back to top
11.8 C
Athens
Κυριακή 8 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1846

EEAΕ: Επείγουσα έκκληση προς Συναδέλφους Ασφαλιστικούς Διαμεσολαβητές

0

Σύμφωνα με ανακοίνωση που εξέδωσε το ΕΕΑ μεγάλος αριθμός Συναδέλφων δεν έχει προσκομίσει την ανανέωση του ασφαλιστηρίου Επαγγελματικής Αστικής Ευθύνης.

Επειδή η ανανέωση και η ισχύς της άδειας επαγγέλματος εξαρτάται και από την ύπαρξη ασφαλιστηρίου σε ισχύ,  καλούμε τους Συναδέλφους να σπεύσουν να καταθέσουν το ασφαλιστήριό τους για να μην δημιουργηθεί πρόβλημα στην άδειά τους , άλλως να βεβαιωθούν ότι έχει κατατεθεί από την Εταιρεία που το έχει εκδώσει.

Επιθυμούμε  να μην υπάρξει καμία διαγραφή, εξ αυτού του λόγου,  από τα Επιμελητήρια.

Είναι πολλοί οι Συνάδελφοι που έχουν υποχρεωθεί δυστυχώς να εγκαταλείψουν το επάγγελμα λόγω των άδικων και  δυσβάσταχτων οικονομικών και φορολογικών βαρών,  ας μην προστεθούν και άλλοι, από αμέλεια.


Το Δ.Σ. της ΕΕΑΕ

Η ΑΧΑ θα καλύπτει τους οδηγούς της Uber στη Γαλλία

0
AXA λογότυπο πινακίδα

της Λαλέλας Χρυσανθοπούλου

Συμφωνία στρατηγικής συνεργασίας ανακοίνωσε την Τρίτη η Uber και η AXA, βάσει της οποίας ο γαλλικός ασφαλιστικός όμιλος θα προσφέρει κάλυψη σε περίπτωση ατυχήματος στους οδηγούς που συνεργάζονται με την αμερικανική εταιρεία ride hailing στη Γαλλία.

Στη Γαλλία -όπως και σε άλλες χώρες- η Uber έχει δεχθεί έντονες επικρίσεις από πολιτικούς, υπερμάχους των δικαιωμάτων των εργαζομένων αλλά και από “παραδοσιακούς” οδηγούς ταξί επειδή προσφέρει φθηνότερες υπηρεσίες λόγω του ότι χρησιμοποιεί ανεξάρτητους οδηγούς που δεν έχουν τα ίδια δικαιώματα και προνόμια όπως οι “κανονικοί” εργαζόμενοι.

Οι δυο εταιρείες δεν έδωσαν λεπτομέρειες για τη μεταξύ τους συνεργασία, ωστόσο το κοινό τους ανακοινωθέν αναφέρει ότι θα δοθούν περισσότερες πληροφορίες στη δημοσιότητα μόλις οριστικοποιηθούν οι λεπτομέρειες του συστήματος το φθινόπωρο.

“Η συνεργασία Uber-ΑΧΑ θα προσφέρει ένα δίκτυο ασφαλείας για τους ανεξάρτητους εργαζομένους που απασχολούνται με ευέλικτες μορφές εργασίας με το πάτημα ενός κουμπιού και θα συνεχίσουμε να βελτιώνουμε τις συνθήκες εργασίας τους όσο μπορούμε για να δημιουργήσουμε την καλύτερη δυνατή εμπειρία”, δήλωσε ο Pierre-Dimitri Gore-Coty, επικεφαλής των δραστηριοτήτων της Uber για την Ευρώπη, την Αφρική και τη Μέση Ανατολή.

Oliver Bäte: H Allianz γίνεται ψηφιακή

0

της Ελενας Ερμείδου

Η Allianz ακολουθεί τις τάσεις και διαμορφώνει νέες, μετασχηματίζεται και εισέρχεται δυναμικά στην νέα εποχή δήλωσε στο 44ο Ετήσιο Συνέδριο της Ασφαλιστικής με τίτλο “Disrupt, Debate, Deliver“ο CEO της Allianz SE Oliver Bäte που πραγματοποιήθηκε χτες 24 Ιουλίου στην Νότιο Αφρική.

Η καινοτομία και η ταχύτητα είναι κρίσιμα στοιχεία στην εποχή, τόνισε ο Oliver Bäte, συμπληρώνοντας ότι ο κλάδος ασφαλειών αλλάζει, όπως αλλάζουν και όλοι οι κλάδοι της οικονομίας, από τον αντίκτυπο που προκαλεί σε αυτούς η ψηφιακή τεχνολογία. Οι ανάγκες των πελατών και οι προσδοκίες τους αλλάζουν, θέτουν άλλους στόχους, γεννώνται νέες τάσεις, o ίδιος εξηγεί, διευκρινίζοντας  ότι αυτοματοποιημένες φωνητικές υπηρεσίες, η τηλεματική τα wearables και τα drones μετασχηματίζουν το επιχειρηματικό μοντέλο λειτουργίας των ασφαλιστικών.

Η Allianz, εισερχόμενη σε αυτή την εποχή επαναπροσδιορίζει το μοντέλο λειτουργίας της, επανεξετάζει τις υπηρεσίες που προσφέρει και υιοθετεί μεταξύ άλλων fintech και insuretech τεχνολογίες.

Σκοπεύει να σχεδιάσει εύκολα κατά την χρήση εξατομικευμένα προϊόντα που θα συνοδεύονται από διαφάνεια και ξεκάθαρους όρους σε ό,τι αφορά το κόστος, και την ποιότητα η διανομή των οποίων θα γίνεται μέσα από ψηφιακά κανάλια

Για τον μετασχηματισμό της, η Allianz δαπανά περί τα 700 εκατ. ετησίως.


Oliver Bäte: H Allianz γίνεται ψηφιακή

0

της Ελενας Ερμείδου

Η Allianz ακολουθεί τις τάσεις και διαμορφώνει νέες, μετασχηματίζεται και εισέρχεται δυναμικά στην νέα εποχή δήλωσε στο 44ο Ετήσιο Συνέδριο της Ασφαλιστικής με τίτλο “Disrupt, Debate, Deliver“ο CEO της Allianz SE Oliver Bäte που πραγματοποιήθηκε χτες 24 Ιουλίου στην Νότιο Αφρική.

Η καινοτομία και η ταχύτητα είναι κρίσιμα στοιχεία στην εποχή, τόνισε ο Oliver Bäte, συμπληρώνοντας ότι ο κλάδος ασφαλειών αλλάζει, όπως αλλάζουν και όλοι οι κλάδοι της οικονομίας, από τον αντίκτυπο που προκαλεί σε αυτούς η ψηφιακή τεχνολογία. Οι ανάγκες των πελατών και οι προσδοκίες τους αλλάζουν, θέτουν άλλους στόχους, γεννώνται νέες τάσεις, o ίδιος εξηγεί, διευκρινίζοντας  ότι αυτοματοποιημένες φωνητικές υπηρεσίες, η τηλεματική τα wearables και τα drones μετασχηματίζουν το επιχειρηματικό μοντέλο λειτουργίας των ασφαλιστικών.

Η Allianz, εισερχόμενη σε αυτή την εποχή επαναπροσδιορίζει το μοντέλο λειτουργίας της, επανεξετάζει τις υπηρεσίες που προσφέρει και υιοθετεί μεταξύ άλλων fintech και insuretech τεχνολογίες.

Σκοπεύει να σχεδιάσει εύκολα κατά την χρήση εξατομικευμένα προϊόντα που θα συνοδεύονται από διαφάνεια και ξεκάθαρους όρους σε ό,τι αφορά το κόστος, και την ποιότητα η διανομή των οποίων θα γίνεται μέσα από ψηφιακά κανάλια

Για τον μετασχηματισμό της, η Allianz δαπανά περί τα 700 εκατ. ετησίως.


Εκλεισε deal μεταξύ Ιρανικής Saman και Munich Re

0

της Ελενας Ερμείδου

Την πρώτη συμφωνία με ξένη αντασφαλιστική έκλεισε το Ιράν μετά από την άρση των κυρώσεων το 2016. Ειδικότερα η Ιρανική Saman κατέληξε σε συμφωνία με την Munich Re σε ό,τι αφορά το κομμάτι ασφάλισης κινδύνων ζωής και για ποσό μέχρι 1 εκατ. ευρώ, όπως προβλέπει η συμφωνία.

Το 42% του προϊόντικού χαρτοφυλακίου της Ιρανικής  Saman καταλαμβάνεται από ασφαλίσεις ζωής, σύμφωνα με τα οικονομικά αποτελέσματα της ασφαλιστικής για το έτος 2016 που έκλεισε το Μάρτιο. Η δε, Munich Re ήταν μεταξύ των ασφαλιστικών που ακολούθησαν τους κανόνες του εμπάργκο που επιβλήθηκε στην χώρα το 2010.

Η Saman είναι πρώτη Ιρανική ασφαλιστική που αγοράζει καλύψεις ζωής  από ξένη ενώ,  ο αντίκτυπος στον όγκο των ασφαλίστρων της Munich Re από την συμφωνία αυτή υπολογίζεται γύρω στα 10 εκατ. ευρώ.

Από τον Ιανουάριο του 2016, ωστόσο π που ξεκίνησε η άρση των κυρώσεων αρκετές μεγάλες (αντ)ασφαλιστικές έχουν εκδηλώσει ενδιαφέρον, όπως η SCOR, η Swiss Re, τα Lloyds.

Το Ιράν σύμφωνα με μελέτη της A.M. Best με μεικτά ασφάλιστρα που έφτασαν και τα 7,5 δισεκ το 2014 είναι η μεγαλύτερη ασφαλιστική αγορά της περιοχής.

Πρέπει να γκρεμιστεί η Ελλάδα για να κινητοποιηθεί το κράτος με τα ΣΔΙΤ;

0

της Ελενας Ερμείδου

Την ερχόμενη Παρασκευή θα δοθεί το έκτακτο οικονομικό βοήθημα των 580 ευρώ στους πρώτους 104 δικαιούχους σεισμόπληκτους της ευρύτερης περιοχής Πολιχνίτου και Πλωμαρίου Λέσβου, των οποίων τα σπίτια υπέστησαν ζημιές από το μεγάλο σεισμό της 12ης Ιουνίου, μεταδίδει το ΑΠΕ.

Οσοι δεν γνωρίζουν το τι συμβαίνει πραγματικά  με την διαχείριση το φυσικών καταστροφών από το κράτος θα νιώθουν ικανοποιημένοι με τις αποζημιώσεις ή το έκτακτο βοήθημα που ανακοινώθηκε. Οσοι γνωρίζουν έχουν μόνιμα ερωτήματα για την άσκοπη σπατάλη των κρατικών πόρων, για την έλλειψη κρατικής μέριμνας, την απουσία ενός αληθινά κοινωνικού κράτους, την έλλειψη προδιαγραφών σε όλους τους τομείς.

Μιλώντας στο Σταθμό Αιγαίου της ΕΡΤ ο αρμόδιος αντιδήμαρχος Οικονομικών του Δήμου Λέσβου Παναγιώτης Τσουπής υποστήριξε πως θα πιστωθούν οι λογαριασμοί 104 δικαιούχων από τις 500 αιτήσεις που συνολικά έχουν κατατεθεί, καθώς μόνο αυτοί έχουν ολοκληρώσει την υποβολή των απαραίτητων δικαιολογητικών και έχουν ελεγχθεί από τις υπηρεσίες.

Οι δήμαρχοι και αντιδήμαρχοι και το κράτος ψάχνουν για υποσχέσεις, ειδικά στις ημέρες μας.

Ο δημόσιος διάλογος έχει εκχυδαϊστεί με την ριζοσπαστικοποίηση. Οι υποσχέσεις, οι τακτικές του διχασμού και τα επικοινωνιακά τρυκ βρίσκονται στο απόγειο.

Ένα ερώτημα που προκύπτει μέσα σε πολλά άλλα, είναι γιατί ο έλληνας αρέσκεται σε υποσχέσεις που δεν εκπληρώνονται και σε ψέματα; Τι φταίει και ποιος; Γιατί αφήνει τους πολιτικούς να τον κρατούν σε καθεστώς χάους;

Ποιοι είναι αυτοί που θα έχουν να λαμβάνουν αποζημιώσεις; πώς έγινε η πραγματογνωμοσύνη των ζημιών, πώς καθορίστηκε το ενιαίο κονδύλι, πότε θα τα λάβουν τα χρήματα; και περνώντας μέσα από πόσα κανάλια γραφειοκρατίας;

Πρόσφατα ανακοινώθηκε ότι όσοι έχουν υποστεί ζημιές από φυσικές καταστροφές και είναι παθόντες δεν θα έχουν την υποχρέωση σχεδόν να συμμορφωθούν στο νόμο για τα ανασφάλιστα οχήματα (βλ. δημοσίευμα IW). Ουδένα άλλο σχόλιο για τα  κίνητρα του πολυνομοσχεδίου για τα ανασφάλιστα

Οι χώρες θα πρέπει να έχουν σχέδια και για τα πιο απίθανα συμβάντα που δύνανται να προκληθούν.Ομως ακόμα και αυτά τα σχέδια θα πρέπει να υπάρχει έλεγχος ώστε να είναι σύμφωνα απέναντι στους δημοκρατικούς θεσμούς.

Τα χρήματα αυτά  ή τα έκτακτα βοηθήματα έναντι των φυσικών καταστροών  θα έπρεπε να καταβάλλονται μετά από αξιολογήσεις των ζημιών από ειδικούς, το βάρος των κινδύνων να είχε μεταφερθεί στην ιδιωτική οικονομία Το κράτος να μην σπαταλά πόρους που δεν έχει.

Αν όλοι και αυτοί (;) που θα εισπράξουν  πιστεύουν ότι δεν έχουν κόστος από τις αποφάσεις αυτές και την συνεχιζόμενη εμμονή των πολιτικών να ακολουθούν πιστά ένα μοντέλο που προκαλεί κοινωνική ζημιά, αυταπατώνται. Τα καταβάλλουν εμπρόθεσμα μέσα από άγρια την άγρια φορολογία που έχουν επιβάλλει οι κυβερνήσεις και η παρούσα την διπλασίασε.

Δεν είναι όμως μόνοι αυτοί που πληρώνουν η άγρια φορολογία έχει επιβληθεί σε όλους τους πολίτες. Ο λόγος γιατί το κράτος δεν μεταρρυθμίζεται (βλ. ΣΔΙΤ) και ουσιαστικά δεν θέλει να μειώσει τις υπέρογκες δαπάνες του.

Και.. έπεται η Κως…


Αλ. Σαρρηγεωργίου: O άνθρωπος που έδωσε νέες διαστάσεις στην ελληνική αγορά

0

του Νίκου Σακελλαρίου

*αναδημοσίευση από το περιοδικό Insurance World

Ο Αλέξανδρος Σαρρηγεωργίου είναι, πλέον, ίσως ο πιο αναγνωρίσιμος και δραστήριος CEO του χρηματοοικονομικού κλάδου –πλην των τραπεζών– στην Ελλάδα. Οι ακαδημαϊκές του σπουδές, η εμπειρία του στο wealth management και η πορεία του στην ασφαλιστική αγορά με τη Eurolife, σε συνδυασμό με τη μεγαλύτερη εξωστρέφεια που έδωσε ποτέ πρόεδρος της ΕΑΕΕ στον κλάδο της ασφάλισης, τοποθετούν το όνομά του ψηλά στη λίστα των επιτυχημένων στελεχών της ιδιωτικής ασφάλισης.

Ο Αλέξανδρος Σαρρηγεωργίου κατάφερε να βάλει στην ατζέντα της οικονομικής, επιχειρηματικής και πολιτικής καθημερινότητας την ασφαλιστική αγορά, κάνοντας τον κλάδο κοινωνό των εξελίξεων σε όλους τους τομείς. Παίρνοντας τη σκυτάλη από την επιτυχημένη παρουσία στην ΕΑΕΕ του Γ. Κώτσαλου, ο Αλέξανδρος Σαρρηγεωργίου πήγε την ασφαλιστική αγορά πολλά βήματα παρακάτω. Ανέδειξε τις ασφαλιστικές εταιρείες σε ισότιμες των τραπεζών, από άποψη σπουδαιότητας, στην Τράπεζα της Ελλάδος. Έκανε επίσης την αγορά πιο αναγνωρίσιμη στους Έλληνες πολιτικούς, που μέχρι τότε δήλωναν άγνοια για τον χώρο, την έφερε πιο κοντά στις διεθνείς εξελίξεις και ταίριαξε την ασφάλιση με την επένδυση.

Η Αμερική και οι σπουδές

Η ακαδημαϊκή πορεία του Αλέξανδρου Σαρρηγεωργίου ξεκίνησε όχι από οικονομικές σπουδές, αλλά από σπουδές στο Columbia University ως πολιτικός μηχανικός (Civil Engineering). Ακολούθησε στις αρχές της δεκαετίας του ’80 το Master in Civil Engineering, για να έρθει, λίγο αργότερα, το MBA στο περίφημο Wharton Business School, στο οποίο είχε συμφοιτητή τον –γνωστό για το διεθνές βιβλίο «Μαύρος Κύκνος»– Nicholas Nassim Taleb. Σήμερα, ο Αλέξανδρος Σαρρηγεωργίου είναι πρόεδρος του Alumni του Wharton.

Η περίοδος της Allianz

Η πρώτη του επαφή με τον ασφαλιστικό κλάδο και τις επενδύσεις ήρθε με την ένταξή του στην Allianz στην Αμερική, και ειδικά στο Jefferson Insurance Group (Allianz Group companies) USA, 1985-1992, σε θέσεις που οδήγησε ως senior vice υπεύθυνος για το asset management. Τότε, ήρθε η εποχή της επιστροφής στην πατρίδα. Από το 1992 έως και το 1997, ήταν υπεύθυνος στην Allianz ΑΕΔΑΚ (αμοιβαία κεφάλαια), όταν η εταιρεία έκανε τις μεγαλύτερες πωλήσεις της στην ελληνική αγορά, ενώ η επιτυχία και η εξωστρέφεια που έδωσε στον όμιλο Allianz ως CEO από το 1999 έως και το 2004 ήταν ιδιαίτερα εντυπωσιακή.

Η ένταξη και η εκτίναξη της Eurolife

Όταν, το 2004, ο Αλέξανδρος Σαρρηγεωργίου ανέλαβε CEO στη Eurolife, η ασφαλιστική αγορά τον γνώριζε περισσότερο ως διαχειριστή κεφαλαίων στον όμιλο Allianz από την προηγούμενη θητεία του. Η Eurolife ήταν μια αμιγώς τραπεζική ασφαλιστική, με ελάχιστη εξωστρέφεια και κατά 90% επικεντρωμένη στο bancassurance με τη μητρική της. Σήμερα, η Eurolife είναι πλέον μέλος του διεθνούς ομίλου της Fairfax, δεύτερη σε παραγωγή και πρώτη σε κερδοφορία ασφαλιστική εταιρεία στην Ελλάδα, με παρουσία και στο εξωτερικό. Για τη Eurolife και τον Αλέξανδρο Σαρρηγεωργίου, ο αγώνας δεν σταματά εδώ. Τα καλύτερα, σύμφωνα και με τον ίδιο, είναι μπροστά.

Τιμητικές θέσεις και δραστηριότητες

Οι θέσεις που κατέχει στην ελληνική επιχειρηματικότητα ο Αλέξανδρος Σαρρηγεωργίου είναι ουσιαστικές και τιμητικές. Εκτός από πρόεδρος στην ΕΑΕΕ από το 2013 μέχρι το 2017, παραμένει μέλος στο ΔΣ της ναυτιλιακής εταιρείας Nomikos Transworld Maritime Agencies, μέλος στο ΔΣ του ΙΟΒΕ, μέλος στο ΔΣ της S&B μέχρι και το 2015, ενώ είναι σύμβουλος και στη γερμανική εταιρεία βιοτεχνολογίας AnalytiCon Discovery GmbH.

Επίσης, έχει διατελέσει μέλος στο ΔΣ του ΕΙΑΣ (2006-2011), ενώ ήταν και εκπρόσωπος της Ένωσης Θεσμικών Επενδυτών (ΕΘΕ) στην Επιτροπή Κεφαλαιαγοράς, στην πιο ιστορική χρονιά του ελληνικού χρηματιστηρίου, το 1999.

*Ξεχωριστή στιγμή στο πρόσφατο συνέδριο (10th Insurance Conference) ήταν η βράβευση του κ. Αλέξανδρου Σαρρηγεωργίου για το έργο του και τη συνεισφορά του στην ελληνική ασφαλιστική αγορά.

Διαβάστε: Αλ. Σαρρηγεωργίου: Πρέπει να έχουμε ψηλά το κεφάλι για τα επιτεύγματα μας

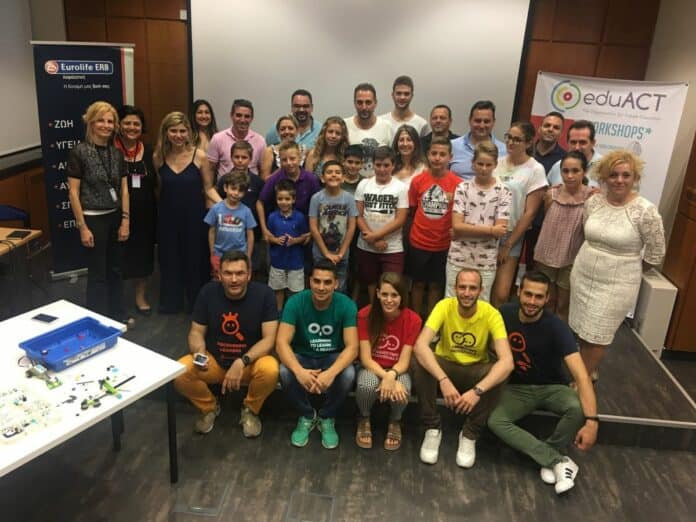
To Tomorrobot της Eurolife πάει τα παιδιά στο αύριο

0

Αντ. Καραβασίλης/MINETTA: Τα καλύτερα προϊόντα δεν μπορούν να βρουν αγοραστές χωρίς τους ασφαλιστές

0

Το «βήμα» στους διευθυντές του κλάδου υγείας 

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

διαβάστε το προηγούμενο μέρος του αφιερώματος

Αναντικατάστατος κρίκος μεταξύ της ασφαλιστικής επιχείρησης και του πελάτη είναι ο ασφαλιστικός διαμεσολαβητής. Ακόμη κι αν έχει τα καλύτερα χαρακτηριστικά ένα προϊόν υγείας, δεν μπορεί να βρει αγοραστή χωρίς τη συνδρομή των ασφαλιστών. Ο ρόλος των ασφαλιστικών εταιρειών είναι να προσφέρουν υπηρεσίες συμπληρωματικές προς τις παρεχόμενες από το κράτος και όχι να υποκαταστήσουν το δημόσιο σύστημα υγείας. Τελευταία, έχουν γίνει βήματα προς αυτήν την κατεύθυνση –όπως είναι η συνεργασία του ΕΟΠΥΥ με τα ιδιωτικά νοσοκομεία και τα διαγνωστικά κέντρα–, τα οποία ωστόσο χρειάζεται να διευρυνθούν. Για τις ανάγκες του αφιερώματος, ο κ. Αντώνης Καραβασίλης, Διευθυντής των Κλάδων Ζωής και Υγείας, μίλησε στο IW:

iw? Ως διευθυντής του κλάδου υγείας, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωπος με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Α.Κ.: Στη ΜΙΝΕΤΤΑ, έχουμε δημιουργήσει μια ευρεία γκάμα προϊόντων υγείας, από τις πληρέστερες στην αγορά, κατάλληλων για όλες τις ανάγκες και όλα τα βαλάντια. Ειδικά στο σημερινό περιβάλλον της κρίσης, με πολλούς συμπολίτες μας να είναι αποκλεισμένοι από το δημόσιο σύστημα υγείας ή να δυσκολεύονται να έχουν πρόσβαση σε αυτό, αποτελεί για εμάς ιδιαίτερη χαρά να προσφέρουμε ένα πλήθος επιλογών για την υγεία των ασφαλισμένων, μεταξύ των οποίων και ισόβια νοσοκομειακά προγράμματα με την αντασφαλιστική εγγύηση της Swiss Re.
Πρόσφατα, μάλιστα, δημιουργήσαμε: α) μια σειρά προϊόντων πρωτοβάθμιας περίθαλψης (ΜΙΝΕΤΤΑ Aid και MINETTA Aid Plus), με ιδιαίτερα χαμηλό κόστος και αξιοπρεπέστατες παροχές, β) ένα προϊόν κάλυψης νοσοκομειακών εξόδων (MINETTA Care), σε ειδική συνεργασία με συγκεκριμένα νοσηλευτικά ιδρύματα, που μας επιτρέπει να παρέχουμε υψηλού επιπέδου καλύψεις με προσιτό κόστος, καλύπτοντας, με κάποιες προϋποθέσεις, ακόμη και προϋπάρχοντα προβλήματα υγείας.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Α.Κ.: Η αναγκαιότητα του κράτους πρόνοιας είναι προφανής και αποτελεί σημαντική κατάκτηση των ευρωπαϊκών εθνών. Ο ρόλος των ασφαλιστικών εταιρειών είναι να προσφέρουν υπηρεσίες συμπληρωματικές προς τις παρεχόμενες από το κράτος και όχι να υποκαταστήσουν την κρατική μέριμνα. Τα τελευταία χρόνια, έχουν γίνει και στην Ελλάδα αρκετά βήματα προς αυτήν την κατεύθυνση (βλ. συνεργασία του ΕΟΠΥΥ με τα ιδιωτικά νοσοκομεία και διαγνωστικά κέντρα), τα οποία ωστόσο χρειάζεται να διευρυνθούν περαιτέρω, με σκοπό την υψηλότερη δυνατή ποιότητα υπηρεσιών προς τον πολίτη με το χαμηλότερο δυνατό κόστος.

Ενδεικτικό, μάλιστα, του πώς αντιλαμβανόμαστε τον ρόλο μιας σύγχρονης ασφαλιστικής εταιρείας είναι το ότι η ΜΙΝΕΤΤΑ, πέρα από τις ολοκληρωμένες λύσεις που προσφέρει με τα προγράμματά της, δίνει τη δυνατότητα σε όλους τους ασφαλισμένους μας με συμβόλαια των κλάδων αυτοκινήτου και περιουσίας να διενεργήσουν, χωρίς κανένα επιπρόσθετο κόστος, έναν προληπτικό έλεγχο υγείας (check up) κατά τη διάρκεια του συμβολαίου τους. Επιπρόσθετα, όλοι οι ασφαλισμένοι στην εταιρεία, σε οποιονδήποτε κλάδο, δικαιούνται πλήθος παροχών που αφορούν (και) την υγεία τη δική τους, αλλά και των προστατευόμενων μελών τους, μέσω της δωρεάν παρεχόμενης Κάρτας Προνομίων ΜΙΝΕΤΤΑ.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές;

Α.Κ.: Η αξιοποίηση των νέων τεχνολογιών είναι ένας τομέας στον οποίο η εταιρεία μας δίνει ιδιαίτερη βαρύτητα, τόσο σε ό,τι αφορά τον ασφαλισμένο όσο φυσικά και για την περαιτέρω υποστήριξη του έργου των συνεργατών μας. Η εκπληκτική πρόοδος στην ιατρική τεχνολογία, καθώς και στις ψηφιακές εφαρμογές που σχετίζονται με την υγεία, ανοίγει εντελώς καινούργιους δρόμους στη σχέση μεταξύ ασφαλισμένων και ασφαλιστικών εταιρειών. Στις προηγμένες αγορές του εξωτερικού έχουν ήδη δημιουργηθεί ασφαλιστικά προϊόντα η λειτουργία των οποίων βασίζεται, εν μέρει, στην ψηφιακή παρακολούθηση της υγείας των ασφαλισμένων.
Το κύριο όφελος για τους ασφαλισμένους είναι η προστασία της υγείας τους μέσω της πρόληψης και της έγκαιρης διάγνωσης ασθενειών. Αμοιβαίο όφελος για ασφαλισμένους και ασφαλιστικές εταιρείες συνιστά η ελάφρυνση, κατ’ αυτόν τον τρόπο, του κόστους της ασφάλισης.

iw? Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος;

Α.Κ.: Είναι προφανές ότι κάθε τεχνολογική εξέλιξη μειώνει τα περιθώρια λαθών. Ωστόσο, ας μη διαφεύγει της προσοχής μας ότι η αποτελεσματικότητα οποιασδήποτε τεχνολογίας προϋποθέτει επαρκή γνώση και πολύ καλή εκπαίδευση του προσωπικού που τη χειρίζεται. Ο ιδανικός συνδυασμός για την αποφυγή λαθών και την εγκυρότητα της διάγνωσης και της θεραπείας είναι η χρήση εξελιγμένου τεχνολογικού εξοπλισμού από έμπειρους γιατρούς.

iw? Ποιος είναι ο ρόλος των νεοφυών επιχειρήσεων στο κομμάτι της υγείας;

Α.Κ.: Η εποχή μας χαρακτηρίζεται από άνθηση των λεγόμενων νεοφυών επιχειρήσεων, η ανάπτυξη των οποίων, ειδικά στη χώρα μας, πρέπει να ενισχυθεί με κάθε μέσον. Είναι βέβαιο ότι τέτοιου είδους επιχειρήσεις μπορούν να διαδραματίσουν σημαντικό ρόλο και στον τομέα της υγείας, κυρίως μέσω της ανάπτυξης σχετικών ψηφιακών εφαρμογών.

iw? Πώς μπορεί να μειωθεί το κόστος της υγείας;

Α.Κ.: Η αποτελεσματική διαπραγμάτευση με τους παρόχους υπηρεσιών υγείας, ο συστηματικός έλεγχος των αποζημιώσεων και η εφαρμογή ορθών πρακτικών στη διαδικασία ανάληψης των κινδύνων, αποτελούν μονόδρομο για την επίτευξη μείωσης του κόστους.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Α.Κ.: Ο ασφαλιστικός διαμεσολαβητής αποτελεί τον σημαντικότερο και αναντικατάστατο κρίκο που συνδέει την ασφαλιστική επιχείρηση με τους πελάτες της, ιδιαίτερα στις ασφαλίσεις προσώπων. Τα καλύτερα προϊόντα υγείας δεν μπορούν να βρουν αγοραστές χωρίς τη συνδρομή κατάλληλα καταρτισμένων ασφαλιστών. Η πληρέστερη δυνατή εκπαίδευση των διαμεσολαβητών αποτελεί απαραίτητη προϋπόθεση για την προώθηση αυτών των προϊόντων και, συνεπώς, τη διεύρυνση του μεριδίου αγοράς.


Αντ. Καραβασίλης/MINETTA: Τα καλύτερα προϊόντα δεν μπορούν να βρουν αγοραστές χωρίς τους ασφαλιστές

0

Το «βήμα» στους διευθυντές του κλάδου υγείας 

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

διαβάστε το προηγούμενο μέρος του αφιερώματος

Αναντικατάστατος κρίκος μεταξύ της ασφαλιστικής επιχείρησης και του πελάτη είναι ο ασφαλιστικός διαμεσολαβητής. Ακόμη κι αν έχει τα καλύτερα χαρακτηριστικά ένα προϊόν υγείας, δεν μπορεί να βρει αγοραστή χωρίς τη συνδρομή των ασφαλιστών. Ο ρόλος των ασφαλιστικών εταιρειών είναι να προσφέρουν υπηρεσίες συμπληρωματικές προς τις παρεχόμενες από το κράτος και όχι να υποκαταστήσουν το δημόσιο σύστημα υγείας. Τελευταία, έχουν γίνει βήματα προς αυτήν την κατεύθυνση –όπως είναι η συνεργασία του ΕΟΠΥΥ με τα ιδιωτικά νοσοκομεία και τα διαγνωστικά κέντρα–, τα οποία ωστόσο χρειάζεται να διευρυνθούν. Για τις ανάγκες του αφιερώματος, ο κ. Αντώνης Καραβασίλης, Διευθυντής των Κλάδων Ζωής και Υγείας, μίλησε στο IW:

iw? Ως διευθυντής του κλάδου υγείας, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωπος με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Α.Κ.: Στη ΜΙΝΕΤΤΑ, έχουμε δημιουργήσει μια ευρεία γκάμα προϊόντων υγείας, από τις πληρέστερες στην αγορά, κατάλληλων για όλες τις ανάγκες και όλα τα βαλάντια. Ειδικά στο σημερινό περιβάλλον της κρίσης, με πολλούς συμπολίτες μας να είναι αποκλεισμένοι από το δημόσιο σύστημα υγείας ή να δυσκολεύονται να έχουν πρόσβαση σε αυτό, αποτελεί για εμάς ιδιαίτερη χαρά να προσφέρουμε ένα πλήθος επιλογών για την υγεία των ασφαλισμένων, μεταξύ των οποίων και ισόβια νοσοκομειακά προγράμματα με την αντασφαλιστική εγγύηση της Swiss Re.
Πρόσφατα, μάλιστα, δημιουργήσαμε: α) μια σειρά προϊόντων πρωτοβάθμιας περίθαλψης (ΜΙΝΕΤΤΑ Aid και MINETTA Aid Plus), με ιδιαίτερα χαμηλό κόστος και αξιοπρεπέστατες παροχές, β) ένα προϊόν κάλυψης νοσοκομειακών εξόδων (MINETTA Care), σε ειδική συνεργασία με συγκεκριμένα νοσηλευτικά ιδρύματα, που μας επιτρέπει να παρέχουμε υψηλού επιπέδου καλύψεις με προσιτό κόστος, καλύπτοντας, με κάποιες προϋποθέσεις, ακόμη και προϋπάρχοντα προβλήματα υγείας.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Α.Κ.: Η αναγκαιότητα του κράτους πρόνοιας είναι προφανής και αποτελεί σημαντική κατάκτηση των ευρωπαϊκών εθνών. Ο ρόλος των ασφαλιστικών εταιρειών είναι να προσφέρουν υπηρεσίες συμπληρωματικές προς τις παρεχόμενες από το κράτος και όχι να υποκαταστήσουν την κρατική μέριμνα. Τα τελευταία χρόνια, έχουν γίνει και στην Ελλάδα αρκετά βήματα προς αυτήν την κατεύθυνση (βλ. συνεργασία του ΕΟΠΥΥ με τα ιδιωτικά νοσοκομεία και διαγνωστικά κέντρα), τα οποία ωστόσο χρειάζεται να διευρυνθούν περαιτέρω, με σκοπό την υψηλότερη δυνατή ποιότητα υπηρεσιών προς τον πολίτη με το χαμηλότερο δυνατό κόστος.

Ενδεικτικό, μάλιστα, του πώς αντιλαμβανόμαστε τον ρόλο μιας σύγχρονης ασφαλιστικής εταιρείας είναι το ότι η ΜΙΝΕΤΤΑ, πέρα από τις ολοκληρωμένες λύσεις που προσφέρει με τα προγράμματά της, δίνει τη δυνατότητα σε όλους τους ασφαλισμένους μας με συμβόλαια των κλάδων αυτοκινήτου και περιουσίας να διενεργήσουν, χωρίς κανένα επιπρόσθετο κόστος, έναν προληπτικό έλεγχο υγείας (check up) κατά τη διάρκεια του συμβολαίου τους. Επιπρόσθετα, όλοι οι ασφαλισμένοι στην εταιρεία, σε οποιονδήποτε κλάδο, δικαιούνται πλήθος παροχών που αφορούν (και) την υγεία τη δική τους, αλλά και των προστατευόμενων μελών τους, μέσω της δωρεάν παρεχόμενης Κάρτας Προνομίων ΜΙΝΕΤΤΑ.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές;

Α.Κ.: Η αξιοποίηση των νέων τεχνολογιών είναι ένας τομέας στον οποίο η εταιρεία μας δίνει ιδιαίτερη βαρύτητα, τόσο σε ό,τι αφορά τον ασφαλισμένο όσο φυσικά και για την περαιτέρω υποστήριξη του έργου των συνεργατών μας. Η εκπληκτική πρόοδος στην ιατρική τεχνολογία, καθώς και στις ψηφιακές εφαρμογές που σχετίζονται με την υγεία, ανοίγει εντελώς καινούργιους δρόμους στη σχέση μεταξύ ασφαλισμένων και ασφαλιστικών εταιρειών. Στις προηγμένες αγορές του εξωτερικού έχουν ήδη δημιουργηθεί ασφαλιστικά προϊόντα η λειτουργία των οποίων βασίζεται, εν μέρει, στην ψηφιακή παρακολούθηση της υγείας των ασφαλισμένων.
Το κύριο όφελος για τους ασφαλισμένους είναι η προστασία της υγείας τους μέσω της πρόληψης και της έγκαιρης διάγνωσης ασθενειών. Αμοιβαίο όφελος για ασφαλισμένους και ασφαλιστικές εταιρείες συνιστά η ελάφρυνση, κατ’ αυτόν τον τρόπο, του κόστους της ασφάλισης.

iw? Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος;

Α.Κ.: Είναι προφανές ότι κάθε τεχνολογική εξέλιξη μειώνει τα περιθώρια λαθών. Ωστόσο, ας μη διαφεύγει της προσοχής μας ότι η αποτελεσματικότητα οποιασδήποτε τεχνολογίας προϋποθέτει επαρκή γνώση και πολύ καλή εκπαίδευση του προσωπικού που τη χειρίζεται. Ο ιδανικός συνδυασμός για την αποφυγή λαθών και την εγκυρότητα της διάγνωσης και της θεραπείας είναι η χρήση εξελιγμένου τεχνολογικού εξοπλισμού από έμπειρους γιατρούς.

iw? Ποιος είναι ο ρόλος των νεοφυών επιχειρήσεων στο κομμάτι της υγείας;

Α.Κ.: Η εποχή μας χαρακτηρίζεται από άνθηση των λεγόμενων νεοφυών επιχειρήσεων, η ανάπτυξη των οποίων, ειδικά στη χώρα μας, πρέπει να ενισχυθεί με κάθε μέσον. Είναι βέβαιο ότι τέτοιου είδους επιχειρήσεις μπορούν να διαδραματίσουν σημαντικό ρόλο και στον τομέα της υγείας, κυρίως μέσω της ανάπτυξης σχετικών ψηφιακών εφαρμογών.

iw? Πώς μπορεί να μειωθεί το κόστος της υγείας;

Α.Κ.: Η αποτελεσματική διαπραγμάτευση με τους παρόχους υπηρεσιών υγείας, ο συστηματικός έλεγχος των αποζημιώσεων και η εφαρμογή ορθών πρακτικών στη διαδικασία ανάληψης των κινδύνων, αποτελούν μονόδρομο για την επίτευξη μείωσης του κόστους.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Α.Κ.: Ο ασφαλιστικός διαμεσολαβητής αποτελεί τον σημαντικότερο και αναντικατάστατο κρίκο που συνδέει την ασφαλιστική επιχείρηση με τους πελάτες της, ιδιαίτερα στις ασφαλίσεις προσώπων. Τα καλύτερα προϊόντα υγείας δεν μπορούν να βρουν αγοραστές χωρίς τη συνδρομή κατάλληλα καταρτισμένων ασφαλιστών. Η πληρέστερη δυνατή εκπαίδευση των διαμεσολαβητών αποτελεί απαραίτητη προϋπόθεση για την προώθηση αυτών των προϊόντων και, συνεπώς, τη διεύρυνση του μεριδίου αγοράς.