back to top
11 C
Athens
Κυριακή 8 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1828

Ανοδικά τα πρόσημα του κλάδου Ζωής και κατά Ζημιών το α’ 6μηνο

0
Λογότυπο ΕΑΕΕ

Η πορεία της ασφαλιστικής αγοράς το α’ εξάμηνο του 2017, καταγράφει αύξηση 1,2% σε σχέση με το αντίστοιχο διάστημα της περσινής χρονιάς.

Αναλυτικά, η εξέλιξη της παραγωγής ασφαλίστρων, όπως αποτυπώνεται στα αποτελέσματα 50 ασφαλιστικών επιχειρήσεων-μελών της ΕΑΕΕ, που αντιπροσωπεύουν το 97,2% περίπου της συνολικής παραγωγής, για το α΄ εξάμηνο του 2017 έχει ως εξής:

  • Οι ασφαλίσεις Ζωής παρουσιάζουν συνολική αύξηση 1,3% σε σχέση με το αντίστοιχο περσινό διάστημα.
  • Οι ασφαλίσεις Ζημιών σημειώνουν αύξηση 1,0% για το ίδιο διάστημα παρουσιάζοντας μικτή εικόνα. Στο θετικό πρόσημο συνεισέφερε ο περιορισμός του φαινομένου των ανασφάλιστων οχημάτων που παρατηρείται από τον Ιούνιο.

Ο Πρόεδρος της ΕΑΕΕ, κ. Δημήτρης Μαζαράκης σχολίασε:

«Η πρόσβαση σε επαρκείς υπηρεσίες υγείας και η εξασφάλιση αξιοπρεπούς διαβίωσης στο μέλλον αποτελούν πρωταρχικές ανάγκες των πολιτών στην Ελλάδα του σήμερα. Η τάση αυτή βλέπουμε να αποτυπώνεται σταδιακά με την αύξηση της ζήτησης προγραμμάτων υγείας, ομαδικών συνταξιοδοτικών και επενδυτικών. Ως κλάδος διατηρούμε συγκρατημένη αισιοδοξία και συναισθανόμαστε τη βαρύτητα του ρόλου που μας αναλογεί. Συνεχίζουμε να εργαζόμαστε για την δημιουργία σύγχρονων και εξατομικευμένων λύσεων και την παροχή υπηρεσιών υψηλής ποιότητας σε ολοένα  καλύτερη σχέση κόστους / παροχής.  Η Ιδιωτική Ασφάλιση στηρίζει και θα στηρίζει την αξιοπρέπεια του Έλληνα.»

Πρόσβαση στη μελέτη της ΕΑΕΕ :

http://www.eaee.gr/cms/sites/default/files/oikmel-premium6months2017gr.pdf

Μ. Ροντογιάννης/Ionios Brokers: Δυναμική ανάπτυξη με πληθώρα επιλογών

0

Ο πρόεδρος της Ionios Brokers, Μάρκος Ροντογιάννης, είναι ένας αυτοδημιούργητος επιχειρηματίας στον ασφαλιστικό κλάδο, ο οποίος είδε από τις αρχές της δεκαετίας του ’90 τις τεράστιες ευκαιρίες που κρύβει η ιδιωτική ασφάλιση. Σήμερα, συγκαταλέγεται στα ισχυρά «ονόματα» στον κλάδο των μεσιτών. Ένας μεσίτης με όραμα την ανάπτυξη μέσω της ποιότητας υπηρεσιών.

Συνέντευξη στον Νίκο Σακελλαρίου

iw? Ποια είναι η Ionios Brokers, κύριε Ροντογιάννη;

Μάρκος Ροντογιάννης: Η Ionios Brokers είναι μια ανώνυμη εταιρεία μεσιτών ασφαλίσεων, που δημιουργήθηκε από την ανάγκη προστασίας του επαγγελματία συνεργάτη, και κατ’ επέκταση των πελατών του, από τις συνεχείς αλλαγές του μοτίβου της ασφαλιστικής αγοράς. Με έμπειρα και καταξιωμένα στελέχη του χώρου, με επιχειρηματικές αρχές και στρατηγική ανάπτυξης. Η ανεξαρτησία επιτρέπει στον μεσίτη ασφαλίσεων να επικεντρωθεί στις ανάγκες του συνεργάτη, ώστε να μην ενοχληθεί από την αναδιάρθρωση και τις ταλαντώσεις που συμβαίνουν στην οικονομία, και να αφοσιωθεί στην εξυπηρέτηση των πελατών του.

Εξειδικευόμαστε στον κλάδο ζωής, σύνταξης και υγείας, σε επαγγελματική αστική ευθύνη (λογιστές, γιατρούς και λοιπούς κλάδους) και στο properties (ασφάλιση περιουσίας). Έχουμε 12 προϊόντα δικά μας και προσδοκούμε να υπάρχουν, μέχρι τέλος του 2018, 25 προϊόντα δικά μας από τις ίδιες εταιρείες. Το 80% της δουλειάς μας είναι με πολυεθνικές εταιρείες. Τα νέα έχουν να κάνουν με την υγεία, με το properties και τις επαγγελματικές αστικές ευθύνες. Έχουμε 30% αύξηση παραγωγής με καινούργια γραφεία στο Ηράκλειο Κρήτης και στη Θεσσαλονίκη. Σιγά σιγά, η περιφέρεια θα αρχίσει να ενδιαφέρεται έντονα για προϊόντα υγείας και σύνταξης.

Το προφίλ μας είναι να δίνουμε έμφαση στην ποιότητα των προσφερόμενων υπηρεσιών και προϊόντων. Επίσης, δίνουμε ιδιαίτερη σημασία στο επίπεδο των συνεργατών μας. Στόχος μας είναι η δυναμική ανάπτυξη μέσα από πληθώρα επιλογών. Να έχουμε εξαιρετικές συνεργασίες με τις κορυφαίες εταιρείες της ασφαλιστικής αγοράς. Η μεγέθυνση, μέσα από συνεργασίες με καταξιωμένους συνεργάτες, και η δημιουργία γραφείων πωλήσεων ανά γεωγραφική περιοχή. Η δημιουργία μονάδων επιθεώρησης αποκλειστικής συνεργασίας και η παροχή συνεχούς ενημέρωσης και εκπαίδευσης στους συνεργάτες μας.

iw? Ποιες θα είναι οι καινοτομίες σας για την επόμενη διετία;

Μ.Ρ.: Για την επόμενη διετία, θα έχουμε ως στόχο την προώθηση του new agency system, το οποίο θα αντικαταστήσει το agency system με τις περισσότερες εταιρείες με τις οποίες συνεργάζεται. Θα περιλαμβάνει τον συνδυασμό των θετικών του παλαιού agency με τα θετικά των ελεύθερων δικτύων.

iw? Είστε αισιόδοξοι για την ασφαλιστική αγορά;

Μ.Ρ.: Είμαστε πάρα πολύ αισιόδοξοι για την ασφαλιστική αγορά. Δουλεύουμε επαγγελματικά και πιστεύουμε στον άνθρωπο και στο μάνατζμεντ για τις υπηρεσίες και την ποιότητα των υπηρεσιών. Οι ευκαιρίες για επαγγελματική ανάδειξη είναι μεγάλες, αλλά αυξημένη θα είναι και η ζήτηση υπηρεσιών στους κλάδους ζωής και υγείας τα επόμενα χρόνια.

iw? Τι πρέπει να αλλάξει για κινηθεί δυναμικά ο κλάδος;

Μ.Ρ.: Πρέπει να επανέλθει οπωσδήποτε το αφορολόγητο, η απαλλαγή των ασφαλίστρων. Πρέπει τα κοινωνικά ταμεία να βοηθήσουν στην απελευθέρωση της αγοράς ιδιωτικής ασφάλισης και να έχει την επιλογή ο εργαζόμενος πού θα ασφαλιστεί, να δημιουργηθούν προϋποθέσεις απελευθέρωσης της αγοράς υγείας, για να μπορεί ο εργαζόμενος να νιώθει ασφάλεια σε ό,τι του συμβαίνει. Φυσικά, το ίδιο το κράτος πρέπει να καλλιεργήσει ασφαλιστική συνείδηση. Η σημασία του σωστού broker είναι μεγάλη. Ο σωστός broker μεσολαβεί για την εξυπηρέτηση της πελατείας του και πρέπει να συνεργάζεται άμεσα και θετικά με τις εταιρείες. Αυτές καθορίζουν και την ποιότητα των προϊόντων και των υπηρεσιών τους.

iw? Πώς βλέπετε να εξελίσσεται ο κλάδος της μεσιτείας;

Μ.Ρ.: Εκτιμούμε ότι θα υπάρξουν εξαγορές και συγχωνεύσεις στον κλάδο και, γενικότερα, βλέπουμε συγκέντρωση δυνάμεων, για να μπορέσουν να αντιμετωπιστούν τα κόστη, να γίνουν οικονομίες κλίμακος, που θα βοηθήσουν την περαιτέρω ανάπτυξη και ενδυνάμωση του κλάδου. Τα νέα σχήματα θα είναι εξειδικευμένα και εντάσεως κεφαλαίου. Οι αδύναμοι οικονομικά και οι μη καταρτισμένοι θα εκλείψουν ή θα απορροφηθούν από μεγαλύτερα σχήματα.

iw? Πιστεύετε ότι ο τραπεζικός ανταγωνισμός στην ασφαλιστική αγορά δημιουργεί προβλήματα;

Μ.Ρ.: Ο τραπεζικός ανταγωνισμός δεν είναι τόσο μεγάλο πρόβλημα για εμάς. Ένας καλός μεσίτης δεν φοβάται τον ανεκπαίδευτο τραπεζικό υπάλληλο. Συν τοις άλλοις, η υποχρεωτικότητα ασφάλισης που απαιτούν οι τράπεζες, μερικές φορές, δημιουργεί και ασφαλιστική συνείδηση.

iw? Πώς είναι οι σχέσεις σας με τις ασφαλιστικές εταιρείες;

Μ.Ρ.: Οι σχέσεις μας με τις εταιρείες με τις οποίες συνεργαζόμαστε είναι οι καλύτερες δυνατές που θα μπορούσαμε να έχουμε. Υπάρχει εμπιστοσύνη και εκτίμηση και από τις δύο πλευρές. Σε ό,τι αφορά την πολιτική των προμηθειών, τουλάχιστον στους κλάδους υγείας και σύνταξης, περιουσίας και επαγγελματικής αστικής ευθύνης θα διατηρηθούν οι πρακτικές των καλών προμηθειών.

Μ. Αντωνάκη: Τα νοσοκομειακά προγράμματα στις πρώτες επιλογές των ασφαλισμένων

0

αφιέρωμα ασφαλιστικά προϊόντα Υγείας (μέρος α’)

του Βάιου Κρόκου

Νοσοκομειακά προγράμματα επιλέγει η συντριπτική πλειοψηφία των πολιτών που έχει εμπιστευθεί την ιδιωτική ασφάλιση, ενώ τα αμιγώς εξωνοσοκομειακά προγράμματα υγείας είναι λιγότερα, ωστόσο κινούνται ανοδικά, όπως δηλώνει σε συνέντευξή της στο περιοδικό iw η κυρία Μαργαρίτα Αντωνάκη, διευθύντρια της ΕΑΕΕ.

Η τελευταία επισημαίνει, μεταξύ άλλων, ότι οι ασφαλισμένοι αναζητούν προγράμματα τα οποία να μπορούν να αγοράσουν με τα συρρικνωμένα εισοδήματά τους και, από την άλλη, οι ασφαλιστικές έχουν προσαρμόσει τόσο τα προϊόντα τους όσο και την τιμολογιακή τους πολιτική στα συρρικνωμένα εισοδήματα των καταναλωτών.

Συμπληρώνει δε ότι στο κόστος των ασφαλιστικών προγραμμάτων υγείας τον πρωταγωνιστικό ρόλο κρατούν οι πάροχοι υπηρεσιών υγείας, και οι ασφαλιστές τον δευτεραγωνιστικό.

Διευκρινίζει, μιλώντας για το θέμα αυτό, ότι η μείωση του τελικού κόστους των ασφαλιστικών προγραμμάτων υγείας και η διεύρυνση της ασφαλιστικής βάσης μπορεί να επιτευχθούν άμεσα και σε ουσιαστικό βαθμό μέσω της άρσης των φορολογικών αντικινήτρων. Αναλυτικά:

iw? Ποια προϊόντα έχουν μεγαλύτερη ζήτηση, τα νοσοκομειακά ή τα πρωτοβάθμιας περίθαλψης; Ποια προϊόντα επιλέγουν οι πολίτες περισσότερο, τα ακριβά ή τα χαμηλού κόστους;

Μαργαρίτα Αντωνάκη: Με βάση τα στοιχεία που έχει στη διάθεσή της η ΕΑΕΕ, η συντριπτική πλειοψηφία των πολιτών που έχουν εμπιστευθεί την ιδιωτική ασφάλιση υγείας διαθέτουν, οπωσδήποτε, νοσοκομειακή κάλυψη, η οποία συμπληρώνεται, τις περισσότερες φορές, και από εξωνοσοκομειακή. Σύμφωνα με τα ίδια στοιχεία, τα αμιγώς εξωνοσοκομειακά προγράμματα υγείας είναι πολύ λιγότερα, αλλά εμφανίζουν σχετική αύξηση και αυτά, ειδικά τα τελευταία έτη. Η εικόνα αυτή, ασφαλώς, σχετίζεται με τις εντεινόμενες δυσκολίες πρόσβασης και εξυπηρέτησης, τις οποίες αντιμετωπίζουν οι πολίτες της χώρας στις υπηρεσίες δευτεροβάθμιας αλλά και πρωτοβάθμιας, πλέον, περίθαλψης, που διατίθεται στο πλαίσιο της κοινωνικής τους ασφάλισης.

Ως προς το κόστος των προγραμμάτων υγείας που επιλέγουν οι ασφαλισμένοι, μολονότι η ΕΑΕΕ δεν συλλέγει σχετικά στοιχεία, κατά τον κοινό νου, εκτιμάμε ότι οι ασφαλισμένοι, όπως όλοι μας, λειτουργώντας ως καταναλωτές, αναζητούν προγράμματα, τα οποία μπορούν να αγοράσουν με τα συρρικνωμένα εισοδήματά τους. Οι ασφαλιστικές εταιρείες, βέβαια, αντιδρώντας άμεσα, έχουν προσαρμόσει τόσο τα προϊόντα τους όσο και την τιμολογιακή τους πολιτική στις ιδιαίτερες ανάγκες αλλά και οικονομικές δυνατότητες των ασφαλισμένων. Υπό αυτήν την έννοια, στην ελληνική ασφαλιστική αγορά διατίθεται ευρεία γκάμα ασφαλιστικών προγραμμάτων, τα οποία προσφέρουν διαφορετικά επίπεδα καλύψεων, με το ανάλογο, αλλά πάντα πλέον προσιτό, κόστος και τη μεγαλύτερη δυνατή αξία.

iw? Πως καθορίζεται το κόστος των προϊόντων υγείας; Μόνο οι ασφαλιστικές παίζουν ρόλο στη διαμόρφωση του κόστους;

M.A.: Για τη διαμόρφωση του κόστους των ασφαλιστικών προϊόντων υγείας λαμβάνονται υπόψη τα έξοδα των προϊόντων αυτών. Πιο συγκεκριμένα, το βασικότερο και πλέον καθοριστικό έξοδο που λαμβάνεται υπόψη στην τιμολόγηση των προγραμμάτων υγείας είναι, βέβαια, οι αποζημιώσεις –πληρωθείσες και εκκρεμείς– που καλείται να καταβάλει η εταιρεία για το συγκεκριμένο, κάθε φορά, πρόγραμμα.

Το ύψος των αποζημιώσεων καθορίζεται από τη συχνότητα χρήσης των υπηρεσιών υγείας και από τις τιμές των υπηρεσιών υγείας. Με πολύ απλά λόγια, το ύψος των νοσοκομειακών, για παράδειγμα, αποζημιώσεων διαμορφώνεται από το πλήθος των ασφαλισμένων που πραγματοποιούν νοσηλεία και τις τιμές με τις οποίες τιμολογούνται οι νοσοκομειακές υπηρεσίες και τα προϊόντα υγείας των οποίων έγινε χρήση κατά τη νοσηλεία τους.

Οι ασφαλιστικές εταιρείες, ως γνωστόν, δεν είναι πάροχοι υπηρεσιών υγείας και δεν μπορούν να ελέγξουν πλήρως την τιμολόγηση των υπηρεσιών και προϊόντων υγείας. Αντίθετα, οι ασφαλιστές αποτελούν ακολούθημα της τιμολόγησης των προμηθευτών υγείας. Συνεπώς, καθεμιά ασφαλιστική εταιρεία, ξεχωριστά, ως διαχειρίστρια των ασφαλίστρων που εισπράττει από τους ασφαλισμένους της, προβαίνει σε διαρκείς διαπραγματεύσεις με τις συμβαλλόμενες κλινικές και διαγνωστικά κέντρα, για να επιτύχει τις καλύτερες δυνατές οικονομικές συμφωνίες. Παράλληλα, οι ασφαλιστικές εταιρείες διενεργούν επιμελώς ελέγχους των αναλισκόμενων και τιμολογούμενων υπηρεσιών, ώστε να διασφαλίσουν την αναγκαιότητα και ορθότητα αυτών.

Από τα παραπάνω γίνεται κατανοητό ότι στο κόστος των ασφαλιστικών προγραμμάτων υγείας τον πρωταγωνιστικό ρόλο κρατούν οι πάροχοι υπηρεσιών υγείας, και οι ασφαλιστές τον δευτεραγωνιστικό, θα μπορούσαμε να πούμε, αφού πληρώνουν ήδη πραγματοποιηθέντα έξοδα. Η ιδιωτική ασφάλιση, από όταν πρωτοξεκίνησε, στηρίχθηκε στους ιδιώτες προμηθευτές υγείας και εξακολουθεί να εξαρτάται από αυτούς έως σήμερα, για λόγους καλύτερων υποδομών, διαρκούς επένδυσης στη νέα ιατρική τεχνολογία, καλύτερης εξυπηρέτησης, αλλά και διαχείρισης των διαδικασιών συνεργασίας με τους ασφαλιστές.

Η εξάρτηση της πλήρους ανταγωνιστικής ιδιωτικής ασφάλισης υγείας από μια ολιγοπωλιακά διαρθρωμένη αγορά, όπως είναι αυτή των ιδιωτικών υπηρεσιών υγείας, εξηγεί απολύτως την παραπάνω τοποθέτησή μας.

Επιβάρυνση 15% στο τελικό κόστος των προγραμμάτων υγείας από τον φόρο ασφαλίστρων

iw? Μια συνεργασία μεταξύ του κρατικού και του ιδιωτικού φορέα σε σωστή βάση θα βοηθούσε να αυξηθεί η ασφαλιστική βάση και να πέσει το τελικό κόστος αγοράς αυτών των προϊόντων;

M.A.: Όπως εξηγήσαμε προηγουμένως, η ασφαλιστική αγορά ακολουθεί μια μάλλον «παράλληλη» προς τις δημόσιες δομές υγείας πορεία, απευθυνόμενη στην ιδιωτική αγορά υπηρεσιών υγείας. Το γεγονός αυτό, ωστόσο, δεν συνιστά μονομερή επιλογή των ασφαλιστών, αλλά είναι μάλλον αποτέλεσμα της εμφανούς απροθυμίας του ελληνικού Δημοσίου να προχωρήσει σε μια ουσιαστική και αποτελεσματική συνεργασία με τον κλάδο μας. Είναι γνωστή η απόπειρα μιας τέτοιας συνεργασίας που επιχειρήθηκε το 2011 με τα νοσοκομεία του ΕΣΥ, η οποία όμως δεν λειτούργησε, αφού το Δημόσιο επέδειξε απροθυμία ή αδυναμία να προβεί στις απαραίτητες βελτιώσεις των υποδομών του και ρυθμίσεις για να λειτουργήσει πραγματικά η συνεργασία εκείνη.

Παρ’ όλα αυτά, οι ασφαλιστές δεν αποκλείουν τη διεύρυνση του δικτύου των προμηθευτών τους και είναι θετικοί σε μια συνεργασία με το Δημόσιο, μια συνεργασία, ωστόσο, που θα είναι πραγματικά λειτουργική και θα διασφαλίζει τις απαραίτητες προϋποθέσεις σε ό,τι αφορά την εξυπηρέτηση των ασφαλισμένων και την ποιότητα των υπηρεσιών.

Μια τέτοιου είδους σύμπραξη θα μπορούσε να οδηγήσει, ενδεχομένως, σε διεύρυνση του ασφαλισμένου πληθυσμού, εφόσον και οι οικονομικοί όροι αυτής της ήταν σημαντικά ανταγωνιστικοί προς την ιδιωτική αγορά υπηρεσιών υγείας.
Ωστόσο, στο σημείο αυτό, θα πρέπει να επισημάνουμε ότι η μείωση του τελικού κόστους των ασφαλιστικών προγραμμάτων υγείας και η διεύρυνση της ασφαλιστικής βάσης είναι δυνατό να επιτευχθούν άμεσα και σε ουσιαστικό βαθμό μέσω της άρσης των φορολογικών αντικινήτρων αγοράς των προγραμμάτων αυτών, που είναι σε ισχύ. Πιο συγκεκριμένα, το τελικό κόστος των προγραμμάτων υγείας επιβαρύνεται αυτή τη στιγμή από έναν φόρο ασφαλίστρων της τάξης του 15%, ένα ποσοστό διόλου ευκαταφρόνητο.

Οι καταναλωτές, μολονότι έχουν κατανοήσει την πραγματική αξία της ιδιωτικής ασφάλισης υγείας, ειδικά σε αυτά τα δύσκολα χρόνια της κρίσης του δημόσιου συστήματος υγείας, δυσκολεύονται να προβούν στην αγορά της, εξαιτίας των συρρικνωμένων εισοδημάτων τους. Μια άρση αυτής της σημαντικής φορολογικής επιβάρυνσης, συνεπώς, θα καθιστούσε την ιδιωτική ασφάλιση προσβάσιμη για περισσότερες οικογένειες, προσφέροντας σημαντικά αντισταθμιστικά οφέλη προς το Δημόσιο μέσω της αύξησης των νόμιμα τιμολογούμενων ιατρικών υπηρεσιών, των οποίων οι ασφαλισμένοι κάνουν χρήση στο πλαίσιο της ιδιωτικής ασφάλισης.

iw? Υπάρχει ελπίδα το κράτος να αποδεχθεί τα προβλήματα που έχει ο κλάδος δημόσιας υγείας και να κάτσει να συνομιλήσει με ιδιωτικούς παρόχους υγείας, βάζοντας στο επίκεντρο τις ανάγκες των πολιτών;

M.A.: Κατά το γνωστό «όσο ζω, ελπίζω», θα λέγαμε ότι και, βέβαια, υπάρχει ελπίδα ότι το θεσμοθετημένο κράτος μπορεί και, υπό την πίεση των τρεχουσών συνθηκών, οφείλει να ανοίξει έναν ουσιαστικό διάλογο με όλα τα εμπλεκόμενα στο σύστημα ασφάλισης και περίθαλψης της υγείας μέρη, δημόσιας και ιδιωτικής ταυτότητας.

Τα συναρμόδια υπουργεία νομίζουμε ότι έχουν αντιληφθεί ότι είναι πλέον ώρα να αναγνωρίσουν με ειλικρίνεια τις δυσκολίες που αντιμετωπίζει το σύστημα και να αναλάβουν δράση για την αξιοποίηση όλων των διαθέσιμων μέσων και πόρων του συστήματος αυτού, περιλαμβανομένων, ασφαλώς, και των ιδιωτικών προμηθευτών, αλλά και ασφαλιστών υγείας. Ο κλάδος μας, διαθέτοντας την απαραίτητη ασφαλιστική τεχνογνωσία και διαχειριστική εμπειρία, μπορεί να συμβάλει σημαντικά τόσο στην ομαλοποίηση της ζήτησης υπηρεσιών υγείας, που δεν μπορεί να εξυπηρετηθεί από τις δημόσιες δομές όσο και στην αποφόρτιση των πολιτών από το βάρος των δυσβάστακτων, αμιγώς, ιδιωτικών πληρωμών που καλούνται να καταβάλουν οι πολίτες, όταν απευθύνονται στην ιδιωτική αγορά υγείας.

Θέτοντάς το πιο απλά, σε ό,τι αφορά τον κλάδο μας, η Πολιτεία οφείλει να λάβει υπεύθυνη θέση και να αναγνωρίσει τη δυνατότητα των ασφαλιστών να ανταποκριθούν στις τρέχουσες ανάγκες και οικονομικές δυνατότητες των πολιτών, αναθέτοντάς τους τον ρόλο που τους αρμόζει. Από πλευράς μας, υπάρχει η ειλικρινής διάθεση για έναν τίμιο διάλογο προς αυτήν την κατεύθυνση, καθώς και προτάσεις για την επίτευξη μεγαλύτερης αποτελεσματικότητας και βέλτιστης αξιοποίησης των διαθέσιμων παραγωγικών και χρηματοδοτικών πόρων του συστήματος υγείας στη χώρα μας.




Σπ. Γκούμας/SQLearn: Μονόδρομος η εκπαίδευση στις ασφάλειες

0

Για τις επιδράσεις της νέας τεχνολογίας στην εκπαίδευση, τον τρόπο πρόσληψης της πληροφορίας και τις ανάγκες του κλάδου ασφαλειών και των ασφαλιστικών διαμεσολαβούντων μας μιλά ο κύριος Σπύρος Γκούμας, γενικός διευθυντής της SQLearn.

Απαντά στο ερώτημα αν η παραδοσιακή εκπαίδευση μπορεί να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση αλλά και στο πώς γίνονται οι εκπαιδεύσεις και πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή.

Συνέντευξη στην Έλενα Ερμείδου

iw? Ποιος είναι ο αντίκτυπος της νέας τεχνολογίας στην εκπαίδευση; Πώς έχει επιδράσει;

Σπύρος Γκούμας: Αρχικά, δεν υπάρχει «νέα τεχνολογία». Αυτή είναι μια έκφραση που συνηθίζαμε να εκφέρουμε τη δεκαετία του ’90. Υπάρχει, πλέον, η τεχνολογία του Διαδικτύου, η οποία καθορίζει-εξυπηρετεί τις καθημερινές μας ανάγκες σε όλους τους τομείς της ζωής μας. Προφανώς, και στον τομέα της εκπαίδευσης, τον οποίο έχει πολλαπλώς επηρεάσει και διαμορφώσει.
Συγκεκριμένα, από τον τρόπο πρόσληψης της πληροφορίας, π.χ. στο κινητό μας τηλέφωνο, από τον τρόπο που μπορούμε να ολοκληρώσουμε τις σπουδές μας, σε όλα τα επίπεδα σπουδών, μέσω συστημάτων e-learning, από τον τρόπο που μπορούν ομάδες ενδιαφερομένων, που, λόγω των συνθηκών του επαγγέλματός τους, ήταν αποκλεισμένοι από την άμεση πρόσβαση στην εκπαίδευση (π.χ. ναυτικοί), να αποκτήσουν πιστοποιητικά που τους επιτρέπουν την ανέλιξή τους στις διάφορες βαθμίδες του επαγγέλματός τους. Ειδικά για τον χώρο των ασχολουμένων στον ασφαλιστικό κλάδο, οι απαιτήσεις για συνεχιζόμενη κατάρτιση –όπως έχει προκύψει από τις νέες ευρωπαϊκές οδηγίες– θα αποτελέσουν τον μονόδρομο ικανοποίησης αυτής της ανάγκης.

iw? Ο κλάδος των ασφαλειών υιοθετεί τις αλλαγές εύκολα ή απαιτείται κάποιος χρόνος για την προσαρμογή του; Ποια είναι τα προβλήματα;

Σ.Γ.: Η ιστορία έχει δείξει ότι η προσαρμογή είναι η απαραίτητη προϋπόθεση για την επιβίωση. Οπότε, δεν είναι θέμα επιλογής του ασφαλιστικού κλάδου στις αλλαγές, αλλά προϋπόθεση ύπαρξης. Σίγουρα οι αλλαγές δεν είναι πάντα ευχάριστες, ιδιαίτερα σε άτομα μιας ηλικίας, που ενώ θα έπρεπε να αισθάνονται ότι διανύουν το ήσυχο μέρος του εργασιακού τους βίου, αναγκάζονται να προσπαθούν να ανταποκριθούν στις νέες απαιτήσεις και σε επίπεδο γνώσεων αλλά και τεχνολογικών ικανοτήτων. Από την έκδοση των συμβολαίων, που γίνονται πλέον διαδικτυακά, έως τη συνεχιζόμενη κατάρτιση, που γίνεται μέσω ηλεκτρονικών συστημάτων e-learning.

iw? Μπορεί η παραδοσιακή εκπαίδευση να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση; Χρειάζονται αλλαγές;

Σ.Γ.: Αρχικά, μιλάμε για δύο διαφορετικά μοντέλα εκπαίδευσης. Μιλάμε για την παραδοσιακή εκπαίδευση και την εξ αποστάσεως εκπαίδευση, η οποία χρησιμοποιεί την τεχνολογία για να υλοποιηθεί (e-learning). Τα μοντέλα αυτά έχουν διαφορετικές αρχές όσον αφορά τον τόπο και τον χρόνο που πραγματοποιείται η εκπαίδευση, τον ρόλο του υλικού στην εκπαίδευση αλλά και τον ρόλο του εκπαιδευτή και του εκπαιδευόμενου. Η εμπειρία δείχνει ότι υπάρχει μια τάση προς το e-learning, αυτό που αποκαλέσατε «ψηφιακή εκπαίδευση», για πολλούς λόγους, ιδιαίτερα όμως για πρακτικούς, όπως η έλλειψη χρόνου, αλλά και οικονομικούς, καθώς η μορφή αυτή εκπαίδευσης είναι οικονομικότερη. Φυσικά, υπάρχει και η δυνατότητα υιοθέτησης ενός μικτού μοντέλου εκπαίδευσης, το οποίο όμως καθορίζεται από τη στρατηγική που έχει η κάθε εταιρεία.

iw? Τι είδους εκπαίδευσης χρήζει ο κλάδος της ασφαλιστικής διαμεσολάβησης ενόψει των νέων κανονισμών και αλλαγών; Ποιοι είναι οι τομείς ενδιαφέροντος; Πού βρίσκεται ο κλάδος μέχρι τώρα από άποψη εκπαίδευσης;

Σ.Γ.: Υπάρχει ανάγκη για την παρακολούθηση 15 ωρών ανά έτος για τη συγκέντρωση των απαραίτητων πιστοποιημένων ωρών εκπαίδευσης, με σκοπό την ανανέωση της άδειας, που θα πρέπει να γίνεται κάθε 5 χρόνια. Στη συνέχεια, με την εφαρμογή της IDD, από το 2018, πιθανά θα υπάρξουν και νέες υποχρεώσεις εκπαίδευσης. Παράλληλα, χρειάζεται ένα καλό «ξεσκόνισμα» των οικονομικών γνώσεων, που ο κάθε ασφαλιστής θα πρέπει να διαθέτει. Το 2018 θα μας φέρει, επίσης, την ανάγκη εκπαίδευσης σε θέματα που αφορούν το cyber security αλλά και την ασφάλεια προσωπικών δεδομένων –ας μην ξεχνάμε ότι ο ασφαλιστής χειρίζεται ευαίσθητα προσωπικά δεδομένα των πελατών του.

iw? Πώς γίνονται οι εκπαιδεύσεις και οι πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή;

Σ.Γ.: Η διαδικασία είναι απλή. Ο κάθε εκπαιδευόμενος λαμβάνει από την εταιρεία με την οποία συνεργάζεται έναν μοναδικό κωδικό πρόσβασης στο διαδικτυακό σύστημα εκπαίδευσης της SQLearn. Με αυτόν, αφού συνδεθεί σε συγκεκριμένη σελίδα εκπαίδευσης που διατηρεί η εταιρεία του, έχει πρόσβαση αρχικά στο εκπαιδευτικό υλικό, αλλά και στις απαιτούμενες οδηγίες σχετικά με τον τρόπο που θα πρέπει να υλοποιήσει την εκπαίδευσή του.
Ας μην ξεχνάμε ότι πρόκειται για εξ αποστάσεως εκπαίδευση. Ξεκινά με την παρακολούθηση του εκπαιδευτικού υλικού, το οποίο είναι διαδραστικό, έχει αφήγηση, videos κ.λπ., ώστε να είναι όσο γίνεται πιο παραστατική και ενδιαφέρουσα η παρακολούθησή του. Ακολουθεί ένα τεστ γνώσεων, το οποίο επιτρέπει στον εκπαιδευόμενο να διαπιστώσει αν έχει κατανοήσει το υλικό που μελέτησε. Αν η βαθμολογία που θα προκύψει δεν είναι πάνω από ένα ποσοστό του, προτείνεται από το σύστημα να επαναλάβει μέρος του εκπαιδευτικού υλικού.
Με την ολοκλήρωση όλων των ενοτήτων του εκπαιδευτικού υλικού αλλά και τη συμπλήρωση του απαραίτητου χρόνου παρακολούθησης, το σύστημα επιτρέπει στον εκπαιδευόμενο να λάβει μέρος στην τελική αξιολόγηση. Η τελική αξιολόγηση έχει μία μόνο προσπάθεια, σε συγκεκριμένο χρόνο και ο εκπαιδευόμενος πρέπει να απαντήσει σε μια σειρά ερωτήσεων, οι οποίες έχουν επιλεγεί τυχαία από μια δεξαμενή πολύ μεγάλου αριθμού σταθμισμένων ερωτήσεων.
Με την ολοκλήρωση της τελικής αξιολόγησης, και εφόσον ο εκπαιδευόμενος έχει λάβει ποσοστό άνω του 80%, το σύστημα του επιτρέπει να τυπώσει το πιστοποιητικό του.

iw? Μιλήστε μας για την SQLearn και τους στόχους σας…

Σ.Γ.: Η SQLearn είναι μια αμιγώς ελληνική εταιρεία, που απασχολεί περισσότερους από 40 νέους, Έλληνες αποφοίτους πανεπιστημίου, με πολλούς από αυτούς να είναι κάτοχοι μεταπτυχιακών ή διδακτορικών τίτλων. Σήμερα, στον χώρο των χρηματοοικονομικών, η εταιρεία έχει καταφέρει να δίνει υπηρεσίες σε σχεδόν όλες τις τράπεζες της χώρας και σε περισσότερους από 19 ασφαλιστικούς οργανισμούς. Σίγουρα, η στενή συνεργασία της με το Οικονομικό Πανεπιστήμιο της Αθήνας είναι καθοριστικός παράγοντας αυτής της επιτυχίας, γιατί είναι συνεχώς υπό διαρκή αξιολόγηση των υπηρεσιών της στον συγκεκριμένο κλάδο. Στρατηγικά, έχουμε αποφασίσει να εμβαθύνουμε στους συγκεκριμένους κλάδους με μια σειρά νέων προϊόντων, αλλά και να ξεκινήσουμε την προσπάθεια να δούμε από κοντά τις μητρικές εταιρείες των πολυεθνικών ασφαλιστικών εταιρειών με τις οποίες συνεργαζόμαστε. Πιστεύουμε ότι έχουμε και τη γνώση αλλά και την ποιότητα των υπηρεσιών για ένα τέτοιο εγχείρημα. Η επιτυχής παρουσία μας και στον κλάδο της ναυτιλίας, σε ένα κατεξοχήν διεθνοποιημένο περιβάλλον, το αποδεικνύει.

iw? Έχετε κάτι να προσθέσετε;

Σ.Γ.: «Μπορούμε». Αυτό πρέπει να είναι το σύνθημα των ελληνικών εταιρειών. Έχουμε πολλούς ταλαντούχους νέους, με εξαιρετικές σπουδές, έχουμε αναλυτική επιχειρηματική σκέψη και θα πρέπει να αποκτήσουμε όραμα για μια χώρα με εταιρείες υψηλής προστιθέμενης αξίας, όπως είναι η SQLearn.

Σπ. Γκούμας/SQLearn: Μονόδρομος η εκπαίδευση στις ασφάλειες

0

Για τις επιδράσεις της νέας τεχνολογίας στην εκπαίδευση, τον τρόπο πρόσληψης της πληροφορίας και τις ανάγκες του κλάδου ασφαλειών και των ασφαλιστικών διαμεσολαβούντων μας μιλά ο κύριος Σπύρος Γκούμας, γενικός διευθυντής της SQLearn.

Απαντά στο ερώτημα αν η παραδοσιακή εκπαίδευση μπορεί να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση αλλά και στο πώς γίνονται οι εκπαιδεύσεις και πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή.

Συνέντευξη στην Έλενα Ερμείδου

iw? Ποιος είναι ο αντίκτυπος της νέας τεχνολογίας στην εκπαίδευση; Πώς έχει επιδράσει;

Σπύρος Γκούμας: Αρχικά, δεν υπάρχει «νέα τεχνολογία». Αυτή είναι μια έκφραση που συνηθίζαμε να εκφέρουμε τη δεκαετία του ’90. Υπάρχει, πλέον, η τεχνολογία του Διαδικτύου, η οποία καθορίζει-εξυπηρετεί τις καθημερινές μας ανάγκες σε όλους τους τομείς της ζωής μας. Προφανώς, και στον τομέα της εκπαίδευσης, τον οποίο έχει πολλαπλώς επηρεάσει και διαμορφώσει.
Συγκεκριμένα, από τον τρόπο πρόσληψης της πληροφορίας, π.χ. στο κινητό μας τηλέφωνο, από τον τρόπο που μπορούμε να ολοκληρώσουμε τις σπουδές μας, σε όλα τα επίπεδα σπουδών, μέσω συστημάτων e-learning, από τον τρόπο που μπορούν ομάδες ενδιαφερομένων, που, λόγω των συνθηκών του επαγγέλματός τους, ήταν αποκλεισμένοι από την άμεση πρόσβαση στην εκπαίδευση (π.χ. ναυτικοί), να αποκτήσουν πιστοποιητικά που τους επιτρέπουν την ανέλιξή τους στις διάφορες βαθμίδες του επαγγέλματός τους. Ειδικά για τον χώρο των ασχολουμένων στον ασφαλιστικό κλάδο, οι απαιτήσεις για συνεχιζόμενη κατάρτιση –όπως έχει προκύψει από τις νέες ευρωπαϊκές οδηγίες– θα αποτελέσουν τον μονόδρομο ικανοποίησης αυτής της ανάγκης.

iw? Ο κλάδος των ασφαλειών υιοθετεί τις αλλαγές εύκολα ή απαιτείται κάποιος χρόνος για την προσαρμογή του; Ποια είναι τα προβλήματα;

Σ.Γ.: Η ιστορία έχει δείξει ότι η προσαρμογή είναι η απαραίτητη προϋπόθεση για την επιβίωση. Οπότε, δεν είναι θέμα επιλογής του ασφαλιστικού κλάδου στις αλλαγές, αλλά προϋπόθεση ύπαρξης. Σίγουρα οι αλλαγές δεν είναι πάντα ευχάριστες, ιδιαίτερα σε άτομα μιας ηλικίας, που ενώ θα έπρεπε να αισθάνονται ότι διανύουν το ήσυχο μέρος του εργασιακού τους βίου, αναγκάζονται να προσπαθούν να ανταποκριθούν στις νέες απαιτήσεις και σε επίπεδο γνώσεων αλλά και τεχνολογικών ικανοτήτων. Από την έκδοση των συμβολαίων, που γίνονται πλέον διαδικτυακά, έως τη συνεχιζόμενη κατάρτιση, που γίνεται μέσω ηλεκτρονικών συστημάτων e-learning.

iw? Μπορεί η παραδοσιακή εκπαίδευση να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση; Χρειάζονται αλλαγές;

Σ.Γ.: Αρχικά, μιλάμε για δύο διαφορετικά μοντέλα εκπαίδευσης. Μιλάμε για την παραδοσιακή εκπαίδευση και την εξ αποστάσεως εκπαίδευση, η οποία χρησιμοποιεί την τεχνολογία για να υλοποιηθεί (e-learning). Τα μοντέλα αυτά έχουν διαφορετικές αρχές όσον αφορά τον τόπο και τον χρόνο που πραγματοποιείται η εκπαίδευση, τον ρόλο του υλικού στην εκπαίδευση αλλά και τον ρόλο του εκπαιδευτή και του εκπαιδευόμενου. Η εμπειρία δείχνει ότι υπάρχει μια τάση προς το e-learning, αυτό που αποκαλέσατε «ψηφιακή εκπαίδευση», για πολλούς λόγους, ιδιαίτερα όμως για πρακτικούς, όπως η έλλειψη χρόνου, αλλά και οικονομικούς, καθώς η μορφή αυτή εκπαίδευσης είναι οικονομικότερη. Φυσικά, υπάρχει και η δυνατότητα υιοθέτησης ενός μικτού μοντέλου εκπαίδευσης, το οποίο όμως καθορίζεται από τη στρατηγική που έχει η κάθε εταιρεία.

iw? Τι είδους εκπαίδευσης χρήζει ο κλάδος της ασφαλιστικής διαμεσολάβησης ενόψει των νέων κανονισμών και αλλαγών; Ποιοι είναι οι τομείς ενδιαφέροντος; Πού βρίσκεται ο κλάδος μέχρι τώρα από άποψη εκπαίδευσης;

Σ.Γ.: Υπάρχει ανάγκη για την παρακολούθηση 15 ωρών ανά έτος για τη συγκέντρωση των απαραίτητων πιστοποιημένων ωρών εκπαίδευσης, με σκοπό την ανανέωση της άδειας, που θα πρέπει να γίνεται κάθε 5 χρόνια. Στη συνέχεια, με την εφαρμογή της IDD, από το 2018, πιθανά θα υπάρξουν και νέες υποχρεώσεις εκπαίδευσης. Παράλληλα, χρειάζεται ένα καλό «ξεσκόνισμα» των οικονομικών γνώσεων, που ο κάθε ασφαλιστής θα πρέπει να διαθέτει. Το 2018 θα μας φέρει, επίσης, την ανάγκη εκπαίδευσης σε θέματα που αφορούν το cyber security αλλά και την ασφάλεια προσωπικών δεδομένων –ας μην ξεχνάμε ότι ο ασφαλιστής χειρίζεται ευαίσθητα προσωπικά δεδομένα των πελατών του.

iw? Πώς γίνονται οι εκπαιδεύσεις και οι πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή;

Σ.Γ.: Η διαδικασία είναι απλή. Ο κάθε εκπαιδευόμενος λαμβάνει από την εταιρεία με την οποία συνεργάζεται έναν μοναδικό κωδικό πρόσβασης στο διαδικτυακό σύστημα εκπαίδευσης της SQLearn. Με αυτόν, αφού συνδεθεί σε συγκεκριμένη σελίδα εκπαίδευσης που διατηρεί η εταιρεία του, έχει πρόσβαση αρχικά στο εκπαιδευτικό υλικό, αλλά και στις απαιτούμενες οδηγίες σχετικά με τον τρόπο που θα πρέπει να υλοποιήσει την εκπαίδευσή του.
Ας μην ξεχνάμε ότι πρόκειται για εξ αποστάσεως εκπαίδευση. Ξεκινά με την παρακολούθηση του εκπαιδευτικού υλικού, το οποίο είναι διαδραστικό, έχει αφήγηση, videos κ.λπ., ώστε να είναι όσο γίνεται πιο παραστατική και ενδιαφέρουσα η παρακολούθησή του. Ακολουθεί ένα τεστ γνώσεων, το οποίο επιτρέπει στον εκπαιδευόμενο να διαπιστώσει αν έχει κατανοήσει το υλικό που μελέτησε. Αν η βαθμολογία που θα προκύψει δεν είναι πάνω από ένα ποσοστό του, προτείνεται από το σύστημα να επαναλάβει μέρος του εκπαιδευτικού υλικού.
Με την ολοκλήρωση όλων των ενοτήτων του εκπαιδευτικού υλικού αλλά και τη συμπλήρωση του απαραίτητου χρόνου παρακολούθησης, το σύστημα επιτρέπει στον εκπαιδευόμενο να λάβει μέρος στην τελική αξιολόγηση. Η τελική αξιολόγηση έχει μία μόνο προσπάθεια, σε συγκεκριμένο χρόνο και ο εκπαιδευόμενος πρέπει να απαντήσει σε μια σειρά ερωτήσεων, οι οποίες έχουν επιλεγεί τυχαία από μια δεξαμενή πολύ μεγάλου αριθμού σταθμισμένων ερωτήσεων.
Με την ολοκλήρωση της τελικής αξιολόγησης, και εφόσον ο εκπαιδευόμενος έχει λάβει ποσοστό άνω του 80%, το σύστημα του επιτρέπει να τυπώσει το πιστοποιητικό του.

iw? Μιλήστε μας για την SQLearn και τους στόχους σας…

Σ.Γ.: Η SQLearn είναι μια αμιγώς ελληνική εταιρεία, που απασχολεί περισσότερους από 40 νέους, Έλληνες αποφοίτους πανεπιστημίου, με πολλούς από αυτούς να είναι κάτοχοι μεταπτυχιακών ή διδακτορικών τίτλων. Σήμερα, στον χώρο των χρηματοοικονομικών, η εταιρεία έχει καταφέρει να δίνει υπηρεσίες σε σχεδόν όλες τις τράπεζες της χώρας και σε περισσότερους από 19 ασφαλιστικούς οργανισμούς. Σίγουρα, η στενή συνεργασία της με το Οικονομικό Πανεπιστήμιο της Αθήνας είναι καθοριστικός παράγοντας αυτής της επιτυχίας, γιατί είναι συνεχώς υπό διαρκή αξιολόγηση των υπηρεσιών της στον συγκεκριμένο κλάδο. Στρατηγικά, έχουμε αποφασίσει να εμβαθύνουμε στους συγκεκριμένους κλάδους με μια σειρά νέων προϊόντων, αλλά και να ξεκινήσουμε την προσπάθεια να δούμε από κοντά τις μητρικές εταιρείες των πολυεθνικών ασφαλιστικών εταιρειών με τις οποίες συνεργαζόμαστε. Πιστεύουμε ότι έχουμε και τη γνώση αλλά και την ποιότητα των υπηρεσιών για ένα τέτοιο εγχείρημα. Η επιτυχής παρουσία μας και στον κλάδο της ναυτιλίας, σε ένα κατεξοχήν διεθνοποιημένο περιβάλλον, το αποδεικνύει.

iw? Έχετε κάτι να προσθέσετε;

Σ.Γ.: «Μπορούμε». Αυτό πρέπει να είναι το σύνθημα των ελληνικών εταιρειών. Έχουμε πολλούς ταλαντούχους νέους, με εξαιρετικές σπουδές, έχουμε αναλυτική επιχειρηματική σκέψη και θα πρέπει να αποκτήσουμε όραμα για μια χώρα με εταιρείες υψηλής προστιθέμενης αξίας, όπως είναι η SQLearn.

Σπ. Γκούμας/SQLearn: Μονόδρομος η εκπαίδευση στις ασφάλειες

0

Για τις επιδράσεις της νέας τεχνολογίας στην εκπαίδευση, τον τρόπο πρόσληψης της πληροφορίας και τις ανάγκες του κλάδου ασφαλειών και των ασφαλιστικών διαμεσολαβούντων μας μιλά ο κύριος Σπύρος Γκούμας, γενικός διευθυντής της SQLearn.

Απαντά στο ερώτημα αν η παραδοσιακή εκπαίδευση μπορεί να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση αλλά και στο πώς γίνονται οι εκπαιδεύσεις και πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή.

Συνέντευξη στην Έλενα Ερμείδου

iw? Ποιος είναι ο αντίκτυπος της νέας τεχνολογίας στην εκπαίδευση; Πώς έχει επιδράσει;

Σπύρος Γκούμας: Αρχικά, δεν υπάρχει «νέα τεχνολογία». Αυτή είναι μια έκφραση που συνηθίζαμε να εκφέρουμε τη δεκαετία του ’90. Υπάρχει, πλέον, η τεχνολογία του Διαδικτύου, η οποία καθορίζει-εξυπηρετεί τις καθημερινές μας ανάγκες σε όλους τους τομείς της ζωής μας. Προφανώς, και στον τομέα της εκπαίδευσης, τον οποίο έχει πολλαπλώς επηρεάσει και διαμορφώσει.
Συγκεκριμένα, από τον τρόπο πρόσληψης της πληροφορίας, π.χ. στο κινητό μας τηλέφωνο, από τον τρόπο που μπορούμε να ολοκληρώσουμε τις σπουδές μας, σε όλα τα επίπεδα σπουδών, μέσω συστημάτων e-learning, από τον τρόπο που μπορούν ομάδες ενδιαφερομένων, που, λόγω των συνθηκών του επαγγέλματός τους, ήταν αποκλεισμένοι από την άμεση πρόσβαση στην εκπαίδευση (π.χ. ναυτικοί), να αποκτήσουν πιστοποιητικά που τους επιτρέπουν την ανέλιξή τους στις διάφορες βαθμίδες του επαγγέλματός τους. Ειδικά για τον χώρο των ασχολουμένων στον ασφαλιστικό κλάδο, οι απαιτήσεις για συνεχιζόμενη κατάρτιση –όπως έχει προκύψει από τις νέες ευρωπαϊκές οδηγίες– θα αποτελέσουν τον μονόδρομο ικανοποίησης αυτής της ανάγκης.

iw? Ο κλάδος των ασφαλειών υιοθετεί τις αλλαγές εύκολα ή απαιτείται κάποιος χρόνος για την προσαρμογή του; Ποια είναι τα προβλήματα;

Σ.Γ.: Η ιστορία έχει δείξει ότι η προσαρμογή είναι η απαραίτητη προϋπόθεση για την επιβίωση. Οπότε, δεν είναι θέμα επιλογής του ασφαλιστικού κλάδου στις αλλαγές, αλλά προϋπόθεση ύπαρξης. Σίγουρα οι αλλαγές δεν είναι πάντα ευχάριστες, ιδιαίτερα σε άτομα μιας ηλικίας, που ενώ θα έπρεπε να αισθάνονται ότι διανύουν το ήσυχο μέρος του εργασιακού τους βίου, αναγκάζονται να προσπαθούν να ανταποκριθούν στις νέες απαιτήσεις και σε επίπεδο γνώσεων αλλά και τεχνολογικών ικανοτήτων. Από την έκδοση των συμβολαίων, που γίνονται πλέον διαδικτυακά, έως τη συνεχιζόμενη κατάρτιση, που γίνεται μέσω ηλεκτρονικών συστημάτων e-learning.

iw? Μπορεί η παραδοσιακή εκπαίδευση να συμβαδίσει αρμονικά με την ψηφιακή εκπαίδευση; Χρειάζονται αλλαγές;

Σ.Γ.: Αρχικά, μιλάμε για δύο διαφορετικά μοντέλα εκπαίδευσης. Μιλάμε για την παραδοσιακή εκπαίδευση και την εξ αποστάσεως εκπαίδευση, η οποία χρησιμοποιεί την τεχνολογία για να υλοποιηθεί (e-learning). Τα μοντέλα αυτά έχουν διαφορετικές αρχές όσον αφορά τον τόπο και τον χρόνο που πραγματοποιείται η εκπαίδευση, τον ρόλο του υλικού στην εκπαίδευση αλλά και τον ρόλο του εκπαιδευτή και του εκπαιδευόμενου. Η εμπειρία δείχνει ότι υπάρχει μια τάση προς το e-learning, αυτό που αποκαλέσατε «ψηφιακή εκπαίδευση», για πολλούς λόγους, ιδιαίτερα όμως για πρακτικούς, όπως η έλλειψη χρόνου, αλλά και οικονομικούς, καθώς η μορφή αυτή εκπαίδευσης είναι οικονομικότερη. Φυσικά, υπάρχει και η δυνατότητα υιοθέτησης ενός μικτού μοντέλου εκπαίδευσης, το οποίο όμως καθορίζεται από τη στρατηγική που έχει η κάθε εταιρεία.

iw? Τι είδους εκπαίδευσης χρήζει ο κλάδος της ασφαλιστικής διαμεσολάβησης ενόψει των νέων κανονισμών και αλλαγών; Ποιοι είναι οι τομείς ενδιαφέροντος; Πού βρίσκεται ο κλάδος μέχρι τώρα από άποψη εκπαίδευσης;

Σ.Γ.: Υπάρχει ανάγκη για την παρακολούθηση 15 ωρών ανά έτος για τη συγκέντρωση των απαραίτητων πιστοποιημένων ωρών εκπαίδευσης, με σκοπό την ανανέωση της άδειας, που θα πρέπει να γίνεται κάθε 5 χρόνια. Στη συνέχεια, με την εφαρμογή της IDD, από το 2018, πιθανά θα υπάρξουν και νέες υποχρεώσεις εκπαίδευσης. Παράλληλα, χρειάζεται ένα καλό «ξεσκόνισμα» των οικονομικών γνώσεων, που ο κάθε ασφαλιστής θα πρέπει να διαθέτει. Το 2018 θα μας φέρει, επίσης, την ανάγκη εκπαίδευσης σε θέματα που αφορούν το cyber security αλλά και την ασφάλεια προσωπικών δεδομένων –ας μην ξεχνάμε ότι ο ασφαλιστής χειρίζεται ευαίσθητα προσωπικά δεδομένα των πελατών του.

iw? Πώς γίνονται οι εκπαιδεύσεις και οι πιστοποιήσεις των ασφαλιστικών διαμεσολαβητών μέσω υπολογιστή;

Σ.Γ.: Η διαδικασία είναι απλή. Ο κάθε εκπαιδευόμενος λαμβάνει από την εταιρεία με την οποία συνεργάζεται έναν μοναδικό κωδικό πρόσβασης στο διαδικτυακό σύστημα εκπαίδευσης της SQLearn. Με αυτόν, αφού συνδεθεί σε συγκεκριμένη σελίδα εκπαίδευσης που διατηρεί η εταιρεία του, έχει πρόσβαση αρχικά στο εκπαιδευτικό υλικό, αλλά και στις απαιτούμενες οδηγίες σχετικά με τον τρόπο που θα πρέπει να υλοποιήσει την εκπαίδευσή του.
Ας μην ξεχνάμε ότι πρόκειται για εξ αποστάσεως εκπαίδευση. Ξεκινά με την παρακολούθηση του εκπαιδευτικού υλικού, το οποίο είναι διαδραστικό, έχει αφήγηση, videos κ.λπ., ώστε να είναι όσο γίνεται πιο παραστατική και ενδιαφέρουσα η παρακολούθησή του. Ακολουθεί ένα τεστ γνώσεων, το οποίο επιτρέπει στον εκπαιδευόμενο να διαπιστώσει αν έχει κατανοήσει το υλικό που μελέτησε. Αν η βαθμολογία που θα προκύψει δεν είναι πάνω από ένα ποσοστό του, προτείνεται από το σύστημα να επαναλάβει μέρος του εκπαιδευτικού υλικού.
Με την ολοκλήρωση όλων των ενοτήτων του εκπαιδευτικού υλικού αλλά και τη συμπλήρωση του απαραίτητου χρόνου παρακολούθησης, το σύστημα επιτρέπει στον εκπαιδευόμενο να λάβει μέρος στην τελική αξιολόγηση. Η τελική αξιολόγηση έχει μία μόνο προσπάθεια, σε συγκεκριμένο χρόνο και ο εκπαιδευόμενος πρέπει να απαντήσει σε μια σειρά ερωτήσεων, οι οποίες έχουν επιλεγεί τυχαία από μια δεξαμενή πολύ μεγάλου αριθμού σταθμισμένων ερωτήσεων.
Με την ολοκλήρωση της τελικής αξιολόγησης, και εφόσον ο εκπαιδευόμενος έχει λάβει ποσοστό άνω του 80%, το σύστημα του επιτρέπει να τυπώσει το πιστοποιητικό του.

iw? Μιλήστε μας για την SQLearn και τους στόχους σας…

Σ.Γ.: Η SQLearn είναι μια αμιγώς ελληνική εταιρεία, που απασχολεί περισσότερους από 40 νέους, Έλληνες αποφοίτους πανεπιστημίου, με πολλούς από αυτούς να είναι κάτοχοι μεταπτυχιακών ή διδακτορικών τίτλων. Σήμερα, στον χώρο των χρηματοοικονομικών, η εταιρεία έχει καταφέρει να δίνει υπηρεσίες σε σχεδόν όλες τις τράπεζες της χώρας και σε περισσότερους από 19 ασφαλιστικούς οργανισμούς. Σίγουρα, η στενή συνεργασία της με το Οικονομικό Πανεπιστήμιο της Αθήνας είναι καθοριστικός παράγοντας αυτής της επιτυχίας, γιατί είναι συνεχώς υπό διαρκή αξιολόγηση των υπηρεσιών της στον συγκεκριμένο κλάδο. Στρατηγικά, έχουμε αποφασίσει να εμβαθύνουμε στους συγκεκριμένους κλάδους με μια σειρά νέων προϊόντων, αλλά και να ξεκινήσουμε την προσπάθεια να δούμε από κοντά τις μητρικές εταιρείες των πολυεθνικών ασφαλιστικών εταιρειών με τις οποίες συνεργαζόμαστε. Πιστεύουμε ότι έχουμε και τη γνώση αλλά και την ποιότητα των υπηρεσιών για ένα τέτοιο εγχείρημα. Η επιτυχής παρουσία μας και στον κλάδο της ναυτιλίας, σε ένα κατεξοχήν διεθνοποιημένο περιβάλλον, το αποδεικνύει.

iw? Έχετε κάτι να προσθέσετε;

Σ.Γ.: «Μπορούμε». Αυτό πρέπει να είναι το σύνθημα των ελληνικών εταιρειών. Έχουμε πολλούς ταλαντούχους νέους, με εξαιρετικές σπουδές, έχουμε αναλυτική επιχειρηματική σκέψη και θα πρέπει να αποκτήσουμε όραμα για μια χώρα με εταιρείες υψηλής προστιθέμενης αξίας, όπως είναι η SQLearn.

Ορίζων Ασφαλιστική: Νέα, έξυπνα Προγράμματα Κατοικίας!

0

Νέα, έξυπνα Προγράμματα Κατοικίας!

Με στόχο τη συνεχή βελτίωση των προϊόντων και των υπηρεσιών της, η Ορίζων ασφαλιστική επανέρχεται με δύο νέα προγράμματα κατοικίας για όλους εσάς που θέλετε ακόμα μεγαλύτερη ευελιξία στις επιλογές σας.

To νέο πρόγραμμα Ασφάλιση Κατοικίας FREE της ΟΡΙΖΩΝ Ασφαλιστικής σχεδιάστηκε για καταναλωτές με υψηλές απαιτήσεις. Με ιδιαίτερα πλούσιες καλύψεις και χωρίς απαλλαγές, απευθύνεται σε εσάς που θέλετε για την κύρια κατοικία σας ασφάλεια χωρίς περιορισμούς, καθώς εξασφαλίζει αποζημίωση από το πρώτο ευρώ σε περίπτωση ζημιάς ή απώλειας.

Η νέα ολοκληρωμένη πρόταση της ΟΡΙΖΩΝ, βασιζόμενη σε εμπειρία ετών και σχεδιασμένη σύμφωνα με τις πραγματικές ανάγκες της αγοράς διαθέτει εξαιρετικά ανταγωνιστικό ασφάλιστρο και δυνατότητα να προσαρμοστεί σε κάθε είδους ανάγκη.
Free Καλύψεις, δες τις εδώ!

Το πρόγραμμα Ασφάλιση Κατοικίας SMART – σχεδιασμένο να εξασφαλίζει την απόλυτη κάλυψη του ασφαλιζόμενου αλλά και την ουσιαστική ενίσχυση του ασφαλιστή – αποτελεί χωρίς αμφιβολία την έξυπνη επιλογή προστασίας, στην εποχή που διανύουμε.

, με τη βοήθεια των έμπειρων ασφαλιστών μας.

Με βασικό μας στόχο την παροχή υψηλής ποιότητας υπηρεσιών και καινοτόμων προγραμμάτων, σε συνδυασμό με τη συνεχή ενίσχυση του δικτύου μας, επιτυγχάνουμε τη δημιουργία ενός έξυπνου προγράμματος που αποδίδει προστιθέμενη αξία τόσο στον ασφαλιζόμενο, όσο και στον ίδιο τον ασφαλιστικό διαμεσολαβητή.

Με τη βοήθεια της ΟΡΙΖΩΝ, δημιουργούμε μια ανταποδοτική αλυσίδα με πλεονεκτήματα για όλους.

Ρωτήστε σήμερα τον ασφαλιστή σας για το πιο έξυπνο πρόγραμμα ασφάλισης κατοικίας, με την εγγύηση των ειδικών στις ασφάλειες περιουσίας!


Το 1ο Ραντεβού των αντασφαλειών σε 5 ημέρες από σήμερα

0

της Ελενας Ερμείδου

Την 9η Σεπτέμβρη ξεκινά το πρώτο «Ραντεβού» των αντασφαλειών με την συνάντηση του Μόντε Κάρλο, συνεχίζεται με την Υδρα στις 20 – 22  Σεπτεμβρίου και κορυφώνεται με το συνέδριο του Baden – Baden στις 22 – 26 Οκτωβρίου.

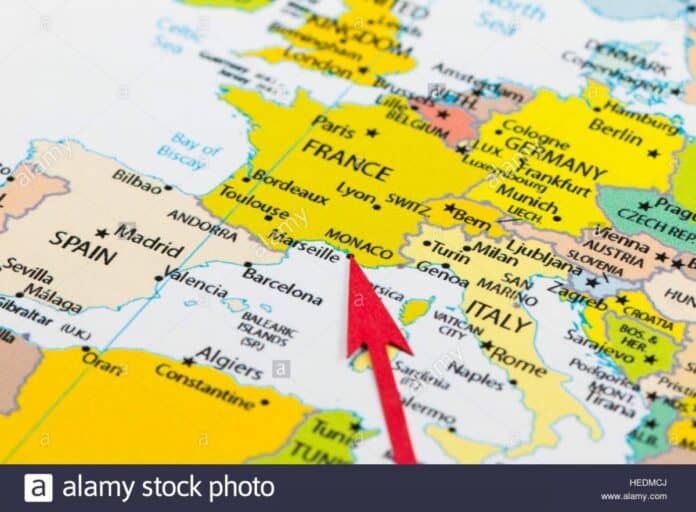
Οι εγγραφές του 61ου “Rendez-Vous de Septembre» στο Μόντε Κάρλο θα πραγματοποιούνται από την 9η Σεπτεμβρίου μέχρι και την 13η Σεπτεμβρίου 2:00 μμ στην “Salle d’Or I” at the Hotel Fairmont Monte-Carlo με την καταβολή 200 ευρώ ανά συμμετέχοντα.
Επί πλέον χώροι για συναντήσεις και ραντεβού έχουν προβλεφθεί από τους διοργανωτές του συνεδρίου και θα είναι διαθέσιμοι στο Hotel Fairmont Monte Carlo.

Το επίσημο πάρτι και οι συζητήσεις των πάνελ θα πραγματοποιηθούν στο Fairmont Monte-Carlo. Επισημαίνεται ότι στο διάστημα που θα διεξάγεται το συνέδριο δεν επιτρέπεται να πραγματοποιηθεί στο ξενοδοχείο αυτό καμία άλλη εκδήλωση.

Μεταξύ των σημαντικών θεμάτων που θα συζητηθούν και αναλυθούν η σχέση των CIO με τους CRO για την βελτίωση των αποδόσεων επί των επενδύσεων, στρατηγικές για την διαχείριση των καταστροφών και των πλημμύρων που αφορούν στην βελτιστοποίηση της κερδοφορίας.

Επίσης :

Αποκλειστική πρώτη παρουσίαση της B3i στο Rendez Vous 2017

Περισσότερες πληροφορίες για το συνέδριο:

http://www.rvs-monte-carlo.com/

Ο Σεπτέμβριος για τις ασφαλιστικές: Τα μηνύματα, οι επιφυλάξεις

0

του Νίκου Σακελλαρίου

Με προβλέψεις για ανοδικές παραγωγές και στους κλάδους Γενικών Ασφαλίσεων αλλά και στους κλάδους ζωής στις περισσότερες ασφαλιστικές  ξεκινά σήμερα η τελική φάση μέχρι το κλείσιμο της χρήσης 2017. Αυτό που δεν μπορούν να προδικάσουν είναι τα τελικά αποτελέσματα χρήσης αφού οι καταστροφές στο Χιούστον έχουν αλλάξει την εικόνα των αντασφαλειών, οι ζημιές στον κλάδο αυτοκινήτου –σύμφωνα με το ρεπορτάζ μας- αυξήθηκαν οριακά φέτος το καλοκαίρι και βέβαια οι κεφαλαιακές απαιτήσεις των Solvency  II παραμένουν υψηλές.  Εύλογα, οι  περισσότεροι αναρωτούνται πως θα διαμορφωθούν τα αποτελέσματα ανά εταιρεία  εάν υπάρχουν μεγάλες έκτακτες ζημιές ή υποχρεώσεις.

Τα Solvency II έχουν μπει για τα καλά στην ζωή των ασφαλιστικών εταιρειών από  πέρυσι. Η πρώτη χρονιά ήταν ικανοποιητική για τις περισσότερες  εταιρείες αλλά άφησε  ερωτηματικά εάν και πόσες θα καταφέρνουν ΚΑΘΕ χρόνο να έχουν υψηλούς δείκτες SCR και MCR.  Σίγουρα κάποιες θα χρειαστεί να θυσιάσουν κερδοφορία για να συντηρήσουν κεφαλαιακά αποθέματα και κάποιες άλλες ίσως χρειαστούν «κεφαλαιακές ενέσεις».

Για να μην όμως ξεκινάμε δυσάρεστα την τελευταία περίοδο του οικονομικού έτους, θα σταθούμε στις σημαντικές εξελίξεις και στη διατηρησιμότητα που  εμφανίζουν τα συμβόλαια αυτοκινήτου (αστική ευθύνη).  Σε όλα τα ρεπορτάζ μας οι απαντήσεις ήταν πανομοιότυπες. «Κρατάμε τους πελάτες μας και αναζητούμε νέους».  Η κατάσταση περιπλέκεται λίγο στις ασφαλίσεις κατοικιών επειδή η εικόνα των κατοικιών αγορασμένων με δάνεια δεν είναι σαφής.  Σταθερά ανοδικά είναι οι ασφαλίσεις υγείας  σε σχέση με το περυσινό 8μηνο , σύμφωνα με τις πληροφορίες μας, ενώ θετικότερη εικόνα υπάρχει και για τα συνταξιοδοτικά προϊόντα που έχουν αρχίσει να  ενδιαφέρουν ιδιαίτερα και τα χαμηλότερα εισοδήματα. Αν μάλιστα χαλαρώσουν μέσα στον Σεπτέμβριο ακόμη περισσότερο τα capital controls σίγουρα θα δούμε ακόμη μεγαλύτερη αύξηση στα προϊόντα εφαπαξ καταβολών.

Εν ολίγοις , η πορεία των αποτελεσμάτων για την χρήση 2017 θα κριθεί στο διάστημα Σεπτεμβρίου-Νοεμβρίου και κάτω από την ιδιαίτερα δυσμενή συγκυρία της ‘φορολογικής καταιγίδας  (εισόδημα, ΕΝΦΙΑ, ΦΠΑ, τέλη κυκλοφορίας  κλπ) που αποτελούν τα μεγαλύτερα αναχώματα στην ανάπτυξη της ασφάλισης στα μικρο-μεσαία εισοδηματικά στρώματα.

Kaspersky Lab: 17% περισσότερο spam το β΄ 3μηνο του 2017

0
kaspersy lab, logo, laptop, hands, keyboard, hacker

Το δεύτερο τρίμηνο του 2017 οι ψηφιακοί εγκληματίες ασχολήθηκαν ενεργά με τη διανομή ανεπιθύμητων μηνυμάτων spam, επιδιώκοντας να επωφεληθούν από τους φόβους του κοινού όταν ξέσπασε η επιδημία του ransomware WannaCry τον Μάιο. Γνωρίζοντας ότι υπάρχουν πολλοί άνθρωποι που έχουν «μολυνθεί» με το ransomware αυτό και αναζητούν τρόπους για να αποκτήσουν τα κρυπτογραφημένα δεδομένα τους, οι απατεώνες έστελναν ανεπιθύμητα μηνύματα spam και phishing, προσφέροντας στους χρήστες διάφορες υπηρεσίες για την καταπολέμηση των επιδημιών. Αυτό είναι ένα από τα βασικά ευρήματα της έκθεσης «Spam και phishing το δεύτερο τρίμηνο του 2017» της Kaspersky Lab.

Η επίθεση με το ransomware πρόγραμμα WannaCry επηρέασε περισσότερους από 200.000 υπολογιστές σε ολόκληρο τον πλανήτη, με αποτέλεσμα έναν τεράστιο πανικό, και οι spammers εκμεταλλεύτηκαν αμέσως την ευκαιρία. Οι ερευνητές ανίχνευσαν ένα μεγάλο αριθμό μηνυμάτων που προσφέρουν υπηρεσίες όπως προστασία από επιθέσεις WannaCry, ανάκτηση δεδομένων και, επιπλέον, εκπαιδευτικά εργαστήρια και μαθήματα για χρήστες. Επιπλέον, οι αποστολείς ανεπιθύμητης αλληλογραφίας υλοποίησαν με επιτυχία ένα παραδοσιακό σύστημα δόλιας προσφοράς για την εγκατάσταση ενημερώσεων λογισμικού σε υπολογιστές που έχουν δεχτεί επίθεση. Ωστόσο, τα links ανακατεύθυναν τους χρήστες σε ιστοσελίδες phishing, με στόχο να κλέψουν τα προσωπικά δεδομένα τους.

Μία από τις κύριες τάσεις τους τελευταίους τρεις μήνες είναι ο αριθμός μαζικών αποστολών που απευθύνονται σε εταιρικά δίκτυα. Με βάση την έρευνα της Kaspersky Lab, αυτά έχουν επεκταθεί από την αρχή του έτους. Οι spammers άρχισαν να «μεταμφιέζουν» ευρέως τις κακόβουλες αλληλογραφίες ως εταιρικούς διαλόγους, χρησιμοποιώντας τις ταυτότητες εταιρικών υπηρεσιών mail, συμπεριλαμβανομένων πραγματικών υπογραφών, λογοτύπων και ακόμη και τραπεζικών πληροφοριών. Στα αρχεία που επισυνάπτονταν στο email, οι ψηφιακοί εγκληματίες έστελναν πακέτα expoits που στόχευαν στην κλοπή FTP, email και άλλων κωδικών πρόσβασης. Οι ειδικοί της Kaspersky Lab υπογραμμίζουν ότι οι περισσότερες επιθέσεις στον εταιρικό τομέα έχουν οικονομικούς στόχους.

Επιπλέον, το δεύτερο τρίμηνο του έτους οι ερευνητές ανίχνευσαν αύξηση του αριθμού μαζικών αποστολών με κακόβουλα Trojans, που αποστέλλονταν για λογαριασμό διεθνών υπηρεσιών παράδοσης (delivery). Οι spammers έστελναν αναφορές αποστολών με πληροφορίες σχετικά με ανύπαρκτες παραδόσεις αποσκευών. Με στόχο να «μολύνουν» υπολογιστές ή να κλέψουν προσωπικά στοιχεία σύνδεσης, εντοπίστηκαν εγκληματίες που εξάπλωναν download links με κακόβουλο λογισμικό, συμπεριλαμβανομένου του τραπεζικού Trojan Emotet, το οποίο εντοπίστηκε για πρώτη φορά το 2014. Συνολικά, ο όγκος των κακόβουλων μαζικών αποστολών αυξήθηκε κατά 17%, σύμφωνα με τη νέα έκθεση της Kaspersky Lab.

 «Κατά το δεύτερο τρίμηνο του έτους, διαπιστώσαμε ότι οι βασικές τάσεις στις επιθέσεις spam και phishing συνέχισαν να εξελίσσονται. Η χρήση του WannaCry σε μαζικές αποστολές αποδεικνύει ότι οι ψηφιακοί εγκληματίες είναι πολύ προσεκτικοί και αντιδρούν άμεσα στα διεθνή γεγονότα. Επιπλέον, οι ψηφιακοί εγκληματίες άρχισαν να επικεντρώνονται περισσότερο στον B2B τομέα, θεωρώντας τον επικερδή. Αναμένουμε ότι αυτή η τάση θα συνεχίσει να εξελίσσεται και ο συνολικός αριθμός των εταιρικών επιθέσεων και της ποικιλίας τους θα επεκταθεί», δήλωσε η Darya Gudkova, Spam Analyst Expert της Kaspersky Lab.

Άλλες σημαντικές τάσεις και στατιστικά στοιχεία για το δεύτερο τρίμηνο, που επισημάνθηκαν από τους ερευνητές της Kaspersky Lab, περιλαμβάνουν τα εξής:

  • Το μέσο ποσοστό ανεπιθύμητης αλληλογραφίας έχει αυξηθεί στο 56,97%. Το Βιετνάμ έγινε η πιο δημοφιλής πηγή spam, ξεπερνώντας τις ΗΠΑ και την Κίνα. Οι 10 πρώτες χώρες περιλαμβάνουν τη Ρωσία, τη Βραζιλία, τη Γαλλία, το Ιράν και την Ολλανδία.
  • Το botnet Necurs εξακολουθεί να είναι ενεργό. Ωστόσο, οι ειδικοί κατέγραψαν μείωση του όγκου των ανεπιθύμητων μηνυμάτων που αποστέλλονται από το botnet αυτό και την αστάθειά του.
  • Η χώρα που δέχτηκε τις περισσότερες επιθέσεις από κακόβουλες αποστολές μηνυμάτων ήταν η Γερμανία. Ο ηγέτης της προηγούμενης περιόδου, η Κίνα, ήρθε δεύτερη, ακολουθούμενη από το Ηνωμένο Βασίλειο, την Ιαπωνία και τη Ρωσία. Άλλοι δημοφιλείς στόχοι περιλαμβάνουν τη Βραζιλία, την Ιταλία, το Βιετνάμ, τη Γαλλία και τις ΗΠΑ.
  • Το σύστημα Kaspersky Lab Anti-Phishing ενεργοποιήθηκε 46.557.343 φορές στους υπολογιστές των χρηστών της Kaspersky Lab. Το μεγαλύτερο ποσοστό χρηστών που δέχτηκαν επίθεση ήταν στη Βραζιλία (18,09%). Συνολικά, το 8,26% μοναδικών χρηστών προϊόντων της Kaspersky Lab παγκοσμίως δέχτηκαν επίθεση phishing.
  • Όπως και στο πρώτο τρίμηνο, οι κύριοι στόχοι των επιθέσεων ηλεκτρονικού phishing παρέμειναν οι ίδιοι και προέρχονται κυρίως από τον χρηματοπιστωτικό τομέα: τράπεζες, υπηρεσίες πληρωμών και ηλεκτρονικά καταστήματα.

Περισσότερες πληροφορίες σχετικά με το spam και το phishing το δεύτερο τρίμηνο του 2017, μπορείτε να βρείτε στον ειδικό ιστότοπο Securelist.com.

Η Kaspersky Lab συνιστά στους οικιακούς χρήστες να εγκαταστήσουν μια αξιόπιστη ασφαλή λύση για τον εντοπισμό και το μπλοκάρισμα ανεπιθύμητων μηνυμάτων και επιθέσεων phishing, όπως το Kaspersky Total Security.