back to top
12 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 179

Ο Τάσος Χατζηθεοδοσίου ανέδειξε τις προκλήσεις και τις ευκαιρίες του ασφαλιστικού κλάδου στο DEF26

0
Τ. Χατζηθεοδοσίου στο Οικονομικό Φόρουμ Δελφών, 2026

Σημαντική ήταν η παρουσία της MEGA BROKERS SA στο φετινό Delphi Economic Forum, το οποίο συγκέντρωσε για ακόμη μία χρονιά ηγετικές προσωπικότητες από τον χώρο της οικονομίας, της πολιτικής και των επιχειρήσεων.

Ο Διευθύνων Σύμβουλος της εταιρείας Τάσος Χατζηθεοδοσίου συμμετείχε ενεργά σε θεματικές συζητήσεις που επικεντρώθηκαν στο μέλλον της ασφαλιστικής αγοράς, αναλύοντας τις βασικές προκλήσεις αλλά και τις προοπτικές ανάπτυξης του κλάδου.

Μεταξύ άλλων, έγινε αναφορά στην ανάγκη προσαρμογής στις νέες οικονομικές συνθήκες, στην αξιοποίηση της τεχνολογίας, καθώς και στη σημασία της ενίσχυσης της εμπιστοσύνης των καταναλωτών.

Η εταιρεία εξέφρασε τις ευχαριστίες της προς τους διοργανωτές για την άρτια διοργάνωση.

ΕΑΕΕ και HALA ενισχύουν τη συνεργασία τους για εκσυγχρονισμό της διαχείρισης ασφαλιστικών ζημιών

0
EAEE και HALA, ομαδική φωτογραφία συνάντησης

Συνάντηση με τον Ελληνικό Σύλλογο Πραγματογνωμόνων (HALA) πραγματοποίησε η Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ), με στόχο την ενίσχυση της συνεργασίας και τoν εκσυγχρονισμό της διαχείρισης ασφαλιστικών απαιτήσεων στους κλάδους ζημιών.

Σύμφωνα με τη σχετική ανακοίνωση, στο επίκεντρο της συζήτησης βρέθηκε ο κρίσιμος ρόλος του πραγματογνώμονα γενικών ασφαλίσεων ως βασικού πυλώνα για την εύρυθμη λειτουργία της ασφαλιστικής αγοράς και την ενίσχυση της εμπιστοσύνης των ασφαλισμένων, κατά την κρίσιμη στιγμή της επέλευσης του κινδύνου.

Ιδιαίτερη έμφαση δόθηκε στην ανάγκη συνεχούς εκπαίδευσης και εξειδίκευσης των επαγγελματιών του κλάδου, ώστε να ανταποκρίνονται στις σύγχρονες απαιτήσεις και προκλήσεις, διασφαλίζοντας την παροχή υπηρεσιών υψηλού επιπέδου στους ασφαλισμένους.

Παράλληλα, συζητήθηκαν οι προκλήσεις που αντιμετωπίζει σήμερα το επάγγελμα, όπως η αυξημένη πολυπλοκότητα των ζημιών και η ανάγκη για ταχύτητα και ακρίβεια στην εκτίμησή τους.

Η ΕΑΕΕ δηλώνει ότι επιδιώκει σταθερά την ανάπτυξη συνεργασιών και τη στήριξη πρωτοβουλιών που ενισχύουν την αξιοπιστία, τη διαφάνεια και την αποτελεσματικότητα της ασφαλιστικής αγοράς.

Νομική Προστασία και το κόστος της δικαιοσύνης – Τι προωθεί η ARAG

0
ARAG εικαστικό

Η πρόσβαση στη δικαιοσύνη αποτελεί θεμελιώδες δικαίωμα, ωστόσο στην πράξη συχνά συνοδεύεται από σημαντικά οικονομικά εμπόδια. Δικηγορικές αμοιβές, δικαστικά έξοδα και η αβεβαιότητα μιας μακράς διαδικασίας αποθαρρύνουν αρκετούς πολίτες από το να διεκδικήσουν το δίκιο τους.

Σε αυτό το πλαίσιο, η ARAG προωθεί την υπηρεσία νομικής προστασίας, ένα ασφαλιστικό προϊόν που καλύπτει τα έξοδα νομικών διαφορών, με στόχο να μειώσει το οικονομικό βάρος για τον πολίτη όταν αποφασίζει να κινηθεί δικαστικά.

Η νομική προστασία λειτουργεί ως μορφή ασφάλισης που αναλαμβάνει –ανάλογα με το συμβόλαιο– έξοδα όπως:

  • αμοιβές δικηγόρων
  • δικαστικά παράβολα και τέλη
  • πραγματογνωμοσύνες
  • έξοδα διαδικασιών σε διάφορα στάδια μιας υπόθεσης.

Η βασική λογική είναι ότι ο ασφαλισμένος δεν αποθαρρύνεται από το κόστος, αλλά μπορεί να προχωρήσει σε νομικές ενέργειες όταν το θεωρεί απαραίτητο.

Σύμφωνα με την επικοινωνιακή προσέγγιση της ARAG SE Greece, αρκετοί πολίτες αποφεύγουν δικαστικές διεκδικήσεις όχι λόγω έλλειψης επιχειρημάτων ή δικαίου, αλλά λόγω φόβου για το οικονομικό ρίσκο. Η νομική προστασία, λοιπόν, παρουσιάζεται ως εργαλείο «ισότιμης πρόσβασης στη δικαιοσύνη», μειώνοντας την ανισότητα ανάμεσα σε πολίτες με διαφορετικές οικονομικές δυνατότητες.

5.000 μόνιμες και 3.000 επικουρικές προσλήψεις στο ΕΣΥ το 2026 – Όσα ανακοίνωσε ο Μ. Θεμιστοκλέους

0
Εξέταση ασθενούς σε νοσοκομείο

Σημαντικές παρεμβάσεις για την ενίσχυση του Εθνικού Συστήματος Υγείας ανακοίνωσε ο υφυπουργός Υγείας Μάριος Θεμιστοκλέους, με άμεση προκήρυξη θέσεων. Οι εξαγγελίες αφορούν νέες προσλήψεις, ενίσχυση των νησιών με ιατρικό προσωπικό, βελτίωση των ραντεβού και μείωση των χρόνων αναμονής στα ΤΕΠ, καθώς και την κυβερνητική πρωτοβουλία για τον περιορισμό της χρήσης των social media από ανηλίκους.

Έμφαση στην ενίσχυση των νησιών και της Περιφέρειας με ιατρικό προσωπικό  έδωσε σε συνέντευξή του ο υφυπουργός στο «Κανάλι Ένα 90,4 FM». Ο κ. Θεμιστοκλέους αναφέρθηκε αρχικά στο ζήτημα της στελέχωσης των νησιών και των απομακρυσμένων περιοχών, ενόψει της θερινής περιόδου. Όπως δήλωσε ο υφυπουργός, από τις περίπου 300 θέσεις που παρέμεναν άγονες επί χρόνια, έχει πλέον καλυφθεί το 2/3, χάρη σε στοχευμένα κίνητρα για συγκεκριμένες ειδικότητες και περιοχές. Τις επόμενες ημέρες αναμένεται η προκήρυξη νέων θέσεων, συμπεριλαμβανομένων και των νησιών, με στόχο την προσέλκυση μόνιμου προσωπικού. Παράλληλα, για τις μετακινήσεις γιατρών προς νησιωτικές περιοχές προβλέπεται πρόσθετη ενίσχυση 2.000 ευρώ, πέραν του μισθού.
5.000 μόνιμες και 3.000 επικουρικές προσλήψεις το 2026

Ο κ. Θεμιστοκλέους ανακοίνωσε ότι για το 2026 έχουν προγραμματιστεί 5.000 μόνιμες προσλήψεις και 3.000 προσλήψεις επικουρικού προσωπικού. Όπως διευκρίνισε ο υφυπουργός, μεγάλο μέρος των μόνιμων θέσεων θα καλυφθεί από εργαζόμενους που ήδη υπηρετούν ως επικουρικοί. Η πλατφόρμα για το επικουρικό νοσηλευτικό προσωπικό έχει ήδη ανοίξει για την Αττική, ενώ μέσα στις επόμενες ημέρες θα ανοίξει για όλη τη χώρα και για όλες τις ειδικότητες. Στόχος είναι η διαδικασία να ολοκληρωθεί εντός 3-4 μηνών.

Πρωτοβουλία για τον περιορισμό των social media σε ανηλίκους

Ο υφυπουργός αναφέρθηκε και στην κυβερνητική πρωτοβουλία για τον περιορισμό της χρήσης των social media από παιδιά κάτω των 15 ετών, τονίζοντας ότι η Ελλάδα βρίσκεται ανάμεσα στις πρώτες χώρες της Ευρώπης που ανοίγουν αυτή τη συζήτηση. Η πρωτοβουλία έχει ήδη θετική ανταπόκριση από άλλες ευρωπαϊκές χώρες, ενώ ο κ. Θεμιστοκλέους υπογράμμισε  στα λεγόμενά του ότι η προστασία της ψυχικής υγείας των παιδιών απαιτεί κοινή ευρωπαϊκή γραμμή και συνεργασία με τις ίδιες τις πλατφόρμες.

Αύξηση των ραντεβού και βελτίωση της πρόσβασης

Σημαντική αύξηση καταγράφεται στον αριθμό των ραντεβού που κλείνουν οι πολίτες μέσω του συστήματος. Από 330.000 ραντεβού στην αρχή της λειτουργίας του, σήμερα έχουν φτάσει τις 550.000. Η αύξηση οφείλεται τόσο στη διάθεση περισσότερων ραντεβού από τους γιατρούς όσο και στη βελτίωση της ψηφιακής διαδικασίας, που επιτρέπει στους πολίτες να κλείνουν ραντεβού πιο εύκολα και γρήγορα.

Μείωση του χρόνου αναμονής στα ΤΕΠ

Ο κ. Θεμιστοκλέους σημείωσε ότι ο μέσος χρόνος αναμονής στα Τμήματα Επειγόντων Περιστατικών έχει μειωθεί από 9 ώρες σε 4 ώρες και 30 λεπτά, προσεγγίζοντας τον ευρωπαϊκό μέσο όρο.

Διαβάστε περισσότερα στο virus.com.gr

Aon: Η κλιματική μεταβλητότητα επηρεάζει ολοένα περισσότερο τα μοντέλα των ασφαλιστών

0
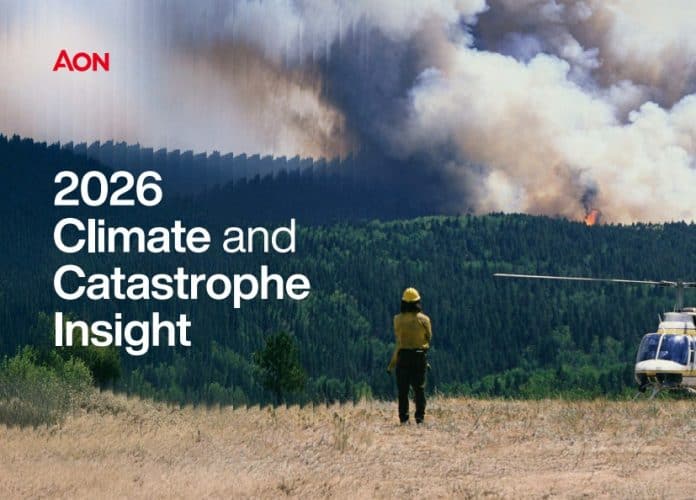
Aon, εξώφυλλο κλιματικής έκθεσης 2026, γυναίκα με κράνος σε ύψωμα, ελικόπτερο και πυρκαγιά στο βάθος

Στη μελέτη της Climate and Catastrophe Insight (CCI) για το 2026, η οποία βασίζεται στα λεπτομερή δεδομένα καταστροφών και στη μελλοντική μοντελοποίηση του κλίματος, η Aon υπογραμμίζει τον τρόπο με τον οποίο εξελίσσεται ο φυσικός κλιματικός κίνδυνος και τις επιπτώσεις για τις κοινότητες, τους υπεύθυνους χάραξης πολιτικής και την ασφαλιστική αγορά.

Οι αναλύσεις της δείχνουν ότι οι παγκόσμιες οικονομικές απώλειες από τις πλημμύρες ξεπέρασαν τα 42 δισεκατομμύρια δολάρια το 2025 και τα 2 τρισεκατομμύρια δολάρια από το 2000.

Η ξηρασία αναδεικνύεται επίσης ως σημαντική αιτία δευτερογενών κινδύνων, συνεισφέροντας 13 δισεκατομμύρια δολάρια σε οικονομικές απώλειες μόνο το 2025. Ο κίνδυνος ευθύνεται επίσης για εκτεταμένες δευτερογενείς επιπτώσεις σε ολόκληρη την οικονομία, ιδίως καθώς η ζήτηση ενέργειας συνεχίζει να αυξάνεται.

Αυτές οι δυναμικές είναι εμφανείς παγκοσμίως και είναι ιδιαίτερα έντονες στο Climate Risk Monitor της Aon στις ΗΠΑ. Προβλέπει ότι ο κίνδυνος πλημμυρών από βροχοπτώσεις στις ΗΠΑ θα μπορούσε να αυξηθεί κατά περίπου 12% σε ένα σενάριο μεσαίων εκπομπών και περίπου 19% σε ένα σενάριο υψηλών εκπομπών έως τα μέσα του αιώνα. Το 2025, οι ΗΠΑ κατέγραψαν 14 ξεχωριστές 24ωρες περιόδους με ποσότητες βροχόπτωσης ισοδύναμες με πλημμύρες 1 ανά 1.000 χρόνια –ο υψηλότερος αριθμός από το 2002–, παράλληλα με καταστροφικές ξαφνικές πλημμύρες στο Κεντρικό Τέξας και εκτεταμένες πλημμύρες κατά μήκος της κοιλάδας του Μισισιπή.

Ο Μίχαλ Λέριντς, επικεφαλής ανάλυσης καταστροφών της Aon, δήλωσε: «Οι πλημμύρες έχουν γίνει ένας ολοένα και πιο επικίνδυνος φυσικός κίνδυνος τις τελευταίες τρεις δεκαετίες και, ως απάντηση, η Aon έχει αναπτύξει ένα ευρύ φάσμα καινοτόμων προϊόντων και καλύψεων για να βοηθήσει τους πελάτες μας να ανακάμψουν ταχύτερα και πληρέστερα από πλημμυρικά συμβάντα. Η μοντελοποίηση καταστροφών είναι επίσης ένας τομέας στον οποίο συνεχίζουμε να κάνουμε σημαντικές επενδύσεις, συμβάλλοντας στην αποσαφήνιση της έκθεσης των πελατών μας σε πλημμύρες και στοχεύοντας έτσι στη λήψη καλύτερων επιχειρηματικών αποφάσεων».

Η πρόσφατη εμπειρία καταδεικνύει επίσης το εύρος του κινδύνου πλημμυρών παγκοσμίως. Οι πλημμύρες προκάλεσαν τις μεγαλύτερες απώλειες στην Κίνα το 2025, προκαλώντας ζημιές ύψους περίπου 14 δισεκατομμυρίων δολαρίων, ενώ οι προβλέψεις του Climate Risk Monitor δείχνουν ότι άλλες περιοχές, συμπεριλαμβανομένου μεγάλου μέρους της Αφρικής, θα μπορούσαν να αντιμετωπίσουν αυξανόμενη έκθεση σε ακραίες βροχοπτώσεις και ξαφνικές πλημμύρες.

Για τους υπεύθυνους χάραξης πολιτικής, τα ευρήματα της έκθεσης CCI υπογραμμίζουν την κλίμακα των κενών προστασίας και τη σημασία της επανεξέτασης των στρατηγικών ανθεκτικότητας. Στις ΗΠΑ, τα στοιχεία του Εθνικού Προγράμματος Ασφάλισης Πλημμυρών (NFIP) δείχνουν ότι στις κομητείες που έλαβαν πληρωμές NFIP για πλημμύρες του 2025, μόνο το 2,6% των οικιστικών δομών καλύπτονταν από τις ασφαλιστικές συμβάσεις του NFIP για πλημμύρες. Ταυτόχρονα, ο αριθμός των ασφαλιστηρίων συμβολαίων για ιδιωτικές κατοικίες και το ασφάλιστρο που καταβλήθηκε για αυτές τις ασφαλιστικές συμβάσεις υπερδιπλασιάστηκε μεταξύ 2020 και 2024.

Αυτό το εξελισσόμενο μείγμα δημόσιου-ιδιωτικού τομέα παρουσιάζει τόσο μια πρόκληση όσο και μια ευκαιρία. Τα κανονιστικά πλαίσια, ο χωροταξικός σχεδιασμός, οι οικοδομικοί κανονισμοί και οι επενδύσεις σε υποδομές που βασίζονται στη φύση θα είναι όλα κρίσιμα για τη διαχείριση των κοινωνικών επιπτώσεων των συχνότερων πλημμυρών, της βαθύτερης ξηρασίας και των πιο καταστροφικών κυκλώνων.

Ο Άντι Νιλ, διευθύνων σύμβουλος της Aon για τη συνεργασία στον δημόσιο τομέα, δήλωσε: «Η πολιτική αβεβαιότητα επιδεινώνει την αστάθεια των φυσικών καταστροφών. Για τους υπεύθυνους χάραξης πολιτικής, ο συντονισμός μεταξύ του δημόσιου και του ιδιωτικού τομέα θα είναι ολοένα και πιο σημαντικός για την επέκταση της κάλυψης, την επένδυση σε ανθεκτικές υποδομές και τη χρήση πληροφοριών σχετικά με τους κινδύνους για την ενημέρωση των αποφάσεων σχεδιασμού. Όσοι δρουν έγκαιρα βρίσκονται σε καλύτερη θέση για να προστατεύσουν τις κοινότητες και τις οικονομίες μακροπρόθεσμα».

Για την υποστήριξη τόσο της μεταφοράς όσο και της μείωσης του κινδύνου, η έκθεση CCI υπογραμμίζει τον ρόλο των καινοτόμων προσεγγίσεων μετριασμού. Οι λύσεις που βασίζονται στη φύση –όπως οι υγρότοποι και τα παράκτια οικοσυστήματα σε συνδυασμό με τις παραδοσιακές άμυνες– και οι καινοτόμες έννοιες όπως οι αμφίβιες κατοικίες, οι οποίες είναι σε θέση να ανυψωθούν στα νερά των πλημμυρών, κερδίζουν την προσοχή ως οικονομικά αποδοτικοί τρόποι για τη μείωση των απωλειών πριν αυτές συμβούν.

Με βάση τις εντοπισμένες τάσεις των φυσικών καταστροφών, η Aon πιστεύει ότι τα ενδιαφερόμενα μέρη που ενσωματώνουν προληπτικά την ανάλυση του κλίματος με προσανατολισμό στο μέλλον στον σχεδιασμό, την αξιολόγηση κινδύνου, τον σχεδιασμό πολιτικής και τις επενδυτικές αποφάσεις θα βρίσκονται σε καλύτερη θέση για να πλοηγηθούν σε ένα μέλλον που ορίζεται από αυξημένες πλημμύρες, πιο σοβαρή ξηρασία και λιγότερους αλλά πιο καταστροφικούς κυκλώνες. Η εταιρεία συμβουλεύει τους πελάτες (αντ)ασφαλιστές να επανεξετάσουν τις συγκεντρώσεις έκθεσης και να επεκτείνουν τη χρήση σεναρίων που εξαρτώνται από το κλίμα στην αξιολόγηση κινδύνου, την καινοτομία προϊόντων και τη στρατηγική κεφαλαίου.

Η Λιζ Χέντερσον, επικεφαλής συμβουλευτικής για τον κλιματικό κίνδυνο στην Aon, δήλωσε: «Η κλιματική μεταβλητότητα επηρεάζει ολοένα και περισσότερο τα επιχειρηματικά μοντέλα των ασφαλιστών και αυτές οι τάσεις των φυσικών καταστροφών υποδεικνύουν ένα πιο δομικά πολύπλοκο τοπίο κινδύνου, όπου οι παραδοσιακές απόψεις για τον κίνδυνο, που βασίζονται μόνο στην ιστορική εμπειρία, δεν επαρκούν πλέον».

Παγκόσμια Ημέρα Καρκίνου Κεφαλής και Τραχήλου: Έγκαιρη διάγνωση, πρόληψη και ενημέρωση

0
Ιατρική εξέταση στον λαιμό

Ο Απρίλιος έχει καθιερωθεί διεθνώς ως μήνας ενημέρωσης για τους καρκίνους κεφαλής και τραχήλου, με στόχο την ανάδειξη των συμπτωμάτων και της σημασίας της πρόληψης. Στις 27 Απριλίου τιμάται η Παγκόσμια Ημέρα Καρκίνου Κεφαλής και Τραχήλου, υπενθυμίζοντας την ανάγκη για έγκαιρη διάγνωση και πρόσβαση σε σύγχρονες θεραπείες.

Οι Ιατροί της Θεραπευτικής Κλινικής του Νοσοκομείου «Αλεξάνδρα» της Ιατρικής Σχολής ΕΚΠΑ Δρ. Μαρία Καπαρέλου και ο Καθηγητής Θάνος Δημόπουλος επισημαίνουν ότι οι καρκίνοι κεφαλής και τραχήλου αποτελούν μια πολυδιάστατη ομάδα νεοπλασιών. Περιλαμβάνουν όγκους της στοματικής κοιλότητας, του στοματοφάρυγγα, του ρινοφάρυγγα, του υποφάρυγγα και του λάρυγγα. Παρά την πρόοδο στη διάγνωση και τη θεραπεία, εξακολουθούν να αποτελούν σημαντικό πρόβλημα δημόσιας υγείας, ιδιαίτερα όταν εντοπίζονται σε προχωρημένα στάδια.

Παράγοντες κινδύνου και ο ρόλος του HPV

Η επιδημιολογία των συγκεκριμένων καρκίνων παρουσιάζει διαφοροποιήσεις ανάλογα με τη γεωγραφία και τα δημογραφικά χαρακτηριστικά. Το κάπνισμα και η υπερβολική κατανάλωση αλκοόλ παραμένουν οι βασικότεροι παράγοντες κινδύνου, αυξάνοντας σημαντικά την πιθανότητα καρκινογένεσης. Τα τελευταία χρόνια, ωστόσο, έχει αναδειχθεί ο καθοριστικός ρόλος της λοίμωξης από τον ιό HPV, κυρίως στα καρκινώματα του στοματοφάρυγγα, τα οποία εμφανίζονται συχνότερα σε νεότερους ασθενείς και παρουσιάζουν καλύτερη πρόγνωση σε σχέση με τα HPV‑αρνητικά νεοπλάσματα.

Ύπουλη συμπτωματολογία και ανάγκη για έγκαιρη διερεύνηση

Τα συμπτώματα συχνά είναι μη ειδικά, γεγονός που οδηγεί σε καθυστέρηση της διάγνωσης. Επίμονος πονόλαιμος, δυσκολία στην κατάποση, βραχνάδα, πόνος στο αυτί, έλκη που δεν επουλώνονται ή διογκωμένοι λεμφαδένες στον τράχηλο αποτελούν ενδείξεις που απαιτούν άμεση ιατρική αξιολόγηση. Η έγκαιρη διάγνωση αυξάνει σημαντικά τις πιθανότητες ίασης, καθώς τα πρώιμα στάδια αντιμετωπίζονται αποτελεσματικά με τοπικές θεραπείες.

Σύγχρονες διαγνωστικές και θεραπευτικές προσεγγίσεις

Η διάγνωση βασίζεται σε κλινική εξέταση, ενδοσκόπηση και απεικονιστικό έλεγχο, ενώ η βιοψία παραμένει απαραίτητη για την ιστολογική επιβεβαίωση. Η μοριακή ανάλυση, συμπεριλαμβανομένου του HPV status, συμβάλλει στην εξατομίκευση της θεραπείας.

Διαβάστε περισσότερα στο virus.com.gr

Tι επιφυλάσσει η τράπεζα του μέλλοντος

0
Οικονομικό Φόρουμ Δελφών 2026, ομαδική τραπεζικού πάνελ

Οι σαρωτικές αλλαγές που έρχονται στην οικονομία και στην κοινωνία, κυρίως λόγω του δημογραφικού ζητήματος, φέρνουν μεγάλες προκλήσεις για τις τράπεζες. Για την ετοιμότητα των τραπεζών να αντιμετωπίσουν αυτό το ωστικό κύμα μίλησαν τα στελέχη τους στο 11ο Οικονομικό Φόρουμ των Δελφών, το οποίο πραγματοποιήθηκε στις 22-25 Απριλίου.

Στην αρχική του τοποθέτηση, ο συντονιστής της ενότητας Νικόλαος Χοστελίδης, Partner, Financial Services Leader, PwC Ελλάδος, ανέφερε χαρακτηριστικά: «Ζούμε σε μια εποχή όπου η τεχνολογία εξελίσσεται με ιλιγγιώδη ταχύτητα, οι παγκόσμιες ισορροπίες ανατρέπονται και οι οικονομικές συνθήκες αλλάζουν χωρίς προειδοποίηση. Σε αυτό το ασταθές και πολυσύνθετο περιβάλλον, η προσαρμοστικότητα δεν είναι πλέον επιλογή — είναι προϋπόθεση επιβίωσης.

»Το μεγάλο στοίχημα της επόμενης δεκαετίας δεν είναι απλώς να ανακάμψουμε. Είναι να επανεφεύρουμε τον εαυτό μας. Και αυτός ο μετασχηματισμός καθοδηγείται από ισχυρά megatrends που αναδιαμορφώνουν τον κόσμο γύρω μας. Μία από τις πιο καθοριστικές είναι η δημογραφική αλλαγή: ο πληθυσμός μειώνεται και γερνάει με ραγδαίους ρυθμούς.

»Η Ελλάδα βρίσκεται ήδη μέσα σε αυτόν τον μετασχηματισμό. Και το πραγματικά ενδιαφέρον ερώτημα δεν είναι αν θα μας επηρεάσει, αλλά πώς ακριβώς θα αναδιατάξει τους κλάδους της οικονομίας μας. Οι αλλαγές δεν έρχονται – είναι ήδη εδώ.

»Στο πλαίσιο της συζήτησης που οργανώσαμε, αναρωτηθήκαμε πώς οι ελληνικές τράπεζες μπορούν να ανταποκριθούν σε αυτή τη νέα πραγματικότητα. Μιλήσαμε για την ανάγκη να ξανασκεφτούν τη στρατηγική τους, να επανασχεδιάσουν τα προϊόντα και τις υπηρεσίες τους, και να υιοθετήσουν νέα λειτουργικά μοντέλα που να απευθύνονται σε έναν πληθυσμό με διαφορετική δημογραφική σύσταση και διαφορετικές ανάγκες.

»Ο επανασχεδιασμός δεν αφορά μόνο τις τράπεζες – αφορά κάθε κλάδο. Και θα τον υπαγορεύσει η δημογραφική εξέλιξη, θέλουμε δεν θέλουμε. Είμαι πεπεισμένος ότι αν αντιμετωπίσουμε αυτές τις προκλήσεις με θάρρος και ειλικρίνεια, δεν θα ενδυναμώσουμε μόνο τα χρηματοπιστωτικά μας ιδρύματα – θα χτίσουμε τις βάσεις για μια Ελλάδα πιο ανθεκτική και έτοιμη για το μέλλον».

Λαμβάνοντας το λόγο, ο Μιχάλης Βλασταράκης, Group Chief Marketing Officer της Eurobank, μοιράστηκε κάποια ενδιαφέροντα δεδομένα από έρευνα του ΙΟΒΕ που φέρνει στο μέλλον το δημογραφικό ζήτημα, όπως τη μείωση του πληθυσμού κατά 2,5 εκατ. κατοίκους το 2100, την ελάττωση του ΑΕΠ κατά 58 δισ. ή κατά 31% από το σημερινό σημείο, χαμηλότερη παραγωγικότητα, αλλά και κατά 2,1 εκατ. μείωση του εργατικού δυναμικού. Παράλληλα, αναφέρθηκε στα νέα δεδομένα της υποβάθμισης της ποιότητας ζωής, στη δυσκολία φροντίδας των ηλικιωμένων, αλλά και στον σταδιακό μαρασμό της εκπαίδευσης, καθώς στο μέλλον ο αριθμός των μαθητών σε πρωτοβάθμια και δευτεροβάθμια εκπαίδευση θα συρρικνωθεί κατά 32%.

Σε αυτό το πλαίσιο, το δημογραφικό θα λειτουργήσει ως πολλαπλασιαστής πιέσεων σε όλη την οικονομία και την κοινωνία, με τις τράπεζες εκτός από δράσεις εταιρικής κοινωνικής ευθύνης, να καλούνται να αξιοποιήσουν την ευκαιρία να έχουν ρόλο και να βοηθήσουν με καινοτόμα προϊόντα στις αλλαγές που έρχονται.

Για τον Παναγιώτη Γεωργιόπουλο, Chief Retail Client Strategies Officer της Alpha Bank, οι κοινωνικές αλλαγές που αναμένονται λόγω της μείωσης πληθυσμού θα πρέπει να ωθήσουν τις τράπεζες να χαράξουν στρατηγικές για κάθε ηλικιακή περίοδο ξεχωριστά, καθιστώντας απαραίτητη τη δημιουργία σχέσης εμπιστοσύνης με τον πελάτη, αρχικά για προστασία και στη συνέχεια για αποταμίευση και ασφάλεια.

Διαβάστε περισσότερα στο banks.com.gr

Πιστοποίηση ISO 27001 για το Σύστημα Διαχείρισης Ασφάλειας Πληροφοριών της Interlife

0
Βοτσαρίδης, Interlife

Με επιτυχία ολοκλήρωσε η Interlife ΑΑΕΓΑ την πιστοποίηση του Συστήματος Διαχείρισης Ασφάλειας Πληροφοριών της σύμφωνα με το διεθνές πρότυπο ISO/IEC 27001:2022 από τον διαπιστευμένο φορέα EUROCERT.

Όπως αναφέρει η σχετική ανακοίνωση, η πιστοποίηση επιβεβαιώνει ότι η εταιρεία εφαρμόζει ένα οργανωμένο και διεθνώς αναγνωρισμένο πλαίσιο για την προστασία των πληροφοριών πελατών, συνεργατών και εργαζομένων της, ενισχύοντας την αξιοπιστία και την επιχειρησιακή της ανθεκτικότητα σε ένα περιβάλλον αυξανόμενων ψηφιακών κινδύνων.

Η ασφάλεια των πληροφοριών, υπογραμμίζεται, αποτελεί βασική προτεραιότητα για την Interlife, η οποία επενδύει συστηματικά σε τεχνολογικές υποδομές, διαδικασίες διαχείρισης κινδύνων και μηχανισμούς πρόληψης και αντιμετώπισης περιστατικών κυβερνοασφάλειας.

Όπως επεσήμανε ο Πρόεδρος και Διευθύνων Σύμβουλος της Interlife Ιωάννης Βοτσαρίδης: «Η προστασία των πληροφοριών δεν αποτελεί μόνο κανονιστική υποχρέωση, αλλά κρίσιμο παράγοντα εμπιστοσύνης και βιώσιμης ανάπτυξης. Η πιστοποίηση κατά ISO 27001 επιβεβαιώνει τη στρατηγική μας επιλογή να επενδύουμε συστηματικά στην ασφάλεια, ενισχύοντας την αξιοπιστία της εταιρείας απέναντι στους πελάτες, στους συνεργάτες και στην αγορά συνολικά.

»Παράλληλα, η υιοθέτηση και εφαρμογή του προτύπου ISO/IEC 27001 ενισχύει τη συμμόρφωση της εταιρείας με τις απαιτήσεις του Κανονισμού (ΕΕ) 2022/2554 για την Ψηφιακή Επιχειρησιακή Ανθεκτικότητα του Χρηματοοικονομικού τομέα (DORA), επιβεβαιώνοντας τη συστηματική προσέγγιση της Interlife στη διαχείριση Κινδύνων που σχετίζονται με την ασφάλεια Πληροφοριών».

Η εταιρεία δηλώνει ότι συνεχίζει να παρακολουθεί και να επικαιροποιεί τις πρακτικές της, προσαρμόζοντας τις διαδικασίες και τα συστήματά της στις εξελισσόμενες επιχειρησιακές ανάγκες και στο κανονιστικό περιβάλλον.

Ο Γιώργος Βαλαής στο IWtalks: «Το Επικουρικό Κεφάλαιο είναι δίκτυο προστασίας για τους πολίτες»

0
Επικουρικό Κεφάλαιο, Γ. Βαλαής στο IWtalks

Με αφορμή τη συμπλήρωση 50 χρόνων λειτουργίας του Επικουρικού Κεφαλαίου, ο Γενικός Διευθυντής του οργανισμού Γιώργος Βαλαής μίλησε στο insuranceworld.gr και στον δημοσιογράφο Λάμπρο Ρόδη, στη διαδικτυακή στήλη «IWtalks», για τον καθοριστικό ρόλο του οργανισμού στην ελληνική κοινωνία και στην ασφαλιστική αγορά, την εξέλιξη του φαινομένου των ανασφάλιστων οχημάτων, τη διασυνοριακή ευρωπαϊκή συνεργασία, αλλά και τις νέες τεχνολογικές προκλήσεις.

Ο κ. Βαλαής υπογράμμισε ότι το Επικουρικό Κεφάλαιο λειτουργεί ως ουσιαστικό δίκτυο προστασίας για τον πολίτη, καλύπτοντας περιπτώσεις τροχαίων ατυχημάτων με ανασφάλιστα ή «άγνωστα» οχήματα, καθώς και περιπτώσεις εταιρειών που βρίσκονται σε διαδικασία εκκαθάρισης. Όπως σημείωσε, η σημαντική μείωση των ανασφάλιστων οχημάτων στην Ελλάδα –από περίπου 600.000 σε περίπου 150.000 σήμερα– έχει συμβάλει ουσιαστικά στη βελτίωση της οδικής ασφάλειας και στη μείωση των περιστατικών που οδηγούν σε αποζημιώσεις από τον οργανισμό.

«Κάθε χρόνο εξυπηρετούμε περίπου 1.700 οικογένειες που έχουν υποστεί συνέπειες από ατυχήματα με ανασφάλιστο όχημα, ενώ έχουμε διαχειριστεί συνολικά περίπου 150.000 υποθέσεις από εταιρείες που έχουν παύσει τη λειτουργία τους στο παρελθόν. Η συμβολή αυτή έχει πραγματικό και μετρήσιμο κοινωνικό αποτύπωμα», ανέφερε χαρακτηριστικά.

Στη συνέντευξη έγινε επίσης αναφορά στη σημασία της διεθνούς συνεργασίας, μέσω της συμμετοχής του Επικουρικού Κεφαλαίου στο Διεθνές Γραφείο Πράσινης Κάρτας και στους αντίστοιχους ευρωπαϊκούς οργανισμούς (COB), που διασφαλίζουν την κάλυψη και προστασία των πολιτών σε διασυνοριακό επίπεδο.

Ιδιαίτερη έμφαση δόθηκε και στις προκλήσεις που αναδύονται από τις νέες μορφές κινητικότητας και την τεχνολογική εξέλιξη, όπως τα ηλεκτρικά πατίνια και τα αυτόνομα οχήματα, τα οποία –όπως τόνισε ο κ. Βαλαής– θα πρέπει να ενταχθούν με σαφές και λειτουργικό πλαίσιο στο ασφαλιστικό σύστημα, ώστε να διασφαλίζεται η προστασία των πολιτών.

Παράλληλα, ο Γενικός Διευθυντής αναφέρθηκε στη στενή συνεργασία με την Τράπεζα της Ελλάδος και τις λοιπές εποπτικές αρχές, η οποία ενισχύει τη διαφάνεια, την αξιοπιστία και την αποτελεσματική διαχείριση των πόρων του οργανισμού.

Κλείνοντας, ο κ. Βαλαής χαρακτήρισε το Επικουρικό Κεφάλαιο ως «ένα σταθερό δίκτυο προστασίας για όλους τους πολίτες», υπογραμμίζοντας τον κοινωνικό του ρόλο επί μισό αιώνα.


Οι εορτασμοί για τα 50 χρόνια λειτουργίας του Επικουρικού Κεφαλαίου θα κορυφωθούν με το μεγάλο, επετειακό συνέδριο της 12ης Μαΐου, που θα πραγματοποιηθεί στο Divani Caravel και οnline, με τη συμμετοχή εκπροσώπων της ασφαλιστικής αγοράς, θεσμικών φορέων και ειδικών στον τομέα της οδικής ασφάλειας και της κοινωνικής προστασίας.

Εγγραφή και online παρακολούθηση

Υδρόγειος: Τι έγραψε το 2025, όλα τα νέα στις 28 Απριλίου

0
Ydrogeios Asfalistiki building and logo

Της Έλενας Ερμείδου

Με πάνω από 2.000 ασφαλιστικούς διαμεσολαβητές, η Υδρόγειος Ασφαλιστική σημείωσε το 2025 συνολική παραγωγή ασφαλίστρων 106,4 εκατ. ευρώ, αυξημένη κατά 12,5% σε σύγκριση με το 2024. Σημαντική αύξηση σημειώθηκε στους κλάδους «Ασθένειες», «Πυρκαϊά και στοιχεία της φύσεως» και «Λοιπές ζημιές αγαθών», κατά 43,3%, 32,4% και 22,7% αντίστοιχα. Η συνολική παραγωγή ασφαλίστρων των κλάδων ασφάλισης Αυτοκινήτου («Χερσαία οχήματα» και «Αστική ευθύνη από χερσαία οχήματα») σημείωσε αύξηση 10,8%.

Το Τεχνικό Αποτέλεσμα από Ασφαλιστικές Δραστηριότητες ανήλθε σε 4,7 εκατ. έναντι 4,0 εκατ. το 2024, ενώ τα έσοδα από επενδύσεις, μειωμένα σε 6,5 εκατ. έναντι 8,8 εκατ. το 2024. Τα Επιλέξιμα Ίδια Κεφάλαια σύμφωνα με τη Φερεγγυότητα ΙΙ ανήλθαν κατά την 31.12.2025 σε 121,2 εκατ. παρουσιάζοντας αύξηση 11,2% από τα αντίστοιχα της 31.12.2024.

Τα προ φόρων κέρδη, σε 10,5 εκατ. έναντι 9,9 εκατ. το 2024, και τα μετά φόρων κέρδη σε 8,5 εκατ. έναντι 7,8 εκατ. το 2024. Τα συνολικά μετά φόρων εισοδήματα  σε 10,5 εκατ. έναντι 11,2 εκατ. το 2024, διαμορφώνοντας τα Ίδια Κεφάλαια στα 118,0 εκατ. ευρώ.

Δεν έχει πολύπλοκα χρηματοοικονομικά στο ενεργητικό και στο παθητικό

Η Υδρόγειος δεν έχει έκθεση σε πολύπλοκα χρηματοοικονομικά μέσα είτε στο ενεργητικό είτε στις υποχρεώσεις. Οι βασικές διαφορές μεταξύ αποτίμησης κατά Φερεγγυότητα ΙΙ και ΔΠΧΑ προέρχονται από τη διαφορετική αποτίμηση των τεχνικών προβλέψεων (συμπεριλαμβανομένης και της συμμετοχής των αντασφαλιστών) και τη μη αναγνώριση των άυλων περιουσιακών στοιχείων στον ισολογισμό σύμφωνα με τη Φερεγγυότητα ΙΙ.

Προφίλ κινδύνου – Αυξημένος ο αναλαμβανόμενος κίνδυνος

Το προφίλ κινδύνου δεν έχει υποστεί ουσιώδεις μεταβολές σε σχέση με το 2024. Ο Κίνδυνος Αγοράς μειώθηκε κατά 0,7 εκατ., ως αποτέλεσμα της μείωσης των επενδύσεων σε μετοχικά funds (Equity ETFs), ενώ ο Αναλαμβανόμενος Κίνδυνος Ασφαλειών κατά Ζημιών σημείωσε αύξηση κατά 2,5 εκατ. (6,9%) λόγω της αύξησης της έκθεσης της εταιρείας στον κίνδυνο Ασφαλίστρων και Αποθεμάτων και της αύξησης των Κεφαλαίων Φυσικών Καταστροφών (Σεισμού). Η αύξηση Κίνδυνος Ασφαλειών κατά Ζημιών ακολουθεί την αύξηση των εγγεγραμμένων ασφαλίστρων (+12,5%).

Δεν κάνει χρήση εσωτερικών μοντέλων

Τα συνολικά Βασικά Ίδια Κεφάλαια σύμφωνα με τη Φερεγγυότητα ΙΙ κατά την 31.12.2025 ανήλθαν σε 121,2 εκατ. Το 99% των Διαθέσιμων Κεφαλαίων –ποσού 120,1 εκατ.– ανήκει στην Κατηγορία 1, ενώ το 1% –1,1 εκατ.– ανήκει στην Κατηγορία 3.

Η εταιρεία για τον υπολογισμό των Κεφαλαιακών Απαιτήσεων Φερεγγυότητας χρησιμοποιεί τον τυποποιημένο μαθηματικό τύπο και δεν κάνει χρήση εσωτερικού υποδείγματος. Οι Ελάχιστες Κεφαλαιακές Απαιτήσεις (MCR) ανέρχονται σε 18,3 εκατ., με τον Δείκτη κάλυψης των Ελάχιστων Κεφαλαιακών Απαιτήσεων (MCR Ratio) να ανέρχεται σε 653,8% έναντι 629,2% κατά την 31.12.2024.

Οι Κεφαλαιακές Απαιτήσεις Φερεγγυότητας (SCR) ανέρχονται στο ποσό των 49,4 εκατ. και ο Δείκτης Κάλυψης SCR σε 245,4%, σημειώνοντας αύξηση 14 ποσοστιαίων μονάδων σε σύγκριση με την 31.12.2024.

Μεταβιβάσεις μετοχών

Κατά τη διάρκεια του 2025 ξεκίνησαν οι διαδικασίες για τη μεταβίβαση από τη Societa Reale Mutua di Assicurazioni του συνόλου των μετοχών που κατέχει στη Reale International SRL, εταιρεία του Ομίλου Reale, η οποία ασκεί τον έλεγχο των αλλοδαπών ασφαλιστικών εταιρειών του.

Η Societa Reale Mutua di Assicurazioni είχε αποκτήσει στις 19 Φεβρουαρίου 2024 ποσοστό περίπου 75,5% του μετοχικού κεφαλαίου της εταιρείας από την οικογένεια Κασκαρέλη, ενώ κατά την 31 Δεκεμβρίου 2024 το ποσοστό συμμετοχής της ανερχόταν σε 84,04%. Βασικός μέτοχος της εταιρείας είναι η Reale International SRL, με ποσοστό συμμετοχής 84,9% στο μετοχικό κεφάλαιο. Το υπόλοιπο μετοχικό κεφάλαιο κατεχόταν από διάφορα φυσικά και νομικά πρόσωπα.