back to top
14.6 C
Athens
Τρίτη 10 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1783

Ο ΣΕΜΑ στο workshop της Bipar για την oδηγία IDD

0

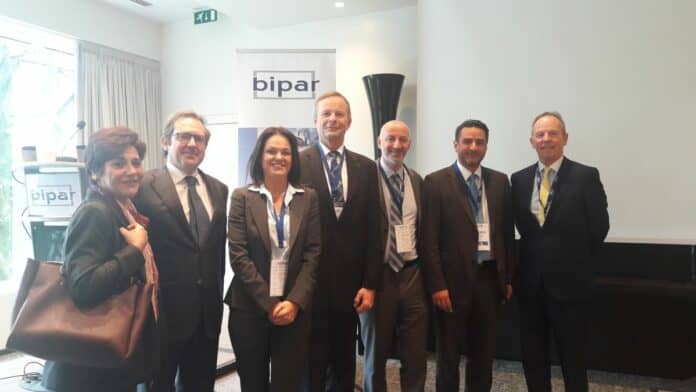
Ο πρόεδρος του ΣΕΜΑ κος Ι. Ξηρογιαννόπουλος, η  γεν. γραμματέας κα Μ. Τσιλιμπάρη, ο κος Φ. Μυτιλιναίος, επικεφαλής της επιτροπής Διεθνών Σχέσεων, και η κα Π. Σαριδάκη, δικηγόρος & εκπρόσωπος του ΣΕΜΑ για την επεξεργασία της κοινοτικής οδηγίας IDD, συμμετείχαν στο Workshop που διοργάνωσε η Bipar στις 23 & 24 Οκτωβρίου για την IDD.

Στις εργασίες συμμετείχαν ομάδες – εκπρόσωποι της διαμεσολάβησης από όλα τα κράτη μέλη της Bipar, καθώς και εκπρόσωποι της Commission & της EIOPA.

Στην εναρκτήρια ομιλία της η κα Natalie Berger, Head of Insurance and pension Unit, European Commission, αναφέρθηκε στους σκοπούς της οδηγίας επισημαίνοντας τα παρακάτω:

  • Στόχος της οδηγίας είναι περισσότερη διαφάνεια, καλύτερη πληροφόρηση& περισσότερη προστασία του τελικού καταναλωτή,
  • Αναφορικά με τους κανόνες προστασίας ανέφερε ότι θα πρέπει να ισχύουν ανάλογοι για όλους τους εμπλεκόμενους στην διαμεσολάβηση  “same activity  – same rules principle”:
  • Ανέλυσε διεξοδικά τους κανόνες που θα διέπουν την προώθηση προϊόντων Γενικών Ασφαλίσεων, Ασφαλίσεων Ζωής& Υγείας και Ασφαλιστικών Προϊόντων συνδεδεμένων με Επενδύσεις, οι οποίοι θα αφορούν όλα τα δίκτυα διανομής, συμπεριλαμβανομένων και τωναπευθείας πωλήσεων (directsales).
  • Ιδιαίτερη έμφαση έδωσε στην αρχή της αναλογικότητας: συγκεκριμένα τόνισε πως θα πρέπει να προβλεφθεί ειδική μέριμνα ώστε οι μικρότεροι διανομείς ασφαλιστικών προϊόντων να προστατεύονται απέναντι σε πρακτικές αθέμιτου ανταγωνισμού από τις μεγαλύτερές εταιρίες.
  • Επισημάνθηκε ότι από την οδηγία εξαιρούνται όσοιαπλά παρουσιάζουν ένα ασφαλιστικό προϊόν χωρίς όμως να προχωρούν στην προώθηση και/ή πώλησή του και η ευθύνη που απορρέει από την δραστηριότητα αυτήουσιαστικά ανήκει στην ασφαλιστική εταιρεία.

Η ενσωμάτωση της κοινοτικής οδηγίας στα εθνικά δίκαια των χωρών μελών της ΕΕ είναι σε εξέλιξη , με μόνη εξαίρεση την Γερμάνια που έχει ήδη ενσωματώσει την οδηγία. Αναφορικά με την  επίλυση των ζητημάτων που θα προκύψουν κατά τις διαδικασίες εφαρμογής της νέας Οδηγίας, η κα Natalie Berger ανακοίνωσε την δημιουργία αντίστοιχων “Transposition IDD Workshops” που θα διοργανωθούν σε πανευρωπαϊκό επίπεδο και θα αφορούν τους Εθνικούς Επόπτες και Αρμόδιες Αρχές.

Ιδιαίτερη αναφορά έγινε στις τεχνολογικές εξελίξεις και στα fintech – insutech μια πραγματικότητα με ραγδαία εξέλιξη που θα απασχολήσει τον κλάδο μας αλλά παράλληλα, όπως τόνισε, θα δώσει ευκαιρίες που αφορούν σε εναλλακτικές μορφές ευέλικτης χρηματοδότησης, αλλά και ευκαιρίες μέσω νέων τομέων ασφάλισης π.χ. cyberriskinsurance.

Η δήλωσε εμφατικά ότι από εδώ και στο εξής η “Ευρώπη θα έρχεται πάντα πρώτη”, με αφορμή την επιτυχία της διμερούς συμφωνίας μεταξύ Ευρωπαϊκής Ένωσης και Ηνωμένων Πολιτειών σχετικά με τις αντασφαλίσεις.

Πολύ σημαντική ήταν επίσης η αναφορά της κας Natalie Berger στην νέα Νομοθετική Πρωτοβουλία της Κομισιόν για τη δημιουργία ενός ενιαίου συνταξιοδοτικού προγράμματος σε πανευρωπαϊκό επίπεδο (Paneuropean Personal Pension Program, PEPP).

Ειδικότερα η πρωτοβουλία αυτή αφορά στην υλοποίηση μιας ιδέας που γεννήθηκε από την Κομισιόν, στα τέλη Ιουνίου 2017, προκειμένου να καλυφθεί μια ανάγκη που ανακύπτει από το γεγονός ότι η αγορά των αποταμιευτικών – συνταξιοδοτικών προγραμμάτων σε πανευρωπαϊκό επίπεδο κινείται σε πολύ υποτονικά επίπεδα.

Η πρωτοβουλία αυτή αφορά στη δημιουργία ενός πανευρωπαϊκού συνταξιοδοτικού προγράμματος με κοινούς  κανόνες, ενιαία επενδυτική επιλογή, ώστε να επιτευχθεί η διασφάλιση του κεφαλαίου& επιπρόσθετα να δίνεται η δυνατότητα συνέχισης του προγράμματος σε ενδοκοινοτικές μετακινήσεις πολιτών.

Επιπλέον, με την πρωτοβουλία αυτή η Κομισιόν προσδοκά στην δημιουργία ενός ενιαίου προγράμματος με υψηλά ποιοτικά χαρακτηριστικά που θα απευθύνεται στο σύνολο των κατοίκων της ΕΕ. Τόνισε ότι παρότι το προϊόν δεν θα είναι κρατικό, η λειτουργία του θα διέπεται από αυστηρούς κανόνες και εποπτεία ώστε να διασφαλίζεται η βιωσιμότητα και η αποδοτικότητά του σε βάθος χρόνου.

Βάσει των παραπάνω κριτηρίων αφού ολοκληρωθεί ο σχεδιασμός από την  Commission  εν συνεχεία  θα γίνει ανοιχτή πρόσκληση σε διάφορους παρόχους, όπως τράπεζες, επενδυτικές εταιρίες, ασφαλιστικές εταιρίες για την υποστήριξη και διάθεσή του στην αγορά.

Τέλος τόνισε ότι για την επιτυχία ενός τέτοιου εγχειρήματος,  απαιτείται  ισχυρή πολιτική βούληση  από κάθε κράτος μέλος, ώστε να δημιουργηθούν τα  κατάλληλα ενδοκοινοτικά φορολογικά κίνητρα που θα καταστήσουν το προϊόν δημοφιλές.

Εξίσου ενδιαφέρουσες ήταν οι ομιλίες των κ.κ. David Cowan, Τeam Leader Of Conduct of Business Policy Consumer Protection Dpt EIOPA, και Thomas Maur, Senior Associate CMS Hasche Sigle, κατά το 2ο μέρος του workshop, οι οποίοι έκαναν εκτενή αναφορά για την POG (Product Oversight & Governance) – Άρθρο 25 & IPID (Insurance Product Information Document),  IBIPS (Investment Based Insurance Products) / Άρθρα 26 – 30 αντίστοιχα.

POG (Product Oversight & Governance) – Άρθρο 25

Πιο αναλυτικά, αναφορικά με την εποπτεία των προϊόντων και τις απαιτήσεις διακυβέρνησης, την παρακολούθηση και την εποπτεία των διανομέων ασφαλιστικών προϊόντων, την ανάλυση του ασφαλιστικού προϊόντος και του κινδύνου που καλύπτει, επικράτησε η άποψη ότι ουσιαστικά η εφαρμογή των POG αφορά κυρίως τους κατασκευαστές ασφαλιστικών προϊόντων με δεδομένο ότι αυτοί ως υπεύθυνοι του προϊόντος είναι και κατ’ ουσία και αυτοί που είναι εκτιθέμενοι απέναντι στο κίνδυνο.

Η αντίστοιχη αρχή της αναλογικότητας ισχύει και σε αυτή την περίπτωση με την έννοια ότι όσο πιο απλό και τυποποιημένο είναι ένα ασφαλιστικό προϊόν το κανονιστικό πλαίσιο που το διέπει θα πρέπει να είναι αντίστοιχα σχετικά απλό και σίγουρα όχι πιο σύνθετο και πολύπλοκο από το ίδιο το ασφαλιστικό προϊόν που προωθείται στον καταναλωτή.

IPID (Insurance Product Information Document)

Το IPID αποτελεί ένα  συνοπτικό πληροφοριακό έντυπο στο οποίο θα πρέπει να αναγράφονται πληροφορίες για το ασφαλιστικό προϊόν. Το έντυπο αυτό θα πρέπει να είναι συνοπτικό και ξεχωριστό, σαφές και ευανάγνωστο, ακριβές και μη παραπλανητικό.

Σύμφωνα με την IDD, το IPID αποτελεί προ-συμβατική υποχρέωση(priortoconclusionofcontract) όμως δεν προσδιορίζεται ο τρόπος και ο ακριβής χρόνος παράδοσης του εγγράφου πριν τη σύναψη της ασφάλισης. Αναφέρθηκε πάντως ότι θα ήταν καλό τα ασφαλιστικά προϊόντα να χωρίζονται σε δυο κατηγορίες, σύνθετα και μη (complex- noncomplex) και αναλόγως με την κατηγορία να διατίθεται επαρκής χρόνος στον πελάτη, για να μελετήσει τις παρεχόμενες πληροφορίες. Για τον καταλληλότερο χρόνο παράδοσης του IPID, υπεύθυνοι να αποφασίσουν είναι οι αρμόδιες αρχές κάθε Κράτους Μέλους κατά την εναρμόνιση της Οδηγίας.

Ωστόσο είναι σαφές ότι το IPID αφορά μόνον σε προϊόντα των Γενικών Κλάδων ασφάλισης και όχι Προϊόντα Ασφάλισης Ζωής ή & Υγείας ( αναμένουμε περαιτέρω διευκρινήσεις) ενώ εξαιρούνται από αυτό οι Μεγάλοι Κίνδυνοι (όπως αυτοί προσδιορίζονται από το Solvency ΙΙ για την Ελλάδα N.  4364/20163, εδ. 27)

Κοινή θέση όλων πάντως ήταν ότι υπεύθυνες για την σύνταξη των IPID θα πρέπει να είναι οι ασφαλιστικές εταιρίες που κατασκευάζουν το ασφαλιστικό προϊόν και άρα το γνωρίζουν καλύτερα και έχουν αντίστοιχα και την ευθύνη πάνω τους.

IBIPS (Investment Based Insurance Products) / Άρθρα 26 – 30

Πρόσθετες απαιτήσεις προβλέπονται σε σχέση με βασιζόμενα σε ασφάλιση επενδυτικά προϊόντα, οι οποίες  αφορούν τόσο τις ασφαλιστικές εταιρίες όσο και τους διαμεσολαβητές.

Τόνισαν ιδιαίτερα πως πρέπει να διαμορφωθούν τα κριτήρια και οι κανονισμοί ώστε να αποφεύγεται η δημιουργία συνθηκών. Παράλληλα, αναφορικά με αυτά τα προϊόντα, τονίστηκε ότι θα πρέπει να υπάγονται σε συνεχή παρακολούθηση και εποπτεία ώστε να εξασφαλίζεται η καταλληλόλητά τουςτόσο κατά την σύναψή τους όσο και καθόλη  την διάρκεια του συμβολαίου.

Αναφορικά με τα έγγραφα πληροφοριών σχετικά με retail επενδυτικά προγράμματα PRIIPS (Packaged Retail Investment and Insurance Based Products) και KID (Key Information Document) σημειώθηκε ότι αυτά θα πρέπει να εμπεριέχουν επαρκείς συγκριτικές πληροφορίες, να είναι  ξεκάθαρα και να αναφέρουν στοιχεία τόσο για το κόστος διαχείρισης, όσο και για το κόστος διανομής των προγραμμάτων αυτού του τύπου.

Στο Session 3 έγινε ιδιαίτερη συζήτηση αναφορικά με την ερμηνεία συγκεκριμένων άρθρων της οδηγίας. Τη δεύτερη ημέρα του Workshop, o Dr Nic o Spiegel, Legal Economist Officer DGFISMA European Commission, τοποθετήθηκε σχετικά απαντώντας στα διευκρινιστικά ερωτήματα που τέθηκαν.

Άρθρο 17. Γενικές Αρχές / Ασφαλιστική Αμοιβή

Η  βασική αρχή  είναι πως η ασφαλιστική αμοιβή δεν μπορεί να αποτελεί το μεγαλύτερο κίνητρο για την προώθηση ενός προϊόντος.

Ωστόσο η παροχή κινήτρων για την προώθηση ασφαλιστικών προϊόντων από μόνη της δεν συνεπάγεται “apriori” καταστρατήγηση της παραπάνω αρχής, αρκεί, όπως τονίστηκε,να διασφαλίζεται ότι κανένα κίνητρο δεν είναι τόσο μεγάλο ώστε να επηρεάζεται η αμερόληπτη (fair) συμβουλή και η αντικειμενική πρόταση που παρέχεται από τον διανομέα του ασφαλιστικού προϊόντος.

Άρθρο 18 & 19. Γενικές Πληροφορίες / Συγκρούσεις Συμφερόντων και διαφάνεια

Θα πρέπει να παρέχονται πληροφορίες και στοιχεία από τις Ασφαλιστικές Εταιρίες και από τους Ασφαλιστικούς Διαμεσολαβητές που θα αφορούν τόσο σε χαρακτηριστικά του ασφαλιστικού προϊόντος όσο και για τον τρόπο με τον οποίο ασκείται η ασφαλιστική διαμεσολάβηση.

Θα πρέπει να γνωστοποιείται στον καταναλωτή ο τρόπος με τον οποίο ασκείται η ασφαλιστική διαμεσολάβηση και η βαθμίδα διαμεσολάβησης στην οποία ανήκει ο διανομέας ασφαλιστικού προϊόντος καθώς και η φύση της αμοιβής που λαμβάνει σε σχέση με τη σύμβαση ασφάλισης.

Τονίστηκε επίσης, ότι δεν προβλέπεται υποχρέωση ενημέρωσης / αποκάλυψης του ύψος και / ή του ποσού της αμοιβής, παρά μόνο της φύσης αυτής.

Άρθρο 20. Παροχή Συμβουλών & Πρότυπα Πωλήσεων

Από την IDDπροβλέπεται επίσης η προ-συμβατική υποχρέωση του διανομέα ασφαλιστικού προϊόντος / ασφαλιστικού διαμεσολαβητή για παροχή συμβουλευτικών υπηρεσιών που αφορούν στην ανάλυση των απαιτήσεων και των αναγκών του πελάτη, ώστε μέσα από την διαδικασία αυτή,βάσει αμερόληπτης και προσωπικής ανάλυσης, να αποδεικνύεται η παροχή αντικειμενικής πληροφόρησης και εξατομικευμένης / αιτιολογημένης πρότασης, σε μορφή κατανοητή για τον πελάτη, προκειμένου αυτός να είναι σε θέση να λάβει ενήμερη απόφαση.

Άρθρο 22. Εξαιρέσεις & Ρήτρα Ευελιξίας

Από την οδηγία IDD εξαιρούνται οι Μεγάλοι Κίνδυνοι (όπως αυτοί ορίζονται στο SolvencyII / N.  4364/20163,εδ.. 27) και οι επαγγελματίες πελάτες (όπως αυτοί ορίζονται στην MiFIDII).

Cross border activities

Διαφάνηκε από τις εκεί διεργασίες – τοποθετήσεις ότι το πρωτόκολλο του Λουξεμβούργου είναι η βάση της οποιασδήποτε συζήτησης – διαπραγμάτευσης σχετικά με το καθεστώς εποπτείας των ΕΠΥ. Οι κατηγορίες που απασχολούν είναι οι FOS (FREEDOM OF SERVICES) και FOE (FREEDOM OF ESTABLISHMENT). Το θέμα απαιτεί περαιτέρω διερεύνηση και διεργασίες από τους αρμόδιους φορείς. 


Στον επίλογο του workshop συζητήθηκε ότι, με την εφαρμογή όχι μόνο της IDD, αλλά και άλλων νομοθετημάτων και κανονισμών, όπως Solvency II, GDPR, MiFID II, Money Laundering κ.α., δημιουργείται ένα ευρύτερο και πιο αυστηρό νομοθετικό πλαίσιο γύρω από την διανομή ασφαλιστικών προϊόντων και την ασφαλιστική αγορά γενικότερα. Με γνώμονα την περισσότερη προστασία του πελάτη περνάμε σε μια εποχή υπέρ-νομοθέτησης και υπερπροστασίας του καταναλωτή, η οποία όμως παράλληλα τείνει να εισάγει επιπρόσθετους πολύπλοκους κανονισμούς συμμόρφωσης και γραφειοκρατικές πρακτικές, αυξάνοντας δυσανάλογα τα κόστη λειτουργίας της αγοράς,προκειμένου να μπορούν τα εμπλεκόμενα μέρη να αντεπεξέλθουν και να είναι σύννομα με τα νέα δεδομένα που δημιουργούνται.

Θα πρέπει λοιπόν να γίνει αντιληπτό, κυρίως από τις Αρμόδιες Εποπτικές Αρχές των Κρατών Μελών, ότι μέσα από την ευρύτερη νομοθέτηση και εποπτεία, θα πρέπει τελικά να επιδιώκεται μια ισορροπία στην ασφαλιστική αγορά, ώστε, ναι μεν από την μια πλευρά να διασφαλίζεται η προστασία του ασφαλιζόμενου/καταναλωτή, όμως από την άλλη πλευρά, θα πρέπει να εξασφαλίζονται και οι κατάλληλες συνθήκες που θα εξυπηρετούν και θα προάγουν τη βιώσιμη ανάπτυξη των επιχειρήσεων που δραστηριοποιούνται στην παροχή ασφαλιστικών υπηρεσιών και στην διανομή των ασφαλιστικών προϊόντων. Η ασφαλιστική διαμεσολάβηση δεν αποτελεί μέρος του προβλήματος, αλλά μέρος της λύσης.

Τέλος, αξίζει να διευκρινιστεί ότι το πανευρωπαϊκό αίτημα της Insurance Europeγια την αναβολή της εφαρμογής της IDD,το οποίο σε πρώτη φάση έγινε δεκτό από το Ευρωπαϊκό Κοινοβούλιο, αφορά στην αναβολή της εφαρμογής της Οδηγίας IDD έως την 1η Οκτωβρίου 2018, ώστε να υπάρχει ο απαραίτητος μεταβατικός χρόνος για την προσαρμογή όλων των εμπλεκομένων μερών στο νέο νομοθετικό πλαίσιο και όχι στην καταληκτική ημερομηνία εναρμόνισης της IDD από τα Κράτη Μέλη, που παραμένει η 23η Φεβρουαρίου 2018. Εφόσον τελικά δοθεί η συγκεκριμένη παράταση στην εφαρμογή της IDD, πιστεύουμε ότι θα είναι μια θετική εξέλιξη, καθώς θα δώσει τον απαραίτητο χρόνο στις ασφαλιστικές επιχειρήσεις και στα δίκτυα διανομής, ώστε η μετάβαση στα νέα δεδομένα λειτουργίας της αγοράς να γίνει οργανωμένα, διασφαλίζοντας την ομαλή προσαρμογή όλων σε αυτά.
«Πρόσωπα στο βάθος του χρόνου»: Έκθεση του Π. Ζουμπουλάκη στο Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ»

0

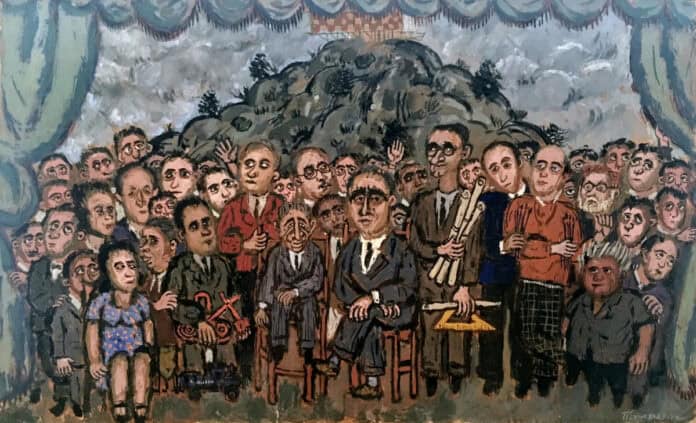
Την Τρίτη 14 Νοεμβρίου και ώρα 19.00, θα πραγματοποιηθούν τα εγκαίνια  της έκθεσης «Πρόσωπα στο βάθος του χρόνου» του Πέτρου Ζουμπουλάκη, στο Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ».

Ο Πέτρος Ζουμπουλάκης παρουσιάζει μια σύνοψη ζωγραφικών πορτρέτων από το σύνολο της καλλιτεχνικής του δημιουργίας, που κινούνται ανάμεσα σε φευγαλέες, σκιτσογραφικές εικόνες με λανθάνουσα παρατηρητικότητα και στην ακριβή καταγραφή των φυσιογνωμικών ιδιαιτεροτήτων.

Το έργο του χαρακτηρίζεται από ποικιλία και πολυμορφία εκφραστικών μέσων με απροσδόκητες τεχνικές και ματιέρες, γεγονός που προκαλεί αιφνίδιες αλλαγές στο ύφος και οδηγεί άλλοτε σε ένα ημιτελές και ηθελημένα πρόχειρο αποτέλεσμα και άλλοτε σε μια επιμελημένη και τεχνικά άψογη εικόνα.

Στις αυτοπροσωπογραφίες του είναι ορατές οι ανεπαίσθητες αλλοιώσεις της φυσιογνωμίας του, καθώς κυλάει ο χρόνος και οι εποχές και δεν είναι λίγοι αυτοί που του αποδίδουν ψυχογραφικές ικανότητες. Ο ίδιος απαντά: «Αν σχεδιάσεις σωστά τα φυσιογνωμικά χαρακτηριστικά του μοντέλου, τα συναισθήματα βγαίνουν αυτόματα».

H Έκθεση «Πρόσωπα στο βάθος του χρόνου» θα είναι ανοιχτή στο κοινό έως την Πέμπτη 14 Δεκεμβρίου. 

“Σήμα κινδύνου” για τις εφαρμογές τεχνητής νοημοσύνης από FSB

0

της Λαλέλας Χρυσανθοπούλου

Μπορεί οι εφαρμογές τεχνητής νοημοσύνης να είναι η νέα “καυτή τάση” στον χρηματοοικονομικό τομέα, πλην όμως αυξάνονται οι φωνές για τους κινδύνους που εγκυμονούν. Πιο πρόσφατο κρούσμα,  το σήμα συναγερμού της Επιτροπής Χρηματοοικονομικής Σταθερότητας (Financial Stability Board-FSB), του συντονιστικού οργάνου του G-20 για την εποπτεία του χρηματοοικονομικού τομέα, που προειδοποίησε ότι η αντικατάσταση υπαλλήλων στις τράπεζες και τις ασφαλιστικές από μηχανές εγκυμονεί τον κίνδυνο εξάρτησης των ομίλων από εταιρείες τεχνολογίας εκτός του πεδίου αρμοδιότητας των εποπτικών αρχών.

Στην πρώτη έκθεσή του για την τεχνητή νοημοσύνη που δημοσιεύθηκε πρόσφατα, η FSB κάνει λόγο για σοβαρούς κινδύνους που απαιτούν παρακολούθηση. Η τεχνητή νοημοσύνη (Artificial Intelligence-AI)  και η μηχανική μάθηση (machine learning)  αναφέρονται σε τεχνολογίες που αντικαθιστούν τις παραδοσιακές μεθόδους αξιολόγησης της φερεγγυότητας των πελατών, ανάλυσης δεδομένων, τιμολόγησης ασφαλιστικών συμβολαίων κ.α. Δεν υπάρχουν αξιόπιστα στοιχεία για την -ραγδαία αυξανόμενη- χρήση των εν λόγω τεχνολογιών, πράγμα που δημιουργεί αβεβαιότητα στις εποπτικές αρχές αναφορικά με τις δυνητικές επιπτώσεις των νέων -και συχνά απρόσμενων- δεσμών που δημιουργούνται μεταξύ αγορών και χρηματοοικονομικών ομίλων.

Για παράδειγμα, η τεχνητή νοημοσύνη θα μπορούσε να οδηγήσει σε “μη βιώσιμη” αύξηση της πιστωτικής επέκτασης εξαιτίας της αυτοματοποίησης των διαδικασιών credit scoring. Και παρότι η εν λόγω τεχνολογία είναι πολλά υποσχόμενη εάν υπάρξει σωστή διαχείριση των κινδύνων που εγκυμονεί, εντούτοις θα μπορούσε να οδηγήσει σε υπερβολική εξάρτηση τραπεζών και ασφαλιστικών εταιρειών από τις λίγες εξειδικευμένες εταιρείες τεχνολογίας  που παρέχουν τις εφαρμογές AI. “Αυτό θα οδηγούσε στην ανάδυση νέων συστημικά σημαντικών παικτών εκτός του πεδίου δράσης των εποπτικών αρχών”, παρατηρεί η FSB. “Εάν για παράδειγμα, ένας μεγάλος πάροχος ΑΙ κατέρρεε, αυτό θα μπορούσε να προκαλέσει ταυτόχρονη διαταραχή της δραστηριότητας μεγάλου αριθμού χρηματοοικονομικών ομίλων”.

Επιπροσθέτως, οι εποπτικές αρχές θα μπορούσαν να αντιμετωπίσουν δυσκολίες στην “απόδοση ευθυνών”. “Εάν αποφάσεις που ελήφθησαν με βάση εφαρμογές AI και machine learning προκαλέσουν ζημίες σε χρηματοοικονομικούς ομίλους, ίσως παρατηρηθεί έλλειψη ορατότητας αναφορικά με ζητήματα ευθύνης”, υποστηρίζει η FSB. Σύμφωνα με την ίδια μελέτη, οι λεγόμενες επενδύσεις ‘RegTech’, δηλαδή η χρήση μηχανών για τη συμμόρφωση σε έναν κυκεώνα νέων ρυθμίσεων που στοχεύουν στην πάταξη του “ξεπλύματος” χρήματος και την θωράκιση των τραπεζών, θα μπορούσαν να ανέλθουν σε 6,45 δισ. δολ. έως το 2020.

Σε έρευνα της συμβουλευτικής εταιρείας Accenture τον Μάιο, το 75% των ερωτώμενων τραπεζιτών υποστήριξαν ότι την επόμενη τριετία, η τεχνητή νοημοσύνη θα γίνει το κύριο “κανάλι” αλληλεπίδρασης των τραπεζών με τους πελάτες τους. Την ίδια στιγμή, οι ασφαλιστικοί όμιλοι έχουν επενδύσει πάνω από 400 εκατ. δολάρια σε εφαρμογές ‘InsurTech’.

Και οι ίδιες οι εποπτικές αρχές χρησιιμοποιούν εφαρμογές τεχνητής νοημοσύνης για εντοπισμό κρουσμάτων απάτης και ξεπλύματος χρήματος. Η FSB παραδέχτηκε ότι η ΑΙ συμβάλει στην μείωση των δαπανών, την βελτίωση της κερδοφορίας και την καλύτερη εξυπηρέτηση των πελατών στον χρηματοοικονομικό τομέα. Πρόσθεσε όμως ότι εγείρει ανησυχίες για την προστασία των δεδομένων που χρησιμοποιούνται στις διάφορες εφαρμογές.


Σήμερα είναι η ημέρα της Ευρωπαϊκής Πίστης

0

Από το χθες, μέχρι το άπειρο. Από την δεκαετία του ’70 μέχρι το μέλλον. Από τα πρώτα μικρά βήμα μέχρι τις μεγάλες επιτυχίες. Από το όνειρο μέχρι την ολοκλήρωση του.

40 χρόνια, η Ευρωπαϊκή Πίστη συμπορεύεται με τον πελάτη και τον συνεργάτη. Και σήμερα 6 Νοεμβρίου 2017 εορτάζει αυτήν την διαδρομή και την συνέχει της στο αύριο

Θέλετε μία επιτυχημένη ή μία χρήσιμη επιχείρηση;

0

του Νίκου Σακελλαρίου

Στις κατ’ ιδίαν συνομιλίες με στελέχη της ασφαλιστικής αγοράς διακρίνω ότι υπάρχει-  μ ία μονομέρεια στην σχέση της επιχείρησης με τον πελάτη.  Παντού πρυτανεύει το συμφέρον της επιχείρησης, πουθενά η ικανοποίηση του πελάτη. Ωσάν ο πελάτης να είναι ο αντίπαλος, ο απατεώνας που θέλει να ‘μας κλέψει’ και ενίοτε το ‘κορόιδο’.

Μπορεί στα συνέδρια να τονίζεται το πελατοκεντρικό και εσχάτως το ανθρωποκεντρικό στοιχείο της ασφάλισης, μπορεί να καλούν μεγάλους αθλητές για να τονώσουν τον ψυχισμό των συνεργατών και  υπαλλήλων τους αλλά πάντα στο βάθος βρίσκεται το συμφέρον της εταιρείας και πάνω απ’ όλα το συμφέρον το δικό τους.

Τέτοιες αντιλήψεις που θέλουν τους πελάτες ως υποψήφια θύματα για να αυξηθεί η παραγωγή είναι παρωχημένες και αποτυχημένες εκ του αποτελέσματος. Οι millenials ουδόλως ενδιαφέρονται για τα τρανταχτά ονόματα. Θέλουν προϊόντα με αξία και απόδοση. Πολύ περισσότερο στην Ελλάδα της κρίσης που κάθε ευρώ μετρά.

Όσο οι ασφαλιστικές επιχειρήσεις περιχαρακώνονται πίσω από νομικά σχήματα και δικολαβίστικες αποφάσεις όπου πάντα δικαιώνουν την επιχείρηση έναντι του πελάτη, όσο τα συμβόλαια θα έχουν δεκάδες σελίδες γεμάτες με εξαιρέσεις, τόσο η αμφισβήτηση του κόσμου έναντι των ασφαλιστικών θα μεγαλώνει.

Όχι κύριοι και κυρίες.

Ο πελάτης δεν έχει πάντα δίκιο αλλά ούτε και πάντα άδικο. Δεν πάει να σας κλέψει.  Θέλει προστασία από εσάς.  Ξέρω, ότι θα μου πείτε για ασφαλιστικές απάτες, για ανάγκες του underwriting, για Solvency II και άλλα τινά.  Ναι, αυτά ενδιαφέρουν την επιχείρηση.  Αλλά αυτά θα μπορούν να υλοποιηθούν μακροπρόθεσμα μόνο με ικανοποιημένους πελάτες.  Εσείς απλώς πρέπει να αποδείξετε ότι δεν έχετε μόνο μία επιτυχημένη επιχείρηση αλλά μία χρήσιμη επιχείρηση.

Στους Ευρωπαίους «τρέχει» ο Ξανθός

0

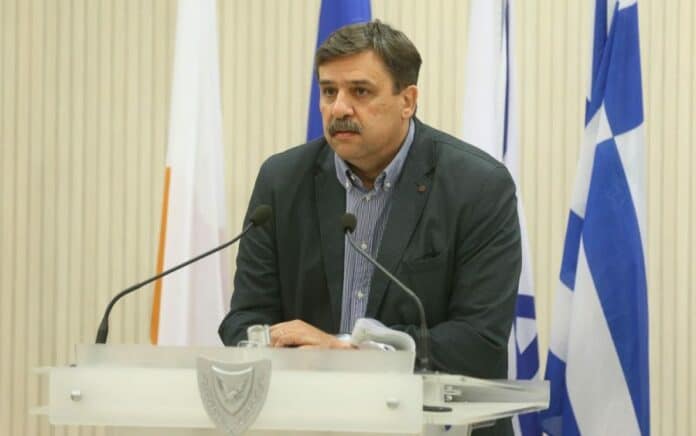
Μακροσκελή επιστολή στην οποία περιγράφει την «κακή» συμπεριφορά της φαρμακοβιομηχανίας Roche απέστειλε ο Υπουργός Υγείας, Ανδρέας Ξανθός στον Επίτροπο Υγείας και τη Διευθύντρια του Περιφερειακού Γραφείου Ευρώπης του Παγκόσμιου Οργανισμού Υγείας (ΠΟΥ).

Στην επιστολή ο κ. Ξανθός περιγράφει στους ευρωπαίους αξιωματούχους πως η φαρμακευτική εταιρία προχώρησε στην απαράδεκτη και εκβιαστική κίνηση να ζητήσει την απόσυρση από το σύστημα αποζημίωσης σκευάσματος για το μελάνωμα, ενώ βρισκόταν σε διαδικασία διαπραγμάτευσης, και ζητάει «την πολιτική αλληλεγγύη» τους, κρίνοντας πως πρόκειται για θέμα που αφορά συνολικά τους ευρωπαϊκούς θεσμούς.

Κατά τον κ. Ξανθό τα όποια μέτρα έχουν ληφθεί για τη σταθεροποίηση και ενδυνάμωση του συστήματος υγείας και έχουν τη σύμφωνη γνώμη των «δανειστών» της χώρας, θυμίζοντας τις δυσκολίες που έχει περάσει η χώρα τα τελευταία 7 χρόνια. Επικαλείται, μάλιστα τις πολυαναμενόεμενες διαρθρωτικές αλλαγές που θα μπορούσαν να εξορθολογήσουν τη φαρμακευτική δαπάνη, όπως η Επιτροπή Αξιολόγησης της Ιατρικής Τεχνολογίας. Αλλαγές που θα έπρεπε να είχε ήδη θέσει σε εφαρμογή η Αριστοτέλους αλλά παραμένουν άφαντες. Τις «έχουμε δρομολογήσει» υποστηρίζει ο κ. Ξανθός αλλά στην πράξη φαίνεται πως παίρνουν τη μια αναβολή μετά την άλλη.

«Αυτό που απαιτεί η εταιρεία  είναι να πάρουμε πίσω τα πρόσφατα  μέτρα για το φάρμακο, τα οποία αναμφισβήτητα επηρεάζουν αρνητικά την κερδοφορία της φαρμακοβιομηχανίας, έχουν όμως μεταβατικό χαρακτήρα, μέχρις ότου αποδώσει η δέσμη των δομικών αλλαγών  και μεταρρυθμίσεων που είναι σε εξέλιξη», αναφέρει ο κ. Ξανθός. Αλλά άγνωστο, όμως, παραμένει ποιοι πείθονται για το μεταβατικό χαρακτήρα των αλλαγών αυτών, αν αναλογιστεί κανείς πως και το clawback από έκτακτο μέτρο έγινε μόνιμο «χαράτσι».

«Η κυκλοφορία νέων φαρμάκων για σοβαρές και απειλητικές για τη ζωή παθήσεις και μάλιστα σε προσιτές τιμές, δεν μπορεί να εξαρτάται, όχι μόνο στην Ελλάδα αλλά και σε οποιαδήποτε άλλη χώρα της Ευρώπης, από το business  plan της κάθε  πολυεθνικής, αλλά από γενικούς κανόνες και ρυθμίσεις που κάθε συντεταγμένη Πολιτεία οφείλει να θέτει για να διασφαλίσει την καθολική και ισότιμη πρόσβαση των πολιτών στις σύγχρονες θεραπείες αλλά και τη βιωσιμότητα του Συστήματος Υγείας», αναφέρει ο κ. Ξανθός.

Η εταιρία βέβαια ανακοίνωσε ήδη από εχθές και επισήμως την απόφαση της να συνεχίσει να παρέχει το φάρμακο στους ασθενείς που το λαμβάνουν ήδη και μέχρι την ολοκληρωση της θεραπείας τους.

Είχε άλλωστε υποστηρίξει πως με την εφαρμογή του 25% τέλος εισόδου, η τιμή του εν λόγω σκευάσματος μειώνεται κατά 40%, χωρίς clawback και κατά 50% συνυπολογίζονται το clawback, γεγονός που καθιστά τη διάθεσή του υπό το υφιστάμενο θεσμικό πλαίσιο αποζημίωσης και μέσω της θετικής λίστας μη βιώσιμη. Αλλά, όπως ανέφερε, η  απόφαση δεν αφορά μόνο την επίπτωση του μέτρου στο συγκεκριμένο σκεύασμά, κάνοντας λόγο για παρέμβαση στην αγορά, δημιουργώντας θέματα ανταγωνισμού.

Για τον κ. Ξανθό, η δυσμενής αυτή εξέλιξη «επιβεβαιώνει την αναγκαιότητα να αναπτύξουν οι χώρες μας ισχυρές και συστηματικές συνεργασίες στο πεδίο  της φαρμακευτικής πολιτικής,», ως ασπίδα εναντίον αθέμιτων εταιρικών πρακτικών.

«Θεωρώ πως αυτού του τύπου οι μονομερείς ενέργειες και οι καταφανώς εκβιαστικές συμπεριφορές, πλήττουν βαθύτατα την ιδέα της αξιόπιστης διαπραγμάτευσης (σε εθνικό ή περιφερειακό επίπεδο) ανάμεσα στη  φαρμακοβιομηχανία  και στα   κράτη –μέλη   της ΕΕ και υπονομεύουν τις  αναγκαίες σχέσεις εμπιστοσύνης μεταξύ τους», συμπληρώνει.

Η Επιστολή

Αξιότιμε κε Επίτροπε Υγείας της ΕΕ

Αξιότιμη κα Διευθύντρια του Περιφερειακού Γραφείου Ευρώπης του ΠΟΥ

Αξιότιμη/ε κύριε/α Υπουργέ,

με την παρούσα επιστολή μου θα ήθελα να σας ενημερώσω για ένα ζήτημα που κρίνω πως διαφεύγει του στενού εθνικού ενδιαφέροντος και αφορά συνολικά τόσο τους ευρωπαίους εταίρους μας, όσο και τους ευρωπαϊκούς θεσμούς και διεθνείς οργανισμούς, οι οποίοι έχουν την ευθύνη της συνδιαμόρφωσης  τεκμηριωμένων πολιτικών  υγείας. Το ζήτημα αυτό αφορά την απαράδεκτη και εκβιαστική κίνηση γνωστής Ελβετικής  πολυεθνικής  φαρμάκου  , που , ενώ βρισκόταν σε διαδικασία διαπραγμάτευσης με την αρμόδια Εθνική Επιτροπή ,  ζήτησε να αποσυρθεί  από τη θετική λίστα αποζημιούμενων φαρμάκων στην Ελλάδα  ένα αντικαρκινικό  φάρμακο για μια ειδική κατηγορία ασθενών  με ανεγχείρητο μεταστατικό μελάνωμα . Ο ισχυρισμός της  εταιρείας  είναι ότι  η διάθεση του εν λόγω φαρμάκου στη  χώρα μας , λόγω των πρόσφατων κυβερνητικών ρυθμίσεων ( επιπλέον έκπτωση 25% στα νέα on patend  φάρμακα),   δεν είναι πλέον συμφέρουσα για την εταιρεία .

Έχει ήδη αναλυθεί , με αφορμή τις συναντήσεις μας στα ευρωπαϊκά fora , και σας είναι γνωστή η προσπάθεια μας να σταθεροποιήσουμε , να ανασυγκροτήσουμε  και να ενδυναμώσουμε το δημόσιο σύστημα υγείας στη χώρα μας, στη βάση των αρχών της καθολικής κάλυψης, της ισότητας και της ανθρωποκεντρικής φροντίδας . Οι προσπάθειες αυτές λαμβάνουν χώρα σε ένα εξαιρετικά απαιτητικό, συχνά ασφυκτικό, τοπίο δημοσιονομικής στενότητας και επιτροπείας , το οποίο μεταξύ άλλων επιτάσσει τον έλεγχο και τον εξορθολογισμό των δημόσιων δαπανών για την υγεία. Σε αυτό το πλαίσιο και σε μια προσπάθεια να επιτευχθεί η δύσκολη ισορροπία μεταξύ ενός δίκαιου και προσβάσιμου σε όλους  συστήματος υγείας και της βιώσιμης χρηματοδότησης του ,  έχουν ληφθεί – πάντα σε συμφωνία με τους «δανειστές» της χώρας και σε εναρμόνιση με τις μνημονιακές μας υποχρεώσεις – συγκεκριμένα μέτρα ελέγχου της συνολικής δημόσιας δαπάνης υγείας και ιδιαίτερα της φαρμακευτικής δαπάνης, που ως γνωστόν επηρεάζεται σε σημαντικό βαθμό από μηχανισμούς προκλητής και κατεθυνόμενης ζήτησης .

Τα μέτρα αυτά εφαρμόζονται χωρίς διακρίσεις και αφορούν όλες τις φαρμακευτικές εταιρείες που δραστηριοποιούνται στην Ελλάδα. Αναγνωρίζοντας τα προβλήματα και τις παρενέργειες των μέτρων λιτότητας  στη φαρμακευτική αγορά , επιδιώκουμε τη μεγαλύτερη δυνατή  κανονικότητα και σταθερότητα  στη ροή πληρωμών και στην τήρηση των υποχρεώσεων προς τους προμηθευτές μας.  Έχουμε ταυτόχρονα δρομολογήσει σημαντικές διαρθρωτικές αλλαγές (ΗΤΑ , Επιτροπή Διαπραγμάτευσης, Θεραπευτικά Πρωτόκολλα, κλπ) που αναμένεται να έχουν θετικά αποτελέσματα στην ορθολογικότερη αξιοποίηση της, όντως πολύ οριακής , δημόσιας φαρμακευτικής δαπάνης. Αυτό που απαιτεί η εταιρεία  είναι να πάρουμε πίσω τα πρόσφατα  μέτρα για το φάρμακο, τα οποία αναμφισβήτητα  επηρεάζουν αρνητικά την κερδοφορία της φαρμακοβιομηχανίας, έχουν όμως μεταβατικό χαρακτήρα , μέχρις ότου αποδώσει η δέσμη των δομικών αλλαγών  και μεταρρυθμίσεων που είναι σε εξέλιξη.

Το Υπουργείο Υγείας και η Ελληνική Κυβέρνηση θεωρούν  ότι η πρόσβαση των πολιτών της χώρας στα καινοτόμα  και αποτελεσματικά  φάρμακα, και ιδιαίτερα στα φάρμακα για τον καρκίνο, δεν είναι επιχειρηματικό αλλά πολιτικό ζήτημα.

Η κυκλοφορία νέων φαρμάκων για σοβαρές και απειλητικές για τη ζωή παθήσεις και μάλιστα σε προσιτές τιμές ,  δεν  μπορεί να εξαρτάται , όχι μόνο  στην Ελλάδα αλλά και σε οποιαδήποτε άλλη χώρα της Ευρώπης, από το business  plan της κάθε  πολυεθνικής  , αλλά από γενικούς κανόνες και ρυθμίσεις που κάθε συντεταγμένη Πολιτεία οφείλει να θέτει για να διασφαλίσει την καθολική και ισότιμη πρόσβαση των πολιτών στις σύγχρονες θεραπείες αλλά και τη βιωσιμότητα του Συστήματος Υγείας .

Αγαπητοί/ές  συνάδελφοι

Δεδομένου ότι τόσο η Ευρωπαϊκή Επιτροπή , ο ΠΟΥ Ευρώπης  όσο και καθεμία και καθένας από εσάς έχουμε επανειλημμένα επισημάνει την αξία των σταθερών, βιώσιμων και αξιόπιστων συστημάτων υγείας για την ευημερία των ευρωπαίων πολιτών και τη δίκαιη ανάπτυξη των κοινωνιών μας, έκρινα απαραίτητη την ενημέρωση σας για το θέμα. Η παραπάνω εξέλιξη επιβεβαιώνει την αναγκαιότητα να αναπτύξουν οι χώρες μας ισχυρές και συστηματικές συνεργασίες στο πεδίο  της φαρμακευτικής πολιτικής, οι οποίες θα ενισχύουν τη διαπραγματευτική τους  δύναμη και θα  αποτρέπουν την εκδήλωση  αθέμιτων εταιρικών πρακτικών , που δεν αρμόζουν ειδικά στον κοινωνικά ευαίσθητο τομέα  του φαρμάκου.

Θεωρώ πως αυτού του τύπου οι μονομερείς ενέργειες και οι καταφανώς εκβιαστικές συμπεριφορές , πλήττουν βαθύτατα την ιδέα της αξιόπιστης διαπραγμάτευσης ( σε εθνικό  ή περιφερειακό επίπεδο ) ανάμεσα στη  φαρμακοβιομηχανία  και στα   κράτη –μέλη   της ΕΕ και υπονομεύουν τις  αναγκαίες σχέσεις εμπιστοσύνης μεταξύ τους. Οφείλουμε διαρκώς και  με όλους τους τρόπους να υπενθυμίζουμε πως η Υγεία και το Φάρμακο δεν μπορούν να αντιμετωπίζονται ως απλά εμπορικά προϊόντα και τομείς συνεχώς αυξανόμενων και εγγυημένων εταιρικών κερδών, αλλά ως καθολικά κοινωνικά δικαιώματα που πρέπει να διασφαλίζονται με ισότιμο τρόπο στους πολίτες , χωρίς αποκλεισμούς και δυσβάστακτες οικονομικές επιβαρύνσεις .

Αγαπητοί/ές  συνάδελφοι

Η Ελλάδα δίνει εδώ και πάνω από 7 χρόνια μια πολύ επώδυνη για την κοινωνία μάχη για να σταθεί όρθια, ισότιμη και αξιοπρεπής μέσα στην Ευρώπη . Η προσπάθεια αυτή φαίνεται σιγά-σιγά να πιάνει τόπο και είναι ορατή η βιώσιμη έξοδος από την παρατεταμένη  οικονομική κρίση . Σ’ αυτή την κρίσιμη περίοδο χρειαζόμαστε την πολιτική αλληλεγγύη των φίλων και εταίρων μας στην  Ευρωπαϊκή Ένωση και στον Παγκόσμιο Οργανισμό Υγείας .

Με ιδιαίτερη εκτίμηση,

Ο Υπουργός Υγείας της Ελλάδας,

Ανδρέας Ξανθός

Ογκολόγοι: Έκκληση σε βιομηχανία και Αριστοτέλους για επαναξιολόγηση

0

Τον κίνδυνο η απόφαση της Roche να αποσύρει το φάρμακο Cotellic να ακολουθηθεί και από άλλες εταιρίες, που με τη σειρά τους θα αποσύρουν προϊόντα εξέφρασε με ανακοίνωση της η Εταιρεία Ογκολόγων Παθολόγων Ελλάδας (ΕΟΠΕ).

Σύμφωνα με την Εταιρεία, η κίνηση αυτή «αποτελεί καινοφανές φαινόμενο στην ελληνική φαρμακευτική αγορά και μπορεί να ανοίξει τον ασκό του Αιόλου και για άλλα προϊόντα, φαρμακευτικά ή τεχνολογικά».

Κατά την ΕΟΠΕ οι ρίζες του προβλήματος είναι η συνεχιζόμενη οικονομική κρίση, αλλά και η καθυστέρηση εφαρμογής υπηρεσιών αξιολόγησης, οι λανθασμένες αντιλήψεις ότι κάθε νέο είναι και καινοτόμο ή ότι η καινοτομία επιβαρύνει υπερβολικά τα ταμεία, καθώς και σε προσωπικές ή εταιρικές στρατηγικές.

«Τη σημερινή εποχή με το εκτεινόμενο σαν σπιράλ κόστος των νέων αντικαρκινικών θεραπειών – και όχι μόνο φαρμακευτικών – τα συστήματα υγείας αργά ή γρήγορα, ακόμη και τα πλέον ανεπτυγμένα, θα πάψουν να είναι βιώσιμα. Θα πρέπει όλοι μας γιατροί, ασθενείς, εταιρείες και Πολιτεία να αρχίσουμε να παίρνουμε ρεαλιστικές, βασισμένες στις επιστημονικές αποδείξεις αποφάσεις, με το κόστος-αποτελεσματικότητα των αντικαρκινικών φαρμάκων να αποτελεί κεντρική προτεραιότητα. Όλοι μας θα πρέπει να εργαστούμε από κοινού ώστε να αποσαφηνίσουμε αντικειμενικά τους παράγοντες που επηρεάζουν τις τιμές των φαρμάκων στην χώρα μας και να ορίσουμε το περιβάλλον και τα εργαλεία που απαιτούνται για την παροχή υψηλής ποιότητας εξατομικευμένης ιατρικής με ένα ισότιμο και βιώσιμο τρόπο», αναφέρουν.

Κρατώντας ίσες αποστάσεις, η ΕΟΠΕ απευθύνει έκκληση στη φαρμακευτική βιομηχανία και στους πολιτικούς του χώρου της Υγείας να ξανασκεφθούν τις θέσεις τους, «αποφεύγοντας μονομερείς ενέργειες, προσαρμόζοντας την ατζέντα ανάπτυξης, εισαγωγής και διάθεσης των φαρμάκων κατάλληλα, με σκοπό την απρόσκοπτη διάθεση των καινοτόμων φαρμάκων στους Έλληνες ασθενείς».

Ατύχημα με ασανσέρ στο ΑΧΕΠΑ! Κινδύνεψαν 3 άνθρωποι

0

Βγαλμένη από ταινία τρόμου είναι η περιπέτεια που έζησαν 2 εργαζόμενοι και ένας συνοδός στο ΑΧΕΠΑ, όταν το ασανσέρ στο οποίο επέβαιναν βρέθηκε σε ελεύθερη πτώση από το ισόγειο στο κλιμακοστάσιο, 2 ορόφους πιο κάτω.

Αν και σοκαρισμένοι, οι επιβαίνοντες ευτυχώς δεν τραυματίστηκαν, πλην ενός που υπέστη ελαφρύ τραυματισμό.

Σύμφωνα με το Διοικητή του νοσοκομείου, την προηγούμενη μέρα η εταιρία που έχει αναλάβει με σύμβαση τη συντήρηση των ανελκυστήρων, είχε πραγματοποιήσει εργασίες επισκευής καθώς υπήρχε βλάβη. “Προσπαθούμε να διαπιστώσουμε εάν η προηγούμενη βλάβη συνδέεται με τη νέα” λέει στο Virus ο κ. Σπανός, ο οποίος μετά το συμβάν κάλεσε εκ νέου την εταιρεία συντήρησης για τεχνικό έλεγχο. “Μόλις ο έλεγχος ολοκληρωθεί θα μας παραδοθεί το σχετικό πόρισμα προκειμένου να διαπιστωθεί η αιτία του ατυχήματος” συμπληρώνει.

Για τους εργαζόμενους, πάντως, το περιστατικό μόνο τυχαίο δεν ήταν, αφού οι ανελκυστήρες του ΑΧΕΠΑ είναι παμπάλαιοι, με αποτέλεσμα να παρουσιάζουν τακτικά βλάβες.

“Κλείνονται μέσα συνοδοί, προσωπικό και ασθενείς. Ξεμένουν τα ασανσέρ μεταξύ δύο ορόφων. Πολλές φορές υπάρχει αδυναμία μεταφοράς ασθενών στα χειρουργεία προκειμένου να χειρουργηθούν” αναφέρει η ΠΟΕΔΗΝ, που επισημαίνει ότι το Σωματείο θέτει το ζήτημα της αντικατάστασής τους εδώ και 10 χρόνια.

Το διαρκές πρόβλημα φαίνεται να αναγνωρίζει και η Διοίκηση του νοσοκομείου. Διαφωνεί, ωστόσο, περί της αναγκαιότητας αντικατάστασής των ασανσέρ.

“Δεν μας έχει υποδειχθεί μέχρι σήμερα ότι απαιτείται αντικατάσταση” ισχυρίζεται ο κ. Σπανός, ο οποίος επικαλείται τις εκθέσεις καλής λειτουργίας που του παραδίδει η εταιρία που πραγματοποιεί τις συντηρήσεις. Αν πράγματι είναι έτσι τα πράγματα, η εταιρία που κάνει τις συντηρήσεις θα πρέπει να αναλάβει τις ευθύνες της για το σοβαρό συμβάν.

Αλήθεια, όμως, εάν δεν κινητοποιούν τη Διοίκηση οι τακτικές βλάβες με αποκορύφωμα το τελευταίο αυτό περιστατικό, αναρωτιέται κανείς τι θα πρέπει να συμβεί για να κριθεί σκόπιμη η αντικατάσταση των ανελκυστήρων, τους οποίους καθημερινά χρησιμοποιούν δεκάδες άνθρωποι.

Αξιώσεις περιοδικά επαναλαμβανόμενες (Περιοδικές παροχές) – Επέκταση 5ετούς παραγραφής σε 20ετία

0
νόμος, ψηφία, γράμματα, νομοθεσία, δικαιοσύνη

Σύμφωνα με τη διάταξη του άρθρου 268 εδ α` ΑΚ, κατά την οποία κάθε αξίωση που βεβαιώθηκε με τελεσίδικη απόφαση ή με δημόσιο έγγραφο εκτελεστό παραγράφεται μετά είκοσι χρόνια, και αν ακόμη η αξίωση καθεαυτή υπαγόταν σε συντομότερη παραγραφή, εάν βεβαιωθεί με τελεσίδικη δικαστική απόφαση η ύπαρξη αξιώσεως για θετική και αποθετική ζημία από αδικοπραξία, η οποία υπόκειται κατ` αρχήν στην
πενταετή παραγραφή του άρθρου 937 παρ. 1 ΑΚ, από την τελεσιδικία, αρχίζει εικοσαετής παραγραφή και ως προς το μέρος της όλης αξιώσεως για αποκατάσταση της αποθετικής ζημίας, η οποία ανάγεται σε χρόνο μεταγενέστερο εκείνου, για τον οποίο επιδικάσθηκε αποζημίωση.

Κι αυτό γιατί και το μέρος αυτό της αξιώσεως, καίτοι δεν περιέχεται ειδική αναγνωριστική διάταξη στην απόφαση, θεωρείται ότι έχει βεβαιωθεί με δύναμη δεδικασμένου, (άρθρο 331 ΚΠολΔ), με την παρεμπίπτουσα δικαστική κρίση, η οποία ήταν αναγκαία για την ύπαρξη δικαιώματος αποζημιώσεως του παθόντος γενικά, για κάθε ζημία από την αδικοπραξία.

Ως αξιώσεις περιοδικά επαναλαμβανομένων παροχών νοούνται εκείνες που πηγάζουν διαδοχικά από έννομη σχέση, οφείλονται δε κατά ορισμένα χρονικά διαστήματα με μόνη την πάροδο του χρόνου, χωρίς να απαιτούνται νεότερα περιστατικά και χωρίς η γένεση ή η άσκησή του να εξαρτάται από αίρεση. Δεν αποτελούν επομένως περιοδικές παροχές, υπό την έννοια των άνω διατάξεων, οι απλές δόσεις που προβλέπονται, είτε, από το νόμο, είτε, από τη σύμβαση για την καταβολή μιας ενιαίας οφειλής η οποία εξοφλείται τμηματικά.

Η νομοθετική πρόβλεψη της τμηματικής κατ’ αρχήν καταβολής της οφειλόμενης αποζημίωσης σε χρηματικές δόσεις κατά μήνα (άρθ. 930 παρ. 1 εδ α’ ΑΚ), δεν επιμερίζει την αξίωση σε πλείονες αξιώσεις περιοδικώς επαναλαμβανομένων παροχών υπό την άνω έννοια. Επομένως, αν η αξίωση καθ΄ό μέρος αφορά μελλοντική ζημία καταβλητέα σε δόσεις βεβαιώθηκε με τελεσίδικη απόφαση επέρχεται κατ’ αρχήν επιμήκυνση της διετούς (ήδη για τα μετά το έτος 2007 ατυχήματα, πενταετούς) παραγραφής του άρθ. 10 παρ. 2 του ν. 489/76 σε 20ετή αρχόμενη από την τελεσιδικία και ως προς το μέρος της όλης αξίωσης αποζημίωσης για αποθετική ζημία (στέρηση διατροφής) αναγόμενης, δηλαδή, και σε χρόνο μεταγενέστερου εκείνου για τον οποίο επιδικάστηκε η αποζημίωση.

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

ΕΙΑΣ: Εκπαιδευτικό Σεμινάριο Ασφαλίσεων Τεχνικών Κινδύνων & Ευθύνης Εργοληπτών

0
Νέο Εκπαιδευτικό Σεμινάριο από τον ΕΙΑΣ για τις ασφαλίσεις Τεχνικών Κινδύνων & Ευθύνης Εργοληπτών τη Δευτέρα 27 & Τρίτη 28 Νοεμβρίου και ώρα 16:00 – 19:45
 
                                           Περιγραφή και Θεματολογία
Τα τεχνικά έργα, δημόσια και ιδιωτικά, και η εισαγωγή ή η αξιοποίηση σύγχρονων τεχνολογιών και εξοπλισμών, συμβάλλουν πολύ στην ανάπτυξη της οικονομίας μιας χώρας, αφού βελτιώνουν τις υποδομές της, δημιουργούν μεγάλη προστιθέμενη αξία, ενισχύουν την απασχόληση και διαμορφώνουν συνθήκες επίτευξης υψηλότερου οικονομικού αποτελέσματος. Όμως, την ίδια στιγμή εμπεριέχονται κίνδυνοι, που αν επέλθουν, οι επιπτώσεις τους, όχι μόνο μπορεί να αναστείλουν τις συνθήκες ανάπτυξης και το καλύτερο οικονομικό αποτέλεσμα, αλλά μπορεί να οδηγήσουν σε σοβαρές ζημίες, σε περιπέτειες, σε πτωχεύσεις και σε καταστροφές.
Οι Ασφαλίσεις Τεχνικών Κινδύνων είναι, επομένως, απαραίτητες και προστατεύουν έναντι των προηγούμενων απειλών. Μάλιστα, οι σχετιζόμενοι με την ανάληψη και την υλοποίηση τεχνικών έργων, εργολήπτες, αρχιτέκτονες, πολιτικοί μηχανικοί, κ.ο.κ., έχουν ουσιαστικούς λόγους να επιζητούν κατάλληλους τύπους ασφάλισης που εγγυώνται την προστασία τους έναντι τέτοιων τεχνικών κινδύνων, την προστασία των προσωπικών περιουσιακών τους στοιχείων ή των περιουσιακών στοιχείων των επιχειρήσεών τους, καθώς και την προστασία τους από ένδικες προσφυγές εναντίον τους, εν σχέσει με την επαγγελματική τους ευθύνη, άμεση ή έμμεση.
Το Εκπαιδευτικό Σεμινάριο Ασφαλίσεων Τεχνικών Κινδύνων και Ευθύνης Εργοληπτών, διάρκειας οκτώ (8) ωρών, εξετάζει το προαναφερόμενο περιβάλλον, αναδεικνύει τις διαφορετικές κατηγορίες τεχνικών κινδύνων και ευθύνης εργοληπτών, τις μελετά ενδελεχώς και παρουσιάζει εμπεριστατωμένα το σύγχρονο πλαίσιο ασφαλιστικής κάλυψής τους. Ταυτοχρόνως, προτείνει τρόπους προβολής της εμβέλειας και του οφέλους αυτού του κλάδου ασφαλιστικής δραστηριότητας, ενώ προσφέρει συστηματική επιχειρηματολογία ασφάλισης  των εμπεριεχομένων κινδύνων.
Αναλυτικά, η θεματολογία  του εν λόγω Εκπαιδευτικού Σεμιναρίου, έχει ως εξής:
  • Γενικές Αρχές Ασφάλισης Τεχνικών Κινδύνων
  • Εισαγωγή στις Ασφαλιστικές Καλύψεις Τεχνικών Κινδύνων
  • Είδη Ασφαλιστηρίων Συμβολαίων Τεχνικών Κινδύνων
·      Συμβόλαιο Ηλεκτρονικού Εξοπλισμού
·      Συμβόλαιο Μηχανικών Βλαβών
·      Συμβόλαιο Μηχανολογικού Εξοπλισμού Εργοληπτών
·      Συμβόλαιο Αποπερατωμένων Έργων Πολιτικού Μηχανικού
·        Ασφαλιστήρια Κ.Π.Κ. Εργοληπτών & Συναρμολογήσεως
·      Εφαρμογές των Συμβολαίων
·      Κύρια Χαρακτηριστικά αυτών
·      Καλυπτόμενοι Κίνδυνοι
·      Εξαιρέσεις
·      Περίοδοι Ασφαλίσεως
·      Ασφαλιζόμενα Αντικείμενα
·      Ασφαλιζόμενα κεφάλαια, Απαλλαγές Συμβολαίου και Τιμολόγηση Κινδύνων
·      Επεκτάσεις καλύψεων, Παραρτήματα
·      Έργα με τεχνικές δυσκολίες
·      Εφαρμογή εργαλείων εκτίμησης κινδύνου στην αξιολόγηση του ρίσκου
  • Ζημίες και Διαχείριση αυτών
·         Κάλυψη Απώλειας Μελλοντικών Κερδών μέσα από το CAR
·        Αναλυτικές αναφορές στην Ευθύνη Εργοληπτών
  • Πρακτικά παραδείγματα και Ανάλυση περιπτώσεων
 Σε ποιους απευθύνεται
Το εκπαιδευτικό σεμινάριο απευθύνεται σε:
• Στελέχη και Υπαλλήλους Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης, που έχουν ως ευρύτερο αντικείμενο τους τις γενικές ασφαλίσεις και ως ειδικό εργασιακό ενδιαφέρον τους τις ασφαλίσεις τεχνικών κινδύνων και αστικής επαγγελματικής ευθύνης εργοληπτών και επιθυμούν να εκσυγχρονίσουν περαιτέρω και να εμπλουτίσουν την τεχνογνωσία τους
• Στελέχη και Υπαλλήλους Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης που επιθυμούν να εξειδικευθούν στις ασφαλίσεις τεχνικών κινδύνων και στις ασφαλίσεις αστικής επαγγελματικής ευθύνης εργοληπτών
• σε Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων (συντονιστές ασφαλιστικούς συμβούλους, Unit Managers, πράκτορες και μεσίτες ασφαλίσεων) που αναζητούν τρόπους αποτελεσματικής εισόδου τους στην αγορά  ασφαλίσεων τεχνικών κινδύνων και ευθύνης εργοληπτών, προς τον σκοπό πολλαπλασιασμού του πελατολογίου τους και ενίσχυσης του χαρτοφυλακίου εργασιών τους
• Εργολήπτες και Στελέχη Τεχνικών Εταιρειών, που έχουν την ευθύνη ασφαλιστικής κάλυψης των μηχανημάτων και των έργων της εταιρείας τους
• Στελέχη και υπαλλήλους Τραπεζών που διαχειρίζονται την χρηματοδότηση τεχνικών εταιρειών και τεχνικών έργων και χρειάζεται να γνωρίζουν το πλαίσιο ασφάλισης τεχνικών κινδύνων, προς τον σκοπό προστασίας των χρηματοδοτικών πόρων
• όσους επιθυμούν να ενισχύσουν τις γνώσεις τους πάνω στα θέματα του Σεμιναρίου και να ενημερωθούν για τις νεότερες εξελίξεις στις ασφαλιστικές καλύψεις των τεχνικών ασφαλίσεων.
Στόχοι του Εκπαιδευτικού Σεμιναρίου είναι οι εξής:
Κύριος στόχος του εκπαιδευτικού σεμιναρίου είναι η πληρέστερη εφικτή κατανόηση του πλαισίου ασφάλισης  τεχνικών κινδύνων, των καλύψεων που συναντώνται και της οργάνωσής τους σε δομημένα ασφαλιστήρια συμβόλαια. Το  εκπαιδευτικό σεμινάριο προσφέρει μια εμπεριστατωμένη παρουσίαση της συνολικής διαδικασίας ασφάλισης τεχνικών κινδύνων και των τελευταίων εξελίξεων αυτών, σε όλους όσους δραστηριοποιούνται και εμπλέκονται στον εν λόγω τομέα υψηλού ασφαλιστικού ενδιαφέροντος, ενώ  δίνει την ευκαιρία σε όσους επιθυμούν να εντρυφήσουν στη φιλοσοφία της ασφάλισης τεχνικών κινδύνων να γνωρίσουν, μέσα από πλούτο παραδειγμάτων, τους βασικούς παράγοντες του ρίσκου.
Επίσης, το σεμινάριο παρέχει συγκροτημένη επιχειρηματολογία ασφάλισης τεχνικών κινδύνων και ευθύνης εργοληπτών, ενώ βασικοί στόχοι του εστιάζουν στα οφέλη αυτής της ασφάλισης, προς όφελος όλων των συμβαλλομένων, Ασφαλιστικών Εταιρειών, Ασφαλιστικών Διαμεσολαβητών και, κυρίως, των πελατών τους.
Προς επίτευξη των προηγούμενων στόχων του, το εκπαιδευτικό σεμινάριο αξιοποιεί παραδείγματα, case studies και οπτικοακουστικό υλικό.
  
Εισηγήτρια Εκπαιδευτικού Σεμιναρίου
Εισηγήτρια του Σεμιναρίου είναι η κα Θεανώ Τελωνιάτη, Χημικός Μηχανικός του Ε.Μ.Π και Property, Energy and Marine Manager της Ασφαλιστικής Εταιρείας ΑΙG ΕΛΛΑΣ. Η κα Τελωνιάτη διαθέτει μεγάλη εμπειρία ασφαλίσεων τεχνικών έργων στην Ελλάδα και στο Εξωτερικό, διετέλεσε μέλος της υπο-επιτροπής τεχνικών ασφαλίσεων της Ε.Α.Ε.Ε. και εφαρμόζει σύγχρονα μοντέλα εκτίμησης καταστροφικών κινδύνων, ενώ αξιοποιεί εργαλεία τιμολόγησης (PUMA, MR-ET).
 Κόστος Συμμετοχής
 
Εταιρείες – Μέλη ΕΙΑΣ
·   εξατομικευμένες συμμετοχές: €100
·   πολλαπλές συμμετοχές (άνω των τριών): €70 ανά συμμετοχή
 Εταιρείες – μη Μέλη ΕΙΑΣ
·                  εξατομικευμένες συμμετοχές: €130
·                  πολλαπλές συμμετοχές (άνω των τριών): €100 ανά συμμετοχή
ΕΠΙΔΟΤΗΣΕΙΣ ΚΑΙ ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ
Το σεμινάριο είναι εντάξιμο στην επιδότηση ΟΑΕΔ/ΛΑΕΚ (0,24%), ενώ, ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.
Με προεγγραφή μέχρι την Παρασκευή 10 Νοεμβρίου 2019 δίνεται έκπτωση 30% επί των αναγραφόμενων διδάκτρων.
Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την  Τετάρτη 22 Νοεμβρίου 2017.
Το ανωτέρω Εκπαιδευτικό Σεμινάριο θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).