back to top
19.6 C
Athens
Πέμπτη 12 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1668

Σε απόλυτη ετοιμότητα η INTERAMERICAN για την Προστασία των Προσωπικών Δεδομένων

0

Ύστερα από μια μεθοδικά οργανωμένη προετοιμασία, η ΙΝΤERAMERICAN παρουσιάζεται έτοιμη για τη συμμόρφωσή της ως προς τις απαιτήσεις του Γενικού Kανονισμού (ΕΕ) 2016/679 για την Προστασία των Προσωπικών Δεδομένων (General Data Protection Regulation – GDPR), o οποίος αντικαθιστά την Οδηγία 95/46/ΕΚ και τίθεται σε εφαρμογή από τις 25 Μαΐου.

Σύμφωνα με τη σχετική ανακοίνωση, η εταιρεία έχει υλοποιήσει όλα τα απαιτούμενα βήματα συμμόρφωσης ξεκινώντας από τον Σεπτέμβριο του 2016, λίγο μετά την ανακοίνωση του νέου Κανονισμού, ενώ έως σήμερα, στο πλαίσιο ανάπτυξης της σχετικής γνώσης, στελέχη της έχουν συμμετάσχει σε σημαντικά συνέδρια και ημερίδες εργασίας παρουσιάζοντας τις εταιρικές πρακτικές, με τις οποίες η INTERAMERICAN απαντά στις προκλήσεις που σηματοδοτούνται από τη συνεχώς επιταχυνόμενη ανάπτυξη της κοινωνίας της πληροφορίας μέσω της ψηφιακής τεχνολογίας.

Συγκεκριμένα, η εταιρεία από το 2016 προχώρησε στη δημιουργία και στελέχωση ομάδας διαχείρισης έργου, η οποία ανέλυσε σε βάθος τα άρθρα και τις έννοιες του Κανονισμού. Η ανάλυση θεωρείται ως ένα από τα πρώτα βασικά βήματα για τη συμμόρφωση. Η νέα τάξη πραγμάτων που φέρνει ο GDPR πρωτίστως κατανοήθηκε και εμπεδώθηκε από τη διοίκηση, που υποστήριξε την εκπαίδευση μέσω προγράμματος ενημέρωσης (awareness program) επαναληπτικού χαρακτήρα, για την εξοικείωση όλου του ανθρώπινου δυναμικού του οργανισμού και την ομαλή προσαρμογή του στο κανονιστικό πλαίσιο. Η διεξαγωγή του DPIA (Data Privacy Impact Assessment) από τον οργανισμό ανέδειξε από τις αρχές του 2017 τις ελλείψεις και τις ευπάθειες που υπήρχαν στην εταιρεία, και βάσει αυτών σχεδιάστηκε το πλάνο υλοποίησης.

Η INTERAMERICAN προχώρησε στον ορισμό οργανικής θέσης Data Protection Officer (DPO) και σε ανάθεση καθηκόντων, καθώς και στη δημιουργία διατμηματικής ομάδας (DPO Hub), που απαρτίζεται από στελέχη ποικίλων δεξιοτήτων, στην οποία προεδρεύει ο DPO. Σκοπό της σύστασης της ομάδας αποτελεί η κάλυψη όλου του εύρους των απαιτήσεων του Κανονισμού, καθώς και η συνεχής συνεργασία για την αντιμετώπιση σχετικών θεμάτων που ενδέχεται να ανακύπτουν. Επίσης, πραγματοποιήθηκαν βασικές ενέργειες προσανατολισμένες στη συμμόρφωση, όπως

  • η εκπόνηση διαδικασιών και δράσεων,
  • η σύνταξη Πολιτικής Προστασίας Προσωπικών Δεδομένων
  • η ικανοποίηση των δικαιωμάτων (πρόσβασης, διόρθωσης, διαγραφής, περιορισμού της επεξεργασίας, φορητότητας και εναντίωσης) του υποκειμένου των Δεδομένων (πελάτη)
  • η δημιουργία συγκατάθεσης (ηλεκτρονική και έγγραφη) η οποία πρέπει να είναι σαφώς διακριτή, κατανοητή, εύκολα προσβάσιμη, σαφής και απλή.

Παράλληλα, διαμορφώθηκε πλαίσιο ώστε να πληρούνται οι «by default και by design» προδιαγραφές στα συστήματα και τις διαδικασίες, η διαβάθμιση και κατηγοριοποίηση των Δεδομένων σύμφωνα με τον νέο Κανονισμό, η χαρτογράφηση, καταγραφή και ο έλεγχος της ροής της επεξεργασίας των Δεδομένων, η διεξαγωγή Clean Desk Assessment και η Πολιτική Διατήρησης Δεδομένων (Archiving and Retention Policy).

Σημαντική απαίτηση του Κανονισμού αποτελεί και ο ενδελεχής έλεγχος και η επιβολή κανόνων στους εξωτερικούς συνεργάτες που επεξεργάζονται Δεδομένα για λογαριασμό της INTERAMERICAN. Η αναθεώρηση, με την προσθήκη νέων όρων που αφορούν στην Προστασία Προσωπικών Δεδομένων, των συμβάσεων με τρίτους ήταν μια από τις ενέργειες που ενδυνάμωσε το πλαίσιο συνεργασίας.

Με την διαρκή παρακολούθηση, επικαιροποίηση αλλά και μέσω τακτικών δοκιμαστικών ελέγχων των συστημάτων και των διαδικασιών, επιβεβαιώνεται από την εταιρεία το επίπεδο ασφάλειας της επεξεργασίας των εκάστοτε Δεδομένων από κινδύνους που απορρέουν από τυχαία γεγονότα ή παράνομη καταστροφή, απώλεια, αλλοίωση ή προσπέλαση των Προσωπικών Δεδομένων που συλλέχθηκαν, διαβιβάστηκαν, αποθηκεύτηκαν ή υποβλήθηκαν με οποιοδήποτε άλλο τρόπο σε επεξεργασία. Εξάλλου, μέσω βασικών δεικτών απόδοσης (KPIs) εκτιμάται και αξιολογείται η αποτελεσματικότητα των τεχνικών και οργανωτικών μέτρων που έχουν υλοποιηθεί και ανάλογα με την εκτίμηση, πραγματοποιούνται διορθωτικές ενέργειες προκειμένου να επιτυγχάνεται ένα υψηλό επίπεδο συμμόρφωσης και ευθυγράμμισης της INTERAMERICAN με τον Κανονισμό.

Ένα πολύ σημαντικό μέρος του συγκεκριμένου έργου αποτελεί η ανάπτυξη διαδικασιών αναφορικά με τις γνωστοποιήσεις που πρέπει να πραγματοποιούνται στην Αρχή Προστασίας Δεδομένων Προσωπικού Χαρακτήρα (ΑΠΔΠΧ) αναφορικά με τον σκοπό της επεξεργασίας του υποκειμένου των Δεδομένων (πελάτη), καθώς και με ενημέρωση του πελάτη που οφείλει να κάνει η εταιρεία απευθείας, σε περίπτωση παραπόνων σχετικά με την επεξεργασία των δεδομένων του. Μέσω της διαδικασίας αντιμετώπισης συμβάντων (Data Breach Incident), η INTERAMERICAN μπορεί να διασφαλίζει την έγκαιρη και πιο αποτελεσματική διαχείρισή τους.

Πέραν αυτών των δράσεων που απαιτούνται για τη συμμόρφωση, ο οργανισμός έχει εστιάσει από το πρώτο βήμα προσαρμογής του σε ενέργειες που, συνδυαστικά, θα αποδίδουν επιχειρησιακή αριστεία:

  • ενδυνάμωση των σχέσεων εμπιστοσύνης με τους πελάτες
  • ανταγωνιστικό πλεονέκτημα έναντι των εταιρειών της ασφαλιστικής αγοράς
  • ελαχιστοποίηση των μη αναγκαίων Δεδομένων (minimization) και βελτίωση της επιχειρησιακής καθημερινότητας.

Για την INTERAMERICAN, ο νέος Γενικός Κανονισμός Προστασίας Δεδομένων (GDPR) δεν είναι ένα ακόμη τυπικό κανονιστικό πλαίσιο, αλλά και μια μοναδική ευκαιρία για επιχειρησιακή αριστεία.
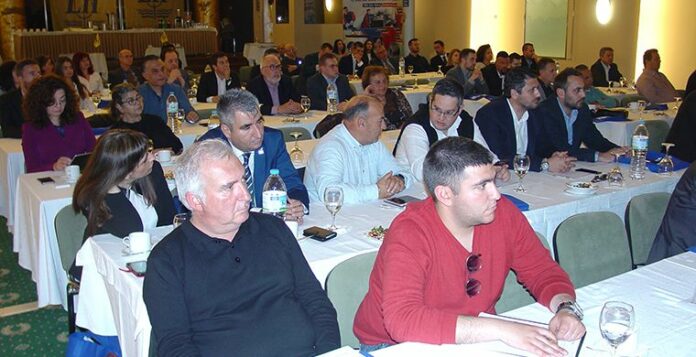
 

Δυναμικό παρών έδωσαν οι διαμεσολαβητές της Εύβοιας στο 26o συνέδριο του insuranceforum.gr

0

Εξαιρετικά μεγάλη ήταν η δυναμική του 26ου Ασφαλιστικού Συνεδρίου του insuranceforum.gr, που διοργανώθηκε στη Χαλκίδα την Τετάρτη 18 Απριλίου σε συνεργασία με τον Πανευβοϊκό Σύλλογο Ασφαλιστικών Διαμεσολαβητών.

Στο 4ο συνέδριο του 2018 συμμετείχαν 9 διακεκριμένοι ομιλητές, οι οποίοι μίλησαν για τις εξελίξεις στην ασφαλιστική διαμεσολάβηση μεταφέροντας ο καθένας τη δική του άποψη για τον κλάδο.

Οι εισηγήσεις επικεντρώθηκαν σε θέματα όπως η εφαρμογή της οδηγίας IDD, ο θεσμός της διαμεσολάβησης, οι νέοι τρόποι προσέγγισης πελατών, αλλά και η digital εποχή που έρχεται.

Κατά την έναρξη του συνεδρίου η πρόεδρος του Πανευβοϊκού Συλλόγου Ασφαλιστικών Διαμεσολαβητών Δέσποινα Καραμπέτσου αναφέρθηκε στις δράσεις του συλλόγου αλλά και στην υποστήριξη που είναι αναγκαία από το σύνολο των διαμεσολαβητών προκειμένου ο σύλλογος να έχει ακόμη πιο συντονισμένες και αποδοτικές δράσεις για την περιοχή.

Χαιρετισμό απηύθυνε ο Δημήτρης Γαβαλάκης, γενικός γραμματέας ΕΕΑ και πρόεδρος Επιτροπής Ασφαλιστικής Διαμεσολάβησης ΕΕΑ, o οποίος εξήρε τον θετικό αντίκτυπο που έχουν τα συνέδρια του insuranceforum.gr στις πόλεις όπου διοργανώνονται και αναφέρθηκε στις αλλαγές που φέρνουν για την ασφαλιστική διαμεσολάβηση οι επικείμενες νομοθετικές ρυθμίσεις.

Το συνέδριο χαιρέτισε επίσης η πρόεδρος του Επιμελητηρίου Ευβοίας Παρασκευή Αγιοστρατίτη.

Εξαιρετικό ενδιαφέρον παρουσίασε και το πάνελ συζήτησης το οποίο συντόνισε ο Αριστείδης Βασιλειάδης και όπου συμμετείχαν:

  • η Δέσποινα Καραμπέτσου, πρόεδρος Πανευβοϊκού Συνδέσμου Ασφαλιστικών Διαμεσολαβητών
  • ο Δημοσθένης Συκοβάρης, ασφαλιστικός σύμβουλος, Ισόβιο μέλος MDRT και LIMRA, πρόεδρος Επιτροπής Επικοινωνίας Μελών MDRT Ευρώπης 2013-15, και
  • ο Ιωάννης Γεωργούλης, συντονιστής σσφαλιστικών συμβούλων.

Κατά τη διάρκεια της συζήτησης έγιναν εκτενείς αναφορές στις αθέμιτες πρακτικές των τραπεζών, στην ανάπτυξη των λοιπών κλάδων αλλά και στις direct ασφαλίσεις και στο κατά πόσο επηρεάζουν τις πωλήσεις των ανεξάρτητων ασφαλιστικών διαμεσολαβητών.

Οι ομιλητές του συνεδρίου ήταν οι εξής:

  • Εμμανουήλ Κάλλης, CEO, DAS Hellas
  • Δημήτρης Τσεκούρας, CEO, ARAG Ελλάδος
  • Γιώργος Τσακατούρας, διευθυντής Εκπαίδευσης και Ανάπτυξης, ΟΡΙΖΩΝ Ασφαλιστική
  • Γιώργος Βουτσίνος, διευθυντής Ανάπτυξης, Karavias Underwriting Agency Coverholder at Lloyd’s
  • Μυρτώ Χαμπάκη, Διεθνή Project Ομίλου & Solvency II, ARAG SE
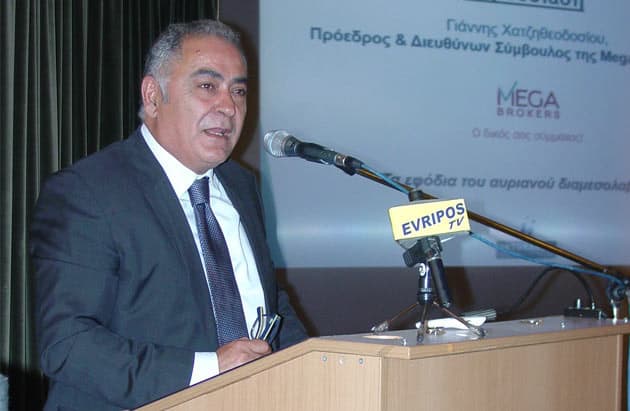
  • Ιωάννης Χατζηθεοδοσίου, πρόεδρος και διευθύνων σύμβουλος, Mega Brokers SA, πρόεδρος ΕΕΑ
  • Γιάννης Μανίκας, account manager, GLASSDRIVE
  • Αντώνης Κατσαλής, Consulting G. Training
  • Κώστας Κουκουβίνος, αστυνομικός υποδιευθυντής, διοικητής Τμήματος Τροχαίας Χαλκίδας.

Tο insuranceforum.gr και η Insurance Innovation συνεχίζουν την ενημέρωση των ασφαλιστικών διαμεσολαβητών σε όλη τη χώρα. Νέος σταθμός, για το 27ο Ασφαλιστικό Συνέδριο, τα Ιωάννινα, όπου σε συνεργασία με τον σύλλογο ασφαλιστικών διαμεσολαβητών του νομού θα παρουσιάσουν όλες τις εξελίξεις στην τοπική ασφαλιστική αγορά.

Σημειώνεται ότι τα Ασφαλιστικά Συνέδρια (www.insuranceinnovation.gr/conference) του insuranceforum.gr και της Insurance Innovation αποτελούν πλέον θεσμό για την ελληνική ασφαλιστική αγορά, καθώς πραγματοποιούνται συνεχώς από το 2012 σε διάφορες πόλεις της Ελλάδας με την συνεργασία των συλλογικών φορέων των ασφαλιστικών διαμεσολαβητών, και ανασχεδιάζονται συνεχώς ώστε να είναι πάντοτε επίκαιρα και χρήσιμα.


Χορηγοί Συνεδρίου

Ασφαλιστικές εταιρείες: ARAG, ΟΡΙΖΩΝ ΑΣΦΑΛΙΣΤΙΚΗ, DAS HELLAS

Μεσιτικές εταιρείες: KARAVIAS UNDERWRITING AGENCY COVERHOLDER AT LLOYDS, INSURANCE PRO ONLINE BROKERS

Εταιρεία επισκευής κρυστάλλων οχημάτων: GLASSDRIVE

Υποστηρικτές: ΤΟ ΘΑΛΑΜΙ, ΑΦΟΙ ΚΩΝΣΤΑΝΤΙΝΟΥ ΟΒΕΕ


Το Συνέδριο διεξήχθη υπό την αιγίδα των παρακάτω φορέων

Επιμελητήριο Εύβοιας

Ένωση Επαγγελματιών Ασφαλιστών Ελλάδος (ΕΕΑΕ)


Χορηγοί Επικοινωνίας

Κλαδικά sites: Asfalisinet.gr – insuranceworld.gr – insurance-eea.gr – underwriter.gr – pasfe.gr

Κλαδικά περιοδικά: insuranceworld

Οικονομικά sites : euro2day.gr – sofokleousin.gr – marketnews.gr – reporter.gr – dikaiologitika.gr

Τοπικά μέσα επικοινωνίας:  evi@zoom – eviaportal.gr – eviaTop.blogspot.gr

Ανοικτή πρόσκληση της Mega Brokers σε εκδήλωση στο Money Show Θεσσαλονίκης

0

Η MEGA BROKERS, η κορυφαία εταιρία παροχής ασφαλιστικών και χρηματοοικονομικών προϊόντων στην Ελλάδα, στα πλαίσια του MONEY SHOW ΘΕΣΣΑΛΟΝΙΚΗΣ, προσκαλεί όλους τους ασφαλιστικούς διαμεσολαβητές την Παρασκευή 27 Απριλίου 2018 σε ανοιχτή εκδήλωση που πραγματοποιεί, με θέμα «Αντιμετωπίζοντας τις Αντιρρήσεις των Δύσκολων Πελατών με την τεχνική ITESA» σε συνεργασία με την ERGO Ασφαλιστική με εισηγητή τον Υπεύθυνο Εκπαίδευσης, κύριο Κώστα Ακριβόπουλο.

Ένα σεμινάριο που αξίζει να παρακολουθήσετε!

Ο κ. Ακριβόπουλος διαθέτει αξιόλογη πανεπιστημιακή κατάρτιση με σπουδέςστη Διοίκηση και Οργάνωση Επιχειρήσεων (Πανεπιστήμιο Πειραιά), στοMarketing Management και στην Κοινωνιολογία (Sussex University).

Έχει πολυετή επαγγελματική εμπειρία σε ελληνικούς και διεθνείς ομίλουςεταιριών (AGET, FALCON, PALLIKI/FR) ενώ στον ασφαλιστικό χώρο ξεκίνησετην επαγγελματική του σταδιοδρομία το 1974, αρχικά ως ασφαλιστικόςσύμβουλος στην INTERAMERICAN, στη συνέχεια ως συντονιστής και Επιθεωρητής με γραφεία στην Αθήνα και σε όλη την Επικράτεια στην AGF KOSMOS.

Από το 1999 μετά τη συγχώνευση της AGF με την ALLIANZ, ανέλαβε τη θέση του Διευθυντή Εκπαίδευσης της ALLIANZ Ελλάδος.

Από τον Οκτώβριο 2017 ανέλαβε την θέση του Υπεύθυνου Εκπαίδευσης της Ασφαλιστικής Εταιρίας ERGO.

Είναι μέλος Ινστιτούτων και Επιστημονικών Φορέων (ILU/Insurance Life Underwriters, LIMRA, MDRT, NLP, SILVA, Ελληνικό Forum Ποιότητας -HFQ) καθώς και εξωτερικός εισηγητής στο ΟΠΑ και στο ΕΙΑΣ.

Ο κ. Ακριβόπουλος είναι συγγραφέας του βιβλίου «AIDA-τεχνικές πωλήσεων» και της ύλης των εξετάσεων Συντονιστών για την ενότητα «Βασικές ΑρχέςΔιοίκησης Ασφαλιστικών Μονάδων Πωλήσεων» του Υπουργείου Ανάπτυξης.

Διαθέτει πάνω από 25.000 ώρες εκπαίδευσης σε θέματα Επικοινωνίας, Πωλήσεων, Μanagement, Διαπραγματεύσεων, Συναλλακτικής Ανάλυσης, Συναισθηματικής Νοημοσύνης, Καινοτομίας και Δημιουργικής καθώς καιειδικές διακρίσεις για την πολυετή προσφορά του στην εκπαίδευση των Ασφαλιστικών Συμβούλων.

Swiss Re: «Ψαλίδι» στα ασφάλιστρα θα φέρει η οικονομία του διαμοιρασμού

0

Της Λαλέλας Χρυσανθοπούλου

H προέλαση των αυτοοδηγούμενων ΙΧ θα οδηγήσει σε μείωση των ασφαλίστρων διεθνώς κατά 50%, καθώς η χρήση ιδιόκτητων οχημάτων θα περιοριστεί δραματικά.  Η πρόβλεψη αυτή ανήκει στον διευθύνοντα σύμβουλο της Swiss Re, Walter Kielholz. Μιλώντας στην ελβετική εφημερίδα Neue Zurcher Zeitung, ο κ. Kielholz υπογράμμισε ότι στο μέλλον οι άνθρωποι δεν θα έχουν πλέον ιδιόκτητα αυτοκίνητα γιατί «θα πατάνε ένα κουμπί» για να καλέσουν ένα αυτοκινούμενο ΙΧ, όπου και όποτε το χρειάζονται.

«Είναι πολύ πιθανό οι αντιπροσωπείες αυτοκινήτων να εξαφανιστούν. Αλλά και ο ασφαλιστικές εταιρείες θα καταλάβουν «στο πετσί» τους την αλλαγή. Περίπου το 50% του όγκου των ασφαλίστρων προέρχονται από τον κλάδο ΙΧ και αυτά θα εκλείψουν», είπε χαρακτηριστικά.

«Καθώς οδηγούμαστε προς μια οικονομία του διαμοιρασμού, όπου η διαχείριση αγαθών όπως τα αυτοκίνητα και η ακίνητη περιουσία θα γίνεται εν πολλοίς από πλατφόρμες, η εικόνα των ασφαλιστικών εταιρειών δεν θα διαδραματίζει πια τον ίδιο ρόλο όπως στο παρελθόν», συνέχισε ο κ. Kielholz, αφήνοντας να εννοηθεί εμμέσως πλην σαφώς ότι οι καταναλωτές θα αισθάνονται λιγότερη ψυχική σύνδεση με συγκεκριμένα brands.

Πλατφόρμες όπως το Uber, το AirBnB και η Amazon έχουν πρόσβαση σε τεράστιους όγκους δεδομένων πελατών, κάτι που θα μπορούσε να τους βάλει σε πειρασμό να ανταγωνιστούν τις παραδοσιακές ασφαλιστικές εταιρείες. «Οι ψηφιακές πλατφόρμες που νοικιάζουν διαμερίσματα θα προσφέρουν στους πελάτες τους ασφάλιση και οι πελάτες ούτε που θα νοιάζονται με ποια εταιρεία συνάπτουν το συμβόλαιο».

Για εταιρείες όπως η Swiss Re, αυτή η εξέλιξη σημαίνει ότι θα πρέπει να έρθουν πιο κοντά προς τους κινδύνους, εξήγησε ο κ. Kielholz. «Σήμερα είμαστε ο τελευταίος κρίκος σε μια αλυσίδα διαμεσολαβούντων. Δεν μπορούμε να κάτσουμε με σταυρωμένα χέρια, πρέπει να διασφαλίσουμε ότι θα έχουμε πρόσβαση στους κινδύνους», είπε.

Η αυξανόμενη ανάγκη για ψηφιοποίηση και ομαδοποίηση δεδομένων πελατών κατέστησε τη συμμαχία με εταιρίες όπως η SoftBank (που εξετάζει την εξαγορά μειοψηφικού μεριδίου στη Swiss Re) ελκυστική πρόταση. Ο  προέδρος του ελβετικού ομίλου παραδέχθηκε επίσης ότι  παραμένει «πολύ απρόθυμος» να χρησιμοποιήσει κεφάλαια των μετόχων για την ανάληψη cyber κινδύνων.  Οι πόλεμοι διεξάγονται πλέον όχι στα πεδία των μαχών αλλά στους υπολογιστές που έχουν πολύ μεγαλύτερη δυνατότητα να καταστρέφουν υποδομές, υποστήριξε. «Δεν βλέπω πώς, ως αντασφαλιστές, μπορούμε να αναλάβουμε τέτοιους κινδύνους χωρίς κυβερνητική στήριξη», κατέληξε.

Οι δράσεις της Εθνικής Ασφαλιστικής στο «No Finish Line Athens 2018»

0

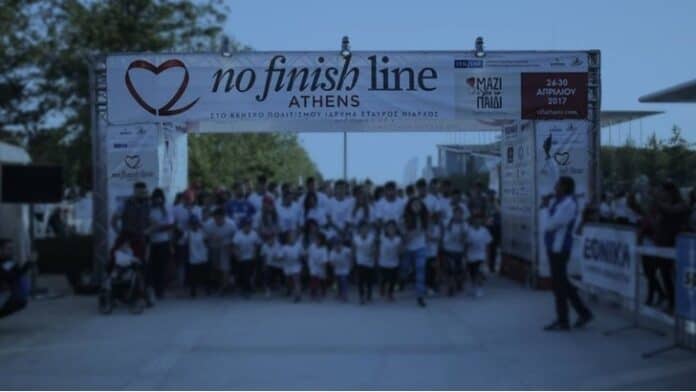
Ξεπέρασε κάθε προσδοκία η ανταπόκριση του κόσμου στο κάλεσμα του No Finish Line 2018, λίγες μέρες πριν τη διεξαγωγή του στο Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος, από τις 25 έως τις 29 Απριλίου, καθώς 10.000 άτομα δήλωσαν συμμετοχή για να τρέξουν ή να περπατήσουν, προσφέροντας στην Ένωση «Μαζί για το Παιδί».

Η Εθνική Ασφαλιστική, έχοντας αναλάβει για δεύτερη συνεχή χρονιά το ρόλο του Μεγάλου Χορηγού στο Ευ Αγωνίζεσθαι, στηρίζει μέσα από το 2ο No Finish Line παιδιά που το έχουν ανάγκη.

Το σήμα της εκκίνησης θα δοθεί στο Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος, όπου η Εθνική Ασφαλιστική, η μεγαλύτερη ασφαλιστική εταιρεία της χώρας, θα δώσει το παρόν με τη δική της πολυάριθμη ομάδα η οποία φιλοδοξεί να ξεπεράσει τα 1.742 χιλιόμετρα που κατέγραψε την περσινή χρονιά και να συνεισφέρει με κάθε τρόπο στον κοινό στόχο που δεν είναι άλλος από το όραμα για ένα καλύτερο μέλλον για τα παιδιά.

Παράλληλα, η Εταιρία, εκτός από μικρές εκπλήξεις που θα περιμένουν τους συμμετέχοντες στον ειδικά διαμορφωμένο χώρο του περιπτέρου της, έχει προγραμματίσει τις παρακάτω δράσεις:

Εξειδικευμένοι γυμναστές του γυμναστηρίου «Replayce» της Έρρικας Πρεζεράκου θα παρέχουν σε όλους τους δρομείς συμβουλές καθώς και προγράμματα προθέρμανσης. Για περισσότερες πληροφορίες, οι ενδιαφερόμενοι μπορούν να επισκέπτονται την σελίδα Facebook της Εθνικής Ασφαλιστικής (www.facebook.com/ethnikiasfalistiki).

“Giga Selfie”: όσοι επιθυμούν θα έχουν τη δυνατότητα να βγάλουν μια «γιγάντια» selfie, στο χώρο του περιπτέρου της Εθνικής Ασφαλιστικής, η οποία θα αποστέλλεται στο email τους και θα μπορεί να γίνει upload στο Instagram. Η δράση θα πραγματοποιηθεί το Σάββατο 28 Απριλίου και ώρες 12:00-19:00.

Μinetta: Οι σεισμοί αφορούν άλλους παρά εμάς

0

Συνέντευξη στην Ελενα Ερμείδου

Κάθε χώρα έχει υιοθετήσει διαφορετική πολιτική αντιμετώπισης των ζημιών από φυσικές καταστροφές, λαμβάνοντας υπ’ όψιν τα  διαφορετικά ανά κράτος είδη των κινδύνων που διατρέχουν από φυσικά φαινόμενα, την οικονομική κατάσταση της χώρας η/και την εμπειρία άλλων χωρών από σχήματα που έχουν εφαρμόσει εξηγεί σε συνέντευξη του στο IW ο κος Παυλόπουλος Νικόλαος Τεχνικός Διευθυντής στην Μinetta, διευκρινίζοντας ότι το Ελληνικό κράτος, παρά τις όποιες προτάσεις έχουν κατά καιρούς υποβληθεί προς αξιολόγηση και συζήτηση από φορείς της ιδιωτικής ασφάλισης,  αντιμετωπίζει ακόμα κάθε φυσική καταστροφή μέσα από τον κρατικό προϋπολογισμό.

Η χώρα μας συμπληρώνει είναι μία (και) ασφαλιστικά αξιοσημείωτη περίπτωση καθώς αν και έχει υποστεί πολλές σημαντικές καταστροφές λόγω της θέσης της, εντούτοις θεωρεί ότι οι αναμενόμενοι σεισμοί αφορούν άλλους εκτός από αυτήν.

  • Ένας κίνδυνος που κοστίζει ακριβά, είναι ο κίνδυνος των φυσικών καταστροφών. Παρά ταύτα, οι οικονομικές ζημιές που προέρχονται από τις φυσικές καταστροφές είναι κάθε χρόνο σχεδόν τριπλάσιες των ασφαλισμένων. Πώς το εξηγείτε αυτό;

 Μία γενική προσέγγιση σχετικά με το ερώτημα αυτό είναι ο συνδυασμός μεταξύ της  εμφάνισης φυσικών καταστροφών σε διαρκώς περισσότερες περιοχές του πλανήτη με αυξανόμενη συχνότητα και ένταση και της ανομοιομορφίας του ποσοστού των ασφαλισμένων από το σύνολο των κινδύνων σε αυτές τις περιοχές. Η ανομοιομορφία αυτή είναι εύλογη καθώς η ασφαλιστική συνείδηση των κατοίκων η/και η δυνατότητα για πλήρη ασφαλιστική κάλυψη κατά κινδύνων που απειλούν τα πρόσωπα αλλά και  την περιουσία τους, διαφέρουν από περιοχή σε περιοχή.

  • Για την περίπτωση της Ελλάδας, τι έχετε να μας πείτε. Που κυμαίνεται το ποσοστό των ασφαλισμένων ζημιών;

Η Ελλάδα πλήττεται κυρίως από δύο κατηγορίες φυσικών φαινομένων που έχουν συχνά καταστροφικές συνέπειες, αυτές της σεισμικής δραστηριότητας και  των πλημμυρών, ενώ επίσης συχνά σοβαρές καταστροφές προκαλούνται από πυρκαιές σε δασικές περιοχές.

Η χώρα μας είναι μία (και) ασφαλιστικά αξιοσημείωτη περίπτωση κατά την γνώμη μου, καθώς αν και έχει υποστεί πολλές σημαντικές καταστροφές λόγω της θέσης της (βρισκόμαστε σε μία από τις πιο σεισμογενείς περιοχές του πλανήτη με αυξημένο κίνδυνο και αναμένεται ότι θα συμβαίνουν σεισμικά γεγονότα), εντούτοις μάλλον θεωρούμε ότι οι αναμενόμενοι σεισμοί αφορούν άλλους εκτός από εμάς! Μόνον έτσι εξηγείται ότι το ποσοστό ασφάλισης κατοικιών κατά των κινδύνων από σεισμό, εξακολουθεί δεκαετίες τώρα να είναι εξαιρετικά χαμηλό και καταλήγει σε μονοψήφιο, αν αφαιρέσουμε τις υποχρεωτικές ασφαλίσεις λόγω  δανειακών υποχρεώσεων. Ομοίως για τους κινδύνους από πλημμύρες ή από άλλα φυσικά φαινόμενα.

Μάλιστα το πρόσφατο γεγονός με την καταστροφική πλημμύρα στην περιοχή της Μάνδρας Αττικής για μία ακόμη φορά επιβεβαιώνει τον κανόνα που ισχύει στην χώρα μας, ότι ο αριθμός των ζημιών  που θα κληθούν να πληρώσουν οι ασφαλιστικές εταιρίες θα ανέλθει σε μονοψήφιο ποσοστό σε σχέση με το συνολικό πλήθος αυτών.

  • Ποια είναι τα συνήθη σχήματα ασφάλισης τέτοιων κινδύνων, δηλαδή το κράτος με αντασφαλιστικές σε συνεργασία με ασφαλιστικές, και φορείς πολιτικής προστασίας, κάτι άλλο και τι μοντέλο εφαρμόζει το ελληνικό κράτος;

Υπάρχουν αρκετοί διαφορετικοί τρόποι, συνδυασμοί η σχήματα αντιμετώπισης ζημιών συνεπεία φυσικών καταστροφών που κινούνται μεταξύ της απλής προαιρετικής ιδιωτικής ασφάλισης και της υποχρεωτικής ασφάλισης. Κάθε χώρα έχει υιοθετήσει διαφορετική πολιτική αντιμετώπισης των ζημιών από φυσικές καταστροφές λαμβάνοντας υπ’ όψιν τα, διαφορετικά ανά κράτος, είδη των κινδύνων που διατρέχουν από φυσικά φαινόμενα, την οικονομική κατάσταση της χώρας η/και την εμπειρία άλλων χωρών από σχήματα που έχουν εφαρμόσει,

Όσον αφορά το Ελληνικό κράτος, παρά τις όποιες προτάσεις έχουν κατά καιρούς υποβληθεί προς αξιολόγηση και συζήτηση από φορείς της ιδιωτικής ασφάλισης,  αντιμετωπίζει ακόμα κάθε φυσική καταστροφή μέσα από τον κρατικό προϋπολογισμό εφαρμόζοντας συνδυασμούς πολιτικής επιδομάτων, καταβολές αποζημιώσεων σύμφωνα με κριτήρια που οδηγούν σε ποσά επαρκή για μερική αποκατάσταση ζημιών και συνήθως εξαγγέλλεται και επιδότηση δανείων για την αποκατάσταση τους.

  • Ποια είναι τα προβλήματα που αντιμετωπίζει το ελληνικό κράτος σήμερα από το μοντέλο που εφαρμόζει και ποια τα οφέλη από την μεταφορά των κινδύνων αυτών σε ιδιώτες και στις αγορές κεφαλαίων;

Αν και οι ειδικότεροι να απαντήσουν στο ερώτημα μάλλον είναι οι αρμόδιοι κρατικοί φορείς που ζουν το πρόβλημα κάθε φορά που εμφανίζεται, εκτιμώ ότι η ανάγκη δημιουργίας και διατήρησης του ελάχιστου αναγκαίου αποθεματικού ή η εξεύρεση πρόσθετων κεφαλαίων για την αντιμετώπιση τέτοιων κινδύνων είναι ένα από τα σημαντικά προβλήματα ιδιαίτερα κάτω από τις σημερινές οικονομικές συνθήκες. Επίσης προβλήματα πρέπει να αποτελούν τόσο το κόστος διαχείρισης των ζημιών που προκύπτουν μετά από κάθε φυσική καταστροφή (δεν αναφέρομαι στην ενεργοποίηση του κρατικού μηχανισμού για διάσωση πολιτών η περιορισμό ζημιών) όσο και συνήθης διαφορετική αντιμετώπιση ζημιωθέντων,  λόγω των κριτηρίων που εφαρμόζονται για χορήγηση επιδοτήσεων η δανείων με βάση προϋποθέσεις που πρέπει να πληρούνται.

Αντίθετα η μεταφορά μέρους η/και του συνόλου τέτοιων κινδύνων σε ιδιώτες και στις αγορές κεφαλαίων, αφενός μεν περιορίζει σημαντικά την ανάγκη σχηματισμού πολύ μεγάλων ποσών ως αποθεματικών η εξεύρεσης αυτών, για αντιμετώπιση καταστροφών αυτής της φύσης, αφετέρου δε απαλλάσσει το κράτος από το μεγαλύτερο μέρος  του κόστους για την διαχείριση/διεκπεραίωση των περιστατικών ζημιών για την αποκατάστασή τους. Παράλληλα η πολύτιμη εμπειρία των ασφαλιστικών και αντασφαλιστικών εταιριών μέσα και από μοντέλα κινδύνου που εφαρμόζουν, μπορεί να βοηθήσει σε λήψη αποφάσεων επιμερισμού κινδύνων από φυσικές καταστροφές που θα οδηγήσουν εκτός των άλλων και σε πρόσθετα έσοδα του κράτους μέσα από την φορολόγηση των δραστηριοτήτων που θα εκχωρηθούν στον ιδιωτικό τομέα συμβάλλοντας έτσι στην περαιτέρω ανάπτυξή του.

  • Θα είχε αξία η δημιουργία ενός επενδυτικού fund στην Ελλάδα που θα επένδυσε σε ομόλογα καταστροφών;

Αν και η απάντηση σε ένα τέτοιο ερώτημα προϋποθέτει αξιολόγηση πολλών παραμέτρων, εκτιμώ προχείρως ότι υπάρχει σοβαρό αντικείμενο θετικού προβληματισμού για μία τέτοια ενέργεια.

  • Τι προϋποθέσεις πρέπει να πληροί ο πελάτης για να ασφαλιστεί έναντι φυσικών καταστροφών, ποια ασφαλιστήρια διαθέτουν αυτές τις καλύψεις και με τι κόστος;

 Η μοναδική προϋπόθεση είναι ο πελάτης να έχει ασφαλιστική συνείδηση, να νοιάζεται για να διασφαλίσει από απρόβλεπτο και τυχαίο γεγονός ό,τι ο ίδιος θεωρεί σημαντικό και προστατεύει.

Όλες σχεδόν οι κατηγορίες ασφαλιστικών προϊόντων μπορούν να παρέχουν κάλυψη έναντι κινδύνων από φυσικές καταστροφές με κόστος που, παρά την έξαρση των φυσικών καταστροφών, παραμένει πολύ χαμηλό και διαμορφώνεται κυρίως με βάση τα χαρακτηριστικά του προς ασφάλιση κινδύνου και την απαλλαγή με την οποία θα συμφωνήσει ο ασφαλισμένος.

Η κάλυψη αυτή παρέχεται σε ασφαλιστήρια συμβόλαια: περιουσίας (προτιμολογημένα και μη), κατά Παντός Κινδύνου, μεταφερομένων εμπορευμάτων, σκαφών,  προσώπων, αυτοκινήτων ενώ ειδικά εμείς στη Minetta ανεξάρτητα από την κάλυψη έναντι φυσικών καταστροφών, έχουμε προνοήσει ώστε σε κάθε ασφαλισμένο αυτοκίνητο ακόμα και στο βασικό πρόγραμμα στην εταιρία μας να παρέχουμε επίδομα ολοσχερούς καταστροφής, κάλυψη που μας ξεχώρισε και στα πρόσφατα συγκλονιστικά γεγονότα στην Μάνδρα Αττικής όπου άμεσα αποζημιώσαμε τους ασφαλισμένους μας.


Μια εξαιρετική πρωτοβουλία της ΙΝΤERAMERICAN για τον λυρικό Μίκη Θεοδωράκη

0

«Η ΙΝΤERAMERICAN είναι κάτι πολύ περισσότερο από μια ασφαλιστική εταιρεία» είχε τονιστεί από τη Διοίκηση κατά την πρόσφατη συνέντευξη Τύπου για την παρουσίαση του επιχειρησιακού σχεδιασμού και των αποτελεσμάτων της. Αυτή η εικόνα επιβεβαιώθηκε για μια ακόμη φορά, με τη μοναδικά ιδιαίτερη και ενδιαφέρουσα εκδήλωση που οργανώθηκε από τον τομέα Εταιρικής Υπευθυνότητας της εταιρείας, την Παρασκευή 20 Απριλίου. Η μουσική του Μίκη Θεοδωράκη, μέσα από το παραγνωρισμένο λυρικό έργο του «Ως Αρχαίος Άνεμος» σε ποίηση Διονύση Καρατζά (1987), με φόντο μια θαυμάσια προσωπογραφία του μεγάλου συνθέτη από τον εικαστικό Γιάννη Ψυχοπαίδη, ο οποίος παρευρέθηκε, συναντήθηκαν σε έναν εσπερινό υψηλής και σύνθετης καλλιτεχνικής αξίας. Η ατμόσφαιρα μυσταγωγίας, με επίκεντρο την πολύπλευρη, συναρπαστικά δημιουργική παρουσία του Μίκη -ο ίδιος, ήταν ωσεί παρών όχι μόνο μέσα από το έργο αλλά και με μήνυμά του- απλώθηκε σε υβριδικό χώρο των κεντρικών γραφείων της ΙΝΤERAMERICAN, που διαμορφώθηκε κατάλληλα ώστε να φιλοξενήσει την ορχήστρα και ένα κοινό 160 καλεσμένων. Η εταιρεία ήταν και χορηγός της παραγωγής του δίσκου.

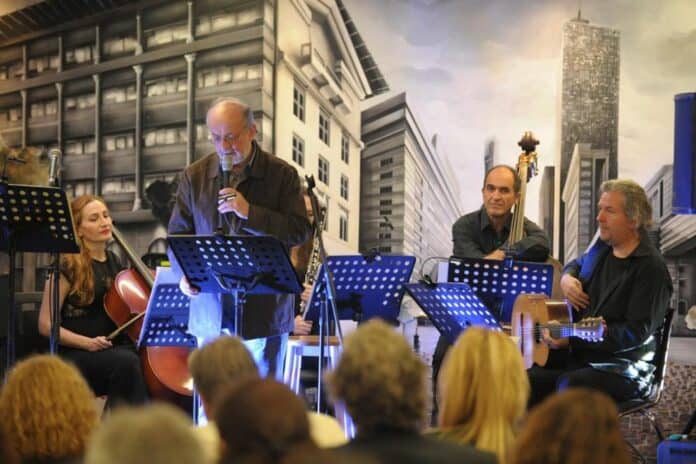
Το κουιντέτο, υπό την καλλιτεχνική επιμέλεια του Δημήτρη Παπαγγελίδη (κλασσική κιθάρα), με τις Μαριλίζα Παπαδούρη-Παπαγγελίδη (τσέλο), Τίνα Δεσύλλα (όμποε) και τους Γιάννη Τσέρτο (πιάνο), Βαγγέλη Ζωγράφο (κοντραμπάσο), συνόδευσε τις δύο φωνές: αντρική (Μπάμπης Τσέρτος) και γυναικεία (Ειρήνη Καράγιαννη) στα 12 μέρη του ερωτικού διαλόγου τους που εικονοπλαστικά αναπτύσσεται στο σπονδυλωτό ποίημα. Ο Διονύσης Καρατζάς απήγγειλε και μίλησε για το έργο και τον έρωτα, που «Ως Αρχαίος Άνεμος, ξεγυμνώνει επιφάνειες και φωτίζει βάθη, περιφέρεται σε στεριές, θάλασσες και σώματα και διαπερνά αιώνες και πατρίδες».


Στιγμιότυπο από τη μουσική παρουσίαση του έργου. Στον χώρο της INTERAMERICAN οργανώθηκε μια πλήρης μουσική σκηνή για την εκδήλωση


«Βρεθήκαμε εδώ για να αναδείξουμε, ανασύροντάς το από τον βυθό της άγνοιας και της λήθης, ένα σπουδαίο έργο», επεσήμανε προλογίζοντας ο Γιάννης Ρούντος, διευθυντής εταιρικών σχέσεων και υπευθυνότητας της ΙΝΤERAMERICAN, ο οποίος συντόνισε την εκδήλωση. Οι ερμηνευτές και το κουιντέτο προσέφεραν στο κλείσιμο της μουσικής παρουσίασης, ως «επίγευση» δυο αγαπημένα τραγούδια του Μίκη Θεοδωράκη από «Τα Λυρικά» σε ποίηση Τάσου Λειβαδίτη, έργο που ανήκει στον ευρύτερο κύκλο δημιουργίας του συνθέτη με βάση τον λυρισμό.


Οι συντελεστές της συναυλίας: οι μουσικοί του κουιντέτου, οι ερμηνευτές, ο εικαστικός Γιάννης Ψυχοπαίδης και στελέχη της INTERAMERICAN
Μίμης Ανδρουλάκης, Γιάννης Ρούντος, Γιώργος Μονεμβασίτης


Ήταν εκεί πολλοί φίλοι, γνωστοί και μη, του έργου του Μίκη. Μεταξύ αυτών μίλησαν και σχολίασαν, στο επίμετρο της βραδιάς, ο αποκαλυπτικός του «Μυστικού Μίκη» (βιβλίο «Σαλός Θεού») Μίμης Ανδρουλάκης που, δεμένος πολύτροπα με τον συνθέτη, έχει διεισδύσει βαθειά στο έργο και την πολυσχιδή προσωπικότητά του, ο Γιώργος Μονεμβασίτης με τις απέραντες γνώσεις του για τα πρόσωπα και τα πράγματα της μουσικής, ο ποιητής Κώστας Καρτελιάς, που συνδέθηκε με τον Μίκη μέσα από το μελοποιημένο έργο «Οδύσσεια» (2007) και άλλα σημαντικά πρόσωπα. Για την ΙΝΤERAMERICAN, που επιχειρεί ως ασφαλιστικός οργανισμός καινοτομώντας παράλληλα για τα Γράμματα και τις Τέχνες -και όχι μόνο- με ανάλογες πρωτοβουλίες, ο Μίκης Θεοδωράκης αποτελεί «Φάρο Πολιτισμού και αστείρευτο Εθνικό Κεφάλαιο, πολύτιμο για να εμπνέονται από το έργο και να βρίσκουν δρόμο οι νεώτερες γενιές, ως αντίδοτο στην παρακμή που ελλοχεύει στην παράξενη εποχή μας».


Οι ερμηνευτές Ειρήνη Καράγιαννη και Μπάμπης Τσέρτος


Το μήνυμα του Μίκη Θεοδωράκη, που παρατίθεται στη συνέχεια, διάβασε ο εγγονός του Αλέξανδρος Θεοδωράκης-Παπαγγελίδης, που είχε την επιμέλεια της νέας παραγωγής του έργου. Έγραψε ο μεγάλος συνθέτης, χαιρετίζοντας την πρωτοβουλία:

«Από τους δεκάδες κύκλους τραγουδιών που έγραψα στην δεκαετία του ΄80 και παρέμειναν άγνωστοι στο ελληνικό κοινό, ο κύκλος «Ως Αρχαίος Άνεμος» είναι ο πιο αδικημένος. Και για τον λόγο αυτόν, ο πιο αγαπημένος μου.


Ο ποιητής Διονύσης Καρατζάς προλογίζει την παρουσίαση


Ο σπάνιος λυρισμός της ποίησης του Διονύση Καρατζά σε μορφή ενός φανταστικού ερωτικού διαλόγου με βρήκε σε μια εποχή που επιχειρούσα την έξοδο από το τονικό σύστημα γράφοντας πολύχρωμες μελωδίες σε συνδυασμό με συνεχείς αρμονικές μετατροπίες, έτσι που ο Λόγος, το Μέλος και η Αρμονία λες και ήταν η προέκταση του πόνου της ψυχής και του έρωτα.

Γι’ αυτό, χαιρετίζω την νέα εκτέλεση του έργου αυτού που τόσο πολύ με γοήτευσε όταν την πρωτοάκουσα. Είναι όλοι οι συντελεστές της υπέροχοι!

Θα ήθελα να τους ευχαριστήσω όλους, ερμηνευτές και μουσικούς για την τόσο ωραία ερμηνεία τους, καθώς και όλους αυτούς που συμμετείχαν ή βοήθησαν με οποιονδήποτε τρόπο, με πρώτη την INTERAMERICAN, που αγκάλιασε εξ αρχής την προσπάθεια αυτή και με την ευγενική της χορηγία την έκανε πραγματικότητα.

Τέλος, ας μου επιτραπεί να εκφράσω την βαθειά χαρά του παππού Μίκη για τα δυο εγγόνια του: τον Μίκη για τα πανέμορφα στολίδια στο εξώφυλλο και στο ένθετο του CD και τον Αλέξανδρο, που κάνει το πρώτο του βήμα στον χώρο της παραγωγής.

Αθήνα, 20.4.2018

Μίκης Θεοδωράκης».


Η EL CORTE INGLES καινοτομεί στην ισπανική αγορά με επίκεντρο την υγεία των πελατών της

0

Αποτελεί το πρώτο προϊόν που συνδέει τις τιμές της ασφαλιστικής πολιτικής της εταιρείας με τις υγιεινές συνήθειες διαβίωσης των πελατών της.

Η ασφάλιση ζωής VidaMovida θα επιτρέπει στους πελάτες της να λαμβάνουν καλύτερες τιμές για αγορές στο El Corte Inglés με τη μορφή εκπτώσεων, ανάλογα με τον αριθμό βημάτων που ο πελάτης κάνει σε καθημερινή βάση.

Συγκεκριμένα, αν κάνει κατά μέσο όρο τουλάχιστον 10.000 βήματα την ημέρα, θα λαμβάνει δωροεπιταγή 10 ευρώ για ένα τρίμηνο για να την ξοδέψει άμεσα στις αγορές του ή θα μπορεί να τις συσσωρεύσει για μελλοντικές αγορές. Αυτό το ασφαλιστικό σύστημα αποτελεί την πρώτη ασφάλιση ζωής στην Ευρώπη που επιβραβεύει τη σωματική δραστηριότητα του ασφαλιζόμενου πελάτη, η οποία μετράται σε βήματα.

Ο διευθυντής μάρκετινγκ του El Corte Inglés υποστηρίζει ότι στον σημερινό τρόπο ασφάλισης ζωής δεν υπάρχει φυσική αλληλεπίδραση και πάντα οι πελάτες βλέπουν το αρνητικό της ασφάλισης και όχι τα θετικά. Αυτό το νέο προϊόν προσφέρει τις ίδιες συνθήκες και προϋποθέσεις του ολοκληρωμένου πακέτου ασφάλισης ζωής της El Corte Inglés, όσον αφορά τις τιμές, τα ασφάλιστρα ή τις καλύψεις. Ωστόσο, μόνο οι πελάτες που δεν καπνίζουν ή έχουν σταματήσει το κάπνισμα τα τελευταία δύο χρόνια και ακολουθούν μία κατά μέσο όρο ενεργό σε δραστηριότητες ζωή, μπορούν να έχουν πρόσβαση σε αυτό.

Το τελευταίο θα αποδεικνύεται στην εφαρμογή κινητού τηλεφώνου, την οποία έχει αναπτύξει η El Corte Inglés, η οποία θα καταγράφει τα βήματα που έκαναν οι πελάτες στο τέλος της ημέρας.

Η προαναφερθείσα μέτρηση βημάτων μπορεί να πραγματοποιηθεί, είτε με ένα βραχιόλι δραστηριότητας είτε με το ίδιο το κινητό τηλέφωνο, μέσω εφαρμογών της Apple Health, του IOS ή του Google Fit για το Android. Εάν επιτευχθεί μέσος όρος από 4.000 έως 5.999 βήματα, το βραβείο θα είναι τέσσερα ευρώ στο τέλος του τριμήνου.

Αν είναι μεταξύ 6.000 και 7.999, έξι. Όταν φτάσει σε ένα διάστημα μεταξύ 8.000 και 9.999 βημάτων, το ασφάλιστρο είναι οκτώ ευρώ, όταν ξεπεράσει τα 10.000 βήματα, που ισούνται με μια ώρα και σαράντα λεπτά δραστηριότητας, ο πελάτης κερδίζει το μέγιστο ποσό των 10 ευρώ.

Σύμφωνα με τον εμπορικό διευθυντή του El Corte Inglés Seguros, το 60% των νέων πελατών είναι κάτω των 40 ετών και το 78% κάτω των 45. Η λογική αυτού του νέου προϊόντος βασίζεται στο γεγονός ότι, εάν ο ασφαλισμένος έχει υγιεινές συνήθειες, η απώλεια ασφάλισης θα μειωθεί μακροπρόθεσμα. Το 2017 υπογράφηκαν 90.000 νέες ατομικές ασφαλίσεις ζωής, κινδύνου και ατυχημάτων. Η πρόβλεψη για το τρέχον έτος είναι να υπερβεί τις 100.000, σε μεγάλο βαθμό χάρη σε αυτό το νέο προϊόν.

Η EL CORTE INGLES καινοτομεί στην ισπανική αγορά με επίκεντρο την υγεία των πελατών της

0

Αποτελεί το πρώτο προϊόν που συνδέει τις τιμές της ασφαλιστικής πολιτικής της εταιρείας με τις υγιεινές συνήθειες διαβίωσης των πελατών της.

Η ασφάλιση ζωής VidaMovida θα επιτρέπει στους πελάτες της να λαμβάνουν καλύτερες τιμές για αγορές στο El Corte Inglés με τη μορφή εκπτώσεων, ανάλογα με τον αριθμό βημάτων που ο πελάτης κάνει σε καθημερινή βάση.

Συγκεκριμένα, αν κάνει κατά μέσο όρο τουλάχιστον 10.000 βήματα την ημέρα, θα λαμβάνει δωροεπιταγή 10 ευρώ για ένα τρίμηνο για να την ξοδέψει άμεσα στις αγορές του ή θα μπορεί να τις συσσωρεύσει για μελλοντικές αγορές. Αυτό το ασφαλιστικό σύστημα αποτελεί την πρώτη ασφάλιση ζωής στην Ευρώπη που επιβραβεύει τη σωματική δραστηριότητα του ασφαλιζόμενου πελάτη, η οποία μετράται σε βήματα.

Ο διευθυντής μάρκετινγκ του El Corte Inglés υποστηρίζει ότι στον σημερινό τρόπο ασφάλισης ζωής δεν υπάρχει φυσική αλληλεπίδραση και πάντα οι πελάτες βλέπουν το αρνητικό της ασφάλισης και όχι τα θετικά. Αυτό το νέο προϊόν προσφέρει τις ίδιες συνθήκες και προϋποθέσεις του ολοκληρωμένου πακέτου ασφάλισης ζωής της El Corte Inglés, όσον αφορά τις τιμές, τα ασφάλιστρα ή τις καλύψεις. Ωστόσο, μόνο οι πελάτες που δεν καπνίζουν ή έχουν σταματήσει το κάπνισμα τα τελευταία δύο χρόνια και ακολουθούν μία κατά μέσο όρο ενεργό σε δραστηριότητες ζωή, μπορούν να έχουν πρόσβαση σε αυτό.

Το τελευταίο θα αποδεικνύεται στην εφαρμογή κινητού τηλεφώνου, την οποία έχει αναπτύξει η El Corte Inglés, η οποία θα καταγράφει τα βήματα που έκαναν οι πελάτες στο τέλος της ημέρας.

Η προαναφερθείσα μέτρηση βημάτων μπορεί να πραγματοποιηθεί, είτε με ένα βραχιόλι δραστηριότητας είτε με το ίδιο το κινητό τηλέφωνο, μέσω εφαρμογών της Apple Health, του IOS ή του Google Fit για το Android. Εάν επιτευχθεί μέσος όρος από 4.000 έως 5.999 βήματα, το βραβείο θα είναι τέσσερα ευρώ στο τέλος του τριμήνου.

Αν είναι μεταξύ 6.000 και 7.999, έξι. Όταν φτάσει σε ένα διάστημα μεταξύ 8.000 και 9.999 βημάτων, το ασφάλιστρο είναι οκτώ ευρώ, όταν ξεπεράσει τα 10.000 βήματα, που ισούνται με μια ώρα και σαράντα λεπτά δραστηριότητας, ο πελάτης κερδίζει το μέγιστο ποσό των 10 ευρώ.

Σύμφωνα με τον εμπορικό διευθυντή του El Corte Inglés Seguros, το 60% των νέων πελατών είναι κάτω των 40 ετών και το 78% κάτω των 45. Η λογική αυτού του νέου προϊόντος βασίζεται στο γεγονός ότι, εάν ο ασφαλισμένος έχει υγιεινές συνήθειες, η απώλεια ασφάλισης θα μειωθεί μακροπρόθεσμα. Το 2017 υπογράφηκαν 90.000 νέες ατομικές ασφαλίσεις ζωής, κινδύνου και ατυχημάτων. Η πρόβλεψη για το τρέχον έτος είναι να υπερβεί τις 100.000, σε μεγάλο βαθμό χάρη σε αυτό το νέο προϊόν.

Ι. Χατζηθεοδοσίου: «Τα εφόδια του σύγχρονου ασφαλιστικού διαμεσολαβητή»

0

Όσα αποτελούν σήμερα κλειδιά και εφόδια για την επαγγελματική εξέλιξη των ασφαλιστικών διαμεσολαβητών συνόψισε ο πρόεδρος του ΕΕΑ Ιωάννης Χατζηθεοδοσίου, μιλώντας στο 26o Συνέδριο του insuranceforum.gr, που πραγματοποιήθηκε στη Χαλκίδα.

Μέσα από την ομιλία του, ανέδειξε την ανάγκη για συνεχή επικαιροποίηση των γνώσεων των επαγγελματιών και τη διαρκή αναβάθμιση των υπηρεσιών που προσφέρουν. Μίλησε για τον «επίκαιρο» ασφαλιστή, αυτόν που διεκδικεί την «πρωτιά», αναφέρθηκε στην «επιστημονικοποίηση» του κλάδου και έθεσε ως βασική προϋπόθεση όλων αυτών την προσήλωση και την αγάπη στο επάγγελμα.

Αναλυτικά η ομιλία του κ. Χατζηθεοδοσίου είχε ως εξής:

Σε εκδήλωση της εταιρείας μου, είχα αναφέρει συμβολικά ότι δημιουργούμε τους ασφαλιστές του μέλλοντος.

Συνόψισα σε αυτή την έκφραση όλες τις ενέργειες που σήμερα ως 1η μεσιτική εταιρεία έχουμε σε εξέλιξη κι αφορούν την διαρκή αναβάθμιση-ενημέρωση-εκπαίδευση της ασφαλιστικής διαμεσολάβησης.

Το τρίπτυχο αυτό (αναβάθμιση-ενημέρωση-εκπαίδευση) περιγράφει  ότι  χρειάζεται  να κατανοήσει και αναλόγως να πράξει ο καθένας που ενδιαφέρεται να γίνει επαγγελματίας ΕΠΙΚΑΙΡΟΣ.

Και αυτό είναι η λέξη κλειδί.

Δεν έχει σημασία εάν είσαι παλιός ή νέος έμπειρος ή άπειρος.

Αυτό που χρειάζεται και τα λέει όλα είναι το να είσαι επίκαιρος.

Και για να το επιτύχεις οφείλει να ακολουθήσεις κανόνες προσαρμογής.

Είναι η δεύτερη λέξη κλειδί.

Ο καλός διαμεσολαβητής είναι αυτός που προσαρμόζεται.

Σε τι; Στην εξέλιξη η οποία τρέχει….

Για να προλάβουμε οφείλουμε να αναβαθμιστούμε.

Ποιοτικά και ποσοτικά.

Το πρώτο σκέλος της ποιότητας χρειάζεται βαθιά γνώση του αντικειμένου.

Διάβασμα και ενημέρωση για ότι αφορά αυτό που προσφέρουμε ως επαγγελματίες.  

Οι εταιρείες οργανώνουν σεμινάρια, ημερίδες, συμμετέχουν στο ΕΙΑΣ κάνουν ότι περνά από το χέρι τους και υπάρχει ως προοπτική για να συμβάλλουν στην ενημέρωση των ασφαλιστικών διαμεσολαβητών. Ο καλός ασφαλιστικό διαμεσολαβητής προσφέρει στην κοινωνία, προσφέρει στον εαυτό τους, προσφέρει στους συνεργάτες του.

Δηλαδή αποδίδει οφέλη προς κάθε κατεύθυνση

Υποχρέωση, του κάθε ασφαλιστικού διαμεσολαβητή να μαθαίνει και να προσαρμόζεται.

Και να γνωρίζουμε ότι είναι πολλά αυτά που χρειάζεται να μάθουμε αφού απλά διαρκώς αναφύεται και κάτι καινούργιο.

Κανόνες, Οδηγίες, IDD, solvency, πιστοποίηση, επανεκπαίδευση. Όλα ανοικτά μπροστά μας.

Και εμείς; Τι άλλο μπορούμε να κάνουμε από το ανταποκριθούμε. Να τα μάθουμε να προσαρμοστούμε να εξοικειωθούμε. Ένας μονόδρομος.

Ταυτόχρονα στην ποιοτική αναβάθμιση και προσαρμογή υπάγεται και το ιντερνετ, η τεχνολογία, οι εφαρμογές. Και σε αυτά ο ασφαλιστικός διαμεσολαβητής δεν μπορεί να αντισταθεί.

Καλείται να είναι ο πρώτος…. Με αυτά θα κάνει τη δουλειά του. Με αυτά θα γίνει «πρώτος».

Και έρχεται και η καινοτομία. Εδώ χρειάζεται να αυτενεργήσει ο καθένας. Εδώ εμφανίζεται η διαφορά μεταξύ των επαγγελματιών και είναι φυσικό ο καθένας να έχει τις δικές του ιδέες σκέψεις και πρακτικές.

Κατανοούμε λοιπόν, ότι δεν μπορεί σήμερα κάποιος να μην έχει εφόδια και να μην προσαρμοστεί.

Όλοι γνωρίζουμε ότι αυτή η περίπτωση δεν θα σταθεί με επιτυχία στην αγορά. Μπορεί να σταθεί για την οριακή επιβίωση. Όχι όμως για κάτι μεγαλύτερο, κάτι περισσότερο.

Συνοψίζοντας αυτά που  αφορούν το ποιοτικό σκέλος λέω ότι απαιτεί : Υψηλή ενημέρωση, ταχύτητα ανταπόκρισης, ισχυρή και σε βάθος γνώση. Νέες τεχνολογίες, ιντερνετικές εφαρμογές.

Στο ποσοτικό σκέλος τα πράγματα είναι απλά: Όταν έχει διασφαλίσει την  προσαρμογή σου στην γνώση όταν είσαι επίκαιρος και δραστήριος τότε έρχεται και η ποσοτική επιβεβαιώση.

Τα συμβόλαια προκύπτουν σε όσους δημιουργούν τις προϋποθέσεις και θέτουν υποδομές για να τα υποδεχτούν.

Δεν έρχονται ουρανοκατέβατα.

Για όλα όσα περιέγραψα υπάρχει μια προϋπόθεση.

Να αγαπάς το επάγγελμα, να θέλεις να μεταδώσεις στην κοινωνία τα όσα περιλαμβάνει ένα ασφαλιστήριο συμβόλαιο. Αυτό είναι η πεμπτουσία της προόδου.

Πρώτα ξεκινάς με αγάπη, φλόγα, πάθος και στη συνέχεια εμπλουτίζεις, εξειδικεύεις, προσθέτεις γνώση, πλαισιώνεις με ότι χρειάζεται την εργασία σου (βλέπε ιντερνετ καινοτομίες, συνεργασίες κλ.π.) και ακολούθως παρέχει όλα αυτά σε πλαίσιο εργασίας, καθημερινής ενασχόλησης, συστηματικής δουλειάς.

Η ασφαλιστική διαμεσολάβηση έγινε επιστήμη. Είναι επιστήμη.. Χρειάζεται γνώση, σπουδές, ενημέρωση, αγάπη όπως σας είπα και όπως η κάθε επιστήμη απαιτεί επικαιροποίηση, προσαρμογή και υιοθέτηση νέων δεδομένων.

Δεν υπάρχει δεδομένο, βέβαιο κατακτημένο. 

Η εποχή της στασιμότητας πέρασε.

Ήταν,  η εμπειρική μας εποχή. Τώρα είναι η εποχή της «επιστημονικοποίησης»  του τεχνοκρατισμού, της ακραίας εξειδίκευσης, της μεγάλης ευθύνης, της εργασίας μας, της παρουσίας μας του έργου μας.

Ο ασφαλιστικός διαμεσολαβητής είναι ένας ενεργός πολίτης με μεγάλη ευθύνη απέναντι στο σύνολο.

Χρειαζόμαστε, θέλουμε, έχουμε  όραμα, στόχευση, προοπτική και κέφι για να συμβάλλουμε στην Συλλογική προσπάθεια που γίνεται από τα Σωματεία και του ευρύτερους Συλλογικούς φορείς όπως τα Επιμελητήρια για μια καλύτερη κοινωνία μια καλύτερη οικονομία.