back to top
19.7 C
Athens
Παρασκευή 13 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1627

Έλληνας ο νέος αντιπρόεδρος της PGEU

0

Ένας Έλληνας είναι ο νέος αντιπρόεδρος της Πανευρωπαϊκής Ένωσης Φαρμακοποιών (PGEU). Ο λόγος για το Θανάση Παπαθανάση, αντιπρόεδρο του Πανελλήνιου Φαρμακευτικού Συλλόγου (ΠΦΣ), ο οποίος εξελέγη στην ηγεσία του κεντρικού καθοδηγητικού οργάνου των Ευρωπαίων φαρμακοποιών κατά τη διάρκεια των εργασιών της Ετήσιας Γενικής Συνέλευσης που πραγματοποιήθηκε στη Μαρμπέλα της Ισπανίας.

Η PGEU, εκπροσωπώντας τα 400.000 κοινοτικά φαρμακεία της Ευρώπης, βρίσκεται σε διαρκή επαφή με την Ευρωπαϊκή Επιτροπή, το Ευρωπαϊκό Κοινοβούλιο, την Επιτροπή των Μόνιμων Αντιπροσωπειών, την Επιτροπή Οικονομικών και Κοινωνικών Υποθέσεων για θέματα που αφορούν την πολιτική του φαρμάκου αλλά και γενικότερα τη φροντίδας υγείας. Είναι μέλος και συμμετέχει ενεργά σε Δίκτυο περισσότερων από 10 Ευρωπαϊκών Οργανισμών επαγγελματιών της Υγείας, μέσω του οποίου ο Ευρωπαϊκός Οργανισμός Φαρμάκου εμπλέκεται με τη Φροντίδα Υγείας.

Η εκλογή, λοιπόν, ενός Έλληνα φαρμακοποιού στη θέση του αντιπροέδρου της PGEU δίνει ιδιαίτερη ισχύ στον ΠΦΣ να παρεμβαίνει στα κέντρα λήψης των αποφάσεων της Ευρώπης. Ταυτόχρονα, όπως ο ίδιος ο κ. Παπαθανάσης επισήμανε, ο Σύλλογος οφείλει να αντιταχθεί και στις πολιτικές που έχουν δημιουργήσει ασφυκτικό οικονομικό περιβάλλον για τον Έλληνα φαρμακοποιό.

“Ο Πανελλήνιος Φαρμακευτικός Σύλλογος με αποφάσεις και δράσεις τόσο στο εσωτερικό όσο και σε ευρωπαϊκό επίπεδο αυτή την απειλή πρέπει να την κάνει ευκαιρία, ανοίγοντας νέους δρόμους που θα ενισχύσουν το Ελληνικό φαρμακείο αλλά παράλληλα θα είναι και προς όφελος της κοινωνίας” τόνισε.

Αναφερόμενος στους στόχους της PGEU, ο κ. Παπαθανάσης ανέδειξε το φαρμακείο ως βασικό πυλώνα της ΠΦΥ και τον φαρμακοποιό ως τον πλέον προσβάσιμο λειτουργό υγείας.

“Στόχος μας η διαρκής αναβάθμιση του ρόλου του με διαρκή εκπαίδευση-επιμόρφωση-εξειδίκευση, η αξιοποίηση όλων των νέων τεχνολογιών για την βελτίωση των υπηρεσιών που προσφέρει και η συμβολή του στη συμμόρφωση των ασθενών στη φαρμακευτική αγωγή.Έτσι στηρίζονται οι πολιτικές υγείας και πετυχαίνεται εξοικονόμηση χρημάτων για τα Συστήματα Υγείας”.

Ο γάμος προστατεύει από καρδιαγγειακά!

0

Ο γάμος μπορεί να προστατεύσει από την καρδιακή νόσο / εγκεφαλικό επεισόδιο και τον σχετικό κίνδυνο θανάτου, σύμφωνα με μεγάλη ανάλυση. Από την άλλη, οι εργένηδες, οι διαζευγμένοι και χήροι διατρέχουν μεγάλο κίνδυνο…

Η ανάλυση δημοσιεύεται στο περιοδικό Heart και βασίστηκε στα αποτελέσματα 34 σχετικών μελετών για το θέμα, που δημοσιεύτηκαν μεταξύ των ετών 1963 και 2015 και αφορούσαν περισσότερα από 2 εκατομμύρια άτομα ηλικίας μεταξύ 42 και 77 ετών από την Ευρώπη, τη Σκανδιναβία, τη Βόρεια Αμερική, τη Μέση Ανατολή και την Ασία.

Το 80% των καρδιαγγειακών παθήσεων μπορούν να αποδοθούν σε γνωστούς παράγοντες κινδύνου, όπως: ηλικία, φύλο, υψηλή πίεση του αίματος, υψηλή χοληστερόλη, κάπνισμα και τον διαβήτη. Αλλά δεν είναι σαφές τι επηρεάζει το υπόλοιπο 20%.

Τα ευρήματα λοιπόν παρακινούν τους ερευνητές να προτείνουν ότι η οικογενειακή κατάσταση πρέπει να συμπεριληφθεί ως παράγοντας κινδύνου για καρδιακή νόσο και εγκεφαλικό επεισόδιο. Η συγκεντρωτική ανάλυση των δεδομένων αποκάλυψε ότι:

  • σε σύγκριση με τους παντρεμένους άνδρες, εκείνοι (που δεν παντρεύτηκαν ποτέ, ήταν διαζευγμένοι ή χήροι) είχαν αυξημένο κίνδυνο εμφάνισης καρδιαγγειακών παθήσεων (42%) και στεφανιαίας νόσου (16%).
  • Αντίστοιχα, στις ανύπαντρες γυναίκες υπήρχε αυξημένος κίνδυνος θανάτου τόσο από στεφανιαία νόσο (42%) όσο και από εγκεφαλικό επεισόδιο (55%), σε σχέση με τις παντρεμένες.

Όταν τα δεδομένα παραλύθηκαν περαιτέρω, η ανάλυση έδειξε ότι το διαζύγιο συνδέεται με 35% υψηλότερο κίνδυνο ανάπτυξης καρδιακών παθήσεων τόσο για άνδρες όσο και για γυναίκες, ενώ οι χήροι και των δύο φύλων είχαν 16% περισσότερες πιθανότητες να παρουσιάσουν εγκεφαλικό επεισόδιο.

Ενώ δεν υπήρχε διαφορά στον κίνδυνο θανάτου μετά από εγκεφαλικό επεισόδιο μεταξύ των παντρεμένων και των ανύπαντρων, αυτό δεν ίσχυεμετά από καρδιακή προσβολή. Στην περίπτωση αυτή, ο κίνδυνος ήταν σημαντικά υψηλότερος (42%) μεταξύ εκείνων που δεν είχαν παντρευτεί ποτέ.

Υπάρχουν διάφορες θεωρίες για το γιατί ο γάμος μπορεί να είναι προστατευτικός. Αυτά περιλαμβάνουν την προηγούμενη αναγνώριση και καλύτερη αντιμετώπιση των προβλημάτων υγείας, καλύτερη συμμόρφωση στη φαρμακευτική θεραπεία, καλύτερη χρηματοοικονομική ασφάλεια, βελτιωμένη ευημερία και καλύτερη κοινωνική ζωή.

IAΣΩ: Ψάχνει για νέες συμφωνίες με ασφαλιστικές

0

Της Έλενας Ερμείδου

Τη σύναψη νέων συμφωνιών με ιδιωτικές ασφαλιστικές εταρείες (ελληνικές και του εξωτερικού) βρίσκονται στους στόχους του Ομίλου ΙΑΣΩ, όπως ανακοίνωσε το μεσημέρι της Παρασκευής κατά τη Γενική Συνέλευση ο Δρ Γεώργιος Σταματίου, πρόεδρος του ΔΣ.

Συμπλήρωσε ότι το ΙΑΣΩ μέσα στο 2017 σύναψε συμφωνία με Allianz και Metlife. Ο πρόεδρος του Ομίλου υπογράμμισε ότι θα υπάρξουν μεγάλες αλλαγές στον κλάδο της Yγείας, τονίζοντας ότι το ΙΑΣΩ μέσω της αναδιάρθρωσης των δανείων της μητρικής και της ΙΑΣΩ Θεσσαλίας στοχεύει να καταστεί ηγέτης στην αγορά υγείας, καθώς επίσης και να αλλιεύσει μεγάλο μερίδιο από τον ιατρικό τουρισμό με την απαραίτητη συμμόρφωση στα δεδομένα της αγοράς

Στόχος είναι ο περαιτέρω εξορθολογισμός του κόστους λειτουργίας, η υιοθέτηση νέων τεχνολογιών ο ψηφιακός μετασχηματισμός.

Σημειώνεται ότι σύμφωνα με την έκθεση της Icap τον Σεπτέμβρη του 2017 η συνολική αξία της αγοράς των ιδιωτικών υπηρεσίων για το 2016 ανέκαμψε ελαφρώς, παρουσιάζοντας αύξηση 2,5%.

Σε ό,τι αφορά το 2017 προβλέπεται ότι το μέγεθος της αγοράς των ιδιωτικών υπηρεσιών υγείας θα ανέλθει στα 1,458 εκατ. ευρώ, καταγράφοντας αύξηση της τάξης του 2%.

Στα αποτελέσματα του 2017

EBIDA 24.677.688,98 ευρώ

Περιθώριο EBIDA 21,62%

Κύκλος εργασιών 2017: Μειωμένος 114.156.024, 23 εκατ.

Καθαρά κέρδη μετά φόρων: 10.510.255,36 εκατ.

Απόδοση ιδίων κεφαλαίων 9,12%

“Πατάει φρένο” η Lemonade 

0

Της Λαλέλας Χρυσανθοπούλου

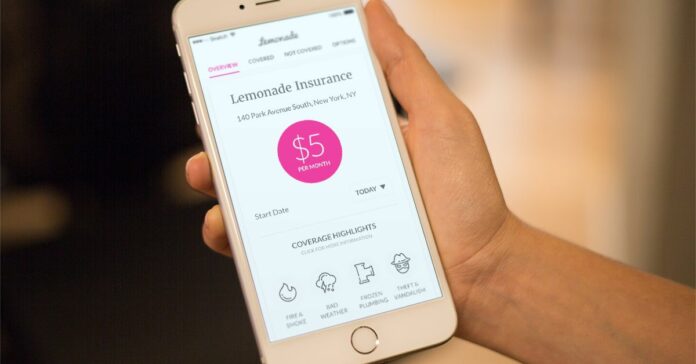
Σε στροφή 180 μοιρών προχωρά η αμερικανική ασφαλιστική εταιρεία υψηλής τεχνολογίας (insurtech) Lemonade, η οποία κατέγραψε μεν ιλιγγιώδεις ρυθμούς ανάπτυξης 1000% το α’ εξάμηνο του 2018, τώρα όμως ¨κατεβάζει ταχύτητα” για να βελτιώσει τον δείκτη ζημιών της που δεν “λειτουργεί σωστά”, όπως παραδέχθηκε σε ανάρτησή του στο Διαδίκτυο ο συν-ιδρυτής της εταιρείας  Shai Wininger.

H Lemonade προσφέρει ασφάλιση κατοικίας για ενοικιαστές και ιδιοκτήτες. Κατά το τελευταίο εξάμηνο ολοκλήρωσε έναν γύρο χρηματοδότησης ύψους 120 εκατ. δολ. με επικεφαλής τη Softbank, επέκτεινε τις δραστηριότητές της σε 10 πολιτείες των ΗΠΑ, εγκαινίασε νέα ασφαλιστικά συμβόλαια ανοιχτής πηγής (open source), προετοίμασε το έδαφος για δραστηριοποίηση και σε άλλες χώρες και προχώρησε σε πάνω από 570 αλλαγές στα προϊόντα της, σημείωσε ο κ. Wininger.

Ο κύκλος εργασιών της Lemonade μόνο το α’ τρίμηνο του έτους ισοδυναμούσε με το σύνολο του 2017. Τώρα όμως η εταιρεία κρίνει σκόπιμο να επιβραδύνει τη φρενήρη ανάπτυξή της.

“Δεν σχεδιάζουμε να αναπτυσσόμαστε με αυτούς τους ρυθμούς για πάντα και θα αρχίσουμε βαθμιαία να επιβραδύνουμε την καμπύλη ανάπτυξης για να έουμε ένα πιο ισορροπημένο, υγιές και κερδοφόρο χαρτοφυλάκιο”, είπε ο ίδιος, προσθέτοντας ότι ο δείκτης ζημιών της Lemonade είναι ακόμα “στο κόκκινο και περίπου 60% παραπάνω από όπου θα θέλαμε να είναι…Τα καλά νέα είναι ότι για πρώτη φορά έχουμε φτάσει στο σημείο όπου έχουμε αρκετά στοιχεία για να αναλάβουμε δράση και να τον οδηγήσουμε σε χαμηλότερα επίπεδα”

Η διόρθωση του δείκτη ζημιών προϋποθέτει αλλαγές στα προϊόντα, την τιμολόγηση και τον τρόπο καταβολής αποζημιώσεων, όμως ήδη βλέπουμε ενθαρρυντικά αποτελέσματα, κατέλημε ο κ. Wininger.

Η Συμμορία των Πέντε

0

της Ελενας Ερμείδου

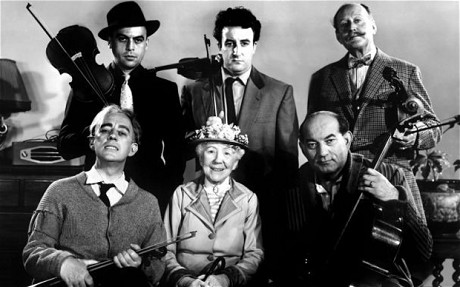
Η χρηματαποστολή ήταν ασφαλισμένη καλά, με ένα μόνο φαρδίνι* θα επιβαρυνθούν τα ασφάλιστρα, κανείς δεν θα καταλάβει τίποτα και το βάρος είναι ασήμαντο για τους ασφαλισμένους, η ασφαλιστική δεν βγαίνει χαμένη, είπαν στην περίφημη μαύρη κωμωδία, πιο χαρακτηριστική και διάσημη ταινία των στούντιο Ιλινγκ, στην “Συμμορία των Πέντε“, οι Αλεκ Γκίνες, Πίετερ Σέλερς, Ντάνι Γκρίν, Χέρμπερτ Λαμ, Σέσιλ Πάρκερ στην Κέϊτι Τζόνσον για να μην μαρτυρήσει στην Αστυνομία την αριστουργηματική κλοπή.

Η πανέξυπνη μαύρη κωμωδία του 1955, που απέσπασε δύο βραβεία, μέσα από την τέλεια ψυχρότητα την οποία όμως διαπερνά ένα έντονο έξυπνο χιούμορ μας μαρτυρά ότι η ασφαλιστική απάτη υπήρχε στην κουλτούρα των ανθρώπων και μάλιστα και στην χώρα που έχουν οι ασφάλειες ιστορία, την Βρετανία.

Η κουλτούρα, ο τρόπος σκέψης κληρονομείται, φαίνεται και από τις ημέρες, παίρνοντας, όμως άλλη μορφή.

Και, ενώ όλα ήταν στημμένα άψογα, αριστοτεχνικά, “Η Συμμορία των Πέντε” δεν υπολόγισε την ανθρώπινη συμπεριφορά.

Στην ήμερες μας έχει αποκτήσει μεγαλύτερες διαστάσεις. Τα μηχανήματα και τα λογισμικά που “σκανάρουν’ την απάτη, αλλά  και η ελεύθερη ροή δεδομένων που αποφάσισε η ΕΕ και συζητήθηκε στο περιθώριο του Συνεδρίου των Αντασφαλειών το 2017 στην Υδρα μεταξύ των δημοσιογράφων του  Insurance World και τoυ ομιλητή της Insurance Europe θα μπορέσεουν άραγε να μπλοκάρουν και να ελέγξουν την ανθρώπινη συμπεριφορά; ποια θα είναι τα όρια ελέγχου και με ποιες οι συνέπειες;

*(παλαιότερο αγγλικό κέρμα ισοδύναμο με το 1/4 τής πένας ή το 1/48 τού σελινίου, το οποίο κόπηκε για πρώτη φορά στη Σκωτία από τον Αλέξανδρο Γ‘)

H αριστουργηματική για ύφος της ταινία προβάλλεται στον ιστορικό κινηματογράφο ΒΟΞ

Ελεύθερα θα κυκλοφορούν τα δεδομένα στην Ευρώπη. Ο ρόλος τους και ο GDPR

0

της Ελενας Ερμείδου

Το Ευρωπαϊκό Κοινοβούλιο, το Συμβούλιο και η Ευρωπαϊκή Επιτροπή κατέληξαν σε πολιτική συμφωνία σχετικά με τους νέους κανόνες που θα επιτρέπουν την αποθήκευση και την επεξεργασία των δεδομένων οπουδήποτε εντός της ΕΕ. Οι νέοι κανόνες, σύμφωνα με την Επιτροπή θα άρουν τους φραγμούς που παρεμποδίζουν την ελεύθερη ροή των δεδομένων, αυξάνοντας το ΑΕΠ της Ευρώπης 4 % έως το 2020. Θα πρέπει να τονιστεί ότι σύμφωνα με την Επιτροπή ο Κανονισμός GDPR δεν έχει καμία επίπτωση στην εφαρμογή ωστόσο οι δύο Κανονισμοί θα λειτουργούν μαζί για να καταστήσουν δυνατή την ελεύθερη ροή δεδομένων κάθε είδους —προσωπικών και μη προσωπικών— δημιουργώντας έτσι έναν ενιαίο ευρωπαϊκό χώρο δεδομένων.

Η συμφωνά για την ελεύθερη ροή δεδομένων μη προσωπικού χαρακτήρα είναι το επόμενο βήμα μετά την ελεύθερη κυκλοφορία των προσώπων, των εμπορευμάτων, των υπηρεσιών και των κεφαλαίων με στόχο την προώθηση τεχνολογικών καινοτομιών και νέων επιχειρηματικών μοντέλων και τη δημιουργία ενός ευρωπαϊκού χώρου δεδομένων  δηλώνει ο Aντιπρόεδρος της Επιτροπής, αρμόδιος για την ψηφιακή ενιαία αγορά, κ. Άντρους Άνσιπ.

Η ελεύθερη ροή δεδομένων στην Ευρώπη θα συμβάλλουν στην δημιουργία ενός κοινού ευρωπαϊκού χώρου δεδομένων καθώς σήμερα αποτελούν δεδομένα αποτελούν τη ραχοκοκαλιά της σημερινής ψηφιακής οικονομίας εκτιμά η Η Eπίτροπος Ψηφιακής Οικονομίας και Κοινωνίας, κ. Μαρίγια Γκαμπριέλ

Οι νέοι κανόνες για την ελεύθερη ροή των δεδομένων μη προσωπικού χαρακτήρα:

  • θα διασφαλίσουν την ελεύθερη ροή των δεδομένων σε διασυνοριακό επίπεδο: Οι νέοι κανόνες διαμορφώνουν ένα πλαίσιο για την αποθήκευση και την επεξεργασία των δεδομένων σε ολόκληρη την ΕΕ, απαγορεύοντας τη θέσπιση γεωγραφικών περιορισμών των δεδομένων. Τα κράτη μέλη θα πρέπει να κοινοποιούν στην Επιτροπή τυχόν εναπομένοντες ή προγραμματισμένους γεωγραφικούς περιορισμούς των δεδομένων που επιβάλλονται σε περιορισμένες ειδικές περιπτώσεις επεξεργασίας δεδομένων του δημόσιου τομέα. Ο κανονισμός για την ελεύθερη ροή των δεδομένων μη προσωπικού χαρακτήρα δεν έχει καμία επίπτωση στην εφαρμογή του γενικού κανονισμού για την προστασία δεδομένων (GDPR/ΓΚΠΔ). Ωστόσο, οι δύο κανονισμοί θα λειτουργούν μαζί για να καταστήσουν δυνατή την ελεύθερη ροή δεδομένων κάθε είδους —προσωπικών και μη προσωπικών— δημιουργώντας έτσι έναν ενιαίο ευρωπαϊκό χώρο δεδομένων. Για τα μικτά σύνολα δεδομένων, η διάταξη του ΓΚΠΔ που διασφαλίζει την ελεύθερη ροή των δεδομένων προσωπικού χαρακτήρα θα εφαρμόζεται μόνο στο τμήμα του συνόλου δεδομένων που αφορά δεδομένα προσωπικού χαρακτήρα, ενώ στο τμήμα που αφορά δεδομένα μη προσωπικού χαρακτήρα θα εφαρμόζεται η αρχή της ελεύθερης ροής δεδομένων μη προσωπικού χαρακτήρα.
  • Διασφάλιση της διαθεσιμότητας των δεδομένων για κανονιστικό έλεγχο: Οι δημόσιες αρχές θα έχουν τη δυνατότητα πρόσβασης στα δεδομένα για σκοπούς εξέτασης και εποπτικού ελέγχου ανεξάρτητα από το πού αυτά βρίσκονται αποθηκευμένα ή πού υπόκεινται σε επεξεργασία εντός της ΕΕ. Τα κράτη μέλη δύνανται να επιβάλλουν κυρώσεις στους χρήστες οι οποίοι δεν παρέχουν πρόσβαση σε δεδομένα που είναι αποθηκευμένα σε άλλο κράτος μέλος.
  • Ενθάρρυνση της δημιουργίας κωδίκων δεοντολογίας σχετικά με τις υπηρεσίες υπολογιστικού νέφους για τη διευκόλυνση της αλλαγής παρόχου υπηρεσιών υπολογιστικού νέφους εντός σαφών προθεσμιών. Αυτό θα καταστήσει την αγορά υπηρεσιών υπολογιστικού νέφους πιο ευέλικτη και τις υπηρεσίες δεδομένων στην ΕΕ πιο προσιτές οικονομικά.

Σημειώνεται τα συμφωνηθέντα μέτρα είναι σύμφωνα με τους ήδη ισχύοντες κανόνες για την ελεύθερη κυκλοφορία και τη φορητότητα των δεδομένων προσωπικού χαρακτήρα στην ΕΕ.


Η Ασφάλιση με Απλά Λόγια: Μεγάλες και μικρομεσαίες επιχειρήσεις

0

Όταν είσαι επιχειρηματίας η καθημερινότητα είναι γεμάτη εκπλήξεις. Και όχι πάντα ευχάριστες. Μία ασφάλεια σας καλύπτει έναντι κάθε πιθανού κινδύνου που μπορεί να μην είχατε καν φανταστεί!


Δείτε το σποτ της Generali Greece


ΜΙΝΕΤΤΑ Ασφαλιστική: Νέο νοσοκομειακό πρόγραμμα υγείας MINETTA Top Plus

0

Η ΜΙΝΕΤΤΑ Ασφαλιστική εστιάζοντας στις ανάγκες και απαιτήσεις  του κοινού, διευρύνει την γκάμα των προγραμμάτων της με το νέο νοσοκομειακό πρόγραμμα υγείας MINETTA Top Plus.

Ειδικότερα το Top Plus αποτελεί μια εξαιρετική επιλογή για ουσιαστική ασφάλιση, παρέχοντας πλήθος καλύψεων και παροχών σε ανταγωνιστικά ασφάλιστρα, όπως (ενδεικτικά):

  • Εγγύηση ανανέωσης του συμβολαίου με τους ίδιους όρους και παροχές
  • Δωρεάν Ασφάλιση νεογέννητου για 1 έτος
  • Εναλλακτικές Θεραπείες (βελονισμός ή ομοιοπαθητική)
  • Διευρυμένο check-up, δωρεάν κολονοσκόπηση και γαστροσκόπηση, έξοδα λογοθεραπείας – εργοθεραπείας, κάλυψη αμοιβής ψυχολόγου κ.ά.
  • Περίθαλψη σε ένα ιδιαίτερα εκτεταμένο και αξιόπιστο δίκτυο συνεργαζόμενων νοσοκομείων αλλά και σε οποιοδήποτε νοσοκομείο στην Ελλάδα και το εξωτερικό
  • Επίδομα τοκετού και κάλυψη επιπλοκών τοκετού
  • Έκπτωση έως και 20% στα ασφάλιστρα των παιδιών, εφόσον ασφαλίζονται ταυτόχρονα ο ένας ή και οι δύο γονείς. Έκπτωση 5% στα ασφάλιστρα όσων διαμένουν εκτός Νομού Αττικής


Εφαρμογές τεχνητής νοημοσύνης: Σημαντικά δυνητικά οφέλη-πολλά νέα ρίσκα

0

Της Λαλέλας Χρυσανθοπούλου

Αυτοοδηγούμενα οχήματα, «έξυπνοι» βοηθοί αυτοματοποιημένης γραπτής επικοινωνίας (ευρύτερα γνωστοί ως chatbots) και διασυνδεδεμένες μηχανές σε ψηφιακά εργοστάσια μάς δίνουν μια πρόγευση του θαυμαστού καινούργιου κόσμου της τεχνητής νοημοσύνης (ΑΙ).

Η εκθετικά αυξανόμενη χρήση εφαρμογών ΑΙ συνεπάγεται σημαντικά οφελη για τις επιχειρήσεις, όπως αύξηση της αποδοτικότητας, μείωση των επαναλαμβανόμενων διαδικασιών και βελτίωση της πελατειακής εμπειρίας. Είναι ενδεικτικό το ότι, σύμφωνα με πρόσφατη μελέτη της Accenture, οι τεχνολογίες που συνδέονται με την τεχνητή νοημοσύνη θα αυξήσουν την κερδοφορία των εταιρειών σε 16 κλάδους 12 ανεπτυγμένων οικονομιών σε ποσοστό 38%, κατά μέσο όρο, ώς το 2035.

Πλην όμως, αν πέσουν σε λάθος χέρια, είναι ορατό το ενδεχόμενο οι δυνητικές απειλές να αντισταθμίσουν τα οφέλη. Η «ευπάθεια» σε κακόβουλες cyber επιθέσεις ή τεχνικές αστοχίες θα αυξηθεί, όπως και ο κίνδυνος για μεγαλύτερης κλίμακας διαταραχές και χρηματοοικονομικές απώλειες, καθώς οι οικονομίες γίνονται ολοένα και πιο διασυνδεδεμένες. Οι εταιρείες θα βρεθούν επίσης αντιμέτωπες με νέα σενάρια αστικής ευθύνης, καθώς η ευθύνη λήψης αποφάσεων θα μετατοπίζεται από τους ανθρώπους στις μηχανές και τους κατασκευαστές τους, όπως στην περίπτωση των αυτοκινούμενων ΙΧ.

Το νέο αυτό τοπίο επιχειρεί να καταγράψει η Allianz Corporate & Specialty (AGCS), σε ειδική μελέτη της με τίτλο «Η άνοδος της τεχνητής νοημοσύνης: Μελλοντικές προοπτικές και αναδυόμενοι κίνδυνοι».

Όπως σχολιάζει ο Michael Bruch, επικεφαλής αναδυόμενων τάσεων της AGCS, «η τεχνητή νοημοσύνη δημιουργεί δυνητικά οφέλη, αλλά και κινδύνους, σε πολλούς τομείς: οικονομικούς, πολιτικούς, στον κλάδο των μεταφορών, της υγείας, της άμυνας και στο περιβάλλον».

Για παράδειγμα, οι εφαρμογές ΑΙ αναμένεται να αυξήσουν την ασφάλεια στον τομέα των μεταφορών. Εκτιμάται ότι θα μπορούσαν να μειώσουν τον αριθμό των τροχαίων ατυχημάτων έως και κατά 90%. Από την άλλη πλευρά όμως, εγείρουν σοβαρά θέματα ευθύνης και ηθικώς στην περίπτωση ατυχήματος που προκύπτει λόγω της χρήσης τους.

Οι εφαρμογές τεχνητής νοημοσύνης στον κλάδο της υγείας θα μπορούσαν να εξαλείψουν πολλές ανίατες –έως τώρα– ασθένειες και να συμβάλουν στην παροχή αποτελεσματικών υπηρεσιών, ακόμη και στις πιο απομακρυσμένες περιοχές. Την ίδια στιγμή όμως επηρεάζουν τη διαχείριση προσωπικών δεδομένων των ασθενών και θεμελιώδη δικαιώματά τους.

«Είναι σαφές ότι θα απαιτηθούν στρατηγικές ενεργητικής διαχείρισης κινδύνων προκειμένου να μεγιστοποιηθούν τα καθαρά οφέλη μιας πλήρους εισαγωγής προχωρημένων εφαρμογών τεχνητής νοημοσύνης για την κοινωνία» καταλήγει ο κύριος Bruch. 

Τα δύο «πρόσωπα» της ΑΙ

Σήμερα, οι λεγόμενες «αδύναμες» ή βασικές μορφές της τεχνητής νοημοσύνης μπορούν να επιτελέσουν συγκεκριμένες λειτουργίες. Ωστόσο, οι μελλοντικές γενιές των λεγόμενων «ισχυρών» εφαρμογών ΑΙ θα είναι σε θέση να επιλύουν δύσκολα προβλήματα και να εκτελούν πολύπλοκες συναλλαγές. Η τεχνητή νοημοσύνη έχει παρεισφρήσει σχεδόν σε κάθε κλάδο, από τα chatbots που προσφέρουν οικονομικές συμβουλές μέχρι τις εφαρμογές που συμβάλλουν στη διάγνωση του καρκίνου.

Μαζί, όμως, έχει παρεισφρήσει και μια νέα γενιά κινδύνων: Για παράδειγμα, οι cyber επιθέσεις, που αναδεικνύονται πλέον σε έναν από τους μεγαλύτερους κινδύνους για τις επιχειρήσεις, αποκαλύπτουν τα δύο «πρόσωπα» των εφαρμογών τεχνητής νοημοσύνης: Από τη μια, λογισμικό με στοιχεία ΑΙ θα μπορούσε να συμβάλει στη μείωση του cyber κινδύνου, μέσω καλύτερου εντοπισμού των επιθέσεων. Από την άλλη, θα μπορούσε να αυξήσει τον ίδιο κίνδυνο αν κακόβουλοι χάκερ αποκτούσαν τον έλεγχο των «έξυπνων» συστημάτων, μηχανών ή οχημάτων.

Οι εφαρμογές ΑΙ στα χέρια των λάθος ατόμων θα μπορούσαν να ανοίξουν τον δρόμο για σοβαρότερες και πιο στοχευμένες cyber επιθέσεις, μειώνοντας το κόστος της κατάρτισης των επιθέσεων αυτών. Η ίδια επίθεση/λάθος προγραμματισμού θα μπορούσε να διασπαρεί σε πληθώρα μηχανών.

Ήδη, εκτιμάται ότι μια μεγάλη cyber επίθεση διεθνούς εμβέλειας θα μπορούσε να οδηγήσει σε ζημίες άνω των 50 δισ. δολ. Ακόμη και μια ολιγόωρη παύση λειτουργίας ενός μεγάλου παρόχου υπηρεσιών cloud θα μπορούσε να οδηγήσει σε ζημίες της τάξης των 850 εκατ. δολ. –κάθε άλλο παρά αμελητέες…

Πέντε «μέτωπα»

Στην προσπάθειά της να χαρτογραφήσει τους νέους κινδύνους που συνδέονται με τη χρήση εφαρμογών τεχνητής νοημοσύνης, η AGCS επικεντρώθηκε σε πέντε «μέτωπα»: την προσβασιμότητα σε λογισμικό, την ασφάλεια, τη λογοδοσία, την ευθύνη και τα ζητήματα ηθικής: «Μέσω της διαχείρισης των θεμάτων που συνδέονται και με τους πέντε αυτούς τομείς, η υπεύθυνη ανάπτυξη εφαρμογών ΑΙ καθίσταται λιγότερο επικίνδυνη για την κοινωνία. Η λήψη προληπτικών μέτρων που μειώνουν τα ρίσκα από τυχόν ανεπιθύμητες παρενέργειες είναι απαραίτητη» εξηγεί ο κύριος Bruch.

Στο «μέτωπο» της αστικής ευθύνης έναντι τρίτων, για παράδειγμα, οι «φορείς» της τεχνητής νοημοσύνης θα υποκαταστήσουν μεν τους ανθρώπους στη λήψη κάποιων αποφάσεων (όπως π.χ. στα αυτοοδηγούμενα ΙΧ), δεν μπορούν όμως να θεωρηθούν νομικά υπεύθυνοι για τις αποφάσεις αυτές. Θα είναι ο κατασκευαστής ή ο προγραμματιστής του λογισμκού της εφαρμογής ΑΙ αυτός που θα ευθύνεται για τα ελαττώματα που προκαλούν ζημία στους χρήστες.

Ποιος έχει όμως τη νομική ευθύνη για τις αποφάσεις μιας εφαρμογής που δεν σχετίζονται άμεσα με την κατασκευή ή τον σχεδιασμό της; Οι απαντήσεις σε τέτοια ερωτήματα μόνο εύκλολες δεν είναι.

Η θέση των ασφαλιστικών

Ποιος είναι ο ρόλος του ασφαλιστικού κλάδου σε αυτό το νέο περιβάλλον; Σύμφωνα με την AGCS, οι ασφαλιστικές εταιρείες θα κληθούν να ελαχιστοποιήσουν, να διαχειριστούν και να μεταβιβάσουν τους νέους κινδύνους. Οι παραδοσιακές καλύψεις (αστική ευθύνη έναντι τρίτων, ασφάλεια ζωής, ασφάλιση περιουσίας, ασφάλιση έναντι κινδύνου ατυχήματος κ.λπ.) θα πρέπει να προσαρμοστούν για να ικανοποιούν τις νέες ανάγκες επιχειρήσεων και νοικοκυριών.

Είναι αυτονόητο ότι οι ασφαλιστικές θα πρέπει να βελτιώσουν τις λύσεις που προσφέρουν για τις cyber επιθέσεις, τη διακοπή επιχειρηματικής λειτουργίας, την ανάκληση προϊόντων κ.ά.

Η τεχνητή νοημοσύνη εγείρει επίσης ερωτήματα γύρω από τα προσωπικά δεδομένα. Μέχρι ποιον βαθμό μπορούν να χρησιμοποιηθούν για να γίνουν πιο «έξυπνες» οι εφαρμογές; Ήδη, ο νέος Γενικός Κανονισμός Προστασίας Δεδομένων της ΕΕ (GDPR), που τίθεται σε ισχύ τον Μάιο, περιέχει σαφείς περιορισμούς αναφορικά με την υιοθέτηση συστημάτων ΑΙ.

Οι επιχειρήσεις θα πρέπει να μειώσουν, να αντισταθμίσουν ή να καλυφθούν οικονομικά έναντι του κινδύνου μη συμμόρφωσης με τους νέους κανόνες περί προστασίας δεδομένων στο μέλλον.

Την ίδια στιγμή, είναι βέβαιο ότι θα δημιουργηθούν νέα μοντέλα ασφάλισης για την αστική ευθύνη σε τομείς όπως τα αυτοοδηγούμενα ΙΧ, στους οποίους θα εντείνεται η πίεση προς τους κατασκευαστές και τους πωλητές λογισμικού και θα περιορίζεται η ευθύνη των καταναλωτών.

Εκτός από τους νέους κινδύνους όμως, οι εφαρμογές τεχνητής νοημοσύνης θα φέρουν οφέλη και για τις ασφαλιστικές. Η ασφαλιστική βιομηχανία, λαμβάνοντας υπόψη ότι διαχειρίζεται μεγάλους όγκους δεδομένων και χρησιμοποιεί επαναλαμβανόμενες διαδικασίες, ήταν από τις πρώτες που «αγκάλιασαν» τις νέες τεχνολογίες.

«Υπάρχουν τεράστιες προοπτικές βελτίωσης της ασφαλιστικής αλυσίδας αξίας μέσω του ΑΙ. Αρχικά, θα συμβάλει στην αυτοματοποίηση πολλών διαδικασιών επ’ ωφελεία των πελατών. Η έκδοση των ασφαλιστικών συμβολαίων και η επεξεργασία των αιτήσεων αποζημίωσης θα γίνεται γρηγορότερα και πιο αποδοτικά» τονίζει ο κύριος Bruch.

Τα chatbot μπορούν να προσφέρουν υπηρεσίες υποστήριξης πελατών 24 ώρες το 24ωρο, 7 ημέρες την εβδομάδα.

Τέλος, μέσω της ανάλυσης δεδομένων, οι εφαρμογές τεχνητής νοημοσύνης θα προσφέρουν στις ασφαλιστικές και στους πελάτες τους πολύ καλύτερη κατανόηση για τους κινδύνους που αναλαμβάνουν, ώστε να μπορούν μετά να τους μειώσουν πιο αποτελεσματικά. Και θα διευρύνουν τα όρια της «ασφαλισιμότητας» (insurability), όχι μόνο μέσω της επέκτασης των υφιστάμενων λύσεων, αλλά και μέσω της δημιουργίας προϋποθέσεων για την ανάπτυξη νέων λύσεων μεταβίβασης κινδύνου.


*από την έντυπη έκδοση του INSURANCE WORLD, τ. Μάρτιος-Απρίλιος

«Συνεργασία ΑΧΑ και Ι.Ο.ΑΣ. «Πάνος Μυλωνάς» για 6η συνεχή χρονιά» (video)

0

Η ΑΧΑ, στρατηγικός συνεργάτης του Ι.Ο.ΑΣ. «Πάνος Μυλωνάς», συνεχίζει με συνέπεια για 6η χρονιά, να επενδύει στην πρόληψη και την εκπαίδευση για τη μείωση των κινδύνων, τοποθετώντας στο επίκεντρο των ενεργειών της, την ευαισθητοποίηση των πολιτών σε θέματα οδικής ασφάλειας. Τη σχολική χρονιά 2017 – 2018 εκπαιδεύτηκαν 9.866 μαθητές από 90 σχολεία, ενώ από την έναρξη της συνεργασίας έχουν συμμετάσχει συνολικά 45.000 μαθητές.

https://www.youtube.com/watch?v=arSjH_WCx_M&feature=youtu.be