back to top
15.7 C
Athens
Κυριακή 15 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1486

Κάνουν τον σταυρό τους μήπως δεν μείνει τίποτα

0

της Έλενας Ερμείδου

 Οι Έλληνες είναι από τους πιο ανασφάλιστους λαούς στον ανεπτυγμένο κόσμο. Πληρώνουν ασφαλιστικές εισφορές στο κράτος που είναι από τις υψηλότερες, αλλά παίρνουν συντάξεις που ανήκουν στις χαμηλότερες, δίνουν αστρονομικά ποσά στην Υγεία από την τσέπη τους, αλλά κάνουν και τον σταυρό τους μήπως δεν τους μείνει τίποτα, χτίζουν σπίτια, αλλά τα αφήνουν στο έλεος των καταστροφών. Το πρόβλημα έχει παγιωθεί, παραμένει δυσεπίλυτο για χρόνια.

Ένα μέρος της ευθύνης ανήκει στο κράτος, το οποίο κρατά όλους τους κινδύνους επάνω και δεν τους μεταφέρει σε ιδιώτες. Ένα άλλο μέρος ανήκει στους πολίτες, που αρνούνται να δεχτούν την πραγματικότητα και διατηρούν φρούδες ελπίδες. Και, φυσικά, μεγάλο μέρος της ευθύνης αναλογεί και στην αγορά ιδιωτικής ασφάλισης, όχι μόνο γιατί υπήρξαν αφερεγγυότητες, αλλά και γιατί η αγορά δεν ήταν σωστά ρυθμισμένη.

Τα χρόνια πέρασαν, ο κόσμος έχει ταλαιπωρηθεί, η ασφαλιστική αγορά ρυθμίστηκε και ωριμάζει, γίνεται όλο και πιο φερέγγυα. Τα ίδια κεφάλαια των ασφαλιστικών έχουν υπερδιπλασιαστεί από το 2012, ξεπερνώντας τα 3,7 δισ. ευρώ. Έχουν γίνει βήματα στην εταιρική διακυβέρνηση αλλά και στην αύξηση της διαφάνειας, στην πορεία προσαρμογής στο πλαίσιο της Solvency II.

Η διαφάνεια θα ενισχυθεί περαιτέρω από την προωθούμενη νομοθεσία στην Ευρωπαϊκή Ένωση, που θα προβλέπει τη δημοσιοποίηση των πολιτικών για την αντιμετώπιση των κινδύνων διατηρησιμότητας, ώστε να γνωρίζει ο καταναλωτής ασφαλιστικών προϊόντων τον βαθμό στον οποίο είναι ο ίδιος εκτεθειμένος σε τέτοιους κινδύνους.

Ο κλάδος είναι ο μεγαλύτερος μακροπρόθεσμος θεσμικός επενδυτής, με επενδύσεις που φτάνουν τα 14,5 δισεκατομμύρια. Όμως, για να δημιουργηθεί ένα ολοκληρωμένο ασφαλιστικό σύστημα πρέπει να συναινέσουν όλοι οι εμπλεκόμενοι και να κατανοήσουν τους ρόλους τους.

Το κράτος δεν μπορεί, πλέον, να επιμένει να διατηρεί το μονοπώλιο των συνταξιοδοτικών παροχών. Δεν μπορεί να επιμένει να κρατά τους κινδύνους των φυσικών καταστροφών, τους κινδύνους της υγείας.

Το κράτος έχει «κλειδώσει» το πρόβλημα και, μαζί του, κρατά δεμένα τα χέρια της ασφαλιστικής αγοράς. Εδώ κρύβεται η λύση. Κι αυτή η λύση δεν πρέπει να είναι «χρωματισμένη».

Π. Κούβαλης, Anytime: Προσεχώς εκπλήξεις στο Αυτοκίνητο

0

Προσδοκά να αυξήσει τα μερίδιά της στην αγορά αυτοκινήτου η Interamerican μάς αποκαλύπτει ο διευθυντής Direct Business της Anytime, Πάνος Κούβαλης.

Η εταιρεία βρίσκεται μέσα στις εξελίξεις, χρησιμοποιώντας όλα τα κανάλια για την πώληση των ασφαλιστηρίων, ωστόσο εκτιμά ότι η χρήση του Διαδικτύου θα αυξηθεί τα επόμενα χρόνια.

Μιλώντας για τον ανταγωνισμό, αναμένει νέες εξελίξεις από την αγορά, ενώ όσον αφορά τις ΕΠΥ κρίνει θετική την απόφασή τους να μπουν στο σύστημα του Φιλικού Διακανονισμού.


στην Ελενα Ερμείδου


  • H Interamerican και η Anytime έχουν μπει πολύ δυναμικά στον κλάδο αυτοκινήτου. Έχουν καλυφθεί οι προσδοκίες σας;


Το συνολικό μερίδιο αγοράς συνδυαστικά για την Interamerican και την Anytime στον κλάδο αυτοκινήτων ξεπερνά σημαντικά το 10% στη διάρκεια των τελευταίων ετών και έχει αυξητική τάση, ως αποτέλεσμα της στρατηγικής που ακολουθείται. Πρόθεση είναι η περαιτέρω αύξηση της παρουσίας μας, αλλά πάντα με γνώμονα τις αρχές με τις οποίες έχουμε κινηθεί έως τώρα, δηλαδή:

  • την ευκολία και ταχύτητα σε όλες τις διαφορετικές πτυχές (π.χ. ανάληψη, διαχείριση ατυχημάτων) που επηρεάζουν την εμπειρία του πελάτη, ως αποτέλεσμα της εκτεταμένης ψηφιοποίησης των εργασιών μας,
  • την ισορροπία μεταξύ οικονομικής τιμής και ποιότητας υπηρεσιών, όπως αυτή υποστηρίζεται από τις ιδιόκτητες υποδομές του ομίλου (Οδική Βοήθεια, Carpoints),
  • την καινοτομία σε προϊόντα και υπηρεσίες που οδηγούν όλο και περισσότερο σε προσωποποιημένες λύσεις για κάθε πελάτη.


  • Από τα στοιχεία που έχετε συγκεντρώσει, ποιο είναι το προφίλ των ατόμων που αγοράζουν ασφάλειες από το Διαδίκτυο και ποιο το προφίλ των ατόμων που αγοράζουν από τα δίκτυα; Επίσης, ποια είναι τα μερίδιά τους στις συνολικές σας πωλήσεις;


Νομίζω θα ήταν λάθος να ταυτοποιήσουμε τα κοινά που επιλέγουν είτε να αγοράσουν μέσω δικτύων είτε από το Διαδίκτυο με βάση τον ηλικιακό παράγοντα. Όλο και περισσότερο βλέπουμε το κοινό να επιλέγει το μέσο αγοράς ανάλογα με την κατανόηση των αναγκών του σε θέματα ασφάλισης. Είναι πιθανό δηλαδή ο ίδιος άνθρωπος να επιλέξει να αγοράσει μια ασφάλεια για το σπίτι του στο Διαδίκτυο, αλλά την ίδια ώρα να επιλέξει έναν επαγγελματία συνεργάτη για την κάλυψη υγείας της οικογένειάς του. Μια σειρά από έρευνες, εξάλλου, έχουν αναδείξει τη σημασία που δίνουν οι νεότερες γενιές στην εξειδικευμένη συμβουλή.

Φυσικά, σε πιο απλές ασφαλίσεις, όπως αυτήν του αυτοκινήτου ή του σπιτιού, όλο και περισσότεροι χρησιμοποιούν το Διαδίκτυο για την αγορά ασφάλισης και ακόμα περισσότεροι για να αποκτήσουν εικόνα των επιλογών σε προϊόντα και τιμές. Και τα δύο αυτά κοινά αναμένουμε να αυξηθούν εκθετικά τα επόμενα χρόνια.


  • Τι γίνεται αν υπάρξει απροσδόκητο συμβάν στην ομαλή λειτουργία της ιστοσελίδας ή γενικώς στο Διαδίκτυο και ο πελάτης τη στιγμή που χρειάζεται να επικοινωνήσει μαζί σας δεν μπορεί; Υπάρχει πρόβλεψη, κάποια λύση εναλλακτική;


Η ομάδα της Anytime υποστηρίζεται από ένα εξαιρετικό τηλεφωνικό κέντρο, που είναι συνεχώς διαθέσιμο αν υπάρχουν κάποια θέματα που αφορούν στους πελάτες μας και, φυσικά, η γραμμή Οδικής Βοήθειας 1158 είναι πάντα διαθέσιμη σε κάθε περίπτωση που αφορά περιστατικό Οδικής Βοήθειας ή ατυχήματος.

Οι λύσεις που προτείνουμε στους πελάτες μας μέσω των προϊόντων Interamerican και Anytime είναι διαθέσιμες σε όλους. Σε κάποιες περιπτώσεις που η ανάληψη είναι λίγο πιο πολύπλοκη, επιλέγουμε για λόγους απλότητας να διαχειριζόμαστε τους συγκεκριμένους πελάτες μέσα από τις δομές της Interamerican.


  • Συμφωνείτε με τους νέους νόμους περί ανανέωσης αδειών οδήγησης σε άτομα άνω των 74 ετών;


Είναι ένα νέο πλαίσιο, στο οποίο εμείς οι ασφαλιστές πρέπει να προσαρμοστούμε, χωρίς τη δημιουργία πολύπλοκων διαδικασιών, γραφειοκρατίας και επιπρόσθετου κόστους.


  • Μήπως έχετε κάνει κάποιες μελέτες ή έχετε στη διάθεσή σας συγκρίσιμα στοιχεία σε ό,τι αφορά τα ατυχήματα που είχατε εσείς από άτομα ηλικίας 74 ετών και άνω και άτομα μικρότερης ηλικίας; Ποια ηλικιακή ομάδα προκαλεί λιγότερα ατυχήματα και ποια περισσότερα; Υπάρχουν κι άλλες παράμετροι υπολογισμού;


Ναι, όπως είναι ευρέως γνωστό, νεότεροι οδηγοί, με ηλικία μικρότερη των 25 ετών, καθώς και μεγαλύτεροι σε ηλικία οδηγοί, άνω των 70 ετών, έχουν επιβαρυμένο ιστορικό σε ατυχήματα. Πέρα όμως από την ηλικία του οδηγού, υπάρχει μια σειρά από παραμέτρους που είναι σημαντικές, όπως π.χ. τα τεχνικά χαρακτηριστικά του οχήματος, η ηλικία του οχήματος, η περιοχή κίνησης, αλλά και το ιστορικό ζημιών.


  • Τον ανταγωνισμό, περιλαμβανομένων και των ΕΠΥ, πώς τον βλέπετε;


Εκτιμούμε ιδιαίτερα τους ανταγωνιστές μας και πιστεύουμε ότι όλοι μας έχουμε βοηθήσει στη βελτίωση της ποιότητας που παρέχεται προς τον πελάτη στη διάρκεια των τελευταίων ετών.

Τα διάφορα ρυθμιστικά πλαίσια (π.χ. Solvency ΙΙ) μάς έχουν βοηθήσει σε αυτήν την κατεύθυνση και περιμένουμε στο επόμενο διάστημα όλες τις εταιρείες να κάνουν περαιτέρω βήματα, με άξονες την ψηφιοποίηση και την καινοτομία.

Σε σχέση με τις εταιρείες ΕΠΥ, θέλουμε απλά όλους μας να μας διέπουν κοινοί κανόνες σε όλες τις πτυχές της δραστηριότητάς μας. Θεωρώ ότι θα ήταν ένα εξαιρετικό πρώτο βήμα η ένταξή τους στο σύστημα Φιλικού Διακανονισμού.


  • Να περιμένουμε εκπλήξεις και νέα προγράμματα μέσα στο 2019;


Φυσικά, περισσότερη τεχνολογία, περισσότερη καινοτομία σε προϊόντα και υπηρεσίες, πάντα με κέντρο τον πελάτη και τις ανάγκες του.


Προκήρυξη για 1116 θέσεις στην Υγεία!

0

«Ολοταχώς» προχωράει η Κυβέρνηση με την προκήρυξη θέσεων στο χώρο της Υγείας, καθώς ο …προεκλογικός  χρόνος αποδεικνύεται αμείλικτος.

Δημοσιεύτηκε, λοιπόν, σε ΦΕΚ η προκήρυξη 2Κ/2019 του ΑΣΕΠ. Θέμα η πλήρωση με σειρά προτεραιότητας 1.116 θέσεων τακτικού προσωπικού Πανεπιστημιακής, Τεχνολογικής, Δευτεροβάθμιας και Υποχρεωτικής Εκπαίδευσης σε Φορείς του Υπουργείου Υγείας.

Στο ΦΕΚ περιλαμβάνεται αναλυτικός πίνακας με την κατανομή των θέσεων σε νοσοκομεία και δομές υγείας σε όλη την Ελλάδα, καθώς και λεπτομερή περιγραφή της διαδικασίας. Κάθε υποψήφιος μπορεί να υποβάλει μόνο μία αίτηση, σε μόνο μία κατηγορία προσωπικού (δηαδήη Π.Ε. ή Τ.Ε. ή Δ.Ε. ή Υ.Ε.).

Για τις κατηγορίες Πανεπιστημιακής, Τεχνολογικής και Δευτεροβάθμιας Εκπαίδευσης η προθεσμία υποβολής αίτησης αρχίζει την Τρίτη 9 Απριλίου και λήγει Τετάρτη 24 Απριλίου, στις 14:00 (ηλεκτρονική υποβολή στο ΑΣΕΠ). Για την κατηγορία Υποχρεωτικής Εκπαίδευσης η προθεσμία υποβολής αίτησης αρχίζει την Πέμπτη  2 Μαΐου και λήγει Παρασκευή 17 Μαΐου, στις 14:00.

Προκήρυξη ΑΣΕΠ

Αναδημοσίευση από το virus.com.gr

Η Interlife στηρίζει έμπρακτα το Κρατικό Θέατρο Βορείου Ελλάδος !

0
Χορηγία στο Κρατικό Θέατρο Βορείου Ελλάδας

Στην υποστήριξη ως μεγάλος χορηγός  του Κρατικού Θεάτρου Βορείου Ελλάδας προχώρησε η INTERLIFE Ασφαλιστική μέσα από το πρόγραμμά της «Προσφέρω αλλιώς», προωθώντας  δυναμικά την Κοινωνική  Εταιρική της Ευθύνη και αποδεικνύοντας έμπρακτα την ευαισθησία της απέναντι στην Τέχνη και τον Πολιτισμό.

Το Κρατικό Θέατρο Βορείου Ελλάδος, το οποίο συμπληρώνει φέτος 54 χρόνια καλλιτεχνικής δημιουργίας, αποτελεί σήμερα τον μεγαλύτερο θεατρικό και ευρύτερα πολιτιστικό Οργανισμό στη χώρα μας ενώ λειτουργεί ως ενεργός πυρήνας πολιτισμού από το 1961.

Η INTERLIFE προέβη στην παροχή Ασφαλιστηρίων Συμβολαίων Περιουσίας συμπεριλαμβανομένης και της Γενικής Αστικής Ευθύνης με αντικείμενο της ασφάλισης το Βασιλικό Θέατρο, το Θέατρο Δάσους, το Θέατρο Γης, την Εταιρία Μακεδονικών Σπουδών και μια οικοδομή ευρισκόμενη στη Νέα Ραιδεστό,  ενώ ανέλαβε και την κάλυψη, σε περίπτωση ακύρωσης μίας παράστασης λόγω καιρικών συνθηκών, κατά τη διάρκεια της καλοκαιρινής περιοδείας του Θεάτρου. Παράλληλα χορηγεί τα Ασφαλιστήρια Συμβόλαια όλων των οχημάτων ιδιοκτησίας του ΚΘΒΕ και συγκεκριμένα έξι φορτηγών οχημάτων και τεσσάρων δικύκλων οχημάτων.

Σεμινάριο Οδικής Συμπεριφοράς του ΙΑΒΕΡΗ με την υποστήριξη της ΜΙΝΕΤΤΑ Ασφαλιστικής

0

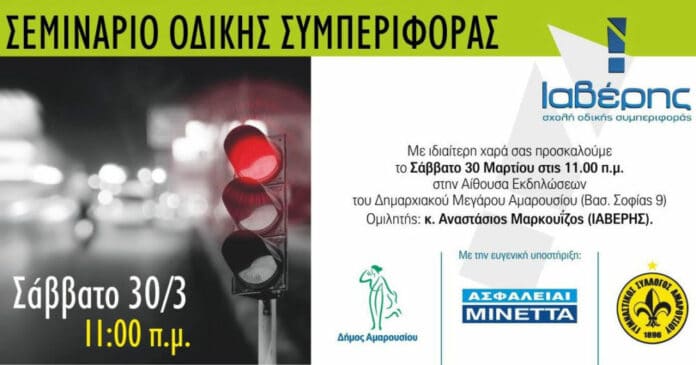
Ο κ. Αναστάσιος Μαρκουῒζος (ΙΑΒΕΡΗΣ), οδηγός αγώνων αυτοκινήτου, θα είναι ο ομιλητής στο Σεμινάριο Οδικής Συμπεριφοράς που θα πραγματοποιηθεί το Σάββατο 30 Μαρτίου στις 11 π.μ. στην Αίθουσα εκδηλώσεων του Δήμου Αμαρουσίου (Βασ.Σοφίας 9).

Η εκδήλωση, στην οποία η είσοδος για το κοινό είναι ελεύθερη, πραγματοποιείται με την υποστήριξη της ΜΙΝΕΤΤΑ Ασφαλιστικής, του Γυμναστικού Συλλόγου Αμαρουσίου και του Δήμου Αμαρουσίου και αποσκοπεί  στην καλύτερη πρόληψη κατά των oδικών ατυχημάτων αλλά και στην προσπάθεια για δημιουργία Οδικής Παιδείας

Ευρωπαϊκή Πίστη: Τα Δίκτυα φέρνουν όλη την παραγωγή στο αυτοκίνητο

0
Ευρωπαϊκή Πίστη, κτίριο, επιγραφή

Στοχεύει στην αύξηση της παραγωγής και της κερδοφορίας για το 2019, παρακολουθεί στενά τις εξελίξεις και εμπλουτίζει ή ανανεώνει τα προγράμματα αυτοκινήτου. Ο κλάδος αυτοκινήτου στην Ευρωπαϊκή Πίστη είναι κερδοφόρος, όπως αναφέρει ο διευθυντής Εκδόσεων Κλάδου Αυτοκινήτου, κ. Παναγιώτης Μαρκόπουλος, προσθέτοντας ότι η εταιρεία τα τελευταία χρόνια βρίσκεται μεταξύ των τριών μεγαλυτέρων που δραστηριοποιούνται στην ελληνική ασφαλιστική αγορά, συγκρίνοντας την παραγωγή του Αυτοκινήτου.


Στην Ελενα Ερμείδου


  • Το Αυτοκίνητο πάει «στον αυτόματο» ή χρειάζονται αλλαγές σε καλύψεις που παρέχει ο κλάδος;


Το αυτοκίνητο τεχνολογικά εξελίσσεται διαρκώς. Αυτό δημιουργεί την ανάγκη αφενός οι υπάρχουσες καλύψεις να εμπλουτίζονται με πρόσθετες παροχές, αφετέρου να αυξάνεται το όριό τους για νέες καλύψεις.

Παρατηρούμε μεταστροφή των προτιμήσεων των αγοραστών σε υβριδικά και ηλεκτροκίνητα αυτοκίνητα. Οι ίδιες οι αντιπροσωπείες αυξάνουν τα μοντέλα τους με νέες τεχνολογίες, με αποτέλεσμα η τιμή διάθεσης των αυτοκινήτων να είναι προσιτή στο αγοραστικό κοινό.

Η τεχνολογία των ημιαυτόνομων και αυτόνομων οχημάτων συνεχώς εξελίσσεται και κομμάτια της ενσωματώνονται σε ολοένα και περισσότερα οχήματα παραγωγής.

Συνεπώς, χρειάζεται συνεχής παρακολούθηση και αλλαγή ή προσαρμογή των καλύψεων σύμφωνα με τις συνθήκες που διαμορφώνονται, αφενός από την τεχνολογική εξέλιξη, αφετέρου από τη ζήτηση, ώστε αυτές να καλύπτουν πραγματικές ανάγκες.


  • Πού βρίσκεται η Ευρωπαϊκή Πίστη από πλευράς κατάταξης στην αγορά (παραγωγή); Τι μερίδια αντιστοιχούν στην ασφαλιστική διαμεσολάβηση και τις πωλήσεις που κάνει κατευθείαν η εταιρεία;


Η εταιρεία μας τα τελευταία χρόνια βρίσκεται μεταξύ των τριών μεγαλυτέρων εταιρειών που δραστηριοποιούνται στην ελληνική ασφαλιστική αγορά, συγκρίνοντας την παραγωγή του Αυτοκινήτου.

Η αύξηση και η διατήρηση της εταιρείας μας στις πρώτες, παραγωγικά, θέσεις έχει προέλθει και συνεχίζει να προέρχεται από τη στήριξη και τη συστηματική προσπάθεια των συνεργατών μας να βάλουν την Ευρωπαϊκή Πίστη σε κάθε ελληνικό σπίτι.

Έχουμε δηλώσει ότι η πώληση ασφαλειών γίνεται και πρέπει να γίνεται από ασφαλιστές, χωρίς αυτό να αποτελεί πρόβλημα στην οποιαδήποτε τεχνολογική εξέλιξη. Εξάλλου, για να μπορέσουν οι συνεργάτες μας να τοποθετήσουν στην εταιρεία μας τη συγκεκριμένη παραγωγή, προσπαθούμε να έχουν ένα όσο το δυνατόν αρτιότερο μηχανογραφικό σύστημα πληροφόρησης και εκτέλεσης των εργασιών τους, με τη μεγαλύτερη δυνατή ευελιξία και αποκέντρωση.

Είναι κατανοητό ότι η παραγωγή μας προέρχεται εξολοκλήρου από τα δίκτυα πωλήσεων.


  • Κάποιοι λένε ότι χρειάζονται αυξήσεις τιμολογίων, κάποιοι επιμένουν πως όχι. Εσείς τι πιστεύετε και από ποιες παραμέτρους εξαρτώνται όλα αυτά;


Την τελευταία σχεδόν δεκαετία της οικονομικής κρίσης, το ασφάλιστρο του Αυτοκινήτου συρρικνώθηκε κατά 40-45%. Η μείωση της κυκλοφορίας των οχημάτων, και επομένως της συχνότητας των ατυχημάτων, καθώς και η συγκράτηση του κόστους των ζημιών, με την εισαγωγή στη διαδικασία αποζημίωσης των συμβεβλημένων-συνεργαζόμενων συνεργείων, είχαν ως αποτέλεσμα να μειωθεί και το κόστος των ζημιών, με αποτέλεσμα να μην υπάρχουν κραδασμοί.

Τα δύο τελευταία χρόνια, φαίνεται να αλλάζει η κατάσταση στον παράγοντα της κυκλοφορίας αυτοκινήτων και, επομένως, η συχνότητα ζημιών. Ήδη «έχει ανάψει το λαμπάκι» ότι πλέον δεν υπάρχει άλλο περιθώριο μείωσης του ασφαλίστρου, αλλά αντιθέτως αύξησης.

Επίσης, όλο και συχνότερα, έχουμε εμφάνιση ακραίων φυσικών φαινομένων, όπως το χαλάζι και η πλημμύρα. Αύξηση της συχνότητας των κλοπών, λόγω αφενός έλλειψης ανταλλακτικών, ως αποτέλεσμα της κρίσης και ενός γερασμένου στόλου, αφετέρου της εξέλιξης των μέσων που χρησιμοποιούν οι διαρρήκτες, και, τέλος, αύξηση και στις φωτιές, λόγω της ελλιπούς συντήρησης των οχημάτων.

Ακόμα και καλύψεις που παλαιότερα αποτελούσαν μαξιλάρι ασφαλείας για τις ασφαλιστικές εταιρείες, τα τελευταία χρόνια αυξάνονται σημαντικά τα ποσοστά ζημιάς τους και σε αυτές.

Εμείς παρακολουθούμε τόσο τη συχνότητα όσο και την εξέλιξη των ζημιών και κάνουμε τις απαραίτητες κινήσεις με σκοπό αφενός τη διόρθωση των αποτελεσμάτων, αφετέρου τη διατήρηση του χαρτοφυλακίου.


  • Κερδοφορία στο Αυτοκίνητο έχετε βγάλει;


Δεν μπορεί να λειτουργήσει ο κλάδος χωρίς κερδοφορία. Πέραν της νομοθεσίας και του εποπτικού μηχανισμού, που έχει θέσει τα όρια λειτουργίας και φερεγγυότητας, διαχρονικά, η εταιρεία μας στους στόχους που θέτει έχει περάσει στους ανθρώπους-στελέχη της τη φιλοσοφία της σωστής και ισορροπημένης ανάπτυξης, με πρωταρχικό κριτήριο την κερδοφορία. Μόνο μέσω της κερδοφορίας μπορείς να αναπτυχθείς και να βαδίζεις σε στέρεα βάση. Συνεπώς, υλοποιώντας τη συγκεκριμένη αρχή προσπαθούμε και έχουμε κερδοφορία στον κλάδο αυτοκινήτου.


  • Νέα προγράμματα ετοιμάζετε για το 2019;


Είμαστε στην αρχή της χρονιάς. Το υφιστάμενο εύρος των προγραμμάτων μας κρίνουμε ότι ικανοποιεί τις ανάγκες των ασφαλισμένων μας. Παράλληλα, παρακολουθούμε τις εξελίξεις τόσο της αγοράς όσο και στον τομέα της εξέλιξης του αυτοκινήτου και εφόσον προκύψει ανάγκη, άμεσα εμπλουτίζουμε τα προϊόντα μας με πρόσθετες καλύψεις ή με αναβάθμιση των ήδη υπαρχόντων προγραμμάτων.


  • Οι στόχοι σας για το 2019;


Οι στόχοι μας για το 2019 δεν είναι άλλοι από την αύξηση της παραγωγής και της κερδοφορίας του κλάδου, όπως αυτοί έχουν περιγραφεί στο πενταετές πλάνο της εταιρείας μας. Παράλληλα, στόχος μας είναι να βελτιώσουμε τις υπηρεσίες μας τόσο ως προς τους συνεργάτες μας όσο και ως προς τους ασφαλισμένους μας.


«It’s4U» από την INTERAMERICAN

0
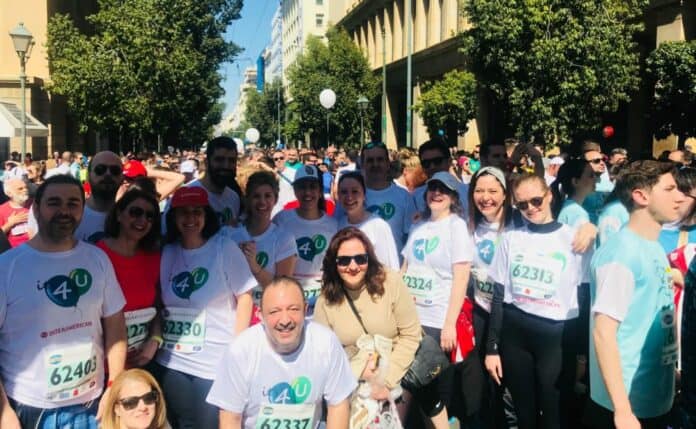
Εργαζόμενοι της INTERAMERICAN, που συμμετείχαν στον Ημιμαραθώνιο της Αθήνας

Το πρόγραμμα «It’s4u», με σημαντική απήχηση στο διοικητικό δυναμικό της εταιρείας έχει αναπτυχθεί στην INTERAMERICAN. Το πρόγραμμα βασίζεται στις εθελοντικά οργανωμένες δράσεις ομάδας εργαζομένων. Έχοντας ως αποστολή την υποστήριξη της υγείας και ευεξίας με ανάπτυξη ευεργετικών συνηθειών, τη βελτίωση των εργασιακών συνθηκών και του εργασιακού περιβάλλοντος, οι εργαζόμενοι που απαρτίζουν την ομάδα του wellness project αναλαμβάνουν αξιόλογες πρωτοβουλίες, με τη συνεχή ενθάρρυνση της διεύθυνσης Ανθρώπινου Δυναμικού και τις συνέργειες των άλλων διοικητικών τμημάτων.

Η ομάδα, που δραστηριοποιείται από το 2018, έχει οργανώσει ήδη με αξιόλογα αποτελέσματα ένα πρόγραμμα διακοπής καπνίσματος, παρέχοντας δωρεάν τη συμμετοχή στη μέθοδο Allen Karr σε 25 εργαζομένους. Ακόμη, η ομάδα έχει οργανώσει σε εμβόλιμη -κατά την ώρα εργασίας- καθοδήγηση του προσωπικού αρκετών τμημάτων για ασκήσεις διατάσεων (stretching) στον χώρο των γραφείων. Το πρόγραμμα «It’s4u» περιλαμβάνει τακτικές δράσεις για σωματική άσκηση και υγεία (pilates, running, ποδόσφαιρο 5×5, μπάσκετ), συμβουλευτική για διατροφή με παρακολούθηση από διαιτολόγο, καθώς επίσης για την πνευματική υγεία και ψυχική ισορροπία, με σεμινάρια για τη σωματική έκφραση και την ενίσχυση της ομαδικότητας μέσα από το θεατρικό παιχνίδι.

Οι wellness δράσεις, που αναπτύχθηκαν κατά το πρώτο τρίμηνο του έτους, ήταν ιδιαίτερα ενδιαφέρουσες:

  • περισσότεροι από 80 εργαζόμενοι έχουν λάβει μέρος ή/και συνεχίζουν να γυμνάζονται συστηματικά στα εβδομαδιαία μαθήματα pilates, μετά το πέρας της εργάσιμης ημέρας,
  • αυξάνονται συνεχώς οι συμμετοχές σε αγώνες δρόμου, με την ομάδα της INTERAMERICAN να έχει λάβει, ήδη, μέρος σε αρκετές αθλητικές εκδηλώσεις – με πιο πρόσφατη συμμετοχή αυτή στον Ημιμαραθώνιο της Αθήνας, την Κυριακή 17 Μαρτίου,
  • η ομάδα μπάσκετ έχει στελεχωθεί και προπονείται κάθε εβδομάδα,
  • περισσότεροι από 20 εργαζόμενοι έχουν συμμετάσχει στον κύκλο δώδεκα βιωματικών σεμιναρίων για τη σωματική έκφραση και την ενίσχυση της ομαδικότητας (παιχνιδόσωμα),
  • 150 και πλέον εργαζόμενοι παρακολουθούν το ολιστικό πρόγραμμα διατροφής -το οποίο θα συνεχιστεί μέχρι το Πάσχα- είτε μέσω των σεμιναρίων αντιμετώπισης θεμάτων σχετικών με τη διατροφή είτε και μέσω ατομικών συνεδριών με διατροφολόγο.

Στο σχέδιο δράσεων μπορεί να ενταχθεί κάθε εργαζόμενος και εργαζόμενη στην ΙNTERAMERICAN.

ΕΙΑΣ: Εκπαιδευτικό σεμινάριο αγροτικών ασφαλίσεων

0

Αναγκαιότητα, Τάσεις, Περιεχόμενο και Προοπτικές

Ο πρωτογενής τομέας και οι συνιστώσες του (γεωργία, κτηνοτροφία, αλιεία, δασοκομία, …) αποτελούσαν ιστορικά, και εξακολουθούν να αποτελούν, σημαντικό μέρος της Ελληνικής Οικονομίας και, επίσης, παράγοντα στρατηγικού ενδιαφέροντος της μελλοντικής ανάπτυξής της. Κατά τη διάρκεια των τελευταίων δεκαετιών, οι ευρύτερες τεχνολογικές εξελίξεις αφήνουν το θετικό «αποτύπωμά» τους στις λειτουργίες και στο παραγωγικό αποτέλεσμα του πρωτογενούς τομέως, ενώ εγγυώνται ακόμη καλύτερες αναπτυξιακές προοπτικές. Όμως, οι κίνδυνοι που τον απειλούν παραμένουν υψηλοί και μάλιστα τον καθιστούν ευάλωτο σε φυσικά και καιρικά φαινόμενα μεγάλης έντασης και έκτασης, καθώς και στις παρενέργειές τους. Οι εν λόγω κίνδυνοι (πλημμύρες, χαλαζοπτώσεις, πυρκαγιές, χιονοπτώσεις και παγετός,…) καθίστανται ολοένα και πιο ορατοί και συχνά επαναλαμβανόμενοι, αφού η κλιματική αλλαγή τους επιτείνει και καθιστά τις επιπτώσεις τους ανυπολόγιστες. Επομένως, οι Ασφαλίσεις κατά κινδύνων που απειλούν την Αγροτική παραγωγή και ευρύτερα την παραγωγή του πρωτογενούς τομέως, αποτελούν πια μεγάλη αναγκαιότητα και χρειάζεται να εισέλθουν ακόμη πιο πολύ στο «ρεπερτόριο» των Ασφαλιστικών Εταιρειών και της Ασφαλιστικής Διαμεσολάβησης.

Το Εκπαιδευτικό Σεμινάριο Αγροτικών Ασφαλίσεων, διάρκειας οκτώ (8) εκπαιδευτικών ωρώναναπτύσσει τους προαναφερόμενους κινδύνους σε βάθος, αναλύει τις επιπτώσεις τους στην παραγωγή, στο εισόδημα και στην περιουσία των απασχολουμένων, παρουσιάζει τη δομή και το περιεχόμενο των αγροτικών ασφαλιστικών προϊόντων και προτείνει τρόπους σωστής και πειστικής προσέγγισης των δυνητικών πελατών αγροτικών ασφαλίσεων, υψηλού ενδιαφέροντος.

 Αναλυτικά, οι θεματικές ενότητες του Εκπαιδευτικού Σεμιναρίου έχουν ως εξής:

  • Ο Πρωτογενής Τομέας και οι Συνιστώσες του
  • Είδη Κινδύνων
  • Εργαλεία Διαχείρισης Κινδύνων
  • Ασφάλιση και Αντασφάλιση
  • Συστήματα Αγροτικής Ασφάλισης
  • Ορισμοί και Έννοιες – Καταστροφή, Κρίση, Συμφορά
  • Πλεονεκτήματα της Αγροτικής Ασφάλισης
  • Λειτουργία της Κοινής Αγροτικής Πολιτικής
  • Θεμελιώδη Μεγέθη της Ελληνικής Γεωργίας
  • Συμβολαιακή Γεωργία
  • Πρόγραμμα Αγροτικής Ανάπτυξης της Ελλάδας
  • Η Οργάνωση της Αλυσίδας Τροφίμων στη Γεωργία
  • Χαρακτηριστικά των Αγροτικών Εκμεταλλεύσεων
  • Αγροτική Ασφάλιση στην Ελλάδα
  • Ο Ρόλος του Δημόσιου Τομέα και Ακάλυπτες Περιοχές
  • Αντικείμενα Ασφάλισης
  • Φυτική Παραγωγή
  • Ζωικό Κεφάλαιο
  • Υδατοκαλλιέργειες
  • Ασφαλιστικοί Κίνδυνοι
  • Παράγοντες που Επηρεάζουν την Τιμολόγηση
  • Προϋποθέσεις για την Ανάληψη του Κινδύνου
  • Ευκαιρίες Πωλήσεων, Ανάπτυξη Επιχειρηματολογίας Πωλήσεων, Τεχνικές Συμβουλευτικών Πωλήσεων

Πέραν της θεωρητικής προσέγγισης των Αγροτικών Ασφαλίσεων, που είναι αναγκαία προκειμένου να ορισθούν τα ασφαλιστικά αντικείμενα, οι κίνδυνοι, η ασφαλιστική τεχνική και τα πρωτόκολλα διαδικασιών,έμφαση θα δοθεί σεεπιλεγμένα casestudies και στην παρουσίαση της συγκροτημένης εμπειρίας Αγροτικών Ασφαλίσεων, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο, το συνολικό πλαίσιο αυτών των ασφαλίσεων και των δυνατοτήτων πώλησής τους.

 Σε ποιους απευθύνεται

Το Εκπαιδευτικό Σεμινάριο απευθύνεται σε:

  • Διοικητικά στελέχη ασφαλιστικών εταιριών και εταιριών ασφαλιστικής διαμεσολάβησης, που επιθυμούν να αποκτήσουν ή να ισχυροποιήσουν τις γνώσεις και τις εμπειρίες τους στις Αγροτικές Ασφαλίσεις.
  • Στελέχη των Τομέων Underwriting, που επιθυμούν να διευρύνουν ή να εξειδικεύσουν την τεχνογνωσία τους στην αξιολόγηση σχετικών κινδύνων.
  • Στελέχη Πωλήσεων, Εκπαίδευσης, Marketing, ProductManagement, ProductDevelopmentκαι ProductEngineering που επιθυμούν να γνωρίσουν ενδελεχώς τις καλύψεις και τα χαρακτηριστικά των Αγροτικών Ασφαλίσεων.
  • Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδωνπου επιθυμούν να εισέλθουν στην αγορά αγροτικών ασφαλίσεων και να αξιοποιήσουν τις μεγάλες ευκαιρίες πωλήσεων, κατά τρόπο συστηματικό και με «όχημα» την απόκτηση υψηλής τεχνογνωσίας και εμπεριστατωμένης επιχειρηματολογίας.
  • Στελέχη τραπεζών που χειρίζονται ασφαλιστικά θέματα και θέματα δανείων σε επιχειρήσεις αγροτικών εκμεταλλεύσεων.
  • Επαγγελματίες ειδικού ενδιαφέροντος, όπως δικηγόρους και πραγματογνώμονες,  που οι εργασίες τους συσχετίζονται με το περιβάλλον του πρωτογενούς τομέως της οικονομίας.
  • Αγρότες και επιχειρηματίες αγροτικών εκμεταλλεύσεων.

Στόχοι Εκπαιδευτικού Σεμιναρίου

Το Εκπαιδευτικό Σεμινάριο έχει τους ακόλουθους κύριους στόχους χρηστικής ενίσχυσης της τεχνογνωσίας των συμμετεχόντων:

  • Κατανόηση της λειτουργίας του Αγροτικού Τομέως, της οργάνωσής του και των κινδύνων που τον απειλούν.
  • Εξοικείωση με τα εργαλεία διαχείρισης των κινδύνων και τις μορφές συστημάτων Αγροτικών Ασφαλίσεων.
  • Εμπλουτισμός εμπειριών και εμβάθυνση γνώσεων στις έννοιες και αρχές που διέπουν τις Αγροτικές Ασφαλίσεις.
  • Απόκτηση συστηματικής τεχνογνωσίας αξιολόγησης και ανάληψης ασφαλιστικών κινδύνων του αγροτικού τομέως της οικονομίας.
  • Ενδυνάμωση των δυνατοτήτων ανάπτυξης τεκμηριωμένης θεματολογίας υπέρ των Αγροτικών Ασφαλίσεων, προς τον σκοπό της αποτελεσματικής προβολής, προώθησης και πώλησής τους.

Εκπαιδευτικές Σημειώσεις

Οι συμμετέχοντες στο Εκπαιδευτικό Σεμινάριο θα λάβουν πλήρες σετ ηλεκτρονικών σημειώσεων και παρουσιάσεων, στο προσωπικό ή εργασιακό τους e-mail.

Εισηγητές Εκπαιδευτικού Σεμιναρίου

Εισηγητής του Εκπαιδευτικού Σεμιναρίου είναι οκος Νίκος Κοντοβουνήσιος,  εμπειρότατο στέλεχος της Ασφαλιστικής Αγοράς, με σημαντικές παραστάσεις στην αξιολόγηση ειδικών ασφαλιστικών κινδύνων και υψηλή εξειδίκευση στην αξιολόγηση και ανάληψη κινδύνων αγροτικών ασφαλίσεων. Ξεκίνησε την καριέρα του το 1990 στην ασφαλιστική εταιρία ΦΟΙΝΙΞ Γενικές Ασφάλειες της Ελλάδος και έκτοτε έχει εργαστεί σε διευθυντικές θέσεις σε μεγάλες ασφαλιστικές, αλλά και μεσιτικές εταιρίες που δραστηριοποιούνται στην ελληνική αγορά. Μεταξύ των εταιριών αυτών αναφέρονται, ενδεικτικά, οι Όμιλοι ERGO, ΑΓΡΟΤΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ και INTERAMERICAN. Διαθέτει πολυετή εμπειρία στην ανάληψη μεγάλων εμπορικών και βιομηχανικών κινδύνων, αλλά και ειδικών κινδύνων. Έχει διατελέσει μέλος διαφόρων Επιτροπών της Ε.Α.Ε.Ε., όπως ενδεικτικά των Επιτροπών Περιουσίας και Μεταφορών. Είναι μέλος του Συνδέσμου Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιρειών.

Προσκεκλημένη Guest Speaker είναι η καΈφη Κοκορέλη, επίκεφαλήςτου Τομέως Αγροτικών Ασφαλίσεων και Bancassurance του Ομίλου INTERAMERICAN, μέλους του Ομίλου Achmea. Η κα Κοκορέλη είναι κάτοχος πτυχίου Bachelor’ sinBankingandInsurance και έχει αποφοιτήσει από το 2ετες πρόγραμμα Ασφαλιστικών Σπουδών του ΕΙΑΣ. Κατά την εργασιακή διαδρομή της στον Όμιλο INTERAMERICAN, έχει διέλθει από θέσεις ευθύνης, των Διευθύνσεων Ομαδικών Ασφαλίσεων, Ανάληψης Εμπορικών Κινδύνων, Bancassurance, Πωλήσεων και Αγροτικών Ασφαλίσεων. Είναι ενεργό μέλος του Συνδέσμου Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιρειών.

Κόστος Συμμετοχής

 Εταιρείες – Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €100
  • πολλαπλές συμμετοχές (άνω των τριών): €70 ανά συμμετοχή

Εταιρείες – μη Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €130
  • πολλαπλές συμμετοχές (άνω των τριών):€100ανά συμμετοχή

 Μέλη ΕΙΑΣ ALUMNI SOCIETY

  • εξατομικευμένες συμμετοχές: €50

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και τη Δευτέρα 15 Απριλίου 2019.

Το ανωτέρω Εκπαιδευτικό Σεμινάριο θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).

ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ

Ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.

Τώρα και σε περιβάλλον webinar

Η διαδικτυακή παρακολούθηση του σεμιναρίου προϋποθέτει: γραμμή ADSL με ταχύτητα ανώτερη των 2 Mbps, μέσω Η/Υ ή άλλης φορητής συσκευής. Σύγχρονο Η/Υ με μοντέρνο Internet browser (τελευταίες εκδόσεις Mozilla, Chrome, Edge, Safari) με εγκατεστημένο τον FlashPlayer. Προτείνεται να συνδεθείτε από δίκτυο που δεν έχει περιορισμούς στην πρόσβαση ιστοσελίδων όπως συνήθως γίνεται σε εταιρικά περιβάλλοντα.

Δυνατότητα Διεξαγωγής σε Ενδοεπιχειρησιακό Περιβάλλον

Το σεμινάριο μπορεί να διεξαχθεί και σε ενδοεπιχειρησιακό περιβάλλον ενδιαφερομένων Εταιρειών, αρκεί ο αριθμός των συμμετοχών να το επιτρέπει.

  • Αίτηση Συμμετοχής, επισυνάπτεται ακολούθως

ΕΚΠΑΙΔΕΥΤΙΚΟ ΣΕΜΙΝΑΡΙΟ ΑΓΡΟΤΙΚΩΝ ΑΣΦΑΛΙΣΕΩΝ

Τρίτη και Πέμπτη, 16 και 18 Απριλίου 2019, 16:00-19:20

Σας γνωρίζουμε ότι στο προαναφερόμενο Εκπαιδευτικό Σεμινάριο, από την Εταιρεία μας _______________ θα συμμετάσχουν οι εξής:


ΟΝΟΜΑΤΕΠΩΝΥΜΟ ΕΠΑΓΓΕΛΜΑΤΙΚΗ

ΙΔΙΟΤΗΤΑ


ΣΤΟΙΧΕΙΑ

ΕΠΙΚΟΙΝΩΝΙΑΣ

ΤΡΟΠΟΣ ΠΑΡΑΚΟΛΟΥΘΗΣΗΣ


Διοικητικό  Ασφ/κός     Άλλη

Στέλεχος   Διαμ/τήςΙδιότητα


e-mail


τηλ.

  Φυσική

   Τάξη

Webinar


ΟΔΗΓΙΕΣ

α. Η συμμετοχή Εκπαιδευομένων στα Εκπαιδευτικά Προγράμματα ή Σεμινάρια του Ινστιτούτου κατοχυρώνεται με την υποβολή της παρούσας Αίτησης Συμμετοχής και της εμπρόθεσμης καταβολής των διδάκτρων, σε έναν από τους ακόλουθους τραπεζικούς λογαριασμούς:


ALPHA BANK: 114-00-2786006633           EΘΝΙΚΗ: 142/48003627     

IBAN: GR8301401140114002786006633        IBAN: GR6501101420000014248003627


ΠΕΙΡΑΙΩΣ: 5032013025-298                    EUROBANK: 0026.0141.47.0200566956    

IBAN: GR6801720320005032013025298IBAN: GR4002601410000470200566956


Εναλλακτικά, τα δίδακτρα μπορούν να καταβληθούν μέσω πιστωτικής κάρτας ή μετρητών στα Γραφεία του ΕΙΑΣ.

β. Στο καταθετήριο είναι απαραίτητο να αναγράφονται το ονοματεπώνυμό σας ή η εταιρεία σας, καθώς και ο τίτλος του Εκπαιδευτικού Προγράμματος ή Σεμιναρίου.

γ. Αντίγραφο του καταθετηρίου παρακαλούμε να αποστέλλεται στο e- maileiasinfo@eias.gr ή στον αρ. fax 210 9219917.

δ. Το Ινστιτούτο μας επιστρέφει καταβληθέντα δίδακτρα στην περίπτωση ακύρωσης Εκπαιδευτικού Προγράμματος ή Σεμιναρίου και, ακόμη, στην περίπτωση υποβολής έγγραφου σχετικού αιτήματος, τουλάχιστον πέντε (5) εργάσιμες ημέρες προ της έναρξης του Εκπαιδευτικού Προγράμματος ή Σεμιναρίου. Σε άλλη περίπτωση, το Ινστιτούτο μπορεί να διευκολύνει και να συμψηφίσει καταβληθέντα δίδακτρα σε άλλο Εκπαιδευτικό Πρόγραμμα ή Σεμινάριο του ενδιαφέροντος του αιτούντος.

ε. Παρακαλούμε να συμπληρώσετε τον τύπο του παραστατικού που επιθυμείτε, ως εξής:


ΕΙΔΟΣ ΠΑΡΑΣΤΑΤΙΚΟΥ

ΑΠΟΔΕΙΞΗ ΠΑΡΟΧΗΣ ΥΠΗΡΕΣΙΩΝ             


ΤΙΜΟΛΟΓΙΟ ΠΑΡΟΧΗΣ ΥΠΗΡΕΣΙΩΝ


ΕΤΑΙΡΙΚΑ Ή ΠΡΟΣΩΠΙΚΑ ΣΤΟΙΧΕΙΑ ΠΟΥ ΘΕΛΕΤΕ ΝΑ ΕΚΔΟΘΕΙ ΤΟ ΠΑΡΑΣΤΑΤΙΚΟ:


ΕΠΩΝΥΜΙΑ ΕΠΙΧΕΙΡΗΣΗΣ / ΑΤΟΜΙΚΑ ΣΤΟΙΧΕΙΑ: _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ ΕΠΑΓΓΕΛΜΑ: _ __ _ _ _  _ _ _ _ _


ΑΦΜ:                   ΔΟΥ:
ΔΙΕΥΘΥΝΣΗ:                                          ΠΟΛΗ:                                          Τ.Κ.:
 

ΤΗΛΕΦΩΝΑ:                                                FAX:                                  ΕΜAIL:

Είσθε Μέλος της ALUMNISOCIETY ΤΟΥ Ε.Ι.Α.Σ.:         ΝΑΙ          ΟΧΙ   
Ονοματεπώνυμο Υπευθύνου:


Το Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών ανταποκρίνεται πλήρως στις προβλέψεις του Κανονισμού Προστασίας Δεδομένων (GeneralDataProtectionRegulation) και αξιοποιεί τα προαναφερόμενα στοιχεία αποκλειστικώς και μόνον υπέρ των σκοπών εκπαιδευτικής ενημέρωσης και εξυπηρέτησης των σπουδαστών και αποφοίτων του.


 

Τι θέλουν από τα Insurtech οι ασφαλιστικές στην Ελλάδα;

0
Ανασφάλιστος cover image

Δεν βάζει απέναντι της, την τεχνολογία Insurtech η ασφαλιστική διαμεσολάβηση, την βάζει δίπλα της και θέλει να συμπορευτεί μαζί της.

Για ποιο λόγο;

  • Αναγνωρίζει τα πλεονεκτήματα τής,
  • ξέρει ότι μπορεί ο κλάδος να δουλέψει καλύτερα
  • ξέρει ότι οι πελάτες της μπορούν να πάρουν πολύ καλές υπηρεσίες με την συμβολή της νέας τεχνολογίας

Υπάρχει όμως ένα δίλημμα: 

  • Μέχρι ποιο βαθμό. Ποιο θα είναι το ιδανικό σημείο συνάντησης των παραδοσιακών ασφαλιστών με την νέα τεχνολογία;

Και, ένα βασικό ερώτημα:

  • Τι θέλουν πραγματικά οι ασφαλιστικές ;

Κάποιοι μας λένε ότι κάποιες ασφαλιστικές ζητάνε να μειώσουν τα κόστη λειτουργίας τους, θέτοντας αυτό ως στόχο και αποθεώνοντας την νέα τεχνολογία, ο κίνδυνος που  ελλοχεύει είναι μεγάλος. Αν εξαιρέσουμε τον κίνδυνο έκπτωσης υπηρεσιών, βλέπουμε μπροστά μας το κίνδυνο να χαθεί η ισορροπία. “Υπάρχει ο κίνδυνος μίας μεγάλης κοιλιάς στην Ελλάδα, που αργότερα θα ξεφουσκώσει” τονίζουν.

Μας λένε ότι τα insurtech είναι καλά για την λιανική, όχι όμως για το coorporate. Το corporate θέλει χρήμα, μας λένε.


Νέο πρόγραμμα κατά των cyber κινδύνων από την Marsh

0
cyber risks, digits on screen

Νέο πρόγραμμα με το όνομα Cyber Catalyst έβγαλε η μεσιτική Marsh το οποίο φέρνει τους ασφαλιστές κοντά για την από κοινού αντιμετώπιση των cyber κινδύνων. Στην βασική ομάδα μετέχουν οι: Allianz, AXIS, AXA XL, Beazley, CFC Underwriting, Munich Re, Sompo International, και Zurich.

Η δουλειά των συμμετεχόντων ασφαλιστών είναι η αναγνώριση, η αξιολόγηση και ο καθορισμός λύσεων απέναντι σε cyber συμβάντα, καθώς και η παροχή συμβουλών για την λήψη των αποφάσεων που έχουν να κάνουν με την ασφάλεια.

Επί πλέον η Microsoft  θα λειτουργήσει ως τεχνικός σύμβουλος, παρέχοντας υπηρεσίες  σε ό,τι αφορά τα προϊόντα και τις υπηρεσίες.

Ελενα Ερμείδου