

Δωρεάν σεμινάρια προσφέρει το ΙΧΟΣ αποκλειστικά για ασφαλιστές που ενδιαφέρονται να αυξήσουν τις πωλήσεις τους χρησιμοποιώντας εργαλεία αυτοματοποίησης.
Διαβάστε παρακάτω στοιχεία σχετικά με το σεμινάριο:
|
|
Δωρεάν σεμινάρια προσφέρει το ΙΧΟΣ αποκλειστικά για ασφαλιστές που ενδιαφέρονται να αυξήσουν τις πωλήσεις τους χρησιμοποιώντας εργαλεία αυτοματοποίησης.
Διαβάστε παρακάτω στοιχεία σχετικά με το σεμινάριο:
|
|
Η κυβέρνηση της Μιανμάρ ανακοίνωσε ότι προσεχώς θα καλωσορίσει πέντε παγκόσμιες ασφαλιστικές εταιρείες για την ίδρυση θυγατρικών τους στην περιοχή.
Το υπουργείο Σχεδιασμού και Οικονομικών της Μιανμάρ είχε αρχικά ανακοινώσει πως μόλις τρεις ξένες εταιρείες θα έχουν άδεια λειτουργίας στην περιοχή, αλλά ανασκεύασε και ως εκ τούτου πλέον επιτρέπει την λειτουργία πέντε εξ αυτών.
Οι ασφαλιστικοί κολοσσοί που μπορούν να δραστηριοποιηθούν στην χώρα αυτή της Νοτιοανατολικής Ασίας, σύμφωνα με το Business Insurance Μag είναι οι Prudential, Manulife, Dai-ichi Life Holdings, AIA και Chubb.
Η Nikkei Asian Review ανέφερε ότι η απόφαση της Μιανμάρ να καλωσορίσει τις πέντε εταιρείες σηματοδοτεί την απαρχή του «ανοίγματος» μιας χώρας της Ασίας με έντονη κρατική παρέμβαση, επιτρέποντας τη δραστηριότητα ξένων χωρών στην ασφαλιστική αγορά.
Την προηγούμενη περίοδο, η κυβέρνηση απολάμβανε το μονοπώλιο στην ασφάλιση, ωστόσο η αγορά άνοιξε το έτος 2013.
Το κράτος της Μιανμάρ προτίθεται επίσης να επιτρέψει την έκδοση αδειών για ξένους ασφαλιστές, προκειμένου να λειτουργήσουν θυγατρικές – εκπρόσωποι.
Παρ’ όλα αυτά η διαδικασία εκκίνησης και υποβολής αιτήσεων άρχισε μόλις φέτος, καθώς η προετοιμασία για την θέσπιση κριτηρίων για τους υποψήφιους αποδείχθηκε εξαιρετικά χρονοβόρα.
Η Dai-ichi προέβλεψε πως η ασφαλιστική αγορά της Μιανμάρ θα επεκταθεί κατά 100% σε μόλις μία δεκαετία μετά το άνοιγμα της αγοράς.
Οι πέντε εταιρείες αναμένεται να αρχίσουν να λειτουργούν στη χώρα μέχρι τα τέλη του 2019, ακολουθώντας διαδικασίες για την ίδρυση θυγατρικών.
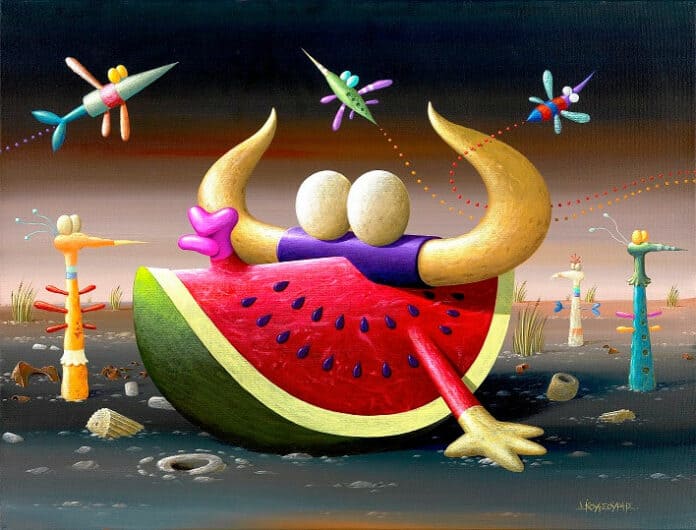
Την Τρίτη 16 Απριλίου και ώρα 19:00 εγκαινιάζεται η έκθεση του εικαστικού Γιάννη Κουτσούρη με τίτλο «Έτσι… κι Αλλιώς» στον Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ» της Εθνικής Ασφαλιστικής.
Ο Γιάννης Κουτσούρης επιστρέφει μετά από τέσσερα χρόνια στον ίδιο χώρο παρουσιάζοντας δύο ενότητες έργων. Στην πρώτη θα συναντήσουμε στοιχεία και αξίες που σφράγισαν την παιδική του ηλικία στην επαρχία και τη μετάβασή του στη μεγαλούπολη. Η Αθήνα από τη σουρεαλιστική ματιά του καλλιτέχνη, τα πελώρια λουλούδια που αναδύονται από τα μισοθαμένα αντικείμενα του παρελθόντος, τα ιπτάμενα ψάρια και τα καραβάκια είναι κάποια από τα θέματα που δεσπόζουν στους ζωγραφικούς πίνακες. Οι έντονοι χρωματισμοί, οι υπερβολικές διστάσεις και τα εξωπραγματικά φόντα συμπυκνώνουν τους προβληματισμούς του για το σύγχρονο τρόπο ζωής, ενώ η άρτια χρήση των ακρυλικών χρωμάτων αναδεικνύει τα πηγαία εκφραστικά του μέσα.
Στη δεύτερη ενότητα αχνοφαίνεται η επιρροή των κινουμένων σχεδίων στη εικαστική δημιουργία του Γ. Κουτσούρη, με τα οποία ασχολήθηκε επαγγελματικά για πάνω από τριάντα χρόνια. Χαρακτήρες γεμάτοι σαρκασμό και χιούμορ που γεννήθηκαν παράλληλα με την παραγωγή ταινιών και εξελίχθηκαν αργότερα σε αλλόκοτα πλάσματα, μοιάζουν να είναι μεταλλάξεις εντόμων, πουλιών ή ψαριών σε μία μαγική σύγχρονη εποχή, της οποίας η εκθαμβωτική ομορφιά μοιάζει πολλές φορές ψεύτικη και απατηλή. Σε μία πανδαισία γλυπτών και πινάκων ο καλλιτέχνης συνθέτει ένα τοπίο προβληματισμού για το σύγχρονο άνθρωπο, χωρίς όμως ποτέ να χάνει την ελπίδα του για ένα καλύτερο μέλλον.

Ο Γιάννης Κουτσούρης γεννήθηκε στην Αλίαρτο Βοιωτίας το 1944. Σπούδασε γραφικές τέχνες στο Α.Τ.Ι με δασκάλους τον Α. Τάσσο, Α. Αστεριάδη, Η. Δεκουλάκο, Γ. Γεωργιάδη και Σ. Λυδάκη και παράλληλα για τρία χρόνια ήταν κοντά στον Σπύρο Βασιλείου σαν μαθητής και βοηθός του. Έχει οργανώσει επτά ατομικές εκθέσεις και έχει πάρει μέρος σε τρείς Πανελλήνιες και σε πάνω από 30 ομαδικές, ενώ έχει τιμηθεί με πολλά βραβεία. Έργα του βρίσκονται σε μουσεία και πινακοθήκες στην Ελλάδα και σε ιδιωτικές συλλογές στην Ελλάδα και το εξωτερικό.

Η έκθεση θα διαρκέσει μέχρι τις 14 Μαΐου 2019.
Της Λαλέλας Χρυσανθοπούλου
«Να γίνουμε η ασφαλιστική εταιρεία πρώτης επιλογής σε ολόκληρη την αφρικανική ήπειρο, με ηγετική θέση σε όλες τις βασικές αγορές». Αυτός είναι ο στρατηγικός στόχος που έχει θέσει ο αφρικανικός βραχίονας της Allianz, Allianz Africa (με έδρα τη Νότιο Αφρική), όπως αποκαλύπτει ο επικεφαλής, Coenraad Vrolijk, στο Business Insider Sub-Saharan Africa.
Αυτή τη στιγμή η Allianz Africa δραστηριοποιείται άμεσα σε 17 χώρες της Αφρικής και εξυπηρετεί πελάτες σε 39 χώρες. Η εταιρεία απασχολεί 1.500 εργαζομένους και το 2018 είχε κύκλο εργασιών 588 εκατ. ευρώ. Οπως υπογραμμίζει ο κ. Vrolijk, την τελευταία διετία η Allianz ενίσχυσε το αποτύπωμά της στην Αφρική με εξαγορές ασφαλιστικών στη Νιγηρία και το Μαρόκο, μέσω απόκτησης πλειοψηφικού μεριδίου στην εταιρεία μικροασφαλίσεων BIMA και την εξαγορά ποσοστού 8% στην αντασφαλιστική Africa Re.
O όμιλος επιδιώκει να αναπτύξει όλη τη γκάμα υπηρεσιών που προσφέρει μέσω διαφορετικών οντοτήτων, υπό την ομπρέλα όμως της «Ενιαίας Allianz” (One Allianz). Πιο συγκεκριμένα, η AGCS καλύπτει τις εξειδικευμένες καλύψεις και τις μεγάλες εταιρίες από τη Νότιο Αφρική. Η Euler Hermes παρέχει υπηρεσίες ασφάλισης εμπορικών πιστώσεων από τ Νότιο Αφρική και το Μαρόκο, ενώ άλλες οντότητες της Allianz προσφέρουν –μεταξύ άλλων- αντασφάλιση, ασφάλιση υγείας και ασφάλιση σοδειών.
Η βασική πρόκληση για τον ασφαλιστικό κλάδο στην Αφρική είναι να αξιοποιήσει τη θετική δημογραφική τάση για να επιτύχει αύξηση της διείσδυσης των ασφαλιστικών υπηρεσιών, με στόχο κυρίως την κάλυψη της αναδυόμενης μεσαίας τάξης και την ενίσχυση των μικρομεσαίων επιχειρήσεων.
H Allianz Africa «τρέχει» επίσης πολυάριθμα επενδυτικά projects με στρατηγικούς εταίρους στην Αφρική για την επιτάχυνση της χρηματοδότησης δημόσιων και ιδιωτικών μεγάλων έργων. Η εταιρεία προωθεί τις μικροπιστώσεις μέσω της BIMA, αναπτύσσοντας εξειδικευμένες καλύψεις για χαμηλά εισοδήματα σε χώρες όπως η Γκάνα, η Σενεγάλη και η Αίγυπτος.
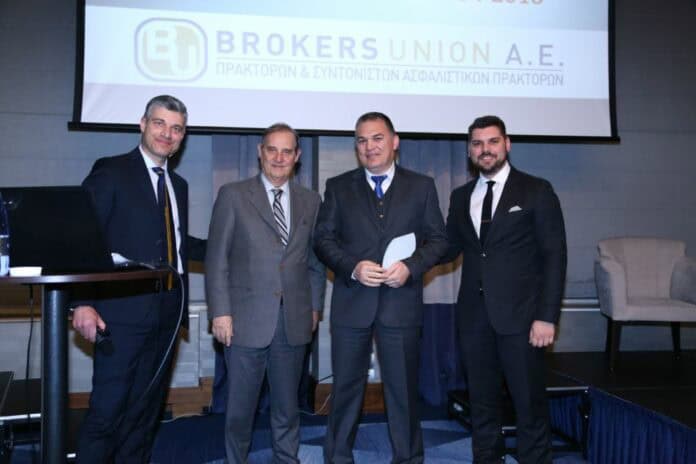
Στο ξενοδοχείο «Makedonia Palace» στη Θεσσαλονίκη στις 27/3/2019 η Brokers Union πραγματοποίησε με επιτυχία την ετήσια συνάντηση των συνεργατών Βορείου Ελλάδος με θέμα «Η επόμενη ημέρα της Brokers Union».
Η Βrokers Union «την επομένη ημέρα» τίθεται στην υπηρεσία του Ασφαλιστικού Διαμεσολαβητή, ήταν το μήνυμα του προέδρου κ. Νικόλαου Βελλιάδη.
Η δόμηση ενός υγιούς δικτύου πωλήσεων, στην ευρύτερη περιοχή της Βορείου Ελλάδος συνεχίζει να περιλαμβάνεται στους άμεσους στόχους της και για το 2019.
Μεταξύ άλλων, ο κύριος Βελλιάδης ανέπτυξε, εκτεταμένα, τις υποχρεώσεις και τις συνέπειες μη εφαρμογής του νέου νόμου 4583-IDD. Αναφέρθηκε στη δυνατότητα που παρέχει η BU στους συνεργάτες της, μέσω των εφαρμογών που δημιουργήθηκαν στο Web με σκοπό την υποστήριξη του δικτύου Συνεργατών και τη διευκόλυνση στην καθημερινότητα τους.
Συγκεντρώθηκαν οι απαιτήσεις όλων των Ασφαλιστικών εταιριών στην ηλεκτρονική μας πλατφόρμα, μέσω της οποίας οι Συνεργάτες λαμβάνουν όλα τα υποχρεωτικά εκ του νόμου έντυπα και έχουν τη δυνατότητα ψηφιακής αρχειοθέτησης και προστασίας των αρχείων τους στο ασφαλές και προστατευμένο περιβάλλον της BU, σύμφωνα με την ανάγκη της εποχής.
Ο Διευθύνων Σύμβουλος της Brokers Union κ.Φώτης Καλαμπαλίκης ευχαρίστησε παλιούς και νέους συνεργάτες για την αξιόλογη προσπάθεια ανάπτυξης εργασιών που πέτυχαν στη χρονιά που πέρασε. Τόνισε, ότι η προσαρμογή στις νέες συνθήκες της αγοράς αποτελεί καθήκον και ευθύνη όλων. Η κοινή μας προσπάθεια, και η ισχύς εν τη ενώσει των δυνάμεών μας, θα είναι ο δρόμος για μια επιτυχημένη επαγγελματική πορεία και στο μέλλον!
Ο Διευθυντής Πωλήσεων Β. Ελλάδος κ. Κωνσταντίνος Βαλαβάνης ανέπτυξε θέματα όπως:
Στη συνέχεια αναφέρθηκε στη σπουδαιότητα της Ασφάλειας Ζωής, στην προστασία που παρέχει στην οικογένεια σε περίπτωση απώλειας του ατόμου που έχει την οικονομική στήριξη και στις προοπτικές ανάπτυξης του κλάδου. Κλείνοντας, δεσμεύτηκε πως η στήριξη των πρακτόρων στο δύσκολο και διαρκώς μεταβαλλόμενο επαγγελματικό περιβάλλον, θα συνεχίσει να είναι πρωταρχικός στόχος όλων στη Brοkers Union.
Την εκδήλωση τίμησαν με την παρουσία τους, πέραν των συνεργατών της Brokers Union στη Βόρεια Ελλάδα και εκπρόσωποι Aσφαλιστικών εταιριών.
Η συνάντηση ολοκληρώθηκε με τη βράβευση διακεκριμένων συνεργατών από τη Διεύθυνση Πωλήσεων Βορείου Ελλάδος.
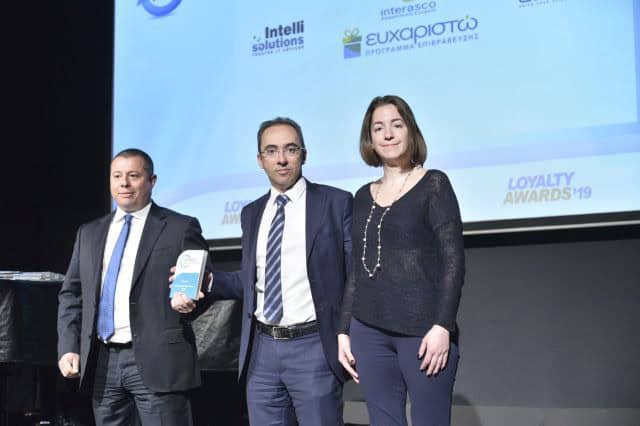
Ασημένιο βραβείο σε διαγωνισμό στην ενότητα Insurane απέσπασε η Intelli Solutions A.E. η οποία σχεδίασε σε συνεργασία με την ClientIQ και υλοποίησε για την Interasco το digital loyalty πρόγραμμα «Ευχαριστώ». Τα προγράμματα loyalty, μπορούν να αποτελέσουν βασικό μέσο εισαγωγής στο ψηφιακό μετασχηματισμό των εταιριών και παράλληλα ισχυρό εργαλείο για τη διατήρησή των πελατών των ασφαλιστικών.
Το πρόγραμμα «ευχαριστώ» αποτελεί το πρώτο πρόγραμμα επιβράβευσης στην ελληνική ασφαλιστική αγορά που αναπτύσσεται στη λογική του «Total Relationship Loyalty» και έχει ως στόχο να επιβραβεύει τους πελάτες της Interasco για τη συνολική σχέση που τηρούν με την εταιρεία.
« Η διάκριση αυτή έρχεται ως συνέχεια μια σειράς βραβεύσεων σχετικά με τις ψηφιακές υπηρεσίες που έχουμε αναπτύξει και αποτελούν μια σημαντική αναγνώριση για τις προσπάθειες των ανθρώπων της εταιρείας όλα αυτά τα χρόνια. Βασική επιλογή μας παραμένει η συνεχής βελτίωση των προϊόντων και λύσεων με γνώμονα την επιχειρηματική αξία στους πελάτες μας», ανέφερε σχετικά με τη νέα αυτή διάκριση ο κ. Παύλος Τζιώρκας, Γενικός Διευθυντής της Intelli Solutions.
«Το πρόγραμμα “ευχαριστώ” που σχεδιάσαμε και υλοποιήσαμε για την Interasco δημιουργήθηκε μέσα από ένα 360° πακέτο υπηρεσιών που παρείχε συνδυαστικά η εταιρεία μας με την Intelli Solutions» ανέφερε η κυρία Αργυρώ Κοτσίκου, Chief Marketing Officer της ClientIQ και συμπλήρωσε .»
Τα βραβεία “Loyalty Awards” διοργανώνονται με σκοπό την ανάδειξη των βέλτιστων πρακτικών στην επιβράβευση και την πιστότητα πελατών σε διάφορους κλάδους.

Τα έχουμε ξαναπεί από αυτή την στήλη, με τον έναν ή τον άλλο τρόπο. Είμαστε πιστοί σε αυτό που λέμε.
Δεν είναι μόνο οι ευκαιρίες που βλέπει η αγορά, οι στόχοι που βάζει, τα νούμερα που έχει πιάσει και θέλει να κάνει, δεν είναι μόνο η IDD που αλλάζει κάποια πράγματα, δεν είναι η γραφειοκρατία που έχουν φορτωθεί οι ασφαλιστές, το κόστος συμμόρφωσης στους εποπτικούς κανονισμούς, οι ΕΠΥ που χαλάνε που ενίοτε χαλάνε την εικόνα του κλάδου, δεν είναι μόνο το θέμα της ΑΣΠΙΣ και της Commercial Value που ακόμα δεν έχει κλείσει …
Είναι και αυτά … είναι και άλλα, ήσσονος σημασίας.
Η νοοτροπία, η κουλτούρα, το τι λέμε και τι κάνουμε και τι αφήνουμε να πιστέψουν οι άλλοι για εμάς.
Πηγές του IW μας λένε ότι κάποιοι “βράζουν” για τα μερίδια άλλων, και ψάχνουν να βρουν τρόπο να τα κάνουν δικά τους, ή να βρουν τεχνάσματα για να δείξουν πρωτοπόροι.
Πας μπροστά με τέτοιους είδους τεχνάσματα και εφευρέσεις; με γκρίνιες; Ούτε τα πιστά αντίγραφα δεν μπορούν να αντέξουν στο χρόνο.
Νέα συνεργασία στον τομέα του αυτοκινήτου μελετά η Συνεταιριστική Ασφαλιστική, όπως μας αποκαλύπτει σε συνέντευξή του ο τεχνικός διευθυντής της εταιρείας, κ. Θανάσης Οικονόμου. Η συνεργασία αυτή θα έχει διττό στόχο: να βελτιώσει την ποιότητα ζωής όλων και να συγκρατήσει την αύξηση των ασφαλίστρων.
Αναφερόμενος στα τιμολόγια του κλάδου, εκτιμά ότι πρέπει να γίνουν αυξήσεις, καθώς από το 2016 αυξάνεται όχι μόνο το πλήθος των ζημιών, αλλά και η συχνότητά τους, γεγονός που μπορεί, πολύ εύκολα, να οδηγήσει σε αρνητικές εξελίξεις.
Η Συνεταιριστική Ασφαλιστική εφαρμόζει σύγχρονες τεχνολογικές εφαρμογές και διατηρεί πάντα στενή επικοινωνία και συνεργασία με τα δίκτυα.
Στην Ελενα Ερμείδου
Ο κλάδος αυτοκινήτου θα λέγαμε ότι είναι συνδεδεμένος με την οικονομική ανάπτυξη, με την έννοια ότι εξαρτάται άμεσα από την αγορά νέων αυτοκινήτων. Τα οχήματα που κυκλοφορούν, και άρα ασφαλίζονται, είναι συγκεκριμένα, και θα έχουμε τάσεις ανόδου όταν υπάρξει και αύξηση των αυτοκινήτων που θα κυκλοφορούν.
Πάντως, παραμένει ο μεγαλύτερος κλάδος ασφάλισης στις γενικές ασφαλίσεις και αποδίδει αρκετά καλά η προσπάθεια που συνεχίζει να γίνεται, και από την ασφαλιστική αγορά και από το κράτος, για τη μείωση των ανασφάλιστων οχημάτων.
Πράγματι, υπάρχουν πολλά προγράμματα και κάποια είναι σχεδόν ίδια μεταξύ τους. Ένας ασφαλιστικός διαμεσολαβητής όμως μπορεί πολύ εύκολα να εντοπίσει τις διαφορές που υπάρχουν και να κατευθύνει σωστά τον πελάτη του.
Με την εφαρμογή και στη χώρα μας της Οδηγίας της ΕΕ για τη διανομή ασφαλιστικών προϊόντων (IDD), θα είναι σχετικά εύκολο και στον καταναλωτή να κάνει τη σύγκριση με το ειδικό έντυπο που πλέον υπάρχει, αλλά και πάλι πιστεύω ότι θα είναι σημαντική η συμβολή του διαμεσολαβητή.
Αναμφίβολα, ναι. Είναι αναγκαίο να γίνει αύξηση στα τιμολόγια του αυτοκινήτου, γιατί έχει ήδη αρχίσει από το 2016 και αυξάνεται και το πλήθος των ζημιών και η συχνότητά τους. Το γεγονός αυτό, σε συνδυασμό με τη μεγάλη μείωση, λόγω του ανταγωνισμού, των ασφαλίστρων τα τελευταία χρόνια, θα οδηγήσει πολύ σύντομα σε αρνητικές εξελίξεις αν δεν παρθούν άμεσα από τις εταιρείες οι αποφάσεις για αυξήσεις.
Υπάρχουν ήδη τόσο πολλά, όπως είπαμε, που μάλλον λιγότερα προγράμματα χρειάζονται, παρά περισσότερα. Νέα προγράμματα που να περιλαμβάνουν καλύψεις οι οποίες θα ενσωματώνουν τις αλλαγές λόγω της ραγδαίας εξέλιξης της τεχνολογίας και στον χώρο του αυτοκινήτου σίγουρα θα χρειαστούν και είναι βέβαιο ότι θα υπάρξουν, αλλά παράλληλα θα πρέπει να καταργηθούν και αρκετά από τα ήδη υπάρχοντα.
Βεβαίως. Η εταιρεία μας, λόγω του κοινωνικού χαρακτήρα της, εστιάζει στον ανθρώπινο παράγοντα και προσπαθεί συνεχώς να βελτιώνει τις υπηρεσίες της και να ανταποδίδει στους ασφαλισμένους της την εμπιστοσύνη τους.
Οι ασφαλισμένοι μας, ανάλογα με τη χρήση του οχήματος ή το επάγγελμά τους, δικαιούνται ειδικές εκπτώσεις. Επίσης, αν ασφαλιστούν και σε άλλον κλάδο, όπως ζωής ή περιουσίας, τότε τους παρέχουμε και επιπλέον έκπτωση.
Οπωσδήποτε. Πιστεύω ότι ο διαμεσολαβητής, παρά την παρουσία με τον έναν ή με τον άλλο τρόπο του ίντερνετ, θα συνεχίσει να έχει σημαντικό ρόλο και στην ασφάλιση του αυτοκινήτου.
Δεν είναι τυχαίο άλλωστε ότι, και σήμερα που μιλάμε, η συντριπτική πλειοψηφία, και στην εταιρεία μας, των ασφαλίσεων αυτοκινήτου γίνεται μέσω των διαμεσολαβητών.
Πιστεύω ότι αυτό θα συνεχιστεί και στο μέλλον, γιατί βλέπουμε καθημερινά ότι ο πελάτης εμπιστεύεται τον ασφαλιστή του και του αναθέτει σχεδόν εν λευκώ την ασφάλιση του αυτοκινήτου του.
Είναι μια πολύ καλή ιδέα, την οποία ήδη επεξεργαζόμαστε, που θα βοηθήσει στην κατεύθυνση της μείωσης των ατυχημάτων, η οποία με τη σειρά της αφενός θα βελτιώσει την ποιότητα της ζωής όλων μας και αφετέρου θα βοηθήσει στη συγκράτηση της αύξησης των ασφαλίστρων.
Το αποτέλεσμα του κλάδου αυτοκινήτου, που προέρχεται από τη σχέση μεταξύ των παραμέτρων ασφάλιστρα/ζημιές/προμήθειες/έξοδα, δεν είναι κερδοφόρο ούτε για εμάς. Η χρήση της τεχνολογίας σίγουρα μάς έχει βοηθήσει στο να μην είναι χειρότερο το αποτέλεσμα, αλλά, όπως έχει σήμερα η κατάσταση, μόνο η αύξηση του τιμολογίου μπορεί να το «γυρίσει» θετικά.
Στην εταιρεία μας εφαρμόζουμε ήδη πολλές σύγχρονες τεχνολογικές εφαρμογές, όπως την online πλατφόρμα των συνεργατών μας και έχουμε καταφέρει να μειώσουμε κάποια κόστη από την ανάρτηση πλέον αρκετών εγγράφων στο Διαδίκτυο, αλλά ταυτόχρονα έχουμε μειώσει σημαντικά και τους χρόνους εξυπηρέτησης και των συνεργατών και των πελατών μας.
Άλλο παράδειγμα είναι ο διακανονισμός των ζημιών του κλάδου αυτοκινήτων, που γίνεται χωρίς την ύπαρξη χαρτιών σε φυσική μορφή, αλλά μόνο σε ηλεκτρονική.
Για να τα πετύχουμε αυτά είμαστε σε στενή συνεργασία με το δίκτυο των συνεργατών μας, οι οποίοι μας μεταφέρουν τις ιδέες τους και τις ανάγκες τους, τις οποίες και υλοποιούμε, στον βαθμό που αυτό είναι εφικτό.
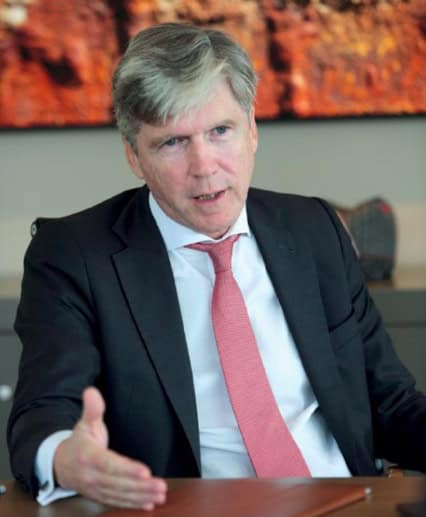
Η ελληνική ασφαλιστική αγορά θα συνεχίσει και φέτος την καλή πορεία που είχε το 2018, τονίζει μεταξύ των άλλων, ο πρόεδρος της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος Αλέξανδρος Σαρρηγεωργίου σε συνέντευξή του προς το ΑΠΕ-ΜΠΕ, σημειώνοντας ότι «η ασφαλιστική αγορά είναι πιο ισχυρή από ποτέ από άποψη κεφαλαίων». Αναφορικά με τις ανάγκες των πολιτών σε θέματα συντάξεων και υγείας, υπογράμμισε τη θέση των ασφαλιστικών εταιρειών ότι το κράτος δεν μπορεί μόνο του να ανταποκριθεί με επάρκεια σε αυτές τις ανάγκες. «Η συνεργασία με την Ιδιωτική Ασφάλιση μπορεί να δώσει βιώσιμες λύσεις προς όφελος όλων των μερών, είτε στον περιορισμό του κόστους, είτε στη δημιουργία ειδικών ιδιωτικών προγραμμάτων και για τα κρατικά νοσοκομεία, αλλά και για τα ιδιωτικά νοσηλευτικά ιδρύματα» σημείωσε ο πρόεδρος.
Αναλυτικά η συνέντευξη που παραχώρησε ο κ. Σαρρηγεωργίου στο ΑΠΕ-ΜΠΕ και στη δημοσιογράφο Εύη Παπαδοσηφάκη έχει ως εξής:
– Μείωση της τάξης του 1,7% παρουσίασε η παραγωγή ασφαλίστρων τον Ιανουάριο του 2019 αγγίζοντας τα 353,78 εκατ. ευρώ, σύμφωνα με τη μελέτη της ΕΑΕΕ για την παραγωγή εγγεγραμμένων ασφαλίστρων Ιανουαρίου 2019. Είναι «κακό ποδαρικό»; Τα στοιχεία αυτά δείχνουν ότι η ασφαλιστική αγορά πρέπει να αλλάξει σε κάτι την στρατηγική της;
Τα στοιχεία αυτά αφορούν τον πρώτο μόλις μήνα της χρονιάς και σίγουρα δεν μπορεί κανείς να βασιστεί σε αυτά για να συνάγει συμπεράσματα για τη συνολική πορεία της αγοράς το 2019. Η μικρή μείωση που σημειώθηκε τον Ιανουάριο οφείλεται στις Γενικές ασφαλίσεις, η πορεία των οποίων συνδέεται στενά με την πορεία της οικονομίας. Οπότε δεν πρέπει να βιαστούμε να βγάλουμε συμπεράσματα.
Το 2018 έκλεισε θετικά για την ελληνική ασφαλιστική αγορά, με αύξηση 1,8% στη συνολική παραγωγή ασφαλίστρων. Είμαι αισιόδοξος ότι η καλή πορεία θα συνεχισθεί και θα ενισχυθεί. Η ασφαλιστική αγορά είναι πιο ισχυρή από ποτέ από άποψη κεφαλαίων. Έχουν γίνει σημαντικότατα βήματα σε επίπεδο διακυβέρνησης. Έχουμε το αυστηρό θεσμικό πλαίσιο Solvency II και την εποπτεία της Τράπεζας της Ελλάδος να θωρακίζουν την αξιοπιστία μας και κυρίως είμαστε χρήσιμοι, προσφέρουμε, δηλαδή, ασφαλιστικές λύσεις που απαντούν σε πραγματικές και ουσιαστικές ανάγκες των πολιτών.
– Το συνταξιοδοτικό πρόβλημα δεν είναι μόνο ελληνικό πρόβλημα. Ολόκληρη η Ευρώπη και όλες οι προηγμένες χώρες αντιμετωπίζουν αυτό το πρόβλημα. Για τη χώρα μας ποια λύση θεωρείτε ότι θα πρέπει να υιοθετηθεί άμεσα για να προλάβουμε τη διαχείριση μίας δυσκολότερες κατάστασης στο μέλλον;
Πράγματι, το συνταξιοδοτικό πρόβλημα είναι θέμα που αντιμετωπίζουν πολλές χώρες και όχι μόνο η Ελλάδα. Θα σας αναφέρω δυο αριθμούς, 2 και 70. Σε 2 τρισ. ευρώ το χρόνο υπολογίζεται το σχετικό κενό σε Ευρωπαϊκό επίπεδο, ενώ το αντίστοιχο κενό σε διεθνές επίπεδο ανέρχεται σε 70 τρισ. ευρώ. Αυτό, όπως καταλαβαίνουμε όλοι, δεν είναι μακροπρόθεσμα βιώσιμο για κανέναν. Το θέμα απασχολεί έντονα και την Ε.Ε. σε κεντρικό επίπεδο: η δημιουργία του Pan-European Personal Pension Product και το σχεδιαζόμενο λανσάρισμά του για το 2019, αποτελεί μια πρωτοβουλία και εξέλιξη προς τη θετική κατεύθυνση στην Ε.Ε και σηματοδοτεί την πρόθεσή της να ενισχύσει τη συνταξιοδοτική αποταμίευση.
Κύριος παράγοντας που επηρεάζει τα συνταξιοδοτικά συστήματα πολλών χωρών είναι η εξέλιξη του δημογραφικού. Η γήρανση του πληθυσμού είναι ένα ιδιαίτερα σημαντικό ζήτημα για τις περισσότερες χώρες της Ευρώπης και ένα φαινόμενο που αναμένεται να ενταθεί τα επόμενα χρόνια. Ζούμε περισσότερο και άρα χρειάζεται μεγαλύτερη συνταξιοδοτική αποταμίευση.Επιπλέον, χρειάζεται επανασχεδιασμός και ριζική αναμόρφωση του συνταξιοδοτικού συστήματος, ώστε να μην περιορίζεται μόνο στην Κοινωνική Ασφάλιση.
Στηριζόμενοι στα επιτυχημένα παραδείγματα άλλων χωρών προτείνουμε τη διαμόρφωση ενός ασφαλιστικού συστήματος τριών πυλώνων, όπου η ιδιωτική ασφάλιση θα συμπληρώνει την κοινωνική. Σκοπός είναι ένα νέο, ευρύτερο συνταξιοδοτικό σύστημα που θα ανταποκρίνεται στις σύγχρονες ανάγκες και προκλήσεις για συνταξιοδοτική αποταμίευση, συνδυάζοντας διανεμητικά και κεφαλαιοποιητικά στοιχεία. Σε αυτό το πλαίσιο επιδιώκουμε το διάλογο με την Πολιτεία, καθώς έχουμε όλες τις προϋποθέσεις, για να είμαστε μέρος της λύσης.
– Πως θα βοηθούσε την οικονομία μας και τον Έλληνα πολίτη η σύμπραξη του δημόσιου συστήματος υγείας με την ιδιωτική ασφαλιστική αγορά, με δεδομένο ότι πάνω από 5 δισ. ευρώ, από μία συνολικά καταγεγραμμένη δαπάνη σχεδόν 15 δισ. ευρώ για την υγεία, πληρώνεται απευθείας από τους πολίτες;
Στον τομέα της υγείας τα δεδομένα είναι αμείλικτα. ‘Αλλωστε τα ζήσαμε όλοι εκ του σύνεγγυς, οπότε γνωρίζουμε πολύ καλά ότι οι δαπάνες υγείας περιορίστηκαν σημαντικά κατά τη διάρκεια της κρίσης, εξαιτίας των αναγκαίων μέτρων δημοσιονομικής σταθερότητας. Η Eurostat και ο ΟΟΣΑ πιστοποιούν ότι η Ελλάδα δαπανά 1.650 ευρώ κατά κεφαλήν στην υγειονομική περίθαλψη, ποσό που υπολείπεται κατά ένα τρίτο και πλέον από τον μέσο όρο στην Ε.Ε. Επιπλέον, το 2016 η ιδιωτική δαπάνη των πολιτών για την υγεία ήταν 7,4% των συνολικών δαπανών των νοικοκυριών έναντι 6,5% το 2009. Επομένως, η αυξημένη συμμετοχή των ασθενών στα έξοδα για την υγεία αποδεικνύει ότι οι πολίτες στρέφονται στον ιδιωτικό τομέα.
Είναι γεγονός ότι οι οικονομικά ευκατάστατοι έχουν τη δυνατότητα και την επιλογή της αυτασφάλισης, του να αναλάβουν δηλαδή, οι ίδιοι τον κίνδυνο να καλύψουν τα έξοδα υγείας τους, άμεσα. Οι οικονομικά αδύναμοι, όμως, καλό είναι να σκεφτούν ως επιλογή την ιδιωτική ασφάλιση, για να είναι σε θέση να απολαμβάνουν υπηρεσίες υγείας και άμεσα, την ώρα, δηλαδή, της ανάγκης, και με διαφανείς διαδικασίες και πληρωμές. Γι’ αυτό και η συνεργασία δημοσίου και ιδιωτικού τομέα είναι μία λύση που, εάν προχωρήσει, θα βοηθήσει ουσιαστικά το μεγαλύτερο ποσοστό των Ελλήνων πολιτών. ‘Αλλωστε, πρόκειται για μια λειτουργική και αποτελεσματική επιλογή, η οποία έχει υιοθετηθεί από πλήθος κρατών του σύγχρονου κόσμου.
Όπως ανέφερα και προηγουμένως, η πραγματικότητα είναι ότι το Κράτος δεν μπορεί μόνο του να ανταποκριθεί με επάρκεια στις ανάγκες των πολιτών στις συντάξεις και την υγεία. Η συνεργασία με την Ιδιωτική Ασφάλιση μπορεί να δώσει βιώσιμες λύσεις προς όφελος όλων των μερών, είτε στον περιορισμό του κόστους, είτε στη δημιουργία ειδικών ιδιωτικών προγραμμάτων και για τα κρατικά νοσοκομεία αλλά και για τα ιδιωτικά νοσηλευτικά ιδρύματα.
– Η Ελληνική αγορά έχει προσαρμοστεί στο νόμο 4583/2018 σχετικά με την οδηγία IDD, που αφορά στην ενίσχυση της διαφάνειας και την διαμόρφωση ενιαίων όρων για τη διανομή των ασφαλιστικών προϊόντων;
Οι ασφαλιστικές επιχειρήσεις έχουν ολοκληρώσει ή βρίσκονται στη φάση της τελικής τους προσαρμογής στις απαιτήσεις της οδηγίας ΙDD, διαδικασία που είχε προφανώς ξεκινήσει πριν την ψήφιση του ν. 4583/2018. Η εμπειρία που έχουμε αποκομίσει από την εφαρμογή του Solvency II, δείχνει ότι ο κλάδος μπορεί και θέλει να υιοθετεί ρυθμιστικούς κανόνες που λειτουργούν πρωτίστως προς όφελος των ασφαλισμένων. Η εφαρμογή της οδηγίας IDD αποσκοπεί στην περαιτέρω ενίσχυση της διαφάνειας της ασφαλιστικής αγοράς και στη θέσπιση ενιαίων όρων και προϋποθέσεων για τη διανομή των ασφαλιστικών προϊόντων ανεξάρτητα από το κανάλι προώθησής τους. ‘
Αρα, θα έλεγα ότι εισάγει μια νέα, ακόμη πιο προχωρημένη διάσταση της έννοιας της προστασίας του καταναλωτή και, υπό αυτό το πρίσμα, έχει θετικό πρόσημο για την ασφαλιστική αγορά. Όμως, πρέπει να δοθεί προσοχή, ώστε να μην αυξηθεί υπέρμετρα η γραφειοκρατία. Περισσότερη νομοθεσία δεν σημαίνει καλύτερη νομοθεσία. Ο καταναλωτής χρειάζεται σύντομη και εύληπτη ενημέρωση και όχι μία δεσμίδα χαρτιών που δεν έχει το χρόνο να διαβάσει και συχνά δεν μπορεί να καταλάβει. Και φυσικά, πρέπει να λαμβάνεται υπόψη και το κόστος, καθώς κάθε επιπλέον διαδικασία επιβαρύνει διαχειριστικά την εταιρεία, αυξάνοντας τελικά το κόστος.
– Τί ρόλο μπορεί να διαδραματίσει η καινοτομία στην ασφαλιστική βιομηχανία και στην σύμπραξη δημόσιας και ιδιωτικής ασφάλισης;
Οι εξελίξεις στην τεχνολογία τις τελευταίες δεκαετίες έχουν επηρεάσει σημαντικά τον κόσμο των επιχειρήσεων, μεταμορφώνοντας ολόκληρους κλάδους. Η ασφαλιστική αγορά δεν θα μπορούσε να μείνει φυσικά ανεπηρέαστη. Ως ασφαλιστικός κλάδος, λοιπόν, παρακολουθούμε στενά τις εξελίξεις στον χώρο της τεχνολογίας, σε μια προσπάθεια να δημιουργήσουμε και να προσφέρουμε καινοτόμα προϊόντα στους πελάτες μας.
Για παράδειγμα, η τεχνολογία του AI έρχεται να υπηρετήσει το σκοπό της προστασίας της εταιρείας από την απάτη, κάτι που έως σήμερα γινόταν χειροκίνητα, με ό,τι αυτό σήμαινε σε επίπεδο αποτελεσματικότητας και αμεσότητας. Επιπλέον, το cyber risk αποτελεί πρόκληση, αλλά ταυτόχρονα ευκαιρία για τον κλάδο, καθώς η προστασία και η οχύρωση των ασφαλιστικών εταιρειών από κυβερνο-επιθέσεις πλέον έχει καταστεί ανάγκη και μεγάλες επενδύσεις έχουν γίνει ως προς αυτό. Παράλληλα, νέα προϊόντα, τα οποία απευθύνονται σε εταιρείες, έρχονται να προστεθούν στο χαρτοφυλάκιο των ασφαλιστικών εταιρειών.
Στο άμεσο μέλλον σίγουρα θα δούμε και ατομική ασφάλιση για cyber risk, η οποία θα προκύψει από την αυξημένη χρήση του Internet για e-αγορές και όχι μόνο. Διαπιστώνετε, λοιπόν, και εσείς ότι έχουν γίνει σημαντικά βήματα προς την κατεύθυνση της ενσωμάτωσης των τεχνολογικών εξελίξεων από την αγορά, τα οποία φυσικά θα συνεχίζονται συνεχώς προς όφελος των πελατών μας.
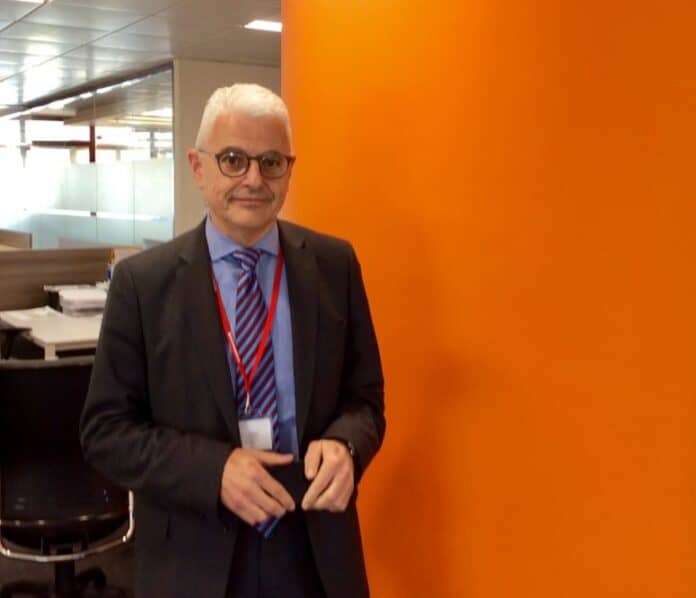
«Σεβόμαστε πάρα πολύ τις ανάγκες των πελατών και τις επιθυμίες τους, προσπαθώντας να τους προσεγγίσουμε με υψηλού επιπέδου περιεχόμενο, να τους ενημερώσουμε και να τους εκπαιδεύσουμε όπως αυτοί επιθυμούν και, τέλος, να τους προσφέρουμε προσωποποιημένες λύσεις, για να είναι ουσιαστικά ικανοποιημένοι και ισχυροί πρεσβευτές μας».
Στη φράση αυτή του αναπληρωτή Γενικού Διευθυντή Πωλήσεων & Marketing, του ομίλου Interamerican κ. Μάρκου Φραγκουλόπουλου συνοψίζεται η πολιτική της μεγάλης ασφαλιστικής, ως προς την προώθηση προϊόντων και υπηρεσιών προς τους πελάτες.
Ο κ. Φραγκουλόπουλος, σε συνέντευξη στο περιοδικό ΙW τόνισε πως στο DNA του οργανισμού είναι εδραιωμένη η ενσυναίσθηση των αναγκών των πελατών, που εκφράζεται καθημερινά σε κάθε σημείο επαφής μαζί τους.
Παρατίθεται η συνέντευξη του κ. Φραγκουλόπουλου στο IW:
iw? Η θέση του διευθυντή Μάρκετινγκ και Επικοινωνίας θεωρείται κομβική σε κάθε εταιρεία που πρωταγωνιστεί στην ασφαλιστική αγορά. Ποιος είναι ο ρόλος και ο τομέας ευθύνης σας;
απ. Ο τομέας ευθύνης μου στην Interamerican είναι αρκετά διευρυμένος, αγγίζοντας πολλές πτυχές της ζωής της εταιρείας μας. Συγκεκριμένα, αφορά στη διοίκηση του μάρκετινγκ των brands Ιnteramerican και Anytime, την ανάπτυξη και διαχείριση των σχέσεων (partnerships) με μεγάλους οργανισμούς με τους οποίους συνεργαζόμαστε για την προώθηση προϊόντων και υπηρεσιών στα πελατολόγιά μας, καθώς και την υποστήριξη του προγράμματος καινοτομίας “Imagine” της Interamerican, τόσο στο εσωτερικό όσο και στο εξωτερικό περιβάλλον.
iw? Με ποιον τρόπο οι σύγχρονες εταιρείες παράγουν νέα προϊόντα και υπηρεσίες με στόχο την πλήρη κάλυψη αναγκών των πελατών;
απ. Δεν υπάρχει αμφιβολία ότι ο μόνος αποτελεσματικός τρόπος για να μπορέσει ένας οργανισμός να δημιουργήσει πετυχημένα προϊόντα ή υπηρεσίες είναι να υιοθετήσει το δίπτυχο «ακούω» και «καινοτομώ». Αυτό αποτελεί έναν ενάρετο κύκλο που μπορεί να βοηθήσει καθοριστικά ένα brand να πετύχει τους στόχους του και να αναπτυχθεί με ταχύτατους ρυθμούς στο σημερινό, ιδιαίτερα απαιτητικό, περιβάλλον.
Για να γίνω πιο συγκεκριμένος και σαφής, μια επιχείρηση σήμερα -και πάντα- οφείλει να αφουγκράζεται και να αντιλαμβάνεται σε βάθος τις ανάγκες, τις επιθυμίες, τους φόβους, τα προβλήματα και τα συναισθήματα των πελατών της και των εν δυνάμει πελατών της και, μάλιστα, συνειδητοποιώντας ότι κάθε ένας εξ αυτών δεν επιθυμεί την ίδια λύση.
Ίσως η λύση του κάθε πελάτη να περιλαμβάνει τα ίδια συστατικά στοιχεία, αλλά σίγουρα σε διαφορετικές αναλογίες. Οι εταιρείες θα πρέπει, επιπλέον, να δημιουργούν πραγματικά καινοτομικές λύσεις, ανταποκρινόμενες στις ανάγκες των πελατών τους, επιτυγχάνοντας έτσι τη μέγιστη διαφοροποίηση στην αγορά τους, καθώς και τη μέγιστη ικανοποίηση και πιστότητα σε ό,τι αφορά στο κοινό τους και την κοινωνία. «Χρειαζόμαστε νέες λύσεις, οι οποίες εργάζονται όμως αρμονικά με τα συναισθήματα των πελατών μας, που δεν άλλαξαν από παλιά», όπως χαρακτηριστικά αναφέρει ο γκουρού του Μάρκετινγκ, Seth Godin, στο πρόσφατο βιβλίο του, This is Marketing.
iw? Με ποια μέσα γίνεται η επικοινωνία και η προώθηση των προϊόντων, δράσεων, υπηρεσιών; Ποια είναι τα επικρατέστερα κανάλια διανομής με βάση την αποδοτικότητά τους;
απ. Ζούμε τον θαυμαστό καινούργιο κόσμο σε ό,τι αφορά στα κανάλια και τα μίντια που έχουμε σήμερα στη διάθεσή μας για να προωθήσουμε τα προϊόντα και τις υπηρεσίες μας (ευτυχώς, όχι του Άλντους Χάξλεϋ!).
Ποτέ μέχρι σήμερα ένας marketer δεν είχε τόσα εργαλεία και εναλλακτικούς τρόπους στα χέρια του για να μπορέσει να κερδίσει την προσοχή του ακροατηρίου του!
Αναμφίβολα, το ταξίδι του σημερινού καταναλωτή-πελάτη είναι “phygital” (physical & digital), δηλαδή τόσο στον ψηφιακό κόσμο και το Ίντερνετ με τις διάφορες εκδοχές του όσο και στον φυσικό κόσμο (σύμβουλοι, καταστήματα κ.λπ.).
Συνήθως, το ταξίδι αυτό των ανθρώπων είναι υβριδικό. Έχει εξαιρετικά ενδιαφέρον το γεγονός ότι 60-70% αυτού του ταξιδιού είναι ψηφιακό μέσω μηχανών αναζήτησης, social media, internet platforms, ενημερωτικών blogs, sites, με τους πελάτες να έρχονται σε επαφή με τους ανθρώπους των πωλήσεων πολύ αργότερα.
Ως εκ τούτου, δεν θα μπορούσαμε παρά να είμαστε παντού όπου οι πελάτες και οι εν δυνάμει πελάτες μας βρίσκονται: είτε στο κινητό τους, είτε στις οθόνες των υπολογιστών τους, είτε στο τηλέφωνο, είτε στο σπίτι και το γραφείο τους. Χρησιμοποιούμε όλα, σχεδόν, τα ψηφιακά και φυσικά κανάλια προκειμένου να προσεγγίσουμε τους πελάτες μας σε κάθε στάδιο της ζωής τους, προσπαθώντας να προσφέρουμε πάντα τις κατάλληλες και καλύτερες επιλογές σε αυτούς, αριστοποιώντας ταυτόχρονα τη χρήση αυτού του μείγματος διαφορετικών επιλογών στην επικοινωνία και την πώληση.
Θα ήθελα να τονίσω δε, με ιδιαίτερη έμφαση, ότι σεβόμαστε πάρα πολύ τις ανάγκες τους και τις επιθυμίες τους, προσπαθώντας να τους προσεγγίσουμε με υψηλού επιπέδου περιεχόμενο, να τους ενημερώσουμε και να τους εκπαιδεύσουμε όπως αυτοί επιθυμούν και, τέλος, να τους προσφέρουμε προσωποποιημένες λύσεις, για να είναι ουσιαστικά ικανοποιημένοι και ισχυροί πρεσβευτές μας.
iw? Σε ένα συνεχώς μεταβαλλόμενο, απαιτητικό και ανταγωνιστικό περιβάλλον, με ποιες στρατηγικές διατηρείτε το πελατολόγιό σας;
απ. Καταρχάς, με υψηλής ποιότητας και αξιοπιστίας υπηρεσίες και προϊόντα. Αυτό δε αποτυπώνεται στους εξαιρετικούς δείκτες εμπιστοσύνης, ικανοποίησης και συστάσεων των πελατών μας. Έχουμε έναν από τους υψηλότερους δείκτες NPS (Net Promoter Score) στην Ευρώπη, που σε ορισμένους τομείς, π.χ. στην Άμεση Βοήθεια, ξεπερνάει το 75!
Επιπλέον, στο DNA του οργανισμού μας είναι εδραιωμένη η ενσυναίσθηση των αναγκών των πελατών μας, που εκφράζεται καθημερινά σε κάθε σημείο επαφής μαζί τους και ιδιαίτερα μέσω του δικτύου των ασφαλιστικών συμβούλων μας, οι οποίοι βρίσκονται δίπλα τους στις καλές αλλά και στις δύσκολες στιγμές τους.
Τέλος, προσπαθούμε να είμαστε προ-δραστικοί, μελετώντας και αναλύοντας όλα τα δεδομένα, τα στοιχεία, τις συμπεριφορές των πελατών μας, ώστε να γνωρίζουμε όσο το δυνατόν καλύτερα τις προτεραιότητές τους και τις επιθυμίες τους και, βεβαίως, να ανταποκρινόμαστε ανάλογα.
iw? Ποιες είναι οι πρωτοβουλίες που αναπτύσσει η εταιρεία σας προκειμένου να ανταποκριθεί στα νέα δεδομένα της ψηφιακής εποχής;
απ. Φέραμε την ψηφιοποίηση και το digital insurance στην ελληνική ασφαλιστική αγορά το 2006, μέσω της Αnytime. Σήμερα, η Anytime έχει σχεδόν 400.000 πελάτες! Μια πρωτοβουλία η οποία άλλαξε την πορεία όχι μόνον της Interamerican, αλλά και της αγοράς γενικότερα.
Η ψηφιοποίηση όμως είναι μια οριζόντια, συνεχώς εξελισσόμενη στρατηγική επιλογή της εταιρείας μας, που αγγίζει κάθε πτυχή της λειτουργίας μας και της επικοινωνίας με τους πελάτες και τους συνεργάτες μας.
Ψηφιοποίηση για εμάς σημαίνει να είσαι, κατ’ αρχάς, στο επίπεδο που ο σημερινός πελάτης μας απαιτεί να βρίσκεσαι, έχοντας δεκάδες ψηφιακές εμπειρίες σε διάφορους τομείς, υπηρεσίες και μέσα κοινωνικής δικτύωσης. Σημαίνει να προσφέρεις καινοτομικές υπηρεσίες, όπως για παράδειγμα τα webinars για τη διατροφή που μόλις ξεκινήσαμε, επιθυμώντας να εκπαιδεύσουμε και να ευαισθητοποιήσουμε τους πελάτες μας και το κοινό για τον κρίσιμο ρόλο της διατροφής στην ποιότητα της υγείας.
Σημαίνει απλότητα και απλοποίηση, μια στρατηγική επιλογή που έχει ξεκινήσει εδώ και χρόνια και απλώνεται σταδιακά σε κάθε τομέα της λειτουργίας μας. Σημαίνει ταχύτητα και υπηρεσίες 24/7. Ψηφιοποίηση σημαίνει να προσφέρεις online δυναμικές πληροφορίες στους συνεργάτες σου, στους ασφαλιστικούς συμβούλους σου και brokers μέσω από πλατφόρμες όπως είναι, για παράδειγμα, το “ask me”, μια μοναδική διαδικτυακή προσωποποιημένη δυναμική υποστήριξη των ανθρώπων της πρώτης γραμμής 24 ώρες το 24ωρο.
iw? Πώς συγκρίνετε την απόδοση των ενεργειών σας με τους στόχους που είχατε ορίσει εξαρχής βάσει σχεδιασμού;
απ. Σε κάθε τομέα τα αποτελέσματά μας είναι διαφορετικά και αξιοσημείωτα. Στον χώρο του αυτοκινήτου, η Interamerican, μέσω των δύο brands που έχει στην αγορά, βρίσκεται στην κορυφή των προτιμήσεων των Ελλήνων, ενώ εντυπωσιακή είναι η πορεία της Anytime και στην Κύπρο εδώ και ενάμιση χρόνο.
Αντίστοιχα, στην Υγεία, η είσοδος του νέου συστήματος Υγείας “bewell”, που είναι το μοναδικό σύστημα υγείας στη χώρα μας μέσω του οποίου ένας πελάτης μας μπορεί να κτίσει με απόλυτα εξατομικευμένο τρόπο το δικό του πλάνο ασφάλισης υγείας, έχει ήδη εξαιρετική αποδοχή από το κοινό, με αποτέλεσμα η Interamerican, σύμφωνα με τελευταία έρευνα αγοράς που «τρέξαμε», να βρίσκεται στην πρώτη θέση προτίμησης των Ελλήνων σε ό,τι αφορά την ασφάλιση υγείας. Επίσης, στον χώρο της Άμεσης Βοήθειας, η Interamerican εξακολουθεί να έχει ηγετική θέση, αξιοποιώντας στο έπακρο τις δικές της ιδιόκτητες υποδομές.
iw? Ποιες θεωρείτε ότι είναι οι μεγαλύτερες προκλήσεις για την ασφαλιστική αγορά το 2019;
απ. Θα έλεγα, λακωνικά, να ξεφύγει από το εδώ και πολλά χρόνια «πακτωμένο» 2% ως ποσοστό του ΑΕΠ, επιτυγχάνοντας να είναι μέρος της καθημερινής ζωής κάθε Έλληνα και κάθε Ελληνίδας.
Αυτό προϋποθέτει ότι η αγορά μας πρέπει να ξεπεράσει εσωστρεφείς και πολύπλοκες λογικές, να αγγίξει το μυαλό και την καρδιά των ανθρώπων, να δημιουργήσει εξαιρετικά καινοτομικές και προσιτές λύσεις σε όλους τους κλάδους, να εντάξει απ’ άκρη σε άκρη την ψηφιοποίηση στη λειτουργία της, να δανειστεί και να εφαρμόσει πετυχημένες πρακτικές από άλλες άσχετες με την ασφάλιση αγορές και κλάδους οικονομικής δραστηριότητας (π.χ. retail), και, φυσικά, να αυξήσει ακόμα περισσότερο την αξιοπιστία της και την ανταποδοτικότητά της στην κοινωνία.
Η ασφαλιστική αγορά, κατά την άποψή μου, χρειάζεται ένα άλλο “mindset”, όπου στο κέντρο αυτού του νέου «παραδείγματος» θα είναι πραγματικά ο πελάτης-άνθρωπος και όχι το προϊόν.




