Με επιτυχία ολοκληρώθηκαν δύο εκπαιδευτικά σεμινάρια με θέμα «Ασφαλιστική Απάτη στην Αποζημίωση Θραύσης Κρυστάλλων», που διοργανώθηκαν τον Απρίλιο από την Carglass® σε Αθήνα και Θεσσαλονίκη και συμμετείχαν 130 υπάλληλοι και συνεργάτες της εταιρείας.
Στόχος των σεμιναρίων ήταν η περαιτέρω ενίσχυση του ήδη υπάρχοντος μηχανισμού προστασίας από τον Ηθικό Κίνδυνο στην κάλυψη για θραύση κρυστάλλων, μέσα από την επιμόρφωση των συνεργατών, υπαλλήλων και τεχνικών της Carglass®, τόσο σε γνωστικό επίπεδο όσο και στις δεξιότητες που απαιτούνται στην αναγνώριση αλλά και διαχείριση περιστατικών ασφαλιστικής απάτης.
Μετά το πέρας των εισηγήσεων, ακολούθησε διάλογος μεταξύ των ομιλητών και συμμετεχόντων πάνω σε εμπειρίες από την εργασιακή καθημερινότητα. Οι συμμετέχοντες χαρακτήρισαν την πρωτοβουλία αυτή ως εποικοδομητική και, τονίζοντας την εξαιρετική σημασία της στην άμβλυνση του φαινομένου της ασφαλιστικής απάτης, εξέφρασαν την επιθυμία να αποκτήσει πιο τακτικό χαρακτήρα.
Όπως ανέφερε και η κα Μάρθα Στεφανοπούλου Deputy General Manager & CEO της Carglass® Ελλάδος «Έχοντας πάντα σαν βασικούς πυλώνες της Λειτουργίας μας τις Αρχές και τις Αξίες μας, η Ακεραιότητα των Ανθρώπων μας αποτελεί για εμάς καθοριστικό στοιχείο των δομών και της οργάνωσής μας σε όλα τα επίπεδα. Στην Carglass® σκοπός μας είναι να βρισκόμαστε στο πλευρό των ασφαλιστικών εταιριών για την καταπολέμηση του Ηθικού κινδύνου παρέχοντας διαφάνεια και αξιοπιστία μέσα από τον τρόπο λειτουργίας τόσο των εταιρικών μας καταστημάτων όσο και των συνεργατών μας.»
Μια νέα πραγματικότητα δημιουργούν στην ασφαλιστική αγορά η τεχνολογική πρόοδος με τον τομέα του insurtech. Μετά την αρχική αμηχανία και τον φόβο, οι εταιρείες αφομοιώνουν και εργάζονται πλέον πάνω στα νέα δεδομένα. Ωστόσο, από τη μια πλευρά, πράγματι υπάρχουν σπουδαίες προοπτικές, ενώ στον αντίποδα κάποιες «ευκαιρίες» λάμπουν, αλλά δεν είναι «χρυσός».
Τα παραπάνω επισημαίνει σε συνέντευξή του στο iw, ο κ. Γιάννης Βασιλάτος, Chief Digital Transformation & Growth Officer της Eurolife ERB.
Πληθώρα δυνατοτήτων για συνεργασίες με startups δίνει στην εταιρεία ο όμιλος της Fairfax, ένα πλεονέκτημα που δεν αφήνουν ανεκμετάλλευτο ο κ. Βασιλάτος και η ομάδα του. Πρωτοποριακή ήταν, μεταξύ άλλων, η πρόσφατη συνεργασία με την Datarobot σε θέματα pricing, portfolio retention και cross/up sales.
Συνέντευξη στον Βάιο Κρόκο
iw? Ποια είναι η άποψή σας για τις νέες τάσεις και τη «μεγάλη εικόνα» που δημιουργείται όσον αφορά το insurtechκαι την ασφαλιστική βιομηχανία;
απ. Αν αξιολογήσουμε προσεκτικά τις εξελίξεις, θα δούμε ότι δεν πρόκειται απλώς για νέες τάσεις, αλλά για μια νέα πραγματικότητα. Πλέον, είναι τεράστιο το εύρος και το βάθος που μπορεί να έχει ο συνδυασμός της insurtech δραστηριότητας με μεγάλες και καθιερωμένες ασφαλιστικές εταιρείες. Αποτελεί μέρος της στρατηγικής τους, η οποία εκτείνεται πέρα από τα συγκεκριμένα όρια της καινοτομίας. Είναι ο βασικός μοχλός αλλαγής και καθορίζει τους πρωτοπόρους.
Καθώς το κύμα του insurtech έκανε την εμφάνισή του στον ορίζοντα, πολλοί πέρασαν από την υπεροψία στην αμηχανία και μετά στον φόβο. Οι σοβαροί παίκτες της αγοράς έχουν ξεπεράσει αυτά τα στάδια και τώρα αξιολογούν κάθε εξέλιξη, με ψυχραιμία και επιχειρηματική λογική.
iw? Είναι απειλή ή πεδίο συνεργασίας η τάση για insurtech; Τι προκλήσεις διαβλέπει η Eurolife αναφορικά με αυτό;
απ. Υπάρχουν καταπληκτικές ευκαιρίες, για να δημιουργήσουμε μια εξαιρετική εμπειρία πελάτη και για να κάνουμε ακόμα πιο αποτελεσματικές τις λειτουργίες της Eurolife ERB. Ταυτόχρονα, όμως, υπάρχουν και «ευκαιρίες» που φαίνονται να «λάμπουν», αλλά δεν είναι «χρυσός».
Αυτό είναι εύλογο όταν έχουμε μια τόσο νέα και δυναμική εξέλιξη. Χρειάζεται πάντα ένας χρόνος ωρίμανσης, ειδικά όταν πρόκειται για περιοχές και τεχνολογίες που στόχος είναι να προσφέρουν λύσεις σε υπαρκτές ανάγκες, για τις οποίες ο πελάτης είναι διατεθειμένος να πληρώσει.
Στη Eurolife ERB, βρισκόμαστε συνεχώς σε διαδικασίες αναζήτησης, αξιολόγησης και εφαρμογής των διαθέσιμων επιλογών. Ως εταιρεία, επενδύουμε σε ανθρώπους και συνεργασίες, ώστε να προσαρμόζουμε αποτελεσματικά τη νέα αυτή πραγματικότητα στον τρόπο που λειτουργούμε. Αξίζει να σημειώσω ότι αυτή η προσαρμογή αφορά όλες τις διευθύνσεις και όλα τα τμήματα της Eurolife ERB. Δεν είναι κάτι που περιορίζεται στην ομάδα του Digital Transformation.
Σε ό,τι αφορά τις προκλήσεις, δύο είναι εκείνες που με απασχολούν. Πρώτον, το να είμαστε συνεχώς σε θέση να αναγνωρίζουμε αμέσως τις επιλογές και τις τάσεις που διαμορφώνονται σε παγκόσμιο επίπεδο. Και δεύτερον, το να επιλέγουμε εκείνες που αφορούν τους πελάτες μας και το επιχειρηματικό μας μοντέλο. Είναι πολύ εύκολο να παρασυρθεί κάποιος στο κυνήγι της απόλυτης καινοτομίας και πρωτοπορίας. Οι πελάτες μάς εμπιστεύονται για να διαχειριζόμαστε το ρίσκο και τα χρήματά τους και αυτό πρέπει να είναι το πρωταρχικό μέλημά μας.
iw? Ποιες είναι οι κινήσεις σας αναφορικά με τις ανάγκες της αγοράς σε συνάρτηση με τα νέα δεδομένα της ψηφιακής οικονομίας;
απ. Το cloud είναι, εδώ και χρόνια, η στρατηγική επιλογή μας. Όλες οι νέες εφαρμογές μας είναι εκεί και υπάρχει σε εξέλιξη ένα έργο, ώστε να μεταφερθούν εκεί και οι παλαιότερες. Για εμάς, λοιπόν, το cloud είναι εδώ για να μείνει.
Το ίδιο, σε μικρότερη κλίμακα, ισχύει και για το ΑΙ. Η συνεργασία μας με την Datarobots, πρωτοπόρο σε αυτόν τον τομέα, μας έχει δώσει τεράστια αξία. Δουλεύουμε μαζί τους σε θέματα pricing, portfolio retention και cross/up sales.
Παρακολουθούμε όλες τις εξελίξεις στις περιοχές που αναφέρετε. Στρατηγική επιλογή μας είναι να συνεργαζόμαστε με αναγνωρισμένους οργανισμούς, μεγάλες εταιρείες που έχουν συνεχή επαφή με τις εξελίξεις που συμβαίνουν στις μεγάλες αγορές.
Ταυτόχρονα, ο όμιλος της FairFax, στον οποίο ανήκουμε, μας δίνει τη δυνατότητα να έχουμε πρόσβαση σε best practices όλων των εταιρειών του ομίλου, αλλά και να μοιραζόμαστε τις δικές μας επιτυχίες.
Είμαστε, λοιπόν, έτοιμοι και στρατηγικά τοποθετημένοι, ώστε να εκμεταλλευόμαστε κάθε ευκαιρία που έχει εμπορική και επιχειρηματική λογική.
iw? Συνεργάζεστε με startupεταιρείες που προσφέρουν τέτοιες καινοτόμες λύσεις;
απ. Βεβαίως. Οι συνεργασίες αυτές μας προσφέρουν νέες ιδέες, αλλά κυρίως δίνουν φρέσκο αέρα στον τρόπο σκέψης και προσέγγισης της πραγματικότητας. Μας θυμίζουν τις ρίζες και τα γνήσια χαρακτηριστικά της επιχειρηματικότητας.
Όλοι εμείς, στη Eurolife ERB, που ερχόμαστε σε επαφή με startups, απολαμβάνουμε την κάθε στιγμή.
Η επιχειρηματική μας οικογένεια μάς προσφέρει πρόσβαση σε διαφορετικές ομάδες startups. O όμιλος της Fairfax έχει επενδύσει σε έναν σημαντικό incubator, μέσω της FairVentures, από τον οποίο έχουμε συνεχή ροή προτάσεων.
Επιπλέον, έχουμε το δικαίωμα να προσθέτουμε στα πεδία έρευνάς τους τις περιοχές που μας ενδιαφέρουν. Σας διαβεβαιώ ότι ασκούμε το δικαίωμα αυτό πολύ τακτικά. Πρόσφατα, συνεργαστήκαμε με θέμα το peer to peer insurance, το design thinking και λύσεις SMEs insurance.
Παράλληλα, η Eurobank έχει, όπως γνωρίζετε, επενδύσει στο Egg, το οποίο κάνει καταπληκτικό έργο. Ήδη παίρνουμε υπηρεσίες από δύο startups που στηρίζονται από το Egg.
Ταυτόχρονα, η ομάδα μου και εγώ, παρακολουθούμε και ό,τι αφορά την ευρωπαϊκή δραστηριότητα insurtech startups, όπως, για παράδειγμα, έναν πολύ αποτελεσματικό και ποιοτικό incubator στο Μόναχο.
Συνέντευξη της Cecile Wending, Head of Foresight του Ομίλου ΑΧΑ*
*Δημοσιεύθηκε στον δικτυακό τόπο της ΑΧΑ/Επιμέλεια-μετάφραση: Λαλέλα Χρυσανθοπούλου
Μπορεί πριν από μερικά χρόνια να υπήρχε μόνο στις σελίδες των βιβλίων επιστημονικής φαντασίας, τώρα όμως η τεχνητή νοημοσύνη και οι εφαρμογές της έχουν εισβάλει στην καθημερινότητά μας.
Τι ρόλο θα πρέπει να διαδραματίζει στις ασφαλίσεις; Πώς μπορεί η ασφαλιστική βιομηχανία να οικοδομήσει ένα στιβαρό πλαίσιο, που να διασφαλίζει ότι αυτό το ισχυρό εργαλείο θα χρησιμοποιηθεί υπεύθυνα;
Στα ερωτήματα αυτά απαντά το αρμόδιο στέλεχος του Ομίλου ΑΧΑ, Cecile Wending, που είναι επίσης μέλος της Επιτροπής Εμπειρογνωμόνων (High Level Expert Group) της Ευρωπαϊκής Επιτροπής για θέματα τεχνητής νοημοσύνης.
iw? Τι ρόλο θα παίξει η τεχνητή νοημοσύνη στην ασφαλιστική βιομηχανία;
απ. Η τεχνητή νοημοσύνη θα επηρεάσει τον ασφαλιστικό κλάδο με διάφορους τρόπους. Πρώτα από όλα, μπορεί να βοηθήσει στην αλλαγή των τρόπων με τους οποίους οι ασφαλιστικές εταιρείες αλληλοεπιδρούν με τους πελάτες, βελτιώνοντας την πελατειακή εμπειρία.
Ας πάρουμε για παράδειγμα τις ζημίες που συμβαίνουν λόγω μιας μεγάλης φυσικής καταστροφής. Τις ώρες που ένα παραδοσιακό call center θα ήταν κλειστό ή υπερφορτωμένο, μπορούμε τώρα να φανταστούμε τους πελάτες να συνδέονται με ρομπότ συνομιλίας (chat bots) για να πάρουν οδηγίες για τα πρώτα βήματα που θα πρέπει να ακολουθήσουν.
Μια άλλη βεβαιότητα είναι ότι η τεχνητή νοημοσύνη θα μεταμορφώσει τον τρόπο με τον οποίο δουλεύουμε εσωτερικά. Οι αλγόριθμοι θα μας επιτρέψουν να δουλεύουμε αποδοτικότερα και να επιτύχουμε ένα υψηλότερο επίπεδο επιχειρησιακής αριστείας.
Το τρίτο σημείο στο οποίο ήθελα να αναφερθώ αντιπροσωπεύει μια δραστική αλλαγή για την ασφαλιστική βιομηχανία: Αφορά την ασφάλιση της τεχνητής νοημοσύνης (AI insurance). Σε έναν κόσμο στον οποίο η χρήση των λύσεων που βασίζονται στην τεχνητή νοημοσύνη αυξάνεται, πρέπει να μπορούμε να ασφαλίζουμε τα αυτοοδηγούμενα οχήματα και οποιονδήποτε τύπο οργάνωσης Βιομηχανίας 4.0 (σ.σ. πρόκειται για την ονομασία που δόθηκε στην τρέχουσα τάση της αυτοματοποίησης και της ανταλλαγής δεδομένων στις τεχνολογίες παραγωγής).
Η τεχνητή νοημοσύνη δεν μεταβάλλει θεμελιωδώς την αποστολή μας ως ασφαλιστών, αλλά μας υποχρεώνει να σκεφτούμε διαφορετικά για το πώς δουλεύουμε.
Όπως συμβαίνει και σε άλλους κλάδους, η τεχνητή νοημοσύνη δεν μεταβάλλει θεμελιωδώς την αποστολή μας ως ασφαλιστών, αλλά μας υποχρεώνει να σκεφτούμε διαφορετικά για το πώς δουλεύουμε.
iw? Τι σημαίνουν για την ΑΧΑ οι έννοιες της ηθικής και υπεύθυνης τεχνητής νοημοσύνης;
απ. Δεν μπορούμε να χρησιμοποιήσουμε την τεχνολογία χωρίς να αναρωτηθούμε τι επιπτώσεις θα έχει στην κοινωνία και τον πλανήτη μας. Όταν μιλάμε για «υπεύθυνη τεχνητή νοημοσύνη», τίθενται ορισμένα βασικά ερωτήματα: Ποιες είναι οι αξίες μας; Πώς εφαρμόζουμε τις δεσμεύσεις μας σε νέα προϊόντα και αποφάσεις σε ό,τι αφορά στην τεχνητή νοημοσύνη; Με λίγα λόγια, πώς μπορούμε να είμαστε υπεύθυνοι κατά τον σχεδιασμό, καθώς αναπτύσσουμε έξυπνα συστήματα και εργαλεία εταιρικής διακυβέρνησης; Πρέπει όμως να θυμόμαστε ότι ο στόχος δεν είναι να περιορίσουμε τις δράσεις μας –το αντίθετο! Ο στόχος μας είναι να καθορίσουμε τις αξίες για τις δράσεις μας.
Όταν θέτουμε εξαρχής τις σωστές ερωτήσεις, θα αποφύγουμε να συναντήσουμε εμπόδια στην πορεία. Σήμερα, πολλές εταιρείες δημοσιεύουν καταστατικά και οδικούς χάρτες, που δεν ακολουθούνται όμως από απτά μέτρα. Εμείς ακολουθούμε μια τελείως διαφορετική προσέγγιση, που βασίζεται στη δράση.
Στην ΑΧΑ, η υπεύθυνη χρήση της τεχνητής νοημοσύνης είναι ουσιώδες συστατικό της στρατηγικής μας για την εταιρική κοινωνική ευθύνη.
Στην ΑΧΑ, η υπεύθυνη χρήση της τεχνητής νοημοσύνης είναι ουσιώδες συστατικό της στρατηγικής μας για την εταιρική κοινωνική ευθύνη και έχει ήδη οδηγήσει σε αρκετές πρωτοβουλίες. Το ερευνητικό ταμείο της ΑΧΑ, AXA Research Fund, χρηματοδοτεί έρευνα που προωθεί την ανάδειξη υπεύθυνων εφαρμογών ΑΙ.
Συμμετέχουμε επίσης και στον ευρύτερο διάλογο για τα θέματα αυτά. Για παράδειγμα, είμαι μέλος της Επιτροπής Εμπειρογνωμόνων της Κομισιόν για την τεχνητή νοημοσύνη. Η δουλειά μου στην ομάδα αυτή έχει ως στόχο τη δημιουργία στιβαρών αρχών για τη «διακυβέρνηση» της τεχνητής νοημοσύνης στην Ευρώπη.
iw?Τι μέτρα έχει λάβει ο όμιλος ΑΧΑ για να εφαρμόσει ηθικές αρχές στους αλγορίθμους;
απ. Πρώτα απ’ όλα, η εφαρμογή της υπεύθυνης τεχνητής νοημοσύνης προϋποθέτει την τοποθέτηση των θεμελιωδών «συστατικών στοιχείων». Μερικά εξ αυτών είναι τεχνικής φύσεως. Λέμε, δηλαδή, ότι: «Αυτός ο αλγόριθμος πρέπει να ευθυγραμμίζεται με αυτές τις αξίες». Αυτό όμως συμπεριλαμβάνει και στοιχεία εταιρικής διακυβέρνησης, που πρέπει να ενσωματωθούν στη διαδικασία λήψης αποφάσεων.
Ο ρόλος της ΑΧΑ είναι να καθορίσει αυτά τα συστατικά και να τα τοποθετήσει εκεί που πρέπει. Είμαστε πεπεισμένοι ότι αναλαμβάνοντας αυτές τις δεσμεύσεις, μπορούμε να εμπνεύσουμε άλλους παίκτες να ακολουθήσουν τα βήματά μας.
Γνωρίζουμε επίσης ότι δεν μπορούμε να το κάνουμε μόνοι μας. Γι’ αυτό δημιουργήσαμε την Impact AI, μια μη κερδοσκοπική οργάνωση της οποίας η ΑΧΑ είναι ιδρυτικό μέλος. Μαζί με άλλες εταιρείες επεξεργαζόμαστε σχέδια για την υπεύθυνη τεχνητή νοημοσύνη και πώς να εφαρμόσουμε τις σωστές διαδικασίες και τα εργαλεία για να επιτύχουμε τον στόχο αυτό. Γι’ αυτό και δημιουργήσαμε μια ανοιχτή βιβλιοθήκη, προσβάσιμη σε όλες τις εταιρείες.
Μαζί με άλλες εταιρείες επεξεργαζόμαστε σχέδια για την υπεύθυνη τεχνητή νοημοσύνη και πώς να εφαρμόσουμε τις σωστές διαδικασίες και τα εργαλεία για να επιτύχουμε τον στόχο αυτό.
Το να μοιραζόμαστε «ανοιχτά εργαλεία» και να ενθαρρύνουμε άλλους να κάνουν το ίδιο μπορεί να μας βοηθήσει να εξοικονομήσουμε πολύτιμο χρόνο. Πρέπει να παραμείνουμε ταπεινοί όσον αφορά στην τεχνολογία γενικά και στην τεχνητή νοημοσύνη ειδικότερα: Ο δρόμος μπροστά είναι μακρύς και πολύπλοκος. Από τη μια, επειδή οι ερευνητές δεν έχουν όλες τις απαντήσεις και από την άλλη επειδή πρόκειται για ένα θέμα που μας φέρνει αντιμέτωπους με ερωτήσεις που δεν έχουμε δει στο παρελθόν.
Κάθε μοντέλο έχει τα όριά του, οπότε θα πρέπει να μάθουμε μαζί και να κατανοήσουμε σε βάθος όλες τις πτυχές των νέων τεχνολογιών, καθώς αυτές αναδύονται. Δεν χρειαζόμαστε «ατομικές» λύσεις, αλλά μια κοινότητα που θα μαθαίνει μαζί και θα μοιράζεται τη γνώση. Αυτή είναι η βασική αποστολή του Impact AI, που θα μας επιτρέψει να δημιουργήσουμε απτά μέτρα, για να διασφαλίσουμε την υπεύθυνη και χρηστή τεχνητή νοημοσύνη.
Η Groupama Ασφαλιστική, στο πλαίσιο των ενεργειών Κοινωνικής Υπευθυνότητας του προγράμματος «Tο ‘χεις με την οδήγηση;», το οποίο διεξάγεται για τρίτη συνεχόμενη χρονιά, διοργάνωσε την Πέμπτη 16 Μαΐουστο Ηράκλειο της Κρήτης,τρία εκπαιδευτικά σεμινάρια ασφαλούς οδήγησης, πάντα σε συνεργασία με το Ινστιτούτο Οδικής Ασφάλειας «Πάνος Μυλωνάς».
Οι συμμετέχοντες είχαν τη δυνατότητα να ζήσουν μοναδικές εμπειρίες οδικής προσομοίωσης, μέσα από το εξειδικευμένο σεμινάριο του Ι.Ο.ΑΣ. στις εγκαταστάσεις του Διεθνούς Εκθεσιακού Κέντρου Κρήτης. Παράλληλα, μέσα από τις καινοτόμες θεωρητικές και βιωματικές μεθόδους του Ινστιτούτου, ενημερώθηκαν για το πάντα επίκαιρο θέμα της οδικής ασφάλειας και της βέλτιστης προετοιμασίας και συμπεριφοράς με σκοπό την αποφυγή τροχαίων ατυχημάτων. Ο πολύ επιτυχημένος κύκλος των συγκεκριμένων σεμιναρίων θα συνεχιστεί και σε άλλες πόλεις της Ελλάδας.
Σε μια εποχή όπου η έλλειψη της οδικής υπευθυνότητας έχει λάβει τις διαστάσεις κοινωνικού ζητήματος, η Groupama Ασφαλιστική αποδεικνύει έμπρακτα ότι συνεχίζει να αναλαμβάνει πρωτοβουλίες που αποσκοπούν στην ευρύτερη καλλιέργεια της κουλτούρας ασφαλούς οδήγησης.
Η Groupama Ασφαλιστική, στο πλαίσιο των ενεργειών Κοινωνικής Υπευθυνότητας του προγράμματος «Tο ‘χεις με την οδήγηση;», το οποίο διεξάγεται για τρίτη συνεχόμενη χρονιά, διοργάνωσε την Πέμπτη 16 Μαΐουστο Ηράκλειο της Κρήτης,τρία εκπαιδευτικά σεμινάρια ασφαλούς οδήγησης, πάντα σε συνεργασία με το Ινστιτούτο Οδικής Ασφάλειας «Πάνος Μυλωνάς».
Οι συμμετέχοντες είχαν τη δυνατότητα να ζήσουν μοναδικές εμπειρίες οδικής προσομοίωσης, μέσα από το εξειδικευμένο σεμινάριο του Ι.Ο.ΑΣ. στις εγκαταστάσεις του Διεθνούς Εκθεσιακού Κέντρου Κρήτης. Παράλληλα, μέσα από τις καινοτόμες θεωρητικές και βιωματικές μεθόδους του Ινστιτούτου, ενημερώθηκαν για το πάντα επίκαιρο θέμα της οδικής ασφάλειας και της βέλτιστης προετοιμασίας και συμπεριφοράς με σκοπό την αποφυγή τροχαίων ατυχημάτων. Ο πολύ επιτυχημένος κύκλος των συγκεκριμένων σεμιναρίων θα συνεχιστεί και σε άλλες πόλεις της Ελλάδας.
Σε μια εποχή όπου η έλλειψη της οδικής υπευθυνότητας έχει λάβει τις διαστάσεις κοινωνικού ζητήματος, η Groupama Ασφαλιστική αποδεικνύει έμπρακτα ότι συνεχίζει να αναλαμβάνει πρωτοβουλίες που αποσκοπούν στην ευρύτερη καλλιέργεια της κουλτούρας ασφαλούς οδήγησης.
Τι δήλωσε ο Φινλανδός κεντρικός τραπεζίτης Olli Rehn, ένας από τους «μνηστήρες» της θέσης του Mario Draghi στην προεδρία της Ευρωπαϊκής Κεντρικής Τράπεζας
Της Λαλέλας Χρυσανθοπούλου
Ενισχύεται η θέση των ασφαλιστικών εταιρειών ως παρόχων κεφαλαίων στην Ευρώπη, σε αντίθεση με τις τράπεζες, ο ρόλος των οποίων περιορίζεται. Αυτό δήλωσε ο διοικητής της Κεντρικής Τράπεζας της Ολλανδίας OlliRehn (που είχε πει «Καλό κουράγιο» στους Ελληνες ως Επίτροπος Οικονομικών Υποθέσεων της Κομισιόν όταν η χώρα μπήκε στην περιπέτεια των Μνημονίων).
«Στην Ευρώπη, το ποσοστό των δανείων που παρέχεται από επενδυτικά funds και ασφαλιστικούς ομίλους βαίνει αυξανόμενο», δήλωσε ο κ. Rehn, σε ομιλία του στο Ελσίνκι. Ο Φινλανδός αξιωματούχος, που θεωρείται ένας από τους ισχυρούς «μνηστήρες» για την προεδρία της Ευρωπαϊκής Κεντρικής Τράπεζας (καθώς η μάχη για τη διαδοχή του Μάριο Ντράγκι, η θητεία του οποίου λήγει τον προσεχή Νοέμβριο, έχει «ανάψει») υπογράμμισε ότι μεταξύ των εξελίξεων που απαιτούν στενή παρακολούθηση στην Ευρώπη συμπεριλαμβάνονται το ότι τα επενδυτικά fundαναλαμβάνουν περισσότερο πιστωτικό κίνδυνο και επενδύουν σε περιορισμένης εμπορευσιμότητας assets, το ότι η σχετική σημασία των παραδοσιακών πιστωτικών προϊόντων έχει μειωθεί σε ορισμένες χώρες και το ότι τα –υψηλού κινδύνου- καταναλωτικά δάνεια προωθούνται πολύ επιθετικά.
«Τα χρηματοοικονομικά συστήματα αλλάζουν, και οι αλλαγές φέρνουν νέους κινδύνους», κατέληξε ο κ. Rehn.
Με εγκύκλιό της η Ένωση Ασφαλιστικών Εταιρειών Ελλάδος ενημερώνει για τον διαγωνισμό ασφαλιστικής κάλυψης που προκήρυξε ο Οργανισμός Λιμένος Πειραιώς και είναι σε εξέλιξη.
Σύμφωνα με τη σχετική προκήρυξη, σκοπός του Διαγωνισμού είναι η επιλογή Ασφαλιστικής Εταιρείας για την κάλυψη όλου του φάσματος Risk Property Damage & διακοπής λειτουργίας της ΟΛΠ Α.Ε. για περίοδο 24 μηνών που αρχίζει την 1η Ιουλίου 2019 με δυνατότητα παράτασης για ένα ακόμη έτος, κατόπιν συμφωνίας μεταξύ της ΟΛΠ και του ασφαλιστή.
Η συνολική εκτιμώμενη δαπάνη για τη σύμβαση ανέρχεται σε 1.040.000.000,00 ευρώ.
Με μεγάλη συμμετοχή έγκριτων εισηγητών από την Διεθνή και Ελληνική ασφαλιστική αγορά θα διεξαχθεί το ετήσιο εκπαιδευτικό συνέδριο με θέμα «HOLISTICLEADERSHIP – ΟΛΙΣΤΙΚΗ ΗΓΕΣΙΑ» που διοργανώνει ο ΠΣΣΑΣ σε συνεργασία με την GAMAHellas.
Πρόκειται για συνέδριο – θεσμό που απευθύνεται σε όλες τις βαθμίδες των Συντονιστών Ασφαλιστικών Συμβούλων, αλλά και στο στελεχιακό δυναμικό των πωλήσεων των ασφαλιστικών εταιριών.
Το ετήσιο συνέδριο θα διεξαχθεί την Παρασκευή 31/5/2019, στην αίθουσα «Δημήτρης Μητρόπουλος» του ΜΕΓΑΡΟΥ ΜΟΥΣΙΚΗΣ ΑΘΗΝΩΝ.
Βασικοί ομιλητές του συνεδρίου θα είναι:
ηκα Bonnie Godsman, Chief Executive Officer, GAMA International
οκ. J. Christopher Noonan, ChFC, CLU, Executive Vice President AXA Advisors
οκ. Troy Korsgaden, President & Consultant, Korsgaden International
οκ. Rick Pitino, Head Coach-Member of Basketball Hall of Fame!
ο κ. Νικόλαος Γκούβας, Ψυχίατρος, Πρόεδρος κλάδου πληροφορικής και καινοτόμων τεχνολογιών Ελληνική Ψυχιατρική Εταιρεία, CEO at Melapus
ηκα Σοφία Θωμαΐδου, Certified NLP Trainer
Το συνέδριο υποστηρίζεται από το GAMAInternational’sLAMP και, όπως κάθε χρόνο, αποτελεί το κορυφαίο γεγονός σε ό,τι αφορά στο management, στην ηγεσία και στην αποτελεσματική διαχείριση και παρακίνηση του ανθρώπινου δυναμικού των δικτύων πωλήσεων.
Πρόκειται για το 7ο κατά σειρά συνέδριο το οποίο πραγματοποιείται με keynote speakers από την GAMA International και το 5ο από την ίδρυση της GAMAHellas, πάντα με την πολύτιμη υποστήριξη Ασφαλιστικών Εταιριών – Χορηγών.
Το συνέδριο τελείται υπό την αιγίδα της Ε.Α.Ε.Ε. και του Ε.Ε.Α.
Το συνέδριο πραγματοποιείται με την πολύτιμη στήριξη Ασφαλιστικών Εταιριών – Χορηγών.
PLATINUMSPONSORS είναι οι εταιρίες AXA, GENERALI, PRIMEInsurance και ΕΘΝΙΚΗ Ασφαλιστική, αποτελώντας βασικό πυλώνα στήριξης του συνεδρίου.
GOLDSPONSORS είναι οι εταιρίες ALLIANZ, INTERAMERICAN, METLIFE και ΕΥΡΩΠΑΙΚΗ ΠΙΣΤΗ.
SILVERSPONSORS είναι οι εταιρίες, AIG, CNPCYPRIALIFE – ΖΩΗΣ, , EUROLIFEERB Ασφαλιστική, Eurolife LTD, INTERASCO και ΜΙΝΕΤΤΑ.
PRINT SPONSOR η APEIRON και μετηνσυμμετοχή οι εταιρίες : AFFIDEA, CROMAR, DAS Hellas, IONIOS NEW AGENCY, LIFE PLAN Insurance, METROPOLITAN Hospital, Resolute και ΠΑΡΟΝ.
Ρόλο-κλειδί στην προσέγγιση και ενημέρωση των νέων επιχειρησιακών κυβερνοκινδύνων θα έχει η ασφαλιστική διαμεσολάβηση, όπως δηλώνει στο iw o Νίκος Ζάχος, διευθυντής Οικονομικών & Διοικητικών Υπηρεσιών της ΝP Ασφαλιστικής, τονίζοντας ότι απαιτείται ειδική εκπαίδευση ενώ χρειάζονται και νέα, κατάλληλα προϊόντα.
στην Έλενα Ερμείδου
Πάμε να συγχωνεύσουμε τον φυσικό κόσμο με τον κυβερνοκόσμο για να αδράξουμε τις ευκαιρίες. Το μέλλον για αυτούς που θα το επιτύχουν ακούγεται ότι θα είναι συναρπαστικό. Τι έχετε να πείτε εσείς, ως ασφαλιστική που ξέρουμε ότι δεν κάνετε βιαστικές κινήσεις;
απ. Θεωρούμε ότι οι εξελίξεις στον κυβερνοχώρο θα είναι ιδιαίτερα γρήγορες και εντυπωσιακές τα επόμενα χρόνια. Ήδη, η τέταρτη βιομηχανική επανάσταση έχει δώσει σημαντικά δείγματα γραφής τα προηγούμενα χρόνια, και το κυριότερο στις εξελίξεις είναι ότι πλέον τα αποτελέσματα της τεχνολογικής έρευνας περνούν άμεσα στην παραγωγή.
Όλοι γνωρίζουμε πλέον πως έχουν μετεξελιχθεί μέσα σε δέκα χρόνια τα κινητά τηλέφωνα (smartphones) και πλέον ένα μέσο smartphone κάνει εργασίες που στο παρελθόν έκαναν 5 μηχανήματα σε ένα ασφαλιστικό γραφείο.
Οι εξελίξεις αυτές επιταχύνουν τη ροή των ασφαλιστικών εργασιών και ήδη βλέπουμε ότι ο χρόνος από τη συμφωνία του διαμεσολαβητή με τον πελάτη μέχρι την έκδοση του συμβολαίου έχει μειωθεί σε μερικά λεπτά της ώρας. Εξίσου σημαντική είναι και η μείωση ή εξαφάνιση της διαδικασίας διατήρησης αρχείων και φακέλων, που πλέον τηρούνται μηχανογραφικά.
Επίσης, και η διαδικασία εκτίμησης ζημιάς και αποζημίωσης έχει επιταχυνθεί μέσω του τεχνολογικού μετασχηματισμού.
Εμείς, στην NP Ασφαλιστική, παρακολουθούμε τις εξελίξεις και θέλουμε να τις εντάξουμε μέσα σε ένα πλαίσιο ουσιαστικής και χρήσιμης βοήθειας προς τους συνεργάτες μας. Το μόνο σίγουρο είναι ότι η εταιρεία μας αξιοποιεί κάθε νέα τεχνολογική εξέλιξη προς όφελος των συνεργατών και των πελατών μας.
Πίσω από κάθε βήμα προς τον κυβερνοκόσμο μπορεί να κρύβεται και ένας κυβερνοεγκληματίας. Οι χάκερς είναι στην αγορά για να βγάλουν το «μεροκάματό» τους. Οι ζημιές από τέτοια χτυπήματα ξεπερνούν ακόμη και τις προβλέψεις. Ο κόσμος, οι επιχειρηματίες φοβούνται, λαμβάνουν μέτρα ασφαλείας, ανανεώνουν τα συστήματα παρακολούθησης, ασφαλίζονται. Φτάνουν όλα αυτά; Τι θα λέγατε εσείς;
απ. Νομίζω ότι η κυβερνοασφάλιση (cyber insurance) βρίσκεται ακόμη σε εμβρυακό επίπεδο στην Ελλάδα. Το σίγουρο είναι ότι όσο αυξάνονται οι ανάγκες για προστασία έναντι των κινδύνων και των απειλών από τους χάκερς τόσο θα αυξάνεται και η ανάγκη για ασφάλιση, το cyber insurance.
Εκτιμούμε ότι, σε μερικά χρόνια, οι όγκοι των ασφαλίστρων για το cyber insurance θα πολλαπλασιαστούν και η τεχνολογία που εφαρμόζεται θα μεγεθυνθεί.
Έχει ανακοινωθεί η καθιέρωση του Ευρωπαϊκού Πιστοποιητικού Κυβερνοασφάλειας. Πόσο συμβάλλει η καθιέρωσή του στο έργο μιας ασφαλιστικής;
απ. Αν και δεν υπάρχουν ακόμη σαφή δείγματα λειτουργίας του εν λόγω πιστοποιητικού, εντούτοις εκτιμάται ότι μια επιχείρηση που θα πληροί τα δεδομένα του Ευρωπαϊκού Πιστοποιητικού Κυβερνοασφάλειας θα μπορεί να ασφαλιστεί καλύτερα και με διαφορετικά ασφάλιστρα έναντι κάποιας άλλης που δεν θα πληροί τα χαρακτηριστικά αυτά.
Έχετε συνεργασίες με την Πολιτεία στον τομέα της πρόληψης και της συμβουλευτικής; Θα βοηθήσει σε κάτι η ενσωμάτωση ευρωπαϊκών νομοθετικών πράξεων στο εθνικό μας δίκαιο;
απ. Ο ασφαλιστικός κλάδος, και ειδικότερα η NP Ασφαλιστική, βρίσκεται πάντα σε αγαστή συνεργασία με την Πολιτεία σε θέματα πρόληψης και επιθυμεί τη συνεργασία σε συμβουλευτικά θέματα.
Σίγουρα, η ενσωμάτωση των ευρωπαϊκών νομοθετικών πράξεων για θέματα κυβερνητικής στο εθνικό μας δίκαιο θα βοηθήσει ακόμη περισσότερο την προστασία της ελληνικής ασφαλιστικής αγοράς, των επαγγελματιών του χώρου και κυρίως των πελατών των ασφαλιστικών εταιρειών.
Πώς θα πρέπει να ξεκινήσει η ενημέρωση των επιχειρήσεων σε ό,τι αφορά την πρόληψη και τη συμβουλή; Ποιος είναι ο ρόλος των ασφαλιστικών και των ασφαλιστικών διαμεσολαβητών;
απ. Η ασφαλιστική αγορά στην Ελλάδα θα πρέπει καταρχήν να δημιουργήσει προϊόντα για cyber insurance που να ανταποκρίνονται στις ανάγκες των πελατών. Σε δεύτερη φάση, θα πρέπει να ενημερώσει τους καταναλωτές για τους κινδύνους που διατρέχουν από τις κυβερνοεπιθέσεις και να προτείνει τα προϊόντα που θα είναι κατάλληλα για αυτούς.
Η ασφαλιστική διαμεσολάβηση θα κληθεί να διαδραματίσει σημαντικό ρόλο για την προσέγγιση και την ενημέρωση των επιχειρήσεων για τους νέους κινδύνους. Για να το πετύχει αυτό θα πρέπει να πάρει την κατάλληλη ενημέρωση από τις ασφαλιστικές και κυρίως να έχει τα κατάλληλα προϊόντα στο «οπλοστάσιό» της.
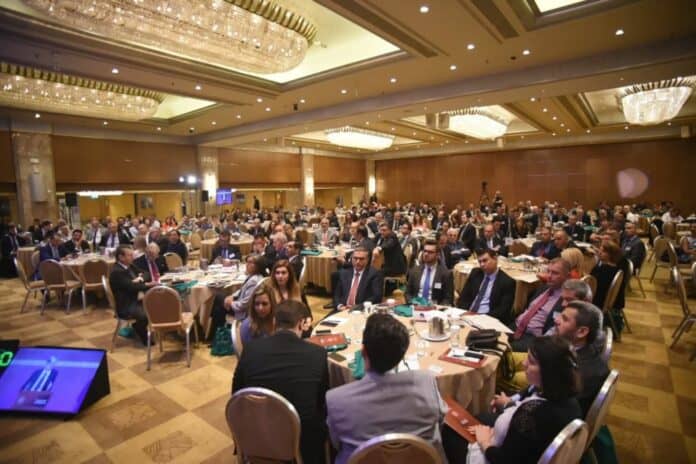
Στην κορυφή της κεντρικής ειδησεογραφίας βρέθηκε το χθεσινό 12th Insurance Conference με τις τοποθετήσεις του διοικητή της Τράπεζας της Ελλάδος, κ. Γιάννη Στουρνάρα και την ομιλία του βουλευτή της ΝΔ, κ. Ιωάννη Βρούτση. Στον απόηχο αυτών το Μέγαρο Μαξίμου εξέδωσε ανακοίνωση για τις αναφορές του διοικητή της ΤτΕ για τις συντάξεις και το ασφαλιστικό. Παράλληλα, το Υπουργείο Εργασίας απάντησε στην αποστροφή του κ. Βούτση για την ρύθμιση των 120 δόσεων. Κατά τα λοιπά, το καθιερωμένο συνέδριο της Ethos Media ολοκληρώθηκε με μεγάλη επιτυχία και πλήθος κόσμου, παρουσία κορυφαίων στελεχών της ασφαλιστικής αγοράς και θεσμικών παραγόντων της χώρας.
Παρακολουθήστε την ομιλία του κ. Στουρνάρα για την οποία εξέδωσε ανακοίνωση το Μαξίμου:
του Βάιου Κρόκου
Βασικό αποτύπωμα της χθεσινής εκδήλωσης αποτελεί το γεγονός πως η Ασφαλιστική Αγορά θα συνεχίζει να πορεύεται με φόντο την περαιτέρω ανάπτυξη, ασχέτως των εκλογικών διαδικασιών, με στόχο την εμβάθυνση της ασφαλιστικής συνείδησης και την κάλυψη σύγχρονων αναγκών προς όφελος της οικονομίας και των πολιτών.
Μεταξύ άλλων, σε ειδικά πανελ της εκδήλωσης, παρουσιάστηκαν όλα τα τελευταία νέα και οι προκλήσεις γύρω από:
Τις προοπτικές ανάπτυξης της αγοράς
Τους 3 πυλώνες ασφάλισης και το μέλλον των Επαγγελματικών Ταμείων
Τις φυσικές καταστροφές και τον ρόλο των Ασφαλιστικών
Τις πωλήσεις, τα καινοτόμα προϊόντα και τις νέες τάσεις
Τις νέες προκλήσεις της Ασφαλιστικής Διαμεσολάβησης
Ξεχωριστή στιγμή η βράβευση του προέδρου και διευθύνοντος συμβούλου της Ευρωπαϊκής Πίστης, κ. Χρήστου Γεωργακόπουλου ως leader της ελληνικής ασφαλιστικής αγοράς.
Κηρύσσοντας την έναρξη των εργασιών, ο Γενικός Διευθυντής της Ethos Media S.A, κ. Κωνσταντίνος Ουζούνης σημείωσε: «Πρόκειται για το μακροβιότερο συνέδριο της Ethos Media στα 31 χρόνια της εταιρείας. Πεποίθηση μας είναι πως ο κλάδος είναι ιδιαίτερα σημαντικός καθώς παρέχει ασφάλεια στον πληθυσμό και την κοινωνία. Όσον αφορά την συγκυρία – αναφερόμενος στις εκλογές – τώρα η συζήτηση είναι πολύ σημαντική για την αγορά και τους πολίτες»
Στο πλαίσιο των θεσμικών χαιρετισμών, ο κ. Αναστάσιος Πετρόπουλος, Υφυπουργός Εργασίας, Κοινωνικής Ασφάλισης και Κοινωνικής Αλληλεγγύης χαρακτήρισε την ιδιωτική ασφάλιση αναγκαία ως συμπληρωματική και όχι ως υποκατάστατο της δημόσιας κοινωνικής ασφάλισης. «Δεν υπάρχει χώρος για σύγκρουση στο πεδίο αυτό» σχολίασε.
Μεταξύ άλλων, είπε ότι η μείωση της δημόσιας δαπάνης υγείας, συμπεριλαμβανομένων και των φορέων κοινωνικής ασφάλισης, την περίοδο του 2009-2014, είναι ένα δείγμα της τάσης που κυριάρχησε στην οικονομία, «που ήταν μία αντιμετώπιση λογιστικής αποτίμησης και κόστους της ζωής των πολιτών και της υγείας, με αποτέλεσμα να έχουμε για μία μεγάλη χρονική περίοδο 2,5 εκατομμύρια ανασφάλιστους πολίτες».
«Δεν μπορεί να υπάρξει ευημερούσα οικονομία, με έναν λαό ο οποίος δεν έχει τουλάχιστον εξασφαλίσει το αγαθό της ζωής και της υγείας», σημείωσε ο υφυπουργός Κοινωνικής Ασφάλισης, επισημαίνοντας ότι η κυβέρνηση αύξησε τη χρηματοδότηση της υγείας. Καταλήγοντας ο κ. Πετρόπουλος σημείωσε πως «Δεν έχουμε τη δυνατότητα ως χώρα να πέσουμε πάλι στην αντίληψη μείωσης των παροχών, προκειμένου να εξασφαλίσουμε κεφάλαια για την ανάπτυξη. Δεν νοείται ανάπτυξη, χωρίς την εξασφάλιση αξιοπρεπών συνθηκών ζωής»
Από την πλευρά του, ο Βουλευτής Κυκλάδων, Τομεάρχης Εργασίας, Κοινωνικής Ασφάλισης & Κοινωνικής Αλληλεγγύης Ν.Δ., τ. Υπουργός Εργασίας, Κοινωνικής Ασφάλισης και Πρόνοιας, κ. Ιωάννης Βρούτσης τόνισε πως η Πολιτεία οφείλει μια συγγνώμη που δεν έχει καταβάλει τις απαιτούμενες προσπάθειες για την στήριξη της ιδιωτικής ασφάλισης, όπως θα μπορούσε.
«Το 12 Insurance Conference διεξάγεται σε μια κρίσιμη συγκυρία, μετά τις ευρωεκλογές, και εν όψει των εθνικών εκλογών. Το εκλογικό αποτέλεσμα δημιουργεί νέα δεδομένα. Οι πολίτες τιμώρησαν την οικονομική πολιτική της κυβέρνησης», τόνισε.
Σε τοποθέτησή του ο κ. Βρούτσης τόνισε: «Η επιβράβευση της ΝΔ έφερε άμεσα θετικό αντίκτυπο με ράλι σε τράπεζες, Χρηματιστήριο και ραγδαία πτώση της αποδόσεων στα ομόλογα. Με φιλελεύθερο και λαϊκό πρόγραμμα συνάμα η ΝΔ θα πορευτεί προς όφελος της οικονομίας και της κοινωνίας», σημείωσε.
Όπως τόνισε ο κ. Βρούτσης όλα είναι ζήτημα ανάπτυξης και αναφερόμενος στη νέα ρύθμιση των 120 δόσεων, ο κ. Βρούτσης τόνισε ότι «με αυτούς τους φόρους και τις ασφαλιστικές εισφορές, το φαινόμενο θα επαναληφθεί και υποστήριξε ότι η ρύθμιση των 120 δόσεων, όπως κάθε ρύθμιση, υπονομεύει την εθνική οικονομία, αλλάζει την κουλτούρα των πληρωμών και όσον αφορά στον υγιή ανταγωνισμό γίνεται τροχοπέδη για τις συνεπείς επιχειρήσεις και τον συνεπή πολίτη».
Σε ανακοίνωση του, μεταξύ άλλων, το Υπουργείο Εργασίας επισημαίνει: «Η ρύθμιση οφειλών προς τα ασφαλιστικά ταμεία σε έως 120 δόσεις ανακουφίζει εκατοντάδες χιλιάδες ασφαλισμένους, οι οποίοι μέχρι και τις αρχές του 2015 είχαν σωρεύσει χρέη ύψους 30 δισ. ευρώ.
Η ελάφρυνση των πολιτών από τη ρύθμιση των 120 δόσεων είναι αναμφίβολη. Αυτό που είναι προκλητικό, και δεν συμβαίνει για πρώτη φορά, είναι η θέση της ΝΔ να χαρακτηρίζει κάθε κοινωνικό μέτρο ως αντιαναπτυξιακό και υπονομευτικό για την οικονομία. Το ίδιο έκανε και ο αρμόδιος τομεάρχης της σήμερα, μιλώντας για τις 120 δόσεις. Αντί να κάνουν υποδείξεις στους ασφαλισμένους, ας κοιτάξουν γιατί τους οδήγησαν σε χρέη ύψους 30 δισ. ευρώ.
Η ρύθμιση των 120 δόσεων αποτελεί ένα ολοκληρωμένο βήμα, σε μια συνολική στρατηγική αναδιάρθρωσης και στήριξης του δημόσιου συστήματος κοινωνικής ασφάλισης. Μια στρατηγική που απέδωσε το οριστικό τέλος των ελλειμμάτων για την κοινωνική ασφάλιση, τη μείωση των εισφορών για τη συντριπτική πλειονότητα των ελεύθερων επαγγελματιών, την προστασία και την ενίσχυση των συνταξιούχων. Με τη ρύθμιση των 120 δόσεων οι ασφαλισμένοι μπορούν να κλείσουν οριστικά τις πληγές του παρελθόντος.»
Τον λόγο πήρε επίσης και ο πρόεδρος της ΕΑΕΕ, πρόεδρος & Διευθύνων Σύμβουλος της Eurolife ERB Ασφαλιστική, κ. Αλέξανδρος Σαρρηγεωργίου. Όπως σημείωσε η ασφαλιστική αγορά αναζητά τον διάλογο με όποια νέα κυβέρνηση. Υπογράμμισε μεταξύ άλλων ότι προτάσεις και λύσεις για την μεταρρύθμιση του ασφαλιστικού υπάρχουν από την ΕΑΕE.
Κατά τα άλλα, έκρουσε – μεταξύ άλλων – τον κώδωνα του κινδύνου για τον τρόπο ανάπτυξης της αγοράς σημειώνοντας παράλληλα πως κολοσσοί όπως Amazon και Google δεν θα έχουν να κάνουν με Solvency II και IDD.
Στις προοπτικές της ασφαλιστικής αγοράς και τον ρόλο της ιδιωτικής ασφάλισης στην οικονομική ανάπτυξη και στην υγεία αναφέρθηκε ο Διοικητής της Τράπεζας της Ελλάδας, κ. Γιάννης Στουρνάρας κατά την Κεντρική του Ομιλία.
Ο κ. Στουρνάρας σημείωσε πως τα περιθώρια χρηματοδότησης των συντάξεων μόνο μέσα από τον κρατικό προϋπολογισμό είναι πλέον στενά. Η γήρανση του πληθυσμού αποτελεί μια από τις πιο σημαντικές προκλήσεις που έχει να αντιμετωπίσει η ελληνική οικονομία μακροπρόθεσμα.
Μιλώντας, μεταξύ άλλων, για το συνταξιοδοτικό, ο κ. Στουρνάρας επεσήμανε πως «μπορεί να μετατραπεί από πρόβλημα σε μοχλό ανάπτυξης και κοινωνικής ευημερίας. Για τη διασφάλιση της βιωσιμότητας του ασφαλιστικού συστήματος αλλά και της επάρκειας των συντάξεων για την αξιοπρεπή διαβίωση των πολιτών, τα συνταξιοδοτικά δικαιώματα που συσσωρεύονται στο πλαίσιο του πρώτου, δημόσιου, πυλώνα πρέπει να συμπληρωθούν με συστήματα επαγγελματικής ασφάλισης του δεύτερου πυλώνα και με προσωπικά συνταξιοδοτικά προϊόντα του τρίτου πυλώνα.
Σε συνδυασμό με άλλες πολιτικές, όπως η παράταση του εργασιακού βίου, η αύξηση της απασχολησιμότητας των εργαζομένων μεγαλύτερης ηλικίας και η ενθάρρυνση της ιδιωτικής αποταμίευσης, αυξάνεται το εισόδημα των συνταξιούχων και δημιουργείται ένα κατάλληλο κοινωνικό δίχτυ ασφαλείας, ενώ παράλληλα μετριάζονται οι κοινωνικοπολιτικές αντιδράσεις ή και ο κίνδυνος αντιστροφής των μεταρρυθμίσεων. Με τον τρόπο αυτό μπορούν να αμβλυνθούν και οι στρεβλώσεις του σημερινού συστήματος κοινωνικής ασφάλισης (π.χ. οι υψηλές εισφορές)που δρουν ως αντικίνητρα στην αύξηση της απασχόλησης, είτε από την πλευρά της ζήτησης είτε από την πλευρά της προσφοράς εργασίας»
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.








 Κηρύσσοντας την έναρξη των εργασιών, ο Γενικός Διευθυντής της Ethos Media S.A, κ. Κωνσταντίνος Ουζούνης σημείωσε: «Πρόκειται για το μακροβιότερο συνέδριο της Ethos Media στα 31 χρόνια της εταιρείας. Πεποίθηση μας είναι πως ο κλάδος είναι ιδιαίτερα σημαντικός καθώς παρέχει ασφάλεια στον πληθυσμό και την κοινωνία. Όσον αφορά την συγκυρία – αναφερόμενος στις εκλογές – τώρα η συζήτηση είναι πολύ σημαντική για την αγορά και τους πολίτες»
 Μεταξύ άλλων, είπε ότι η μείωση της δημόσιας δαπάνης υγείας, συμπεριλαμβανομένων και των φορέων κοινωνικής ασφάλισης, την περίοδο του 2009-2014, είναι ένα δείγμα της τάσης που κυριάρχησε στην οικονομία, «που ήταν μία αντιμετώπιση λογιστικής αποτίμησης και κόστους της ζωής των πολιτών και της υγείας, με αποτέλεσμα να έχουμε για μία μεγάλη χρονική περίοδο 2,5 εκατομμύρια ανασφάλιστους πολίτες».
 «Το 12 Insurance Conference διεξάγεται σε μια κρίσιμη συγκυρία, μετά τις ευρωεκλογές, και εν όψει των εθνικών εκλογών. Το εκλογικό αποτέλεσμα δημιουργεί νέα δεδομένα. Οι πολίτες τιμώρησαν την οικονομική πολιτική της κυβέρνησης», τόνισε.
 Τον λόγο πήρε επίσης και ο πρόεδρος της ΕΑΕΕ, πρόεδρος & Διευθύνων Σύμβουλος της Eurolife ERB Ασφαλιστική, κ. Αλέξανδρος Σαρρηγεωργίου. Όπως σημείωσε η ασφαλιστική αγορά αναζητά τον διάλογο με όποια νέα κυβέρνηση. Υπογράμμισε μεταξύ άλλων ότι προτάσεις και λύσεις για την μεταρρύθμιση του ασφαλιστικού υπάρχουν από την ΕΑΕE.
 Μιλώντας, μεταξύ άλλων, για το συνταξιοδοτικό, ο κ. Στουρνάρας επεσήμανε πως «μπορεί να μετατραπεί από πρόβλημα σε μοχλό ανάπτυξης και κοινωνικής ευημερίας. Για τη διασφάλιση της βιωσιμότητας του ασφαλιστικού συστήματος αλλά και της επάρκειας των συντάξεων για την αξιοπρεπή διαβίωση των πολιτών, τα συνταξιοδοτικά δικαιώματα που συσσωρεύονται στο πλαίσιο του πρώτου, δημόσιου, πυλώνα πρέπει να συμπληρωθούν με συστήματα επαγγελματικής ασφάλισης του δεύτερου πυλώνα και με προσωπικά συνταξιοδοτικά προϊόντα του τρίτου πυλώνα.





