back to top
17.3 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1432

Προαθλητικός έλεγχος σε προνομιακή τιμή στο Ερρίκος Ντυνάν

0

Μπροστά στην αφετηρία μιας νέας σεζόν, το Ερρίκος Ντυνάν Hospital Center σχεδίασε δύο ιδιαίτερα προνομιακά πακέτα προ-αθλητικού ελέγχου για όλους εκείνους, γυναίκες και άντρες, για τους οποίους ο αθλητισμός αποτελεί μέρος της ζωής τους, καθώς και για μαθητές άνω των 14 ετών που ετοιμάζονται για μια νέα σχολική χρονιά με έντονη αθλητική δραστηριότητα.

Ο προαθλητικός έλεγχος κρίνεται απαραίτητος για όλους τους αθλούμενους, ακόμη κι αν δεν υπάρχουν διαπιστωμένες  παθολογικές καταστάσεις που απαιτούν παρακολούθηση κατά την άθληση.  Στη βάση αυτή και με στόχο ένα σφαιρικό έλεγχο κάθε αθλούμενου, σχεδιάστηκαν και προσφέρονται -κατόπιν ραντεβού- τα εξής πακέτα εξετάσεων:

  1. Basic προαθλητικός έλεγχος (στην τιμή των 40€) που περιλαμβάνει: Καρδιολογική εκτίμηση, Ηλεκτροκαρδιογράφημα και Παθολογική εκτίμηση.
  2. Full προαθλητικός έλεγχος (στην τιμή των 90€) που περιλαμβάνει: Καρδιολογική εκτίμηση, Ηλεκτροκαρδιογράφημα, Παθολογική εκτίμηση, Triplex καρδιάς, Οφθαλμολογικός έλεγχος και Δερματολογική εκτίμηση.

Οι ενδιαφερόμενοι μπορούν να καλούν στο 210.6972150 (κατά τις ώρες 08.00 έως 16.00 από Δευτέρα έως Παρασκευή) ή να στείλουν e-mail στην ηλεκτρονική διεύθυνση checkup@dunant.gr

Η προσφορά απευθύνεται σε άτομα άνω των 14 ετών και ισχύει έως 31 Οκτωβρίου 2019.

AXA: Εβδομάδα Εταιρικής Υπευθυνότητας με στόχο την υπεύθυνη περιβαλλοντική συμπεριφορά

0
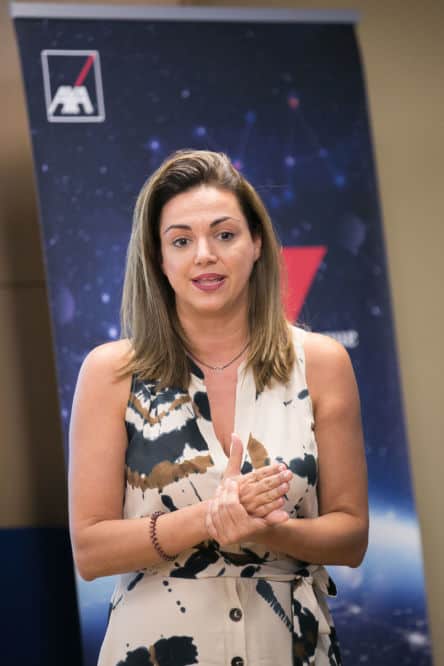
Λένα Πλαΐτη, Διευθύντρια Επικοινωνίας ΑΧΑ Ελλάδας

Εμείς επιλέγουμε το περιβάλλον στο οποίο ζούμε ή εκείνο θα κληροδοτήσουμε στις επόμενες γενιές. Η δύναμη των καθημερινών ενεργειών μας είναι καταλυτική και η γνώση προαπαιτούμενο για να την αξιοποιήσουμε προς τη σωστή κατεύθυνση

Με κύριο όχημα το μότο της Know You Can  και συνοδοιπόρους την κυρία Χριστίνα Κονταξή, εξειδικευμένη Περιβαλλοντολόγο, μέλος της ομάδας Blue Growth της Ευρωπαϊκής Κομισιόν και την περιβαλλοντική ομάδα iSea, η ΑΧΑ διοργάνωσε την Εβδομάδα Εταιρικής Υπευθυνότητας εστιάζοντας σε έναν νέο και σημαίνων στρατηγικό πυλώνα, το Περιβάλλον. Ακολουθώντας την πάγια στρατηγική Εταιρικής Υπευθυνότητάς της, η Εταιρεία ξεκίνησε τη δράση της στη συγκεκριμένη διάσταση εκπαιδεύοντας τους ανθρώπους της και καλώντας τους να δεσμευτούν ενεργά είτε μέσω ατομικής υπεύθυνης συμπεριφοράς είτε μέσω συλλογικών δράσεων προσφοράς.

Χριστίνα Κονταξή, περιβαλλοντολόγος, μέλος της ομάδας Blue Growth της Ευρωπαϊκής Κομισιόν

Εκπαίδευση

Οι εργαζόμενοι της ΑΧΑ είχαν την ευκαιρία να συμμετέχουν σε ένα εκτενές σεμινάριο που συντόνισε η κυρία Κονταξή, το οποίο τους βοήθησε να κατανοήσουν σε βάθος τη σημερινή περιβαλλοντική εικόνα και τον τρόπο με τον οποίο μπορούμε να αναστείλουμε την επικίνδυνη εξέλιξή της μέσα από τις δικές μας καθημερινές επιλογές. Ιδιαίτερη έμφαση δόθηκε στην εξέλιξη της συμπεριφοράς των καταναλωτών και την αύξουσα εν αντιστοιχία πορεία του περιβαλλοντικού αποτυπώματός μας, καθώς και στην ανάγκη για μείωση «ευτελών» υλικών, με μικρή διάρκεια ως προς τη χρήση τους και μεγάλη επικινδυνότητα ως προς την περιβαλλοντική απορρόφησή τους.  Επίσης, οι συμμετέχοντες εκπαιδεύτηκαν για τις σωστές πρακτικές ανακύκλωσης και ενημερώθηκαν για τη μεγάλη αξία της κυκλικής οικονομίας και τον ρόλο τους μέσα σε αυτή.

Στιγμιότυπο από την εκπαίδευση

Υπεύθυνη συμπεριφορά επί τω έργω

Όλοι οι εργαζόμενοι της ΑΧΑ Ελλάδας έλαβαν ένα προσωποποιημένο kit εθελοντή, το οποίο τους παρακινούσε για συμμετοχή σε δράσεις της Εταιρείας και, κυρίως, για υπεύθυνη συμπεριφορά. Μέρος του kit ήταν η παροχή ειδικού επαναχρησιμοποιούμενου ποτηριού, το οποίο μπορούν να χρησιμοποιούν καθημερινά, αντικαθιστώντας πλαστικά ποτήρια μίας χρήσης και μειώνοντας με πρακτικό και ξεκάθαρο τρόπο το περιβαλλοντικό αποτύπωμά τους στον χώρο εργασίας. Επίσης, οι συμμετέχοντες της εκπαίδευσης ανέλαβαν ως ατομική εθελοντική ενέργεια, να μεταφέρουν τα κύρια σημεία της υπεύθυνης περιβαλλοντικής στάσης σε άτομα του στενού οικογενειακού ή φιλικού κύκλου τους.

Εκπαίδευση επί τω έργω

Η Εβδομάδα Εταιρικής Υπευθυνότητας της ΑΧΑ ολοκληρώθηκε με μία συλλογική ενέργεια εθελοντισμού. 97 άνθρωποι της ΑΧΑ ένωσαν δυνάμεις με το Δήμο Σαρωνικού, την ομάδα iSea, τη Χ. Κονταξή για να καθαρίσουν την παραλία Γλύστρα – Λαγονήσι.

Από το 2011, η Εβδομάδα Εταιρικής Υπευθυνότητας της ΑΧΑ αποτελεί σημείο αναφοράς για την ευαισθητοποίηση των εργαζομένων του Ομίλου σε όλον τον κόσμο. Στόχος της είναι να ενισχύει συνεχώς τη γνώση και την εξειδίκευση των εργαζομένων της, ώστε να αποτελούν πρεσβευτές μιας καλύτερης ζωής προς τους οικείους, τους πελάτες και το σύνολο της κοινωνίας, προάγοντας τον εθελοντισμό και την υπεύθυνη δράση.

Ισχνή μείωση στις ζημιές από ανασφάλιστα ΙΧ, το πρόβλημα παραμένει

0

Μείωση κατά 6,39% καταγράφεται το πρώτο 6μηνο του 2019 αναφορικά με τις ζημιές που προκαλούνται σε τροχαία από ανασφάλιστα αυτοκίνητα. Συγκεκριμένα, από τα στοιχεία του Επικουρικού Κεφαλαίου Ασφάλισης Αυτοκινήτων το πρώτο εξάμηνο του 2019 δηλώθηκαν 937 ζημιές, όταν ο αντίστοιχος αριθμός το ίδιο διάστημα το 2018 ήταν 1.001.

Το πρόβλημα των ανασφάλιστων ΙΧ παραμένει στο επίκεντρο, παρά το γεγονός πως από τον Μάιο του 2018 υπήρξε η πρώτη ηλεκτρονική διασταύρωση μεταξύ του υπουργείου Οικονομικών και της βάσης δεδομένων των ασφαλιστικών εταιριών.

Στα στοιχεία του φετινού πρώτου 6μηνου εμπίμπτει ίσως και η χαλαρότητα που μπορεί να διακρίνει τις αρμόδιες υπηρεσίες ελέω προεκλογικής περιόδου, ωστόσο το πρόβλημα παραμένει και ταλανίζει κοινωνία, πολίτες και ασφαλιστικές.

Από την άλλη πλευρά, σύμφωνα με πρόσφατο δημοσίευμα της ιστοσελίδας Newsauto.gr, από στοιχεία της ΑΑΔΕ για τα πρόστιμα του 2018 από τα συνολικά 436.653 οχήματα που είχαν εντοπιστεί και σταλεί πρόστιμα στους ιδιοκτήτες τους μόνο 50.000 προχώρησαν στην πληρωμή τους, όπως σημειώνει το asfalisisnet.gr

Αυτό σημαίνει, με δεδομένο ότι μπλοκάρεται η ασφάλιση του οχήματος μετά την επιβολή προστίμου για να πληρωθεί το πρόστιμο, σχεδόν 400.000 από αυτούς που πήραν πρόστιμο συνέχισαν να είναι ανασφάλιστοι.

Υπενθυμίζεται, τέλος, πως η ΑΑΔΕ μπορεί να πραγματοποιεί τουλάχιστον δύο διασταυρώσεις ανά έτος βάσει νόμου

Το πρώτο αστρασφαλιστήριο ζωής έχει ταυτότητα ελληνική

0

Της Ελενας Ερμείδου

Σχεδόν με την ίδρυση της Interamerican (1968-1969) συνυπογράφεται το πρώτο στο κόσμο αστρασφαλιστήριο ζωής στις 16 Ιουλίου 1969 των αστροναυτών του διαστημοπολοίου Apollo II, Neil Armstrong, Edwin Aldrin, Michael Collins από τους ιδρυτές της, τον Αλέξανδρο Ταμπουρά και την Δημήτρη Κοντομηνά της ΟΡΓΑΝΩΣΕΩΣ ΤΑΜΠΟΥΡΑ και INTERAMERICAN. Την ανάγνωση και επίδοση της πρωτοπόρου στα παγκόσμια χρονικά ασφάλισης έκανε ο απεσταλμένος δημοσιογράφος της ΟΡΓΑΝΩΣΕΩΣ ΤΑΜΠΟΥΡΑ δημοσιογράφος Φρέντυ Γερμανός.

Τα παραπάνω επεσήμανε στην ομιλία του, ο Επίτιμος Διευθυντής του Ευγενιδείου Πλανηταρίου Διονύσης Π. Σιμόπουλος μιλώντας στον εορτασμού της 50ής επετείου από την πρώτη αποστολή στη Σελήνη (16 Ιουλίου 1969), που θα πραγματοποιήθηκε χτες 16 Ιουλίου  στο Πλανητάριο του Ιδρύματος Ευγενίδου από την Interaramerican σε συνεργασία με το Ευγενίδειο Ιδρυμα.

Ο εορτασμός των 50 ετών από την πρώτη αποστολή στην Σελήνη συμπίπτει με τον εορτασμό των 50 ετών ζωής της Interamerican στο τιμόνι της οποίας βρίσκεται σήμερα ο Γιάννης Καντώρος. «Το όνομα της Interamerican μεγάλωσε την ελληνική αγορά και σηματοδότησε κάθε στιγμή επιτυχίας στις δραστηριότητες της μεγάλης εταιρικής οικογένειας παίρνοντας νόημα και περιεχόμενο από τους ανθρώπους, από γενιές εργαζομένων και συνεργατών και βέβαια πάντοτε από τους ασφαλισμένους. Με τους ανθρώπους και για τους ανθρώπους της εταιρικής και της ευρύτερης κοινωνίας συνεχίζουμε με αισιοδοξία δημιουργικό ζήλο και πορευόμαστε προς ένα μέλλον αντάξιο της ιστορίας μας» ο ίδιος δήλωσε.

Το πρόγραμμα περιελάμβανε, στο πρώτο μέρος ομιλία του κου  Διονύση Σιμόπουλου, και προβολή του χρονικού των ταξιδιών στο Φεγγάρι στη Θόλο του σύγχρονου Πλανητάριου, ενώ στο δεύτερο μέρος στην αίθουσα της παλαιάς Θόλου με ζωντανή μουσική αναφορά με τραγούδια για το Φεγγάρι.

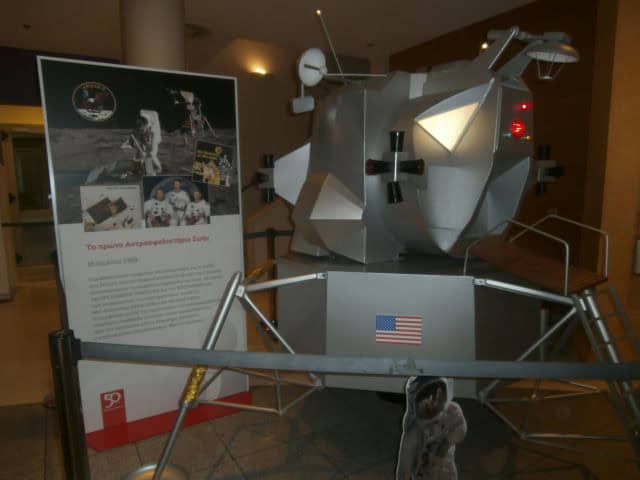
Αξίζει να σημειωθεί ότι οι εγγονές του Αλ. Ταμπουρά διέθεσαν φέτος με αφορμή την 50η επέτειο της Interamerican την κατασκευή της Σεληνάκατου. Το ομοίωμα της Σεληάκατου Eagle που εκτέθηκε  εκείνο τον Ιούλιο στην Πλατεία Συντάγματος και στο Ζάππειο Μέγαρο καθώς επίσης στην 34η Διεθνή Εκθεση Θεσσαλονίκης και στα Χανιά, εκτίθεται για λίγες ημέρες στο Ιδρυμα Ευγενίδειο. Αποτελεί στοιχείο κυτταρικής μνήμης της Interamerican εκφράζοντας τον πρωτοποριακό και καινοτόμο χαρακτήρα της από την ίδρυση της.


Interlife: Ευκαιρία για τις ασφαλιστικές οι cyber κίνδυνοι

0

Συνεχείς μεταβολές και, κατά συνέπεια, αστάθεια επιφέρει η αδυναμία πλήρους εφαρμογής ενός νομικού, οικονομικού και φορολογικού πλαισίου, με αποτέλεσμα να ελλοχεύουν κίνδυνοι για τις επιχειρήσεις.

Από τη μια πλευρά, οι ασφαλιστικές εταιρείες μέσω Solvency II μπορούν πλέον να ποσοτικοποιήσουν αποτελεσματικότερα τους παραπάνω κινδύνους, το ίδιο δεν ισχύει ακόμη όμως για το σύνολο της κοινωνίας και της οικονομίας.

Σε επίπεδο φυσικών καταστροφών, όπως εξηγεί η Ομάδα Διαχείρισης Κινδύνων της Interlife ΑΑΕΓΑ, οι ώριμες και καλά προετοιμασμένες επιχειρήσεις, στην πλειοψηφία τους, πραγματοποιούν κινήσεις ώστε να προστατευθούν.

Από την άλλη πλευρά, ιδιαίτερα σημαντικός πλέον θεωρείται ο κίνδυνος των κυβερνοεπιθέσεων, για τον οποίο η ασφαλιστική αγορά θα κληθεί να παρέχει περαιτέρω λύσεις.

Σύμφωνα με τα στελέχη της Interlife, η γεωπολιτική αστάθεια και οι αλλαγές στη νομισματική πολιτική των κεντρικών τραπεζών ναι μεν δεν μπορούν να υποτιμηθούν, αλλά δεν πρέπει να αποτελέσουν ανασταλτικό παράγοντα για την επιχειρηματική δραστηριότητα.

Συνέντευξη στον Βάιο Κρόκο

iw? Μόνιμος «πονοκέφαλος» για τις επιχειρήσεις στην Ελλάδα ήταν το ασταθές νομικό/φορολογικό πλαίσιο και η αβεβαιότητα, λόγω του μακροοικονομικού περιβάλλοντος, της οικονομίας και της πολιτικής. Έχει αλλάξει κάτι; Μάθαμε τίποτα από την κρίση;

απ. Οι ασφαλιστικές επιχειρήσεις, από τη φύση τους, ζουν από την ανάληψη κινδύνων και καλούνται να διαχειριστούν και να ποσοτικοποιήσουν την αβεβαιότητα επέλευσης ενός γεγονότος. Ως εκ τούτου, η εξασφάλιση της βιωσιμότητάς μας και η διαχείριση της αβεβαιότητας αποτελούν μέρος των καθημερινών δραστηριοτήτων μας.

Εντούτοις, η μεταβλητότητα του νομικού, οικονομικού και φορολογικού πλαισίου στην Ελλάδα εμφανίζει μια συχνότητα που λειτουργεί ανασταλτικά προς την επιχειρηματική δραστηριότητα, αλλά και σε οποιαδήποτε προσπάθεια πρόβλεψης και μακροχρόνιου προγραμματισμού.

Εξαιτίας, ενδεχομένως, αυτής της μεταβλητότητας, η οικονομική κρίση στη χώρα μας κράτησε περισσότερα χρόνια απ’ ό,τι στις υπόλοιπες χώρες της Ευρώπης. Επιπλέον, χαρακτηριστικό της χώρας μας είναι η αδυναμία πλήρους εφαρμογής ενός νομικού, οικονομικού και φορολογικού πλαισίου, που οδηγεί και σε συνεχείς μεταβολές και, κατά συνέπεια, σε αστάθεια.

Δεν είναι σαφές ακόμα ότι οδεύουμε σε ένα πιο βέβαιο περιβάλλον και αν η κρίση μάς βοήθησε σε αυτό. Χρειάζονται χρόνια για να πεισθούμε ότι συνέβη αυτό. Δύο όμως είναι τα σημεία ενδιαφέροντος. Το πρώτο είναι ότι ως ασφαλιστικές επιχειρήσεις έχουμε πλέον τον τρόπο μέσω του εποπτικού πλαισίου Solvency ΙΙ να εντοπίσουμε και να ποσοτικοποιήσουμε την αβεβαιότητα του νομικού, οικονομικού και φορολογικού περιβάλλοντος. Το δεύτερο είναι ότι το πλαίσιο αυτό θα πρέπει να ισορροπήσει σε ένα σημείο το οποίο να είναι μακροχρόνια βιώσιμο τόσο για τη χώρα όσο και για τους πολίτες και τις επιχειρήσεις της. Προς το παρόν, δεν φαίνεται να είναι ιδιαίτερα βιώσιμο για τους δεύτερους. Ως εκ τούτου, σχεδόν σίγουρα αναμένουμε περαιτέρω αλλαγές.

iw? Σε ποιους κινδύνους θεωρείτε πως είναι πλέον πιο ευάλωτες οι εταιρείες; Είναι οι καιρικές αλλαγές και οι φυσικές καταστροφές λόγοι για να διακοπεί η επιχειρηματική δραστηριότητα;

απ. Οι καιρικές αλλαγές και οι φυσικές καταστροφές, όπως οι σεισμοί, οι πυρκαγιές κ.ά., ήταν πάντοτε μορφές κινδύνων που απειλούσαν την επιχειρηματική δραστηριότητα. Θεωρούμε ότι, σε μεγάλο βαθμό, οι εταιρείες τις αναμένουν και προσπαθούν, ανάλογα και με την ωριμότητά τους, να προστατευθούν από αυτές, είτε προλαμβάνοντάς τες με φυσικά μέσα είτε ασφαλιζόμενες, ώστε να καλυφθούν σε περίπτωση επέλευσής τους.

Συνεπώς, ναι μεν υφίστανται, αλλά μια ώριμη εταιρεία έχει λάβει ήδη τα μέσα αντιμετώπισής τους. Φυσικά, υπάρχουν και οι εταιρείες εκείνες που θεωρούν ότι δεν θα συμβούν σε αυτές και έτσι παραμένουν απροστάτευτες.

Υπάρχουν όμως κι άλλα αίτια, πιο σύγχρονα, που μπορούν να προκαλέσουν διακοπή της επιχειρηματικής δραστηριότητας. Από τη μία, το εξελισσόμενο νομικό και εποπτικό πλαίσιο μπορεί να οδηγήσει εκτός δραστηριότητας μια εταιρεία που δεν συμμορφώθηκε ή δεν φρόντισε να συμπεριλάβει τις εξελίξεις στην επιχειρηματική της λειτουργία.

Για παράδειγμα, η μη συμμόρφωση με την προστασία των προσωπικών δεδομένων θα μπορούσε να οδηγήσει σε προσβολή της φήμης ή και σε πρόστιμο το οποίο μπορεί να καταστήσει την εταιρεία μη βιώσιμη.

Από την άλλη, οι απειλές πλέον δεν είναι υποχρεωτικά φυσικές, αλλά είναι και –ίσως κυρίως– ψηφιακές. Συνεπώς, μια κυβερνοεπίθεση κατά της εταιρείας μπορεί να της προκαλέσει τέτοια ζημιά που να οδηγήσει σε πιθανή διακοπή της δραστηριότητάς της.

Άλλωστε, ιστορικά, οι μορφές κινδύνων στις οποίες εκτίθενται οι εταιρείες αλλάζουν ταυτόχρονα με την εξέλιξη του περιβάλλοντος στο οποίο δραστηριοποιούνται, και το ίδιο συμβαίνει και στις μέρες μας.

iw? Από την εποχή του «φθηνού χρήματος» περνάμε –αν και αρκετά δειλά– σε αύξηση των επιτοκίων. Τι ρόλο παίζουν οι αγορές, ένα πιθανό καθοδικό σπιράλ στις χρηματαγορές και, εν τέλει, η νομισματική πολιτική των κεντρικών τραπεζών;

απ. Το περιβάλλον χαμηλών επιτοκίων συντηρήθηκε, ενδεχομένως, περισσότερο από όσο χρειαζόταν, καθώς οι κεντρικές τράπεζες, τόσο των ΗΠΑ όσο και της Ευρώπης, διέθεσαν ρευστότητα αγοράζοντας τίτλους, ώστε να αναχαιτίσουν την οικονομική κρίση και να αποτρέψουν τη συνέχιση ή επανεμφάνισή της.

Είναι αναμενόμενο ότι αυτή η πολιτική, που κράτησε σχεδόν μία δεκαετία, δεν θα μπορούσε να συνεχιστεί. Η επιχειρηματική δραστηριότητα καλείται να σταθεί εκ νέου στα πόδια της από μόνη της. Άλλωστε, το μεγαλύτερο μέρος της παρεχόμενης ρευστότητας ωφέλησε κυρίως τις αγορές χρήματος και κεφαλαίου, καθώς δεν έφτασε πάντοτε απευθείας στις επιχειρήσεις, αλλά κυρίως στους επενδυτές.

Η αύξηση των επιτοκίων είναι, σταδιακά, αποδεκτή και διαχειρίσιμη και οι αγορές φαίνεται σε ένα βαθμό να την αναμένουν και να την έχουν προεξοφλήσει. Μετά από δύο ακραίες, ενδεχομένως, αντιδράσεις των αγορών, τον Φεβρουάριο και τον Οκτώβριο του 2018, σε αντίστοιχες κινήσεις ή προσδοκίες κινήσεων από την Κεντρική Τράπεζα των ΗΠΑ, εκτιμούμε ότι αφενός οι κεντρικές τράπεζες θα κάνουν πιο ήπιες και σταδιακές κινήσεις, αφετέρου οι αγορές θα τις περιμένουν και θα κινούνται ανάλογα.

Αυτό αποτυπώνεται άλλωστε και στις αποδόσεις των αγορών μετοχών από την αρχή του χρόνου. Η σταδιακή άνοδος των επιτοκίων θα οδηγήσει σε μείωση μεν των τιμών των ομολόγων, αλλά όχι σε βίαιη πτώση τους. Οι διαχειριστές των αντίστοιχων χαρτοφυλακίων εκτιμούμε ότι την αναμένουν και έχουν λάβει τις θέσεις που απαιτούνται για την αντιμετώπιση του επιτοκιακού κινδύνου.

iw? Η ανάφλεξη εστιών έντασης ανά τον κόσμο ή οι διχαστικές δυνάμεις, ακόμη και εντός ΕΕ, προκαλούν προβληματισμό. Πόσο επικίνδυνη μπορεί να αποβεί η γεωπολιτική αστάθεια για μια επιχείρηση;

απ. Η γεωπολιτική αστάθεια δεν θα πρέπει να παραγνωριστεί, αλλά δεν μπορεί να αποτελεί και ανασταλτικό παράγοντα για την επιχειρηματική δραστηριότητα. Επίσης, δεν επηρεάζει το ίδιο όλες τις επιχειρήσεις και όλες τις επιχειρηματικές δραστηριότητες. Είναι σαφές ότι εταιρείες που ενεργοποιούνται σε περιοχές που πλήττονται ή αναμένεται να πληγούν ενδέχεται να επηρεαστούν περισσότερο και, ως αποτέλεσμα αυτού, να αναγκαστούν να περιοριστούν ή να μην επεκταθούν περισσότερο σε αυτές. Αυτό, φυσικά, εξαρτάται και από το αντικείμενο των εργασιών τους.

Η εξέλιξη της ΕΕ αποτελεί μια διαφορετική περίπτωση, και σίγουρα τυχόν αποχώρηση χωρών, όπως της Μεγάλης Βρετανίας, αποτελεί ανεξερεύνητη περιοχή, γι’ αυτό και η ολοκλήρωσή της παίρνει περισσότερο από τον προβλεπόμενο χρόνο. Οι εταιρείες που εκτίθενται στον κίνδυνο αυτό προσπαθούν να τον αντιμετωπίσουν μέσω της εγκατάστασής τους σε άλλες χώρες-μέλη της ΕΕ.

Εκτιμούμε ότι, για το μεσοπρόθεσμο χρονικό διάστημα, αυτός θα είναι και ο τρόπος με τον οποίο οι επιχειρήσεις θα αντιμετωπίζουν τους κινδύνους αυτού του τύπου. Θα βρίσκουν, δηλαδή, πού θα πρέπει να δραστηριοποιούνται και με ποια μέσα, ώστε να μπορούν να συνεχίσουν τη λειτουργία τους.

Άλλωστε, στην ψηφιακή εποχή που ζούμε, η λειτουργία και η παροχή προϊόντων και υπηρεσιών δεν είναι υποχρεωτικό να γίνεται στο σύνολό της στον τόπο παροχής τους, αλλά είναι εφικτή, σε μεγάλο βαθμό, και εξ αποστάσεως.

iw? Από την ανάπτυξη των νέων τεχνολογιών αναδύονται πρωτόγνωρες απειλές: cyber risk, κυβερνοεπιθέσεις κ.ά. Τι φοβούνται και πώς «απαντούν» οι εταιρείες;

απ. Είναι σαφές ότι οι άνθρωποι και οι επιχειρήσεις έχουν πλέον, εκτός από τη φυσική τους ζωή και δραστηριότητα, και ψηφιακή ζωή και δραστηριότητα. Ως εκ τούτου, ενώ μέχρι πριν από μερικά χρόνια οι κίνδυνοι στους οποίους ήταν εκτεθειμένοι αφορούσαν τη φυσική τους ζωή, πλέον εστιάζουν εξίσου –αν όχι και περισσότερο– στην ψηφιακή τους ζωή.

Ενώ πριν μερικά χρόνια η κλοπή αφορούσε τη φυσική τους περιουσία (χρήματα, κατοικία ή επιχείρηση, αυτοκίνητο κ.λπ.), πλέον απειλεί την ψηφιακή τους περιουσία (ηλεκτρονικές συναλλαγές, ψηφιακό πορτοφόλι, κ.λπ.).

Οι εταιρείες δεν ήταν υποχρεωτικά έτοιμες να αντιμετωπίσουν αυτήν τη νέα μορφή απειλών και κινδύνου, γνωστά πλέον ως cyber attacks ή cyber risks, αντίστοιχα. Σταδιακά, όμως, προετοιμάζονται (ενδεχομένως όχι με τον απαιτούμενο ρυθμό) για την αντιμετώπισή τους με τεχνολογικά μέσα για τη διαχείριση του κινδύνου αυτού, ο οποίος, σημειωτέον, αν συμβεί, ενδέχεται να προκαλέσει ακόμα και τη διακοπή της επιχειρηματικής δραστηριότητας μιας εταιρείας. Αυτός είναι, ενδεχομένως, και ο μεγαλύτερος φόβος των εταιρειών. Άλλα σημεία ανησυχίας εντοπίζονται στην προσβολή της φήμης, στην απώλεια στοιχείων πελατών ή ακόμα και στην απώλεια χρημάτων, τεχνογνωσίας, πατεντών κ.λπ.

Εδώ όμως εντοπίζεται και μια ευκαιρία για τις ασφαλιστικές επιχειρήσεις, οι οποίες ζουν από την ανάληψη κινδύνων. Η ευκαιρία αυτή δεν είναι άλλη από την παροχή ασφαλιστικών προϊόντων, τόσο σε επιχειρήσεις όσο και σε ιδιώτες για την κάλυψη των κινδύνων αυτών.

Όποιο τεχνολογικό μέσο και να χρησιμοποιηθεί για την πρόληψη μιας κυβερνοεπίθεσης, πάντα θα παραμένει ο κίνδυνος αυτή να συμβεί, έστω και μικρός. Η κάλυψη κινδύνων αποτελεί ασφαλιστική δραστηριότητα, και άρα η δημιουργία αντίστοιχων προϊόντων είναι δεδομένη.

*Aναδημοσίευση από το Insurance World

Διαβάστε επίσης: Δ. Μάνος, ERGO: Δεν υπάρχει «πεπατημένη» στις ασφαλιστικές για την κλιματική αλλαγή


Η οικονομία του διαμοιρασμού φέρνει χρήμα, αλλά προβληματίζει

0

της Έλενας Ερμείδου

Στην Ελλάδα, η αύξηση της ζήτησης για τουριστική διαμονή και η οικονομική κρίση οδήγησαν, μεταξύ άλλων, στην άνθηση του φαινομένου της οικονομίας του διαμοιρασμού.

Ένας αυξανόμενος αριθμός οικοδεσποτών αξιοποιούν εύκολα τα ακίνητά τους προς τουριστική διαμονή, δημιουργώντας ευκαιρίες αύξησης του εισοδήματός τους.

Ωστόσο, ένα μεγάλο μέρος ή το σύνολο αυτής της οικονομίας διαμοιρασμού δεν ρυθμίζεται, ούτε ελέγχεται από κρατικούς και θεσμικούς φορείς, δεν εντάσσεται σε κάποιο νομοθετικό πλαίσιο και δεν επιβλέπεται από κάποιον μηχανισμό, παραβιάζοντας ουσιαστικά την υφιστάμενη νομοθεσία, βάσει του ΞΕΕ.

Σύμφωνα με μελέτη της Grant Thornton, σε περιοχές τόσο της Αθήνας όσο και του υπολοίπου της χώρας, παρατηρείται μια έντονη ανισορροπία μεταξύ του πλήθους των προσφερόμενων ακινήτων για μακροχρόνια μίσθωση σε σχέση με τη βραχυχρόνια. Η αναλογία ακινήτων βραχυχρόνιας μίσθωσης ως προς το σύνολο φτάνει μέχρι το 95%, ενώ η αναλογία των τιμών αγγίζει το 5:1 μεταξύ βραχυχρόνιας και μακροχρόνιας μίσθωσης.

Στο σύνολο της χώρας, παρατηρείται μείωση διαθέσιμων ακινήτων για μακροχρόνια μίσθωση, 8,3% αύξηση στα ενοίκια και επιβάρυνση οικονομικά αδύναμων ομάδων.

Αναδημοσίευση από το περιοδικό Insurance World

Έληξε η δημόσια διαβούλευση για το μέλλον των Lloyd’s

0

Της Λαλέλας Χρυσανθοπούλου

Με ταχείς ρυθμούς προχωρά η διαδικασία του εκσυγχρονισμού των Lloyd’s: Οπως ανακοίνωσε η ιστορική ασφαλιστική αγορά του Λονδίνου, στις 10 Ιουλίου έληξε η περίοδος της δημόσιας διαβούλευσης για «Το Μέλλον των Lloyd’s», δηλαδή τους βασικούς άξονες του σχεδίου μετασχηματισμού που επεξεργάζεται η εταιρεία. Η συμμετοχή ήταν πολύ μεγάλη, αφού κατατέθηκαν πάνω από 4.000 προτάσεις και σχόλια, είτε online μέσω της ειδικής πλατφόρμας που είχε δημιουργηθεί είτε μέσω συνεντεύξεων (600 άτομα).

Ποια είναι τα επόμενα βήματα ; Η διοίκηση των Lloyd’s επεξεργάζεται το προσχέδιο του νέου μοντέλου λειτουργίας, το οποίο θα παρουσιαστεί στις 30 Σεπτεμβρίου. Την ίδια στιγμή θα αρχίσει να δημιουργεί και να πρωτότυπες λύσεις, ορισμένες εκ των οποίων θα είναι πλήρως λειτουργικές στις αρχές του 2020.

“Mέσω της διαβούλευσης λάβαμε feedback από όλη την γκάμα του μοναδικού οικοσυστήματος των Lloyd’s, με την πλειονότητα των συμμετεχόντων να δηλώνουν πεπεισμένοι ότι οι προτάσεις μας θα οδηγήσουν στην επίτευξη των στόχων που έχουν τεθεί με «Το Μέλλον των Lloyd’s”, αναφέρεται στο ανακοινωθέν της αγοράς,

Υπενθυμίζεται ότι οι βασικοί στόχοι του σχεδίου είναι η δημιουργία προστιθέμενης αξίας για τους πελάτες μέσω σύγχρονων προϊόντων και υπηρεσιών διαχείρισης κινδύνων, η απλοποίηση της πρόσβασης στην αγορά, η μείωση του κόστους των συναλλαγών στα Lloyd’s και η δημιουργία κουλτούρας καινοτομίας και συνεκτικότητας που θα προσελκύει τους πιο ταλαντούχους εργαζομένους.

“H επανεφεύρεση της πλατφόρμας των Lloyd’s, μέσω μιας δέσμης ιδεών «άμεσης εφαρμογής» (plug-and-play) που μπορούν να φέρουν επανάσταση στον τρόπο που λειτουργούμε, προσφέρει στην αγορά μας μια εξαιρετική ευκαιρία για να δημιουργήσουμε την πιο πελατοκεντρική και ψηφιοποιημένη πλατφόρμα ασφαλίσεων στον κόσμο», δήλωσε ο διευθύνων σύμβουλος των Lloyd’s John Neal. “To τεράστιο επίπεδο υποστήριξης που έχουμε λάβει μέχρι στιγμής από την ανοιχτή και εκτεταμένη διαβούλευση δείχνει ότι οι στόχοι και οι προτάσεις του «Μέλλοντος των Lloyd’s” συνιστούν ένα αξιόπιστο θεμέλιο πάνω στο οποίο μπορούμε να χτίσουμε ένα νέο μοντέλο λειτουργίας»

«Η ανταπόκριση που είχαμε ήταν ζωτικής σημασίας για την αποκρυστάλλωση των ιδεών και των επόμενων βημάτων για το «Μέλλον των Lloyd’s” και επιβεβαιώνει την αξία της «από κάτω προς τα πάνω» (bottom-up) προσέγγισης που υιοθετήσαμε από την αρχή», πρόσθεσε ο John Hancock, Διευθυντής Απόδοσης των Lloyd’s.  «Θα συνεχίσουμε να δουλεύουμε με όλους τους συμμετέχοντες για να τελειοποιήσουμε και να αναπτύξουμε τις προτάσεις, θέτοντας τις σωστές προτεραιότητες», κατέληξε.

Μέλη του Ασφαλιστικού Ινστιτούτου Κύπρου μπορούν να λάβουν υποτροφίες για Μεταπτυχιακά

0

Υποτροφίες που αφορούν σε μεταπτυχιακές σπουδές δύναται να λάβουν μέλη του Ασφαλιστικού Ινστιτούτου Κύπρου.

Το Ινστιτούτο, σε συνεργασία με το Cyprus International Institute of Management, παρέχει ειδικότερα επτά υποτροφίες, για σπουδές που αρχίζουν τoν Σεπτέμβριο 2019

Ποια μεταπτυχιακά αφορά

  1. MSc Business Management (MBM) with Specialisation in Insurance
  2. MSc in Financial Services with Specialisation in Insurance
  3. MSc in Business Intelligence and Data Analytics

Οι επτά υποτροφίες είναι: 

  • MSc in Business Management – MBM, Μία πλήρης υποτροφία (100%) και δύο υποτροφίες ύψους 40% (επί των διδάκτρων)
  • MSc in Financial Services, δύο υποτροφίες ύψους 40%, (επί των διδάκτρων)
  • MSc in Business Intelligence & Data Analytics, δύο υποτροφίες ύψους 40% (επί των διδάκτρων).

Σημειώνεται ότι η χρονική διάρκεια των προγραμμάτων είναι 18 μήνες και το συνολικό κόστος για κάθε πρόγραμμα ανέρχεται σε 9,580 ευρώ.

Πατήστε στο παρακάτω Link για περισσότερες πληροφορίες:

mbm_insurance

Όλα όσα πρέπει να ξέρετε για τις ασφαλίσεις Ζωής και την αξιολόγηση κινδύνων Ζωής

0

ΟΛΟΚΛΗΡΩΜΕΝΟ ΕΚΠΑΙΔΕΥΤΙΚΟ ΠΡΟΓΡΑΜΜΑ

ΑΣΦΑΛΙΣΕΩΝ ΖΩΗΣ KAI AΞΙΟΛΟΓΗΣΗΣ ΚΙΝΔΥΝΩΝ ΖΩΗΣ

 EIAS CERTIFIED SPECIALIST in LIFE INSURANCE

AND RISK UNDERWRITING

Κάθε Τρίτη και Πέμπτη, από την Τρίτη, 17 Σεπτεμβρίου

έως και την Πέμπτη, 3 Οκτωβρίου 2019, 16:00 – 19:20 

Οι  Ασφαλίσεις Ζωής αποτελούν την πεμπτουσία του Ασφαλιστικού Θεσμού και, επομένως, χρειάζεται να ευρίσκονται ψηλά στο ασφαλιστικό ενδιαφέρον της κοινωνίας μας, των Ασφαλιστικών Εταιρειών και της Ασφαλιστικής Διαμεσολάβησης. Οι εφαρμογές τους αφορούν σε σημαντικές πλευρές της ζωής μας και μας προστατεύουν έναντι δύσκολων περιστάσεων, απρόοπτων γεγονότων και απευκταίων περιστατικών. Επί παραδείγματι, μας επιτρέπουν να αντιμετωπίζουμε αξιοπρεπώς τις οικονομικές επιπτώσεις ασθενειών ή ατυχημάτων, που διακόπτουν τη ροή του εισοδήματός μας και απειλούν την ποιότητα της ζωής μας ή το βιοτικό επίπεδο της οικογένειάς μας. Ακόμη, επιτρέπουν και διευκολύνουν την αξιοπρεπή διαβίωση οικογενειών, σε απευκταίες περιπτώσεις απώλειας ζωής εκείνου του μέλους τους που εγγυόταν το οικογενειακό εισόδημα ή μεγάλου μέρους αυτού.

Στις πλέον προηγμένες χώρες της Ευρώπης και της Αμερικής, οι Ασφαλίσεις Ζωής αποτελούν αναπόδραστο μέρος της καθημερινότητας των ανθρώπων, των οικογενειών, των ελευθέρων επαγγελματιών και των ιδιοκτητών επιχειρήσεων μικρού, μεσαίου ή μεγάλου μεγέθους. Η αναγνώριση της αξίας των Ασφαλίσεων Ζωής, σε αυτές τις χώρες και στις κοινωνίες τους οφείλεται ακριβώς στα οφέλη που εγγυώνται, στις λύσεις που προσφέρουν και στη μεγάλη αξία που ενσωματώνουν, έναντι του συγκριτικά χαμηλού κόστους τους.

Οι Ασφαλιστικές Εταιρίες, οι Τράπεζες και οι Ασφαλιστικοί Διαμεσολαβητές εστιάζουν την προσοχή τους στις Ασφαλίσεις Ζωής, τις ενισχύουν και τις προβάλλουν, έτσι ώστε να προστατεύουν τους πελάτες τους και  τις οικογένειές τους από τις σοβαρότατες επιπτώσεις κινδύνων που τους απειλούν, καθ΄ όλα τα στάδια του κύκλου της ζωής τους. Σε αυτό το πλαίσιο, το Εκπαιδευτικό Πρόγραμμα Ασφαλίσεων Ζωής και Αξιολόγησης Κινδύνων Ζωής, EIAS Certified Specialist in Life Insurance and Risk Underwriting, διάρκειας είκοσι τεσσάρων (24) εκπαιδευτικών ωρών, επαναφέρει τις παραδοσιακές Ασφαλίσεις Ζωής στο προσκήνιο, αναπτύσσει ειδικούς τομείς αξιοποίησής τους, παρουσιάζει το εύρος των εφαρμογών τους, τις συνιστώσες τους, τα οφέλη τους και τους λόγους αγοράς τους, κατά την ακόλουθη θεματολογία:

α. Η Αγορά Ασφαλίσεων Ζωής κατά την Ελληνική και τη Διεθνή Εμπειρία

β. Νομοθετικό και Φορολογικό Πλαίσιο Ασφαλίσεων Ζωής

γ. Κίνδυνοι κατά τα Στάδια του Ανθρώπινου Κύκλου Ζωής

δ. Σχέδια Ασφαλίσεων Ζωής και Κύρια Ασφαλιστικά Προσαρτήματα

ε. Ειδικές Εφαρμογές Ασφαλίσεων Ζωής (σχεδιασμός μεταβίβασης περιουσιακών στοιχείων και αποπληρωμής φόρου κληρονομιών, Key Man Insurance, χρηματοδότηση σπουδών και επαγγελματικής ανάπτυξης, …)

στ. Πρωτόκολλα Διαδικασιών (αξιολόγηση και αποδοχή κινδύνου, πρωτόκολλα εκδόσεων και αποζημιώσεων, …)

ζ. Πλεονεκτήματα και Οφέλη Ασφαλίσεων Ζωής Υπέρ Των Πελατών

η. Κίνητρα Αγοράς Ασφαλίσεων Ζωής

Πέραν της θεωρητικής προσέγγισης των Ασφαλίσεων Ζωής και της Αξιολόγησης Κινδύνων Ζωής, που είναι αναγκαία προκειμένου να ορισθούν τα ασφαλιστικά αντικείμενα, οι κίνδυνοι, η ασφαλιστική τεχνική και τα πρωτόκολλα διαδικασιών, έμφαση θα δοθεί σε επιλεγμένα case studies και στην παρουσίαση της συγκροτημένης εμπειρίας, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο, το συνολικό πλαίσιο αυτών των ασφαλίσεων και των δυνατοτήτων ανάπτυξης και ολοκληρωμένης διοίκησής τους.

 Σε ποιους απευθύνεται

Το εκπαιδευτικό πρόγραμμα απευθύνεται σε:

  • Διοικητικά στελέχη ασφαλιστικών εταιρειών και εταιρειών ασφαλιστικής διαμεσολάβησης, ιδίως των Κλάδων Ζωής, Υγείας και Ομαδικών Ασφαλίσεων, που επιθυμούν να αποκτήσουν υψηλή τεχνογνωσία Ασφαλίσεων Ζωής και Αξιολόγησης Κινδύνων Ζωής ή να εξειδικευθούν περαιτέρω σε αυτά τα θεματικά πεδία.
  • Underwriters Ζωής και Υγείας και Στελέχη Αποζημιώσεων των Κλάδων Ζωής και Υγείας, που επιθυμούν να εμπλουτίσουν και να επικαιροποιήσουν περαιτέρω την τεχνογνωσία τους επί του θέματος, προς τον σκοπό ανάπτυξης της απόδοσης της εργασίας τους και των προοπτικών εξέλιξής τους.
  • Στελέχη Πωλήσεων, Εκπαίδευσης, Marketing, Product Development και Αναλογιστικών Τμημάτων, που επιθυμούν να βελτιώσουν περαιτέρω τη λειτουργικότητά τους στις Ασφαλίσεις Ζωής και στην αξιολόγηση Κινδύνων Ζωής.
  • Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων που αναζητούν τρόπους αποτελεσματικής εισόδου τους στην αγορά των ασφαλίσεων ζωής και των εφαρμογών τους και, δι΄ αυτών, σε νέες αγορές δυνητικών πελατών υψηλού ενδιαφέροντος.
  • Στελέχη τραπεζών που διαχειρίζονται θέματα ασφαλιστικών προϊόντων και Bancassurance.

Σκοπός Εκπαιδευτικού Προγράμματος

Σκοπός του εκπαιδευτικού προγράμματος είναι η ενδελεχής παρουσίαση του συνόλου των πλευρών των  Ασφαλίσεων Ζωής στο εκπαιδευτικό κοινό, η ανάλυση ειδικότερων διαστάσεων υψηλού ενδιαφέροντος όπως, επί παραδείγματι, των φορολογικών και των πραγματικών κινήτρων αγοράς τους, η εμβάθυνση στα οφέλη τους και η ανάπτυξη μεθόδων προβολής και ανάπτυξης των εργασιών τους.

Το Εκπαιδευτικό Πρόγραμμα, έχει ως ειδικότερους στόχους του, την αξιοποιήσιμη παρουσίαση σημαντικών εφαρμογών των Ασφαλίσεων Ζωής, όπως είναι οι ασφαλίσεις ειδικών επαγγελματικών ικανοτήτων, η ασφαλιστική αντιμετώπιση του κόστους κληρονομιών, κ.ο.κ.

Εκπαιδευτικές Σημειώσεις

Οι συμμετέχοντες στο εκπαιδευτικό πρόγραμμα θα λάβουν πλήρες σετ ηλεκτρονικών σημειώσεων και παρουσιάσεων, στο προσωπικό ή εργασιακό τους e-mail.

ΠΙΣΤΟΠΟΙΗΣΗ EIAS CERTIFIED SPECIALIST in LIFE INSURANCE & RISK UNDERWRITING

Οι απόφοιτοι του εκπαιδευτικού προγράμματος θα λάβουν κατόπιν επιτυχούς ανταπόκρισής τους στις εξετάσεις εμπέδωσης του θεματικού αντικειμένου, την πιστοποίηση EIAS CERTIFIED SPECIALIST in LIFE INSURANCE & RISK  UNDERWRITING, η οποία τυγχάνει ευρείας αναγνωρισιμότητας, κύρους και αποδοχής, μεταξύ των παραγόντων της Ασφαλιστικής Αγοράς μας.

 Εισηγητές Εκπαιδευτικού Προγράμματος

Στο Εκπαιδευτικό Πρόγραμμα διδάσκουν εξαίρετα στελέχη της ασφαλιστικής αγοράς μας, διαθέτοντα αξιοσημείωτη εμπειρία και εφαρμοσμένες γνώσεις επί των θεματικών αντικειμένων ευθύνης τους, ως εξής:

Ο κος Γιάννης Βασαλάκης, Διευθυντής Underwriting Ασφαλίσεων Ζωής και Υγείας του Ομίλου INTERAMERICAN. Ο κος Βασαλάκης διαθέτει πολυετή εμπειρία επί θεμάτων αξιολόγησης ασφαλιστικών κινδύνων ζωής και υγείας, ενώ είναι ο δημιουργός του αυτοματοποιημένου παραμετρικού συστήματος αξιολόγησης και αποδοχής ασφαλιστικών κινδύνων ζωής και υγείας, γνωστού ως Genius Underwriting. Εξειδικευμένος εισηγητής του ΕΙΑΣ και του ΑΙΚ, έχει εκπονήσει αξιοπρόσεκτες μελέτες και έχει συγγράψει πρωτότυπα εγχειρίδια αξιολόγησης ασφαλιστικών κινδύνων, ειδικού ενδιαφέροντος ασφαλίσεων ζωής και υγείας.

Ο κος Παναγιώτης Σκαβάρας, Business Development Director της MedNet Greece. Ο κος Σκαβάρας είναι κάτοχος μεταπτυχιακού τίτλου σπουδών MBA in Finance του Βρετανικού Πανεπιστημίου HULL, καθώς και πτυχίου Β.Α. in Business Administration του Αμερικανικού Κολλεγίου Ελλάδος DEREE. Έχει διατελέσει, επί σειρά ετών, ανώτερο Διευθυντικό Στέλεχος μεγάλων πολυεθνικών Ασφαλιστικών Εταιρειών, ως Διευθυντής Αποζημιώσεων Ζωής και Υγείας και Διευθυντής Λειτουργιών Ασφαλίσεων Ζωής και Υγείας. Είναι τακτικός Εκπαιδευτικός Εισηγητής του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών, εξειδικευμένος επί θεμάτων Ασφαλίσεων Ζωής, Ασφαλίσεων Υγείας, Αξιολόγησης Ασφαλιστικών Κινδύνων Ζωής και Υγείας και Αποζημιωτικής Πολιτικής Ζωής και Υγείας.

Η κα Πένη Σαριδάκη, Δικηγόρος παρ’ Αρείω Πάγω με υψηλή εξειδίκευση επί θεμάτων Ασφαλιστικού Δικαίου, Νομική Σύμβουλος Ασφαλιστικών Εταιρειών, Τραπεζών και Φορέων Ασφαλιστικής Διαμεσολάβησης, συγγραφεύς νομικών και ασφαλιστικών εγχειριδίων και μελετών, με πολυετή  εμπειρία επί του θέματος, τακτική συνεργάτης του Ε.Ι.Α.Σ. στις ενότητες Ασφαλιστικού Δικαίου του Εκπαιδευτικού του Προγράμματος.

Ο κος Γιάννης Χαβρουζάς, εμπειρότατο Οικονομικό Στέλεχος Ασφαλιστικών Επιχειρήσεων, διαθέτων πολυετή διευθυντική εμπειρία στους Τομείς Φορολογικής Διοίκησης, Λογιστηρίων, Οικονομικού Προγραμματισμού και Χρηματοοικονομικής Πληροφόρησης, με υψηλή εξειδίκευση, συμβουλευτική και ελεγκτική εμπειρία επί φορολογικών θεμάτων, επιχειρήσεων και ιδιωτών, ιδίως ασφαλιστικών.

Ο κος Κώστας Παπαϊωάννου, Σύμβουλος Εκπαίδευσης και Ανάπτυξης Ανθρωπίνων Πόρων, με υψηλή εξειδίκευση στους τομείς Ειδικών Εφαρμογών Ασφαλίσεων Ζωής, Χρηματοοικονομικών Προϊόντων,  Υπηρεσιών και Financial Planning. Ο κος Παπαϊωάννου έχει σπουδές Οικονομικής και Ασφαλιστικής Επιστήμης, ενώ διαθέτει πολυετή και πολυσχιδή εργασιακή εμπειρία, ως διευθυντικό στέλεχος ασφαλιστικών επιχειρήσεων και τραπεζών της ελληνικής αγοράς, με εξειδίκευση στην εκπαίδευση ανθρώπινου δυναμικού. Είναι τακτικός Εισηγητής του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών και άλλων εκπαιδευτικών φορέων, ενώ  άρθρα του φιλοξενούνται σε κλαδικά περιοδικά και ιστοτόπους ασφαλιστικού ενδιαφέροντος.

Κόστος Συμμετοχής

Εταιρείες – Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €300
  • πολλαπλές συμμετοχές (άνω των τριών): €270 ανά συμμετοχή

Εταιρείες – μη Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €330
  • πολλαπλές συμμετοχές (άνω των τριών): €300 ανά συμμετοχή

Μέλη ΕΙΑS ALUMNI SOCIETY

  • εξατομικευμένες συμμετοχές: €150

Εξέταστρα Πιστοποίησης: €20

ΕΠΙΔΟΤΗΣΕΙΣ ΚΑΙ ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ

Το σεμινάριο είναι εντάξιμο στην επιδότηση ΟΑΕΔ/ΛΑΕΚ (0,24%), ενώ, ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και τη Δευτέρα 16 Σεπτεμβρίου 2019.

Το ανωτέρω Εκπαιδευτικό Σεμινάριο θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).

Δυνατότητα Διεξαγωγής σε Ενδοεπιχειρησιακό Περιβάλλον

Το σεμινάριο μπορεί να διεξαχθεί και σε ενδοεπιχειρησιακό περιβάλλον ενδιαφερομένων Εταιρειών, αρκεί ο αριθμός των συμμετοχών να το επιτρέπει.

Manessis Travel: Λιγότερες καλύψεις σήμερα από ό,τι στο παρελθόν

0
Explore the World arrow with beach background

Μιλώντας στο iw o Ανδρέας Μάνεσης, ιδιοκτήτης της Manessis Travel SA και της AMA Hotels & Villas, σαν να ήταν απέναντι από μια ασφαλιστική, παρατηρεί ότι στο παρελθόν οι καλύψεις ενός ταξιδιωτικού γραφείου ήταν περισσότερες και το κόστος αυτών χαμηλότερο.

Συνέντευξη στην Ελενα Ερμείδου

Βλέπετε ότι οι καλύψεις των προγραμμάτων που σας παρέχουν οι ασφαλιστικές ή οι μεσίτες ασφαλίσεων πληρούν τις ανάγκες σας ως ταξιδιωτικού γραφείου/πρακτορείου; Αν μιλούσατε τώρα με έναν ασφαλιστή, τι θα επιλέγατε να του ζητήσετε να προσθέσει ή να διορθώσει στα προγράμματά του;

Στο παρελθόν, οι καλύψεις ήταν περισσότερες και το κόστος του ασφαλιστηρίου στο ταξιδιωτικό πακέτο ήταν λογικό. Επίσης, πολύ σημαντικό ήταν ότι στο παρελθόν εάν ένας πελάτης έδινε προκαταβολή για αγορά πακέτου ή εξόφληση και τελικά δεν μπορούσε να ταξιδέψει για λόγους υγείας, έπρεπε να προσκομίσει χαρτί γιατρού και μπορούσε να πάρει αποζημίωση έως και 500 ευρώ κατ’ άτομο.

Τώρα, πλέον, επειδή έχουν αλλάξει κατά πολύ οι συνθήκες και οι καλύψεις των ασφαλιστικών εταιρειών, ο πελάτης δικαιούται αποζημίωση μόνο εάν νοσηλεύεται κατά τη διάρκεια προγραμματισμένου ταξιδιού (ανάλογα με το ασφαλιστήριο συμβόλαιο που έχει η κάθε τουριστική εταιρεία).

Θα επιλέγαμε, λοιπόν, να προστεθεί αποζημίωση στο ταξιδιωτικό πακέτο σε περίπτωση ασθένειας ή νοσηλείας, με πιστοποιημένα παραστατικά και ασφαλιστική κάλυψη, με περισσότερες παροχές στους ταξιδιώτες κατά τη διάρκεια του ταξιδιού τους.

Ποιες πιστεύετε ότι είναι σήμερα οι πιο απαραίτητες καλύψεις για τον εισερχόμενο και τον εξερχόμενο τουρισμό;

Ορισμένες από τις απαραίτητες καλύψεις για τον εισερχόμενο και τον εξερχόμενο τουρισμό είναι η αστική ευθύνη, η νοσοκομειακή και εξωνοσοκομειακή περίθαλψη από ατύχημα ή ασθένεια, η επείγουσα αερομεταφορά, η ασφάλιση θανάτου ή μόνιμης ανικανότητας από ατύχημα, τα έξοδα επαναπατρισμού.

Πιστεύετε ότι το οικονομικό-πολιτικό περιβάλλον επηρεάζει την ανάπτυξη του τουρισμού, παράπλευρα και τον κλάδο των ασφαλειών;

Σαφέστατα επηρεάζεται η ανάπτυξη του τουρισμού. Ο τουρισμός είναι μια πολύ «ευαίσθητη» βιομηχανία, η οποία επηρεάζεται θετικά ή αρνητικά ανάλογα με την περίσταση, και ορισμένες από τις θετικές επιπτώσεις είναι η δημιουργία νέων θέσεων εργασίας, η αύξηση του εισοδήματος, η περιφερειακή ανάπτυξη, η δημιουργία ή βελτίωση των έργων υποδομής και η ανάπτυξη του πολιτισμού.