back to top
17.3 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1431

Βραδιά εκπλήξεων αφιερωμένη στους Συνεργάτες της Groupama!

0

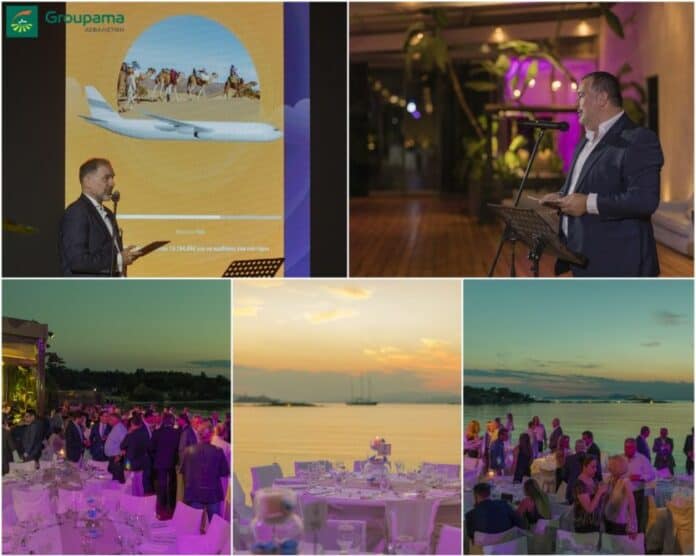
H Groupama Ασφαλιστική  διοργάνωσε την ετήσια εκδήλωση προς τιμήν των Συνεργατών του Ελευθέρου Δικτύου στον πολυχώρο Balux Prive του Αστέρα Γλυφάδας, την Πέμπτη 18 Ιουλίου.

Τα στελέχη της Groupama Ασφαλιστικής και οι Συνεργάτες της, είχαν την ευκαιρία να συναντηθούν μακριά από το περιβάλλον εργασία τους, να κάνουν έναν απολογισμό της προηγούμενης παραγωγικής χρονιάς καθώς και να ανταλλάξουν απόψεις για το μέλλον της εταιρείας, επιβεβαιώνοντας με τον καλύτερο τρόπο την άριστη συνεργασία ανάμεσα στην εταιρεία και τους Συνεργάτες της.

Ο Διευθύνων Σύμβουλος της Groupama Ασφαλιστικής, Χρήστος Κάτσιος, παίρνοντας αρχικά τον λόγο, αναφέρθηκε στα ιδιαίτερα θετικά αποτελέσματα κερδοφορίας της εταιρείας, η οποία το 2018 παρουσίασε καθαρά κέρδη χρήσης €9,0 εκατ., καταγράφοντας αύξηση κερδών προ φόρων κατά 36%, αλλά και σημαντική διεύρυνση του κύκλου εργασιών της. «Μέσα σε ένα περιβάλλον αυξημένων μακροοικονομικών προκλήσεων γίνεται εμφανές ότι η μεταξύ μας συνεργασία αποτελεί αποφασιστικής σημασίας παράγοντα για την επίτευξη των  στόχων μας και, σε συνδυασμό με την προσήλωση στην παροχή αξιόπιστων λύσεων και υψηλού επιπέδου υπηρεσιών στους πελάτες μας, διασφαλίζουν ένα ευοίωνο μέλλον για την εταιρεία και τους Συνεργάτες της», προσέθεσε ο κ. Κάτσιος και έδωσε το λόγο στον Εμπορικό Διευθυντή Κωνσταντίνο Σεμερτζόγλου, ο οποίος με τη σειρά του, μετά από έναν σύντομο απολογισμό των πεπραγμένων, επεφύλασσε μία έκπληξη – παρουσιάζοντας σε «avant première» την mobile εφαρμογή myCheetah, την φυσική εξέλιξη του πρωτοποριακού εργαλείου διαχείρισης των ασφαλιστικών δραστηριοτήτων Cheetah που πρώτη στην Ελλάδα, η Groupama Ασφαλιστική χρησιμοποίησε το 2013.  «Η συγκεκριμένη εφαρμογή αποτελεί μία ακόμα επαναστατική λύση για το Δίκτυο Συνεργατών της Groupama Ασφαλιστικής, καθώς τους παρέχει την δυνατότητα να πραγματοποιούν το μεγαλύτερο μέρος των εργασιών τους online, εύκολα, γρήγορα και με ασφάλεια μέσω οποιασδήποτε έξυπνης κινητής συσκευής, μια ουσιαστική αυτονομία στην καθημερινότητα του διαμεσολαβητή!» προσέθεσε ο κ. Σεμερτζόγλου.

Πλέον, η διαχείριση του πελατολογίου, η προσφορά ασφάλισης και η επικοινωνία με τους πελάτες γίνονται εύκολα με την εφαρμογή myCheetah. Οι Συνεργάτες της εταιρείας θα επωφεληθούν από την αμεσότητα που τους προσφέρει η εφαρμογή στη διαχείριση των συμβολαίων των πελατών τους σε 24ωρη βάση,  γεγονός που αναμένεται να αλλάξει ριζικά την καθημερινή τους εργασία. Το myCheetah δεν κοιμάται ποτέ, παρέχοντας πληροφόρηση σε πραγματικό χρόνο!

Στην ίδια πλατφόρμα μπορεί κάθε στιγμή να ενημερώνεται για τους κανονισμούς πωλήσεων, για τα bonus καθώς και να βρίσκει πληροφορίες για  τους διαγωνισμούς κινήτρων,  βλέποντας άμεσα και με γραφική απεικόνιση σε ποιο στάδιο βρίσκεται και πόση ακόμα παραγωγή υπολείπεται για να επιτύχει το στόχο του. Μπορεί τέλος, να συνδέεται εύκολα και με το site των Συνεργατών, το www.sigouradiplasas.gr

Σύντομα ο Συνεργάτης, μέσω του myCheetah, θα μπορεί να καταχωρεί ηλεκτρονικά αιτήσεις ασφάλισης όλων των Κλάδων, κάνοντας χρήση ηλεκτρονικής υπογραφής και  επισυνάπτοντας έγγραφα, ενώ θα έχει επίσης στη διάθεσή του την παρακολούθηση και εξόφληση ανείσπρακτων, καθώς και άλλες λειτουργίες.

H νέα καινοτομία της Groupama Ασφαλιστικής, απέσπασε θετικά σχόλια από τους προσκεκλημένους, οι οποίοι είχαν την ευκαιρία να περιηγηθούν επιτόπου στην εφαρμογή. Το myCheetah App θα είναι πολύ σύντομα διαθέσιμο για συσκευές Android και iOS, θέτοντας υψηλά τον πήχη στην Ασφάλιση, αλλά κυρίως κάνοντας την εμπειρία ασφάλισης από την πλευρά του Συνεργάτη, Απλή!

Αναμφίβολα, συστήματα που καλύπτουν μερικώς τις λειτουργίες των επαγγελματιών της ασφάλισης, υπάρχουν πολλά. Πλατφόρμες, όμως, που ανταποκρίνονται σε όλες ανεξαιρέτως τις ανάγκες τους, επιτρέποντάς τους «να τα δουν» και «να τα κάνουν όλα» – από την τιμολόγηση μέχρι την έκδοση συμβολαίου, περνώντας από την παρακολούθηση του χαρτοφυλακίου τους αλλά και της εφαρμογής της εμπορικής πολιτικής της εταιρίας – δεν υπάρχουν πολλές. H εφαρμογή myCheetah App, που δημιούργησε η Groupama Ασφαλιστική για τους Συνεργάτες της, είναι ακριβώς αυτό: ένα απλό, ολοκληρωμένο εργαλείο διαχείρισης όλων των ασφαλιστικών δραστηριοτήτων.

BFF Banking Group: Ποιες τάσεις επηρεάζουν το Εθνικό Σύστημα Υγείας

0

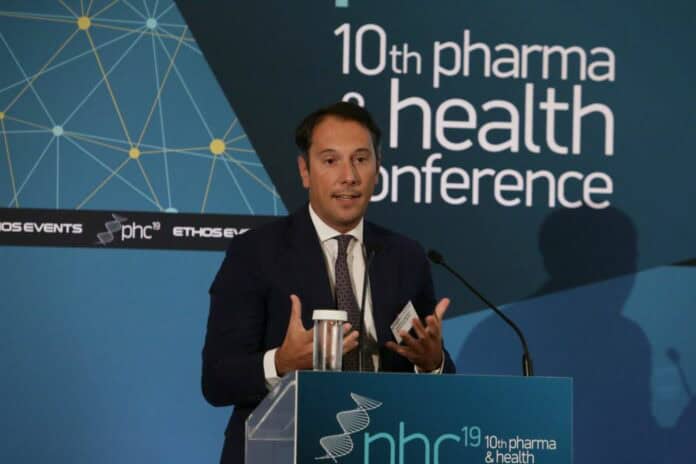
Στο 10th Pharma & Health Conference «Προτεραιότητες στην Πολιτική Υγείας», με στόχο την ενθάρρυνση μιας θετικής συζήτησης για το μέλλον του τομέα της Υγειονομικής Περίθαλψης συμμετείχε ο όμιλος BFF Banking Group, ο κορυφαίος πάροχος χρηματοπιστωτικών υπηρεσιών για τους προμηθευτές των τομέων της ευρωπαϊκής υγειονομικής περίθαλψης και της Δημόσιας Διοίκησης.

Κατά τη διάρκεια του συνεδρίου, ο Όμιλος μοιράστηκε τα αποτελέσματα της “Financing healthcare and the quality of the system for patient.”, η οποία παρουσιάστηκε για πρώτη φορά τον περασμένο Απρίλιο στην Πολωνία. Η Έκθεση αναλύει τη διαθεσιμότητα των υπηρεσιών και των αποτελεσμάτων των θεραπειών ως τις πιο σημαντικές μεταβλητές μεταξύ των προσδοκιών των ασθενών, οι οποίοι είναι στην πραγματικότητα οι τελικοί χρήστες των υπηρεσιών υγειονομικής περίθαλψης. Η Έκθεση εξετάζει επίσης το θέμα του Χρέους και της χρηματοδότησης του Συστήματος Υγείας, το οποίο αποτελεί βασικό θέμα σε ολόκληρη την Ευρώπη.

Ποια είναι η εικόνα στην Ελλάδα

Όσον αφορά στην Ελλάδα, η στασιμότητα στο επίπεδο των δαπανών για την υγειονομική περίθαλψη και η έλλειψη διαρθρωτικών μεταρρυθμίσεων προέκυψαν από την Έκθεση ως δύο από τις κυριότερες απειλές για τη λειτουργία του Συστήματος Υγείας στη χώρα σε βάθος χρόνου 5ετίας.

Ωστόσο, από την Έκθεση προκύπτει ότι η υγειονομική περίθαλψη στην Ελλάδα έχει αρκετούς αποδοτικούς τομείς, οι οποίοι προέρχονται από το σύστημα ηλεκτρονικής συνταγογράφησης, την ανάλυση δεδομένων, τον περιορισμό της πρόσβασης στις ακριβότερες θεραπείες και την πρόσβαση σε νοσοκομειακή περίθαλψη για μετανάστες, πρόσφυγες και ασθενείς με χαμηλότερα εισοδήματα.

Αυτό σημαίνει ότι κάθε μία από τις χώρες που αναλύονται στην Έκθεση έχει μερικές σημαντικές προκλήσεις που επηρεάζουν το σύστημα υγειονομικής περίθαλψης, αλλά και ισχυρά σημεία για τη διατήρηση της ανάπτυξης και των μελλοντικών εξελίξεων στον τομέα.

Η Έκθεση δείχνει με σαφήνεια ότι οι Κυβερνήσεις και οι Οργανισμοί περνούν μια περίοδο τεράστιας αλλαγής, με τις νέες τεχνολογίες, τις υπηρεσίες ηλεκτρονικής υγείας και τις επενδύσεις στην καινοτομία που συμβάλλουν στη μείωση του κόστους των νοσοκομειακών θεραπειών αλλά ευλόγως επηρεάζουν τα έξοδα ιατροφαρμακευτικής περίθαλψης.

“Η Έκθεση, όπως και η συμμετοχή μας στο 10th Pharma & Health Conference, στηρίζεται στην πρόθεσή μας να προωθήσουμε μια ευρύτερη και εποικοδομητική συζήτηση γύρω από αυτά τα θέματα. Οι διαφορετικές φωνές συμβάλλουν στη διάδοση των βέλτιστων πρακτικών και στην αναζήτηση νέων λύσεων υπέρ ενός πιο αποτελεσματικού και καινοτόμου περιβάλλοντος στην ευρωπαϊκή υγειονομική περίθαλψη ” επισημαίνει ο Michele Antognoli, Αντιπρόεδρος Διεθνών Αγορών, BFF Banking Group.

“Ως ο μεγαλύτερος αγοραστής των απαιτήσεων του Δημόσιου Τομέα στην Ευρώπη και η μοναδική εν ενεργεία πλατφόρμα στην Ελλάδα, είμαστε υπερήφανοι που προσφέρουμε την ισχυρή τεχνογνωσία μας σε υπηρεσίες factoring – χωρίς δικαίωμα ανάγωγης σε προμηθευτές της Δημόσιας Διοίκησης ή της Δημόσιας Υγείας, βοηθώντας τους στην αποτελεσματική διαχείριση της ρευστότητας και στην αντιμετώπιση των μελλοντικών προκλήσεων της αγοράς”, σημειώνει.

Συνεργασία ‘γιγάντων’ στο αυτοκίνητο

0

Της Ελενας Ερμείδου

AXA XL και Swiss Re σύναψαν συνεργασία με στόχο τον περιορισμό κινδύνων της εφοδιαστικής αλυσίδας στο κλάδο της αυτοκινητοβιομηχανίας. Πρόκειται για μία συνεργασία, όπως τονίζουν οι δύο “γίγαντες” των ασφαλειών  κρίσιμη για την βιώσιμη ανάπτυξη και των δύο.

Η διακοπή λειτουργιών ενός μικρού προμηθευτή συσχετίζεται με όλη την ροή της εφοδιαστικής αλυσίδας του κλάδου και με σοβαρές οικονομικές συνέπειες για όλο τον κόσμο. Αρκετές εταιρείες δεν μπορούν να ελέγξουν τις πιθανές διαρροές ή τις διακοπές της εφοδιαστικής αλυσίδας”, τονίζουν από κοινού AXA XL και Swiss Re, καθιστώντας δύσκολο τον μετριασμό του συνδεδεμένου κινδύνου.

Οι περισσότεροι κλάδοι της οικονομίας σημειώνουν επωφελούνται από την νέα τεχνολογία, αυτό ωστόσο έχει αυξήσει τους κινδύνους για την λειτουργία των αυτοκινητοβιομηχανιών στο κόσμο. Ως εκ τούτου, όσο τα πράγματα γίνονται πιο σύνθετα και αυξάνεται η πολυπλοκότητα των μοντέλων λειτουργίας τόσο αυξάνονται και οι πιθανότητες των κίνδυνων, τονίζουν και βέβαια τόσο πιο δύσκολη καθίστανται η δουλειά των διαχειριστών κινδύνων.

Απαντώντας τον κίνδυνο, AXA XL και Swiss Re ενώνουν τις δυνάμεις τους για την δημιουργία μοντέλων που προβλέπουν τον κίνδυνο με στόχο να αναπτύξουν μία πιο ανθεκτική εφοδιαστική αλυσίδα.

Το μεγάλο ξεκαθάρισμα της ασφαλιστικής αγοράς

0

Της Έλενας Ερμείδου

Ένα νέο ξεκίνημα ποτέ δεν μας βρίσκει όλους σύμφωνους. Όμως, όπως είπε κάποτε ο Γάλλος ευγενής François de Charette (1763-1796), «δεν μπορούμε να κάνουμε ομελέτα χωρίς να σπάσουμε τ’ αυγά».

Ας πάμε, τώρα, να δούμε τι καινούργιο συνέβη το τελευταίο διάστημα στην ασφαλιστική αγορά: Οι ασφαλιστικές ανακοίνωσαν τα οικονομικά τους αποτελέσματα, τα νέα τους σχέδια, τους στόχους τους, τα σχέδιά τους για την ασφαλιστική διαμεσολάβηση, για την εκπαίδευση.

Υπήρξε όμως ένα γεγονός που έκανε τη διαφορά, το πρώτο εξάμηνο του 2019,  κι αυτό είναι η 1η Εθνική Συνδιάσκεψη Ασφαλιστικής Διαμεσολάβησης. Μετά από τόσα χρόνια στο ημίφως, ο κλάδος της ασφαλιστικής διαμεσολάβησης έρχεται στο φως.

Κάποιοι, εξαρχής, διαφώνησαν με την ιδέα, κάποιοι αδιαφόρησαν, κάποιοι την πολέμησαν. Το δικαίωμα να αποφασίζει ο καθένας για τον εαυτό του δεν αμφισβητείται, όπως επίσης και το δικαίωμα να εκφέρει τη γνώμη του.

Θέλει όμως και κάποια προσοχή, γιατί άλλο η θεωρία και άλλο η πράξη.

Στη συνδιάσκεψη βρέθηκαν όσοι στήριξαν την ιδέα, και εκεί φάνηκε ότι ο κλάδος ζητά τη συμπόρευση όλων των δυνάμεων. Στη συνδιάσκεψη προσδιορίστηκε ο διακριτός ρόλος του έργου επιμελητηρίων και σωματείων και η ανάγκη ευρύτερης συνεργασίας των δύο πλευρών, τονίστηκε η πρόθεση ενίσχυσης των σωματείων και η δημιουργία αυτών όπου δεν έχουν συσταθεί. Κυρίως, όμως, αναδείχθηκε η κοινά αποδεκτή ανάγκη «δικτύωσης» όλων των μελών του κλάδου, η οποία μπορεί να του δώσει νέες προοπτικές εξέλιξης και ανάπτυξης.

Προηγήθηκε αυτών, η υιοθέτηση της Οδηγίας IDD για την διανομή των ασφαλιστικών προϊόντων η οποία οδηγία ξεκαθαρίζει τις γραμμές, τα όρια των ασφαλιστών και των ασφαλιστικών.

Γιατί, στο πλαίσιο αυτό, να μην αξιοποιηθεί η νέα δυναμική του κλάδου;

Κάποιοι αντιδρούν, διαφωνούν. Η ανάπτυξη και το ξεκαθάρισμα έρχεται και μέσα από τις διαφωνίες.

Προσέξτε, όμως, όλοι –και όσοι διαφωνούν και όσοι συμφωνούν– τονίζουν ότι τα μέσα κοινωνικής δικτύωσης δεν είναι τόπος για να λυθούν προβλήματα. Είναι τόπος, κυρίως, για επισφαλή κριτική χωρίς διέξοδο.

Ο κλάδος καλείται να μην απομακρύνεται από την πραγματικότητα όπως και ορισμένες ασφαλιστικές από ότι επιβάλλει η IDD για τις συμβάσεις.


K. Πάντος, Groupama: Στο επίκεντρο των εξελίξεων η Υγεία

0

Η Groupama Ασφαλιστική πρόσφερε και προσφέρει προγράμματα τα οποία μπορούν να κάνουν τον μέσο Έλληνα πολίτη να αισθάνεται ασφαλής και προστατευμένος.

Όπως χαρακτηριστικά δηλώνει στο iw ο κ. Κωνσταντίνος Πάντος, αναπληρωτής διευθυντής Ζωής στην Groupama Ασφαλιστική, «ένας 28άρης με χαμηλό εισόδημα μπορεί να αισθάνεται ασφαλής ότι με 248 ευρώ τον χρόνο μπορεί να έχει κάλυψη υγείας –πρωτοβάθμιας και δευτεροβάθμιας– στα καλύτερα ιδιωτικά νοσοκομεία».

iw? Η Υγεία αποτελεί έναν τομέα που πρωταγωνιστεί στον ασφαλιστικό κλάδο και για τον λόγο αυτό οι καλοί συνεργάτες αποτελούν το «κλειδί» για υψηλού επιπέδου υπηρεσίες. Ποια χαρακτηριστικά διακρίνουν έναν καλό διαμεσολαβητή για ένα τόσο κρίσιμο προϊόν και ποιες λύσεις παρέχει η εταιρεία σας;

απ. Η Υγεία θα αποτελεί πάντοτε τον πρωταγωνιστή στις ασφαλίσεις προσώπων, αφού αναδεικνύεται ως πρωταρχική ασφαλιστική ανάγκη. Αυτό δεν σημαίνει ότι ο πελάτης ασφαλίζεται με δική του πρωτοβουλία. Κατά κανόνα, ο διαμεσολαβητής βοηθάει τον πελάτη να συνειδητοποιήσει τη σημασία της έγκαιρης ικανοποίησης αυτής της ανάγκης και την αξία της ποιοτικής εξυπηρέτησης κατά τη διάρκεια της ασφάλισης. Είναι άλλωστε γνωστό ότι ο πελάτης, όταν κάτι χρειαστεί, θα καλέσει πρώτα ή και μόνο τον ασφαλιστή του.

Το πρώτο χαρακτηριστικό ενός καλού διαμεσολαβητή είναι η καλή πληροφόρηση και η αναγνώριση από τον ίδιο της αξίας της ασφάλισης υγείας, ώστε να τη μεταφέρει με απλό και κατανοητό τρόπο στον πελάτη.

Το δεύτερο χαρακτηριστικό είναι η διαφάνεια όσον αφορά την ποιότητα και πληρότητα των πληροφοριών. Θα πρέπει να δώσει στον πελάτη αναλυτικές πληροφορίες σε σχέση με αυτό που αγοράζει μέσω ενός ασφαλιστηρίου υγείας: ποιες είναι οι καλύψεις και πώς θα κάνει αποτελεσματική χρήση των υπηρεσιών που του παρέχονται.

Στην Groupama, λέμε ότι πρέπει να μπορεί να κάνει την ασφάλιση απλή. Επιπλέον, ο διαμεσολαβητής που θα ασχοληθεί με ασφαλίσεις υγείας θα πρέπει να είναι άμεσα διαθέσιμος και αποτελεσματικός στις επικοινωνίες του με τον πελάτη. Αποτελεί τη μοναδική του επαφή με τον χώρο. Καλείται να επέμβει και να παραστέκεται σε καταστάσεις δύσκολες, άβολες και δυσάρεστες. Οι υπηρεσίες που παρέχει υπερβαίνουν την απλή διαδικαστική εξυπηρέτηση, έχοντας πλέον αντίκτυπο στη συνείδηση του πελάτη.

Η Groupama Ασφαλιστική παρέχει στους διαμεσολαβητές όλα τα εφόδια και την υλική και έμψυχη υποστήριξη που χρειάζονται για να προσφέρουν υπηρεσίες υψηλής ποιότητας. Τα προγράμματά μας απευθύνονται σε όλα τα πορτοφόλια και καλύπτουν κάθε θέμα υγείας. Έχουμε, επιπλέον, διασφαλίσει αμεσότητα αποζημίωσης σε μόνο τρεις εργάσιμες ημέρες, απευθείας πληρωμή ιατρών σε δικό τους λογαριασμό, αποφεύγοντας ενδιάμεσες καθυστερήσεις, καθώς και συμβάσεις με όλα σχεδόν τα ιδιωτικά νοσοκομεία, ώστε να μη χρειάζεται οι πελάτες να εκταμιεύουν χρήματα για τις νοσηλείες τους. Πρόσθετη διευκόλυνση παρέχεται με μια σειρά από χρήσιμα εργαλεία για τους ίδιους τους διαμεσολαβητές, με κεντρικό άξονα την πρωτοποριακή ηλεκτρονική πλατφόρμα Cheetah, μέσω της οποίας ο διαμεσολαβητής ενημερώνεται, κάνει προσφορές, διαβιβάζει αιτήσεις ασφάλισης, παρακολουθεί το χαρτοφυλάκιο, τους στόχους και τις προμήθειές του.

Πιστεύουμε ότι η Groupama Ασφαλιστική έχει εδραιωθεί ως μία από τις κορυφαίες εταιρείες στην υποστήριξη των διαμεσολαβούντων και η εκτίμησή τους μας δικαιώνει.

iw? Πώς διαμορφώνονται σήμερα τα ασφάλιστρα στον κλάδο; Ποιες είναι οι τάσεις και πώς καθορίζονται;

απ. Τα τελευταία χρόνια, η ζήτηση για προγράμματα υγείας έχει αλλάξει. Οι καταναλωτές αναζητούν προγράμματα που έχουν σχεδιαστεί μετά από μελέτη και ρεαλιστική προσέγγιση των αναγκών αλλά και των δυνατοτήτων τους.

Τα ετήσια προγράμματα της Groupama έχουν σχεδιαστεί και κοστολογηθεί με βάση αυτές ακριβώς τις παραμέτρους και γι’ αυτό είναι πολύ επιτυχημένα. Κάθε χρόνος που περνάει, οι πωλήσεις αυξάνονται.

Ένας 28άρης με χαμηλό εισόδημα μπορεί να αισθάνεται ασφαλής ότι με 248 ευρώ τον χρόνο μπορεί να έχει κάλυψη υγείας –πρωτοβάθμιας και δευτεροβάθμιας– στα καλύτερα ιδιωτικά νοσοκομεία.

Με 314 ευρώ τον χρόνο, ένας 30άρης είναι καλυμμένος για νοσηλεία από το πρώτο ευρώ για γιατρούς και διαγνωστικές εξετάσεις, επείγουσα ιατρική βοήθεια και 20.000 ευρώ σε περίπτωση ατυχήματος.

Η Groupama εξακολουθεί να διαθέτει και προγράμματα ισόβιας διάρκειας, και οι πωλήσεις τους διαγράφουν επίσης επιτυχημένη πορεία. Ενδεικτικά, αναφέρουμε πως ένας 30άρης μπορεί να καλυφθεί ισοβίως από το πρώτο ευρώ και έως ένα εκατομμύριο τον χρόνο, με ετήσιο ασφάλιστρο 1.028 ευρώ. 

iw? Με ποιον τρόπο μειώνεται το κόστος υγείας;

απ. Στην Groupama έχουμε δημιουργήσει ένα ευρύ πλαίσιο ασφαλιστικών καλύψεων υγείας, με μεγάλη ευελιξία και με δυνατότητα πολλαπλών επιλογών:

  • 2 προγράμματα ισόβιας διάρκειας (Santé Privilège, Santé Avantage)
  • 4 προγράμματα ετησίως ανανεούμενα (Santé Confort Plus, Santé Confort 6000, Santé Essentiel Plus, Santé Sélection)

Το κόστος περιορίζεται όταν ο ασφαλισμένος αναλάβει κάλυψη μέρους των δαπανών νοσηλείας, επιλέγοντας εκπιπτόμενο ποσό από 350 έως 6.000 ευρώ, ώστε να επιτύχει τον καλύτερο δυνατό συνδυασμό κόστους/οφέλους. Ανεξάρτητα από την επιλογή του, ωστόσο, κάθε ασφαλισμένος έχει στη διάθεσή του το ευρύτατο δίκτυο των 47 πανελλαδικά συμβεβλημένων νοσοκομείων και κλινικών, που προσφέρουν επιπλέον παροχές, δίχως κανένα πρόσθετο κόστος. Επιπλέον, ανεξαρτήτως επιλογής προγράμματος, καλύπτονται:

  • Χειρουργικές (μικρο)επεμβάσεις χωρίς νοσηλεία
  • Χημειοθεραπείες και ακτινοθεραπείες
  • Αιμοκάθαρση
  • Δαπάνες εντατικής μονάδας

Και ειδικά με τη νεότερη γενιά προϊόντων Santé Plus:

  • Κέντρα αποκατάστασης
  • Συνεδρίες Alzheimer
  • Νοσηλεία στο σπίτι
  • Πρόσθετες εκπτώσεις για οδοντιατρικές θεραπείες και πράξεις

 iw? Η οικονομική κρίση άφησε πίσω της σειρά προβλημάτων, με ένα δημόσιο σύστημα υγείας που αδυνατεί να καλύψει μεγάλη μερίδα πολιτών. Ποιες θεωρείτε πως είναι οι μεγαλύτερες παθογένειες; Η ασφαλιστική σας πώς παρεμβαίνει σε αυτό το ολοένα και εντεινόμενο πρόβλημα;

 απ. Είναι αλήθεια ότι η κρίση δημιούργησε ασφυκτικές, ενίοτε σκληρές, συνθήκες λειτουργίας του δημόσιου τομέα υγείας. Οριζόντια μείωση δημόσιων δαπανών, μείωση στους προϋπολογισμούς των νοσοκομείων και μείωση του προσωπικού τους δημιούργησαν σημαντικά προβλήματα καθημερινής λειτουργίας, ταυτόχρονα με προσπάθειες αύξησης της συμμετοχής των ασθενών στο κόστος (αύξηση στη συμμετοχή κόστους φαρμάκων, καταβολή ιατρικής αμοιβής ανά παραπεμπτικό κ.λπ.).

Στο πλαίσιο αυτό, καλούμαστε να δημιουργήσουμε συνθήκες ασφαλιστικών επιλογών που, αντικειμενικά, δεν θα αποκλείουν κανέναν εν δυνάμει ασφαλισμένο.

Τα στελέχη της Groupama συμμετέχουν στις αρμόδιες επιτροπές της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος και κάθε άλλου αρμόδιου φορέα, προωθώντας ενεργά την υιοθέτηση της «συμπληρωματικής» ασφάλισης (δημόσια και ιδιωτική), μεταφέροντας την εμπειρία από τη μητρική Groupama Γαλλίας και τα θετικά αποτελέσματα από το ιδιαίτερα υψηλό ποσοστό ιδιωτικής ασφάλισης υγείας που καταγράφεται εκεί (>95%).

 iw? Τόσο στο εξωτερικό όσο και στη χώρα μας οι νέες τεχνολογίες επηρεάζουν καταλυτικά τη διαμόρφωση νέων πολιτικών στον κλάδο. Ψηφιοποίηση και τεχνητή νοημοσύνη είναι δύο βασικά παραδείγματα των εξελίξεων που «τρέχουν». Τι καινοτόμο προσφέρουν οι νέες τεχνολογίες και η ψηφιοποίηση της αγοράς στα προϊόντα υγείας;

 απ. Τα προϊόντα και οι υπηρεσίες υγείας δεν θα μπορούσαν παρά να ακολουθήσουν τις νέες τεχνολογίες και την ψηφιοποίηση στην εξέλιξή τους. Άλλωστε, η Υγεία αποτελούσε πάντα κλάδο αιχμής στις εξελίξεις κάθε είδους. Πλέον, η ταχύτητα μετάδοσης της πληροφορίας έχει εκμηδενιστεί και σε αρκετές από τις διαδικασίες που εφαρμόζονται ο μόνος παράγοντας καθυστέρησης είναι η ανθρώπινη παρέμβαση.

Αυτά δεν θα μπορούσαν να μην έχουν αντίκτυπο στις ασφαλιστικές εργασίες υγείας. Τόσο η υποβολή δικαιολογητικών όσο και η διαχείριση απλού –προς το παρόν– τύπου αποζημίωσης γίνονται πλέον, πολύ συχνά, αυτόματα, από ηλεκτρονικούς υπολογιστές.

Πλέον, η τεχνολογία παρέχει όλες τις δυνατότητες για αυτοματοποίηση σύνθετων διαδικασιών και η εξυπηρέτηση από έξυπνα computers είναι αποτελεσματική και ολοένα και περισσότερο αποδεκτή από το καταναλωτικό κοινό. Επίσης, τα chatbots δεν είναι πια σπάνια στις ασφαλίσεις.

*Aναδημοσίευση από το Ιnsurance World

Βίντεο AXA: Στο πλευρό των ακαδημαϊκών για το ζήτημα των φυσικών καταστροφών

0

Η ΑΧΑ συμμετείχε ενεργά στο 2ο διεθνές συνέδριο ICHONIC – International Conference of Natural Hazards & Infrastructure – που ολοκληρώθηκε με επιτυχία στα Χανιά της Κρήτης και συγκέντρωσε εκπροσώπους από όλο τον κόσμο.

To βίντεο της ΑΧΑ:

https://www.youtube.com/watch?v=NdjAZpMGSMo

Όπως ανέφερε σε ανακοίνωσή της η ασφαλιστική:

«ΑΧΑ, η κορυφαία ασφαλιστική εταιρεία παγκοσμίως, έχει υψηλά στις προτεραιότητές της τη διαρκή επαγρύπνηση του κοινωνικού συνόλου αναφορικά με την πρόληψη σε θέματα φυσικών καταστροφών και το αποδεικνύει συνεχώς με δράσεις και πρωτοβουλίες προς αυτή την κατεύθυνση. Στο πλαίσιο αυτό, συμμετείχε ως χρυσός χορηγός στο παγκοσμίου εμβέλειας Συνέδριο Φυσικών Καταστροφών και Υποδομών, το οποίο υποστηρίζεται από διεθνείς οργανισμούς υψηλού κύρους, όπως η American Society of Civil Engineers, η European Association of Earthquake Engineering, η πρωτοβουλία 100RC του Rockefeller Foundation, κ.ά.».

Το Συνέδριο διοργανώθηκε για δεύτερη φορά στα Χανιά, με τους 400 συμμετέχοντες να προέρχονται από περισσότερες από 35 χώρες, εκπροσωπώντας πάνω από 180 Ερευνητικά Κέντρα ή Πανεπιστήμια, Επιχειρήσεις και διεθνείς Οργανισμούς. Ανάμεσα στις 20 θεματικές διαλέξεις και τους 9 Keynote Speakers, ήταν και ο κ.Ερρίκος Μοάτσος, Διευθύνων Σύμβουλος της ΑΧΑ Ελλάδας, ο οποίος ανέλυσε σε βάθος το ενδιαφέρον και τη συμβολή του ασφαλιστικού κλάδου στη διαχείριση των φυσικών καταστροφών και ειδικότερα της ΑΧΑ.


Αλλαγές στη διοίκηση του “Ερρίκος Ντυνάν”

0

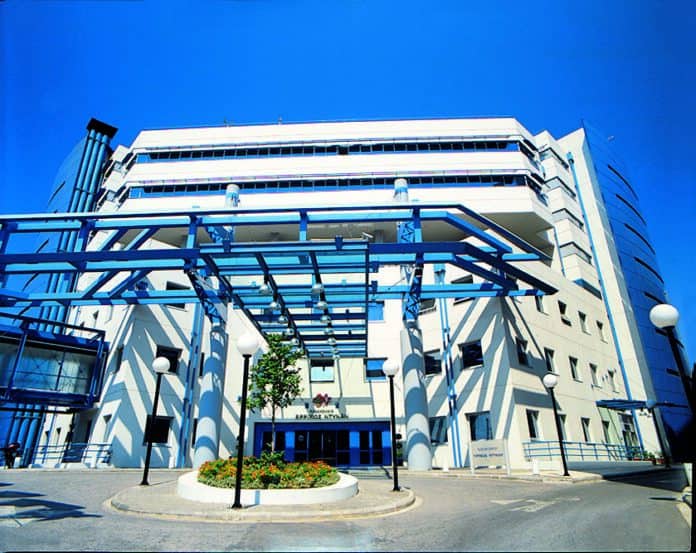
Σε διοικητική ανασύνθεση προχώρησε η Ημιθέα Α.Ε., μοναδική μέτοχος του Ερρίκος Ντυνάν Hospital Center, με απόφαση του Διοικητικού Συμβουλίου της, το οποίο συνεδρίασε εκτάκτως λόγω της παραίτησης που υπέβαλε ο Πρόεδρος του Δ.Σ. κ. Γεράσιμος Τσιαπάρας. Το Διοικητικό Συμβούλιο έκανε αποδεκτή την παραίτηση του κ. Γ. Τσιαπάρα και τον ευχαρίστησε για τη σημαντική συμβολή του στην αναπτυξιακή πορεία του νοσηλευτικού κέντρου.

Με την ίδια απόφαση Εκτελεστικός Πρόεδρος του Διοικητικού Συμβουλίου ορίστηκε ο Διευθύνων Σύμβουλος κ. Θεμιστοκλής Χαραμής, ενώ Αντιπρόεδρος του Δ.Σ. ορίστηκε ο κ. Βασίλειος Φουρλής.

Κατόπιν αυτού, η σύνθεση του Δ.Σ. της Ημιθέα Α.Ε. έχει ως εξής: Θεμιστοκλής Χαραμής, Εκτελεστικός Πρόεδρος Δ.Σ. και Διευθύνων Σύμβουλος, Βασίλειος Φουρλής, Αντιπρόεδρος Δ.Σ., Αλέξανδρος Πανεθυμιτάκης και Αριστοτέλης Χαραλαμπάκης, μέλη Δ.Σ.

Τριετή σύμφωνα συνεργασίας Υπουργείου Υγείας – Φορέων

0

Τριετές σύμφωνο συνεργασίας με όλους τους φορείς θα υπογράψει η νέα ηγεσία του Υπουργείου Υγείας, όπως δήλωσε ο Βασίλης Κικίλιας κατά την ειδική, κλειστή συνάντηση που πραγματοποιήθηκε στο πλαίσιο του 10ουPharma & Health Conference. Παράλληλα, ανακοίνωσε νομοθετική ρύθμιση για την αντιμετώπιση των φαινομένων βίας εις βάρος του ιατρονοσηλευτικού προσωπικού.

Οι κ.κ. Βασίλης Κικίλιας και Βασίλης Κοντοζαμάνης συνομίλησαν με εκπροσώπους της φαρμακοβιομηχανίας, συλλόγων ασθενών, ιδιωτικών κλινικών, διαγνωστικών κέντρων, ιατρών, φαρμακοποιών, φορέων της πολιτείας, καθηγητές των οικονομικών και της πολιτικής της υγείας. Η συζήτηση κινήθηκε γύρω από τις πρώτες προτεραιότητες της νέας ηγεσίας του Υπουργείου Υγείας, όπως τέθηκαν κατά την επίσκεψη του Πρωθυπουργού στην Αριστοτέλους και ενόψει των προγραμματικών δηλώσεων της Κυβέρνησης.

Ο νέος Υπουργός Υγείας έθεσε το modus operandi της νέας ηγεσίας και ανακοίνωσε την υπογραφή τριετών συμφώνων συνεργασίας με όλους τους φορείς του χώρου της Υγείας. Οι συμφωνίες αυτές θα έχουν συγκεκριμένους στόχους και προτεραιότητες που θα δεσμεύουν και τις δύο πλευρές. Τα σύμφωνα αυτά θα προκύψουν από τον πρώτο ευρύ γύρο συναντήσεων που θα έχει η νέα ηγεσία με τους εκπροσώπους των φορέων μετά τις  προγραμματικές δηλώσεις.

Ο κ. Κικίλιας κάλεσε τους συμμετέχοντες να καταθέσουν καινοτόμες ιδέες και προτάσεις, που μπορούν να φέρουν απτά και μετρήσιμα αποτελέσματα.

Γ. Λαπατάς: Οι ανάγκες της ασφαλιστικής αγοράς απαιτούν ένα νέο επιχειρηματικό υπόδειγμα

0

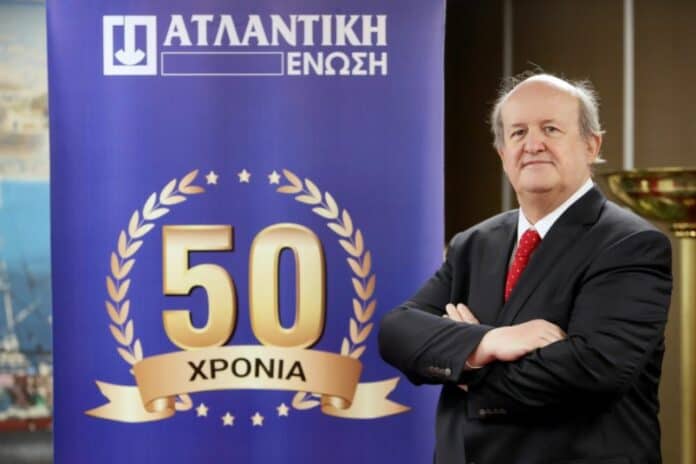
Για τον κ. Γιάννη Λαπατά και την Ατλαντική Ένωση μιλούν πολλοί –και πολύ συχνά– στην ασφαλιστική αγορά. Ο ίδιος αποφεύγει τη μεγάλη δημοσιότητα και προτιμά τις διακριτικές κατ’ ιδίαν συζητήσεις, για να μεταλαμπαδεύσει τις γνώσεις, την πολυετή εμπειρία και τις απόψεις του για την ασφαλιστική αγορά. Μιλώντας αποκλειστικά στο iw, ο κ. Λαπατάς ξετυλίγει το όραμά του για το μέλλον της ασφάλισης στην Ελλάδα και προσφέρει χρήσιμα παραδείγματα προς μίμηση.

Ένα από τα χαρακτηριστικά της Ατλαντικής Ένωσης, όταν κάποιος πρωτομπαίνει στα κεντρικά της γραφεία στη Λεωφόρο Μεσογείων και Ίλιδος, είναι ότι συναντά εργαζομένους και στελέχη που έχουν συμπληρώσει 20 και 30 και περισσότερα χρόνια στην ίδια εταιρεία, και διαχειρίζονται με την ίδια επιμέλεια πελάτες που έχουν ήδη συμπληρώσει 50 χρόνια ασφάλισης στην Ατλαντική Ένωση.

Ο κ. Γιάννης Λαπατάς κουβαλά και διαχειρίζεται με σεβασμό τη φήμη του πατέρα του, Νότη, στην ασφαλιστική αγορά. Ξεκίνησε να εργάζεται ως ασφαλιστής ζωής από την εποχή ακόμη που σπούδαζε στο πανεπιστήμιο.

Στην επαγγελματική του διαδρομή πέρασε από όλα τα τμήματα της Ατλαντικής Ένωσης: Ξεκίνησε από τη θέση του κλητήρα και εξελίχθηκε σε διάφορες διευθυντικές θέσεις. Έμαθε από νωρίς την αξία του ανταγωνισμού. Τον ανταγωνισμό δεν τον υποτίμησε ποτέ, αλλά προσπάθησε να τον αξιοποιήσει για τη συνεχή βελτίωση των υπηρεσιών που προσέφερε η Ατλαντική Ένωση.

Τον τελευταίο καιρό, ο κ. Γιάννης Λαπατάς έχει αγαπήσει την τεχνολογία. Πιστεύει στις τεχνολογικές καινοτομίες που προσθέτουν αξία στο ασφαλιστικό προϊόν.

Η Ατλαντική Ένωση είναι μια επιτυχημένη ασφαλιστική εταιρεία. Έχει καταφέρει, μέσα σε όλα όσα έχει περάσει η ελληνική οικονομία, να κλείσει 29 χρόνια συνεχούς κερδοφορίας.

Αναμφίβολα, το μεγάλο μυστικό της επιτυχίας του Γιάννη Λαπατά είναι οι ισχυρές διεθνείς συμμαχίες. Όταν ξεκίνησε τη λειτουργία της η Ατλαντική Ένωση, είχε ως συνεταίρο τη μεγάλη και τρανή, τότε, American Express.

Το 1972, η American Express αποχώρησε, αφού το νέο νομοθετικό καθεστώς εκείνης της εποχής απαγόρευε σε τραπεζικούς ομίλους να προσφέρουν ασφαλιστικές υπηρεσίες.

Αμέσως μετά, συμμάχησε με την πανίσχυρη Deutscher Ring. H Deutscher Ring, μετά από χρόνια, εξαγοράστηκε από την Baloise, έναν μεγάλο ελβετικό όμιλο, που έχει υπό τον έλεγχό του όχι μόνο ασφαλιστικές εταιρείες, αλλά και τράπεζες.

Η πολύχρονη συνεργασία της Ατλαντικής Ένωσης με τους Γερμανούς και τους Ελβετούς συνεταίρους, εκτός από αξιοπιστία και κεφάλαια, προσέφερε και ιδέες για νέα προϊόντα, μηχανογραφικές καινοτομίες, νέες αγορές.

Από την πρώτη στιγμή, ο κ. Λαπατάς συνειδητοποίησε ότι στην ασφαλιστική αγορά το μέγεθος δεν είναι ο στόχος. Η πραγματική αξία μιας ασφαλιστικής εταιρείας κρύβεται στη φερεγγυότητά της, την οργάνωση, την εξυπηρέτηση και το πραγματικό κέρδος.

στον Χρ. Κώνστα

 iw? Μετά από όλα όσα πέρασε η ελληνική οικονομία τα τελευταία δέκα χρόνια, το πιο κρίσιμο ερώτημα που απασχολεί κάθε ασφαλισμένο πολίτη σήμερα είναι η αξιοπιστία του Οργανισμού στον οποίο έχει εμπιστευτεί την οικογένειά του και την περιουσία του. Ποια είναι η δική σας απάντηση σε αυτήν την εύλογη αγωνία;

απ. Η Ατλαντική Ένωση συμπληρώνει φέτος μισό αιώνα παρουσίας στην ελληνική ασφαλιστική αγορά, κτίζοντας όλα αυτά τα χρόνια, σταθερά και ειλικρινά, το όνομα και τη φήμη της.

Για τρίτη συνεχόμενη χρονιά, αναδείχθηκε πρώτη σε φερεγγυότητα και αξιοπιστία ασφαλιστική εταιρεία γενικών ασφαλίσεων και ζωής στην Ελλάδα, βάσει ευρωπαϊκών προδιαγραφών, διαθέτοντας, με αποτελέσματα της 31ης Δεκεμβρίου 2018, δείκτη φερεγγυότητας 273,80% (σχεδόν τρεις φορές περισσότερο από το απαιτούμενο), χωρίς μέτρα διευκόλυνσης.

iw? Ο δείκτης φερεγγυότητας επιτρέπει σε κάθε ασφαλιζόμενο να αξιολογήσει την εταιρεία την οποία επιλέγει για να ασφαλιστεί…

απ. Η Ατλαντική Ένωση μπορεί να χαρακτηριστεί «εταιρεία-υπόδειγμα», σε ό,τι αφορά τον δείκτη της φερεγγυότητας SCR, καθώς αποτελεί τον απόλυτο κυρίαρχο στον ορισμό του τι εστί «οικονομική υγεία» και αξιοπιστία, χωρίς τη χρήση οιουδήποτε μεταβατικού μέτρου.

Σαφέστατα, όμως, μια εταιρεία που επιλέγει τη χρήση μεταβατικών μέτρων, είτε για να ξεπεράσει το 100% είτε για να βελτιώσει τον δείκτη φερεγγυότητας, δεν υπονοείται ότι έχει ζήτημα φερεγγυότητας.

iw? Εξηγήστε μας, παρακαλώ, πώς είναι δομημένη η μετοχική σύνθεση της δικής σας εταιρείας. Ποια μεγάλα διεθνή ονόματα του κλάδου στηρίζουν την αξιοπιστία σας;

απ. Μεταξύ των μετόχων της εταιρείας περιλαμβάνεται ο ασφαλιστικός οργανισμός Basler, μέλος του ομίλου της κορυφαίας ελβετικής τραπεζοασφαλιστικής εταιρείας Bâloise κι ενός από τα 13 ιδρυτικά μέλη της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος το 1907, με παρουσία μεγαλύτερη των 120 ετών στον ελληνικό χώρο.

Το 1917 η Bâloise συνέβαλε, με πολύ μεγάλο ποσό αποζημιώσεων, στην αποκατάσταση των ζημιών από τη μεγάλη πυρκαγιά της Θεσσαλονίκης, όταν καταστράφηκε το 32% της συνολικής της έκτασης.

Η συμμετοχή της Bâloise στο μετοχικό κεφάλαιο της Ατλαντικής τα τελευταία 47 χρόνια δημιούργησε γερές βάσεις, προς όφελος των πελατών και των συνεργατών μας.

iw? Τριάντα χρόνια συνεχούς κερδοφορίας και αυξημένα μεγέθη. Σίγουρα, κάτι κάνετε καλά. Ωστόσο, χρειάζεται κάτι παραπάνω, τόσο από την εταιρεία όσο και από τον κλάδο, γενικότερα, σε επίπεδο επικοινωνίας. Πώς θα αναπτυχθεί η ασφαλιστική συνείδηση και πώς θα επανέλθει η συνολική παραγωγή στα προ του 2009 επίπεδα;

απ. Ο ασφαλιστικός κλάδος, στη χώρα μας, τα τρία τελευταία χρόνια καταγράφει ανάπτυξη, αλλά έχει ακόμα μακρύ δρόμο για να φθάσει ξανά στα προ κρίσης επίπεδα, του 2009.

Είναι γεγονός ότι, μετά τη Solvency II και υπό την εποπτεία της Τραπέζης της Ελλάδος, αυξήθηκε η εμπιστοσύνη των πολιτών στις ασφαλιστικές επιχειρήσεις.

Η Ένωση έχει ήδη ξεκινήσει μια σειρά δράσεων που στοχεύουν στην ενίσχυση της ασφαλιστικής συνείδησης των Ελλήνων.

iw? Aς μιλήσουμε τώρα για το συνταξιοδοτικό. Αυτομάτως, η συζήτηση ξεκινά από τα δημόσια ταμεία και τις ασφαλιστικές εταιρείες…

απ. Τα προβλήματα που αντιμετωπίζει το ελληνικό Δημόσιο δημιουργούν μια τεράστια ευκαιρία για τις ασφαλιστικές εταιρείες. Ο κλάδος συντάξεων αναμένεται να παίξει καθοριστικό ρόλο τα επόμενα έτη. Οι προοπτικές ανάπτυξης είναι ευνοϊκότερες από ποτέ, λόγω κατάρρευσης του συστήματος κοινωνικής ασφάλισης.

iw? Στο πλαίσιο αυτό, ποιοι είναι οι στόχοι της εταιρείας σας;

απ. Ο στόχος της εταιρείας μας, όσο κι αν φαίνεται περίεργο, εδώ και 50 χρόνια είναι ο ίδιος, και με μία φράση θα μπορούσε να τον πει κανείς «υπόδειγμα ασφαλιστικής επιχείρησης».

Όταν ο πατέρας μου εγκατέλειψε μια πολύ προσοδοφόρα εργασία, που οικονομοτεχνικά την εποχή εκείνη όλοι του έλεγαν να μην το κάνει, το έκανε όμως, για να μπορέσει να ικανοποιήσει μια επιθυμία του. Αυτή η επιθυμία ήταν να φτιάξει μια ασφαλιστική επιχείρηση που να είναι «υπόδειγμα».

Από τότε, λοιπόν, ο στόχος μας ήταν και παραμένει ο ίδιος, με μια διαφορά μόνο, ότι για να πετύχεις τον στόχο της «υποδειγματικής ασφαλιστικής επιχείρησης», με την πάροδο των ετών, απαιτούνται διαφορετικές ανάγκες, τις οποίες πρέπει να πληροίς.

Σήμερα, λοιπόν, οι ανάγκες που ικανοποιούνται για να πετύχουμε τον στόχο μας είναι:

1) Η δημιουργία, συνεχώς, νέων προϊόντων (π.χ. ασφάλιση drones, κάλυψη κατοικιδίων κ.λπ.).

2) Η συνεχής ανάπτυξη του δικτύου πωλήσεων.

3) Η όσο το δυνατόν καλύτερη μηχανογραφική υποστήριξη των συνεργατών μας.

4) Η όσο το δυνατόν καλύτερη μηχανογραφική υποστήριξη των εργασιών των διοικητικών υπαλλήλων, ώστε οι συνεργάτες και οι υπάλληλοί μας να έχουν δυνατά «όπλα» στα χέρια τους (νέα κεντρική μηχανή, πολλές νέες εφαρμογές κ.λπ.).

5) Η όσο το δυνατόν ταχύτερη αποζημίωση των παθόντων.

6) Η συνεχής εκπαίδευση και επιμόρφωση των υπαλλήλων της εταιρείας, πράγμα απόλυτα απαραίτητο στις σημερινές συνθήκες αν κάποιος επιθυμεί να ανήκει σε μια «εταιρεία-υπόδειγμα».

7) Η πρόσληψη νέων στελεχών και υπαλλήλων πολύ καλά καταρτισμένων, πανεπιστημιακού, και άνω, επιπέδου.

8) Το να είσαι πρώτος σε φερεγγυότητα-αξιοπιστία, έχοντας φέτος 273,8%, για τρίτη συνεχή χρονιά, δηλαδή για όλα τα χρόνια που υπάρχουν στοιχεία του Solvency II στην ελληνική πραγματικότητα, δείχνει κι αυτό την υποδειγματική αξιοπιστία της εταιρείας έναντι των πελατών μας.

Τα ανωτέρω αποτελούν μόνο μερικά από τα στοιχεία που είναι απαραίτητα ώστε μια επιχείρηση να έχει πετύχει τον στόχο της «υποδειγματικής ασφαλιστικής επιχείρησης».

Εξάλλου, συμπληρώνουμε φέτος τα 50 χρόνια, που το πετυχαίνουμε και έχουμε σκοπό να το συνεχίσουμε και για τα επόμενα, πολλά χρόνια, ώστε ο βασικός στόχος με τον οποίο ιδρύθηκε αυτή η εταιρεία να εκπληρώνεται πάντα, της «υποδειγματικής ασφαλιστικής επιχείρησης».

ΒΙΟΓΡΑΦΙΚΟ

 Ο Γιάννης Λαπατάς είναι απόφοιτος του Οικονομικού Τμήματος της Νομικής Σχολής του Πανεπιστημίου Αθηνών, απόφοιτος του Κέντρου Ασφαλιστικών Σπουδών της Ζυρίχης-SITC, ενώ διετέλεσε και έφεδρος αξιωματικός του Πολεμικού Ναυτικού.

Είναι άριστος γνώστης της αγγλικής γλώσσας, εμπλουτίζοντας την εργασιακή του εμπειρία ως εργαζόμενος στην Αγγλία στα Lloyd’s.

Εργάστηκε ως unit manager-agent, ως διοικητικός υπάλληλος και προϊστάμενος σε όλους τους κλάδους γενικών ασφαλίσεων και ζωής, και ως διευθυντής πωλήσεων ζωής και εvτεταλμέvoς σύμβoυλoς διευθύνσεως. Πλούσια επίσης είναι και η συλλογή των αξιωμάτων που κατέχει από τη συμμετοχή του σε Οργανισμούς και σωματεία.

Είναι μέλος σε διάφορα διοικητικά συμβούλια και επιτροπές, όπως:

  •  Μέλος της εκτελεστικής επιτροπής και διοικητικός σύμβουλος της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος.
  • Τέως μέλος του προεδρείου της ΕΑΕΕ, ως γενικός γραμματέας και ως ταμίας.
  • Τέως μέλος της Επιτροπής Διεθνών Σχέσεων, της Επιτροπής Αυτοκινήτων και τέως πρόεδρος της Επιτροπής κατά της Απάτης της ΕΑΕΕ.
  • Πρόεδρος ή μέλος διοικητικών συμβουλίων σε μη κερδοσκοπικά σωματεία και οργανώσεις.
  • Ιδρυτικό μέλος του “ΡΟΤΑΡΑΚ”.

Στα ιδιαίτερα ενδιαφέροντά του συγκαταλέγονται η κολύμβηση, η ιστιοπλοΐα και το κυνήγι.

Τουρκία: Εκτόξευση της ζήτησης στην ασφάλιση λόγω φυσικών καταστροφών

0

Oι καταρρακτώδεις βροχές των τελευταίων ετών που έπληξαν την Τουρκία, είχαν ως συνέπεια στην αύξηση της ζήτησης στην ασφάλιση.

Έρευνα καταδεικνύει ότι οι καταιγίδες αποτελούν το μισό από το σύνολο των ακραίων γεγονότων που συνέβησαν στη χώρα, ενώ ακολουθούν οι πλημμύρες και το χαλάζι.

Στοιχεία από την Ένωση Ασφαλιστών της Τουρκίας μαρτυρούν πως τους πέντε πρώτους μήνες του τρέχοντος έτους η αύξηση των ασφαλίστρων ξεπέρασε το 20%, σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους, για καλύψεις που αφορούν πλημμύρες, φυσικές καταστροφές (πλην των πλημμυρών και σεισμών) και κατολισθήσεις.

Ο παρακάτω πίνακας δείχνει την αύξηση των ασφαλίστρων τους πέντε πρώτους μήνες του 2019, συγκριτικά με την αντίστοιχη περίοδο του 2018: