Βρετανικός ασφαλιστικός οργανισμός και συγκεκριμένα η μεγαλύτερη εταιρεία της χώρας στον τομέας της ασφάλισης πλοίων έλαβε έγκριση για μεταφορά της έδρας της στην Κύπρο, απόφαση που σχετίζεται λόγω του προδιαγραφόμενου Brexit.
Ο λόγος για την Steamship Insurance η οποία όπως αναφέρεται σήμερα στην Επίσημη Εφημερίδα της Δημοκρατίας εξασφάλισε στις 25 Νοεμβρίου άδεια από την Έφορο Ασφαλιστικών Εταιρειών για μεταφορά της έδρας της στην Κύπρο.
Η έδρα της εταιρείας θα βρίσκεται στη Λεμεσό και σύμφωνα με πληροφορίες του InBusinessNews σύντομα θα καταβληθεί προσπάθεια και από το Σύνδεσμο Ασφαλιστικών Εταιρειών Κύπρου για την εγγράψει ως μέλος του.
Οι ίδιες πληροφορίες αναφέρουν πως πριν το τέλος του χρόνου αναμένεται να δοθεί άδεια και σε άλλη μία εταιρεία στο τομέα ασφάλισης πλοίων του Ηνωμένου Βασιλείου η οποία μαζί με την Steamship Insurance αποτελούν το μεγαλύτερο P&I club του Ηνωμένου Βασίλειου.
Μέσω της εξαγοράς της Pet First Healthcare εισέρχεται σε μια αγορά με ετήσιο ρυθμό ανάπτυξης άνω του 20%
Της Λαλέλας Χρυσανθοπούλου
Στην ταχύτατα αναπτυσσόμενη αγορά ασφάλισης κατοικίδιων ζώων εισέρχεται ο αμερικανικός ασφαλιστικός όμιλος MetLife μέσω της εξαγοράς της Pet First Healthcare, εταιρείας διαχείρισης ασφαλιστικών προϊόντων για κατοικίδια, που διανέμει τα εν λόγω προϊόντα μέσω φιλοζωϊκών εταιρειών και απευθείας σε ιδιοκτήτες κατοικίδιων. Οι οικονομικοί όροι της συναλλαγής δεν γνωστοποιήθηκαν. Η συμφωνία εξαγοράς αναμένεται να ολοκληρωθεί κατά το πρώτο τρίμηνο του 2020.
Σύμφωνα με την ΜetLife, η εν λόγω εξαγορά θα της επιτρέψει να προσφέρει ένα νέο ασφαλιστικό προϊόν, αυξανόμενης δημοφιλίας. Από το 2014, η αγορά ασφάλισης κατοικίδιων ζώων «τρέχει» με ρυθμούς ανάπτυξης άνω του 20%. Η Pet First που ιδρύθηκε το 2004 και καλύπτει πάνω από 40.000 «πελάτες» (κατοικίδια), αναλαμβάνει και διαχειρίζεται ασφαλιστικά συμβόλαια για κατοικίδια για λογαριασμό της New Hampshire Insurance Co., της Insurance Company of the State of Pennsylvania (ISOP) και της Independence American Insurance Co.
H PetFirst θα συνεχίζει να προσφέρει τα προϊόντα της μέσω των υφιστάμενων καναλιών διανομής και μετά την εξαγορά της από την MetLife. Από τις αρχές του επόμενου έτους, η MetLife θα διανέμει προϊόντα ασφάλισης κατοικίδιων μέσω προγραμμάτων ομαδικής ασφάλισης εργαζομένων, «φτάνοντας» σε 41 εκατ. εργαζομένους και τις οικογένειές τους στις ΗΠΑ.
«Η ασφάλιση κατοικίδιων αναδεικνύεται ως μια ολοένα και πιο σημαντική οικειοθελής παροχή και αυτή η συναλλαγή μας επιτρέπει να κεφαλαιοποιήσουμε τα οφέλη αυτής της αναπτυξιακής ευκαιρίας» σχολίασε ο Ramy Tadros, επικεφαλής των δραστηριοτήτων της MetLife στις ΗΠΑ. «Οι εργαζόμενοι του σήμερα προσδοκούν από τους εργοδότες τους μια ολιστική κάλυψη. Η παροχή ασφαλιστικής κάλυψης για κατοικίες παρέχει στους εργαζομένους των πελατών μας πρόσθετη κάλυψη για μη αναμενόμενες δαπάνες που σχετίζονται με την φροντίδα των κατοικίδιων τους».
Σύμφωνα με εκτιμήσεις αρμόδιων παραγόντων, ο κλάδος ασφάλισης κατοικίδιων χαρακτηρίζεται από χαμηλή διείσδυση και υψηλές προοπτικές ανάπτυξης. Μόνο το 2% των τουλάχιστον 8,5 εκατ. οικογενειών στις ΗΠΑ που έχουν κατοικίδια έχουν ασφαλίσει τα ζώα τους. Τα ασφάλιστρα στον εν λόγω κλάδο στο τέλος του 2018 ανήλθαν σε 1,42 δις. δολ.
2019 RS:X WINDSURFING WORLD CHAMPIONSHIPS including the 2019 Lake Garda RS:X U21 Windsurfing Championships
Την τρίτη του συμμετοχή στους Ολυμπιακούς Αγώνες ετοιμάζει ο Βύρων Κοκκαλάνης στο RSX, μετά το Λονδίνο (2012) και το Ρίο (2016).
Ο κορυφαίος Έλληνας αθλητής του Wind Surfing, εξασφάλισε τη νίκη στο πλαίσιο του 29th Athens Sailing International Week, που ολοκληρώθηκε το Σάββατο 16 Νοεμβρίου στη ναυταθλητική μαρίνα του Δήμου Καλλιθέας. Στην εν λόγω διοργάνωση, έλαβαν συνολικά μέρος 800 ιστιοπλόοι από περίπου 16 χώρες – αριθμός ρεκόρ για τα παγκόσμια ιστιοπλοϊκά δεδομένα και για έναν αγώνα που πραγματοποιήθηκε στο τέλος της αγωνιστικής σεζόν.
Η επιτυχία του Βύρωνα Κοκκαλάνη, του χάρισε το εισιτήριο για τη συμμετοχή του στους Ολυμπιακούς Αγώνες του Τόκιο, το 2020. Σημειώνεται ότι ο πρώτος αγώνας πρόκρισης στην κατηγορία του ήταν το Παγκόσμιο Πρωτάθλημα RSX τον Σεπτέμβριο στο Τόρμπολε της Ιταλίας, όπου ο ίδιος κατέλαβε την 4η θέση, ενώ στο Πανελλήνιο Πρωτάθλημα βρέθηκε στην 1η θέση.
Η Εθνική Ασφαλιστική υποστηρίζει χορηγικά τον αγωνιστικό προγραμματισμό του Βύρωνα Κοκκαλάνη.
«Ξεκινάμε με το Παγκόσμιο Πρωτάθλημα στις 22-28 Φεβρουαρίου στη Μελβούρνη της Αυστραλίας και ακολουθεί το Ευρωπαϊκό Πρωτάθλημα τον Μάιο στην Αθήνα», δήλωσε ο Βύρων Κοκκαλάνης και πρόσθεσε: «Η κορυφαία αθλητική αναμέτρηση της Ιαπωνίας στις ολυμπιακές εγκαταστάσεις, τον ερχόμενο Ιούνιο, θα είναι και το τελευταίο τεστ. Είμαι καλά αυτή τη στιγμή, αλλά έχουμε περιθώρια βελτίωσης».
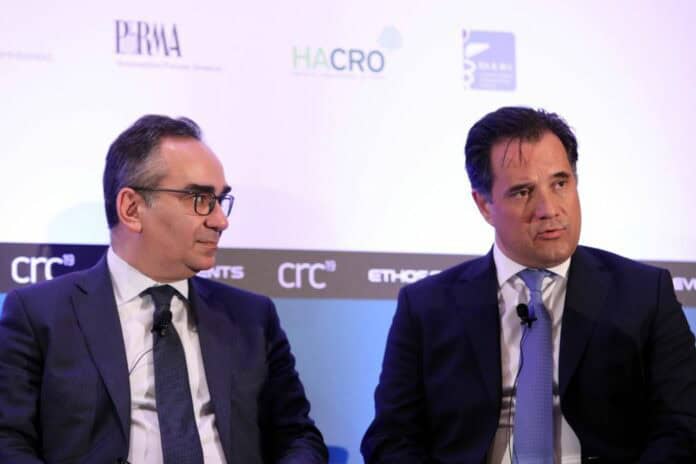
Εντός των ημερών θα εκδοθεί κοινή υπουργική απόφαση για τον συμψηφισμό του β’ εξαμήνου του τρέχοντος έτους των δαπανών του clawback με επενδύσεις στις κλινικές μελέτες, αξίας 50 εκ. ευρώ. Το μέτρο έχει αναδρομική ισχύ από την 1η Ιουλίου του 2019 και όπως διασαφήνισε στο 8th Clinical Research Conference ο Υπουργός Ανάπτυξης και Επενδύσεων, κ. Άδωνις Γεωργιάδης, δεν πρόκειται για επενδυτικό μέτρο -αναπτυξιακό κίνητρο-, αλλά για ελάφρυνση, όπως την χαρακτήρισε «μια μικρή επιστροφή της ζημίας για τις εταιρείες».
Το θέμα αιχμής των κλινικών ερευνών για τον ιατροφαρμακευτικό κλάδο αλλά και το «οικοσύστημα Υγείας» αναλύθηκε σε βάθος, αναδεικνύοντας οικονομικές-αναπτυξιακές καθώς και κοινωνικές διαστάσεις, κατά τις εργασίες του 8th Clinical Research Conference(http://www.clinical.ethosevents.eu/, #crc19) με τίτλο: «Έφθασε η ώρα για την ανάπτυξη των κλινικών μελετών», το οποίο πραγματοποιήθηκεστις 5 Δεκεμβρίου στο Athenaeum InterContinental.
Πάνελ 1 (από δεξιά): κ. Αιμίλιος Νεγκής, Δημοσιογράφος, κ. Άδωνις – Σπυρίδων Γεωργιάδης, Υπουργός Ανάπτυξης & Επενδύσεων, κ. Βασίλης Κοντοζαμάνης, Υφυπουργός Υγείας, κ. Μάκης Παπαταξιάρχης, Πρόεδρος, PhRMA Innovation Forum, Διευθύνων Σύμβουλος, Janssen Ελλάδος, Pharmaceutical Companies of Johnson & Johnson, Πρόεδρος, AMCHAM Pharma Committee, κ. Δημήτριος Δέμος, Αντιπρόεδρος, Πανελλήνια Ένωση Φαρμακοβιομηχανίας (ΠΕΦ) & Γενικός Διευθυντής και Αντιπρόεδρος, DEMO Α.Ε., κ. Ευαγγελία Κοράκη, Πρόεδρος HACRO (Ελληνικού Συλλόγου των CRO’s), Πρόεδρος & Διευθύνουσα Σύμβουλος εταιρίας Coronis Research ΑΕ,
Όσον αφορά τον συμψηφισμό, ο δε Υφυπουργός Υγείαςκ. Βασίλης Κοντοζαμάνης αποσαφήνισε ότι στο εν λόγω μέτρο θα ενταχθούν οι εταιρείες που ήδη έχουν υπαχθεί σε ρύθμιση για το clawback και το rebate. Μάλιστα, ο κ. Κοντοζαμάνης επεσήμανε ότι θα συναφθεί σχετικό μνημόνιο συνεργασίας, ενώ θα υπάρχει μηχανισμός πιστοποίησης των δαπανών για την διασφάλιση της διαφάνειας επί της διαδικασίας και ο συμψηφισμός θα ολοκληρώνεται μέσω του ΕΟΠΥΥ. Από την πλευρά της κυβέρνησης υπάρχει πρόβλεψη εφαρμογής του μέτρου για το νέο έτος με συμψηφισμό 100 εκ. ευρώ συνολικά και για τα δυο εξάμηνα, 50 εκ. ευρώ ανά εξάμηνο. Όφελος από το μέτρο θα έχουν οι φαρμακευτικές επιχειρήσεις ως «χορηγοί εταιρείες» και όχι βάσει ΑΦΜ, ώστε να μην υπάρξει σύγχυση όταν οι έρευνες δεν διεξάγονται από τον ελληνικό ΚΑΚ.
Επίσπευση της διαδικασίας ζήτησε οΠρόεδρος του PhRMA Innovation Forum, Διευθύνων Σύμβουλος, Janssen Ελλάδος, Pharmaceutical Companies of Johnson & Johnson, Πρόεδρος, AMCHAM Pharma Committee, κ. Μάκης Παπαταξιάρχης, λόγω της προσπάθειας του κλάδου να καταρτίσει προγραμματικό σχέδιο για το επόμενο έτος. Επίσης, ο κ. Παπαταξιάρχης αιτήθηκε να υπάρχει εξειδικευμένο πρόσωπο στην κυβέρνηση που θα διαχειρίζεται το θέμα των κλινικών ερευνών, λαμβάνοντας την θετική απάντηση του υφυπουργού ότι έχει οριστεί Γενικός Γραμματέας του Υπουργείου αρμόδιος για το συγκεκριμένο ζήτημα.
Στο ίδιο πνεύμα ο Αντιπρόεδρος της Πανελλήνιας Ένωσης Φαρμακοβιομηχανίας (ΠΕΦ) & Γενικός Διευθυντής και Αντιπρόεδρος, DEMO Α.Ε. κ. Δημήτριος Δέμος αιτήθηκε το μέτρο να έχει ισχύ σε βάθος χρόνου διετίας για να διασφαλιστεί το χρονοδιάγραμμα των εταιριών.
κ. Κωνσταντίνος Ουζούνης, Γενικός Διευθυντής, Ethos Media S.A.
Διευκρινίσεις για το ποιες δαπάνες θα συμψηφισθούν ζήτησε η Πρόεδρος HACRO (Ελληνικού Συλλόγου των CRO’s), Πρόεδρος & Διευθύνουσα Σύμβουλος εταιρίας Coronis Research ΑΕ, κ. Ευαγγελία Κοράκη.
Σε παρουσίασή του νωρίτερα ο κ. Παπαταξιάρχης είχε τονίσει ότιοι κλινικές μελέτες αποτελούν μήτρα καινοτομίας, πηγή οικονομικών πόρων για το εθνικό σύστημα υγείας, γι’ αυτό και έχει αποτιμηθεί θετικά η πρόταση του συμψηφισμού με το clawback, καθώς το συγκεκριμένο μέτρο, αντικειμενικά, δεν υπηρετεί κάποια αναπτυξιακή λογική ούτε δίνει λύση, ριζικά και ουσιαστικά, στην τεράστια στρέβλωση που προκαλεί στην οικονομική ανάπτυξη και γενικότερα στο χώρο της υγείας και της φαρμακευτικής περίθαλψης.
Πάνελ 2 (από δεξιά): κ. Αιμίλιος Νεγκής, Δημοσιογράφος, κ. Αριστοτέλης Μπάμιας, Καθηγητής Θεραπευτικής-Παθολογίας-Ογκολογίας, ΕΚΠΑ & Διευθυντής 2ης Προπαιδευτικής Παθολογικής Κλινικής, Ιατρική Σχολή ΕΚΠΑ, ΑΤΤΙΚΟΝ Πανεπιστημιακό Νοσοκομείο, κ. Γιώργος Καπετανάκης, Γραμματέας ΔΣ, Ελληνική Ομοσπονδία Καρκίνου (ΕΛΛΟΚ), κ. Νίκος Κωστάρας, Γενικός Διευθυντής, IQVIA Ελλάδας, κ. Δημήτρης Κούβελας, MD, BPharm, PhD, Καθηγητής Κλινικής Φαρμακολογίας, ΑΠΘ, Πρόεδρος, Επιτροπή Αξιολόγησης και Αποζημίωσης Φαρμακευτικών Προϊόντων Ανθρώπινης Χρήσης,Πάνελ 2 (από δεξιά): κ. Αιμίλιος Νεγκής, Δημοσιογράφος, κ. Ελευθέριος Πάλλης, Ψυχίατρος, Α΄Αντιπρόεδρος ΕΟΦ, κ. Νίκος Δέδες, Πρόεδρος, European AIDS Treatment Group & Θετικής Φωνή, κ. Μαρία Γαζούλη, Αναπληρώτρια Καθηγήτρια, Ιατρική Σχολή ΕΚΠΑ, κ. Γεώργιος Δενδραμής, Οικονομολόγος, Πρόεδρος – Διοικητής, Γενικό Αντικαρκινικό Ογκολογικό Νοσοκομείο «Ο Άγιος Σάββας», κ. Γιάννης Χονδρέλης, Sr Διευθυντής Κλινικών Ερευνών & Εγκρίσεων, ΦΑΡΜΑΣΕΡΒ – Lilly
Στη δική του παρουσίαση ο κ. Δέμος, επεσήμανε ότι η χώρα μας είναι ουραγός στις δαπάνες για τις κλινικές μελέτες, τη στιγμή που ο κλάδος της Φαρμακοβιομηχανίας έχει καταδειχθεί ως μεγαλύτερος δείκτης ανάπτυξης για την εθνική οικονομία ακόμη και από τον Τουρισμό και τη Ναυτιλία. Επίσης, επεσήμανε ότι με βάση μελέτη του ΙΟΒΕ η φαρμακοβιομηχανία κατέχει το 60% των θέσεων εργασίας του ευρύτερου κλάδου και το 10% του συνόλου του κλάδου μεταποίησης στην χώρα. Καθώς το φάρμακο αποτελεί το δεύτερο εξαγώγιμο προϊόν της χώρας, από το 2011 είχε ειπωθεί ότι ο εν λόγω κλάδος μπορεί να βγάλει την χώρα από την κρίση.
Στη χώρας μας μειώνονται οι δαπάνες για τις κλινικές μελέτες: το 2014 εκτιμώνται σε 80 εκ ευρώ ενώ το 2018 μόλις σε 48 εκ ευρώ, την ίδια στιγμή που σε άλλες ευρωπαϊκές χώρες, όπως είναι το Βέλγιο, η Αυστρία, η Τσεχία, οι δαπάνες της φαρμακευτικής βιομηχανίας σε έρευνα και ανάπτυξη έχουν λάβει την ανιούσα, σύμφωνα με την Πρόεδρο της HACRO (Ελληνικού Συλλόγου των CRO’s), Πρόεδρο και Διευθύνουσα Σύμβουλο της εταιρίας Coronis Research ΑΕ, κ. Ευαγγελία Κοράκη. «Η τρέχουσα συγκυρία είναι σίγουρα ευνοϊκή για την ανάπτυξη των κλινικών μελετών. Για να γίνει όμως η Ελλάδα μια ελκυστική χώρα επενδύσεων, απαιτείται από εμάς συμμόρφωση ως προς τις θεσμοθετημένες διαδικασίες και ενίσχυση της ταχύτητας εγκρίσεων και ένταξης ασθενών. Παράλληλα, χρειάζεται να δημιουργηθεί ένα κλίμα ασφαλείας και προβλεψιμότητας που θα επιτρέψει στις φαρμακευτικές επιχειρήσεις να επενδύσουν στη χώρα», ανέφερε μεταξύ άλλων η κ. Κοράκη.
Εξαιρετικά ενδιαφέρουσα ήταν η συζήτηση στο δεύτερο πάνελ του συνεδρίου, κατά το οποίο καταδείχθηκε η ανάγκη δημιουργίας κέντρων κλινικών μελετών και η υιοθέτηση συγκεκριμένων ρυθμιστικών πλαισίων απλοποίησης για τις κλινικές μελέτες, σύμφωνα με τον Καθηγητή Θεραπευτικής-Παθολογίας-Ογκολογίας στο ΕΚΠΑ, Διευθυντή της 2ης Προπαιδευτικής Παθολογικής Κλινικής της Ιατρική Σχολή ΕΚΠΑ, στο ΑΤΤΙΚΟΝ Πανεπιστημιακό Νοσοκομείο, κ. Αριστοτέλη Μπάμια.
Χαρακτηριστικά, τις γραφειοκρατικές δυσκολίες ανάδειξε στο εγχείρημα λειτουργίας ενός κέντρου κλινικών ερευνών στο Νοσοκομείο Παπαγεωργίου, τονίζοντας την ανάγκη να προχωρήσει η δημιουργία των κέντρων στα μεγάλα κρατικά νοσοκομεία και έπειτα στα ιδιωτικά, ο MD, BPharm, PhD, Καθηγητής Κλινικής Φαρμακολογίας, ΑΠΘ, Πρόεδρος, Επιτροπή Αξιολόγησης και Αποζημίωσης Φαρμακευτικών Προϊόντων Ανθρώπινης Χρήσης, κ. Δημήτρης Κούβελας.
Τη τάση απλοποίησης των διαδικασιών διαπιστώνει ο Γενικός Διευθυντής, IQVIA Ελλάδας, κ. Νίκος Κωστάρας, χωρίς αυτό να συνεπάγεται μείωση των ποιοτικών προϋποθέσεων. Ο ίδιος έδωσε έμφαση στην ανάγκη ψηφιοποίησης, η οποία μπορεί να βοηθήσει στην καλύτερη και ταχύτερη επιλογή κέντρων, ασθενών καθώς και στην ανάλυση δεδομένων.
Με τη ματιά των ασθενών, ο Γραμματέας του ΔΣ της Ελληνικής Ομοσπονδίας Καρκίνου (ΕΛΛΟΚ),κ. Γιώργος Καπετανάκης υπογράμμισε την έλλειψη κουλτούρας τόσο των γιατρών όσο και των ασθενών ως προς την συμμετοχή στις κλινικές μελέτες, κενό που μπορεί να καλυφθεί με την ένταξη των εν λόγω μελετών σε εκπαιδευτικά προγράμματα.
Το Συνέδριοδιοργανώθηκε από την Ethos Events σε συνεργασία με το περιοδικό Pharma & Health Business, το portal virus.com.gr και τελούσε υπό την αιγίδα του Συνδέσμου Φαρμακευτικών Επιχειρήσεων Ελλάδος (ΣΦΕΕ), της Πανελλήνιας Ένωσης Φαρμακοβιομηχανίας, του PhRMA Innovation Forum, του Hellenic Association of CRO’s (HACRO) καιτης Ελληνικής Εταιρείας Φαρμακευτικής Ιατρικής (ΕΛ.Ε.Φ.Ι.)Υπεύθυνος Προγράμματος του Συνεδρίου ήταν ο κ. Αιμίλιος Νεγκής, Δημοσιογράφος και Διευθυντής Σύνταξης, του virus.com.gr & του Pharma Health Business magazine.
Το συνέδριο διοργανώθηκε με την υποστήριξη των ακόλουθων χορηγών:
Υπό αναθεώρηση βρίσκεται Solvency II αναφέρει η η Ενωση Γερμανικών Ασφαλιστικών Εταιρειών (GDV die Deutschen Versicherer) προσθέτοντας ότι οι ρυθμίσεις μπορεί να μην είναι δίκαιες ωστόσο θα πρέπει να ευνοούν την ανάπτυξη και την καινοτομία.
H εποχή του Μάριο Ντράγκι έφτασε στο τέλος της. Ο επικεφαλής της ΕΚΤ επέδειξε ισχυρή ηγεσία κατά την διάρκεια της οικονομικής κρίσης. Ωστόσο, ο Ντράγκι είναι το συνώνυμο μίας εξαιρετικά χαλαρής νομισματικής πολιτικής η οποία περιλαμβάνει συγκεκριμένα ρίσκα για τους αποταμιευτές και το κλάδο ιδιωτικής ασφάλισης. Φαίνεται δε, πως η διάδοχος του Κριστίν Λαγκάρντ δεν σχεδιάζει να αποκλίνει στο μέλλον.
Οι κανονιστικές συνθήκες είναι συμβατές με την πραγματικότητα των επιτοκίων.
Το θέμα είναι στο επίκεντρο των εποπτικών αρχών. Την περασμένη εβδομάδα η BaFin ανέφερε ότι οι ασφαλιστές θα πρέπει να διευκρινίσουν με κάθε λεπτομέρεια τον ακριβή βαθμό που οι επιχειρήσεις τους κινδυνεύουν από τα χαμηλά επιτόκια και την συνεισφορά τους στα συνεισφορά τους στα συνταξιοδοτικά μοντέλα. Προς το συμφέρον των ασφαλιστών είναι, τονίζει η GDV η ύπαρξη ενός κανονιστικού πλαισίου που να εξηγεί την κατάσταση στα επιτόκια.
Η μελέτη για την αναθεώρηση του Κανονιστικού πλαισίου θα ολοκληρωθεί στα μέσα του 2020 σύμφωνα με τις υποδείξεις της ΕΕ προς την EIOPA υπογραμμίζει η GDV εξηγώντας ότι δεν μπορεί να αποκλειστούν αυστηρότερες κεφαλαιακές απαιτήσεις οι οποίες όμως οδηγούν τον κλάδο πίσω στο πρόβλημα των επιτοκίων στην προσπάθεια της να πείσει την EIOPA να εξετάσει όλα τα θέματα συμπεριλαμβανομένου του κινδύνου μεταβλητότητας και των επιτοκίων.
Σύμφωνα με την GDV σε ό,τι αφορά την τροποποίηση αναφοράς των εκθέσεων θα πρέπει να υπάρξουν δύο κύριοι στόχοι:
πρώτον οι εξαιρετικά λεπτομερείς εκθέσεις που θα πρέπει να λαμβάνουν υπ’ όψιν τους τις πληροφορίες και τις απαιτήσεις διαφόρων ακροατηρίων, τις απόψεις των εποπτικών αρχών μέχρι και τις απόψεις των καταναλωτών.
δεύτερον, και σε συνέχεια του πρώτου την προσαρμογή των αναφορών στις διάφορες ομάδες στόχους, παρέχοντας έτσι απτά οφέλη στις εποπτικές αρχές και τις εταιρείες.
Οι αναφορές τονίζουν οι Γερμανοί πολύ σωστά δεν παρέχουν καμία διαφάνεια αν κανείς δεν μπορεί να τα διαβάσει.
Η αναλογικότητα πρέπει να είναι ο κανόνας και όχι η εξαίρεση όπως έχει μέχρι σήμερα, επισημαίνοντας πως σωστή κανονισμοί πρέπει να εξασφαλίζουν υψηλό επίπεδο ασφάλειας και χρηματοπιστωτικής σταθερότητας, δίνοντας χώρο στην ανάπτυξη και την καινοτομία.
Την περασμένη εβδομάδα η στήλη έθεσε το θέμα των αποζημιώσεων καταστροφών που προέρχονται από την κλιματική αλλαγή, τονίζοντας ότι τα καταστροφικά συμβάντα αυξάνονται εντείνονται και ότι το underwriting βασίζεται σε δεδομένα του παρελθόντος.
Το κίνδυνο αυτό τόνισε και ο καθηγητής του τομέα Περιβαλλοντικής Υδραυλικής & Γεωπεριβαλλοντικής Μηχανικής Σχολής Μηχανικών Περιβάλλοντος, Πολυτεχνείου Κρήτης, Κωνσταντίνος Συνολάκης, λέγοντας ότι ο συνολικός αριθμός των συμβάντων από πλημμύρες είναι μεγαλύτερος των σεισμών, προειδοποιώντας ότι λόγω των ραγδαίων εξελίξεων της φύσης των καταστροφικών συμβάντων «οι μελέτες επικινδυνότητας που έχουν οι ασφαλιστικές βασίζονται σε παλαιά δεδομένα και ότι πρέπει να επαναλαμβάνονται κάθε δέκα χρόνια».
Σε ό,τι αφορά την Ελλάδα όπως τόνισε και ο Ερρίκος Μοάτσος διευθύνων σύμβουλος της ΑΧΑ Ασφαλιστικής «Το 50% της σεισμικής ενέργειας όλης της Ευρώπης εγκλείεται στην Ελλάδα, άρα καταλαβαίνουμε πόσο σημαντικό είναι αυτό το θέμα για τη χώρα».
Οι ασφαλιστικές τα τελευταία χρόνια αναθεωρούν τα επενδυτικά τους μοντέλα, τις τοποθετήσεις τους στην αγορά, ζυγίζουν τους ισολογισμούς τους, ενεργητικό και παθητικό αφού οι καταστροφές έχουν παρουσία και στα δύο σκέλη των ισολογισμών από την πλευρά του ενεργητικού οι επενδύσεις και από την άλλη, το παθητικό οι καλύψεις. Μειώνουν θέσεις στα προϊόντα του άνθρακα και με τις επενδυτικές πολιτικές για μακροπρόθεσμες επενδύσεις στρέφουν τους επενδυτές σε πράσινες επενδύσεις, ακολουθώντας το χάρτη της ΕΕ για μηδενικό αποτύπωμα άνθρακα μέχρι το 2050.
Εκκρεμεί ωστόσο ο καθορισμός των σχεδίων κινδύνου κλιματικής αλλαγής στα πρότυπα της Φερεγγυότητας ΙΙ και οι τρόποι που θα ενσωματωθούν τα σενάρια διαχείρισης κινδύνων.
Η εξέλιξη των φυσικών καταστροφών, όπως από κοινού τόνισαν οι εκπρόσωποι της ΕΑΕΕ, οι καθηγητές του πολυτεχνείου και πανεπιστημίου καθώς και η WWF είναι εκθετική και όχι γραμμική. Δεν πρέπει να φτάσουμε στο σημείο χωρίς επιστροφή ούτε να βολευτούμε σε πεπατημένες οδούς, που σημαίνει ότι η ενεργειακή μετάβαση ενέχει μεγάλο ασφαλιστικό ρίσκο.
Καταρχήν είναι το φυσικό ρίσκο των ασφαλιστικών που προέρχεται από τις φυσικές καταστροφές, που αυξάνονται και εντείνονται ωστόσο ακόμα οι ασφαλιστικές δεν έχουν εκπονήσει νέες μελέτες.
Το κόστος της μεταβολής που θα προέλθει από την λήψη λανθασμένων επιλογών σε νέες επενδυτικές κατηγορίες
Και το κόστος των νομικών ευθυνών από αποφάσεις που λαμβάνουν οι διευθυντές και τα στελέχη και που θα εγείρουν αξιώσεις από μετόχους και λοιπά ενδιαφερόμενα μέλη, όπως σημειώνει και η τελευταία μελέτη της Allianz Global Corporate Specialty περιγράφοντας τις πέντε νέες τάσεις του κλάδου D&O (βλ. παρακάτω).
Μιλάμε λοιπόν για συμπράξεις δημοσίου και ιδιωτικού τομέα (ΣΔΙΤ), για τους θεσμικούς επενδυτές και τις ασφαλιστικές που και στην Ελλάδα είναι ο μεγαλύτερος επενδυτής.
Δεν έχουμε καθόλου αναφερθεί να πάρουμε μία εικόνα πιο αναλυτική για το κόστος ενεργειακής μετάβασης και το ασφαλιστικό κόστος των ασφαλιστικών.
Ο ιταλικός ασφαλιστικός όμιλος θα διανέμει τα προϊόντα του μέσω του MercadoLibre, του μεγαλύτερου ομίλου διαδικτυακού εμπορίου της Λατινικής Αμερικής
Της Λαλέλας Χρυσανθοπούλου
Στη δύναμη του Διαδικτύου θα στηριχθεί η Generali για να ενισχύσει το προφίλ της στην ασφαλιστική αγορά της Αργεντινής: Ο ιταλικός ασφαλιστικός κολοσσός ανακοίνωσε ότι ήρθε σε συμφωνία για την διανομή προϊόντων ασφάλισης κατοικίας και ΙΧ μέσω της MercadoLibre, του μεγαλύτερου portal e-commerce της Λατινικής Αμερικής. Η εν λόγω συνεργασία –που συνήφθη μέσω της LaCaja, της θυγατρικής της Generali στην Αργεντινή- εντάσσεται στο πλαίσιο ανάπτυξης οικοσυστημάτων από επιχείρηση προς επιχείρηση (B2B) και από επιχείρηση προς πελάτες (Β2C), που έχει τεθεί ως προτεραιότητα στο τριετές στρατηγικό σχέδιο του ομίλου Generali 2021.
H πρωτοβουλία σηματοδοτεί ένα ακόμα ορόσημο στη συνεργασία της Generali με την Mercado Libre που ξεκίνησε το 2011 και χαρακτηρίζεται από την ανάπτυξη καινοτόμων και ιδιαίτερα επιτυχημένων μοντέλων για τους πελάτες. Πιο συγκεκριμένα, οι πελάτες της Mercado Libre (μεσίτες-πράκτορες) μέσω της ψηφιακής της πλατφόρμας θα μπορούν να προετοιμάζουν προσφορές και να αναλαμβάνουν συμβόλαια ασφάλισης ΙΧ και κατοικιών της LaCaja. Η ανάπτυξη της λύσης αυτής ενισχύει τα υπόλοιπα κανάλια διανομής της ασφαλιστικής εταιρείας, όπως τις εφαρμογές σε κινητές συσκευές (mobile app), τον ιστότοπο της εταιρείας, την υπηρεσία άμεσης τηλεφωνικής υποστήριξης, τα 64 φυσικά σημεία πώλησης σε όλη την Αργεντινή και φυσικά τις υπόλοιπες συμφωνίες διανομής που ήδη ισχύουν.
Όπως δήλωσε ο επικεφαλής Διεθνών Δραστηριοτήτων της Generali JaimeAnchústegui, “Η πρωτοβουλία αυτή εντάσσεται στη νέα στρατηγική του Ομίλου Generali για ανάπτυξη καινοτόμων B2B2C μοντέλων διανομής ανοίγοντας νέα κανάλια επαφής με τους πελάτες. Η συμφωνία με την Mercado Libre καθιστά επίσης δυνατή την προώθηση της διαδικασίας ψηφιακού μετασχηματισμού της εταιρείας, καθώς θα γίνει ο πρώτος «παίκτης» της ασφαλιστικής αγοράς της Αργεντινής που θα δοκιμάσει το νέο αυτό κανάλι.
Η Generali είναι ένας από τους μεγαλύτερους ομίλους ασφάλισης και διαχείρισης ενεργητικού στον κόσμο. Ιδρύθηκε το 1831 και έχει παρουσία σε 50 χώρες σε όλο τον κόσμο, με ασφάλιστρα άνω των 66 δις. ευρώ το 2018. Καθώς διαθέτει 71.000 εργαζομένους που υπηρετούν 61 εκατομμύρια πελάτες, ο Όμιλος διαθέτει κυριαρχική θέση στην Ευρώπη και ενισχυόμενη παρουσία στην Ασία και την Λατινική Αμερική. Φιλοδοξία της είναι να αποτελεί «συνεργάτη ζωής» για τους πελάτες της, προσφέροντας καινοτόμες και εξατομικευμένες λύσεις χάρη σε ένα ασυναγώνιστο δίκτυο διανομής.
Στην Interlife λειτουργούμε με οδηγό την υψηλή αξία του προσφερόμενου προϊόντος
«Το μείγμα του δοκιμασμένου με το νέο» είναι η επιτυχημένη «συνταγή» της Interlife AAEΓΑ ως προς τη στρατηγική της και το μοντέλο λειτουργίας της. Ο CFO της ασφαλιστικής, κ. Αθανάσιος Πρόιος, τονίζει ότι η εταιρεία λειτουργεί «με οδηγό την υψηλή αξία του προσφερόμενου προϊόντος και όχι της ανταγωνιστικής τιμής».
Ως προς τις κορυφαίες προκλήσεις που καλείται να αντιμετωπίσει ευρύτερα ο κλάδος, ο κ. Πρόιος απαριθμεί τις εξής: «Οι προκλήσεις έρχονται κυρίως από την ιλιγγιώδη εξέλιξη της τεχνολογίας και τον μετασχηματισμό της κοινωνικής δομής και του κοινωνικού ιστού».
iw?Ποιος είναι ο ρόλος του σύγχρονου CFO σε μια ασφαλιστική; Οι διευρυμένες αρμοδιότητές του επηρεάζουν και διαμορφώνουν τις στρατηγικές μιας εταιρείας;
απ. Στο ιδεατό περιβάλλον λειτουργίας μιας ασφαλιστικής επιχείρησης, ο CFO είναι το πρόσωπο που ερμηνεύει τόσο το άμεσο όσο και το έμμεσο οικονομικό της περιβάλλον με όρους επιχειρηματικούς. Είναι το πρόσωπο που βλέπει την εικόνα πίσω από τους αριθμούς, την προβάλλει στο φόντο της επιχειρηματικής στρατηγικής και αναδεικνύει τα μοντέλα προσαρμογής και δράσης.
Για να γίνει αυτό, θα πρέπει να αντιλαμβάνεται πλήρως την αποστολή και τη στρατηγική της εταιρείας. Να κατανοεί και να αφουγκράζεται τις εξελίξεις που λαμβάνουν χώρα στην κοινωνία, και όχι μόνο. Με αυτά τα προαπαιτούμενα, θα πρέπει να είναι μέσα στα κέντρα λήψης αποφάσεων της εταιρείας.
Θα πρέπει, βέβαια, να κάνω σαφές ότι ο σύγχρονος CFO δεν είναι ο οικονομικός διευθυντής μιας επιχείρησης όπως τον ξέραμε, αυτός δηλαδή που επόπτευε τον προϋπολογισμό και βελτιστοποιούσε τα οικονομικά μεγέθη με σκοπό τη μεγιστοποίηση του κέρδους και την ενίσχυση των κεφαλαίων της εταιρείας. Σε μια ασφαλιστική –και όχι μόνο– εταιρεία, ο CFO πρέπει πρωτίστως να λαμβάνει υπόψη του όλους τους κινδύνους που κρύβονται πίσω από κάθε οικονομικό μέγεθος.
Συνεπώς, πρώτος στόχος είναι η φερεγγυότητα, άρα και η μακροβιότητα, της ασφαλιστικής εταιρείας. Για να επιτευχθούν αυτά, ο υγιέστερος και αποτελεσματικότερος τρόπος είναι η συνεχόμενη κερδοφορία. Κάτω από αυτή την εικόνα, οι ισορροπίες είναι δύσκολες και απαιτείται στενή συνεργασία και συμμετοχή στα κέντρα λήψης αποφάσεων για την καλύτερη αξιοποίηση των διατιθέμενων πόρων.
Στην Interlife Ασφαλιστική, ο CFO είναι εκτελεστικό μέλος του Διοικητικού Συμβουλίου και μέλος σημαντικών επιτροπών, που λειτουργούν στο πλαίσιο του μοντέλου Εταιρικής Διακυβέρνησης που εφαρμόζουμε.
iw? Ποιο είναι, σύμφωνα με τη δική σας στρατηγική, το επιδιωκόμενο μοντέλο λειτουργίας της εταιρείας σας;
απ. Το μείγμα του δοκιμασμένου με το νέο. Της ανάπτυξης με παραδοσιακά δίκτυα, αλλά με υπερσύγχρονα μέσα. Της εξέλιξης των προϊόντων και της δημιουργίας νέων, με άξονα τη μελλοντική διαμόρφωση των αναγκών που θα επιφέρει η ιλιγγιώδης τεχνολογική εξέλιξη, αλλά και η διαφαινόμενη κλιματική αλλαγή. Όλα αυτά εντός των κόκκινων γραμμών που επιβάλλουν η διατήρηση της κερδοφορίας, της φερεγγυότητας και η δημιουργία υπεραξίας για τους μετόχους.
Στην Interlife λειτουργούμε με οδηγό την υψηλή αξία του προσφερόμενου προϊόντος και όχι της ανταγωνιστικής τιμής. Η ποιότητα των υπηρεσιών μας και η προσήλωση στις βασικές αρχές λειτουργίας, που σας περιέγραψα, έχουν φέρει τις επιτυχίες που καταγράφουμε επί πολλά χρόνια, συνεχόμενα.
iw?Σε ένα οικονομικό περιβάλλον γεμάτο προκλήσεις, η έγκαιρη και έγκυρη πληροφόρηση πόσο εύκολα μπορεί να εξασφαλιστεί και πόσο σημαντική είναι για μια εταιρεία;
απ. Στο σύγχρονο τεχνολογικό περιβάλλον, η ταχύτητα της πληροφόρησης έχει ξεπεράσει το γνωστό ανέκδοτο-ερώτημα του «πώς κάποιος μπορεί να κλειδώσει ένα συρτάρι έχοντας πρώτα πετάξει τα κλειδιά μέσα». Δεν μιλάμε πια για έγκυρη πληροφόρηση, αλλά για το πόσο πιο νωρίς θα έχει κάποιος πρόσβαση στην πρόβλεψη.
Πολλές φορές, η ταχύτητα μετάδοσης της πληροφορίας είναι πιο γρήγορη από την εξέλιξη του γεγονότος. Τα τεχνολογικά εργαλεία, σε συνδυασμό με το Διαδίκτυο, έχουν καταστήσει την επιστήμη προσβάσιμη για όλο τον κόσμο. Συνεπώς, το πού οδεύει το κοινωνικό περιβάλλον, το φυσικό περιβάλλον, οι αγορές κ.λπ. είναι απαραίτητο για τον σχεδιασμό, τις δράσεις και τις αντιδράσεις μιας εταιρείας.
Για παράδειγμα, όχι μόνο γνωρίζουμε, αλλά είναι και μετρημένη με σημαντική ακρίβεια η επερχόμενη γήρανση του πληθυσμού στη χώρα μας και το πρόβλημα που θα δημιουργηθεί στις κοινωνικές παροχές λόγω κυρίως της μεγάλης δυσαναλογίας του αποχωρήσαντος με το απασχολούμενο εργασιακό δυναμικό. Αυτό που θέλει προσοχή είναι η εγκυρότητα της πληροφορίας. Χρειάζονται φίλτρα που θα διασφαλίζουν την αξιοπιστία της πηγής.
Ειδικότερα στις ασφαλιστικές, που διαχειρίζονται μεγάλα αποθέματα, και μία λάθος πληροφορία μπορεί να αποδειχθεί καταστροφική για τις επενδυτικές της επιλογές.
iw? Ψηφιακός μετασχηματισμός, data governance: Πώς βοηθά τους οικονομικούς διευθυντές ως εργαλείο η ανάπτυξη των νέων τεχνολογιών;
απ. Ο ψηφιακός μετασχηματισμός, σε συνδυασμό με την ανάπτυξη εργαλείων διαχείρισης των δεδομένων, έχει αλλάξει ριζικά την ποιότητα και την αξιοπιστία των δεδομένων που λαμβάνονται υπόψη για τη λήψη αποφάσεων και τον σχεδιασμό του οικονομικού μοντέλου μιας επιχείρησης.
Όλο αυτό έχει αναδείξει τη στατιστική επιστήμη ως ένα βασικό επιχειρηματικό εργαλείο τόσο για την ασφαλή εκτίμηση της κατάστασης και της πορείας της εταιρείας όσο και για τον καθορισμό των στόχων και των παραμέτρων τους. Σκεφτείτε ότι τα δεδομένα διαμορφώνουν την επιλεγμένη πληροφόρηση σε πραγματικό χρόνο και θα αντιληφθείτε ότι οι νέες τεχνολογίες είναι το «πολυεργαλείο» του CFO για να πετύχει στον ρόλο του.
iw?Ποιες είναι οι κορυφαίες προκλήσεις με τις οποίες έρχεστε αντιμέτωποι και ποιες προτεραιότητες θέτετε για την εταιρεία;
απ. Οι προκλήσεις έρχονται κυρίως από την ιλιγγιώδη εξέλιξη της τεχνολογίας και τον μετασχηματισμό της κοινωνικής δομής και του κοινωνικού ιστού. Προτεραιότητά μας είναι να αφουγκραζόμαστε πρώτοι τις ανάγκες που σχετίζονται με την αποστολή μας και να είμαστε προετοιμασμένοι να ανταποκριθούμε στον κατάλληλο χρόνο.
Επιπλέον, η υλοποίηση των νέων τεχνολογικών προκλήσεων, όπως το Blockchain, τα ψηφιακά νομίσματα και τα ηλεκτρονικά πορτοφόλια, θα αλλάξει τα λειτουργικά δεδομένα των επιχειρήσεων, με αναδιοργανώσεις των πόρων τους και του οργανωτικού τους σχεδιασμού.
Στην Interlife εργαζόμαστε μεθοδικά και προσεκτικά, για να είμαστε παρόντες και σε αυτές τις προκλήσεις.
Τη συνεργασία που ξεκίνησαν για πρωτοβάθμιες υπηρεσίες υγείας αναπτύσσουν περαιτέρω INTERAMERICAN και ΕΥΡΩΚΛΙΝΙΚΗ Αθηνών, με την ένταξη ιατρών ειδικότητας Ογκολόγου και Αιματολόγου, οι οποίοι συνεργάζονται με την ΕΥΡΩΚΛΙΝΙΚΗ, στο Δίκτυο Υγείας της INTERAMERICAN στην Αττική. Οι εν λόγω ειδικότητες, που θεωρούνται κρίσιμες στο επίπεδο της έγκαιρης διάγνωσης και αντιμετώπισης ογκολογικών και αιματολογικών περιστατικών στο επίπεδο της πρωτοβάθμιας υγείας, εμπλουτίζουν τη συνεργασία των δύο οργανισμών προς όφελος των πελατών τους, προσθέτοντας σημαντική ευελιξία στη διαχείρισή τους. Οι ασφαλισμένοι στα προγράμματα Υγείας INTERAMERICAN για πρωτοβάθμια φροντίδα, θα έχουν τη δυνατότητα να επισκέπτονται τους ογκολόγους και αιματολόγους ιατρούς της κλινικής που εντάσσονται στο Δίκτυο Υγείας της ασφαλιστικής εταιρείας, έχοντας την απευθείας κάλυψη της INTERAMERICAN.
Επισημαίνεται ότι η απευθείας ασφαλιστική κάλυψη παρέχεται για τους ασφαλισμένους εντός Αττικής, οι οποίοι δεν δικαιούνται απολογιστική κάλυψη σε περίπτωση που επισκεφθούν Ογκολόγο ή Αιματολόγο που δεν περιλαμβάνεται στο Δίκτυο Υγείας της εταιρείας. Αντιθέτως, οι εκτός Αττικής ασφαλισμένοι μπορούν να επισκέπτονται Ογκολόγους και Αιματολόγους εκτός Δικτύου και να καλύπτονται σύμφωνα με τους όρους του συμβολαίου τους.
Η συνεργασία της INTERAMERICAN με την ΕΥΡΩΚΛΙΝΙΚΗ Αθηνών για την αναβάθμιση των υπηρεσιών προς όλους τους ασφαλισμένους ασθενείς με νεοπλάσματα -ανεξαρτήτως του αν το ασφαλιστικό πρόγραμμά τους περιλαμβάνει πρωτοβάθμια περίθαλψη ή όχι- βασίζεται στη δημιουργία υπηρεσίας Ογκολογικού Συμβουλίου στην ΑΘΗΝΑΪΚΗ MEDICLINIC, η οποία ανήκει στον όμιλο INTERAMERICAN και στην ΕΥΡΩΚΛΙΝΙΚΗ Αθηνών. Προϋπόθεση για την παροχή της υπηρεσίας του Ογκολογικού Συμβουλίου στον ασφαλισμένο ασθενή είναι να έχει επισκεφθεί τους Ογκολόγους ή Αιματολόγους του Δικτύου Υγείας της εταιρείας ή να έχει διαγνωσθεί με νεόπλασμα ή να έχει χειρουργηθεί στην ΑΘΗΝΑΪΚΗ MEDICKINIC.
Το Ογκολογικό Συμβούλιο, που παρέχει δωρεάν στους ασφαλισμένους της με προγράμματα Υγείας η INTERAMERICAN, στην ιδιόκτητη ΑΘΗΝΑΪΚΗ MEDICLINIC και στην ΕΥΡΩΚΛΙΝΙΚΗ Αθηνών, αποτελεί μια σύγχρονη, διεθνή πρακτική ορθής ογκολογικής αντιμετώπισης. Η παραπομπή του περιστατικού στο Ογκολογικό Συμβούλιο γίνεται μετά από ιατρική αξιολόγηση της αναγκαιότητας από τους Ογκολόγους και Αιματολόγους του Δικτύου Υγείας INTERAMERICAN ή από τον θεράποντα ιατρό στην ΑΘΗΝΑΪΚΗ MEDICLINIC.
Μια ακόμη τιμητική διάκριση προσέθεσε στο ενεργητικό της η Εθνική Ασφαλιστική, η μακροβιότερη και μεγαλύτερη εταιρεία του ασφαλιστικού κλάδου στην Ελλάδα.
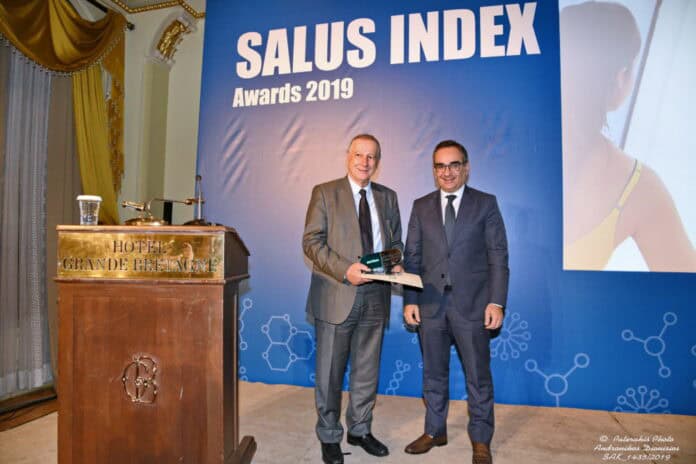
Συγκεκριμένα, η Εταιρεία βραβεύθηκε για τα πρωτοποριακά προγράμματα ασφάλισης που παρέχει τόσο σε ιδιώτες, όσο και σε επιχειρήσεις στο πλαίσιο της ετήσιας συνάντησης Επιχειρηματικής Αριστείας στον τομέα Υγεία-Φάρμακο-Ομορφιά, Salus Index Awards 2019, που διοργανώθηκε στις 6 Νοεμβρίου 2019 από την New Times Publishing.
Οι διακρίσεις αφορούν επιχειρήσεις που δραστηριοποιούνται στον τομέα αυτόν, αλλά και προσωπικότητες του ιατρικού κλάδου που ξεχώρισαν κατά τη διάρκεια του προηγούμενου έτους για τις επιστημονικές τους επιδόσεις. Ως προς τις επιχειρήσεις, η επιλογή έγινε με κριτήρια την κερδοφορία, τις επενδύσεις, το ανθρώπινο δυναμικό, τα ερευνητικά προγράμματα και την καινοτομία.
Το βραβείο της Εθνικής Ασφαλιστικής – χρυσός χορηγός της διοργάνωσης -, παρέλαβε ο Πρόεδρος της Εταιρείας και Γενικός Γραμματέας της Ένωσης Ασφαλιστικών Εταιρειών, κ. Χριστόφορος Σαρδελής.
Κατά τον χαιρετισμό του και αφού επεσήμανε τον πρωταγωνιστικό ρόλο της Εθνικής Ασφαλιστικής εδώ και 128 χρόνια στην εγχώρια ασφαλιστική αγορά, ο κ. Σαρδελής υπογράμμισε ότι μια συνεργασία του ιδιωτικού και δημόσιου τομέα Υγείας θα αποτελούσε μια πραγματική επανάσταση.
«Είναι προφανές», είπε χαρακτηριστικά, «ότι υπάρχει ένα ευρύτατο πεδίο όπου μπορούμε να οριοθετήσουμε πάρα πολλές περιοχές στις οποίες θα ήταν πολύ γόνιμη μια τέτοια συνεργασία, προς αμοιβαίο όφελος και του δημοσίου και των ασφαλιστικών εταιρειών αλλά, κυρίως, προς όφελος των πολιτών και των ασφαλισμένων».
Ο κ. Σαρδελής σημείωσε επίσης ότι από τα περίπου 13 δισ. ευρώ που δαπανώνται για την Υγεία ετησίως, σχεδόν το 50% προέρχεται από το δημόσιο, ενώ τα υπόλοιπα αφορούν ιδιωτική δαπάνη. Από αυτήν, η οποία ξεπερνά τα 6 δισ. ευρώ, μόνο 550-600 εκατ. ευρώ προέρχονται από αποζημιώσεις ασφαλισμένων οι οποίοι καταφεύγουν στα νοσοκομεία. «Τα υπόλοιπα, δηλαδή το 45% της συνολικής δαπάνης, προέρχεται από τις τσέπες των ιδίων των ιδιωτών. Αυτό θα μπορούσε κάποιος να πει ότι είναι ένας δείκτης ευμάρειας, ότι οι Έλληνες έχουν λεφτά και τα δαπανούν, αλλά δεν είναι έτσι. Είναι νομίζω ένας δείκτης καθυστέρησης και υστέρησης στη σωστή οργάνωση του τομέα της Υγείας», ανέφερε.
Τέλος, αφού ευχαρίστησε για το βραβείο, ο κ. Σαρδελής εξέφρασε την ελπίδα την επόμενη φορά να βραβευθούν από κοινού δημόσιο και ασφαλιστικές εταιρείες «για μια συνεργασία που πράγματι θα αποτελεί μεγάλη επανάσταση».
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.