back to top
19 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1212

Ανοίγει ξανά η ρύθμιση οφειλών ως και 120 δόσεις

0

Την δυνατότητα να τακτοποιήσουν τις οφειλές τους θα έχουν ξανά οφειλέτες με την ρύθμιση των 100 και 120 δόσεων. Το μέτρο αυτό ισχύει για όσους έχασαν τη ρύθμιση τους από τον Μάρτιο που ξέσπασε η πανδημία έως και τον Οκτώβριο 2020, ενώ ανοιχτό είναι το ενδεχόμενο να συμπεριληφθεί και ο Νοέμβριος για τους πληττόμενους λόγου του δεύτερου lockdown στο οποίο βρίσκεται η χώρα από τις 7 Νοεμβρίου.

Ειδικότερα, σύμφωνα με την εφημερίδα “ΤΑ ΝΕΑ”, η εφαρμογή αναμένεται να ανοίξει την επόμενη εβδομάδα. Μόλις ανοίξει η εφαρμογή οι πληττόμενοι (φυσικά και νομικά πρόσωπα) θα πρέπει μέχρι το τέλος του μήνα να πληρώσουν τη δόση του Νοεμβρίου ενώ οι δόσεις που δεν πληρώθηκαν θα προστεθούν στο τέλος της ρύθμισης ως υπεράριθμες.

Σε κάθε περίπτωση μόλις ξεκλειδώσει η ηλεκτρονική εφαρμογή των ρυθμίσεων, οι φορολογούμενοι θα μπορούν να συνεχίσουν να πληρώνουν τις δόσεις της ρύθμισης τους, ενώ όσες δόσεις έμειναν απλήρωτες θα καταβληθούν στο τέλος του κάθε προγράμματος.

Για παράδειγμα φορολογούμενος που ανήκει στους πληττόμενους από τις οικονομικές επιπτώσεις της πανδημίας είχε ενταχθεί στη ρύθμιση των 120 δόσεων αλλά δεν μπόρεσε να πληρώσει τις δόσεις του Ιουλίου και του Αυγούστου 2020 και έχασε τη ρύθμιση. Μόλις ανοίξει και πάλι η πόρτα των 120 δόσεων θα μπορεί να ξαναμπεί στη ρύθμιση και να συνεχίσει να την πληρώνει κανονικά με όλα τα ευεργετήματα της. Οι δύο δόσεις που δεν καταβλήθηκαν θα προστεθούν στο τέλος των δόσεων της αρχικής ρύθμισης ως υπεράριθμες.

24 ή 48 δόσεις

Σύμφωνα με το ίδιο δημοσίευμα, παράλληλα ετοιμάζεται να ανοίξει και η πόρτα της πάγιας ρύθμισης των 24 ή 48 δόσεων για να υποδεχθεί τους φορολογουμένους οι οποίοι απώλεσαν τη ρύθμισή τους από την 1η Νοεμβρίου 2019 και μετά και στους οποίους σήμερα απαγορεύεται να ρυθμίσουν ξανά τις οφειλές τους.

Για παράδειγμα φορολογούμενος ο οποίος δεν έχει πληγεί από την πανδημία, είχε ενήμερη πάγια ρύθμιση την 1/11/2019 και την έχασε οποτεδήποτε στη συνέχεια, σήμερα δεν μπορεί να ξαναρυθμίσει τις συγκεκριμένες οφειλές του. Μετά τις αλλαγές που έγιναν θα μπορεί να εντάξει τις οφειλές αυτές στην πάγια ρύθμιση των 24 ή 48 δόσεων. Δεν θα μπορεί όμως να ενταχθεί ξανά στη ρύθμιση των 100 ή 120 δόσεων, για παράδειγμα, παρά μόνο εάν ανήκει στην ομάδα των πληττομένων από την πανδημία και η απώλεια της ρύθμισης έγινε στο διάστημα Μαρτίου – Σεπτεμβρίου 2020.

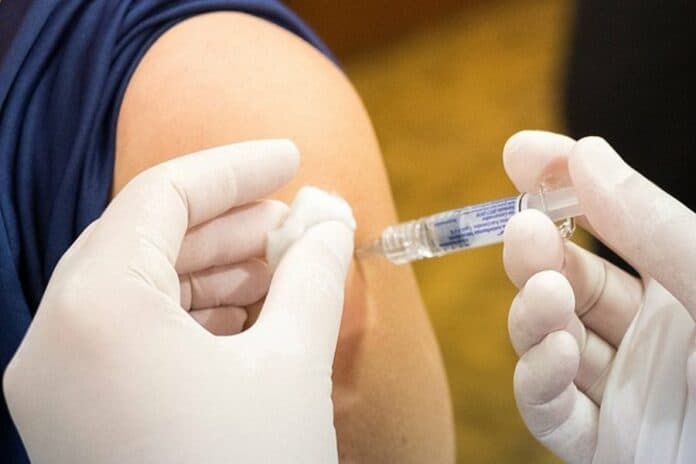
Γιατί είναι σημαντικά τα αποτελέσματα από τις κλινικές δοκιμές των εμβολίων

0
Του Ηλία Μόσιαλου, καθηγητή Πολιτικής Υγείας London School of Economics (LSE)
Όλος ο κόσμος περιμένει να ακούσει καλά νέα τόσο για την ασφάλεια όσο και την αποτελεσματικότητα των εμβολίων Covid-19. Οι ανακοινώσεις των προκαταρκτικών – ενδιάμεσων αναλύσεων – των κλινικών δοκιμών φάσης III των εταιρειών Pfizer / BioNTech και της Moderna ήρθαν σαν το φως στο τέλος του τούνελ της πανδημίας.
Υπάρχουν πολλοί λόγοι για τους οποίους θεωρώ τα αποτελέσματα ενθαρρυντικά με βάση τα δεδομένα της φάσης III που κυκλοφόρησαν.
  • Ασφάλεια: Σε καμία από τις δύο αυτές κλινικές δοκιμές δεν έχει γίνει διακοπή λόγω παρενεργειών. Επίσης και στις δύο ανακοινώσεις των αποτελεσμάτων της φάσης ΙΙΙ, οι δύο εταιρείες σχολίασαν πως οι παρενέργειες που ανέφεραν οι συμμετέχοντες ήταν ήπιες.
  • Υψηλή αποτελεσματικότητα: Το εμβόλιο της Pfizer / BioNTech αναφέρεται σε 90% και η ανακοίνωση της Moderna μιλάει για αποτελεσματικότητα κατά 94,5% στην πρόληψη του συμπτωματικού Covid-19. Αυτά, όπως είπα, είναι πρώιμα ευρήματα (ανάλυση 94 μολύνσεων στην περίπτωση της Pfizer έναντι 95 στην περίπτωση του Moderna). Οι κλινικές δοκιμές συνεχίζονται και οι δύο αναλύσεις δείχνουν ότι το εμβόλιο θα μπορούσε να παρέχει υψηλή προστασία.
  • Μεγάλος αριθμός συμμετεχόντων, ηλικιακό εύρος συμπεριλαμβανομένων ευάλωτων ομάδων: πάνω από 43.000 άτομα ηλικίας άνω των 12 ετών εμβολιάστηκαν με το εμβόλιο Pfizer / BioNTech, συμπεριλαμβανομένων ορισμένων ευάλωτων ομάδων και ασθενών με ανοσοκαταστολή. Η Moderna παρακολουθεί πάνω από 30.000 συμμετέχοντες και ευρύ φάσμα υποκείμενων νοσημάτων.
  • Προστασία από σοβαρή νόσο από Covid-19: Στην περίπτωση της Moderna, η ανακοίνωση αποκαλύπτει ότι το εμβόλιο απέτρεψε τη νόσο από συμπτωματικό Covid-19, συμπεριλαμβανομένων και περιπτώσεων σοβαρής νόσου. Η Pfizer / BioNTech δεν δημοσίευσε λεπτομέρειες σχετικά με την προστασία από σοβαρή νόσο (αλλά αυτό δεν σημαίνει απαραίτητα ότι το εμβόλιο εμπόδισε μόνο ήπιες περιπτώσεις).

διαβάστε αναλυτικά στο virus.com.gr

Ο ιός δεν ξέρει από δημοκρατία

0

Πηγή: Εφημερίδα Καθημερινή, Κυριακή 16 Νοεμβρίου

Δεν ενδιαφέρει ποιο κόμμα ελέγχει το συνδικαλιστικό όργανο των νοσοκομειακών γιατρών στη Θεσσαλονίκη. Δεν ενδιαφέρει και πόσοι από τους γιατρούς εκπροσωπούνται από το όργανό τους. Ολα αυτά τα όργανα παρήκμασαν μαζί με τη νοοτροπία που οδήγησε τη χώρα στην καταστροφή. Στην Ελλάδα τίποτε δεν πεθαίνει όμως. Ούτε καν το ΚΚΕ. Και όσο πνέουν τα λοίσθια όλοι αυτοί οι οργανισμοί, διατηρούν τη δυνατότητα να παρεμβαίνουν. Τον Μάρτιο, εν μέσω εγκλεισμού, οι συνδικαλιστές του «Ευαγγελισμού» έκαναν συγκεντρώσεις ζητώντας προσλήψεις. Τώρα οι συνάδελφοί τους από τη Θεσσαλονίκη δηλώνουν ότι θα συμμετάσχουν στην πορεία του Πολυτεχνείου. Το πιθανότερο είναι η πορεία να μη γίνει και ο Βαρουφάκης να στερηθεί το ξύλο που τόσο επιθυμεί. Μένει όμως το ίζημα της νοοτροπίας.

Κι αυτό το ίζημα έχει να κάνει με την επαγγελματική ηθική. Το πρόβλημα με τον Πολάκη που διαφημίζει την καταπάτηση των μέτρωνδεν είναι μόνον υγειονομικό. Είναι κατ’ εξοχήν ηθικό. Στόχος του είναι να προκαλέσει σύγχυση. Είναι γιατρός. Είναι όμως και πολιτικός. Κι όταν παρεμβαίνει δημόσια, παρεμβαίνει ως πολιτικός. Αν κάποιος τον κατηγορήσει θα πει πως είναι γιατρός και ξέρει. Αν κάποιος γιατρός τον κατηγορήσει θα πει πως είναι πολιτικός. Και στις δύο περιπτώσεις αρνείται να αναλάβει την ευθύνη. Την ανεντιμότητα αυτού του τύπου την έχουμε πληρώσει ακριβά. Ο Βαρουφάκης έκλεισε τις τράπεζες ως πολιτικός ή ως οικονομολόγος;

Ο Κυριάκος Μητσοτάκης ανέλαβε την ευθύνη για τα μέτρα ως πολιτικός. Είπε ευθαρσώς ότι τα αποφάσισε αφού άκουσε τους επιδημιολόγους. Η αναστολή μεγάλου τμήματος της οικονομικής δραστηριότητας κρίνεται ως πολιτική απόφαση. Την εισηγούνται οι επιδημιολόγοι, οι εντατικολόγοι και δεν ξέρω ποιος άλλος, όμως την ευθύνη της την αναλαμβάνει η κυβέρνηση. Γι’ αυτό και το πολιτικό μας σύστημα καλείται δημοκρατία. Η κυβέρνηση θα κληθεί να αποδώσει πολιτικές ευθύνες. Οι επιδημιολόγοι δεν έχουν πολιτικές ευθύνες. Η σύγχυση πολιτικής και επιστήμης υπήρξε ένα από τα όπλα των ολοκληρωτικών καθεστώτων, του ναζισμού και του κομμουνισμού.

Στη σύγχυση στηρίζεται η αντίδραση κατά των μέτρων. Και δεν αναφέρομαι στους άχρηστους ηλίθιους που δεν πιστεύουν στον κορωνοϊό. Λες και είναι θέμα πίστης. Αναφέρομαι σε όσους τους δίνουν πολιτικά ερείσματα. Σε τι αντιδρούν; Στην κυβέρνηση; Στον Τσιόδρα; Στον ιό; Στο εμβόλιο; Το μόνο που τους ενδιαφέρει είναι ότι δεν θα τους ζητηθούν ευθύνες για την αντίδρασή τους. Κι αυτό τους καθιστά ανέντιμους και ανήθικους.

Εφιάλτης. Εχω κολλήσει τον ιό, και έχω βρεθεί στην εντατική. Και ακούω τον δημοκρατικό διάλογο των γιατρών. Οι μεν ισχυρίζονται ότι έχω τα χάλια μου, οι δε ότι είμαι μια χαρά και το πρόβλημα δεν είναι ότι έχω τα χάλια μου αλλά ότι πρέπει να προσληφθούν γιατροί και να γίνουν ΜΕΘ. Δεν μπορώ να αναπνεύσω ούτε να μιλήσω. Στο τέλος ψηφίζουν. Και ξυπνάω.

Η πολιτική δεν είναι επιστήμη. Και η επιστήμη δεν είναι πολιτική. Ο διαχωρισμός τους είναι μια κατάκτηση του δυτικού πολιτισμού από τότε που κάποιος Ιπποκράτης από την Κω ξεχώρισε την πρακτική του γιατρού από τη μαγεία. Φτάσαμε στο σημείο να θεωρήσουμε ότι η επιστήμη, με τη συνδρομή της τεχνολογίας, μπορεί να αντιμετωπίσει οποιαδήποτε αδυναμία της ανθρώπινης φύσης, ακόμη και τον θάνατο. Μας ανακουφίζει να πιστεύουμε ότι η πανδημία οφείλεται σε ανθρώπινο λάθος, ή δόλο, παρά στην ισχύ της φύσης. Και μπροστά στην αδυναμία των επιστημόνων να την αντιμετωπίσουν είτε υποβαθμίζουμε την απειλή στο όνομα του μεσογειακού μας χαρακτήρα, είτε της αποδίδουμε πολιτικές ευθύνες επειδή μπορούμε να τις ελέγξουμε, κατά συνέπεια να ελέγξουμε και την πανδημία.

Δεν είμαστε οι μόνοι. Η πανδημία έχει αναδείξει μια βαθιά ροή του κοινωνικού υποσυνείδητου που συμπαρασύρει τα υλικά της θρησκοληψίας, της δεισιδαιμονίας, της ασύμμετρης ανυπακοής, και της κοινής βλακείας. Αυτή η τελευταία είναι η ισχυρότερη και έχει αποκτήσει και πολιτική έκφραση.

Επιμέλεια κειμένου για το IW.gr Ελενα Ερμείδου

Ι. Τοζακίδης, Liberty Insurance: Μια εταιρεία διαφορετική από τις άλλες, με όραμα και στόχους

0

Έμφαση στις in-house συνεργασίες, βασίζει την ανάπτυξή της κυρίως σε managers

της Έλενας Ερμειδου

Είναι μια οργανωμένη μονάδα, με κανόνες και με τη φιλοσοφία να είναι χρήσιμη, με ευελιξία, ταχύτητα αποφάσεων και επιλογές για τους συνεργάτες της, χωρίς δεσμεύσεις. 

Η Liberty Insurance Agents ιδρύθηκε το 2019 με διττό ρόλο, του συντονιστή ασφαλιστικών πρακτόρων και του ασφαλιστικού πράκτορα, συμπληρώνοντας ήδη 15 μήνες λειτουργίας. 

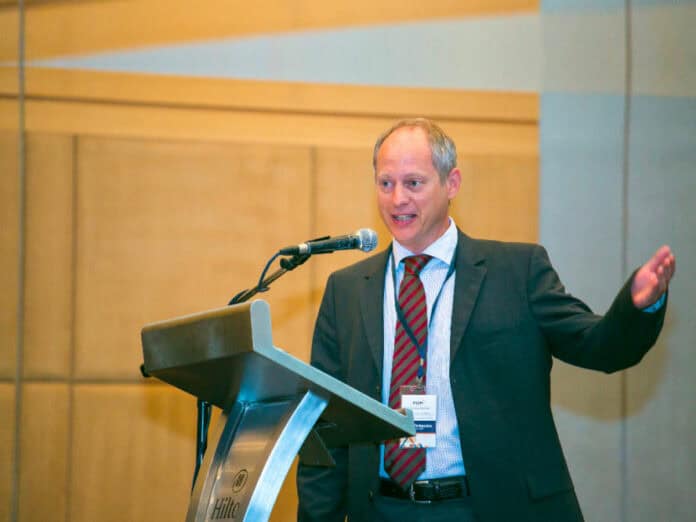
Η εταιρεία διατηρεί πολυκαναλική δομή, με έμφαση στις in-house συνεργασίες, και βασίζει την ανάπτυξή της κυρίως σε managers. Ο ρόλος του συντονιστή ασφαλιστικών πρακτόρων είναι καταλυτικός μάς λέει ο κ. Ιωάννης Τοζακίδης, managing director της εταιρείας, και συμβάλλει στην ανάπτυξη ομάδων έμπειρων αλλά και νέων επαγγελματιών. 

I. Toζακίδης

Η φιλοσοφία και οι στόχοι της Liberty Insurance Agents

Οι ιδρυτές και μέτοχοι της Liberty Insurance Agents είναι επιγέννημα του Agency Management System, ώστε έχοντας τη γνώση και την εμπειρία 40 ετών, να επενδύει στη διαχρονική εκπαίδευση, την καθημερινή υποστήριξη των συνεργατών, την ομαδικότητα και πρωτίστως την ανθρώπινη εξυπηρέτηση των πελατών της. 

Με γνώμονα άυλες αξίες, όπως αυτές της ακεραιότητας και της ποιότητας, επικεντρώνεται στον άνθρωπο. Επιδιώκει επί 24 ώρες, επί 7 ημέρες και τις 365 ημέρες του χρόνου, να είναι χρήσιμη στους συνεργάτες και τους πελάτες της, παρέχοντας πάντα ολοκληρωμένες υπηρεσίες και λύσεις με βάση τις ανάγκες τους.

H οργάνωση και η δομή της

Η Liberty πιστεύει ότι η σωστή οργάνωση μεγιστοποιεί τις δυνατότητες εξέλιξης και αποτελεσματικότητας. Σε ένα άρτια δομημένο περιβάλλον, ο συνεργάτης γνωρίζει τι είδους υποστήριξη λαμβάνει και ποιες είναι οι υποχρεώσεις του. 

Η εταιρεία έχει έναν πλήρη κανονισμό πωλήσεων, βάσει του οποίου με απλό και κατανοητό τρόπο ο συνεργάτης της μπορεί να αξιοποιήσει τα μέσα, τα εργαλεία και τα οικονομικά κίνητρα που του παρέχει σε βάθος τριετίας για την προσωπική του ανέλιξη. 

Σε όλους τους συνεργάτες της παρέχονται:

  • Διοικητική υποστήριξη
  • Προσωπικό εταιρικό e-mail
  • Εταιρικές κάρτες
  • Προσωπική δυνατότητα teleconference με τους πελάτες τους
  • Πλήρης πρόσβαση στο front office, με αναλυτικά στοιχεία παραγωγής, αμοιβών, παρακολούθησης διαγωνισμών, στοχοθεσίας κ.ά.
  • Είσοδος μέσω του εταιρικού site σε εκπαιδευτικό υλικό, εγκυκλίους, marketing tools κ.ά.
  • Τμήμα επικοινωνίας και marketing
  • Εταιρικός Οδηγός Νέων Συνεργατών

Η εκπαίδευση βασικό στοιχείο για την ανάπτυξη

Η Liberty Insurance Agents επικεντρώνεται στον άνθρωπο και την εξατομίκευση και, συνεπώς, το εκπαιδευτικό της μοντέλο εστιάζεται στις ανάγκες κάθε συνεργάτη της ξεχωριστά. 

Η οργανωμένη εκπαίδευση αποτελεί ένα «όπλο» που θα βελτιώσει τις δεξιότητές του, τη γνώση του, τον επαγγελματισμό του και εν γένει τη θετική του πορεία στον κλάδο. Αυτό, ευρύτερα, συμβάλλει στην ανάπτυξη της ασφαλιστικής διαμεσολάβησης και της ιδιωτικής ασφαλιστικής αγοράς.

 Συγκεκριμένα, η εκπαιδευτική της δομή περιστρέφεται γύρω από 7 άξονες:

  1. Δεξιότητες πωλήσεων Liberty Insurance Agents
  2. Εξειδικευμένα σεμινάρια Liberty Insurance Agents
  3. Εκπαίδευση σε προϊόντα
  4. Προγράμματα επανεκπαίδευσης και επαναπιστοποίησης ασφαλιστικών διαμεσολαβητών σε συνεργασία με το ΕΙΑΣ
  5. Εκπαιδευτικό πρόγραμμα Ανάπτυξης Financial Planning & Συμβουλευτικών Πωλήσεων της Liberty Insurance Agents σε συνεργασία με το ΕΙΑΣ (https://www.tb2b.gr/educational-programs/programme-2/)
  6. Εκπαιδευτικό πρόγραμμα Θεμελιωδών Αρχών Ασφάλισης & Ασφαλιστικής Τεχνικής της Liberty Insurance Agents σε συνεργασία με το ΕΙΑΣ (https://www.tb2b.gr/educational-programs/programme-1/)
  7. Εξειδικευμένο σεμινάριο Επιχειρηματικών Ασφαλίσεων Ζωής Liberty Insurance Agents

Η διαδικασία στελέχωσης που ακολουθεί

Το μότο της είναι «Οι άνθρωποί μας, η δύναμή μας!». Επιθυμεί να οικοδομήσει μακροχρόνιες και διαχρονικές σχέσεις, πάντα με σεβασμό προς τον άνθρωπο, τις αρχές και τις αξίες της. 

Το ανθρώπινο δυναμικό της αποτελεί τον βασικό πυρήνα γύρω από τον οποίο εδραιώνεται και αναπτύσσεται η φιλοσοφία της. Η ομάδα της Liberty προσελκύει στην εταιρεία έμπειρους και νέους πιστοποιημένους ασφαλιστικούς συμβούλους. Η επιλογή και η ανάπτυξη των ανθρώπων γίνεται με άξονα το επαγγελματικό ήθος, την όρεξή τους για δουλειά αλλά και τη διά βίου εκπαίδευση. 

Ακολουθεί μοντέρνα συστήματα αξιολόγησης και διαφάνειας, γιατί ο στόχος της είναι να πει την αλήθεια προς όφελος όλων. Η διαφορετικότητά της έγκειται στο να παρέχει προετοιμασία και εκπαίδευση τόσο σε νέους όσο και σε έμπειρους συνεργάτες, βάσει των αναγκών τους. 

Bίλλυ Κωνσταντακοπούλου, ιδρύτρια & Agency Manager

Επιπλέον, επενδύει στη νέα γενιά με ολοκληρωμένες διαδικασίες στελέχωσης. 

Αλλάζει τις ζωές των συνεργατών της μέσα από εξειδίκευση, διαδραστικά μοντέλα εκπαίδευσης και παράλληλη συνεργασία με πιστοποιημένους φορείς και εξειδικευμένα προγράμματα που έχουν δημιουργηθεί στη Liberty Insurance Agents.

Συνεργασίες και προϊόντα

Ο Ιωάννης Τοζακίδης επισημαίνει: «Πρέπει να σας πω ότι δεν πιστεύουμε στην προώθηση ή πώληση προϊόντων. Συμβουλεύουμε, δίνουμε λύσεις και ξεκινάμε να μιλάμε για αυτά που πολλές φορές δεν θέλει να ακούσει ο κόσμος, όπως η υγεία και ασφάλειες επιβίωσης οικογένειας και επιχειρήσεων. Για εμάς αυτά αποτελούν αγαθά αξιοπρέπειας. Η αλήθεια είναι ότι είμαστε καθαρά “ζωική” εταιρεία, με μεγάλη εμπειρία στη Ζωή, την Υγεία & τις Επενδύσεις.

 Επιλέγουμε και μας επιλέγουν. Η σχέση είναι πάντα αμφίδρομη και συνεργαζόμαστε σήμερα με τουλάχιστον 10 ασφαλιστικές εταιρείες στον ελληνικό ασφαλιστικό χώρο. Οι συνεργασίες μας είναι πάντα direct, απευθείας με εταιρείες που έχουν φερεγγυότητα και διαθέτουν ευελιξία». 

Να συνεργαστεί κάποιος ασφαλιστικός πράκτορας με τη Liberty; Πού εξειδικεύεται;

«Ναι, να συνεργαστεί» είναι η απάντηση και οι λόγοι είναι τρεις:

  1. Εξειδίκευση
  2. Υποστήριξη
  3. Ανθρώπινο ενδιαφέρον

Αποτελεί μια εταιρεία ασφαλιστικής διαμεσολάβησης που στηρίζει το επιχειρείν στην Ελλάδα, δημιουργώντας ασφαλιστικά κεφάλαια που συμβάλλουν στην επιβίωση των οικογενειακών επιχειρήσεων. Πιστεύει ότι το ανθρώπινο κεφάλαιο είναι το πλέον σημαντικό. 

Το κυριότερο είναι η περιουσία των Ελλήνων, που με κόπο αποκτήθηκε, να μη χαθεί, αλλά να περάσει στις επόμενες γενιές. Περισσότερο από 1 τρισεκατομμύριο κεφάλαια σήμερα είναι ανασφάλιστα στην Ελλάδα. 

Φανή Θεοφανίδου, υπεύθυνη Επικοινωνίας&Μarketing

«Όταν μπορέσουμε να διατηρήσουμε την επιβίωση και συνέχεια μιας επιχείρησης, θα διατηρήσουμε και τις θέσεις εργασίας των εργαζομένων. Στη Liberty Insurance Agents θεωρούμε ότι είμαστε μέρος του business plan μιας ελληνικής επιχείρησης, εξηγώντας στον κάθε επιχειρηματία πώς θα διασφαλιστεί η περιουσία για τον ίδιο και την οικογένειά του». 

Πιο συγκεκριμένα, οι ΜμΕ αποτελούν σημαντικό πυλώνα της επιχειρηματικότητας και της ελληνικής οικονομίας, καλύπτοντας αριθμητικά περίπου το 78% των επιχειρήσεων (συνολικά 1.415.000 επιχειρήσεις με 4.178.000 εργαζομένους-Πηγή ΕΛΣΤΑΤ 2017). Το πλήθος των εργαζομένων αγγίζει το 1.700.000, με κατανομή 68% από 0-9 εργαζομένους, 19% από 10-49 εργαζομένους και 13% από 50-249 εργαζομένους. 

Ιδιαίτερα σημαντική είναι η εξειδίκευση των συνεργατών της στη διαχείριση επιχειρηματικών κινδύνων και κυρίως στην εξασφάλιση των εταίρων και στελεχών της επιχείρησης. 

https://www.tb2b.gr/corporate-life-insurance-advisors/

www.libertyinsuranceagents.gr

Ν. Παυλόπουλος: Ήρθε η ώρα για την ενεργή διαχείριση ανενεργών ασφαλιστικών χαρτοφυλακίων

0

Πώς μετατρέπονται χαρτοφυλάκια ζημιών σε κεφάλαια

Με αρκετούς παράγοντες του ασφαλιστικού χώρου μοιραζόμαστε ένα κοινό πάθος για τον αθλητισμό. Βρεθήκαμε, λοιπόν, πρόσφατα, με τον Νίκο Παυλόπουλο στο γήπεδο τένις για έναν αμφίρροπο αγώνα και με πολύ καλή διάθεση. Στο τέλος, κέρδισα περισσότερα. Υπάρχει ένα νέο πεδίο δραστηριότητας στην ελληνική αγορά. 

H εφαρμογή της Οδηγίας Solvency II στην Ευρώπη έχει προκαλέσει αναταράξεις, καθώς οι αυξημένες απαιτήσεις φερεγγυότητας και κεφαλαιακής επάρκειας υποχρέωσαν τις ασφαλιστικές εταιρείες να βρουν τρόπους να μειώσουν το κόστος τους και να απαλλαγούν από προβληματικά στοιχεία παθητικού που «εγκλώβιζαν» πολύτιμα κεφάλαια. 

Περίπου το 20% των τεχνικών αποθεμάτων μιας ασφαλιστικής εταιρείας σήμερα αποτελείται από «ανενεργά χαρτοφυλάκια». Η διακοπή δραστηριοτήτων σε ζημιογόνους κλάδους και η πώληση κλειστών χαρτοφυλακίων αποτελεί μια γρήγορη, ασφαλή και αποτελεσματική λύση, που βοηθά τις εταιρείες να απελευθερώσουν, σε σχετικά σύντομο χρονικό διάστημα, κεφάλαια που έχουν δεσμευμένα. Προσφέρουν, παράλληλα, πλήρη νομική και οικονομική «σιγουριά» (Finality) για τα στοιχεία παθητικού, από τα οποία απαλλάσσονται είτε μέσω αντασφαλιστικών λύσεων είτε μέσω μεταβίβασης συγκεκριμένων δραστηριοτήτων/χαρτοφυλακίων. 

Ο Νίκος Παυλόπουλος είναι ένας έμπειρος εμπειρογνώμων της ελληνικής αγοράς, που σήμερα εργάζεται στο εξωτερικό και διαθέτει πολύτιμη εμπειρία ως Risk & Compliance Manager σε εταιρείες που δραστηριοποιούνται στον τομέα του run-off business. 

H συνέντευξη αυτή ήταν το «έπαθλο» που κέρδισα από τον αγώνα τένις…

Στον Χρήστο Ν. Κώνστα

iw? Τον τελευταίο καιρό, παρατηρούμε μια ιδιαίτερη κινητικότητα στις ελληνικές ασφαλιστικές εταιρείες όσον αφορά τη διαχείριση των ιδίων κεφαλαίων τους. Φαίνεται πως ο κανονισμός του Solvency ΙΙ έχει παρακινήσει τους ασφαλιστές να σκεφτούν τα run-off χαρτοφυλάκια. Πώς βλέπετε εσείς την κατάσταση;

απ. Οι ασφαλιστές αντιμετωπίζουν μια γενική αύξηση της αβεβαιότητας, που προκαλείται από καιρικά φαινόμενα, αστικές αναταραχές, διακυμάνσεις της αγοράς και γεωπολιτικές εντάσεις. 

Και μετά υπάρχει το Covid-19, το οποίο ορισμένοι ειδικοί εκτιμούν ως ένα ασφαλισμένο συμβάν 110 δισ. ευρώ. Ο κόσμος αισθάνεται πιο επικίνδυνος, αφήνοντας τους ασφαλιστές να αναζητούν τρόπους μείωσης της μεταβλητότητας και να ελευθερώνουν κεφάλαια. 

Οι περισσότερες διαθέσιμες μελέτες αναφέρουν ότι το 30% των τεχνικών αποθεμάτων των ασφαλιστικών εταιρειών θα ενταχθούν στα ανενεργά run-off χαρτοφυλάκια. Υπάρχει μια πρόσφατη μελέτη της PwC για την παγκόσμια ασφαλιστική αγορά που εκτιμά μια συνολική αξία συναλλαγών παγκοσμίως πάνω από 800 δισ. ευρώ σε αυτόν τον τομέα. Περίπου το 40% αυτού αναλογεί σε εταιρείες της Ευρώπης. 

Τα αποτελέσματα της μελέτης δείχνουν ότι το βασικό κίνητρο στις ευρωπαϊκές εταιρείες για να αναζητήσουν λύσεις διαχείρισης για τα ανενεργά τους χαρτοφυλάκια αποτελεί η μείωση των λειτουργικών τους δαπανών που συνδέονται με αυτά. Αντιθέτως, οι εταιρείες των ΗΠΑ και του Ηνωμένου Βασιλείου αποβλέπουν κυρίως στην απελευθέρωση κεφαλαίων. 

iw? Υπάρχουν, λοιπόν, σοβαρά κίνητρα στις διοικήσεις των ασφαλιστικών ομίλων να σκεφτούν τη λύση του run-off…

απ. Περίπου το 29% των διοικήσεων αναζητούν τη λύση του run-off για να μικρύνουν τους ισολογισμούς τους απομακρύνοντας τα ανενεργά χαρτοφυλάκια ζημιών, άλλο ένα 29% για να απελευθερώσουν κεφάλαια που δεσμεύουν τα χαρτοφυλάκια αυτά, ενώ το 17% στοχεύει στην πρόωρη ικανοποίηση υποχρεώσεων που απορρέουν από τα χαρτοφυλάκια αυτά. 

Αν μελετήσει κανείς την ευρωπαϊκή ασφαλιστική αγορά στον τομέα run-off, θα διαπιστώσει ότι λίγο περισσότερο του ενός τρίτου, σχεδόν, αποτελείται από ενδιαφερόμενους που κατατάσσονται στις ασφαλιστικές εταιρείες ζημιών, λιγότερο από ένα τρίτο κατέχει χαρτοφυλάκια στην αγορά των Lloyd’s του Λονδίνου και το υπόλοιπο ένα τρίτο αποτελείται από εταιρείες που ήδη βρίσκονται σε run-off, εταιρείες captives και ILS funds.

iw? Νομίζω ότι εδώ στην Ευρώπη το θέμα των run-off χαρτοφυλακίων είναι καινούργιο θέμα…

απ. Παραδοσιακά, δινόταν λίγη προσοχή στο run-off, καθώς μια ανενεργή επιχείρηση δεν προϋποθέτει, κατά κανόνα, ιδιαίτερες κεφαλαιακές απαιτήσεις. Εξάλλου για το θέμα αυτό υπήρχαν σχετικά λίγες μελέτες. Στο πλαίσιο του Solvency II, αλλά και των ελβετικών τεστ Solvency (SST), το πρόβλημα αναδείχθηκε ως επείγον, αφού τα ανενεργά χαρτοφυλάκια καλύπτονται πλέον από ίδια κεφάλαια, που δεσμεύουν την αναπτυξιακή στρατηγική μιας ασφαλιστικής επιχείρησης. 

iw? Μπορούμε, πρώτα απ’ όλα, να δώσουμε τον ορισμό των run-off χαρτοφυλακίων;

απ. Δεν υπάρχει μια επικρατούσα θεωρία για τα run-off χαρτοφυλάκια. Ως run-off ορίζεται το «όχι πλέον ενεργό χαρτοφυλάκιο, στο οποίο δεν παράγονται πλέον ασφάλιστρα, αλλά προκύπτουν ακόμα ασφαλιστικά τεχνικά αποθέματα και υποχρεώσεις». Σε διάφορες χώρες χρησιμοποιούνται όροι όπως “Legacy Business” και “Discontinued Business” ως συνώνυμα για το run-off.

 Η διαχείριση των χαρτοφυλακίων μπορεί να είναι στο run-off ουσιαστικά ενεργητική ή παθητική. Η παθητική διαχείριση σημαίνει ότι δεν αναλαμβάνονται ιδιαίτερες ενέργειες για τη μείωση του run-off-χαρτοφυλακίου. 

Η ενεργητική διαχείριση, αντιθέτως, περιέχει μεθόδους με τις οποίες μπορεί να μειωθεί ενεργά το run-off-χαρτοφυλάκιο. Σε αυτό γίνεται διάκριση μεταξύ εσωτερικών και εξωτερικών λύσεων. 

Εδώ πρόκειται για το ερώτημα, εάν σε μια συναλλαγή εμπλέκεται ένας τρίτος εξωτερικός συμβαλλόμενος, μια εξειδικευμένη ασφαλιστική επιχείρηση που θα αναλάβει μετά από έγκριση της εποπτικής αρχής τη διαχείριση των ζημιών και υπεισέρχεται στη θέση της ασφαλιστικής επιχείρησης είτε με άλλη μορφή. 

iw? Απ’ ό,τι καταλαβαίνω, στους μεγάλους ασφαλιστικούς ομίλους η “Discontinued Business” δεν δημιουργεί έως τώρα κάποιο σοβαρό πρόβλημα.

απ. Δεν είναι σωστό αυτό. Οι ανώνυμες εταιρείες, είτε μεγάλοι όμιλοι είτε μικρού και μεσαίου μεγέθους επιχειρήσεις, επειδή είναι προσανατολισμένες στο αποτέλεσμα που εμφανίζεται κάτω από τη γραμμή του ισολογισμού, στο κέρδος, έχουν την τάση να διακόπτουν τους μη κερδοφόρους επιχειρηματικούς κλάδους. 

Οι μεγάλοι ασφαλιστικοί όμιλοι έχουν βέβαια μεγαλύτερη ευελιξία και μπορούν πιο άμεσα να επαναπροσδιορίσουν τη στρατηγική τους, να αποσυρθούν, για παράδειγμα, από έναν κλάδο ασφάλισης αναπτύσσοντας παράλληλα έναν άλλο κλάδο ή να επικεντρωθούν στον βασικό πυρήνα των εργασιών τους και να εντείνουν έτσι τον ανταγωνισμό στον τομέα αυτό. 

Οι μικρές και μεσαίες ασφαλιστικές επιχειρήσεις απαντούν σε αυτόν τον ανταγωνισμό προσπαθώντας να μειώσουν τα λειτουργικά τους έξοδα ή να εξισορροπήσουν τυχόν αρνητικά αποτελέσματα από ασφαλιστικές εργασίες με έσοδα από επενδύσεις. 

Στο σημερινό περιβάλλον χαμηλών έως και αρνητικών επιτοκίων, αυτό καθίσταται πολύ δύσκολο και η διατήρηση και διαχείριση ανενεργών χαρτοφυλακίων αποτελεί κρυφό «βαρίδι» στον ισολογισμό τους. 

Αυτή η πραγματικότητα αυξάνει την ανάγκη εστίασης σε νέες τιμολογιακές πολιτικές με στόχο την ανάπτυξη. Και, όπως καταλαβαίνει κανείς, μειώνει παράλληλα την αξία της διάθεσης των περιουσιακών στοιχείων της επιχείρησης για την κάλυψη αποθεματικών του προηγούμενου έτους. Ε, λοιπόν, αυτό το έχουν καταλάβει ήδη οι μεγάλοι ασφαλιστικοί όμιλοι και η διαχείριση ανενεργών χαρτοφυλακίων ζημιών επηρεάζει τον στρατηγικό τους προσανατολισμό. 

iw? Μεγάλο μερίδιο στα τεχνικά αποθέματα απορροφούν αυτές οι “Discontinued Business” στους κλάδους της γενικής αστικής ευθύνης και της ασφάλισης πιστώσεων.

απ. Αυτό φαίνεται και στις μελέτες της KPMG στα αποτελέσματα για τον τομέα της γενικής αστικής ευθύνης. Δεν είναι καθόλου παράξενο, δεδομένου ότι ο τομέας αυτός περιέχει την κλασική long-tail υποχρέωση μιας ασφαλιστικής επιχείρησης. 

Το ποσοστό του run-off στην ασφάλιση πιστώσεων έχει αυξηθεί σημαντικά συγκριτικά με παλαιότερες μελέτες, και αυτό μπορεί να εξηγηθεί από το ότι οι χρηματοπιστωτικές ασφαλίσεις έχασαν την ελκυστικότητά τους ως συνέπεια της οικονομικής κρίσης και από το ότι οι ασφαλιστές αποσύρονται αυξανόμενα από αυτόν τον τομέα. 

Το μεγαλύτερο ποσοστό των “Discontinued Business” σημειώθηκε σε χαρτοφυλάκια που εγγράφηκαν μεταξύ του 1993 και του 2008. 

iw? Τι είναι αυτό που παρακινεί τους ασφαλιστές να σταματήσουν τις νέες επιχειρήσεις; 

απ. Ένας σημαντικός λόγος είναι η αναστολή εργασιών ενός ασφαλιστικού κλάδου για στρατηγικούς λόγους. Εκτός απ’ αυτό, υπάρχει η αβεβαιότητα για τη μελλοντική πορεία των ζημιών, καθώς και η επικέντρωση στη βασική δραστηριότητα μιας επιχείρησης (core business). 

Πολύ συνηθισμένη είναι η περίπτωση όταν με το run-off επιχειρείται ένας εξορθολογισμός του χαρτοφυλακίου μιας εταιρείας, προκειμένου αυτή να καταστεί πιο ελκυστική για στρατηγικούς επενδυτές.

iw? Πώς γίνεται, λοιπόν, η ενεργή διαχείριση χαρτοφυλακίων;

απ. Υπάρχουν διαφορετικές στρατηγικές και δυνατότητες για να μειωθούν σημαντικά τα run-off χαρτοφυλάκια. Οι ασφαλιστές από τον γερμανόφωνο χώρο έχουν τη μεγαλύτερη εμπειρία στις μεθόδους της μεταβίβασης του χαρτοφυλακίου και της commutation (αποζημίωσης). 

Επιπλέον εναλλακτικές είναι η πώληση της επιχείρησης με τα run-off χαρτοφυλάκια και η αναδρομική αντασφάλιση. 

iw? Εξηγήστε μου πώς γίνεται αυτό…

απ. Κατά την πώληση ενός χαρτοφυλακίου, μεταβιβάζεται το σύνολο του run-off χαρτοφυλακίου με το παθητικό του καθώς και οι αντίστοιχες προσβάσεις έναντι ενός ασφαλίστρου σε μια άλλη εταιρεία, είτε εντός μιας ασφαλιστικής ομάδας είτε σε έναν άλλο ανεξάρτητο ασφαλιστή. 

Το πλεονέκτημα σε αυτήν τη διαδικασία είναι ότι ο μεταβιβάζων ασφαλιστής τελειώνει μια και καλή, από οικονομικής και νομικής πλευράς, με τα παλιά συμβόλαια (Finality). 

Ωστόσο, μπορεί να προκύψουν θέματα που δύνανται να σπιλώσουν τη φήμη μιας εταιρείας. Σημαντικό ρόλο παίζει εδώ η καλή συνεργασία με τις εποπτικές αρχές, ώστε να διασφαλιστεί η εγκυρότητα της μεταβίβασης προς όφελος των ασφαλισμένων και εργαζομένων.

iw? Με την αποζημίωση; 

απ. Η αποζημίωση (commutation) περιγράφει τη λύση ενός ασφαλιστηρίου συμβολαίου σε συμφωνία με τον ασφαλισμένο και προσφέρει οικονομική και νομική οριστικότητα. 

Αυτή η λύση εμφανίζεται συχνά σε αντασφαλιστικούς ομίλους, αλλά μόνο σπάνια στην πρωτογενή ασφαλιστική αγορά, αφού τα έξοδα σε περισσότερους ασφαλισμένους είναι τεράστια. Δεν απαιτείται όμως συμφωνία των εποπτικών αρχών στη λύση του ασφαλιστηρίου συμβολαίου. 

Ως ειδική περίπτωση της αποζημίωσης μπορώ να αναφέρω το πρόγραμμα της ρύθμισης “Scheme of arrangement”, το οποίο όμως εφαρμόζεται στη Μεγάλη Βρετανία. Ο αντασφαλιστής προτείνει να αναλάβει το συμβόλαιο αντί εντός συγκεκριμένου ασφαλίστρου. Μόλις συμφωνήσει το 75% των ασφαλισμένων (μετρημένων στον όγκο του χαρτοφυλακίου) με το πρόγραμμα, τότε λύνονται αναγκαστικά όλα τα συμβόλαια. Εκτός Μεγάλης Βρετανίας, η μέθοδος αυτή είναι νομικά αμφίβολη.

iw? Η αναδρομική αντασφάλιση πώς λειτουργεί;

απ. Κατά την αναδρομική αντασφάλιση, συνάπτεται για το run-off χαρτοφυλάκιο ένα αντασφαλιστικό συμβόλαιο το οποίο καλύπτει όλες τις πιθανές απαιτήσεις. Το πλεονέκτημα αυτό βρίσκεται στη γρήγορη μεταφορά και, κυρίως, στη διακριτικότητα. 

Ένα μειονέκτημα είναι, ωστόσο, ότι η ασφαλιστική εταιρεία παραμένει νομικά ως συμβαλλόμενο μέρος του ασφαλισμένου, δηλαδή συνεχίζει να έχει τις υποχρεώσεις από το συμβόλαιο στον ισολογισμό της και φέρει τον πιστωτικό κίνδυνο σχετικά με τον αντασφαλιστή. 

iw? Αν καταλαβαίνω καλά, η επόμενη δυνατότητα είναι η πώληση της εταιρείας η οποία διατηρεί τα run-off χαρτοφυλάκια. 

απ. Το πλεονέκτημα εδώ είναι η οικονομική και νομική οριστικότητα, η Finality δηλαδή. Το θέμα κλείνει οριστικά. Θα πρέπει να ληφθούν όμως υπόψη σημαντικές παράμετροι, οι οποίες χρήζουν επαγγελματικής διαχείρισης: οι εποπτικές αρχές θα πρέπει να εγκρίνουν την πώληση και να διασφαλίσουν ότι η ανάδοχος εταιρεία κατέχει την οικονομική φερεγγυότητα να ανταποκριθεί στις υποχρεώσεις που θα αναλάβει. 

Επιπλέον, θα πρέπει να διασφαλιστεί ότι κατέχει επαρκή οργάνωση και συστήματα διαχείρισης ώστε να προσφέρει τουλάχιστον το ίδιο επίπεδο υπηρεσιών όπως η πωλήτρια εταιρεία. 

Θα έλεγα ότι αυτό είναι –εκτός από τον υψηλό βαθμό ρευστότητας– και ένα από τα δυνατά σημεία των εξειδικευμένων εταιρειών διαχείρισης χαρτοφυλακίων που το επιχειρησιακό τους μοντέλο βασίζεται σε αυτά τα δύο στοιχεία.

iw? Το συμπέρασμα είναι ότι η ενεργή διαχείριση των run-off χαρτοφυλακίων αφορά περισσότερο τους αντασφαλιστές…

απ. Η αλήθεια είναι ότι οι αντασφαλιστές παρουσιάζουν στην ενεργή διαχείριση των run-off χαρτοφυλακίων πολύ υψηλό επίπεδο ωριμότητας αντί των πρωτασφαλιστών. Έχουν περισσότερη εμπειρία στις run-off μεθόδους, μειώνουν το run-off περισσότερο ενεργά και κατέχουν υψηλότερο ποσοστό των run-off χαρτοφυλακίων, τα οποία μειώνονται σημαντικά. 

iw? Γιατί όμως το κάνουν αυτό; Ποια είναι τα πλεονεκτήματα για τη μείωση των run-off χαρτοφυλακίων; 

απ. Από την οπτική γωνία του εκχωρητή, παίζουν μεγάλο ρόλο, εκτός από τα διοικητικά έξοδα, κυρίως λόγοι που σχετίζονται με το Solvency II, όπως για παράδειγμα η απελευθέρωση χρήσιμων και κρίσιμων κεφαλαίων. Το Solvency II είναι σημαντικό επιχείρημα για την ενεργή μείωση του αποθέματος στα run-off. 

Από την πλευρά των αντασφαλιστών, όπως των Berkshire Hathaway και Swiss Re, καθώς και των run-off ειδικών, όπως των Enstar, AXA Liability Management, Darag ή Premia, υπάρχουν εντούτοις ισχυρά επιχειρήματα στο να αναλάβουν αυτές τις “Discontinued Business”. 

Από τη μια, διαφοροποιείται περαιτέρω ένα υπάρχον χαρτοφυλάκιο μέσω της ανάληψης των “Discontinued Business”. Από την άλλη, η εξειδικευμένη τεχνογνωσία καθιστά εφικτή τη γρήγορη εκκαθάριση των run-off χαρτοφυλακίων από τα περιουσιακά στοιχεία που αποκτήθηκαν, όπως και την ανάληψη του ασφαλίστρου που έχει εισπραχθεί. Έχουν έτσι μεγαλύτερη αξία από τις πιθανές απαιτήσεις ζημιάς. 

iw? Αυτό που μου κίνησε το ενδιαφέρον, ωστόσο, είναι ότι στο πεδίο της διαχείρισης run-off κεφαλαίων, τώρα τελευταία, βλέπω να δραστηριοποιούνται πολλά επενδυτικά κεφάλαια, κυρίως private equity εταιρείες…

απ. Είναι σημαντικός ο ρόλος τους. Ειδικά στην Ευρώπη, ένα πολύ σημαντικό θέμα έχει να κάνει με την κοινωνική διάσταση της εργατικής νομοθεσίας, που προστατεύει την απασχόληση και δίνει κίνητρα για τη συνέχιση της απασχόλησης των εργαζομένων με την Οδηγία 2001/23/EK. 

Οι run-off εταιρείες υποχρεούνται σε περίπτωση μεταβίβασης να αναλάβουν το κόστος για έναν μεγάλο αριθμό εργαζομένων με τουλάχιστον τις ίδιες προϋποθέσεις που προβλέπουν οι ισχύουσες συμβάσεις τους. 

Αυτό αποτελεί ένα επιπλέον ισχυρό κίνητρο για την υιοθέτηση της λύσης του run-off.

iw? Όσον αφορά τις προκλήσεις του Solvency II, στη διαδικασία προσδιορισμού του κινδύνου οι αντασφαλιστές υπολογίζουν τους κινδύνους σε run-off πολύ υψηλότερα από τους πρωτασφαλιστές. 

απ. Γι’ αυτό άλλωστε εκτιμούμε ότι, στο μέλλον, οι run-off δραστηριότητες θα αυξηθούν και στην ελληνική αγορά. Οι αντασφαλιστές αναγνωρίζουν στον κανονισμό του Solvency II και την απελευθέρωση κεφαλαίων σαν τις βασικές αιτίες για να προχωρήσουν σε “Discontinued Business” στο μέλλον. 

Αυτό είναι σε σχέση με τη διαχείριση μιας ασφαλιστικής επιχείρησης που προσανατολίζεται στη δημιουργία υπεραξίας πολύ κατανοητό, μιας και τα run-off χαρτοφυλάκια δεσμεύουν ίδια κεφάλαια. 

Επομένως, το μέρος των “Discontinued Business” μειώνει την απόδοση του ίδιου κεφαλαίου ή δεσμεύει κεφάλαιο το οποίο χρειάζεται για τις επενδύσεις που αποφέρουν κέρδος. 

Ενδεικτικά, οι κεφαλαιακές απαιτήσεις θα ήταν κατά 20% μικρότερες, αφού μειώνονται οι απαιτήσεις στον τομέα Non life premium and reserve risk εάν τα run-off χαρτοφυλάκια μειώνονταν δραστικά. 

Συμπερασματικά, το κορυφαίο ερώτημα, λοιπόν, δεν είναι εάν αλλά πώς θα μειωθούν τα “Discontinued Business” χαρτοφυλακια. Εάν, δηλαδή, θα προτιμηθούν εσωτερικές λύσεις, δεσμεύοντας προσωπικό και προβλέποντας τις συνημμένες δαπάνες ή εάν θα αναζητηθούν εξωτερικές λύσεις.


Aσφάλεια διακοπής εργασιών και πανδημία

0

του Γεράσιμου Χ. Χαλιώτη,

Μία κάλυψη, την οποία είχαμε συναντήσει μέχρι σήμερα κυρίως ως πρόσθετη κάλυψη επανήλθε στο προσκήνιο σε ρόλο πρωταγωνιστή. Η κάλυψη αυτή, αποσκοπούσε κατά κύριο λόγο στην αποζημίωση επιχειρήσεων, οι οποίες είτε είχαν υποστεί ζημίες στις εγκαταστάσεις είτε βρίσκονταν σε περιοχές, όπου εκτελούνταν έργα με αποτέλεσμα και στις δύο περιπτώσεις να καθίσταται αδύνατη ή ιδιαιτέρως δυσχερής η πρόσβαση στους εργαζομένους με αποτέλεσμα και στις δύο περιπτώσεις τη διακοπή των εργασιών.

Η πανδημία του COVID-19 είχε ως αποτέλεσμα αρκετοί ασφαλισμένοι στο Ηνωμένο Βασίλειο να υποβάλουν αιτήματα αποζημίωσης στους ασφαλιστές τους, οι οποίοι αρνήθηκαν την κάλυψη,  με αποτέλεσμα να καταστεί εμφανής ο κίνδυνος διατάραξης των σχέσεων μεταξύ ασφαλιστών και ασφαλισμένων.

Μετά από αιτήσεις μεγάλου αριθμού επιχειρήσεων προς την Financial Conduct Authority (Αρχή Οικονομικής Συμπεριφοράς), ως Επόπτη των ασφαλιστικών εταιρειών, η τελευταία προσέφυγε στο Ανώτερο Δικαστήριο της Μεγάλης Βρετανίας[1] στην υπόθεση-πιλότο “FINANCIAL CONDUCT AUTHORITY V ARCH and others” στοχεύοντας στην ταχύτερη δυνατή επίλυση του ζητήματος και την αποκατάσταση της ειρήνης και της ομαλότητας στην αγορά.

Είκοσι ένας όροι ασφαλιστηρίων οκτώ εκ των σημαντικότερων ασφαλιστικών εταιρειών τέθηκαν στην κρίση του Δικαστηρίου προκειμένου να δοθεί η απάντηση στο ερώτημα κατά πόσο επεκτείνεται η κάλυψη διακοπής εργασιών και στις περιπτώσεις που δεν υφίσταται  ζημία στις εγκαταστάσεις της επιχείρησης.

Το Δικαστήριο προέβη σε λεπτομερή κρίση και χαρακτηρισμό ανά όρο και κατέληξε την 15η Σεπτεμβρίου 2020 σε μια απόφαση-πιλότο αλλά και σταθμό, η οποία έφερε το χαμόγελο στα χείλη μεγάλου αριθμού ασφαλισμένων και κυρίως σε όσους εξ’ αυτών,  τα συμβόλαια  περιείχαν όρο κάλυψης «ασθενείας» (disease) ή υβριδικούς όρους (hybrid), για τους οποίους θα κάνουμε λόγο αναλυτικά σε άλλο άρθρο.

Τελειώνοντας τη σύντομη αυτή αναφορά και χωρίς να εξετάσουμε το τελεσίδικο ή μη της άνω απόφασης, ας μας επιτραπεί να αναφέρουμε τις δικές μας «υβριδικές» παρατηρήσεις:

  • Η ασφάλεια διακοπής εργασιών γίνεται πλέον πρωταγωνίστρια στα ασφαλιστήρια συμβόλαια επιχειρήσεων.

Όταν προκύπτει οποιαδήποτε διαφορά μεταξύ «παικτών» της αγοράς, αυτή η ίδια η αγορά μπορεί και πρέπει να προβαίνει στην επίλυσή της στο πλαίσιο της αυτορρύθμισης (self-regulation), η οποία, άλλωστε αποτελεί τη βούληση του Κοινοτικού Νομοθέτη και για την Ιδιωτική Ασφάλιση.

Ο Επόπτης, εκ της θέσεως και φύσεως του ρόλου του, οφείλει να παρεμβαίνει καίρια και κατά τρόπο άμεσο και αποτελεσματικό συντείνοντας έτσι στην επίλυση οιουδήποτε ζητήματος, το οποίο θα μπορούσε να διαταράξει τις σχέσεις των εποπτευόμενων από αυτόν με το κοινό.

Πρώτη και κυριότερη σχέση όσον αφορά την Ιδιωτική Ασφάλιση ήταν, είναι και θα είναι η σχέση εμπιστοσύνης μεταξύ ασφαλιστή και ασφαλισμένου χωρίς την οποία αυτός ο ίδιος ο θεσμός δεν μπορεί να νοηθεί.


{Ο κ. Γεράσιμος Χαλιώτης είναι Δικηγόρος, Διαμεσολαβητής και Διαπιστευμένος Ασφαλιστικός Εκκαθαριστής}

Ποια δερματικά συμπτώματα προκαλεί ο κοροναϊός

0

Μεγάλης διάρκειας δερματικά συμπτώματα είναι πιθανόν να εμφανίσουν όσοι μολυνθούν από τον SARS-CoV-2, όπως προκύπτει από ανάλυση του μεγαλύτερου μητρώου ασθενών με COVID-19.

Τα συμπτώματα τύπου δερματικού εξανθήματος ποικίλλουν και κάποια από αυτά μπορεί να διαρκέσουν περισσότερο και από 130 ημέρες, σύμφωνα με ανακοινώσεις στο 29ο Συνέδριο της Ευρωπαϊκής Ακαδημίας Δερματολογίας και Αφροδισιολογίας (EADV Virtual Congress).

«Στην αρχή της πανδημίας η νόσος COVID-19 που προκαλείται από τον ιό SARS-CoV-2 θεωρήθηκε ότι επηρέαζε μόνο το αναπνευστικό σύστημα. Όσο η έρευνα προχωρούσε, έγινε γνωστό ότι μπορεί να επιφέρει βλάβες σε πολλά ζωτικά όργανα. Έχει παρατηρηθεί ότι ο νέος κοροναϊός μπορεί να επηρεάσει και το δέρμα. Μετά από τη δημιουργία ενός διεθνούς μητρώου από την Αμερικανική Ακαδημία Δερματολογίας τον περασμένο Απρίλιο για την καταγραφή των δερματικών βλαβών και την επεξεργασία τους, ερευνήθηκαν διαφορές παράμετροι, όπως η διάρκειά τους. Βρέθηκε ότι τα “δάχτυλα COVID” (“COVID toes”) διαρκούν περισσότερο από όλες τις δερματικές εκδηλώσεις, με τους ασθενείς που νοσούν βαριά να κινδυνεύουν περισσότερο», επισημαίνει ο δερματολόγος –αφροδισιολόγος, Δρ Χρήστος Σάμου.

διαβάστε αναλυτικά στο virus.com.gr

Ε-ΕΦΚΑ: Έτσι εξυπηρετούνται οι ασφαλισμένοι κατά τη διάρκεια της υγειονομικής κρίσης

0
EFKA wallet

Πάνω από 1,4 εκατ. συναλλαγές ολοκληρώθηκαν ηλεκτρονικά, σύμφωνα με ανακοίνωση του e-ΕΦΚΑ, κατά τη διάρκεια της υγειονομικής κρίσης. Σε ανακοίνωσή του ο Οργανισμός ενημερώνει τους πολίτες για την εξυπηρέτηση των ασφαλισμένων κατά τη διάρκεια της περιόδου.

Αναλυτικά:

α. 6 ολοκληρωμένες ηλεκτρονικές υπηρεσίες (πίνακας Α), τέθηκαν σταδιακά σε λειτουργία από τον Μάρτιο του 2020, μέσω των οποίων έχουν ολοκληρωθεί μέχρι σήμερα 939.090 συναλλαγές ασφαλισμένων.

β. Την εξ αποστάσεως εξυπηρέτηση των ασφαλισμένων μέσω της ηλεκτρονικής υποβολής αιτήματος, το οποίο διεκπεραιώνεται σε δεύτερο χρόνο από τα στελέχη των υποκαταστημάτων του e-ΕΦΚΑ. Από τον Σεπτέμβριο του 2020 που λειτουργεί η πλατφόρμα έχουν διεκπεραιωθεί εξ αποστάσεως χωρίς προσέλευση στις δομές του e-ΕΦΚΑ 61.964 αιτήματα που υποβλήθηκαν στη διεύθυνση www.efka.gov.gr/rv από 55.416 ασφαλισμένους.

γ. Την υποβολή αιτήματος σε συνδυασμό με τον προγραμματισμό ραντεβού στην ηλεκτρονική διεύθυνση www.efka.gov.gr/rv για εξυπηρέτηση στο υποκατάστημα. Από την 1η Σεπτεμβρίου 2020 προγραμματίστηκαν και ολοκληρώθηκαν 411.712 ραντεβού από 330.217 ασφαλισμένους.

Στην περίοδο της υγειονομικής κρίσης, η εξυπηρέτηση των ασφαλισμένων στις δομές του e-ΕΦΚΑ πραγματοποιείται σύμφωνα με τις σχετικές εγκυκλίους του Υπουργείου Εσωτερικών (ΔΙΔΑΔ/Φ.69/134/οικ.21190/13/11/2020), με σκοπό την αποφυγή συγχρωτισμού και την προστασία της υγείας τόσο των ασφαλισμένων όσο και του ιδίου του προσωπικού.

Στο πλαίσιο αυτό, η προσέλευση των ασφαλισμένων μέχρι τις 30/11 είναι δυνατή μόνο κατόπιν ραντεβού και για τη διεκπεραίωση μόνο συναλλαγών επείγοντος χαρακτήρα, καθώς εκ περιτροπής μέρος του προσωπικού προσέρχεται στα υποκαταστήματα και το υπόλοιπο εργάζεται εξ αποστάσεως. Οι 21 συναλλαγές επείγοντος χαρακτήρα που εξυπηρετούνται μέχρι 30/11 αποτυπώνονται στο συνημμένο πίνακα Β.

Οι συναλλασσόμενοι μπορούν μέσω της εθνικής δικτυακής πύλης (gov.gr) ή του δικτυακού τόπου της υπηρεσίας www.efka.gov.gr/rv, να εισέλθουν με τους κωδικούς Taxis στην ολοκληρωμένη πλατφόρμα εξυπηρέτησης και είτε να υποβάλλουν ηλεκτρονικά το αίτημά τους για να εξυπηρετηθούν εξ’ αποστάσεως, είτε να προγραμματίσουν ραντεβού εφόσον το αίτημα είναι επείγον και περιλαμβάνεται στον πίνακα Β.

Με συναίσθηση της ευθύνης του απέναντι στους πολίτες, ο e-ΕΦΚΑ αξιοποιεί στο έπακρο τις δυνατότητες της τεχνολογίας, ώστε με όρους ασφάλειας να καλυφθούν αρχικά όλες οι επείγουσες ανάγκες των ασφαλισμένων και ακολούθως το μέγιστο δυνατό ποσοστό των λοιπών αιτημάτων. Είμαστε βέβαιοι ότι οι ασφαλισμένοι θα σταθούν αρωγοί σε αυτή την προσπάθεια, μέρος της εθνικής προσπάθειας που η χώρα και η κοινωνία καταβάλλει.

Πηγή: Reporter.gr


Πώς να ρυθμίσετε τις αυπνίες σας κατά το Lockdown

0

Το έντονο άγχος, η αίσθηση απομόνωσης ή κατάθλιψη, σε συνδυασμό με  την οικονομική και την επαγγελματική ανασφάλεια μπορούν να επιδεινώσουν την δυνατότητα ενός καλού ύπνου.

Γενικότερα, η αλλαγή της καθημερινότητας μας δεν βοηθά στο να έχουμε καλή αίσθηση του χρόνου. Επιπρόσθετα, η παρατεταμένη παραμονή εντός του σπιτιού μας στερεί την έκθεση στο φυσικό φως, διαταράσσοντας τον κιρκάδιο ρυθμό που ρυθμίζει τον ύπνο. Βέβαια, ένας καλός βραδινός ύπνος μπορεί να μη είναι επιτεύξιμος ακόμα και υπό φυσιολογικές συνθήκες.

Ιδιαίτερα, κατά τη διάρκεια της πανδημίας COVID-19, ο ποιοτικός ύπνος διασφαλίζεται όλο και πιο δύσκολα, σύμφωνα με άρθρο της διακεκριμένης επιστήμονα Dr Chandra Jackson, που μελετά τον ύπνο στο NIEHS (https://nihrecord.nih.gov/2020/11/13/how-can-we-sleep-well-during-pandemic).

Τα σημαντικότερα σημεία του άρθρου συνοψίζουν οι Ιατροί της Θεραπευτικής Κλινικής της Ιατρικής Σχολής του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών Θεοδώρα Ψαλτοπούλου, Παναγιώτης Μαλανδράκης, Ιωάννης Ντάνασης και Θάνος Δημόπουλος (Πρύτανης ΕΚΠΑ). Πολλοί άνθρωποι κατά την περίοδο αυτή κοιμούνται είτε λιγότερο είτε περισσότερο από ό,τι πρέπει.

διαβάστε αναλυτικά στο virus.com.gr

Τέσσερις αντασφαλιστές έχουν λόγο για τον κορωνοϊό

0

της Ελενας Ερμείδου

Εξασθενίζουν οι απώλειες των αντασφαλιστών σχετικά με την πανδημία του κορωνοϊού. Hannover Rueck SE, SCOR, Swiss Re και Munich Re έχουν τον πρώτο λόγο.

Hannover Rueck SE, SCOR και Swiss Re, και οι τρεις τους διακράτησαν χαμηλότερα αποθέματα σχετικά με τις απαιτήσεις από τον κορωνοϊό στο 3ο τρίμηνο του 2020,καθώς οι πραγματικές απαιτήσεις δεν απαιτούσαν σοβαρές προσαρμογές σε ό,τι αφορά τις μελλοντικές απαιτήσεις στις περισσότερες γραμμές παραγωγής, σύμφωνα με την Fitch.

Εξαίρεση στον κανόνα αποτελεί η Munich Re, η οποία προσέθεσε 800 εκατομμύρια ευρώ αποθεματικά για απαιτήσεις κατά το 3ο τρίμηνο του 2020. Τα αποθεματικά αυτά συνδέονται με τις ακυρώσεις εκδηλώσεων, τομέας που έχει τα ηνία η Munich Re.

Κατά την Fitch Rating, ο όγκος των απαιτήσεων για ακυρώσεις εκδηλώσεων θα αυξηθεί κατά το 4ο τρίμηνο καθώς ορισμένες χώρες ξανά κλείδωσαν τις οικονομίες τους.

Πάντως και η Hannover Re, και η Munich Re και η SCOR διατήρησαν την κερδοφορία τους παρά τις ζημιές που έγραψαν underwriting το πρώτο εννεάμηνο του 2020. Οι υψηλότερες τιμές προσαρμοσμένες στον υψηλότερο κίνδυνο λόγω της πανδημίας συνέβαλλα στο να γράψει περιορίσει τις καθαρές ζημίες του τριμήνου αντίστοιχα και η Swiss Re.

Οι ζημιές αυτές οφείλονται στις φυσικές καταστροφές, την βελτίωση του αποτελέσματος στο underwriting, προσαρμοσμένο προς τις σχετικές απαιτήσεις από την πανδημία, λόγω των υψηλότερων τιμών προσαρμοσμένων ανά τον υψηλότερο κίνδυνο.

Οι αποδόσεις των επενδύσεων σημείωσαν πτώση στο εννεάμηνο για  τους τέσσερις μεγάλους αντασφαλιστές λόγω της πτώσης των αποδόσεων των αποεπενδύσεων και των χαμηλότερων πραγματοποιηθέντων κερδών σε σχέση με τον περασμένο έτος. Η κεφαλαιοποίηση και των τεσσάρων αντασφαλιστών είναι καλή διατηρώντας τα επίπεδα των αποθεματικών κεφαλαίων βάσει των στόχων που έχουν ορίσει.

Και οι τέσσερις έχουν εκδώσει χαρτιά χρέους μειωμένης εξασφάλισης για να ενισχύσουν την κεφαλαιακή βάση κατά το 30 τρίμηνο του 2020, ενώ και οι τέσσερις με μία φωνή εκφράζουν συγκρατημένη αισιοδοξία για το 2021, εν όψει προσαρμογής τιμολογίων στο κίνδυνο.

Κατά την Fitch, η εξαίρεση της πανδημίας κατά τις ανανεώσεις των αντασφαλιστικών συμβάσεων, οι αλλαγές στους όρους και τις συνθήκες σταδιακά θα περιορίσει τον όγκο των απαιτήσεων από κορωνοϊό στον κλάδο περιουσίας και ατυχημάτων διατυπώνει η Fitch. Παρά ταύτα, η αβεβαιότητα γύρω από το ύψος των ζημιών που προκαλεί η πανδημία παραμένει σε ψηλά επίπεδα.