

Τα στοιχεία της ΕΛΣΤΑΤ για τη φυσική κίνηση του πληθυσμού το 2025 δεν αποτελούν μόνο έναν ακόμη δείκτη για την πορεία του ελληνικού δημογραφικού. Για την ασφαλιστική αγορά αποτελούν ένδειξη για το πώς μπορεί να μεταβληθεί, σε βάθος χρόνου, η ζήτηση για συγκεκριμένες κατηγορίες ασφαλιστικών προϊόντων.
Οι γεννήσεις περιορίστηκαν στις 65.618, μειωμένες κατά 4,2% σε σχέση με το 2024, ενώ οι θάνατοι ανήλθαν σε 121.841, με το φυσικό ισοζύγιο να διαμορφώνεται σε -56.223. Παράλληλα, η Ελλάδα καταγράφει μια σταθερή μετατόπιση των γεννήσεων προς μεγαλύτερες ηλικίες μητέρων, ενώ αλλάζει και η οικογενειακή δομή, με σημαντική αύξηση των συμφώνων συμβίωσης.
Η εξέλιξη αυτή δεν σημαίνει ότι όλοι οι ασφαλιστικοί κλάδοι θα επηρεαστούν με τον ίδιο τρόπο. Αντίθετα, δημιουργεί διαφορετικές πιέσεις και ευκαιρίες, με την Υγεία, τη Ζωή, τα συνταξιοδοτικά και αποταμιευτικά προϊόντα και τη μακροχρόνια φροντίδα να βρίσκονται στο επίκεντρο.
Υγεία, Ζωή και συνταξιοδοτικά στο επίκεντρο
Ο κλάδος Υγείας είναι από εκείνους που συνδέονται άμεσα με τη μεταβολή της ηλικιακής σύνθεσης του πληθυσμού. Η αύξηση της συμμετοχής μεγαλύτερων ηλικιών στην πληθυσμιακή σύνθεση δημιουργεί διαφορετικό προφίλ αναγκών για νοσηλεία, διαγνωστικές εξετάσεις, φαρμακευτική και ιατρική φροντίδα, αλλά και για υπηρεσίες που συνδέονται με την περίοδο μετά τη συνταξιοδότηση.
Για την ασφαλιστική αγορά αυτό σημαίνει ότι η συζήτηση δεν περιορίζεται στην πώληση ενός ακόμη προγράμματος υγείας. Αφορά τον σχεδιασμό προϊόντων που θα μπορούν να ανταποκριθούν σε μεγαλύτερη διάρκεια ζωής και σε διαφορετικά πρότυπα χρήσης των υπηρεσιών υγείας.
Στον κλάδο Ζωής, η δημογραφική μεταβολή λειτουργεί διαφορετικά. Η μικρότερη είσοδος νέων ηλικιών στην ασφαλιστική αγορά περιορίζει μακροπρόθεσμα τη δεξαμενή των νεότερων πελατών, ενώ η μετατόπιση της οικογενειακής δημιουργίας σε μεγαλύτερες ηλικίες αλλάζει και το σημείο στο οποίο εμφανίζεται η ανάγκη για προστασία εισοδήματος, ασφάλιση ζωής και κάλυψη οικογενειακών υποχρεώσεων.
Ιδιαίτερο βάρος αποκτούν τα συνταξιοδοτικά και αποταμιευτικά προϊόντα. Η γήρανση του πληθυσμού και η σταδιακή μείωση της αναλογίας εργαζομένων προς συνταξιούχους αποτελούν ευρωπαϊκή πρόκληση και ενισχύουν τη σημασία της συμπληρωματικής συνταξιοδοτικής αποταμίευσης. Η Insurance Europe επισημαίνει ότι η γήρανση και η ανεπαρκής αποταμίευση για τη συνταξιοδότηση αυξάνουν την πίεση στα δημόσια συστήματα και αναδεικνύουν τον ρόλο των μακροπρόθεσμων ασφαλιστικών λύσεων.
Εδώ βρίσκεται και ένα από τα σημαντικότερα πεδία ανάπτυξης για την ασφαλιστική διαμεσολάβηση: η ανάγκη δεν είναι μόνο να δημιουργηθούν προϊόντα, αλλά να υπάρξει έγκαιρη συμβουλευτική, ώστε η αποταμίευση για τη σύνταξη να ξεκινά πριν η ανάγκη γίνει άμεση.
Στην ίδια κατεύθυνση κινείται και η μακροχρόνια φροντίδα, ένας τομέας που αναμένεται να αποκτήσει μεγαλύτερη σημασία όσο αυξάνονται οι ανάγκες ενός γηράσκοντος πληθυσμού. Η πρόκληση εδώ είναι σύνθετη, καθώς αφορά όχι μόνο τον ίδιο τον ασφαλισμένο αλλά και την οικογένεια που συχνά αναλαμβάνει μέρος του κόστους και της φροντίδας.
Ταυτόχρονα, τα στοιχεία της ΕΛΣΤΑΤ δείχνουν ότι η οικογενειακή δομή μεταβάλλεται. Το 2025 καταγράφηκαν 16.627 σύμφωνα συμβίωσης, αυξημένα κατά 14,8%, ενώ τα διαζύγια ανήλθαν σε 15.853. Αυτό σημαίνει ότι η ασφαλιστική αγορά καλείται να βλέπει πλέον τον πελάτη λιγότερο μέσα από το παραδοσιακό μοντέλο της οικογένειας και περισσότερο μέσα από διαφορετικές μορφές νοικοκυριού και διαφορετικές ανάγκες προστασίας.
Με άλλα λόγια, το δημογραφικό δεν δημιουργεί μία ενιαία «νέα αγορά» για την ασφάλιση. Μετακινεί το βάρος της ζήτησης.
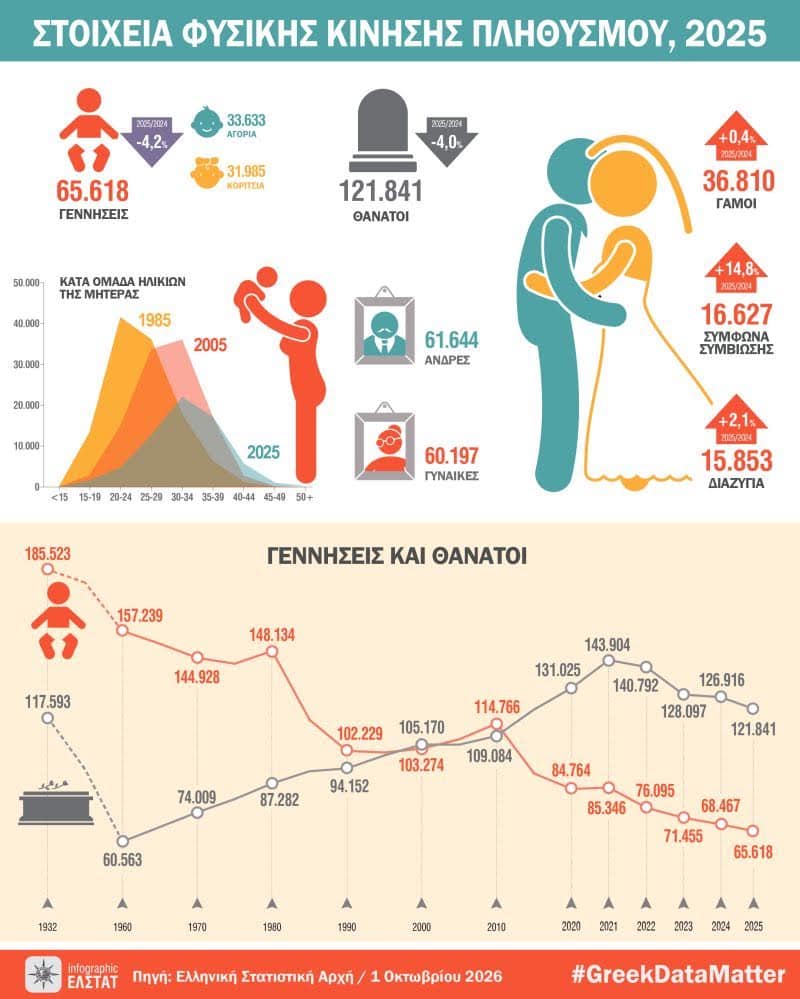
Τα στοιχεία της ΕΛΣΤΑΤ δείχνουν την κατεύθυνση. Η επόμενη ημέρα θα κριθεί από το πόσο γρήγορα θα μεταφραστεί αυτή η δημογραφική αλλαγή σε ασφαλιστικές λύσεις.








