Τους νέους εκπροσώπους των Ιατρικών Συλλόγων καλούνται να αναδείξουν την Κυριακή και τη Δευτέρα 16 και 17 Οκτωβρίου οι γιατροί όλης της χώρας.
Πανελλαδικά δραστηριοποιούνται σε σύνολο περίπου 68.780 γιατροί, τόσο ελευθεροεπαγγελματίες όσο και του δημοσίου συστήματος υγείας, αλλά δικαίωμα ψήφου έχουν μόνο όσοι έχουν τακτοποιήσει τις οικονομικές υποχρεώσεις στους Συλλόγους τους.
Σε όλη τη χώρα η εκλογική διαδικασία θα πραγματοποιηθεί μόνο την Κυριακή, με εξαίρεση τις μεγάλες πόλεις που θα διεξαχθεί και τη Δευτέρα εξαιτίας του μεγάλου αριθμού των μελών του Ιατρικού Συλλόγου.
Ο Πανελλήνιος Ιατρικός Σύλλογος (ΠΙΣ) απευθύνει κάλεσμα σε όλους τους γιατρούς της χώρας να προσέλθουν στις κάλπες για να ασκήσουν το εκλογικό τους δικαίωμα, ώστε όλος ο κλάδος ενωμένος να διεκδικήσει καλύτερες συνθήκες εργασίας.
Ο Πρόεδρος του ΠΙΣ κ. Αθανάσιος Εξαδάκτυλος σημειώνει σε δήλωσή του: «Και σε αυτές τις εκλογές θα πρέπει όλοι οι ιατροί να προσέλθουν στις κάλπες για την ανάδειξη των εκπροσώπων μας. Το εκλογικό δικαίωμα δεν είναι απλά υποχρέωση αλλά ανάγκη, ώστε μέσα στους δύσκολους καιρούς που διανύουμε για το επάγγελμά μας, να έχει φωνή το επιστημονικό προσωπικό της χώρας. Στις νέες αρχαιρεσίες θα πρέπει να δοθεί φωνή και σε νέους γιατρούς, καθώς αποτελούν την επόμενη γενιά της ιατρικής μας κοινότητας που θα διατυπώσουν όλες τις ανάγκες της σύγχρονης ιατρικής».
“Η Ελλάδα αλλάζει…” διαπιστώνει ο πρόεδρος και CEO της Interlife A.Α.Ε.Γ.Α. κ. Ιωάννης Βοτσαρίδης στο νέο του μήνυμα στο INTERLIFE MAGAZINE.
Mε αφορμή τα ευρήματα της έρευνας “2021 Greek Tech Ecosystem Insights & 2022 Predictions” που διεξήγαγε η Endeavor Greece, ο κ. Βοτσαρίδης αναφέρεται στις αλλαγές που συντελούνται στην αγορά εργασίας και συγκεκριμένα στις θέσεις που εξασφαλίζονται στις ελληνικές αλλά και ξένες startups. Ο πρόεδρος της ασφαλιστικής κάνει λόγο για μια μικρή ελληνική Silicon Valley που δημιουργείται στα Ιωάννινα ενώ αναφέρεται και στην προσέλκυση ψηφιακών νομάδων στη χώρα μας και τις εξελίξεις στο μέτωπο του “brain-regain”.
Αναλυτικά:
Εξαιρετικά ενδιαφέροντα στοιχεία για τις θέσεις απασχόλησης τεχνικής και ψηφιακής εξειδίκευσης σε ελληνικές startups και ξένες εταιρείες Υψηλής Τεχνολογίας στη χώρα μας προκύπτουν από Έρευνα της οργάνωσης Endeavor Greece με τίτλο “2021 Greek Tech Ecosystem Insights & 2022 Predictions”.
Από την Έρευνα αναδεικνύεται μια εντυπωσιακή αύξηση θέσεων εργασίας, κατ’ αρχήν σε ελληνικές νεοφυείς εταιρείες την τελευταία διετία. Από 7.000 θέσεις εντός και εκτός χώρας το 2020 σε 12.785 το 2021, με 8.536 από αυτές να είναι εντός Ελλάδος και οι υπόλοιπες σε γραφεία εξωτερικού ή τηλεργασία.
Αντίστοιχα, στην Ελλάδα λειτουργούν σήμερα 138 ξένες εταιρείες εξειδικευμένης τεχνολογίας, που απασχολούν πάνω από 8.000 εργαζόμενους υψηλών ακαδημαϊκών προ- διαγραφών. Μεταξύ τους πολυεθνικοί κολοσσοί, όπως η Microsoft, Pfizer, NOKIA, IBM, Vodafone κ.ά.
Πέραν αυτών, η Έρευνα εντόπισε και άλλες 65 ξένες εταιρείες στην κατηγορία των startups που λειτουργούν στη χώρα μας και απασχολούν πάνω από 650 εργαζόμενους, γεγονός που σηματοδοτεί την τάση εξωστρέφειας του ελληνικού Τεχνολογικού οικοσυστήματος και κατατάσσει τη χώρα μας στους σταθερά ανερχόμενους προορισμούς για εγκατάσταση νεοφυών εταιρειών.
Ο βασικός λόγος για τον οποίο οι ξένοι επενδυτές αυτής της κατηγορίας επιλέγουν την Ελλάδα είναι η διαθεσιμότητα Ανθρώπινου Δυναμικού με υψηλές Τεχνολογικές και Ψηφιακές δεξιότητες. Χαρακτηριστικό παράδειγμα το Πανεπιστήμιο Ιωαννίνων που τα τελευταία χρόνια έχει αναπτύξει έντονη δραστηριότητα σε Νέες Τεχνολογίες και εξελίσσεται σε μια μικρή ελληνική Silicon Valley.
Επιπλέον, συστηματικά ανοδικός είναι και ο αριθμός των ψηφιακών νομάδων από διάφορες χώρες του κόσμου, που προτιμούν τη χώρα μας για το κόστος και την ποιότητα ζωής, το ευχάριστο κλίμα κ.λπ. Πρόκειται για επιστήμονες που εργάζονται με τηλεργασία σε ξένες εταιρείες και έρχονται στην Ελλάδα, μόνοι ή με τις οικογένειές τους, για αρκετούς μήνες -ή και χρόνια- εκμεταλλευόμενοι τις παραπάνω συνθήκες, αλλά και το ευνοϊκό φορολογικό καθεστώς που δημιούργησαν οι ελληνικές Αρχές για την προσέλκυσή τους.
Εάν σε όλα αυτά προστεθεί και η καταγραφόμενη, την τελευταία διετία, τάση επιστροφής των Ελλήνων επιστημόνων, που τα δύσκολα μνημονιακά χρόνια είχαν μεταναστεύσει στο εξωτερικό, είναι φανερό ότι κάτι έχει αρχίσει να αλλάζει στη χώρα. Η στροφή του παραγωγικού μοντέλου (πέραν των παραδοσιακών τομέων της Μεταποίησης και του Τουρισμού) στις νέες Τεχνολογίες και τα Ψηφιακά συστήματα φαίνεται ότι σηματοδοτεί την αρχή μιας νέας Εποχής.
Η Ελλάδα, εν μέσω πολλαπλών κρίσεων -Μνημόνια, Πανδημία και, πρόσφατα, Ενεργειακό- καταφέρνει, επιτέλους, να εκμεταλλευτεί τα συγκριτικά της πλεονεκτήματα, με πρώτο το υψηλής ποιότητας Ανθρώπινο Δυναμικό της, και να προσεγγίσει τα Ευρωπαϊκά πρότυπα Ανάπτυξης.
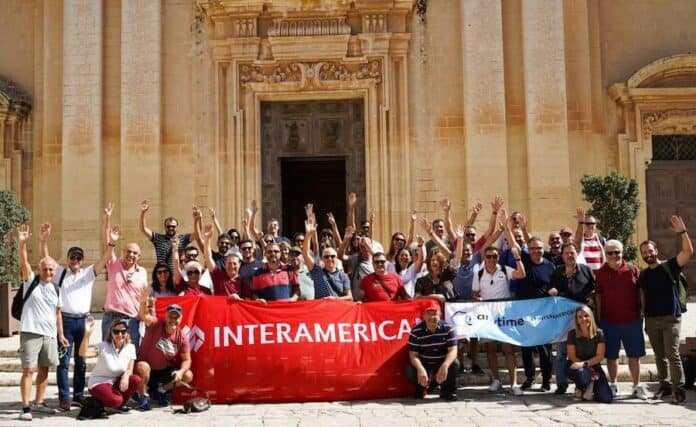
Ένα αξέχαστο ταξίδι στη μαγευτική Μάλτα, πρόσφερε η Anytime, το direct brand της Interamerican, ως επιβράβευση στους συνεργάτες του Δικτύου Πωλήσεων Agency, που ξεχώρισαν για τα αποτελέσματά τους στον σχετικό διαγωνισμό πωλήσεων του περασμένου εξαμήνου.
Οι συνεργάτες που επισκέφτηκαν το «διαμάντι» της Μεσογείου, είχαν την ευκαιρία να έρθουν σε επαφή με την πλούσια ιστορία του τόπου, να επισκεφτούν τους επιβλητικούς καθεδρικούς ναούς, να κάνουν βόλτα στα γραφικά στενά της Βαλέτας και στα πλακόστρωτα μεσαιωνικά δρομάκια της καστρούπολης Μεδίνα, καθώς και να γευτούν την υπέροχη μαλτέζικη κουζίνα. Επιπλέον, περιηγήθηκαν και στο Γκόζο, ένα παραμυθένιο νησί με εκπληκτική θέα και όμορφές παραλίες.
Ήταν ένα ξεχωριστό ταξίδι που χάρισε στους συνεργάτες όμορφες στιγμές, αλλά και τη δυνατότητα να ανταλλάξουν εμπειρίες και απόψεις και όλοι, με την καλύτερη διάθεση, έδωσαν ραντεβού του χρόνου στον επόμενο προορισμό!
Τι φταίει και η ασφαλιστική βιομηχανία παραμένει στάσιμη εδώ και καιρό;
Οι νέες ανάγκες στην ασφάλιση δεν αποτυπώνονται στην παραγωγή, η συμμετοχή στο ΑΕΠ έχει “κολλήσει” στα επίπεδα του 2% και ο Έλληνας δεν δείχνει πρόθυμος να ασφαλιστεί σε κλάδους που δεν υποχρεώνεται από τον νόμο.
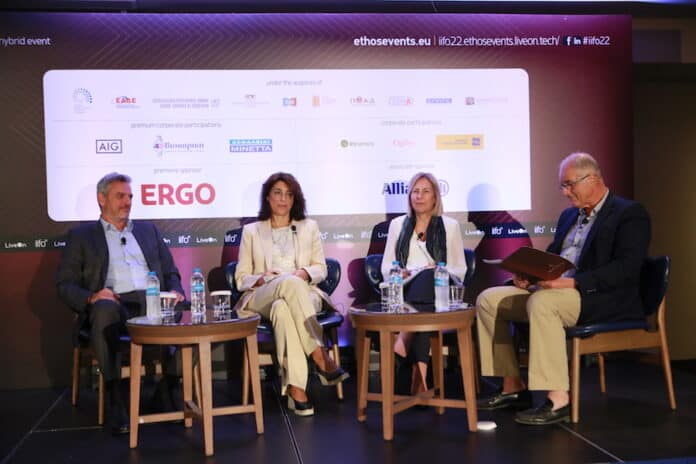
Στο χθεσινό Insurance Intermediaries Forum εκφράστηκαν πολλές και ενδιαφέρουσες απόψεις. Φταίει η περιορισμένη ασφαλιστική συνείδηση; Μπορεί ναι, μπορεί και όχι… Φταίει η Πολιτεία; Μάλλον. Φταίνε οι ασφαλιστικές; Μέχρις ενός σημείου, ναι.
Είναι καιρός να γίνουν κομβικές αλλαγές. Η Πολιτεία πράγματι, οφείλει να αφουγκραστεί την αγορά και τον Έλληνα πολίτη, να υλοποιήσει τις πολιτικές για τις οποίες έχει δεσμευτεί, παρέχοντας φορολογικά και άλλα κίνητρα. Παράλληλα, πρέπει να εστιάσει στους κλάδους εκείνους που πλέον θεωρούνται υψίστης σημασίας για την προστασία του πολίτη και να προχωρήσει ένα βήμα μπροστά όσον αφορά στο ζήτημα της υποχρεωτικότητας.
Από την άλλη, η ασφάλιση οφείλει να είναι είναι διαφανής, αξιόπιστη και γρήγορη, ώστε να εμπνεύσει την απαραίτητη εμπιστοσύνη στον υποψήφιο ασφαλισμένο. Πρέπει όμως να είναι και απλή. Όπως πολύ σωστά εκφράστηκε στο iifo22, δεν γίνεται ο ασφαλισμένος να μπαίνει στη διαδικασία να διαβάσει 70 σελίδες και να τις αφομοιώσει. Είναι απαραίτητα άλλα εργαλεία. Ο υποψήφιος ασφαλισμένος θέλει να καταλαβαίνει τι διαβάζει, και όπου χρειάζεται να έχει στο πλευρό του έναν καταρτισμένο επαγγελματία που θα του δώσει τις κατευθυντήριες.
Όσον αφορά το θέμα της ασφαλιστικής συνείδησης, ο μύθος καταρρίπτεται: Δεν είναι ο Έλληνας που έχει ελλιπή ασφαλιστική συνείδηση, είναι οι συνθήκες που τον αποτρέπουν από το να αποφασίσει να προχωρήσει στη σύναψη ενός συμβολαίου.
Πρέπει να λυθούν όλα τα παραπάνω ζητήματα για να μπορούμε να πούμε πως έχει γίνει μια συλλογική προσπάθεια προς την κατεύθυνση της ανάπτυξης του κλάδου.
Σίγουρα η μακρόχρονη περίοδος απανωτών κρίσεων αποτέλεσε τροχοπέδη για την αύξηση της παραγωγής. Είναι οξύμωρο να λέμε ότι ένας κλάδος μπορεί να αναπτυχθεί, όταν μια εθνική οικονομία βουλιάζει.
Όμως δεν μπορούμε και να μοιρολατρούμε. Ήρθε η ώρα να σηκώσουμε τα μανίκια και από πλευράς ασφαλιστικού κλάδου να δουλέψουμε για την παροχή αξιόπιστων, εύκολων και γρήγορων ασφαλιστικών υπηρεσιών.
Διαφάνεια-αξιοπιστία- απλοποίηση και ταχύτητα είναι τα “κλειδιά” της επιτυχίας.
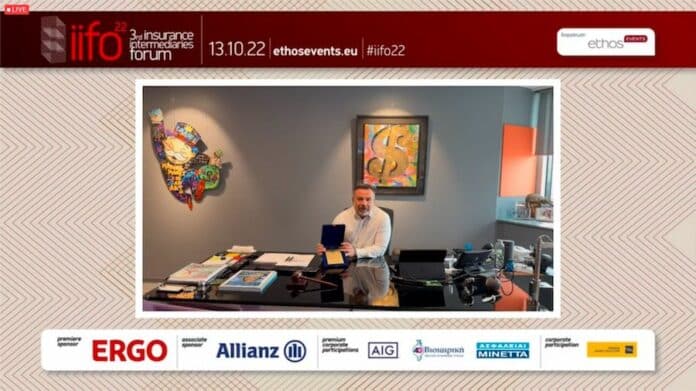
Στον κ. Δημήτρη Τσεσμετζόγλου, CEO, Howden Hellas & Cyprus απονεμήθηκε φέτος τιμητική διάκριση κατά τη διάρκεια του 3ου Insurance Intermediaries Forum, για την προσφορά του στον κλάδο.
O κ. Τσεσμετζόγλου στάθηκε στα τρια στοιχεία που ήταν σημαντικά στον αγώνα που έδωσε η Howden Hellas & Cyprus προκειμένου να βρεθεί στην κορυφή:
Ήταν η υπομονή, η επιμονή και το όραμα, αλλά και τα 20 χρόνια σκληρής δουλειάς, πάντα αφοσιωμένοι στις αρχές και τον στρατηγικό μας σχεδιασμό, προκειμένου να πετύχουμε αυτό που θέλαμε. Αυτό μας έφερε σήμερα στην πρώτη θέση των διαμεσολαβητών στην ελληνική αγορά, κάτι που δεν ήταν όραμά μας όταν ξεκινήσαμε”.
Ο κ. Τσεσμετζόγλου ευχήθηκε να βρεθούν στην ίδια θέση όλοι όσοι εργάζονται σκληρά, έχοντας επιμονή και υπομονή.
“Είμαστε στην πρώτη θέση της κατάταξης της ελληνικής αγοράς… Βαρύ τίμημα και έργο. Όταν είσαι κάτω, έχεις το όραμα να πας πάνω, ειναι κάτι που σου δίνει μεγάλη ώθηση… Όταν έχεις φθασει εκεί, τότε τα βάζεις με τον εαυτό σου και είναι δύσκολο. Το όραμα δεν παύει να σε κάνει να θέλεις να το ολοκληρώσεις, να ανοίξεις δρόμους και να κάνεις πράγματα που δεν έχουν ξαναγίνει” ανέφερε ο κ. Τσεσμετζόγλου με αφορμή τη βράβευσή του.
Δεσμεύτηκε δε “ως εταιρεία να συμβάλουμε κι εμείς στην ελληνική ασφαλιστική αγορά, η οποία καταβάλει αγώνα να πάρει τη θεση που της αξίζει”.
Στην ομιλία του με τίτλο «Σύγχρονη επένδυση και καινοτόμα προγράμματα Unit Linked», στο πλαίσιο του 3rd Insurance Intermediaries Forum, ο κ. Θάνος Παπαδημητρίου, Διευθυντής Στρατηγικών Έργων Ζωής & Υγείας, ERGO, ανέφερε ότι η ERGO έχει ξεκινήσει την υλοποίηση του νέου Στρατηγικού Σχεδίου της με στόχο την ενίσχυση της παρουσίας της στις ασφαλίσεις Ζωής & Υγείας, μέσω της δημιουργίας μίας ολοκληρωμένης γκάμας προϊόντων, της υιοθέτησης νέων τεχνολογικών λύσεων, της αξιοποίησης του εκτεταμένου δικτύου των συνεργατών της και της βελτιστοποίησης των διαδικασιών και των παρεχόμενων υπηρεσιών προς τους πελάτες και τους συνεργάτες της.
Αναφέρθηκε στην ανάπτυξη των νέων προϊόντων unit linked, τα οποία αφορούν ειδικά διαμορφωμένα επενδυτικά αμοιβαία από τον μητρικό όμιλο μέσω της MEAG και θα διατίθενται μόνο μέσω των διαμεσολαβητών. Όπως ο ίδιος επεσήμανε τα συγκεκριμένα προϊόντα έχουν τεράστια διασπορά σε ολόκληρο τον κόσμο και αποτελούν μία καινοτομία που παραπέμπει περισσότερο σε επενδυτική, παρά ασφαλιστική εταιρεία.
Σημειώνεται ότι η MEAG διαχειρίζεται σήμερα συνολικά κεφάλαια που υπερβαίνουν τα 330 δισ. ευρώ και είναι μία από τις σημαντικότερες εταιρίες διαχείρισης θεσμικών και ιδιωτικών κεφαλαίων στον κόσμο.
Ο κ. Παπαδημητρίου, τόνισε την διαφάνεια, ευελιξία και ψηφιοποίηση που χαρακτηρίζουν τα νέα προϊόντα, μέσα από μία πλήρως ψηφιακή και απλοποιημένη διαδικασία πώλησης και διαχείρισης UL προϊόντων σύμφωνα με τις απαιτήσεις της νομοθεσίας και του κανονιστικού πλαισίου, ενώ παρουσίασε το ψηφιακό οικοσύστημα υπηρεσιών της ERGO, με επίκεντρο τον διαμεσολαβητή.
Οι κ.κ. Δημήτρης Γαβαλάκης Γεν. Γραμματέας ΕΕΑ, Πρόεδρος GAMA Global Hellas, Ιδρυτής της Life Plan Insurance, Μαρία Δημητριάδη – Bιλτανιώτη, Insurance Agent Δημητριάδη Ασφαλιστικοί Πράκτορες, Πρόεδρος ΣΠΑΤΕ Σύλλογος Ασφαλιστικών Πρακτόρων Νομού Αττικής και Άλκηστις Χριστοφίλου Εταίρος, Ρόκας Δικηγορική Εταιρία – Πρόεδρος, AIDA Europe συμμετείχαν στο PANEL II του 3ου Insurance Intermediaries Forum 2022 με θέμα «Θεσμικό Πλαίσιο – Κρίσιμα ζητήματα που απασχολούν το κλάδο».
Τη συζήτηση συντόνισε ο κ. Αναστάσιος Τσομπανίδης, δημοσιογράφος και οικονομικός αναλυτής.
O κ. Γαβαλάκης ξεκίνησε την τοποθέτησή του με μία ερώτηση: Κατά πόσο το εύρος κανονιστικού πλαισίου έχει αφομοιωθεί από την πραγματική λειτουργία της αγοράς;
“Για τον δικό μας κλάδο ο νομοθέτης επιθυμούσε ισότιμη αντιμετώπιση δίκτυων διανομής, διαφάνεια για τον υποψήφιο καταναλωτή προκειμένου να επιλέξει το προϊόν. Όλα αυτά έχουν αφομοιωθεί από την πραγματική αγορά; Τα επιτύχαμε σε θεσμικό πλαίσιο, υιοθετήθηκαν όμως στην πραγματική αγορά;” διερωτήθηκε και συνέχισε: “Η αγορά δεν έχει προλάβει να τα αφομοιώσει. Δεν βλέπουμε να αντιμετωπίζονται ισότιμα όλα τα δίκτυα διανομής στην πράξη. Έρχεται ο νομοθέτης και λέει ‘δεν θέλουμε ο διανομέας να δημιουργεί εκπτώσεις ή ειδικά κίνητρα, πρέπει ο καταναλωτής να επιλέγει το προϊόν με βάση τα χαρακτηριστικά του. Υπάρχουν ωστόσο ασφαλιστικά τεχνάσματα πουπαρακάμπτουν αυτή τη διαδικασία για να επιτύχουν αύξηση των πωλήσεων”.
Και συνέχισε:
“Yπάρχει ένα εύρος οικονομικών κινδύνων που εξελίσσονται. Πρέπει η πληροφορία να φθάνει έτσι όπως προσπαθεί ο νομοθέτης να τη θέσει, με διαφάνεια, ώστε να μπορεί ο καταναλωτής καθαρά να επιλέξει”.
Αναφερομενος στο ζήτημα των επενδυτικών προϊόντων βασισμένων στην ασφάλιση ο κ. Γαβαλάκης είπε ότι τα κριτήρια είναι ακόμα αυστηρότερα. “Προσπάθησε η Κομισιόν να φέρει ένα πλαίσιο όπου ο υποψήφιος θα μπορεί να δει ποιο είναι το συνολικό του κόστος σε μια αποταμιευτική διαδικασία. Από την άλλη, το έντυπο έχει μια συνθετότητα για την οποία ο διαμεσολαβητής πρέπει να δώσει μια μεγάλη μάχη για να το κάνει πράξη. Πρέπει να κάνει προσιτά αυτά τα προϊόντα, να αφομοιώσουμε στην αγορά διορθώσεις και προσαρμογές, για να πετύχουμε τον τελικό σκοπό”.
“Εμείς οι διαμεσολαβητές μαθαίναμε να κάνουμε έτσι τη δουλειά πριν καν υπάρξει αυτό το κανονιστικό πλαίσιο. Το μεγάλο ζήτημα είναι πώς θα πάρω μια σύνθετη διαδικασία και θα την φέρω κοντά στην ουσιαστική διαδικασία, χρειάζεται μια ουσιαστική ρύθμιση της αγοράς” ανέφερε.
Κληθείς να σχολιάσει το ζήτημα της εγχώριας (επανα)πιστοποίησης ο κ. Γαβαλάκης είπε ότι το ευρωπαϊκό πλαίσιο ζητά να εξασφαλίζουν τα κράτη-μέλη ότι οι άνθρωποι που κάνουν αυτή τη δουλειά, εξασφαλίζουν τη γνώση τους και να την επικαιροποιούν. “Υπάρχει μια κριτική σχετικά με τις εξετάσεις για τα επενδυτικά προϊόντα που βασίζονται στην ασφάλιση, υπάρχει ένας ιδιαίτερος ζήλος ως προς την εξειδικευση για θέματα που δεν σχετίζονται με τις διεργασίες. Στο πλαίσιο αυτό επικρατεί μια άποψη ότι δημιουργείται μια κουλτούρα να αναπαράξω γνώσεις για να δώσω τις εξετάσεις, χωρίς να τις μάθω εκ βαθέων”.
Μεταξύ άλλων ο κ. Γαβαλάκης τόνισε την ανάγκη οι εταιρείες να παραμείνουν φερέγγυες, δημιουργώντας προϊόντα ισορροπημένα, με προσιτό ασφάλιστρο που θα καλύπτει όσο είναι το δυνατόν περισσότερες ανάγκες.
Ως προς το ζήτημα της εκπαίδευσης, έδωσε έμφαση στην ανάγκη τα εκπαιδευτικά προγράμματα τα προσελκύουν το ενδιαφέρον της αγοράς, με θεματολογία που θα κρατά ζωντανό το ενδιαφέρον των διαμεσολαβητών. “Μπορεί για παράδειγμα η ύλη των προγραμμάτων να περιλαμβάνει γενικές γνώσεις σχεδιασμού του εκάστοτε προϊόντος” είπε.
Προανήγγειλε δε, την παρουσίαση μελέτης για τις υποχρεωτικές ασφαλίσεις συν τα φορολογικά κίνητρα.
“Η πραγματική αφομοίωση στη λειτουργία της αγοράς του κανονιστικού πλαισίου δεν έχει γίνει. Όμως είμαστε περήφανοι που στην Ελλάδα σε όλους τους κλάδους της ασφάλισης είναι η υποχρεωτική η έννοια της συμβουλής. Για καθε κλάδο η συμβουλή είναι υποχρεωτική άσχετα αν δεν τηρείται για όλα τα δίκτυα διανομής” κατέληξε.
Λαμβάνοντας τον λόγο η κα Δημητριάδη-Βιλτανιώτη αναφέρθηκε στις συνταρακτικές αλλαγές που συμβαίνουν στον κόσμο μας.“Καταρχήν όλοι οι επαγγελματίες την τεχνολογία την αντιλαμβάνονται ως σύμμαχο στην ανάπτυξη της αγοράς. Η τεχνολογία έχει υιοθετηθεί από τη διαμεσολάβηση, διαφέρει ο τρόπος με τον οποίο τη χρησιμοποιεί ο κάθε διαμεσολαβητής στην καθημερινή του δραστηριοποίηση και το πόσο έχει επενδύσει και προτίθεται να επενδύσει στην τεχνολογία.”
Η κα Δημητριάδη-Βιλτανιώτη εστίασε στο πλεονέκτημα της προσωπικής επαφής του διαμεσολαβητή με τον πελάτη ενώ “η αναπτυξη της τεχνολογίας μας δίνει ακόμη περισσότερη δύναμη”. Όπως είπε: “Η τεχνολογία από μόνη της όταν την χρησιμοποιήσεις ως εργαλείο, μόνο πρόοδο θα σου δώσει. Πάντως πρέπει να τονίσουμε ότι αυτό που έχει αλλάξει είναι ο τρόπος προσέγγισης και επικοινωνίας, κατά τ΄άλλα δουλεύουμε με τον ίδιο τρόπο. Άλλαξε το θεσμικό πλαίσιο αλλά ο επαγγελματισμός και ο τρόπος εργασίας είναι ο ίδιος ακριβώς, όπως και παλαιότερα”.
Στην ερώτηση εάν η ευρεία ποικιλομορφία προϊοντων μπορεί να απορροφηθεί από την αγορά η κα Δημητριάδη-Βιλτανιώτη τόνισε την ανάγκη αρχικά ο ασφαλισμένος να αισθάνεται ασφαλής. “Οι ασφαλιστικές είναι υγιείς επιχειρήσεις,υπάρχει το θεσμικό πλαίσιο που τους δίνει ένα ΄ευρωπαικό διαβατήριο’. Η ποικιλομορφία συναντάται κυρίως σε κλάδους που είναι υποχρεωτικοί, όπως αυτός του αυτοκινήτου. Η αστική ευθύνη είναι υποχρεωτική ασφάλιση και αντιπροσωπεύει το 46% στην ασφαλίσεων ζημιών.Αυτό που έχει σημασία είναι ο καταναλωτής να κατανοεί τι του προσφέρεται. Πιστεύω ότι ο καταναλωτής σήμερα βρίσκεται σε σύγχυση”είπε.
Για το ζήτημα της εκπαίδευσης επεσήμανε ότι θα πρέπει να εμπλουτιστεί και με άλλα αντικείμενα. “Ζούμε σε μια ενοποιημένη Ευρώπη, είμαστε όμως εγκλωβισμένοι σε οδηγίες και νομοθετήματα που δεν συμβαδίζουν με την πραγματική ανάγκη. Δεν αρκεί στην επαναπιστοποίηση, να μαθεις ένα προϊόν και να επαναπιστοποιηθείς. Χρειάζεται κάτι πιο ευρύ” είπε, δίνοντας έμφαση στην ανάγκη αυτοβελτίωσης.
Σχετικά με το θέμα της ασφαλιστικής συνείδησης στην Ελλάδα σχολίασε: “Ότι ο Έλληνας δεν έχει ασφαλιστική συνείδηση είναι μύθος. Στο εξωτερικό έχουν περισσότερες υποχρεωτικές ασφαλίσεις. Τον καταναλωτή τον εκπαιδεύoυμε εμείς και η ασφαλιστική επιχείρηση, όταν του δίνεις δώρο για να αγοράσει ασφάλιση,μ πώς θα τον κάνεις συνειδητό ασφαλισμένο;”.
Η κα. Χριστοφίλου στην τοποθέτησή της αναφέρθηκε στη διαπίστωση ότι αλλάζει ολόκληρο το συστημικό περιβάλλον. “Όσον αφορά το θέμα των συγκρούσεων αυτό που διαπιστώνουμε είναι ότι εξαερώνεται η συναίνεση μεταξύ των μεγάλων δυνάμεων κι έτσι ο κίνδυνος μεταλλάσεται, γίνεται μεγαλύτερος. Είναι πάντως άξιο λόγου ότι στα μοντέλα των ασφαλιστικών εταιρειών και της εποπτείας υπήρχαν ήδη εργασίες από το 2005, που είχαν σκοπό την καταμέτρηση του κινδύνου πανδημιών”.
Και συνέχισε: “Σήμερα έχουμε μια νέα γενιά νομοθεσίας, πιο μετρική που πρέπει να μετουσιωθεί όχι μόνο ως προς την κεφαλαιακή επάρκεια των εταιρειών αλλά και ως προς ένα δεύτερο μεγάλο πεδίο, αυτό του ESG. Πρόκειται για ένα πεδίο που τώρα αρχίζει να διαμορφώνεται — πρακτικές, δράσεις προιόντα, συνεργάτες. Ένας όμιλος είναι πλέον υποχρεωμένος να επιλέγει συνεργάτες που να είναι συμβατοί με το αυτό το πλαίσιο και να πλασάρει προιόντα με ένα τέτοιο αποτύπωμα “.
“Πώς όλα αυτά θα μετουσιωθούν σε ένα λογισμικό;” διερωτήθη η κα Χριστοφίλου.“Η EIOPA έχει θεσμικά την κατοχύρωση να φτιάχνει τη μετάφραση σε λογισμικό. Πώς θα διασφαλίσουμε ότι πράγματι αποτυπώνει τις ποιοτικές διαφοροποιήσεις του θεσμικού πλαισίου; Επάνω σε αυτό το πλαίσιο, αρωγός είναι η τεχνολογια και ο νεωτερισμός που μας δίνουν νέα εργαλεία”.
Όσον αφορά στις επενδύσεις προς αυτή την κατεύθυνση η κα Χριστοφίλου ανέφερε ότι μέχρι σημερα “για την κλιματική αλλαγή και το net zero μόνο 2% από αυτά τα κεφάλαια έχει επενδυθεί και πρέπει να πάει ένα μεγάλο ποσό και στον τρίτο κόσμο. Για να καταστεί κάτι τέτοιο δυνατό, απαιτείται η θεσμική σύμπλευση με άλλους ‘παίκτες΄ και με τον κρατικό μηχανισμό, ο ασφαλιστής μόνος δεν μπορεί να το κάνει αλλά ούτε καιο κρατικός μηχανισμός , πρέπει να συνεργαστούν για μια χειροπιαστή βελτίωση” πρόσθεσε.
Κάποια από τα βασικά ζητήματα της αγοράς που τονίστηκαν κατά την τοποθέτηση της κας Χριστοφίλου αφορούν
Καταρχήν, στο μήνυμα που πρέπει να περνά η ασφαλιστική επιχείρηση, να είναι αποφασισμένη ως προς το τι θέλει να καλύψει και να το γράψει ώστε όλη η αλυσίδα να το καταλάβει. Πρέπει όλοι οι κρίκοι της αλυσίδας να να δουλέψουν πάνω στην απλούστευση των διαδικασιών
Το κόστος της σύγκρουσης. Οι σαφείς όροι μειώνουν το κόστος της σύγκρουσης. Στις ΗΠΑ έχουν γίνει μεγάλες επενδύσεις σε αυτοματισμούς,εκτός από το οικονομικό κομμάτι αυτοματοποιείται από το software και το λεγόμενο ligitation funding. Όταν για παράδειγμα υπάρχει μια δίκη που δεν μπορεί να αντιμετωπίσει ο ασφαλισμένος, παρέχεται χρηματοδότηση του δικαστικού αγώνα, αυτά είναι μέτρα που θα εξορθολογήσουν το κόστοw προς όφελος του καταναλωτή.
Να καταλάβεις τι ζητά ο πελάτης σου, αυτό προσπαθεί το θεσμικό πλαίσιο να το φέρει στην πράξη. Η αγορά αρχίζει και μπαίνει στην απορρόφηση αυτού του θεσμικού πλαισίου.
“Το θέμα της εκπαίδευσης είναι κορυφαίο θέμα, δεν την έχει ενσωματώσει η αγορά. Δεν θέλει την επανεκαπίδευση, όμως δεν μπορείς να μην εκπαιδεύεσαι” σημείωσε, δίνοντας έμφαση στη σημασία του Χρηματοοικονομικού Αλφαβητισμού.
Ήπια ανάπτυξη παρουσίασαν τα ασφαλιστικά και συνταξιοδοτικά ταμεία σε παγκόσμιο επίπεδο, την ώρα που τα μερίδια των καταθέσεων σε ασφαλίσεις και οι συντάξεις παρουσίασαν δυναμική, αν και οιτραπεζικές καταθέσεις παρέμεινε η προτιμώμενη κατηγορία περιουσιακών στοιχείων για τους αποταμιευτές.
Ειδικότερα, όπως αποτυπώνεται από την 13η έκδοση του “Global Wealth Report” της Allianz, το μερίδιο των τραπεζικών καταθέσεων μειώθηκε, αλλά με 63,2% παρέμεινε μακράν η προτιμώμενη κατηγορία assets για τους αποταμιευτές. Από την άλλη, οι τίτλοι καθώς και οι ασφαλίσεις και οι συντάξεις προτιμήθηκαν αυξητικά από τους αποταμιευτές, αλλά τα μερίδιά τους στις νέες αποταμιεύσεις αυτού του είδους ήταν πολύ μικρότερα, με 15,5% και 17,4%, αντίστοιχα.
Τα περιουσιακά στοιχεία των ασφαλιστικών και συνταξιοδοτικών ταμείων παρουσίασαν όπως προαναφέρθηκε περιορισμένη ανάπτυξη, με άνοδο 5,7%.
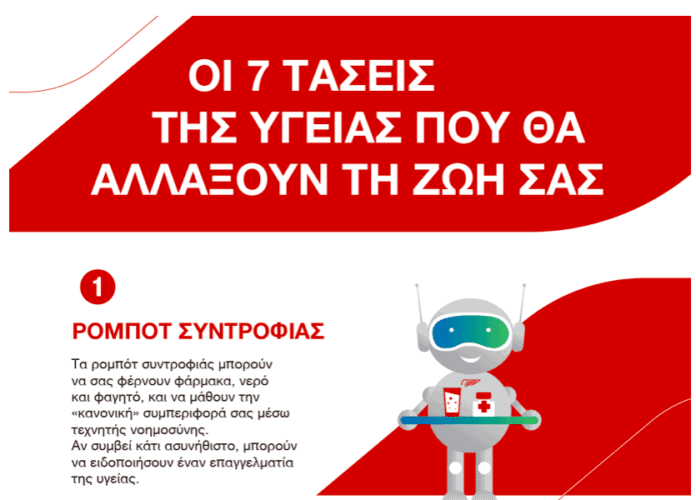
Η πανδημία αν και ήταν μια δοκιμασία για την ανθρωπότητα, μας δίδαξε ωστόσο ότι μπορούμε να προσαρμοστούμε, να εξελιχθούμε και να προοδεύσουμε γρήγορα ιδίως όταν χρειάζεται να ξεπεράσουμε προβλήματα. Ειδικά, ο τομέας της φροντίδας της υγείας επέδειξε γρήγορα αντανακλαστικά την περίοδο του λοκντάουν. Συγκεκριμένα, παρουσιάστηκε ραγδαία αύξηση στα ιατρικά ραντεβού μέσω βιντεοκλήσης καθώς και στα διαδικτυακά τμήματα γυμναστηρίου. Επίσης, πολλοί επένδυσαν σε wearables (φορητές συσκευές ευεξίας) ενώ άλλοι κατέβασαν εφαρμογές παρακολούθησης κατάστασης υγείας.
Οι νέες τεχνολογίες στην υπηρεσία της υγείας
Είναι σπουδαίο το γεγονός ότι η υγεία συνδυάζεται τόσο καλά με την επιστήμη των υπολογιστών και των δεδομένων. Οι νέες τεχνολογίες στην υγεία μπορούν να επεξεργαστούν περισσότερες πληροφορίες από ό,τι ο ανθρώπινος εγκέφαλος. Έτσι μπορούν να εντοπίσουν μοτίβα και να δώσουν απαντήσεις σε πολύ μικρότερο χρόνο. Όπως όλοι γνωρίζουμε, η έγκαιρη αντιμετώπιση είναι κρίσιμη για την προστασία της υγείας.
Από την άλλη, κατανοούμε όσους έχουν αμφιβολίες για το ενδεχόμενο να γίνει η υγεία υπόθεση της τεχνητής νοημοσύνης και των ρομπότ και να ειδοποιούμαστε με μήνυμα στις έξυπνες συσκευές μας παρά με ένα φιλικό τηλεφώνημα. Όμως, οι νέες τεχνολογίες στην υγεία είναι εδώ για να βελτιώσουν την καθημερινότητά μας, να μας βοηθήσουν να ζούμε, να τρώμε, να κοιμόμαστε και να ασκούμαστε με τον καλύτερο δυνατό τρόπο.
Εφαρμογή νέων τεχνολογιών στην υγεία
Μπορούμε να τοποθετήσουμε αισθητήρες κίνησης στα παπούτσια μας για να καταγράφουμε την ταχύτητα, την απόσταση και τον ρυθμό που ασκούμαστε, και να φορέσουμε μια κορδέλα στο κεφάλι, όπως εκείνη της Muse, για να καταγράφουμε το πώς κοιμόμαστε και πώς διαλογιζόμαστε.
Σύμφωνα με μελέτες, συσκευές τεχνολογίας, όπως τα έξυπνα ρολόγια, μπορούν να παρακολουθούν με ακρίβεια την καρδιαγγειακή υγεία και να προλάβουν την εμφάνιση καρδιαγγειακών παθήσεων. Έρευνες έχουν καταδείξει ότι τα smartwatch είναι κατά 95% ακριβέστερα στον προσδιορισμό και την αναγνώριση διαφόρων τύπων καρδιακής προσβολής.
Οι νέες τεχνολογίες στην υγεία μπορούν να βοηθήσουν σε διάφορες περιπτώσεις στη ζωή μας. Για παράδειγμα, μπορούν να φανούν ιδιαίτερα χρήσιμες στις γυναίκες στη διάρκεια του τοκετού. Αντί να τους λένε να παίρνουν βαθιές ανάσες όταν νιώθουν έντονο πόνο, θα τις συνδέουν με μια εμπειρία εικονικής πραγματικότητας. Έτσι θα μεταφέρονται σε ένα χαλαρωτικό τοπίο, με τη βοήθεια του οποίου θα καταπολεμούν τον πόνο της γέννας. Αυτό κι αν είναι έξυπνο!
Η Allianz παρουσίασε σήμερα τη 13η έκδοση του “Global Wealth Report”, που θέτει στο μικροσκόπιο την κατάσταση του ενεργητικού και του χρέους των νοικοκυριών σε σχεδόν 60 χώρες.
Η τελευταία πράξη
Κοιτώντας πίσω, εκτιμάται ότι το 2021 μπορεί και να ήταν η τελευταία χρονιά της πάλαι ποτέ «νέας κανονικότητας», με τις ανοδικές χρηματιστηριακές αγορές να τροφοδοτούνται από τη νομισματική πολιτική. Τα νοικοκυριά επωφελήθηκαν σημαντικά: Για τρίτη συνεχή χρονιά, τα παγκόσμια χρηματοοικονομικά περιουσιακά στοιχεία παρουσίασαν διψήφια ανάπτυξη το 2021, αγγίζοντας τα 233 τρισεκατομμύρια ευρώ (+10,4%). Τα τελευταία τρία χρόνια, ο ιδιωτικός πλούτος αυξήθηκε κατά 60 τρισεκατομμύρια ευρώ. Αυτό ισοδυναμεί με την προσθήκη δύο φορές της Ευρωζώνης στον παγκόσμιο χρηματοοικονομικό χάρτη.
Τρεις περιοχές ξεχώρισαν σε αύξηση ενεργητικού: Η περιοχή της Ασίας, εξαιρουμένης της Ιαπωνίας (+11,3%), η Ανατολική Ευρώπη (12,2%) – και η Βόρεια Αμερική (+12,5%): Όπως και τα δύο προηγούμενα χρόνια, η πλουσιότερη περιοχή του κόσμου – με ακαθάριστα κατά κεφαλήν χρηματοοικονομικά περιουσιακά στοιχεία που ανέρχονται σε 294.240 ευρώ έναντι παγκόσμιου μέσου όρου 41.980 ευρώ – πέτυχε ρυθμούς ανάπτυξης που μοιάζουν με αυτούς αναδυόμενων αγορών. Από την άλλη, η Δυτική Ευρώπη (109.340 ευρώ) συμπεριφέρθηκε περισσότερο σαν μια ώριμη αγορά από άποψη πλούτου, με ανάπτυξη 6,7%.
Κύριος μοχλός ανάπτυξης υπήρξε η άνθηση της χρηματιστηριακής αγοράς, συνεισφέροντας περίπου στα δύο τρίτα της αύξησης του πλούτου το 2021, αναδεικνύοντας τους τίτλους ως κατηγορία περιουσιακών στοιχείων (+15,2%). Οι νέες αποταμιεύσεις παρέμειναν επίσης αυξημένες. Παρότι μειώθηκαν κατά περίπου 19% το 2021, αγγίζοντας τα 4,8 τρισεκατομμύρια ευρώ, παρέμειναν κατά 40% πάνω από το επίπεδο του 2019. Η σύνθεση των αποταμιεύσεων άλλαξε επίσης, έστω και ελάχιστα: το μερίδιο των τραπεζικών καταθέσεων μειώθηκε, αλλά με 63,2% παρέμεινε μακράν η προτιμώμενη κατηγορία περιουσιακών στοιχείων για τους αποταμιευτές. Από την άλλη, οι τίτλοι καθώς και οι ασφαλίσεις και οι συντάξεις προτιμήθηκαν αυξητικά από τους αποταμιευτές, αλλά τα μερίδιά τους στις νέες αποταμιεύσεις αυτού του είδους ήταν πολύ μικρότερα, με 15,5% και 17,4%, αντίστοιχα. Αντανακλώντας αυτή τη δυναμική, οι παγκόσμιες τραπεζικές καταθέσεις αυξήθηκαν «μόνο» κατά 8,6% το 2021 – που παραμένει η δεύτερη μεγαλύτερη αύξηση στην ιστορία (μετά το άλμα 12,5% το 2020). Τα περιουσιακά στοιχεία των ασφαλιστικών και συνταξιοδοτικών ταμείων παρουσίασαν πολύ πιο αδύναμη ανάπτυξη, σημειώνοντας άνοδο 5,7%.
Σημείο καμπής
Το 2022 αποτελεί σημείο καμπής. Ο πόλεμος στην Ουκρανία έθεσε εμπόδια στην ανάκαμψη μετά την κρίση του κορωνοϊού, αλλάζοντας τα δεδομένα: Ο πληθωρισμός καλπάζει, η διαθεσιμότητα ενέργειας και τροφίμων περιορίζεται και η νομισματική σύσφιξη συμπιέζει οικονομίες και αγορές. Το ενεργητικό των νοικοκυριών θα τεθεί υπό πίεση. Τα χρηματοοικονομικά περιουσιακά στοιχεία παγκοσμίως αναμένεται να μειωθούν κατά περισσότερο από 2% το 2022. Πρόκειται για την πρώτη σημαντική υποχώρηση του χρηματοοικονομικού πλούτου μετά τη Διεθνή Χρηματοπιστωτική Κρίση του 2008. Σε πραγματικούς όρους, τα νοικοκυριά θα χάσουν το ένα δέκατο του πλούτου τους. Όμως, σε αντίθεση με τη Διεθνή Χρηματοπιστωτική Κρίση, της οποίας ακολούθησε μια σχετικά γρήγορη ανάκαμψη, αυτή τη φορά και οι μεσοπρόθεσμες προοπτικές είναι μάλλον ζοφερές: Η μέση ονομαστική αύξηση των χρηματοοικονομικών περιουσιακών στοιχείων αναμένεται να είναι 4,6% έως το 2025, σε σύγκριση με 10,4% τα τρία προηγούμενα χρόνια.
Το 2022 προβλέπεται ονομαστική μείωση κατά περισσότερο από 2%. Σε πραγματικούς όρους, τα νοικοκυριά θα χάσουν το ένα δέκατο του πλούτου τους
«Το 2021, μια εποχή έφτασε στο τέλος της», δήλωσε ο Ludovic Subran, επικεφαλής οικονομολόγος της Allianz. «Τα τελευταία τρία χρόνια ήταν εξαιρετικά. Υπήρξαν έτη ευημερίας για τους περισσότερους αποταμιευτές. Όχι μόνο το 2022, αλλά και οι επόμενες χρονιές θα είναι διαφορετικές. Η κρίση του κόστους ζωής θα θέσει σε δοκιμασία το κοινωνικό συμβόλαιο. Οι υπεύθυνοι χάραξης πολιτικής αντιμετωπίζουν την τεράστια πρόκληση να αντιμετωπίσουν την ενεργειακή κρίση, να εξασφαλίσουν τον πράσινο μετασχηματισμό και να τονώσουν την ανάπτυξη, ενώ η νομισματική πολιτική φρενάρει δυνατά. Δεν υπάρχει πλέον περιθώριο για λάθος πολιτικές. Κλειδί για την επιτυχία είναι τα καινοτόμα και στοχευμένα μέτρα σε εθνικό επίπεδο και η ευρωπαϊκή ενότητα σε υπερεθνικό επίπεδο».
Η επιστροφή του χρέους
Στο τέλος του 2021, το χρέος των νοικοκυριών παγκοσμίως ανήλθε σε 52 τρισεκατομμύρια ευρώ. Η ετήσια αύξηση ύψους +7,6% ξεπέρασε κατά πολύ τον μακροπρόθεσμο μέσο όρο του +4,6% και την ανάπτυξη +5,5% του 2020. Η τελευταία φορά που σημειώθηκε υψηλότερη ανάπτυξη ήταν το 2006, πολύ πριν από τη Διεθνή Χρηματοπιστωτική Κρίση. Ωστόσο, λόγω της απότομης αύξησης του ονομαστικού προϊόντος, η αναλογία του παγκόσμιου χρέους (υποχρεώσεις ως ποσοστό του ΑΕΠ) μειώθηκε ακόμη και στο 68,9% (2020: 70,5%).
Η γεωγραφική κατανομή του χρέους έχει αλλάξει σε σχέση με την τελευταία κρίση. Ενώ το μερίδιο που κατέχουν οι προηγμένες αγορές μειώνεται – το μερίδιο των ΗΠΑ, για παράδειγμα, μειώθηκε κατά δέκα ποσοστιαίες μονάδες στο 31% από την περίοδο της Διεθνούς Χρηματοπιστωτικής Κρίσης – οι αναδυόμενες οικονομίες αντιπροσωπεύουν ένα συνεχώς αυξανόμενο μέρος του παγκόσμιου χρέους, πρώτα και κύρια η Ασία (εκτός της Ιαπωνίας): το μερίδιό της υπερδιπλασιάστηκε την τελευταία δεκαετία στο 27,6%.
Ελλάδα: Ισχυρή ανάπτυξη χρηματοοικονομικών περιουσιακών στοιχείων ύψους 7,4%
Τα ακαθάριστα χρηματοοικονομικά περιουσιακά στοιχεία των ελληνικών νοικοκυριών αυξήθηκαν κατά 7,5% το 2021, ελαφρώς ταχύτερα από τον μέσο όρο της Δυτικής Ευρώπης (+6,7%) και πολύ πάνω από τον μακροπρόθεσμο μέσο όρο του 1,2% ετησίως, κατά την τελευταία δεκαετία. Η αιτία γι’αυτές τις επιδόσεις μπορεί να αποδοθεί στους τίτλους ως κατηγορία περιουσιακών στοιχείων που παρουσίασαν αύξηση κατά 15,8%. Αν και περισσότερα από τα δύο τρίτα αυτής της αύξησης μπορούν να αποδοθούν σε ανοδικές χρηματιστηριακές αγορές, οι αλλαγές στις αποταμιευτικές συμπεριφορές παίζουν επίσης ρόλο: οι Έλληνες αποταμιευτές αύξησαν τις καθαρές εισροές τους στην κατηγορία τίτλων για τρίτη συνεχή χρονιά από -0,8 δισ. ευρώ το 2018 στα 4,4 δισ. ευρώ πέρυσι, με αποτέλεσμα η κατηγορία ν΄ ανέρχεται τρίτη σε μερίδιο του συνολικού χαρτοφυλακίου.
Το χρέος των νοικοκυριών αυξήθηκε κατά 7,6% το 2021 –η ταχύτερη αύξηση από την περίοδο πριν τη Διεθνή Χρηματοπιστωτική Κρίση
Ωστόσο, η ισχυρή αύξηση του χρηματοοικονομικού πλούτου του περασμένου έτους δεν οφείλεται μόνο σε κέρδη αξίας, αλλά και σε υψηλή προσπάθεια αποταμίευσης: Μετά από ένα ήδη ισχυρό προηγούμενο έτος με συνολικές καθαρές εισροές 12,9 δισ. ευρώ, οι νέες αποταμιεύσεις προστέθηκαν στα 10,5 δισ. το 2021 – σε μια μακροπρόθεσμη σύγκριση, οι αποταμιεύσεις των ελληνικών νοικοκυριών κατέγραψαν ακόμη και καθαρές εκροές -3,4 δισ. ευρώ ετησίως κατά μέσο όρο. Πάνω από το μισό αυτού του ποσού πήγε σε τραπεζικές καταθέσεις. Κατά συνέπεια, αυτή η κατηγορία περιουσιακών στοιχείων σημείωσε ισχυρή ανάπτυξη 3,5% παρά τα μηδενικά επιτόκια. Είναι μακράν η πιο δημοφιλής μορφή αποταμίευσης στην Ελλάδα (58% του ακαθάριστου χρηματοοικονομικού ενεργητικού).
Τέλος, το ενεργητικό των ασφαλιστικών και συνταξιοδοτικών ταμείων κατέγραψε καθαρές εκροές -0,7 δισ. ευρώ και αυξήθηκε μόλις κατά 1,8%. Το μερίδιο χαρτοφυλακίου αυτής της κατηγορίας περιουσιακών στοιχείων εξακολουθεί να είναι σχετικά χαμηλό με λίγο λιγότερο από 5% (μέσος όρος Δυτικής Ευρώπης: 38%).
Η αύξηση του χρέους, από την άλλη πλευρά, αυξήθηκε το 2021 κατά 3,0%. Είναι μόλις η δεύτερη φορά τα τελευταία δέκα χρόνια (μετά το 2018) που οι ιδιωτικές υποχρεώσεις αυξήθηκαν. Από την κρίση του ευρώ, τα ελληνικά νοικοκυριά μειώνουν συνεχώς το χρέος τους κατά 3% ετησίως κατά μέσο όρο ή 44 δισ. ευρώ συνολικά. Κατά την περίοδο αυτή, ο δείκτης χρέους (υποχρεώσεις σε ποσοστό επί του ΑΕΠ) μειώθηκε κατά 8 ποσοστιαίες μονάδες στο 61%, πολύ κάτω από τον μέσο όρο του 76% για την περιοχή.
Τα καθαρά χρηματοοικονομικά περιουσιακά στοιχεία, τέλος, αυξήθηκαν κατά 10,3%. Με καθαρά χρηματοοικονομικά περιουσιακά στοιχεία κατά κεφαλήν 17.900 ευρώ, η Ελλάδα βρίσκεται στην 30η θέση στην κατάταξη των πλουσιότερων χωρών (κατά κεφαλήν χρηματοοικονομικά περιουσιακά στοιχεία, βλ. πίνακα).
Ο διαδραστικός χάρτης “Allianz Global Wealth Map” είναι διαθέσιμος στην ιστοσελίδα της Allianz . Μπορείτε να βρείτε το σύνολο της έρευνας εδώ
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.