back to top
19 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 828

Allianz: Οι κορυφαίοι κίνδυνοι για τις επιχειρήσεις το 2023

0

Το Allianz Risk Barometer 2023 χαρακτηρίζεται τόσο από σταθερότητα όσο και από αλλαγές. Οι Κυβερνο-κίνδυνοι και η Διακοπή Επιχειρησιακών Δραστηριοτήτων προβληματίζουν περισσότερο τις επιχειρήσεις, για δεύτερη συνεχόμενη χρονιά (και οι δύο σύμφωνα με το 34% των συμμετεχόντων). Ωστόσο, είναι οι Μακροοικονομικές Εξελίξεις, όπως ο πληθωρισμός, η μεταβλητότητα των χρηματοπιστωτικών αγορών και μία επικείμενη ύφεση (άνοδος από τη θέση #10 στη θέση #3 από την προηγούμενη χρονιά), καθώς και ο αντίκτυπος της Ενεργειακής Κρίσης (νέος κίνδυνος στη θέση #4 της κατάταξης) που παρουσιάζουν τη μεγαλύτερη άνοδο στη φετινή κατάταξη των επιχειρησιακών κινδύνων διεθνώς, καθώς πιέζουν οι οικονομικές και πολιτικές συνέπειες της πανδημίας Covid-19 και του πολέμου στην Ουκρανία.

Οι επιχειρήσεις καλούνται να ανταποκριθούν άμεσα στις πιέσεις αυτές, γεγονός που εξηγεί γιατί κίνδυνοι όπως οι Φυσικές Καταστροφές (πτώση από τη θέση #3 στη θέση #6) αλλά και η Κλιματική Αλλαγή (πτώση από τη θέση #6 στη θέση #7) υποχωρούν στη φετινή κατάταξη, μαζί με την Πανδημία (από #4 στο #13 ) καθώς τα εμβόλια έδωσαν τέλος στα lockdown και τους περιορισμούς. Οι Πολιτικοί Κίνδυνοι και η Βία είναι ακόμη ένας κίνδυνος που προστίθεται φέτος στους 10 κορυφαίους παγκοσμίως, στη θέση #10, ενώ η Έλλειψη Ειδικευμένου Εργατικού Δυναμικού ανεβαίνει, στη θέση #8. Οι Αλλαγές στη Νομοθεσία και τους Κανονισμούς παραμένουν βασικός κίνδυνος και παραμένουν στη θέση #5, ενώ ο κίνδυνος Πυρκαγιά / Έκρηξη πέφτει κατά δύο θέσεις, στο #9.  Για την πλήρη κατάταξη διεθνώς και ανά χώρα, μπορείτε να δείτε την ανάλυση εδώ. 

Για την Ελλάδα, το 48% των ερωτώμενων του Allianz Risk Barometer 2023 ανέδειξαν στη θέση #1 την Ενεργειακή Κρίση αλλά και τις Μακροοικονομικές Εξελίξεις (ο συγκεκριμένος κίνδυνος σημείωσε φέτος σημαντική άνοδο, από την 6η θέση πέρυσι . Αντίστοιχα, τη θέση #3 στην κατάταξη μοιράζονται λόγω ισοψηφίας (35% των συμμετεχόντων στην Έρευνα) οι Κυβερνο-κίνδυνοι αλλά και οι Φυσικές Καταστροφές. 

Το  Allianz Risk Barometer είναι μια ετήσια κατάταξη επιχειρησιακών κινδύνων που καταρτίζει η εταιρεία ασφάλισης επιχειρήσεων του Ομίλου Allianz, Allianz Global Corporate & Specialty (AGCS), μαζί με άλλες εταιρείες της Allianz. Σε αυτή αποτυπώνεται η γνώμη 2.712 εμπειρογνωμόνων στη διαχείριση κινδύνων σε 94 χώρες και επικράτειες, συμπεριλαμβανομένων CEOs, διαχειριστών κινδύνου, μεσιτών και ειδικών στην ασφάλιση. Δημοσιεύεται για 12η φορά.

Ο  CEO της AGCS, Joachim Mueller, σχολίασε τα ευρήματα της φετινής έρευνας: «Για δεύτερη συνεχή χρονιά το Allianz Risk Barometer δείχνει ότι οι επιχειρήσεις ανησυχούν περισσότερο για τους αυξανόμενους κινδύνους στον κυβερνοχώρο, αλλά και για την πιθανή διακοπή των επιχειρησιακών δραστηριοτήτων τους. Ταυτόχρονα, βλέπουν τον πληθωρισμό, μία επικείμενη ύφεση και την ενεργειακή κρίση ως άμεσες απειλές για την δραστηριότητά τους. Οι εταιρείες – ειδικά στην Ευρώπη και τις ΗΠΑ – ανησυχούν για την τρέχουσα και συνεχόμενη κρίση που προκύπτει από τις συνέπειες της πανδημίας και τις οικονομικές και πολιτικές επιπτώσεις από τον συνεχιζόμενο πόλεμο στην Ουκρανία. Είναι ένα τεστ αντοχής για την ανθεκτικότητα κάθε επιχείρησης.

Τα θετικά νέα είναι ότι, ως ασφαλιστές, βλέπουμε συνεχή βελτίωση σε αυτόν τον τομέα μεταξύ πολλών πελατών μας, ιδίως όσον αφορά τη βελτίωση της ασφάλειας των αλυσίδων εφοδιασμού, τη βελτίωση στον σχεδιασμό για την επιχειρησιακή συνέχεια και την ενίσχυση των ελέγχων στον κυβερνοχώρο. Η ανάληψη δράσης για την οικοδόμηση ανθεκτικότητας και την εξάλειψη του κινδύνου είναι πλέον στο επίκεντρο της προσπάθειας των επιχειρήσεων, με δεδομένες τις εξελίξεις των τελευταίων ετών».

Το 2023, οι τέσσερις κορυφαίοι κίνδυνοι στο Allianz Risk Barometer αφορούν επιχειρήσεις όλων των μεγεθών διεθνώς – μεγάλες, μεσαίες και μικρές– καθώς και όλες τις σημαντικές ευρωπαϊκές οικονομίες, αλλά και την οικονομία των ΗΠΑ (με εξαίρεση τον κίνδυνο της ενεργειακής κρίσης). Οι ανησυχίες για τους κινδύνους που διατρέχουν επιχειρήσεις στις περιοχές της Ασίας, του Ειρηνικού αλλά και της Αφρικής παρουσιάζουν αποκλίσεις, αντανακλώντας τον διαφορετικό αντίκτυπο του συνεχιζόμενου πολέμου στην Ουκρανία και τις οικονομικές και πολιτικές επιπτώσεις του.

Ψηφιακοί κίνδυνοι και κίνδυνος διακοπής επιχειρησιακών δραστηριοτήτων 

Τα περιστατικά που αφορούν στον κυβερνοχώρο, όπως διακοπές λειτουργίας στα δίκτυα IT, επιθέσεις ransomware ή παραβιάσεις δεδομένων, κατατάσσονται ως ο σημαντικότερος κίνδυνος για τις επιχειρήσεις παγκοσμίως, για δεύτερη συνεχόμενη χρονιά – πρόκειται για την πρώτη φορά που συμβαίνει αυτό. Ο συγκεκριμένος κίνδυνος έχει την κορυφαία θέση σε 19 διαφορετικές χώρες, μεταξύ των οποίων ο Καναδάς, η Γαλλία, η Ιαπωνία, η Ινδία και το Ηνωμένο Βασίλειο. Είναι ο κίνδυνος για τον οποίο ανησυχούν περισσότερο οι μικρές επιχειρήσεις (με έσοδα μικρότερα των <250 εκατ. ετησίως).

Σύμφωνα με το Allianz Cyber Center of Competence, η συχνότητα των επιθέσεων ransomware παραμένει αυξημένη το 2023, ενώ το μέσο κόστος μιας παραβίασης δεδομένων αγγίζει το ιστορικό υψηλό των 4,35 εκατομμυρίων δολαρίων και αναμένεται να ξεπεράσει τα 5 εκατομμύρια δολάρια το 2023. Η σύγκρουση στην Ουκρανία και οι ευρύτερες γεωπολιτικές εντάσεις αυξάνουν τον κίνδυνο μιας κυβερνοεπίθεσης μεγάλης κλίμακας από κρατικούς φορείς. Επιπλέον, παρατηρείται αυξανόμενη έλλειψη επαγγελματιών στον τομέα της ασφάλειας στον κυβερνοχώρο γεγονός που δημιουργεί προκλήσεις στην προσπάθεια βελτίωσης της ασφάλειας.

Για τις επιχειρήσεις σε πολλές χώρες, το 2023 πιθανά θα αποτελέσει ακόμη μια χρονιά αυξημένου κινδύνου για τη Διακοπή Επιχειρησιακών Δραστηριοτήτων (Business Interruption – BI), επειδή πολλά επιχειρηματικά μοντέλα είναι ευάλωτα σε ξαφνικούς κλυδωνισμούς και αλλαγές, που με τη σειρά τους επηρεάζουν τα κέρδη και τα έσοδα. Κατέχοντας τη θέση #2 παγκοσμίως, η Διακοπή Επιχειρησιακών Δραστηριοτήτων είναι ο νούμερο ένα κίνδυνος σε χώρες όπως η Βραζιλία, η Γερμανία, το Μεξικό, η Ολλανδία, η Σιγκαπούρη, η Νότια Κορέα, η Σουηδία και οι ΗΠΑ.

Το εύρος των παραγόντων που τροφοδοτούν την ανησυχία των επιχειρήσεων για πιθανή διακοπή των δραστηριοτήτων τους είναι μεγάλο. Ο κυβερνοχώρος είναι η μεγαλύτερη πηγή ανησυχίας για τις επιχειρήσεις σε σχέση με Διακοπή Επιχειρησιακών Δραστηριοτήτων (45% των απαντήσεων). Η δεύτερη πιο σημαντική πηγή ανησυχίας είναι η Ενεργειακή Κρίση (35%) και ακολουθούν οι Φυσικές Καταστροφές (31%). Το αυξανόμενο κόστος της ενέργειας ανάγκασε ορισμένες βιομηχανίες υψηλής έντασης ενέργειας να αξιοποιήσουν την ενέργεια με πιο αποτελεσματικό και συνετό τρόπο, να μεταφέρουν την παραγωγή σε εναλλακτικές τοποθεσίες ή ακόμη και να εξετάσουν το ενδεχόμενο προσωρινής διακοπής λειτουργίας. Οι ελλείψεις που προκύπτουν απειλούν να προκαλέσουν διακοπή του εφοδιασμού σε μια σειρά από κρίσιμες βιομηχανίες στην Ευρώπη, όπως τους τομείς των τροφίμων, της γεωργίας, των χημικών προϊόντων, των φαρμακευτικών προϊόντων, των κατασκευών και της μεταποίησης , αν και ο θερμότερος χειμώνας στην Ευρώπη και η σταθεροποίηση της τιμής του φυσικού αερίου συμβάλλουν στη χαλάρωση της κατάστασης στον τομέα της  ενέργειας.

Μια πιθανή παγκόσμια ύφεση είναι ακόμη ένας παράγοντας πιθανών αναταράξεων για το 2023, όπως η αδυναμία των προμηθευτών να ανταποκριθούν αλλά και η αφερεγγυότητα, κάτι που προκαλεί ιδιαίτερη ανησυχία σε επιχειρήσεις με μεμονωμένους ή περιορισμένους προμηθευτές. Σύμφωνα με την Allianz Trade, το ποσοστό επιχειρηματικής αφερεγγυότητας είναι πιθανό να αυξηθεί σημαντικά το 2023, με αύξηση +19%.

Μακροοικονομική δυσφορία

Οι μακροοικονομικές εξελίξεις όπως ο πληθωρισμός ή η αστάθεια της οικονομικής και χρηματοπιστωτικής αγοράς κατατάσσονται ως ο τρίτος κορυφαίος κίνδυνος για τις επιχειρήσεις παγκοσμίως το 2023 (25%), από τη δέκατη θέση το 2022 – η πρώτη φορά που αυτός ο κίνδυνος εμφανίζεται στις τρεις πρώτες θέσεις εδώ και μια δεκαετία. Οι τρεις κύριες οικονομικές περιοχές –Ηνωμένες Πολιτείες (ΗΠΑ), Κίνα και Ευρώπη– βρίσκονται σε κατάσταση κρίσης ταυτόχρονα, αν και για διαφορετικούς λόγους, σύμφωνα με την Allianz Research, η οποία προβλέπει ύφεση στην Ευρώπη και στις ΗΠΑ το 2023. Ο πληθωρισμός αποτελεί ιδιαίτερη πηγή ανησυχίας, καθώς επηρεάζει τη διάρθρωση των τιμών και τα περιθώρια κερδοφορίας πολλών επιχειρήσεων. Όπως και η πραγματική οικονομία, οι χρηματοπιστωτικές αγορές αντιμετωπίζουν μια δύσκολη χρονιά, καθώς οι κεντρικές τράπεζες αποστραγγίζουν την πλεονάζουσα ρευστότητα σε όλο το σύστημα και οι όγκοι συναλλαγών ακόμη και στις ιστορικά ρευστές αγορές, μειώνονται.

Κίνδυνοι που ανεβαίνουν και πέφτουν

Η Ενεργειακή Κρίση είναι ο μεγαλύτερος κίνδυνος που βρίσκεται σε άνοδο στο Allianz Risk Barometer και εμφανίζεται για πρώτη φορά στη θέση #4 (22%). Ορισμένες βιομηχανίες, όπως η χημική βιομηχανία, τα λιπάσματα, η παραγωγή γυαλιού και αλουμινίου, μπορεί να εξαρτώνται από μία μόνο πηγή ενέργειας –το ρωσικό αέριο στην περίπτωση πολλών ευρωπαϊκών χωρών– και ως εκ τούτου είναι ευάλωτοι σε τυχόν «αναταράξεις» στον ενεργειακό εφοδιασμό ή σε αυξήσεις τιμών. Εάν τέτοιες σημαντικές βιομηχανίες δυσκολεύονται, οι επιπτώσεις μπορεί να γίνουν αισθητές και χαμηλότερα στην αλυσίδα αξίας σε άλλους τομείς. Σύμφωνα με την Allianz Trade, η ενεργειακή κρίση θα εξακολουθήσει να δημιουργεί σοκ στην κερδοφορία, ιδιαίτερα για τις ευρωπαϊκές χώρες. Στα σημερινά επίπεδα, οι τιμές της ενέργειας θα εξαφάνιζαν τα κέρδη των περισσότερων μη χρηματοπιστωτικών εταιρειών καθώς η ισχύς των τιμών μειώνεται εν μέσω επιβράδυνσης της ζήτησης.

Καθώς το 2022 ήταν μια ακόμη χρονιά αναταραχών με τις συγκρούσεις και τις εμφύλιες διενέξεις να κυριαρχούν στις ειδήσεις, οι Πολιτικοί Κίνδυνοι και η Βία είναι μια νέα προσθήκη στη λίστα, στη θέση #10 (13%). Εκτός από τον πόλεμο, οι επιχειρήσεις ανησυχούν επίσης για την αυξανόμενη αναστάτωση από απεργίες και ταραχές, καθώς η κρίση κόστους ζωής είναι έντονη σε πολλές χώρες.

Παρά την πτωτική τους θέση σε σχέση με την περσινή χρονιά, οι Φυσικές καταστροφές (19%) και η Κλιματική αλλαγή (17%) παραμένουν σημαντικοί παράγοντες ανησυχίας για τις επιχειρήσεις. Σε μια χρονιά που περιλάμβανε τον τυφώνα Ian, μια από τις πιο ισχυρές καταιγίδες που καταγράφηκαν στις ΗΠΑ, αλλά και ρεκόρ καύσωνα, ξηρασίες και χειμερινές καταιγίδες σε όλο τον κόσμο και ασφαλισμένες ζημιές ύψους 100 δισεκατομμυρίων δολαρίων, εξακολουθούν να κατατάσσονται στους επτά κορυφαίους κινδύνους διεθνώς.
ERGO Hellas: Έξυπνοι τρόποι για να διαφυλάξουμε την υγεία μας

0

Στην αρχή του νέου έτους, οι περισσότεροι από εμάς βρίσκουμε την αφορμή που ψάχνουμε για να αλλάξουμε συνήθειες που έχουμε υιοθετήσει και μας ενοχλούν ή για να βάλουμε νέους στόχους. Η έναρξη της νέας χρονιάς αποτελεί μια καλή ευκαιρία για να βελτιώσουμε τον τρόπο ζωής μας κάνοντας τον απολογισμό μας από τη χρονιά που πέρασε.

Αυτοί οι νέοι στόχοι, γνωστοί ευρύτερα και ως «New Year’s Resolutions» είναι οι αλλαγές που θέλουμε να κάνουμε στη ζωή μας προς το καλύτερο. Μάλιστα, όπως καταδεικνύουν διάφορες μελέτες που δημοσιεύονται κατά περιόδους, οι στόχοι αυτοί αφορούν κυρίως στην υγεία μας.

Η καλή υγεία αποτελεί από τα πιο ανεκτίμητα αγαθά και προτεραιότητες στη ζωή μας, αφού χωρίς εκείνη δεν θα μπορούμε να επιτύχουμε τους στόχους και τα όνειρά μας.

Πώς μπορούμε, λοιπόν, να προστατέψουμε την υγεία μας υιοθετώντας «υγιεινές» συνήθειες;

  • Μια καλή αρχή με ένα ετήσιο check – up.  

Με τα check – up μπορούμε να έχουμε μια εικόνα της κατάστασης της υγείας μας κάνοντας ένα προληπτικό έλεγχο του οργανισμού μας, ο οποίος μπορεί να νοσεί χωρίς να μας δίνει συμπτώματα. Η πρόληψη είναι ο πρώτος και πιο σημαντικός λόγος να μην αμελούμε τις γενικές εξετάσεις, καθώς με τον τρόπο αυτό θα μπορούμε να γνωρίζουμε από νωρίς αν υπάρχει κάποιο ζήτημα υγείας ώστε να λάβουμε άμεσα μέτρα για την αντιμετώπισή του. Τα check-up είναι συνήθως παροχές που δίνουν δωρεάν τα περισσότερα συμβόλαια υγείας των ασφαλιστικών εταιρειών προωθώντας με αυτό τον τρόπο τη λογική της πρόληψης.

  • Διαγνωστικές εξετάσεις just in case

Η πρωτοβάθμια περίθαλψη με επισκέψεις σε γιατρούς και η πραγματοποίηση διαγνωστικών εξετάσεων αν υπάρχει συμπτωματολογία μπορεί να ενισχύσει την προσπάθειά μας για έναν πιο «υγιεινό» και αθλητικό τρόπο ζωής και να μας βοηθήσει να υιοθετήσουμε πιο υγιεινές συνήθειες.

Τα ραντεβού με ορθοπεδικούς, παθολόγους ή με όποια άλλη ειδικότητα μας ενδιαφέρει, μπορούν να μας βοηθήσουν να ξεπεράσουμε κάποιο πρόβλημα υγείας που πιθανώς να έχουμε και το οποίο πιστεύουμε ότι μας εμποδίζει από το να αθληθούμε. Τα περισσότερα συμβόλαια ασφαλιστικών εταιρειών καλύπτουν ανάγκες πρωτοβάθμιας περίθαλψης, διαγνωστικών εξετάσεων και ραντεβού σε ειδικότητες γιατρών αναλαμβάνοντας τα έξοδα ανάλογα με το επιλεγμένο πρόγραμμα.

Περισσότερα στο ERGO blog

EAEE: Στα 250 εκατ. ευρώ ετησίως οι ασφαλιστικές απάτες

0

Του Νίκου Κωτσικόπουλου

Αποζημιώσεις που εκτιμάται ότι φθάνουν τα 250 εκατ. ευρώ ετησίως ή περίπου το 10% των αποζημιώσεων συνολικά, διεκδικούν κάθε χρόνο στην Ελλάδα κάποιοι, έχοντας σκηνοθετήσει ατυχήματα και παραποιήσει στοιχεία.

Την εκτίμηση αυτή κάνουν από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) και τις ασφαλιστικές εταιρίες, που επιχειρούν τώρα να απλώσουν προστατευτική ασπίδα με έμφαση στην πρόληψη, ώστε να προστατευθούν οι εταιρίες και οι πελάτες τους από ασφαλιστικές απάτες.

Τη δουλειά που κάνει η ΕΑΕΕ προς αυτή την κατεύθυνση παρουσίασε η Γενική Διευθύντρια της ΕΑΕΕ Ελίνα Παπασπυροπούλου και ο πρόεδρος της Επιτροπής Πρόληψης και Αντιμετώπισης της Ασφαλιστικής Απάτης της ΕΑΕΕ, CEO της Interasco ΑΕΓΑ, Κάρολος Σαΐας.

Το ζήτημα της ασφαλιστικής απάτης είναι κομβικό για τις εταιρίες καθώς οι έρευνες που έχουν γίνει στο εξωτερικό υπολογίζουν ότι κάθε χρόνο το 10% του ποσού των αιτούμενων αποζημιώσεων αφορά ασφαλιστικές απάτες, σύμφωνα με τον κ. Σαΐα. Η εμπειρία έχει αποδείξει ότι υπάρχουν συγκεκριμένα μοτίβα και επαναληπτικές συμπεριφορές, οι οποίες «φωνάζουν» για απάτη η οποία τις περισσότερες φορές επιβεβαιώνεται.

Οι εταιρίες οφείλουν να προστατευθούν γιατί το μεγάλο ποσό των διεκδικούμενων αποζημιώσεων, συχνά με επιθετικό τρόπο και αγωγές κατά της εταιρίας, αυξάνει το κόστος εις βάρος των ασφαλισμένων των ασφαλιστικών εταιριών.

Στα πλαίσια αυτά παρουσιάστηκαν οι βασικές αρχές πρωτοκόλλου για την αυτορρύθμιση των εταιριών από τον κ. Σαΐα, ενώ η κ. Κατερίνα Καλογήρου μέλος της Επιτροπής, Διευθύντρια Διαχείρισης Λειτουργικών Κινδύνων της Eurolife, παρουσίασε τα βασικά στοιχεία έκθεσης προς την ΕΑΕΕ για την Ασφαλιστική Απάτη.

Οι ασφαλιστικές εταιρίες ενώ καταγράφουν κάθε μία στοιχεία από προσπάθειες εξαπάτησης, δεν επικοινωνούν ωστόσο τα στοιχεία μεταξύ τους, ούτε έχουν δημιουργήσει κοινή βάση δεδομένων. Φαίνεται μάλιστα να υπάρχουν αρκετές φορές εμπόδια και ανταγωνισμοί κάποιες φορές στην επικοινωνία μεταξύ εταιριών, όπως προέκυψε από ερωτήσεις μελών και σχόλια.

Επαναλαμβανόμενα μοτίβα και τρακαρισμένα οχήματα εισαγωγής

Σύμφωνα με τον Ανδρέα Σούλη, Διευθυντή Αποζημιώσεων της ERGO Ασφαλιστικής, τα μοτίβα που αφορούν τις (σχετικά) μικρές ασφαλιστικές απάτες, συχνά έχουν να κάνουν με ατύχημα σε ΙΧ αυτοκίνητο. Το μοτίβο έχει ως εξής:

-Το αυτοκίνητο έχει συνήθως κάποια καλή αξία.

-Ο τόπος του ατυχήματος είναι απόμακρος και απομονωμένος και το ατύχημα δηλώνεται συχνά ότι έχει συμβεί νυχτερινές ώρες.

-Δεν εμπλέκεται άλλο αυτοκίνητο και οδηγός.

-Το ατύχημα αποδεικνύεται ότι έχει γίνει με άλλο αυτοκίνητο πιθανόν ιδίας μάρκας και χρώματος που είναι ήδη τρακαρισμένο και το οποίο επιχειρείται να παρουσιαστεί, ως  το όχημα του φερόμενου ατυχήματος.

-Απουσιάζουν συχνά αριθμοί πλαισίου και μέρη του οχήματος, από λάστιχα, μέχρι προφυλακτήρες, και παρμπρίζ, από τον τόπο του ατυχήματος.

-Στοιχεία όπως εκτεταμένη σκουριά του εμφανιζόμενου ως ακριβού αυτοκινήτου, έλλειψη ανταλλακτικών και τμημάτων του από τη σκηνή του ατυχήματος, ακόμα και στοιχεία ιδίου οχήματος που έχει εισαχθεί σε κακή κατάσταση από το εξωτερικό δεν είναι συμπτώσεις και αποκαλύπτουν την απάτη.

Οι πυρκαγιές σε ζημιογόνες εταιρίες και τα botox

Αλλά οι μεγάλης κλίμακας ασφαλιστικές απάτες, σχετίζονται κυρίως με πυρκαγιές και ατυχήματα σε επαγγελματικά ακίνητα και χώρους όπως εργοστάσια, όπου μία ξαφνική πυρκαγιά, καταστρέφει τα πάντα. Κι εδώ υπάρχει  μοτίβο επαναλαμβανόμενων στοιχείων και πράξεων. Χαρακτηριστικά:

-Η εταιρία στην οποία συμβαίνει το ατύχημα, έχει ιστορικό κακών οικονομικών αποτελεσμάτων και ζημιών ή χρεών.

-Υπάρχει αίτημα για αυξημένη κάλυψη από κινδύνους με μεγάλα ποσά.

-Ξαφνικά ξεσπάει μία πυρκαγιά την οποία φέρεται να προκάλεσαν άγνωστοι, η μετάδοση της οποίας είναι ταχύτατη αποκλείοντας σωτήρια επέμβαση.

-Εκ τω υστέρων συχνά αποδεικνύεται ότι δεν υπάρχουν ίχνη παραβίασης του χώρου, στον οποίο οι «εμπρηστές» έχουν εισέλθει με αντικλείδι.

-Συχνά επίσης ανακαλύπτονται κοντά εύφλεκτα υλικά.

Ένα άλλο μοτίβο μικρών αλλά συχνών αιτημάτων έχει να κάνει με ασφαλίσεις υγείας όπου το ασφαλιστήριο συμβόλαιο αξιοποιείται για επεμβάσεις αισθητικής φύσης από botox και lifting μέχρι λιποαναρρόφηση.

Τα μεγάλα ατυχήματα όπως οι πυρκαγιές σε επαγγελματικά ακίνητα είναι λιγότερα αλλά απαιτούν αυξημένα ποσά, ενώ τα άλλα διεκδικούν μικρότερες αποζημιώσεις, αλλά είναι συχνότερα φαινόμενα.  Όλα μαζί ανεβάζουν τα κόστη στο υπολογιζόμενο 10% των συνολικών αποζημιώσεων.

EAEE: Στα 250 εκατ. ευρώ ετησίως οι ασφαλιστικές απάτες

0

Του Νίκου Κωτσικόπουλου

Αποζημιώσεις που εκτιμάται ότι φθάνουν τα 250 εκατ. ευρώ ετησίως ή περίπου το 10% των αποζημιώσεων συνολικά, διεκδικούν κάθε χρόνο στην Ελλάδα κάποιοι, έχοντας σκηνοθετήσει ατυχήματα και παραποιήσει στοιχεία.

Την εκτίμηση αυτή κάνουν από την Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) και τις ασφαλιστικές εταιρίες, που επιχειρούν τώρα να απλώσουν προστατευτική ασπίδα με έμφαση στην πρόληψη, ώστε να προστατευθούν οι εταιρίες και οι πελάτες τους από ασφαλιστικές απάτες.

Τη δουλειά που κάνει η ΕΑΕΕ προς αυτή την κατεύθυνση παρουσίασε η Γενική Διευθύντρια της ΕΑΕΕ Ελίνα Παπασπυροπούλου και ο πρόεδρος της Επιτροπής Πρόληψης και Αντιμετώπισης της Ασφαλιστικής Απάτης της ΕΑΕΕ, CEO της Interasco ΑΕΓΑ, Κάρολος Σαΐας.

Το ζήτημα της ασφαλιστικής απάτης είναι κομβικό για τις εταιρίες καθώς οι έρευνες που έχουν γίνει στο εξωτερικό υπολογίζουν ότι κάθε χρόνο το 10% του ποσού των αιτούμενων αποζημιώσεων αφορά ασφαλιστικές απάτες, σύμφωνα με τον κ. Σαΐα. Η εμπειρία έχει αποδείξει ότι υπάρχουν συγκεκριμένα μοτίβα και επαναληπτικές συμπεριφορές, οι οποίες «φωνάζουν» για απάτη η οποία τις περισσότερες φορές επιβεβαιώνεται.

Οι εταιρίες οφείλουν να προστατευθούν γιατί το μεγάλο ποσό των διεκδικούμενων αποζημιώσεων, συχνά με επιθετικό τρόπο και αγωγές κατά της εταιρίας, αυξάνει το κόστος εις βάρος των ασφαλισμένων των ασφαλιστικών εταιριών.

Στα πλαίσια αυτά παρουσιάστηκαν οι βασικές αρχές πρωτοκόλλου για την αυτορρύθμιση των εταιριών από τον κ. Σαΐα, ενώ η κ. Κατερίνα Καλογήρου μέλος της Επιτροπής, Διευθύντρια Διαχείρισης Λειτουργικών Κινδύνων της Eurolife, παρουσίασε τα βασικά στοιχεία έκθεσης προς την ΕΑΕΕ για την Ασφαλιστική Απάτη.

Οι ασφαλιστικές εταιρίες ενώ καταγράφουν κάθε μία στοιχεία από προσπάθειες εξαπάτησης, δεν επικοινωνούν ωστόσο τα στοιχεία μεταξύ τους, ούτε έχουν δημιουργήσει κοινή βάση δεδομένων. Φαίνεται μάλιστα να υπάρχουν αρκετές φορές εμπόδια και ανταγωνισμοί κάποιες φορές στην επικοινωνία μεταξύ εταιριών, όπως προέκυψε από ερωτήσεις μελών και σχόλια.

Επαναλαμβανόμενα μοτίβα και τρακαρισμένα οχήματα εισαγωγής

Σύμφωνα με τον Ανδρέα Σούλη, Διευθυντή Αποζημιώσεων της ERGO Ασφαλιστικής, τα μοτίβα που αφορούν τις (σχετικά) μικρές ασφαλιστικές απάτες, συχνά έχουν να κάνουν με ατύχημα σε ΙΧ αυτοκίνητο. Το μοτίβο έχει ως εξής:

-Το αυτοκίνητο έχει συνήθως κάποια καλή αξία.

-Ο τόπος του ατυχήματος είναι απόμακρος και απομονωμένος και το ατύχημα δηλώνεται συχνά ότι έχει συμβεί νυχτερινές ώρες.

-Δεν εμπλέκεται άλλο αυτοκίνητο και οδηγός.

-Το ατύχημα αποδεικνύεται ότι έχει γίνει με άλλο αυτοκίνητο πιθανόν ιδίας μάρκας και χρώματος που είναι ήδη τρακαρισμένο και το οποίο επιχειρείται να παρουσιαστεί, ως  το όχημα του φερόμενου ατυχήματος.

-Απουσιάζουν συχνά αριθμοί πλαισίου και μέρη του οχήματος, από λάστιχα, μέχρι προφυλακτήρες, και παρμπρίζ, από τον τόπο του ατυχήματος.

-Στοιχεία όπως εκτεταμένη σκουριά του εμφανιζόμενου ως ακριβού αυτοκινήτου, έλλειψη ανταλλακτικών και τμημάτων του από τη σκηνή του ατυχήματος, ακόμα και στοιχεία ιδίου οχήματος που έχει εισαχθεί σε κακή κατάσταση από το εξωτερικό δεν είναι συμπτώσεις και αποκαλύπτουν την απάτη.

Οι πυρκαγιές σε ζημιογόνες εταιρίες και τα botox

Αλλά οι μεγάλης κλίμακας ασφαλιστικές απάτες, σχετίζονται κυρίως με πυρκαγιές και ατυχήματα σε επαγγελματικά ακίνητα και χώρους όπως εργοστάσια, όπου μία ξαφνική πυρκαγιά, καταστρέφει τα πάντα. Κι εδώ υπάρχει  μοτίβο επαναλαμβανόμενων στοιχείων και πράξεων. Χαρακτηριστικά:

-Η εταιρία στην οποία συμβαίνει το ατύχημα, έχει ιστορικό κακών οικονομικών αποτελεσμάτων και ζημιών ή χρεών.

-Υπάρχει αίτημα για αυξημένη κάλυψη από κινδύνους με μεγάλα ποσά.

-Ξαφνικά ξεσπάει μία πυρκαγιά την οποία φέρεται να προκάλεσαν άγνωστοι, η μετάδοση της οποίας είναι ταχύτατη αποκλείοντας σωτήρια επέμβαση.

-Εκ τω υστέρων συχνά αποδεικνύεται ότι δεν υπάρχουν ίχνη παραβίασης του χώρου, στον οποίο οι «εμπρηστές» έχουν εισέλθει με αντικλείδι.

-Συχνά επίσης ανακαλύπτονται κοντά εύφλεκτα υλικά.

Ένα άλλο μοτίβο μικρών αλλά συχνών αιτημάτων έχει να κάνει με ασφαλίσεις υγείας όπου το ασφαλιστήριο συμβόλαιο αξιοποιείται για επεμβάσεις αισθητικής φύσης από botox και lifting μέχρι λιποαναρρόφηση.

Τα μεγάλα ατυχήματα όπως οι πυρκαγιές σε επαγγελματικά ακίνητα είναι λιγότερα αλλά απαιτούν αυξημένα ποσά, ενώ τα άλλα διεκδικούν μικρότερες αποζημιώσεις, αλλά είναι συχνότερα φαινόμενα.  Όλα μαζί ανεβάζουν τα κόστη στο υπολογιζόμενο 10% των συνολικών αποζημιώσεων.

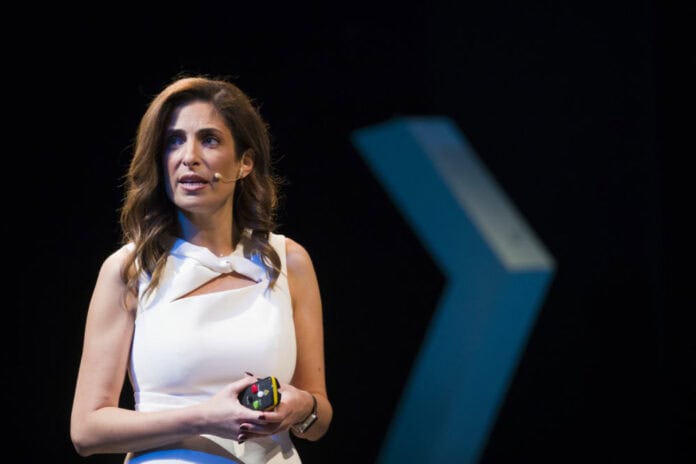
H Φιλίππα Μιχάλη νέα CEO της ΝΝ

0

    Χρήστος Ν. ΚΩΝΣΤΑΣ

Αυτή τη στιγμή, η κυρία Φιλίππα Μιχάλη πρώην CEO της Allianz στην Ελλάδα, βρίσκεται στα γραφεία της NN και υπογράφει το συμβόλαιο της ως Διευθύνουσα Σύμβουλος.

Aπό την 1η Απριλίου 2023, η ΝΝ συνεχίζει την δική της παράδοση επιλέγοντας Ελληνικής καταγωγής και γυναικείου φύλου στέλεχος  στο τιμόνι της θυγατρικής της.

Η κα Φίλιππα Μιχάλη είναι η πρώτη Ελληνίδα μάνατζερ που πήρε τα ηνία πολυεθνικής ασφαλιστικής εταιρίας στην Ελλάδα το 2015, όταν και ανέλαβε τα καθήκοντα της CEO στην Allianz Eλλάδος.

Ξεκίνησε την καριέρα της στην Helvetia ΑΕΔΑΚ και στη συνέχεια στην Allianz ΑΕΔΑΚ, όπου για μία δεκαετία απασχολούνταν στη Διεύθυνση Επενδύσεων στη διαχείριση αμοιβαίων κεφαλαίων.

Το 2009, πέρασε στον ασφαλιστικό κλάδο και ανέλαβε τη θέση της Υποδιευθύντριας Market Management στην Allianz Ελλάδος, ενώ παράλληλα από τη θέση της Υπεύθυνης Καινοτομίας είχε την ευθύνη υλοποίησης στην Ελλάδα της παγκόσμιας πρωτοβουλίας της Allianz για την προώθηση της καινοτομίας.

Το 2011, ανέλαβε τη συνολική ευθύνη της Διεύθυνσης Market Management & Επικοινωνίας, ενώ, από το 2013, είχε υπό την εποπτεία της και τη λειτουργία του καναλιού διανομής απευθείας πωλήσεων (Direct Business).

Από το 2013 συμμετείχε στο Συμβούλιο Διοίκησης της Allianz Ελλάδος αλλά και στην Επιτροπή Διαχείρισης Έργων. Από την ίδια χρονιά έχει επιλεγεί να συμμετέχει στο παγκόσμιο πρόγραμμα Allianz Sponsorship for Diverse Leadership που απευθύνεται σε γυναίκες με ηγετικά προσόντα και προοπτικές καριέρας.

Το 2015, έπειτα από 20 περίπου χρόνια στους κόλπους της Allianz, ανέλαβε καθήκοντα Διευθύνουσας Συμβούλου . Για 11 χρόνια κατείχε τη θέση του διαχειριστή χαρτοφυλακίου στη θυγατρική του Ομίλου, Allianz ΑΕΔΑΚ.


H ANAKOINΩΣΗ

Η Φιλίππα Μιχάλη αναλαμβάνει Πρόεδρος και Διευθύνουσα Σύμβουλος της NN Hellas από την 1ηΑπριλίου 2023. Η Φιλίππα Μιχάλη διαδέχεται την Μαριάννα Πολιτοπούλου που αποχώρησε από τον Όμιλο ΝΝ τον Δεκέμβριο του 2022.

Η Φιλίππα μεταβαίνει στον Όμιλο ΝΝ από την Allianz, στην οποία διετέλεσε Διευθύνουσα Σύμβουλος για την Ελλάδα και την Κύπρο από το 2015. Πριν αναλάβει το ρόλο αυτό, κατείχε διάφορες θέσεις στην Allianz Hellas, συμπεριλαμβανομένης της Head of Market Management and Communications, όπως και Fund Manager στην θυγατρική της Allianz Hellas για τη διαχείριση περιουσιακών στοιχείων. Η βαθιά γνώση που κατέχει από την ελληνική ασφαλιστική αγορά, σε συνδυασμό με τις ηγετικές της ικανότητες και την έμφαση στην ψηφιοποίηση θα συμβάλλουν στην περαιτέρω ενίσχυση της ανάπτυξης της NN Hellas.

Μέχρι την επίσημη ανάληψη των καθηκόντων της Φιλίππας ως Προέδρου και Διευθύνουσας Συμβούλου της NN Hellas την 1η Απριλίου, ο Frederick Lathioor, Γενικός Διευθυντής Διαχείρισης Κινδύνου της ΝΝ Hellas, θα συνεχίσει να εκτελεί προσωρινά καθήκοντα Διευθύνοντος Συμβούλου της NN Hellas.


INTERAMERICAN: Ψυχική υγεία και εργασία

0

Συνέντευξη με την κα Ευαγγελία Δεμερούτη, Καθηγήτρια Εργασιακής και Οργανωσιακής Ψυχολογίας στο Eindhoven University of Technology


Καθώς το ένα τρίτο της ημέρας μας το περνάμε εργαζόμενοι, είναι σημαντικό όχι μόνο να αισθανόμαστε ικανοποιημένοι από την εργασία μας, αλλά και να είμαστε πραγματικά καλά. Η ψυχική υγεία στον εργασιακό χώρο παραμελήθηκε για πάρα πολλά χρόνια, αλλά πλέον, με αφορμή τα δύο χρόνια που άλλαξαν την έννοια της εργασίας και επηρέασαν το περιβάλλον και τις σχέσεις γύρω από αυτήν, είναι καιρός να της δώσουμε τη σημασία που της αρμόζει. Τι μπορεί να κάνει ο εργαζόμενος για να νιώθει ικανοποίηση από τη δουλειά του και τι πρέπει να προσέξει ο εργοδότης; Ποια είναι η διαφορά ανάμεσα σε άνδρες και γυναίκες, αλλά και ανάμεσα σε διαφορετικές γενιές εργαζομένων;

Πώς σκιαγραφείτε ένα εργασιακό περιβάλλον που προάγει την ψυχική υγεία και ευεξία των εργαζόμενων;

Πολύ βασική ερώτηση, γιατί από εκεί ξεκινούν όλα. Μπορώ να δώσω μία απλή απάντηση, που περιλαμβάνει δύο κατηγορίες παραγόντων – τους οποίους βρίσκουμε σε όλους τους εργασιακούς χώρους, σε όλα τα κράτη και σε όλους τους εργαζόμενους – και ευθύνονται για την εργασιακή ευεξία ή την επαγγελματική εξουθένωση. Η μία κατηγορία είναι οι εργασιακές απαιτήσεις, δηλαδή πτυχές της δουλειάς μας που απαιτούν προσπάθεια. Πρέπει να τις εκπληρώσουμε και γι’ αυτό στο τέλος μπορούν να μας απομυζήσουν την ενέργεια, δηλαδή να μας εξουθενώσουν, προκαλώντας ακόμη και βλάβες της υγείας μας. Εργασιακές απαιτήσεις είναι, για παράδειγμα, ο εργασιακός φόρτος, ο χρόνος εργασίας κ.ά. Μία άλλη κατηγορία αφορά παράγοντες που μας βοηθούν να ανταπεξέλθουμε και να εκπληρώσουμε τις εργασιακές απαιτήσεις, να τις διεκπεραιώσουμε με λιγότερα κόστη και εξουθένωση και να κάνουμε τη δουλειά μας καλύτερα και πιο αποτελεσματικά. Τους παράγοντες αυτούς τους ονομάζουμε εργασιακούς πόρους και είναι η αυτονομία, η ανατροφοδότηση, η κοινωνική υποστήριξη, η δυνατότητα να μάθουμε πράγματα κ.ά. Οπότε έχουμε από την μία πλευρά τις εργασιακές απαιτήσεις, από την άλλη τους εργασιακούς πόρους – και οι δύο παράγοντες πρέπει να βρίσκονται σε ισορροπία.

Μέσα σε έναν οργανισμό, ποιος είναι υπεύθυνος για τη δημιουργία ενός περιβάλλοντος στο οποίο οι άνθρωποι “ανθίζουν”; Μπορεί ένας μεγάλος οργανισμός να έχει μία πραγματικά ενιαία κουλτούρα;

Οι υπεύθυνοι είναι πολλοί. Ο εργαζόμενος είναι ο πρώτος που επηρεάζει τη δουλειά του. Από εκεί και πέρα υπεύθυνοι είναι και ο προϊστάμενος, ο CEO, δηλαδή η κορυφή της ηγεσίας και, φυσικά, το κράτος με τους κανονισμούς και τα ωράρια εργασίας που θέτει. Όλοι αυτοί οι παράγοντες επηρεάζουν το εργασιακό περιβάλλον. Τώρα, το αν ένας οργανισμός μπορεί να έχει την ίδια κουλτούρα εξαρτάται από το πόσο μεγάλος είναι και το πόση διαφορετικότητα υπάρχει στις δραστηριότητες που έχει κάθε τμήμα του.

Leaders, managers, προϊστάμενοι. Ποιος είναι ο ρόλος τους στην ευεξία της ομάδας τους; Τι θα τους συμβουλεύατε να προσέξουν;

Θα τους έλεγα να προσέξουν αυτή την ισορροπία των εργασιακών απαιτήσεων και των εργασιακών πόρων, στους οποίους εκθέτουν τους εργαζομένους τους, καθώς είναι και αυτοί ένας ρυθμιστικός παράγοντας των απαιτήσεων και των πόρων των εργαζομένων. Επειδή βρίσκονται κοντά στους ανθρώπους τους και έχουν τη δικαιοδοσία να αποφασίσουν πολλά, μπορούν να παίξουν παρεμβατικό ρόλο στην εργασιακή υγεία, ώστε να διαμορφώσουν το εργασιακό περιβάλλον με την ισορροπία αυτή, αλλά και να είναι οι ίδιοι ένας εργασιακός πόρος για τους ανθρώπους τους. Επίσης, ο άλλος ο ρόλος που μπορούν να παίξουν αφορά την ενδυνάμωση, πρέπει δηλαδή να εμπιστεύονται τους εργαζομένους και να τους υποστηρίζουν ώστε να λαμβάνουν πρωτοβουλίες και να κάνουν τη δουλειά τους καλύτερα.

Σύμφωνα με έρευνα του ομίλου Adecco Global Workforce of the Future 2022, 1 στους 4 εργαζόμενους διεθνώς ανέφερε ότι η ψυχολογία του χειροτέρεψε τον τελευταίο χρόνο. Η Ελλάδα, μάλιστα, κατέχει τα αρνητικά πρωτεία, καθώς οι Έλληνες, σε ποσοστό 37% (10% πάνω από τον μέσο όρο), δηλώνουν ότι η ψυχική υγεία τους έχει χειροτερέψει τους τελευταίους 12 μήνες. Η πανδημία είναι η μόνη αιτία; Αν όχι, ποιες άλλες είναι;

Η πανδημία είναι μία σημαντική αιτία, όπως και το διάστημα που διήρκησε αλλά και το σοκ που έφερε σε πολλούς εργαζομένους και εργοδότες. Πολλοί εργαζόμενοι, για παράδειγμα, άλλαξαν δουλειά, ενώ κάποιοι είχαν την ευκαιρία ενδοσκόπησης και μπόρεσαν να δουν αν αυτό που κάνουν είναι κάτι που θα ήθελαν να συνεχίσουν. Η απόσταση βοήθησε πολύ σε όλα αυτά. Η πανδημία προκάλεσε όμως πολλές αλλαγές και στο εργασιακό περιβάλλον ανά τον κόσμο, καθώς οι άνθρωποι αναγκαστικά έπρεπε να δουλέψουν με τη βοήθεια της τεχνολογίας. Στην Ελλάδα τώρα, εκτός από την κατάσταση αυτή (Covid) που είχε επίπτωση σε όλο τον κόσμο, υπάρχει και το αρνητικό δυναμικό της κρίσης, η οποία όντως είχε χειροτερέψει το εργασιακό περιβάλλον για πολλούς εργαζομένους ήδη από πριν.

Σύμφωνα με την ίδια έρευνα, το 50% των Μillennials και το 75% των εκπροσώπων της Generation Z αναγκάστηκαν να παραιτηθούν από τη δουλειά τους εξαιτίας της διαταραγμένης ψυχικής τους υγείας, σε σχέση με αντίστοιχο ποσοστό 20% στις προηγούμενες γενιές εργαζόμενων. Ποιος είναι ο λόγος για τους οποίους οι Millennials και οι Gen Zers επηρεάζονται περισσότερο;

Οι Millennials και οι Gen Zers έχουν διαφορετικές αξίες απ’ ό,τι είχαν οι προηγούμενες γενιές και έχουν μεγαλώσει σε ένα διαφορετικό κοινωνικό περιβάλλον. Αν οι managers απευθύνονται στη νέα γενιά με τον τρόπο που θέλαμε να απευθυνθούν σε εμάς, δεν μιλούν στην καρδιά τους και δεν τους δίνουν αυτά που θέλουν να βρουν. Οι νέες γενιές αναζητούν πλέον άλλα κίνητρα και ψάχνουν άλλα πράγματα στο εργασιακό τους περιβάλλον που δεν έχουμε καταφέρει ακόμη να ενσωματώσουμε.

Αυτά τα ποσοστά «μεταφράζονται» με τον ίδιο τρόπο στην Ελλάδα και σε άλλες χώρες;

Είναι το ίδιο στην Ελλάδα, όπως και σε άλλες χώρες. Δεν έχουμε διαφορά σ’ αυτό. Ειδικότερα, οι νέες γενιές πλέον σκέφτονται με τον ίδιο τρόπο. Η παγκοσμιοποίηση, τα μέσα κοινωνικής δικτύωσης όπως το twitter κ.ά. βοηθούν ώστε οι άνθρωποι να εκτίθενται πλέον σε παρόμοια ερεθίσματα.
Περισσότερα στο interamerican blog

Πότε καταβάλλονται οι κύριες και οι επικουρικές συντάξεις Φεβρουαρίου

0

Το πρόγραμμα πληρωμής των κύριων και των επικουρικών συντάξεων ανακοίνωσε ο e-ΕΦΚΑ. Συγκεκριμένα, οι ημερομηνίες καταβολής των συντάξεων είναι οι εξής:

Την Πέμπτη, 26 Ιανουαρίου 2023, θα καταβληθούν οι κύριες και οι επικουρικές συντάξεις των συνταξιούχων που προέρχονται από τους τέως φορείς: ΟΑΕΕ, ΟΓΑ, ΝΑΤ, ΕΤΑΑ, ΕΤΑΤ, ΕΤΑΠ-ΜΜΕ και ΔΕΗ.

Την Παρασκευή, 27 Ιανουαρίου 2023, θα καταβληθούν οι κύριες και οι επικουρικές συντάξεις των συνταξιούχων που προέρχονται από τους τέως φορείς: ΙΚΑ-ΕΤΑΜ, τράπεζες, εντασσόμενα (ΤΣΕΑΠΓΣΟ,ΤΣΠ-ΗΣΑΠ), ΟΤΕ και Δημόσιο, που ο ΑΜΚΑ τους τελειώνει σε 1, 3, 5, 7, 9.

Τη Δευτέρα, 30 Ιανουαρίου 2023, θα καταβληθούν οι κύριες και οι επικουρικές συντάξεις των συνταξιούχων που προέρχονται από τους τέως φορείς: ΙΚΑ-ΕΤΑΜ, τράπεζες, εντασσόμενα (ΤΣΕΑΠΓΣΟ,ΤΣΠ-ΗΣΑΠ), ΟΤΕ και Δημόσιο, που ο ΑΜΚΑ τους τελειώνει σε 0, 2, 4, 6, 8.

Εκπαιδευτική ημερίδα του ΠΣΑΣ

0
Λογότυπο ΠΣΑΣ

Ο Πανελλήνιος Σύνδεσμος Ασφαλιστικών Συμβούλων (ΠΣΑΣ) έχει προγραμματίσει τη παρακάτω εκδήλωση για τις 23 Ιανουαρίου 2023.

Το περιεχόμενο της εκδήλωσης, οι ομιλητές και η διαδικασία συμμετοχής έχουν ως εξής:

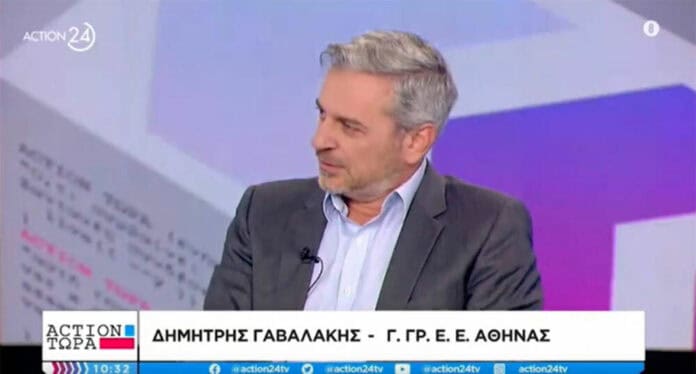
O Δ. Γαβαλάκης στο Action24 για αύξηση κατώτατου μισθού, εισφορές ελ. επαγγελματιών και ασφαλιστικό

0

Για το ασφαλιστικό σύστημα, τις εισφορές των ελεύθερων επαγγελματιών, αλλά και την επικείμενη αύξηση του κατώτατου μισθού μίλησε, μεταξύ άλλων, ο Γενικός Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Δημήτρης Γαβαλάκης, σε συνέντευξή του στον τηλεοπτικό σταθμό Action24, την Πέμπτη 12/01/2023.

Σε ό,τι αφορά την αύξηση του κατώτατου μισθού ο κ. Γαβαλάκης υπογράμμισε ότι το Ε.Ε.Α. και γενικά ο επιμελητηριακός θεσμός τάσσεται υπέρ της αύξησης προκειμένου οι εργαζόμενοι να είναι καλύτερα αμειβόμενοι, σημειώνοντας ταυτόχρονα ότι υπάρχει “ακόμη ένα περιθώριο και στην παρέμβαση της πολιτείας, με βάση τον προγραμματισμό που είχε κάνει η κυβέρνηση, για μείωση του μη μισθολογικού κόστους”. Με τον τρόπο αυτό, όπως εξήγησε, η επιχειρηματικότητα θα μπορέσει να στηρίξει αυτή τη σημαντική για τους εργαζόμενους αύξηση που βάλλονται αυτή την περίοδο από την ενεργειακή ακρίβεια και τις ανατιμήσεις.

Στο πεδίο του ασφαλιστικού, ερωτηθείς σχετικά με το ενδεχόμενο αύξησης των ορίων συνταξιοδότησης, ο Γ.Γ. του Ε.Ε.Α. επισήμανε ότι ήδη οι μεταρρυθμίσεις που έχουν γίνει στα συνταξιοδοτικά προγράμματα της Ελλάδας είναι αρκετές και έχουν φτάσει κοντά στα όρια. “Θα έλεγα ότι δεν είναι ώρα να συζητάμε για αύξηση ορίων”, ανέφερε χαρακτηριστικά.

Μιλώντας για τον τρόπο λειτουργίας των ασφαλιστικών συστημάτων, ο κ. Γαβαλάκης ανέλυσε το σύστημα των τριών πυλώνων, που θεωρείται ευρωπαϊκό κεκτημένο. Όπως εξήγησε, ο πρώτος πυλώνας αφορά στην εξασφάλιση σύνταξης για όλους, σε ένα αξιοπρεπές επίπεδο, και στηρίζεται κυρίως στα δημόσια συστήματα. Ο δεύτερος πυλώνας αφορά στις επικουρικές ασφαλίσεις – δημόσιες και ιδιωτικές- ή συμπληρωματικά στα λεγόμενα επαγγελματικά ταμεία που στην Ελλάδα σιγά σιγά αναπτύσσονται ολοένα περισσότερο. Ο τρίτος πυλώνας περιλαμβάνει τη συνεισφορά του ίδιου του εργαζόμενου, μέσα από ένα ασφαλιστήριο συμβόλαιο, με σκοπό την περαιτέρω ενίσχυση της σύνταξής του.

“Ζητούμενο είναι να βοηθήσουμε την κοινωνία να πατάει και στους τρεις πυλώνες. Και ο πρώτος πυλώνας, ο κρατικός, να είναι ισχυρός, και ο δεύτερος να λειτουργεί ανταποδοτικά, και να υπάρχει χώρος για τον τρίτο πυλώνα”, σημείωσε.

Ειδικά για τον τρίτο πυλώνα, υπογράμμισε ότι υπάρχει ένα έλλειμμα στη χώρα μας από την περίοδο των μνημονίων και έπειτα, καθώς δεν προβλέπονται εισφοροαπαλλαγές και κίνητρα όπως σε όλες τις ευρωπαϊκές χώρες, ώστε να μπορεί όποιος πολίτης το επιθυμεί να αποταμιεύει ένα ποσό μακροχρόνια για να συμπληρώσει τη δημόσια σύνταξή του, αλλά να ωφελείται από μία φοροαπαλλαγή για να είναι ακόμη πιο συμφέρουσα αυτή η διαδικασία.

Αναφερόμενος ειδικά στις εισφορές των ελευθέρων επαγγελματιών εξήγησε ότι έχουν το δικαίωμα να επιλέξουν μεταξύ κάποιων επιπέδων εισφορών, τα οποία επηρεάζουν τη σύνταξή τους, ωστόσο όσο ανεβαίνει κάποιος κατηγορία στις εισφορές δεν αυξάνεται αναλογικά η σύνταξή του. Για το λόγο αυτό επισήμανε πως καλό θα ήταν “αν επιλέξουν χαμηλότερη κατηγορία τη διαφορά να φροντίσουν μέσω κάποιου από τους άλλους πυλώνες για να την αποταμιεύσουν”.

Insurance Europe: Να μπει “φρένο” στις απαιτήσεις για την ασφάλιση κυβερνοχώρου

0
insurance europe logo

Στην ενθάρρυνση βέλτιστων πρακτικών και στην αποφυγή επιβολής νέων απαιτήσεων θα πρέπει να προσανατολιστει το FSB (Financial Stability Board) ως προς τις νέες προτάσεις του για την αναφορά περιστατικών στον κυβερνοχώρο, αναφέρει η Insurance Europe, σε επιστολή-απάντηση σχετικά με τη διαβούλευση του Συμβουλίου Χρηματοπιστωτικής Σταθερότητας για την αναφορά περιστατικών στον κυβερνοχώρο.

Σύμφωνα με τους Ευρωπαίους Ασφαλιστές, ο ασφαλιστικός τομέας στηρίζει τη σύγκλιση και την επαναχρησιμοποίηση των υφιστάμενων προτύπων για την αναφορά περιστατικών στον cyber χώρο, συμπεριλαμβανομένων των νέων προτάσεων.

Κατά την Insurance Europe, οιεσδήποτε νέες προτάσεις θα πρέπει να έχουν ως στόχο την ενθάρρυνση των βέλτιστων πρακτικών, αποσοβώντας τη θέσπιση νέων απαιτήσεων, όπως πρόσθετα κανάλια πληροφόρησης ή πολλαπλά επίπεδα αναφοράς.

Η Insurance Europe εμμένει τη θέση της ότι η συνέπεια στην ορολογία που χρησιμοποιείται σε διαφορετικές νομοθεσίες και κείμενα θα βοηθήσει στη μεγαλύτερη σύγκλιση στην αναφορά περιστατικών στον κυβερνοχώρο.