back to top
21.2 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 748

Ο Μιχάλης Τζωρτζωρής στο IWtalks για τις επαγγελματικές ασφαλίσεις

0

Μια ιδιωτική ασφάλιση που θα αποδίδει μετρήσιμα οφέλη στην κοινωνία και την οικονομία, με περισσότερη ανταποδοτικότητα στους ευάλωτους πολίτες, σε στενή συνεργασία με την πολιτεία και σε ένα πλαίσιο που οι μεσίτες ασφαλίσεων θα έχουν καθοριστικό ρόλο οραματίζεται ο κ. Μιχάλης Τζωρτζωρής.

Ως πρόεδρος του ΣΕΜΑ και σε συνεργασία με κάθε αρμόδιο θεσμικό και συνδικαλιστικό φορέα ηγείται μιας προσπάθειας συντονισμένης με σαφείς στόχους και προσανατολισμό προκειμένου να επέλθουν αυτές οι ουσιαστικές αλλαγές που θα αποδώσουν υπεραξία στην αγορά και σε όσους συντελούν σε αυτή επαγγελματικά.

Υπέρμαχος μιας νέας διευρυμένης αντίληψης για την συνεισφορά της ιδιωτικής ασφάλισης προσδιορίζει μέσα από ένα σχέδιο δράσεων του ΣΕΜΑ τα όσα θα πρέπει να επέλθουν προκειμένου να γίνει η αναγκαία μετάβαση σε μια νέα εποχή όπου η ιδιωτική ασφάλιση στην Ελλάδα θα συνεισφέρει στην συλλογική πρόοδο του κράτους και της κοινωνίας συγκλίνοντας ταυτόχρονα με τα όσα ισχύουν στις άλλες ευρωπαϊκές χώρες.   Μιλά για θέσπιση κινήτρων και άρση υφιστάμενων εμποδίων, προσδιορίζει την σημερινή κατάσταση, και περιγράφει ένα διαφορετικό «μοντέλο» ανάπτυξης της αγοράς.

Πρεμιέρα κάνει το IWtalks με τον κ. Μιχάλη Τζωρτζωρή, Πρόεδρο, Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ) & Πρόεδρο, Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος (ΕΑΔΕ) και τον δημοσιογράφο Λάμπρο Ρόδη.

Ο Μιχάλης Τζωρτζωρής, Πρόεδρος του ΣΕΜΑ και της ΕΑΔΕ, μιλά στο “IW” και απαντά πως θα προαχθεί ο ασφαλιστικός πολιτισμός στη χώρα μας  μέσω των επαγγελματικών ασφαλίσεων και με συγκεκριμένο κίνητρο

Generali: Λειτουργικά αποτελέσματα ρεκόρ, μέρισμα 1,28/μετοχή

0

της Ελενας Ερμείδου

Το 2023 ο Ομιλος Generali  πέτυχε αύξηση στην παραγωγή ασφαλίστρων 5,6% στα 82,5 δισεκατομμύρια, -ανάπτυξη που προήλθε κυρίως από τον κλάδο Περιουσίας και Ατυχημάτων +12%. Στον κλάδο ζωής οι καθαρές εισροές εστιάζονται στα επενδυτικά unit linked και την προστασία σύμφωνα με την στρατηγική του Ομίλου.

Το λειτουργικό αποτέλεσμα σε επίπεδα ρεκόρ, στα 6,9 δισεκατομμύρια, αυξημένο κατά 7,9% χάριν των καλών οικονομικών επιδόσεων όλων των κλάδων Περιουσίας και Ατυχημάτων.  Ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα βελτιώθηκε, σημειώνοντας πτώση -1,4% στο 94%. Τα περιθώρια των νέων επιχειρήσεων χαρακτηρίζονται άριστα στο 5,78% αυξημένα κατά +0,09%. Το προσαρμοσμένο καθαρό αποτέλεσμα αυξημένο κατά 14,1% στα 3.575 εκατομμύρια ευρώ.Ο δείκτης Solvency II στο 220% το 2023 από 221% στο 2023. Το προτεινόμενο μέρισμα ανά μετοχή στο 1,28 ευρώ, αυξημένο κατά 10,3%.

Ειδικότερα

Κλάδος Περιουσίας και Ατυχημάτων, αυξημένα αποτελέσματα στο αυτοκίνητο 18%

Τα μεικτά ασφάλιστρα του κλάδου Περιουσίας και Ατυχημάτων αυξημένα κατά 12% στα 31 δισεκατομμύρια ευρώ με μία ανάπτυξη 18% στον κλάδο αυτοκινήτου και 9% από τις λοιπές ασφαλίσεις κατά ζημιών.

Το καθαρό αποτέλεσμα του κλάδου Περιουσίας και Ατυχημάτων αυξημένο κατά 16% στα 2,9 δισεκατομμύρια, καθώς ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα ενισχύθηκε κατά μείον 1,4% και διαμορφώθηκε στο 94%, οδηγούμενος από την βελτίωση του δείκτη ζημιών που έκλεισε στο 64,9%

Κλάδος ζωής αύξηση μεικτών ασφαλίστρων 2%

Στο κλάδο Ζωής τα μεικτά ασφάλιστρα αυξήθηκαν 2% σε ετήσια βάση στα 51,3 δισεκατομμύρια. Οι καθαρές εισροές του κλάδου ζωής με αρνητικό πρόσημο -1,3 δισεκατομμύρια, με την Generali  να εξηγεί ότι ο τομέας Προστασίας και τα επενδυτικά Unit Linked κατέγραψαν θετικές εισροές. Οι εισροές από το τομέα Προστασίας διαμορφώθηκαν σε 4,6 δισεκατομμύρια ευρώ, από τις καλές επιδόσεις στην Ιταλία, την Γαλλία, την Κεντρική και Ανατολική Ευρώπη, ενώ οι εισροές στο τομέα των Unit Linked έφτασαν τα 4,4 δισεκατομμύρια ευρώ.  Στις αποταμιεύσεις οι καθαρές εισροές έκλεισαν με αρνητικό πρόσημο -10,2 δισεκατομμύρια.

Συνολικά το λειτουργικό αποτέλεσμα στον κλάδο ζωής αυξήθηκε μόλις 2% στα 3,735 δισεκατομμύρια από 3,672 δισεκατομμύρια ευρώ το 2022.

Νέες επιχειρήσεις 40,3 δισ και περιθώριο νέων επιχειρήσεων 5,78%

Ο όγκος των νέων επιχειρήσεων στα 40,3 δισεκατομμύρια μειωμένος κατά 9%, αντανακλώντας το δυσμενές οικονομικό περιβάλλον από τα υψηλά επιτόκια. Το περιθώριο των νέων επιχειρήσεων σε άριστα επίπεδα στο 5,78% κυρίως λόγω της αύξησης των επιτοκίων.

Διαχείριση Κεφαλαίων

Τέλος, στον κλάδο  Διαχείρισης Κεφαλαίων εντός της Generali  το λειτουργικό αποτέλεσμα αυξήθηκε 4,9% στο 1,001 δισεκατομμύριο λόγω της ισχυρής συνεισφορά της Banca Generali.

Ξεκινούν οι εργασίες της Howden Agents, CEO o Φ. Μυτιληναίος

0

Την έναρξη εργασιών της Howden Agents ανακοίνωσε η Howden, με τον Φίλιππο Μυτιληναίο να ηγείται αυτού του σχήματος με την ιδιότητα του CEO, δημιουργώντας ακόμα έναν πυλώνα με retail υπηρεσίες δίνοντας έμφαση στην ασφάλιση υγείας και στην ασφάλιση ζωής.

Η Howden, είναι ο μεγαλύτερος μεσίτης ασφαλειών στην Ελλάδα και στην Κύπρο, μέλος του Παγκόσμιου Ομίλου Howden, ο οποίος ξεπερνά τα $38 δις. υπό διαχείριση ασφάλιστρα, με δραστηριότητα σε περισσότερες από 50 χώρες και 16.000 εργαζόμενους διεθνώς.

Ο Φίλιππος Μυτιληναίος, CEO της Howden Agents αναφέρει: «Είμαστε πολύ υπερήφανοι για την δημιουργία μίας Εταιρείας, όπως η Howden Agents, η οποία συμπλέει με τα υψηλά πρότυπα ενός Παγκόσμιου Ομίλου και θέτει την ικανοποίηση των πελατών του ως αναγκαία προτεραιότητα. Όλη η ομάδα που στελεχώνει την Howden Agents διαθέτει πολυετή εμπειρία και όλα τα απαραίτητα εχέγγυα προκειμένου να ανταποκριθεί σε κάθε νέα ανάγκη, προσφέροντας σύγχρονα και καινοτόμα προϊόντα ασφάλισης. Στόχος μας είναι να ενισχύσουμε ακόμη περισσότερο αυτή την ομάδα με τους καλύτερους επαγγελματίες και τα πιο έμπειρα στελέχη του χώρου μας».

Ο Φίλιππος Μυτιληναίος, μετά το πέρας των σπουδών του στην Αγγλία, έχει αναλάβει θέσεις ευθύνης σε πολυεθνικές εταιρείες του ασφαλιστικού κλάδου. Το 2004 ίδρυσε την Consensus Insurance Services η οποία διακρίθηκε για την υψηλή ποιότητα υπηρεσιών στους πελάτες της και τα καινοτόμα προϊόντα της, με προσανατολισμό στον κλάδο υγείας και τα νοσοκομειακά προγράμματα. Από το 2023 που εντάχθηκε στον Όμιλο της Howden μέχρι και σήμερα ήταν Επικεφαλής του IPMI.

Μετρώντας τις επιδόσεις των λογιστικών προτύπων ΔΠΧΑ 17

0

Πώς ερμηνεύει η μεγάλη συμβουλευτική ΕΥ τις αλλαγές για τις ασφαλιστικές επιχειρήσεις στην Ελλάδα και το εξωτερικό

Στην Έλενα Ερμείδου 

Το επόμενο διάστημα, αναμένεται να ανοίξει η συζήτηση για τον φορολογικό χειρισμό των ασφαλιστικών προβλέψεων και συγκεκριμένα για την προοπτική υιοθέτησης μιας διαφορετικής βάσης για φορολογικούς σκοπούς, αντικαθιστώντας τον Ν.400/70, που ισχύει μέχρι σήμερα. Tο Insurance World, με τις συνεντεύξεις του Μιχαήλ Ρέππα, Εταίρου, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος, του Θωμά Κρομμύδα, Director, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος, και του Φίλιππου Κάσσου, Partner, Audit, Insurance Services, KPMG στην Ελλάδα, μεταφέρει την εικόνα και τις επιδόσεις των ασφαλιστικών επιχειρήσεων στην Ελλάδα από την ημέρα εφαρμογής των λογιστικών προτύπων ΔΠΧΑ 17.

EY: Δυσμενής η επίδραση των ΔΠΧΑ 17 στην καθαρή θέση των ασφαλιστικών ζωής και υγείας

Μιλούν ο Μιχαήλ Ρέππας, Εταίρος, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος, και ο Θωμάς Κρομμύδας, Director, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος

Το νέο πρότυπο αλλάζει την προσέγγιση αναγνώρισης του κέρδους, συσχετίζοντάς τη με την παροχή της ασφαλιστικής υπηρεσίας. Ωστόσο, οι μεγαλύτερες διαφορές εντοπίζονται στα χαρτοφυλάκια που δεν επιμετρώνται με την απλουστευμένη μέθοδο, τονίζουν μεταξύ άλλων, οι κύριοι Μιχαήλ Ρέππας, Εταίρος, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος, και Θωμάς Κρομμύδας, Director, Χρηματοοικονομικές Λογιστικές Συμβουλευτικές Υπηρεσίες, EY Ελλάδος. 

Προσθέτουν δε ότι οι ασφαλιστικές εταιρείες στην Ελλάδα, ως οντότητες δημοσίου συμφέροντος, υποχρεούνται να συντάσσουν τις χρηματοοικονομικές τους καταστάσεις βάσει των ΔΠΧΑ και, κατ’ επέκταση, του ΔΠΧΑ 17. Εξαίρεση αποτελούν τα υποκαταστήματα ασφαλιστικών εταιρειών και επιχειρήσεων του εξωτερικού που δραστηριοποιούνται στην Ελλάδα, τα οποία συντάσσουν τις χρηματοοικονομικές τους καταστάσεις βάσει των Ελληνικών Λογιστικών Προτύπων (ΕΛΠ).

iw? Οι ασφαλιστικές εφαρμόζουν νέα λογιστικά πρότυπα. Πώς αποτυπώνονται αυτά τα πρότυπα στα ασφαλιστήρια συμβόλαια και τις λειτουργίες τους;

απ. Η υιοθέτηση του Διεθνούς Προτύπου Χρηματοοικονομικής Αναφοράς 17 (ΔΠΧΑ 17-IFRS 17) επιφέρει σημαντικές αλλαγές στην αναγνώριση, επιμέτρηση, παρουσίαση και γνωστοποίηση των ασφαλιστηρίων συμβολαίων. Κύριος στόχος του ΔΠΧΑ 17 είναι η ανάπτυξη της διαφάνειας και της συγκρισιμότητας των οικονομικών καταστάσεων. Αυτό επιτυγχάνεται από τις λεπτομερείς γνωστοποιήσεις των βασικών στοιχείων και παραδοχών που χρησιμοποιήθηκαν και επηρέασαν την επιμέτρηση των ασφαλιστηρίων συμβολαίων, κατά την περίοδο της εκάστοτε αναφοράς. Οι απαιτήσεις του ΔΠΧΑ 17 για εκτενή πληροφόρηση οδηγούν τις εταιρείες στον επαναπροσδιορισμό σημαντικών τους λειτουργιών που σχετίζονται με τον σχεδιασμό και την τιμολόγηση των νέων προϊόντων, τη διαχείριση των δεδομένων και πληροφοριών, καθώς και τις χρηματοοικονομικές αναφορές.

iw? Ποιες είναι οι πρώτες σας εντυπώσεις από την εφαρμογή των ΔΠΧΑ 17 στις ασφαλιστικές;

απ. Το ΔΠΧΑ 17 αποτελεί μια σημαντική αλλαγή στον ασφαλιστικό κλάδο, με την εφαρμογή του να συνοδεύεται από προκλήσεις, αλλά και νέες ευκαιρίες για τις ασφαλιστικές εταιρείες. Η πρώτη εφαρμογή του σε πολλές χώρες διεθνώς, από την 1η Ιανουαρίου 2023, δημιούργησε για τις ασφαλιστικές εταιρείες μια νέα αφετηρία για την αναλυτικότερη παρουσίαση των χρηματοοικονομικών τους καταστάσεων, δίνοντας έμφαση στη διαφάνεια, τη συνέπεια και την ποιοτική πληροφόρηση. 

Η εκτεταμένη μακροοικονομική αβεβαιότητα και οι τεχνολογικές εξελίξεις καθιστούν πιο σημαντική από ποτέ την ανάγκη ύπαρξης διαφάνειας στη χρηματοοικονομική πληροφόρηση. Αυτό επαληθεύεται και από πρόσφατη έρευνα της EY, στην οποία συμμετείχαν κορυφαίοι ασφαλιστικοί οργανισμοί, οι οποίοι ανέδειξαν την εμπιστοσύνη και τη διαφάνεια ως βασικά εργαλεία για την αντιμετώπιση του αυξανόμενου ανταγωνισμού, του εντεινόμενου ρυθμιστικού ελέγχου, αλλά και των προσδοκιών από τους επενδυτές για ισχυρότερα οικονομικά αποτελέσματα.

iw? Ποιες είναι οι βασικές επιπτώσεις στους δείκτες από την εφαρμογή των λογιστικών προτύπων;

απ. Η εφαρμογή του ΔΠΧΑ 17 οδήγησε στην υιοθέτηση νέων χρηματοοικονομικών δεικτών, καθώς και στην τροποποίηση των υφιστάμενων. Στις ενδιάμεσες χρηματοοικονομικές καταστάσεις μεγάλων πολυεθνικών ασφαλιστικών εταιρειών, παρατηρείται μια ισορροπημένη αλλαγή στο λειτουργικό και τεχνικό αποτέλεσμα, συγκρίνοντάς τα με το καθαρό αποτέλεσμα. Συγκεκριμένα, το ΔΠΧΑ 17 δίνει τη δυνατότητα στις εταιρείες να υιοθετήσουν μια λογιστική πολιτική κατά την οποία θα καταχωρούν την επίδραση από την αλλαγή των επιτοκίων στα λοιπά συνολικά εισοδήματα, αποφεύγοντας τη μεταβλητότητα στο αποτέλεσμα μετά από φόρους. 

Ένας άλλος σημαντικός δείκτης που δείχνει να επηρεάζεται είναι το “Combined Loss Ratio”, όπου –στην προσπάθεια εναρμόνισής του με τις απαιτήσεις του νέου προτύπου– εμφανίζει μεταβολές, κυρίως λόγω της προεξόφλησης των μελλοντικών ροών, των διαφορετικών εξόδων που σχετίζονται με τα ασφαλιστήρια συμβόλαια και των ζημιών από επαχθή συμβόλαια που επιβαρύνουν το αποτέλεσμα κατά τον εντοπισμό τους. Ωστόσο, εξακολουθούν να παρατηρούνται αποκλίσεις μεταξύ των ασφαλιστικών εταιρειών στον τρόπο με τον οποίο υπολογίζεται ο συγκεκριμένος δείκτης. 

Τελευταία, ωστόσο, παρατηρείται αυξημένο ενδιαφέρον ως προς την υιοθέτηση νέων χρηματοοικονομικών δεικτών, που είναι περισσότερο εναρμονισμένοι με τις νέες απαιτήσεις, εστιάζοντας περισσότερο στους βασικούς παράγοντες που επηρεάζουν την κερδοφορία και μεταβάλλουν την καθαρή θέση των ασφαλιστικών οργανισμών. Ενδεικτικά, για χαρτοφυλάκια μακροχρόνιων ασφαλιστηρίων συμβολαίων, ως σημαντικοί δείκτες αναδεικνύονται το “CSM Release Ratio”, το οποίο δείχνει τον ρυθμό απελευθέρωσης της κερδοφορίας στο καθαρό αποτέλεσμα, καθώς και το “CSM Growth Ratio”, το οποίο αντικατοπτρίζει τον ρυθμό αύξησης της μελλοντικής κερδοφορίας από νέα παραγωγή ασφαλιστηρίων συμβολαίων.

iw? Πώς επιδρά η εφαρμογή των νέων λογιστικών προτύπων στα ίδια κεφάλαια και στην καθαρή κερδοφορία, καθώς και στα κέρδη ανά μετοχή;

απ. Από σχετική έρευνα που πραγματοποίησε η EY σε μεγάλους ασφαλιστικούς οργανισμούς, παρατηρείται ότι η επίδραση στην καθαρή θέση κατά την ημερομηνία μετάβασης (1η Ιανουαρίου 2022) είναι δυσμενής για εταιρείες που προσφέρουν ασφαλιστικά προϊόντα ζωής και υγείας, κυρίως λόγω της αναγνώρισης της προσαρμογής κινδύνου για μη χρηματοοικονομικούς κινδύνους (risk adjustment) και του συμβατικού περιθωρίου κέρδους υπηρεσιών (contractual service margin). Η επίδραση του ΔΠΧΑ 17 στις ασφαλιστικές εταιρείες γενικών ασφαλίσεων είναι περιορισμένη και, σε κάποιες περιπτώσεις, θετική, κυρίως λόγω της μικρής διάρκειας των ασφαλιστηρίων συμβολαίων και της προεξόφλησης των μελλοντικών ροών που σχετίζονται με αποζημιώσεις. Ωστόσο, μεταγενέστερα, η επίδραση στα ίδια κεφάλαια κατά το ΔΠΧΑ 17 φαίνεται να είναι μικρότερη σε σύγκριση με το ΔΠΧΑ 4, κυρίως λόγω της αλληλεπίδρασης των χρηματοοικονομικών μέσων με τις ασφαλιστικές υποχρεώσεις και τη δημιουργία αντίθετων κινήσεων από τη μεταβολή των επιτοκίων και των λοιπών οικονομικών παραδοχών, περιορίζοντας σημαντικά τη μεταβλητότητα στα ίδια κεφάλαια. 

Αναφορικά με την κερδοφορία, παρατηρούμε ότι το νέο πρότυπο αλλάζει την προσέγγιση αναγνώρισης του κέρδους, συσχετίζοντάς τη με την παροχή της ασφαλιστικής υπηρεσίας. Ωστόσο, οι μεγαλύτερες διαφορές εντοπίζονται στα χαρτοφυλάκια που δεν επιμετρώνται με την απλουστευμένη μέθοδο. Επίσης, όπως αναφέρθηκε και παραπάνω, η αναγνώριση ζημιογόνων συμβολαίων οδηγεί στη λογιστικοποίηση της συνολικής αναμενόμενης ζημιάς στα αποτελέσματα της περιόδου, κατά τη στιγμή του εντοπισμού τους, κάτι το οποίο δεν ίσχυε στο ΔΠΧΑ 4. Τέλος, η μεταβολή στην επιμέτρηση των ασφαλιστικών υποχρεώσεων, λόγω αλλαγής των οικονομικών παραδοχών (π.χ. προεξοφλητικά επιτόκια), μπορεί να οδηγήσει σε μεταβλητότητα του επενδυτικού αποτελέσματος, αναλόγως της λογιστικής πολιτικής που θα ακολουθήσει η κάθε εταιρεία.

iw? Διακρίνονται διαφορές μεταξύ ασφαλιστικών ζωής και περιουσίας από την εφαρμογή των προτύπων;

απ. Η μεγαλύτερη διαφορά που διακρίνεται μεταξύ ασφαλίσεων ζωής και περιουσίας αφορά τη χρήση του απλοποιημένου μοντέλου επιμέτρησης (Premium Allocation Approach). 

Το πρότυπο δίνει τη δυνατότητα στις ασφαλιστικές εταιρείες, εφόσον οι ίδιες το επιθυμούν, να ακολουθήσουν το απλοποιημένο μοντέλο για ασφαλιστήρια συμβόλαια, με περίοδο κάλυψης μικρότερη ή ίση του ενός έτους ή για ασφαλιστήρια συμβόλαια μεγαλύτερα του ενός έτους, για τα οποία η υποχρέωση εναπομένουσας κάλυψης (liability for remaining coverage) δεν εμφανίζει σημαντική απόκλιση από την αντίστοιχη υποχρέωση που θα προέκυπτε με βάση το γενικό μοντέλο (General Model). 

Η προσέγγιση κατανομής ασφαλίστρων (PAA) έχει αρκετές ομοιότητες με την τρέχουσα πρακτική της μεθόδου του μη δεδουλευμένου ασφαλίστρου (ΑΜΔΑ). Αυτό οδήγησε την πλειοψηφία των ασφαλιστικών εταιρειών περιουσίας στην επιλογή της συγκεκριμένης μεθόδου επιμέτρησης για τα ασφαλιστήρια συμβόλαια που εκδίδουν. 

Από την άλλη πλευρά, οι ασφαλιστικές εταιρείες που εκδίδουν μακροχρόνια συμβόλαια τα οποία δεν πληρούν τα κριτήρια για τη χρήση της απλουστευμένης μεθόδου εμφανίζουν σημαντικές αποκλίσεις στην επιμέτρηση των ασφαλιστικών υποχρεώσεων σε σύγκριση με τις υφιστάμενες πρακτικές υπολογισμού των μαθηματικών αποθεμάτων και των ελέγχων επάρκειας. 

Όσον αφορά την υποχρέωση για εκκρεμείς αποζημιώσεις, το ΔΠΧΑ 17 δεν εμφανίζει σημαντικές διαφορές με τις απαιτήσεις της Οδηγίας «Φερεγγυότητα ΙΙ». Τυχόν διαφορές εντοπίζονται στο προεξοφλητικό επιτόκιο και στη μεθοδολογία επιμέτρησης της προσαρμογής του μη χρηματοοικονομικού κινδύνου.

iw? Υπάρχουν αλλαγές στην προσαρμογή του κινδύνου;

απ. H προσαρμογή του κινδύνου είναι ένα νέο στοιχείο στην επιμέτρηση των ασφαλιστηρίων συμβολαίων βάσει ΔΠΧΑ. H προσαρμογή του μη χρηματοοικονομικού κινδύνου αντικατοπτρίζει την αποζημίωση που απαιτεί η οικονομική οντότητα για την ανάληψη της αβεβαιότητας σχετικά με το ποσό και τη χρονικότητα των ταμειακών ροών που προκύπτουν λόγω μη χρηματοοικονομικού κινδύνου, όπως ο κίνδυνος ασφάλισης. 

Οι βασικές διαφορές, μεταξύ άλλων, στην προσαρμογή κινδύνου μεταξύ ΔΠΧΑ 17 και «Φερεγγυότητας II» εντοπίζονται σε περιοχές όπως η μεθοδολογία επιμέτρησης, η έννοια του γενικού επιχειρησιακού κινδύνου και οι ανάγκες γνωστοποίησης των σχετικών παραδοχών. 

iw? Τι διατάξεις αναμένεται να υπάρξουν για τις ασφαλιστικές προβλέψεις;

απ. Θεωρούμε ότι το σημαντικότερο θέμα συζήτησης, το επόμενο διάστημα, θα είναι ο φορολογικός χειρισμός των ασφαλιστικών προβλέψεων και, συγκεκριμένα, η προοπτική υιοθέτησης μιας διαφορετικής βάσης για φορολογικούς σκοπούς, αντικαθιστώντας τον Ν.400/70 που ισχύει μέχρι σήμερα. Αυτό θα αποτελέσει μια σημαντική αλλαγή, έχοντας ως κατεύθυνση τη γεφύρωση των αποκλίσεων ανάμεσα στη φορολογική και τη λογιστική βάση.

iw? Όλες οι ασφαλιστικές στην Ελλάδα έχουν υιοθετήσει τα ΔΠΧΑ 17;

απ. Οι ασφαλιστικές εταιρείες στην Ελλάδα, ως οντότητες δημοσίου συμφέροντος, υποχρεούνται να συντάσσουν τις χρηματοοικονομικές τους καταστάσεις βάσει των ΔΠΧΑ και, κατ’ επέκταση, του ΔΠΧΑ 17. Το νέο πρότυπο εφαρμόζεται για ετήσιες περιόδους που αρχίζουν την 1η Ιανουαρίου 2023 και, κατά τη μετάβαση, τα συγκριτικά στοιχεία του προηγούμενου έτους πρέπει να επαναδιατυπωθούν, έτσι ώστε η ημερομηνία μετάβασης να είναι η αρχή της ετήσιας περιόδου που αρχίζει την –ή μετά την– 1η Ιανουαρίου 2022. 

Εξαίρεση αποτελούν τα υποκαταστήματα ασφαλιστικών εταιρειών και επιχειρήσεων του εξωτερικού που δραστηριοποιούνται στην Ελλάδα τα οποία συντάσσουν τις χρηματοοικονομικές τους καταστάσεις βάσει των Ελληνικών Λογιστικών Προτύπων (ΕΛΠ). Ακόμα, σε αυτήν την περίπτωση, τα υποκαταστήματα είναι πολύ πιθανό να αναζητήσουν ερμηνευτική καθοδήγηση από το ΔΠΧΑ 17, όπως επιτρέπουν τα ΕΛΠ. 

iw? Μήπως τα νέα λογιστικά πρότυπα ΔΠΧΑ 17 οδηγούν σε περαιτέρω συγκέντρωση της ασφαλιστικής αγοράς;

απ. Το νέο πρότυπο δίνει τη δυνατότητα στις ασφαλιστικές εταιρείες να χρησιμοποιούν ένα παγκόσμιο, ομοιόμορφο λογιστικό μοντέλο για τα ασφαλιστήρια συμβόλαια, προωθώντας τη συγκρισιμότητα και διευκολύνοντας, έτσι, τους επενδυτές στην ανάλυση της χρηματοοικονομικής πληροφόρησης των διαφόρων ασφαλιστικών εταιρειών. Επίσης, μέσω των πιθανών εξαγορών, υπάρχει δυνατότητα ανάπτυξης επιπλέον συνεργιών, τόσο σε συστήματα όσο και σε διαδικασίες. 

iw? Συνολικά, ποια είναι η εικόνα που αποκομίσατε για τον κλάδο το 2023;

απ. Οι ασφαλιστικές εταιρείες στην Ελλάδα προετοιμάζονται για την εφαρμογή του νέου προτύπου τα τελευταία χρόνια. Το 2023, το ενδιαφέρον εστιάστηκε στην ολοκλήρωση της βασικής φάσης των συστημικών υλοποιήσεων και στην παραγωγή και ανάλυση των αποτελεσμάτων βάσει των νέων απαιτήσεων του προτύπου. 

Στο προσεχές διάστημα, αναμένουμε οι εταιρείες να επικεντρωθούν στη βελτιστοποίηση και αυτοματοποίηση των χρηματοοικονομικών τους διαδικασιών, στην αποδοτικότερη διαχείριση των δεδομένων, καθώς και στην εκπαίδευση του προσωπικού. 

iw? Έχετε κάτι ακόμα να προσθέσετε;

απ. Το ΔΠΧΑ 17 αλλάζει ριζικά τη χρηματοοικονομική πληροφόρηση των ασφαλιστικών εταιρειών και αποτελεί ευκαιρία για θεμελιώδη αναδιοργάνωση των χρηματοοικονομικών διαδικασιών. Τα πρώτα αποτελέσματα έχουν δείξει το μέγεθος αυτής της αλλαγής, αλλά, σε κάθε περίπτωση, η υιοθέτηση των νέων απαιτήσεων δεν βρίσκεται ακόμα στο αναμενόμενο επίπεδο ωρίμανσης. 

Σε μια εποχή εντατικού ρυθμιστικού ελέγχου, αυξανόμενων προσδοκιών των επενδυτών και εντεινόμενου ανταγωνισμού, οι επικεφαλής των ασφαλιστικών επιχειρήσεων θα κληθούν να ανταποκριθούν στις νέες προκλήσεις, έχοντας ως κύριο «όπλο» τα οφέλη του λειτουργικού μετασχηματισμού. Συγκεκριμένα, θα μπορέσουν να επεκτείνουν τις δυνατότητές τους, καθώς και να εξορθολογίσουν τις διαδικασίες τους, ενισχύοντας την τεχνολογία και την αποτελεσματική διαχείριση των δεδομένων τους. Ο διαρκής μετασχηματισμός θα επιτρέψει στην επιχείρηση να ανταγωνιστεί πιο αποτελεσματικά και, ως εκ τούτου, να συνεισφέρει στη δημιουργία προστιθέμενης αξίας για τους μετόχους και το κοινωνικό σύνολο.

Από το περιοδικό INSURANCE WORLD

Ποιοι είναι πίσω από τα χτυπήματα σε Microsoft, Hewlett Packard;

0

της Ελενας Ερμείδου

Ηλεκτρονικός πόλεμος μεταξύ ΗΠΑ και Ρωσίας ξεκίνησε, με τους μεν και τους δε να ισχυρίζονται ότι πίσω από τα χτυπήματα βρίσκονται μυστικές υπηρεσίες και πληροφοριοδότες κρατών. Τόσο οι αντασφαλιστές σε μελέτες τους, όσο και η GFIA έχουν προειδοποιήσει για μεγάλες απώλειες εν όψει κορύφωσης των γεωπολιτικών αναταράξεων, αλλά και των εκλογών που αναμένονται μέσα στο 2024.

Το κενό προστασίας είναι τεράστιο, ως εκ τούτου και οι απώλειες που προβλέπεται να υπάρξουν σε περίπτωση μάχης μεταξύ των γιγάντων. Με τις κατασκοπικές δράσεις να εντείνονται και τα προβοκάτσια να αυξάνονται οι δράστες σίγουρα δεν μπορούν να εντοπιστούν, ούτε και να ειπωθεί με ακρίβεια, ποιοι είναι πίσω από τα χτυπήματα.

Απολογία των δύο μεγάλων

Mirosoft και Hewlett Packard προέβησαν σε δηλώσεις, δείχνοντας τους Ρώσους χάκερς πίσω από τα χτυπήματα, και υποδεικνύοντας μάλιστα ότι οι μυστικές υπηρεσίες της αντιπάλου χώρας υπέκλεψε τις ηλεκτρονικές διευθύνσεις της δεύτερης εταιρείας. Στόχος τους είπαν ήταν να αποκτήσουν πρόσβαση στις πληροφορίες του Πενταγώνου των ΗΠΑ.

Στο ίδιο μήκος κύματος και η Microsoft, η οποία ισχυρίστηκε ότι πίσω από το χτύπημα της περασμένης Παρασκευής βρίσκεται κρατική ομάδα ρωσικών συμφερόντων επ’ ονόματι Midnight Blizzard Τονίζει ότι ο στόχος των χάκερς ήταν η υποκλοπή κωδικών,  ώστε να αποκτήσουν πρόσβαση σε άλλα συστήματα. Η πλήρης έκταση του χτυπήματος δεν έχει ακόμα αποκωδικοποιηθεί ωστόσο ειδικοί των ΗΠΑ υποστηρίζουν ότι το χτύπημα πραγματοποιήθηκε για λογαριασμό του Κρεμλίνου. Φυσικά οι Ρώσοι αρνούνται κάθε ανάμειξη στην επίθεση  κατά των ΗΠΑ.

Παλαιότερα, επίσης χάκερς εισέβαλαν στο ηλεκτρονικό ταχυδρομείο του υπ. Εσωτερικής Ασφάλειας και άλλων οργανισμών και επί μήνες δούλευαν για να εξυπηρετήσουν τους σκοπόυς τους.  Οι ΗΠΑ συνέδεσε την εισβολή με την Ρωσία, ωστόσο οι Ρώσοι αρνήθηκαν κάθε εμπλοκή και παραβίαση των ηλελκτρονικών λογαριασμών του υπουργείου.

Στο μεταξύ η EIOPA διεξάγει έρευνα σχετικά με την πρόσβαση των ΜμΕ στις cyber ασφαλίσεις.  Η έρευνα είναι διαθέσιμη ΕΔΩ και στα ελληνικά με επιλογή γλώσσας/

PANORMOS SUCCESS STORY

0

Τέσσερις ημέρες πριν από την διαδικτυακή θεματική εκδήλωση της «ΠΑΝΟΡΜΟΣ» σε συνεργασία με την Ethos Events με τον τίτλο «PANORMOS SUCCESS STORY», που θα πραγματοποιηθεί διαδικτυακά, μέσω της πλατφόρμας LiveOn, την Πέμπτη, 14 Μαρτίου 2024 και ώρα 1.00 μ.μ., ο Πρόεδρος του Cluster Panormos κ. Κλήμης Δημαρχιάδης μιλά στο «IWTALKS» και απευθύνει ανοιχτό κάλεσμα συμμετοχής.

Πρόκειται για μια εκδήλωση όπου τα μέλη του ΔΣ του Συνεργατικού Σχήματος ΠΑΝΟΡΜΟΣ  θα παρουσιάσουν την μοντέλο της δικής τους επιτυχίας,  μιας ξεκάθαρης, αξιόπιστης εναλλακτικής επιλογής συνεργασίας για κάθε επαγγελματία Ασφαλιστικό Διαμεσολαβητή!

Την εκδήλωση θα παρουσιάσει ο Αρχισυντάκτης του IW, δημοσιογράφος Λάμπρος Ρόδης.

Απαιτείται ΔΩΡΕΑΝ εγγραφή στην σχετική πλατφόρμα πατώντας εδώ.

Η  εκδήλωση θα μεταδίδεται ζωντανά μέσα από τα ηλεκτρονικά κανάλια του ΠΑΝΟΡΜΟΥ.

Η νέα καμπάνια της Εθνικής Ασφαλιστικής από την Publicis είναι «Εδώ, για την επόμενη ημέρα»

0

Η νέα καμπάνια της Εθνικής Ασφαλιστικής βρίσκεται ήδη στον αέρα για να επισφραγίσει την είσοδό της εταιρείας σε μια νέα εποχή. Έχοντας βασικό μήνυμα «Εδώ, για την επόμενη ημέρα», η καμπάνια συμπυκνώνει τη διαχρονική υπόσχεση της Εθνικής Ασφαλιστικής, ότι θα στηρίζει τους πελάτες της σε κάθε ανάγκη, ώστε να αντιμετωπίζουν με αυτοπεποίθηση και αισιοδοξία την επόμενη μέρα στις ζωές τους.

Ειδικότερα, το νέο τηλεοπτικό σποτ που δημιούργησε η Publicis, σε παραγωγή της Takes 2 Production House και σκηνοθεσία του Πάνου Κορώνη, παρουσιάζει έναν τρόπο αντιμετώπισης διαφορετικών καταστάσεων, που είναι συνδεδεμένος με την ελληνική καθημερινότητα και κουλτούρα. Έχοντας μία χιουμοριστική προσέγγιση, τονίζει ότι η πραγματική συμπαράσταση σε αυτόν που περνάει δύσκολα δεν είναι τα λόγια, αλλά οι πράξεις. Το κύριο μήνυμα της καμπάνιας αλλά και η νέα εικόνα της Εθνικής Ασφαλιστικής θα ενισχυθούν μέσα από ένα διευρυμένο πλάνο επικοινωνίας σε ραδιόφωνο, outdoor, καταχωρήσεις και digital.

Η Εθνική Ασφαλιστική επέλεξε κατόπιν διενέργειας κλειστού διαγωνισμού, το Publicis Groupe, ως στρατηγικό συνεργάτη για όλο το φάσμα της επικοινωνίας του οργανισμού. Συγκεκριμένα, το brand Publicis αναλαμβάνει τη στρατηγική επικοινωνίας και το σύνολο των δημιουργικών καμπανιών, η MSL τις υπηρεσίες εταιρικής επικοινωνίας, η Digitas τις υπηρεσίες social media και η Starcom το media planning & buying της Εθνικής Ασφαλιστικής.

Η Εθνική Ασφαλιστική διατηρεί τη θέση ηγέτη στην εγχώρια ασφαλιστική αγορά, διαθέτοντας ένα ευέλικτο και εκτεταμένο δίκτυο από Γραφεία Πωλήσεων, συνεργαζόμενα πρακτορεία και brokers σε όλη την Ελλάδα. Συνυφασμένη με την ιστορία του σύγχρονου ελληνικού κράτους, η εταιρεία διατηρεί παρουσία 133 ετών στα επιχειρηματικά και κοινωνικά δρώμενα της χώρας, με το όνομα της Εθνικής Ασφαλιστικής να γίνεται συνώνυμο της εξασφάλισης, της αξιοπιστίας και της απόλυτης φερεγγυότητας.

Ο CEO της Εθνικής Ασφαλιστικής, Robert Gauci, δήλωσε για τη στρατηγική συνεργασία με το Publicis Groupe: «Στο σύγχρονο επιχειρηματικό περιβάλλον, η ανάγκη για αποτελεσματική επικοινωνία παραμένει ιδιαίτερα σημαντική.  Στην Εθνική Ασφαλιστική στοχεύουμε σε μία νέα μορφή επικοινωνιακής διάδρασης με τους καταναλωτές, την αγορά, τους ασφαλισμένους, τους συνεργάτες και το ανθρώπινο δυναμικό μας.  Με σύγχρονα μέσα και εργαλεία και την εμπειρία του Publicis Groupe, αναμένουμε η νέα μας συνεργασία να προσδώσει προστιθέμενη αξία στην προσπάθειά μας αυτή.»

Από την πλευρά του, ο CEO του Publicis Groupe Νοτιοανατολικής Ευρώπης, Αντώνης Πασσάς, δήλωσε: «Είναι μεγάλη τιμή, αλλά και μεγάλη ευθύνη, η ανάληψη από το Publicis Groupe του συνόλου της επικοινωνίας ενός τόσο σημαντικού οργανισμού, όπως η Εθνική Ασφαλιστική. Η Εθνική Ασφαλιστική είναι απόλυτα συνυφασμένη με την ασφαλιστική ιστορία της Ελλάδας και είμαστε πεπεισμένοι πως αυτή η συνεργασία θα μπορέσει να συνδιαμορφώσει τη νέα εικόνα της εγχώριας ασφαλιστικής αγοράς».

Δηλώστε συμμετοχή στο 10ο Συνέδριο Δίκαιο Τεχνολογίας & Επικοινωνίας

0

Η ΝΟΜΙΚΗ ΒΙΒΛΙΟΘΗΚΗ,  σε συνεργασία με το επιστημονικό Περιοδικό “Δίκαιο Τεχνολογίας & Επικοινωνίας”,  διοργανώνει το  10ο Συνέδριο για το ΔΙΚΑΙΟ ΤΕΧΝΟΛΟΓΙΑΣ & ΕΠΙΚΟΙΝΩΝΙΑΣ, “Cutting Edge Issues in Communications, Information and Technology” την Τετάρτη 13 Μαρτίου 2024, διά ζώσης στο Wyndham Grand Athens.

Το Συνέδριο τελεί υπό την αιγίδα της Εθνικής Επιτροπής Τηλεπικοινωνιών και Ταχυδρομείων (EETT), της Ελληνικής Επιστημονικής Ένωσης Τεχνολογιών Πληροφορίας & Επικοινωνιών στην Εκπαίδευση (ΕΤΠΕ) και του Συνδέσμου Επιχειρήσεων Πληροφορικής & Επικοινωνιών Ελλάδας (ΣΕΠΕ).

Οι ραγδαίες εξελίξεις στον χώρο επιτάσσουν συνεχή ενημέρωση και συμμετοχή στην εξέλιξη του διεπιστημονικού διαλόγου. Το Συνέδριο πρωτοπορεί φιλοξενώντας έγκριτους εισηγητές από την Ελλάδα και το εξωτερικό, οι οποίοι συνομιλούν και αναπτύσσουν τις κρίσιμες εξελίξεις στα θέματα της ιδιωτικότητας και της προστασίας προσωπικών δεδομένων, της κυβερνοσφάλειας και του κυβερνοέγκληματος, της διανοητικής ιδιοκτησίας, των domain names, του ηλεκτρονικού εμπορίου και των νέων μορφών συναλλαγών, των νέων τεχνολογιών και της Legal Tech, των ηλεκτρονικών επικοινωνιών, της Ραδιοτηλεόρασης, του Τύπου, της προσβολής της προσωπικότητας μέσω ΜΜΕ και διαδικτύου.

Το 10ο Συνέδριο για το ΔΙΚΑΙΟ ΤΕΧΝΟΛΟΓΙΑΣ & ΕΠΙΚΟΙΝΩΝΙΑΣ  θα έχει την τιμή να υποδεχτεί ως Keynote Speaker, την διεθνούς φήμης Kosta Eleni, Professor in Technology Law, and Human Rights Tilburg University.

Για περισσότερες πληροφορίες και εγγραφές, επισκεφθείτε την ιστοσελίδα του Συνεδρίου.

Χορηγίες: Σοφία Γεωργοπούλου, Τ. 210 3678920,  Ε. sofia.georgopoulou@nb.org

Πληροφορίες – Συμμετοχές: Δέσποινα Δαμίγου, Τ. 210 3678907,

Ε. despoina.damigou@nb.org

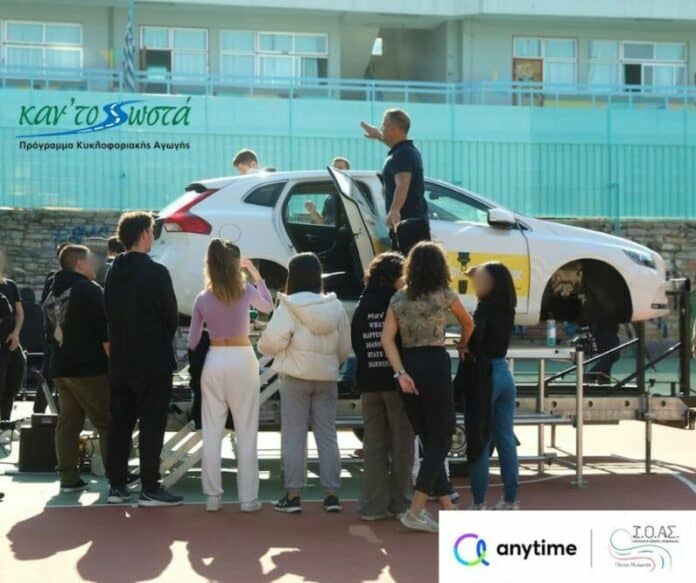
Η Anytime στρατηγικός υποστηρικτής του Εκπαιδευτικού Προγράμματος Οδικής Ασφάλειας «Κάν’ το Σωστά»

0

του Ι.Ο.ΑΣ. «Πάνος Μυλωνάς»

Η Anytime και το Ινστιτούτο Οδικής Ασφάλειας (Ι.Ο.ΑΣ.) «Πάνος Μυλωνάς», ανακοινώνουν την στρατηγική συνεργασία τους για την προαγωγή και σημασία της Οδικής Ασφάλειας, μέσω της υλοποίησης του καινοτόμου εκπαιδευτικού προγράμματος «Κάν’ το Σωστά», το οποίο απευθύνεται σε μαθητές Δευτεροβάθμιας Εκπαίδευσης.

Το πρόγραμμα «Κάν’ το Σωστά», το οποίο υλοποιείται από το 2009 και έχει εκπαιδεύσει περισσότερους από 150.000 μαθητές, είναι εγκεκριμένο από το Ινστιτούτο Εκπαιδευτικής Πολιτικής και το Υπουργείο Παιδείας και στοχεύει στην ευαισθητοποίηση και την ενημέρωση για τις αιτίες και τις συνέπειες των τροχαίων συμβάντων, προωθώντας τη σημασία της ασφαλούς οδήγησης. 

Η ανάληψη από την Anytime της υποστήριξης του προγράμματος, αποτελεί ένα ακόμα σημαντικό βήμα της πρωτοβουλίας «Save the Day», η οποία προάγει την καλλιέργεια μιας θετικής οδικής κουλτούρας, μέσω της υλοποίησης δράσεων και ενημερωτικών εκστρατειών. Αυτή η σύμπραξη ενισχύει την προσπάθεια του Ι.Ο.ΑΣ. «Πάνος Μυλωνάς» για ένα ασφαλέστερο αύριο στους δρόμους της Ελλάδας και την προστασία των οδηγών του μέλλοντος. 

Το πρόγραμμα «Κάν’ το Σωστά», θα υλοποιηθεί σε 10 σχολεία της Αττικής και μέσα από ένα προηγμένο εκπαιδευτικό και διαδραστικό πλαίσιο, προσφέρει στους μαθητές την ευκαιρία να συμμετέχουν και να εκπαιδευτούν σε πραγματικές συνθήκες οδήγησης. Αυτό περιλαμβάνει τη χρήση τελευταίας τεχνολογίας εξοπλισμού, όπως προσομοιωτές ανατροπής και πρόσκρουσης αυτοκινήτου, καθώς και γυαλιά προσομοίωσης μέθης, που προσφέρουν πραγματικές εμπειρίες και ενισχύουν την αντίληψη των κινδύνων στους δρόμους. Επιπλέον, η ανάπτυξη και παρουσίαση εκπαιδευτικού υλικού, όπως παρουσιάσεις και βίντεο, στοχεύουν στην ενεργό συμμετοχή και συζήτηση από και με τους μαθητές.

Η στρατηγική συνεργασία μεταξύ της Anytime και του Ι.Ο.ΑΣ. «Πάνος Μυλωνάς» μέσω των πρωτοβουλιών «Save the Day» και «Κάν’ το Σωστά» αποτελεί ένα ισχυρό βήμα προς την επίτευξη ενός κοινού στόχου, για την προστασία των νέων και την ενίσχυση μιας πιο ασφαλούς κοινωνίας. 

Μαζί, προχωράμε σε ένα μέλλον όπου η οδική ασφάλεια είναι προτεραιότητα για όλους.

ΕΑΔΕ: Τα “SOS” για τον κλάδο των Διαμεσολαβούντων

0

Τα κυριότερα θέματα της ΕΑΔΕ – του μοναδικού φορέα που συνδυάζει την εκπροσώπηση των τριών βαθμίδων της ασφαλιστικής διαμεσολάβησης, επικοινωνήθηκαν στους εκδότες και δημοσιογράφους του Κλάδου που παραβρέθηκαν στην εκδήλωση που πραγματοποιήθηκε την Τετάρτη το βράδυ, 6 Μαρτίου σε κεντρικό χώρο της Αθήνας.

Οι Πρόεδροι των θεσμικών φορέων – μελών της ΕΑΔΕ κ.κ. Μιχάλης Τζωρτζωρής (Σύνδεσμος Ελλήνων Μεσιτών Ασφαλίσεων – ΣΕΜΑ), Δήμητρα Λύχρου (Ένωση Επαγγελματιών Ασφαλιστών Ελλάδος – ΕΕΑΕ), Μαρία Δημητριάδη (Σύλλογος Ασφαλιστικών Πρακτόρων Νομού Αττικής – ΣΠΑΤΕ), Κωνσταντίνος Ρούσσης (Ένωση Συντονιστών Ασφαλιστικών Πρακτόρων Ελλάδος – ΕΣΑΠΕ) και τα Μέλη των Διοικητικών τους Συμβουλίων, κατέδειξαν την επιτακτικότητα της υπεύθυνης και έγκαιρης τοποθέτησης των αρμοδίων αρχών για την διόρθωση πρακτικών που πλήττουν την
φερεγγυότητα και βιωσιμότητα του Κλάδου και τα δικαιώματα των ασφαλισμένων.

Ειδικότερα αναφέρθηκαν τα θέματα:

  • Κλιματική αλλαγή & ασφάλιση: Ενέργειες και θέσεις της ΕΑΔΕ για τις επιπτώσεις για τους ασφαλισμένους και τους διαμεσολαβούντες
  • Ασφάλιση Περιουσίας & Αστικής Ευθύνης: Επικοινωνία με τις εταιρείες για την απρόσκοπτη διενέργεια των Πραγματογνωμοσυνών και την ορθή καταγραφή των ασφαλισμένων ακινήτων (ειδικότερα σε ό,τι σχετίζεται και με τον ΕΝΦΙΑ)
  • Ασφάλιση Υγείας: υπερβολικές αυξήσεις σε ανανεώσεις Συμβολαίων από τους παρόχους
  • Εποπτική Αρχή: ανάληψη ρόλου και ευθυνών για την καταστολή αθέμιτων πρακτικών

Την εκδήλωση τίμησαν με την παρουσία τους από το Επαγγελματικό Επιμελητήριο Αθήνας (ΕΕΑ) ο Πρόεδρος κος Γιάννης Χατζηθεοδοσίου και ο Γενικός Γραμματέας κος Δημήτρης Γαβαλάκης, ενώ, υπογραμμίζοντας την συνοχή του Κλάδου στις ανωτέρω διεκδικήσεις, το «παρών» έδωσαν και οι Επίτιμοι Πρόεδροι των ΣΕΜΑ κος Γιώργος Καραβίας και ΕΕΑΕ κος Κωνσταντίνος Σ. Μαυρόπουλος.

Η ΕΑΔΕ, με βούληση για την εξεύρεση λύσης στα προβλήματα της αγοράς, δεσμεύεται για την ανάληψη μίας δέσμης ενεργειών ενημέρωσης και ευαισθητοποίησης όλων των αρμοδίων φορέων και αρχών, για  μία υγιέστερη συνθήκη, με επίκεντρό της  το όφελος για τους ασφαλισμένους του Κλάδου και τους Διαμεσολαβούντες.