back to top
24 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 746

Carglass® – Repair for Nature: Χρυσό βραβείο από τα Green Brand Awards

0

Χρυσό βραβείο για τη δράση «Carglass® – Repair for Nature» απέσπασε η Carglass® Ελλάδας από τα Green Brand Awards, στην τελετή απονομής που πραγματοποιήθηκε την Πέμπτη, 21 Μαρτίου, υπό την αιγίδα της Ένωσης Πτυχιούχων Περιβαλλοντολόγων Ελλάδας.

Η δράση “Carglass®-Repair for Nature” δημιουργήθηκε από την Carglass® Ελλάδας στις αρχές του 2023 ως μια προσπάθεια ευαισθητοποίησης για την προστασία του περιβάλλοντος και τη μείωση του περιβαλλοντικού αποτυπώματος στη Γη. Με την δράση, “Carglass® – Repair for Nature”, η εταιρεία σε συνεργασία με τη we4all, φύτευσε ένα δέντρο για κάθε τόνο CO2 που εξοικονομήθηκε από την υπηρεσία της επισκευής εμπρόσθιου παρμπρίζ. Μέσα στο 2023, φυτεύτηκαν περισσότερα από 300 δέντρα, ενώ από τις νέες πηγές οξυγόνου θα απορροφούνται ετησίως 6,6 τόνοι διοξειδίου του άνθρακα από την ατμόσφαιρα, ενώ η εταιρεία συνεχίζει τη δράση της και για το 2024. Η We4all είναι ένας Μη Κερδοσκοπικός Περιβαλλοντικός Οργανισμός που αναλαμβάνει δενδροφυτεύσεις και αναδασώσεις στην Ελλάδα και όλο τον Κόσμο, υπό την αιγίδα της Περιφέρειας Αττικής σε συνεργασία με πάνω από 40 δήμους σε όλη την Ελλάδα.

Η Carglass® ήδη από το 2001, προσφέρει την υπηρεσία της επισκευής εμπρόσθιου παρμπρίζ, με την οποία το κρύσταλλο ανακτά πλήρως τις αρχικές του ιδιότητες, εξασφαλίζοντας ξανά την ασφάλεια του οδηγού και των συνεπιβατών, χωρίς να απαιτείται η αντικατάστασή του. Με την επισκευή εμπρόσθιου παρμπρίζ προλαμβάνεται η παραγωγή διοξειδίου του άνθρακα στην ατμόσφαιρα, από τον περιορισμό επεξεργασίας της πρώτης ύλης για την κατασκευή του κρυστάλλου, την εξάλειψη των ρύπων από τη μεταφορά και συσκευασία του και τη μείωση των απορριμμάτων, που θα προκύπταν από την αντικατάσταση.

Τα Green Brand Awards διοργανώνονται κάθε χρόνο με στόχο να αναδείξουν την καινοτομία προϊόντων, υπηρεσιών ή διαδικασιών ανάπτυξης που συμβάλλουν στην προστασία του περιβάλλοντος και προάγουν το Eco Living. Στην εκδήλωση έδωσαν το παρόν υψηλόβαθμα στελέχη επιχειρήσεων και εκπρόσωποι Φορέων και Πανεπιστημίων για να επικροτήσουν τις πράσινες καινοτομίες που κάνουν τη Διαφορά.

Η χρυσή διάκριση που έλαβε η Carglass® για την περιβαλλοντική της δράση αναδεικνύει την προσπάθεια της εταιρείας για έναν καλύτερο πλανήτη και επικυρώνει την συνεισφορά της στην προστασία του περιβάλλοντος, μέσα από την προσπάθεια μείωσης του περιβαλλοντικού αποτυπώματος στη Γη.

Swiss Re: Πόσο στοίχισαν στις ασφαλιστικές οι NatCat το 2023 ;

0

Οι φυσικές καταστροφές προκάλεσαν ζημιές 280 δισεκατομμυρίων δολαρίων το 2023 στον κόσμο, από τα οποία τα 108 δισεκατομμύρια δολάρια καλύφθηκαν από τις ασφαλιστικές εταιρείες, σύμφωνα με την ελβετική αντασφαλιστική εταιρεία Swiss Re, η οποία προέβλεψε ότι το ύψος τους θα μπορούσε να διπλασιαστεί σε 10 χρόνια.

Το ύψος των ζημιών και η κάλυψη από τις ασφαλιστικές εταιρείες μειώθηκε σε σχέση με την προηγούμενη χρονιά καθώς το 2022 το ποσό τους είχε αυξηθεί εξαιτίας του κυκλώνα Ίαν.

Ωστόσο ο λογαριασμός για τις ασφαλιστικές εταιρείες ξεπέρασε το όριο των 100 δισεκατομμυρίων δολαρίων για τέταρτη συνεχόμενη χρονιά, αναφέρει σήμερα η ελβετική εταιρεία στην ετήσια μελέτη της Sigma, η οποία υπολογίζει το κόστος καταστροφών και φυσικών καταστροφών.

Το 2022 οι ζημιές που προκλήθηκαν από τις φυσικές καταστροφές υπολογίστηκαν σε 286 δισεκατομμύρια δολάρια, ενώ το κόστος για τις ασφαλιστικές εταιρείες έφτασε τα 133 δισεκατομμύρια δολάρια.

«Παρά την απουσία ιστορικής καταιγίδας του μεγέθους του κυκλώνα Ίαν, που έπληξε τη Φλόριντα την προηγούμενη χρονιά, οι απώλειες που προκλήθηκαν από τις φυσικές καταστροφές το 2023 ήταν σοβαρές», δήλωσε ο Ζερόμ Ζαν Χέγκελι, ο επικεφαλής οικονομολόγος της Swiss Re, η δήλωση του οποίου δημοσιεύεται στην ανακοίνωση που συνοδεύει τη μελέτη.

Ο σεισμός στην Τουρκία και τη Συρία ήταν η φυσική καταστροφή με το μεγαλύτερο κόστος το 2023. Οι ζημίες που είχαν ασφαλιστική κάλυψη ανήλθαν σε 6,2 δισεκατομμύρια δολάρια, ενώ ο σεισμός αυτός έδειξε με «δραματικό» τρόπο τα κενά κάλυψης στον κόσμο, υπογραμμίζεται στην έκθεση.

Οι οικονομικές απώλειες έφτασαν τα 58 δισεκατομμύρια δολάρια, αλλά ο σεισμός έπληξε περιοχές με χαμηλή ασφαλιστική κάλυψη, καθώς περίπου το 90% των ζημιών δεν ήταν καλυμμένες, επισημαίνεται στην έκθεση.

Οι σφοδρές καταιγίδες προκάλεσαν από την πλευρά τους ασφαλισμένες ζημίες 64 δισεκατομμυρίων δολαρίων, νέο ρεκόρ, διευκρινίζεται στην μελέτη, επισημαίνοντας ότι αποτελούν εφεξής τη δεύτερη πηγή απωλειών για τις ασφαλιστικές εταιρείες μετά τους τροπικούς κυκλώνες.

Οι χαλαζοπτώσεις που συνοδεύουν αυτές τις καταιγίδες συνιστούν τη βασική αιτία των απωλειών. Οι ΗΠΑ συγκεντρώνουν το 85% των ασφαλισμένων ζημιών για τις καταιγίδες, αλλά το ύψος τους αυξάνεται στην Ευρώπη, υπερβαίνοντας τα 5 δισεκατομμύρια δολάρια ετησίως στη διάρκεια των τελευταίων τριών ετών. Ο κίνδυνος χαλαζόπτωσης αυξάνεται ιδιαίτερα στη Γερμανία, την Ιταλία και τη Γαλλία.

Με την άνοδο των θερμοκρασιών και τα ακραία καιρικά φαινόμενα τα οποία γίνονται «πιο συχνά και έντονα», το κόστος των φυσικών καταστροφών για τις ασφαλιστικές εταιρείες θα μπορούσε «να διπλασιαστεί στη διάρκεια των δέκα προσεχών ετών», προειδοποιεί τέλος η Swiss Re.

KPMG: ΔΠΧΑ 17 – Οι διαφοροποιήσεις εστιάζονται στην επιμέτρηση συμβολαίων μακράς διάρκειας 

0

Μιλάει ο Φίλιππος Κάσσος, Partner, Audit, Insurance Services, KPMG στην Ελλάδα

Οι σημαντικές διαφοροποιήσεις του προτύπου εστιάζονται κυρίως στην επιμέτρηση για τα συμβόλαια μακράς διάρκειας, όπου οι εταιρείες θα πρέπει πλέον να εκτιμήσουν ξεχωριστά τις μελλοντικές τους υποχρεώσεις μέσω της χρήσης ταμειακών ροών και να προσθέσουν μια πρόβλεψη για την προσαρμογή κινδύνου, που ορίζεται ως η αποζημίωση που θα απαιτούσε μια εταιρεία για να αναλάβει την αβεβαιότητα σχετικά με το ποσό και τον χρόνο των ταμειακών ροών που προκύπτουν από μη χρηματοοικονομικό κίνδυνο. Ό,τι θετικό απομένει από την εκτίμηση για τα εισπραττόμενα ασφάλιστρα καταχωρείται ως συμβατικό περιθώριο κέρδους που αναγνωρίζεται στα αποτελέσματα σε όλη τη διάρκεια του συμβολαίου, διευκρινίζει ο Φίλιππος Κάσσος, Partner, Audit, Insurance Services, KPMG στην Ελλάδα. 

Σε ό,τι αφορά την πρόβλεψη για την προσαρμογή του κινδύνου, εξηγεί ότι έχει κάποια ομοιότητα με το περιθώριο κινδύνου στο Solvency II. Ωστόσο, υπάρχουν σημαντικές διαφορές. Γενικότερα, στο Solvency II, η μέθοδος κόστους κεφαλαίου, το επίπεδο εμπιστοσύνης και το επιτόκιο κόστους κεφαλαίου είναι προκαθορισμένα, σε αντίθεση με το ΔΠΧΑ 17.

στην Έλενα Ερμείδου

iw? Από την 1η Ιανουαρίου 2023 οι ασφαλιστικές εφαρμόζουν νέα λογιστικά πρότυπα. Πώς αποτυπώνονται αυτά τα πρότυπα στα ασφαλιστήρια συμβόλαια και τις λειτουργίες τους;

απ. Το νέο πρότυπο για τα ασφαλιστήρια συμβόλαια που εφαρμόζεται υποχρεωτικά από την 1η Ιανουαρίου 2023 (ΔΠΧΑ 17) επιφέρει σημαντικές αλλαγές στην επιμέτρηση αλλά και στην παρουσίαση των υποχρεώσεων (ή ασφαλιστικών προβλέψεων) από ασφαλιστήρια συμβόλαια. Ανάμεσα στις σημαντικότερες αλλαγές είναι και η αναγνώριση ξεχωριστής πρόβλεψης για προσαρμογή κινδύνου (Risk Adjustment) και του συμβατικού περιθωρίου κέρδους για όλη τη διάρκεια του συμβολαίου. Αυτό πρακτικά σημαίνει ότι η εταιρεία αναγνωρίζει τα έσοδά της όταν προσφέρεται η υπηρεσία, αποσυνδέοντας τον χρόνο έκδοσης από τον χρόνο είσπραξης των ασφαλίστρων. Άλλες σημαντικές αλλαγές αφορούν στη μη αναγνώριση εσόδων από ασφάλιστρα που προορίζονται για επένδυση, αναγνωρίζοντας μόνο το μέρος που αφορά την υπηρεσία διαχείρισης. Επιπλέον, υπάρχει πρόνοια για άμεση αναγνώριση όλης της ζημιάς που προκύπτει από ζημιογόνα προϊόντα, ανεξαρτήτως διάρκειας. 

iw? Ποιες είναι οι πρώτες σας εντυπώσεις από την εφαρμογή των ΔΠΧΑ 17 στις ασφαλιστικές;

απ. Οι πρώτες Οικονομικές Καταστάσεις στην Ελλάδα κατά ΔΠΧΑ 17 για το έτος 2023 αναμένεται να δημοσιευτούν μετά τον ερχόμενο Μάιο, οπότε θεωρώ ότι καλή εικόνα θα έχουμε μέχρι το τέλος του 2024, δεδομένου ότι οι εταιρείες έχουν περιθώριο να δημοσιεύσουν μέχρι τον Σεπτέμβριο ή και τον Οκτώβριο του 2024. 

Από τις δημοσιεύσεις της ενδιάμεσης περιόδου, στις 30 Ιουνίου 2023, εκτός Ελλάδας, έχουν προκύψει ενδιαφέροντα συμπεράσματα, αν και οι ενδιάμεσες αναφορές είναι συνοπτικές. Εξαιρετικό ενδιαφέρον παρουσιάζει η γνωστοποίηση για το ύψος του συμβατικού περιθωρίου κέρδους, καθώς και η αναμενόμενη αναγνώρισή του στα μελλοντικά αποτελέσματα. 

Επίσης, το ΔΠΧΑ 17 ενισχύει τη συγκρισιμότητα μεταξύ εταιρειών και αυτό ήταν και ένας από τους βασικούς στόχους του. Ωστόσο, από την ανάλυση της ενδιάμεσης περιόδου, προκύπτουν και διαφοροποιήσεις στις απαιτούμενες γνωστοποιήσεις και τις επιπτώσεις του προτύπου στους βασικούς δείκτες απόδοσης.

iw? Ποιες είναι οι βασικές επιπτώσεις στους δείκτες από την εφαρμογή των λογιστικών προτύπων;

απ. Για αναλυτικά συμπεράσματα, θα πρέπει να περιμένουμε τη δημοσίευση των πρώτων ετήσιων οικονομικών καταστάσεων. Από την ανάλυση των ενδιάμεσων αναφορών προέκυψε ότι οι υπολογισμοί μέτρησης κερδοφορίας φαίνεται να ενημερώνονται ώστε να αντικατοπτρίζουν τη βάση του ΔΠΧΑ 17/ΔΠΧΑ 9. Ορισμένοι ασφαλιστικοί οργανισμοί έχουν αρχίσει να αναφέρουν μια νέα μέτρηση, με βάση τα ίδια κεφάλαια και το καθαρό Συμβατικό Περιθώριο Κέρδους (CSM), για να παρέχουν μια ένδειξη της συνολικής αξίας της ασφαλιστικής δραστηριότητας. 

Επιπλέον, παρατηρείται ότι οι εταιρείες ασφαλίσεων ζωής και υγείας ενσωματώνουν το CSM ως δείκτη μέτρησης νέας παραγωγής, αποτυπώνοντας την απόδοση ιδίων κεφαλαίων (ROE), συνήθως υψηλότερη, σύμφωνα με τα ΔΠΧΑ 17 και ΔΠΧΑ 9 σε σύγκριση με τα ΔΠΧΑ 4 και ΔΛΠ 39, ενώ η επίπτωση στα κέρδη ανά μετοχή (EPS) φαίνεται να ποικίλλει. Στις εταιρείες γενικών ασφαλίσεων προκρίνεται ο μικτός δείκτης ζημιών.

iw? Πώς επιδρά η εφαρμογή των νέων λογιστικών προτύπων στα ίδια κεφάλαια και στην καθαρή κερδοφορία, καθώς και στα κέρδη ανά μετοχή;

απ. Οι αναφορές της ενδιάμεσης περιόδου του 2023 των ασφαλιστικών οργανισμών του εξωτερικού δείχνουν μια ευρεία επίδραση στα καθαρά κέρδη από την υιοθέτηση του ΔΠΧΑ 17 και του ΔΠΧΑ 9. Από τις 36 εταιρείες του εξωτερικού που ανέλυσε η KPMG το 25% περίπου είχαν αρκετά θετικό αντίκτυπο στην κερδοφορία, το 25% των εταιρειών είχαν μικρό ή ουδέτερο αντίκτυπο, ενώ το υπόλοιπο 50% είχαν καθαρά αρνητικό αντίκτυπο. 

Από την εμπειρία προκύπτει ότι οι εταιρείες με δραστηριότητα στις ασφάλειες ζωής έχουν σημαντική αρνητική επίδραση στα Ίδια Κεφάλαια, λόγω κυρίως της βέλτιστης εκτίμησης των υποχρεώσεων, της εμφάνισης – αναγνώρισης νέων λογαριασμών υποχρεώσεων για προσαρμογή κινδύνου (Risk Adjustment) και συμβατικό περιθώριο κέρδους (CSM). 

Αντίθετα, στις επιχειρήσεις γενικών ασφαλίσεων, η επίδραση στα Ίδια Κεφάλαια είναι θετική, κυρίως λόγω της προεξόφλησης των υποχρεώσεων για εκκρεμείς αποζημιώσεις, κάτι που ήταν αναμενόμενο. 

Το ΔΠΧΑ 17 προσφέρει νέα δεδομένα, που θα μπορούσαν να παρέχουν σημαντική πληροφόρηση σχετικά με την ανάπτυξη και τη δυναμική της οικονομικής απόδοσης ενός οργανισμού. Καθώς οι βασικοί δείκτες επιδόσεων εξακολουθούν να αναπτύσσονται και να σταθεροποιούνται, η ανάλυση νέων μεγεθών του ΔΠΧΑ 17, όπως το CSM και η προσαρμογή κινδύνου, μπορεί να παρέχει πολύτιμες ποσοτικές πληροφορίες για την αξιολόγηση της επιχειρηματικής ανάπτυξης και την ανάλυση των παραγόντων κερδοφορίας.

iw? Διακρίνονται διαφορές μεταξύ ασφαλιστικών ζωής και περιουσίας από την εφαρμογή των προτύπων;

απ. Οι σημαντικές διαφοροποιήσεις του προτύπου εστιάζονται κυρίως στην επιμέτρηση για τα συμβόλαια μακράς διάρκειας, όπου οι εταιρείες θα πρέπει πλέον να εκτιμήσουν ξεχωριστά και με βέλτιστο τρόπο τη μελλοντική υποχρέωση, όπως μέσω χρήσης ταμειακών ροών, και να προσθέσουν μια πρόβλεψη για την προσαρμογή κινδύνου που ορίζεται ως η αποζημίωση που θα απαιτούσε μια εταιρεία για να αναλάβει την αβεβαιότητα σχετικά με το ποσό και τον χρόνο των ταμειακών ροών που προκύπτουν από μη χρηματοοικονομικό κίνδυνο. Ό,τι θετικό απομένει από την εκτίμηση για τα εισπραττόμενα ασφάλιστρα καταχωρείται ως συμβατικό περιθώριο κέρδους που αναγνωρίζεται στα αποτελέσματα σε όλη τη διάρκεια του συμβολαίου. 

Στα συμβόλαια με μικρή διάρκεια, οι διαφοροποιήσεις συνδέονται κυρίως με την προεξόφληση των μελλοντικών αποζημιώσεων, όπως συμβαίνει και στο Solvency II.

iw? Υπάρχουν αλλαγές στην προσαρμογή του κινδύνου;

απ. Η πρόβλεψη για προσαρμογή κινδύνου έχει κάποια ομοιότητα με το περιθώριο κινδύνου στο Solvency II. Ωστόσο, υπάρχουν σημαντικές διαφορές. Γενικότερα, στο Solvency II, η μέθοδος κόστους κεφαλαίου, το επίπεδο εμπιστοσύνης και το επιτόκιο κόστους κεφαλαίου είναι προκαθορισμένα, σε αντίθεση με το ΔΠΧΑ 17. Με το προηγούμενο λογιστικό πρότυπο (ΔΠΧΑ 4) δεν υπήρχαν διατάξεις για προσαρμογή κινδύνου.

iw? Τι διατάξεις αναμένεται να υπάρξουν για τις ασφαλιστικές προβλέψεις;

απ. Μέχρι σήμερα, οι φορολογικές αρχές δεν έχουν εκδώσει διευκρινίσεις αναφορικά με τον φορολογικό χειρισμό των ασφαλιστικών προβλέψεων λόγω της εφαρμογής του ΔΠΧΑ 17, και θα απαιτηθεί μια συστηματική συνεργασία της Φορολογικής Διοίκησης με τις ασφαλιστικές εταιρείες ώστε να αποφευχθεί η χρήση διπλών λογιστικών, πληροφοριακών και λοιπών συστημάτων για την παρακολούθηση της φορολογικής βάσης, ενώ αναμένεται να συζητηθεί και η φορολογική αντιμετώπιση της επίπτωσης της πρώτης εφαρμογής, όπου, σε περίπτωση αλλαγής της φορολογικής βάσης, να συνάδει με το λογιστικό αποτέλεσμα.

iw? Όλες οι ασφαλιστικές στην Ελλάδα έχουν υιοθετήσει τα ΔΠΧΑ 17;

απ. Όλες οι ασφαλιστικές που υποχρεούνται σε έκδοση οικονομικών καταστάσεων κατά ΔΠΧΑ πρέπει να υιοθετήσουν υποχρεωτικά και το ΔΠΧΑ 17. Στην Ελλάδα, όλες οι ασφαλιστικές που είναι εποπτευόμενες από την Τράπεζα της Ελλάδος δημοσιεύουν Οικονομικές Καταστάσεις κατά ΔΠΧΑ 17.

iw? Μήπως τα νέα λογιστικά πρότυπα ΔΠΧΑ17 οδηγούν σε περαιτέρω συγκέντρωση της ασφαλιστικής αγοράς;

απ. Αν και το ΔΠΧΑ 17 αντιπροσωπεύει μια σημαντική αλλαγή στη χρηματοοικονομική πληροφόρηση των ασφαλιστικών εταιρειών, δεν μπορούμε να συμπεράνουμε ότι αλλάζει σημαντικά το τοπίο των συγχωνεύσεων και εξαγορών, ιδιαίτερα σε βραχυχρόνιο επίπεδο. Ωστόσο, παράγοντες όπως η βελτίωση των γνωστοποιήσεων και ο καθορισμός της μεθοδολογίας αποτίμησης βοηθούν την αποτελεσματικότερη και ταχύτερη αξιολόγηση των εταιρειών, ενώ το συμβατικό περιθώριο κέρδους είναι μια σημαντική πρόσθετη πληροφορία. 

Οι αναλυτές, γενικότερα, αναφέρουν ότι θα θέλανε να δούνε πώς οι νέοι δείκτες απόδοσης συμπεριφέρονται στο πρώτο διάστημα μετά την εφαρμογή του προτύπου, και εντός μιας περιόδου ολίγων ετών, και μετά να χρησιμοποιηθούν ευρέως ως νέα βάση αξιολόγησης.

iw? Συνολικά, ποια είναι η εικόνα που αποκομίσατε για τον κλάδο το 2023;

απ. Μάλλον θα πρέπει να περιμένουμε λίγο χρόνο ακόμη για να εξάγουμε ασφαλέστερα συμπεράσματα για το 2023, για τις επιπτώσεις από το ΔΠΧΑ 17. Θεωρώ ότι η ετήσια έκθεση της KPMG για το 2024 αναμένεται να συγκεντρώσει ακόμη περισσότερο ενδιαφέρον, επειδή η τελική επίπτωση θα αποτυπωθεί και θα αναλυθεί πλήρως εκεί. Σύμφωνα με τα νεότερα στοιχεία, οι λοιποί κλάδοι γενικών ασφαλίσεων φαίνεται να οδηγούν στην αύξηση της παραγωγής το 2023, κυρίως λόγω της εκτόξευσης του αντασφαλιστικού κόστους αλλά και αύξησης του ενδιαφέροντος από πλευράς πολιτών, μετά και τις τελευταίες φυσικές καταστροφές. 

iw? Έχετε κάτι ακόμη να προσθέσετε;

απ. Το ΔΠΧΑ 17 θα κρατήσει το ενδιαφέρον υψηλά, οπότε θα έχουμε νεότερα το επόμενο διάστημα.


Από το περιοδικό INSURANCE WORLD

Η ERGO Ασφαλιστική στηρίζει τη νέα γενιά των ακριτικών νησιών μέσω της ExcellenSeas

0

Η ERGO Ασφαλιστική υλοποιεί έμπρακτα τη δέσμευσή της για την ενίσχυση της νέας γενιάς, στηρίζοντας ενεργά την Αστική Μη Κερδοσκοπική Εταιρεία «Θάλασσες Αριστείας» (ExcellenSeas) και το όραμα για ίσες ευκαιρίες στην εκπαίδευση, σύμφωνα με σχετική ανακοίνωση.

Το πρόγραμμα «Θάλασσες Αριστείας» ExcellenSeas ξεκίνησε από μια πρωτοβουλία της κολυμβητικής ομάδας ανοιχτής θάλασσας Pastra Cretonaxiosa, η οποία έθεσε ως στόχο την ευαισθητοποίηση του κοινού και τη συγκέντρωση χρηματικών πόρων για την παροχή οικονομικής στήριξης με τη μορφή υποτροφίας για φοιτητές από τα ακριτικά νησιά, υπό την αιγίδα της Προεδρίας της Δημοκρατίας. H ERGO, αναγνωρίζοντας την αξία αυτού του προγράμματος και αναλαμβάνοντας την πρωτοβουλία για την ενίσχυση των τοπικών κοινωνιών, αποφάσισε να το στηρίξει μέσω δωρεάς.

Η ERGO Ασφαλιστική, ως δωρητής των Θαλασσών Αριστείας, έχει αναλάβει ως υπότροφο την Παναγιώτα Πάσσαρη, φοιτήτρια από την Αμοργό στο Τμήμα Πληροφορικής και Τηλεπικοινωνιών του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών. Η υποτροφία ExcellenSeas, που προσφέρει η ERGO, περιλαμβάνει οικονομική στήριξη, mentoring και δυνατότητα πρακτικής άσκησης, με στόχο την ενίσχυση των ακαδημαϊκών σπουδών της φοιτήτριας και την ομαλή μετάβασή της στην αγορά εργασίας.

Για την ως τώρα στήριξή της, η ERGO Ασφαλιστική βραβεύτηκε στο πλαίσιο της εκδήλωσης ExcellenSeas που πραγματοποιήθηκε πρόσφατα στο Αμφιθέατρο «Ζέρβας Λεωνίδας» του Εθνικού Ιδρύματος Ερευνών.

Ο κ. Νίκος Αντιμησάρης, Διευθύνων Σύμβουλος της ERGO, παραλαμβάνοντας το βραβείο, σημείωσε «είμαστε ιδιαίτερα χαρούμενοι που στηρίζουμε τις Θάλασσες Αριστείας και συμβάλλουμε στην υλοποίηση του σημαντικού τους έργου. Η υποστήριξη της αριστείας και η παροχή ίσων ευκαιριών στους νέους ανθρώπους αποτελεί καίριο κομμάτι της κοινωνικής μας ευθύνης. Όλοι στην ERGO ευχόμαστε στην Παναγιώτα κάθε επιτυχία στις σπουδές της και είμαστε βέβαιοι ότι θα αριστεύσει στον τομέα της Πληροφορικής και Τηλεπικοινωνιών».

Η ERGO, με αίσθημα ευθύνης απέναντι στην κοινωνία, υλοποιεί και στηρίζει δράσεις που προάγουν την εκπαίδευση, την καινοτομία και την κοινωνική ανάπτυξη. Η υποστήριξη των Θαλασσών Αριστείας αποτελεί έμπρακτη απόδειξη της δέσμευσης της εταιρείας για ένα ελπιδοφόρο μέλλον για τους νέους της Ελλάδας.

AI: Πλαίσιο ενεργειών Ασφαλιστικών και Αρχών, προβλέψεις

0

της Ελενας Ερμείδου

Το πλαίσιο ενεργειών των ασφαλιστικών επιχειρήσεων σε θέματα που άπτονται της Τεχνητής Νοημοσύνης (ΑΙ) συνοψίζει σήμερα με μία πρώτη εκτίμηση το IW.gr, με αφορμή την έγκριση του Κανονισμού της ΕΕ για την Τεχνητή νοημοσύνη (AI Act), αντλώντας πληροφορίες από την πρόσφατη μελέτη της Mapfre για την πρόληψη των κινδύνων από την ΤΝ,  Τι προβλέπει ο Κανονισμός, ποια τα πρώτα μηνύματα της Mapfre προς τις Ασφαλιστικές.

Στόχος

Στόχος της νέας νομοθεσίας της ΕΕ και της μελέτης της Mapfre είναι  να προστατέψει τα θεμελιώδη δικαιώματα, τη δημοκρατία, το κράτος δικαίου, να ενισχύσει τον εκσυγχρονισμό στην Ευρώπη.  Γι’ αυτόν τον σκοπό, ο κανονισμός αλλά και η μελέτη της Mapfre ορίζει διαφορετικές υποχρεώσεις για τα συστήματα τεχνητής νοημοσύνης, και προσεγγίσεις των ασφαλιστών, ανάλογα με τους πιθανούς κινδύνους και τις επιπτώσεις που ενέχει η χρήση της ΤΝ.

MAPFRE :Πλαίσιο ενεργειών

Η πρόσφατη έκθεση που διεξήχθη από την ισπανική ασφαλιστική εταιρεία MAPFRE, συγκεκριμένα παρουσιάζει ένα πλαίσιο ενεργειών που πρέπει να εξετάσουν οι ασφαλιστές εν όψει των πιθανών εξελίξεων στη Τεχνητή Νοημοσύνη (AI), με στόχο τον μετριασμό των κινδύνων και την ενίσχυση του θετικού αντίκτυπου στην κοινωνία.

Η έκθεση, με τίτλο «Εξερευνώντας το αύριο: ο ρόλος των ασφαλιστών σε μια κοινωνία που χαρακτηρίζεται από Generative AI», περιγράφει τέσσερα ακραία αλλά εύλογα σενάρια για το πώς η Generative AI θα μπορούσε να επηρεάσει την κοινωνία μέχρι το 2029, μαζί με τον ρόλο που θα μπορούσε να παίξει ο ασφαλιστικός κλάδος σε κάθε σενάριο. .

Ο José Antonio Arias, Chief Innovation Officer της MAPFRE, διευκρινίζει: «Στόχος μας είναι να πραγματοποιήσουμε έναν ισορροπημένο πλαίσιο σχετικά με τα ενδεχόμενα που θα μπορούσαν να προκύψουν σε κάθε πιθανό σενάριο στην εξέλιξη της Generative AI. Με αυτόν τον τρόπο, θα είμαστε σε θέση να εργαστούμε ώστε, ανεξάρτητα από το τι μπορεί να επιφυλάσσεται στο μέλλον, να υλοποιηθεί το καλύτερο δυνατό σενάριο για όλους».

Σε κάθε σενάριο, εμφανίζονται νέοι κίνδυνοι ή επιδεινώνονται οι προϋπάρχοντες, καθιστώντας αναγκαία την συμβολή του ασφαλιστικού στην κάλυψη των κινδύνων, αφού προσαρμοστεί στις νέες ρυθμίσεις.

Η MAPFRE δημιούργησε ένα πλαίσιο για τον ασφαλιστικό κλάδο, περιγράφοντας λεπτομερώς πώς οι εταιρείες μπορούν να υιοθετήσουν προληπτικά μέτρα κατά της ς Generative AI προς όφελος τους και των πελατών τους.

Δράσεις

Μια γραμμή δράσης που περιγράφεται από τη MAPFRE είναι η: αυξημένη ζήτηση για προστασία στον κυβερνοχώρο μέσω ασφάλισης, δεδομένης της εξελισσόμενης πολυπλοκότητας των κυβερνοεπιθέσεων που εντείνεται από την τεχνητή νοημοσύνη.

Εργαλεία εντοπισμού ψευδών στοιχείων

Άλλα σχέδια δράσης περιλαμβάνουν την παροχή υπηρεσιών που προωθούν την υπεύθυνη χρήση του Generative AI, την προσφορά εργαλείων για τον εντοπισμό ψευδών στοιχείων, την ανάπτυξη προσαρμοσμένων προϊόντων για τη βελτίωση της εμπειρίας των πελατών και την εκπαίδευση ομάδων σχετικά με το Generative AI.

Ο Arias τονίζει τη σημασία αυτού του πλαισίου, δηλώνοντας: «Η ευαισθητοποίηση και η εκπαίδευση της κοινωνίας σχετικά με την υπεύθυνη και κατάλληλη χρήση της Generative AI είναι απαραίτητη σε όλους τους τομείς. Οι ασφαλιστές πρέπει να συμβάλουν σε αυτό, λαμβάνοντας προληπτικά μέτρα για τη μείωση των κινδύνων στους οποίους εκτίθενται άτομα και εταιρείες».

Ο Κανονισμός της ΕΕ για την ΤΝ

Ο Κανονισμός της ΕΕ για την χρήση ΤΝ που εγκρίθηκε πρόσφατα προβλέπει: Δικλείδες ασφαλείας για την τεχνητή νοημοσύνη «γενικής  χρήσης» Περιορισμοί στη χρήση συστημάτων βιομετρικής ταυτοποίησης από τις αρχές επιβολής του νόμου Απαγόρευση της κοινωνικής βαθμολόγησης και της χρήσης τεχνητής νοημοσύνης για χειραγώγηση ή εκμετάλλευση ευάλωτων χρηστών ψηφιακών συστημάτων Δικαίωμα των καταναλωτών να υποβάλλουν καταγγελίες .

Απαγορεύσεις

Οι νέοι κανόνες απαγορεύουν τις εφαρμογές της τεχνητής νοημοσύνης που απειλούν τα δικαιώματα των πολιτών, όπως είναι τα συστήματα βιομετρικής κατηγοριοποίησης που βασίζονται σε ευαίσθητα χαρακτηριστικά και η μη στοχοθετημένη συλλογή εικόνων προσώπων από το διαδίκτυο ή από κάμερες κλειστού κυκλώματος παρακολούθησης, με στόχο τη δημιουργία βάσεων δεδομένων για την αναγνώριση προσώπων.

Θα απαγορεύεται η αναγνώριση συναισθημάτων στον χώρο εργασίας και το σχολείο, η κοινωνική βαθμολόγηση, η προληπτική αστυνόμευση και η τεχνητή νοημοσύνη που χειραγωγεί την ανθρώπινη συμπεριφορά ή εκμεταλλεύεται τα τρωτά σημεία των ανθρώπων.

Εξαιρέσεις υπό συνθήκη

Η χρήση συστημάτων βιομετρικής ταυτοποίησης από τις αρχές επιβολής του νόμου απαγορεύεται κατά κανόνα, με εξαίρεση τις συγκεκριμένες περιπτώσεις που παραθέτει και ορίζει λεπτομερώς ο νέος κανονισμός. Η χρήση συστημάτων βιομετρικής ταυτοποίησης «σε πραγματικό χρόνο» επιτρέπεται μόνο υπό αυστηρέ προϋποθέσεις: αν, για παράδειγμα, η βιομετρική ταυτοποίηση θα χρησιμοποιηθεί μόνο για περιορισμένο χρόνο και σε περιορισμένη γεωγραφική έκταση, με προηγούμενη ειδική άδεια από τις δικαστικές ή τις διοικητικές αρχές. Τέτοιες περιπτώσεις μπορεί να είναι η στοχευμένη αναζήτηση αγνοουμένου προσώπου ή η πρόληψη μιας τρομοκρατικής επίθεσης. Η χρήση συστημάτων βιομετρικής ταυτοποίησης «σε ύστερο χρόνο» θεωρείται υψηλού κινδύνου και απαιτεί δικαστική έγκριση που θα συνδέεται με κάποιο ποινικό αδίκημα.

Υποχρεώσεις για τα συστήματα υψηλού κινδύνου.

Ο νέος κανονισμός θέτει σαφείς υποχρεώσεις και για τα υπόλοιπα συστήματα τεχνητής νοημοσύνης που θεωρούνται υψηλού κινδύνου, λόγω των σημαντικών επιβλαβών επιπτώσεων που ενδέχεται να έχουν στην υγεία, την ασφάλεια, τα θεμελιώδη δικαιώματα, το περιβάλλον, τη δημοκρατία και το κράτος δικαίου. Το κείμενο απαριθμεί τους τομείς στους οποίους χρησιμοποιούνται ή ενδέχεται να χρησιμοποιηθούν τέτοια συστήματα και οι οποίοι είναι: οι κρίσιμες υποδομές, η εκπαίδευση και η επαγγελματική κατάρτιση, η απασχόληση, βασικές ιδιωτικές και δημόσιες υπηρεσίες (π.χ. υγειονομική περίθαλψη, τράπεζες), η επιβολή του νόμου, η διαχείριση της μετανάστευσης και των συνόρων, καθώς και οι δικαστικές και δημοκρατικές διαδικασίες (π.χ. για τον επηρεασμό εκλογικών διαδικασιών).

Τα συστήματα αυτά πρέπει να αξιολογούν και να ελαχιστοποιούν τους κινδύνους, να τηρούν αρχεία καταγραφής της χρήσης τους, να είναι διαφανή και ακριβή και να εποπτεύονται από ανθρώπους

Για τα ισχυρότερα μοντέλα που μπορούν να δημιουργήσουν συστημικούς κινδύνους θα ισχύουν επιπλέον απαιτήσεις, όπως η αξιολόγησή τους, η εκτίμηση και ο περιορισμός των συστημικών κινδύνων και η υποβολή εκθέσεων σχετικά με περιστατικά και δυσλειτουργίες. Επιπλέον, αν οποιοδήποτε οπτικοακουστικό υλικό είναι τεχνητό ή παραποιημένο -deepfakes» απαιτείται επισήμανση.

Μέτρα για στήριξη μικρομεσαίων επιχειρήσεων

Οι εθνικές αρχές κάθε χώρας καλούνται να σχεδιάσουν ρυθμίσεις που δοκιμάζουν τις συνθήκες και τα συστήματα ΤΝ. Οι δομές αυτές θα πρέπει να είναι προσβάσιμες στις μικρές και μεσαίες επιχειρήσεις, καθώς και στις νεοφυείς επιχειρήσεις.

Η Εθνική Ασφαλιστική ενισχύει τα μηνύματα ισότητας και συμπερίληψης στο εργασιακό περιβάλλον

0

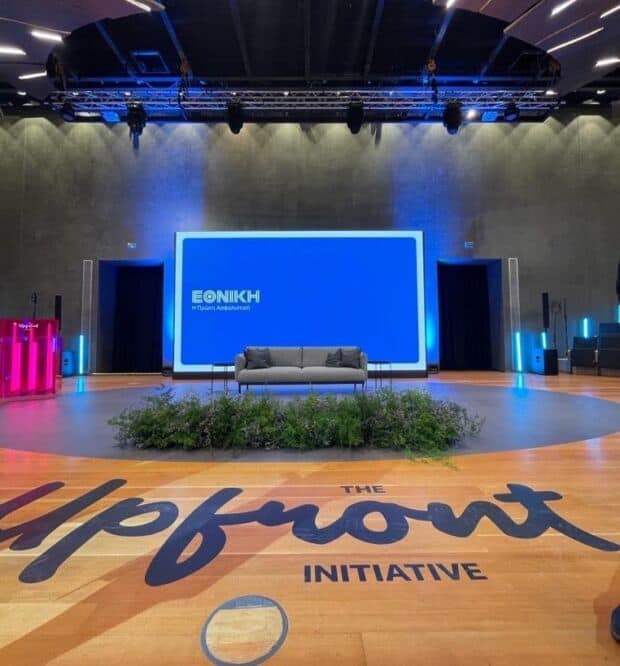
Η Εθνική Ασφαλιστική στήριξε χορηγικά το 3ο ετήσιο συνέδριο της πρωτοβουλίας «The Upfront Initiative 2024» για την ισότητα, την ορατότητα, τη συμπερίληψη και την ποικιλομορφία στον χώρο εργασίας

Η Εθνική Ασφαλιστική, ως ηγέτιδα στον ασφαλιστικό κλάδο, έχει στο επίκεντρο των δραστηριοτήτων της τον άνθρωπο, το περιβάλλον του και το μέλλον του. Με σκοπό τη συνεχή εξέλιξη των εργαζομένων της, επενδύει σε ένα περιβάλλον που προωθεί τη συμπερίληψη, τον διάλογο και την εποικοδομητική συνεργασία.

Σε αυτό το πλαίσιο, η εταιρεία στήριξε το ετήσιο συνέδριο της πρωτοβουλίας «The Upfront Initiative 2024», το οποίο τελεί υπό την αιγίδα της Α.Ε. της Προέδρου της Δημοκρατίας Κατερίνας Σακελλαροπούλου και προωθεί την ισότητα, την ορατότητα, τη συμπερίληψη και την ποικιλομορφία στον χώρο εργασίας. Το συνέδριο συνδιοργάνωσαν, για τρίτη συνεχή χρονιά, η LiFO και η Tsomokos Communications, την Πέμπτη, 14 Μαρτίου, στο Ωδείο Αθηνών. Στην εκδήλωση παρευρέθηκαν μεταξύ άλλων ο πρωθυπουργός Κυριάκος Μητσοτάκης καθώς και ο πρόεδρος του ΣΥΡΙΖΑ, Στέφανος Κασσελάκης.

Στόχος της πρωτοβουλίας ήταν να συζητηθεί ο τρόπος που οι επιχειρήσεις μπορούν να επιταχύνουν την πρόοδό τους, αποδεικνύοντας ότι οι ανοιχτοί, διαφορετικοί, ασφαλείς και χωρίς αποκλεισμούς χώροι εργασίας, είναι ωφέλιμοι για τις ίδιες τις επιχειρήσεις, τους εργαζομένους τους, όπως και για τις οικονομίες στις οποίες δραστηριοποιούνται.

Η Γενική Διευθύντρια Ανθρώπινου Δυναμικού της Εθνικής Ασφαλιστικής, Ντάλια Τόμπρου δήλωσε σχετικά: «Στην Εθνική Ασφαλιστική πιστεύουμε ότι το σημαντικότερο κεφάλαιο μίας επιχείρησης είναι οι άνθρωποί της. Για το λόγο αυτό επενδύουμε στη δημιουργία ενός εργασιακού περιβάλλοντος βασισμένο στις αρχές της συνεργασίας, ισότητας και δικαιοσύνης και συμμετέχουμε ενεργά σε κάθε πρωτοβουλία που ενισχύει τη διαφορετικότητα και τη συμπερίληψη. Με επίκεντρο τον άνθρωπο, βάζουμε σήμερα τα θεμέλια, για ένα καλύτερο αύριο για όλους μας».

Οι θεματικές που καλύφθηκαν στο συνέδριο αυτή τη χρονιά από σημαντικές προσωπικότητες διαφορετικών κλάδων ήταν: ο φόβος στο εργασιακό περιβάλλον, η συμπερίληψη των γυναικών, η ψυχική υγεία και εργασιακές προκλήσεις, η γονεϊκότητα και εργασία, οι ορθές πρακτικές για συμπερίληψη, αλλά και οι προκλήσεις για την επόμενη μέρα της ορατότητας και των δικαιωμάτων.

Περισσότερες πληροφορίες σχετικά με την πρωτοβουλία «The Upfront Initiative» δείτε εδώ.

Δίκτυο Πωλήσεων Allianz: Ταξίδι επιβράβευσης σε Μαϊάμι και Πούντα Κάνα

0

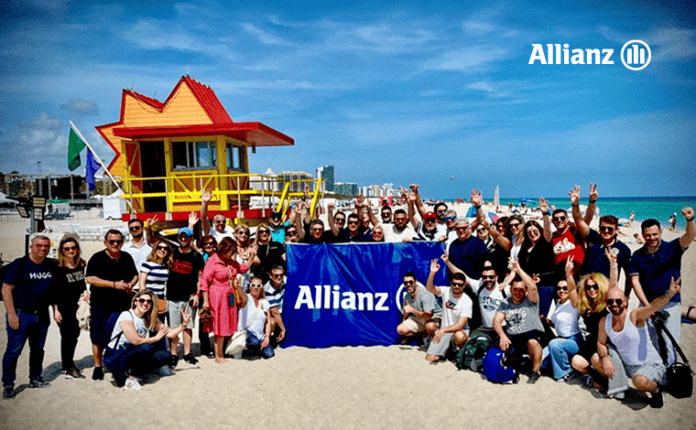
Για ακόμη μια χρονιά, η Allianz επιβράβευσε τους κορυφαίους του Δικτύου Πωλήσεων, διοργανώνοντας ένα οκταήμερο ταξίδι στο εξωτικό Μαϊάμι και τη μαγευτική Πούντα Κάνα, το οποίο πραγματοποιήθηκε το διάστημα 27 Φεβρουαρίου έως 5 Μαρτίου.

Μαζί με την ομάδα των κορυφαίων Συνεργατών της Allianz, στο μαγευτικό ταξίδι στην άλλη άκρη του Ατλαντικού, βρέθηκαν οι κύριοι Στέφανος Μαλαχιάς, Chief Commercial Officer της Allianz, Λεωνίδας Γαϊτάνος, Διευθυντής Πωλήσεων Αποκλειστικού Δικτύου, Bancassurance & Μεσιτών της Allianz και η κυρία Στέλλα Χατζηκυριάκου, Επιθεωρήτρια Πωλήσεων Αποκλειστικού Δικτύου της Allianz.

Κατά την οκταήμερη παραμονή τους στις Ηνωμένες Πολιτείες και τον Άγιο Δομίνικο, οι συνεργάτες της Allianz είχαν την ευκαιρία να γεμίσουν μπαταρίες και να επισκεφθούν κορυφαία, παγκοσμίου φήμης αξιοθέατα και μοναδικά τοπία.

Ειδικότερα, η απόδραση στο Μαϊάμι διήρκησε τρεις ημέρες και ήταν άκρως ενδιαφέρουσα, καθώς οι συνεργάτες επισκέφθηκαν μερικά από το πιο γνωστά αξιοθέατα της πόλης, όπως την περιοχή της Μικρής Αβάνα, τη φημισμένη γειτονιά του Wynwood με τα εντυπωσιακά graffiti, τις γειτονιές του Calle Ocho, τις μαγευτικές Miami beach και South beach, καθώς και το δημοφιλές υπαίθριο εμπορικό κέντρο Bayside.

Επιπλέον, οι συνεργάτες πραγματοποίησαν εκδρομή στο πάρκο Everglades, ένα από τα σημαντικότερα αξιοθέατα της Φλόριντα. Εκεί συμμετείχαν σε μια βόλτα με airboat στο μοναδικό οικοσύστημα του Everglades και απόλαυσαν ένα τοπίο που συνδυάζει αλιγάτορες και άλλα τοπικά άγρια ζώα με εικόνες εντυπωσιακής φυσικής ομορφιάς.

Τέλος, με την άφιξή τους στην Πούντα Κάνα, οι συνεργάτες του Δικτύου είχαν την ευκαιρία να χαλαρώσουν για τρεις ολόκληρες ημέρες, εξερευνώντας τις απέραντες ακτές και τις καταγάλανες παραλίες, οι οποίες βρέχονται ταυτόχρονα και από τον Ατλαντικό ωκεανό και την Καραϊβική.

Η επιβράβευση των υψηλών επιδόσεων αποτελεί σημαντικό στοιχείο της φιλοσοφίας της Allianz και έτσι η εταιρία δεσμεύεται να παρέχει συνεχώς ολοένα και περισσότερα κίνητρα για τη διαρκή έμπνευση των ανθρώπων της, ώστε να επιτυγχάνουν τους στόχους που οδηγούν στην προσωπική, αλλά και συλλογική, πρόοδο.

Αλλαγές στο Solvency II σε ισχύ από το 2026

0

της Ελενας Ερμείδου

Δέκα χρόνια μετά την έναρξη εφαρμογής του, η ΕΕ αποφασίζει να κάνει τροποποιήσεις στο ισχύον καθεστώς φερεγγυότητας με έναρξη ισχύος τους από το 2026.

Τον Δεκέμβριο του 2023, οι αρχές της ΕΕ συμφώνησαν να τροποποιήσουν τις διατάξεις του Solvency II που διέπει την λειτουργία των ασφαλιστικών επιχειρήσεων, προτείνοντας ένα νέο πλαίσιο που θα διορθώσει τις στρεβλώσεις σχετικά με τους κινδύνους και τα κεφαλαιακά αποθέματα.

Τροποποίηση δεικτών

Οι μεταρρυθμίσεις που θα γίνουν στο καθεστώς Solvency II θα τροποποιήσουν έτσι τους δείκτες φερεγγυότητας των ασφαλιστών, ώστε να αντικατοπτρίζουν περισσότερο τους κινδύνους που αντιμετωπίζουν οι ασφαλιστικές, κάτι που, σύμφωνα με την Moody’s είναι θετικό. Επίσης, οι τροποποιήσεις πιθανότατα θα απελευθερώσουν κάποια κεφάλαια και θα ενθαρρύνουν τους ασφαλιστές να χρηματοδοτήσουν έργα στην οικονομία, χωρίς να απαιτείται αύξηση των δεικτών στα κεφαλαιακά αποθέματα.

Προσαρμοσμένοι στην οικονομία εστιάζοντας στον κίνδυνο του επιτοκίου

Οι δείκτες Solvency II θα γίνουν πιο οικονομικοί τονίζει η Moody’s. Η αναθεώρηση Solvency II είναι η πρώτη σημαντική αναθεώρηση του καθεστώτος από την έναρξή του το 2016 και πιθανότατα θα τεθεί σε ισχύ το 2026.  Οι δείκτες Solvency II θα αντικατοπτρίζουν περισσότερο τον υποκείμενο κίνδυνο του κλάδου, ιδίως τον κίνδυνο επιτοκίου. Η μεταρρύθμιση περιλαμβάνει, επίσης τροπολογίες που αποσκοπούν: να καταστήσουν το κεφαλαιακό καθεστώς λιγότερο προ-κυκλικό, να αποφευχθεί η υπέρβαση ορισμένων μέτρων και να αποτραπεί αυτό που οι ρυθμιστικές αρχές αντιλαμβάνονται ως υπερβολική χρήση ορισμένων μηχανισμών.

Η πτώση των επιτοκίων θα ρίξουν τα κεφάλαια των ασφαλιστών

Επομένως διευκρινίζει η Moody’s, οι δείκτες Solvency II δεν θα οδηγηθούν σε υψηλότερα επίπεδα από τις αλλαγές που θα γίνουν. Ο αναμενόμενος θετικός αντίκτυπος των μεταρρυθμίσεων στα κεφάλαια αντανακλά κυρίως την πρόσφατη απότομη άνοδο των επιτοκίων, προσθέτει. Η επιστροφή σε χαμηλά επιτόκια θα είχε πιθανώς αρνητικό αντίκτυπο στο κεφάλαιο και θα ήταν επίσης αρνητικό για τη φερεγγυότητα των ασφαλιστών.

Εν μέρει σε ισχύ μεταρρυθμίσεις στο ΗΒ

Οι μεταρρυθμίσεις στο Ηνωμένο Βασίλειο ακολουθούν παρόμοια πορεία, αλλά με διαφορετικές αποχρώσεις. Η παράλληλη μεταρρύθμιση του καθεστώτος Solvency II από το Ηνωμένο Βασίλειο είναι εν μέρει ήδη σε ισχύ. Μια σημαντική αλλαγή, με ισχύ από τις 31 Δεκεμβρίου 2023, είναι η μείωση του περιθωρίου κινδύνου, στοιχείο του συνόλου των ασφαλιστικών υποχρεώσεων στο πλαίσιο του Solvency II.

Η μεταρρύθμιση θα διευρύνει, επίσης το πεδίο εφαρμογής της προσαρμογής αντιστοίχισης Solvency II, ενός μηχανισμού που επιτρέπει στους ασφαλιστές να προεξοφλούν τις μακροπρόθεσμες υποχρεώσεις  σύντομα όταν αντιστοιχίζονται με μακροπρόθεσμα περιουσιακά στοιχεία. Οι αλλαγές, αυτές αναμένεται να τεθούν σε ισχύ μέχρι το τέλος του 2024 και θα απελευθερώσουν κεφάλαια.

Εορταστική εκδήλωση για την “Ημέρα της Διαμεσολάβησης”

0

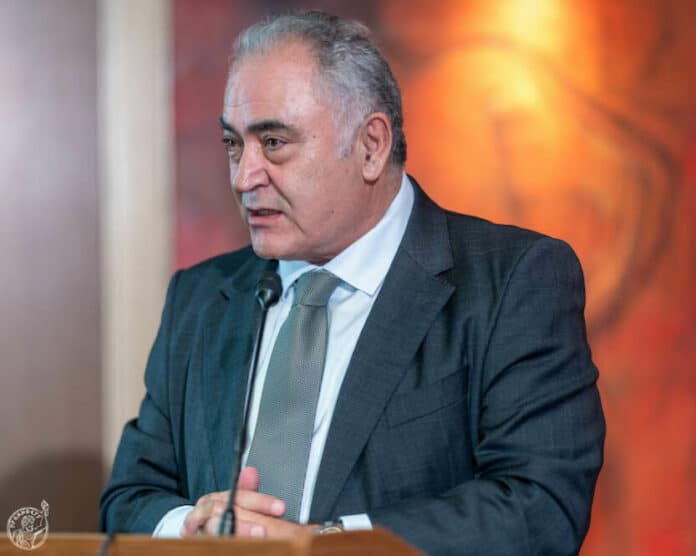
Ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών (Ε.Ε.Α.) και Γ΄ Αντιπρόεδρος του ΟΠΕΜΕΔ κ. Γιάννης Χατζηθεοδοσίου θα απευθύνει ομιλία στην εορταστική εκδήλωση για την «Ημέρα της Διαμεσολάβησης» που διοργανώνουν ο Οργανισμός Προώθησης Εναλλακτικών Μεθόδων Επίλυσης Διαφορών (ΟΠΕΜΕΔ), ο Δικηγορικός Σύλλογος Θεσσαλονίκης (ΔΣΘ), ο Σύνδεσμος Βιομηχανιών Ελλάδος (ΣΒΕ) και το Εμπορικό και Βιομηχανικό Επιμελητήριο Θεσσαλονίκης (ΕΒΕΘ) σήμερα Τετάρτη 20 Μαρτίου 2024 και ώρα 18:00 στην αίθουσα εκδηλώσεων του ΕΒΕΘ (Τσιμισκή 29, Θεσσαλονίκη).

ΠΑΤΗΣΤΕ ΤΟ ΛΙΝΚ ΚΑΙ ΔΕΙΤΕ ΤΟ ΠΡΟΓΡΑΜΜΑ

opemed_INV+PRGM_


Ο ΠΑΝΟΡΜΟΣ τίμησε τις Γυναίκες!

0

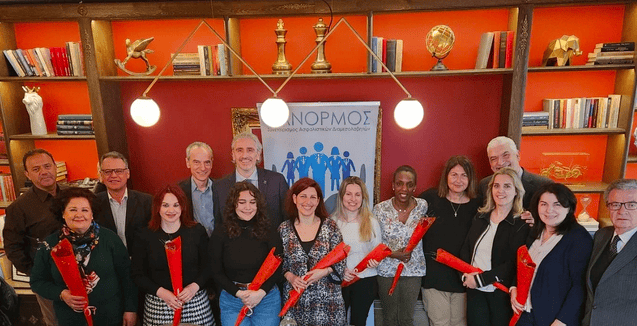
Με μία ζεστή εκδήλωση τίμησε ο ΠΑΝΟΡΜΟΣ, όπως κάθε χρόνο, τις Γυναίκες του Συνεργατικού Σχήματος.

Η εκδήλωση διοργανώθηκε με την ευκαιρία της Παγκόσμιας Ημέρας της Γυναίκας, την Παρασκευή 8 Μαρτίου, σε γνωστό εστιατόριο στου Ψυρρή.

Προσκεκλημένες ήταν όλες οι Κυρίες, Ιδιοκτήτριες του Cluster, μαζί με τους συνοδούς τους και βέβαια όλοι οι υπόλοιποι Συνέταιροι.

Το Διοικητικό Συμβούλιο, με επικεφαλής τον Πρόεδρο Κλήμη Δημαρχιάδη, τις υποδέχτηκε προσφέροντας ένα κόκκινο τριαντάφυλλο στην κάθε μία και στη συνέχεια παρέθεσε ένα ωραιότατο γεύμα.

Η ποιο τυχερή της Ημέρας, η Πέρσα, κέρδισε και το δώρο έκπληξη μετά από κλήρωση, ένα τριήμερο ταξίδι στον παραδοσιακό οικισμό της Μακρινίτσας, σ’ ένα υπέροχο Boutique Hotel μαζί με την οικογένειά της, προσφορά του Συνέταιρου Ηλία Γεωργουλέα.

Την εκδήλωση συνέδραμαν οικονομικά και οι Συνέταιροι Κώστας Λύρας, Σίμος Δρούλιας, Παναγιώτα Κουκουλά/Γιώργος Χειλαδάκης & Νίκος Μπακάλης.

Ο ΠΑΝΟΡΜΟΣ ευχαριστεί όλους τους Εταίρους Χορηγούς, αλλά και όσους παρευρέθηκαν κάνοντας ακόμα πιο σημαντική αυτή τη ξεχωριστή μέρα.