back to top
21.9 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 731

Swiss Re Institute: “Kαμπανάκι” για τους κινδύνους της ΑΙ. Η ευκαιρία των (αντ)ασφαλιστών

0

Ο τομέας της Υγείας και των Φαρμάκων αναμένεται να πληγεί περισσότερο από τις αρνητικές επιπτώσεις της Τεχνητής Νοημοσύνης την επόμενη δεκαετία, σύμφωνα με το Swiss Re Institute.

Η «κινητικότητα και οι μεταφορές» καθώς και η «ενέργεια και επιχειρήσεις κοινής ωφέλειας» είναι οι άλλες 3 κορυφαίες βιομηχανίες που βρίσκονται περισσότερο αντιμέτωπες με κινδύνους από τις δυσμενείς επιπτώσεις της τεχνολογίας AI την επόμενη δεκαετία.

Η μελέτη εξετάζει τους αναδυόμενους κινδύνους τεχνητής νοημοσύνης σε δέκα κλάδους, διερευνώντας την πιθανότητα και τη σοβαρότητα διαφόρων περιστατικών απώλειας που σχετίζονται με την τεχνητή νοημοσύνη λόγωμιας σειράς παραγόντων όπως data bias, cyber επιθέσεις, αλγοριθμικοί κίνδυνοι και ρίσκα που σχετίζονται με την απόδοση, μεταξύ άλλων.

Ο Christoph Nabholz, Chief Research & Sustainability Officer της SwissRe, δήλωσε: «Ενώ οι υπηρεσίες πληροφορικής επηρεάζονται αυτήν τη στιγμή περισσότερο από τους κινδύνους της AI ως πρωτοπόρες σε αυτόν τον τομέα, αυτό πρόκειται να αλλάξει καθώς η χρήση της τεχνολογίας γίνεται πιο διαδεδομένη σε όλους τους κλάδους. Ως εκ τούτου, οι ασφαλιστικές εταιρείες αρχίζουν να εισάγουν ειδική κάλυψη για αποτυχίες απόδοσης τεχνητής νοημοσύνης – ένας από τους μεγαλύτερους κινδύνους για όλους τους κλάδους. Καθώς ο κλάδος της Υγείας χρησιμοποιεί όλο και περισσότερο την τεχνολογία AI για τον εξορθολογισμό λειτουργιών όπως η χορήγηση, η παρακολούθηση ασθενών, η διάγνωση και η ανάπτυξη φαρμάκων, οι κίνδυνοι αυξάνονται επίσης και οι συνέπειες μπορεί να είναι σοβαρές ή και θανατηφόρες. Για παράδειγμα, ελαττωματικοί ή biased αλγόριθμοι τεχνητής νοημοσύνης θα μπορούσαν να οδηγήσουν σε λανθασμένη διάγνωση, οδηγώντας σε σοβαρή ασθένεια ή απώλεια ζωής.

Άλλοι κλάδοι που κινδυνεύουν περισσότερο από τις δυσμενείς επιπτώσεις της τεχνολογίας AI τα επόμενα οκτώ έως δέκα χρόνια είναι η «κινητικότητα και οι μεταφορές» και η «ενέργεια και επιχειρήσεις κοινής ωφέλειας», που κατατάσσονται στη δεύτερη και τρίτη θέση αντίστοιχα. Ο τομέας της κινητικότητας και των μεταφορών θα εκτεθεί σε μεγάλο βαθμό στον κίνδυνο που πηγάζει από την ΑΙ, λογω της χρήσης συνδεδεμένης και αυτοματοποιημένης οδήγησης, η οποία θέτει προκλήσεις σε εξαιρετικά διαφορετικά αστικά περιβάλλοντα. Η ενέργεια είναι πιθανό να είναι ένας άλλος τομέας που θα αξιοποιήσει εκτενώς την τεχνητή νοημοσύνη, ιδιαίτερα καθώς η συνεχιζόμενη μετάβαση στο μηδενικό άνθρακα απαιτεί την ηλεκτροδότηση και τη δημιουργία έξυπνων δικτύων. Η Pravina LADVA, Chief Digital & Technology Officer της Swiss Re, δήλωσε: “Τα οφέλη της τεχνητής νοημοσύνης είναι σημαντικά για ένα ευρύ φάσμα βιομηχανιών, αλλά υπάρχουν επίσης κίνδυνοι που μπορούν να οδηγήσουν σε πιθανές ευπάθειες. Δεδομένου του ρόλου του, ο κλάδος των αντασφαλίσεων μπορεί να διαδραματίσει σημαντικό ρόλο στην αντιμετώπιση των κινδύνων που σχετίζονται με την τεχνητή νοημοσύνη και στη βοήθεια στην οικοδόμηση της ψηφιακής εμπιστοσύνης που απαιτείται για την αξιοποίηση του πλήρους δυναμικού τέτοιων αναδυόμενων τεχνολογιών».

Allianz Global Insurance Report 2024: Χρόνια μετασχηματισμού, η Ελλάδα στο +5,7% και η επόμενη πρόκληση

0

Εξαιρετικές ειδήσεις και ενδιαφέροντα στοιχεία για τις εξελίξεις στην παγκόσμια ασφαλιστική αγορά προκύπτουν απο την έκθεση της Allianz  “Global Insurance Report”. Μεταξύ άλλων προκύπτουν τα εξής:

  • Εξαιρετικά ισχυρή ανάπτυξη: Η παγκόσμια ασφαλιστική αγορά αυξήθηκε κατά +7.5% το 2023 – σημειώνοντας την ταχύτερη αύξηση από το 2006, το έτος που προηγήθηκε της Παγκόσμιας Χρηματοπιστωτικής Κρίσης.
  • Ελλάδα: Σημείωσε σταθερή ανάπτυξη με 5.7% το 2023
  • Η ασφαλισιμότητα μπαίνει στο επίκεντρο: Τα προληπτικά μέτρα, οι νέες τεχνολογίες και οι έξυπνες συνεργασίες μπορούν να μεταβάλουν τα όρια της ασφαλισιμότητας – χωρίς, παρόλα αυτά, να μπορούν να τα εξαλείψουν.
  • Μειώνοντας το χάσμα: Τα ασφάλιστρα προβλέπεται να αυξηθούν κατά 5.5% ετησίως την επόμενη δεκαετία – παράλληλα με την οικονομική ανάπτυξη.
  • Η επόμενη πρόκληση: Η υιοθέτηση της δημιουργικής τεχνητής νοημοσύνης (GenAI) αποτελεί σημείο καμπής – έχει τη δυνατότητα να παρακάμψει στάδια εξοικονόμησης κόστους και αύξησης της αποδοτικότητας.

Eιδικότερα:

Εξαιρετικά ισχυρή ανάπτυξη

Σύμφωνα με την έκθεση, η παγκόσμια ασφαλιστική βιομηχανία αυξήθηκε κατά περίπου 7.5% το 2023, σημειώνοντας την ταχύτερη ανάπτυξη από το 2006, το έτος που προηγήθηκε της Παγκόσμιας Χρηματοπιστωτικής Κρίσης. Συνολικά, τα έσοδα της παγκόσμιας παραγωγής ασφαλίστρων ανήλθαν σε 6,2 τρις ευρώ από ασφάλιστρα ζωής (2,620 δισ. ευρώ), ασφάλιστρα ζημιών και ατυχημάτων (2,153 δισ. ευρώ) και ασφάλιστρα υγείας (1,427 δισ. ευρώ). Μόνο τα τελευταία τρία χρόνια, τα παγκόσμια έσοδα από ασφάλιστρα κατέγραψαν εντυπωσιακή αύξηση κατά 1.1 τρις ευρώ που αντιστοιχεί σε αύξηση της τάξης του 21.5%. Ωστόσο, η ισχυρή αυτή ανάπτυξη θα πρέπει να αξιολογηθεί υπό το πρίσμα του υψηλού πληθωρισμού: σε πραγματικούς όρους, η εικόνα είναι λιγότερο εντυπωσιακή, καθώς τα πραγματικά ασφάλιστρα παρέμειναν σχεδόν στάσιμα, καταγράφοντας αύξηση μόλις κατά 0.7% από το 2020.

Σε αντίθεση με το 2022, όταν η παγκόσμια αύξηση ασφαλίστρων οφειλόταν κυρίως στον κλάδο ασφάλισης περιουσίας και ατυχημάτων, η ανάπτυξη που σημειώθηκε το 2023 ήταν πιο ισορροπημένη. Και οι τρεις κλάδοι κατέγραψαν παρόμοια ανάπτυξη, με τα ασφάλιστρα ζωής να αυξάνονται κατά 8,4%, τα ασφάλιστρα περιουσίας και ατυχημάτων κατά 7,0% και τα ασφάλιστρα υγείας κατά 6,6%. Η ανάκαμψη του κλάδου ασφάλισης ζωής – ο οποίος αυξήθηκε μόλις κατά 3,1% το 2022 – οφείλεται κυρίως στην Ασία (+14,9%), την μεγαλύτερη αγορά ασφάλισης ζωής στον κόσμο, με παγκόσμιο μερίδιο αγοράς 39.0%. Στον κλάδο περιουσίας και ατυχημάτων, η Βόρεια Αμερική (+7,1%) παρέμεινε μακράν η μεγαλύτερη αγορά – με παγκόσμιο μερίδιο αγοράς 54.2%.

Παρά το γεγονός ότι σε πολλούς άλλους τομείς φαίνεται πως η συνάφεια των παραδοσιακών έναντι των νέων, αναδυόμενων αγορών πλήττεται, στην παγκόσμια ασφαλιστική βιομηχανία οι ΗΠΑ εξακολουθούν να είναι κυρίαρχες. Στην πραγματικότητα, την τελευταία δεκαετία, η αμερικανική ασφαλιστική αγορά κατάφερε να αυξήσει το παγκόσμιο μερίδιό της, από το ήδη εντυπωσιακό 41,3% στο εκπληκτικό 44,2%. Ωστόσο, άλλες παραδοσιακές αγορές όπως η Δυτική Ευρώπη (με πτώση 6,7 ποσοστιαίων μονάδων) και η Ιαπωνία (με πτώση 2,8 ποσοστιαίων μονάδων) εξελίχθηκαν όπως αναμενόταν, χάνοντας μερίδιο αγοράς – πρωτίστως προς την Κίνα, η οποία σχεδόν διπλασίασε το παγκόσμιο μερίδιό της σε 10,6%.

Ελλάδα: Σταθερή ανάπτυξη με 5,7% το 2023

Η ασφαλιστική αγορά της Ελλάδας σημείωσε σταθερή ανάπτυξη το 2023, καθώς τα έσοδα από τα ασφάλιστρα αυξήθηκαν κατά 5,7%, «αγγίζοντας» τα 5,5 δισ. ευρώ. Ειδικότερα, τα ασφάλιστρα ζωής αυξήθηκαν κατά 5,6%, οι ασφαλίσεις περιουσίας και ατυχημάτων κατά 3,3% και τα ασφάλιστρα υγείας κατά 28,1%. Ωστόσο, τα ασφάλιστρα υγείας εξακολουθούν να αποτελούν μια εξειδικευμένη αγορά συνολικής «αξίας» μικρότερης από μισό δις ευρώ.

Παράλληλα, οι προοπτικές της ελληνικής ασφαλιστικής αφοράς είναι επίσης θετικές, καθώς την επόμενη δεκαετία αναμένεται αύξηση κατά 5,0% ετησίως (έναντι της αύξησης 2.0% ετησίως κατά την περασμένη δεκαετία). Αυτός ο ρυθμός αύξησης θα μπορούσε να αποτελεί την ταχύτερη αύξηση στην περιοχή, κάτι που, όμως δεν συμβαίνει και σίγουρα δεν θα πρέπει να αποτελεί έκπληξη: με τον δείκτη διείσδυσης (ασφάλιστρα ως ποσοστό του ΑΕΠ) στο 2.3% (2023), η ελληνική ασφαλιστική αγορά είναι η λιγότερο ανεπτυγμένη στην ευρύτερη περιοχή, καθώς ο περιφερειακός μέσος όρος διείσδυσης βρίσκεται στο 6,2%.

Η ασφαλισιμότητα στο επίκεντρο

Καθώς οι κίνδυνοι αυξάνονται παγκοσμίως, τα όρια της ασφαλισιμότητας έρχονται στο επίκεντρο. Προληπτικά μέτρα, νέες τεχνολογίες και έξυπνες συνεργασίες μπορούν να μεταβάλουν τα όρια της ασφαλισιμότητας – χωρίς, παρόλα αυτά, να μπορούν να τα εξαλείψουν. Η μη ασφαλισιμότητα πρέπει να γίνεται σεβαστή. Η κατ’ επίφαση ασφαλισιμότητα – μέσω τεχνητά χαμηλών και μη ανταποκρινόμενων στον κίνδυνο τιμών– οδηγεί σε υπερβολική έκθεση στον κίνδυνο και σε όλο και μεγαλύτερα ποσά ζημιών. Οι συμβιβασμοί μεταξύ οικονομικής αποδοτικότητας και ασφαλισιμότητας – ή, πιο γενικά, μεταξύ του τρέχοντος και βιώσιμου τρόπου ζωής – μπορούν ακόμα να επιλυθούν, χωρίς αυτό να σημαίνει πως αυτοί οι συμβιβασμοί που θα είναι απαραίτητοι δεν θα είναι ανώδυνοι ή χωρίς κόστος. «Τελικά, η αντιμετώπιση της κλιματικής κρίσης δεν είναι μόνο ζήτημα πολιτικής και χρημάτων αλλά και ατομικής ευθύνης», δήλωσε ο Ludovic Subran, επικεφαλής οικονομολόγος της Allianz. «Ένας κόσμος μη ασφαλιστέος δεν θα ήταν μόνο ένας κόσμος που απέτυχε να αντιμετωπίσει την κλιματική αλλαγή αλλά και μια μεταφορά για μια συλλογική ηθική αποτυχία όπου κάθε άτομο αποφεύγει την ηθική του υποχρέωση να μειώσει τις εκπομπές άνθρακα».

Μειώνοντας το χάσμα

Κατά την επόμενη δεκαετία, η παγκόσμια ασφαλιστική αγορά αναμένεται να σημειώσει αύξηση με ετήσιο ρυθμό 5,5%, δηλαδή με ακριβώς τον ίδιο ρυθμό με το παγκόσμιο ΑΕΠ. Τις προηγούμενες δεκαετίες, η ανάπτυξη της ασφαλιστικής αγοράς υστερούσε σε σχέση με την οικονομική ανάπτυξη. Η βαρύτητα των τριών επιμέρους κλάδων αναμένεται να μεταβληθεί: Ο κλάδος περιουσίας και ατυχημάτων θα αναπτυχθεί κατά 4,7% ετησίως, σε συνέχεια της αύξησης του 5,0% ετησίως που σημείωσε την προηγούμενη δεκαετία, καθώς οι αυξήσεις τιμών που σχετίζονται με τον πληθωρισμό θα ελαττωθούν. Ο κλάδος υγείας αναμένεται να αναπτυχθεί επίσης, αλλά με κάπως πιο χαμηλό ρυθμό της τάξεως του 7,3% ετησίως – που εξακολουθεί, παρόλα αυτά να αποτελεί μια αρκετά υψηλή αύξηση. Αντίθετα, ο κλάδος ζωής ενδέχεται να αναπτυχθεί κατά 5,1% ετησίως (από 3,5% ετησίως), επωφελούμενος από τα υψηλότερα επιτόκια. Συνολικά, το παγκόσμιο απόθεμα ασφαλίστρων αναμένεται να αυξηθεί κατά σχεδόν 5 τρισεκατομμύρια ευρώ.

Στο παραπάνω πλαίσιο, το μεγαλύτερο μέρος της ανάπτυξης αναμένεται να προέλθει από τον κλάδο ζωής (1,887 δις ευρώ) με την Ασία (εκτός της Ιαπωνίας) να παραμένει η κινητήρια δύναμη για τον κλάδο ζωής παγκοσμίως (+7,3% ετησίως). Η περιοχή αναμένεται να αντιπροσωπεύει το ήμισυ της αύξησης ασφαλίστρων σε απόλυτη τιμή (928 δις ευρώ), περισσότερο από τη Βόρεια Αμερική (377 δις ευρώ) και την Ευρώπη (323 δις ευρώ) μαζί. Παράλληλα, η Κίνα (+7,7% ετησίως) θα εξακολουθήσει να κυριαρχεί στην περιοχή σε απόλυτους όρους, με την Ινδία να αναδεικνύεται σε πραγματικός πρωταθλητής ανάπτυξης την επόμενη δεκαετία (+13,6% ετησίως).

Στον κλάδο περιουσίας και ατυχημάτων, τα πρόσθετα ασφάλιστρα θα ανέλθουν σε 1,427 δις ευρώ έως το 2034. Παρά τον σημαντικά υψηλότερο ρυθμό ανάπτυξης στην Ασία (πλην της Ιαπωνίας: 7,1% ετησίως) σε σύγκριση με τη Βόρεια Αμερική (3,8% ετησίως), σε απόλυτες τιμές, αναμένεται να κυριαρχήσει η τελευταία, με 584 δις ευρώ πρόσθετα ασφάλιστρα έναντι 376 δις ευρώ στην Ασία (πλην της Ιαπωνίας) και 184 δις ευρώ στη Δυτική Ευρώπη.

«Οι θετικές προοπτικές που υπάρχουν για τον κλάδο, δεν πρέπει να τον οδηγήσουν σε εφησυχασμό», δήλωσε ο Arne Holzhausen, συν-συγγραφέας της έκθεσης. «Αυτή τη στιγμή, η μεγαλύτερη πρόκληση που αντιμετωπίζει ο ασφαλιστικός κλάδος είναι η διασφάλιση της κοινωνικής του συνάφειας έναντι ενός όλο και πιο παρεμβατικού κράτους. Η αυξανόμενη πόλωση και οι ανισότητες απειλούν με υπονόμευση τον κοινωνικό ιστό. Η διαχείριση των παραπάνω από πλευράς ασφαλιστικής βιομηχανίας, σε συνδυασμό με την αντιμετώπιση της κοινωνικής της συνάφειας ως έρεισμα για ενότητα και εξάλειψη της ανισότητας, αποτελούν για αυτήν το βασικό ‘στοίχημα’ για τα επόμενα χρόνια».

Η επόμενη πρόκληση

Η Τεχνητή Νοημοσύνη (ΑΙ) αναμένεται να ανατρέψει τις ισορροπίες σε όλους τους κλάδους δραστηριότητας- από το επιχειρηματικό μοντέλο έως την αλυσίδα αξίας. Ωστόσο, λίγοι κλάδοι στηρίζονται τόσο πολύ στα δεδομένα, τα οποία και αποτελούν τη βάση της Τεχνητής Νοημοσύνης, όσο η ασφαλιστική βιομηχανία – και το γεγονός αυτό καθιστά την εξειδίκευση στο ΑΙ ένα σημαντικό ανταγωνιστικό πλεονέκτημα για το μέλλον. Στο παρελθόν, η ασφαλιστική βιομηχανία δεν βρισκόταν ακριβώς στην πρώτη γραμμή της αύξησης της παραγωγικότητας. Η υιοθέτηση του Generative AI (GenAI) έχει τη δυνατότητα να παρακάμψει στάδια εξοικονόμησης κόστους και αύξησης της αποδοτικότητας. «Το AI δεν είναι πανάκεια για την επίλυση όλων των προβλημάτων», δήλωσε η Patricia Pelayo Romero, συν-συγγραφέας της έκθεσης. «Έχει, ωστόσο, σημαντικές δυνατότητες να συμβάλει στο να μειωθούν τα κενά προστασίας που υπάρχουν, βελτιώνοντας τη διαθεσιμότητα, την οικονομική αποδοτικότητα και την προσβασιμότητα της ασφάλισης, χάρη στην αυξημένη εξατομίκευση και τη βελτιωμένη απόδοση κόστους».


Ο διαδραστικός χάρτης «Allianz Global Insurance Map» βρίσκεται στην αρχική μας σελίδα: https://www.allianz.com/en/economic_research/research-data/global-insurance-map.html

Μπορείτε να βρείτε τη μελέτη στον ακόλουθο σύνδεσμο:
https://www.allianz.com/en/economic_research.html


Στις 30 Μαΐου η καταβολή των αυξημένων προσυνταξιοδοτικών παροχών

0

Την Πέμπτη, 30 Μαΐου θα καταβληθούν αυξημένες οι προσυνταξιοδοτικές παροχές που λαμβάνουν οι δικαιούχοι του τέως ΕΤΑΤ (ΤΕΑΠΕΤΕ-ΤΑΠΤΠ-ΛΑΚ) από τον e-ΕΦΚΑ.

Όπως επισημαίνει με ανακοίνωσή του το υπουργείο Εργασίας και Κοινωνικής Ασφάλισης, όσοι δικαιούχοι έλαβαν την προσυνταξιοδοτική παροχή έως 31/12/2006 από το τέως ΤΕΑΠΕΤΕ, το πλήθος των οποίων ανέρχεται περίπου σε 260, η αύξηση θα χορηγηθεί με την πληρωμή των προσυνταξιοδοτικών παροχών μηνός 7ου /2024.

Παράλληλα, όσον αφορά στις αυξήσεις των προσυνταξιοδοτικών παροχών, για το έτος 2023 η αύξηση ανέρχεται σε ποσοστό 7,75% και για το έτος 2024 σε ποσοστό 3,00%. Διευκρινίζεται ότι ως βάση υπολογισμού της αύξησης ορίζεται το πενήντα τοις εκατό (50%), του συνολικού ποσού της προσυνταξιοδοτικής παροχής.

Σύμφωνα με την ίδια ανακοίνωση, τα οφειλόμενα αναδρομικά ετών 2023 και 2024 θα καταβληθούν μαζί με την τακτική πληρωμή μηνός 6ου/2024.

Για το έτος οφειλόμενων αναδρομικών 2023 οι 5.915 δικαιούχοι θα λάβουν 2.311.204,27 ευρώ, ενώ για το έτος οφειλόμενων αναδρομικών 2024, 5.732 δικαιούχοι θα πληρωθούν 1.326.606,08 ευρώ.

Τέλος τονίζεται πως οι δικαιούχοι μπορούν να ενημερωθούν για το τελικό ποσό των αναδρομικών ποσών και το ύψος της προσυνταξιοδοτικής παροχής, μετά την υλοποίηση των αυξήσεων, μέσω του μηνιαίου ενημερωτικού σημειώματος μηνός Ιουνίου 2024.

Ιφ. Αιλιανού, INTERLIFE: Οι ασφαλισμένοι αναζητούν οικονομικότερες λύσεις

0

Κατά το παρελθόν, και κυρίως στην περίοδο της οικονομικής κρίσης, η συνεργασία των ασφαλιστικών εταιρειών με τα ιδιωτικά νοσοκομεία βρέθηκε εν μέσω σκληρών διαπραγματεύσεων για τα υψηλά κόστη στα νοσήλια. Όμως, οι σχέσεις των δύο μερών έχουν εξομαλυνθεί τα τελευταία χρόνια, κυρίως λόγω των μεταρρυθμίσεων που έγιναν στο δημόσιο σύστημα υγείας.

Τα τελευταία χρόνια, τα προγράμματα υγείας της ιδιωτικής ασφάλισης είναι κυρίως αυτά που εμφανίζουν αύξηση παραγωγής και αυτό οφείλεται στην κατάσταση που επικρατεί στον χώρο της δημόσιας περίθαλψης, αλλά και στο γεγονός ότι οι Έλληνες καταναλωτές συνειδητοποιούν την αναγκαιότητα εξασφάλισης του αγαθού της υγείας.

Οι σχέσεις ιδιωτικών νοσοκομείων-ασφαλιστικών έχουν εξομαλυνθεί τα τελευταία χρόνια, μετά τις μεταρρυθμίσεις που έγιναν στο δημόσιο σύστημα υγείας, υποστηρίζει σε συνέντευξή της στο IW η κ. Ιφιγένεια Αιλιανού, Διευθύντρια Υγείας και Προσωπικών Ατυχημάτων, INTERLIFE ΑΑΕΓΑ. Τα ιδιωτικά νοσοκομεία, τονίζει η κ. Αιλιανού, δεν μπορούν να τιμολογήσουν κατά το δοκούν, γιατί ελέγχονται από το υπουργείο και τις ιδιωτικές ασφαλιστικές μέσω των συμβάσεων που έχουν υπογράψει. Αναφερόμενη στους λόγους αύξησης των ασφαλίστρων, εξηγεί ότι οι παράγοντες που διαμορφώνουν τα ασφάλιστρα στα συμβόλαια υγείας είναι πολλοί, ενώ οι ασφαλισμένοι αναζητούν πάντα οικονομικότερες λύσεις, τονίζοντας ότι η INTERLIFE διαθέτει προγράμματα υγείας τα οποία απευθύνονται σε όλους, ανεξαιρέτως, ανεξαρτήτως εισοδήματος.

Διευκρινίζει, τέλος, ότι «για τις ηλικίες 55+ παρατηρείται η πολύχρονη διατήρηση των συμβολαίων τους, διότι, στη συντριπτική πλειοψηφία τους, έχουν ήδη αποκτήσει μικρά ή μεγάλα και σοβαρά προβλήματα υγείας, που, ουσιαστικά, αποτελούν αδυναμία επιλογής άλλου προγράμματος ή μεταφοράς τους σε πρόγραμμα υγείας άλλης ασφαλιστικής εταιρείας».

Συνέντευξη στην Έλενα Ερμείδου

iw? Μπορούν τα ιδιωτικά νοσοκομεία να τιμολογούν κατά το δοκούν ανάλογα με το αν κάποιος έχει ή δεν έχει ιδιωτική ασφάλιση;

απ. Κατά το παρελθόν, και κυρίως στην περίοδο της οικονομικής κρίσης, η συνεργασία των ασφαλιστικών εταιρειών με τα ιδιωτικά νοσοκομεία βρέθηκε εν μέσω σκληρών διαπραγματεύσεων για τα υψηλά κόστη στα νοσήλια. Όμως, οι σχέσεις των δύο μερών έχουν εξομαλυνθεί τα τελευταία χρόνια, κυρίως λόγω των μεταρρυθμίσεων που έγιναν στο δημόσιο σύστημα υγείας. Με δεδομένο το γεγονός ότι η ζήτηση για τις ιδιωτικές υπηρεσίες παρουσιάζει διαρκώς αυξητικές τάσεις, η ιδιωτική ασφάλιση αποτελεί, πλέον, τον βασικό υποστηρικτή των ιδιωτικών νοσοκομείων, αλλά και την κυριότερη πηγή εσόδων. Σε κάθε περίπτωση, όμως, τα ιδιωτικά νοσοκομεία δεν μπορούν να εφαρμόζουν τιμολογιακές χρεώσεις κατά το δοκούν, αφενός μεν διότι ελέγχονται από το υπουργείο, αφετέρου δε διότι οφείλουν να εφαρμόζουν τις τιμολογιακές χρεώσεις που αναγράφονται στις συμβάσεις που έχουν υπογράψει με κάθε ασφαλιστική εταιρεία. Θα πρέπει να σημειώσουμε ότι η ΕΑΕΕ, σε τακτά χρονικά διαστήματα, διαπραγματεύεται με τα ιδιωτικά νοσοκομεία όλα τα θέματα που αφορούν στις τιμολογήσεις, στις υψηλές χρεώσεις των νοσηλειών, των αναλώσιμων υλικών, των υψηλών ιατρικών αμοιβών κ.λπ.

iw? Ποιες είναι οι αιτίες των αυξήσεων στα ασφάλιστρα υγείας;

απ. Οι παράγοντες που διαμορφώνουν τα ασφάλιστρα στα συμβόλαια υγείας είναι πολλοί, όπως, για παράδειγμα: η αύξηση του μέσου όρου επιβίωσης, η ηλικία του ασφαλιζόμενου, τα δεδομένα νοσηρότητας του πληθυσμού, ο ιατρικός πληθωρισμός, η συνεχής εξέλιξη της ιατρικής τεχνολογίας, η συχνότητα των περιστατικών, το κόστος αντασφάλισης, οι τιμές των φαρμάκων κ.ά. Η τιμολόγηση ενός προγράμματος υγείας αποτελεί για τις ασφαλιστικές εταιρείες μια ιδιαιτέρως σύνθετη υπόθεση, η οποία καθίσταται ακόμα πιο σύνθετη αν συνυπολογίσουμε και τις ραγδαίες τεχνολογικές εξελίξεις στον τομέα της ιατρικής επιστήμης. Συνεπώς, υπάρχει σημαντικός αριθμός παραμέτρων τις οποίες θα πρέπει να λάβει υπόψη η ασφαλιστική εταιρεία για τη διαμόρφωση/αύξηση του ασφαλίστρου, το οποίο θα πρέπει να ανταποκρίνεται στις ανάγκες χρήσης κάθε παροχής.

Οι ασφαλιστικές εταιρείες, όμως, έχουν στη διάθεσή τους τον ΕΔΥ (Ενιαίο Δείκτη Υγείας) και τις μελέτες του ΙΟΒΕ, μέσω των οποίων μπορούν να παρακολουθούν και να αντιμετωπίζουν τις μεταβολές στο κόστος υγείας καθώς επίσης να ελέγχουν τα πραγματικά κόστη νοσηλείας των ιδιωτικών νοσοκομείων και να έχουν πλήρη εικόνα των πληρωθεισών νοσοκομειακών αποζημιώσεων και των πραγματικών εξόδων.

iw? Αν αυξάνονται συνεχώς τα ασφάλιστρα υγείας, δεν θα αυξηθεί η ασφαλιστική βάση, αντίθετα αν μπει ένα φρένο στα ιδιωτικά θεραπευτήρια, θα αποκατασταθεί η εμπιστοσύνη των ασφαλισμένων στην Υγεία. Προτιμάτε αυξήσεις στα ασφάλιστρα ή αύξηση της ασφαλιστικής βάσης;

απ. Τα τελευταία χρόνια, τα προγράμματα υγείας της ιδιωτικής ασφάλισης είναι κυρίως αυτά που εμφανίζουν αύξηση παραγωγής και αυτό οφείλεται στην κατάσταση που επικρατεί στον χώρο της δημόσιας περίθαλψης, αλλά και στο γεγονός ότι οι Έλληνες καταναλωτές συνειδητοποιούν την αναγκαιότητα εξασφάλισης του αγαθού της υγείας. Η ιδιωτική ασφάλιση, τόσο στα χρόνια της οικονομικής κρίσης όσο και κατά τη διάρκεια της πανδημίας, αποδείχθηκε απόλυτα ανθεκτική σε λειτουργικό και κεφαλαιακό επίπεδο.

Στην INTERLIFE Ασφαλιστική, σχεδιάζουμε και διαθέτουμε προγράμματα υγείας τα οποία απευθύνονται σε όλους, ανεξαιρέτως, ανεξαρτήτως εισοδήματος. Φροντίζουμε δε να προσφέρουμε σύγχρονα, ευέλικτα και προσιτά προϊόντα, διότι για εμάς η ασφάλιση αποτελεί μια υπηρεσία που θα ακολουθεί τον ασφαλισμένο όλη του τη ζωή. Επιπλέον, εξασφαλίζουμε τον έλεγχο του κόστους με βάση την έρευνα των πραγματικών αναγκών των καταναλωτών, τη δημιουργία προϊόντων με συμμετοχή του πελάτη στα έξοδα, τη σωστή ανάληψη κινδύνου, τη χρηστή διαχείριση, τη διαρκή παρακολούθηση του ιατρικού κόστους και ιατρικού πληθωρισμού, καθώς και τον συστηματικό έλεγχο των στατιστικών αποτελεσμάτων αυτών.

iw? Ποια είναι η διατηρησιμότητα των συμβολαίων υγείας ανά ηλικία;

απ. Η ευθύνη διατήρησης του συμβολαίου υγείας αφορά τόσο στην ασφαλιστική εταιρεία όσο και στον ασφαλισμένο. Στον ασφαλισμένο, ο οποίος πρέπει να καταβάλει το ασφάλιστρο, ώστε να διατηρεί το συμβόλαιό του και να αποκομίζει από αυτό τα οφέλη, τη σιγουριά και την ποιότητα εξυπηρέτησης, και στην ασφαλιστική εταιρεία η οποία πρέπει να τηρεί τους όρους και τις υποσχέσεις που πηγάζουν από το συμβόλαιο. Οι ασφαλισμένοι νέων ηλικιών, μετά την εφαρμογή ετήσιας αύξησης επί των ασφαλίστρων, εύκολα αναζητούν σε άλλη εταιρεία εναλλακτική οικονομικότερη λύση. Συνεπώς, σε αυτές τις ηλικίες, η διατηρησιμότητα των συμβολαίων είναι πιο ρευστή.

Για τους ασφαλιζόμενους όμως ηλικίας 55+ παρατηρείται η πολύχρονη διατήρηση των συμβολαίων τους, διότι, στη συντριπτική πλειοψηφία τους, έχουν ήδη αποκτήσει μικρά ή μεγάλα και σοβαρά προβλήματα υγείας, που, ουσιαστικά, αποτελούν αδυναμία επιλογής άλλου προγράμματος ή μεταφοράς τους σε πρόγραμμα υγείας άλλης ασφαλιστικής εταιρείας. Αυτή η κατηγορία ασφαλισμένων καταβάλλει κάθε δυνατή προσπάθεια διατήρησης των συμβολαίων τους, παρά τις όποιες επαναλαμβανόμενες ανά έτος αυξήσεις ασφαλίστρων, που αφορούν είτε στην αλλαγή της ηλικίας του ασφαλισμένου είτε στον δείκτη ζημιών.

Από το περιοδικό INSURANCE WORLD

Η Εθνική Ασφαλιστική Μεγάλος Χορηγός στο 8o No Finish Line Athens

0

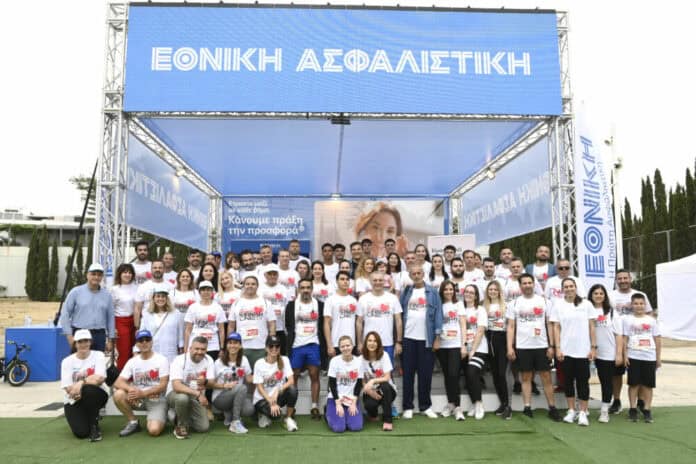
Η Εθνική Ασφαλιστική υποστήριξε ως Μεγάλος Χορηγός και συμμετείχε με εταιρική ομάδα στον φιλανθρωπικό αγώνα No Finish Line


Η Εθνική Ασφαλιστική έχει στον κεντρικό άξονα όλων των δράσεων της τον άνθρωπο, τη στήριξη των ευαίσθητων κοινωνικών ομάδων, όπως τα παιδιά, αλλά και την προώθηση του αθλητισμού και της ευεξίας, για ένα καλύτερο αύριο για όλους. Με αυτόν τον σκοπό υποστήριξε ως Μεγάλος Χορηγός, για 8ησυνεχόμενη χρονιά, τον φιλανθρωπικό αγώνα No Finish Line Athens, που ολοκληρώθηκε την Κυριακή 19 Μαΐου στο ΟΑΚΑ.

To IW στον αγώνα No Finish Line με Μέγα Χορηγό την Εθνική Ασφαλιστική

Όπως κάθε χρόνο η εταιρεία συμμετείχε με την ομάδα της και κατέλαβε την πρώτη θέση στην κατηγορία «Ομάδες Εταιρειών 120+», καταγράφοντας 3.176 «χιλιόμετρα αγάπης» στο «Charity Run»! Οι άνθρωποι της εταιρείας έτρεξαν με σκοπό να στηρίξουν την υλοποίηση των προγραμμάτων της οργάνωσης «Μαζί για το Παιδί» για οικογένειες με παιδιά που αντιμετωπίζουν πρόβλημα υγείας ή αναπηρία.

Στο περίπτερο της Εθνικής Ασφαλιστικής οι επισκέπτες μπορούσαν παράλληλα να διασκεδάσουν με δραστηριότητες για όλη την οικογένεια, όπως puzzle και παιχνίδια VR και να κερδίσουν μοναδικά βραβεία και δώρα.

Ο κύριος Γιώργος Ζερβουδάκης, Γενικός Διευθυντής Πωλήσεων & Marketing στην Εθνική Ασφαλιστική, δήλωσε: «Είμαστε πολύ περήφανοι που συμμετέχουμε ενεργά και σταθερά σε δράσεις που εξασφαλίζουν την προστασία των παιδιών, εφόσον οι επόμενες γενιές αποτελούν το «αύριο» της κοινωνίας μας. Οι αξίες της αλληλεγγύης και συμπερίληψης, τις οποίες υποστηρίζουν πρωτοβουλίες σαν τον φιλανθρωπικό αγώνα No Finish Line Athens, βρίσκονται στον πυρήνα της εταιρείας μας και χαρακτηρίζουν όλες τις ενέργειες μας».

ΣΕΣΑΕ: “Δεοντολογία, Ισότητα & Συμπερίληψη”

0

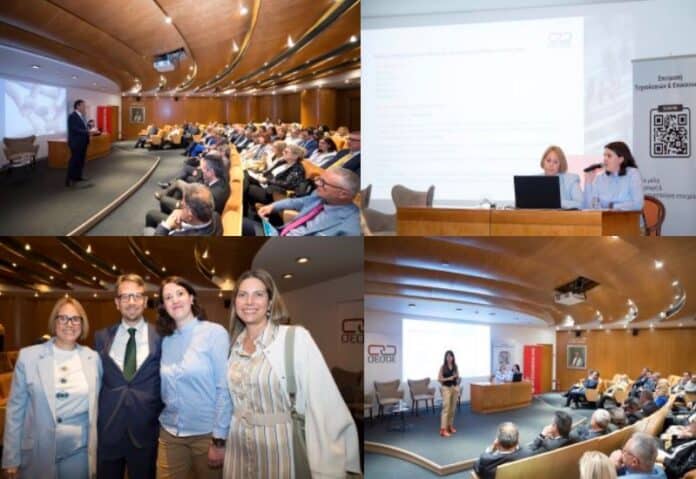
Με μεγάλο ενδιαφέρον και εντυπωσιακή συμμετοχή ανταποκρίθηκαν τα στελέχη της ασφαλιστικής αγοράς στην πρόσκληση του ΣΕΣΑΕ για την ενημερωτική εκδήλωση με θέμα “Δεοντολογία, Ισότητα & Συμπερίληψη” που πραγματοποιήθηκε την 16η Μαΐου 2024, στο Αμφιθέατρο των κεντρικών Γραφείων της ασφαλιστικής εταιρείας INTERAMERICAN.

Στο πρώτο μέρος της ημερίδας τα Μέλη του Συνδέσμου Παναγιώτα Λιβιεράτου, Δικηγόρος – Διαπιστευμένη διαμεσολαβήτρια και Αγλαΐα Πετσέτη, Divisional Director της Howden παρουσίασαν τη νέα έκδοση του Κώδικα Δεοντολογίας που διέπει τις σχέσεις των Μελών και η οποία έχει πλέον εναρμονιστεί με τις αρχές του ESG. Ο Κώδικας καθορίζει τις προτεραιότητες, ενέργειες και επιλογές του Συνδέσμου και των Μελών.

Το δεύτερο μέρος της ημερίδας , αφιερωμένο στην επαγγελματική και οικονομική ενδυνάμωση των γυναικών και την ισότητα στην εργασία, παρουσιάστηκε από την κα Στέλλα Κάσδαγλη, συγγραφέα και συν ιδρύτρια του Women on Top, η οποία είχε και τον συντονισμό του πάνελ των ομιλητών αποτελούμενο από τους κκ. Χαράλαμπο Αναστασιάδη, Chief Product Manager Eurolife FFH, Νότη Βαγιακάκο, Σύμβουλο Επιχειρήσεων και Ερρίκο Μοάτσο, Πρόεδρο Επιτροπής Περιουσίας Ε.Α.Ε.Ε.

Η κυρία Στέλλα Κάσδαγλη παρουσίασε τα τελευταία δεδομένα σχετικά, που δείχνουν ότι η χώρα μας έχει σημειώσει κάποια πρόοδο σε ό,τι αφορά την ουσιαστική ισότητα των φύλων, αλλά παραμένει ακόμα χαμηλά στην ευρωπαϊκή κατάταξη. Στη συνέχεια μοιράστηκε τρόπους με τους οποίους η Πολιτεία, οι εταιρείες, το σχολείο, αλλά και καθένας και καθεμία από εμάς, συνειδητοποιώντας τα προνόμια αλλά και τις προκαταλήψεις μας, μπορούμε να συμβάλουμε ουσιαστικά στην προώθηση της ισότητας και της συμπερίληψης στην εργασία και ιδιαίτερα στην ισότιμη εκπροσώπηση των γυναικών σε θέσεις ευθύνης. 

Μετά από μια ζωντανή και εποικοδομητική συζήτηση, γύρω από τις προκλήσεις που, ακόμα και σήμερα, διαιωνίζουν το φαινόμενο της «γυάλινης οροφής» στις επιχειρήσεις τα διακεκριμένα στελέχη του ασφαλιστικού χώρου ανέπτυξαν τις σκέψεις τους γύρω από το πώς οι άνδρες, και ιδιαίτερα όσοι κατέχουν θέσεις εξουσίας σε επιχειρήσεις και οργανισμούς, λειτουργώντας ως σύμμαχοι για τις γυναίκες και αμφισβητώντας έμπρακτα τα έμφυλα στερεότυπα του παρελθόντος, μπορούν να συμβάλουν συνειδητά στη γεφύρωση του χάσματος μεταξύ τυπικής και ουσιαστικής ισότητας στις ομάδες και τις εταιρείες τις οποίες διοικούν.


Η Groupama υπερήφανη χορηγός του αθλητή ιστιοπλοΐας, Δημήτρη Μπήτρου

0

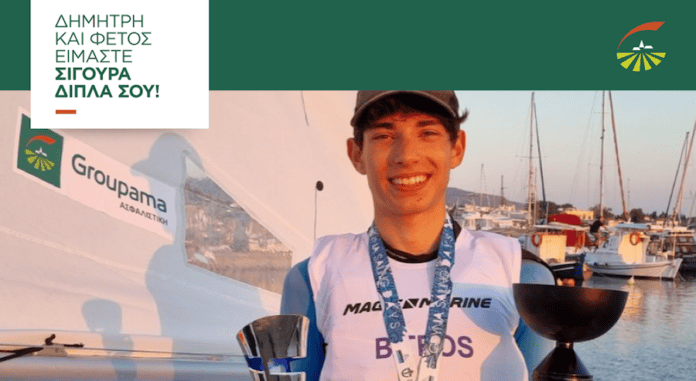
Η Groupama Ασφαλιστική, με ιδιαίτερη χαρά, ανακοινώνει την αμέριστη στήριξή της, για 6η συνεχόμενη χρονιά, στον νεαρό Έλληνα αθλητή του Ναυτικού Ομίλου Πειραιά και μέλος της Εθνικής Ομάδας Ιστιοπλοΐας, Δημήτρη Μπήτρο.

Ο Αιγινήτης πρωταθλητής ιστιοπλοΐας, με αξιοσημείωτες διακρίσεις τα τελευταία χρόνια σε Ελλάδα και εξωτερικό, σημείωσε εξαιρετικά αποτελέσματα και το 2023. Συγκεκριμένα, συμμετέχοντας σε 5 διασυλλογικούς αγώνες στην κατηγορία 420, πρόσθεσε στη συλλογή του 4 χρυσά και 1 αργυρό μετάλλιο. Στο Πανευρωπαϊκό Πρωτάθλημα 420 στην Gdynia της Πολωνίας (3-10/7/23) και στο Παγκόσμιο Πρωτάθλημα 420 στην Alicante της Ισπανίας (21-29/7/23) κατέκτησε, στην κατηγορία Μεικτά, την 2η και 4η θέση αντίστοιχα. Επιπλέον, η συμμετοχή του στο Athens Eurolymp 2023, του χάρισε την 1η θέση στα Μεικτά και τη 2η θέση στην κατηγορία Ανδρών.

Παράλληλα με τις επιτυχίες στην Ιστιοπλοΐα, ο Δημήτρης φέτος κατάφερε να εισαχθεί στην Ιατρική Σχολή Αθηνών, πετυχαίνοντας ένα όνειρο που είχε από παιδί.

H Έλενα Ορφανίδου, Διευθύντρια Εμπειρίας Πελάτη και Ψηφιακών Υπηρεσιών της Groupama Ασφαλιστικής, σχολίασε σχετικά:

«Στην Groupama Ασφαλιστική, επιλέγουμε συνειδητά να στηρίζουμε νέους αθλητές σαν τον Δημήτρη Μπήτρο, που ξεχωρίζουν για την πορεία τους και την προσήλωση στους στόχους τους, αποτελώντας ιδανικό πρότυπο για κάθε νέο». Το 2024, ο Δημήτρης Μπήτρος συνεχίζει με αξιώσεις την προσπάθειά του, μέσα από μια σειρά απαιτητικών αγώνων, έχοντας πάντα σαν απώτερο στόχο τη συμμετοχή του στους Ολυμπιακούς Αγώνες στο Παρίσι, τον Ιούλιο. Η Groupama Ασφαλιστική τού εύχεται ολόψυχα καλή επιτυχία.


Generali: Ανέβηκαν οι επιδόσεις της το Α’ τρίμηνο 2024

0

Ελενα Ερμείδου

Αύξηση 21,4% στα μεικτά εγγεγραμμένα ασφάλιστρά της (GWP) ανακοίνωσε η Generali για το πρώτο τρίμηνο του 2024 στα 26,4 δισεκατομμύρια ευρώ, λόγω των ισχυρών επιδόσεων τόσο στον κλάδο Ζωής όσο και στον κλάδο της Περιουσίας και των Ατυχημάτων

Αναλυτικότερα τα μεικτά εγγεγραμμένα ασφάλιστρα στον κλάδο Ζωής το πρώτο τρίμηνο του 2024 συγκριτικά με το αντίστοιχο χρονικό διάστημα του 2023 σημείωσαν αύξηση 28,4% στα 16,9 δισ. ευρώ. Η ανάπτυξη αποδίδεται κυρίως στην έντονη τάση για αποταμίευση στην Ιταλία και την Γαλλία.

Στον κλάδο Περιουσίας και Ατυχημάτων, τα μεικτά εγγεγραμμένα ασφάλιστρα σημείωσαν αύξηση 10,9% στα 9,5 δισ. ευρώ λόγω των θετικών επιδόσεων και των δύο επιχειρηματικών τομέων.

Το λειτουργικό αποτέλεσμα διαμορφώθηκε στο 1,9 δισ. ευρώ. Το λειτουργικό αποτέλεσμα στο κλάδο Ζωής διαμορφώθηκε στα 969 εκατ. και στον κλάδο Περιουσίας και Ατυχημάτων στα 867 εκατ. Οφέλη, επίσης υπήρξαν και από την Liberty Seguros, της οποίας η ενοποίηση ξεκίνησε από τον Φεβρουάριο του 2024.

Ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα αυξήθηκε τρεις ποσοστιαίες μονάδες σε σχέση με το 2023 στο 91%.

Η εταιρεία τέλος ανέφερε θετικές καθαρές εισροές στον κλάδο Ζωής ύψους 2,3 δισεκατομμυρίων ευρώ κυρίως λόγω των προϊόντων Προστασίας και των προϊόντων συνδεδεμένων με την ασφάλιση, Unit Linked.

Howden: Νέα εξαγορά επιχείρησης Microinsurance

0

Συνέχεια εξαγορών… με στόχο την κάλυψη του κενού προστασίας μέσω παραμετροποίησης.

Ελενα Ερμείδου

Η Howden εξαγόρασε τη MiCRO, εξειδικευμένη επιχείρηση στις μικροασφαλίσεις (microinsurance), η οποία σχεδιάζει και εφαρμόζει την παραμετρική ασφάλιση έναντι φυσικών καταστροφών σε περιοχές της Λατινικής Αμερικής.

Η MiCRO ιδρύθηκε από τη Mercy Corps και τη Fonkoze στον απόηχο του σεισμού στην Αϊτή το 2010 και έκτοτε έχει αναπτυχθεί για να λειτουργεί στη Γουατεμάλα, το Ελ Σαλβαδόρ, την Κολομβία και το Μεξικό.

Σύμφωνα με την Howden, η εξαγορά αυτή υπογραμμίζει τη στρατηγική της να επενδύει σε νέες λύσεις, ιδιαίτερα σε αναδυόμενες ασφαλιστικές αγορές, όπου η ζήτηση αυξάνεται λόγω της έντασης των καιρικών φαινομένων, φαινόμενα που προέρχονται κυρίως από την κλιματική αλλαγή.

Η Howden τονίζει ότι η MiCRO θα είναι πλέον σε θέση να επεκτείνει τις παραμετρικές λύσεις της μέσω της διεθνούς παρουσίας της εταιρείας στις παγκόσμιες αγορές, χρησιμοποιώντας δεδομένα από αναλύσεις.

Κατά την Howden η ασφαλιστική αγορά έχει σημαντικές δυνατότητες στην ενίσχυση της ανθεκτικότητας μεταξύ των υπό-ασφαλισμένων κοινοτήτων, επιτρέποντάς τους να προσαρμοστούν στις μελλοντικές αλλαγές. Η μικροασφάλιση είναι από τα εργαλεία προσαρμογής.

Η ιδιόκτητη πλατφόρμα δεδομένων και η εξαιρετική τεχνογνωσία της MiCRO, τόσο στην παραμετρική ασφάλιση όσο και στη δημιουργία ευρύτερης πρόσβασης στην ασφάλιση στόχο έχει να κλιμακώσει το κενό των κινδύνων απέναντι στις προκλήσεις της κλιματικής αλλαγής


Art Thessaloniki: Η Karavias Underwriting Agency στηρίζει εμπράκτως την Τέχνη και τον Πολιτισμό

0

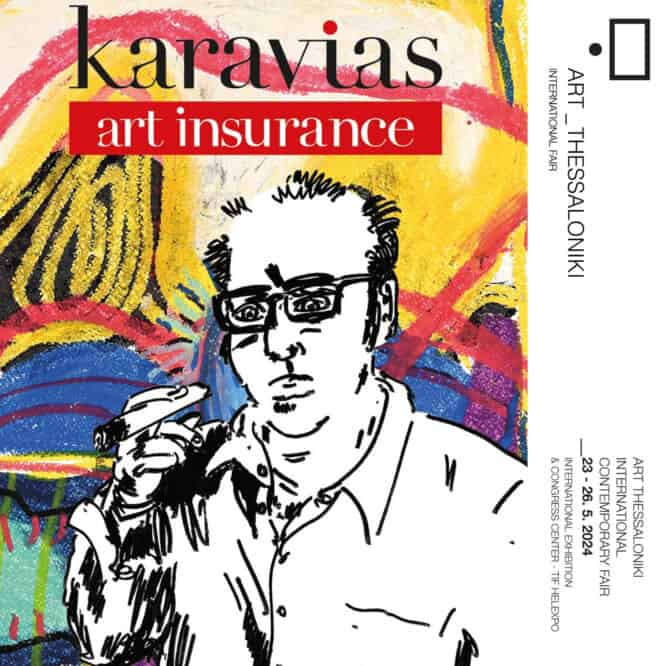
Η Karavias Underwriting Agency στηρίζει για ακόμα μία φορά εμπράκτως την Τέχνη και τον Πολιτισμό στη χώρα μας, χορηγώντας την Ασφαλιστική κάλυψη της «Art Thessaloniki», της έκθεσης έργων τέχνης που φιλοξενεί καλλιτέχνες και galleries από όλο τον κόσμο, και έχει καθιερωθεί ως ένα από τα μεγαλύτερα εικαστικά γεγονότα στη Βόρεια Ελλάδα.

Η Karavias Art Insurance, μετά από την επιτυχημένη εικαστική περσόνα του Γιώργου Καραβία ως ένας “άλλος” Dali, φέρνει στην Art Thessaloniki 2024 την ανανεωμένη εικόνα του ίδιου, η οποία αποπνέει χιούμορ και αυτοσαρκαστική διάθεση. Μέσα από την επινοητική ματιά του ζωγράφου Αχιλλέα Χρηστίδη και σαν καρέ από comics, αναδύεται μια νέα σουρεαλιστική περσόνα.

Η έκθεση καλύπτεται μέσω του εξειδικευμένου Κατά Παντός Κινδύνου Έργων Τέχνης & Κοσμημάτων συμβολαίου «Fine Art Insurance» της Karavias Underwriting Agency, εξουσιοδοτημένου ανταποκριτή των Lloyd’s.

Το Κατά Παντός Κινδύνου ασφαλιστήριο συμβόλαιο καλύπτει τις σημαντικότερες ιδιωτικές συλλογές έργων τέχνης και κοσμημάτων της χώρας μας, πληθώρα εκθέσεων, συλλογές μουσείων, εταιρικές συλλογές, αίθουσες τεχνών και μεταφορές έργων τέχνης παγκοσμίως.

Η «Art Thessaloniki» θα ανοίξει τις πύλες της στο Διεθνές Εκθεσιακό & Συνεδριακό κέντρο Θεσσαλονίκης, την Πέμπτη 23 Μαΐου και θα διαρκέσει έως και την Κυριακή 26 Μαΐου.