back to top
18.2 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 717

Allianz : Η Ευρώπη πάνω σε τεντωμένο σχοινί

0

Ελενα Ερμείδου

Οι ΗΠΑ βαδίζουν σε φθαρμένο σκοινί. Η Κίνα πατάει φρένο. Οι πολιτικές συγκρούσεις συνεχίζονται. Η ανησυχία στον κόσμο ολοένα και αυξάνεται, με τις εκλογικές διαμάχες να κορυφώνονται και το πολιτικό θερμόμετρο να ανεβαίνει στα ύψη. Η παγκόσμια ανάπτυξη βρέθηκε στο ναδίρ το 1ο εξάμηνο του 2024. Ο τομέας της μεταποίησης παρουσιάζει πλεονάζουσα προσφορά, ενώ η ζήτηση παραμένει σε πολύ χαμηλά επίπεδα ιδιαίτερα στην Ευρωζώνη.

Αυτές είναι οι έξι κύριες διαπιστώσεις της Allianz για την πορεία του κόσμου.

Οι κίνδυνοι ύφεσης εξακολουθούν να υφίστανται στην Ευρωζώνη και να αυξάνονται για τις ΗΠΑ.

Συνολικά, αναμένεται αύξηση του παγκόσμιου ΑΕΠ στο +2,8% το 2024 και το 2025, με την ανάπτυξη να επιβραδύνεται στο +1,7% στις ΗΠΑ.

Η Κίνα θα συνεχίσει να διαχειρίζεται την επιβράδυνση της οικονομικής της ανάπτυξής (+4,3 % το 2025).

Οι κίνδυνοι παραμένουν ψηλά, δεδομένης της αυξημένης αβεβαιότητας σε ένα έτος εκλογικών αναμετρήσεων και συνεχιζόμενων παγκόσμιων συγκρούσεων.

Ένα καθοδικό σενάριο ανάπτυξης (δημοσιονομική διολίσθηση και αύξηση των γεωπολιτικών κινδύνων) θα σήμαινε -1,5 %. χαμηλότερη παγκόσμια ανάπτυξη και +1%. υψηλότερο πληθωρισμό, γεγονός που θα διατηρούσε τα επιτόκια σε υψηλά επίπεδα για μεγαλύτερο χρονικό διάστημα.

Μειώσεις επιτοκίων τον Σεπτέμβριο

Οι κεντρικές τράπεζες έχουν καθυστερήσει ή και επιβραδύνει τους κύκλους χαλάρωσης λόγω του πληθωρισμού.

Οι στόχοι των τραπεζών για τον πληθωρισμό είναι πιθανό να επιτευχθούν στις αρχές του 2025, έξι μήνες αργότερα από ό,τι αρχικά αναμενόταν.

Σε παγκόσμιο επίπεδο, ο πληθωρισμός θα πρέπει να φτάσει στο 3,9% το 2025 μετά από 5,6% το 2024, με τις ΗΠΑ στο 2% και την Ευρωζώνη στο 2,1% και την Κίνα εκτός αποπληθωρισμού (+1,5%).

Η ΕΚΤ θα μειώσει τα επιτόκια άλλη μια φορά τον Σεπτέμβριο, αλλά στη συνέχεια θα περιμένει τη Fed προτού συνεχίσει τον κύκλο χαλάρωσης το 2025 με τέσσερις ακόμη περικοπές (στο 2,5%).

Οι κεντρικές τράπεζες στις αναδυόμενες αγορές θα παραμείνουν επιφυλακτικές ως προς την χαλάρωση.
Γ. Χατζηθεοδοσίου στον ΣΚΑΪ: Απειλούνται τα συμβόλαια Υγείας από τις αυξήσεις στα ασφάλιστρα

0

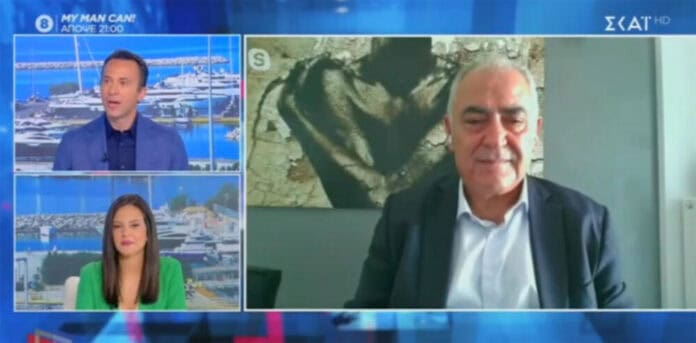
Για τις αυξήσεις στα ασφάλιστρα υγείας οι οποίες επιβαρύνουν τους πολίτες και κάνουν δύσκολη για πολλούς την διατήρηση των συμβολαίων Υγείας μίλησε ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Γιάννης Χατζηθεοδοσίου σε συνέντευξή του στον ΣΚΑΪ το Σάββατο 3/8/2024. Επίσης αναφέρθηκε και στο αυξημένο κόστος του ρεύματος και εν γένει την ακρίβεια, εν μέσω και των αναταράξεων στη Μέση Ανατολή.

Σε ό,τι αφορά το θέμα των ασφαλίστρων υγείας, ο κ. Χατζηθεοδοσίου επισήμανε ότι την τελευταία τριετία χάθηκαν 100.000 συμβόλαια, ενώ έκανε λόγο για αυξήσεις που τα προηγούμενα 5 χρόνια φτάνουν έως και 50%-60%, κυρίως λόγω της μεγάλης αύξησης του κόστους των νοσηλίων, με τις εισαγωγές και τις επεμβάσεις μετά την πανδημία να έχουν πολλαπλασιαστεί.

Ο κ. Χατζηθεοδοσίου ανέδειξε τις ολιγοπωλιακές συνθήκες που έχουν δημιουργηθεί στον κλάδο της ιδιωτικής Υγείας με πάνω από το 80% να ελέγχεται από τρεις ομίλους, ενώ πρότεινε προς την Πολιτεία να υπάρξει κοστολόγηση των εξετάσεων και των επεμβάσεων, όπως συμβαίνει και στην Ευρώπη.

Αναφερόμενος στο ζήτημα των αυξήσεων στα τιμολόγια ρεύματος, ο Πρόεδρος του Ε.Ε.Α. υπογράμμισε την ανάγκη προστασίας και των επιχειρήσεων απέναντι στη νέα αυτή επιβάρυνση στο κόστος λειτουργίας τους, καθώς οι επιδοτήσεις που ανακοίνωσε η κυβέρνηση αφήνουν εκτός τον επιχειρηματικό κόσμο.

Αν δεν συμβεί αυτό, τόνισε τον ορατό κίνδυνο αύξησης των τιμών των προϊόντων, ειδικά στις ενεργοβόρες επιχειρήσεις, γεγονός που θα τροφοδοτήσει ακόμη περισσότερο τον πληθωρισμό.

Κληθείς να σχολιάσει τη νέα ανάφλεξη στη Μέση Ανατολή ο Πρόεδρος του Ε.Ε.Α. στάθηκε στις επιπτώσεις τόσο στις τιμές των καυσίμων όσο και στον τουρισμό, σημειώνοντας επίσης ότι η χώρα μας εισάγει περίπου το 25% των προϊόντων και των πρώτων υλών από την Άπω Ανατολή, με το κόστος του κοντέινερ να έχει εκτοξευθεί από τα 1.700 δολάρια στα 8.000 δολάρια, λόγω του αναγκαστικού περίπλου της Αφρικής.

Πηγή: insuranceeea.gr

EIOPA προς ΕΕ: Ελέγξτε και επαληθεύστε πριν αποφασίσετε

0

Ελενα Ερμείδου

Η πράσινη ανάπτυξη έχει γίνει μέσο εκμετάλλευσης και χειραγώγησης πολλών θεμάτων. Για αυτές τις πρακτικές χειραγώγησης μιλά η EIOPA στην πρόσφατη μελέτη της, καταθέτοντας προτάσεις για την αντιμετώπιση των στρεβλών πρακτικών και του πράσινου πλυντηρίου, greenwashing

Τι προτείνει η EIOPA για την αντιμετώπιση των στρεβλών τακτικών

– Την από κοινού εποπτεία με τις Αρχές ESA

–  Ενισχυμένη εποπτεία – μέσω ασκήσεων «mystery shopping», παρακολούθησης της αγοράς, έρευνας καταναλωτών και υποστήριξης των εθνικών ρυθμιστικών αρχών.

–  Πρόληψη της πράσινης πλύσης εγκεφάλου από τις ασφαλιστικές

–  Ενσωμάτωση των τακτικών εποπτείας και πρόληψης στους εσωτερικούς κανονισμούς διακυβέρνησης των ασφαλιστικών.

–  Ενίσχυση των εποπτικών πόρων και της τεχνογνωσίας  με την χρήση του SupTech για την αντιμετώπιση του greenwashing.

– Αποσαφήνιση της ορολογίας για την πράσινη ανάπτυξη καθώς οι καταναλωτές δεν κατανοούν τους πολύπλοκους όρους

–  Κατηγοριοποίηση των ασφαλιστικών προϊόντα με τα βιώσιμα χαρακτηριστικά.

–  Σύναξη επενδυτικού πλαισίου που σχετίζεται με την βιωσιμότητας.

Οι Επόπτες προτρέπουν την Ευρωπαϊκή Επιτροπή, προτού προβεί σε ανάπτυξη πολιτικών να έχει ελέγξει ότι προτείνει, επαληθεύοντας και τεκμηριώνοντας τις αποφάσεις της σχετικά με την μεταβολές των πλαισίων πράσινης ανάπτυξης.

Τι ζητά από την Κομισιόν

α. να εξετάσει το ενδεχόμενο εισαγωγής συστήματος ταξινόμησης των χρηματοπιστωτικών προϊόντων, το οποίο θα βασίζεται σε θεσμοθετημένες κατηγορίες προϊόντων ή και σε δείκτες βιωσιμότητας, προκειμένου να υποστηρίξουν τους καταναλωτές στην περιήγησή τους σε ευρεία επιλογή βιώσιμων προϊόντων.

β. Οι κατηγορίες θα πρέπει να είναι απλές, με σαφή αντικειμενικά κριτήρια ή κατώτατα όρια, ώστε να προσδιορίζεται σε ποια κατηγορία εμπίπτει το προϊόν.

γ. Ένας δείκτης βιωσιμότητας θα μπορούσε να αναφέρεται στην περιβαλλοντική βιωσιμότητα, στην κοινωνική βιωσιμότητα ή και στα δύο, εξηγώντας στους επενδυτές τα χαρακτηριστικά βιωσιμότητας του προϊόντος σε μορφή, για παράδειγμα, κλίμακας.

δ. Οι επιλογές για την κατηγοριοποίηση προϊόντων ή και των δεικτών βιωσιμότητας θα πρέπει να ελέγχονται προηγουμένως σε καταναλωτές μέσω κατάλληλων δοκιμών. Με τη χρήση κατηγοριών δεν θα χρειάζονται τόσο λεπτομερείς και εκτενείς γνωστοποιήσεις.

ε. Η Επιτροπή να επανεξετάσει τη συνύπαρξη των δύο παράλληλων εννοιών της «βιώσιμης επένδυσης», δηλαδή αφενός αυτής που ορίζεται ήδη στον Κανονισμό SFDR και αφετέρου αυτής που απορρέει στο πλαίσιο της ευθυγράμμισης μιας επένδυσης με τον Κανονισμό Taxonomy. Η Επιτροπή θα πρέπει να δώσει προτεραιότητα στην ολοκλήρωση της Ταξινομίας και να την επεκτείνει στην κοινωνική βιωσιμότητα.

στ. Οι ESAs συνιστούν στην Επιτροπή να διασφαλίσει ότι οι γνωστοποιήσεις βιωσιμότητας καλύπτουν τις διαφορετικές ανάγκες των επενδυτών και επιπλέον λαμβάνουν υπόψη την ύπαρξη των διαφορετικών καναλιών διανομής, μέσω των οποίων διανέμονται τα χρηματοπιστωτικά προϊόντα.

ζ. Η Επιτροπή να εξετάσει προσεκτικά, εάν θα μπορούσε να συμπεριλάβει και άλλα προϊόντα στο πεδίο εφαρμογής του Κανονισμού SFDR, προκειμένου να διασφαλίσει εναρμονισμένες γνωστοποιήσεις τόσο για τα προϊόντα που επί του παρόντος εμπίπτουν στο πεδίο εφαρμογής του SFDR όσο και για οποιαδήποτε άλλα προϊόντα που θα μπορούσαν να εισαχθούν εκ των υστέρων στις απαιτήσεις του SFDR.

Τα χρήσιμα συμπεράσματα του 5ου Συνεδρίου Επαγγελματικής Ασφάλισης

0

Ειδήσεις και ενδιαφέροντα συμπεράσματα προέκυψαν από το εφετινό, 5ο Συνέδριο Επαγγελματικής Ασφάλισης.

Από την αρχή έως την κορύφωσή του, το 5ο Συνέδριο Επαγγελματικής Ασφάλισης πραγματοποιήθηκε με υψηλού επιπέδου συμμετοχές και παρεμβάσεις από πρωταγωνιστές της αγοράς, ακαδημαϊκούς, επιχειρηματίες και στελέχη που συμμετείχαν με ατομικές ομιλίες καθώς και σε panels, γεγονός που κράτησε αμείωτο το ενδιαφέρον των συμμετεχόντων.

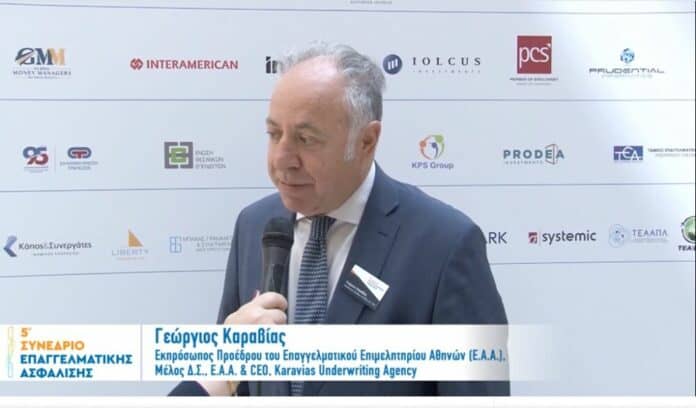
Σύντομη δήλωση στην κάμερα του i.w. έκανε ο κ. Γεώργιος Καραβίας, Μέλος ΔΣ Επαγγελματικό Επιμελητήριο Αθηνών & CEO της Karavias Underwriting Agency.

“Mάθαμε νέα πράγματα σημαντικά για την ασφαλιστική διαμεσολάβηση.

Μάθαμε για την αναγκαιότητα να δημιουργήσει η ασφαλιστική διαμεσολάβηση ένα επαγγελματικό ταμείο. 

Πληροφορηθήκαμε σημαντικά πράγματα για την εξέλιξη της υπογεννητικότητας στην Ελλάδα, για την σημαντικότητα του β πυλώνα, θεωρώ ότι οι ασφαλιστικές εταιρείες θα διαδραματίσουν κομβικό ρόλο στην επόμενη δεκαετία”.

5ο Συνέδριο Επαγγελματικής Ασφάλισης_Σύντομη Δήλωση: Γεώργιος Καραβίας, Επαγγελματικό Επιμελητήριο Αθηνών, from ethosMEDIA SA on Vimeo.


H Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης (ΕΛ.Ε.Τ.Ε.Α.) και η ethosEVENTS σε συνεργασία με το οικονομικό & επιχειρηματικό portal banks.com.gr, το ασφαλιστικό περιοδικό InsuranceWorld και το portal insuranceworld.gr διοργάνωσαν το 5o Συνέδριο Επαγγελματικής Ασφάλισης, το οποίο διεξήχθη την Πέμπτη 4 Απριλίου 2024 με φυσική παρουσία στο  ξενοδοχείο Athenaeum InterContinental καθώς και με παράλληλη online μετάδοση από το LiveOn Expo Complex, το καινοτόμο 3D εκθεσιακό και συνεδριακό κέντρο της LiveOn, της ψηφιακής πλατφόρμας Επιχειρηματικής Επικοινωνίας και Εκδηλώσεων.

Allianz: Δύο αντίθετες απόψεις για την Τεχνητή Νοημοσύνη

0

Ελενα Ερμείδου

Αντίθετη άποψη από τους ειδικούς για την Γενετική Τεχνητή Νοημοσύνη GenAI έχει η κοινωνία σύμφωνα με την Allianz Trade. Αποτελέσματα έρευνας που διεξήγαγε η Allianz καταδεικνύουν ότι η κοινωνία δεν αισιοδοξεί από τις εξελίξεις στην Τεχνητή Νοημοσύνη.

Περισσότερα από 6.000 (36%) άτομα στην Αυστρία, τη Γαλλία, τη Γερμανία, την Ιταλία, την Πολωνία και την Ισπανία, ανησυχούν για τους κινδύνους που εγκυμονούν από τεχνητή νοημοσύνη. Το 46% εκτιμά ότι η τεχνητή νοημοσύνη θα μειώσει τον αριθμό των διαθέσιμων θέσεων εργασίας έναντι  του 33% των μελετών

Το πιο ανησυχητικό είναι ότι περισσότεροι από τους μισούς από τους ερωτηθέντες (51%) πίστευαν ότι το χάσμα των δεξιοτήτων και των ανισότητα μπορεί να διευρυνθεί, καθώς η αφομοίωση της τεχνητής νοημοσύνης επεκτείνεται σε όλους τους κλάδους, με τους έξυπνους να γίνονται εξυπνότεροι και τους υπόλοιπους να μένουν πίσω. Μόλις το 21% όλων των ερωτηθέντων ήταν αισιόδοξο για τα οφέλη της τεχνητής νοημοσύνης για τις οικονομίες τους.

Μείωση θέσεων εργασίας 1% για αύξηση παραγωγής 0,622%

Οι εφαρμογές τεχνητής νοημοσύνης, σύμφωνα με την Allianz Trade μπορούν να συμπληρώσουν και να αυξήσουν τις δεξιότητες των εργαζομένων και είναι πιθανό να βελτιώσουν την αποτελεσματικότητα,  τα επίπεδα εξυπηρέτησης των πελατών, καθώς και τον εντοπισμό απάτης.

Αυτό θα μπορούσε να οδηγήσει σε μειώσεις της εργασίας. Σύμφωνα με την Allianz μια αύξηση της παραγωγικότητας κατά 0,622% θα απέφερε μείωση των θέσεων της εργασίας κατά 1%.

Τεχνητή Νοημοσύνη και δημογραφικές αλλαγές

Με την αύξηση της παραγωγικότητας και την αυτοματοποίηση των εργασιών ρουτίνας, η τεχνητή νοημοσύνη θα μπορούσε να βοηθήσει τον κλάδο στο να αντιμετωπίσει το πρόβλημα.

Ρύθμιση με διάλογο

Οι υπεύθυνοι σχεδιασμού πολιτικής και οι ηγέτες του κλάδου πρέπει να αντιμετωπίσουν θέματα κανονιστικά και θέματα ανταγωνισμού. Να εκμεταλλευτούν τις δυνατότητες της τεχνητής νοημοσύνης, διευθετώντας παράλληλα κοινωνικά προβλήματα.

Πόσο θα κοστίσει τελικά στις ασφαλιστικές το CrowdStrike;

0

Οι ασφαλισμένες ζημίες από την παγκόσμια διακοπή ΙΤ που συνδέεται με το συμβάν CrowdStrike θα μειωθούν μεταξύ 300 εκατομμυρίων και 1 δισεκατομμυρίου δολαρίων, σύμφωνα με μια νέα έκθεση της Guy Carpenter.

«Η εκδήλωση CrowdStrike υπογραμμίζει τη δυνητική σοβαρότητα της διασύνδεσης της ψηφιακής αλυσίδας εφοδιασμού, καθώς επηρέασε όχι μόνο τους πελάτες της CrowdStrike αλλά καθώς διαδόθηκε μέσω δικτύων τρίτων, είχε αντίκτυπο και στην ανθεκτικότητα φαινομενικά άσχετων βιομηχανιών», ανέφερε η Guy Carpenter στην έκθεσή της.

«Ωστόσο, αμέσως μετά παρατηρούμε ότι οι ασφαλιστές εξετάζουν προσεκτικά τις επιπτώσεις αυτού του γεγονότος και συνεχίζουν να υποστηρίζουν τους πελάτες τους με αμετάβλητη κάλυψη, αποδεικνύοντας έτσι την ανθεκτικότητα της αγοράς ασφάλισης στον κυβερνοχώρο» πρόσθεσε.

Σύμφωνα με τις εκτιμήσεις της Guy Carpenter, λιγότερο από το 1% των εταιρειών παγκοσμίως με ασφάλεια στον κυβερνοχώρο επηρεάστηκαν.

Ταυτόχρονα, με μια γρήγορη λύση που εισήχθη, πολλοί οργανισμοί είχαν την ευκαιρία να μετριάσουν τον αντίκτυπο, πριν την λήξη της περιόδου αναμονής για αξιώσεις που αφορούν το business interruption.

«Συνήθως, αυτές κυμαίνονται από 4 έως 12 ώρες σε ασφαλιστήρια συμβόλαια κυβερνοασφάλισης. Ως αποτέλεσμα, η πιθανή ασφαλισμένη ζημία είναι μεταξύ 300 εκατομμυρίων και 1 δισεκατομμυρίου δολαρίων», εξήγησε η Guy Carpenter.

Η εταιρεία τόνισε ότι τα ευρήματά της ευθυγραμμίζονται με το συμπέρασμα ότι αυτό το γεγονός δεν θα οδηγήσει σε υλική ζημία για την πλειονότητα των ασφαλιστικών εταιρειών, αν και αυτό θα μπορούσε να αλλάξει με βάση τις διατυπώσεις που υιοθετήθηκαν από τους carriers, το underwriting στους επηρεαζόμενους κλάδους κλπ.

Μια σειρά αρχικών εκτιμήσεων ασφαλισμένων ζημιών έχουν εκδοθεί για το εν λόγω συμβάν, αν και το εύρος τους διαφέρει πολύ.

Η Parametrix υπολογίζει τις ασφαλισμένες ζημίες μεταξύ 540 και 1,5 δισεκατομμυρίων δολαρίων για εταιρείες του Fortune 500 των ΗΠΑ (εξαιρουμένης της Microsoft), η CyberCube τις υπολόγισε από 400 εκατομμύρια έως 1,5 δισεκατομμύρια δολάρια μόνο για την αυτόνομη αγορά ασφάλισης στον κυβερνοχώρο και η Coalition αναμένει ασφαλισμένες ζημίες ύψους 960 εκατομμυρίων δολαρίων μόνο για cyber writers των ΗΠΑ.

Διαβάστε επίσης:

CrowdStrike: 540 εκ. με 1,08 δισ. οι ασφαλισμένες ζημιές

Ασφάλιση έναντι φυσικών καταστροφών: Τι ισχύει στην Ισπανία και τη Γαλλία

0

Στην Ισπανία, προβλέπεται η υποχρεωτική επέκταση της κάλυψης των φυσικών καταστροφών σε περίπτωση αγοράς ασφάλισης αυτοκινήτου. Ειδικότερα, η προστασία από φυσικές καταστροφές βασίζεται στη συνεργασία δημόσιου-ιδιωτικού τομέα μεταξύ ιδιωτικών ασφαλιστικών εταιρειών και του Consorcio de Compensación de Seguros (CCS), το οποίο είναι κρατική εταιρεία που υπάγεται στο ισπανικό Υπουργείο Οικονομικών Υποθέσεων και Ψηφιακού Μετασχηματισμού.

Το CCS παρέχει κάλυψη για κινδύνους που ορίζονται στον νόμο, οι οποίοι περιλαμβάνονται αυτόματα όταν πωλούνται συγκεκριμένα ασφαλιστήρια συμβόλαια, όπως αυτό της ασφάλισης αστικής ευθύνης αυτοκινήτων. Συνεπώς, αν και η ασφάλιση φυσικών καταστροφών για αυτοκίνητα δεν είναι υποχρεωτική, παρέχεται πάντα επειδή συνδέεται με την ασφάλιση αστικής ευθύνης οχημάτων.

Όσον αφορά τα συμβάντα φυσικών καταστροφών που καλύπτονται, το CCS παρέχει αποζημίωση για ζημιές που προκλήθηκαν από πλημμύρες, ισχυρούς ανέμους (άνω των 120 km/h), σεισμούς και ηφαιστειακές εκρήξεις. Η κάλυψη για άλλους κινδύνους φυσικών καταστροφών, όπως το χαλάζι, παρέχεται από την ιδιωτική αγορά με βάση τους όρους του ασφαλιστηρίου συμβολαίου.

Παρόμοιο καθεστώς αναφορικά με την επέκταση της ασφάλισης υποχρεωτικά και στις φυσικές καταστροφές ισχύει και στη Γαλλία. Από τη στιγμή που ένα αυτοκίνητο ασφαλίζεται για αστική ευθύνη έναντι τρίτων, θα πρέπει, εκ του Νόμου, να είναι ασφαλισμένο και για τις φυσικές καταστροφές.

Αυτό προκύπτει από ένα γενικότερο σχήμα υποχρεωτικής ασφάλισης που λειτουργεί για την προστασία της περιουσίας, σύμφωνα με το οποίο η ασφάλιση είναι υποχρεωτική για όλα τα περιουσιακά στοιχεία και τα οχήματα που ασφαλίζονται με την κάλυψης της «πυρκαγιάς», «λοιπών κινδύνων» ή «απώλειας εισοδήματος», και ουσιαστικά δίδεται ως («υποχρεωτική») επέκταση στις βασικές καλύψεις.

Στη Γαλλία, λειτουργεί το CCR (Caisse Centrale de Réassurance), που αποτελεί αντασφαλιστική εταιρεία του δημόσιου τομέα και παρέχει κάλυψη έναντι φυσικών καταστροφών και μη ασφαλίσιμων κινδύνων στις ασφαλιστικές εταιρείες. Η γαλλική κυβέρνηση και η ιδιωτική ασφαλιστική αγορά ασφαλίζουν έναντι φυσικών καταστροφών (με εξαίρεση την ανεμοθύελλα) και η ασφαλιστική αγορά φέρει τον κίνδυνο, διαχειρίζεται το ασφαλιστικό χαρτοφυλάκιο και αποζημιώνει.

Από το περιοδικό Insurance World (Αφιέρωμα Ιδιωτική ασφάλιση έναντι φυσικών καταστροφώ/ Έλενα Ερμείδου, Τεύχος Μάιος-Ιούνιος 2024)

Η μεγαλύτερη καταστροφή α’ 6μήνου, πόσο κόστισε

0
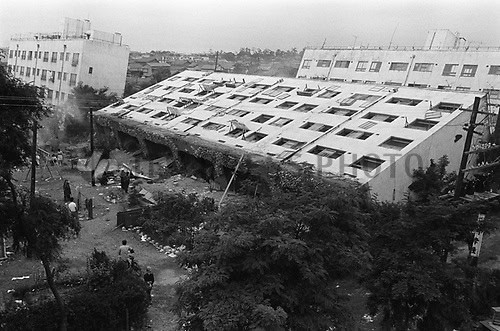
A strong earthquake toppled apartment buildings in Niigata Prefecture, central Japan, June 1964. The 7.6-magnitude quake, which measured 5 on the Japanese seismic intensity scale of 7 in the city of Niigata, left 26 people dead. (Jiji Press)

Ελενα Ερμείδου

Νέα έκθεση της Munich Re αποκαλύπτει ότι οι παγκόσμιες ασφαλισμένες ζημίες από φυσικές καταστροφές το 1ο εξάμηνο του 2024 ανήλθαν σε 62 δισεκατομμύρια δολάρια, 68% υψηλότερες από τον μέσο όρο της δεκαετίας των 37 δισεκατομμυρίων δολαρίων και ελαφρώς αυξημένες σε σχέση με πέρυσι. Ο σεισμός στην Ιαπωνία ήταν το ακριβότερο καταστροφικό γεγονός του πρώτο εξαμήνου με το συνολικό του κόστος να έχει φτάσει μέχρι στιγμής τα 10 δισεκατομμύρια δολάρια.

Η νέα αυτή έκθεση της Munich Reπαρατηρεί, επίσης ότι οι παγκόσμιες ζημίες το 1ο εξάμηνο του 2024 διαμορφώθηκαν στα  120 δισεκατομμύρια δολάρια, χαμηλότερες από το σύνολο των 140 δισεκατομμυρίων δολαρίων του προηγούμενου έτους.

Οι αξιώσεις για αποζημιώσεις για κινδύνους όπως είναι οι ισχυρές καταιγίδες, οι πλημμύρες και οι δασικές πυρκαγιές, ήταν και πάλι αυξημένες, με το 68% των συνολικών απωλειών και το 76% των ασφαλισμένων ζημιών να έχουν ως κύρια αιτία τις φυσικές καταστροφές.

Στις ΗΠΑ, το πρώτο εξάμηνο του 2024 η Εθνική Υπηρεσία Ωκεανών και Ατμόσφαιρας (NOAA) κατέγραψε 1.250 ανεμοστρόβιλους γεγονότα που αύξησαν το δείκτη ζημιών των ασφαλιστικών

Σύμφωνα με τις εκτιμήσεις της Munich Re και με βάση τα δεδομένα του πρώτου εξαμήνου του 2024, αυτή είναι η τέταρτη πιο δαπανηρή χρονιά όσον αφορά τις σοβαρές απώλειες από καταιγίδες στις ΗΠΑ με το συνολικό κόστος να ανέρχεται στα 45 δισεκατομμύρια δολάρια, εκ των οποίων περισσότερα από τα  34 δισεκατομμύρια δολάρια ήταν ασφαλισμένα. Συγκρίνοντας τα στοιχεία του 2024 με τα στοιχεία του 2023, το πρώτο εξάμηνο του 2023, οι συνολικές απώλειες  ήταν περίπου στα 52 δισεκατομμύρια δολάρια, συμπεριλαμβανομένων των ασφαλισμένων ζημιών ύψους 40 δισεκατομμυρίων δολαρίων.

Σημείο που θα πρέπει να τονιστεί ότι μεταξύ Ιανουαρίου και Ιουνίου η παγκόσμια μέση θερμοκρασία ήταν υψηλότερη των μέσων επιπέδων κατά 1,5ο C. H Munich Re τονίζει στην έκθεση της ότι οι υψηλές θερμοκρασίες κατέκλυσαν όλη την υφήλιο.

Επιπλέον, υπήρξαν πλημμύρες σε περιοχές όπου είναι εξαιρετικά σπάνιες, όπως το Ντουμπάι. Στην περίπτωση του Ντουμπάι, αν και δεν έχουν καταλήξει οι επιστήμονες, όμως θεωρείται πολύ πιθανό ότι η κλιματική αλλαγή έπαιξε ρόλο.

Το ακριβότερο καταστροφικό γεγονός που σημειώθηκε το πρώτο εξάμηνο ήταν ο σεισμός στην Ιαπωνία μεγέθους 7,5 ρίχτερ, ο οποίος υπολογίζεται ότι κόστισε 10 δισεκατομμύρια δολάρια με τις ασφαλισμένες ζημιές να διαμορφώνονται στα 2 δισεκατομμύρια δολάρια.

Ολοκληρώθηκε η εκκαθάριση εισφορών 2023 για Mη Mισθωτούς με παράλληλη απασχόληση

0

Την ολοκλήρωση της εκκαθάρισης των ασφαλιστικών εισφορών Ελευθέρων Επαγγελματιών, Αυτοαπασχολουμένων και Αγροτών με παράλληλη μισθωτή εργασία για το έτος 2023 ανακοίνωσε ο e-ΕΦΚΑ, με τα σχετικά ειδοποιητήρια να βρίσκονται αναρτημένα στην ιστοσελίδα του οργανισμού.

Στην εν λόγω εκκαθάριση εντάσσονται οι Mη Mισθωτοί ασφαλισμένοι που διατηρούσαν παράλληλα μισθωτή εργασία για μέρος ή ολόκληρο το έτος 2023. Τα αποτελέσματα της εκκαθάρισης αποτυπώνονται ως εξής:

Το συνολικό πλήθος ασφαλισμένων ανέρχεται σε 323.674. Από αυτούς προκύπτει:

Αποτέλεσμα εκκαθάρισης Αριθμός ασφαλισμένων Χρηματικά ποσά

Χρεωστική εκκαθάριση 216.443 Οφειλόμενο ποσό: 149.435.723,62EuroEuro

Πιστωτική εκκαθάριση 32.589 Πιστωτικό υπόλοιπο: 16.162.025,25EuroEuro

Μηδενική εκκαθάριση 74.642 –

Σημειώνεται ότι για τις περιπτώσεις ασφαλισμένων που με την ολοκλήρωση της εκκαθάρισης προκύπτει χρεωστικό υπόλοιπο, αυτό μπορεί να καταβληθεί σε έξι (6) ισόποσες μηνιαίες δόσεις. Η πρώτη δόση εκκαθάρισης καταβάλλεται εμπρόθεσμα έως 30/08/2024.

Τέλος, για τους ασφαλισμένους με πιστωτική εκκαθάριση, έχει τεθεί σε λειτουργία ειδική πλατφόρμα προκειμένου να υποβάλλουν ηλεκτρονικά «Αίτηση επιστροφής αχρεωστήτως καταβληθέντων» στην περίπτωση που επιθυμούν να τους επιστραφεί το ποσό αντί να κρατηθεί στο λογαριασμό τους για συμψηφισμό με επόμενες εισφορές.

Carglass®: Αναδεικνύοντας την Εξαιρετική Εξυπηρέτηση Πελατών

0

…κατά την Εθνική Εβδομάδα Εξυπηρέτησης Πελατών

Η Carglass® είναι στην ευχάριστη θέση να ανακοινώσει τη συμμετοχή της στον εορτασμό της Εθνικής Εβδομάδας Εξυπηρέτησης Πελατών, 7-13 Οκτωβρίου 2024. Κατά τη διάρκεια αυτής της σημαντικής εβδομάδας, η Carglass® θα επιδείξει τις δεσμεύσεις της για την εξαιρετική εξυπηρέτηση πελατών και θα αναδείξει τις πρακτικές και δράσεις που κάνουν τη διαφορά στην εμπειρία των πελατών μας.

«Η Εθνική Εβδομάδα Εξυπηρέτησης Πελατών είναι μια σπουδαία περίοδος για την Carglass®. Είναι η στιγμή που μπορούμε να εφαρμόσουμε και να επιδείξουμε όλες τις προσπάθειες και τις δράσεις που έχουμε καταβάλει καθ’ όλη τη διάρκεια του έτους για την εξυπηρέτηση των πελατών μας», δήλωσε ο Γιώργος Ψαρράς, Branch Manager της Carglass®. «Αυτή η εβδομάδα μας δίνει την ευκαιρία να αναδείξουμε τη σημασία της πελατοκεντρικής προσέγγισής μας, να εστιάσουμε στις ανάγκες των πελατών μας και να δείξουμε πόσο σημαντικοί είναι για εμάς».

Μέσω του εορτασμού της Εθνικής Εβδομάδας Εξυπηρέτησης Πελατών, η Carglass® αποσκοπεί να προσεγγίσει νέους πελάτες και να βελτιώσει περαιτέρω τις υπηρεσίες της. «Μέσω αυτής της εβδομάδας μπορούμε να εμβαθύνουμε στις ανάγκες των πελατών μας και να ανακαλύψουμε νέους τρόπους για να τους εξυπηρετήσουμε ακόμα καλύτερα. Το τελικό αποτέλεσμα είναι να αποκτήσουμε περισσότερους ικανοποιημένους πελάτες, να ενισχύσουμε τη φήμη μας και να αναδείξουμε τα σημεία που μας διαφοροποιούν στον κλάδο μας», τόνισε ο κ. Ψαρράς.

Η Carglass® θα πραγματοποιήσει μια σειρά από δράσεις για να εκφράσει την ευγνωμοσύνη της προς τους πελάτες της. Αυτές περιλαμβάνουν επιπλέον εκπτώσεις, δώρα και κεράσματα, δημιουργώντας μια ξεχωριστή εμπειρία για τους πελάτες μας. Παράλληλα, θα διοργανωθούν εσωτερικές εκδηλώσεις και εκπαιδευτικά σεμινάρια για την ομάδα μας, ενισχύοντας τις δεξιότητές μας στην εξυπηρέτηση πελατών και το αίσθημα της ομαδικότητας και της αφοσίωσης στον κοινό μας στόχο.

Συνοψίζοντας, ο Γιώργος Ψαρράς δήλωσε: «Η άρτια εξυπηρέτηση πελατών φέρνει χαμόγελα στους πελάτες μας και ανάπτυξη στην εταιρεία μας. Αυτό αντικατοπτρίζει την πεποίθησή μας ότι η ικανοποίηση των πελατών είναι ο πυρήνας της επιτυχίας μας και η βάση για ένα ισχυρό και βιώσιμο μέλλον».