back to top
17.6 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 670

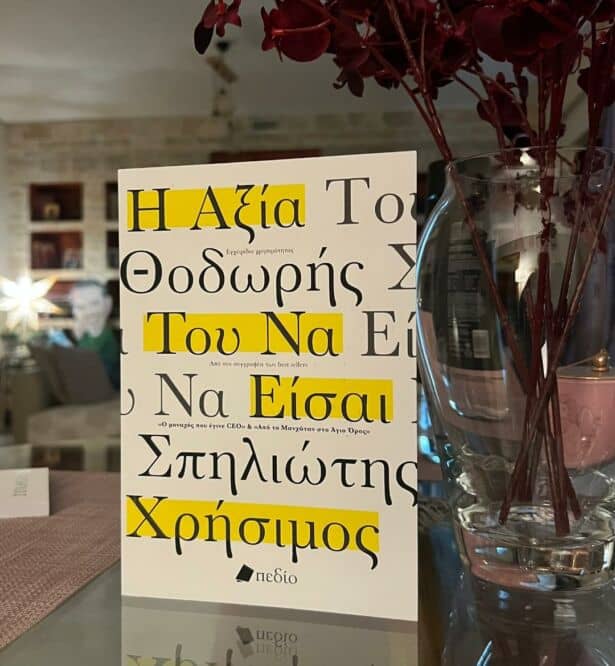
Η Aξία του να είσαι Xρήσιμος, ένα βιβλίο χρήσιμο για ασφαλιστές

0

της Ελενας Ερμείδου

Η θρησκεία θεωρείται από το λαό αληθινή, από τους σοφούς ψεύτικη και από τους ηγεμόνες χρήσιμη. Σενέκας  Ρωμαίος φιλόσοφος  (4 μ.Χ-65 μ.Χ.).

Η ρήση αυτή μας κάνει να διερωτηθούμε, αν η χρησιμότητα είναι μία έννοια που σχετίζεται πάντα με το σκοπό, αλλά και κάτι περισσότερο, αν, η χρησιμότητα μπορεί να είναι αντικειμενική ή υποκειμενική και προκύπτει ανάλογα με την περίσταση, τις ανάγκες και τις αντιλήψεις και τα κριτήρια του καθενός και τα κριτήρια ή ακόμα και τα στερεότυπα μίας κοινωνίας.

Το συγγραφικό έργο του Θοδωρή Σπηλιώτη «Η αξία του να είσαι χρήσιμος» πραγματεύεται την έννοια της χρησιμότητας, πώς μπορούμε να είμαστε χρήσιμοι, το έλλειμμα της κριτικής σκέψης, ποιος είναι ο χρήσιμος άνθρωπος σήμερα, την χρησιμότητα και το εγώ, πότε μία υπηρεσία μπορεί να θεωρηθεί χρήσιμη, ποια η διαφορά μεταξύ ενός χρήσιμου ανθρώπου και ενός άχρηστου, αν η χρησιμότητα συνδέεται με την ευτυχία και με σειρά άλλων εννοιών που θα μας βοηθήσουν να διακρίνουμε το ουσιαστικό από το περιττό. H ανάγνωση του νέου αυτού εγχειρίδιου χρησιμότητας με έβαλε σε σκέψη, ψάχνοντας να βρω ποιος είναι ο χρήσιμος άνθρωπος, το βιβλίο αλληλεπιδρά με τον αναγνώστη.

Διαβάζοντας το έργο του Θοδωρή Σπηλιώτη, σκέφτομαι πως ο χρήσιμος άνθρωπος ΣΙΓΟΥΡΑ ΔΕΝ είναι αυτός που με τον Λόγο του επιτάσσει το αδύνατο για να το κάνει δυνατό. Δεν είναι αυτός που αφήνει τις αισθήσεις επί μακράν να διευκολύνουν την ανοχή προς το κακό και του αφαιρούν την ικανότητα της προσοχής και της συνείδησης, αποδυναμώνοντας ακόμα και την ηθική αξία των αγαθών πράξεων, και πλήττοντας την ελευθερία του πνεύματος.

Ο χρήσιμος άνθρωπος δεν είναι αυτός που δεν μπορεί να συλλάβει την αλήθεια, δεν είναι αυτός που δεν μπορεί να διακρίνει καταστάσεις, πράγμα που επιτυγχάνει η ευφυϊα, δεν είναι αυτός που για έναν καταναγκασμό ακολουθεί δουλοπρεπώς το παράδειγμα της πλειοψηφίας, δεν είναι ο χαρακτήρας που μιμείται διότι ο αληθινός χαρακτήρας πρωτοτυπεί., δεν είναι αυτός που επιδιώκει αποσπασματικά να γίνει καλύτερος άνθρωπος, δεν είναι αυτός που διακρίνεται από την ελευθερία του υποκειμενισμού.

Ας δούμε τώρα κάποια σημεία του βιβλίου που αλληλεπίδρασαν και με οδήγησαν σε αυτές τις σκέψεις.

«Στην πραγματικότητα η χρησιμότητα είναι πολύπλοκη και εξαρτάται από πολλούς παράγοντες. Μπορεί να σχετίζεται με τις δεξιότητες, τις γνώσεις, την εμπειρία, τον χαρακτήρα, την αξιοπιστία και την αποτελεσματικότητα του ατόμου».

«Τρέχουμε όλη την ημέρα χωρίς να γνωρίζουμε συχνά το λόγο, αυτό δεν μας αφήνει να βάλουμε τις σκέψεις μας σε μία τάξη».

«Η επιτυχία είναι ένα κομμάτι της συνέπειας και της ικανοποίησης που προκύπτουν από την χρησιμότητα».

«Λειτουργούμε επιλεκτικά στη ζωή μας»

«Λόγω της έλλειψης οξυδέρκειας και κριτικής σκέψης η αμερικάνικη οικονομία χάνει 2,2 δισεκατομμύρια δολάρια ετησίως… Λειτουργούν εντελώς μηχανικά χωρίς να μπορούν να δώσουν λύσεις σε όποια προβλήματα προκύπτουν».

«Ο χρήσιμος άνθρωπος δεν φοβάται να πάρει θέση για τα δικαιώματα των άλλων, να υπερασπιστεί τις αξίες του».

«Υπάρχει διαφορά ανάμεσα σε έναν καλό και έναν χρήσιμο εργοδότη».

«ένας καλός εργαζόμενος είναι κάποιος που εκτελεί εργασίες με ακρίβεια και επαγγελματισμό… Αντίθετα ένας χρήσιμος εργαζόμενος είναι ένας προσφέρει επιπλέον αξία στην εταιρεία ……ένας χρήσιμος εργαζόμενος δεν περιορίζεται  στις συγκεκριμένες αρμοδιότητες αναλαμβάνει πρωτοβουλίες ….σε νέα πεδία ή νέες θέσεις εργασίας»….

«Η απουσία της διάκρισης στην λήψη αποφάσεων οδηγεί σε υπερβολή, εγωισμό, φανατισμό,..».

«Η χρησιμότητα και η κοινωνική γενναιοδωρία μπορούν να συμβάλλουν στην αύξηση της κοινωνικής συνοχής … η χρησιμότητα και η γενναιοδωρία μπορεί να συμβάλλουν στην ανάπτυξη της οικονομίας».

«Οι πράξεις χρησιμότητας συνήθως προκύπτουν από συναίσθημα επιείκειας και ανιδιοτέλειας».

Αναγιγνώσκοντας το βιβλίο του Θοδωρή Σπηλιώτη

Η ανάγνωση του εγχειριδίου χρησιμότητας του Θοδωρή Σπηλιώτη μας προτρέπει όλους στο να σκεφτούμε βαθύτερα, αλλά, και να πρωτοτυπήσουμε στο τρόπο που αποδώσουμε τις σκέψεις μας.


Το Δικαίωμα Συμβολαίου, οι παράπλευρες απώλειες

0

Τρεις μεγάλες ασφαλιστικές έχασαν κυριολεκτικά μέσα από τα χέρια τους ένα μελλοντικό μεγάλο πελάτη που θα ασφάλιζε σε μία από αυτές την Περιουσία του, Κτίριο, Περιεχόμενο και απώλειες από Φυσικές Καταστροφές.

Τον έχασαν γιατί έδωσαν πολύ υψηλό ασφάλιστρο. Συνέχισε να ψάχνει ο πελάτης, βρήκε χαμηλότερο και πήγε σε μία άλλη, ελληνική ασφαλιστική παίρνοντας τις ίδιες καλύψεις. Θα πείτε όχι δεν ισχύει αυτό. Ισχύει.

Τι έκανε την μεγάλη διαφορά;  Πώς έχασαν οι τρεις μεγάλες ασφαλιστικές τον πελάτη;

Ούτε οι όροι, ούτε οι απαλλαγές, ούτε οι εξαιρέσεις ήταν αυτές που έκαναν την μεγάλη διαφορά. Την μεγάλη διαφορά στο ύψος του ασφαλίστρου την έκανε το δικαίωμα συμβολαίου. Αυτό έκανε την διαφορά.

Το δικαίωμα συμβολαίου ήταν αυτό που έκλεισε την πόρτα των ασφαλιστικών στον Πελάτη. Και πάνω στο Δικαίωμα Συμβολαίου, ακούει ο Ανασφάλιστος ότι μπαίνει και ο φόρος επί του Ασφαλίστρου.

Ωραία να λέμε ότι θέλουμε τον πελάτη και ότι κάνουμε ότι περνά από το χέρι μας για να τον φέρουμε κοντά μας. Μήπως, όμως η ασφαλιστική αγορά κάνει αυτά που θέλει αυτή, και όχι αυτά που χρειάζεται η πελάτης;

Ανακοινώσεις, Δελτία Τύπου, Δηλώσεις, όλα αυτά μιλάνε για βελτιώσεις. Είναι έτσι πραγματικά; Γιατί το Δικαίωμα Συμβολαίου συνεχίζει υφίσταται; Και έτσι, όπως είναι διατυπωμένο να πιστεύουν ότι περισσότεροι πελάτες ότι αποτελεί έσοδα του ασφαλιστικού πράκτορα ή του μεσίτη;

Καμία φορά φλυαρούμε και όλοι η Αυλή νομίζει ότι δουλεύουμε.


Η «ωριμότητα» δεν πρέπει να αργήσει άλλο… 

0

Η θέσπιση του γάμου των ομοφυλοφίλων και η θεσμοθέτηση των κινήτρων που θα συμβάλουν, αναμφίβολα, στην ενίσχυση της ιδιωτικής ασφάλισης από την ίδια την κυβέρνηση, θα έλεγα ότι έχουν έναν κοινό παρονομαστή: την ωριμότητα της κοινωνίας!

Κάλλιο αργά παρά ποτέ, κοινωνία και Πολιτεία, Πολιτεία και κοινωνία, καταφέρνουμε να βρούμε βηματισμούς που να ανταποκρίνονται στις πραγματικές ανάγκες της ζωής μας και, χωρίς «φόβο και πάθος», να προχωράμε στις απαραίτητες νομοθετικές ρυθμίσεις που θα εναρμονίζονται με το ευρωπαϊκό γίγνεσθαι.

Ειδικότερα για την ασφαλιστική αφορά, για να είμαστε και επί της ουσίας, η μείωση του ΕΝΦΙΑ μέσω της ασφαλιστικής κάλυψης της κατοικίας αρχικά και ακολούθως η εφαρμογή της υποχρεωτικής ασφάλισης για τις μεσαίες και μεγάλες επιχειρήσεις με ετήσιο κύκλο εργασιών άνω των 2 εκατ. ευρώ, από τις αρχές του 2024, είναι δύο πολύ σημαντικές αλλαγές που συμβαίνουν αυτόν τον χρόνο στον κλάδο της ιδιωτικής ασφάλισης στην Ελλάδα, οι οποίες ούτε τυχαία συνέβησαν ούτε, ασφαλώς, πρέπει να μας αφήνουν ικανοποιημένους και, πολύ περισσότερο, στάσιμους.

Έχουν να κάνουν με μια συστηματική, εμπεριστατωμένη, διαρκή προσπάθεια διατήρησης ενός μόνιμου διαλόγου με την εκάστοτε πολιτική ηγεσία μέσα από τους θεσμικούς εκπροσώπους του ασφαλιστικού χώρου, για να φτάσουμε τη δέσμευση του ίδιου του πρωθυπουργού, κ. Κυριάκου Μητσοτάκη, και άλλων υπουργών της κυβέρνησής του, όπως ο κ. Άδωνις Γεωργιάδης κ.ά., που όχι μόνο τήρησαν την «υπόσχεσή» τους, αλλά άνοιξαν πράγματι τον δρόμο για να μιλάμε ξανά για αληθινά κίνητρα ενίσχυσης της ασφαλιστικής αγοράς στο άμεσο και απώτερο μέλλον.

Η «ωριμότητα» μπορεί να άργησε, αλλά δεν πρέπει να αργήσει κι άλλο, για να φτάσουμε στις επόμενες δίκαιες διεκδικήσεις…

Υπέρμετρη αδιαφάνεια για να αυξηθεί η ασφαλιστική διείσδυση

0
Ανασφάλιστος cover image

Πάει καλά η υγεία;  Θέλουν οι ασφαλιστικές να αυξήσουν την ασφαλιστική διείσδυση; Οι συνθήκες μονοπωλίου ποιους ευνοούν; Μήπως οι ασφαλισμένοι είναι ωσάν μόνοι στην έρημο έστω και αν βρίσκονται σε μία πολυάνθρωπη πολιτεία;  Ασύνδετες είναι οι έννοιες αυτές ,που όμως θα την συνδέσει ο Ανασφάλιστος

Εξ’ ευωνύμων και εκ δεξιών, όπου και να σταθεί ο Ανασφάλιστος βομβαρδίζεται από καταγγελίες ασφαλισμένων και  από  διαμαρτυρίες ασφαλιστών. Οι ασφαλιστές δεν μπορούν να κάνουν καλά την δουλειά τους, οι ασφαλισμένοι τα παρατούν και προτιμούν να γυρίσουν στο καθεστώς του ανασφάλιστου πολίτη γιατί δεν τα βγάζουν πέρα με τις αυξήσεις που κλήθηκαν να πληρώσουν  για να παραμείνουν ασφαλισμένοι.

Το ιδιωτικά νοσοκομεία ελέγχουν τις ασφαλιστικές, αντί οι ασφαλιστικές να ελέγχουν τα ιδιωτικά νοσοκομεία. Τα χέρια της ασφαλιστικής διαμεσολάβησης  ενώ μπορεί να πουλήσει, είναι δεμένα. Η ατολμία των ασφαλιστικών να προσδιορίσουν εκ νέου και με διαφάνεια τις επιχειρηματικές τους συμβάσεις με τα νοσοκομεία οδηγεί τους ασφαλισμένους στο να ‘διαγράψουν’ τα συμβόλαια τους και στην έξοδο τους από την ιδιωτική ασφάλιση. Πόσος χρόνος θα χρειαστεί για να φέρουν πίσω τον πελάτη; Πόσους νέους πελάτες χάνουν οι ασφαλιστικές ; Πόσοι δεν θα επιστρέψουν;  Μετά μιλάμε για να αυξηθεί η ασφαλιστική συνείδηση και το κενό προστασίας στην υγεία.

Η εισαγωγή και ο επίλογος δεν έχουν σημασία στις ουσιαστικές υποθέσεις, αν το κυρίως περιεχόμενο είναι ‘κενό’. Μπορείτε εσείς να πείσετε κάποιων για τα θετικά της ιδιωτικής ασφάλισης διαφημίζοντας μόνο ένα προϊόν;  Είναι σαν τα τηλεφωνικά κέντρα εξυπηρέτησης πελατών που στην αρχή έχουν τους ανθρώπους να συστήνονται με το όνομα τους, στο τέλος εκφράζουν τις ευχαριστίες τους και τις ευχές τους, αλλά ο πελάτης δεν εξυπηρετείται ποτέ γιατί το περιεχόμενο είναι κενό.

Εδώ ακούμε για υπερχρεώσεις των ιδιωτικών νοσοκομείων κατά το δοκούν και ανάλογα με την ασφαλιστική που απευθύνονται, που στο τέλος το κόστος μετακυλίεται στα ιδιωτικά ασφαλιστήρια . Ακούμε ότι η ρήτρα καλού αποτελέσματος στα ομαδικά δεν μπορεί να δουλέψει λόγω των υπερβολικών ζημιών που στέλνουν προς αποζημίωση στις ασφαλιστικές τα νοσοκομεία.  Ακούμε ότι η χρήση του αναλώσιμου υγειονομικού υλικού αυξάνεται με γεωμετρική ταχύτητα χωρίς να το απαιτούν οι περιστάσεις.  Ετσι, και οι ασφαλιστικές για να μην γράψουν στα τετράδια τους ζημιές, κάνουν αυξήσεις στα ασφάλιστρα υγείας.

Ο ασφαλισμένος ιδιωτικά πληρώνει τις αυξήσεις, επιβαρύνεται με το ClawBack και το Rebate, άρα ούτε ξέρει τι πληρώνει.

Αφού θέλουν οι ασφαλιστικές  να αυξήσουν της ασφαλιστική τους διείσδυση, γιατί δεν πάνε για αναπροσαρμόσουν τις συμφωνίες τους με τα νοσοκομεία;. Ή μήπως δεν θέλουν να αυξηθεί πίτα και είναι πιο εύκολο να αυξάνεις τα ασφάλιστρα και να κάνεις την ασφάλιση προσιτή μόνο στους λίγους.;

Είναι εύκολο να διοργανώνεις και να υποστηρίζεις οικονομικά συνέδρια για την υγεία που να προτάσσουν στο Σύστημα Διαγνωστικών Ομοιογενών Ομάδων και δύσκολο να φέρεις σε πέρας αυτά που πληρώνεις και θέλεις να κάνεις; Κράτος και ιδιωτικές ασφαλιστικές, τι εννοούν όταν λένε ότι θέλουμε να στηρίξουμε τον κλάδο, θέλουμε να μειώσουμε το κενό προστασίας;

Οι περισσότεροι άνθρωποι δεν το βρίσκουν αξιοκαταφρόνητο να ενεργούν χωρίς να ζυγιάζουν τα υπέρ και τα κατά, χωρίς να έχουν αποκτήσει ασφαλή συνείδηση για τους υπέρτατους λόγους, όπου ενεργούν και χωρίς ούτε να έχουν κάνει τον κόπο να πληροφορηθούν για αυτούς του λόγους. Οι ασφαλιστικές που λειτουργούν υπέρ της κοινωνίας και της υγιούς οικονομίας, τώρα ξέρουν τα υπέρ και τα κατά της κατάστασης αυτής, έχουν την πληροφορία, να ενεργήσουν.  Και έξω στην κοινωνία μας υπάρχουν πολλοί ανασφάλιστοι που θέλουν να ασφαλιστούν με όρους διαφάνειας!.

έρμετρη αδιαφάνεια για να αυξηθεί η ασφαλιστική διείσδυση

Πάει καλά η υγεία;  Θέλουν οι ασφαλιστικές να αυξήσουν την ασφαλιστική διείσδυση; Οι συνθήκες μονοπωλίου ποιους ευνοούν; Μήπως οι ασφαλισμένοι είναι ωσάν μόνοι στην έρημο έστω και αν βρίσκονται σε μία πολυάνθρωπη πολιτεία;  Ασύνδετες είναι οι έννοιες αυτές ,που όμως θα την συνδέσει ο Ανασφάλιστος

Εξ’ ευωνύμων και εκ δεξιών, όπου και να σταθεί ο Ανασφάλιστος βομβαρδίζεται από καταγγελίες ασφαλισμένων και  από  διαμαρτυρίες ασφαλιστών. Οι ασφαλιστές δεν μπορούν να κάνουν καλά την δουλειά τους, οι ασφαλισμένοι τα παρατούν και προτιμούν να γυρίσουν στο καθεστώς του ανασφάλιστου πολίτη γιατί δεν τα βγάζουν πέρα με τις αυξήσεις που κλήθηκαν να πληρώσουν  για να παραμείνουν ασφαλισμένοι.

Το ιδιωτικά νοσοκομεία ελέγχουν τις ασφαλιστικές, αντί οι ασφαλιστικές να ελέγχουν τα ιδιωτικά νοσοκομεία. Τα χέρια της ασφαλιστικής διαμεσολάβησης  ενώ μπορεί να πουλήσει, είναι δεμένα. Η ατολμία των ασφαλιστικών να προσδιορίσουν εκ νέου και με διαφάνεια τις επιχειρηματικές τους συμβάσεις με τα νοσοκομεία οδηγεί τους ασφαλισμένους στο να ‘διαγράψουν’ τα συμβόλαια τους και στην έξοδο τους από την ιδιωτική ασφάλιση. Πόσος χρόνος θα χρειαστεί για να φέρουν πίσω τον πελάτη; Πόσους νέους πελάτες χάνουν οι ασφαλιστικές ; Πόσοι δεν θα επιστρέψουν;  Μετά μιλάμε για να αυξηθεί η ασφαλιστική συνείδηση και το κενό προστασίας στην υγεία.

Η εισαγωγή και ο επίλογος δεν έχουν σημασία στις ουσιαστικές υποθέσεις, αν το κυρίως περιεχόμενο είναι ‘κενό’. Μπορείτε εσείς να πείσετε κάποιων για τα θετικά της ιδιωτικής ασφάλισης διαφημίζοντας μόνο ένα προϊόν;  Είναι σαν τα τηλεφωνικά κέντρα εξυπηρέτησης πελατών που στην αρχή έχουν τους ανθρώπους να συστήνονται με το όνομα τους, στο τέλος εκφράζουν τις ευχαριστίες τους και τις ευχές τους, αλλά ο πελάτης δεν εξυπηρετείται ποτέ γιατί το περιεχόμενο είναι κενό.

Εδώ ακούμε για υπερχρεώσεις των ιδιωτικών νοσοκομείων κατά το δοκούν και ανάλογα με την ασφαλιστική που απευθύνονται, που στο τέλος το κόστος μετακυλίεται στα ιδιωτικά ασφαλιστήρια . Ακούμε ότι η ρήτρα καλού αποτελέσματος στα ομαδικά δεν μπορεί να δουλέψει λόγω των υπερβολικών ζημιών που στέλνουν προς αποζημίωση στις ασφαλιστικές τα νοσοκομεία.  Ακούμε ότι η χρήση του αναλώσιμου υγειονομικού υλικού αυξάνεται με γεωμετρική ταχύτητα χωρίς να το απαιτούν οι περιστάσεις.  Ετσι, και οι ασφαλιστικές για να μην γράψουν στα τετράδια τους ζημιές, κάνουν αυξήσεις στα ασφάλιστρα υγείας.

Ο ασφαλισμένος ιδιωτικά πληρώνει τις αυξήσεις, επιβαρύνεται με το ClawBack και το Rebate, άρα ούτε ξέρει τι πληρώνει.

Αφού θέλουν οι ασφαλιστικές  να αυξήσουν της ασφαλιστική τους διείσδυση, γιατί δεν πάνε για αναπροσαρμόσουν τις συμφωνίες τους με τα νοσοκομεία;. Ή μήπως δεν θέλουν να αυξηθεί πίτα και είναι πιο εύκολο να αυξάνεις τα ασφάλιστρα και να κάνεις την ασφάλιση προσιτή μόνο στους λίγους.;

Είναι εύκολο να διοργανώνεις και να υποστηρίζεις οικονομικά συνέδρια για την υγεία που να προτάσσουν το Σύστημα Διαγνωστικών Ομοιογενών Ομάδων και δύσκολο να φέρεις σε πέρας αυτά που πληρώνεις και θέλεις να κάνεις; Κράτος και ιδιωτικές ασφαλιστικές, τι εννοούν όταν λένε ότι θέλουμε να στηρίξουμε τον κλάδο, θέλουμε να μειώσουμε το κενό προστασίας;

Οι περισσότεροι άνθρωποι δεν το βρίσκουν αξιοκαταφρόνητο να ενεργούν χωρίς να ζυγιάζουν τα υπέρ και τα κατά, χωρίς να έχουν αποκτήσει ασφαλή συνείδηση για τους υπέρτατους λόγους, όπου ενεργούν και χωρίς ούτε να έχουν κάνει τον κόπο να πληροφορηθούν για αυτούς του λόγους. Οι ασφαλιστικές που λειτουργούν υπέρ της κοινωνίας και της υγιούς οικονομίας, τώρα ξέρουν τα υπέρ και τα κατά της κατάστασης αυτής, έχουν την πληροφορία, να ενεργήσουν.  Και έξω στην κοινωνία μας υπάρχουν πολλοί ανασφάλιστοι που θέλουν να ασφαλιστούν με όρους διαφάνειας!.

Γιατί ‘καίνε’ τις ασφαλιστικές οι τράπεζες;

0

Το καλύτερο σε μία μεγάλη νίκη είναι ότι αφαιρεί από το νικητή το φόβο της ήττας και διοχετεύει τον νικητή με δύναμη που φαντάζει μόνιμη. Είναι πάντα έτσι; Όχι πιστεύει ο Ανασφάλιστος. Απαιτείται τριπλάσιος κόπος και δύναμη για να διατηρήσεις την θέση. Και προπάντων να αντιληφθείς πώς έφτασες εκεί, ή ποιοι ήταν αυτοί που βρέθηκαν πλάϊ σου. Αλλά, και να μην είσαι αλαζόνας και κοιτάς με πείσμα αυτά που σε οδήγησαν μπρος. Σαν να ταιριάζει λέτε αυτό και με τις ασφαλιστικές, τους ασφαλιστικούς διαμεσολαβητές και το bancassurance;

Αυτό το bancassurance που κάνει τις τράπεζες να ζουν γιατί πουλάνε σε όποιον πέσει και τύχει μπροστά τους, ότι φέρει η ώρα.  Θέλεις συμβόλαια ζωής για να ανεβάσουν την παραγωγή, με θεμιτούς  άραγε τρόπους ; θέλεις συμβόλαια περιουσίας;.

Εύκολη λεία για τις τράπεζες οι ασφαλίσεις περιουσίας που όμως δεν ξέρουν τον πελάτη, τις ανάγκες του, και από την άλλη ο πελάτης δεν ξέρει γιατί πραγματικά ασφαλίζεται, και όταν βρεθεί στην ανάγκη θα σκάνε στον Τύπο σαν πυροτεχνήματα οι καταγγελίες. Δεν έχουν δίκιο οι ασφαλιστικοί διαμεσολαβητές που τα λένε και να ξαναλένε;

Και να δούμε και το άλλο; όταν πλησιάζει η λήξη της χρονικής διάρκεια του ασφαλιστηρίου συμβολαίου, οι τράπεζες σηκώνουν τα λεφτά, χωρίς να έχει προηγηθεί ενημέρωση. Το μαθαίνει ο πελάτης, όταν δει ότι από το λογαριασμό, του λείπουν χρήματα.  Και, όταν ο πελάτης ζητήσει απόδειξη πληρωμής,.. τότε αρχίζουν τα βασανιστήρια και ξεκινά να κακολογεί όχι την Τράπεζα, αλλά την Ασφαλιστική και τα καυχήματα της.

Η Τράπεζα δεν γνωρίζει, έτσι, στέλνει τον πελάτη στην ασφαλιστική και, η ασφαλιστική τον υποχρεώνει να κάνει αίτημα γραπτό, διότι  δεν ξέρει τι έχει γίνει με την τράπεζα. Βλέπουμε, καθόλου πως, αν το ασφαλιστήριο είχε κλείσει με ασφαλιστικό διαμεσολαβητή η αντιμετώπιση θα ήταν αυτή που θα ΕΠΡΕΠΕ;  Χάνει ή δεν χάνει την πρωτιά της η ασφαλιστική στα μάτια του πελάτη;

Και, για να δούμε, τι γίνεται όταν ο πελάτης  ζητήσει τα αυτονόητα, δηλαδή την απόδειξη πληρωμής για να καταχωρηθεί ως έγγραφο στα λογιστικά του βιβλία. Όταν, λοιπόν ο πελάτης ξαναπάρει την ασφαλιστική. Η απάντηση για την συναλλαγή είναι:

Ευχαριστούμε πολύ, έχουμε προωθήσει το αίτημα σας. Και έτσι πέρασαν περίπου 20 ημέρες για ένα πελάτη τράπεζας που ζητά ακόμα μία απόδειξη πληρωμής.

Για ποιο πράγμα ευχαριστούν όταν γίνεται ένα γραπτό αίτημα; Τι μπέρδεμα είναι αυτό με την διάκριση των υποχρεώσεων;  Ποιος είναι ο πομπός και ποιος ο δέκτης του μηνύματος; Αυτή η απάντηση, όταν δεν υπήρχαν τα chatbox κτλ δίδονταν την στιγμή. Και κόστιζε και λίγο.  Χάνει, τώρα δύο θέσεις από την πρωτιά η ασφαλιστική, χάριν της τράπεζας. Αλλά και το δικαίωμα να ξανά-υποσχεθεί στον πελάτη κάτι νέο.

Φανταστείτε να ήταν θέμα ζωής ή υγείας!

Κάπως έτσι και οι νικητές  χάνουν τις πρωτιές. Αν δεν εκτιμήσεις αυτά που έχεις και τους ανθρώπους που πραγματικά στα έφεραν, οι υποσχέσεις άλλων που δεν γνωρίζουν είναι φρούδες. Και, ας δούμε και γύρω μας, όσοι παραφουσκώνουν, με το παραμικρό τσίμπημα, σκάνε.

Ότι γράφει σήμερα ο Ανασφάλιστος είναι από την ταλαιπωρία ενός πελάτη ασφαλιστικής μέσω τραπέζης.

Μήπως τα defined contributions ανέβασαν την αγορά;

0

Πόσο πραγματικά ανέβηκε η αγορά αναρωτιέται ο Ανασφάλιστος, βλέποντας τα αποτελέσματα της ΕΑΕΕ και, τι θα μείνει για τον επόμενο χρόνο στους ασφαλιστικούς διαμεσολαβητές από τις πωλήσεις των unit linked;  Μήπως τα defined contributions είναι αυτά που ανέβασαν την αγορά; Είχαμε και έναν νόμο τον περασμένο Δεκέμβριο για τα ομαδικά συνταξιοδοτικά που άλλαξε.  Τι θα μπορούσαμε να πούμε για αυτό;

Αυτή η αλλαγή και η εκτίναξη των μεγεθών, αποτελεί γρίφο για τον Ανασφάλιστο. Εγείρει, επίσης πολλά ερωτήματα σχετικά με τον κλάδο ζωής. Που θα πάει ο κλάδος αυτός, όταν τα προϊόντα που πουλά έχουν μείνει σχεδόν τα ίδια εδώ και 20 χρόνια; Μήπως και, αυτά τα unit linked έχουν αλλάξει σημαντικά και πόσο πραγματικά ανεβαίνουν, αν υπολογιστούν και οι εξαγορές;  Άντε και φέτος βγήκαν οι προμήθειες, του χρόνου;

Με έναν γερασμένο ‘στόλο’ που πάει ο κλάδος ζωής; Τι θα πουν αύριο οι ασφαλιστικές στην ΓΣ για αυτό;  Τι πραγματικά πουλάνε;  Στα λόγια μένουν οι προσπάθειες ‘αφήστε το αυτοκίνητο και πιάστε την ζωή και την υγεία’, μέχρι τώρα.

Και ας πάμε στην απέναντι όχθη. Την Περιουσία. Βλέπετε και χτες ο Robert Gauci, τόνισε πολύ έξυπνα, το 2024 θα είναι έτος Περιουσίας για την Εθνική Ασφαλιστική.  Εδώ, σε αυτόν τον κλάδο, τα πράγματα είναι ξεκάθαρα, τι πάει μπρος και τι μένει στάσιμο. Γενικές, Αστικές Ευθύνες, Φυσικές Καταστροφές, Εγγυήσεις (surety bonds), .. υπόσχονται. Οι πιστώσεις, επίσης.

Οι ασφαλιστικές που θα επικεντρωθούν στους τομείς αυτούς με στρατηγικές εξωστρέφειας το πιθανότερο να γράψουν στο τέλος του έτους κερδοφορία.


Σωστός και μοναδικός δρόμος είναι κάτι που δεν υπάρχει

0
Ανασφάλιστος cover image

Πριν δύο, τρία χρόνια ακούγαμε για σχέδια ασφαλιστικών που είχαν να κάνουν με πρόληψη και ενημέρωση, σχέδια για ραγδαία αύξηση των αγροτικών ασφαλίσεων, σχέδια για ραγδαία αύξηση των εγγυήσεων, σχέδια για αύξηση των συντάξεων και άλλα πολλά που σήμερα έχουν ξεχαστεί.

Ακούγαμε, επίσης και για επικείμενες εξαγορές, συγχωνεύσεις, μεταφορές χαρτοφυλακίων. Αυτά … ήρθαν και συνεχίζονται, και ποιος ξέρει μπορεί μέσα στο 2024 να δούμε και άλλα. Θεωρητικά και, ας μην το παραδεχόμαστε όλοι πωλούμαστε, αν υπάρξει ένα πολύ καλό αντίτιμο και, μία πολύ καλή συμφωνία.

Ακούστηκε πριν μέρες και το ‘νέο’ με την CNP Assurances, αλλά δεν φαντάζει δύσκολο, όταν μία τράπεζα της Κύπρου έχει πάνω της ήδη δύο θυγατρικές ασφαλιστικές;, ο κίνδυνος δεν αυξάνεται;. Στην Κύπρο, όμως μας είπαν ότι οι τράπεζες μπορούν να κρατούν θυγατρικές ασφαλιστικές.  Πάντως, κάποιοι που γνωρίζουν παρατηρούν και τις κινήσεις της Eurobank.

Φέτος θα είναι η χρονιά εξαγορών και συγχωνεύσεων, ακούσαμε σε εκδήλωση της ΑΟΝ, οι μηχανές παίρνουν μπρος και το κράτος συνδράμει με νέα νομοθετήματα. Τα νομοθετήματα αυτά θα ευνοούν και θα δίνουν κίνητρα σε τέτοιες διαδικασίες.

Οι καιροί αλλάζουν, σωστός και μοναδικός δρόμος είναι κάτι που δεν υπάρχει. Mόνο που ο δρόμος που είναι λιγότερο ταξιδεμένος προειδοποιεί ότι μπορεί να έχει και κάποιες δυσκολίες

Όσο για τις εκείνες τις πεποιθήσεις που φοβούνται να μιλήσουν για εξαγορές ή που θεωρούν ότι μία εξαγορά είναι αρνητική είναι βεβαιότητες που σμιλεύουν την πραγματικότητα στην εποχή μας.

Ας δούμε πόσο επιτυχημένα βαδίζει σήμερα η Allianz.

Η μία όψη για τα ανασφάλιστα και … η άλλη

0

Ενα νόμισμα έχει πάντα δύο όψεις. Ετσι κάλπως είναι και με τα ανασφάλιστα. Υπάρχει και τρίτη όψη στο σενάριο μας, που είναι η υποθετική. Υποθετικός είναι όμως και ο αριθμός των ανασφάλιστων. Ποιοι, και πότε μίλησαν με ακρίβεια; Ποτέ ο αριθμός των ανασφάλιστων δεν ορίστηκε επακριβώς, φαίνεται να είναι αδύνατον. Ετσι και κάθε χρόνο, οι συζητήσεις γίνονται σαν κάτι να μην πηγαίνει καλά.

Η υποθετική όψη

Την υποθετική όψη την έχουμε. Κατά προσέγγιση ορίζονται στα 500.000, άλλες φορές και 600.000, αφού ακόμα δεν μπορούν να γίνουν επακριβείς διασταυρώσεις. Και υπάρχουν και αυτά που είναι σε ακινησία σε κλειστούς χώρους που οι ιδιοκτήτες τους δεν έχουν καταθέσει πινακίδες, ή αυτά που κινούνται για παράδειγμα μόνο το καλοκαίρι.

Οι δύο άλλες όψεις

Πάμε τώρα στις δύο άλλες όψεις: Είναι τα ασφαλισμένα όπως υπολογίζονται κατά αντιστοιχία του συνόλου των μηχανοκίνητων που έχουν άδειες κυκλοφορίας και από αυτά θα πρέπει να λάβουμε υπ’ όψιν μας αυτά που ασφαλίζονται και με το μήνα.

Και είναι και η άλλη όψη αυτά που έχουν ασφαλιστήρια συμβόλαια, αλλά μπορεί να μην είναι καταγεγραμμένα στην Αρχή. Γίνεται ή όχι;

Ποιες από τις τρεις όψεις να λάβουμε σοβαρά υπ’ όψιν μας για να ξέρουμε που πατάμε;

Ασφαλιστικές: Μεγάλες ανατροπές από την 1η εβδομάδα 2024

0
Ανασφάλιστος cover image

Ακόμα και ένα σιδερόφραχτο κορμί μέσα σε μία πανωπλία μπορεί να σωριαστεί, αν δεν έχει μάθει να στέκεται, χωρίς την πανωπλία.

Τι λέτε δεν πρέπει για να σταθείς, κάπου, πρώτα να πάρεις μαθήματα και να αποδέχεσαι αυτό που είσαι και, όχι αυτό που δεν είσαι; Διαφορετικά τι θα μένει να κάνεις;;; άλλο ΑΠΟ ΤΟ ΝΑ ΞΕΠΕΖΕΥΕΙΣ και λίγο αργότα να καβαλικεύεις το άλογο σου και πάλι να φεύγεις κάθε φορά καλπάζοντας προς ΟΛΕΣ ΤΙΣ ΚΑΤΕΥΘΥΝΣΕΙΣ;

Η γνώση αλλά, και η άγνοια και περισσότερο η άγνοια του κινδύνου σε συνδυασμό με την εκδίκηση και την λάθος επιμονή νομοτελειακά σε παγιδεύει και οδηγεί στον γκρεμό.

Κάποιοι που μπήκαν στην ασφαλιστική αγορά πολύ εύκολα χωρίς κόπο δεν το αντιλήφθηκαν (χωρίς κόπο, νομίζεις ότι πάντα θα κερδίζεις), επειδή προσπάθησαν να το καταλάβουν με το μυαλό τους που ήταν περιορισμένο στο πως θα ανέλθουν και πως θα εκδικηθούν.

Το ‘όνομα’ και ο ‘τίτλος’ δεν τους προστατεύει πάντα. Οταν πας στην ‘μάχη’ τα ονόματα και οι τίτλοι δεν μετράνε, μετρά μόνο η εμπειρία και η συλλογικότητα.

Είχε καμία σημασία το ‘κράνος’ που φορούσαν, αφού δεν έβλεπαν μπροστά τους το μονοπάτι που ήταν δίπλα τους;

Είχε καμία σημασία ο εξοπλισμός τους και η επιθετικότητα τους, αφού δεν μπορούσαν να ‘ακούσουν’ από ποιο σημείο του ορίζοντα προέρχονται οι πυροβολισμοί για να προστατευτουν;

Είχε καμία σημασία να αναρωτηθούν τι θα χάσουν, αν πάρουν μία απόφαση για να δείξουν ότι είναι ισχυροί και έχουν την εξουσία στα χέρια τους,  από το τι θα κερδίσουν;.

Η απάντηση είναι πώς για αυτούς αυτά δεν είχαν σημασία. Σημασία είχε μόνο να στήνουν φράγματα για να προστατεύσουν αυτό που είναι.

Ετσι και φτάσαμε σήμερα 8 Ιανουαρίου 2024 σε μία μεγάλη ανέλπιστη ανατροπή για να μπορέσει η ασφαλιστική αγορά και η κάθε ‘Ασφαλιστική’ με μεγάλη παράδοση που έχει σεβαστεί τους ανθρώπους της στα Δίκτυα και τους συνεργάτες της μέχρι τώρα να δει το μονοπάτι που της είχαν ανοίξει και είναι δίπλα της.

Φυσικά το ταξίδι της δεν θα τελειώσει σε αυτό το μονοπάτι, θα υπάρξουν πολλά ακόμα καλά.


Ντόμινο εξελίξεων στα ασφάλιστρα υγείας, τα επόμενα βήματα

0

της Ελενας Ερμείδου

Οι ανατιμολογήσεις στα ασφάλιστρα υγείας που αγγίζουν το 25% σφίγγουν τον κλοιό προς τις ασφαλιστικές. Πιέσεις προς τις ασφαλιστικές για την επανεξέταση των εμπορικών συμφωνιών μεταξύ Ασφαλιστικών και Ιδιωτικών Νοσοκομείων  ασκούν τα Εταιρικά Δίκτυα, οι Μεσίτες Ασφαλίσεων, Οι Πράκτορες Ασφαλίσεων απόρροια της δυσκολίας από οικονομικής πλευράς των ασφαλισμένων να ανανεώσουν τα ασφαλιστήρια υγείας που έχουν συνάψει.

Εν βρασμώ βρίσκονται και οι διοικήσεις των Ασφαλιστικών, οι οποίες φαίνεται να έχουν φτάσει σε σημείο τέτοιο, ώστε να ξεκινήσουν αναδιαπραγματεύσεις για την βελτίωση της τιμολόγησης με στόχο να ανακάμψει η εμπιστοσύνη των ασφαλιστικών διαμεσολαβητών και των ασφαλισμένων ως προς το θέμα των αυξήσεων.

Τα ιδιωτικά νοσοκομεία γράφουν κέρδη σε βάρος των ασφαλιστικών επιχειρήσεων συνόψισε σε συνέντευξη Τύπου ο διευθύνων σύμβουλος της Εθνικής Ασφαλιστικής.

Πράγματι οι αδικαιολόγητες χρεώσεις των ιδιωτικών θεραπευτηρίων έχουν ως αποτέλεσμα την εκτίναξη του δείκτη ζημιών των ασφαλιστικών, εξέλιξη η οποία οδηγεί σύμφωνα με αναφορές των Ασφαλιστικών σε αυξήσεις στα ασφάλιστρα των προγραμμάτων υγείας, καθώς θα καταστούν ζημιογόνα, αν το ασφάλιστρο διατηρηθεί χαμηλά.

Μεγάλος αριθμός ασφαλιστικών πρακτόρων που γνωρίζουν πολύ καλά την αγορά ασφάλισης υγείας δηλώνει ότι τα ιδιωτικά θεραπευτήρια, σε αντίθεση με το παρελθόν, σήμερα χρεώνουν τον ασφαλισμένο μέσω της ιδιωτικής ασφαλιστικής του μέχρι και 60% επιπλέον του τιμοκαταλόγου του ιδιώτη ασθενή.

Ο ασφαλισμένος πληρώνει την επιβαλλόμενη σωρευτικά άδικη αύξηση στο συμβόλαιο του, επιβαρυνόμενος με το ClawBack και το Rebate, αφού η συμμετοχή του κύριου φορέα του γίνεται απευθείας στα λογιστήρια των νοσοκομείων, ενώ στις περιπτώσεις των ομαδικών ασφαλιστηρίων οι επιχειρήσεις χάνουν τις επιστροφές χρημάτων με συμψηφισμό στην ανανέωση των συμβολαίων τον επόμενο χρόνο  λόγω  της Ρήτρας καλού αποτελέσματος.

H ρήτρα του καλού αποτελέσματος ‘εξουδετερώνεται’, απόρροια των υπέρογκων χρεώσεων που δεν οφείλονται στους ασφαλισμένους. Οι ζημιές είναι υπέρ-τιμολογημένες, ο δείκτης ζημιών της ασφαλιστικής κοκκινίζει και ο κάτοχος του ομαδικού ασφαλιστηρίου χάνει το δικαίωμα της επιστροφή και συμψηφισμού των χρημάτων.

Στο απροχώρητο

Η συνεχείς αυξήσεις στα ασφάλιστρα υγείας λόγω υπέρ-τιμολογήσεων έφτασε στο απροχώρητο και, το ερώτημα είναι, αν οι ασφαλιστικές θέλουν να διευρύνουν την ασφαλιστική τους βάση και να την διατηρήσουν αντί να κάνουν συνεχώς αυξήσεις στα ασφάλιστρα που εδώ πραγματικά θα πρέπει να χρησιμοποιήσουμε τον όρο ότι δεν θα είναι βιώσιμες, κατ’ αυτόν τον τρόπο.

Η οικονομική πίεση που δέχονται οι ασφαλιστικές από τα ιδιωτικά νοσοκομεία δεν είναι λόγος ικανός να εξηγήσει και να πείσει τους ασφαλισμένους για να πληρώνουν κάθε χρόνο και περισσότερα χρήματα για να διατηρήσουν τα συμβόλαια τους.

Αντίθετα η διαφάνεια είναι και είναι ικανή να πείσει.