back to top
18.5 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 663

Γ. Χατζηθεοδοσίου: Ναι στην αύξηση του κατώτατου αλλά χωρίς ελάφρυνση βαρών των ΜμΕ ο λογαριασμός δεν βγαίνει

0

Το Επαγγελματικό Επιμελητήριο Αθηνών τάσσεται πάντα υπέρ της αύξησης του εισοδήματος των εργαζομένων. Ειδικά σε αυτή την περίοδο που η ακρίβεια πιέζει ασφυκτικά τα νοικοκυριά. Οπότε είμαστε σαφώς θετικοί στη νέα αύξηση του κατώτατου μισθού στα 830 ευρώ. Εξάλλου έτσι θα στηριχθεί και η αγορά. Σε αυτό όμως που είμαστε αντίθετοι είναι στο γεγονός ότι αυτή η νέα αύξηση έρχεται χωρίς να ληφθούν υπόψη οι ανάγκες των μικρομεσαίων επιχειρήσεων και η δυνατότητα τους να ανταποκριθούν σε επιπλέον βάρη.

Είχαμε κάνει ξεκάθαρο προς την κυβέρνηση πως η οποιαδήποτε αύξηση του κατώτατου θα έπρεπε να συνοδευτεί από τη μείωση του μη μισθολογικού κόστους το οποίο παραμένει σε υψηλά επίπεδα. Κάτι τέτοιο δεν έγινε και οι επιχειρήσεις, ειδικά οι μικρομεσαίες, επιβαρύνονται κι άλλο σε μία χρονική στιγμή που η βιωσιμότητα τους απειλείται από διάφορους ανασταλτικούς παράγοντες όπως η ακρίβεια, το υψηλό λειτουργικό κόστος, η έλλειψη χρηματοδοτικών εργαλείων, η επιπλέον φορολόγηση, ο βραχνάς των ανεξόφλητων οφειλών.

Αν θέλουμε πραγματικά ως χώρα να δούμε επιτέλους ένα καλύτερο μέλλον, πρέπει η Πολιτεία να δει και τις ανάγκες της πολύ μικρής, της μικρής και μεσαίας επιχειρηματικότητας. Δεν υπάρχουν μόνο οι μεγάλες επιχειρήσεις στην Ελλάδα. Είναι και οι μικρομεσαίες που μπορούν να παράξουν πλούτο, να αυξήσουν τις θέσεις απασχόλησης, να στηρίξουν τα δημόσια έσοδα. Και δικαιούνται μίας καλύτερης μεταχείρισης.


Ο Πρόεδρος του Ε.Ε.Α.

&

Επίτιμος Διδάκτορας ΠΑ.ΠΕΙ.

 Γιάννης  Χατζηθεοδοσίου

Ν. Ζάχος: Απαραίτητη η αποκλιμάκωση του πληθωρισμού για την ανάπτυξη της ασφαλιστικής δραστηριότητας 

0

Άρθρο του κ. Νίκου Ζάχου 

Το στοίχημα της αποκλιμάκωσης του πληθωρισμού χωρίς να επηρεαστεί οικονομικά η ανάπτυξη,  αποτελεί την μεγαλύτερη πρόκληση για τις Κεντρικές Τράπεζες. Η εκτίναξη του πληθωρισμού τα τελευταία 3 χρόνια έχει δημιουργήσει αλυσιδωτές αρνητικές επιπτώσεις στον ασφαλιστικό κλάδο και ειδικά στις Γενικές Ασφαλίσεις. Στην περίοδο 2021-2024 που είδαμε τον πληθωρισμό να κορυφώνεται, παρατηρήθηκε μία γεωμετρική αύξηση των αποζημιώσεων σχεδόν σε όλους τους κλάδους γενικών ασφαλειών, από τα συνεργεία αυτοκινήτων που μεταβιβάζουν το κόστος επισκευής στις ασφαλιστικές εταιρίες μεγεθυμένο κατά 20-30% σε σχέση με πριν το 2021 λόγω της  πληθωριστικής ‘έκρηξης’, μέχρι τις αποζημιώσεις για επισκευές κατοικιών και επαγγελματικών στεγών που είδαμε έντονα μετά τις φυσικές καταστροφές από το 2021 και μετά.  

Οι αυξήσεις αποζημιώσεων λόγω πληθωρισμού επηρεάζουν τους δείκτες ζημιών των ασφαλιστικών 

Οι αυξήσεις των αποζημιώσεων έχουν άμεσες επιπτώσεις στους δείκτες ζημιών και στις αποζημιώσεις που καταβάλλουν οι ασφαλιστικές εταιρίες Γενικών Κλάδων στην Ευρώπη. Υπολογίζεται ότι η αύξηση του πληθωρισμού κατά 1%  οδηγεί σε πολλαπλασιαστικές αυξήσεις στα κόστη αποζημιώσεων που ξεπερνούν το 10%.  Το ζητούμενο για τις ασφαλιστικές είναι να διαμορφώσουν τέτοια τιμολόγια στις Γενικές Ασφαλίσεις ώστε οι πολίτες να συνεχίζουν να ασφαλίζονται και φυσικά να μην επηρεάζονται τα κεφάλαιά και η βιωσιμότητα των εταιριών.  

Η αύξηση του πληθωρισμού επηρεάζει έμμεσα και την ασφαλιστική βιομηχανία μέσω της υποχώρησης της ασφαλιστικής βάσης, δηλαδή του αριθμού του ασφαλισμένων και των εν δυνάμει ασφαλισμένων.  Η πληθωριστική άνοδος δείχνει τα δόντια της και το 2024, καθώς σύμφωνα με τα στοιχεία της ΕΛΣΤΑΤ και του ΙΟΒΕ, η καταναλωτική ζήτηση που συμπεριλαμβάνει τη ζήτηση για ασφαλίσεις, τείνει μειούμενη. Αυτό οδηγεί σε μείωση τζίρων σε πολλούς κλάδους και εάν δεν υπάρξει δραστική μείωση του πληθωρισμού προς τα επίπεδα του 2%, θα περιοριστεί και η ασφαλιστέα ύλη σε  μεσοπρόθεσμο ορίζοντα. 

Στόχος η διατήρηση της ανάπτυξης του ΑΕΠ της χώρας 

Οι ‘’χειρουργικές’’ προσπάθειες που καταβάλουν η ΕΚΤ και η FED για σταδιακή και ομαλή αντιμετώπιση του πληθωρισμού, είναι μια διαδικασία χρονοβόρα και που ενέχει ρίσκο, καθώς μετά από μια περίοδο έντονων ανοδικών αυξήσεων των επιτοκίων πλέον η στρατηγική των κεντρικών τραπεζών είναι η μείωση των επιτοκίων αλλά χωρίς να οδηγηθούν οι οικονομίες σε φάση στασιμοπληθωρισμού.

Εάν μετά το τέλος του Α΄ εξαμήνου 2024 ξεκινήσουν οι σταδιακές μειώσεις επιτοκίων στην Ευρώπη και η Ελληνική Οικονομία διατηρήσει την τροχιά ανάπτυξης του ΑΕΠ της άνω του 2%, τότε οι προοπτικές για την ασφαλιστική μας αγορά θα είναι σίγουρα σημαντικά καλύτερες.  

Διδάγματα, προκλήσεις, με το βλέμμα μπροστά

0

του Philippe Angelis, Manager, Insurance Europe

Η Ευρωπαϊκή Επιτροπή (ΕΚ) συνέχισε με το πολύ φιλόδοξο σχέδιό της να χρησιμοποιεί μια σειρά από πρωτοβουλίες βιωσιμότητας για να ωθήσει τις εταιρείες και τους πολίτες να αλλάξουν τη συμπεριφορά και τις επενδύσεις τους με τρόπους που υποστηρίζουν τους στόχους της Συμφωνίας του Παρισιού και τους ευρύτερους στόχους βιωσιμότητας.

Για τους ασφαλιστές, οι πρωτοβουλίες με την πιο άμεση συνάφεια περιλαμβάνουν τον Κανονισμό Ταξινόμησης, τον Κανονισμό για τις Αποκαλύψεις Αειφόρων Χρηματοοικονομικών (SFDR), την Οδηγία για την Αναφορά Αναφοράς Εταιρικής Αειφορίας (CSRD) και την Οδηγία για τη Δέουσα Επιμέλεια για την Εταιρική Αειφορία (CSDDD).

Ο ασφαλιστικός κλάδος έχει τονίσει τη σημασία της διαθεσιμότητας και της αποτελεσματικής πρόσβασης σε υψηλής ποιότητας και συνεπή δεδομένα βιωσιμότητας για να είναι σε θέση να αναπτύξει και να εφαρμόσει τα δικά του σχέδια μετάβασης και βιωσιμότητας. Ως εκ τούτου, ο τομέας υποστήριξε πολύ τους στόχους της ΕΚ. Ωστόσο, έχει επίσης υπογραμμίσει έντονα την ανάγκη ανάπτυξης των κατάλληλων συνόλων δεδομένων και βασικών δεικτών απόδοσης (KPI) και να λαμβάνεται υπόψη ο λειτουργικός φόρτος και το κόστος υλοποίησης. Αυτό δεν είναι εύκολο έργο, διότι η βιωσιμότητα είναι ένας τόσο νέος τομέας και η διαθέσιμη τεχνογνωσία και οι διαθέσιμοι πόροι είναι περιορισμένοι για την ανάπτυξη των κατάλληλων μέτρων, πόσο μάλλον για την εφαρμογή τους.

Ως εκ τούτου, η Insurance Europe ζήτησε επίσης μια σταδιακή προσέγγιση ώστε να δοθεί χρόνος για να αναπτυχθούν οι κατάλληλες απαιτήσεις και να διατηρηθεί η εφαρμογή διαχειρίσιμη. Αυτό είναι επίσης απαραίτητο, ώστε να μπορούν να αντληθούν διδάγματα από την αρχική εφαρμογή προτού εισαχθούν περαιτέρω αλλαγές. Οι εταιρείες αντιμετωπίζουν πολυάριθμες προκλήσεις στη διαδικασία υλοποίησης, η οποία βρίσκεται σε εξέλιξη για πολλές από τις πρωτοβουλίες. Αυτό είναι αναμενόμενο δεδομένης της καινοτομίας, της φιλοδοξίας και του πολύ σημαντικού κόστους και του φόρτου εργασίας. Υπάρχουν ήδη ζητήματα που αναδύονται σχετικά με την ποιότητα των δεδομένων, τις επικαλύψεις στις απαιτήσεις αναφοράς και ανησυχίες ότι ορισμένα δεδομένα και KPI θα χρειαστούν βελτίωση ή βελτίωση. Υπάρχει επίσης μια γενική αναγνώριση ότι οι χρήστες πρέπει να είναι προσεκτικοί στον τρόπο με τον οποίο χρησιμοποιούν τις αρχικές πληροφορίες που παράγονται. Ωστόσο, υπάρχει και η άποψη του ασφαλιστικού κλάδου ότι απαιτείται μια περίοδος σταθερότητας προτού προστεθούν αλλαγές ή νέα στοιχεία για να δοθεί χρόνος για να επικεντρωθούμε στην εφαρμογή των τρεχόντων μέτρων και να αξιολογήσουμε τι λειτουργεί και τι όχι.

Kανονισμός ταξινομίας

Οι ευρωπαϊκές (αντ)ασφαλιστικές εταιρείες υποστήριξαν τον στόχο του κανονισμού για τη φορολογική ταξινόμηση (EU Taxonomy) για τη δημιουργία ενός κοινού συστήματος ταξινόμησης για τις βιώσιμες οικονομικές δραστηριότητες. Μια κατάλληλη ταξινομία έχει τη δυνατότητα να διαδραματίσει βασικό ρόλο στο πλαίσιο βιώσιμης χρηματοδότησης της ΕΕ για την κατεύθυνση των επενδύσεων προς βιώσιμα έργα και δραστηριότητες.

Οι ασφαλιστές, οι οποίοι είναι οι μεγαλύτεροι θεσμικοί επενδυτές στην Ευρώπη, και άλλοι επενδυτές, μπορούν επίσης να χρησιμοποιήσουν την αναφορά της ταξινόμησης από τις επιχειρήσεις-δικαιούχους για να βοηθήσουν στην κατεύθυνση των επενδύσεων προς τις οικονομικές δραστηριότητες που είναι περισσότερο αναγκαίες για τη μετάβαση, σύμφωνα με τους στόχους της Ευρωπαϊκής Πράσινης Συμφωνίας.

Φέτος, οι ασφαλιστές δημοσιοποιούν για πρώτη φορά τους δικούς τους ειδικούς KPIs – έναν KPI ανάληψης κινδύνου, ο οποίος προορίζεται να παρέχει πληροφορίες σχετικά με τον βαθμό που η δραστηριότητα ανάληψης κινδύνου ενός ασφαλιστή είναι ευθυγραμμισμένη με τη φορολογική οικονομία της ΕΕ, και έναν KPI επενδύσεων, ο οποίος προορίζεται να παρέχει πληροφορίες σχετικά με την ευθυγράμμιση των επενδύσεών του με τη φορολογική οικονομία της ΕΕ. Η ιδέα είναι ότι αν οι ασφαλιστές αναλάβουν δράση για να ευθυγραμμιστούν περισσότερο με τη φορολογική νομοθεσία, οι δείκτες τους θα αυξηθούν.

Οι ασφαλιστές βρίσκονται ακόμη στη διαδικασία διερεύνησης του τρόπου με τον οποίο μπορούν να αξιοποιήσουν με τον καλύτερο δυνατό τρόπο την αναφορά της ταξινόμησης για να καθοδηγήσουν τις δικές τους επενδυτικές αποφάσεις. Ωστόσο, φαίνεται να υπάρχει κάποια απογοήτευση για το γεγονός ότι το αποτέλεσμα της ταξινόμησης της ΕΕ δεν παρέχει την επιδιωκόμενη βοήθεια και ένας λόγος που αναφέρθηκε είναι η ανάγκη η ταξινόμηση να ενσωματώσει καλύτερα τη χρηματοδότηση της μετάβασης.

Όσον αφορά τους δείκτες ΚPIs που αναφέρουν οι ασφαλιστές, υπάρχουν αρκετές ανησυχίες.

Ο κλάδος ήταν απογοητευμένος που η Ευρωπαϊκή Επιτροπή δημοσίευσε 70 σελίδες συχνών ερωτήσεων1 λίγες μόνο ημέρες πριν από την υποβολή των ΚΔΤ. Αυτό ήταν πολύ αργά, δεδομένου ότι όλες οι διαδικασίες πληροφορικής και άλλες διαδικασίες έπρεπε να οριστικοποιηθούν πολύ νωρίτερα. Επιπλέον, οι Συχνές Ερωτήσεις περιλάμβαναν βασικές οδηγίες και νέες απαιτήσεις που υπερέβαιναν τα όσα περιλαμβάνονταν στο νομικό κείμενο και φαινόταν να έρχονται σε σύγκρουση με άλλη νομοθεσία της ΕΕ.

Υπάρχουν επίσης ανησυχίες σχετικά με το σχεδιασμό του KPI Underwriting. Ακόμα και αν ο ασφαλιστής πληρούσε τις απαιτήσεις των κριτηρίων ταξινόμησης, ο KPI θα ήταν, στην καλύτερη περίπτωση, 3 έως 5%. Εάν ένας ασφαλιστής επέκτεινε ακόμη περισσότερο τις εκπτώσεις για να δώσει κίνητρα στους πελάτες του να αναλάβουν δράσεις προσαρμογής στην κλιματική αλλαγή – κάτι που αποτελεί βασικό στόχο της ταξινόμησης για τις ασφαλιστικές δραστηριότητες – ο δείκτης Underwriting KPI του εν λόγω ασφαλιστή θα μειωνόταν αντί να αυξάνεται.

Υπάρχουν επίσης ανησυχίες σχετικά με τον δείκτη επενδύσεων, διότι, σύμφωνα με την αξιολόγηση(2) της EIOPA , ο κανονισμός φορολογίας καλύπτει επί του παρόντος μόνο το 15,5% περίπου των επενδύσεων των ασφαλιστών. Ως εκ τούτου, ο δείκτης επενδύσεων θα τείνει επίσης να οδηγεί αυτόματα σε πολύ χαμηλή αναφερόμενη ευθυγράμμιση φορολογικής ταξινόμησης για τον ασφαλιστή.

Η ταξινομία της ΕΕ θα πρέπει να θεωρηθεί ως έργο σε εξέλιξη και θα είναι σημαντικό να αξιολογηθεί ο καλύτερος τρόπος αντιμετώπισης των διαφόρων προβληματισμών που διατυπώνονται.

Κανονισμός για τις γνωστοποιήσεις βιώσιμης χρηματοδότησης (SFDR)

Το SFDR, το οποίο εφαρμόστηκε το 2021, είναι το πρώτο βασικό κομμάτι του πλαισίου υποβολής εκθέσεων βιωσιμότητας και οι ευρωπαϊκές ασφαλιστικές εταιρείες έχουν επενδύσει σημαντικούς πόρους και προσπάθειες για την εφαρμογή του. Το SFDR αποτελεί απαίτηση για τις εταιρείες χρηματοπιστωτικών υπηρεσιών να αναφέρουν πληροφορίες βιωσιμότητας σε επίπεδο προϊόντος, καθώς και σε επίπεδο οντότητας. Στόχος είναι να βοηθηθούν οι πελάτες που θέλουν να αγοράσουν προϊόντα με στόχους που σχετίζονται με τη βιωσιμότητα να λάβουν τις πληροφορίες που χρειάζονται για τα προϊόντα και τις εταιρείες που τα παρέχουν. Ήδη από τον Δεκέμβριο του 2022 ο Επίτροπος McGuinness επιβεβαίωσε ότι η ΕΕ θα δρομολογήσει μια συνολική αξιολόγηση της εφαρμογής του SFDR, αναγνωρίζοντας ότι «ίσως χρειαστεί να κάνουμε κάποιες προσαρμογές – είτε επειδή ορισμένα μέτρα δεν λειτουργούν πλήρως όπως προβλέπεται είτε απλώς για να συμβαδίσουμε με μια ζωντανή και εξελισσόμενη αγορά ».

Υπό τη νέα Ευρωπαϊκή Επιτροπή αναμένεται να ξεκινήσει μια θεμελιώδης αναθεώρηση του SFDR, συμπεριλαμβανομένου του κατά πόσον θα πρέπει να μετατραπεί σε σύστημα επισήμανσης προϊόντων ή να παραμείνει, αλλά να βελτιωθεί, ως εργαλείο διαφάνειας. Εν τω μεταξύ, η ΕΕ έχει ήδη ζητήσει από τις Ευρωπαϊκές Εποπτικές Αρχές (ΕΕΑ) να επανεξετάσουν άλλες λεπτομέρειες, όπως τα υποδείγματα υποβολής εκθέσεων, και οι ΕΕΑ διατύπωσαν σειρά συστάσεων για αλλαγές τον Δεκέμβριο του 2023.

Η Insurance Europe συμφωνεί ότι χρειάζονται βελτιώσεις και ενδεχομένως πιο σημαντικές αλλαγές, αλλά, μαζί με άλλες επαγγελματικές ενώσεις χρηματοπιστωτικών υπηρεσιών, ζήτησε από την ΕΕ να αποφύγει την εφαρμογή πολλαπλών αλλαγών στο πλαίσιο SFDR. Η υιοθέτηση των αλλαγών που πρότειναν οι ΕΕΑ και στη συνέχεια μιας άλλης σειράς αλλαγών ένα ή δύο χρόνια αργότερα, πιθανότατα θα αύξανε τη σύγχυση για τους πελάτες, υπονομεύοντας την εμπιστοσύνη τους στα προϊόντα που εστιάζουν στη βιωσιμότητα. Θα δημιουργήσει επίσης σημαντικό κόστος που θα προκύψει από το γεγονός ότι ο κλάδος θα πρέπει να εκτελέσει δύο έργα εφαρμογής, κατάρτισης και διαδικασιών IT(Information Technology). Μια πολύ καλύτερη προσέγγιση είναι να περιμένουμε μέχρι το αποτέλεσμα της ευρύτερης επανεξέτασης και να εφαρμόσουμε τις κατάλληλες αλλαγές με τη μία.

Οδηγία για την υποβολή εκθέσεων εταιρικής βιωσιμότητας (CSRD), ευρωπαϊκά πρότυπα υποβολής εκθέσεων βιωσιμότητας (ESRS) και ευρωπαϊκό ενιαίο σημείο πρόσβασης (ESAP)

Οι ασφαλιστές υποστηρίζουν τους στόχους της CSRD, η οποία θα αποτελέσει σημαντική πηγή περιβαλλοντικών, κοινωνικών δεδομένων και δεδομένων διακυβέρνησης (ESG), απαιτώντας από περισσότερες από 50 000 μεγάλες ευρωπαϊκές εταιρείες να δημοσιοποιούν ένα πολύ σημαντικό σύνολο γνωστοποιήσεων ESG από το 2024. Τα συγκεκριμένα δεδομένα καθορίζονται στα Ευρωπαϊκά Πρότυπα Απολογισμού Βιωσιμότητας (ESRS), τα οποία προτάθηκαν από την Ευρωπαϊκή Επιτροπή με βάση τις συμβουλές της ανεξάρτητης Ευρωπαϊκής Συμβουλευτικής Ομάδας Χρηματοοικονομικής Αναφοράς (EFRAG).

Το πρώτο σύνολο προτύπων που ισχύουν για όλους τους τομείς που εμπίπτουν στο πεδίο εφαρμογής εγκρίθηκε επίσημα από την ΕΕ τον Ιούλιο του 2023. Περιλαμβάνει περίπου 1 200 σημεία δεδομένων, τα οποία θα υπόκεινται σε εξωτερικό έλεγχο για να διασφαλιστεί η κατάλληλη ποιότητα. Είναι ενθαρρυντικό το γεγονός ότι η ΕΕ αναγνώρισε την ανάγκη να δοθεί χρόνος στις εταιρείες να εφαρμόσουν τις νέες απαιτήσεις και αποφάσισε να αναβάλει τη δεύτερη δέσμη τομεακών προτύπων για τον Ιούνιο του 2026. Η εφαρμογή της πρώτης δέσμης θα είναι ήδη μια τεράστια πρόκληση, θα είναι πολύ δαπανηρή και είναι ζωτικής σημασίας να δοθεί ο χρόνος για να είναι επιτυχής.

Όλα αυτά τα δεδομένα θα είναι διαθέσιμα απευθείας από κάθε εταιρεία, αλλά, για να επιτραπεί η αποτελεσματική πρόσβαση στις χιλιάδες εταιρείες, η ΕΕ έχει δρομολογήσει το έργο ESAP. Πρόκειται για μια τεράστια βάση δεδομένων που θα περιέχει όλες τις δημόσιες εκθέσεις, συμπεριλαμβανομένων των δεδομένων ESG από το CSRD και πολλών άλλων δημόσιων συνόλων δεδομένων και πληροφοριών χρηματοοικονομικής λογιστικής. Ο κανονισμός ESAP προβλέπει ότι το σημείο πρόσβασης θα είναι λειτουργικό για ορισμένα τουλάχιστον σημεία δεδομένων το αργότερο από τις 10 Ιουλίου 2027.

Εάν οι πρωτοβουλίες αυτές επιτύχουν τους στόχους τους για την παροχή έως και 1 200 σημείων δεδομένων με συνεπή και υψηλής ποιότητας δεδομένα ESG από περισσότερες από 50 000 εταιρείες, όλα διαθέσιμα δωρεάν ή με χαμηλό κόστος μέσω μιας αποτελεσματικής ηλεκτρονικής διεπαφής δεδομένων ESAP, αυτό θα είναι ένα απίστευτο επίτευγμα.

Οδηγία για τη δέουσα επιμέλεια ως προς την εταιρική βιωσιμότητα (CSDDD)

Η πρόσφατα συμφωνηθείσα οδηγία CSDDD θα καθιστά τις μεγάλες εταιρείες υπεύθυνες για τη διασφάλιση ότι οι εταιρείες με τις οποίες συναλλάσσονται κατά μήκος της αλυσίδας αξίας τους δεν διαπράττουν παραβιάσεις των ανθρωπίνων δικαιωμάτων και του περιβάλλοντος. Θα εφαρμόζεται σε εταιρείες με περισσότερους από 1 000 υπαλλήλους και με κύκλο εργασιών άνω των 450 εκατ. ευρώ και σε επιχειρήσεις franchising με κύκλο εργασιών άνω των 80 εκατ. ευρώ, εφόσον τουλάχιστον 22,5 εκατ. ευρώ προέρχονται από δικαιώματα. Καθορίζει υποχρεώσεις όσον αφορά τις πραγματικές και πιθανές δυσμενείς επιπτώσεις στο περιβάλλον και τα ανθρώπινα δικαιώματα για την επιχειρηματική αλυσίδα δραστηριοτήτων τους, η οποία καλύπτει τους επιχειρηματικούς εταίρους των εταιρειών στα ανάντη στάδια και εν μέρει τις δραστηριότητες στα κατάντη στάδια, όπως η διανομή ή η ανακύκλωση. Για τις χρηματοπιστωτικές υπηρεσίες, συμπεριλαμβανομένης της ασφαλιστικής βιομηχανίας, η οδηγία θα ισχύει για τις δικές τους δραστηριότητες και τις ανάντη δραστηριότητές τους, αλλά όχι για τη μεταγενέστερη αλυσίδα αξίας τους. Έχει συμπεριληφθεί ρήτρα επανεξέτασης για την αξιολόγηση της συμπερίληψης των μεταγενέστερων αλυσίδων αξίας για τις χρηματοπιστωτικές υπηρεσίες σε μεταγενέστερο στάδιο.

Μια άλλη βασική πτυχή της CSDDD είναι η απαίτηση από τις εταιρείες να υιοθετήσουν και να θέσουν σε εφαρμογή σχέδια για τη μετάβαση στο κλίμα, τα οποία είναι σύμφωνα με τους στόχους της Συμφωνίας του Παρισιού για τη συγκράτηση της υπερθέρμανσης του πλανήτη κάτω από τους 2°C και ιδανικά κάτω από τους 1,5°C.

Η Insurance Europe χαιρετίζει τη νέα οδηγία, ιδίως τη διατομεακή υποχρέωση υιοθέτησης σχεδίων μετάβασης. Αυτό είναι ιδιαίτερα σημαντικό για τη μετάβαση της κοινωνίας σε μια οικονομία απαλλαγμένη από τις ανθρακούχες εκπομπές, αλλά και για την ενθάρρυνση της ανάπτυξης περιουσιακών στοιχείων μετάβασης. Όσον αφορά τη μεταγενέστερη αλυσίδα αξίας των ασφαλιστών, η πολυπλοκότητα που επιφέρει η φύση των ασφαλιστικών δραστηριοτήτων, όπου ο δικαιούχος του συμβολαίου είναι συχνά διαφορετικός από τον ασφαλισμένο πελάτη (για παράδειγμα, εταιρικά συνταξιοδοτικά προγράμματα), ή όπου τα υποχρεωτικά ασφαλιστικά προϊόντα παρέχονται για την εκπλήρωση ενός κοινωνικού ρόλου, καθιστά την ένταξή της πολύ δύσκολη και πολύπλοκη στην πράξη. Η τελική συμφωνία για την CSDDD αντικατοπτρίζει αυτές τις προκλήσεις.

Κοιτάζοντας μπροστά

Όσον αφορά τους ήδη ισχύοντες κανόνες, η εστίαση θα πρέπει να μετατοπιστεί στην εφαρμογή των κανόνων και στην αξιολόγηση του κατά πόσον λειτουργούν όπως προβλέπεται, προτού προταθούν νέοι κανόνες. Από την άποψη αυτή, απαιτείται μια ολιστική αξιολόγηση της αλληλεπίδρασης των διαφόρων δομικών στοιχείων του πλαισίου βιώσιμης χρηματοδότησης και η αξιολόγηση πιθανών επικαλυπτόμενων, αλληλεπικαλυπτόμενων ή αντιφατικών απαιτήσεων. Αυτό απαιτείται επίσης για να βελτιωθεί η χρηστικότητα των νέων εργαλείων (π.χ. η ταξινομία της ΕΕ), λαμβάνοντας υπόψη τα σχόλια των ενδιαφερομένων μερών από τις πρώτες προσπάθειες εφαρμογής και τα ζητήματα που εντοπίστηκαν.

Όσον αφορά τις πιθανές νέες απαιτήσεις που δεν έχουν ακόμη αναπτυχθεί, αυτές θα πρέπει να περιοριστούν στο ελάχιστο, σύμφωνα με τη γενική φιλοδοξία της ΕE για εξορθολογισμό των υποχρεώσεων υποβολής εκθέσεων για τις επιχειρήσεις της ΕΕ. Θα πρέπει να δοθεί έμφαση στις βασικές υποχρεώσεις και εκθέσεις που θα έχουν τον μεγαλύτερο αντίκτυπο, όπου τα οφέλη υπερβαίνουν σαφώς το κόστος, και να διασφαλιστεί η σταδιακή προσέγγιση για την ανάπτυξη και την εφαρμογή τυχόν νέων κανόνων.

Πηγή: Insurance Europe

Ασφάλιση: Ένας μοναδικός κλάδος

0

της Susan K. Neely, Πρόεδρος, GFIA

Οι ασφαλιστές διαδραματίζουν μοναδικό ρόλο μεταξύ των βιομηχανιών χρηματοοικονομικών υπηρεσιών. Η ικανότητά τους να διαχειρίζονται τον κίνδυνο προστατεύει ανθρώπους, οργανισμούς και παγκόσμιες οικονομίες από καταστροφές που διαφορετικά θα ήταν oλέθριες.

Καθημερινά σε όλο τον κόσμο, οι ασφαλιστές αξιοποιούν αυτό που τους κάνει μοναδικούς για να παρέχουν ηρεμία και οικονομική ασφάλεια σε εκατομμύρια ασφαλισμένους. Το μακρύχρονο και καλά τεκμηριωμένο ιστορικό τους όσον αφορά την αποτελεσματική διαχείριση κινδύνων δεν αμφισβητείται. Όπως έδειξε μια έκθεση πέρυσι από την Παγκόσμια Ομοσπονδία Ασφαλιστικών Ενώσεων (GFIA), η ανάγκη για τη μοναδική προσφορά προστασίας από τους ασφαλιστές δεν ήταν ποτέ μεγαλύτερη.

Σε τέσσερις τομείς —φυσική καταστροφή, συντάξεις, κυβερνοχώρος και υγεία— το χάσμα μεταξύ της προστασίας που έχουν οι άνθρωποι και οι οργανισμοί έναντι αυτού που χρειάζονται ξεπερνά τα 2 τρισεκατομμύρια δολάρια ΗΠΑ. Το κλείσιμο αυτών των κενών μπορεί να φαίνεται δύσκολο έργο, αλλά όπως έδειξε η έκθεση, δεν είναι αδύνατο. Με τη συνεργασία, οι ασφαλιστές και οι υπεύθυνοι χάραξης πολιτικής μπορούν να σημειώσουν μεγάλη πρόοδο στον μετριασμό αυτών των κινδύνων. Η έκθεση προσέφερε έναν οδικό χάρτη που –τουλάχιστον– παρέχει ένα σημείο εκκίνησης για ουσιαστικό διάλογο και, τελικά, θα χρησιμεύσει για την προώθηση πραγματικών λύσεων πολιτικής που αυξάνουν την πρόσβαση σε ασφαλιστικά προϊόντα και υπηρεσίες. Τα μέλη της GFIA ανυπομονούν να συνεργαστούν με τους παγκόσμιους συνεργάτες και επόπτες μας για να βοηθήσουν στην αντιμετώπιση αυτών των κενών. Αλλά όπως δείχνει μια νέα έκθεση που δημοσιεύθηκε από την GFIA αυτόν τον Ιανουάριο, υπάρχει μια άλλη πρόκληση που θα μπορούσε να εμποδίσει αυτές τις προσπάθειες: ακατάλληλοι κανονισμοί.

Πολύ συχνά οι ασφαλιστές ταξινομούνται μαζί με τις τράπεζες και άλλα χρηματοπιστωτικά ιδρύματα από τις παγκόσμιες ρυθμιστικές αρχές, με αρνητικές συνέπειες για τον κλάδο και τους καταναλωτές. Η έκθεση της GFIA με τίτλο «Insurance: Ένας μοναδικός τομέας», υπογραμμίζει τις σημαντικές διακρίσεις μεταξύ των ασφαλίσεων και άλλων χρηματοπιστωτικών τομέων. Περιγράφει επίσης λεπτομερώς πώς ο ασφαλιστικός κλάδος είναι πραγματικά μοναδικός και την πιθανή ζημία των κανονισμών που δεν αναγνωρίζουν αυτές τις σημαντικές διακρίσεις.

Όπως καθιστά σαφές η νέα έκθεση, το προφίλ κινδύνου του ασφαλιστικού κλάδου διαφέρει σημαντικά από τις τράπεζες και άλλους χρηματοπιστωτικούς τομείς. Παραδοσιακά, οι ασφαλιστές, οι τράπεζες και άλλα χρηματοπιστωτικά ιδρύματα εποπτεύονταν από χωριστά ρυθμιστικά καθεστώτα. Ωστόσο, οι συζητήσεις για τη ρύθμιση των ασφαλίσεων μεταξύ των παγκόσμιων χρηματοπιστωτικών ρυθμιστικών αρχών συνεχίζουν να βασίζονται σε μεγάλο βαθμό στο τραπεζικό μοντέλο, αγνοώντας βασικές διαφορές μεταξύ των επιχειρηματικών μοντέλων και της έκθεσης σε κινδύνους των ασφαλιστών και των τραπεζών.

Η χρονική συγκυρία της παρούσας έκθεσης δεν είναι τυχαία. Διεθνείς οργανισμοί όπως ο Οργανισμός Οικονομικής Συνεργασίας και Ανάπτυξης (ΟΟΣΑ), η Διεθνής Ένωση Ασφαλιστικών Εποπτικών Αρχών (IAIS) και το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας (FSB) εξετάζουν ενεργά νέες ρυθμίσεις για τον τομέα των χρηματοπιστωτικών υπηρεσιών. Οι ρυθμιστικές αρχές και οι φορείς θέσπισης προτύπων εξετάζουν τους κινδύνους χρηματοπιστωτικής σταθερότητας που απορρέουν από τον τομέα της μη τραπεζικής χρηματοπιστωτικής διαμεσολάβησης (ΝΧΙ), ο οποίος ορίζεται ευρέως και περιλαμβάνει κλάδους όπως τα επενδυτικά κεφάλαια και τα κεφάλαια χρηματαγοράς, τα ιδιωτικά επενδυτικά κεφάλαια, τους επενδυτές επιχειρηματικών κεφαλαίων, τους οργανισμούς μικροδανείων και τα κρυπτονομίσματα.
Με αυτή την έκθεση, η GFIA στέλνει ένα ισχυρό μήνυμα: Οι συζητήσεις για νέες ρυθμιστικές προτάσεις δεν πρέπει να συνδέουν τον ασφαλιστικό κλάδο με τον τραπεζικό, τα ΝΧΙ ή άλλους μη ασφαλιστικούς τομείς. Η δημιουργία αδικαιολόγητων, πρόσθετων ρυθμίσεων που δεν αναγνωρίζουν αυτές τις διαφορές υπονομεύει την αποτελεσματικότητα των ασφαλιστών και τη συμβολή τους στην κοινωνία. Θα δημιουργήσει περιττό κόστος που τελικά θα μετακυλιστεί στους καταναλωτές.

Είναι βέβαιο ότι οι ασφαλιστές υπόκεινται ήδη σε ολοκληρωμένες ρυθμίσεις. Οι υφιστάμενοι κανόνες απαιτούν από τους ασφαλιστές να διατηρούν επαρκή κεφάλαια, να διαχειρίζονται αποτελεσματικά τους κινδύνους, να αντιμετωπίζουν δίκαια τους πελάτες και να υποστηρίζουν ισχυρή εσωτερική διακυβέρνηση. Αυτοί οι κατάλληλοι κανονισμοί λαμβάνουν υπόψη σημαντικά χαρακτηριστικά που καθιστούν τον ασφαλιστικό τομέα μοναδικό. Οι υποχρεώσεις του είναι πλήρως χρηματοδοτημένες. Δεν δανείζεται για να χρηματοδοτήσει τις απαιτήσεις των ασφαλισμένων. Ο κίνδυνος ρευστότητας σπάνια αποτελεί ζήτημα και ο συστημικός κίνδυνος είναι χαμηλός.
Οι παγκόσμιες εποπτικές αρχές εφαρμόζουν αυστηρά αυτούς τους κανόνες και ενεργούν άμεσα για να διορθώσουν οποιαδήποτε απειλή για τους ασφαλιστές ή τους ασφαλισμένους.

Ο ασφαλιστικός κλάδος εξυπηρετεί τους ανθρώπους και τις παγκόσμιες οικονομίες συγκεντρώνοντας και διαφοροποιώντας τους κινδύνους, γεγονός που μπορεί να μειώσει την οικονομική αβεβαιότητα και να καταστήσει τις όποιες ζημίες πιο διαχειρίσιμες. Είναι αυτό που επιτρέπει στους ασφαλιστές να προφυλάσσονται από οικονομικές απώλειες λόγω πλημμυρών, πυρκαγιάς, θανάτου ενός οικογενειάρχη ή άλλων απρόβλεπτων καταστροφών.

Επιπλέον, οι επενδύσεις των ασφαλιστών είναι συνήθως μακροπρόθεσμες, γεγονός που τους καθιστά λιγότερο εκτεθειμένους στη βραχυπρόθεσμη αστάθεια της αγοράς. Αυτές οι μακροπρόθεσμες επενδύσεις επιτρέπουν στους ασφαλιστές να πληρώνουν τις απαιτήσεις των καταναλωτών όταν συμβαίνουν ατυχήματα ή τραγωδίες – είτε πρόκειται για την επόμενη εβδομάδα, είτε για τον επόμενο χρόνο, είτε για δεκαετίες από τώρα.
Η υπόσχεση της ασφαλιστικής βιομηχανίας να πληρώσει τις απαιτήσεις των καταναλωτών μετά από μια τραγωδία είναι κάτι περισσότερο από μια απλή συμβατική υποχρέωση. Είναι μια επίσημη υπόσχεση να είμαστε εκεί όταν μας χρειάζονται περισσότερο.

Όπως και η έκθεσή μας για το 2023, η έκθεση «Μοναδικός Τομέας» θα συμβάλει στον συνεχή διάλογό μας με τις παγκόσμιες εποπτικές αρχές και τους ηγέτες της σκέψης. Θα αποτελέσει ένα σημαντικό εργαλείο για εμάς, καθώς εκπαιδεύουμε τους παγκόσμιους ηγέτες για τον κλάδο μας και συνεργαζόμαστε μαζί τους για λύσεις που θα βοηθήσουν τους ανθρώπους που και οι δύο υπηρετούμε.

Πηγή: Insurance Europe

Γ. Χατζηθεοδοσίου: Αναγκαία η στήριξη και για την έμμεση ζημία επιχειρήσεων που βρίσκονται στα καμμένα

0

Την ανάγκη λήψης μέτρων στήριξης όχι μόνο για τις επιχειρήσεις που υπέστησαν ζημιές από την πυρκαγιά στην Αττική, αλλά και για εκείνες που βρίσκονται στις περιοχές των καμμένων – για ένα διάστημα προσαρμογής – υπογράμμισε ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών Γιάννης Χατζηθεοδοσίου μιλώντας σήμερα στον τηλεοπτικό σταθμό Open.

Ο κ. Χατζηθεοδοσίου χαρακτήρισε σημαντική τη βοήθεια που δίνεται για την αποκατάσταση των ζημιών, διερωτώμενος ωστόσο αν αρκεί για την επαναφορά των επιχειρήσεων στην κανονικότητα, ενώ έθεσε και το ζήτημα των έμμεσων επιπτώσεων για τις επιχειρήσεις που δραστηριοποιούνται στις καμμένες περιοχές.

Σε αυτές τις περιοχές, όπως εξήγησε, σύμφωνα με την πρώτη καταμέτρηση της Περιφέρειας Αττικής οι πυρόπληκτες επιχειρήσεις ανέρχονται σε 19, αλλά, υπάρχουν εστιατόρια και κτήματα δεξιώσεων, τα οποία δύσκολα πλέον θα επιλέξει κάποιος για μία έξοδο ή εκδήλωση, όταν όλα γύρω είναι καμμένα. Αυτό σημαίνει ότι οι τζίροι τους θα μειωθούν ή και θα μηδενιστούν για ένα διάστημα, ενώ οι υποχρεώσεις τους θα “τρέχουν”, πρόσθεσε.

“Το πρόβλημα είναι πολύ μεγαλύτερο. Θα πρέπει να υπάρξουν περαιτέρω μέτρα γιατί η προσαρμογή απαιτεί πολύ περισσότερο χρόνο”, όπως είπε και υπενθύμισε την πρωτοβουλία του Επαγγελματικού Επιμελητηρίου Αθηνών για τη στήριξη κάθε πυρόπληκτης επιχείρησης – μέλους του, με το ποσό των 5.000 ευρώ.
Ερωτηθείς για την ασφάλιση επιχειρήσεων και κατοικιών, υπενθύμισε ότι ο αριθμός των ασφαλισμένων επιχειρήσεων και κατοικιών δεν ξεπερνά το 20% και τόνισε πως δεν υπάρχει χώρα του δυτικού κόσμου που μπορεί να αντιμετωπίσει μεγάλες καταστροφές με ίδια μέσα, υπογραμμίζοντας την ανάγκη συνεργασίας δημόσιου και ιδιωτικού τομέα προς όφελος και της Πολιτείας και της κοινωνίας, και την ανάγκη παροχής φορολογικών κινήτρων για την αύξηση της ιδιωτικής ασφάλισης.

Το ν/σ για τις φυσικές καταστροφές ευνοεί την ανάπτυξη και αξιοποίηση της ιδιωτικής ασφάλισης

0

…με τη δημιουργία Παρατηρητηρίου για την Ιδιωτική Ασφάλιση

του Γεώργιου Ανδρεόπουλου, Τεχνικού Διευθυντή της Syndea

Στην αντιμετώπιση των οικονομικών απωλειών από φυσικές καταστροφές με τη συνδρομή της ιδιωτικής ασφαλιστικής αγοράς προσανατολίζεται η Πολιτεία, με την κατάθεση προς διαβούλευση του νέου νομοσχεδίου «Ιδιωτική Ασφάλιση έναντι φυσικών καταστροφών, κρατική αρωγή και προστασία, στεγαστική συνδρομή».

Με τις ρυθμίσεις επιδιώκεται η αντιμετώπιση σημαντικών ζητημάτων που πηγάζουν από την αυξανόμενη ένταση της κλιματικής αλλαγής, η οποία οδηγεί σε συχνότερη εκδήλωση καταστροφικών φυσικών φαινομένων, όπως δασικών πυρκαγιών, πλημμυρών, θυελλών και άλλων.

Ειδικότερα, από την 1.1.2025, θεσπίζεται η υποχρεωτική ασφάλιση για τις επιχειρήσεις με ετήσια ακαθάριστα έσοδα άνω των 2 εκατ. για πυρκαγιά από φυσικά αίτια, πλημμύρα και σεισμό. Η ασφάλιση θα πρέπει να καλύπτει κατ’ ελάχιστον τον κίνδυνο από υλικές ζημιές που θα προκληθούν σε ιδιόκτητες κτηριακές εγκαταστάσεις καθώς και σε λοιπά στοιχεία του ενεργητικού της επιχείρησης (εξοπλισμό, πρώτες ύλες, εμπορεύματα, φορτηγά και αυτοκίνητα επαγγελματικής χρήσης, μέσα παραγωγής και αποθηκευμένα προϊόντα) και για ποσοστό 70% της αξίας του συνόλου του παραπάνω ενεργητικού.

Στις υπόχρεες επιχειρήσεις που δεν θα συμμορφωθούν με την άνω υποχρέωση θα επιβάλλεται διοικητικό πρόστιμο και θα εξαιρούνται από κάθε επιχορήγηση κρατικής αρωγής για υλικές ζημιές στα περιουσιακά τους στοιχεία που προέρχονται από φυσικές καταστροφές, περιλαμβανομένης και της στεγαστικής συνδρομής.

Το προτεινόμενο νομοσχέδιο ευνοεί την ανάπτυξη και αξιοποίηση της ιδιωτικής ασφάλισης με τη δημιουργία Παρατηρητηρίου για την Ιδιωτική Ασφάλιση έναντι Φυσικών Καταστροφών, τη διαμόρφωση εθνικής στρατηγικής και τη στροφή στην υποχρεωτική ασφάλιση μεγάλων επιχειρήσεων και των ιδιωτικών οχημάτων έναντι του κινδύνου για ζημιές από φυσικές καταστροφές. Στόχος της νομοθετικής πρωτοβουλίας είναι να διαμορφωθούν ευνοϊκότερες συνθήκες για την επέκταση της ιδιωτικής ασφάλισης στη χώρα μας, η οποία παραμένει ακόμη σε χαμηλά επίπεδα.

Πρόκειται για το πρώτο σημαντικό βήμα, καθώς σε επόμενη φάση αναμένεται να δρομολογηθούν επιπρόσθετες νομοθετικές πρωτοβουλίες σε κατοικίες, αυτοκίνητα και επιχειρήσεις, με σκοπό να διαμορφωθεί ένα ολοκληρωμένο πλαίσιο αντιμετώπισης των επιπτώσεων των φυσικών καταστροφών, όπου η ιδιωτική ασφάλιση θα έχει πρωταγωνιστικό ρόλο και θα συμπράττει αρμονικά με την κρατική αρωγή.

Οι νομοθετικές πρωτοβουλίες της Πολιτείας για την αντιμετώπιση των συνεπειών της κλιματικής αλλαγής είναι προς τη σωστή κατεύθυνση και εναρμονίζονται με αντίστοιχες πρακτικές που έχουν θεσπιστεί σε άλλες ευρωπαϊκές χώρες. Η ελληνική ασφαλιστική αγορά βρίσκεται μπροστά σε μια σημαντική πρόκληση ώστε να διευρύνει τις εργασίες της, να ενισχύσει την ασφαλιστική συνείδηση πολιτών και επιχειρήσεων και να συνδράμει σημαντικά στον περιορισμό των οικονομικών απωλειών που επιφέρει η κλιματική κρίση στο κράτος και τις επιχειρήσεις.

Από τη θεωρία, ωστόσο, ως την τελική εφαρμογή, ο δρόμος είναι μακρύς και χρειάζεται στενή συνεργασία και κατανόηση μεταξύ της Πολιτείας και των θεσμών της ελληνικής ασφαλιστικής αγοράς, ώστε να αποσαφηνιστούν και να συμφωνηθούν σημαντικά ζητήματα που απορρέουν από τους όρους, τις προϋποθέσεις, τη συνήθη ασφαλιστική πρακτική ανάληψης κινδύνων, τις προβλεπόμενες απαλλαγές, τα όρια κάλυψης και τους περιορισμούς των αντασφαλιστικών συμβάσεων.

Από το περιοδικό Insurance World (Αφιέρωμα Ιδιωτική ασφάλιση έναντι φυσικών καταστροφώ/ Έλενα Ερμείδου, Τεύχος Μάιος-Ιούνιος 2024)

Κλ. Δημαρχιάδης, ΠΑΝΟΡΜΟΣ: Η συνέλευση, σημαντικό ορόσημο στην πορεία μας

0

Στις 10 Ιουλίου, στο “The Athens Gate Hotel”, πραγματοποιήθηκε, με εντυπωσιακά αποτελέσματα, η 9η Τακτική Γενική Συνέλευση του Συνεταιρισμού Ασφαλιστικών Διαμεσολαβητών «ΠΑΝΟΡΜΟΣ».

Η συνέλευση αποτέλεσε ένα σημαντικό ορόσημο στην πορεία μας, βάζοντας και επισήμως τη σφραγίδα της σ’ έναν υπέροχο κύκλο 9 ετών (2015-2023), που ολοκληρώθηκε με απόλυτη επιτυχία, αφού τολμήσαμε να επιχειρήσουμε μέσα σε μία δύσκολη δεκαετία για τη χώρα, αλλά και για την ασφαλιστική αγορά και τα καταφέραμε εξαιρετικά καλά.

Αρχές του 2024, άνοιξε ο δεύτερος κύκλος του Συνεργατικού Σχήματος «ΠΑΝΟΡΜΟΣ», που πλέον έχει περάσει στην επόμενη φάση υιοθετώντας πρακτικές που θα τον οδηγήσουν με μεγάλη κερδοφορία στο 2030. Οι συζητήσεις και οι αποφάσεις που λήφθηκαν, ενισχύουν αυτή τη στρατηγική και ανοίγουν νέους δρόμους για το μέλλον. Η συμμετοχή των Εταίρων με γόνιμες ιδέες που κατατέθηκαν αποδεικνύουν την ισχυρή δέσμευση όλων μας για την επίτευξη των κοινών μας στόχων.

Μέρα με τη μέρα ο ΠΑΝΟΡΜΟΣ γίνεται πιο δυνατός, κερδίζει την εκτίμηση της αγοράς, την εμπιστοσύνη των Συναδέλφων, αλλά και των άλλων Clusters της ελληνικής επιχειρηματικότητας. Αντιλαμβάνονται όλοι πλέον, ότι το επιχειρηματικό μοντέλο του ΠΑΝΟΡΜΟΥ μπορεί να δώσει λύσεις στα αδιέξοδα της διαμεσολάβησης και γενικότερα να αποτελέσει πρότυπο λειτουργίας για την αγορά.

Υπηρετούμε αξίες, όπως η ισότητα, η δικαιοσύνη, η αλληλεγγύη, με κύρια αυτή της συνεργατικότητας και καλούμε όλους τους Ασφαλιστικούς Διαμεσολαβητές ν’ ακούσουν το σχέδιό μας και πως μπορούν να αναπτυχθούν μέσω του υγιούς συνεταιρίζεσθε.

Η ενότητα, η συνεργασία, η κοινή προσπάθεια και η επένδυση σε τεχνολογία είναι τα στοιχεία που θα μας οδηγήσουν σε νέες επιτυχίες. Θα συνεχίσουμε να εργαζόμαστε μαζί, με το ίδιο πάθος και αφοσίωση, για να διαμορφώσουμε ένα καλύτερο μέλλον για όλους.

Κλήμης Δημαρχιάδης

Πρόεδρος Cluster Panormos

Από τα μικροκυκλώματα στη συνείδηση και από την ανάλυση δεδομένων στη μηχανική μάθηση

0

Καλώς ήρθατε στη νέα έκδοση του περιοδικού μας, η οποία προσφέρει μια βαθιά και συναρπαστική εξερεύνηση της δυναμικής εξέλιξης της τεχνολογίας και ειδικότερα της τεχνητής νοημοσύνης (AI).

Η αδιάκοπη πρόοδος της τεχνολογίας από τα χρόνια της δεκαετίας του ’80 έως σήμερα δεν έχει απλώς μετασχηματίσει την καθημερινότητά μας, τον εργασιακό μας κόσμο και την αλληλεπίδρασή μας με την περιβάλλουσα πραγματικότητα. Έχει ανοίξει κι ένα πλαίσιο για ευκαιρίες, αλλά και για νέες δυσκολίες, που αναμένουν να εξερευνηθούν.

Σήμερα, βρισκόμαστε σε ένα κομβικό σημείο: Η τεχνητή νοημοσύνη (AI) επεκτείνει τις δυνατότητές της πέρα από την ανάλυση εκτεταμένων συνόλων δεδομένων. Με την υιοθέτηση της μηχανικής μάθησης, πλέον, αναγνωρίζει πρότυπα, αυτοβελτιώνεται και εκτελεί απαιτητικές εργασίες με ταχύτητα και ακρίβεια που υπερβαίνουν τις ανθρώπινες δυνατότητες. Αυτή η εξέλιξη ανοίγει δρόμους για σημαντικές αυξήσεις στην παραγωγικότητα, τη μείωση του κόστους και τη διαρκή καινοτομία, ενώ η ένταξή της στην ασφαλιστική αγορά αποτελεί μια σύγχρονη πρόκληση, που δεν αντικατοπτρίζει μόνο μια τεχνολογική αλλαγή, αλλά και μια θεμελιώδη μετασχηματιστική δύναμη, ικανή να επαναπροσδιορίσει τον τρόπο με τον οποίο προστατεύεται και βελτιώνεται η ζωή των ανθρώπων.

Βρισκόμενοι στα πρώτα βήματα της εφαρμογής της, κατανοούμε ότι δεν είναι απλά μια υπόθεση αυτοματοποίησης συμβατικών διαδικασιών, αλλά μια πολύπλοκη εφαρμογή, που απαιτεί διεπιστημονική προσέγγιση και βαθύ ηθικό διάλογο. Η δυναμικότητά της να εξατομικεύσει σημαντικά την προσωπική ασφάλιση, προσφέροντας πιο ταιριαστές και ευέλικτες πολιτικές, αυξάνοντας την ακρίβεια στην τιμολόγηση κινδύνων και βελτιώνοντας την εμπειρία του πελάτη, είναι αναμφισβήτητη. Ωστόσο υπάρχουν και λεπτά όρια ή καλύτερα προκλήσεις που είναι ουσιαστικές και πολυδιάστατες.

Απαιτείται αυστηρή συμμόρφωση με νομικές και ηθικές παραμέτρους. Τα ζητήματα ιδιωτικότητας και δεδομένων, η διαφάνεια των αλγορίθμων και η αντιμετώπιση του αποκλεισμού είναι κρίσιμα σημεία, που πρέπει να αντιμετωπίζονται πάντα με τη δέουσα σύνεση.

Συνολικά, η συμμετοχή της AI είναι μια επαναστατική διαδικασία, που αγγίζει την καρδιά της ανθρώπινης εμπειρίας και αλληλεπίδρασης. Η συνεχής πρόοδός της μας προκαλεί να σκεφτούμε διεξοδικά και να προσδιορίσουμε πώς θα σχηματίσουμε έναν κόσμο όπου η τεχνολογία και η ανθρωπότητα μπορούν να συνυπάρχουν αρμονικά και πώς η εκλογικευμένη χρήση της προασπίζει και δεν απειλεί την ανθρώπινη αξιοπρέπεια και την κοινωνική πρόοδο.

Σας προσκαλούμε να συνεχίσετε αυτήν τη συζήτηση μαζί μας, καθώς εξερευνούμε τις απέραντες δυνατότητες που προσφέρει η τεχνητή νοημοσύνη, αλλά και να αναλογιστούμε τις ευθύνες που συνοδεύουν αυτές τις δυνατότητες.

Η παρούσα έκδοση αποτελεί αφορμή για γόνιμη συζήτηση και προβληματισμό, ώστε να εμπλουτίσουμε την κατανόηση και την προσέγγισή μας στην επανάσταση της τεχνητής νοημοσύνης, εξετάζοντας τις επιπτώσεις της στην κοινωνία και στον ανθρώπινο πολιτισμό.

Μιχάλης Τζωρτζωρής
Πρόεδρος του ΣΕΜΑ

Από το περιοδικό BROKER’S TIME #76

brokerstime.gr

sema.gr

Στην καρδιά κάθε τεχνολογικού επιτεύγματος βρίσκεται μια απλή αλλά βαθιά υπόσχεση

0

…να κάνουμε τη ζωή καλύτερη

του Ηλία Μαγκλογιάννη*

Μέχρι πριν από λίγα χρόνια, η τεχνητή νοημοσύνη συχνά υποβιβαζόταν στη σφαίρα της επιστημονικής φαντασίας. Σήμερα, η αντίληψή μας για αυτήν εκτείνεται πολύ πέρα από φουτουριστικές απεικονίσεις, περιλαμβάνοντας μια ποικιλία από πρακτικές εφαρμογές της καθημερινότητας. Στους δρόμους μας αρχίζουν να κυκλοφορούν αυτοοδηγούμενα οχήματα.

Στα κινητά και τα σπίτια μας έχουμε «έξυπνους» βοηθούς, όπως η Siri και η Alexa. Και, βέβαια, το πιο πρόσφατο φαινόμενο που απασχολεί την κοινή γνώμη είναι η παραγωγική τεχνητή νοημοσύνη (Generative AI), με εργαλεία όπως το ChatGPT, τα οποία εντυπωσιάζουν, αλλά και προβληματίζουν, με τις δυνατότητές τους. Αυτή η αλλαγή στην αντίληψη αντανακλά όχι μόνο την ταχεία πρόοδο των τεχνολογιών τεχνητής νοημοσύνης, αλλά και την αυξανόμενη ενσωμάτωσή τους στην κοινωνία και την οικονομία.

Ασφάλιση και 4η Βιομηχανική Επανάσταση

Ωστόσο, η πραγματική δύναμη της τεχνητής νοημοσύνης βρίσκεται πέρα από εφαρμογές ευρείας χρήσης, στον τρόπο που μεταμορφώνει ριζικά ολόκληρους κλάδους. Από τη βιομηχανία μέχρι τις τράπεζες και από τις νομικές μέχρι τις ιατρικές υπηρεσίες, η τεχνητή νοημοσύνη είναι ο καταλύτης που, μέσα από εξειδικευμένες εφαρμογές, φέρνει μια νέα βιομηχανική επανάσταση, αντιμετωπίζοντας τις μοναδικές προκλήσεις κάθε τομέα και βοηθώντας επαγγελματίες και εταιρείες να λαμβάνουν τεκμηριωμένες αποφάσεις γρήγορα και με ακρίβεια. Ο κλάδος της ασφάλισης όχι μόνο δεν αποτελεί εξαίρεση, αλλά είναι από αυτούς που αλλάζουν πιο ραγδαία και ριζικά σε όλο το μήκος της αλυσίδας αξίας. Η ικανότητα του AI να αναλύει τεράστιες ποσότητες δεδομένων μεταφράζεται σε νέες πρακτικές στον κλάδο, που εξοικονομούν χρόνο και πολύτιμους πόρους.

Μία από τις πρώτες είναι η καταπολέμηση της απάτης μέσω αλγορίθμων που εντοπίζουν δόλιες αξιώσεις, ανιχνεύοντας κρυφά μοτίβα στα ασφαλιστικά δεδομένα. Χαρακτηριστικό είναι το παράδειγμα της κινεζικής Ping An, που, μέσω της πλατφόρμας της “PingAn Brain”, κατάφερε σε έναν χρόνο να εξοικονομήσει 302 εκατ. δολ., αυξάνοντας κατά 57% την ακρίβεια στον εντοπισμό απάτης. Η τεχνητή νοημοσύνη βοηθά και στην αυτοματοποίηση διαδικασιών, όπως η επεξεργασία αιτήσεων ασφάλισης, ενώ η διαδικασία της αναδοχής και της αξιολόγησης απαιτήσεων, που παραδοσιακά βασίζεται σε υποκειμενικές κρίσεις, καθίσταται πλέον όλο και πιο επιστημονική και αντικειμενική. Παράλληλα, αξιοποιώντας την αφθονία δεδομένων που υπάρχει στις μέρες μας, οι ασφαλιστές μπορούν να έχουν μια πιο ολιστική εικόνα του κινδύνου, αλλά και των πελατών τους, ώστε να κατανοούν καλύτερα τις ανάγκες τους.

Οι τεχνολογικές τάσεις που τροφοδότησαν αυτές τις εξελίξεις αναμένεται να συνεχίσουν να διαμορφώνουν τον κλάδο για τα επόμενα χρόνια, οδηγώντας σε μια πιο ολοκληρωμένη και εξατομικευμένη εμπειρία ασφάλισης. Τα ασφαλιστικά προϊόντα δεν θα βασίζονται απλώς σε στατιστικές, αλλά στα πραγματικά δεδομένα κάθε πελάτη και θα προσαρμόζονται δυναμικά.

Η ασφάλεια υγείας του μέλλοντος

Οι τεχνολογικές εξελίξεις δεν επηρεάζουν απλώς κάθε κλάδο μεμονωμένα, αλλά φέρνουν και αλλαγές στο πώς αυτοί αλληλεπιδρούν. Δεδομένης της προόδου στην Ψηφιακή Υγεία, ειδικά μετά την πανδημία, γίνεται φανερό ότι στον τομέα της υγείας συντελείται η πιο ουσιαστική. Μια αλλαγή πολύ πέρα από την αυτοματοποίηση διαδικασιών ή τη μείωση του κόστους. Η σχέση μεταξύ ασφαλιστικών εταιρειών, παρόχων υγειονομικής περίθαλψης και πελατών αναδιαμορφώνεται θεμελιωδώς. Αξιοποιώντας τις δυνατότητες της τεχνητής νοημοσύνης, οι ασφαλιστικές εταιρείες έχουν την ευκαιρία να μετατραπούν σε κεντρικούς «παίκτες» του οικοσυστήματος της Υγείας και σε πραγματικούς συμμάχους των ασφαλισμένων, προωθώντας την πρόληψη και διασφαλίζοντας την ευημερία τους.

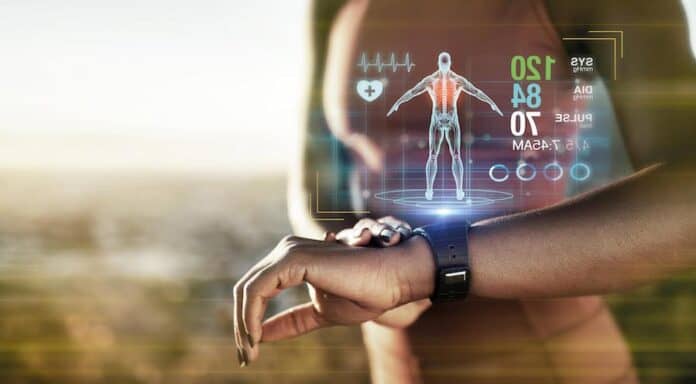
Το Digital Health περιλαμβάνει ένα ευρύ φάσμα τεχνολογιών, όπως φορητές συσκευές που καταγράφουν τη δραστηριότητα και τα βιοσήματά μας ή εφαρμογές που προσφέρουν εξατομικευμένες συμβουλές για ευεξία. Η τεχνητή νοημοσύνη παίζει καθοριστικό ρόλο στην ανάλυση των δεδομένων υγείας, τόσο για διαγνωστικούς σκοπούς όσο και για την πρόβλεψη πιθανών κινδύνων. Φανταστείτε μια εφαρμογή που συλλέγει και αναλύει διαρκώς δεδομένα από το έξυπνο ρολόι του ασφαλισμένου, σε συνδυασμό με δεδομένα για τη διατροφή του, το ιατρικό ιστορικό του, ακόμη και γενετικά δεδομένα, για να δημιουργήσει μια ακριβέστερη εικόνα της υγείας του. Αυτό θα επέτρεπε στην ασφαλιστική να διαμορφώνει τα συμβόλαια σε ατομικό επίπεδο και να παρέχει κίνητρα για έναν υγιεινό τρόπο ζωής. Επιπλέον, η εφαρμογή μπορεί να λειτουργεί ως πλοηγός ή σύμβουλος υγείας (health navigator coach), υπενθυμίζοντας στον ασφαλισμένο να κάνει προληπτικές εξετάσεις και καθορίζοντας εξατομικευμένους στόχους υγείας, οι οποίοι συνδέονται με ανταμοιβές. Για παράδειγμα, η επίτευξη του ημερήσιου στόχου βημάτων ή η διατήρηση υγιούς καρδιακού παλμού μπορεί να οδηγεί σε εκπτώσεις στα ασφάλιστρα.

Όταν τα συμφέροντα του ασφαλιστή ευθυγραμμίζονται με τη μακροπρόθεσμη υγεία του πελάτη, προκύπτει ένα σενάριο διπλού κέρδους (win-win). Ενθαρρύνοντας την πρόληψη και τις υγιεινές συνήθειες, οι ασφαλιστικές μπορούν να μειώσουν σημαντικά τη συνολική επιβάρυνση της υγειονομικής περίθαλψης, προλαμβάνοντας χρόνια νοσήματα ή βελτιώνοντας τη διαχείρισή τους. Αυτό μεταφράζεται σε υψηλότερη ικανοποίηση για τους πελάτες, έναν υγιέστερο πληθυσμό και ένα πιο βιώσιμο μοντέλο ασφάλισης. Οι τεχνολογίες αυτές υπάρχουν ήδη και είναι σε μεγάλο βαθμό διαθέσιμες. Μεγάλες εταιρείες, όπως η αμερικανική Cigna, έχουν ήδη αρχίσει να δείχνουν τον δρόμο. Αυτό που απομένει είναι ένα αποφασιστικό βήμα στην υιοθέτηση και αξιοποίησή τους σε μεγάλη κλίμακα.

Νέες πρακτικές, νέες προκλήσεις

Είναι σημαντικό να αναγνωρίσουμε τα όρια της τεχνητής νοημοσύνης και τους κινδύνους που συνδέονται με αυτήν. Οι αλγόριθμοι δεν είναι αλάνθαστοι. Η δυνατότητά τους να βγάζουν έγκυρα συμπεράσματα εξαρτάται από την ποιότητα των δεδομένων που λαμβάνουν, με όποια κενά, λάθη ή μεροληψίες αυτά ενέχουν, ενώ συχνά λειτουργούν ως «μαύρα κουτιά». Σε ευαίσθητους τομείς, όπως η υγεία και η ασφάλιση, όπου η απάντηση ενός μηχανήματος μπορεί να καθορίσει τη διάγνωση κάποιου ή το αν θα αποζημιωθεί για μια απαίτηση, η αξιοπιστία και η διαφάνεια είναι υψίστης σημασίας. Αυτό το πρόβλημα προσπαθεί να αντιμετωπίσει η Επεξηγήσιμη Τεχνητή Νοημοσύνη, ερμηνεύοντας πώς ένας αλγόριθμος κατέληξε σε ένα συγκεκριμένο συμπέρασμα ή απόφαση.

Σε κάθε περίπτωση, οι διαδικασίες λήψης αποφάσεων χρειάζονται προσεκτικό έλεγχο. Επιπλέον, απαραίτητη είναι και η διαρκής εξέταση των ηθικών και νομικών ζητημάτων που αφορούν το απόρρητο και την ιδιοκτησία δεδομένων. Ο νέος κανονισμός της Ευρωπαϊκής Ένωσης για την τεχνητή νοημοσύνη (AI Act) στοχεύει στη δημιουργία ενός πλαισίου για την αξιόπιστη ανάπτυξη και χρήση της.
Μια εύλογη ανησυχία είναι ότι το ΑΙ θα οδηγήσει σε μείωση θέσεων εργασίας. Ωστόσο, πρέπει να κατανοήσουμε ότι το AI δεν είναι εδώ για –και δεν δύναται– να αντικαταστήσει τους γιατρούς ή τους ασφαλιστές. Είναι ένα ισχυρό εργαλείο που θα τους βοηθήσει αυτοματοποιώντας εργασίες, εξάγοντας χρήσιμες πληροφορίες από δεδομένα και επιτρέποντάς τους να επικεντρωθούν σε περίπλοκες περιπτώσεις. Αυτή η συνεργασία ανθρώπου-AI είναι το κλειδί για ένα πιο υγιές μέλλον, όπου η τεχνολογία δεν έρχεται να αντικαταστήσει, αλλά να συμπληρώσει την ανθρώπινη τεχνογνωσία.

Η δραστηριότητά μας στο εργαστήριο Υπολογιστικής Βιοϊατρικής

Το Εργαστήριο Υπολογιστικής Βιοϊατρικής (http://www.cbml.ds.unipi.gr) έχει αναπτύξει ολοκληρωμένες λύσεις για την απομακρυσμένη παρακολούθηση της υγείας, που ενσωματώνουν λειτουργίες επικοινωνίας με τηλεδιασκέψεις και ανταλλαγές αρχείων και μηνυμάτων, φορητές συσκευές για την καταγραφή βιοσημάτων και αλγορίθμους για την ανάλυση δεδομένων, που επιτρέπουν την υποστήριξη χρόνιων ασθενών και την ανεξάρτητη διαβίωση ηλικιωμένων.

Επιπλέον, επεκτείνουμε τη χρησιμότητά τους πέρα από τη συμβατική παρακολούθηση, με την εισαγωγή λειτουργιών συναισθηματικής υπολογιστικής (affective computing), που επιτρέπουν την έγκαιρη ανίχνευση δυνητικά επικίνδυνων καταστάσεων, καθώς η συναισθηματική κατάσταση ενός ατόμου έχει άμεση επίδραση στην υγεία, την πνευματική κατάσταση, τη συμπεριφορά και την ποιότητα της ζωής του.


Το εργαστήριο, όντας επίσης συνεπές με τις πρόσφατες εξελίξεις στον τομέα της τεχνητής νοημοσύνης, αναπτύσσει μεθοδολογίες και αλγορίθμους για τη βελτίωση της εξηγησιμότητας (ΧΑΙ-Explainable ΑΙ). Η παροχή επεξηγήσεων που υποδεικνύουν τα δεδομένα με τη μεγαλύτερη επιρροή στην πρόβλεψη είναι μείζονος σημασίας για τα συστήματα λήψης αποφάσεων. Η σημασία αυξάνεται εκθετικά όταν αναφερόμαστε σε αυτοματοποιημένα συστήματα στο περιβάλλον υγειονομικής περίθαλψης. Με την ανάπτυξη επεξηγήσιμων συστημάτων, η αξιοπιστία και η διαφάνεια είναι οι προστιθέμενες αξίες που μπορούν να φέρουν τους ειδικούς του τομέα της
Η «επόμενη μέρα»

Στην καρδιά κάθε τεχνολογικού επιτεύγματος βρίσκεται μια απλή αλλά βαθιά υπόσχεση: να κάνουμε τη ζωή καλύτερη. Όπως η ατμομηχανή αναμόρφωσε τη βιομηχανία, το Διαδίκτυο και οι κινητές συσκευές άλλαξαν την καθημερινότητά μας, έτσι και η τεχνητή νοημοσύνη, μαζί με τους αισθητήρες και συσκευές συλλογής δεδομένων, υπόσχεται να αλλάξει καθοριστικά πολλούς κλάδους, μεταξύ των οποίων και την Ασφάλιση.

Ακόμη κι αν οι αλλαγές αυτές μοιάζουν μακρινές προοπτικές, οι άνθρωποι του χώρου χρειάζεται να κάνουν βήματα από τώρα για να προετοιμαστούν. Η ικανότητα κατανόησης και εξερεύνησης των δυνατοτήτων της τεχνητής νοημοσύνης εξελίσσεται σε κρίσιμη δεξιότητα για κάθε επαγγελματία του κλάδου. Παράλληλα, οι εταιρείες χρειάζεται να διαμορφώσουν άμεσα τη στρατηγική τους ως προς την υιοθέτηση των νέων τεχνολογιών και το εξελισσόμενο επιχειρηματικό τοπίο, αλλά και να δημιουργήσουν τις κατάλληλες τεχνολογικές υποδομές και το απαιτούμενο εξειδικευμένο ανθρώπινο δυναμικό.

Ο δρόμος έχει πολλές προκλήσεις, αλλά ο προορισμός –ένα πιο έξυπνο, πιο συμπονετικό οικοσύστημα υγείας– αξίζει τον κόπο.


Εικόνα: Πλατφόρμα για την απομακρυσμένη παρακολούθηση της υγείας.

*Ο Ηλίας Μαγκλογιάννης είναι καθηγητής στο Πανεπιστήμιο Πειραιώς, στο Τμήμα Ψηφιακών Συστημάτων, κοσμήτορας της Σχολής Τεχνολογιών Πληροφορικής και Επικοινωνιών και διευθυντής στο Εργαστήριο Υπολογιστικής Βιοϊατρικής.

Ονειρεύονται οι διαμεσολαβητές ηλεκτρικούς ανταγωνιστές;

0
Business hand robot handshake, artificial intelligence digital transformation

Η έννοια της τεχνητής νοημοσύνης έγινε γνωστή στο ευρύ κοινό μέσα από τον κινηματογράφο, ο οποίος, με τη σειρά του, άντλησε έμπνευση από τη λογοτεχνία επιστημονικής φαντασίας. Μία από τις κλασικές ταινίες του είδους, με τίτλο “Blade Runner” (του 1982, με πρωταγωνιστή τον Χάρισον Φορντ και μουσική από τον σπουδαίο Βαγγέλη Παπαθανασίου), βασίστηκε στο βιβλίο του Αμερικανού συγγραφέα Philip K. Dick, με τίτλο “Do androids dream of electric sheep?” (με την απλοϊκή μετάφραση στα Ελληνικά: «Το ηλεκτρικό πρόβατο»). Στην ταινία, που εξελίσσεται σε ένα δυστοπικό μέλλον –όπως οι περισσότερες του είδους–, ένας κυνηγός επικηρυγμένων ψάχνει μια ομάδα ανδροειδών που βρίσκονται παράνομα στη Γη και πρέπει να «αποσυρθούν».

Η μεγάλη πρόκληση του κεντρικού χαρακτήρα είναι να μπορέσει να διακρίνει τα ανδροειδή από τους πραγματικούς ανθρώπους, καθώς η ομοιότητα είναι τέτοια που μπορεί να προκαλέσει σύγχυση. Τα ανδροειδή (ρομπότ αν θέλετε), με άλλα λόγια, συμπεριφέρονται σαν άνθρωποι: Μιμούνται τα ανθρώπινα συναισθήματα, σκέπτονται και λαμβάνουν αποφάσεις. Χρησιμοποιούν την τεχνητή νοημοσύνη με την οποία εξοπλίστηκαν.

Χωρίς να μπορούμε να προβλέψουμε εάν οι μηχανές θα μπορέσουν στο μέλλον να κάνουν χρήση της τεχνητής νοημοσύνης με τον ζοφερό τρόπο που τόσο γλαφυρά μας παρουσιάζει το Χόλιγουντ, ας μείνουμε στο παρόν και ας προσπαθήσουμε να σκεφτούμε εάν το επόμενο μεγάλο βήμα της τεχνολογικής εξέλιξης είναι μια απειλή για τους επαγγελματίες στον χώρο της ασφαλιστικής διαμεσολάβησης.

Ένας από τους βασικούς σκοπούς της τεχνητής νοημοσύνης είναι να αντικαθιστά τύπους επαναλαμβανόμενης εργασίας και να βρίσκει λύσεις σε, περισσότερο ή λιγότερο, σύνθετες δραστηριότητες, όπως για παράδειγμα ο έλεγχος πολλών κειμένων για εκφραστικά/ορθογραφικά λάθη ή η εύρεση της ταχύτερης διαδρομής όταν χρησιμοποιούμε μια εφαρμογή για να πάμε κάπου με αυτοκίνητο.

Μέσα από έναν ασύλληπτο όγκο δεδομένων, οι μηχανές/υπολογιστές έχουν πλέον τη δυνατότητα να μαθαίνουν. Δηλαδή να μετατρέπουν μέσα από αλγόριθμους νέες πληροφορίες σε αξιοποιήσιμη μορφή νέων τρόπων επίλυσης προβλημάτων. Αποκτούν λογική, δηλαδή επιλέγουν τη βέλτιστη λύση σε ένα πρόβλημα και με την πρόσκτηση νέων δεδομένων μπορούν να αυτοβελτιώνονται.

Οι απόψεις ειδικών συγκλίνουν στην ύπαρξη αξιοσημείωτων πλεονεκτημάτων στην εφαρμογή της τεχνητής νοημοσύνης. Ενδεικτικά: περιορίζει θεαματικά τον χρόνο επεξεργασίας μεγάλου όγκου δεδομένων, αυξάνοντας την παραγωγικότητα, είναι διαθέσιμη κάθε στιγμή της ημέρας και θα δώσει πάντοτε αποτελέσματα με ποιότητα και συνέπεια.

Σύμφωνα με στοιχεία έρευνας της EIOPA (European Insurance and Occupational Pensions Authority), που δημοσιεύθηκαν στα τέλη της προηγούμενης χρονιάς, 31% των ασφαλιστικών εταιρειών που συμμετείχαν χρησιμοποιούν τεχνητή νοημοσύνη σε όλη τη δραστηριότητά τους και άλλο ένα 24% ήταν σε στάδιο υλοποίησης της εφαρμογής της.

Παρ’ όλο που σε αυτό το στάδιο δεν είναι εφικτή η εκτεταμένη χρήση της, οι ασφαλιστές εξετάζουν τρόπους για να την εφαρμόσουν στον τρόπο με τον οποίο παρέχουν πληροφορίες για τα προϊόντα τους, στην παροχή οδηγιών για τις διαδικασίες αποζημιώσεων και στις διαδικασίες τιμολόγησης και ανάληψης κινδύνων.

Ωστόσο, η παραπάνω έρευνα θέτει και το ζήτημα της χρήσης της τεχνητής νοημοσύνης υπό το ισχύον ευρωπαϊκό νομοθετικό πλαίσιο. Για παράδειγμα, υπάρχουν αμφιβολίες για την εφαρμογή της στον κλάδο ζωής και υγείας (η έρευνα τη χαρακτηρίζει «υψηλού ρίσκου»). Επίσης, ειδικοί εντοπίζουν περιορισμούς στη διαρκή βελτίωσή της, εξαιτίας του πολύ υψηλού κόστους έρευνας και ανάπτυξης, της έλλειψης εξειδικευμένου προσωπικού, της διαπίστωσης ότι αν το πρόγραμμα «εκπαίδευσης» έχει σφάλματα, αυτά θα αντικατοπτριστούν στις αποφάσεις που λαμβάνει.

Τα παραπάνω μαρτυρούν ότι αφενός το να συμπεριφερθεί μια μηχανή όπως ένας ανθρώπινος εγκέφαλος είναι κάτι που προσπαθούμε να υλοποιήσουμε, αλλά απέχουμε πολύ από αυτό, αφετέρου ότι ο τρόπος με τον οποίο σκεφτόμαστε κι ενεργούμε, λαμβάνοντας υπόψη τους συσχετισμούς μεταξύ του επαγγέλματος και της ανθρώπινης φύσης μας, είναι εξαιρετικά περίπλοκος και αξιοθαύμαστος και ακόμη και τεράστιοι όγκοι δεδομένων σε έναν υπολογιστή αποτυγχάνουν να τον αποτυπώσουν με επάρκεια.

Είναι, λοιπόν, αλήθεια ότι η τεχνητή νοημοσύνη βελτιώνει τη διαδικασία ακριβούς διάγνωσης σοβαρών παθήσεων, αξιολογεί το μαθησιακό επίπεδο ανά μαθητή και προσαρμόζει το πρόγραμμα φοίτησης στις δεξιότητές του, διαχειρίζεται το σύστημα συναλλαγών του χρηματιστηρίου της Νέας Υόρκης και εξαπλώνεται. Παρ’ όλα αυτά, δεν μπορεί να υποκαταστήσει πλήρως την ανθρώπινη επικοινωνία.

Ειδικά στην ασφαλιστική διαμεσολάβηση, μπορούμε με βεβαιότητα να πούμε ότι η πώληση ενός ασφαλιστικού προϊόντος, ιδιαιτέρως όταν η φύση του είναι πιο περίπλοκη, απαιτεί επικοινωνία πρόσωπο με πρόσωπο.

Σε πρόσφατη έρευνα της PWC, το 74% των καταναλωτών εκτός ΗΠΑ δήλωσαν ότι θα αναζητήσουν στο μέλλον την ανθρώπινη επικοινωνία περισσότερο από παλαιότερα.

Στο τεύχος που κρατάτε ζητήσαμε την άποψη ανθρώπων του κλάδου μας, του χώρου της τεχνολογίας και της εκπαίδευσης, για να μας δώσουν μια εμπεριστατωμένη εικόνα για την προοπτική και τις ενδεχόμενες απειλές που ελλοχεύουν στη χρήση της τεχνητής νοημοσύνης, γενικότερα, και στον κλάδο της ιδιωτικής ασφάλισης, ειδικότερα.

Ελπίζουμε να δώσει απαντήσεις σε ερωτήματά σας και να σας παράσχει πληροφορίες που ίσως δεν γνωρίζατε. Ο ΣΕΜΑ θα συνεχίζει να καταγράφει απόψεις για επίκαιρα θέματα που επηρεάζουν τον χώρο μας, συμβάλλοντας στην επαρκή ενημέρωση των μελών και των αναγνωστών μας.

Νικόλαος Γαβρίλης
Υπεύθυνος Επικοινωνίας του ΣΕΜΑ

Από το περιοδικό BROKER’S TIME #76

brokerstime.gr

sema.gr