back to top
20 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 642

Kυκλώνας Μίλτον: Θα ξεπεράσουν τα 60 δις. δολάρια οι υλικές ζημιές εκτιμούν οι ασφαλιστικές 

0


Δύο εβδομάδες μετά το καταστροφικό πέρασμα του κυκλώνα Ελίν, ο Μίλτον – μια «θανατηφόρα και καταστροφική καταιγίδα», όπως υπογράμμισε η επικεφαλής της Ομοσπονδιακής Υπηρεσίας Διαχείρισης Καταστάσεων Έκτακτης Ανάγκης (FEMA) Ντιάν Κρίσγουελ – απειλεί το νοτιοανατολικό άκρο των Ηνωμένων Πολιτειών.

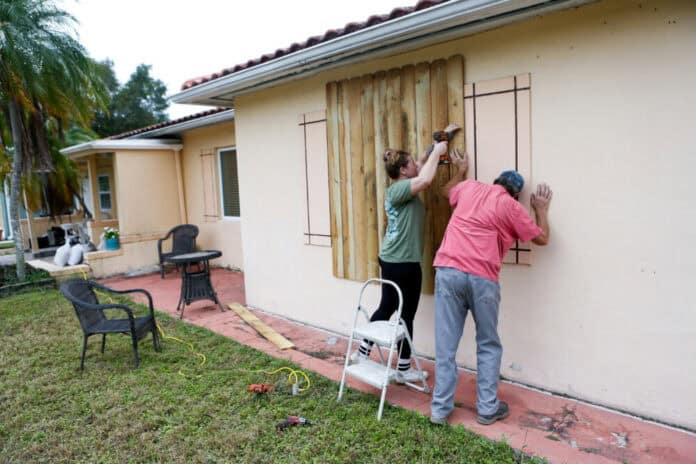
Ο κυκλώνας Μίλτον έχει αρχίσει να πλήττει τη Φλόριντα από χθες το απόγευμα . Λίγο πριν από τις 4 τα ξημερώματα (ώρα Ελλάδος), το Εθνικό Κέντρο Κυκλώνων των ΗΠΑ (National Hurricane Center / NHC) ενημέρωσε πως ο Μίλτον έφθασε κοντά στη νήσο Σιέστα Κι, συνοδευόμενος από ανέμους που έπνεαν με ταχύτητα 205 χλμ/ώρα. Ο τυφώνας Μίλτον έφτασε στην ξηρά κοντά στο σιέστα Κι της Φλόριντα, ως επικίνδυνη καταιγίδα κατηγορίας 3, πριν εξασθενήσει σε κατηγορία 2 καθώς έφτασε στην ακτή, σύμφωνα με το Εθνικό Κέντρο Τυφώνων. Είναι ο πέμπτος τυφώνας που προσγειώνεται στις ΗΠΑ φέτος.

Οι επόμενες ώρες αναμένεται να είναι οι δυσκολότερες για τις ανατολικές ακτές εκτιμούν οι επιστήμονες στις ΗΠΑ, με τον Δήμαρχο της Τάμπα να κάνει πριν από λίγο νέα έκκληση στους κατοίκους να μείνουν προφυλαγμένοι σε ασφαλές σημείο. Εκδόθηκε δεύτερη έκτακτη κατάσταση έκτακτης ανάγκης για πλημμύρες στις περιοχές Τάμπα, Σεν Πιτερσμπεργκ, Ριβερβιου και Παλμέτο.

Αξιωματούχοι στην κομητεία Μάρτιν της Φλόριντα αναφέρουν ότι έχουν αναφερθεί αρκετοί τραυματισμοί και δεκάδες σπίτια έχουν υποστεί ζημιές, καθώς ο τυφώνας Μίλτον πλήττει την πολιτεία με ισχυρούς ανέμους, έντονες βροχοπτώσεις και καταστροφικούς ανεμοστρόβιλους.

Πάνω από 1 εκατομμύριο σπίτια και επιχειρήσεις έχουν μείνει χωρίς ρεύμα στη Φλόριντα σύμφωνα με τις αρμόδιες αρχές. Ο μεγαλύτερος αριθμός διακοπών σημειώθηκε στην κομητεία της Σαρασότα – όπου η καταιγίδα έφτασε στη στεριά στην – και στη γειτονική κομητεία Μανατί. Πλέον βρίσκεται ανοιχτά του Ακρωτηρίου Κανάβεραλ.

Εξασθενημένος στην Κατηγορία 2 της πεντάβαθμης κλίμακας Σαφίρ-Σίμπσον, ο Μίλτον εξακολουθεί να θεωρείται εξαιρετικά επικίνδυνος και ο πρόεδρος των ΗΠΑ Τζο Μπάιντεν προειδοποίησε πως αναμένεται να είναι «ένας από τους πιο καταστροφικούς κυκλώνες στη Φλόριντα εδώ και έναν αιώνα».

Από την Τάμπα μέχρι το Φορτ Μάγιερς, ο χρόνος για εκκένωση έχει πια παρέλθει και οι πολίτες καλούνται να αναζητήσουν ασφαλή καταφύγια σε κέντρα που προβλέπονται για τον σκοπό αυτό.

Η Φλόριντα, η τρίτη πολυπληθέστερη αμερικανική πολιτεία και δημοφιλής τουριστικός προορισμός, είναι συνηθισμένη σε κυκλώνες. Ωστόσο, η κλιματική αλλαγή καθιστά πιο πιθανή την ταχεία ενίσχυσή τους και αυξάνει τον κίνδυνο ακραίων φαινομένων, σύμφωνα με τους ειδικούς.

ΠΗΓΗ ΕΡΤ 

Ανασφάλιστες είναι οι επιχειρήσεις για cyber κινδύνους

0

Ανασφάλιστες είναι οι επιχειρήσεις για cyber κινδύνους, παρά το ότι καλπάζει το χάκινγκ και το έγκλημα στον κυβερνοχώρο. Δηλώνουν εν μέρει συνειδητοποιημένες για τον κίνδυνο που διατρέχουν. Αναγνωρίζουν ότι ο κίνδυνος στο cloud είναι πάρα πολύ αυξημένος. Διαπιστώνουν συνεχώς ότι οι κίνδυνοι που προέρχονται από την Gen AI είναι πολύ μεγάλοι. Και ξέρουν την σημασία διατήρησης του καλού ονόματος και φήμης τους απέναντι στον πελάτη

Παρά το γεγονός ότι οι ανησυχίες για την ασφάλεια στον κυβερνοχώρο είναι σοβαρότατες και η μέση παραβίαση δεδομένων υπερβαίνει τα 3 εκατομμύρια δολάρια ΗΠΑ, με τάση κατακόρυφης αύξησης, μόνο το 2% των επιχειρήσεων έχει εφαρμόσει μέτρα στον κυβερνοχώρο αποκαλύπτει πρόσφατη έρευνα της PwC.

Περαιτέρω ευρήματα από την φετινή έρευνα

Σύμφωνα με την έρευνα, το 66% των κορυφαίων στελεχών τεχνολογίας κατατάσσουν τον κυβερνοχώρο ως τον κορυφαίο κίνδυνο για τον οργανισμό τους το 2024 και δίνουν προτεραιότητα στον μετριασμό των κινδύνων τους επόμενους 12 μήνες. Καθώς, δε οι οργανισμοί δραστηριοποιούνται όλο και περισσότερο σε ψηφιακές πλατφόρμες, το 67% σημειώνει ότι οι επιθέσεις έχουν αυξηθεί σημαντικά από την GenAI τον τελευταίο χρόνο. Ταυτόχρονα, η έρευνα – στην οποία συμμετείχαν 4.042 στελέχη επιχειρήσεων και επιχειρήσεων τεχνολογίας από 77 χώρες – διαπίστωσε ότι παρά τις σαφείς απειλές και την έλλειψη ετοιμότητας, το 77%  των ερωτηθέντων απλά δηλώνει πως ο προϋπολογισμός τους  για προστασία στον κυβερνοχώρο θα αυξηθεί το επόμενο έτος.

Οι τέσσερις μεγάλες απειλές στον κυβερνοχώρο

Οι τέσσερις μεγαλύτερες απειλές στον κυβερνοχώρο είναι: οι απειλές που σχετίζονται με το cloud (42%), λειτουργίες hack-and-leak (38%), οι παραβιάσεις δεδομένων τρίτων (35%) και επιθέσεις σε συνδεδεμένα προϊόντα (33%).

Περαιτέρω ανάλυση

Τα δύο τρίτα των ερωτηθέντων (67%) των ηγετών ασφαλείας σημειώνουν ότι η GenAI έχει επεκτείνει την επιφάνεια των επιθέσεων στον κυβερνοχώρο τον τελευταίο χρόνο, μπροστά από άλλες τεχνολογίες όπως η τεχνολογία cloud (66%), τα συνδεδεμένα προϊόντα (58%), η επιχειρησιακή τεχνολογία ( 54%) και τους κβαντικούς υπολογιστές (42%).

Παρά τη σημασία του GenAI για την ενίσχυση των στρατηγικών ανθεκτικότητας στον κυβερνοχώρο, οι οργανισμοί αντιμετωπίζουν πολλά εμπόδια στην ενσωμάτωση της τεχνολογίας. Οι κύριες προκλήσεις περιλαμβάνουν θέματα συμβατότητας με υπάρχοντα συστήματα και διαδικασίες (39%) και την απουσία τυποποιημένων εσωτερικών πολιτικών που να καθοδηγούν τη χρήση του (37%).

Προϋπολογισμοί με αυξημένη την ασφάλεια στον κυβερνοχώρο

Η έρευνα διαπίστωσε επίσης ότι το 77% των οργανισμών αναμένει ότι ο προϋπολογισμός τους στον κυβερνοχώρο θα αυξηθεί το επόμενο έτος, με σχεδόν το μισό 48% των ηγετών επιχειρήσεων να δίνουν προτεραιότητα στην προστασία δεδομένων και την εμπιστοσύνη δεδομένων ως την κορυφαία επένδυση στον κυβερνοχώρο τον επόμενο χρόνο

Οι ηγέτες της τεχνολογίας, από την άλλη πλευρά, σημειώνουν ότι η ασφάλεια στο cloud (34%) παραμένει η κορυφαία προτεραιότητά τους. Σχεδόν το ένα τρίτο (30%) των οργανισμών αναμένει ότι οι προϋπολογισμοί στον κυβερνοχώρο θα αυξηθούν κατά 6-10% το επόμενο έτος, ενώ το ένα πέμπτο (20%) αναμένει ότι οι προϋπολογισμοί θα αυξηθούν κατά 11% ή περισσότερο.

Φήμη και πελατεία

Είναι σαφές ότι η κυβερνοασφάλεια είναι ζωτικής σημασίας και οι οργανισμοί πρέπει να επενδύσουν επενδύουν σε αυτήν για να αποκτήσουν ανταγωνιστικό πλεονέκτημα. Αναγνωρίζουν δε, τη σημασία του για την οικοδόμηση εμπιστοσύνης των πελατών (57%) και την ενίσχυση της ακεραιότητας και της αφοσίωσης της επωνυμίας (49%)

Ασφάλιση ευθύνης στελεχών ή πώς η ιδιωτική ασφάλιση εξασφαλίζει τη δόμηση ισχυρών ομάδων διοίκησης

0

του Νικόλαου Κόκκινου*

Η ομαδική ασφάλιση των εργαζομένων μιας επιχείρησης είναι πράξη ευθύνης και αναγνώρισης του έργου τους για την ανάπτυξη και την κερδοφορία. Ομαδικά προγράμματα υγείας, νοσοκομειακής περίθαλψης σε περίπτωση ατυχήματος ή ασθένειας και συνταξιοδοτικά προγράμματα αποτελούν μια επιβράβευση στην προσπάθεια των εργαζομένων για την ομαλή λειτουργία της επιχείρησης και την πορεία προς την ανάπτυξη και, εν τέλει, την κερδοφορία της.

Για πολλά χρόνια, η ομαδική ασφάλιση αποτελούσε παροχή-κίνητρο για έναν εργαζόμενο να εργαστεί σε μια εταιρεία έναντι μιας άλλης πρότασης του ανταγωνισμού. Εξυπηρετούσε ως εργαλείο την προσπάθεια της Διεύθυνσης Προσωπικού να προσελκύσει εργαζομένους σε περιόδους ή σε κλάδους στους οποίους παρουσιάζονται ελλείψεις.

Αυτό που επίσης, για πολλά χρόνια, παρέμενε δυσεπίλυτος γρίφος ήταν η εξεύρεση και προσέλκυση στελεχών και διευθυντών στην ανώτερη και ανώτατη βαθμίδα διοίκησης. Τα τελευταία χρόνια, η πίεση των μετόχων για αυξανόμενα κέρδη, ο ασφυκτικός έλεγχος των ρυθμιστικών αρχών και του κράτους εν γένει, οι κίνδυνοι Διαδικτύου (cyber risks), η εναρμόνιση και ενσωμάτωση αρχών διακυβέρνησης συμβατών με τα πρότυπα ESG λειτουργούν αποτρεπτικά σε έμπειρα στελέχη να αναζητήσουν ή να δεχθούν θέσεις σε επιχειρήσεις εκτός των, ήδη καθιερωμένων, μεγάλων. Ακόμη κι αν επιχειρήσεις αναδυόμενες ή νεοφυείς (startup) υπόσχονται απότομη και μεγάλη ανάπτυξη, αν οι ιδέες πετύχουν με αντίστοιχα υψηλές αμοιβές, το υψηλό ρίσκο αποθαρρύνει τα ήδη επιτυχημένα και έμπειρα στελέχη.

Στις παραπάνω προκλήσεις πρέπει να ληφθεί υπόψη και η ανάγκη μιας σύγχρονης επιχείρησης να καθιερώσει αρχές συμπερίληψης και ίσων ευκαιριών για τους εργαζομένους της παράλληλα με την ευελιξία της απομακρυσμένης ή υβριδικής εργασίας.
Αυτές οι διαρκείς και οι σύγχρονες απαιτήσεις που διαρκώς εξελίσσονται και γίνονται όλο και πιο πολύπλοκες για την ομαλή λειτουργία ενός οργανισμού αποτελούν ένα είδος «ναρκοπεδίου» για τα στελέχη του υψηλού μάνατζμεντ.

Σύμμαχος η ιδιωτική ασφάλιση

Σύμμαχος στην εξασφάλιση συνθηκών ελεύθερης άσκησης των καθηκόντων της Διοίκησης είναι η ιδιωτική ασφάλιση με σύγχρονα προγράμματα, όπως η ασφάλιση ευθύνης στελεχών.
Το συγκεκριμένο πλαίσιο κάλυψης επιτρέπει στα στελέχη να λαμβάνουν δύσκολες αποφάσεις κατά την άσκηση των καθηκόντων τους, να αναλαμβάνουν ρίσκο για την ανάπτυξη της επιχείρησης, ενώ μεγάλο στοίχημα κάθε ομάδας Διοίκησης αποτελεί η υγιής συνύπαρξη με τη «ραχοκοκαλιά» της επιχείρησης, που είναι οι εργαζόμενοί της.

Δεν είναι λίγες οι περιπτώσεις στο παρελθόν όπου διευθύνοντες σύμβουλοι ή/και ανώτεροι διευθυντές απομακρύνθηκαν από την εργασία τους έπειτα από ανεξέλεγκτες αντιδράσεις των σωματείων ή επειδή δεν μπορούσαν να εφαρμόσουν το σχέδιο ανάπτυξης ή διότι απέκλιναν από την ορθή πρακτική συνεργασίας με τους εργαζομένους με καταχρηστικές και επιλήψιμες ποινικά συμπεριφορές.

Η φήμη των επιχειρήσεων στις οποίες το περιβάλλον είναι ασταθές λειτουργεί αποτρεπτικά στην αναζήτηση ταλαντούχων στελεχών με εμπειρία και προβληματίζει τους μετόχους, ιδιαίτερα στην περίπτωση που προκύπτουν νέα σχήματα μέσω συγχωνεύσεων και εξαγορών ή εξωτερικών επενδυτών που διαχειρίζονται κεφάλαια με ιδιαίτερα επιθετικό προφίλ (Private Equity Funds & Hedge Funds) και αναμένουν υψηλά αποτελέσματα.

Το ασφαλιστήριο συμβόλαιο ευθύνης στελεχών είναι από την κατασκευή του προσανατολισμένο να προστατεύει τον ισολογισμό της επιχείρησης. Θωρακίζει τη νομική οντότητα και επιτρέπει στον διευθύνοντα σύμβουλο και τους διευθυντές να εφαρμόζουν απερίσπαστοι το business plan. Πιθανές αστοχίες/λάθη κατά την άσκηση των καθηκόντων τους προστατεύονται από το πλαίσιο καλύψεων, επιτρέποντας τη λελογισμένη ανάληψη ρίσκου και την εφαρμογή πολιτικών εξυγίανσης, με τις οποίες, μεταξύ άλλων, είναι αναγκαίο να γίνουν περικοπές θέσεων εργασίας, εσωτερικές μετακινήσεις και να λειτουργήσουν προγράμματα εθελουσίας εξόδου.

Ο σκοπός είναι σχεδόν πάντοτε ο ίδιος: ο εξορθολογισμός των εξόδων μέσω της μείωσης του προσωπικού, η βελτίωση της πληροφόρησης του ισολογισμού προς το επενδυτικό κοινό, και ιδιαιτέρως τους μετόχους, η ευελιξία στο επίπεδο της λήψης αποφάσεων, ο διαμοιρασμός των ευθυνών, το αποτελεσματικότερο σχήμα οργάνωσης του ανθρώπινου δυναμικού.
Μία από τις σημαντικότερες επεκτάσεις της κάλυψης ευθύνης στελεχών είναι αυτή της εργασιακής πρακτικής. Ως επέκταση, μπορεί να δοθεί στο σύνολο του ορίου κάλυψης του ασφαλιστηρίου χωρίς να το προσαυξάνει ή, εναλλακτικά, μπορεί να δοθεί χαμηλότερα ως υπο-όριο κάλυψης. Εφαρμόζεται πάντοτε απαλλαγή.

Η επέκταση της εργασιακής πρακτικής δεν αποτελεί κανόνα και δίνεται μόνο έπειτα από συμπληρωματική λεπτομερή πληροφόρηση, που αφορά στο καθεστώς λειτουργίας της επιχείρησης, τον εσωτερικό κανονισμό λειτουργίας και την πολιτική πρόληψης και αποφυγής περιστατικών που μπορούν να οδηγήσουν σε απαίτηση εκ μέρους των εργαζομένων.
Περιστατικά όπως η σεξουαλική παρενόχληση (sexual harassment), η ηθική παρενόχληση (mobbing) ή «ψυγείο», η διακριτική μεταχείριση, οι άνισες ή καθόλου ευκαιρίες εξέλιξης, η καταχρηστική καταγγελία σύμβασης, η εξώθηση σε εθελούσια έξοδο μπορούν να αντιμετωπιστούν ως πιθανά αιτήματα αποζημιώσεων στο πλαίσιο της ασφαλιστικής κάλυψης.
Είναι γεγονός ότι η ασφάλιση ευθύνης στελεχών αποτελεί ένα ισχυρό εχέγγυο για ένα στέλεχος να μετακινηθεί από μια εταιρεία σε μια άλλη και εντάσσεται στο πακέτο παροχών. Για να είναι όμως επιτυχημένη, πλήρης και εξατομικευμένη η ασφαλιστική προσέγγιση απαιτείται η ανάθεση του έργου σε εξειδικευμένους μεσίτες ασφαλίσεων, με αποδεδειγμένη εμπειρία στο αντικείμενο, που επιπλέον διαθέτουν επιστημονική κατάρτιση και γνώση που επιτρέπει την εις βάθος κατανόηση του κινδύνου, ώστε να μπορεί να αναζητηθεί και να σχεδιασθεί η ασφαλιστική κάλυψη.

Στον Σύνδεσμο Ελλήνων Μεσιτών Ασφαλίσεων συμμετέχουν ως μέλη οι καλύτεροι μεσίτες του είδους, με τους οποίους μπορεί να συνεργαστεί κάθε επιχείρηση και κάθε ασφαλιστικός διαμεσολαβητής που επιθυμεί να εξασφαλίσει τη βέλτιστη λύση σε αυτήν τη σύγχρονη κατηγορία χρηματοοικονομικών κινδύνων μαζί με κάθε άλλη ανάγκη.

*Ο Νικόλαος Κόκκινος είναι πρόεδρος & διευθύνων σύμβουλος της Λάμπρος Κόκκινος Insurance Brokers ΑΕ και μέλος του ΔΣ του ΣΕΜΑ

Περισσότερα στο brokerstime.gr και sema.gr

Πηγή: BROKER’S TIME #77

Πότε θα διεξαχθεί η ετήσια εκδήλωση του ΣΕΜΑ;

0

Το Διοικητικό Συμβούλιο & τα Μέλη του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων – ΣΕΜΑ πραγματοποιούν την ετήσια εκδήλωσή τους στις 7 Νοεμβρίου 2024 στον χώρο Anassa City  Events, Γουδί. 

Ο Σύνδεσμος Ελλήνων Μεσιτών Ασφαλίσεων – ΣΕΜΑ, συμβάλλει στην ενίσχυση ενός δικτύου διακεκριμένων  επαγγελματιών, οι οποίοι διαμορφώνουν το μέλλον της ασφαλιστικής αγοράς με ψηλούς στόχους, ήθος και  εντιμότητα.

Στόχος της ετήσιας συνάντησης, η οποία έχει καθιερωθεί ως θεσμός, αποτελεί η περαιτέρω ενίσχυση της  ασφαλιστικής αγοράς. Η ενεργή παρουσία και συμμετοχή του ΣΕΜΑ σε όλα τα θεσμικά Όργανα και τα Κέντρα Λήψης  Αποφάσεων μέσω των κατάλληλων συνθηκών δικτύωσης των στελεχών της, το αποδεικνύει καθημερινά. Ιδιαίτερα  σε μία περίοδο που Πολιτεία και Αγορά φαίνεται ότι αναγνωρίζουν την Ασφάλιση ως επιλογή ζωής για τους Πολίτες  και τις Επιχειρήσεις της Χώρας μας.

Στην εκδήλωσή θα συμμετέχουν 500 ηγετικά στελέχη της εγχώριας και διεθνούς ασφαλιστικής αγοράς,  εκπρόσωποι ασφαλιστικών εταιρειών, μεσίτες μέλη του ΣΕΜΑ, λοιποί ασφαλιστικοί διαμεσολαβητές, εκπρόσωποι  θεσμικών φορέων, καταξιωμένοι επιχειρηματίες και δημοσιογράφοι του κλαδικού και οικονομικού τύπου.

Ψυχική υγεία στους χώρους εργασίας

0

Η Ελληνική Ψυχιατρική Εταιρεία διοργανώνει κοινοτική δράση ενημέρωσης και ευαισθητοποίησης των πολιτών με αφορμή την Παγκόσμια Ημέρα Ψυχικής Υγείας η οποία φέτος  δίνει προτεραιότητα στην ψυχική υγεία στους χώρους εργασίας. Η εκδήλωση θα πραγματοποιηθεί την Πέμπτη 10 Οκτωβρίου 2024 και ώρες 11.00 – 18.00, στην Πλατεία Συντάγματος, στην Αθήνα.

Ψυχική υγεία στους χώρους εργασίας

Σήμερα οι εργαζόμενοι ενήλικες περνούν το μεγαλύτερο μέρος της ημέρας τους στην εργασία, αυτή μπορεί να αποτελέσει, πέραν της κύριας πηγής βιοπορισμού, πεδίο δημιουργικότητας, κοινωνικοποίησης και ευχαρίστησης.  Ωστόσο, δεν λειτουργεί πάντα η εργασία ως πηγή αυτοπραγμάτωσης, προκαλώντας τελικά προβλήματα ψυχικής υγείας.

Περισσότερα στο virus.com.gr

Πόσο θα μπορούσε να κοστίσει o τυφώνας Milton στους (αντ)ασφαλιστές;

0

Ο τυφώνας Milton θα μπορούσε να οδηγήσει σε απώλεια 60 δισεκατομμυρίων δολαρίων για τον παγκόσμιο ασφαλιστικό κλάδο, δημιουργώντας μια άνοδο στις τιμές αντασφάλισης το 2025 που θα μπορούσε να ενισχύσει τις μετοχές ορισμένων ασφαλιστικών εταιρειών, ανέφεραν αναλυτές της RBC Capital.

Ο τυφώνας της κατηγορίας 5 πρόκειται να φτάσει στην ακτή του Κόλπου της Φλόριντα αργά την Τετάρτη ή νωρίς την Πέμπτη,  και είναι δυνητικά ένας από τους πιο καταστροφικούς που έχουν πλήξει ποτέ την περιοχή, η οποία εξακολουθεί να ανακάμπτει από την καταστροφή που προκάλεσε ο τυφώνας Heleneprin από δύο περίπου εβδομάδες.

Πάνω από ένα εκατομμύριο άνθρωποι σε παράκτιες περιοχές τελούν υπό διαταγές εκκένωσης. Μια απώλεια 60 δισεκατομμυρίων δολαρίων θα ήταν παρόμοια με τις απώλειες από τον τυφώνα Ian, που έπληξε τη Φλόριντα το 2022, ανέφεραν οι αναλυτές της RBC την Τετάρτη.

Ο Ίαν αποτέλεσε τη δεύτερη μεγαλύτερη απώλεια από τυφώνα, μετά τον τυφώνα Κατρίνα το 2005, σύμφωνα με το Swiss Re Institute.

Οι ασφαλιστές και οι αντασφαλιστές έχουν ανταποκριθεί στις αυξανόμενες ζημίες από φυσικές καταστροφές τα τελευταία χρόνια αυξάνοντας τα επιτόκια και αποκλείοντας τις εργασίες υψηλότερου κινδύνου.

«Καλύτεροι όροι αντασφαλιστικών συμβολαίων, ευρύτερη διαφοροποίηση κερδών και μεγαλύτερα αποθεματικά θα φέρουν τον κλάδο σε καλύτερη θέση από πριν», ανέφεραν σε σημείωμά τους οι αναλυτές της RBC.

Οι αναλυτές της Barclays αυτή την εβδομάδα υπολόγισαν ότι οι ασφαλισμένες ζημίες από τον τυφώνα θα μπορούσαν να ξεπεράσουν τα 50 δισεκατομμύρια δολάρια.

«Είναι μόνο θέμα χρόνου οι μετοχές των βασικών αντασφαλιστών να ανακτήσουν το χαμένο έδαφος καθώς προκύπτουν προοπτικές δυσκολότερης τιμολόγησης στις επόμενες ανανεώσεις», πρόσθεσε η RBC.

Οι αντασφαλιστές καθορίζουν τις τιμές για πολλά ασφαλιστικά συμβόλαια την 1η Ιανουαρίου.

Mε πληροφορίες από το Reuters

Διακεκριμένοι ομιλητές του συνεδρίου: Καινοτόμες Τεχνολογικές Λύσεις για Μικρομεσαίες Εταιρείες

0

Κορυφαία στελέχη της αγοράς θα δώσουν το «παρών» στο διαδικτυακό συνέδριο με τίτλο: «Καινοτόμες Τεχνολογικές Λύσεις για Μικρομεσαίες Εταιρείες», που διοργανώνει η CNL Capital.

Μέσα από τις ατομικές ομιλίες τους και τα panels στοχεύουν να παρουσιάσουν τις πλέον σύγχρονες και άμεσες λύσεις χρηματοδότησης για τις ΜμΕ, καθώς και τις νέες τεχνολογίες που διασφαλίζουν την ανάπτυξή τους σε έναν ψηφιακό κόσμο.

ΔΗΛΩΣΤΕ ΣΥΜΜΕΤΟΧΗ

ΔΕΙΤΕ ΤΟ ΠΡΟΓΡΑΜΜΑ

24 Οκτωβρίου 2024
LiveOn Expo Complex

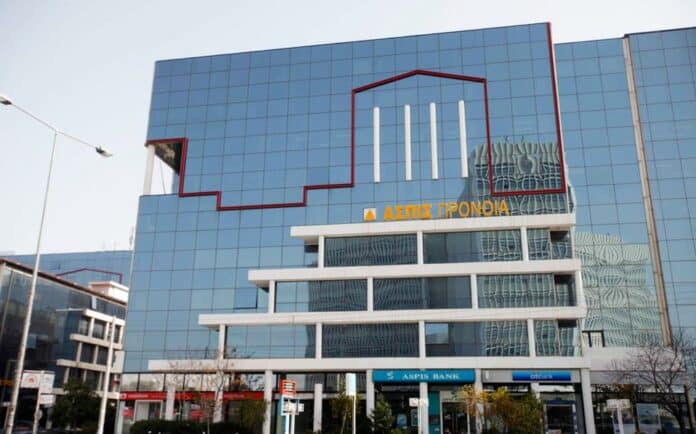
Στο σφυρί ακίνητα της Ασπίς Πρόνοια

0

Με την υπ’ αριθ. 156/2/21.9.2009 (ΦΕΚ τ. ΑΕ – ΕΠΕ 11292/21.9.2009) απόφαση της ΕΠ.Ε.Ι.Α., η εταιρεία «ΑΣΠΙΣ ΠΡΟΝΟΙΑ ΑΕΓΑ» ετέθη σε ασφαλιστική εκκαθάριση.

“Kαμπανάκι” Γ. Χατζηθεοδοσίου για το ενεργειακό κόστος των επιχειρήσεων

0

Στην επιβάρυνση που υφίστανται οι επιχειρήσεις λόγω του ενεργειακού κόστους  αναφέρθηκε ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών, Γιάννης Χατζηθεοδοσίου, σε συνέντευξή του στον τηλεοπτικό σταθμό Open.

Το χρονοδιάγραμμα για την ολοκλήρωση αναθεώρησης του Solvency II

0

Η Ιnsurance Europe παρείχε πληροφορίες σχετικά με το χρονοδιάγραμμα της διαδικασίας για την ολοκλήρωση της αναθεώρησης του Solvency II. Τα επόμενα νομοθετικά βήματα, όπως προκύπτουν από τις μέχρι σήμερα συνθήκες και δεδομένα και με την επιφύλαξη τυχόν αλλαγών, είναι τα εξής:

Επίπεδο 1 – Οδηγία 2009/238/ΕΚ (Solvency II)

Ευρωπαϊκό Κοινοβούλιο

23 Σεπτεμβρίου 2024: λήξη προθεσμίας για την υποβολή σχολίων από την Επιτροπή ECON σχετικά με τις γλωσσικές εκδόσεις των κειμένων της νέας οδηγίας, τα οποία έχουν διανεμηθεί για τελικό σχολιασμό.
7 Οκτωβρίου: ανακοίνωση των τελικών κειμένων στην Ολομέλεια του Ευρωπαϊκού Κοινοβουλίου. Τα κείμενα θα θεωρηθούν εγκεκριμένα εκτός αν υποβληθεί εντός προθεσμίας 24 ωρών από την ανακοίνωσή τους, αίτημα από πολιτική ομάδα ή ευρωβουλευτές να τεθεί σε ψηφοφορία.

Συμβούλιο

5 Νοεμβρίου (tbc): μετά την έγκριση από το Ευρωπαϊκό Κοινοβούλιο, τα μεταφρασμένα κείμενα θα τεθούν σε ψηφοφορία στο Συμβούλιο. Μετά την έγκρισή τους από το Συμβούλιο, τα κείμενα θα υπογραφούν επίσημα από το Ευρωπαϊκό Κοινοβούλιο και το Συμβούλιο.

Δημοσίευση στην Εφημερίδα της ΕΕ

Τέλη Νοεμβρίου (tbc): μόλις εγκριθούν , τα κείμενα θα δημοσιευτούν στην Επίσημη Εφημερίδα της ΕΕ (OJEU).

Ημερομηνία εφαρμογής

Δεκέμβριος (tbc): η οδηγία θα τεθεί σε ισχύ την 20η ημέρα από την ημερομηνία δημοσίευσής της στην Εφημερίδα της ΕΕ. Μετά τη δημοσίευσή της αρχίζει να τρέχει η 18μηνη προθεσμία για την ενσωμάτωσή της στις εσωτερικές νομοθεσίες και την εφαρμογή της από τις υπόχρεες ασφαλιστικές επιχειρήσεις. Ωστόσο, το τελευταίο σημείο θα πρέπει να διευκρινιστεί, δεδομένου ότι υπήρξαν συζητήσεις για τυχόν αλλαγή του.

Επίπεδο 2 – Μέτρα 2ου επιπέδου-κατ’ εξουσιοδότηση κανονισμοί Solvency II

EGBPI (Expert Group of Banking, Payments & Insurance: εισηγητικό συμβουλευτικό όργανο της Ευρωπαϊκής Επιτροπής, απαρτιζόμενο και από εκπροσώπους της αγοράς)

Q4 2024 (tbc): πριν από το τέλος του τρέχοντος έτους, έχουν δρομολογηθεί δύο συναντήσεις της EGPBI, οι ημερομηνίες των οποίων δεν έχουν ακόμη επιβεβαιωθεί.

Ολοκλήρωση των μέτρων 2ου επιπέδου

30 Ιουνίου 2025: μέχρι τότε η Ευρωπαϊκή Επιτροπή αναμένει να έχει ολοκληρώσει τις σχετικές νομοθετικές πράξεις, αφού έχει προηγηθεί διαβούλευση.