back to top
22.1 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 631

Αποτύπωμα στον κυβερνοχώρο: Μία νέα μεταβλητή στον υπολογισμό κινδύνου -αξιώσεων

0

Πρόσφατη μελέτη της Gallagher Re, ανέλυσε τα δεδομένα απόδοσης ασφάλειας του παγκόσμιου cyber risk management leader, Bitsight για 62.000 οργανισμούς σε 67 χώρες, για συμβάντα και αξιώσεις στον κυβερνοχώρο.

Η έρευνα αποκάλυψε ότι η κακή απόδοση σε συγκεκριμένους τομείς αύξησε την πιθανότητα ενός περιστατικού κυβερνοασφάλειας και της ακόλουθης αξίωσης για αυτό, ενώ η ισχυρή απόδοση σε άλλους τομείς βοήθησε στη μείωση αυτού του κινδύνου.

Αρκετοί βασικοί παράγοντες προσδιορίστηκαν ως προγνωστικοί κίνδυνοι για την ασφάλεια στον κυβερνοχώρο, προσφέροντας πολύτιμες πληροφορίες τόσο για τους επικεφαλής της κυβερνοασφάλειας των επιχειρήσεων όσο και για τους ασφαλιστές στον κυβερνοχώρο.

Ένα από τα κύρια ευρήματα υπογραμμίζει τη δυνατότητα χρήσης εξωτερικών δεδομένων σάρωσης σε συνδυασμό με παραδοσιακά firmographics. Στοχεύοντας το πιο επιζήμιο 20% των κινδύνων, οι ασφαλιστές θα μπορούσαν να δουν μείωση των ποσοστών ζημιών έως και 16,4%.

Μια σημαντική εικόνα από τη μελέτη ήταν η σημασία του «αποτυπώματος στον κυβερνοχώρο» ενός οργανισμού – που καθορίζεται από τον αριθμό των διευθύνσεων IP που ελέγχει.

Η έρευνα διαπίστωσε ότι πρόκειται για έναν ισχυρό παράγοντα πρόβλεψης των απαιτήσεων, ο οποίος μετατοπίζει την εστίαση για τους ασφαλιστές που παραδοσιακά βασίζονταν σε μετρήσεις όπως ο αριθμός των εργαζομένων, η βιομηχανία ή τα έσοδα.

Η συμπερίληψη τεχνολογικών δεδομένων, όπως το αποτύπωμα στον κυβερνοχώρο, προσφέρει μια πιο ακριβή εκτίμηση του κινδύνου.

Καθώς οι εταιρείες επεκτείνουν τη χρήση τεχνολογίας, η ευπάθειά τους σε κυβερνοεπιθέσεις αυξάνεται, υπογραμμίζοντας τη σημασία αυτών των δεδομένων για τη μελλοντική μοντελοποίηση κινδύνου στον ασφαλιστικό τομέα.

Τέλος, η έρευνα έδωσε έμφαση στον κρίσιμο ρόλο της διατήρησης ισχυρής cyber hygiene. Πρακτικές όπως η έγκαιρη ενημέρωση κώδικα, η σωστή χρήση των πιστοποιητικών SSL, η ασφάλεια DNS και η αποτελεσματική διαχείριση endpoint αποδείχθηκε ότι μειώνουν την πιθανότητα περιστατικών ασφάλειας στον κυβερνοχώρο.

Η μεγάλη προσοχή σε αυτές τις βασικές πρακτικές μπορεί να μειώσει σημαντικά τον κίνδυνο απειλών στον κυβερνοχώρο. «Αυτή η μελέτη παρέχει σαφείς, εφαρμόσιμες γνώσεις τόσο για τις ασφαλιστικές εταιρείες όσο και για τις επιχειρήσεις σχετικά με την αποτελεσματικότητα των ελέγχων ασφαλείας», δήλωσε ο Ed Pocock, Παγκόσμιος Επικεφαλής Cyber Security της Gallagher Re.

Πόσο κόστισαν στις ασφαλιστικές οι ζημιές από τις φωτιές στην Αττική

0

Στο πλαίσιο της διερεύνησης των οικονομικών συνεπειών από τις δασικές πυρκαγιές που ξέσπασαν στην Αττική (Βαρνάβας, Β/Α Αττική) την περίοδο 11 – 13 Αυγούστου 2024, η ΕΑΕΕ διεξήγαγε έρευνα σχετικά με την πρώτη εκτίμηση των ζημιών (σε πλήθος και σε ποσό) που είχαν αναγγελθεί στις Ασφαλιστικές Επιχειρήσεις, αναφορικά με το συγκεκριμένο περιστατικό.

Χάρις στην άμεση συνεργασία των Ασφαλιστικών Επιχειρήσεων, η έρευνα ολοκληρώθηκε επιτυχώς και τα αποτελέσματα σας κοινοποιούνται με τη μορφή αναφοράς, η οποία είναι διαθέσιμη προς όλους από την ιστοσελίδα της Ενώσεως (ελληνικά – αγγλικά).

Με την ευκαιρία αυτή, η ΕΑΕΕ ευχαριστεί τις ασφαλιστικές επιχειρήσεις “για την μέχρι σήμερα συνεργασία σας, μια και είναι αυτονόητο πως η δική σας ανταπόκριση στα ερωτηματολόγιά μας, είναι αυτή – και μόνο – που μπορεί να εξασφαλίσει την επιτυχία μίας τέτοιας προσπάθειας”.

Υπενθυμίζεται ότι η ΕΑΕΕ καταγράφει συστηματικά τα τελευταία χρόνια τις ασφαλισμένες ζημιές από καταστροφικά γεγονότα. Τα αποτελέσματα των ερευνών αυτών είναι διαθέσιμα στην ιστοσελίδα της ΕΑΕΕ στο Nat Cat Monitor , στην ενότητα Μελέτες & Στατιστικά/ Στατιστικά στοιχεία ασφαλιστικών κλάδων καθώς επίσης και στο σύστημα γεωγραφικής απεικόνισης CAT GIS της EAEE, τα οποία εμπλουτίζονται διαρκώς με τα νέα καταστροφικά γεγονότα.

Ζημιές από δασικές πυρκαγιές

Η ΕΑΕΕ ολοκλήρωσε την έρευνα μεταξύ των Ασφαλιστικών Επιχειρήσεων σχετικά με την πρώτη εκτίμηση των ζημιών που προκλήθηκαν από τα δασικές πυρκαγιές που ξέσπασαν στην Αττική (Βαρνάβας, Β/Α Αττική κ.ά.) την περίοδο 11 – 13 Αυγούστου 2024.

Όπως προκύπτει από τα στοιχεία του Ευρωπαϊκού Συστήματος Πληροφόρησης για Δασικές Πυρκαγιές (EFFIS), η φωτιά που ξεκίνησε στη περιοχή του Βαρνάβα και επηρέασε τη Β/Α Αττική στις 11 Αυγούστου 2024 είχε σαν αποτέλεσμα να καούν περισσότερα από 104 χιλιάδες στρέμματα. Σύμφωνα με την εκτίμηση κινδύνου που πραγματοποίησε η ευρωπαϊκή υπηρεσία Copernicus Emergency Management Service, δυνητικά επηρεάστηκε πληθυσμός 4.200 ατόμων όπως επίσης περισσότερα από 1.200 κτίσματα1.

Στην εικόνα που ακολουθεί2 παρουσιάζεται η μεγάλη περιοχή που επηρεάστηκε από τη δασική πυρκαγιά καθώς και τα ενεργά μέτωπα της φωτιάς την 12/08/2024, που προσέγγισαν την οικιστική ζώνη του λεκανοπεδίου.

Η έρευνα

Στόχος της έρευνας ήταν η καταγραφή της πρώτης εκτίμησης των ζημιών (σε πλήθος και σε ποσό) των ασφαλίσεων περιουσίας και αυτοκινήτων, που είχαν αναγγελθεί στις Ασφαλιστικές Επιχειρήσεις, εξ’ αιτίας των συγκεκριμένων φαινομένων.

Ειδικότερα, η έρευνα περιέλαβε τον γεωγραφικό προσδιορισμό των ασφαλισμένων κινδύνων και των ζημιών (σε επίπεδο πόλης ή περιοχής) με την χρήση του ταχυδρομικού κώδικα του ασφαλισμένου ακινήτου ή του τόπου ζημιάς (για αυτοκίνητα). Τα ακίνητα κατηγοριοποιήθηκαν περαιτέρω σε κατοικίες, εμπορικές εγκαταστάσεις, βιομηχανικές εγκαταστάσεις, τεχνικά έργα και φωτοβολταϊκές εγκαταστάσεις.

Στην έρευνα συμμετείχαν με τις απαντήσεις τους 24 Ασφαλιστικές Επιχειρήσεις, οι οποίες εκτιμάται ότι αθροίζουν το 97,8% της παραγωγής των ασφαλίσεων περιουσίας3. Η πρώτη εκτίμηση των ανωτέρω επιχειρήσεων από τις αναγγελίες των ζημιών συνολικά αναφέρεται σε 338 ζημιές, το ύψος των οποίων εκτιμάται συνολικά σε 11,14 εκατ. €. Από αυτές, 311 ζημιές αφορούσαν τις ασφαλίσεις περιουσίας (εκτίμηση αποζημιώσεων 11,02 εκατ. €) και 27 ζημιές τις ασφαλίσεις αυτοκινήτων (εκτίμηση 126 χιλ. €).

Α. Ασφαλίσεις περιουσίας

Οι συμμετέχουσες στην έρευνα Ασφαλιστικές Επιχειρήσεις δήλωσαν ζημιές σε ακίνητα στις περισσότερες κατηγορίες (κατοικίες, εμπορικές, βιομηχανικές, φωτοβολταϊκές εγκαταστάσεις, σε τεχνικά έργα όπως και σε έργα υποδομών εν λειτουργία) των οποίων η συνολική ασφαλισμένη αξία ήταν 137,48 εκατ. €.

Εξ ́ αιτίας των δασικών πυρκαγιών που ξέσπασαν στην Αττική την περίοδο 11 – 13 Αυγούστου 2024, δηλώθηκαν συνολικά στις συμμετέχουσες ασφαλιστικές επιχειρήσεις 311 ζημιές επί των ασφαλίσεων περιουσίας με ποσό πρώτης εκτίμησης για αποζημίωση της τάξης των 11,02 εκατ. €, άρα η μέση δηλωθείσα ζημία υπολογίζεται στα 35.419 €.

Α.1. Ανάλυση ζημιών ασφαλίσεων περιουσίας

Οι ζημιές των ασφαλίσεων περιουσίας και η αντίστοιχη ασφαλισμένη αξία των συγκεκριμένων εγκαταστάσεων που επλήγησαν, διακρίνονται ανά είδος ασφαλισμένου κινδύνου ως ακολούθως:

Ο υπολογισμός της μέσης δηλωθείσας ζημίας ανά είδος ασφαλισμένου κινδύνου έχει ως εξής: 61.800 € για τους βιομηχανικούς, 213.587 € για τους εμπορικούς, 32.369 € για τις κατοικίες, 18.400 € για τα τεχνικά έργα, 8.600 € για τα έργα υποδομών εν λειτουργία και 23.075 € για τις φωτοβολταϊκές εγκαταστάσεις.

Ο υπολογισμός του μέσου ποσοστού (‰) των αποζημιώσεων επί των ασφαλισμένων κεφαλαίων μόνο των εγκαταστάσεων που επλήγησαν, ανά είδος ασφαλισμένου κινδύνου έχει ως εξής: 3,09 ‰ για τους βιομηχανικούς, 145,11 ‰ για τους εμπορικούς, 93,28 ‰ για τις κατοικίες, 18,36 ‰ για τα τεχνικά έργα, 23,24 ‰ για τα έργα υποδομών εν λειτουργία και 70,26 ‰ για τις φωτοβολταϊκές εγκαταστάσεις.

Η γεωγραφική κατανομή του πλήθους των ζημιών κατοικιών των ασφαλίσεων περιουσίας, των αποζημιώσεων και των ασφαλισμένων τους κεφαλαίων, για τις περιοχές που επλήγησαν, έχει ως ακολούθως:

Ακολουθεί ενδεικτική γεωγραφική αποτύπωση των ζημιών εμπορικών εγκαταστάσεων και κατοικιών από τις δασικές πυρκαγιές της περιόδου 11 – 13 Αυγούστου 2024. Οι εικόνες προέρχονται από την διαδικτυακή εφαρμογή γεωχωρικής απεικόνισης (GIS) ζημιών από φυσικές καταστροφές της ΕΑΕΕ.

Αναλυτικότερη πληροφόρηση για την κατανομή των παραπάνω μεγεθών ανά ομάδα ταχυδρομικού κωδικού διατίθεται στους πίνακες του παραρτήματος

Α.2. Ανάλυση των συνολικά ασφαλισμένων κινδύνων των ασφαλίσεων περιουσίας

Επιπροσθέτως των ανωτέρω στοιχείων των δηλωθεισών ζημιών, η έρευνα της ΕΑΕΕ αναζήτησε από τις Ασφαλιστικές Επιχειρήσεις, την πληροφορία του πλήθους των συνολικά ασφαλισμένων κινδύνων και των συνολικών ασφαλισμένων κεφαλαίων, είτε επηρεάστηκαν είτε όχι από το συγκεκριμένο φαινόμενο, στις ανωτέρω πληγείσες γεωγραφικές περιοχές (με βάση τον ΤΚ).

Ακολουθεί σε ξεχωριστό πίνακα η κατανομή ανά είδος των κινδύνων, του πλήθους των συνολικά ασφαλισμένων κινδύνων και των συνολικών ασφαλισμένων κεφαλαίων.

Σε ξεχωριστές στήλες υπολογίζονται οι δείκτες που προκύπτουν από τον συνδυασμό των ζημιών και των ασφαλισμένων κινδύνων: η μέση συχνότητα (%) ζημιών και το μέσο ποσοστό (‰) των αποζημιώσεων επί των συνολικών ασφαλισμένων κεφαλαίων.

Β. Ασφαλίσεις αυτοκινήτων

Ως προς τις ασφαλίσεις αυτοκινήτων, δηλώθηκαν συνολικά στις συμμετέχουσες Ασφαλιστικές Επιχειρήσεις της έρευνας 27 ζημιές με ποσό πρώτης εκτίμησης για αποζημίωση τα 125.967 €, άρα η μέση δηλωθείσα ζημία έφθασε τα 4.665 €.

Παράρτημα Ασφαλίσεις περιουσίας

Παράρτημα Ασφαλίσεις αυτοκινήτων

Τα νέα μέτρα φέρνουν ανάπτυξη της αγοράς, αύξηση ασφαλιστικής συνείδησης και κάλυψη κενού προστασίας

0

H κα Σοφία Σικοτάκη, General Manager, της Απόλλων Α.Ε. σε άρθρο της στο insuranceworld.gr στέκεται θετικά στα νέα μέτρα που εξήγγειλε η κυβέρνηση για την ασφάλιση ακινήτων και επιχειρήσεων έναντι των φυσικών καταστροφών, τονίζει την ανάγκη διευκρινήσεων από το οικονομικό επιτελείο και επισημαίνει ότι πρέπει οι ασφαλιστικές και η Διαμεσολάβηση να προχωρήσουν σε ενημερώσεις των υφιστάμενων και δυνητικών πελατών τους για τις εξελίξεις. 

«Η αγορά υποδέχτηκε τα νέα μέτρα που εξήγγειλε η κυβέρνηση με αίσθημα ικανοποίησης, διότι είναι προς την κατεύθυνση ανάπτυξης της αγοράς, αύξησης της ασφαλιστικής συνείδησης αλλά και κάλυψης του κενού προστασίας στην κοινωνία.

Οι ασφαλιστικές εταιρείες αλλά και η διαμεσολάβηση, με την σειρά τους προετοιμάζονται πυρετωδώς για να αξιοποιήσουν τη μοναδική αυτή ευκαιρία. Είναι βέβαιο ότι αναμένονται  διευκρινιστικές διατάξεις που θα εξειδικεύουν τα εν λόγω μέτρα, τα οποία αφορούν, τόσο στις επιχειρήσεις με τζίρο άνω των 500.000, στην υποχρεωτική ασφάλιση φυσικών φαινομένων στα οχήματα, στην αύξηση της έκπτωσης του ΕΝΦΙΑ από 10% στο 20% για την ασφάλιση κατοικίας όσο και στην απαλλαγή φόρου των προγραμμάτων υγείας για τα παιδιά έως 18 ετών.

Κατά την τρέχουσα περίοδο, οι ασφαλιστικές εταιρείες προβαίνουν σε κινήσεις ενημέρωσης των συνεργατών τους, κρατώντας μια στάση αναμονής όσον αφορά περαιτέρω διευκρινιστικές  λεπτομέρειες.

Τη δεδομένη στιγμή είναι πολύ σημαντικό να ξεκινήσει από τους διαμεσολαβούντες μια καμπάνια ενημέρωσης των υφιστάμενων και δυνητικών πελατών τους  για το θέμα, να δοθεί έμφαση στην υποχρεωτικότητα της ασφάλισης και να αναζητηθούν ευκαιρίες και μεθοδολογίες πρόσβασης σε δυνητικά πελατολόγια.

Η εμπειρία μας ως εδώ, δείχνει να μην έχουν ενεργοποιηθεί/ κινητοποιηθεί  ακόμα ούτε ο κόσμος των επιχειρήσεων αλλά ούτε και οι ιδιώτες. Ωστόσο, εκτιμάμε ότι θα υπάρξει θετική αντίδραση όταν ξεκινήσει η νέα χρονιά. 

Η ΑΠΟΛΛΩΝ έχει ήδη αντιληφθεί από τα προηγούμενα χρόνια τον κρίσιμο ρόλο της εκπαίδευσης του δικτύου των συνεργατών της, με τη δημιουργία Ομάδας Επιχειρηματικών ασφαλίσεων, όπου αναπτύσσονται τόσο τεχνικά θέματα που εξελίσσουν το γνωσιακό επίπεδο των συνεργατών, όσο και τεχνικές πωλήσεων και έχει ξεκινήσει πλάνο ενημέρωσης και ευαισθητοποίησης του πελατολογίου της αλλά και των συνεργατών της ώστε να προετοιμάσει το έδαφος για την επόμενη μέρα.»

Αποτελέσματα 9μηνου και αντασφαλίσεις, θα διαμορφώσουν τις τάσεις στα ασφάλιστρα και τις προμήθειες για το 2025 

0

Νίκος Σακελλαρίου

Oι αντασφαλιστικές συμβάσεις και τα αποτελέσματα 9μηνου των ασφαλιστικών (λογιστικές καταστάσεις) θα κρίνουν τις αυξήσεις ασφαλίστρων του 2025 αλλά και την πολιτική προμηθειών των ασφαλιστικών εταιρειών. 

Σύμφωνα με πληροφορίες από το Baden Baden, φέτος δεν πρόκειται να έχουμε μεγάλες αυξήσεις στα αντασφάλιστρα (ενδεχομένως και για ορισμένους κλάδους να μην υπάρξουν καθόλου αυξήσεις) και αυτό διευκολύνει ιδιαίτερα τις ασφαλιστικές στην Ελλάδα που πέρυσι πλήρωσαν εξοντωτικές αυξήσεις.

 Ταυτόχρονα μέχρι στιγμής (τέλη Οκτωβρίου) δεν είχαμε μεγάλες ζημιές από φυσικές καταστροφές όπως πέρυσι με εξαίρεση ορισμένες ζημιές από πυρκαγιές τον  Αύγουστο.  Αυτό έχει ως συνέπεια να μειωθεί το loss ratio στο εννιάμηνο (σύμφωνα με εκτιμήσεις) στα επίπεδα του 50% περίπου για τους κλάδους Γενικών Ασφαλίσεων (αυτοκίνητο, πυρός, περιουσίας, αστικές ευθύνες) ενώ συντηρείται σε υψηλά επίπεδα (κοντά στο 70-80%)  στα ατυχήματα και τις ασθένειες. 

Το θετικό σενάριο για το 9μηνο 

Εάν τα αποτελέσματα του 9μηνου δείχνουν ότι οι εταιρείες έχουν οργανικά κέρδη και έσοδα από επενδυσεις, τότε η στρατηγική που θα χαραχθεί στους δύο τελευταίους μήνες του 2024 για το 2025 στις περισσότερες εταιρείες θα δείξει ότι για τις Γενικές Ασφαλίσεις θα έχουμε σταθερή τιμολογιακή πολιτική, στα Ατυχήματα και Ασθένειες μικρότερες τιμολογιακές αυξήσεις (προκειμένου να φρενάρουν το κύμα αποχωρήσεων) και στα κλασσικά προιόντα ζωής θα έχουμε αυξήσεις στα όρια του πληθωρισμου (3-5%). 

Eπίσης , ειδικά φέτος, θα δοθεί ιδιαίτερη έμφαση σε θέματα επενδύσεων αφού μετά την περίοδο των «παχιών αγελάδων» και των υψηλών επιτοκίων (έβγαλαν αρκετά κέρδη οι ασφαλιστικές απ’ αυτά) περνάμε στην περίοδο των μειώσεων των επιτοκίων και θα συναντήσουμε ξανά τις ίδιες συνθήκες που υπήρχαν και προ 3ετίας.  Μετά τον Αύγουστο, οι περισσότερες ασφαλιστικές μείωσαν τα ποσοστά τους σε μετοχές και μακροπρόθεσμα ομόλογα και αύξησαν τα ποσοστά επενδύσεων  σε βραχυπρόθεσμες προθεσμιακές καταθέσεις , ρευστά διαθέσιμα ενώ αναπροσάρμοσαν και τις αξίες των ακινήτων τους.  

Επιβεβαιώνει το Α3 με σταθερή προοπτική για την Generali η Moody’s

0

Στο Α3 με σταθερή προοπτική επιβεβαιώνει η Moody’s Ratings, αναδεικνύοντας την αξιολόγηση χρηματοοικονομικής ευρωστίας του Ομίλου Generali (IFSR).

Όπως αναφέρει ο οίκος αξιολόγησης, η επιβεβαίωση αυτή, τρεις βαθμίδες πάνω από την ιταλική αξιολόγηση, αντανακλά το πολύ ισχυρό επιχειρηματικό προφίλ του Ομίλου, ο οποίος επωφελείται από τις ηγετικές θέσεις του στην Ευρώπη, τις διαφοροποιημένες επιχειρηματικές γραμμές και με το σχετικά χαμηλό κίνδυνο προϊόντων.

Η βαθμολογία αντικατοπτρίζει επίσης το καλό οικονομικό προφίλ της Generali.

Ποιοι κίνδυνοι αυξήθηκαν και ποιοι μειώθηκαν στις ασφαλιστικές Ζημιών

0

Τρεις κίνδυνοι αυξήθηκαν για τις ασφαλιστικές κατά Ζημιών, ωστόσο υπάρχουν σημαντικές διαφοροποιήσεις μεταξύ των ασφαλιστικών όπου παρατηρείται ανομοιογένεια στο προφίλ κινδύνου και ιδιαίτερα στον κίνδυνο αγοράς και στον κίνδυνο ασφαλίσεων.

Σύμφωνα με την Τράπεζα της Ελλάδος στις ασφαλιστικές επιχειρήσεις κατά ζημιών, ο μεγαλύτερος κίνδυνος είναι ο ασφαλιστικός, ο οποίος συνεισφέρει κατά 63,3% (από 61,8% το 2022 και 58,9% το 2021) στη διαμόρφωση του προφίλ κινδύνου τους, ενώ αμέσως επόμενος σε μέγεθος είναι ο κίνδυνος αγοράς, ο οποίος συνεισφέρει στη διαμόρφωση του προφίλ κινδύνου τους κατά 47,2% από 44,9% το 2022 και 52,3% το 2021. Ο επόμενος κατά σειρά κίνδυνος είναι ο κίνδυνος αθέτησης αντισυμβαλλομένου με συνεισφορά 7,3%, παρουσιάζοντας μείωση σε σχέση με το προηγούμενο έτος (13,3%), ενώ ο λειτουργικός κίνδυνος παραμένει αρκετά μικρός, περίπου στο 6,3%, από 6,1% το προηγούμενο έτος. Τέλος, τα οφέλη από τη διαφοροποίηση των κινδύνων συνεισφέρουν στη διαμόρφωση του προφίλ κινδύνου τους αφαιρετικά, καθώς μειώνουν τον κίνδυνο κατά 26,3%

Ωστόσο, σημαντικές διαφοροποιήσεις διαπιστώνονται μεταξύ των επιμέρους ασφαλιστικών επιχειρήσεων κατά ζημιών. Συγκεκριμένα, παρατηρείται μεγάλη ανομοιογένεια στο προφίλ κινδύνου και ιδιαίτερα στον κίνδυνο αγοράς και στον κίνδυνο ασφαλίσεων κατά ζημιών, όπου τα ποσοστά συνεισφοράς των συγκεκριμένων κινδύνων στο προφίλ κινδύνου των ασφαλιστικών επιχειρήσεων κυμαίνονται από 9,1% μέχρι και 79,8% και από 23,9% μέχρι και 76,9%, αντίστοιχα.

Πώς διαμορφώνεται η ασφαλιστική παραγωγή το πρώτο εξάμηνο του 2024

Τα ασφάλιστρα των δραστηριοτήτων ασφαλίσεων κατά ζημιών ανήλθαν την ίδια περίοδο σε 1,3 δισεκ. ευρώ, αυξημένα κατά 6% συγκριτικά με το πρώτο εξάμηνο του 2023. Από το ποσό αυτό, σημαντικό μερίδιο αποτελούν οι ασφαλίσεις αστικής ευθύνης χερσαίων οχημάτων (30%), οι α- σφαλίσεις πυρός (21%) και οι ασφαλίσεις νοσοκομειακών εξόδων (17%), με μεταβολές ασφαλίστρων έναντι του πρώτου εξαμήνου του 2023 κατά +1%, +12% και +9% αντιστοίχως. Το πρώτο εξάμηνο του 2024, οι επισυμβάσες αποζημιώσεις, χωρίς να ληφθούν υπόψη οι αντασφαλιστικές ανακτήσεις, ανήλθαν σε 1,1 δισεκ. ευρώ για τις ασφαλίσεις ζωής και σε 0,5 δισεκ. ευρώ για τιςασφαλίσεις κατά ζημιών, παρουσιάζοντας αύξηση κατά 21% και κατά 9% αντίστοιχα.

Η Affidea λανσάρει σειρά vidcast με στόχο την ενημέρωση και πρόληψη κατά του καρκίνου του μαστού

0

Αυτόν τον Οκτώβριο, ο Όμιλος διαγνωστικών κέντρων Affidea και το #1 γυναικείο site queen.gr συνεργάζονται και αφιερώνουν την vidcast series «Real Talk» στην ενημέρωση και ευαισθητοποίηση για τον καρκίνο του μαστού.

Στόχος και των δύο είναι να συμβάλουν ώστε να διαδοθεί το σημαντικό μήνυμα της πρόληψης, μέσα από συνεντεύξεις με επιστημονικούς συνεργάτες των διαγνωστικών κέντρων Affidea, και να υπενθυμίσουν ότι η έγκαιρη διάγνωση είναι απαραίτητη, συμπληρώνοντας το τρίπτυχο της ψηλάφησης- αυτοεξέτασης μαζί με τη μαστογραφία και την κλινική εξέταση.

Στο 1ο vidcast Real Talk, o Χρήστος Λούμπιας,  Μαστολόγος – Χειρουργός Μαστού & επιστημονικός υπεύθυνος των ιατρείων μαστού Affidea, τονίζει τη σημασία της πρόληψης και απαντά σε σημαντικές ερωτήσεις που απευθύνει η δημοσιογράφος Έλενα Μπουζαλά. Συγκεκριμένα εξηγεί ότι «χωρίς την ενημέρωση, δεν υπάρχει ευαισθητοποίηση και κατ’ επέκταση δεν υπάρχει πρόληψη». Αυτό σημαίνει ότι ο καρκίνος του μαστού δεν είναι μια αόρατη απειλή αλλά μια πρόκληση που μπορούμε να αντιμετωπίσουμε, ενώ επισημαίνει πως «όσο πιο πρώιμο είναι το στάδιο της βλάβης όταν το διαγνώσουμε, τόσο πιο εύκολα μπορούμε να το θεραπεύσουμε».

Δείτε το vidcast εδώ

Το 2ο vidcast Real Talk εστιάζει στην τεχνολογική υπεροχή των συστημάτων ψηφιακής μαστογραφίας των διαγνωστικών κέντρων Affidea που έχουν αλλάξει τα δεδομένα της εμπειρίας των εξεταζόμενων γυναικών. Χάρη στους υπερσύγχρονους ψηφιακούς μαστογράφους που διαθέτουν, η διαδικασία είναι πιο ανώδυνη, πιο ασφαλής και πιο ακριβής από ποτέ με πολύ χαμηλή δόση ακτινοβολίας. «Η εμπειρία της μαστογραφίας στα διαγνωστικά κέντρα Affidea είναι διαφορετική. Η ολιστική προσέγγιση, η ανθρωποκεντρική εξυπηρέτηση και η δύναμη της τεχνολογίας συνθέτουν μία εμπειρία άνετη και ασφαλή, που παρέχει τα ευκρινέστερα δυνατά αποτελέσματα», επισημαίνει η Μαρίνα Κακαντούση, τεχνολόγος απεικονιστικού Αffidea.

Παρακολουθήστε το vidcast εδώ

Η έγκαιρη διάγνωση του καρκίνου του μαστού μπορεί να κάνει τη διαφορά ανάμεσα σε μια απλή περιπέτεια υγείας και μια μακρά μάχη. Η τεχνολογία των συστημάτων ψηφιακής μαστογραφίας, με την οποία είναι εξοπλισμένα τα διαγνωστικά κέντρα Αffidea, φέρουν την υπογραφή της GE HealthCare, και αποτελούν «όπλο» ενάντια στον καρκίνο του μαστού: δίνουν σε όλους τη δυνατότητα να εξεταστούν ανώδυνα, πολύ πιο αποτελεσματικά και να αυξήσουν τις πιθανότητες ίασης απέναντι στη νόσο.

Υπενθυμίζεται ότι ο Όμιλος διαγνωστικών κέντρων Affidea συμμετέχει ενεργά στην εθνική εκστρατεία πρόληψης κατά του καρκίνου του μαστού «Φώφη Γεννηματά» για δωρεάν ψηφιακή μαστογραφία για γυναίκες ηλικίας 45-74 ετών, προσφέροντας υπηρεσίες υγείας υψηλής ποιότητας σε ένα πιστοποιημένο και ασφαλές περιβάλλον. Επιπλέον, προσφέρει προληπτικές εξετάσεις μαστού (ψηφιακή μαστογραφία ή/και υπερηχογράφημα μαστών) σε προνομιακή τιμή μέχρι τις 31 Οκτωβρίου.

Η αξιοποίηση της Τεχνητής Νοημοσύνης στον ετήσιο κύκλο σεμιναρίων 2024-25 ΣΕΒ – Alba «Μαζί στη Γνώση»

0

Η τεχνογνωσία της Google συνδυάζεται με την εφαρμοσμένη θεωρητική γνώση που παρέχεται από το τμήμα Executive Development του Alba Graduate Business School και αναβαθμίζει τα εκπαιδευτικά σεμινάρια του «Μαζί στη Γνώση» που προσφέρονται δωρεάν, αποκλειστικά στα στελέχη των επιχειρήσεων-μελών του ΣΕΒ.

Στόχος είναι να παρουσιαστούν πρωτοποριακές εφαρμογές της Τεχνητής Νοημοσύνης και να ενισχυθεί η αξιοποίησή τους στην επαγγελματική καθημερινότητα των συμμετεχόντων. 

Συγκεκριμένα, αυτά τα σεμινάρια παρέχουν τη δυνατότητα, αρχικά σε περισσότερους από 150 συμμετέχοντες, να γνωρίσουν τα εργαλεία Τεχνητής Νοημοσύνης και να ενημερωθούν για τους τρόπους με τους οποίους μπορούν να τα ενσωματώσουν στους Οργανισμούς και στην εργασία τους:

  • To σεμινάριο Managing and Leading Organizations and Change, εμπλουτίζεται με την ενότητα της Google «Ηγεσία για την Ψηφιακή Εποχή»
  • Το σεμινάριο Digital Marketing εμπλουτίζεται με τις ενότητες της Google «Στρατηγική Μάρκετινγκ και ΑΙ», «Προσέγγιση του κοινού με βίντεο μικρής διάρκειας» και «Αφήγηση Ιστοριών μέσα από την οπτικοποίηση δεδομένων» 
  • To πρόγραμμα SME Leadership εμπλουτίζεται με την ενότητα της Google «Επιλύστε τα προβλήματα σαν Σύμβουλος» 
  • Το σεμινάριο Management in the Digital Era: Mastering the tools, spreading the mindset  εμπλουτίζεται με τις ενότητες της Google «Εισαγωγή στη Μηχανική Μάθηση» και «Ενισχύστε την Παραγωγικότητά σας με το ΑΙ»

Ο συνδυασμός της γνώσης που παρέχει το Alba Graduate Business School με τη σύγχρονη τεχνογνωσία που προσφέρει η Google, αποτελεί ένα νέο βήμα στην εκπαιδευτική πρωτοβουλία του ΣΕΒ «Μαζί στη Γνώση», προσφέροντας στους συμμετέχοντες ένα πλαίσιο μάθησης για την αξιοποίηση της Τεχνητής Νοημοσύνης στη λήψη αποφάσεων και στην επίλυση προβλημάτων.

Γιατί πρέπει να καταργηθούν οι αντικειμενικές αξίες

0

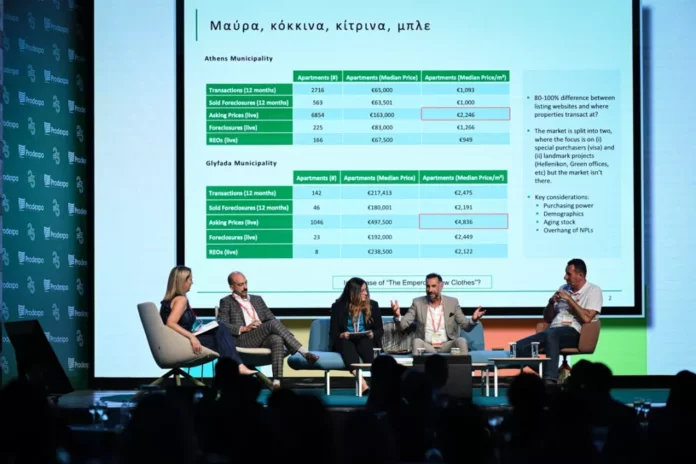
Οι αλλαγές στον τρόπο εκτίμησης ενός ακινήτου και η ανάγκη κατάργησης των αντικειμενικών αξιών βρέθηκαν στο επίκεντρο της 25ης Prodexpo.


Συντονίζοντας τη συζήτηση, η Άννα Νάζου, Ορκωτή Εκτιμήτρια και Επικεφαλής της NAI RealAct Ltd, υπογράμμισε ότι πρέπει να καταργηθούν οι παράλογες αντικειμενικές αξίες και το φορολογικό σύστημα να μην μπερδεύεται με την αξία του ακινήτου. «Η αξία του ακινήτου είναι μία», είπε η κυρία Νάζου.


Με την άποψη αυτή συμφώνησε η Αντιγόνη Δούναβη, Πρόεδρος του Συλλόγου Εκτιμητών Ελλάδος, επισημαίνοντας ότι με τις αντικειμενικές αξίες δεν υπάρχει διαφάνεια και δικαιοσύνη. «Η λύση είναι σε κάθε αγοραπωλησία να υπάρχει εκτίμηση και να αποτυπώνει τη στιγμή. Πρέπει να οδηγηθούμε εκεί», ανέφερε η κυρία Δούναβη, προσθέτοντας ότι υπάρχουν πιστοποιημένοι εκτιμητές. Σχετικά με την ενσωμάτωση των κριτηρίων του ESG στις εκτιμήσεις, η Πρόεδρος του Συλλόγου Εκτιμητών Ελλάδος σχολίασε πως τα νέα ευρωπαϊκά πρότυπα περιλαμβάνουν ένα  ξεχωριστό κεφάλαιο, παρέχοντας κατευθύνσεις στον εκτιμητή για το πώς θα υπολογίσει τα δεδομένα αυτά για την εκτίμηση της αξίας ενός ακινήτου.


Αντίθετα, ο Πάνος Χαραλαμπόπουλος, MRICS REV, CEO, Solum, PY Gloval, Advisory Board RICS Greece, τόνισε πως οι αντικειμενικές αξίες είναι εξαιρετικές στη λογική τους και δεν πρέπει να εργαλειοποιείται η τιμή ζώνης. Κληθείς να σχολιάσει την πορεία των τιμών των ακινήτων, ο κ. Χαραλαμπόπουλος είπε πως η αγορά των οικιστικών ακινήτων ανεβαίνει τα τελευταία χρόνια κι έχεις πολλούς λόγους για να συνεχίσει να ανεβαίνει, όπως τα υψηλά κόστη κατασκευής, ο ΝΟΚ, τα πολλά εγκλωβισμένα ακίνητα σε servicers, τα κλειστά ακίνητα, η ανάγκη για ενεργειακή αναβάθμιση και τα προγράμματα «Σπίτι μου». «Δεν υπάρχει λόγος να μειωθούν οι τιμές τα επόμενα χρόνια» συμπλήρωσε ο κ. Χαραλαμπόπουλος.


O Γιάννης Ξυλάς, FRICS, Διευθύνων Σύμβουλος της GEOAXIS, εξήγησε πως ο ρόλος του εκτιμητή είναι να μετουσιώσει τις τάσεις σε εκτιμητική προσέγγιση. «Αποτελεί μεγάλη πρόκληση το πώς θα ποσοτικοποιηθεί το S και το G από το ESG», επεσήμανε ο κ. Ξυλάς, λέγοντας ότι θα πρέπει να ληφθούν υπ’ όψιν δεδομένα από τους χάρτες κινδύνου πλημμύρας και πυρκαγιάς, τη γήρανση του πληθυσμού κλπ. Σημείωσε ότι η τεχνολογία έχει προχωρήσει πολύ τα τελευταία χρόνια, το εύρος των δυνατοτήτων της ολοένα και μεγαλώνει, ακόμα όμως δεν βρίσκεται στο επίπεδο για να σταθμίσει όλα τα δεδομένα και να προχωρήσει σε μία αξιόπιστη εκτίμηση.


Από την πλευρά του ο Παύλος Λοΐζου, Διευθύνων Σύμβουλος της Ask Wire, σχολίασε ότι υπάρχουν πάρα πολλά δεδομένα διάσπαρτα και στόχος είναι να τα συλλέγουμε και να χτίσουμε το προφίλ κάθε ακινήτου. Υπογράμμισε ότι το 77% των παγκόσμιων συναλλαγών αφορά σε διαμερίσματα και σπίτια και μόνο το 13% σε εμπορικά ακίνητα, όλοι όμως ασχολούνται με αυτά. Σύμφωνα με τον κ. Λοΐζου, από το 2017 έως φέτος έχουμε τριπλασιασμό της μέσης τιμής ανά τετραγωνικό μέτρο, με τη ζητούμενη τιμή να διαφέρει από τη δηλωθείσα τιμή των συναλλαγών. Αναφέρθηκε, τέλος, στα κόκκινα δάνεια ύψους 80 δισ. ευρώ, που βγήκαν από το τραπεζικό σύστημα και δεν ασχολείται κανείς, αλλά παραμένουν βάρος για την οικονομία και θα απασχολήσουν σύντομα την κοινωνία, ειδικά για τα μικρότερης αξίας ακίνητα.

Τι προβλέπει ο νέος κανονισμός της κυβερνοασφάλειας – Ποιες επιχειρήσεις πρέπει να συμμορφωθούν

0
λουκέτο σε πληκτρολόγιο, σεμινάριο cyber risk insurance, ΕΙΑΣ

Περισσότεροι από 2.000 φορείς του δημόσιου και ιδιωτικού τομέα θα κληθούν μέσα στο 2025 να συμμορφωθούν με τους κανονισμούς που φέρνει η εφαρμογή της NIS 2, της πιο πρόσφατης οδηγίας της Ευρωπαϊκής Ένωσης για την κυβερνοασφάλεια. Σε διαφορετική περίπτωση, όπως τόνισε χθες σε άτυπη ενημέρωση ο διοικητής της Εθνικής Αρχής Κυβερνοασφάλειας (ΕΑΚ), Μιχάλης Μπλέτσας θα μπορούν να επιβληθούν κυρώσεις, όπως διοικητικά πρόστιμα σε οντότητες του ιδιωτικού τομέα, διοικητικά πρόστιμα και σε φορείς δημόσιας διοίκησης, προσωρινή αναστολή πιστοποίησης που αφορά μέρος ή το σύνολο των σχετικών υπηρεσιών, προσωρινή απαγόρευση σε κάθε φυσικό πρόσωπο που είναι υπεύθυνο για την άσκηση διευθυντικών καθηκόντων.

Όπως εξήγησε, η νέα οδηγία, που ενσωματώνει στο εθνικό της δίκαιο η Ελλάδα, υιοθετεί την υποχρέωση αναφοράς περιστατικών κυβερνοασφάλειας. Η υποχρέωση της πρώτης αναφοράς πρέπει να γίνεται από τις επιχειρήσεις και τους φορείς εντός 24 ωρών από τη στιγμή που εντοπίζουν το κρούσμα, ωστόσο πλέον η ευθύνη για την ψηφιακή ασφάλεια μεταφέρεται στα υψηλότερα κλιμάκια. «Μέχρι τώρα την ευθύνη είχαν οι υπεύθυνοι ασφαλείας των πληροφοριακών συστημάτων. Πλέον, αυτή η ευθύνη μεταφέρεται στην διοίκηση μιας εταιρείας», εξήγησαν σε άτυπη ενημερωτική συνάντηση στελέχη της Εθνικής Αρχής Κυβερνοασφάλειας. «Η κυβερνοασφάλεια είναι ένα ομαδικό σπορ και απαιτεί τη συνεργασία όλων των φορέων. Ο προγραμματισμός περιλαμβάνει τη συνεργασία με το ΓΕΕΘΑ και την ΕΥΠ για τη δημιουργία εθνικής ομάδας απόκρισης περιστατικών, η οποία αναμένεται να είναι έτοιμη το 2025», τόνισε ο Μπλέτσας.

Να αναφέρουμε ότι το σχετικό νομοσχέδιο βρίσκεται σε φάση δημόσιας διαβούλευσης και αναμένεται να έχει ψηφιστεί μέχρι το τέλος του έτους αν και θα απαιτηθεί αρκετό χρονικό διάστημα μέχρι να διαμορφωθούν οι αποφάσεις σχετικά με τις προδιαγραφές για τα συστήματα κυβερνοασφάλειας των επιχειρήσεων, οι οποίες θα καθορίζονται ανάλογα με τις ιδιαιτερότητες των κλάδων που αφορά η συγκεκριμένη οδηγία.

Η νέα οδηγία

H Οδηγία (ΕΕ) 2022/2555 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 14ης Δεκεμβρίου 2022, γνωστή ως οδηγία NIS 2 (Network and Information Security Directive) είναι η αναθεωρημένη έκδοση της αρχικής οδηγίας NIS, η οποία θεσπίστηκε το 2016 με στόχο την ενίσχυση της κυβερνοασφάλειας στην Ευρωπαϊκή Ένωση. Η NIS 2, που υιοθετήθηκε το 2022, αφορά στην προστασία κρίσιμων δικτύων και συστημάτων πληροφορικής έναντι κυβερνοαπειλών και διασφαλίζει τη συνεκτική προσέγγιση στην κυβερνοασφάλεια σε ολόκληρη την ΕΕ.

Ποιους οργανισμούς αφορά

Η λίστα των οργανισμών, φορέων και επιχειρήσεων που καλούνται να συμμορφωθούν είναι αρκετά μεγάλη καθώς, όπως επισημάνθηκε χαρακτηριστικά, περιλαμβάνει όλες εκείνες, η διακοπή λειτουργίας των οποίων θα δημιουργούσε πρόβλημα στην κοινωνία.

Συγκεκριμένα, η λίστα περιλαμβάνει όλες τις επιχειρήσεις, οι οποίες απασχολούν από 50 έως 250 εργαζομένους και έχουν κύκλο εργασιών από 10 έως 250 εκατ. ευρώ ή και μεγάλες επιχειρήσεις που δραστηριοποιούνται ενδεικτικά σε τομείς όπως:

-Δημόσια Διοίκηση
-Διαχείριση Υπηρεσιών ΤΠΕ (Τεχνολογίες Πληροφορικής και Επικοινωνιών)
-Διάστημα
-Λύματα
-Ταχυδρομικές υπηρεσίες
-Διαχείριση αποβλήτων
-Τρόφιμα
-Χημικά προϊόντα (παρασκευή, παραγωγή, διανομή)
-Κατασκευαστικός τομέας

Βασικές υποχρεώσεις

Όσον αφορά στις υποχρεώσεις, οι οργανισμοί του δημόσιου τομέα και οι επιχειρήσεις του ιδιωτικού τομέα θα έχουν:

1. Υποχρεώσεις λήψης μέτρων κυβερνοασφάλειας

Οι οργανισμοί του δημόσιου τομέα και οι επιχειρήσεις του ιδιωτικού τομέα λαμβάνουν λεπτομερή μέτρα διαχείρισης κινδύνων που βασίζονται σε ολιστική προσέγγιση του κινδύνου και αποσκοπούν στην προστασία των συστημάτων δικτύου και πληροφοριακών συστημάτων και του φυσικού περιβάλλοντος των εν λόγω συστημάτων από περιστατικά.

2. Υποχρεώσεις αναφοράς περιστατικών κυβερνοασφάλειας στην ΕΑΚ

Οι φορείς οφείλουν να αναφέρουν περιστατικά κυβερνοασφάλειας στην ΕΑΚ διασφαλίζοντας την έγκαιρη επικοινωνία και την αντιμετώπιση των απειλών

Να αναφέρουμε ότι τα περιστατικά αυτά θα δημοσιοποιούνται

Ποιες είναι οι κυρώσεις σε περίπτωση μη συμμόρφωσης;

Θεσπίζεται ένας αποτελεσματικός και αποτρεπτικός κυρωτικός μηχανισμός, ο οποίος διασφαλίζει την εφαρμογή των σχετικών ρυθμίσεων. Οι κυρώσεις είναι αποτελεσματικές και σέβονται απολύτως την αρχή της αναλογικότητας. Ο κ. Μπλέτσας ανέφερε ότι το σημείο που θα εστιάσει η ΕΑΚ θα είναι η αναφορά περιστατικών κυβερνοασφάλειας, καθώς μόνο έτσι θα υπάρχει πλήρη εικόνα για τις κυβερνοεπιθέσεις που σημειώνονται στην Ελλάδα και θα είναι εφικτό να ληφθούν μέτρα για την αντιμετώπισή τους. Αν δεν γίνεται αναφορά, μπορεί να υπάρχουν κυρώσεις υπό τη μορφή προστίμων που προβλέπονται μέσα στο νομοσχέδιο και μπορούν να φθάσουν τα 10 εκατ. ευρώ ή το 2% του παγκόσμιου κύκλου εργασιών μίας επιχείρησης.

Όπως τονίστηκε, η νομοθεσία θα ενδυναμώσει τους μηχανισμούς ελέγχου και θα διασφαλίσει ότι οι οργανισμοί συμμορφώνονται με τα πρότυπα ασφάλειας, μειώνοντας τον κίνδυνο κυβερνοεπιθέσεων και διαφυλάσσοντας τα δικαιώματα των πολιτών και την ασφάλεια των επιχειρήσεων.

Τα μέτρα που πρέπει να λαμβάνουν φορείς και επιχειρήσεις

Ενδεικτικά:

α. Πολιτικές και διαδικασίες για την ανάλυση κινδύνου και την ασφάλεια των πληροφοριακών συστημάτων

β. Διαχείριση περιστατικών

γ. Επιχειρησιακή συνέχεια, όπως διαχείριση αντιγράφων ασφαλείας και αποκατάσταση έπειτα από καταστροφή, καθώς και διαχείριση των περιστατικών στον κυβερνοχώρο

δ. Ασφάλεια της αλυσίδας εφοδιασμού, ώστε να διαχειρίζονται ικανοποιητικά τους κινδύνους που απορρέουν από τις σχέσεις μεταξύ κάθε οντότητας και των άμεσων προμηθευτών ή παρόχων υπηρεσιών της

ε. Ασφάλεια στην απόκτηση, ανάπτυξη και συντήρηση συστημάτων δικτύου και πληροφοριακών συστημάτων, συμπεριλαμβανομένου του χειρισμού και της γνωστοποίησης ευπαθειών

στ. Πολιτικές και διαδικασίες για την αξιολόγηση της αποτελεσματικότητας των μέτρων διαχείρισης κινδύνων στον τομέα της κυβερνοασφάλειας