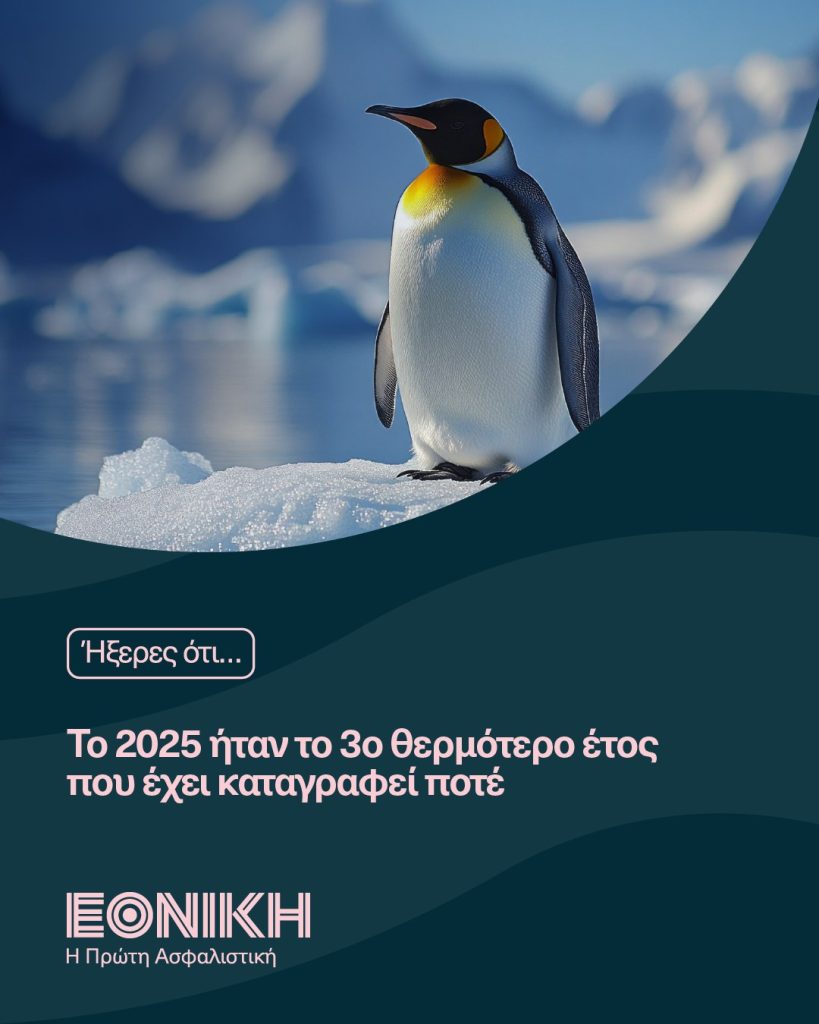
Το 2025 καταγράφηκε ως μία από τις θερμότερες χρονιές παγκοσμίως, επιβεβαιώνοντας τη συνεχιζόμενη τάση ανόδου της θερμοκρασίας του πλανήτη. Σύμφωνα με την τελευταία έκθεση του Copernicus Climate Change Service, που εκπονήθηκε σε συνεργασία με τον World Meteorological Organization και την οποία επικαλείται σε ανάρτηση στο blog της η Εθνική Ασφαλιστική, η μέση παγκόσμια θερμοκρασία κινήθηκε σε ιστορικά υψηλά επίπεδα, τόσο στην επιφάνεια της ξηράς όσο και στους ωκεανούς.
Τα δεδομένα δείχνουν ότι τα τελευταία χρόνια καταγράφεται σταθερή και διαρκής άνοδος, με τις θερμοκρασίες των θαλασσών να παρουσιάζουν ιδιαίτερα ανησυχητική επιτάχυνση. Η υπερθέρμανση των υδάτων συνδέεται άμεσα με την αυξανόμενη ένταση ακραίων καιρικών φαινομένων.
Αυξημένα ακραία φαινόμενα και οικονομικές επιπτώσεις
Κατά τη διάρκεια του έτους, πολλές περιοχές του πλανήτη επλήγησαν από παρατεταμένους καύσωνες, εκτεταμένες δασικές πυρκαγιές και σοβαρά πλημμυρικά επεισόδια. Στην Ευρώπη και τη Μεσόγειο, οι υψηλές θερμοκρασίες συνδυάστηκαν με έντονες βροχοπτώσεις, προκαλώντας σημαντικές ζημιές σε υποδομές και κατοικίες.
Οι φυσικές καταστροφές (NatCat) οδήγησαν σε αυξημένες οικονομικές απώλειες, επιβαρύνοντας τόσο τις τοπικές κοινωνίες όσο και τους ασφαλιστικούς φορείς.
Ένα ακόμη προειδοποιητικό σήμα
Η έκθεση υπογραμμίζει ότι η κλιματική αλλαγή εξελίσσεται με σταθερά επιταχυνόμενους ρυθμούς, αποδίδοντας την τάση κυρίως στις ανθρωπογενείς εκπομπές αερίων του θερμοκηπίου. Οι επιστήμονες επισημαίνουν την ανάγκη άμεσης λήψης μέτρων για τον περιορισμό των εκπομπών και την ενίσχυση της ανθεκτικότητας των κοινωνιών απέναντι στα νέα κλιματικά δεδομένα.
Στις νέες προκλήσεις και ευκαιρίες της εταιρικής διακυβέρνησης εστιάστηκε το 4th Greek Corporate Governance Summit – #gcgs26, που διοργάνωσε η ethosEVENTS την Πέμπτη26 Φεβρουαρίου 2026 στο Divani Caravel με την υποστήριξη της Επιτροπής Κεφαλαιαγοράς.
Στο Panel III του συνεδρίου, με θέμα συζήτησης: «Εταιρική Διακυβέρνηση και Διαχείριση Κινδύνων», συντονίστρια ήταν η Αναστασία (Νατάσα) Στάμου, Αντιπρόεδρος Επιτροπής Κεφαλαιαγοράς και Πρόεδρος του Συνεγγυητικού Κεφαλαίου Εξασφάλισης Επενδυτικών Υπηρεσιών, ενώ συμμετείχαν οι Νικόλας Γκουζέλος, Διευθυντής Risk Training Institute – ICAP CRIF, Πρόεδρος ΠΑΣΥΣΔΙΚ, Νικόλας Κανελλόπουλος, Διευθύνων Εταίρος της Νικόλας Κανελλόπουλος – Χαρά Ζέρβα & Συνεργάτες Δικηγορική Εταιρία – NKLAW, Ζέφη Νικολάου, MA, CFE, CFSE, Πρόεδρος ΣΕΚΑΣΕ / Ethics & Compliance – ESG Senior Expert / Communications Strategist / External Lecturer, NKUA, και George Trivizas, Partner, Enterprise Risk and Regulatory & Compliance Leader, Boardroom Program Leader, Deloitte.
Ξεκινώντας ο κ. Γκουζέλος ανέφερε ότι η διαχείριση κινδύνων βρίσκεται σε μετάβαση από ένα απλώς σημαντικό σε κρίσιμο πλέον κριτήριο για τη βιωσιμότητα και την ανταγωνιστικότητα των επιχειρήσεων. Η λίστα των κινδύνων, σύμφωνα με τον ίδιο, έχει διαφοροποιήσεις στην ιεράρχηση, στη συχνότητα, στην ένταση και στην αλληλεπίδραση των κινδύνων.
Το 2025 πρώτος κίνδυνος ήταν οι κυβερνοεπιθέσεις και οι επιθέσεις ransomware, δεύτερος κίνδυνος ήταν η γεωπολιτική αστάθεια και η αναταραχή στην εφοδιαστική αλυσίδα και τρίτος η οικονομική αστάθεια και οι πληθωριστικές πιέσεις. Το 2026, είπε ο κ. Γκουζέλος, είχαμε την εμφάνιση νέων κινδύνων στο top 3 και αποκαθήλωση του 2ου και 3ου κινδύνου των περασμένων ετών.
Πρώτος κίνδυνος είναι η ΑΙ, καθώς η εφαρμογή της στις επιχειρήσεις μπορεί να επιφέρει αλόγιστη αυτοματοποίηση ενώ μπορεί να υπάρξει και κακή διαχείριση. Δεύτερος κίνδυνος είναι η κλιματική κρίση, η οποία ήταν στο top 10 την περασμένη χρονιά, με μακροπρόθεσμη ωστόσο εφαρμογή, ενώ τώρα είναι πιο άμεσος, λόγω της συχνότητας των ακραίων καιρικών φαινομένων και λόγω ενέργειας και της αύξησης του κόστους.
Τρίτος κίνδυνος είναι ο άνθρωπος, το talent risk, καθώς δεν βρίσκουμε εύκολα ταλέντα, όπως επίσης δεν βρίσκουμε και τεχνικά επαγγέλματα. Πρόκειται για ένα στρατηγικό ρίσκο που απειλεί τη βιωσιμότητα των επιχειρήσεων. Κάποιοι άλλοι κίνδυνοι ωστόσο υποχωρούν – όπως η διαταραχή στην εφοδιαστική αλυσίδα, καθώς οι επιχειρήσεις επένδυσαν στο resilience και πλέον δεν αισθάνονται την απειλή έντονα. Στο μέτωπο της οικονομικής αστάθειας, οι οργανισμοί προσαρμόστηκαν και θεώρησαν αυτό το πλαίσιο κανονικό, άρα προχωρούν με αυτά τα δεδομένα.
Τι μπορεί να κάνει η ηγεσία: Να βλέπουμε πιο δυναμικά και όχι στατικά αυτούς τους κινδύνους, να επενδύσουμε στους ανθρώπους και την τεχνολογία και να κάνουμε τη διαχείριση του κινδύνου στοιχείο στρατηγικών αποφάσεων ως κομμάτι της ανταγωνιστικότητας στην αγορά όχι μόνο ως compliance.
Στην ερώτηση ποιον κίνδυνο επιλέγει, ο ίδιος ανέφερε την ΑΙ: Είναι ο πιο ανερχόμενος κίνδυνος, η υιοθέτησή της εγκυμονεί κινδύνους, που αφορά στην κακή χρήση και την αλόγιστη αυτοματοποίηση. Όταν υιοθετείται, πρέπει να σκεφτούμε τον πυρήνα της λειτουργικότητάς μας, καθώς ένα λάθος μπορεί να φέρει αρνητικά αποτελέσματα στη λειτουργικότητα μιας εταιρείας. Στην αρχή δεν είναι εύκολο να αντιληφθείς τι πήγε λάθος. Η ΑΙ ενισχύει επίσης την ισχύ των κυβερνοεπιθέσεων με αποτελέσματα που είναι απρόβλεπτα, πολλές επιχειρήσεις έχουν δώσει λύτρα για να επανέλθουν στην κανονικότητα. Μέσω της ΑΙ, κατά τον κ. Γκουζέλο γεννάται και ένας ακόμα κίνδυνος, αυτός της μεροληψίας. Μεροληψία για παράδειγμα στην εξέταση προσωπικού, στην εξέταση του πιστωτικού κινδύνου σε εταιρεία η του πιστωτικού κινδύνου σε πρόσωπο, ή στην πολιτική τιμολόγησης.
Κατά τον ίδιο, είναι επικίνδυνο να υιοθετήσεις το ΑΙ χωρίς να έχεις στρατηγική.
Στην παρέμβασή του ο κ. Κανελλόπουλος αναφέρθηκε στον ρόλο του διοικητικού συμβουλίου σε σχέση με τη διαχείριση κινδύνου, «να ψάξουμε ποιος είναι υπεύθυνος να αποτρέψει κινδύνους, να τους αντιμετωπίσει και να έχει μια λογοδοσία. Υπεύθυνος για όλα αυτά, δεν είναι άλλος από το Διοικητικό Συμβούλιο», όπως είπε. Πρόκειται κατά τον κ. Κανελλόπουλο για μια τεράστια αλλαγή στο οικονομικό φόρουμ – δηλαδή η στρατηγική μετατόπιση του βάρους από τον CEO και από τον κύριο μέτοχο προς το ΔΣ. Ο ίδιος τόνισε τον ενεργό ρόλο ενός ΔΣ, καθώς μέχρι σήμερα υπήρχε μια σχέση εκλεκτικής συγγένειας του Διοικητικού Συμβουλίου με τον βασικό μέτοχο. Το ΔΣ δεν είχε καθοριστικό ρόλο στις αποφάσεις, ενέκρινε μόνο κάποιες εκθέσεις ή κάποιες πολιτικές.
Τώρα αυτό αλλάζει ή πρέπει να αλλάξει άρδην, σύμφωνα με τον κ. Κανελλόπουλο. Το νέο νομοθετικό πλαίσιο εξελίσσει τον ρόλο του ΔΣ και από παθητικός δέκτης πληροφοριών ο ρόλος του γίνεται καθοριστικός μέσα από συγκεκριμένες πολιτικές. Πλέον το ΔΣ αναλαμβάνει την ευθύνη να καθορίζει την ανάλυση του κινδύνου ποσοτικά και ποιοτικά. Οφείλει να ελέγχει τα στοιχεία που μετατρέπονται σε κάποια πολιτική, που να αφορά για παράδειγμα το μέγιστο ποσοστό δανεισμού, ή το ποσοστό έκθεσης σε μια αγορά.
Το ΔΣ, για τον ίδιο, θα πρέπει να ελέγχει τα όρια ρευστότητας τουλάχιστον σε βάθος ενός έτους, ενώ είναι υπεύθυνο ακόμα και για το ζήτημα της κυβερνοασφάλειας, ένα ρίσκο που θα πρέπει να έχει προμελετηθεί.
Όπως είπε ο κ. Κανελλόπουλος, τα ΔΣ θα πρέπει να καταγράφουν εναλλακτικά σενάρια σε διάφορες καταστάσεις, σε κύριους τομείς όπως π.χ. η εφοδιαστική αλυσίδα και όλοι οι άλλοι μεγάλοι κίνδυνοι και να τα γνωρίζουν. Οφείλουν ακόμη να δημιουργούν σενάρια για την αντιμετώπιση μια συγκεκριμένης κρίσης, να βρίσκουν εναλλακτικές πηγές προμήθειας των βασικών αναγκών ενός οργανισμού. Συνεχίζοντας, ο κ. Κανελλόπολος ανέφερε ως ένα άλλο ζητούμενο την ανθεκτικότητα, να ελέγχεται η κεφαλαιακή επάρκεια έτσι ώστε η εταιρεία να μπορεί να ανταπεξέρχεται στους κινδύνους. «Επίσης ένα άλλο ζήτημα είναι η τεχνολογική επιρροή, η ΑΙ δημιουργεί τεράστιους κινδύνους στην κοινωνία αλλά και σε αυτή καθ’ αυτή τη στρατηγική μιας εταιρείας» είπε και πρόσθεσε: «Το ΔΣ συνεπώς γίνεται ο θεσμικός εγγυητής μιας εταιρείας και προσθέτει ιδιαίτερη αξία για αυτή».
Στους κινδύνους που επιλέγει ανέφερε την ΑΙ λέγοντας χαρακτηριστικά: «Είναι η μεγάλη επανάσταση της επόμενης 10ετίας και όπως σε όλες τις επαναστάσεις είναι μια αιματοβαμμένη εποχή. Θα δούμε αίμα –μεταφορικά– είναι άγνωστο ποια θα είναι η εξέλιξη. Εμείς οργανώνουμε καθε 2 χρόνια ένα συνέδριο με θέμα “Quo vadis AI”. Πριν από 6 χρόνια κάποιος καθηγητής είπε ότι αυτή τη στιγμή κρατάμε ένα μωρό στα χέρια μας που δεν ξέρουμε εάν θα γίνει serial killer ή ένας καλός άνθρωπος. Προμηνύονται αλλαγές στον τρόπο ζωής μας, όχι μόνο στις επιχειρήσεις».
Επιπλέον ο ίδιος αναφέρθηκε και στον γεωοικονομικό κίνδυνο: «Το Νταβός τον κατέγραψε ως τον πιο σημαντικό κίνδυνο για το 2026. Το ιδιαίτερο στοιχείο του, είναι το γεγονός ότι μέχρι τώρα οι αγορές ήταν στοχευμένες και δρούσαν κάτω από ένα πλέγμα στρατηγικής που σχετίζονταν με το financial. Αυτή τη στιγμή για να καταγράψεις ρίσκα θα πρέπει να έχεις και γνώσεις εξωτερικής πολιτικής».
Η κ. Νικολάου μεταξύ άλλων ανέφερε ότι όπως γνωρίζαμε παλαιά τα ΔΣ ήταν «τα παραδοσιακά, των οικογενειακών επιχειρήσεων και οι αποφάσεις ήταν σύμφωνες με αυτό, με το πού θέλω δηλαδή “εγω να πάει το καράβι μου”». Τώρα όλο το οικοσύστημα αλλάζει και πρέπει σε αυτό να ακολουθήσουν και οι πιο μικρές εταιρείες. Οι εταιρείες που θέλουν να είναι νοικοκυρεμένες οφείλουν να φτιάξουν μηχανισμούς έτσι ώστε να υπάρχει και μέλλον. Πρέπει να αλλάξεις στόχο, να σταματήσεις τα πλάνα τριετίας. Τώρα οφείλεις να εντοπίσεις τους κίνδυνους για αυτή καθαυτή τη λειτουργία μια εταιρείας, να τους ακολουθήσεις και να φτιάξεις πλάνα 20ετίας, απαιτούνται μελλοντοστραφείς στρατηγικές.
Συνεχίζοντας αναγνώρισε ότι οι κίνδυνοι είναι καθημερινοί, αλλά το θέμα είναι ποιοι είναι διαχειρίσιμοι, ποιους από αυτούς αναλαμβάνουμε κλπ. Ειδικά σε αυτή την εποχή το ζητούμενο είναι αν ο οργανισμός έχει τη θεσμική ωριμότητα να προλάβει έναν κίνδυνο πριν αυτός αποτελέσει κρίση. Προφανώς ένας καλά δομημένος οργανισμός έχει συγκεκριμένους μηχανισμούς αντιμετώπισης κινδύνων, συστήματα εσωτερικού ελέγχου, κανονιστικής συμμόρφωσης, μηχανισμούς δεοντολογίας κλπ. To ζήτημα είναι αν όλα αυτά θα δουλεύουν. Όλα κρίνονται στην κατανομή, στη σαφή εφαρμογή.
Αυτό μπορεί να γίνει βάσει τριών αξόνων:
Δέσμευση της ηγεσίας να ενσωματώσει την κουλτούρα διαχείρισης κινδύνου σε έναν οργανισμό
Διαλειτουργικότητα, να υπάρχει εσωτερική επικοινωνία και κοινή χαρτογράφηση κινδύνων με κυρίως μετρήσιμες εφαρμογές.
Σενάρια αναλύσεις, stress testing κλπ.
Στόχος είναι να μετατρέψουν την αβεβαιότητα σε ελεγχόμενο ρίσκο.
Η κ. Νικολάου τόνισε πως όπου υπάρχει κίνδυνος υπάρχει και ευκαιρία: Μπορεί να φτιάξεις πιο καλά το μαγαζί σου, να επενδύσεις σε κάτι που μελλοντικά θα σου αποδώσει, να δεις τι κάνει το περιβάλλον και να βγεις μπροστά με καινούργιες προτάσεις. Όσον αφορά το ESG μπορεί να επενδύσεις σε green bonds και άλλα προϊόντα ενώ μπορείς να επενδύσεις και στη διακράτηση του προσωπικού και των ταλέντων στον οργανισμό σου.
Η ίδια αναφέρθηκε στον κίνδυνο της παραπληροφόρησης και διασποράς ψευδών πληροφοριών. Δεν είναι μόνο επικοινωνιακό το θέμα, είναι και ένας στρατηγικός κίνδυνος που επηρεάζει την κοινωνία, την πολιτική, τη ζωή. Επηρεάζει επίσης τη φήμη και τη βιωσιμότητα των επιχειρήσεων, την πολιτική λήψης αποφάσεων, τη λειτουργία των αγορών… Το 2026 όλες οι παραδοσιακές μορφές ρίσκου συνυπάρχουν με πολλούς τεχνολογικούς και κοινωνικούς κινδύνους που μπορεί να διαβρώσουν το βασικό συστατικό της αγοράς, που είναι η εμπιστοσύνη.
Στους τρόπους αντιμετώπισης πρότεινε τη διαφάνεια, την τεκμηρίωση μέσω απολογισμών esg και γενικά μια πρόληψη που περνά από την κουλτούρα της ακεραιότητας – οι εταιρείες θα πρέπει να λειτουργούν με συνέπεια και τεκμηρίωση. «Το 2026 μπορεί να ζητήσει να δείξουμε την ωριμότητά μας στο governance, ίσως πρέπει να δείξουμε ποιος διαχειρίζεται καλύτερα τον κίνδυνο, αλλά και ποιος διαχειρίζεται καλύτερα την αλήθεια» είπε.
Στην τοποθέτησή του ο κ. Trivizas αναφέρθηκε στους ΑΙ directors στα ΔΣ, «ένας επιπλέον παράγοντας που μπαίνει στην εξίσωση. Αστειευόμενοι λέγαμε ότι είναι το μόνο μέλος του ΔΣ που διαβάζει το υλικό».
Αναφερόμενος στους μη χρηματοοικονομικούς κινδύνους είπε ότι οι financial κίνδυνοι δεν εντάσσονται στο top 10. «Συνεπώς, έχουμε μια μετατόπιση στο κομμάτι της στρατηγικής κατεύθυνσης που πρέπει να παίρνει μια εταιρεία. Υπάρχουν οι λειτουργικοί, οι cyber κίνδυνοι, το ESG, η AI, όλο το περιβάλλον περιστρέφεται γύρω από αυτή την κουβέντα. Το ενδιαφέρον του ΔΣ περιστρέφεται όμως στο financial impact που μπορεί να έχουν οι κίνδυνοι αυτοί και στο πώς επηρεάζουν τη βιωσιμότητα μιας επιχείρησης.
Το θέμα είναι ότι αυτά τα risks ποσοτικοποιούνται πιο δύσκολα, δεν είναι τόσο χειροπιαστοί κίνδυνοι. Λαμβάνοντας υπόψη το μεγάλο impact που μπορεί να έχουν σε έναν οργανισμό, πλέον βρίσκονται στις κύριες ατζέντες των ΔΣ. Επιπλέον, η εφοδιαστική αλυσίδα περικλείει ένα ευρύ φάσμα κινδύνων, όπως διαχείριση προμηθευτών, διαχείριση service providers κλπ.
Στους πιο σημαντικούς κινδύνους ενέταξε το outsourcing risk λέγοντας ότι «στο παρελθόν μια διεύθυνση προμηθειών μπορεί να έτρεχε μια διαδικασία για να προμηθευτεί μια υπηρεσία. Ωστόσο τώρα απαιτείται due diligence των προμηθευτών, υπάρχουν conflicts of interest και ειδικότερα στον τραπεζικό τομέα λειτουργούν με συγκεκριμένο πλαίσιο διαχείρισης, είναι μια από τις βασικές προτεραιότητες το outsourcing risk. Αυτό αποτελεί μεγάλο ρίσκο για τις εταιρείες, γιατί αναγκάζονται να απευθύνονται σε τρίτους ακόμα σε επίπεδο core υπηρεσιών».
Για τον κ. Trivizas, το πιο δύσκολο για μια επιχείρηση είναι να καταστρώσει τη στρατηγική της, ήτοι ελλοχεύει ο στρατηγικός κίνδυνος. «Σαν έννοια μου αρέσει, καθώς συνδέει το strategy με το risk. Η στρατηγική καθορίζει πού θα επενδύσει σήμερα μια εταιρεία. Θα πάει σε ένα ΑΙ transformation ή όχι; Πρόκειται για μια απόφαση που μπορεί να τη ρίξει εκτός αγοράς εντός 2ετίας».
Κατά τον ίδιο, η στρατηγική έχει πολλές δυσκολίες, γιατί βασίζεται σε υποθέσεις και αποτελεί στοίχημα για μια εταιρεία, γιατί δεν έχει σταθερές παραμέτρους να λάβει υπόψη. «Το strategy θα πρέπει πάντα να συνάδει με το risk appetite» κατέληξε.
Η ERGO Hellas αναδεικνύει μέσα από πρόσφατη ανάρτησή της τη σημασία της ολοκληρωμένης ασφαλιστικής κάλυψης για τις επιχειρήσεις, παρουσιάζοντας το πρόγραμμα ERGO My Business ως λύση προστασίας απέναντι στα καθημερινά απρόοπτα.
Σε μια περίοδο όπου η αβεβαιότητα παραμένει έντονη και οι μικρομεσαίες επιχειρήσεις καλούνται να λειτουργούν σε ένα απαιτητικό και συχνά απρόβλεπτο περιβάλλον, η ανάγκη για σταθερότητα και πρόληψη αποκτά ιδιαίτερη βαρύτητα.
Το πρόγραμμα απευθύνεται σε επαγγελματίες που επιθυμούν να διασφαλίσουν τόσο τον χώρο δραστηριότητάς τους όσο και το περιεχόμενό του, καλύπτοντας παράλληλα τον κίνδυνο διακοπής εργασιών. Στόχος είναι να περιοριστούν οι οικονομικές συνέπειες από ζημιές ή έκτακτα περιστατικά που θα μπορούσαν να επηρεάσουν τη λειτουργία μιας επιχείρησης.
Η μητρική εταιρεία ERGO Group διαθέτει διεθνή παρουσία στον ασφαλιστικό κλάδο, ενώ στην ελληνική αγορά η ERGO Hellas επενδύει συστηματικά σε προϊόντα που ανταποκρίνονται στις ανάγκες της μικρομεσαίας επιχειρηματικότητας. Το μήνυμα που προβάλλεται μέσα από την καμπάνια είναι ότι η ασφάλιση δεν αποτελεί απλώς μια τυπική υποχρέωση, αλλά εργαλείο επιχειρηματικής συνέχειας και ανάπτυξης.
Σε ένα περιβάλλον όπου οι κίνδυνοι μεταβάλλονται και τα περιθώρια λάθους περιορίζονται, η ενίσχυση της ανθεκτικότητας των επιχειρήσεων μέσω ασφαλιστικών λύσεων φαίνεται να αποτελεί στρατηγική επιλογή για όσους επιδιώκουν να εξελίσσονται με μεγαλύτερη σιγουριά.
Σε δήλωσή του με αφορμή την ανακοίνωση των ετήσιων αποτελεσμάτων του Ομίλου Πειραιώς ο Διευθύνων Σύμβουλος Χρήστος Μεγάλου αναφέρει:
Το 2025 αποτέλεσε ένα έτος ισχυρών επιδόσεων και στρατηγικών κινήσεων για την Πειραιώς. Ο Όμιλος συνεχίζει να αναπτύσσεται, καταγράφοντας δυναμική καθαρή πιστωτική επέκταση, εισροές καταθέσεων και περισσότερα υπό διαχείριση κεφάλαια, ενώ η ποιότητα του ενεργητικού παραμένει υψηλή.
Το 2025, πετύχαμε απόδοση ιδίων κεφαλαίων 16%, με ενσώματα κεφάλαια ανά μετοχή στα €5,9. Τα έσοδά μας επέδειξαν ανθεκτικότητα, καθώς το χαρτοφυλάκιο δανείων αυξήθηκε κατά 11% ετησίως, με €4 δις καθαρή πιστωτική επέκταση, υπερβαίνοντας τον ετήσιο στόχο του 2025. Συνεχίζουμε να δημιουργούμε αξία για τους πελάτες μας, οι οποίοι μας εμπιστεύονται με τη μεγαλύτερη βάση κεφαλαίων υπό διαχείριση στην Ελλάδα: €66 δισ.
καταθέσεις και €14,5 δισ. επενδυτικά κεφάλαια.
Τα καθαρά έσοδα από τόκους αυξήθηκαν το τελευταίο τρίμηνο του έτους, σηματοδοτώντας την αναστροφή της τάσης του τελευταίου έτους, ενώ τα έσοδα από προμήθειες κατέγραψαν ισχυρή επίδοση, ωθούμενα από τις εργασίες πιστοδοτήσεων και τις τραπεζοασφάλειες. Ο δείκτης καθαρού περιθωρίου επιτοκίου διαμορφώθηκε στο 2,2%, ενώ ο δείκτης καθαρού
περιθωρίου προμηθειών ανήλθε στο 1,0%, το οποίο αποτελεί το υψηλότερο της αγοράς. Η αποτελεσματικότητα κόστους διαμορφώθηκε σύμφωνα με τον ετήσιο στόχο, με τον δείκτη κόστους προς βασικά έσοδα στο 34% κατά το 4ο τρίμηνο, ενώ το οργανικό κόστος κινδύνου παρέμεινε αμετάβλητο σε σύγκριση με το προηγούμενο τρίμηνο.
Η δανειοδοτική μας δραστηριότητα παραμένει διαφοροποιημένη, με συστηματική ανάπτυξη στον επιχειρηματικό τομέα, τις μικρές και μεσαίες επιχειρήσεις, καθώς και στον τομέα ενεργειακής μετάβασης. Αξίζει να σημειωθεί ότι τα στεγαστικά δάνεια κατέγραψαν θετική καθαρή πιστωτική επέκταση 100 εκατ. στο 4ο τρίμηνο, χάρη στην τόνωση της ζήτησης και στη στόχευσή μας σε καινοτόμα προϊόντα. Το προϊόν μας «Σπίτι 25» έχει συγκεντρώσει περισσότερες από 1.500 αιτήσεις συνολικού ποσού €200 εκατ. σε λίγους μήνες.
Διαχειριζόμαστε με συνέπεια την κεφαλαιακή μας θέση και παραμένουμε επικεντρωμένοι στη δημιουργία αξίας για τους μετόχους μας. Σε αυτή την κατεύθυνση, αναβαθμίζουμε τον στόχο μας για συνολική διανομή στους μετόχους στο 55% επί των κερδών του 2025, το οποίο μεταφράζεται σε €0,40 μέρισμα, επιπλέον της ενδιάμεσης διανομής κατά το 4ο τρίμηνο, ύψους €0,08 με τη μορφή επαναγοράς μετοχών. Οι δείκτες κεφαλαιακής επάρκειας παραμένουν σε ισχυρά επίπεδα μετά την απόκτηση της Εθνικής Ασφαλιστικής, υποστηρίζοντας την ανάπτυξη, τις διανομές στους μετόχους και τη συνέχιση των επενδύσεων. Ο συνολικός δείκτης κεφαλαίων διαμορφώθηκε στο 18,7% τον Δεκέμβριο 2025.
Κοιτώντας μπροστά, κινούμαστε σε ένα περιβάλλον ομαλοποίησης των επιτοκίων από θέση ισχύος. Οι προσπάθειές μας για διαφοροποίηση των εσόδων αντικατοπτρίζονται στον δείκτη προμηθειών έναντι των καθαρών εσόδων, ο οποίος διαμορφώνεται στο 26%. Η πειθαρχημένη προσέγγισή μας στη διαχείριση του ισολογισμού και την αντιστάθμιση κινδύνου υποστηρίζει τη διατηρήσιμη ανάπτυξη της Τράπεζας.
Κατά το 4ο τρίμηνο, ολοκληρώσαμε την εξαγορά της Εθνικής Ασφαλιστικής, με το συνολικό τίμημα για τη συναλλαγή να ανέρχεται σε €0,6 δισ. σε μετρητά, και την ενοποιήσαμε στα αποτελέσματα έτους 2025. Η ενσωμάτωση της Εθνικής Ασφαλιστικής στον Όμιλο της Τράπεζας Πειραιώς αναμένεται να διαφοροποιήσει περαιτέρω τις πηγές εσόδων και την εμπορική μας πρόταση. Σχετικά με αυτό, σε λίγες μέρες θα παρουσιάσουμε το νέο μας επιχειρηματικό σχέδιο, με διευρυμένες φιλοδοξίες στο πεδίο των τραπεζικών υπηρεσιών και της ασφάλισης.
Είναι επίσης σημαντικό ότι η neobank Snappi έκανε το ντεμπούτο της στην ελληνική αγορά το 2025, με ικανοποιητική προσέλκυση 60.000 πελατών σε ένα τρίμηνο. Η Snappi αποτελεί πρόταση αξίας προσαρμοσμένη στις ανάγκες πελατών με τεχνολογική εξοικείωση, προωθώντας ένα μοντέλο υπηρεσιών χωρίς καταστήματα. Ταυτόχρονα, συνεχίζουμε να επενδύουμε στον ψηφιακό μετασχηματισμό και σε πρωτοβουλίες ESG, λανσάροντας νέες συνεργασίες fintech και πράσινα χρηματοδοτικά προϊόντα που στηρίζουν την καινοτομία,
τη λειτουργική αποτελεσματικότητα και την αξία για τον πελάτη.
Το 2026, το ελληνικό ΑΕΠ προβλέπεται να αυξηθεί πάνω από τον ευρωπαϊκό μέσο όρο, κυρίως λόγω των επενδύσεων, της καταναλωτικής δαπάνης και της στήριξης από τα διαρθρωτικά ταμεία της ΕΕ. Η δημοσιονομική εικόνα συνεχίζει να βελτιώνεται, με υψηλά πρωτογενή πλεονάσματα και σταθερή μείωση του δείκτη χρέους προς ΑΕΠ, οδηγώντας σε περαιτέρω αναβαθμίσεις του δημόσιου χρέους και μειωμένο κόστος χρηματοδότησης για τις τράπεζες.
Εισερχόμαστε στο 2026 με εμπιστοσύνη στην ικανότητά μας να επιτύχουμε διατηρήσιμα αποτελέσματα. Οι νέοι στόχοι μας θα παρουσιαστούν λεπτομερώς στο Capital Markets Day που θα πραγματοποιηθεί στο Λονδίνο, την Πέμπτη 5 Μαρτίου 2026.
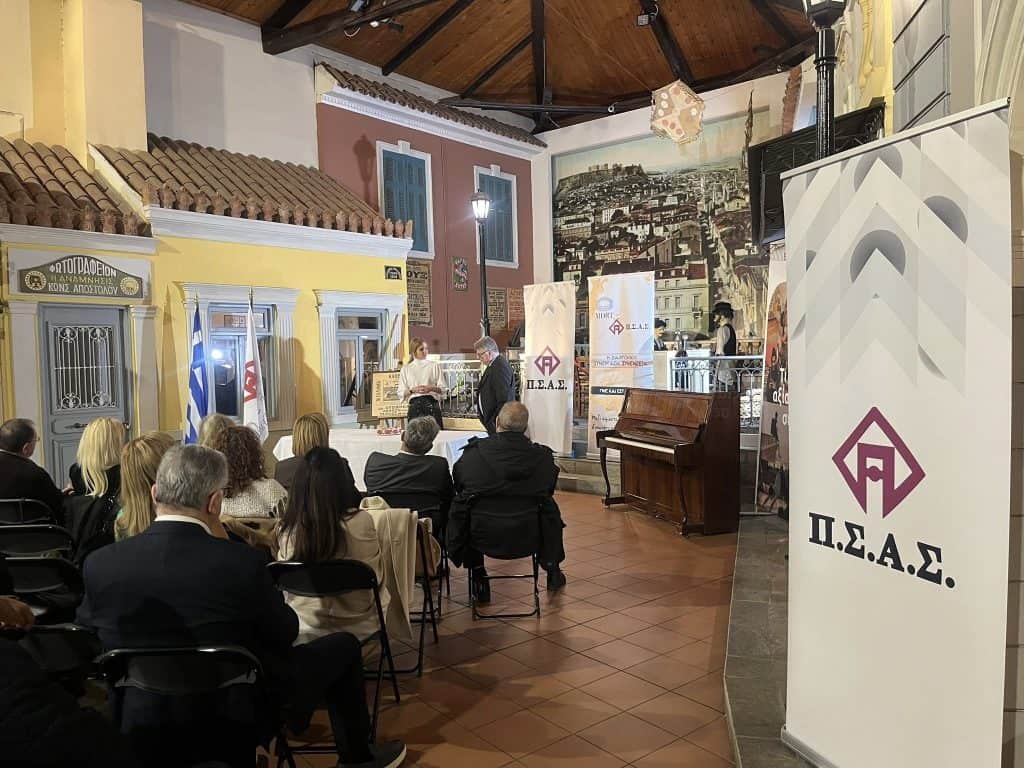
Ετοιμάζοντας μια σειρά σημαντικών πρωτοβουλιών, ο Πανελλήνιος Σύνδεσμος Ασφαλιστικών Συμβούλων (ΠΣΑΣ) ξεκινά δυναμικά και επίσημα τη νέα χρονιά.
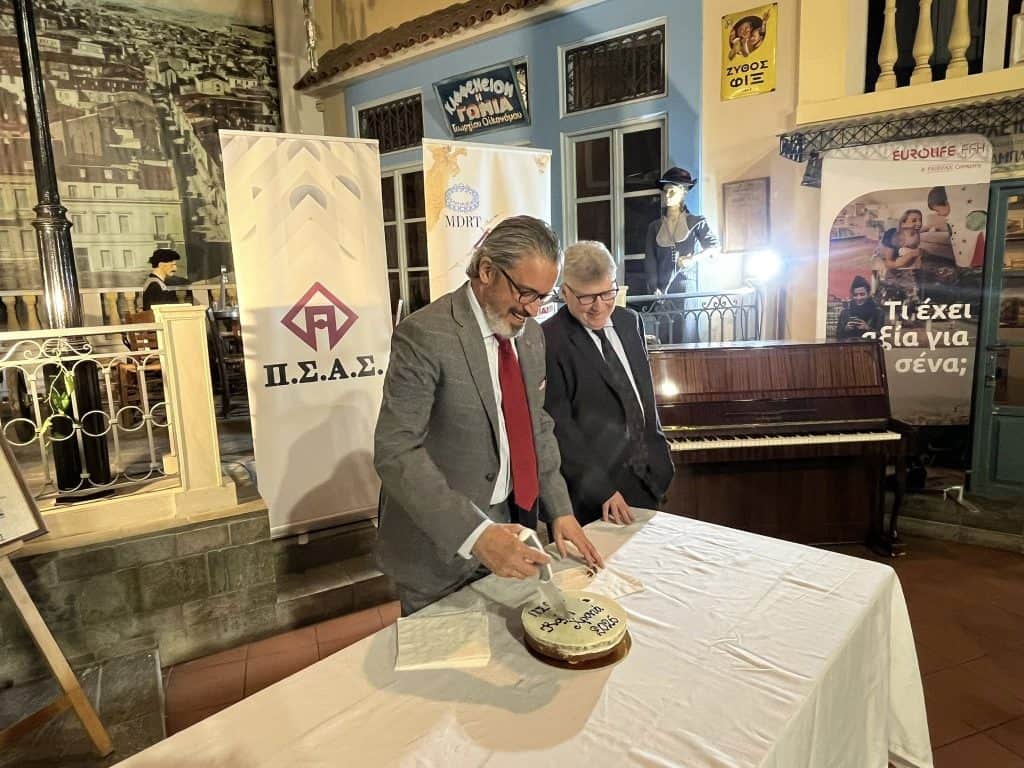
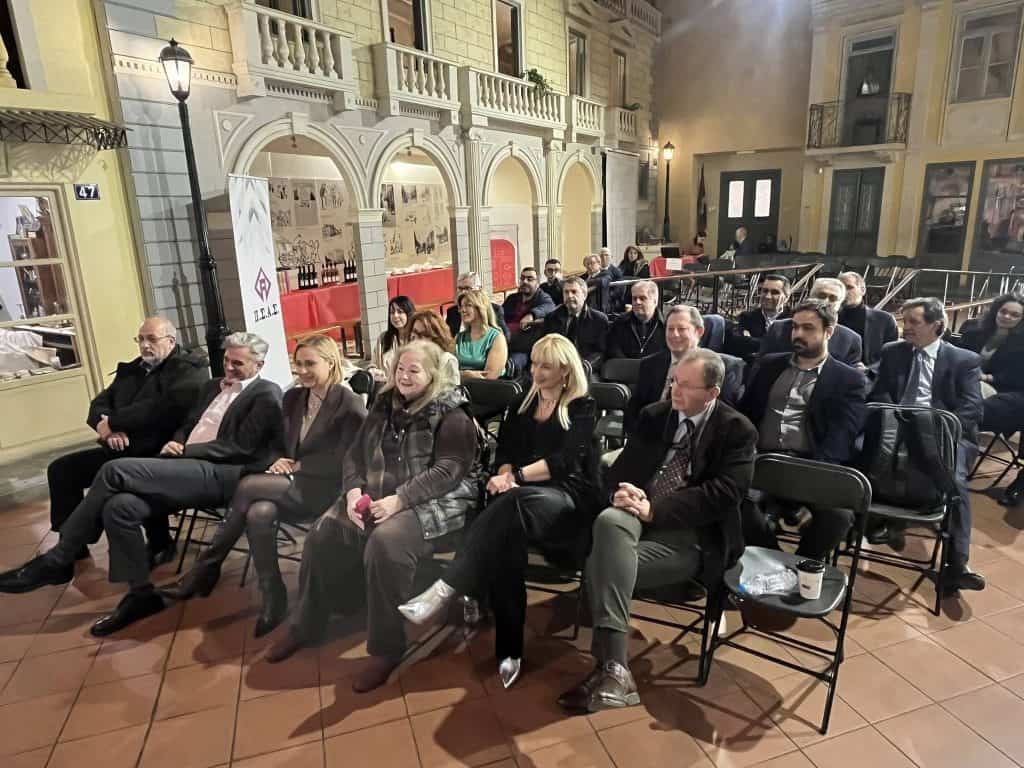
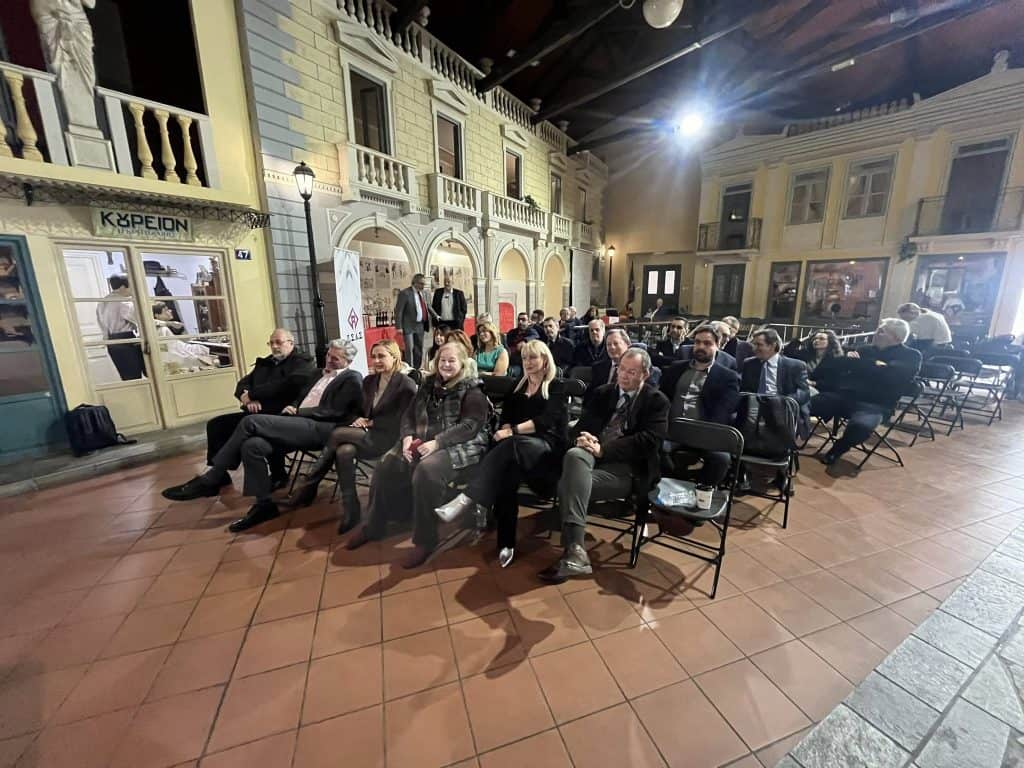
Η έναρξη του 2026 συνοδεύτηκε από την καθιερωμένη εκδήλωση κοπής της Πρωτοχρονιάτικης Βασιλόπιτας, που πραγματοποιήθηκε την Πέμπτη 26 Φεβρουαρίου στο Πολιτιστικό Κέντρο Μελίνα Μερκούρη στην Αθήνα. Κατά τη διάρκεια της εκδήλωσης, ο Πρόεδρος του ΠΣΑΣ Λάμπρος Αποστολιώτης παρουσίασε τα σχέδια για το 2026, τονίζοντας ότι η χρονιά θα είναι δημιουργική, με έμφαση στην εκπαίδευση και στην επαγγελματική ανάπτυξη των ασφαλιστικών συμβούλων.
Χαιρετισμούς απηύθυναν ακόμα ο Δημήτρης Γαβαλάκης, Γενικός Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών, η Χριστίνα Φυτέα, Πρόεδρος της Επιτροπής Ασφαλιστικών Πρακτόρων του Επαγγελματικού Επιμελητηρίου Αθηνών και μέλος του ΔΣ, ο Χάρης Αλεξόπουλος, Πρόεδρος της Ένωσης Επαγγελματιών Ασφαλιστών Ελλάδος και Μέλος ΔΣ της ΕΑΔΕ, οι πρώην πρόεδροι του ΠΣΑΣ Κώστας Λάμπρου και Ελένη Γρυπάρη, η Ευφροσύνη Στουργιώτου, που εκπροσώπησε την Ένωση Financial Planners, και η Σοφία Ζερβουδάκη του MDRT.
Σε δηλώσεις του στο «IW», ο κ. Αποστολιώτης μάς μίλησε για την έναρξη ειδικού εκπαιδευτικού σεμιναρίου για ασφαλιστικούς διαμεσολαβητές λίγο μετά το Πάσχα, χορηγία του Επαγγελματικού Επιμελητηρίου Αθηνών. Το πρόγραμμα θα προσφέρει ειδικό δίπλωμα και θα περιλαμβάνει εισηγήσεις από καθηγητές ανωτάτων εκπαιδευτικών ιδρυμάτων και κορυφαίους ειδικούς του κλάδου. Παράλληλα, προγραμματίζεται ένα δεύτερο σεμινάριο προς Μάιο-Ιούνιο, που θα προσφέρει πρακτική εκπαίδευση και άμεση ανταλλαγή γνώσεων στον ασφαλιστικό χώρο.
Ο κ. Αποστολιώτης μάς αποκάλυψε επίσης ότι ο ΠΣΑΣ ετοιμάζει τη μεγάλη εκδήλωση βραβεύσεων για το τέλος Σεπτεμβρίου-αρχές Οκτωβρίου, στην οποία θα τιμηθούν οι κορυφαίοι ασφαλιστικοί σύμβουλοι από όλες τις εταιρείες, αναδεικνύοντας τις βέλτιστες πρακτικές και προσφέροντας συμβουλές από βραβευμένους experts. Η δήλωση του Προέδρου σηματοδοτεί την επιστροφή μιας σημαντικής παράδοσης του Συνδέσμου στον κλάδο: των Βραβεύσεων Κορυφαίων Ασφαλιστικών Συμβούλων.
Η πρόσφατη έρευνα του Ινστιτούτου Μικρών Επιχειρήσεων της ΓΣΕΒΕΕ (IME ΓΣΕΒΕΕ) για λογαριασμό της Visa φέρνει στο φως κάτι που πολλοί ήδη υποψιάζονταν: οι μικρομεσαίες επιχειρήσεις στην Ελλάδα στρέφονται όλο και περισσότερο προς τις ψηφιακές πληρωμές.
Σχεδόν μία στις δύο επιχειρήσεις αξιοποιεί ψηφιακά μέσα για τις δαπάνες της, ενώ ακόμη και στις πολύ μικρές επιχειρήσεις ένα μεγάλο μέρος των εξόδων καλύπτεται πλέον ψηφιακά. Ταυτόχρονα, οι online πληρωμές συνεχίζουν να αυξάνονται σταθερά, κάτι που δείχνει ότι πρόκειται για μια διαρκή και όχι παροδική τάση.
Αυτό που αξίζει να υπογραμμιστεί είναι ότι οι ψηφιακές πληρωμές είναι εργαλείο οργάνωσης, αποδοτικότητας και ανάπτυξης. Βοηθούν τις επιχειρήσεις να μειώσουν τους κινδύνους των μετρητών, να διαχειρίζονται καλύτερα τα οικονομικά τους και να έχουν άμεση εικόνα των εισροών τους, ενισχύοντας τη ρευστότητα. Με απλά λόγια, η ψηφιοποίηση δεν κάνει μόνο πιο εύκολη τη διαχείριση, αλλά δημιουργεί νέες δυνατότητες για ανάπτυξη και εξυπηρέτηση περισσότερων πελατών.
Στην εποχή της ψηφιακής οικονομίας, οι ΜμΕ που δεν υιοθετούν τέτοιες πρακτικές χάνουν ανταγωνιστικό πλεονέκτημα. Η ψηφιακή πληρωμή δεν είναι πολυτέλεια, αλλά στρατηγική επιλογή που μπορεί να καθορίσει την επιτυχία ή την υστέρηση μιας επιχείρησης. Και η Ελλάδα, με τις μικρομεσαίες επιχειρήσεις της να αποτελούν τη ραχοκοκαλιά της οικονομίας, δεν έχει την πολυτέλεια να μένει πίσω σε αυτή την εξέλιξη.
Η Νίκη Κεραμέως τιμήθηκε την Τετάρτη 25 Φεβρουαρίου 2026 από την Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης για την πρόσφατη ψήφιση του Ν. 5278/2026, που αφορά την Εθνική Κοινωνική Συμφωνία Ενίσχυσης των Συλλογικών Συμβάσεων Εργασίας.
Η εκδήλωση κοπής της πρωτοχρονιάτικης πίτας πραγματοποιήθηκε στον χώρο των κεντρικών εγκαταστάσεων του Σώματος Ορκωτών Ελεγκτών Λογιστών, με τη συμμετοχή σημαντικών εκπροσώπων της πολιτικής και οικονομικής σκηνής, όπως ο Γενικός Γραμματέας Κοινωνικών Ασφαλίσεων ΚωνσταντίνοςΤσαγκαρόπουλος και ο Διευθυντής της Διεύθυνσης Εποπτείας Επαγγελματικής και Ιδιωτικής Ασφάλισης της Τράπεζας της Ελλάδος ΣταύροςΚωνσταντάς.
Κατά την ομιλία της, η κ. Κεραμέως υπογράμμισε τη σημασία των συλλογικών συμβάσεων για την ενίσχυση των Ταμείων Επαγγελματικής Ασφάλισης και ανακοίνωσε ότι ένα από τα δύο επόμενα νομοσχέδια του Υπουργείου θα εστιάζεται στον θεσμό της Επαγγελματικής Ασφάλισης, με στόχο την περαιτέρω ανάπτυξη και αναβάθμιση του θεσμού.
Οι εκπρόσωποι των εποπτικών αρχών τόνισαν τη διαρκή στήριξή τους στον θεσμό και τη δέσμευσή τους για την ενίσχυση της αναπτυξιακής του πορείας. Η εκδήλωση ανέδειξε την αναγκαιότητα της συνεργασίας πολιτείας, κοινωνικών εταίρων και θεσμικών φορέων για την περαιτέρω ενδυνάμωση του 2ου Πυλώνα Ασφάλισης.
Οι Ασφαλίσεις Επιχειρήσεων και Επιχειρηματικών Κινδύνων γνωρίζουν σημαντική ανάπτυξη, η οποία μάλιστα επιταχύνεται κατά τη διάρκεια των τελευταίων ετών.
Στη σημαντική άνοδό τους συμβάλλουν οι εξελίξεις στη νομοθεσία που καθιστούν υποχρεωτική την ασφάλιση επί μέρους επιχειρήσεων, ενδεικτικά εκείνων που ο κύκλος εργασιών τους υπερβαίνει συγκεκριμένο και νομοθετικά οριζόμενο ύψος, καθώς και πλειάδας επιχειρήσεων που καλούνται να ασφαλισθούν έναντι της ευθύνης που φέρουν προς τρίτους ή εκείνων των επιχειρήσεων που η δραστηριότητά τους θεωρείται επιρρεπής πρόκλησης ρύπανσης. Πλέον αυτών, συμβάλλει η αναγνώριση του ρόλου των Ασφαλίσεων Επιχειρήσεων και Επιχειρηματικών Κινδύνων στην οικονομική προστασία των επιχειρήσεων, μέσω εξειδικευμένων καλύψεων, ενδεικτικά του εξοπλισμού τους, των δραστηριοτήτων τους, ή άλλων «συγγενών» ασφαλίσεων, όπως των πιστώσεων και εγγυήσεων, της διακοπής εργασιών και της απώλειας κερδών.
Σε επίρρωση των ανωτέρω το Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών ανακοινώνει το Εκπαιδευτικό Σεμινάριο Ασφαλίσεων Επιχειρήσεων και Επιχειρηματικών Κινδύνων, προς όφελος της τεχνογνωσίας των ενδιαφερομένων συναδέλφων, διοικητικών στελεχών ασφαλιστικών επιχειρήσεων και ασφαλιστικών διαμεσολαβητών της αγοράς.
Το Εκπαιδευτικό Σεμινάριο θα πραγματοποιηθεί σε υβριδικό περιβάλλον webinar και φυσικής τάξης, κατά την επιλογή των σπουδαστών του την Τρίτη 3 και την Πέμπτη 5 Μαρτίου 2026, 16:00-19:20.
Εισηγητής του Εκπαιδευτικού Σεμιναρίου είναι ο Βαγγέλης Βερνάρδος, Διευθυντής Ασφαλιστικών Κλάδων και Τεχνικός Διευθυντής της Ασφαλιστικής Εταιρείας ΙΝΤΕΡΣΑΛΟΝΙΚΑ, πτυχιούχος του Τμήματος Μηχανολόγων Μηχανικών της Πολυτεχνικής Σχολής του Αριστοτελείου Πανεπιστημίου Θεσσαλονίκης, με διδακτορικές σπουδές πολυκριτιριακής ανάλυσης Risk Underwriting στο Δημοκρίτειο Πανεπιστήμιο Θράκης.
Σημειώνεται το πολυδιάστατο ενδιαφέρον του Εκπαιδευτικού Σεμιναρίου, καθώς, όπως προαναφέρθηκε, ο αναλυόμενος κλάδος Ασφαλίσεων Επιχειρήσεων και Επιχειρηματικών Κινδύνων καταλαμβάνει καίρια θέση στην αναπτυξιακή στρατηγική των ασφαλιστικών επιχειρήσεων και της ασφαλιστικής διαμεσολάβησης, ενώ η ακολουθούμενη εκπαιδευτική προσέγγιση των θεματικών αντικειμένων του επεκτείνεται στην μελέτη περιπτώσεων νέων κινδύνων και απειλών που εντάσσονται στο πλαίσιο του.
Αναλυτική περιγραφή του Εκπαιδευτικού Σεμιναρίου και Αίτηση Συμμετοχής θα βρείτε στην κατάλληλη ενότητα της ιστοσελίδας του ΕΙΑΣ, ενώ περισσότερες πληροφορίες μπορείτε να λάβετε από τη Γραμματεία Εκπαίδευσης του Ινστιτούτου, eiasinfo@eias.gr, 210 9219660/684.
Τα μεγαλύτερα λειτουργικά κέρδη στην ιστορία της, ύψους 17,4 δισ. ευρώ, ανακοίνωσε η Allianz SE για το 2025, με τον συνολικό όγκο εργασιών να αυξάνεται κατά 8,1% στα 186,9 δισ. ευρώ.
Τα καθαρά κέρδη των μετόχων αυξήθηκαν κατά 10,9% στα 11,1 δισ. ευρώ και τα βασικά κέρδη ανά μετοχή (EPS) κατά 12,5% στα 28,61 ευρώ. Η βασική απόδοση ιδίων κεφαλαίων (RoE) άγγιξε το 18,1%, ενώ ο δείκτης Solvency II αυξήθηκε κατά 10 ποσοστιαίες μονάδες στο 218%.
Για το 2026, η Allianz στοχεύει σε λειτουργικά κέρδη 17,4 δισ. ευρώ, συν ή πλην 1 δισ. ευρώ, και η διοίκηση προτείνει μέρισμα ανά μετοχή 17,10 ευρώ – μια αύξηση 11,0% σε σχέση με το 2024. Επιπλέον, η εταιρεία ανακοίνωσε νέο πρόγραμμα επαναγοράς μετοχών ύψους έως 2,5 δισ. ευρώ στις 25 Φεβρουαρίου 2026.
«Τα αποτελέσματα-ρεκόρ της Allianz για το 2025 αποδεικνύουν –για άλλη μια φορά– την ικανότητά μας να αποδίδουμε με αξιοπιστία, ακόμη και σε ταχέως μεταβαλλόμενα και ολοένα και πιο διχαστικά περιβάλλοντα» δήλωσε ο Oliver Bäte, Διευθύνων Σύμβουλος (CEO) της Allianz SE.
«Η ισχύς των επιδόσεων και των θεμελιωδών μεγεθών μας ξεπερνά κατά πολύ τη χρηματοοικονομική μας πειθαρχία και την επιχειρησιακή μας ανθεκτικότητα. Η επιτυχία μας τροφοδοτείται επίσης από την κορυφαία ισχύ της επωνυμίας μας, το ρεκόρ αφοσίωσης των πελατών και τα υψηλά κίνητρα των εργαζομένων μας.
»Οι πελάτες προσδοκούν προστασία και ηρεμία σε μια τιμή που μπορούν να αντέξουν οικονομικά, γι’ αυτό και η ικανότητά μας να προσφέρουμε ανώτερη αξία είναι τόσο ζωτικής σημασίας για τη συνεχή ανάπτυξη της πελατειακής μας βάσης. Για να μετριάσουμε τη βαθύτερη πόλωση στον κόσμο, παραμένει στρατηγική μας προτεραιότητα –καθώς και κοινωνική ευθύνη– να διασφαλίσουμε ότι οι άνθρωποι έχουν πρόσβαση στην ελευθερία και στην ασφάλεια που παρέχουν τα προϊόντα και οι υπηρεσίες μας.»
Από την πλευρά της, η Claire-Marie Coste-Lepoutre, Οικονομική Διευθύντρια (CFO) της Allianz SE, σχολίασε: «Είχαμε ένα εξαιρετικό ξεκίνημα στον νέο στρατηγικό μας κύκλο. Η επίδοσή μας υπογραμμίζει την ισχύ και την ανθεκτικότητα του επιχειρηματικού μοντέλου της Allianz.
»Τα αποτελέσματα-ρεκόρ της Allianz για το 2025 χαρακτηρίζονται από πολύ καλή ανάπτυξη σε όλους τους τομείς μας και εξαιρετική κερδοφορία, ενώ παράλληλα ενισχύσαμε περαιτέρω τη χρηματοοικονομική μας ισχύ. Αυτό αποδεικνύει την ικανότητά μας να δημιουργούμε βιώσιμη αξία τόσο για τους πελάτες μας όσο και για τους μετόχους μας.
»Καθώς επιδιώκουμε τον στόχο μας για το 2026, που είναι λειτουργικά κέρδη ύψους 17,4 δισεκατομμυρίων ευρώ (συν ή πλην 1 δισ. ευρώ), συνεχίζουμε την προσηλωμένη υλοποίηση των στρατηγικών προτεραιοτήτων που θέσαμε την Ημέρα Κεφαλαιαγοράς, προκειμένου να υλοποιήσουμε το πλάνο μας για την περίοδο 2025-2027.»
Δείτε το σχετικό βίντεο και τα αναλυτικά αποτελέσματα:
Ο Ανασφάλιστος σήμερα θα φέρει τα πάνω κάτω, ξεκινώντας να γράφει πού θέλει να καταλήξει με το εξής: Σε στιγμές κρίσης μπορούμε να βλέπουμε τις δυνατότητες που πριν μας ήταν αόρατες.
Ανακλήσεις αδειών λειτουργίας στον δρόμο των ασφαλιστών είδε αυτήν την εβδομάδα ο Ανασφάλιστος. ΒΙΟΛΑΝΤΑ στη Θεσσαλία, ATOM DYNAMIC ΑΕ στην Αττική, εκπαιδευτικές δομές του Ομίλου ΟΜΗΡΟΣ στη Λάρισα. Μπορεί να υπάρξουν και άλλες μετά τη ΒΙΟΛΑΝΤΑ. Συνέπεσαν όλως τυχαίως οι ανακλήσεις αδειών;
Ένα κουβάρι πληροφοριών που δεν ξεμπλέκεται. Κράτος, Περιφέρεια, Πολεοδομία, μηχανικοί, Εποπτεία, ιδιοκτήτες, ασφαλιστές. Ο καθένας ανοίγει ένα δρόμο και τον ακολουθεί. Όταν δε η υπόθεση περιπλέκεται, τότε ο ένας φορτώνει ευθαρσώς τα βάρη στον άλλο. Βολεύει αυτή η κατάσταση, γιατί οδηγεί σε αδιέξοδο.
Εδώ ο Ανασφάλιστος βλέπει έναν άλλον δρόμο, τον δρόμο των ασφαλιστών. Και ναι, οι ασφαλιστικές μπορούν να μην αποζημιώσουν αν αποδειχτεί ποινικό αδίκημα ή βαριά αμέλεια, στην ευκολότερη περίπτωση πλημμέλεια. Επίσης μπορεί και να μη δεχτούν να ασφαλίσουν, αν κάνουν φύλλο και φτερό τον ενδιαφερόμενο, κι εδώ θέλει να ρίξει το βάρος του ο Ανασφάλιστος, κάνοντας την ερώτηση:
Οι βιομηχανικές και εμπορικές μονάδες που λειτουργούν στην Ελλάδα είναι χιλιάδες. Έμαθε ο Ανασφάλιστος ότι πολλές δεν πληρούν τις προϋποθέσεις, ΖΗΤΟΥΝ ΟΜΩΣ ΝΑ ΑΣΦΑΛΙΣΤΟΥΝ ΓΙΑ ΝΑ ΑΠΟΖΗΜΙΩΘΟΥΝ ΑΝ ΚΑΤΙ ΤΟΥΣ ΣΥΜΒΕΙ. Μήπως οι ασφαλιστές, μη ασφαλίζοντας, καταφέρουν και οδηγήσουν τις παραγωγικές μονάδες, τους ελεγκτικούς μηχανισμούς και όλο το μάτσο σε ένα δρόμο όπου δεν θα χτυπήσουν σε ρείθρο;
Θα πείτε στον Ανασφάλιστο, ναι, σιγά μην ενδιαφέρονται όλοι να ασφαλιστούν. Μα δεν μπορεί, βλέποντας τη ΒΙΟΛΑΝΤΑ, να μην έχουν καταλάβει τίποτα και από την άλλη οι ασφαλιστές να μη βλέπουν τις δυνατότητές τους!
Αν σταματήσει ο «κινητήρας», δεν μπορεί όλοι να θέλουν να μείνουν σε ρείθρο! Κάπως έτσι θα αυξηθούν οι βιομηχανικές και εμπορικές ασφαλίσεις.
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.