back to top
11.2 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1862

Η επέλαση των Lloyds

0
lloyd's of london

της Ελενας Ερμείδου

Αλλαγές στα Lloyds σχεδιάζει ο διεμήνυσε ο νέος πρόεδρος του Οργανισμού  Bruce Carnegie-Brown σύμφωνα με την πρώτη ομιλία του σε συνέδριο.  Οι αλλαγές αυτές θα είναι ορόσημο στην πορεία των  Lloyds, καθώς μέσα από την εφαρμογή τους θα καθοριστεί και η επιτυχία του οργανισμού στο μέλλον.

Ο πρόεδρος των Lloyd’s Bruce Carnegie-Brown αναφερόμενος στην Google και την Amazon και τον ανταγωνισμό που προκαλούν στους παραδοσιακούς ασφαλιστές υπογράμμισε την ανάγκη αξιοποίησης και υιοθέτησης νέας τεχνολογίας και της προσαρμογής αυτής στις ανάγκες των πελατών του Οργανισμού. Προειδοποίησε δε, πως αν κάποιος δεν δεν αποτελέσει μέρος της αλλαγής, τότε κινδυνεύει να μηνέχει σχέση με το μέλλον και να αποκοπεί από την πραγματικότητα, διευκρινίζοντας ότι ο κάθε επαγγελματίας πρέπει να αναλάβει προσωπική ευθύνη για την κινητοποίηση του κλάδου.

Είπε χαρακτηριστικά: «Δεν έχουμε την πολυτέλεια να κουνάμε το δάχτυλο μας μέσα στο νερό, πρέπει να βυθιστούμε μόνοι σε αυτό», συμπληρώνοντας, ότι το «το επόμενο κύμα που έρχεται είναι η τεχνολογία της τεχνητής νοημοσύνης».

Τέλος, ο ίδιος διευκρίνισε πως αν ο οργανισμός δεν γεφυρώσει το κενό με την καινοτομία τότε κάποιος άλλος θα κερδίσει έδαφος.

Παραδείγματα-υπολογισμοί και προϊόντα ιδιωτικών συντάξεων -Eurolife

0

Αφιέρωμα συντάξεις μέρος στ’

του Νίκου Σακελλαρίου

Η Eurolife, που πλέον αποτελεί μέλος του ομίλου Fairfax, στοχεύει στην εξειδίκευση σε συνταξιοδοτικά-αποταμιευτικά προϊόντα για τους ασφαλισμένους της. Χρησιμοποιώντας τα δικά της επενδυτικά μοντέλα, μπορεί να προσφέρει συνταξιοδοτικά προϊόντα τα οποία θα ταιριάζουν σε κάθε ανάγκη και σε κάθε εισόδημα.

Ένα χαρακτηριστικό παράδειγμα αποταμιευτικού προϊόντος και υπολογισμού της σύνταξης είναι: για νέο άνθρωπο ηλικίας 17 ετών που αρχίζει να αποταμιεύει (είτε μόνος του είτε με γονική συνεισφορά) 100 ευρώ κάθε μήνα, με στόχο να ωριμάσει το πρόγραμμα σε ηλικία 65 ετών.

Βάσει του προγράμματος Eξασφαλίζω το μέλλον μου της Εurolife διαμορφώνονται τα εξής στοιχεία:

Διάρκεια Αποταμίευσης                    48 έτη

Εγγυημένο κεφάλαιο λήξης              167.788,82 ευρώ

Ενδεικτικό αποθεματικό μερισμάτων 22.488,08 ευρώ

Ετήσιο ασφάλιστρο πρώτου έτους    1.200,00 ευρώ

Μηνιαίο Ασφάλιστρο πρώτου έτους  100,00 ευρώ

Παροχές/καλύψεις

*Εγγύηση κεφαλαίου στη λήξη του συμβολαίου

*Καταβολή επιπλέον ποσού εφόσον επιτευχθεί αποθεματικό μερισμάτων.

*Αναπροσαρμογή των ασφαλίστρων κατά 3% επί των ασφαλίστρων του εκάστοτε προηγούμενου ασφαλιστικού έτους, ώστε να ενισχύεται, σταδιακά, η αποταμιευτική σας προσπάθεια.

*Δυνατότητα να μας ζητήσετε προσαρμογή των αρχικά προγραμματισμένων καταβολών τόσο για τις καλές όσο και για τις δύσκολες στιγμές της ζωής. Πιο συγκεκριμένα, εφόσον το γραπτό αίτημά σας γίνει αποδεκτό, μπορείτε να:

  • αυξήσετε την τακτική καταβολή, µε στόχο την ενίσχυση του τελικού ποσού (ισχύει για μία φορά ανά ασφαλιστικό έτος και μετά τη συμπλήρωση του πρώτου ασφαλιστικού έτους),
  • µειώσετε την τακτική καταβολή αν τα οικονομικά σας αλλάξουν (ισχύει για μία φορά ανά ασφαλιστικό έτος και μετά τη συμπλήρωση του πρώτου ασφαλιστικού έτους),
  • «αναβάλλετε» την ημερομηνία καταβολής της δόσης του ασφαλίστρου, καθώς αν καθυστερήσει η καταβολή μίας δόσης, μπορείτε να την πραγματοποιήσετε εντός τριών μηνών από την ημερομηνία οφειλής της (ισχύει για μία φορά ανά ασφαλιστικό έτος),
  • μειώσετε το ασφάλιστρο σε 10 ευρώ τον μήνα σε περίπτωση ακούσιας ανεργίας και για όσο χρονικό διάστημα αποδεδειγμένα διαρκεί αυτή,
  • πραγματοποιήσετε έκτακτες εφάπαξ καταβολές όποτε έχετε κάποιο επιπλέον ποσό να διαθέσετε, εφόσον έχουν καταβληθεί τα πληρωτέα ς εκείνη τη στιγμή ασφάλιστρα.

*Δυνατότητα ολικής εξαγοράς του συμβολαίου μετά τη συμπλήρωση του δεύτερου ασφαλιστικού έτους του προγράμματος ή μερικής εξαγοράς των έκτακτων καταβολών (εφόσον υφίστανται) σε ποσοστό έως 50% και έως μία φορά ανά ασφαλιστικό έτος, μετά τη συμπλήρωση του τρίτου ασφαλιστικού έτους του προγράμματος.

*Σε περίπτωση απώλειας ζωής του ασφαλισμένου πριν από τη λήξη του συμβολαίου, επιστρέφονται τα καταβληθέντα καθαρά ασφάλιστρα και καταβάλλεται το τυχόν αποθεματικό μερισμάτων στους δικαιούχους που ορίζονται στο ασφαλιστήριο.


Παραδείγματα-υπολογισμοί και προϊόντα ιδιωτικών συντάξεων -Eurolife

0

Αφιέρωμα συντάξεις μέρος στ’

του Νίκου Σακελλαρίου

Η Eurolife, που πλέον αποτελεί μέλος του ομίλου Fairfax, στοχεύει στην εξειδίκευση σε συνταξιοδοτικά-αποταμιευτικά προϊόντα για τους ασφαλισμένους της. Χρησιμοποιώντας τα δικά της επενδυτικά μοντέλα, μπορεί να προσφέρει συνταξιοδοτικά προϊόντα τα οποία θα ταιριάζουν σε κάθε ανάγκη και σε κάθε εισόδημα.

Ένα χαρακτηριστικό παράδειγμα αποταμιευτικού προϊόντος και υπολογισμού της σύνταξης είναι: για νέο άνθρωπο ηλικίας 17 ετών που αρχίζει να αποταμιεύει (είτε μόνος του είτε με γονική συνεισφορά) 100 ευρώ κάθε μήνα, με στόχο να ωριμάσει το πρόγραμμα σε ηλικία 65 ετών.

Βάσει του προγράμματος Eξασφαλίζω το μέλλον μου της Εurolife διαμορφώνονται τα εξής στοιχεία:

Διάρκεια Αποταμίευσης                    48 έτη

Εγγυημένο κεφάλαιο λήξης              167.788,82 ευρώ

Ενδεικτικό αποθεματικό μερισμάτων 22.488,08 ευρώ

Ετήσιο ασφάλιστρο πρώτου έτους    1.200,00 ευρώ

Μηνιαίο Ασφάλιστρο πρώτου έτους  100,00 ευρώ

Παροχές/καλύψεις

*Εγγύηση κεφαλαίου στη λήξη του συμβολαίου

*Καταβολή επιπλέον ποσού εφόσον επιτευχθεί αποθεματικό μερισμάτων.

*Αναπροσαρμογή των ασφαλίστρων κατά 3% επί των ασφαλίστρων του εκάστοτε προηγούμενου ασφαλιστικού έτους, ώστε να ενισχύεται, σταδιακά, η αποταμιευτική σας προσπάθεια.

*Δυνατότητα να μας ζητήσετε προσαρμογή των αρχικά προγραμματισμένων καταβολών τόσο για τις καλές όσο και για τις δύσκολες στιγμές της ζωής. Πιο συγκεκριμένα, εφόσον το γραπτό αίτημά σας γίνει αποδεκτό, μπορείτε να:

  • αυξήσετε την τακτική καταβολή, µε στόχο την ενίσχυση του τελικού ποσού (ισχύει για μία φορά ανά ασφαλιστικό έτος και μετά τη συμπλήρωση του πρώτου ασφαλιστικού έτους),
  • µειώσετε την τακτική καταβολή αν τα οικονομικά σας αλλάξουν (ισχύει για μία φορά ανά ασφαλιστικό έτος και μετά τη συμπλήρωση του πρώτου ασφαλιστικού έτους),
  • «αναβάλλετε» την ημερομηνία καταβολής της δόσης του ασφαλίστρου, καθώς αν καθυστερήσει η καταβολή μίας δόσης, μπορείτε να την πραγματοποιήσετε εντός τριών μηνών από την ημερομηνία οφειλής της (ισχύει για μία φορά ανά ασφαλιστικό έτος),
  • μειώσετε το ασφάλιστρο σε 10 ευρώ τον μήνα σε περίπτωση ακούσιας ανεργίας και για όσο χρονικό διάστημα αποδεδειγμένα διαρκεί αυτή,
  • πραγματοποιήσετε έκτακτες εφάπαξ καταβολές όποτε έχετε κάποιο επιπλέον ποσό να διαθέσετε, εφόσον έχουν καταβληθεί τα πληρωτέα ς εκείνη τη στιγμή ασφάλιστρα.

*Δυνατότητα ολικής εξαγοράς του συμβολαίου μετά τη συμπλήρωση του δεύτερου ασφαλιστικού έτους του προγράμματος ή μερικής εξαγοράς των έκτακτων καταβολών (εφόσον υφίστανται) σε ποσοστό έως 50% και έως μία φορά ανά ασφαλιστικό έτος, μετά τη συμπλήρωση του τρίτου ασφαλιστικού έτους του προγράμματος.

*Σε περίπτωση απώλειας ζωής του ασφαλισμένου πριν από τη λήξη του συμβολαίου, επιστρέφονται τα καταβληθέντα καθαρά ασφάλιστρα και καταβάλλεται το τυχόν αποθεματικό μερισμάτων στους δικαιούχους που ορίζονται στο ασφαλιστήριο.


Μόλις 1 ασθενοφόρο για 131 χιλ. κατοίκους!

0

Δυσκολεύεται κανείς να το πιστέψει, αλλά είναι γεγονός: για τις έκτακτες ανάγκες προνοσοκομειακής φροντίδας του νομού Τρικάλων υπάρχει μόλις 1 ασθενοφόρο διαθέσιμο, το οποίο οδηγούν εναλλάξ οι 4 διασώστες που είναι στη βάρδια.

Βεβαίως το τοπικό ΕΚΑΒ διαθέτει πολύ περισσότερα, και συγκεκριμένα 9 στο σύνολο, από τα οποία τα 3 ακινητοποιήθηκαν πρόσφατα καθώς χρειάζονται επισκευή, ενώ αλλά 5 είναι παροπλισμένα από καιρό λόγω παλαιότητας.

Φυσικά ορισμένα από τα ακινητοποιημένα οχήματα θα επισκευαστούν, αλλά κανείς δεν ξέρει πότε θα ξαναμείνουν στο δρόμο, με ό,τι κινδύνους μπορεί να συνεπάγεται αυτό.

Αξίζει να σημειωθεί ότι ο νομός με βάση την τελευταία απογραφή του 2011 αριθμεί 131.000 κατοίκους!

Αποτελεί βεβαίως ελπιδοφόρο γεγονός ότι η Περιφέρεια Θεσσαλίας βρίσκεται μεταξύ των επιλεγεισών προς ενίσχυση του στόλου της, μέσω ΕΣΠΑ. Όπως ανακοίνωσε προ ημερών ο περιφερειάρχης Κώστας Αγοραστός, αναμένονται 13 νέα ασθενοφόρα, για την καλύτερη αντιμετώπιση και διακομιδή των έκτακτων περιστατικών. Έτσι, ο νομός Τρικάλων μπορεί να ευελπιστεί σε 2-3 νέα ασθενοφόρα, τα οποία όμως το πιθανότερο είναι όχι να προστεθούν αλλά να αντικαταστήσουν όσα υπολειτουργούν.

Πηγή: virus.com.gr / trikalanews.gr

Νυχτερινή κλήση στη ΓΑΔΑ για Λοβέρδο και Γιαννάκο

0

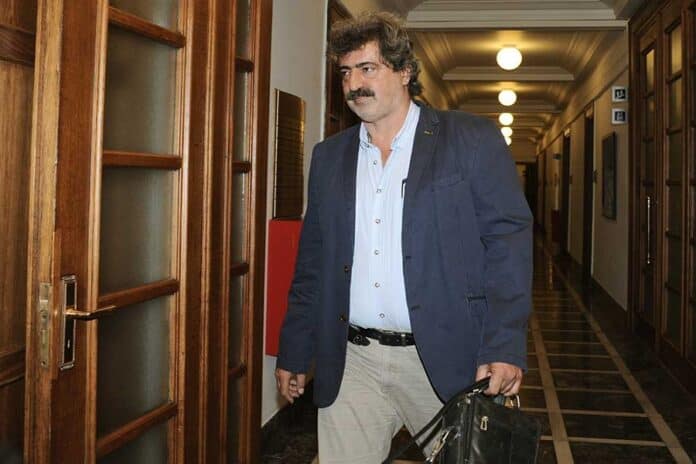
Μια αινιγματική ανάρτηση έκανε ο αναπληρωτής υπουργός Υγείας μέσα στη νύχτα, αφήνοντας υπονοούμενα για αποκαλύψεις σε ό,τι αφορά τον πρώην υπουργό Α. Λοβέρδο και τον πρόεδρο της ΠΟΕΔΗΝ Μ. Γιαννάκο.

Υπενθυμίζεται πως ο Π. Πολάκης έχει συγκρουστεί πολλές φορές με τον κ. Λοβέρδο για τη φαρμακευτική δαπάνη εν γένει αλλά και πιο συγκεκριμένα για την υπόθεση Novartis, καθώς και για την υπόθεση Ντυνάν (η οποία βρίσκεται στο μικροσκόπιο της Εξεταστικής Επιτροπής της Βουλής για τη διερεύνηση σκανδάλων στο χώρο της υγείας).

Εξάλλου, η «έχθρα» του αναπληρωτή υpoπουργού με τον κ. Γιαννάκο είναι γνωστή, με τους δύο άνδρες να βρίσκονται στα χαρακώματα για την κατάσταση στα νοσοκομεία, ανταλλάσσοντας συχνά πυκνά βαριές κουβέντες μεταξύ τους.

Πιστοποιήσεις για νεαρούς μεσολαβητές από τον όμιλο ARAG

0

Πέραν από τις σχολικές τους υποχρεώσεις, καθήκον τους είναι επιπλέον να επιλύουν διαφορές και να προωθούν την ανάπτυξη θετικών διαπροσωπικών σχέσεων στο σχολείο τους. Ο λόγος για 23 νεαρούς μαθητές-μεσολαβητές οι οποίοι ολοκλήρωσαν το πρόγραμμα εκπαίδευσής τους στο Heinrich-Heine Gymnasium στο Bottrop της Γερμανίας και τιμήθηκαν από τον όμιλο ARAG, λαμβάνοντας ένα σημαντικό βραβείο για τη συμμετοχή τους στο πρόγραμμα «Επίλυση των διαφορών στα σχολεία» που γίνεται υπό την αιγίδα του ομίλου ARAG σε συνεργασία με το υπουργείο Παιδείας της Γερμανίας.

Οι μαθητές πέρασαν περισσότερους από έξι μήνες μαθαίνοντας για τις αιτίες των διαφορών, πως αυτές γεννιούνται και τεχνικές συμβουλευτικής και επίλυσης των διαφορών.

« Έχουμε ήδη βρεθεί αντιμέτωποι με πολλές καταστάσεις, στις οποίες ήμασταν σε θέση να βοηθήσουμε και να μεσολαβήσουμε για να βρεθεί μία λύση » αναφέρουν χαρακτηριστικά ο Deylen και η Maja 14 ετών.

Το γυμνάσιο στο Munster της Γερμανίας αποτέλεσε το πρώτο σχολείο που συμμετείχε στο πρόγραμμα του ομίλου ARAG για την επίλυση των διαφορών στα σχολεία, το οποίο περιλάμβανε την εκπαίδευση 23 μαθητών ηλικίας 14 και 15 ετών και οι οποίοι με την σειρά τους έλαβαν πιστοποίηση μεσολαβητή σε μία ιδιαίτερη τιμητική τελετή στον πύργο της ARAG στο Ντίσελντορφ.

Στο συγκεκριμένο σχολείο είχε προηγηθεί επιπλέον εκπαίδευση τεσσάρων καθηγητών από ειδικούς πιστοποιημένους μεσολαβητές στα πλαίσια του προγράμματος της ARAG.

Στην τελετή επιβράβευσης, ο πρόεδρος της ARAG Dr.Paul Otto Fassbender μεταξύ άλλων ανέφερε ότι «αυτοί οι νεαροί μεσολαβητές με τις αξιοσημείωτες προσπάθειές τους μπορούν να συνεισφέρουν στην βελτίωση του κοινωνικού κλίματος στα σχολεία»

Παρόντες στην εκδήλωση ήταν και εκπρόσωποι του Υπουργείου Παιδείας της Γερμανίας, οι οποίοι ευχαρίστησαν με τη σειρά τους καθηγητές και μαθητές γι’ αυτή τους την προσπάθεια τονίζοντας ότι « υποστηρίξαμε ένθερμα το συγκεκριμένο πρόγραμμα και δεσμευόμαστε για τη διεύρυνσή του σε περισσότερα σχολεία της χώρας »

Οι νεαροί μεσολαβητές μετά την πιστοποίησή τους είναι έτοιμοι να αναλάβουν τα καθήκοντά τους στα σχολεία τους, αλλά η εκπαίδευσή τους δεν σταματά εδώ. Με το πέρας της εκδήλωσης συμμετείχαν σε ειδικό εργαστήριο που διοργανώθηκε από παιδοψυχολόγους στις εγκαταστάσεις της ARAG με θέμα «Επικοινωνούμε, δεν χρησιμοποιούμε βία» .

Συγχαρητήρια σε όλους!


(Τα παραπάνω αποτελούν αναδημοσίευση και ελληνική μετάφραση από το ARAG JOURNAL τεύχος 01/2017).


Οταν ο ύπνος γίνεται βάσανο

0

από το Virus της Νίκης Γκατζέλια, Συμβούλου Ψυχικής Υγείας

Ο ύπνος είναι τόσο σημαντικός για την λειτουργία του εγκεφάλου μας, που χωρίς αυτόν δεν μπορούμε να ζήσουμε. Ο λόγος που καθιστά τον ύπνο τόσο σημαντικό για την επιβίωσή μας οφείλεται στα όνειρα. Η ξεκούραση που αισθανόμαστε όταν κοιμόμαστε μπορεί να επιτευχθεί και μέσω της απλής χαλάρωσης των μυών του σώματός μας. Τα όνειρα, όμως, είναι τόσο αναγκαία για την λειτουργία του εγκεφάλου,  που χωρίς αυτά ο άνθρωπος θα βίωνε παραισθήσεις σε καθημερινή βάση.

Τι συμβαίνει όμως όταν ο ύπνος γίνεται καθημερινό βάσανο; Οι διαταραχές ύπνου διακρίνονται στις δυσυπνίες και στις παραϋπνίες. Οι δυσυπνίες χαρακτηρίζονται από διαταραχές στην ποσότητα ή την ποιότητα του ύπνου. Οι παραϋπνίες  χαρακτηρίζονται από ανώμαλα γεγονότα που συμβαίνουν κατά τη διάρκεια του ύπνου. Προκειμένου να μπορεί να γίνει λόγος για διαταραχές ύπνου είναι απαραίτητο να υπάρχει σημαντική μείωση της καθημερινής λειτουργικότητας του ατόμου, η οποία να γίνεται αντιληπτή από το ίδιο το άτομο.

Οι πιο σημαντικές διαταραχές ύπνου που ανήκουν στην κατηγορία των δυσυπνιών είναι η πρωτοπαθής αϋπνία, η πρωτοπαθής υπερϋπνία και η ναρκοληψία. Όταν το άτομο υποφέρει από πρωτοπαθή αϋπνία εμφανίζει δυσκολία στην έλευση και διατήρηση του ύπνου και δεν νιώθει ξεκούραση για τουλάχιστον ένα μήνα. Τα συμπτώματα που παρουσιάζονται είναι ευερεθιστότητα, κόπωση και δυσκολία στη συγκέντρωση. Η διαταραχή αυτή εκδηλώνεται με μεγάλη συχνότητα ιδιαιτέρως στους ηλικιωμένους ανθρώπους και στις γυναίκες. Η πρωτοπαθής αϋπνία μπορεί να προκληθεί από ψυχοκοινωνικό στρες, όταν υπάρχει προδιάθεση στην οικογένεια ή όταν το άτομο πάσχει από σωματικές ή/και ψυχικές διαταραχές. Η αϋπνία ενισχύεται από τον φόβο του ατόμου ότι δεν θα μπορέσει να κοιμηθεί.

Η πρωτοπαθής υπερυπνία γίνεται αντιληπτή όταν το άτομο εμφανίζει υπερβολική υπνηλία για τουλάχιστον ένα μήνα. Η έναρξη της διαταραχής κυμαίνεται συνήθως από τα 15 έως τα 20 έτη της ηλικίας και καταλήγει να γίνεται χρόνια.  Αξίζει να σημειωθεί το σύνδρομο Klein-Levin. Πρόκειται για επεισόδια υπερβολικού ύπνου, τουλάχιστον για 20 ώρες την ημέρα, που εμφανίζεται μόνο σε άνδρες και συνοδεύεται από υπερσεξουαλικότητα, άρση αναστολών, βουλιμία και σύγχυση.

Στην ναρκοληψία το άτομο εμφανίζει επαναλαμβανόμενα και αιφνίδια επεισόδια ύπνου και απότομη απώλεια μυϊκού τόνου, η οποία διαρκεί για λίγα λεπτά ως αντίδραση σε έντονα συναισθήματα. Το άτομο αδυνατεί να αντισταθεί σε αυτά τα επεισόδια ακόμη και όταν οι συνθήκες το επιβάλλουν. Πρόκειται για μία εξαιρετικά σπάνια διαταραχή που ξεκινά στην παιδική ηλικία και επιδεινώνεται στην εφηβεία. Η αιτιολογία της προσανατολίζεται κυρίως στην κληρονομικότητα.

Οι παραϋπνίες εμφανίζονται λόγω ενεργοποίησης του αυτόνομου νευρικού συστήματος του ατόμου ή των γνωστικών του λειτουργιών και περιλαμβάνουν την διαταραχή των εφιαλτών, την διαταραχή ενύπνιου τρόμου και την υπνοβασία. Στην διαταραχή των εφιαλτών παρατηρούνται τρομακτικά όνειρα που ξυπνούν το άτομο, κατά τη διάρκεια του ύπνου REM (Rapid Eye Movements: πρόκειται για τέσσερα στάδια κατά τη διάρκεια του ύπνου που διαφοροποιούν την εγκεφαλική δραστηριότητα. Είναι οι φάσεις κατά τις οποίες  βλέπουμε τα όνειρα) και προκαλούν άγχος, εφίδρωση και ταχυπαλμία. Η διαταραχή αυτή είναι πολύ συχνή στην παιδική ηλικία, ενώ αν οι εφιάλτες συνεχιστούν και στην ενήλικη ζωή γίνονται χρόνιοι. Ο λόγος εμφάνισης των εφιαλτών οφείλεται κυρίως σε ψυχοκοινωνικό στρες.

Η διαταραχή ενύπνιου τρόμου χαρακτηρίζεται από επαναλαμβανόμενα και απότομα ξυπνήματα από τον ύπνο με κραυγές και έντονα κλάματα. Οι αφυπνίσεις παρατηρούνται στην αρχή του ύπνου και προκαλούν εφίδρωση, ταχυπαλμία και άγχος. Κατά τη διάρκεια του επεισοδίου το άτομο δεν μπορεί να ηρεμήσει εύκολα και δεν έχει ανάμνηση κάποιου συγκεκριμένου ονείρου που ενδεχομένως να το τρόμαξε. Πολύ συχνά το πρωί το άτομο δεν θυμάται καν αυτό το συμβάν. Η διαταραχή αυτή είναι πιο συχνή στα παιδιά και κυρίως στα κορίτσια, ηλικίας 4 έως 12 ετών. Η κληρονομικότητα, αλλά και η ύπαρξη κάποιας άλλης ψυχικής διαταραχής ενοχοποιούνται για την εμφάνιση αυτών των επεισοδίων.

Η υπνοβασία αποτελείται από επεισόδια κατά τα οποία το άτομο σηκώνεται από το κρεβάτι και περπατάει ενώ κοιμάται, διάρκειας έως 30 λεπτών. Κατά τη διάρκεια του επεισοδίου το άτομο δεν επικοινωνεί με τους γύρω του. Η διαταραχή αυτή είναι πολύ επικίνδυνη και προκαλεί πολύ σημαντική μείωση της λειτουργικότητας, καθώς το άτομο απομονώνεται. Το 10% έως 30% των παιδιών έχουν ένα επεισόδιο υπνοβασίας. Στους ενήλικες η υπνοβασία συνδυάζεται με άλλες διαταραχές, ενώ εκδηλώνεται με την ίδια συχνότητα και στα δύο φύλα. Η έναρξη της διαταραχής παρατηρείται γύρω στα 4 έως 8 έτη και κορυφώνεται στα 12, ενώ εάν δεν υποχωρήσει γύρω στα 15 έτη καταλήγει να γίνει χρόνια.

Η θεραπεία των διαταραχών ύπνου είναι κυρίως συμπεριφοριστικής προσέγγισης, προκειμένου να αντιμετωπιστούν τα συμπτώματά τους, καθώς οι αιτίες εμφάνισής τους είναι συνήθως πολύ βαθύτερες και απαιτούν μία περισσότερο εντατική, αναλυτική και εμπεριστατωμένη μελέτη του ψυχικού κόσμου και των βιωμάτων του ατόμου. Η «συμπτωματική» λοιπόν θεραπεία περιλαμβάνει τη διαμόρφωση της κατάλληλης «υγιεινής ύπνου». Μερικές πρακτικές συμβουλές περιγράφονται παρακάτω:

– Το άτομο να ξυπνά και να πηγαίνει για ύπνο την ίδια ώρα κάθε μέρα, ακόμη και τα Σαββατοκύριακα.

– Να αποφεύγει να μένει για μεγάλο διάστημα ξύπνιο στο κρεβάτι.

– Να μην χρησιμοποιεί το κρεβάτι για άλλες δραστηριότητες πέραν του ύπνου, όπως διάβασμα ή παρακολούθηση τηλεόρασης.

– Εάν περάσουν 30 λεπτά αφού έχει ξαπλώσει στο κρεβάτι και δεν έχει κοιμηθεί, να φύγει από το κρεβάτι και να ξαναγυρίσει όταν αισθανθεί νύστα.

– Να αποφεύγει να κοιμάται κατά τη διάρκεια της ημέρας.

– Να ασκείται δύο με τρεις φορές την εβδομάδα, κατά προτίμηση όχι τις βραδινές ώρες.

– Να διακόψει ή να ελαττώσει το αλκοόλ, το κάπνισμα, τον καφέ και οποιαδήποτε ουσία προκαλεί υπερδιέγερση του κεντρικού νευρικού συστήματος.

Όπως ισχύει για κάθε διαταραχή, για να επιβεβαιωθεί η εμφάνιση κάποιας διαταραχής ύπνου, είναι απαραίτητο να γίνει αξιολόγηση και διάγνωση του ατόμου από κάποιον ειδικό ψυχικής υγείας. Πολλές φορές ακούμε ή διαβάζουμε τα συμπτώματα κάποιας σωματικής ή ψυχικής διαταραχής και υποθέτουμε ότι συμβαίνει και σε εμάς τους ίδιους, χωρίς να γνωρίζουμε τις λεπτομέρειες της εκάστοτε νόσου, που μπορεί να είναι μικρές, πλην όμως εξαιρετικά σημαντικές για την διάγνωσή της. Η επικοινωνία με ένα ειδικό μπορεί να μας προσφέρει όλες τις πληροφορίες που χρειαζόμαστε και να μας δώσει λύσεις που δεν έχουμε καν φανταστεί, έτσι ώστε να βελτιώσουμε την καθημερινότητά μας.
Πηγή:Ψυχογραφήματα

Saxo Bank: Πλησιάζει το τέλος εποχής για την πίστωση

0
Print

Καθώς η εποχή της πιστωτικής επέκτασης πλησιάζει στο τέλος της, οι επενδυτές δεν θα πρέπει να αποκλείουν την πιθανότητα επιστροφής σε καθεστώς ύφεσης.

Η Saxo Bank, ο ειδικός στις διαδικτυακές συναλλαγές και επενδύσεις, δημοσιεύει σήμερα την τριμηνιαία έκθεση με τις εκτιμήσεις της για την πορεία των παγκόσμιων αγορών, αλλά και τις βασικές επενδυτικές προτάσεις της για το Γ’ τρίμηνο του 2017.

ΤΟ ΤΕΛΟΣ ΤΟΥ ΠΕΙΡΑΜΑΤΙΣΜΟΥ ΣΤΗ ΝΟΜΙΣΜΑΤΙΚΗ ΠΟΛΙΤΙΚΗ ΠΛΗΣΙΑΖΕΙ, ΑΛΛΑ ΔΕΝ ΕΙΝΑΙ ΑΚΟΜΑ ΕΔΩ

Μετά από 10 χρόνια πειραματισμού σε επίπεδο νομισματικής πολιτικής, η πίστωση στις παγκόσμιες αγορές αρχίζει να μειώνεται. Με πρωτοπόρο την Ομοσπονδιακή Τράπεζα των ΗΠΑ (Fed) και τις αυξήσεις επιτοκίων που εφαρμόζει σταδιακά, οι κεντρικές τράπεζες σε ολόκληρο τον κόσμο αναζητούν πιθανές διεξόδους από τα προγράμματα ποσοτικής χαλάρωσης (Τράπεζα της Ιαπωνίας) ή ξεκινούν συζητήσεις περί περιορισμού (Ευρωπαϊκή Κεντρική Τράπεζα). Παράλληλα, ο ρυθμός αύξησης της πίστωσης αποκτά αρνητικό πρόσημο.

 Η βασική πρόταση στην οικονομική και τη νομισματική πολιτική μετά τα χαμηλά του 2008 ήταν η πιστωτική επέκταση. Ωστόσο, καθώς ξεκινά το Γ’ τρίμηνο του 2017, ο συνδυασμός αυστηροποίησης της νομισματικής πολιτικής, με παράλληλη μείωση του δείκτη μεταβολής χρηματοδότησης (credit impulse) κυρίως σε ΗΠΑ και Κίνα, και η έλλειψη νέων μεταρρυθμίσεων και φοροαπαλλαγών καθιστούν ουσιαστική την πιθανότητα μιας σημαντικής επιβράδυνσης έως τα τέλη του έτους.

 Σχολιάζοντας την τριμηνιαία έκθεση, ο Steen Jakobsen, Επικεφαλής Οικονομολόγος και Επικεφαλής Επενδύσεων της Saxo Bank, αναφέρει: «Αν και εκτιμούμε την πιθανότητα μιας παγκόσμιας οικονομικής ύφεσης στο 60%, αξίζει να σημειώσουμε ότι από τη δεκαετία του 1920, το κόστος ύφεσης για τους επενδυτές διαμορφώνεται κατά μέσο όρο στο 33%. Δεδομένου ότι την τελευταία 10ετία η πίστωση αποτέλεσε το μόνο εργαλείο που χρησιμοποιήθηκε για την τόνωση της οικονομίας, οι επενδυτές θα πρέπει να προσέξουν κάθε μεταβολή στην τιμή του χρήματος (αυξάνεται), στο ποσοστό χρηματοδότησης ή credit impulse (μειώνεται) και στην αξία της ενέργειας (μειώνεται), ώστε να κατανοήσουν την κατεύθυνση της παγκόσμιας οικονομίας. Με τον κίνδυνο ύφεσης να αυξάνεται, αναμένουμε ότι ο κύκλος αύξησης των επιτοκίων θα κλείσει και ότι ο πληθωρισμός θα μειωθεί. Αυτό θα οδηγήσει σε υπεραποδόσεις στα προϊόντα σταθερού εισοδήματος και στον χρυσό, και σε ορισμένο κίνδυνο για τις μετοχές».

ΕΥΡΩΠΗ: ΜΕΧΡΙ ΣΤΙΓΜΗΣ, ΟΛΑ ΚΑΛΑ.

Ο χαμηλότερος πολιτικός κίνδυνος και η θετική οικονομική επίδοση στην Ευρωζώνη έχουν προκαλέσει ένα σοκ αποκατάστασης της εμπιστοσύνης, που έχει επιφέρει αυξημένες εισροές κεφαλαίου στην περιοχή. Η επιστροφή των επενδυτών στα ευρωπαϊκά περιουσιακά στοιχεία μπορεί επίσης να εξηγηθεί από τον φόβο μιας διόρθωσης στην αμερικανική αγορά. Ωστόσο, η ανάκαμψη των κεφαλαιουχικών δαπανών δεν αποτελεί ακόμα βεβαιότητα, αφού οι επιχειρήσεις εξακολουθούν να περιμένουν περαιτέρω στοιχεία για την κατεύθυνση της παγκόσμιας οικονομίας.

 Ο Christopher Dembik, Επικεφαλής Μακροοικονομικής Ανάλυσης στη Saxo Bank, αναφέρει: «Παρά την κυρίαρχη αισιοδοξία στην Ευρωζώνη, οι αγορές δεν πιστεύουν ότι οι κεντρικές τράπεζες μπορούν να πετύχουν αποτελέσματα στα ζητήματα του πληθωρισμού και των μισθών. Ως εκ τούτου, η ΕΚΤ είναι αρκετά πιθανό να δυσκολευτεί να προχωρήσει στην ανακοίνωση περί περιορισμού (tapering) τον Σεπτέμβριο. Αυτό αποτελεί άλλη μια απόδειξη ότι η οικονομική δραστηριότητα στην Ευρωζώνη παραμένει εύθραυστη. Για τους επενδυτές, το ουσιαστικό ερώτημα είναι για πόσο χρόνο η Ευρωζώνη θα καταφέρει να αντισταθεί στην παγκόσμια μείωση του δείκτη μεταβολής της χρηματοδότησης (credit impulse), καθώς και αν θα μπορέσει να μετατρέψει την τρέχουσα αισιοδοξία σε απτά οφέλη ανάπτυξης, προκειμένου να εμποδίσει τη διακοπή της ευρωπαϊκής ανάκαμψης από την ολοκλήρωση του κύκλου επιχειρηματικής δραστηριότητας στις ΗΠΑ».

 ΟΙ ΜΕΤΟΧΕΣ ΔΕΝ ΕΙΝΑΙ ΑΔΙΑΦΟΡΕΣ ΑΠΕΝΑΝΤΙ ΣΕ ΜΙΑ ΕΠΙΒΡΑΔΥΝΣΗ

Οι παγκόσμιες μετοχές εμφανίζουν σημάδια επιβράδυνσης. Το γεγονός συνδέεται με την πτώση του παγκόσμιου ποσοστού μεταβολής χρηματοδότησης (credit impulse) που ξεκίνησε μεν στην Κίνα αλλά επηρεάζει και τις ΗΠΑ. Με την αγορά να μην πιστεύει τις προβλέψεις της Fed για αύξηση των επιτοκίων, η επιβράδυνση της πορείας των επιτοκίων θα συνεχίσει να είναι ευνοϊκή για τους κλάδους που χαρακτηρίζονται από υψηλότερο χρέος. Οι αποτιμήσεις των μετοχών των εταιρειών ενέργειας εξακολουθούν να αντικατοπτρίζουν υπερβολικά υψηλές προσδοκίες για ανάκαμψη στις τιμές πετρελαίου. Ο κλάδος τεχνολογίας παραμένει μία από τις λίγες πηγές ανάπτυξης στο τρέχον μακροοικονομικό περιβάλλον, ωστόσο οι αποτιμήσεις αγγίζουν τα όριά τους και η ανάπτυξη των δεικτών δεν θα συνεχιστεί.

  Ο Peter Garnry, Επικεφαλής Στρατηγικής Μετοχών στη Saxo Bank, σχολιάζει σχετικά: «Εάν οι εκτιμήσεις μας για επιβράδυνση το Γ΄ τρίμηνο επαληθευτούν, τότε η υγεία, τα βασικά καταναλωτικά αγαθά και οι υπηρεσίες κοινής ωφέλειας ενδέχεται να είναι οι κλάδοι που θα παρουσιάσουν τις καλύτερες αποδόσεις. Επιπλέον, με την Κίνα να καταγράφει επιβράδυνση, εκτιμούμε ότι οι μετοχές των αναδυόμενων αγορών θα παρουσιάσουν επιτέλους υποαποδόσεις και ότι ο κλάδος πρώτων υλών θα αντιμετωπίσει πιέσεις. Κατά τον ίδιο τρόπο, αναμένουμε επιβράδυνση στις ΗΠΑ και την Ινδία, όπου η μεταβολή της χρηματοδότησης (credit impulse) έχει πάρει αρνητικό πρόσημο, ενώ στην Ευρώπη, όπου ο ίδιος δείκτης παραμένει θετικός, εκτιμούμε ότι οι μετοχές θα συνεχίσουν στην επικρατούσα τάση, με νέες εισροές κεφαλαίου. Τέλος, λόγω των βελτιούμενων μακροοικονομικών στοιχείων και των ελκυστικών αποτιμήσεων, εστιάζουμε στις ιαπωνικές μετοχές».

ΣΥΝΑΛΛΑΓΜΑ: ΚΟΡΥΦΩΣΗ ΤΟΥ GOLDILOCKS

Ο βασικός κίνδυνος για τις αγορές συναλλάγματος το Γ’ τρίμηνο είναι η αυξανόμενη μεταβλητότητα. Για την ώρα επικρατεί ο συνδυασμός Goldilocks: πτωτικός πληθωρισμός και πιο αδύναμο USD. Ωστόσο αυτό το φαινόμενο θα υποχωρήσει καθώς οι κεντρικές τράπεζες εγκαταλείπουν τις υπερβολικά χαλαρές πολιτικές τους.

 Ο John Hardy, Επικεφαλής Στρατηγικής Συναλλάγματος στη Saxo Bank, σχολιάζει: «Η αδυναμία του Ντόναλντ Τραμπ να αλλάξει την κατεύθυνση της ακολουθούμενης πολιτικής και η αποτυχημένη αντιπαράθεσή του με το κατεστημένο της Ουάσιγκτον οδήγησε την αγορά να διαγράψει σχεδόν εξολοκλήρου τη δυναμική της “αγοράς Τραμπ”. Το USD παραμένει ακριβό και κατά πάσα πιθανότητα θα αντιμετωπίσει περαιτέρω δυσκολίες εφόσον η αγορά συνεχίσει και το Γ’ τρίμηνο να ακολουθεί τα κελεύσματα του Goldilocks. Ωστόσο οι επικείμενες οικονομικές προκλήσεις και η προοπτική μεγαλύτερης μεταβλητότητας στις κεφαλαιαγορές μάλλον θα ευνοήσει τη στήριξη του USD από τον ρόλο του ως ασφαλούς καταφυγίου.

Η Ευρώπη, από την άλλη, κατά πάσα πιθανότητα διαθέτει επαρκή δυναμική ώστε να παραμείνει σε θετική τροχιά το Γ’ τρίμηνο, λόγω των υπερ-μέτρων τόνωσης που έχει λάβει η ΕΚΤ – έστω και αν οι αυξανόμενες ανησυχίες για την παγκόσμια ανάπτυξη θα επηρεάσουν αναπόφευκτα την καρδιά της Ένωσης, ειδικά τη Γερμανία, αφού οι παγκόσμιοι εξαγωγείς είναι περισσότερο εκτεθειμένοι στις μεταβολές της παγκόσμιας ανάπτυξης. Η ανοδική πορεία του ευρώ ενδέχεται να εξαντληθεί όταν αυξηθεί η μεταβλητότητα στην αγορά, εν μέρει επειδή μεγάλο ποσοστό του ενθουσιασμού για το κοινό νόμισμα έχει βασιστεί στα θετικά στοιχεία – και οι πιο αρνητικές προβλέψεις μας για το τρέχον τρίμηνο δεν συνάδουν με αυτό το αφήγημα. Παρ’ όλα αυτά, το EURUSD ενδέχεται να δοκιμάσει με σοβαρές προθέσεις να ξεπεράσει το 1,1500, το όριο αντίσταση του 2015-2016, ωστόσο δεν αναμένουμε κάτι περισσότερο από αυτό».

 ΕΛΛΕΙΨΗ ΠΡΟΣΘΕΤΗΣ ΧΡΗΜΑΤΟΔΟΤΗΣΗΣ ΣΤΗΝ ΚΙΝΑ

Τα βασικά θέματα που θίξαμε στο Β’ τρίμηνο ήταν οι εκλογικοί παράγοντες κινδύνου (οι οποίοι πιστεύαμε ότι ήταν υπερτιμημένοι) καθώς και η αδυναμία των παγκόσμιων αποδόσεων να κινηθούν ανοδικά. Βασικά στοιχεία του σεναρίου μας επαληθεύτηκαν και απέφεραν ικανοποιητικές αποδόσεις στις κατηγορίες προϊόντων με μεγαλύτερο κίνδυνο, λόγω της χαμηλής μεταβλητότητας και των συνεχιζόμενων διακυμάνσεων στις παγκόσμιες αποδόσεις και τον πληθωρισμό. Με βάση αυτό το θετικό υπόβαθρο στις αρχές του Γ’ τριμήνου, θα μπορούσε κανείς να παρασυρθεί και να προβλέψει μια θετική πορεία για τα προϊόντα υψηλού κινδύνου – δηλαδή τις παγκόσμιες μετοχές, τα ομόλογα υψηλής απόδοσης και τα ομόλογα από τις αναδυόμενες οικονομίες. Ωστόσο, έχουν προκύψει άλλοι παράγοντες κινδύνου με ανησυχητική δυναμική.

 Ο Simon Fasdal, Επικεφαλής Συναλλαγών Σταθερού Εισοδήματος στη Saxo Bank, αναφέρει: «Η απουσία θετικής μεταβολής της χρηματοδότησης (credit impulse) στην Κίνα μας ανησυχεί, ενώ το ίδιο ισχύει και για το γεγονός ότι οι αγορές μοιάζουν να παραγνωρίζουν ότι το 35% της παγκόσμιας ανάπτυξης προέρχεται από τη συγκεκριμένη περιοχή. Μια ενδεχόμενη έλλειψη ανάπτυξης στην Κίνα θα προκαλούσε, φυσικά, σημαντικές δυσκολίες. Στα σταθερά εισοδήματα, η βασική πηγή ανησυχίας συνδέεται με την πτώση των τιμών στα εμπορεύματα που θα μπορούσε να προκαλέσει αυτή η επιβράδυνση.

 »Απαιτείται ιδιαίτερη προσοχή, ειδικά σε ό,τι αφορά την έκθεση στα ομόλογα των αναδυόμενων αγορών. Οι προκλήσεις στα θέματα της ποιότητας πιστώσεων, της έλλειψης θετικής μεταβολής στη χρηματοδότηση και της συνολικής αβεβαιότητας για την ικανότητα των αναδυόμενων αγορών να αντιμετωπίσουν με επιτυχία εξωτερικά σοκ, θα μπορούσαν να πυροδοτήσουν μια ξαφνική πιστωτική κρίση, προκαλώντας προβλήματα στα νομίσματα και τα περιουσιακά στοιχεία και ενδεχομένως αυξάνοντας τους φόβους για έλλειψη ρευστότητας στην αγορά, κάτι που θα οδηγούσε σε μαζικές πωλήσεις.»

 «ΟΛΑ Η’ ΤΙΠΟΤΑ» ΓΙΑ ΟΠΕΚ

Το Β’ τρίμηνο του 2017 αποδείχθηκε ιδιαίτερα δύσκολο για το πετρέλαιο, καθώς οι τεχνολογικές εξελίξεις στις ΗΠΑ και ο περιορισμός των εντάσεων στη Νιγηρία και τη Λιβύη υποστήριξαν ένα άλμα στην παγκόσμια παραγωγή. Αυτό συνέβαλε ώστε να αντισταθμιστούν οι περικοπές παραγωγής από άλλα μέλη του ΟΠΕΚ και τη Ρωσία, δυσκολεύοντας ακόμα περισσότερο την προσπάθεια εξισορρόπησης της αγοράς.

 Ο Ole Hansen, Επικεφαλής Στρατηγικής Εμπορευμάτων στη Saxo Bank, σχολιάζει: «Η δυνατότητα του ΟΠΕΚ να συνεχίσει τις εξαγωγές λογικά θα μετριαστεί από την ανάγκη να διατηρηθούν περισσότερα αποθέματα πετρελαίου στο εσωτερικό κάθε χώρας προκειμένου να καλυφθεί η αυξημένη εγχώρια ζήτηση στη διάρκεια των θερινών μηνών. Στις ΗΠΑ, ο ρυθμός ανάπτυξης της παραγωγής το Β’ τρίμηνο μειώθηκε περισσότερο από το μισό σε σχέση με το Α’ τρίμηνο. Αυτό ενδέχεται να αποτελεί μια πρώτη ένδειξη ότι οι παραγωγοί των ΗΠΑ δεν είναι προδιατεθειμένοι ή σε θέση να διατηρήσουν τα επίπεδα παραγωγής ανεξαρτήτως τιμής. Αυτές οι εξελίξεις προσφέρουν στον ΟΠΕΚ μια ευκαιρία: εάν όλα πάνε καλά, τους επόμενους μήνες η τιμή του αργού πετρελαίου Brent είναι πιθανό να καταγράψει ξανά ράλι προς τα 55 USD/βαρέλι – προτού εμφανιστεί ένα νέο κύμα αδυναμίας, καθώς η προσοχή θα στρέφεται στο 2018 και τον ενδεχόμενο κίνδυνο νέων εμποδίων σε περίπτωση που ο ΟΠΕΚ και η Ρωσία δεν καταφέρουν να επιμηκύνουν τη συμφωνία μείωσης της παραγωγής πέραν του Α’ τριμήνου του 2018».

Σε ό,τι αφορά τον χρυσό, ο Ole Hansen προσθέτει: «Διατηρούμε ανοδικές προβλέψεις για τον χρυσό, με βάση την πεποίθηση ότι ο κίνδυνος για την οικονομία των ΗΠΑ αυτή τη στιγμή είναι μάλλον περιορισμένος. Αυτό ενδέχεται να προκαλέσει υπερβολική αισιοδοξία στην Ομοσπονδιακή Επιτροπή Ανοιχτής Αγοράς (FOMC) αναφορικά με τις αυξήσεις επιτοκίων. Η αγορά ομολόγων υποδεικνύει ήδη προς αυτή την κατεύθυνση, χαράσσοντας μια πιο επίπεδη καμπύλη αποδόσεων καθώς τα ομόλογα μακροπρόθεσμης λήξης εξακολουθούν να βρίσκονται σε ζήτηση».

Για να διαβάσετε την πλήρη έκθεση με τις Επενδυτικές Προτάσεις της Saxo Bank για το Γ’ τρίμηνο, με αναλυτικότερα άρθρα από τους οικονομικούς και στρατηγικούς αναλυτές μας, ανατρέξτε στη διεύθυνση: https://www.tradingfloor.com/publications/quarterly-outlook


Allianz Ελλάδος: Νέες προσιτές, ολοκληρωμένες λύσεις στην Υγεία

0

Η Allianz ενισχύει δυναμικά την παρουσία της στον χώρο της ιδιωτικής ασφάλισης υγείας, με ανανεωμένη στρατηγική και πειστικές απαντήσεις στις προκλήσεις της αγοράς.

Η νέα γκάμα προγραμμάτων υγείας προσφέρει πολυάριθμες επιλογές και δυνατότητες συνδυασμών, χτίζοντας ένα ασφαλιστικό προϊόν ιδιαίτερα ευέλικτο.

Η εταιρεία δίνει στα προγράμματά της My Health, προστιθέμενη αξία σε επίπεδο παροχών και δυνατότητα εξατομίκευσης ανάλογα με τις οικονομικές δυνατότητες του κάθε ασφαλιζόμενου.

Aναγνωρίζοντας την αξία της πρόληψης για την προστασία της υγείας μας, η Allianz προσφέρει πρωτοποριακές λύσεις εξωνοσοκομειακής φροντίδας (My Primary Care) και ιατρικής βοήθειας (Med24), ξεχωριστά ή και συνδυαστικά με τα νοσοκομειακά προγράμματα My Health.

Η ανανεωμένη πρόταση Νοσοκομειακής Περίθαλψης My Health, περιλαμβάνει μεγάλο εύρος επιλογών σε εκπιπτόμενα ποσά και ποσοστό συμμετοχής στα έξοδα νοσηλείας και ακόμα υψηλότερο επίπεδο παροχών πριν, κατά και μετά από τη νοσηλεία. Διατηρεί δε, τα ανταγωνιστικά πλεονεκτήματά του όπως για παράδειγμα την παροχή ανωτάτου ορίου κάλυψης ανά περιστατικό και όχι ανά έτος.

Το My Health διαθέτει τέσσερα διαφορετικά νοσοκομειακά προγράμματα με ευρύ φάσμα παροχών και πρόσθετα οφέλη: My Health Prestige, My Health Complete, My Health Classic και My First HealthCare.

Το σύνολο των προϊόντων υγείας της Allianz ανταποκρίνεται σε όλες τις ασφαλιστικές ανάγκες και καλύπτει πλήρως τους ασφαλισμένους τόσο όσον αφορά στην πρόληψη όσο και στην αντιμετώπιση οποιουδήποτε προβλήματος. Επιπλέον, φροντίζει και για την κάλυψη των οικογενειών τους, καθώς παρέχει σημαντικές εκπτώσεις στα εξαρτώμενα μέλη,

Περισσότερες πληροφορίες για τα προϊόντα My Health μπορείτε να βρείτε στο www.allianz.gr.

Αλ. Σαρρηγεωργίου: Πρέπει να έχουμε ψηλά το κεφάλι για τα επιτεύγματα μας

0

του Βάϊου Κρόκου

Τον άξονα στον οποίον πρέπει να κινηθεί η ασφαλιστική αγορά το επόμενο διάστημα και με γνώμονα την διεύρυνση εργασιών και την αύξηση του τζίρου περιέγραψε στο 10th Insurance Conference της Ethos Media, o πρόεδρος και διευθύνων σύμβουλος της Eurolife, κ. Αλέξανδρος Σαρρηγεωργίου ο οποίος ήταν και τιμώμενο πρόσωπο για την προσφορά του στον κλάδο.

«Το θέμα δεν είναι πως θα τσακωθούμε για να μοιράσουμε την μικρή πίτα αλλά να αυξήσουμε την πίτα», σημείωσε χαρακτηριστικά ο κ. Σαρρηγεωργίου, τονίζοντας πως το αντικείμενο δεν πρέπει να είναι irrelevant για το ευρύ κοινό.

Εξάλλου, με 13 δισ ως ο μεγαλύτερος θεσμικός επενδυτής και 25.000 εργαζομένους η παρουσία της ασφαλιστικής αγοράς είναι κομβική, όπως τόνισε.

«Κανείς δεν ξεκινά θέλοντας να γίνει ασφαλιστής», επεσήμανε χαριτολογώντας κάνοντας μια μίνι αναφορά στα πρώτα βήματα του στην Αμερική από το asset management αρχικά συμπληρώνοντας πως η μεγάλη διαφορά με την Αμερική δεν είναι το know how, ή η ποιότητα αλλά η ασφαλιστική συνείδηση.

Καταλήγοντας, ο κ. Σαρρηγεωργίου επεσήμανε τις προοπτικές του κλάδου και την συνεισφορά του στην ελληνική οικονομία τονίζοντας την ανάγκη για καλύτερη επικοινωνία προς τους νέους σε συνδυάζοντας παράδοση με καινοτομία (νέες τάσεις, start ups κλπ).

Καταλήγοντας, έθεσε ως στόχο την αύξηση του τζίρου στα 7 δισ την επόμενη 5ετία.