back to top
12 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1852

Mini εξωσωματική: Για ποιες γυναίκες είναι κατάλληλη;

0

Πολλές γυναίκες που χρειάζονται εξωσωματική γονιμοποίηση αποθαρρύνονται να την κάνουν εξαιτίας των καθημερινών ενέσεων και του υψηλού κόστους των φαρμάκων, τα οποία καλύπτονται από τα ασφαλιστικά ταμεία για συγκεκριμένους κύκλους.

Ωστόσο αν οι γυναίκες αυτές πληρούν ορισμένα κριτήρια, μπορεί να έχουν μια εναλλακτική λύση: τη mini-IVF με ελάχιστη ή και χωρίς καθόλου χρήση ενέσιμων φαρμάκων.

Όπως εξηγεί ο μαιευτήρας-χειρουργός γυναικολόγος Δρ. Ιωάννης Π. Βασιλόπουλος, MD, MSc, ειδικός στην Υποβοηθούμενη Αναπαραγωγή και ιδρυτικό μέλος του Institute of Life-ΙΑΣΩ, η minimal εξωσωματική είναι μία εναλλακτική τεχνική κατά την οποία χρησιμοποιούνται λιγότερα φάρμακα και λιγότερο επιθετική διέγερση των ωοθηκών, η οποία μιμείται τον φυσικό κύκλο της γυναίκας.

«Με τη χρήση της mini-IVF είτε δεν απαιτούνται καθόλου ενέσεις είτε χρειάζονται πολύ λίγες – 3 ή 4 έναντι των 8 έως 12 που απαιτούνται στην συμβατική εξωσωματική για να διεγερθούν επιθετικά οι ωοθήκες ώστε να παραχθούν πολλά ώριμα ωοθυλάκια», λέει. «Η mini-IVF γίνεται κυρίως με λήψη φαρμάκων από το στόμα με αποτέλεσμα να συλλέγονται μόνο 1 έως 3 ωάρια που έχουν τη δυνατότητα να δημιουργήσουν υψηλής ποιότητας έμβρυα. Αντίθετα, στην κλασική εξωσωματική συλλέγονται 7 έως 15 ωάρια, από τα οποία όμως μόνο τα 5 έως 7 (ανάλογα με την ηλικία της γυναίκας) δημιουργούν υψηλής ποιότητας έμβρυα».

Η λιγότερο επιθετική διέγερση των ωοθηκών έχει το πλεονέκτημα ότι «αποφεύγεται το σύνδρομο υπερδιέγερσης των ωοθηκών, το οποίο χαρακτηρίζεται από διόγκωση και πόνο των ωοθηκών και της κοιλιάς, για χρονικό διάστημα που τυπικά διαρκεί περίπου μία εβδομάδα. Η γυναίκα μπορεί επίσης να έχει τυμπανισμό (φούσκωμα), ενώ μερικές φορές παρατηρούνται ναυτία, έμετος και διάρροια», συνεχίζει. «Με τη mini-IVF, οι παρενέργειες που παρατηρούνται στις περισσότερες περιπτώσεις είναι ήπια κεφαλαλγία και/ή κόπωση που διαρκεί λίγες ημέρες».

Η mini-IVF έχει και άλλα πλεονεκτήματα. Για παράδειγμα, πολλές ασθενείς που έχουν κακή ποιότητα ωαρίων, επιτυγχάνουν με αυτή σαφή βελτίωση της ποιότητας των παραγόμενων εμβρύων, ενώ με τη χρήση της τα επίπεδα των ορμονών στο αίμα συμβαδίζουν με αυτά που ανευρίσκονται κάτω υπό φυσιολογικές συνθήκες σύλληψης, με αποτέλεσμα να βελτιώνεται σημαντικά η πιθανότητα εμφύτευσης των εμβρύων.

Η πιθανότητα αυτή αυξάνεται εξαιτίας της μειωμένης δόσης διεγερτικών φαρμάκων. «Η εξαιρετικά υψηλή δόση των διεγερτικών φαρμάκων που χρησιμοποιείται στη συμβατική εξωσωματική, συχνά καταλήγει σε χειρότερο ποσοστό εμφύτευσης μετά την εμβρυομεταφορά», εξηγεί ο Δρ. Βασιλόπουλος.

Αυτό σχετίζεται με το ενδομήτριο, το οποίο «βομβαρδίζεται» από τις ορμόνες και είναι εχθρικό για το έμβρυο, ενώ με την mini-IVF ουσιαστικά παραμένει φυσικό, χωρίς ορμόνες, και έτοιμο να δεχτεί την εμφύτευση των εμβρύων στο φυσικό τους περιβάλλον.

Όλ’ αυτά έχουν ως αποτέλεσμα την επίτευξη εγκυμοσύνης σε αρκετές περιπτώσεις που πρακτικά ήταν αδύνατο να συμβεί, τονίζει ο Δρ. Βασιλόπουλος. Έτσι, το ποσοστό επίτευξης εγκυμοσύνης ανά κύκλο της mini-IVF είναι 20-35%, όταν για τα γόνιμα ζευγάρια που προσπαθούν να πετύχουν εγκυμοσύνη με φυσικό τρόπο το αντίστοιχο ποσοστό ανά μήνα είναι 20-25% (στις γυναίκες ηλικίας έως 30 ετών).

Μεγάλο πλεονέκτημα της mini-IVF είναι και το κόστος των φαρμάκων, το οποίο είναι το πολύ 200-300 ευρώ, όταν στη συμβατική εξωσωματική κυμαίνεται μεταξύ 1.000 και 2.000 ευρώ.

Στον αντίποδα, στα μειονεκτήματα της μεθόδου συμπεριλαμβάνεται το αρκετά αυξημένο ποσοστό ακύρωσης της προσπάθειας (φθάνει το 25%) εξαιτίας της χαμηλής ανταπόκρισης των ωοθηκών στα λιγοστά φάρμακα (δεν παράγονται επαρκή ώριμα ωοθυλάκια) και ο αυξημένος κίνδυνος αυτόματης ωορρηξίας, που επίσης οδηγεί σε ακύρωση του κύκλου της θεραπείας.

Ποιες γυναίκες, όμως, είναι οι κατάλληλες υποψήφιες για mini-IVF;

  • Οι γυναίκες που έχουν μικρή ανταπόκριση στην ορμονική διέγερση σε προηγούμενες εξωσωματικές και οι οποίες έχουν χαμηλή ωοθηκική εφεδρεία (τιμή στην εξέταση AMH κάτω από 1 ng).
  • Οι γυναίκες μεγαλύτερης ηλικίας (άνω των 42 ετών) ή ακόμη και μικρότερες που παρουσιάζουν διαταραγμένο ορμονικό προφίλ (επίπεδα της ορμόνης FSH πάνω από 12).
  • Οι γυναίκες που αποθαρρύνονται από το κόστος των συμβατικών εξωσωματικών.
  • Οι γυναίκες με ιστορικό καρκίνου.
  • Οι γυναίκες που είχαν άσχημες εμπειρίες με την ορμονική διέγερση.
  • Οι γυναίκες με υψηλό κίνδυνο ανάπτυξης συνδρόμου υπερδιέγερσης των ωοθηκών.
  • Οι γυναίκες με αποτυχίες εμφύτευσης μετά από συμβατική εξωσωματική γονιμοποίηση.

«Οι ασθενείς με παθολογικές ορμόνες, πριν αποφασίσουν να υποβληθούν σε εξωσωματική γονιμοποίηση με τη χρήση δωρεάς ωαρίων, καλό θα ήταν να δοκιμάσουν τουλάχιστον μια φορά τη mini-IVF διότι είναι πιθανό να αποδώσει σε αυτές», συνιστά ο Δρ. Βασιλόπουλος.

Π. Βασιλόπουλος/Generali: Ζητούμενο η εύρεση χρυσής τομής σε νέες τεχνολογίες και κόστος υγείας

0

Το «βήμα» στους διευθυντές του κλάδου υγείας (μέρος ε’)

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

διαβάστε επίσης το μέρος δ’ του αφιερώματος

Δεν είναι μόνο ο σχεδιασμός νέων και εναλλακτικών προγραμμάτων υγείας που να ανταποκρίνονται στις σημερινές ανάγκες της κοινωνίας, αλλά και τις μελλοντικές εξελίξεις, ο στόχος, είναι και η ενίσχυση των υπηρεσιών πρόληψης, που αποδεδειγμένα αποτελεί την πληρέστερη πολιτική αντιμετώπισης του κόστους παροχών υπηρεσιών υγείας. Στον έλεγχο του κόστους, παράλληλα, έχουν αναπτυχθεί μηχανισμοί όπως είναι οι εξαιρέσεις, οι ειδικοί όροι, οι απαλλαγές στα ασφαλιστήρια συμβόλαια, η παρουσία ελεγκτών γιατρών στα συνεργαζόμενα ιδιωτικά νοσοκομεία.

Ένα επιπλέον μέτρο συγκράτησης του κόστους είναι η τήρηση ιατρικών πρωτοκόλλων, τα οποία όμως ακόμη δεν εφαρμόζονται στην Ελλάδα. Η εισαγωγή των νέων τεχνολογιών, αν και –τονίζεται– έχει πολλαπλές θετικές επιπτώσεις στην υγεία, και γενικότερα στον τρόπο με τον οποίο ασκείται η ιατρική, αυξάνει το κόστος των παρεχόμενων υπηρεσιών υγείας, με αποτέλεσμα η χρηματοδότησή τους να γίνεται δυσκολότερη. Πρόκειται για εξέλιξη που αποτυπώνεται στην αύξηση των ασφαλίστρων υγείας. Στο Insurance World μίλησε ο Chief Technical Manager της Generali, κ. Παναγιώτης Βασιλόπουλος:

iw? Ως εταιρεία, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωποι με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Π.Β.: Είναι γεγονός ότι το δημόσιο σύστημα υγείας αντιμετωπίζει χρόνια προβλήματα, τα οποία η οικονομική κρίση των τελευταίων ετών έχει επιτείνει. Αποτέλεσμα της διαρκώς φθίνουσας πορείας είναι η μειωμένη δυνατότητα του πληθυσμού να έχει πρόσβαση σε ποιοτικές υπηρεσίες υγείας. Η Generali, εκτιμώντας την υφιστάμενη κατάσταση και έχοντας κατά νου τις μελλοντικές εξελίξεις, προχώρησε έγκαιρα στον σχεδιασμό και τη δημιουργία ασφαλιστικών προγραμμάτων υγείας που ανταποκρίνονται στις σύγχρονες ανάγκες των ασφαλισμένων. Προγράμματα που προσφέρουν πολλές εναλλακτικές λύσεις, τόσο στην πρωτοβάθμια όσο και στη δευτεροβάθμια περίθαλψη, σε συνεργασία με το σύνολο σχεδόν του ιδιωτικού τομέα παροχής υπηρεσιών υγείας της χώρας. Συγκεκριμένα, είναι η πρώτη ασφαλιστική εταιρεία που δημιούργησε ασφαλιστικά προγράμματα με προσιτό ασφάλιστρο, σε συνεργασία με κορυφαίες ιδιωτικές μονάδες παροχής υπηρεσιών υγείας, με σκοπό να προσφέρει εναλλακτικές λύσεις ασφάλισης. Εκτός αυτού, ενίσχυσε τα προγράμματα υγείας με μια σειρά προνομίων, όπως τα επιδόματα τοκετού/καισαρικής, τη δυνατότητα ασφάλισης των προστατευόμενων μελών με χαμηλό ασφάλιστρο, τη δωρεάν κάλυψη νεογέννητου και τη δυνατότητα «συνεργασίας» της ιδιωτικής ασφάλισης με τον κοινωνικό φορέα ασφάλισης. Τέλος, έχει σχεδιάσει λύσεις που ανταποκρίνονται στις δυνατότητες και τις ανάγκες πολιτών που δεν διαθέτουν κοινωνική ασφάλιση και δοκιμάζονται από την υφιστάμενη οικονομική κρίση, προκειμένου να καταστήσει την υψηλής ποιότητας ιδιωτική ασφάλιση προσβάσιμη σε όλους.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Π.Β.: Το κράτος πρόνοιας είναι αναγκαίο συστατικό μιας ευνομούμενης και ανθρωποκεντρικής Πολιτείας. Σε περιόδους οικονομικής κρίσης, οι δυνατότητές του περιορίζονται, έχοντας ως αποτέλεσμα τη μειωμένη πρόσβαση των ευπαθών –και όχι μόνο– κοινωνικών ομάδων σε βασικές κοινωνικές δομές, που καλύπτουν όλο το φάσμα της ανθρώπινης δραστηριότητας. Οι ασφαλιστικές εταιρείες συμβάλλουν, ευρύτερα, στην οικονομική στήριξη της χώρας μέσω της υγιούς ανάπτυξης του κύκλου εργασιών του κλάδου, διατηρώντας ή και αυξάνοντας τις θέσεις εργασίας και προσφέροντας έσοδα στα ταμεία του κράτους μέσω της φορολόγησης. Οι ασφαλιστικές εταιρείες μπορούν όχι φυσικά να αντικαταστήσουν το κράτος πρόνοιας, αλλά να λειτουργήσουν συμπληρωματικά με αυτό, σε επίπεδο παροχών και καλύψεων.
Ακόμη, σε ό,τι αφορά γενικότερα στον κοινωνικό ρόλο των εταιρειών, δεν θα πρέπει να ξεχνάμε ότι προσφέρουν, επιπλέον, οργανωμένες ή έκτακτες παροχές σε ευπαθείς κοινωνικές ομάδες, μέσω πρωτοβουλιών που αναλαμβάνουν στο πλαίσιο της εταιρικής κοινωνικής ευθύνης.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές;

Π.Β.: Η εισαγωγή νέων τεχνολογιών έχει πολλαπλές θετικές επιπτώσεις στην υγεία και γενικότερα στον τρόπο που ασκείται η ιατρική. Εν γένει, διευκολύνει την παρέμβαση του γιατρού και ενισχύει τις πολιτικές διάγνωσης, βελτιώνοντας τα αποτελέσματα στην υγεία του πληθυσμού. Χαρακτηριστικά παραδείγματα η λαπαροσκοπική μέθοδος, που μειώνει τον χρόνο αποθεραπείας, η τηλεϊατρική, καθώς και η ρομποτική χειρουργική, που προτιμάται ήδη σε μια σειρά επεμβάσεων. Ακόμη, η διαχείριση χρόνιων παθήσεων, όπως ο διαβήτης και η ΧΑΠ, μπορεί να είναι ευκολότερη με τις τεχνολογίες ψηφιακής υγείας. Για παράδειγμα, εφαρμογές καθημερινής παρακολούθησης και ειδικά αξεσουάρ, όπως τα wearables, επιτρέπουν στους ασθενείς να παρακολουθούν πιο στενά την κατάστασή τους και να είναι πιο ενεργοί στη φροντίδα της υγείας τους.
Η νέα ιατρική τεχνολογία, ωστόσο, αυξάνει συνεχώς το κόστος των παρεχόμενων υπηρεσιών υγείας, με αποτέλεσμα η χρηματοδότησή τους να γίνεται δυσκολότερη. Η εξέλιξη αυτή αποτυπώνεται στην αύξηση των ασφαλίστρων υγείας. Μέριμνα της ασφαλιστικής αγοράς αποτελεί η μελέτη ολοκληρωμένων λύσεων που θα καθιστούν προσβάσιμες τις ιατρικοτεχνολογικές αυτές υπηρεσίες υψηλής ποιότητας σε όλους τους ασφαλισμένους.

iw? Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος;

Π.Β.: Οι νέες τεχνολογίες βοηθούν, κατά τεκμήριο, στην καλύτερη διάγνωση, όπως επίσης και στην άσκηση της Iατρικής, όπως π.χ. στις χειρουργικές επεμβάσεις, όπου η τεχνολογία ενισχύει την ακρίβεια της χειρουργικής πράξης. Οι έρευνες που έχουν δημοσιευθεί μέχρι σήμερα δείχνουν ότι η χρήση της τεχνολογίας και η διασύνδεση των πληροφοριών που αφορούν στον ασθενή, μέσω της ψηφιοποίησης, συμβάλλουν στην ελαχιστοποίηση των ιατρικών λαθών και στην αποτελεσματικότερη διάγνωση και θεραπεία. Ωστόσο, το ιατρικό λάθος σχετίζεται άμεσα με τον παράγοντα άνθρωπο, και, ως εκ τούτου, η τεχνολογία δεν μπορεί να εξασφαλίσει την απόλυτη αποφυγή του.

iw? Πώς μπορεί να μειωθεί το κόστος της υγείας;

Π.Β.: Έχει αποδειχθεί ιστορικά ότι η πρόληψη είναι η πληρέστερη πολιτική αντιμετώπισης του κόστους παροχών υπηρεσιών υγείας. Δεν είναι τυχαίο ότι η Generali αλλά και άλλες ασφαλιστικές εταιρείες, τόσο στη χώρα μας όσο και διεθνώς, ενισχύουν τις πολιτικές πρόληψης. Παράλληλα, οι ασφαλιστικές εταιρείες έχουν καταρτίσει διάφορους μηχανισμούς ελέγχου του κόστους, όπως είναι οι εξαιρέσεις, οι ειδικοί όροι, οι απαλλαγές στα ασφαλιστήρια συμβόλαια, η παρουσία ελεγκτών γιατρών στα συνεργαζόμενα ιδιωτικά νοσοκομεία. Στο πλαίσιο αυτό, γιατροί που συνεργάζονται με τις ασφαλιστικές εταιρείες ελέγχουν τις υπηρεσίες που παρέχονται στον ασφαλισμένο ασθενή αλλά και το αντίστοιχο κόστος, προκειμένου να διαπιστώσουν περιπτώσεις υπερχρέωσης. Ένα επιπλέον μέτρο συγκράτησης του κόστους είναι η τήρηση ιατρικών πρωτοκόλλων, τα οποία όμως ακόμη δεν εφαρμόζονται στη χώρα μας.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. Θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Π.Β.: Το ενδιαφέρον των πελατών για ασφαλιστικά προϊόντα υγείας αυξάνεται καθημερινά στη χώρα μας, ως αποτέλεσμα της υποβάθμισης του δημόσιου συστήματος υγείας. Υπό την έννοια αυτή, η προώθηση νέων, ευέλικτων προγραμμάτων υγείας, που στοχεύουν στην κάλυψη των διαρκώς αυξανόμενων αναγκών, οδηγούν στη διεύρυνση του μεριδίου της ασφαλιστικής πίτας στη χώρα μας. Όσον αφορά στους διαμεσολαβούντες, η Generali φροντίζει για την άρτια εκπαίδευσή τους σε κάθε νέο ασφαλιστικό προϊόν. Απώτερος στόχος της Generali είναι να εκπαιδευτούν τόσο οι συνεργάτες όσο και οι πελάτες σε μια νέα αντίληψη για το πώς πρέπει να διαχειρίζεται κανείς την υγεία του, δίνοντας έμφαση στην πρόληψη και την ολοκληρωμένη παρακολούθηση. Στόχος της Generali δεν είναι απλώς να διαχειρίζεται απαιτήσεις αποζημίωσης, αλλά να διαδραματίσει έναν σημαντικό ρόλο στη βελτίωση της ζωής των ασφαλισμένων της.

Π. Βασιλόπουλος/Generali: Ζητούμενο η εύρεση χρυσής τομής σε νέες τεχνολογίες και κόστος υγείας

0

Το «βήμα» στους διευθυντές του κλάδου υγείας (μέρος ε’)

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

διαβάστε επίσης το μέρος δ’ του αφιερώματος

Δεν είναι μόνο ο σχεδιασμός νέων και εναλλακτικών προγραμμάτων υγείας που να ανταποκρίνονται στις σημερινές ανάγκες της κοινωνίας, αλλά και τις μελλοντικές εξελίξεις, ο στόχος, είναι και η ενίσχυση των υπηρεσιών πρόληψης, που αποδεδειγμένα αποτελεί την πληρέστερη πολιτική αντιμετώπισης του κόστους παροχών υπηρεσιών υγείας. Στον έλεγχο του κόστους, παράλληλα, έχουν αναπτυχθεί μηχανισμοί όπως είναι οι εξαιρέσεις, οι ειδικοί όροι, οι απαλλαγές στα ασφαλιστήρια συμβόλαια, η παρουσία ελεγκτών γιατρών στα συνεργαζόμενα ιδιωτικά νοσοκομεία.

Ένα επιπλέον μέτρο συγκράτησης του κόστους είναι η τήρηση ιατρικών πρωτοκόλλων, τα οποία όμως ακόμη δεν εφαρμόζονται στην Ελλάδα. Η εισαγωγή των νέων τεχνολογιών, αν και –τονίζεται– έχει πολλαπλές θετικές επιπτώσεις στην υγεία, και γενικότερα στον τρόπο με τον οποίο ασκείται η ιατρική, αυξάνει το κόστος των παρεχόμενων υπηρεσιών υγείας, με αποτέλεσμα η χρηματοδότησή τους να γίνεται δυσκολότερη. Πρόκειται για εξέλιξη που αποτυπώνεται στην αύξηση των ασφαλίστρων υγείας. Στο Insurance World μίλησε ο Chief Technical Manager της Generali, κ. Παναγιώτης Βασιλόπουλος:

iw? Ως εταιρεία, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωποι με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Π.Β.: Είναι γεγονός ότι το δημόσιο σύστημα υγείας αντιμετωπίζει χρόνια προβλήματα, τα οποία η οικονομική κρίση των τελευταίων ετών έχει επιτείνει. Αποτέλεσμα της διαρκώς φθίνουσας πορείας είναι η μειωμένη δυνατότητα του πληθυσμού να έχει πρόσβαση σε ποιοτικές υπηρεσίες υγείας. Η Generali, εκτιμώντας την υφιστάμενη κατάσταση και έχοντας κατά νου τις μελλοντικές εξελίξεις, προχώρησε έγκαιρα στον σχεδιασμό και τη δημιουργία ασφαλιστικών προγραμμάτων υγείας που ανταποκρίνονται στις σύγχρονες ανάγκες των ασφαλισμένων. Προγράμματα που προσφέρουν πολλές εναλλακτικές λύσεις, τόσο στην πρωτοβάθμια όσο και στη δευτεροβάθμια περίθαλψη, σε συνεργασία με το σύνολο σχεδόν του ιδιωτικού τομέα παροχής υπηρεσιών υγείας της χώρας. Συγκεκριμένα, είναι η πρώτη ασφαλιστική εταιρεία που δημιούργησε ασφαλιστικά προγράμματα με προσιτό ασφάλιστρο, σε συνεργασία με κορυφαίες ιδιωτικές μονάδες παροχής υπηρεσιών υγείας, με σκοπό να προσφέρει εναλλακτικές λύσεις ασφάλισης. Εκτός αυτού, ενίσχυσε τα προγράμματα υγείας με μια σειρά προνομίων, όπως τα επιδόματα τοκετού/καισαρικής, τη δυνατότητα ασφάλισης των προστατευόμενων μελών με χαμηλό ασφάλιστρο, τη δωρεάν κάλυψη νεογέννητου και τη δυνατότητα «συνεργασίας» της ιδιωτικής ασφάλισης με τον κοινωνικό φορέα ασφάλισης. Τέλος, έχει σχεδιάσει λύσεις που ανταποκρίνονται στις δυνατότητες και τις ανάγκες πολιτών που δεν διαθέτουν κοινωνική ασφάλιση και δοκιμάζονται από την υφιστάμενη οικονομική κρίση, προκειμένου να καταστήσει την υψηλής ποιότητας ιδιωτική ασφάλιση προσβάσιμη σε όλους.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Π.Β.: Το κράτος πρόνοιας είναι αναγκαίο συστατικό μιας ευνομούμενης και ανθρωποκεντρικής Πολιτείας. Σε περιόδους οικονομικής κρίσης, οι δυνατότητές του περιορίζονται, έχοντας ως αποτέλεσμα τη μειωμένη πρόσβαση των ευπαθών –και όχι μόνο– κοινωνικών ομάδων σε βασικές κοινωνικές δομές, που καλύπτουν όλο το φάσμα της ανθρώπινης δραστηριότητας. Οι ασφαλιστικές εταιρείες συμβάλλουν, ευρύτερα, στην οικονομική στήριξη της χώρας μέσω της υγιούς ανάπτυξης του κύκλου εργασιών του κλάδου, διατηρώντας ή και αυξάνοντας τις θέσεις εργασίας και προσφέροντας έσοδα στα ταμεία του κράτους μέσω της φορολόγησης. Οι ασφαλιστικές εταιρείες μπορούν όχι φυσικά να αντικαταστήσουν το κράτος πρόνοιας, αλλά να λειτουργήσουν συμπληρωματικά με αυτό, σε επίπεδο παροχών και καλύψεων.
Ακόμη, σε ό,τι αφορά γενικότερα στον κοινωνικό ρόλο των εταιρειών, δεν θα πρέπει να ξεχνάμε ότι προσφέρουν, επιπλέον, οργανωμένες ή έκτακτες παροχές σε ευπαθείς κοινωνικές ομάδες, μέσω πρωτοβουλιών που αναλαμβάνουν στο πλαίσιο της εταιρικής κοινωνικής ευθύνης.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές;

Π.Β.: Η εισαγωγή νέων τεχνολογιών έχει πολλαπλές θετικές επιπτώσεις στην υγεία και γενικότερα στον τρόπο που ασκείται η ιατρική. Εν γένει, διευκολύνει την παρέμβαση του γιατρού και ενισχύει τις πολιτικές διάγνωσης, βελτιώνοντας τα αποτελέσματα στην υγεία του πληθυσμού. Χαρακτηριστικά παραδείγματα η λαπαροσκοπική μέθοδος, που μειώνει τον χρόνο αποθεραπείας, η τηλεϊατρική, καθώς και η ρομποτική χειρουργική, που προτιμάται ήδη σε μια σειρά επεμβάσεων. Ακόμη, η διαχείριση χρόνιων παθήσεων, όπως ο διαβήτης και η ΧΑΠ, μπορεί να είναι ευκολότερη με τις τεχνολογίες ψηφιακής υγείας. Για παράδειγμα, εφαρμογές καθημερινής παρακολούθησης και ειδικά αξεσουάρ, όπως τα wearables, επιτρέπουν στους ασθενείς να παρακολουθούν πιο στενά την κατάστασή τους και να είναι πιο ενεργοί στη φροντίδα της υγείας τους.
Η νέα ιατρική τεχνολογία, ωστόσο, αυξάνει συνεχώς το κόστος των παρεχόμενων υπηρεσιών υγείας, με αποτέλεσμα η χρηματοδότησή τους να γίνεται δυσκολότερη. Η εξέλιξη αυτή αποτυπώνεται στην αύξηση των ασφαλίστρων υγείας. Μέριμνα της ασφαλιστικής αγοράς αποτελεί η μελέτη ολοκληρωμένων λύσεων που θα καθιστούν προσβάσιμες τις ιατρικοτεχνολογικές αυτές υπηρεσίες υψηλής ποιότητας σε όλους τους ασφαλισμένους.

iw? Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος;

Π.Β.: Οι νέες τεχνολογίες βοηθούν, κατά τεκμήριο, στην καλύτερη διάγνωση, όπως επίσης και στην άσκηση της Iατρικής, όπως π.χ. στις χειρουργικές επεμβάσεις, όπου η τεχνολογία ενισχύει την ακρίβεια της χειρουργικής πράξης. Οι έρευνες που έχουν δημοσιευθεί μέχρι σήμερα δείχνουν ότι η χρήση της τεχνολογίας και η διασύνδεση των πληροφοριών που αφορούν στον ασθενή, μέσω της ψηφιοποίησης, συμβάλλουν στην ελαχιστοποίηση των ιατρικών λαθών και στην αποτελεσματικότερη διάγνωση και θεραπεία. Ωστόσο, το ιατρικό λάθος σχετίζεται άμεσα με τον παράγοντα άνθρωπο, και, ως εκ τούτου, η τεχνολογία δεν μπορεί να εξασφαλίσει την απόλυτη αποφυγή του.

iw? Πώς μπορεί να μειωθεί το κόστος της υγείας;

Π.Β.: Έχει αποδειχθεί ιστορικά ότι η πρόληψη είναι η πληρέστερη πολιτική αντιμετώπισης του κόστους παροχών υπηρεσιών υγείας. Δεν είναι τυχαίο ότι η Generali αλλά και άλλες ασφαλιστικές εταιρείες, τόσο στη χώρα μας όσο και διεθνώς, ενισχύουν τις πολιτικές πρόληψης. Παράλληλα, οι ασφαλιστικές εταιρείες έχουν καταρτίσει διάφορους μηχανισμούς ελέγχου του κόστους, όπως είναι οι εξαιρέσεις, οι ειδικοί όροι, οι απαλλαγές στα ασφαλιστήρια συμβόλαια, η παρουσία ελεγκτών γιατρών στα συνεργαζόμενα ιδιωτικά νοσοκομεία. Στο πλαίσιο αυτό, γιατροί που συνεργάζονται με τις ασφαλιστικές εταιρείες ελέγχουν τις υπηρεσίες που παρέχονται στον ασφαλισμένο ασθενή αλλά και το αντίστοιχο κόστος, προκειμένου να διαπιστώσουν περιπτώσεις υπερχρέωσης. Ένα επιπλέον μέτρο συγκράτησης του κόστους είναι η τήρηση ιατρικών πρωτοκόλλων, τα οποία όμως ακόμη δεν εφαρμόζονται στη χώρα μας.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. Θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Π.Β.: Το ενδιαφέρον των πελατών για ασφαλιστικά προϊόντα υγείας αυξάνεται καθημερινά στη χώρα μας, ως αποτέλεσμα της υποβάθμισης του δημόσιου συστήματος υγείας. Υπό την έννοια αυτή, η προώθηση νέων, ευέλικτων προγραμμάτων υγείας, που στοχεύουν στην κάλυψη των διαρκώς αυξανόμενων αναγκών, οδηγούν στη διεύρυνση του μεριδίου της ασφαλιστικής πίτας στη χώρα μας. Όσον αφορά στους διαμεσολαβούντες, η Generali φροντίζει για την άρτια εκπαίδευσή τους σε κάθε νέο ασφαλιστικό προϊόν. Απώτερος στόχος της Generali είναι να εκπαιδευτούν τόσο οι συνεργάτες όσο και οι πελάτες σε μια νέα αντίληψη για το πώς πρέπει να διαχειρίζεται κανείς την υγεία του, δίνοντας έμφαση στην πρόληψη και την ολοκληρωμένη παρακολούθηση. Στόχος της Generali δεν είναι απλώς να διαχειρίζεται απαιτήσεις αποζημίωσης, αλλά να διαδραματίσει έναν σημαντικό ρόλο στη βελτίωση της ζωής των ασφαλισμένων της.

Δύσκολο το β’ 6μηνο για τις ασφαλιστικές. Ποιες οι απειλές

0
Ανασφάλιστος cover image

Τα στοιχεία του πενταμήνου (Ιανουαρίου-Μαίου) 2017  δεν μας άφησαν θετικές εντυπώσεις για την πορεία της αγοράς.  Παρά το γεγονός ότι υπάρχει σε αρκετούς υπο-κλάδους μία θετική μεταβολή στις παραγωγές τους εντούτοις , η συνολική εικόνα της αγοράς αποπνέει στασιμότητα.  Μπορεί η δυναμική της  προβολής προιόντων και υπηρεσιών να είναι στο υψηλότερο σημείο των τελευταίων 8 ετών (από το 2009 και μετά) υπάρχουν όμως πολλά «… αλλά» τα οποία φρενάρουν τις καλές προθέσεις.  Η μείωση του εισοδηματικού επιπέδου, η ανεργία στους νέους και λιγότερο νέους καταστρέφουν κάθε προοπτική έντονης ανάπτυξης.  Η αγορά στους κλάδους ζωής και υγείας τώρα επιστρέφει προς τα επίπεδα προ κρίσης.  Θα χρειαστεί τεράστια προσπάθεια για να γίνει η  υπέρβαση.

Για τα ανασφάλιστα ήμασταν οι πρώτοι που γράψαμε για τα προβλήματα της γραφειοκρατίας και της έλλειψης συντονισμού  και πριν  κοπάσουν οι πανηγυρισμοί επιβεβαιωθήκαμε με τον χειρότερο τρόπο.  Ότι θα βρίσκονταν τόσο πολλά πλαστά ασφαλιστήρια, ούτε που  το φανταζόμασταν.  Ένα άλλο φαινόμενο διάβρωσης της ασφαλιστικής αγοράς.  Η ύπαρξη πολλών ‘παρα-οικονομούντων’ στην ασφαλιστική αγορά δείχνει ότι εξακολουθεί να είναι ξέφραγο αμπέλι προς τους καταναλωτές.

Η δημιουργία ενός μητρώου ασφαλιστών όπως ευαγγελίζονται οι παράγοντες της αγοράς είναι ίσως η σημαντικότερη κίνηση  για να αρχίσει το ξεκαθάρισμα.  Μέχρι τότε ας κυττάξει κάθε ασφαλιστική εταιρεία να περιχαρακώσει τα συμφέροντά της και τους συνεργάτες της. Η Τράπεζα της Ελλάδος κάνει ότι μπορεί με τις πιστοποιήσεις και τις επανεκπαιδεύσεις για να βελτιώσει το επίπεδο των ασφαλιστών. Ας κάνουν μία προσπάθεια και οι εταιρείες για να δίνουν τα προιόντα τους  στα κατάλληλα χέρια. Σε τελική ανάλυση η αύξηση της παραγωγής είναι  μόνο μία παράμετρος επιτυχίας.  Ο βαθμός ικανοποίησης του πελάτη και η διατηρησιμότητα των συμβολαίων είναι  η αξία.

Γ.Ραουνάς/KPMG: Ολιστική και ανεξάρτητη η συνεισφορά των συμβουλευτικών στις ασφαλιστικές

0

Η «χρυσή εποχή» στη σχέση συμβουλευτικών – ασφαλιστικών εταιριών (Αφιέρωμα μέρος β’)

του Νίκου Σακελλαρίου

Ο κύριος Γιώργος Ραουνάς, Γενικός Διευθυντής, KPMG, απαντώντας στα ερωτήματα του iw σχετικά με τους ρόλους και τους στόχους των σχέσεων συμβουλευτικών-ασφαλιστικών εταιρειών, μας είπε:

iw? Πώς συνεισφέρουν οι συμβουλευτικές-ελεγκτικές εταιρείες στην ανάπτυξη των ασφαλιστικών εταιρειών;

Γ.Ρ.: Η συνεισφορά των συμβουλευτικών-ελεγκτικών εταιρειών στην ανάπτυξη των ασφαλιστικών εταιρειών μπορεί να είναι πολύπλευρη. Το κύριο όφελος που αναμένεται να υπάρξει σε μια τέτοια συνεργασία αφορά τη δυνατότητα μιας ομάδας έμπειρων συμβούλων να αντιμετωπίσουν το οποιοδήποτε θέμα με μια σφαιρική-ολιστική και ταυτόχρονα ανεξάρτητη προσέγγιση, χωρίς να επηρεάζονται από τα ιστορικά δεδομένα και τα στεγανά της εταιρείας, ούτε από την καθημερινότητα, παρέχοντας προτάσεις «καθαρής σκέψης». Αυτό συνεπικουρείται από την αξιοποίηση υποδειγματικών διεθνών πρακτικών είτε από εταιρείες του χώρου είτε μεταφέροντας καλά παραδείγματα από άλλους κλάδους. Οι συμβουλευτικές εταιρείες παρέχουν υπηρεσίες για θέματα μη οργανικής ανάπτυξης.

Το κύρος ενός αξιόπιστου οργανισμού είναι ιδιαίτερα σημαντικό όταν έχει αναπτύξει ένα επιχειρηματικό σχέδιο, έχει εκπονήσει έναν διαχειριστικό οικονομικό έλεγχο ή έχει αποτιμήσει την αξία της επιχείρησης, ώστε να υπάρχει η κατάλληλη πληροφόρηση για να ολοκληρωθεί μια συναλλαγή εξαγοράς ή συγχώνευσης. Οι υπηρεσίες αυτές γίνονται ακόμα πιο σημαντικές στην παρούσα φάση, όπου η συγκέντρωση της ασφαλιστικής αγοράς είναι δεδομένη.

Επίσης, μεγάλης αξίας είναι οι υπηρεσίες που αφορούν τη βελτίωση της επιχειρηματικής απόδοσης και παραγωγικότητας. Αυτές εκτείνονται από τη διαμόρφωση της στρατηγικής στη λειτουργική αναδιάρθρωση και από τη βέλτιστη πληροφορική υποστήριξη στην ενδυνάμωση του προσωπικού, για την εξασφάλιση του επιθυμητού αποτελέσματος. Ο αυξημένος ανταγωνισμός, η μείωση του διαθέσιμου εισοδήματος για απόκτηση ασφαλιστικών προϊόντων, οι χαμηλές επενδυτικές αποδόσεις και η αύξηση του κόστους λειτουργίας, λόγω κανονιστικών υποχρεώσεων, οδηγούν στην ανάγκη συνεργασίας με τους ειδικούς. Τέλος, η συνεισφορά των συμβούλων σε κανονιστικά θέματα, όπως παρατηρήθηκε έντονα κατά την πρόσφατη εφαρμογή του Solvency II, είναι ιδιαίτερα σημαντική, ακόμα και σε επίπεδο βιωσιμότητας.

iw? Πως έχουν επιδράσει τα Solvency II στην ανάπτυξη της ζήτησης υπηρεσιών συμβουλευτικών εταιρειών;

Γ.Ρ.: Η οδηγία Solvency II αποτελεί τον λόγο που πολλές ασφαλιστικές εταιρείες συνεργάστηκαν με συμβούλους. Οι βασικοί πυλώνες εταιρικής διακυβέρνησης, σε αρκετό αριθμό εταιρειών του χώρου, βρίσκονταν σε εμβρυακό επίπεδο ή σε πλήρη ανυπαρξία, οπότε χρειάστηκε η τεχνογνωσία των συμβουλευτικών εταιρειών για το «στήσιμο» και τον καθορισμό του τρόπου λειτουργίας δομών εσωτερικού ελέγχου, διαχείρισης κινδύνων και κανονιστικής συμμόρφωσης.

Επίσης, η υποχρέωση για παρακολούθηση και ενημέρωση/πληροφόρηση (τόσο εσωτερικά όσο και προς τον Επόπτη), απαιτεί την εγκατάσταση και παραμετροποίηση πληροφορικών συστημάτων και οδήγησαν πολλές ασφαλιστικές εταιρείες σε συνεργασίες με συμβούλους, ώστε να επιτευχθεί έγκαιρα ικανοποιητικό επίπεδο συμμόρφωσης στην οδηγία Solvency. Η ανάγκη ύπαρξης καταγεγραμμένης τεκμηρίωσης για πολιτικές και διαδικασίες αποτέλεσε λόγο συνεργασίας.

Συμπερασματικά, το Solvency II είχε καταλυτικό ρόλο στην αύξηση της ζήτησης συμβουλευτικών υπηρεσιών από τις ασφαλιστικές εταιρείες, κυρίως στις μεσαίες και μικρές ασφαλιστικές επιχειρήσεις, που πριν την οδηγία ελάχιστες συνεργασίες είχαν με συμβούλους. Η προηγούμενη διετία αποτέλεσε τη δοκιμαστική περίοδο αυτής της σχέσης. Εκτιμώ ότι η αποτίμηση των αποτελεσμάτων είναι μικτή.

Υπήρξαν συνεργασίες που κρίθηκαν και από τα δύο μέρη ως επιτυχημένες, έχτισαν κλίμα εμπιστοσύνης και αναμένεται να συνεχιστούν, ενώ σε άλλες περιπτώσεις τα αποτελέσματα κρίθηκαν χαμηλότερα των προσδοκιών και πιθανά ενέτειναν την ήδη υπάρχουσα επιφυλακτικότητα.

iw? Ποια είναι τα συγκριτικά πλεονεκτήματα της ανάθεσης εργασιών στις συμβουλευτικές-ελεγκτικές εταιρείες σε σχέση με τη δημιουργία εσωτερικών υποδομών (in house);

Γ.Ρ.: Οι σύμβουλοι δεν πρέπει να υποκαθιστούν τις δομές των ασφαλιστικών εταιρειών. Η χρησιμοποίηση συμβούλων πρέπει να γίνεται λελογισμένα και όταν απαιτείται. Οι «πάγιες και διαρκείς ανάγκες» πρέπει να καλύπτονται εσωτερικά. Η αξία του συμβούλου έγκειται στο να φέρει έτοιμη τεχνογνωσία από τις αντίστοιχες εμπειρίες που έχει εντός και εκτός Ελλάδας.

Για παράδειγμα, στα νέα κανονιστικά θέματα που επιφέρουν σημαντικές αλλαγές, τις οποίες οι ασφαλιστικές εταιρείες δεν είναι έτοιμες να αντιμετωπίσουν, ενδείκνυται η αξιοποίηση συμβούλων και η ανάθεση σχετικών εργασιών. Σε αυτές τις περιπτώσεις, οι εταιρείες θα πρέπει –πέρα από την οικονομική επένδυση πρόσληψης του συμβούλου– να επενδύσουν και στους δικούς τους ανθρώπινους πόρους, οι οποίοι θα συμμετέχουν ενεργά στην ομάδα εργασίας του συμβούλου, ώστε να γίνει η μεταφορά της σχετικής με το αντικείμενο του έργου τεχνογνωσίας και η εκπαίδευσή τους στην πράξη.

Με αυτόν τον τρόπο η γνώση θα παραμείνει στην εταιρεία και μετά την ολοκλήρωση του έργου του συμβούλου και η ασφαλιστική εταιρεία θα εξασφαλίσει τη δυνατότητα εκπλήρωσης των υποχρεώσεών της με ίδιες δυνάμεις. Σε γενικές γραμμές, το θέμα εσωτερικής υλοποίησης ή εξωτερικής ανάθεσης δεν πρέπει να αντιμετωπίζεται ως δίλημμα, αλλά η απόφαση να λαμβάνεται ανάλογα με τις εκάστοτε συνθήκες, που προσδιορίζονται από τον βαθμό κάλυψης των γνωσιακών αναγκών από το υφιστάμενο προσωπικό, τη διαθεσιμότητα χρόνου, το επείγον της ολοκλήρωσης, καθώς και το ειδικό βάρος που προσδίδει ένας αξιόπιστος συμβουλευτικός οίκος.

iw? Τι συμβαίνει στην Ευρώπη και την Αμερική σε ό,τι αφορά την παροχή υπηρεσιών από τις συμβουλευτικές-ελεγκτικές εταιρείες προς τις ασφαλιστικές;

Γ.Ρ.: Η σχέση ασφαλιστικών και συμβουλευτικών εταιρειών στην Ευρώπη και την Αμερική έχει σαφώς μεγαλύτερη προϊστορία από ό,τι στη χώρα μας. Η αναζήτηση βοήθειας σε εξειδικευμένα θέματα ευρέως φάσματος δεν θεωρείται κάτι ιδιαίτερο, αφού αποτελεί τη νόρμα. Έργα υιοθέτησης νέων τεχνολογιών υλοποιούνται σχεδόν πάντοτε σε συνεργασία με κάποιον σύμβουλο, που μπορεί να φέρει καλές πρακτικές και να βοηθήσει στην αποφυγή των συνηθισμένων παγίδων.

Το ίδιο συμβαίνει και σε έργα χάραξης στρατηγικής, αφού εκτός Ελλάδος δεν θεωρείται αυτονόητο ότι όλη η γνώση και η σοφία βρίσκεται στο κεφάλι του ιδιοκτήτη ή –στην καλύτερη περίπτωση– εντός της διοικητικής ομάδας. Ακόμα και έργα που άπτονται αναλογιστικών θεμάτων, γίνονται συχνά με συνεργασία των στελεχών των ασφαλιστικών εταιρειών με εξωτερικούς συμβούλους, οι οποίοι ενδέχεται να φέρνουν κάποια εναλλακτική προσέγγιση που θα άξιζε να ληφθεί υπόψη ή, στην απλούστερη περίπτωση, προσφέρουν επιπρόσθετους πόρους σε έργα μεγάλης έντασης εργασίας.

iw? Θεωρείτε ότι οι συμβουλευτικές εταιρείες έχουν συμβάλει στη διεύρυνση της φερεγγυότητας των ασφαλιστικών εταιρειών;

Γ.Ρ.: Ίσως η άποψη ενός συμβούλου επηρεάζεται από την ιδιότητά του, αλλά πραγματικά πιστεύω ότι οι συμβουλευτικές εταιρείες έχουν συμβάλει στη βελτίωση της φερεγγυότητας των ασφαλιστικών εταιρειών. Κατ’ αρχάς, αυτό υπηρετείται από τη θεμελιώδη προσέγγιση των συμβουλευτικών εταιρειών όσον αφορά τα θέματα εταιρικής διακυβέρνησης και πληροφόρησης.

Η εμμονή μας στις αρχές της καλής εταιρική διακυβέρνησης μάς κάνει συχνά αντιπαθητικούς προς τους ιδιοκτήτες/διευθύνοντες των εταιρειών, αφού απαιτείται η αποκέντρωση της λήψης αποφάσεων, η ουσιαστική στελέχωση και λειτουργία των επιτροπών του ΔΣ, η τυποποίηση και καταγραφή πολιτικών και διαδικασιών, η παροχή αξιόπιστης, έγκυρης και έγκαιρης πληροφόρησης προς τους μετόχους, τις αρχές και, βεβαίως, τους υφιστάμενους και δυνητικούς πελάτες.

Η διαφάνεια που επιτυγχάνεται προφανώς βελτιώνει τη φερεγγυότητα των ασφαλιστικών εταιρειών. Επίσης, οι συμβουλευτικές εταιρείες έχουν παράσχει υποστήριξη για την ανάπτυξη εργαλείων και την εκπόνηση ασκήσεων σε όλη τη διαδρομή συμμόρφωσης στο πλαίσιο της οδηγίας Solvency II, που περιλαμβάνουν την εκτίμηση επιπτώσεων για τις μακροχρόνιες εγγυήσεις (LTGA), την άσκηση προσομοίωσης ακραίων καταστάσεων (EIOPA stress test), την εκτίμηση Ιδίου Κινδύνου και Φερεγγυότητας/Μελλοντική Αξιολόγηση Ιδίου Κινδύνου» (ORSA/FLAOR).

Όλα αυτά συνετέλεσαν στην περαιτέρω ενίσχυση της φερεγγυότητας των ασφαλιστικών εταιρειών. Σε κάθε περίπτωση, και πέρα από την όποια συνδρομή των συμβουλευτικών εταιρειών, το στοίχημα θα κερδηθεί με την κατανόηση, από τους μετόχους και τους διοικούντες, του νέου τρόπου λειτουργίας των ασφαλιστικών εταιρειών σε ένα περιβάλλον διαφάνειας και, κατά συνέπεια, την αλλαγή παλιών νοοτροπιών.

iw? Εσείς, ως συμβουλευτική-ελεγκτική εταιρεία, τι πιστεύετε ότι πρέπει να αλλάξουν οι ασφαλιστικές επιχειρήσεις στην Ελλάδα;

Γ.Ρ.: Ο ασφαλιστικός κλάδος στην Ελλάδα βρίσκεται ήδη σε μια περιδίνηση, που οριοθετείται από το νέο οικονομικό/κοινωνικό περιβάλλον (θεωρώ άτοπο να συζητάμε ακόμα για κρίση –ας δεχτούμε ότι αυτή είναι απλώς η νέα κατάσταση εντός της οποίας καλούμαστε να λειτουργήσουμε), τις μεγάλες κανονιστικές απαιτήσεις και την επιβληθείσα αποξένωση των τραπεζών από τις ασφαλιστικές τους εταιρείες.

Η συγκέντρωση της αγοράς είναι μονόδρομος, αλλά πάντοτε θα υπάρχει χώρος για καλές τοπικές εταιρείες, που μπορούν, όντας ευέλικτες, με λιτές δομές και κοντά στην ελληνική πραγματικότητα, να έχουν μια καλή πορεία και βιώσιμη ανάπτυξη. Για να μπορέσουν όμως να επιτύχουν θα πρέπει να αλλάξουν πολλά πράγματα σε πολλαπλά επίπεδα. Κατ’ αρχάς, θα πρέπει να ξεκαθαρίσουν το μοντέλο προώθησης των ασφαλιστικών προϊόντων, με την αξιοποίηση του καλύτερου καναλιού ανά κατηγορία προϊόντος. Στρεβλώσεις του παρελθόντος πρέπει να αντιμετωπισθούν με τόλμη και με τη μέγιστη δυνατή συναίνεση μεταξύ των ενδιαφερομένων μερών. Οι αποδεδειγμένα κακοί επαγγελματίες του χώρου πρέπει να απομονωθούν. Η αγορά πρέπει να υιοθετήσει το ηθικό επιχειρείν.

Επίσης, πρέπει να εκλογικευθούν τα κόστη λειτουργίας. Αυτό δεν σημαίνει υποχρεωτικά περιορισμό θέσεων εργασίας, αλλά αξιοποίηση της τεχνολογίας πληροφορικής στο σύνολο των επιχειρηματικών λειτουργιών, από την ανάληψη και κοστολόγηση κινδύνων μέχρι τη διαχείριση ζημιών. Η αγορά τρέχει προς αυτήν την κατεύθυνση και οι ελληνικές εταιρείες δεν είναι δυνατόν να μείνουν ουραγοί, αφού αυτό ισοδυναμεί με εξαφάνιση.

Τέλος, η συνήθης επωδός όταν αναφερόμαστε στις αναγκαίες αλλαγές –αλλαγή νοοτροπίας. Σε μια αγορά που αλλάζει ραγδαία, η παραμονή σε παλιές λογικές δεν αποτελεί σώφρονα απόφαση. Ας το πάρουν όλοι απόφαση ότι αυτά που μας έφεραν μέχρι εδώ δεν μπορούν να μας πάνε παρακάτω.


Γ.Ραουνάς/KPMG: Ολιστική και ανεξάρτητη η συνεισφορά των συμβουλευτικών στις ασφαλιστικές

0

Η «χρυσή εποχή» στη σχέση συμβουλευτικών – ασφαλιστικών εταιριών (Αφιέρωμα μέρος β’)

του Νίκου Σακελλαρίου

Ο κύριος Γιώργος Ραουνάς, Γενικός Διευθυντής, KPMG, απαντώντας στα ερωτήματα του iw σχετικά με τους ρόλους και τους στόχους των σχέσεων συμβουλευτικών-ασφαλιστικών εταιρειών, μας είπε:

iw? Πώς συνεισφέρουν οι συμβουλευτικές-ελεγκτικές εταιρείες στην ανάπτυξη των ασφαλιστικών εταιρειών;

Γ.Ρ.: Η συνεισφορά των συμβουλευτικών-ελεγκτικών εταιρειών στην ανάπτυξη των ασφαλιστικών εταιρειών μπορεί να είναι πολύπλευρη. Το κύριο όφελος που αναμένεται να υπάρξει σε μια τέτοια συνεργασία αφορά τη δυνατότητα μιας ομάδας έμπειρων συμβούλων να αντιμετωπίσουν το οποιοδήποτε θέμα με μια σφαιρική-ολιστική και ταυτόχρονα ανεξάρτητη προσέγγιση, χωρίς να επηρεάζονται από τα ιστορικά δεδομένα και τα στεγανά της εταιρείας, ούτε από την καθημερινότητα, παρέχοντας προτάσεις «καθαρής σκέψης». Αυτό συνεπικουρείται από την αξιοποίηση υποδειγματικών διεθνών πρακτικών είτε από εταιρείες του χώρου είτε μεταφέροντας καλά παραδείγματα από άλλους κλάδους. Οι συμβουλευτικές εταιρείες παρέχουν υπηρεσίες για θέματα μη οργανικής ανάπτυξης.

Το κύρος ενός αξιόπιστου οργανισμού είναι ιδιαίτερα σημαντικό όταν έχει αναπτύξει ένα επιχειρηματικό σχέδιο, έχει εκπονήσει έναν διαχειριστικό οικονομικό έλεγχο ή έχει αποτιμήσει την αξία της επιχείρησης, ώστε να υπάρχει η κατάλληλη πληροφόρηση για να ολοκληρωθεί μια συναλλαγή εξαγοράς ή συγχώνευσης. Οι υπηρεσίες αυτές γίνονται ακόμα πιο σημαντικές στην παρούσα φάση, όπου η συγκέντρωση της ασφαλιστικής αγοράς είναι δεδομένη.

Επίσης, μεγάλης αξίας είναι οι υπηρεσίες που αφορούν τη βελτίωση της επιχειρηματικής απόδοσης και παραγωγικότητας. Αυτές εκτείνονται από τη διαμόρφωση της στρατηγικής στη λειτουργική αναδιάρθρωση και από τη βέλτιστη πληροφορική υποστήριξη στην ενδυνάμωση του προσωπικού, για την εξασφάλιση του επιθυμητού αποτελέσματος. Ο αυξημένος ανταγωνισμός, η μείωση του διαθέσιμου εισοδήματος για απόκτηση ασφαλιστικών προϊόντων, οι χαμηλές επενδυτικές αποδόσεις και η αύξηση του κόστους λειτουργίας, λόγω κανονιστικών υποχρεώσεων, οδηγούν στην ανάγκη συνεργασίας με τους ειδικούς. Τέλος, η συνεισφορά των συμβούλων σε κανονιστικά θέματα, όπως παρατηρήθηκε έντονα κατά την πρόσφατη εφαρμογή του Solvency II, είναι ιδιαίτερα σημαντική, ακόμα και σε επίπεδο βιωσιμότητας.

iw? Πως έχουν επιδράσει τα Solvency II στην ανάπτυξη της ζήτησης υπηρεσιών συμβουλευτικών εταιρειών;

Γ.Ρ.: Η οδηγία Solvency II αποτελεί τον λόγο που πολλές ασφαλιστικές εταιρείες συνεργάστηκαν με συμβούλους. Οι βασικοί πυλώνες εταιρικής διακυβέρνησης, σε αρκετό αριθμό εταιρειών του χώρου, βρίσκονταν σε εμβρυακό επίπεδο ή σε πλήρη ανυπαρξία, οπότε χρειάστηκε η τεχνογνωσία των συμβουλευτικών εταιρειών για το «στήσιμο» και τον καθορισμό του τρόπου λειτουργίας δομών εσωτερικού ελέγχου, διαχείρισης κινδύνων και κανονιστικής συμμόρφωσης.

Επίσης, η υποχρέωση για παρακολούθηση και ενημέρωση/πληροφόρηση (τόσο εσωτερικά όσο και προς τον Επόπτη), απαιτεί την εγκατάσταση και παραμετροποίηση πληροφορικών συστημάτων και οδήγησαν πολλές ασφαλιστικές εταιρείες σε συνεργασίες με συμβούλους, ώστε να επιτευχθεί έγκαιρα ικανοποιητικό επίπεδο συμμόρφωσης στην οδηγία Solvency. Η ανάγκη ύπαρξης καταγεγραμμένης τεκμηρίωσης για πολιτικές και διαδικασίες αποτέλεσε λόγο συνεργασίας.

Συμπερασματικά, το Solvency II είχε καταλυτικό ρόλο στην αύξηση της ζήτησης συμβουλευτικών υπηρεσιών από τις ασφαλιστικές εταιρείες, κυρίως στις μεσαίες και μικρές ασφαλιστικές επιχειρήσεις, που πριν την οδηγία ελάχιστες συνεργασίες είχαν με συμβούλους. Η προηγούμενη διετία αποτέλεσε τη δοκιμαστική περίοδο αυτής της σχέσης. Εκτιμώ ότι η αποτίμηση των αποτελεσμάτων είναι μικτή.

Υπήρξαν συνεργασίες που κρίθηκαν και από τα δύο μέρη ως επιτυχημένες, έχτισαν κλίμα εμπιστοσύνης και αναμένεται να συνεχιστούν, ενώ σε άλλες περιπτώσεις τα αποτελέσματα κρίθηκαν χαμηλότερα των προσδοκιών και πιθανά ενέτειναν την ήδη υπάρχουσα επιφυλακτικότητα.

iw? Ποια είναι τα συγκριτικά πλεονεκτήματα της ανάθεσης εργασιών στις συμβουλευτικές-ελεγκτικές εταιρείες σε σχέση με τη δημιουργία εσωτερικών υποδομών (in house);

Γ.Ρ.: Οι σύμβουλοι δεν πρέπει να υποκαθιστούν τις δομές των ασφαλιστικών εταιρειών. Η χρησιμοποίηση συμβούλων πρέπει να γίνεται λελογισμένα και όταν απαιτείται. Οι «πάγιες και διαρκείς ανάγκες» πρέπει να καλύπτονται εσωτερικά. Η αξία του συμβούλου έγκειται στο να φέρει έτοιμη τεχνογνωσία από τις αντίστοιχες εμπειρίες που έχει εντός και εκτός Ελλάδας.

Για παράδειγμα, στα νέα κανονιστικά θέματα που επιφέρουν σημαντικές αλλαγές, τις οποίες οι ασφαλιστικές εταιρείες δεν είναι έτοιμες να αντιμετωπίσουν, ενδείκνυται η αξιοποίηση συμβούλων και η ανάθεση σχετικών εργασιών. Σε αυτές τις περιπτώσεις, οι εταιρείες θα πρέπει –πέρα από την οικονομική επένδυση πρόσληψης του συμβούλου– να επενδύσουν και στους δικούς τους ανθρώπινους πόρους, οι οποίοι θα συμμετέχουν ενεργά στην ομάδα εργασίας του συμβούλου, ώστε να γίνει η μεταφορά της σχετικής με το αντικείμενο του έργου τεχνογνωσίας και η εκπαίδευσή τους στην πράξη.

Με αυτόν τον τρόπο η γνώση θα παραμείνει στην εταιρεία και μετά την ολοκλήρωση του έργου του συμβούλου και η ασφαλιστική εταιρεία θα εξασφαλίσει τη δυνατότητα εκπλήρωσης των υποχρεώσεών της με ίδιες δυνάμεις. Σε γενικές γραμμές, το θέμα εσωτερικής υλοποίησης ή εξωτερικής ανάθεσης δεν πρέπει να αντιμετωπίζεται ως δίλημμα, αλλά η απόφαση να λαμβάνεται ανάλογα με τις εκάστοτε συνθήκες, που προσδιορίζονται από τον βαθμό κάλυψης των γνωσιακών αναγκών από το υφιστάμενο προσωπικό, τη διαθεσιμότητα χρόνου, το επείγον της ολοκλήρωσης, καθώς και το ειδικό βάρος που προσδίδει ένας αξιόπιστος συμβουλευτικός οίκος.

iw? Τι συμβαίνει στην Ευρώπη και την Αμερική σε ό,τι αφορά την παροχή υπηρεσιών από τις συμβουλευτικές-ελεγκτικές εταιρείες προς τις ασφαλιστικές;

Γ.Ρ.: Η σχέση ασφαλιστικών και συμβουλευτικών εταιρειών στην Ευρώπη και την Αμερική έχει σαφώς μεγαλύτερη προϊστορία από ό,τι στη χώρα μας. Η αναζήτηση βοήθειας σε εξειδικευμένα θέματα ευρέως φάσματος δεν θεωρείται κάτι ιδιαίτερο, αφού αποτελεί τη νόρμα. Έργα υιοθέτησης νέων τεχνολογιών υλοποιούνται σχεδόν πάντοτε σε συνεργασία με κάποιον σύμβουλο, που μπορεί να φέρει καλές πρακτικές και να βοηθήσει στην αποφυγή των συνηθισμένων παγίδων.

Το ίδιο συμβαίνει και σε έργα χάραξης στρατηγικής, αφού εκτός Ελλάδος δεν θεωρείται αυτονόητο ότι όλη η γνώση και η σοφία βρίσκεται στο κεφάλι του ιδιοκτήτη ή –στην καλύτερη περίπτωση– εντός της διοικητικής ομάδας. Ακόμα και έργα που άπτονται αναλογιστικών θεμάτων, γίνονται συχνά με συνεργασία των στελεχών των ασφαλιστικών εταιρειών με εξωτερικούς συμβούλους, οι οποίοι ενδέχεται να φέρνουν κάποια εναλλακτική προσέγγιση που θα άξιζε να ληφθεί υπόψη ή, στην απλούστερη περίπτωση, προσφέρουν επιπρόσθετους πόρους σε έργα μεγάλης έντασης εργασίας.

iw? Θεωρείτε ότι οι συμβουλευτικές εταιρείες έχουν συμβάλει στη διεύρυνση της φερεγγυότητας των ασφαλιστικών εταιρειών;

Γ.Ρ.: Ίσως η άποψη ενός συμβούλου επηρεάζεται από την ιδιότητά του, αλλά πραγματικά πιστεύω ότι οι συμβουλευτικές εταιρείες έχουν συμβάλει στη βελτίωση της φερεγγυότητας των ασφαλιστικών εταιρειών. Κατ’ αρχάς, αυτό υπηρετείται από τη θεμελιώδη προσέγγιση των συμβουλευτικών εταιρειών όσον αφορά τα θέματα εταιρικής διακυβέρνησης και πληροφόρησης.

Η εμμονή μας στις αρχές της καλής εταιρική διακυβέρνησης μάς κάνει συχνά αντιπαθητικούς προς τους ιδιοκτήτες/διευθύνοντες των εταιρειών, αφού απαιτείται η αποκέντρωση της λήψης αποφάσεων, η ουσιαστική στελέχωση και λειτουργία των επιτροπών του ΔΣ, η τυποποίηση και καταγραφή πολιτικών και διαδικασιών, η παροχή αξιόπιστης, έγκυρης και έγκαιρης πληροφόρησης προς τους μετόχους, τις αρχές και, βεβαίως, τους υφιστάμενους και δυνητικούς πελάτες.

Η διαφάνεια που επιτυγχάνεται προφανώς βελτιώνει τη φερεγγυότητα των ασφαλιστικών εταιρειών. Επίσης, οι συμβουλευτικές εταιρείες έχουν παράσχει υποστήριξη για την ανάπτυξη εργαλείων και την εκπόνηση ασκήσεων σε όλη τη διαδρομή συμμόρφωσης στο πλαίσιο της οδηγίας Solvency II, που περιλαμβάνουν την εκτίμηση επιπτώσεων για τις μακροχρόνιες εγγυήσεις (LTGA), την άσκηση προσομοίωσης ακραίων καταστάσεων (EIOPA stress test), την εκτίμηση Ιδίου Κινδύνου και Φερεγγυότητας/Μελλοντική Αξιολόγηση Ιδίου Κινδύνου» (ORSA/FLAOR).

Όλα αυτά συνετέλεσαν στην περαιτέρω ενίσχυση της φερεγγυότητας των ασφαλιστικών εταιρειών. Σε κάθε περίπτωση, και πέρα από την όποια συνδρομή των συμβουλευτικών εταιρειών, το στοίχημα θα κερδηθεί με την κατανόηση, από τους μετόχους και τους διοικούντες, του νέου τρόπου λειτουργίας των ασφαλιστικών εταιρειών σε ένα περιβάλλον διαφάνειας και, κατά συνέπεια, την αλλαγή παλιών νοοτροπιών.

iw? Εσείς, ως συμβουλευτική-ελεγκτική εταιρεία, τι πιστεύετε ότι πρέπει να αλλάξουν οι ασφαλιστικές επιχειρήσεις στην Ελλάδα;

Γ.Ρ.: Ο ασφαλιστικός κλάδος στην Ελλάδα βρίσκεται ήδη σε μια περιδίνηση, που οριοθετείται από το νέο οικονομικό/κοινωνικό περιβάλλον (θεωρώ άτοπο να συζητάμε ακόμα για κρίση –ας δεχτούμε ότι αυτή είναι απλώς η νέα κατάσταση εντός της οποίας καλούμαστε να λειτουργήσουμε), τις μεγάλες κανονιστικές απαιτήσεις και την επιβληθείσα αποξένωση των τραπεζών από τις ασφαλιστικές τους εταιρείες.

Η συγκέντρωση της αγοράς είναι μονόδρομος, αλλά πάντοτε θα υπάρχει χώρος για καλές τοπικές εταιρείες, που μπορούν, όντας ευέλικτες, με λιτές δομές και κοντά στην ελληνική πραγματικότητα, να έχουν μια καλή πορεία και βιώσιμη ανάπτυξη. Για να μπορέσουν όμως να επιτύχουν θα πρέπει να αλλάξουν πολλά πράγματα σε πολλαπλά επίπεδα. Κατ’ αρχάς, θα πρέπει να ξεκαθαρίσουν το μοντέλο προώθησης των ασφαλιστικών προϊόντων, με την αξιοποίηση του καλύτερου καναλιού ανά κατηγορία προϊόντος. Στρεβλώσεις του παρελθόντος πρέπει να αντιμετωπισθούν με τόλμη και με τη μέγιστη δυνατή συναίνεση μεταξύ των ενδιαφερομένων μερών. Οι αποδεδειγμένα κακοί επαγγελματίες του χώρου πρέπει να απομονωθούν. Η αγορά πρέπει να υιοθετήσει το ηθικό επιχειρείν.

Επίσης, πρέπει να εκλογικευθούν τα κόστη λειτουργίας. Αυτό δεν σημαίνει υποχρεωτικά περιορισμό θέσεων εργασίας, αλλά αξιοποίηση της τεχνολογίας πληροφορικής στο σύνολο των επιχειρηματικών λειτουργιών, από την ανάληψη και κοστολόγηση κινδύνων μέχρι τη διαχείριση ζημιών. Η αγορά τρέχει προς αυτήν την κατεύθυνση και οι ελληνικές εταιρείες δεν είναι δυνατόν να μείνουν ουραγοί, αφού αυτό ισοδυναμεί με εξαφάνιση.

Τέλος, η συνήθης επωδός όταν αναφερόμαστε στις αναγκαίες αλλαγές –αλλαγή νοοτροπίας. Σε μια αγορά που αλλάζει ραγδαία, η παραμονή σε παλιές λογικές δεν αποτελεί σώφρονα απόφαση. Ας το πάρουν όλοι απόφαση ότι αυτά που μας έφεραν μέχρι εδώ δεν μπορούν να μας πάνε παρακάτω.
ΕΕΑ: Προσφορά τροφίμων στον Δήμο Αθηναίων

0

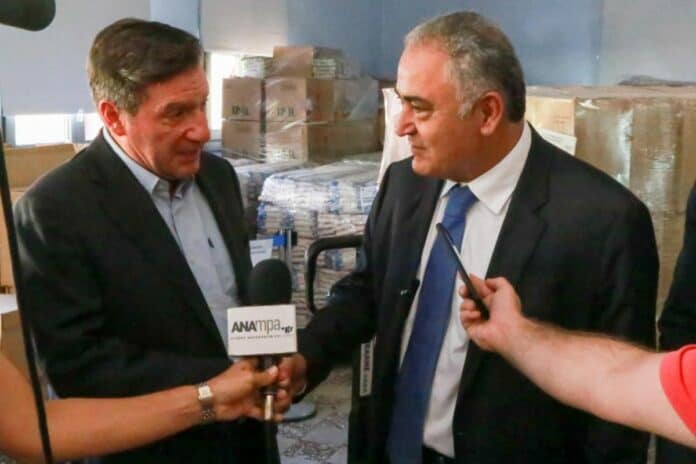
Η κοινωνική δράση του Επαγγελματικού Επιμελητηρίου Αθηνών για την ανακούφιση ευπαθών ομάδων συνεχίστηκε την Τρίτη 11 Ιουλίου 2017 με την παράδοση σημαντικής ποσότητας τροφίμων (34 παλέτες) στον Δήμο Αθηναίων, όπου οι ανάγκες στήριξης πολιτών που στερούνται βασικών αγαθών είναι πολύ μεγάλες.

Η παράδοση έγινε στον Κόμβο Αλληλοβοήθειας Πολιτών του Δήμου Αθηναίων, παρουσία του δημάρχου της πόλης Γιώργου Καμίνη, ο οποίος υποδέχθηκε και ξενάγησε τον πρόεδρο του Επαγγελματικού Επιμελητηρίου Αθηνών Γιάννη Χατζηθεοδοσίου στους χώρους της δομής.

Παρέστησαν ακόμη η Ελένη Κατσούλη, πρόεδρος του Κέντρου Υποδοχής και Αλληλεγγύης του Δήμου Αθηναίων, ο Κωνσταντίνος Λάμπρου, μέλος ΔΣ ΕΕΑ και πρόεδρος του Τμήματος Υπηρεσιών του ΕΕΑ, και ο Παναγιώτης Λελεδάκης, πρόεδρος του Πανελλήνιου Συνδέσμου Ασφαλιστικών Συμβούλων (ΠΣΑΣ), με τη συμβολή του οποίου έγινε η παράδοση των τροφίμων.

Ο κ. Καμίνης ευχαρίστησε τον κ. Χατζηθεοδοσίου και το Επαγγελματικό Επιμελητήριο Αθηνών για τη «μεγάλη προσφορά στον Δήμο Αθηναίων» και ανέφερε ότι στον Κόμβο Αλληλοβοήθειας εξυπηρετούνται 27.000 πολίτες για είδη πρώτης ανάγκης, τρόφιμα, φάρμακα, ρούχα, παιχνίδια, ενώ λειτουργεί και Κοινωνικό Πλυντήριο.

Ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών ευχαρίστησε επίσης από την πλευρά του τον κ. Καμίνη για τη συνεργασία, εξήρε το έργο του Δήμου Αθηναίων για τη στήριξη τόσο μεγάλου αριθμού πολιτών μέσω μιας πολύ οργανωμένης δομής και δήλωσε την πρόθεση του ΕΕΑ να σταθεί δίπλα στο δύσκολο έργο του Δήμου.

Η συγκεκριμένη δράση του ΕΕΑ αφορά 8 δήμους της Αττικής και ήδη τα τρόφιμα έχουν παραδοθεί -πέραν του Δήμου Αθηναίων- στους δήμους Περιστερίου, Αγίων Αναργύρων, Καισαριανής, Νέας Ιωνίας, Χαϊδαρίου και Αγίας Βαρβάρας, ενώ τις επόμενες μέρες θα γίνει η παράδοση και στον Δήμο Καλλιθέας.

Η πρωτοβουλία του ΕΕΑ, που, όπως επισημαίνεται στη σχετική ανακοίνωση, αποτελεί «δείγμα της ευαισθησίας των επιχειρήσεων για τις σημαντικές δυσκολίες που αντιμετωπίζουν πολλοί συμπολίτες μας», δεν σταματά εδώ, αλλά θα συνεχιστεί με νέες δράσεις από τον Σεπτέμβριο.

ΕΕΑ: Προσφορά τροφίμων στον Δήμο Αθηναίων

0

Η κοινωνική δράση του Επαγγελματικού Επιμελητηρίου Αθηνών για την ανακούφιση ευπαθών ομάδων συνεχίστηκε την Τρίτη 11 Ιουλίου 2017 με την παράδοση σημαντικής ποσότητας τροφίμων (34 παλέτες) στον Δήμο Αθηναίων, όπου οι ανάγκες στήριξης πολιτών που στερούνται βασικών αγαθών είναι πολύ μεγάλες.

Η παράδοση έγινε στον Κόμβο Αλληλοβοήθειας Πολιτών του Δήμου Αθηναίων, παρουσία του δημάρχου της πόλης Γιώργου Καμίνη, ο οποίος υποδέχθηκε και ξενάγησε τον πρόεδρο του Επαγγελματικού Επιμελητηρίου Αθηνών Γιάννη Χατζηθεοδοσίου στους χώρους της δομής.

Παρέστησαν ακόμη η Ελένη Κατσούλη, πρόεδρος του Κέντρου Υποδοχής και Αλληλεγγύης του Δήμου Αθηναίων, ο Κωνσταντίνος Λάμπρου, μέλος ΔΣ ΕΕΑ και πρόεδρος του Τμήματος Υπηρεσιών του ΕΕΑ, και ο Παναγιώτης Λελεδάκης, πρόεδρος του Πανελλήνιου Συνδέσμου Ασφαλιστικών Συμβούλων (ΠΣΑΣ), με τη συμβολή του οποίου έγινε η παράδοση των τροφίμων.

Ο κ. Καμίνης ευχαρίστησε τον κ. Χατζηθεοδοσίου και το Επαγγελματικό Επιμελητήριο Αθηνών για τη «μεγάλη προσφορά στον Δήμο Αθηναίων» και ανέφερε ότι στον Κόμβο Αλληλοβοήθειας εξυπηρετούνται 27.000 πολίτες για είδη πρώτης ανάγκης, τρόφιμα, φάρμακα, ρούχα, παιχνίδια, ενώ λειτουργεί και Κοινωνικό Πλυντήριο.

Ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών ευχαρίστησε επίσης από την πλευρά του τον κ. Καμίνη για τη συνεργασία, εξήρε το έργο του Δήμου Αθηναίων για τη στήριξη τόσο μεγάλου αριθμού πολιτών μέσω μιας πολύ οργανωμένης δομής και δήλωσε την πρόθεση του ΕΕΑ να σταθεί δίπλα στο δύσκολο έργο του Δήμου.

Η συγκεκριμένη δράση του ΕΕΑ αφορά 8 δήμους της Αττικής και ήδη τα τρόφιμα έχουν παραδοθεί -πέραν του Δήμου Αθηναίων- στους δήμους Περιστερίου, Αγίων Αναργύρων, Καισαριανής, Νέας Ιωνίας, Χαϊδαρίου και Αγίας Βαρβάρας, ενώ τις επόμενες μέρες θα γίνει η παράδοση και στον Δήμο Καλλιθέας.

Η πρωτοβουλία του ΕΕΑ, που, όπως επισημαίνεται στη σχετική ανακοίνωση, αποτελεί «δείγμα της ευαισθησίας των επιχειρήσεων για τις σημαντικές δυσκολίες που αντιμετωπίζουν πολλοί συμπολίτες μας», δεν σταματά εδώ, αλλά θα συνεχιστεί με νέες δράσεις από τον Σεπτέμβριο.

AXA: Υπηρεσία άμεσης εξυπηρέτησης πελατών με ζημιές σε κατοικία ή επιχείρηση

0

Στη βάση της στρατηγικής της να μεταβεί από μια Εταιρεία «που απλώς αποζημιώνει» σε μια Εταιρεία «συνοδοιπόρο του πελάτη», η ΑΧΑ έχει δημιουργήσει την υπηρεσία Άμεσης Εξυπηρέτησης Ζημιών με δύο βασικά χαρακτηριστικά:

1. Επισκευάζει με συνεργαζόμενο συνεργείο, άμεσα, τις ζημιές συντονίζοντας και επιβλέποντας κεντρικά τις εργασίες και

2. Αποζημιώνει άμεσα τους πελάτες για τις ζημιές αυτές.

Μια μοναδική διαδικασία έχει εισαγάγει η ΑΧΑ για την ολοκλήρωση ζημιών σε κατοικίες και επιχειρήσεις. Η διαδικασία Άμεσης Εξυπηρέτησης Ζημιών προσφέρει στους πελάτες εναλλακτικές να αναλάβει η ΑΧΑ πλήρως το συντονισμό των συνεργείων επισκευής ή να αποζημιώσει άμεσα τους πελάτες αφού πραγματοποιήσει έρευνα αγοράς για το κόστος επισκευής.

Η διαδικασία Άμεσης Εξυπηρέτησης Ζημιών χαρακτηρίζεται από ταχύτητα και απλότητα, συνθέτοντας ένα περιβάλλον ηρεμίας για τους πελάτες. Στόχος της ΑΧΑ είναι να βοηθήσει τους πελάτες να απαλλαγούν από επιπλέον άγχος και να επιστρέψουν το συντομότερο δυνατό στην κανονικότητα.

Για ζημιές που υπάγονται στη διαδικασία Άμεσης Εξυπηρέτησης ο πραγματογνώμονας επισκέπτεται το χώρο του πελάτη σε ώρα που επιλέγει ο ίδιος, γίνεται επί τόπου αξιολόγηση της ζημιάς και ακολούθως ο πελάτης έχει δύο δυνατότητες:

-να επιλέξει την άμεση αποζημίωση (η οποία ολοκληρώνεται σε 1 – 2 μέρες) ώστε να την αξιοποιήσει για τα τεχνικά συνεργεία που θα καλέσει ο ίδιος.

-να αφήσει το συντονισμό των συνεργείων στην ΑΧΑ η οποία σε συνεργασία με τεχνική εταιρεία θα ολοκληρώσει όλες τις απαραίτητες εργασίες χωρίς να χρειαστεί εκταμίευση χρημάτων από πλευράς του ασφαλισμένου.

Αφού όλες οι εργασίες ολοκληρωθούν γίνεται αυτοψία από τον πραγματογνώμονα και τον υπεύθυνο της τεχνικής εταιρείας, υπογράφεται συμφωνία για το άρτιο πέρας των επισκευών και δίνεται στον πελάτη εγγύηση εργασιών για 2 έτη.

«Η διαδικασία της Άμεσης Εξυπηρέτησης Πελατών είναι ένα ακόμα κομμάτι στο παζλ που δημιουργούμε για να στηρίζουμε τους ασφαλισμένους μας να ζουν καλύτερα, μεταβαίνοντας από μια Εταιρεία που “απλώς αποζημιώνει” σε μια Εταιρεία “συνοδοιπόρο του πελάτη”.

Είμαστε εδώ για να κάνουμε τη ζωή των πελατών μας καλύτερη, να στεκόμαστε δίπλα τους και να ενισχύουμε συνεχώς την αμοιβαία εμπιστοσύνη μέσα από θετικές εμπειρίες» αναφέρει ο Λυκούργος Πέτροβας, Διευθυντής Λειτουργιών της ΑΧΑ.

AXA: Υπηρεσία άμεσης εξυπηρέτησης πελατών με ζημιές σε κατοικία ή επιχείρηση

0

Στη βάση της στρατηγικής της να μεταβεί από μια Εταιρεία «που απλώς αποζημιώνει» σε μια Εταιρεία «συνοδοιπόρο του πελάτη», η ΑΧΑ έχει δημιουργήσει την υπηρεσία Άμεσης Εξυπηρέτησης Ζημιών με δύο βασικά χαρακτηριστικά:

1. Επισκευάζει με συνεργαζόμενο συνεργείο, άμεσα, τις ζημιές συντονίζοντας και επιβλέποντας κεντρικά τις εργασίες και

2. Αποζημιώνει άμεσα τους πελάτες για τις ζημιές αυτές.

Μια μοναδική διαδικασία έχει εισαγάγει η ΑΧΑ για την ολοκλήρωση ζημιών σε κατοικίες και επιχειρήσεις. Η διαδικασία Άμεσης Εξυπηρέτησης Ζημιών προσφέρει στους πελάτες εναλλακτικές να αναλάβει η ΑΧΑ πλήρως το συντονισμό των συνεργείων επισκευής ή να αποζημιώσει άμεσα τους πελάτες αφού πραγματοποιήσει έρευνα αγοράς για το κόστος επισκευής.

Η διαδικασία Άμεσης Εξυπηρέτησης Ζημιών χαρακτηρίζεται από ταχύτητα και απλότητα, συνθέτοντας ένα περιβάλλον ηρεμίας για τους πελάτες. Στόχος της ΑΧΑ είναι να βοηθήσει τους πελάτες να απαλλαγούν από επιπλέον άγχος και να επιστρέψουν το συντομότερο δυνατό στην κανονικότητα.

Για ζημιές που υπάγονται στη διαδικασία Άμεσης Εξυπηρέτησης ο πραγματογνώμονας επισκέπτεται το χώρο του πελάτη σε ώρα που επιλέγει ο ίδιος, γίνεται επί τόπου αξιολόγηση της ζημιάς και ακολούθως ο πελάτης έχει δύο δυνατότητες:

-να επιλέξει την άμεση αποζημίωση (η οποία ολοκληρώνεται σε 1 – 2 μέρες) ώστε να την αξιοποιήσει για τα τεχνικά συνεργεία που θα καλέσει ο ίδιος.

-να αφήσει το συντονισμό των συνεργείων στην ΑΧΑ η οποία σε συνεργασία με τεχνική εταιρεία θα ολοκληρώσει όλες τις απαραίτητες εργασίες χωρίς να χρειαστεί εκταμίευση χρημάτων από πλευράς του ασφαλισμένου.

Αφού όλες οι εργασίες ολοκληρωθούν γίνεται αυτοψία από τον πραγματογνώμονα και τον υπεύθυνο της τεχνικής εταιρείας, υπογράφεται συμφωνία για το άρτιο πέρας των επισκευών και δίνεται στον πελάτη εγγύηση εργασιών για 2 έτη.

«Η διαδικασία της Άμεσης Εξυπηρέτησης Πελατών είναι ένα ακόμα κομμάτι στο παζλ που δημιουργούμε για να στηρίζουμε τους ασφαλισμένους μας να ζουν καλύτερα, μεταβαίνοντας από μια Εταιρεία που “απλώς αποζημιώνει” σε μια Εταιρεία “συνοδοιπόρο του πελάτη”.

Είμαστε εδώ για να κάνουμε τη ζωή των πελατών μας καλύτερη, να στεκόμαστε δίπλα τους και να ενισχύουμε συνεχώς την αμοιβαία εμπιστοσύνη μέσα από θετικές εμπειρίες» αναφέρει ο Λυκούργος Πέτροβας, Διευθυντής Λειτουργιών της ΑΧΑ.