back to top
11.8 C
Athens
Κυριακή 8 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1844

Τι κάνει η GDV για να φέρει στην κορυφή ασφαλιστές και Βερολίνο

0

της Ελενας Ερμείδου

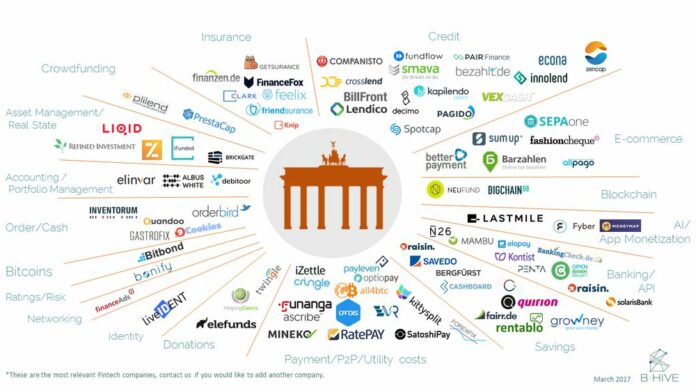
Fin- και insurtech μεταβάλλουν τελείως το κλάδο ασφαλειών. Οι εξελίξεις αυτές είναι ότι καλύτερο για τους ασφαλιστές αναφέρει η GDV, ( Die deutsche Versicherungswirtschaft), ωστόσο για να υπάρξει αποτέλεσμα και ανάπτυξη θα πρέπει να υπάρχει κοινό σχέδιο, πλαίσιο για τις επόμενες κινήσεις, στρατηγική με ομοιόμορφες συνθήκες ανταγωνισμού. Σκόρπιες και αποσπασματικές κινήσεις δεν δίνουν αποτέλεσμα.

Σύμφωνα με τον Πρόεδρο του Δ.Σ. της GDV Jörg von Fürstenwerth τα Fin- και insurtech αλλάζουν τελείως το κλάδο ασφαλειών. Ο ίδιος τονίζει ότι πρόκειται για την καλύτερη εξέλιξη αφού κατ’ αυτόν τον τρόπο οι παραδοσιακοί ασφαλιστές υπερτερούν έναντι των νέων επιχειρήσεων και έχουν στα χέρια τους μία ευκαιρία που μπορεί να την αξιοποιήσουν στο έπακρον.

Πολλά είναι τα ερωτήματα που θέτονται και δημιουργούν εντυπώσεις

Ναι, η ψηφιοποίηση θα αλλάξει τον μέχρι τώρα γνωστό τρόπο εργασίας, δεν σημαίνει όμως αυτό ότι οι μηχανές θα αντικαταστήσουν τους ανθρώπους. Πολλές θέσεις εργασίας θα αλλάξουν και οι εργαζόμενοι θα πρέπει να προσαρμοστούν αναλόγως. Αυτό που θεωρείται καθοριστικό είναι η κατάρτιση των εργαζομένων και των εταιρειών

Αν οι καθιερωμένοι παίκτες στην αγορά δεν κάνουν το επόμενο βήματα ανακοινώνει ο Πρόεδρος της GDV και δεν χρησιμοποιήσουν τα ψηφία 1 και 0, θα δοθεί, τότε, η ευκαιρία σε κάποιους άλλους να κάνουν το βήμα και να περάσουν μπροστά.

Πραγματική πρόοδος μόνο με πλαίσιο και ομοιόμορφους κανόνες

Πρόοδος και ανάπτυξη δεν μπορεί να υπάρξει αν δεν υπάρχει στρατηγική επί της ουσίας, συντονισμένες κοινές κινήσεις για αυτό και η GDV μετείχε και συνεισέφερε στην δημόσια σχετική διαβούλευση της ΕΕ, υποστηρίζοντας την υλοποίηση της Ευρωπαϊκής fintech στρατηγικής μέσα όμως από ομοιόμορφους κανόνες ανταγωνισμού. Ηδη το Μόναχο, η Φραγκφούρτη, η Κολωνία και το Βερολίνο έχουν γίνει κέντρα fin-insur tech.

Οι υπολογιστές δεν αντικαθιστούν τους ανθρώπους αν υπάρξει σχεδιασμός

Ο κλάδος ασφαλειών υποστηρίζει τις αλλαγές σημειώνει η GDV και οι ασφαλιστές είναι σε καλή θέση να αξιοποιήσουν την μετάβαση αυτή στην ψηφιοποίηση. Δεν υπάρχουν ενδείξεις ότι τα insurtech θα αντικαταστήσουν τους ασφαλιστές.

Τουναντίον οι παραδοσιακοί ασφαλιστές διαθέτουν πλεονέκτημα και μοναδικά σημεία πώλησης που οι νέοι ανταγωνιστές με δυσκολία μπορούν να αποκτήσουν. Αυτά είναι η ολοκληρωμένη γνώση της εφοδιαστικής αλυσίδας, η εμπειρία της σωστής διαχείρισης του εποπτικού καθεστώτος, και φυσικά την χρηματοοικονομική ισχύ.

Στο πλαίσιο αυτό η εδρεύουσα στο Βερολίνο Ενωση Ασφαλιστικών Εταιρειών Γερμανία GDV πραγματοποιεί έρευνα για το αν το Βερολίνο μπορεί να γίνει η η Ευρωπαϊκή fintech πρωτεύουσα;

Για περισσότερες πληροφορίες : www.gdv.de

Β. Νιάρχος/Prime Insurance: Ισχυρές συμμαχίες ασφαλιστικών με startups στην Υγεία

0

Το «βήμα» στους διευθυντές του κλάδου υγείας

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

διαβάστε το προηγούμενο μέρος του αφιερώματος

Οι σύγχρονες εφαρμογές και καινοτομίες της ψηφιακής τεχνολογίας αλλάζουν το «τοπίο» στην Υγεία και τις παραμέτρους πρόληψης και θεραπείας, καθορίζοντας μια νέα κατάσταση πραγμάτων και στην ασφάλιση υγείας. Καθοριστικό ρόλο στις αλλαγές αυτές έχουν οι νεοφυείς επιχειρήσεις. Η προηγμένη τεχνολογία είναι επίσης αυτή που μπορεί να μειώσει το κόστος της Υγείας. Ασφαλιστικές και νεοφυείς επιχειρήσεις βρίσκονται στο επίκεντρο των εξελίξεων και συνάπτουν συμμαχίες για να παρουσιάσουν λύσεις υψηλής τεχνολογίας, για την αμεσότερη και αποτελεσματικότερη αντιμετώπιση των προβλημάτων υγείας. Σε συνέντευξη του στο IW, ο τεχνικός διευθυντής Ασφαλίσεων Υγείας & Προσωπικών Ατυχημάτων της Prime Insurance κ. Βασίλης Νιάρχος τονίζει:

iw? Ως διευθυντής του κλάδου υγείας, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωπος με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Β.Ν.: Οι δαπάνες για τη δημόσια υγεία συνεχώς μειώνονται και η Πολιτεία δεν είναι σε θέση να υλοποιήσει τη συμφωνία συνεργασίας δημόσιων και ιδιωτικών νοσοκομείων. Ποιος θυμάται άραγε τις Ολυμπιακές κλίνες στα δημόσια νοσοκομεία, που οι ασφαλισμένοι με συμβόλαιο υγείας ιδιωτικής ασφαλιστικής εταιρείας θα μπορούσαν να χρησιμοποιήσουν πληρώνοντας η ασφαλιστική εταιρεία απευθείας το κόστος της νοσηλείας, όπως είχε συμφωνηθεί το 2011, με τις αντίστοιχες τιμές ΚΕΝ;
Το 2009, οι δημόσιες δαπάνες για την Υγεία ανέρχονταν σε περίπου 16,2 δισ. (6,8% του ΑΕΠ). Το 2015, μετά από μείωση των δαπανών για φάρμακα και νοσήλια κατά 53,1%, οι δημόσιες δαπάνες παρουσίασαν πτώση της τάξης του 50,7%, φτάνοντας τα 8 δισ. (4,5% του ΑΕΠ). Παρ’ όλα αυτά, σύμφωνα με τα στοιχεία της Eurostat, η δαπάνη για φάρμακα και νοσήλια ως ποσοστό του ΑΕΠ σε σχέση με τις υπόλοιπες χώρες της ΕΕ των 28 κρατών-μελών ήταν μεγαλύτερη.
Όταν έφτασε η ώρα της δημοσιονομικής προσαρμογής, επιλέχθηκε η δραστική μείωση των εξόδων σε φάρμακα και νοσήλια, χωρίς να έχει ληφθεί υπόψη ότι στην Ελλάδα άλλες δαπάνες για φορείς εξωνοσοκομειακής φροντίδας είναι κατά πολύ μικρότερες από τον μέσο όρο του ΑΕΠ των 28 κρατών-μελών της ΕΕ.
Τα αποτελέσματα αυτής της πολιτικής βιώνουν καθημερινά οι πολίτες στα δημόσια νοσοκομεία, όπου η ποιότητα των παρεχόμενων υπηρεσιών, λόγω της έλλειψης εξοπλισμού, υλικοτεχνικής υποδομής και νοσηλευτικού προσωπικού, έχει εξασθενήσει.
Στην Prime Insurance, έχοντας την απαραίτητη εξειδίκευση, την τεχνογνωσία καθώς και τις διαρκώς αυξανόμενες υποδομές, εγγυόμαστε την αξιοπρεπή προστασία της υγείας του ασφαλισμένου μας και της οικογενείας του.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Β.Ν.: Παρ’ όλο που στη χώρα μας η κοινωνική ασφάλιση υγείας είναι υποχρεωτική και η ιδιωτική ασφάλιση, θεωρητικά, έχει τον εθελοντικό χαρακτήρα, έχει μετατραπεί από πρόσθετη ή συμπληρωματική ασφάλιση σε κύρια. Οι ασφαλισμένοι με δημόσια κοινωνική ασφάλιση μπορούν να επιλέξουν στην εταιρεία μας νοσοκομειακά και εξωνοσοκομειακά προϊόντα υγείας σε προσιτές τιμές. Εξασφαλίζοντας άμεση πρόσβαση σε μονάδες πρωτοβάθμιας περίθαλψης, την απλή φροντίδα ατυχήματος στα εξωτερικά ιατρεία συνεργαζομένων ιδιωτικών κλινικών, καθώς και την περίθαλψή τους, για ασθένεια ή ατύχημα, σύμφωνα με τις ανάλογες καλύψεις του συμβολαίου τους, σε ιδιωτικές κλινικές και σε δημόσια νοσοκομεία.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές; Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος; Ποιος είναι ο ρόλος των νεοφυών επιχειρήσεων στο κομμάτι της υγείας;

Β.Ν.: Σε διεθνή συνάντηση υγείας της EURAPCO, που οργανώθηκε στη Γερμανία, με κεντρικό θέμα την «Ψηφιακή Υγεία», συζητήθηκαν από τους εκπροσώπους των οκτώ μεγάλων ευρωπαϊκών ασφαλιστικών εταιρειών που απαρτίζουν τη συμμαχία, οι σύγχρονες εφαρμογές και καινοτομίες της ψηφιακής τεχνολογίας, που αλλάζουν το «τοπίο» και τις παραμέτρους πρόληψης και θεραπείας, καθορίζοντας μια νέα κατάσταση πραγμάτων και στην ασφάλιση υγείας. Έξι νεοφυείς επιχειρήσεις (startups) παρουσίασαν λύσεις υψηλής τεχνολογίας που έχουν αναπτύξει για την αποτελεσματικότερη και αμεσότερη αντιμετώπιση προβλημάτων υγείας, εξασφαλίζοντας καλύτερη ποιότητα ζωής και θετικές προσδοκίες στους ασθενείς. Αυτό που πρέπει να διαπιστώσουμε είναι τις συνθήκες που διαμορφώνονται στην Ελλάδα για τη χρήση της ψηφιακής τεχνολογίας.

iw? H πρόληψη τι ρόλο παίζει;

Β.Ν.: Στην Prime Insurance, δίνουμε έμφαση στον τομέα της πρόληψης, αναπτύσσοντας προγράμματα υγείας που βασίζονται σε πανελλαδικό δίκτυο υγείας, με συμβεβλημένους ιατρούς όλως των ειδικοτήτων, διαγνωστικά κέντρα, δημόσια νοσοκομεία και ιδιωτικές κλινικές.

Η μείωση του κόστους και τα μερίδια στην αγορά

iw? Πώς μπορεί να μειωθεί το κόστος της υγείας;

Β.Ν.: Η προηγμένη τεχνολογία μπορεί να μειώσει το κόστος. Οι οικονομολόγοι, στην προσπάθειά τους να εξηγήσουν πως ο παράγοντας της βιοϊατρικής τεχνολογίας δρα επιβαρυντικά, λόγω της αλόγιστης και μη ορθολογικής χρήσης, στο κόστος των συστημάτων υγείας, έχουν δημιουργήσει τρία μοντέλα νοσοκομειακής συμπεριφοράς τα οποία σχετίζονται με τρία διαφορετικά κριτήρια. Το μοντέλο του ανταγωνισμού στην τιμή υποθέτει ότι το νοσοκομείο αντιμετωπίζει μια μείωση στην καμπύλη της ζήτησης και, κατά συνέπεια, μειώνονται τα έσοδά του. Προκειμένου να αυξήσει τα έσοδα, το νοσοκομείο αγοράζει νέα τεχνολογία και αυξάνει τη ζήτηση.

Το μοντέλο του ανταγωνισμού στην τεχνολογία προκύπτει από τη θεωρία μεγιστοποίησης των πωλήσεων των υπηρεσιών υγείας και τη θεωρία του καταναλωτισμού. Έτσι, στο μοντέλο αυτό, το νοσοκομείο υιοθετεί την τεχνολογία, προκειμένου είτε να είναι αυτό το πρώτο που θα τη διαθέσει στα όρια μιας γεωγραφικής περιοχής είτε για να μην υστερεί σε σχέση με τα άλλα νοσοκομεία της περιοχής του.
Το μοντέλο της μεγιστοποίησης της χρησιμότητας: Στο μοντέλο αυτό, η τεχνολογία εξετάζεται και, τελικά, υιοθετείται, εφόσον παράγονται καλύτερα υγειονομικά αποτελέσματα και εφόσον καλύπτεται μεγαλύτερο τμήμα του πληθυσμού.
Στην άποψη της θέσπισης κριτηρίων για την υιοθέτηση της νέας τεχνολογίας φαίνεται να συμφωνούν και οι επιστήμονες, οι οποίοι υποστηρίζουν ότι η υιοθέτηση της τεχνολογίας πρέπει να ελέγξει την αύξηση του κόστους.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. Θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Β.Ν.: Στο νέο περιβάλλον που έχει διαμορφώσει η οικονομική κρίση, με αλλαγές στα κοινωνικά ταμεία, με συνεχιζόμενη ανεργία, με κατάργηση επιδομάτων και μείωση των μισθών, είναι βέβαιο ότι θα επέλθει μείωση των παροχών υγείας. Ο επαγγελματίας ασφαλιστικός διαμεσολαβητής καθώς και ο νεοεισερχόμενος ασφαλιστικός διαμεσολαβητής θα πρέπει να μετατραπούν σε εξειδικευμένους συμβούλους υγείας, να εκπαιδευτούν με σύγχρονες τεχνικές ανάπτυξης, να αποκτήσουν τις γνώσεις που απαιτούνται στο νέο επιχειρηματικό περιβάλλον, με τις ιδιαίτερες νομικές ευθύνες της ιδιωτικής ασφάλισης, όπως αυτές δημιουργήθηκαν από τις πρόσφατες και επερχόμενες εξελίξεις.


Συνεργασία Allianz με την insurtech Flock για ασφάλιση drones στη Μ. Βρετανία

0
Μπλε σημαίες με λογότυπο Allianz

της Λαλέλας Χρυσανθοπούλου

Στην ταχέως αναπτυσσόμενη αγορά ασφάλισης drones της M. Βρετανίας εισέρχεται η Allianz, η οποία συνήψε συμφωνία συνεργασίας με την insurtech (νεοφυή ασφαλιστική εταιρεία υψηλής τεχνολογίας) Flock για να λανσάρει ασφάλιση drones on demand στη βρετανική αγορά, μέσω εφαρμογής για κινητά τηλέφωνα που θα απευθύνεται τόσο σε ιδιώτες, όσο και σε εμπορικούς χρήστες.

Το νέο προϊόν, με την επωνυμία ‘Flock Cover’ θα προσφέρει άμεση ασφάλιση ‘pay as you fly’ (πλήρωσε για όσο πετάς) και θα είναι εξατομικευμένο ανάλογα με τα δεδομένα της κάθε πτήσης και του κάθε χρήστη drone, αναφέρεται στο σχετικό ανακοινωθέν της Allianz Global Corporate & Specialty (AGCS).

“Οι χρήστες των drones θα είναι ασφαλισμένοι για όλη τη διάρκεια της πτήσης, σε μια καθορισμένη γεωγραφική περιοχή…Οι εν λόγω παράμετροι μπορούν να καθορίζονται κατά τη στιγμή της πώλησης του προϊόντος, ή να έχουν προσυμφωνηθεί”, προσθέτει η AGCS.

Η εφαρμογή “Flock Cover” επεξεργάζεται μεγάλους όγκους δεδομένων (big data) για να προσφέρει στους χρήστες των drones πληροφορίες σε πραγματικό χρόνο για τις καιρικές συνθήκες, τους περιορισμούς στον εναέριο χώρο και την κίνηση, με στόχο την μείωση των κινδύνων και την ενίσχυση της ασφάλειας των πτήσεων.

Παρότι η εφαρμογή δεν είναι διαθέσιμη άμεσα στο ευρύ κοινό, εντούτοις η Flock προσφέρει σε ορισμένους πελάτες της την δυνατότητα δοκιμαστικής χρήσης, μέσω εγγραφής στον ιστότοπο της εταιρίας. Η Flock και η Allianz ανακοίνωσαν επίσης ότι θα παρουσιάσουν περισσότερα προϊόντα για την ασφάλιση drones εντός των επόμενων μηνών. “Το πρώτο τετράμηνο του έτους, 22 περιστατικά που αφορούσαν drones διερευνήθηκαν από την Υπηρεσία Πολιτικής Αεροπορίας της Μ. Βρετανίας”, σχολίασε ο Brian Kirwan, διευθύνων σύμβουλος της UK AGCS για τη Μ. Βρετανία.

Ως αποτέλεσμα των παρολίγον συγκρούσεων drones με αεροσκάφη, η βρετανική κυβέρνηση θέσπισε την υποχρεωτική καταγραφή σε μητρώο των drones ορισμένου μεγέθους. “Καθώς η χρήση των drones αυξάνεται, καινούριοι κίνδυνοι αναδύονται όπως ο κίνδυνος κυβερνο-επιθέσεων και η χρήση drones για τρομοκρατικές επιθέσεις…Τα μελλοντικά περιστατικά θα μπορούσαν να οδηγήσουν σε αιτήσεις αποζημίωσης ύψους πολλών εκατομμυρίων στερλινών σε βάρος επιχειρήσεων, κατασκευαστών και χειριστών drones”.

Στο πλαίσιο αυτό, η ασφάλιση drones μπορεί να διαδραματίσει ρόλο κλειδί για την προστασία των χειριστών αλλά και του ευρύτερου κοινού. “Η συνεργασία με την Flock εντάσσεται στην ψηφιακή στρατηγική της Allianz που προβλέπει έμφαση σε νέα κανάλια διανομής για τα προϊόντα μας και παροχή προηγμένων υπηρεσιών για τους πελάτες σε ένα τοπίο τεχνολογικής και ψηφιακής αλλαγής”, πρόσθεσε ο Tom Chamberlain, underwriting manager της Allianz για τον κλάδο αερομεταφορών.

“Η εφαρμογή μας επαναφέρει τον έλεγχο στα χέρια του χειριστή του drone, επιτρέποντάς του να αγοράσει ασφάλιση ακριβώς όταν τη χρειάζεται, προσαρμόζοντάς την πλήρως στις ανάγκες του”, σχολίασε από την πλευρά του ο διευθύνων σύμβουλος της Flock, Ed Leon Klinger. Τα drones αναδεικνύονται σε βιομηχανία αξίας δισεκατομμυρίων δολαρίων, καθώς ο αριθμός των ατόμων που τα χρησιμοποιούν για ψυχαγωγικούς λόγους αυξάνεται και τα οφέλη που μπορούν να αντλήσουν οι επιχειρήσεις καθίστανται όλο και πιο προφανή.

Σύμφωνα με την AGCS, έως το 2020 θα υπάρχουν τουλάχιστον 4,7 εκατ. drones στους αιθέρες και η ασφαλιστική αγορά για τα drones θα φτάσει το 1 δισ. δολ.

Αναδιοργάνωση και εκσυγχρονισμός του Ταμείου Αρχαιολογικών Πόρων & Απαλλοτριώσεων με τη συγχρηματοδότηση της ΕΤΕ

0

Η Εθνική Τράπεζα, ανταποκρινόμενη σε αίτημα του Ταμείου Αρχαιολογικών Πόρων & Απαλλοτριώσεων (ΤΑΠΑ), ανέλαβε τον Αύγουστο του 2016 να χορηγήσει από κοινού με έτερο δωρητή την Α’ φάση του Έργου “Εγκατάσταση Ολοκληρωμένου Πληροφοριακού Συστήματος Διαχείρισης Επιχειρησιακών Πόρων (ERP) και Ολοκληρωμένου Συστήματος Διαχείρισης Εισιτηρίων και Πρόσβασης (Ticket Management System / e-Ticketing/ Access Control) σε αρχαιολογικούς χώρους και μουσεία”. Το ΤΑΠΑ είναι νομικό πρόσωπο δημοσίου δικαίου υπαγόμενο στην εποπτεία του Υπουργείου Πολιτισμού και Αθλητισμού.

Στόχος του έργου είναι η καθολική αναδιοργάνωση και ο εκσυγχρονισμός του ΤΑΠΑ, καθώς και η πλήρης ανάπτυξη και αξιοποίηση των δραστηριοτήτων και των υπηρεσιών του προς το κοινό, προς όφελος της χώρας. Το ΤΑΠΑ είναι υπεύθυνο για τη διαχείριση των αρχαιολογικών πόρων σε ό,τι αφορά τις σταθερές πηγές εσόδων αλλά και παραγωγικές δραστηριότητες που αξιοποιούν στοιχεία της πολιτιστικής μας κληρονομιάς. Οι αρχαιολογικοί χώροι και τα μουσεία που υπάγονται στο ΤΑΠΑ είναι περισσότερα από 200 και κατανέμονται σε όλη την ελληνική επικράτεια.

Η Α΄ φάση του έργου καλύπτει τις κεντρικές υποδομές του Ταμείου και τους  αρχαιολογικούς χώρους και μουσεία με τη μεγαλύτερη επισκεψιμότητα: Ακρόπολη και Κλιτύες, Ολυμπιείο, Κεραμεικός, Αρχαία Αγορά, Ρωμαϊκή Αγορά, Βιβλιοθήκη Αδριανού, Λύκειο Αριστοτέλους, Κνωσσός, Μουσείο Ηρακλείου,  Αρχαία Μεσσήνη. Η αναβάθμιση των υποδομών στους χώρους αυτούς θα αποτελέσει πρότυπο μοντέλο για τη μελλοντική εξάπλωση των συστημάτων και στους υπόλοιπους αρχαιολογικούς χώρους που ελέγχονται από το ΤΑΠΑ.

Η Εθνική Τράπεζα, σαν ένας από τους δύο δωρητές,  ανέλαβε την από κοινού χρηματοδότηση της υλοποίησης συστήματος διαχείρισης επιχειρησιακών πόρων (ERP),  συστημάτων e-ticketing και access control στους ανωτέρω αρχαιολογικούς χώρους και μουσεία, την προμήθεια και εγκατάσταση εξοπλισμού ΙΤ, Σημείων Πώλησης και Access Control, τις υποστηρικτικές υπηρεσίες υλοποίησης (μελέτη εφαρμογής, εγκατάσταση και παραμετροποίηση λογισμού και εξοπλισμού ΙΤ, εκπαίδευση προσωπικού), καθώς και τη Διαχείριση Έργου και τη Διασφάλιση Ποιότητας. Τα τελικά παραδοτέα θα προσφερθούν στο ΤΑΠΑ ως δωρεά.

Αναμενόμενα οφέλη

  • Ηλεκτρονικό Εισιτήριο (e-ticketing): Άμεση πρόσβαση 24 ώρες το 24ωρο από όλα τα σύγχρονα κανάλια (υπολογιστές, κινητά κτλ.), εκσυγχρονισμός των παραδοσιακών εκδοτηρίων και μείωση χρόνου αναμονής για την έκδοση εισιτηρίου, διεύρυνση παροχής εισιτηρίων στη διεθνή τουριστική αγορά, προγραμματισμός επισκεπτών (π.χ. σχολεία), ελαχιστοποίηση χρήσης φυσικού χρήματος στους αρχαιολογικούς χώρους.
  • Διαχείριση Εισόδων και Πρόσβασης (Access Control): Εκσυγχρονισμός με σύγχρονα συστήματα διαχείρισης εισόδου και ελέγχου, έλεγχος και πάταξη παράνομης εισόδου, μείωση χρόνου ελέγχου εισόδου, άμεση ακύρωση του εισιτηρίου.
  • Πωλητήρια: Εκσυγχρονισμός λειτουργίας πωλητηρίου, ενιαία Τιμολογιακή Πολιτική και ενιαία Διαχείριση Εσόδων & Εμπορευμάτων, αξιόπιστη διαχείριση εισπράξεων και προϊόντων πωλητηρίου, βελτιστοποίηση της εξυπηρέτησης των επισκεπτών.
  • Σύστημα Διαχείρισης Επιχειρησιακών Πόρων (ERP/BI–MIS): Εκσυγχρονισμός και αυτοματοποίηση της λειτουργίας του οργανισμού, ελαχιστοποίηση των χειροκίνητων κινήσεων, κάλυψη των απαιτήσεων του ΤΑΠΑ από ένα ενιαίο σύστημα, υιοθέτηση βέλτιστων πρακτικών, βελτίωση της αποδοτικότητας, σύγχρονη διοικητική πληροφόρηση, με αποτέλεσμα τη λήψη καλύτερων και ταχύτερων αποφάσεων.

Η Εθνική Τράπεζα, στο πλαίσιο της χορηγούμενης δωρεάς, υποστήριξε τη διενέργεια της διαγωνιστικής διαδικασίας για την προμήθεια του εξοπλισμού και των υπηρεσιών της Α’ φάσης. Η διαγωνιστική διαδικασία ολοκληρώθηκε στις 12/7/2017 με την ανάθεση του έργου στον Όμιλο Εταιριών ΟΤΕ και το σύνολο της Α’ φάσης του έργου αναμένεται να ολοκληρωθεί την άνοιξη του 2018.

Η Εθνική Τράπεζα, στο πλαίσιο της στρατηγικής εταιρικής κοινωνικής ευθύνης που διαχρονικά υιοθετεί, θα συνεχίσει να στηρίζει συστηματικά δράσεις και πρωτοβουλίες που συνεισφέρουν στη διαφύλαξη και προβολή της πλούσιας Πολιτιστικής μας Κληρονομίας.


To Crowdhackathon #insurance 2.0 έρχεται στις 25 Νοεμβρίου

0

Στόχος του crowdhackathon #insurance 2.0 είναι η ανάδειξη προτάσεων και ιδεών σε επίπεδο πιλοτικής εφαρμογής (MVP) για το ευρύτερο πεδίο των ασφαλειών και του #insurtech.

Στο  crowdhackathon #insurance 2.0 μπορούν να συμμετέχουν νέοι επιχειρηματίες, προγραμματιστές, αναλυτές, designers, στελέχη επικοινωνίας, marketing, εξυπηρέτησης πελατών, business consultants, επαγγελματίες, στελέχη από τον ασφαλιστικό & χρηματοπιστωτικό τομέα, φοιτητές, μαθητές και οποιονδήποτε ενδιαφέρεται να λάβει μέρος  και να συμβάλλει ενεργά στην ανάπτυξη εφαρμογών που προωθούν την καινοτόμο νεανική και κοινωνική επιχειρηματικότητα και την οικονομία μέσα από τον κρίσιμο και σημαντικό κλάδο των ασφαλειών.

Πριν τη διεξαγωγή του crowdhackathon #insurance 2.0,  θα οργανωθεί ανοικτό ενημερωτικό εργαστήριο  “Open Insurance Day”  και θα λειτουργήσει πλατφόρμα open innovation για τη συνεργασία στη διαμόρφωση των προδιαγραφών και την ανάδειξη καλών πρακτικών που μπορούν να εμπνεύσουν τις ομάδες που θα συμμετέχουν.

Το crowdhackathon #insurance 2.0 διοργανώνεται από την Εthos Media και την εταιρία τεχνολογίας και καινοτομίας Crowdpolicy στο πλαίσιο της δράσης ανοικτής καινοτομίας Crowdhackathon.com.

photos
apologismos_button

Ερχεται στην Ν. Ευρώπη η Berkshire Hathaway Specialty Insurance

0

Στην Νότιο Ευρώπη έρχεται η Berkshire Hathaway Specialty Insurance Co, δίνοντας θέσεις κλειδιά στην Vanessa Maxwell, ως  επικεφαλής στο κλάδο αστικής ευθύνης και τον Tom Dilley, ως  επικεφαλής χρηματοοικονομικών οργανισμών.

Η Vanessa Maxwell, άφησε την American International Group Inc, μετά, από 15 έτη προϋπηρεσίας για να πάει στην Berkshire Hathaway Specialty Insurance, ενώ, Tom Dilley ήταν στην  Chubb Ltd., επικεφαλής για τους χρηματοοικονομικούς οργανισμούς στην Βρετανία και την Ιρλανδία.

Οι δυο νεοδιοριζόμενοι  θα έχουν έδρα την Ευρώπη και οι περιοχές που αναλαμβάνουν είναι: η Βρετανία και η Νότιος Ευρώπη.

Ελ. Ε

Γκάφα Πολάκη: Έκοψε σωτήρια εξέταση για τον καρκίνο!

0

Του Αιμίλιου Νεγκή, Διευθυντή Σύνταξης, virus.com.gr & Pharma Health Business magazine

Έτσι είναι. Όταν το παίζεις Άγιος Γεώργιος και μάχεσαι με τον όφιν της διαπλοκής και σχολιάζεις συνέχεια στο Facebook για τη Σοβιετία… έρχεται η στιγμή που θα την πατήσεις. Ο Παύλος Πολάκης πέρασε μία απόφαση με την οποία «έκοψε» μία σωτήρια εξέταση για γυναίκες, που πάσχουν από καρκίνο του μαστού.

Η απόφαση υπογράφηκε στις 11-7-2017 και φαίνεται ότι ο αναπληρωτής υπουργός Υγείας επιδιώκει να συμμορφωθεί με μία απόφαση του Συμβουλίου της Επικρατείας. Όμως, έχει τη λογική «πονάει κεφάλι, κόβει κεφάλι».

Το ΣτΕ εξέδωσε πρόσφατα απόφαση μετά από προσφυγή μίας ασθενούς, η οποία διαμαρτύρονταν γιατί ο ΕΟΠΥΥ δεν κάλυψε το κόστος μίας ακριβής εξέτασης. Η άρνηση του οργανισμού οφείλονταν σε παλαιότερη απόφαση (αριθμ.πρωτ. Υ4α/οικ.84348/10-9-2013), η οποία όριζε ότι ο ΕΟΠΥΥ καλύπτει το κόστος μόνο για γυναίκες μέχρι 65 ετών.

Προφανώς, λοιπόν, το ΣτΕ δικαίωσε την ασθενή, ζητώντας την ακύρωση της παλαιότερης απόφασης. Πρακτικά, δηλαδή, το ΣτΕ υποχρεώνει κυβέρνηση και ΕΟΠΥΥ να εκδώσουν νέα απόφαση, χωρίς όμως να υπάρχει ανώτατο όριο ηλικίας για τις ασθενείς.

Αντί λοιπόν ο κ. Πολάκης να εκδώσει νέα απόφαση, διευρύνοντας το όριο ηλικίας και προσφέροντας την εξέταση δωρεάν σε όλες τις γυναίκες, έκανε ακριβώς το αντίθετο: με την κατάργηση της παλαιότερης απόφασης ουσιαστικά η εξέταση δεν καλύπτεται καθόλου! Για καμία γυναίκα!

Πρόκειται για γκάφα ολκής και θεωρώ βέβαιο ότι έγινε διότι κάποιος γραφειοκράτης δημόσιος υπάλληλος ή σύμβουλος αντιμετώπισε το θέμα πρόχειρα και στο πόδι. Όμως, το δραματικό αποτέλεσμα είναι – λόγω της γκάφας Πολάκη – ότι χιλιάδες γυναίκες βρίσκονται ξεκρέμαστες την ώρα ακριβώς που χρειάζονται τη στήριξη της Πολιτείας περισσότερο από κάθε άλλη στιγμή.

Μάλιστα, στην πιο δεινή θέση βρίσκονται οι πιο αδύναμες οικονομικά γυναίκες, που υποτίθεται ότι θέλει να προστατέψει μία κυβέρνηση της Αριστεράς. Προφανώς, όσες γυναίκες έχουν οικονομική άνεση, θα πληρώσουν από την τσέπη τους το κόστος της εξέτασης, έχοντας ελπίδες να κερδίσουν τη μάχη για τη ζωή. Ευκαιρία που στερεί ο κ. Πολάκης από τις φτωχότερες ασθενείς!

Η εξέταση

Η εξέταση ονομάζεται Oncotype DX και εξετάζει τη δράση 21 γονιδίων στον καρκινικό ιστό. Από αυτά, τα 16 σχετίζονται τόσο με την ανταπόκριση στη χημειοθεραπεία όσο και την πιθανότητα επανεμφάνισης του καρκίνου. Απευθύνεται σε ασθενείς με νόσο αρχικού σταδίου, που είναι θετικές στους υποδοχείς οιστρογόνων και αρνητικούς λεμφαδένες, με σκοπό να προσδιοριστούν ποιες γυναίκες έχουν μεγαλύτερες πιθανότητες να επωφεληθούν από τη χημειοθεραπεία.

Μετά τη χειρουργική επέμβαση (ταχεία βιοψία, μαστεκτομή, τεταρτεκτομή) ο θεράπων γιατρός προσπαθεί να αξιολογήσει τον καρκίνο, ώστε να προσδιορίσει αν η ασθενής χρειάζεται χημειοθεραπεία. Ο κλασικός τρόπος, που ακολουθεί, είναι να μελετήσει διάφορους παράγοντες, όπως την ηλικία, το μέγεθος του διηθητικού όγκου, την εξάπλωσή του και την ύπαρξη ή μη υποδοχέων οιστρογόνων και της πρωτεΐνης HER2 στα κύτταρα του όγκου.

Το πρόβλημα είναι ότι συχνά η μελέτη αυτών των παραγόντων δεν επαρκεί. Έτσι, πολλές γυναίκες υποβάλλονται σε χημειοθεραπεία, ενώ στην ουσία δεν τους προσφέρει τίποτε και από την άλλη, άλλες ασθενείς δεν κάνουν χημειοθεραπεία, ενώ αυτή είναι άκρως απαραίτητη. Στο πρόβλημα αυτό δίνει λύση η εξέταση.

Τα αποτελέσματα έρχονται με τη μορφή μίας έκθεσης, που περιλαμβάνει έναν αριθμό από 0 έως 100, ο οποίος αφορά το Βαθμό Υποτροπής. Γυναίκες με χαμηλό βαθμό (0-18) έχουν μικρότερο κίνδυνο επανεμφάνισης του καρκίνου. Αυτές έχουν επίσης λιγότερες πιθανότητες να επωφεληθούν από τη χημειοθεραπεία και ο γιατρός μπορεί να προτείνει μόνο ορμονική θεραπεία.

Από την άλλη, σε εκείνες με υψηλό βαθμό (πάνω από 30), οι πιθανότητες υποτροπής της νόσου είναι αυξημένες και συνεπώς η χημειοθεραπεία είναι πολύ πιο πιθανόν να είναι αποδοτική. Η εξέταση συστήνεται από την Αμερικανική Εταιρεία Κλινικής Ογκολογίας (ASCO) και καλύπτεται και από το NICE (National Institute of Clinical Excelence) της Βρετανίας.

Το κόστος της εξέτασης είναι αρκετά υψηλό: 3.600 ευρώ. Όμως, ειδική μελέτη του πανεπιστημίου Αθηνών έχει δείξει ότι η χρήση της εξέτασης μπορεί να έχει ετήσιο όφελος 5 εκατ. ευρώ για τα ασφαλιστικά ταμεία όσο δηλαδή είναι το κόστος των μη αναγκαίων χημειοθεραπειών!

Η εξέταση σώζει ζωές και γλυτώνει τον ΕΟΠΥΥ από περιττή δαπάνη. Γι’ αυτό και μίλησα για γκάφα ολκής από τον κ. Πολάκη… Να δούμε τώρα τι θα γράψει στο Facebook!

Oncotype Απόφαση ΣΤΕ

Ανακληση Υπ Απόφασης

Με λουκέτο κινδυνεύουν οι Μονάδες Ημερήσιας Νοσηλείας

0
υποδοχή κλινικής

Συμφέροντα, που στόχο έχουν το λουκέτο των Μονάδων Ημερήσιας Νοσηλείας βλέπει η Πανελλήνια Ένωση του κλάδου (ΠΕΜΗΝ) πίσω από τη νομοθετική ρύθμιση που έφερε στη Βουλή το Υπουργείο Υγείας (διαβάστε εδώ).

Το ασφυχτικό, κατά την ΠΕΜΗΝ, χρονικό περιθώριο που δίνεται στις ΜΗΝ για να προσαρμοστούν στο νέο πλαίσιο δεν επαρκεί για τις αλλαγές που απαιτούνται, ειδικά για τις Μονάδες που λειτουργούν και στις οποίες έχουν ήδη επενδυθεί εκατομμύρια ευρώ. Ειδικότερα, οι Μονάδες που λειτουργούν τώρα ξεπερνούν τις 35, με επενδύσεις αξίας  άνω των 210 εκατ. ευρώ. «Σε αντίστοιχη περίπτωση, οι κλινικές είχαν 20 χρόνια περιθώριο», αναφέρει η ΠΕΜΗΝ, που κάνει λόγο για «επιλεκτική, τιμωρητική και ύποπτη αντιμετώπιση έναντι των κλινικών».

Όπως αναφέρει το ΔΣ της ΠΕΜΗΝ, στα 4 χρόνια λειτουργίας τους μόνο οι Οφθαλμολογικές ΜΗΝ έχουν πραγματοποιήσει πάνω από 30.000 καταρράκτες και 5.000 υαλοειδεκτομές με συνολικό κέρδος για το κράτος 16.500.000 ευρώ, που θα δαπανούσε για τις αντίστοιχες επεμβάσεις σε ΚΕΝ στις Ιδιωτικές Κλινικές.

Αναρωτιέται, λοιπόν, ποια συμφέροντα κρύβονται πίσω από τη νομοθετική ρύθμιση και φωτογραφίζουν τους κραταιούς κλινικάρχες της Αθήνας που δεν θέλουν να λειτουργούν ΜΗΝ για ευνόητους λόγους.

Το ισχύον πλαίσιο είναι ακριβή μετάφραση των προδιαγραφών που ισχύουν στη Γερμανία για τις ΜΗΝ. Όπως τονίζει η ΠΕΜΗΝ, τα κριτήρια στη Γερμανία είναι αυστηρά, ενώ η τελευταία τροποποίηση του νόμου (4252/2014 πρώτο άρθρο παρ. Ι υποπαραγρ. Ι) δεν αναφέρεται στο κατατεθέν νομοσχέδιο. «Είναι σαφές ότι δεν μπορεί να αντικατασταθεί (διαφορετικά, θα καταπέσει στα ευρωπαϊκά Δικαστήρια με προηγούμενη διαδικασία  ελέγχου από την ευρωπαϊκή επιτροπή αρμόδια για την τήρηση της ενωσιακής νομοθεσίας)», αναφέρουν.

Περιέργως, όπως επισημαίνει η Ένωση, με το νομοσχέδιο ορίζεται πως στις ΜΗΝ μπορούν να διενεργούνται όχι μόνο οι πράξεις με τοπική αναισθησία και ημερήσια νοσηλεία, αλλά και με γενική και περιοχική αναισθησία, πράξεις δηλαδή που διενεργούνται μόνο με κλειστή νοσηλεία και όχι ημερήσια νοσηλεία ανήκουν στη δευτεροβάθμια περίθαλψη (κλινικές και νοσοκομεία-κλειστή νοσηλεία).

«Ενώ -ως τώρα- όλες οι ΜΗΝ με βάση τις επιταγές της ιατρικής επιστήμης διενεργούν πράξεις μόνο με τοπική αναισθησία και ημερήσια νοσηλεία, τώρα στις ΜΗΝ μόνο των γενικών κλινικών, όπως και των νοσοκομείων, μπαίνουν και οι πράξεις με γενική ραχιαία και επισκληρίδιο», αναφέρει και προσθέτει πως με τη ρύθμιση και πάλι θα διενεργούνται πράξεις με τιμολόγια  φαινόμενου κλειστής νοσηλείας. «Τελικά οι κλινικές ποιες πράξεις θα διενεργούν με κλειστή νοσηλεία και ποιες με ημερήσια;», διερωτώνται τα μέλη του ΔΣ.

Τα υπόλοιπα αγκάθια της διάταξης σύμφωνα με την ΠΕΜΗΝ:

  • Στις κλινικές επιτρέπεται να έχουν σύμβαση με τον ΕΟΠΥΥ, ενώ στις Ιδιωτικές ΜΗΝ όχι.
  • Απαγορεύεται στις ΜΗΝ να υπάρχει πάνω από μία ειδικότητα, ενώ ήδη λειτουργούν μικτές, αυτό αντίκειται ευθέως στο νόμο 3919 (απελευθέρωση επαγγελμάτων) και στο Σύνταγμα.
  • Απαγορεύεται στις ΜΗΝ η συστέγαση με Ιδιωτικό ιατρείο. «Δηλαδή ένας γιατρός που έχει ξοδέψει εκατομμύρια και έχει ακίνητο πάνω από 350 τ.μ. τον στέλνει να πάει να βρει άλλο χώρο για να εξετάζει τους ασθενείς του, ενώ οι γιατροί κλινικάρχες ή συνεργάτες εξετάζουν ελεύθερα μέσα στις κλινικές», σχολιάζει το ΔΣ της Ένωσης.

«Η ηγεσία του ΥΥΚΑ πρέπει να αποσύρει τις διατάξεις και να σκεφτεί πρώτα ποιο είναι το συμφέρον των πολιτών και δεύτερον ποιες θα είναι οι πολιτικές συνέπειες της επιλεκτικής εύνοιάς της προς τους κλινικάρχες. Ο λαός έχει μνήμη!», καταλήγει η ΠΕΜΗΝ

Η Interamerican για τη χρηματοοικονομική υπευθυνότητα και γνώση από τις μικρές ηλικίες

0

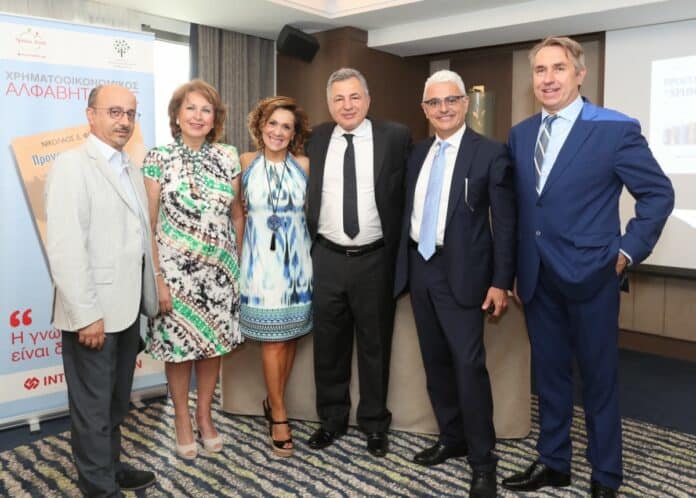
“Η έλλειψη βασικών γνώσεων περί τα χρηματοοικονομικά κοστίζει ακριβά και αποτελεί οξύ κοινωνικό πρόβλημα”. Σε αυτή τη διαπίστωση συνέκλιναν οι ομιλητές κατά την παρουσίαση του βιβλίου για παιδιά “Προγραμματίζοντας για το Μέλλον μας!” του Νίκου Φίλιππα, καθηγητή Χρηματοοικονομικής του Πανεπιστημίου Πειραιά και προέδρου του Ινστιτούτου Χρηματοοικονομικού Αλφαβητισμού. Το βιβλίο (Εκδόσεις Παπαδόπουλος), του οποίου την έκδοση και δωρεάν διανομή υποστηρίζει η INTERAMERICAN στη σειρά σχετικών πρωτοβουλιών εταιρικής υπευθυνότητας για την ανάπτυξη χρηματοοικονομικής παιδείας, παρουσιάστηκε σε εκπαιδευτικούς και ενδιαφερόμενο κοινό στις 27 Ιουλίου και αποτελεί πρότυπο εργαλείο εισαγωγής στην αντίληψη των οικονομικών εννοιών από τις μικρές ηλικίες.

Κατά την παρουσίαση, ο συγγραφέας και η Τζίνα Θανοπούλου, Ed.M., M.A. Harvard University, συμβουλευτική-εκπαιδευτική ψυχολόγος, η ´Ολγα Μπορνόζη, διευθύνουσα σύμβουλος της Capital Link, ο Γιάννης Περλεπές, γενικός διευθυντής της εφημερίδας “Ναυτεμπορική” και ο Μάρκος Φραγκουλόπουλος, αναπληρωτής γενικός διευθυντής πωλήσεων και marketing της ΙΝΤΕRAMERICAN, προσέγγισαν από διαφορετικές οπτικές γωνίες το φαινόμενο της χρηματοοικονομικής άγνοιας και τις συνέπειές του, που πλήττουν την ατομική και κοινωνική ευημερία. Οι ομιλητές επεσήμαναν, μεταξύ των πιο σοβαρών αιτίων για την αδυναμία κατανόησης του χρηματοοικονομικού συστήματος και ελέγχου της διαχείρισης του χρήματος, το σχετικό κενό που υφίσταται στην υποχρεωτική εκπαίδευση, καθώς και παράγοντες όπως η ταχύτητα των εξελίξεων που φέρνει η χρηματοοικονομική καινοτομία, οι ατομικές και ομαδικές συμπεριφορές (ψευδαίσθηση της γνώσης, συμπεριφορές αγέλης) κ.ά., που μεγαλώνουν το πρόβλημα.

Με το βιβλίο του, ο Νίκος Φίλιππας φωτίζει, με απλό και κατανοητό τρόπο για παιδιά, έννοιες όπως ο προϋπολογισμός και η χρησιμότητά του, ο αποτελεσματικός προγραμματισμός εσόδων-εξόδων, οι χρηματοοικονομικοί στόχοι και πώς επιτυγχάνονται, η διαφορά μεταξύ αγαθών και υπηρεσιών, η συναλλαγή. Οι εύληπτες απαντήσεις και ερμηνείες υποστηρίζονται με παραδείγματα από την καθημερινότητα των παιδιών και με εκφραστική εικονογράφηση (Ναταλία Καπατσούλια).

“Μακροπρόθεσμος στόχος του Ινστιτούτου Χρηματοοικονομικού Αλφαβητισμού είναι η δημιουργία μιάς νέας γενιάς χρηματοοικονομικά ενημερωμένων και υπεύθυνων πολιτών, ώστε να λαμβάνουν τις καλύτερες αποφάσεις για τα οικονομικά τους θέματα” τόνισε ο συγγραφέας, προτείνοντας την εισαγωγή σχετικών μαθημάτων στην πρωτοβάθμια και δευτεροβάθμια εκπαίδευση, με ίσες ευκαιρίες μάθησης για όλα τα παιδιά. Ο καθηγητής υπογράμμισε τη σημασία χρήσης της ψηφιακής τεχνολογίας σε αυτή την εκπαίδευση, καθώς και την ανάγκη παράλληλης επιμόρφωσης των γονέων.

Η παιδοψυχολόγος κ. Θανοπούλου εστίασε στην ψυχολογική και ηθική προέκταση της αξίας του χρηματοοικονομικού αλφαβητισμού, συνδέοντάς τον με αξίες ζωής και πράξεων κοινωνικής σημασίας και συνεισφοράς, που αναπτύσσουν τη συναισθηματική νοημοσύνη και ομαλή κοινωνικοποίηση των παιδιών.

Στη δική της παρέμβαση η κ. Μπορνόζη, μεταφέροντας τις συνέπειες στην ηλικιακή ωριμότητα,  μίλησε για τη βαρύτητα της σχέσης μεταξύ συνταξιοδοτικού αλφαβητισμού και χρηματοοικονομικής ευημερίας. Όπως τόνισε η διευθύνουσα σύμβουλος της Capital Link, ο συνταξιοδοτικός αναλφαβητισμός οδηγεί σε αδυναμία προετοιμασίας -από τη νεότητα ήδη- για τις ανάγκες που αντιμετωπίζει ένας άνθρωπος μετά την ολοκλήρωση του εργάσιμου βίου του.

Ο κ. Περλεπές υποστήριξε την αναγκαιότητα του “οικονομικού εγγραμματισμού” από τα πρώτα σχολικά χρόνια, επισημαίνοντας την επέκταση της ενημέρωσης σε γονείς και εκπαιδευτικούς και τον υπεύθυνο ρόλο των Μέσων Ενημέρωσης γι’ αυτό. “Η οικονομική παιδεία αποτελεί βασικό παράγοντα για την ανάπτυξη κριτικής σκέψης, όπως ήταν κάποτε η αριθμητική” τόνισε, παρατηρώντας πως “όταν οι πολίτες ευημερούν έχοντας ευρύτητα οικονομικής συνείδησης, που περιλαμβάνει και τη φορολογική, ευημερεί και το κράτος”.

Η INTERAMERICAN, όπως υπογράμμισε εκ μέρους της εταιρείας ο κ. Φραγκουλόπουλος, έχει ως μέρος της ευρύτερης στρατηγικής της, για τη δημιουργία και απόδοση αξίας στην κοινωνία, την καταπολέμηση της χρηματοοικονομικής άγνοιας με ενέργειες ανάλογες της υποστήριξης του βιβλίου “Προγραμματίζοντας για το Μέλλον μας!”. Αξίζει να σημειωθεί ότι η INTERAMERICAN ήταν χορηγός και του πρώτου βιβλίου του Νίκου Φίλιππα για μικρότερα παιδιά, με θέμα την αποταμίευση.


Groupama Ασφαλιστική: Στη Νέα Υόρκη οι κορυφαίοι του Δικτύου Exclusive

0

Η τακτική αναγνώριση και επιβράβευση της συμμετοχής, της αποδοτικότητας και της επίτευξης στόχων των συνεργατών της Groupama Ασφαλιστικής έχουν συντελέσει σημαντικά στην επιτυχή πορεία της εταιρείας τα τελευταία χρόνια. Στο πλαίσιο αυτό, αναγνωρίζοντας την εξέχουσα προσφορά 52 μελών του Δικτύου Exclusive, η εταιρεία διοργάνωσε φέτος αποκλειστικά για αυτούς ταξίδι μίας εβδομάδας στη Νέα Υόρκη.

Ύστερα από αντίστοιχα ταξίδια σε Μαϊάμι, Χονγκ Κονγκ, Νέο Δελχί, Γιοχάνεσμπουργκ και Σίδνεϊ, οι κορυφαίοι ασφαλιστικοί σύμβουλοι της Groupama είχαν τη δυνατότητα να ζήσουν μια ταξιδιωτική εμπειρία ζωής  στην κοσμοπολίτικη πόλη, γνωρίζοντας από κοντά όλα τα γνωστά της αξιοθέατα. Αφήνοντας πίσω το άγχος και τη ρουτίνα της καθημερινότητας, οι συνεργάτες της εταιρείας απόλαυσαν τη βόλτα τους στην Times Square και στη Fifth Avenue, ξεναγήθηκαν στο Broadway και στο Theater District,  ενώ είχαν την ευκαιρία περιηγηθούν στο φημισμένο Soho και στην ξακουστή Wall Street.

«Η Groupama Ασφαλιστική, πέρα από την απαραίτητη εκπαίδευση και τη δυνατότητα χρήσης σύγχρονων εφαρμογών που προσφέρει στους συνεργάτες της, επιβραβεύει και την παραγωγικότητά τους, σχεδιάζοντας για αυτούς μοναδικά ταξίδια αναψυχής και χαλάρωσης σε μακρινούς προορισμούς, με υψηλού επιπέδου παροχές» καταλήγει η σχετική ανακοίνωση.