back to top
18.4 C
Athens
Δευτέρα 16 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1467

Β. Βερνάρδος, Interamerican: Μύθος η «ακριβή» ασφάλιση για φυσικές καταστροφές

0

Μονόδρομο για την προστασία της περιουσίας έναντι φυσικών καταστροφών βλέπει την ασφάλιση ο κ. Βαγγέλης Βερνάρδος, Dipl. Engineer, MSc, MBA, Non Motor Business Line Manager της Interamerican.

στην Κυρέλα Πέτρου

iw? Ποιο είναι το ποσοστό όσων ασφαλίζονται για φυσικές ζημιές στην Ελλάδα; Υπάρχει επαρκής ενημέρωση;

 απ. Δυστυχώς, το ποσοστό όσων ασφαλίζονται για φυσικές ζημιές στην Ελλάδα ακολουθεί τη γενικότερη εικόνα της διείσδυσης της ασφάλισης και της ασφαλιστικής συνείδησης στη χώρα μας, που παραμένει σε πολύ χαμηλά ποσοστά. Εκτιμάται ότι μόνο το 15% των κατοικιών είναι ασφαλισμένο, ενώ οι επιχειρήσεις είναι συχνά μερικώς ασφαλισμένες. Η ασφαλιστική κουλτούρα δεν έχει καλλιεργηθεί στη χώρα μας και, συνεπώς, η ενημέρωση που υπάρχει δεν είναι επαρκής, γεγονός που αντικατοπτρίζεται και στο πολύ μικρό ποσοστό των ασφαλισμένων.

iw? Έχει αλλάξει κάτι μετά την καταστροφή στο Μάτι;

απ. Παρά το γεγονός ότι 100 συνάνθρωποί μας έχασαν τη ζωή τους από την πυρκαγιά στο Μάτι, φαίνεται ότι η ασφαλιστική ευαισθησία μας ίσχυσε μόνο προσωρινά. Έτσι, αυξήθηκε για λίγο η ζήτηση για την ασφάλιση των περιουσιακών στοιχείων, αλλά δυστυχώς αυτή η αλλαγή δεν διήρκεσε.

Πάντως, έγινε φανερή η συμβολή της ιδιωτικής ασφάλισης στην καταστροφή στο Μάτι, καθώς αποζημιώθηκαν σε πολύ σύντομο χρονικό διάστημα όλοι οι πληγέντες.

Εμείς, ως Interamerican, μάλιστα, είμαστε ιδιαίτερα υπερήφανοι, καθώς αποζημιώσαμε μέσα στο πρώτο 24ωρο αρκετούς από τους ασφαλισμένους μας, με πολύ συνοπτικές διαδικασίες.

iw? Υπάρχουν κάποιες προϋποθέσεις που πρέπει να πληροί ο πελάτης για να ασφαλιστεί έναντι φυσικών καταστροφών;

απ. Γενικότερα, θα έλεγα ότι δεν υπάρχουν ιδιαίτερες προϋποθέσεις που θα πρέπει να πληροί ο πελάτης για να ασφαλιστεί έναντι των φυσικών καταστροφών. Αρκεί να υπάρχει νόμιμη άδεια για την οικοδομή και να μην έχουν γίνει επιβαρυντικές παρεμβάσεις στον φέροντα οργανισμό του κτηρίου.

Εκτιμώ ότι μεγαλύτερη ευθύνη φέρει η Πολιτεία, μια και η έλλειψη ή η πλημμελής συντήρηση των υποδομών καθιστά, πολλές φορές, απαγορευτική την ασφάλιση ορισμένων κινδύνων.

iw? Η ασφάλιση για φυσικές καταστροφές θεωρείται «ακριβή». Ισχύει αυτό πραγματικά;

απ. Θα τολμούσα να πω ότι αυτό είναι ένας μύθος. Συχνά, η ασφάλιση για φυσικές καταστροφές στοιχίζει πολύ λιγότερο από την ασφάλιση ενός αυτοκινήτου. Απλά, η έλλειψη ενημέρωσης και η παραπληροφόρηση έχουν οδηγήσει στην εσφαλμένη αντίληψη ότι η ασφάλιση είναι κάτι πολύ ακριβό.

Αν αναλογιστεί, βέβαια, κάποιος ποια εξασφάλιση προσφέρει ένα ασφαλιστήριο συμβόλαιο και πόσο σημαντικό είναι να μπορεί κανείς να είναι σίγουρος πως ό,τι και να συμβεί στην κατοικία ή στην επιχείρησή του θα μπορεί να το ξεπεράσει και να έχει τη δυνατότητα να επισκευάσει οποιαδήποτε ζημία, τότε αντιλαμβανόμαστε πόσο χαμηλό είναι το κόστος σε σχέση με την προστασία και τη σιγουριά που προσφέρει.

Ειδικά στο σημερινό περιβάλλον, όπου η οικονομική κρίση και ο σχεδόν αδύνατος τραπεζικός δανεισμός δεν αφήνουν περιθώρια επαναχρηματοδότησης των επιχειρήσεων, θα έλεγα πως ένα ασφαλιστήριο συμβόλαιο θα έπρεπε να αποτελεί μονόδρομο για τον Έλληνα οικογενειάρχη και επιχειρηματία.

iw? Ποιο είναι το βασικό μοντέλο που εφαρμόζει το κράτος και ποια προβλήματα προκύπτουν από αυτό;

 απ. Φοβάμαι πως δεν υπάρχει κάποιο μοντέλο που να εφαρμόζεται από την Πολιτεία σήμερα. Σε περιπτώσεις φυσικών καταστροφών, γίνεται προσπάθεια να μοιραστούν όσα χρήματα είναι δυνατόν να διατεθούν από τον κρατικό προϋπολογισμό στους εκάστοτε πληγέντες.

Αυτονόητο είναι πως σε περίπτωση ενός σοβαρού και σε μεγάλη έκταση γεγονότος, δεν θα είναι επαρκή τα χρήματα και η κατά κεφαλήν αποζημίωση θα είναι μηδαμινή. Επομένως, όπως δυστυχώς συμβαίνει και σε άλλους τομείς, η ιδιωτική ασφάλιση αποτελεί τη μοναδική εξασφάλιση που μπορεί να έχει κάποιος έναντι των φυσικών καταστροφών.

Αναδημοσίευση από το περιοδικό Insurance World

Αύξηση κερδοφορίας για την Ergo, πτώση για την Munich Re

0

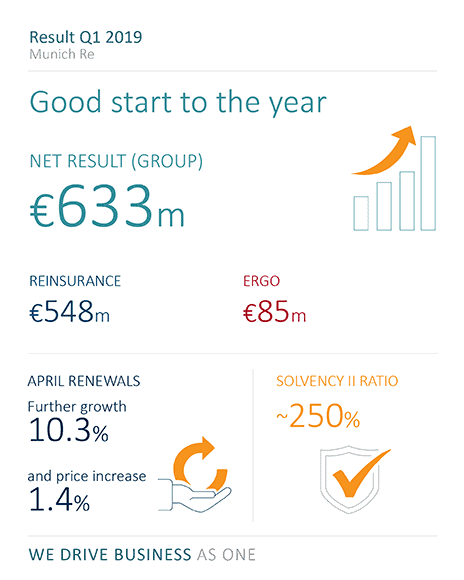
10,3% άνοδο σημείωσαν οι ανανεώσεις των αντασφαλιστικών συμβάσεων τον Απρίλιο, με τις τιμές να ανεβαίνουν κατά 1,4%. Οι αποζημιώσεις ήταν υψηλότερες για χαμηλής και μεσαίας έντασης συμβάντα. Οι προβλέψεις για την κερδοφορία για το 2019 στην Munich Re παραμένουν ίδιες στα 2,5 δισεκ. ευρώ.

Μετάφραση απόδοση κειμένου: Ελενα Ερμείδου από την Munich Re.com

Κέρδη ύψους 633 εκατ. ευρώ έγραψε η Munich Re το πρώτο τρίμηνο του 2019 έναντι  827 εκατ. Η πτώση στην κερδοφορία οφείλεται στις ζημιές και στις αυξημένες απαιτήσεις για αποζημιώσεις έναντι φυσικών καταστροφών το περασμένο έτος.

Το λειτουργικό αποτέλεσμα σε ετήσια βάση υποχώρησε στα 875 εκατ. ευρώ εκατ. (1.283 εκατ.) ενώ σταθερό παρέμεινε το μη λειτουργικό αποτέλεσμα στα  –122 εκατ. ευρώ (–125 εκατ). Το αποτέλεσμα των συναλλαγματικών ισοτιμιών διαμορφώθηκε στα 58 εκατ. (–68 εκατ). Οι φόροι εισοδήματος διαμορφώθηκαν συνολικά στα 122 εκατ. (212 εκατ). Τα ίδια κεφάλαια στα 28.990 εκατ, αυξημένα από την αρχή του έτους (26.500 εκατ) – κυρίως λόγω των αυξημένων αξιών στο χαρτοφυλάκιο και τους τίτλους σταθερού εισοδήματος.

Εν συγκρίσει με το αντίστοιχο τρίμηνο του περασμένου έτους, τα μεικτά εγγεγραμμένα ασφάλιστρα αυξήθηκαν 1.9% στα 13.375 ευρώ (13.126 ευρώ).

Οι ετησιοποιημένες αποδόσεις σταθμισμένες ανά τον κίνδυνο κεφαλαίου κατά το πρώτο τρίμηνο έφτασαν στο 9,9%, και οι αποδόσεις ίδιων κεφαλαίων στο 9,1%.

Ο δείκτης φερεγγυότητας από 245% στις αρχές του έτους ανήλθε στο  250%  στο τέλος του πρώτου τριμήνου.

Στο μεταξύ η Munich Re επαναγόρασε μετοχές αξίας  303 εκατ.

Αντασφάλειες: Με αποτέλεσμα 548 εκατ.

Ο τομέας των αντασφαλειών συνέβαλλε κατά 548 εκατ. (750 εκατ) στο ενοποιημένο αποτέλεσμα κατά το πρώτο τρίμηνο. Το λειτουργικό αποτέλεσμα διαμορφώθηκε στα 633 εκατ (1,059 εκατ). Συγκριτικά με τα περασμένο τρίμηνο του 2017 τα μεικτά εγγεγραμμένα ασφάλιστρα αυξήθηκαν 2,4%  στα 8,380 εκατ. (8,183 εκατ.).

Οι αντασφάλειες ζωής και υγείας συνέβαλλαν κατά 128 εκατ. (159 εκατ.) στα κέρδη. Το τεχνικό αποτέλεσμα διαμορφώθηκε στα 105 εκατ. (155 εκατ.).

Ο τομέας της Περιουσίας και των Ατυχημάτων συνεισέφερε κατά 420 εκατ. (591 εκατ.). Τα ασφάλιστρα του κλάδου αυξήθηκαν στα 5,484 εκατ. (5,317 εκατ.).

Ο δείκτης ζημιών και εξόδων προς τα ασφάλιστρα αυξήθηκε στο 97,9% (88,6%) επί των καθαρών ασφαλίστρων ευθυγραμμισμένος με τους ετήσιους στόχους της  Munich Re που είναι το 98%

Οι ανανεώσεις των συμβάσεων τη 1η Απριλίου 2019 παρουσίασαν αυξήσεις τιμών σε περιοχές υψηλού κινδύνου. Σταθεροποίηση τιμών εμφανίστηκε στις συμβάσεις Ευθυνών Τρίτων.

Οι  τιμές των αντασφαλίστρων αυξήθηκαν τον Απρίλιο 1,4% . Ο όγκος των ασφαλίστρων αυξήθηκε κατά 10,3% στα στα 1.8 δισεκ (1,7 δισεκ).

ERGO:  Στα 85 εκατ. το αποτέλεσμα

Η Ergo συνέβαλλε στην κερδοφορία της Munich Re κατά 85 εκατ. (77 εκατ) εκ των οποίων τα  63 εκατ. (36 εκατ.) προήλθαν από την ERGO Life and Health στην Γερμανία. Ο τομέας Περιουσίας και Ατυχημάτων Γερμανίας συνεισέφερε κατά 14 εκατ. στα (0 εκατ.) λόγω του ισχυρού underwriting.

Η ERGO International έγραψε κέρδη 8 εκατ. (41 εκατ). Η πτώση της κερδοφορίας οφείλεται στις μικρές θυγατρικές εκτός Γερμανίας. Το λειτουργικό αποτέλεσμα αυξήθηκε στα 241 εκατ. (224 εκατ.).

Ο δείκτης ζημιών και εξόδων προς τα ασφάλιστρα στο τομέα της Περιουσίας και των Ατυχημάτων βελτιώθηκε και κατήλθε στο 98,1% (101,7%). Ο αντίστοιχος δείκτης για τις διεθνείς επιχειρήσεις στο 95,4% (95,3%).

Συνολικά τα έσοδα από τα ασφάλιστρα από όλες τις γραμμές παραγωγής παρέμειναν στα ίδια επίπεδα στα 5,165 εκατ. (5,156 εκατ.). Τα μεικτά ασφάλιστρα αυξήθηκαν ελαφρώς κατά 1,1% στα 4.995 εκατ. (4.943 εκατ.).

Επενδύσεις : Με αποτέλεσμα  1.741 εκατ.

Το αποτέλεσμα από τις επενδύσεις του Ομίλου υποχώρησε ελαφρώς στα 1,741 εκατ. (1,796 εκατ.). Το αποτέλεσμα του πρώτου τριμήνου συνολικά εκπροσωπεί μέση απόδοση από τις αγορές 2,9%.

Οι συνολικές επενδύσεις σύμφωνα με τις λογιστικές καταστάσεις τη 31η Μαρτίου 2019 σε ετήσια βάση αυξήθηκαν στα 223.927 εκατ. (216.852 εκατ.), με την αξία αγοράς 240.484 εκατ. (231,876 εκατ.).

Προοπτικές για το 2019

Οι προοπτικές παραμένουν ίδιες. Για το οικονομικό έτος 2019 η Munich Re προβλέπει ενοποιημένο αποτέλεσμα ύψους περίπου 2,5 δισεκ. ευρώ.

Δυναμικό ξεκίνημα για τον όμιλο Talanx το 2019

0

Επιτυχημένη εκκίνηση σημείωσε ο Όμιλος Talanx το οικονομικό έτος 2019 με ισχυρή αύξηση των ασφαλίστρων και δυνατή ανάκαμψη του καθαρού εισοδήματος. Τα έσοδα από τα μικτά εγγεγραμμένα ασφάλιστρα αυξήθηκαν κατά 11% σε 11,7 δις. ευρώ το πρώτο τρίμηνο του 2019, σε όλους τους τομείς δραστηριοτήτων.

Τα μέτρα αναδιάρθρωσης στον κλάδο πυρός των βιομηχανικών ασφαλίσεων, τα οποία τέθηκαν σε εφαρμογή στο πλαίσιο του προγράμματος 20/20/20 επιφέρουν αποτελέσματα. Τα λειτουργικά κέρδη ενισχύθηκαν κατά 4% σε 616 εκ. ευρώ (από 592).

Στην ανάπτυξη αυτή συνέβαλε, ο τομέας Ασφαλίσεων Ιδιωτών στη Γερμανία, ο τομέας Διεθνών Ασφαλίσεων Ιδιωτών και οι τομείς Αντασφαλίσεων, με τα καθαρά κέρδη του Ομίλου να ενισχύονται κατά 8% σε 235 εκ. ευρώ (από 218). Ο Όμιλος, επιβεβαίωσε την πρόβλεψη σημαντικής βελτίωσης των εσόδων σε 900 εκ. ευρώ για το έτος 2019.

“Ξεκινήσαμε πολύ καλά το 2019,” δήλωσε ο Torsten Leue, Πρόεδρος του Διοικητικού Συμβουλίου της Talanx AG. “Μαζί με τις ισχυρές λειτουργικές επιδώσεις του τομέα Ασφαλίσεων Ιδιωτών στη Γερμανία, του τομέα Διεθνών Ασφαλίσεων Ιδιωτών και του τομέα Αντασφαλίσεων, τα θετικά αποτελέσματα της νέας στρατηγικής γίνονται εμφανή.

Ο κλάδος Βιομηχανικών ασφαλίσεων βρίσκεται στη διαδικασία ολοκλήρωσης του προγράμματος ενίσχυσης της κερδοφορίας, 20/20/20, και η σύσταση της κοινοπραξίας μεταξύ της Hannover Re και της HDI Global – HDI Global Specialty – θα μας επιτρέψει, μακροπρόθεσμα, να αξιοποιήσουμε περισσότερες επιχειρηματικές ευκαιρίες. Συνεπώς, είμαστε αισιόδοξοι για το τρέχον οικονομικό έτος και επιβεβαιώνουμε τους φιλόδοξους στόχους μας. Έχουμε ήδη πετύχει πάνω από το ένα τέταρτο του ετήσιου στόχου κερδοφορίας, το πρώτο τρίμηνο του 2019.”

Η επιβάρυνση από μεγάλες ζημιές που υπέστη ο Όμιλος, το πρώτο τρίμηνο του 2019, ανήλθε στα 137 εκ. ευρώ, κινήθηκε δηλαδή στα ίδια επίπεδα με την αντίστοιχη περίοδο του προηγούμενου έτους (138) Οι πρωτοσφαλίσεις επιβάρυναν τον Όμιλο κατά 78 εκ. ευρώ (από 64), και οι αντασφαλίσεις επέφεραν μεγάλες ζημίες ύψους 59 εκ. ευρώ (από 73 εκ. ευρώ). Η βελτίωση κατά 17% του τεχνικού αποτελέσματος σε -357 εκ. ευρώ (από -430), συνέβαλε στη βελτίωση του μικτού δείκτη σε 96.8% (από 97.0%).

Τα καθαρά έσοδα από επενδύσεις ανήλθαν σε 988 εκατ. ευρώ (από 1,063) με καθαρή απόδοση επένδυσης σταθερά στα 3.2% (3.7%). Αυτό προέκυψε λόγω αλλαγής στην νομοθεσία η οποία απαιτεί μικρότερες μεταφορές στο αποθεματικό από τόκους. Ως αποτέλεσμα, τα λειτουργικά κέρδη αυξήθηκαν κατά περίπου 4% στα 616 εκ. ευρώ (από 592). Χαμηλότερη φορολογική επιβάρυνση σε σχέση με το πρώτο τρίμηνο του 2018 σήμανε επίσης ότι τα καθαρά κέρδη του Ομίλου σημείωσαν μεγαλύτερη άνοδο από τα λειτουργικά κέρδη, κατά 8% στα 235 εκ. ευρώ (από 218).

Συνακόλουθα με την θετική ανάπτυξη εργασιών, ο Όμιλος συνεχίζει να καταγράφει υγιή επίπεδα κεφαλαιοποίησης. Αυτό άλλωστε καταγράφεται και στην Έκθεση Φερεγγυότητας και Χρηματοοικονομικής Κατάστασης του 2018 (έκθεση SFCR), η οποία, επίσης, ανακοινώθηκε σήμερα. Εξαιρούμενων των μεταβατικών μέτρων, ο κατά Solvency II δείκτης ανήλθε σε 209% στα τέλη του 2018 (2017: 206%), υψηλότερος από τα επίπεδα στόχου 150% -200%.

Βιομηχανικές Ασφαλίσεις: Το πρόγραμμα 20/20/20 αρχίζει να αποδίδει θετικά αποτελέσματα

Ο Τομέας Βιομηχανικών Ασφαλίσεων σημείωσε αύξηση των μικτών εγγεγραμμένων ασφάλιστρων, κατά 12.1%, στα 2.3 δις. ευρώ (από 2.0) κατά τη διάρκεια του πρώτου τριμήνου του 2019, , η οποία οφείλεται κυρίως στην σύσταση της HDI Global Specialty, μιας κοινοπραξίας η οποία συμπεριλαμβάνει πλέον και τις δραστηριότητες της Hannover Re. Τα μέτρα αναδιάρθρωσης στον κλάδο ασφάλισης πυρός, τα οποία δρομολογήθηκαν το 2018 στο πλαίσιο του προγράμματος 20/20/20 αποδίδουν θετικά αποτελέσματα. Η σχετική με αυτό, αναμενόμενη ζημία ασφαλίστρων αντισταθμίστηκε σε μεγάλο βαθμό από τα υψηλότερα ασφάλιστρα και τις αυξήσεις των τιμών. Το τεχνικό αποτέλεσμα ήταν ελαφρώς χαμηλότερο από το προηγούμενο έτος στα -18 εκ. ευρώ (από -13).

Αυτή η επίδοση οφείλεται σε δύο διαφορετικές επιδράσεις: Ενώ το κόστος αποζημιώσεων της τρέχουσας χρήσης (συμπεριλαμβανομένης της επιβάρυνσης από μεγάλες ζημίες στην αρχή της χρήσης) ήταν εκτός των προβλέψεων και τα έσοδα από τις συνήθεις δραστηριότητες στον κλάδο πυρός έδειχναν βελτίωση της κερδοφορίας, η αναπροσαρμογή μίας μεγάλης ζημίας του μηνός Δεκεμβρίου 2018 είχε αρνητική επίδραση στον δείκτη ζημιών. Συνολικά ο μικτός δείκτης ανήλθε στο 102.9% (από 102.3%). Εξαιρούμενου αυτού του μη επαναλαμβανόμενου αποτελέσματος, ο μικτός δείκτης θα βρισκόταν κοντά στο 100% και θα ήταν θετικός από πλευράς ανάληψης κινδύνου.

Τα καθαρά έσοδα από επενδύσεις αυξήθηκαν κατά 4.4% στα 71 εκ. ευρώ (από 68). Ο κλάδος βιομηχανικών ασφαλίσεων παρήγε λειτουργικά κέρδη 35 εκ. ευρώ (από 51) κατά τη διάρκεια του πρώτου τριμήνου ενώ η συμβολή του κλάδου στο σύνολο των καθαρών κερδών του Ομίλου ανήλθε στα 23 εκ. ευρώ (από 31).

Η Groupama στο Top 10 των ελληνικών «Best Workplaces 2019»!

0

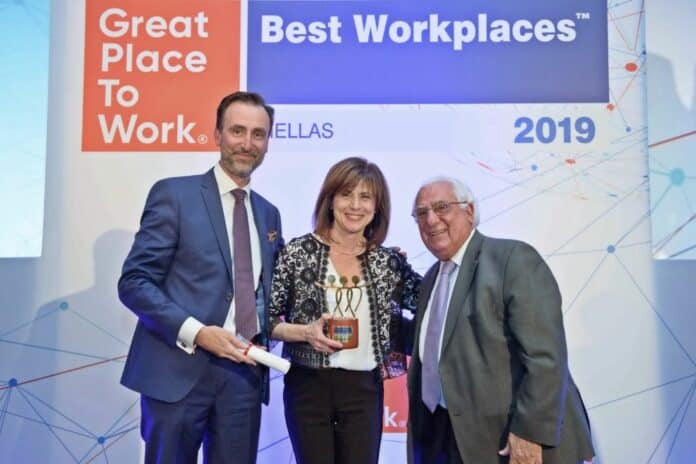
Η Groupama Ασφαλιστική διακρίθηκε ως μία από τις  δέκα «μεγάλες επιχειρήσεις» (προσωπικό άνω των 251 εργαζομένων) με το καλύτερο εργασιακό περιβάλλον στην Ελλάδα (“BestWorkplaces 2019”).  Το βραβείο τής απονεμήθηκε την Τρίτη 7 Μαΐου, σε εκδήλωση που έγινε στο ξενοδοχείο AthenaeumIntercontinental. O θεσμός Best Workplaces 2019 είναι πρωτοβουλία του φορέα GreatPlacetoWork®Hellas, και τα βραβεία απονέμονται βάσει των αποτελεσμάτων της Best Workplaces 2019, της μεγαλύτερης έρευνας αξιολόγησης του εργασιακού περιβάλλοντος στην Ελλάδα.

Η Groupama Ασφαλιστική, με σαφή σχεδιασμό και στόχευση,επενδύει στη συνεχή βελτίωση των συνθηκών καθημερινής εργασίας, αλλά και στην καλλιέργεια εταιρικής κουλτούρας και αξιών,οι οποίες συνάδουν με το όραμά της. Η βράβευση αυτή έρχεται ως επιστέγασμα των πρωτοβουλιών της εταιρείας, οι οποίες στοεπίκεντρότους έχουν την ανάπτυξη του ανθρωπίνου δυναμικού της και περιλαμβάνουν από περιοδικά ερωτηματολόγια αξιολόγησης του εργασιακού περιβάλλοντος,μέχρι μακρόπνοες δράσεις εταιρικής υπευθυνότητας, όπως η υποστήριξη -ήδη από το 2009- των ενεργειών των Παιδικών Χωριών SOS.

Στο περιθώριο της τελετής απονομής, ο Γενικός Διευθυντής της Groupama Ασφαλιστικής κ. Χρήστος Κάτσιος δήλωσε σχετικά: «Στη Groupama Ασφαλιστική επενδύουμε, όχι μόνο στους υπό στενή έννοια εργαζόμενους μας, αλλά ευρύτερα στους ανθρώπους μας. Το καταφέρνουμε μέσα από πρωτοβουλίες που αναδεικνύουν το όραμά μας και νοηματοδοτούν τις σχέσεις μας μέσα στο εταιρικό μας «οικοσύστημα». Δουλεύουμε ως ομάδα και δεσμευόμαστε να συνεχίσουμε τις δράσειςμας, με στόχο τη διαρκή βελτίωση του κλίματος στην εταιρεία μας. Το βραβείο σίγουρα αποτελεί σημαντική διάκριση, ωστόσο τη σημαντικότερη όλωναποτελεί η ίδια η αναγνώριση των συναδέλφων μας».

Παρέμβαση Χατζηθεοδοσίου για 120 δόσεις-μέτρα (video)

0

Για το σχέδιο νόμου που αφορά στις ρυθμίσεις οφειλών σε ασφαλιστικά ταμεία και εφορίες σε έως 120 δόσεις, καθώς και για τα μέτρα που ανακοίνωσε ο Πρωθυπουργός, μίλησε ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Γιάννης Χατζηθεοδοσίου, σε συνέντευξή του στην ΕΡΤ1.

Λίγες ώρες μετά την τοποθέτησή του επί του ζητήματος αυτού στην αρμόδια κοινοβουλευτική επιτροπή, ο κ. Χατζηθεοδοσίου χαρακτήρισε θετικές τις ρυθμίσεις οφειλών, σημειώνοντας ωστόσο την ανάγκη αύξησης του αριθμού των δόσεων που προβλέπονται για τις επιχειρήσεις -σύμφωνα με το σχέδιο νόμου έως 18.  Όπως εξήγησε, έθεσε το θέμα αυτό – αναφερόμενος σε ομόρρυθμες και κεφαλαιουχικές εταιρίες- και στη Βουλή, με την αρμόδια υφυπουργό Οικονομικών κα. Παπανάτσιου να δηλώνει ότι θα εξεταστεί. Σε ό,τι αφορά τη ρύθμιση οφειλών προς τα ασφαλιστικά ταμεία παρατήρησε ότι ο τρόπος επανυπολογισμού με κατώτερη εισφορά 157 ευρώ οδηγεί σε μικρότερες συντάξεις , και αυτό πρέπει να ληφθεί υπόψη από τους ενδιαφερόμενους, και ζήτησε μεγαλύτερο «κούρεμα» των προσαυξήσεων εργοδοτικών εισφορών.

Ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών επισήμανε ακόμα ότι τα εξαγγελθέντα μέτρα κινούνται προς τη σωστή κατεύθυνση. Εστιάζοντας στη μείωση του ΦΠΑ στην εστίαση, εκτίμησε ότι η μείωση αυτή πρέπει να γίνει αισθητή στον καταναλωτή, γεγονός που θα οδηγήσει και σε αύξηση των πωλήσεων των επιχειρήσεων.

Σημείωσε, ωστόσο, ότι τα μέτρα αυτά «βοηθούν, αλλά δεν λύνουν το πρόβλημα» της οικονομίας, για την ανάκαμψη της οποίας απαιτείται στρατηγικό σχέδιο με συναίνεση των πολιτικών δυνάμεων και μέτρα στήριξης των μικρομεσαίων επιχειρήσεων που μετά από 9 χρόνια κρίσης και χωρίς πρόσβαση σε τραπεζική χρηματοδότηση, συνεχίζουν να στενάζουν υπό το βάρος μεγάλων φορολογικών και ασφαλιστικών επιβαρύνσεων.

Πηγή: eea

Προσφορά εξετάσεων για γυναίκες από τον Όμιλο Ιατρικού Αθηνών

0
κτίριο, Iatriko Athinon, Ιατρικό Κέντρο Αθηνών, Όμιλος Ιατρικού Αθηνών

Εξετάσεις προληπτικού ελέγχου για γυναίκες, σε ειδικές, μειωμένες τιμές προσφέρει ο Όμιλος Ιατρικού Αθηνών, από τις 09 έως τις 31 Μαΐου, με αφορμή την Ημέρα της Μητέρας.

Συγκεκριμένα, οι εξετάσεις προληπτικού ελέγχου περιλαμβάνουν τα εξής:

  • Ψηφιακή Μαστογραφία και Τεστ PAP στην ειδική τιμή των 40 ευρώ
  • Υπερηχογράφημα Μαστών και Τεστ PAP στην ειδική τιμή των 40 ευρώ

 Οι εξετάσεις προληπτικού ελέγχου ισχύουν για όσους καλέσουν από την Πέμπτη 09 Μαΐου έως και την Παρασκευή 31 Μαΐου και προγραμματίσουν το ραντεβού τους, στα παρακάτω τηλέφωνα, καθημερινά από  τις 09.00 έως τις 15.00:

  • Ιατρικό Κέντρο Αθηνών: τηλ. 210 6862358
  • Ιατρικό Ψυχικού: τηλ. 210 6974032-3
  • Ιατρικό Π. Φαλήρου: τηλ. 210  9892120
  • Ιατρικό Διαβαλκανικό Θεσσαλονίκης: τηλ. 2310 400461

Η προσφορά εξετάσεων προληπτικού ελέγχου, με αφορμή τις Παγκόσμιες Ημέρες υγείας, εντάσσεται στο πλαίσιο του «Προγράμματος Κοινωνικής Ευθύνης» του Ομίλου Ιατρικού Αθηνών, μέσα από το οποίο αναδεικνύει τη σημασία της πρόληψης και της έγκαιρης διάγνωσης, παραμένοντας πιστός στη δέσμευσή του να παρέχει διαρκώς κορυφαίες υπηρεσίες υγείας, σε προσιτές τιμές.

Υποχώρηση στα καθαρά κέρδη α΄ τριμήνου της Munich Re

0
Munich Re, επιγραφή, κτίριο

Υποχώρηση κατέγραψαν τα καθαρά κέρδη της Munich Re το α΄ τρίμηνο του 2019, έχοντας διαμορφωθεί στα 632 εκατ. ευρώ έναντι 826 εκατ. ευρώ την αντίστοιχη περίοδο πέρυσι όπως ανακοίνωσε η αντασφαλιστική της Γερμανίας.

Η καθοδική πορεία των κερδών της αποδίδεται στις υψηλές ζημιές αλλά και στο κόστος των αποζημιώσεων.

Αύξηση 13,38 δισ. ευρώ από τα 13,13 δισ. ευρώ το περασμένο έτος κατέγραψαν τα μεικτά εγγεγραμμένα ασφάλιστρα με την εταιρεία να επιβεβαιώνει τις εκτιμήσεις για κέρδη ύψους 2,5 δις το έτος 2019.

Ο CFO της Munich Re κ. Christoph Jurecka δήλωσε σχετικά: «Η Munich Re εξακολουθεί να αναπτύσσεται οργανικά, με πυρήνα την βασική δραστηριότητά της στην αντασφάλιση περιουσίας-ατυχημάτων».

Παραιτήθηκε ο Ι. Ξηρογιαννόπουλος από το ΔΣ του ΣΕΜΑ

0
sema logo

Έλενα Ερμείδου

Παραιτήθηκε, σύμφωνα με επιβεβαιωμένες πληροφορίες, από την διοίκηση του ΣΕΜΑ, ο Ιωάννης Ξηρογιαννόπουλος.

Ο ίδιος κατέθεσε επιστολή παραίτησης, επικαλούμενος προσωπικούς λόγους.

Ο κος Ξηρογιαννόπουλος είναι για πολλά χρόνια μέλος Δ.Σ. του ΣΕΜΑ και αγαπητός φίλος των μελών του Συνδέσμου.

Η παραίτησή του δεν σηματοδοτεί κάτι όπως κάποιοι πολύ βιαστικά θα μπορούσαν να συμπεράνουν.

Ενίοτε, μέλη Συνδέσμων, Ενώσεων, Σωματείων μετά από πολλά χρόνια, βλέπουμε να παραιτούνται και να επανέρχονατι στο μέλλον.

Διαβάστε επίσης: H νέα διοίκηση του ΣΕΜΑ απέναντι στις μελλοντικές προκλήσεις

Eurolife: Ικανοποίηση για τα αποτελέσματα, περηφάνια για το πρόγραμμα ΕΚΕ

0

Ανταπόκριση: Βάιος Κρόκος

Ικανοποιημένη δηλώνει η διοίκηση της Eurolife ΕRB από τα οικονομικά αποτελέσματα του 2018, εν μέσω έντονων προκλήσεων, κατά τη σημερινή συνέντευξη Τύπου.

Ο Πρόεδρος και Διευθύνων Σύμβουλος, Αλέξανδρος Σαρρηγεωργίου, παρουσίασε τις επιδόσεις της εταιρείας, ενώ ανακοίνωσε την εκκίνηση προγράμματος Εταιρικής Κοινωνικής Ευθύνης, με στόχο την προσφορά και την ανταπόδοση στην κοινωνία.

Όσον αφορά στα αποτελέσματα, η εταιρεία παρουσίασε κέρδη προ φόρων, ύψους 198,3 εκατ. ευρώ και λειτουργικά κέρδη 21,3 εκατ. ευρώ.

Σε πολύ υψηλά επίπεδα ανήλθε η παραγωγή ασφαλίστρων και συγκεκριμένα στα 436 εκατ. ευρώ. Επίσης δόθηκαν αποζημιώσεις 194 εκατ. ευρώ, ενώ υπήρξε αύξηση του APE κατά 8%.

Ο Όμιλος κατέχει 11% ως μερίδιο αγοράς. 

Στα επίπεδα του 3% κινήθηκαν οι Γενικές Ασφάλειες, στο 20% οι Ασφάλειες ζωής. Όσον αφορά στο πρόγραμμα ΕΚΕ, ο κ. Σαρρηγεωργίου ανέφερε ότι ονομάζεται “Συν-πράττουμε” και θα εκπονηθεί σε συνεργασία με 4 εταιρείες, με σκοπό να υποστηρίξουν τον άνθρωπο και την κοινωνία, τόσο στα αστικά κέντρα, αλλά πολύ περισσότερο στην Περιφέρεια.

Οι τέσσερις συνεργάτες της Eurolife είναι οι: HopeGenesis, Ephelon, Μουσείο Κυκλαδικής Τέχνης και τέλος η Εθνική Λυρική Σκηνή.

Διαβάστε αναλυτικά: Aλ. Σαρρηγεωργίου: Προχωράμε πέρα από την προστασία των όσων έχουν αξία για τους πελάτες μας

Κ. Αποστολίδης, Μetlife: Ενίσχυση του ρόλου των ασφαλιστικών εταιρειών στην Ελλάδα

0

Στον Χρήστο Ν. Κώνστα

Συναντηθήκαμε σε μια σημαντική και ενδιαφέρουσα ημερίδα, που διοργάνωσε η Ένωση Ασφαλιστικών Εταιριών Ελλάδος, με θέμα «Συντάξεις και Ανάπτυξη», με τη συμμετοχή του ΣΕΒ, του ΣΕΤΕ και του ΙΟΒΕ, αλλά και πολιτικών όλων των κομμάτων. 

Μιλούσε με ενθουσιασμό, αλλά και με τεχνοκρατική μετριοπάθεια, που με εντυπωσίασε. Από την πρώτη στιγμή της συζήτησής μας, έγινε φανερό ότι ο ρόλος των ασφαλιστικών εταιρειών στην οικονομία, την Υγεία, το χρέος, και η ενίσχυση των πρωτοβουλιών τους ως θεσμικού πυλώνα είναι θέματα που απασχολούν πολύ τον Κυριάκο Αποστολίδη, Γενικό Διευθυντή Ελλάδας & Κύπρου της MetLife. H συνέντευξη δόθηκε στο περιοδικό ΧΡΗΜΑ της Ethos Media.

Οι ιδέες του έχουν ενδιαφέρον γιατί συνδυάζουν τον ρεαλισμό με το όραμα, κάτι που έχει ανάγκη σήμερα η οικονομία της χώρας για να ξεκολλήσει από το τέλμα.


Το δημογραφικό είναι απειλή για το συνταξιοδοτικό, αλλά ταυτόχρονα είναι και ευκαιρία για την οικονομία


Γιατί επιμένετε τόσο πολύ στο συνταξιοδοτικό ως κομμάτι της αναπτυξιακής διαδικασίας;

Δεν επιμένω εγώ. Η πραγματικότητα μάς προκαλεί. Ας πάρουμε, για παράδειγμα, έναν συνταξιούχο, σήμερα, ηλικίας 67 ετών, στην Ελλάδα. Το προσδόκιμο ζωής σήμερα εκτείνεται έως τα 84 έτη. Έχει σχεδιάσει πώς θα χρηματοδοτήσει –μερικώς έστω– το σημερινό επίπεδο ζωής του; Πώς θα ζήσει τα επόμενα 17 τουλάχιστον χρόνια με τα παρόντα επίπεδα συντάξεων; Έχει υπολογίσει κανείς πόσο είναι αυτό το κενό; Σε ποια κεφάλαια θα στηριχθεί; Δεν είναι τεχνική αυτή η κουβέντα. Αφορά το σύνολο της κοινωνίας. Και γι’ αυτό πρέπει να γίνει δημόσια.

Κι εσείς, οι ασφαλιστικές εταιρείες, πώς μπορείτε να συμβάλετε σ’ αυτήν τη συζήτηση;

Πρέπει να γίνει μια συζήτηση με στοιχεία και αριθμούς. Επιπλέον, όμως, πρέπει να υπάρξει ένας προσανατολισμός, μια επιμόρφωση των πολιτών, για το τι αντιμετωπίζουμε ως κοινωνία. 

Η εποχή που ασφαλιστικές εταιρείες διαφήμιζαν προϊόντα έχει παρέλθει. Πρέπει να εστιάσουμε στις ανάγκες της κοινωνίας, όχι στα προϊόντα που έχουμε στο ράφι. Η κοινωνία μας χρειάζεται συμβουλές από τους ειδικούς και μια εφ’ όρου ζωής προσέγγιση που θα παρακολουθεί τις εξελίξεις της επιστήμης, της τεχνολογίας αλλά και των οικονομικών κινδύνων που αναλαμβάνουμε σε ατομική βάση. 


Η διείσδυση της ιδιωτικής ασφάλισης στην Ελλάδα βρίσκεται ακόμα σε πολύ χαμηλό επίπεδο


Τα προϊόντα των ασφαλιστικών εταιρειών πρέπει να είναι μέρος της λύσης, αλλά δεν είναι η λύση. Το να προσπαθούμε να στριμώξουμε τον κόσμο σ’ ένα προϊόν δεν αρκεί. Η εξατομίκευση είναι απαραίτητη.

Δώστε μου ένα παράδειγμα…

Το πρώτο, το αυτονόητο: Υγεία. Δεν έχουν όλοι οι συμπολίτες μας τις ίδιες ανάγκες. Οι πρωτοβάθμιες υπηρεσίες υγείας έχουν τεράστια αξία, η προληπτική ιατρική σώζει ζωές. Οι άνθρωποι χρειάζονται συμβουλές στη διατροφή τους, την άσκηση και τις συνέπειες της αδράνειας. Ένα μεγάλο ποσοστό των Ελλήνων έχει ή θα αναπτύξει διαβήτη τύπου ΙΙ και δεν το γνωρίζουν. 

Η Υγεία είναι δουλειά και των ασφαλιστών. Το όφελος για την κοινωνία μπορεί να είναι τεράστιο. Μιλάμε για τις εξελίξεις στην τεχνολογία και δεν πρέπει να αγνοούμε την καινοτομία στην Ιατρική. Αυτές οι καινοτομίες πρέπει να γίνουν κτήμα των πολιτών και οι ασφαλιστικές μπορούν να συμβάλουν ουσιαστικά σε αυτήν την πορεία.


Όλα, ωστόσο, ξεκινούν από το δημογραφικό…

Το δημογραφικό είναι απειλή για το συνταξιοδοτικό, αλλά ταυτόχρονα είναι και ευκαιρία για την οικονομία. Το2050, σε 30 χρόνια από σήμερα, το 40% των Ελλήνων θα είναι ηλικίας άνω των 65 ετών. Πρέπει να οργανωθούμε από σήμερα για το τι υπηρεσίες θα έχουν ανάγκη αυτοί οι πολίτες. Πώς θα καλυφθούν οι ανάγκες. 

Επειδή η MetLife δραστηριοποιείται σε 65 χώρες, μπορώ να σας πω ότι στην Ιαπωνία, που έχει αντίστοιχο δημογραφικό πρόβλημα με την Ελλάδα, έχουν ήδη δημιουργηθεί ειδικά προγράμματα για πολίτες άνω των 65 ετών, π.χ. βοήθεια στο σπίτι και προληπτική παρακολούθηση. Το όφελος για την κοινωνία είναι τεράστιο, εστιάζοντας στη σχεδίαση και την προσφορά λύσεων με βάση τις προβολές.


Δημιουργούμε αποταμιευτικά και επενδυτικά προϊόντα που επιτρέπουν στον καθένα να σχεδιάσει ένα μέλλον με αξιοπρέπεια


Ναι, αλλά εδώ, στην Ελλάδα, τι μπορεί να γίνει; Δεν είμαστε Ιαπωνία…

Ας ξεκινήσουμε από τα αυτονόητα: τη σύμπραξη των δημόσιων νοσοκομείων με τις ασφαλιστικές εταιρείες. Τα δημόσια νοσοκομεία έχουν άριστο προσωπικό και υπολείπονται σε υποδομές φιλοξενίας και εξοπλισμό. Γιατί να μη χρηματοδοτηθούν και από τις ασφαλιστικές εταιρείες; Γιατί να μην μπορούν να συμβληθούν για λογαριασμό των πελατών τους και να προσφέρουν πολλαπλασιαστικά οφέλη στο Δημόσιο Σύστημα Υγείας;

Πάμε, τώρα, στη μεγάλη πληγή της οικονομίας μας, το συνταξιοδοτικό.

Έχουν ήδη κατατεθεί προτάσεις, με παραλλαγές, για ένα σύστημα τριών πυλώνων. Είναι αυτονόητο, είναι κοινή πρακτική διεθνώς. Οι ασφαλιστικές εταιρείες έχουν ρόλο να διαδραματίσουν. Επιπλέον, οι ασφαλιστικές εταιρείες είναι μακροπρόθεσμοι επενδυτές. Θα μπορούσε η εκάστοτε κυβέρνηση να τους χρησιμοποιήσει για το reprofiling του δημόσιου χρέους, τόσο από πλευράς ποιότητας όσο και από πλευράς χρόνου διακράτησης, αξιοποιώντας τα εγχώρια κεφάλαια.

Είναι προφανής ο ρόλος των ασφαλιστικών στη διαχείριση των επαγγελματικών ταμείων…

Προφανώς, αλλά προσέξτε: Υπάρχει κι άλλη διάσταση, η σημαντικότερη, κατά την άποψή μου. Προφανώς, υπάρχει ενδιαφέρον ως προς τον δεύτερο ασφαλιστικό πυλώνα. Το σημαντικότερο όμως είναι να μπορέσουμε να κρατήσουμε τα δυνατά μυαλά στη χώρα μας. Θέλουμε να βοηθήσουμε τις επιχειρήσεις να κρατήσουν τα ταλέντα εδώ, προσφέροντας προοπτική. 

Εμείς, στη MetLife, έχουμε μεγάλη εμπειρία στις ομαδικές ασφαλίσεις, αποτελούν το 40% του χαρτοφυλακίου μας. Το πρώτο μας ομαδικό συμβόλαιο στην Ελλάδα το υπογράψαμε το 1966. Οι μικρομεσαίες επιχειρήσεις στην Ελλάδα χρειάζονται ένα επιπλέον κίνητρο για να δεσμεύσουν τα ταλέντα στη χώρα μας. Ένα καλό συμβόλαιο παροχών και συνταξιοδότησης είναι χρήσιμο «εργαλείο». Ένα pension plan στο οποίο συμμετέχει ο εργαζόμενος, αλλά και –κυρίως– η επιχείρηση προσφέρει ασφάλεια και προοπτική για το πρώτο πρόβλημα που ξεκινήσαμε να συζητούμε στην αρχή της συνομιλίας μας.

Εσείς, που διευθύνετε μία από τις μεγαλύτερες εταιρείες της ασφαλιστικής αγοράς, πώς προσαρμόζετε τη στρατηγική σας με βάση αυτά που αναφέραμε;

Κατ’ αρχήν, η αγορά δεν είναι μία. Έχει πολλά επίπεδα και διαφορετικές ανάγκες. Εμείς θα επικεντρωθούμε στην αξία της συμβουλής και στην εφ’ όρου ζωής προσέγγιση μέσα από τους εξειδικευμένους συμβούλους μας.

Δώστε μου ένα παράδειγμα…

Έχω πολλά. Ακόμη και σήμερα, υπάρχουν συμπολίτες μας που ζουν με την ψευδαίσθηση ότι σοβαρά περιστατικά υγείας καλύπτονται άνευ όρων από τον δημόσιο φορέα. Εμείς όμως γνωρίζουμε ότι σοβαρά περιστατικά απαιτούν μεγάλη οικονομική αιμορραγία για τον καταναλωτή. Είναι ενδεικτικό ότι η ατομική δαπάνη υγείας (που δεν καλύπτεται σήμερα από ασφαλιστικά συμβόλαια) είναι σε δυσθεώρητα ύψη.

Είναι δύσκολη και δυσάρεστη αυτή η συζήτηση…

Είναι όμως ρεαλιστική. Και δεν είναι η μόνη. Πρέπει ο εργαζόμενος να μετρήσει και να πληροφορηθεί πόσο του κοστίζει στη μελλοντική του σύνταξη αν καθυστερήσει 10 χρόνια να σχηματίσει μια ατομική παροχή. 

Η διείσδυση της ιδιωτικής ασφάλισης στην Ελλάδα βρίσκεται ακόμα σε πολύ χαμηλό επίπεδο σε σχέση με τον ευρωπαϊκό μέσο όρο. Αυτό σημαίνει ότι, εκ των πραγμάτων, υπάρχουν πολλά περιθώρια περαιτέρω ανάπτυξης, ιδιαίτερα σε τομείς όπως η υγεία και η σύνταξη. Πρόκειται για τομείς στους οποίους η αγορά μας μπορεί να αποτελέσει έναν χρήσιμο συνεργάτη του κράτους και να συμπληρώσει τα κενά της δημόσιας ασφάλισης. Ταυτόχρονα, υπάρχουν και τομείς όπως η ασφάλιση από καταστροφικούς κινδύνους, στους οποίους θα μπορούσε επίσης η ιδιωτική ασφάλιση να δώσει λύσεις. 

Με το κατάλληλο θεσμικό πλαίσιο και τη στενή συνεργασία του κλάδου μας με την Πολιτεία, θα μπορούσαν οι ευκαιρίες αυτές να αξιοποιηθούν προς όφελος όλων μας και κυρίως των ασφαλισμένων μας.

Όταν μιλάτε για κατάλληλο θεσμικό πλαίσιο, προφανώς αναφέρεστε στις φοροαπαλλαγές που απολάμβαναν όσοι αγόραζαν ασφαλιστικά συμβόλαια και έχουν καταργηθεί…

Όχι μόνο. Προφανώς, το φορολογικό κίνητρο είναι σημαντικό. Στην Κύπρο, σε κάθε φορολογούμενο εκπίπτει έως και το 1/6 του ετήσιου εισοδήματός του, εφόσον επενδυθεί σε ασφαλιστικά συμβόλαια. 

Εγώ όμως επιμένω στην αξία της συμβουλής και της ενημέρωσης. Πρέπει οι πολίτες να μάθουν να αξιολογούν και εμάς τους ιδιώτες παρόχους. Την ποιότητα των κεφαλαίων που αντικρίζουν μελλοντικές υποχρεώσεις μας. Την αμεσότητα, το ενδιαφέρον. 

Εμείς, στη MetLife, διατηρούμε τη συντριπτική πλειοψηφία των διαθεσίμων μας σε ένα συντηρητικό προφίλ, έχοντας εξαιρετικά αυστηρούς κανόνες εταιρικής διακυβέρνησης των διαθεσίμων μας σε άμεσα ρευστοποιήσιμα αποταμιευτικά εργαλεία.

Πώς δημιουργείτε το δικό σας χαρτοφυλάκιο;

Η σημαντικότερη πρόκληση για εμάς ήταν και παραμένει η παροχή προϊόντων και υπηρεσιών που ανταποκρίνονται στις πραγματικές και διαρκώς μεταβαλλόμενες ανάγκες των ασφαλισμένων μας. Με δεδομένες τις συνθήκες που επικρατούν τα τελευταία χρόνια στην ελληνική οικονομία, την κατάσταση των ασφαλιστικών ταμείων και το αίσθημα αβεβαιότητας που κυριαρχεί στην κοινωνία, η πρόκληση αυτή είναι σήμερα εντονότερη από ποτέ. 

Προσπαθούμε να ανταποκριθούμε σε αυτές τις απαιτήσεις αξιοποιώντας την τεράστια διεθνή εμπειρία και την εξειδικευμένη τεχνογνωσία ενός παγκόσμιου οργανισμού, η οποία μας επιτρέπει να διαμορφώνουμε σύγχρονα, ευέλικτα προϊόντα, που συνδυάζουν τις κατάλληλες κεφαλαιακές απαιτήσεις και δημιουργούν πρόσθετη αξία στον πελάτη μας.

Μου είπατε ότι μπορείτε να διαδραματίσετε ρόλο στη διαχείριση του δημόσιου χρέους…

Όχι μόνον εμείς, αλλά το σύνολο της ασφαλιστικής αγοράς. Αλλά ποιος άλλος θα μπορούσε να είναι αξιόπιστος επενδυτής για να αγοράσει ελληνικά ομόλογα; Εμείς είμαστε μια παγκόσμια εταιρεία με ισχυρή επενδυτική διαβάθμιση (ΑΑΑ). Διαχειριζόμαστε 4,5 τρισ. δολ. σε 65 χώρες. Μόνο πέρυσι πληρώσαμε 45 δισ. ευρώ σε αποζημιώσεις. Απασχολούμε 65.000 υπαλλήλους σε 46 χώρες.

Τι σημαίνει αυτό για τους απλούς πολίτες, τους ασφαλισμένους;

Δημιουργούμε αποταμιευτικά και επενδυτικά προϊόντα που επιτρέπουν στον καθένα να σχεδιάσει ένα μέλλον με αξιοπρέπεια, σε προγράμματα παροχής συντάξεων, καλύψεων ατυχημάτων και υγείας, που ουσιαστικά καλύπτουν τα κενά της δημόσιας ασφάλισης, καθώς και σε προϊόντα ασφάλισης ζωής, που εξασφαλίζουν ένα επίπεδο σιγουριάς για τους ασφαλισμένους και τις οικογένειές τους. 

Παράλληλα, όσον αφορά στα ομαδικά προγράμματα, έναν τομέα στον οποίο η MetLife πρωταγωνιστεί εδώ και χρόνια, θα συνεχίσουμε να προσφέρουμε προγράμματα ζωής, ατυχημάτων, υγείας και σύνταξης, που ανταποκρίνονται στις ανάγκες της σύγχρονης επιχείρησης και των εργαζομένων της. 

Διαρκής πρόκληση για τη MetLife είναι και η μεγιστοποίηση της ποιότητας εξυπηρέτησης του πελάτη, καθώς και η βελτίωση της συνολικής εμπειρίας του από την επαφή με την εταιρεία μας.

Με ποια εργαλεία θα υλοποιήσετε αυτόν τον στόχο;

Εστιάζουμε σε δύο κρίσιμα σημεία: το πρώτο είναι η εισαγωγή τεχνολογιών, με αξιοποίηση του ανταγωνιστικού πλεονεκτήματος που έχει χτίσει στον τομέα αυτό η MetLife τόσο διεθνώς όσο και στην Ελλάδα. Το δεύτερο είναι η συνεχής επένδυση στην εκπαίδευση των στελεχών που αποτελούν τη δύναμη πωλήσεων της εταιρείας μας, μέσα από ένα δομημένο σύστημα και με επίκεντρο την αναβάθμιση της εμπειρίας του πελάτη.

Μιλάτε συνεχώς για την αξιοποίηση των νέων τεχνολογιών. Πώς μεταφράζεται αυτό σε όφελος για τον απλό ασφαλισμένο;

Μέσω της ψηφιοποίησης και της ειδικής τεχνογνωσίας, έχουμε τη δυνατότητα να δημιουργούμε προϊόντα που συνδυάζουν τις κατάλληλες κεφαλαιακές απαιτήσεις και δημιουργούν πρόσθετη αξία στον πελάτη μας. Έτσι, όσον αφορά στα ατομικά προϊόντα μας και με δεδομένη την κατάσταση των ασφαλιστικών ταμείων και τις πραγματικές ανάγκες των ασφαλισμένων, θα επικεντρωθούμε: α) σε αποταμιευτικά και επενδυτικά προϊόντα, που επιτρέπουν στον καθένα να σχεδιάσει με αξιοπρέπεια το μέλλον του και το μέλλον της οικογένειάς του, β) σε προγράμματα κάλυψης ατυχήματος και υγείας, που συμπληρώνουν τα κενά της δημόσιας ασφάλισης και γ) σε προϊόντα ασφάλισης ζωής, μερικής ή ολικής ανικανότητας, που εξασφαλίζουν ένα επίπεδο σιγουριάς για τους ασφαλισμένους και τις οικογένειές τους.

 Όσον αφορά στα ομαδικά μας προγράμματα, έναν τομέα στον οποίο η ΜеtLife πρωταγωνιστεί, εδώ και χρόνια, και συνεχίζει σταθερά την ανοδική της πορεία, θα συνεχίσουμε να προσφέρουμε προγράμματα ζωής, ατυχημάτων, υγείας και σύνταξης που ανταποκρίνονται στις ανάγκες της σύγχρονης επιχείρησης και των εργαζομένων της.

Σας βλέπω να μιλάτε με τόσο ενθουσιασμό για τα προϊόντα και τις υπηρεσίες σας… Μου φαίνεται κάπως πρωτόγνωρο. Μέχρι σήμερα, η MetLife κρατούσε χαμηλό προφίλ…

Έχετε δίκιο. Θα συνεχίσουμε να έχουμε μια μετριοπαθή δημόσια παρουσία. Πρέπει όμως να μιλήσουμε ανοιχτά με την κοινωνία. Επενδύουμε στις συμβουλές και θέλουμε οι πολίτες να μας ακούσουν. 

Παράλληλα, συνεχίζουμε να έχουμε ενεργή, αλλά σχετικά αθόρυβη παρουσία στον τομέα της εταιρικής κοινωνικής ευθύνης σε τακτική βάση και σε έκτακτες περιστάσεις, με έμφαση στους νέους, τις ευπαθείς ομάδες και το περιβάλλον.

Μετά από όλα αυτά που συζητήσαμε σήμερα, πώς πιστεύετε ότι θα εξελιχθούν τα πράγματα για την ασφαλιστική αγορά;

Η εισαγωγή της κοινοτικής οδηγίας IDD το 2019 σε συνδυασμό με την προθεσμία εφαρμογής των IFRS 17 το 2021 είναι οι μεγάλες προκλήσεις που έχει να αντιμετωπίσει ο κλάδος μας τα επόμενα χρόνια και θα οδηγήσουν τόσο τους διαμεσολαβητές όσο και τις εταιρείες σε μια σειρά σημαντικών αλλαγών, προκειμένου να εναρμονιστούν στις νέες απαιτήσεις. 

Ειδικά η εφαρμογή των IFRS 17, μία από τις σημαντικότερες αλλαγές των τελευταίων είκοσι χρόνων για τις ασφαλιστικές εταιρείες, απαιτεί εσωτερικές αλλαγές, αυξημένο επαγγελματισμό και συστηματική, έγκυρη και διαρκή πληροφόρηση του πελάτη. Επιπλέον, με δεδομένο το ότι οι αλλαγές αυτές θα επηρεάσουν το σύνολο της λειτουργίας μιας ασφαλιστικής εταιρείας, οι εταιρείες θα χρειαστεί να επενδύσουν πόρους και χρόνο στην εκτίμηση των βραχυχρόνιων και μακροπρόθεσμων επιπτώσεων και κυρίως στον προσεκτικό σχεδιασμό των επόμενων κινήσεων και στην ομαλή εφαρμογή των νέων διαδικασιών, ώστε να ανταποκριθούν εγκαίρως και επαρκώς στο νέο, απαιτητικό πλαίσιο. 


Εμείς, στη MetLife, έχουμε μεγάλη εμπειρία στις ομαδικές ασφαλίσεις, που αποτελούν το 40% του χαρτοφυλακίου μας


Η ταχύτητα ανταπόκρισης στις παραπάνω αλλαγές, η αναβάθμιση της ενημέρωσης και εκπαίδευσης των διαμεσολαβητών από τις εταιρείες, σε συνδυασμό με την αποτελεσματική χρήση των κεφαλαίων, θα αποτελέσουν καθοριστικούς παράγοντες επιτυχίας τα χρόνια που έρχονται και ανταγωνιστικό πλεονέκτημα για κάθε εταιρεία.