back to top
17.3 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1429

I. Aιλιανού: Στην Interlife εξασφαλίζουμε τον περιορισμό κόστους στην Υγεία

0

Η Ιnterlife ΑΑΕΓΑ στοχεύει στην παροχή υπηρεσιών υψηλού επιπέδου, με γνώμονα το όφελος του πελάτη και για τον λόγο αυτό δίνει έμφαση στην άρτια εκπαίδευση και ενημέρωση των συνεργατών της σε όλους τους τομείς ασφαλίσεων.

Στον τομέα της υγείας, όπως αναφέρει η κ. Ιφιγένεια Αιλιανού, διευθύντρια Υγείας και Προσωπικών Ατυχημάτων της Interlife ΑΑΕΓΑ, η εταιρεία μεριμνά έτσι ώστε να εξασφαλίζεται ο περιορισμός του κόστους με την έρευνα των πραγματικών αναγκών των πελατών.

iw? Πώς διαμορφώνονται πλέον τα ασφάλιστρα στην Υγεία; Ποιοι είναι οι παράγοντες και ποιες οι τάσεις που τα καθορίζουν;

 απ. Οι παράγοντες που διαμορφώνουν τα ασφάλιστρα στα συμβόλαια υγείας είναι πολλοί, όπως για παράδειγμα η αύξηση του μέσου όρου επιβίωσης, η ηλικία του ασφαλιζόμενου, τα δεδομένα νοσηρότητας του πληθυσμού, οι συνθήκες διαβίωσης, η εμφάνιση νέων ασθενειών, η συνεχής εξέλιξη των ιατρικών μεθόδων, η συχνότητα των περιστατικών, το κόστος αντασφάλισης, το εκάστοτε ισχύον καθεστώς συμμετοχής του κοινωνικού φορέα, οι τιμές φαρμάκων κ.ά.

Γεγονός είναι ότι η τιμολόγηση ενός προγράμματος υγείας αποτελεί για τις ασφαλιστικές εταιρείες μιαν ιδιαιτέρως σύνθετη και περίπλοκη υπόθεση, η οποία καθίσταται ακόμα πιο περίπλοκη αν συνυπολογίσουμε και τις ραγδαίες τεχνολογικές εξελίξεις στον τομέα της υγείας.

Κι ενώ τα οφέλη αυτών των εξελίξεων είναι σημαντικότατα, ταυτόχρονα επηρεάζουν τα κόστη νοσηλείας, με αποτέλεσμα την αύξηση του ιατρικού πληθωρισμού.

Από την άλλη, η πορεία της οικονομίας αλλά και οι προτιμήσεις των καταναλωτών αποτελούν, επίσης, τις πιο σημαντικές παραμέτρους διαμόρφωσης των ασφαλίστρων στην Υγεία.

Σε κάθε περίπτωση, οι ασφαλιστικές εταιρείες, με συνετή και ορθή διαχείριση, οφείλουν να αξιολογούν όλες τις παραμέτρους και τις εκάστοτε τάσεις προκειμένου να ασκούν, τεχνικά, σωστή και συνετή τιμολογιακή πολιτική στα συμβόλαια υγείας.

iw? Ο κλάδος της υγείας είναι εξαιρετικά απαιτητικός και προϋποθέτει την ύπαρξη δικτύου συνεργατών με την κατάλληλη εκπαίδευση, που να μπορούν να δίνουν λύσεις στις ανάγκες των πελατών. Ποια χαρακτηριστικά διακρίνουν έναν καλό διαμεσολαβητή και ποιες λύσεις παρέχει η εταιρεία σας;

απ. Στην Interlife Ασφαλιστική διαχρονική μας φιλοσοφία είναι να προσφέρουμε διαρκώς στους συνεργάτες μας άρτια εκπαίδευση και ενημέρωση σε όλους τους τομείς των ασφαλίσεων. Ειδικότερα όμως για τον κλάδο υγείας, ο οποίος πράγματι είναι ιδιαίτερα απαιτητικός, αλλά, ίσως, και ο πλέον μεταβαλλόμενος κλάδος όσον αφορά στις εξελίξεις της ιατρικής επιστήμης και τεχνολογίας, η εταιρεία μας φροντίζει να προσφέρει σε τακτά χρονικά διαστήματα την απαραίτητη εκπαίδευση και αναλυτική ενημέρωση προς το δίκτυο των συνεργατών της.

Στο πλαίσιο αυτό, η εταιρεία μας υποστηρίζει τους συνεργάτες διαμεσολαβητές με άρτια καταρτισμένους product managers. Επιπλέον, σημαντική ενότητα των εκπαιδεύσεών μας αποτελεί αφενός μεν η άριστη γνώση των τεχνικών πωλήσεων, αφετέρου δε η ουσιαστική στήριξη των συνεργατών μας στις τεράστιες και σημαντικές αλλαγές που έχουν επέλθει τα τελευταία χρόνια στο επάγγελμα του ασφαλιστικού διαμεσολαβητή τόσο σε νομοθετικό όσο και σε τεχνολογικό, οικονομικό και φορολογικό επίπεδο.

Μέσα, λοιπόν, σε αυτό το δύσκολο περιβάλλον, ο σύγχρονος ασφαλιστικός διαμεσολαβητής θα πρέπει να διαθέτει οπωσδήποτε κάποια από τα εξής χαρακτηριστικά:

  • Προσαρμογή στις γνωστικές απαιτήσεις των σύγχρονων ασφαλιστικών αναγκών και στις τεχνικές πώλησης των σύγχρονων ασφαλιστικών προϊόντων.
  • Κατοχύρωση της θέσης του στην αγορά, δηλαδή ανάμεσα στην ασφαλιστική εταιρεία και τον πελάτη.
  • Ικανοποιητικό επίπεδο μόρφωσης.
  • Δημιουργία συνθήκης εμπιστοσύνης με τους πελάτες του.
  • Δημιουργία προφίλ ασφαλιστικού διαμεσολαβητή «νέας γενιάς».

iw? Με ποιες μεθόδους περιορίζεται το κόστος υγείας;

απ. Όλες οι ασφαλιστικές εταιρείες που δραστηριοποιούνται στην Υγεία φροντίζουν για τον περιορισμό του κόστους υγείας προκειμένου να πετύχουν όσον το δυνατόν καλύτερα τεχνικά αποτελέσματα. Οι πιο σημαντικές παράμετροι που οδηγούν στην ορθή τιμολόγηση και κατ’ επέκταση στον περιορισμό του κόστους υγείας είναι η έμφαση στη σημασία της πρόληψης, η διάθεση προγραμμάτων υγείας που στοχεύουν αποκλειστικά στις πραγματικές ανάγκες των καταναλωτών, τα εκάστοτε επίπεδα του ιατρικού πληθωρισμού, η εφαρμογή των ιατρικών πρωτοκόλλων και η εμπειρία των αποζημιώσεων. Όμως, μην ξεχνάμε το σημαντικότερο: Η σύμπραξη δημόσιου και ιδιωτικού τομέα θα επιφέρει τον έλεγχο του κόστους στις υπηρεσίες υγείας και θα οδηγήσει πιο αποτελεσματικά σε περιορισμό του κόστους των ασφαλιστικών καλύψεων, δηλαδή φθηνότερη ιδιωτική ασφάλιση υγείας για όλους.

Στην Interlife Ασφαλιστική εξασφαλίζουμε τον περιορισμό του κόστους με την έρευνα των πραγματικών αναγκών των πελατών μας, με τον σχεδιασμό προϊόντων στα οποία συμμετέχει και ο ασφαλισμένος στα έξοδα, με τη σωστή εκτίμηση ανάληψης κινδύνου, με τη χρήση των εργαλείων νέας τεχνολογίας, με τη διαρκή παρακολούθηση του ιατρικού κόστους και ιατρικού πληθωρισμού, καθώς και με συστηματικό έλεγχο των στατιστικών αποτελεσμάτων των προϊόντων μας.

 iw? Πώς μπορεί ένα πρόγραμμα υγείας να καλύψει τις ελλείψεις του δημόσιου συστήματος; Υπάρχουν συνέργειες;

απ. Τα τελευταία χρόνια, τα χρόνια της οικονομικής κρίσης, στη χώρα μας, η κοινωνική ασφάλιση βρίσκεται μονίμως σε καθεστώς μεταρρυθμίσεων, γεγονός που οι Έλληνες πολίτες το βιώνουν πολύ έντονα στην καθημερινότητά τους και κυρίως στους τομείς που έχουν σχέση με την υγεία τους.

Οι πολίτες που άμεσα ή έμμεσα έρχονται σε επαφή με το δημόσιο σύστημα υγείας αντιμετωπίζουν καθημερινά προβλήματα σε ό,τι αφορά τόσο στην πρόσβασή τους στις κατάλληλες υπηρεσίες περίθαλψης όσο και στο επίπεδο των παρεχόμενων υπηρεσιών.

Στον αντίποδα αυτού, τα τελευταία χρόνια, η ιδιωτική ασφάλιση υγείας όχι μόνο δεν υπέστη σοβαρή μείωση εργασιών, αλλά παρουσιάζει διαρκώς αυξανόμενη ζήτηση και πλέον έχει καταστεί κοινά παραδεκτό ότι καλείται να παίξει κομβικό ρόλο στην κάλυψη των προβλημάτων που αντιμετωπίζει το δημόσιο σύστημα υγείας.

Η τάση αυτή αποτυπώνει σαφώς την ανάγκη των πολιτών να εξασφαλίσουν το αγαθό της υγείας, δεδομένου ότι η πρόσβαση στο δημόσιο σύστημα υγείας φαντάζει όλο και πιο δύσκολη.

Η ιδιωτική ασφάλιση προσφέρει σήμερα στον καταναλωτή αξιόπιστα, σύγχρονα και ευέλικτα, όσον αφορά στις παροχές και στο κόστος, προγράμματα υγείας, τα οποία καλύπτουν όλες τις ανάγκες, αλλά κυρίως καλύπτουν το κενό της κοινωνικής ασφάλισης.

Δυστυχώς, δεν μπορούμε να πούμε ότι υπάρχουν συνέργειες δημόσιου και ιδιωτικού τομέα στην Υγεία, τα γνωστά ΣΔΙΤ. Πρόθεση, ενδεχομένως, να υπάρχει, όμως οι δρόμοι δεν είναι ακόμα κοινοί, θα έλεγα ότι συνεχίζουν να είναι εκ διαμέτρου αντίθετοι.

Το αποτέλεσμα αυτού: αρνητικό. Δηλαδή η αδυναμία συνέργειας των δύο πλευρών έχει ως αποτέλεσμα το φαινόμενο της διπλοπληρωμής από πλευράς των ασφαλισμένων για τη δημόσια υγεία και για την ιδιωτική ασφάλιση. Θεωρώ, λοιπόν, ότι και οι δύο πλευρές πρέπει να εντείνουν τις προσπάθειές τους για τη θεμελίωση ενός αποτελεσματικότερου συστήματος υγείας, που θα ωφελήσει τους Έλληνες πολίτες και θα καλύπτει ουσιαστικά τις ανάγκες τους.

iw? Η τεχνολογία εξακολουθεί να διαμορφώνει τη χάραξη στρατηγικών στον κλάδο ασφάλισης; Στον τομέα της υγείας, ποιες καινοτομίες προσφέρουν οι νέες τεχνολογίες όσον αφορά στα προϊόντα που διατίθενται;

απ. Η ιατρική επιστήμη και η τεχνολογία στην Υγεία εξελίσσονται ραγδαία και με αλματώδεις ρυθμούς. Το μέλλον της ιδιωτικής ασφάλισης υγείας στην Ελλάδα αλλάζει και, συγκεκριμένα, αλλάζει το είδος και ο τρόπος των παρεχόμενων υπηρεσιών στην Υγεία. Νέες μέθοδοι διάγνωσης και θεραπείες που βασίζονται στη σύγχρονη τεχνολογία αντικαθιστούν τις παραδοσιακές μεθόδους. Ανοίγονται, πλέον, νέοι ορίζοντες στον τρόπο διάγνωσης, πρόληψης και θεραπείας, αλλά και στην προσωποποίηση της φροντίδας, δηλαδή στην εξατομικευμένη πρόληψη και θεραπεία που θα παρέχεται μέσω των ηλεκτρονικών υπηρεσιών και τη χρήση ψηφιακών συσκευών.

Η συνεχής αυτή εξέλιξη της τεχνολογίας ωθεί τις ελληνικές ασφαλιστικές εταιρείες στην άμεση προσαρμογή τους και, βέβαια, στη χάραξη νέων στρατηγικών και επενδύσεων για την Υγεία.

Τα περισσότερα από τα προϊόντα υγείας που διατίθενται σήμερα στην αγορά προσφέρουν παροχές που βασίζονται στη νέα τεχνολογία, όπως, για παράδειγμα, ρομποτική χειρουργική, επεμβάσεις με λαπαροσκοπική μέθοδο, τηλεϊατρική.

Στο σημείο αυτό θέλω να επισημάνω τον ιδιαίτερα σημαντικό ρόλο που παίζει ο τρόπος διάθεσης των ασφαλιστικών προϊόντων υγείας. Η ασφάλιση κατά κινδύνων ζωής (Ατύχημα & Υγεία) μπορεί να διατεθεί μόνο από το δίκτυο πιστοποιημένων ασφαλιστικών διαμεσολαβητών και όχι μέσω Διαδικτύου ή τραπεζών.

Άλλωστε, η διερεύνηση των αναγκών του πελάτη και η λεπτομερής ανάλυση των παροχών του ασφαλιστηρίου συμβολαίου υγείας είναι αδύνατο να ολοκληρωθούν με επιτυχία χωρίς τον ασφαλιστικό διαμεσολαβητή.

Αξίζει να σημειώσουμε ότι στην Interlife Ασφαλιστική διαθέτουμε ευρεία γκάμα πρωτοποριακών και ευέλικτων προϊόντων υγείας, τα οποία προσφέρουν στους ασφαλισμένους μας σύγχρονες και ουσιαστικές λύσεις πρόληψης και θεραπείας. Ενδεικτικά, αναφέρω το νέο πρόγραμμα υγείας «Υγεία Optimum», ένα πλήρες πρόγραμμα νοσοκομειακής περίθαλψης, σχεδιασμένο για τις σημερινές ανάγκες των καταναλωτών, βάσει των τεχνολογικών εξελίξεων στην Υγεία.

*Aναδημοσίευση από το περιοδικό IW
Η εθελοντική αιμοδοσία θεσμός για τον Όμιλο «Ευρωπαϊκή Πίστη»

0

Με απόλυτη επιτυχία πραγματοποιήθηκε η καθιερωμένη εθελοντική αιμοδοσία του Ομίλου Ευρωπαϊκή Πίστη, συγκεντρώνοντας μεγάλο αριθμό συμμετεχόντων. Η διαδικασία πραγματοποιήθηκε στα κεντρικά γραφεία του Ομίλου, τα οποία εξοπλίστηκαν και διαμορφώθηκαν ειδικά για τη Δωρεά Αίματος, από την Μονάδα Κινητής Αιμοδοσίας του Λαϊκού Νοσοκομείου Αθηνών.

Η Ευρωπαϊκή Πίστη έχει δημιουργήσει δική της Τράπεζα αίματος από το 2003, διενεργώντας τρεις εθελοντικές αιμοδοσίες ανά έτος, οι οποίες αντιμετωπίζονται με ιδιαίτερη θέρμη από τους εργαζομένους και τη διοίκηση της Εταιρίας, καθώς έχουν συγκεντρωθεί 966 μονάδες αίματος εκ των οποίων οι 568 έχουν δοθεί σε καλύψεις.

Η εθελοντική αιμοδοσία αποτελεί μια από τις εκατοντάδες δράσεις που έχει πραγματοποιήσει ο Όμιλος τα τελευταία έτη, προκειμένου να συμβάλλει στην κάλυψη αναγκών του κοινωνικού ιστού. Η Ευρωπαϊκή Πίστη, ως υπεύθυνος εταιρικός πολίτης, θα συνεχίσει να τοποθετεί τέτοιου είδους δράσεις στην κορυφή του στρατηγικού της σχεδιασμού.

Πως η ΝΝ με το πρόγραμμα «Η Καριέρα μου» στηρίζει την επιχειρηματικότητα

0

Η NN Hellas, τηρώντας τη δέσμευσή της για τη στήριξη της νεανικής επιχειρηματικότητας, της καινοτομίας και της ενίσχυσης των εκπαιδευτικών ευκαιριών, υποστηρίζει ενεργά το έργο του Σωματείου Επιχειρηματικότητας Νέων / Junior Achievement Greece και συνδιοργανώνει μαζί του, το ψηφιακό πρόγραμμα σχολικού επαγγελματικού προσανατολισμού «Η Καριέρα μου».

Η συγκεκριμένη δράση στηρίζεται στις αξίες της εταιρίας «Νοιαζόμαστε, Είμαστε ξεκάθαροι, Δεσμευόμαστε» και εδράζεται στους πυλώνες του διεθνούς προγράμματος Εταιρικής Κοινωνικής Ευθύνης (ΕΚΕ) του Ομίλου ΝΝ, “Future Matters”. Η εν λόγω ελληνική πρωτοβουλία, υλοποιήθηκε πιλοτικά τον Μάϊο και τον Ιούνιο του 2019 με επισκέψεις σε σχολεία της περιφέρειας και συγκεκριμένα σε Ιωάννινα, Αλεξανδρούπολη, Ρόδο, Κάλυμνο και Κρήτη.

Κατά τις επισκέψεις στα σχολεία πραγματοποιήθηκαν ψηφιακά τεστ επαγγελματικών δεξιοτήτων, σε συνδυασμό με τον τύπο προσωπικότητας των συμμετεχόντων. Οι 120 μαθητές είχαν τη δυνατότητα να συζητήσουν για τις πραγματικές ευκαιρίες που υπάρχουν στην αγορά εργασίας, σε άμεσο συσχετισμό με τα ενδιαφέροντά τους. Με την πολύτιμη υποστήριξη των ανθρώπων του ΣΕΝ/JA Greece, προσδιόρισαν το αντικείμενο των σπουδών που θα τους βοηθήσει να ακολουθήσουν την επιθυμητή τους καριέρα.

Με την ολοκλήρωση της πιλοτικής αυτής φάσης, δημιουργείται η ηλεκτρονική πλατφόρμα σχολικού επαγγελματικού προσανατολισμού, η οποία από τον Σεπτέμβριο του 2019 θα είναι διαθέσιμη και προσβάσιμη σε 20 επιλεγμένα σχολεία σε όλη την Ελλάδα. Η συγκεκριμένη ενέργεια έρχεται να συμπληρώσει μία σειρά δράσεων που υλοποιεί η ΝΝ Hellas επί σειρά ετών σε συνεργασία με το Σωματείο Επιχειρηματικότητας Νέων Ελλάδος.

Σωματείο Επιχειρηματικότητας Νέων / Junior Achievement Greece: Πρόκειται για έναν μη κερδοσκοπικό οργανισμό και αποτελεί μέλος του παγκόσμιου φορέα Junior Achievement Worldwide, που ιδρύθηκε το 1919. Ο οργανισμός υλοποιεί προγράμματα στην Ελλάδα, που εστιάζουν στην εισαγωγή των εφήβων στις βασικές έννοιες της επιχειρηματικότητας, μέσα από μία βιωματική μαθησιακή διαδικασία. Η NN Hellas και ο Όμιλος ΝΝ διεθνώς, ενισχύουν τις δράσεις του ΣΕΝ από το 2015.

Ο Μιχάλης Τζωρτζωρής πρόεδρος της ΕΑΔΕ

0

Η ΕΝΩΣΗ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ ΕΛΛΑΔΟΣ με τον διακριτικό τίτλο ΕΑΔΕ στα πλαίσια της καταστατικής της αρχής, που ορίζει την εκ περιτροπής ετήσια εναλλαγή στην  Προεδρεία, αναδιάρθρωσε, κατά την διάρκεια  του  Διοικητικού Συμβουλίου της 15/7/2019, την σύνθεση του νέου συμβουλίου της για το υπόλοιπο του έτους 2019.

Η σύνθεση έχει ως εξής:

ΠΡΟΕΔΡΟΣ ΜΙΧΑΛΗΣ ΤΖΩΡΤΖΩΡΗΣ
  Πρόεδρος ΣΕΜΑ
ΑΝΤΙΠΡΟΕΔΡΟΣ ΜΑΡΙΑ ΚΟΥΛΙΓΚΑ
  Πρόεδρος Συνδέσμου Συνεργαζομένων με Μεσίτες LLOYD’S
ΓΕΝ. ΓΡΑΜΜΑΤΕΑΣ ΓΙΑΝΝΗΣ ΤΟΖΑΚΙΔΗΣ  
  Πρόεδρος ΠΣΣΑΣ
ΤΑΜΙΑΣ ΠΑΝΑΓΙΩΤΗΣ ΜΙΧΑΛΟΠΟΥΛΟΣ
Πρόεδρος ΠΟΑΔ
ΜΕΛΟΣ ΘΕΟΔΩΡΑ ΓΟΥΡΓΟΥΛΗ
Πρόεδρος ΠΣΑΣ


      ΕΙΔΙΚΟΙ ΣΥΜΒΟΥΛΟΙ   οι διατελέσαντες Πρόεδροι της ΕΑΔΕ

ΔΗΜΗΤΡΑ – ΙΩΑΝΝΑ ΛΥΧΡΟΥ

ΓΙΩΡΓΟΣ ΚΑΡΑΒΙΑΣ

ΔΗΜΗΤΡΗΣ ΓΑΒΑΛΑΚΗΣ

ΠΑΝΑΓΙΩΤΗΣ ΛΕΛΕΔΑΚΗΣ

Ανατρεπτικές αλλαγές (;) στην ασφαλιστική αγορά

0

Της Ελενας Ερμείδου

Είναι ο μόνος κλάδος της οικονομίας που ακούγεται τόσο πολύ με την έλευση της νέας κυβέρνησης. Σχετίζεται με όλη την οικονομία και, αν όσα ανακοινώνονται ξεκινήσουν να γίνονται τότε θα μιλάμε για μία από τις μεγαλύτερες ανατροπές που έγιναν στο θεσμικό περιβάλλον που θα αλλάξει όλη την εικόνα της χώρας, πριμοδοτώντας την ανάπτυξη.

Ας μην ξεχνάμε την πρόσφατη δήλωση του νυν υπουργού ανάπτυξης και επενδύσεων Αδωνι Γεωργιάδη «υπάρχει τεράστια ύλη στις ασφάλειες».

Αν το εξετάσουμε θα δούμε ότι δεν έχει υπάρξει μία ημέρα που να μην γίνεται ένας συσχετισμός της ασφαλιστικής αγοράς με άλλους κλάδους όπως είναι η υγεία, οι φυσικές καταστροφές, οι συντάξεις, οι ασφαλιστικές, και τελευταία ακούστηκε η συνεργασία του ΕΛΓΑ με την ιδιωτική ασφάλιση.  Αυτό σημαίνει ότι το οι προτάσεις του ΟΟΣΑ, οι προτάσεις της ΕΑΕΕ, οι προτάσεις του ΙΟΒΕ μένει να υλοποιηθούν δίνοντας η Πολιτεία το πράσινο φως.

Οπως έχει δηλώσει και ο πρόεδρος της ΕΑΕΕ Αλέξανδρος Σαρρηγεωργίου, πρόεδρος και διευθύνων σύμβουλος της Eurolife ERB δεν είμαστε εμείς που ανακαλύπτουμε τον τροχό.

Τα σχήματα αυτά ήδη εφαρμόζονται στο εξωτερικό και τελευταία η ΕΕ τα προωθεί ακόμα περισσότερα για να βελτιώσει τους κρατικούς προϋπολογισμούς και να ενισχύει τις επενδύσεις, μετασχηματίζοντας τον τρόπο που χρηματοδοτούνται οι επιχειρήσεις στην Ευρώπη. Στόχος της ΕΕ μεταξύ άλλων είναι να ξεφύγουν οι επιχειρήσεις μικρές και μεγάλες από την εξάρτηση των πιστωτικών ιδρυμάτων, άλλωστε και για αυτό πραγματοποιήθηκαν κάποιες τροποποιήσεις στις δομές του Solvency II ενώ μένουν κάποιες ακόμα προτάσεις να υλοποιηθούν.

Η χώρα χρειάζεται ΣΔΙΤ στην υγεία. Τονίστηκε τελευταία και από ιατρούς δημοσίων νοσοκομείων. Υπάρχει η δυναμική δεν αξιοποιείται. Συνεργασία των ασφαλιστικών με τον ΕΛΓΑ σίγουρα μπορεί να υπάρξει, θέλει δουλειά όμως. Στις συντάξεις, δεν το συζητάμε, το κράτος με ένα πόδι δεν μπορεί να περπατήσει. Για να αντιμετωπιστούν οι φυσικές καταστροφές χρειάζονται και οι ασφαλιστικές και οι αντασφαλιστές.

Την πόρτα του ΕΣΥ χτυπά η ιδιωτική ασφάλιση Υγείας

Για όσους συνεχίζουν να έχουν αντιρρήσεις πριμοδοτώντας τους πολίτες με ανασφάλεια, οι ασφαλιστικές είναι σχεδόν ανέφικτο να χρεοκοπήσουν. Το λένε οι ασφαλιστικές, η ΤτΕ μετά την υιοθέτηση του Solvency II. Ακούστηκε για πρώτη φορά και από την νέα κυβέρνηση.

Καλλιεργείται το έδαφος για συνεργασία ασφαλιστικών – ΕΛΓΑ

Μένουν να ψηφιστούν νόμοι, να γίνουν προτάσεις.

Φαίνεται να πηγαίνουν καλά τα πράγματα για τις ασφαλιστικές και όπως είχε τονίσει λίγα χρόνια πριν επίσης ο κος Αλέξανδρος Σαρρηγεωργίου η αγορά μπορεί να μικρύνει αλλά οι ευκαιρίες μεγαλώνουν.

Volvo-Toyota και W.R. Berkely Corp επενδύουν 276 εκατ. ευρώ σε μια startup

0

Μια ισραηλινή startup βρίσκεται και πάλι στο προσκήνιο, προσφέροντας τεχνολογία άμεσης επιθεώρησης για τυχόν μηχανικές ή άλλου είδους «ατέλειες» οχημάτων.

Στην εταιρεία αυτή «ποντάρουν» μεγάλες αυτοκινητοβιομηχανίες όπως η Volvo Cars, η Toyota Tsusho Co, αλλά και ο ασφαλιστικός όμιλος W.R. Berkely Corp. επενδύοντας συνολικά 31 εκατομμύρια δολάρια (σ.σ. 276 εκατ. ευρώ) στην εταιρεία.

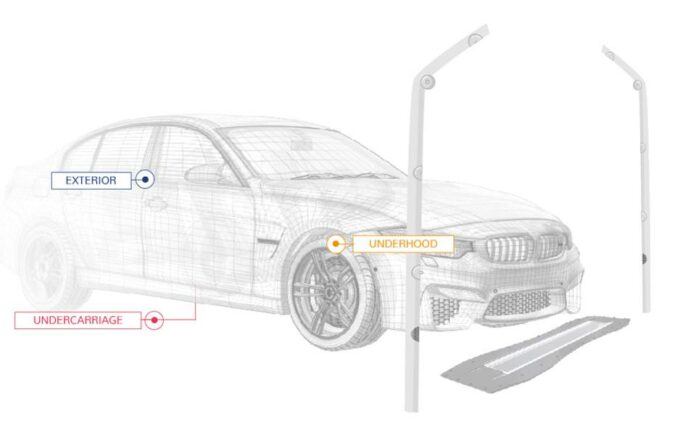
Η UVeye με έδρα το Τελ Αβίβ χρησιμοποιεί ένα σύστημα που συνδυάζει  τεχνητή νοημοσύνη, μηχανική εκμάθηση και φωτογραφική μηχανή για να ανιχνεύει αυτόματα ακόμη και το παραμικρό ελάττωμα σε ένα όχημα, σύμφωνα με τον διευθυντή της startup Amir Hever.

Στην πραγματικότητα υπάρχουν τρία είδη ελέγχου μέσω αυτού του συστήματος, τόνισε ο Hever τα οποία οι εταιρείες μπορούν να χρησιμοποιήσουν εξ ολοκλήρου ή μερικώς.

Τόσο η Volvo όσο και η Toyota δηλώνουν έτοιμες να δημιουργήσουν σταθμούς ελέγχου σε διεθνές επίπεδο, όπου θα χρησιμοποιείται το συγκεκριμένο σύστημα.

Ο τρίτος εταίρος που συμμετέχει στην μεγάλη αυτή επένδυση είναι ο όμιλος W.R. Berkley ο οποίος θεωρεί τον έλεγχο των αυτοκινήτων μέσω εξελιγμένων τεχνολογικά καινοτομιών ως ένα πολύτιμο εργαλείο ευρύτερα στον ασφαλιστικό κλάδο.

«Όταν κάναμε την πρώτη μας επένδυση στη UVeye πριν από δύο χρόνια, πιστεύαμε ότι το σύστημά της θα μπορούσε να διαδραματίσει καταλυτικό ρόλο στις εφαρμογές ασφαλείας και επιθεώρησης σε παγκόσμιο επίπεδο. Η σημερινή ανακοίνωση επικυρώνει αυτή την υπόθεση», δήλωσε χθες ο Mike Nannizzi, διευθυντής επενδύσεων Fintech της WR Berkley.

Πηγή: Forbes

Volvo-Toyota και W.R. Berkely Corp επενδύουν 276 εκατ. ευρώ σε μια startup

0

Μια ισραηλινή startup βρίσκεται και πάλι στο προσκήνιο, προσφέροντας τεχνολογία άμεσης επιθεώρησης για τυχόν μηχανικές ή άλλου είδους «ατέλειες» οχημάτων.

Στην εταιρεία αυτή «ποντάρουν» μεγάλες αυτοκινητοβιομηχανίες όπως η Volvo Cars, η Toyota Tsusho Co, αλλά και ο ασφαλιστικός όμιλος W.R. Berkely Corp. επενδύοντας συνολικά 31 εκατομμύρια δολάρια (σ.σ. 276 εκατ. ευρώ) στην εταιρεία.

Η UVeye με έδρα το Τελ Αβίβ χρησιμοποιεί ένα σύστημα που συνδυάζει  τεχνητή νοημοσύνη, μηχανική εκμάθηση και φωτογραφική μηχανή για να ανιχνεύει αυτόματα ακόμη και το παραμικρό ελάττωμα σε ένα όχημα, σύμφωνα με τον διευθυντή της startup Amir Hever.

Στην πραγματικότητα υπάρχουν τρία είδη ελέγχου μέσω αυτού του συστήματος, τόνισε ο Hever τα οποία οι εταιρείες μπορούν να χρησιμοποιήσουν εξ ολοκλήρου ή μερικώς.

Τόσο η Volvo όσο και η Toyota δηλώνουν έτοιμες να δημιουργήσουν σταθμούς ελέγχου σε διεθνές επίπεδο, όπου θα χρησιμοποιείται το συγκεκριμένο σύστημα.

Ο τρίτος εταίρος που συμμετέχει στην μεγάλη αυτή επένδυση είναι ο όμιλος W.R. Berkley ο οποίος θεωρεί τον έλεγχο των αυτοκινήτων μέσω εξελιγμένων τεχνολογικά καινοτομιών ως ένα πολύτιμο εργαλείο ευρύτερα στον ασφαλιστικό κλάδο.

«Όταν κάναμε την πρώτη μας επένδυση στη UVeye πριν από δύο χρόνια, πιστεύαμε ότι το σύστημά της θα μπορούσε να διαδραματίσει καταλυτικό ρόλο στις εφαρμογές ασφαλείας και επιθεώρησης σε παγκόσμιο επίπεδο. Η σημερινή ανακοίνωση επικυρώνει αυτή την υπόθεση», δήλωσε χθες ο Mike Nannizzi, διευθυντής επενδύσεων Fintech της WR Berkley.

Πηγή: Forbes

Φαρμακείο διακοπών: Συμβουλές και κόστος

0

Συμβουλές προς τους θερινούς ταξιδιώτες και παραθεριστές ετοίμασε ο Φαρμακευτικός Σύλλογος Θεσσαλονίκης. Η βαλίτσα των καλοκαιρινών διακοπών θα πρέπει να έχει το φαρμακείο με τα είδη πρώτων βοηθειών, ώστε να αντιμετωπιστούν πιθανά απρόοπτα.

Ο προορισμός, η διάρκεια και ο σκοπός του ταξιδιού, αλλά και η κατάσταση της υγείας κάθε ταξιδιώτη καθορίζουν το περιεχόμενο του φαρμακείου.

Λίστα

Σύμφωνα με τον πρόεδρο του ΦΣΘ, Διονύσιο Ευγενίδη, τα προϊόντα που πρέπει οπωσδήποτε να έχει μαζί του ένας ταξιδιώτης είναι φυτικό εντομοαπωθητικό, κρέμα, τζελ ή stick για τα τσιμπήματα από κουνούπια, μέλισσες ή από επαφή με μέδουσες και φυτά, αντηλιακό γαλάκτωμα σώματος και καταπραϋντική κρέμα για τα ηλιακά εγκαύματα.

«Δεν ξεχνάμε ποτέ να εφαρμόζουμε το αντηλιακό σε πρόσωπο και σώμα επαναλαμβάνοντας συχνά τη διαδικασία. Οι ηλικιωμένοι και τα άτομα με χρόνιες παθήσεις πρέπει να αποφεύγουν την έκθεση στον ήλιο και τη ζέστη, ενώ οι γονείς δεν πρέπει να αφήνουν ποτέ τα παιδιά στον ήλιο χωρίς φανελάκι και καπελάκι», επισημαίνει ο κ. Ευγενίδης.

Απαράιτητα ακόμη είναι είδη όπως βαμβάκι, οξυζενέ, ιώδιο και αποστειρωμένες γάζες, υποαλλεργικούς αυτοκόλλητους μικροεπιδέσμου αυτοκόλλητες ταινίες, αντιβιοτική σκόνη και αλοιφή για την καλύτερη δυνατή αντιμετώπιση πιθανών τραυματισμών.

Δεν πρέπει να παραληφθούν παυσίπονα ή αντιπυρετικά χάπια, ενώ για να αντιμετωπιστούν ενοχλήματα όπως διάρροια, δυσκοιλιότητα, εμετό, δυσπεψία και πόνο, πριν την αναχώρησή θα πρέπει ο εκάστοτε ταξιδιώτης να συμβουλευτεί τον φαρμακοποιό του.

Σε περίπτωση μεγάλου ή δύσκολου ταξιδιού θα πρέπει να υπάρξει η πρόνοια για σκεύασμα για τη ναυτία.

«Φροντίστε να έχετε μαζί σας οφθαλμικές σταγόνες για τον ερεθισμό από τη θάλασσα ή το νερό της πισίνας και τσιμπιδάκι φρυδιών το οποίο ενδεχομένως να χρησιμοποιήσετε για να βγάλετε αγκάθια από αχινούς ή κεντρί μέλισσας», τονίζει ο κ. Ευγενίδης.

Μεταφορά & αποθήκευση

Προσοχή απαιτούν η μεταφορά και η αποθήκευση των φαρμάκων. Όσα χρειάζονται ψυγείο πρέπει να μεταφέρονται σε τσάντα στην οποία έχουν τοποθετηθεί παγοκύστες. Κατά την άφιξη στον προορισμό σας, θα πρέπει να μπουν σε ψυγείο. Κατά την παραμονή στη θάλασσα  επιτάσσεται η φύλαξη σε σκιερό μέρος μαζί με τις παγοκύστες. Σε γενικές γραμμές όλα τα φάρμακα χρειάζονται φύλαξη σε ειδικές συνθήκες με τη θερμοκρασία να μην ξεπερνά τους 25 βαθμούς Κελσίου, ενώ σε καμία περίπτωση δεν πρέπει να είναι εκτεθειμένα στον ήλιο και τη ζέστη είτε στην παραλία είτε μέσα στο αυτοκίνητο.

Το κόστος

Το κόστος του φαρμακείου του ταξιδιώτη μπορεί να φτάνει κατ’ εκτίμηση και ενδεικτικά τα 65 ευρώ και πρέπει να περιλαμβάνει τα εξής:

-Φάρμακα

Παυσίπονα ή αντιπυρετικά: 1,20 ευρώ

Αντιδιαρροϊκά: 3 ευρώ

Αντιισταμινικά: 4,40 ευρώ

Αποσυμφορητικό: 5,70 ευρώ

Κατά της ναυτίας: 1, 60 ευρώ

Όλα τα φάρμακα που χρησιμοποιούνται τακτικά

-Είδη Πρώτων Βοηθειών

Γάντια μιας χρήσης: 1 ευρώ (10 τεμάχια)

Γάζες: 1,20 ευρώ

Ελαστικός επίδεσμος για διαστρέμματα, αυτοκόλλητοι επίδεσμοι: 1 ευρώ

Αντισηπτικό: 1,80

Βαμβάκι: 1 ευρώ

Θερμόμετρο: 4 ευρώ

Αντιβακτηριακές αλοιφές και κρέμες: 4,20 ευρώ

Τζελ για τα ηλιακά εγκαύματα (πχ αλόη): από 8 ευρώ

Αντικνησμώδη ή αντιφλεγμονώδη αλοιφή ή κρέμα: 5 ευρώ

Κολλύριο: 3,70 ευρώ

–Άλλα σημαντικά είδη

Εντομοαπωθητικά: 6 ευρώ

Αντιηλιακό: 10 ευρώ

Αντιβακτηριακά μαντηλάκια χεριών και αλκοολούχο απολυμαντικό χεριών: 2 ευρώ

 Δεύτερη εξαγορά της DARAG στη Μ. Βρετανία σε ισάριθμες εβδομάδες!

0

Μετά την One Re, στα χέρια του ομίλου περνά και η The Underwriter Insurance Company

Της Λαλέλας Χρυσανθοπούλου

Πολύ μεγάλη κινητικότητα στην ασφαλιστική αγορά της Μ. Βρετανίας επιδεικνύει ο όμιλος DARAG, εκ των leader των run-off,  έχοντας προχωρήσει σε δυο συμφωνίες εξαγοράς σε διάστημα λίγων ημερών!

Πιο συγκεκριμένα, μετά την εξαγορά της λονδρέζικης εταιρείας αντασφαλίσεων περιουσίας και ατυχημάτων One Re–που ανακοινώθηκε στις 18 Ιουλίου-, η DARAG ανακοίνωσε ότι εξαγοράζει την The Underwriter Insurance Company, βρετανική ασφαλιστική εταιρεία που εξειδικεύεται σε run-off. Η συναλλαγή –που υπόκειται στις εγκρίσεις των αρμόδιων ρυθμιστικών αρχών- θα γίνει μέσω της DARAG Deutsche Versicherungs-und Ruckversicherungs-AG, τον γερμανικό βραχίονα του ομίλου. Η The Underwriter βρίσκεται σε run-off –ούσα φερέγγυα- από το 2003 και θα χρησιμεύσει ως το βασικό όχημα της DARAG για μελλοντικές εξαγορές στη Μ. Βρετανία. Παρέχει επίσης στον όμιλο μια πλατφόρμα που θα του επιτρέπει να διαπραγματεύεται στη βρετανική αγορά και μετά το Brexit, όποια μορφή και αν έχει.

«Αυτό το dealπαρέχει μια απλή και αποτελεσματική λύση για την περαιτέρω επέκταση της DARAGστη βρετανική αγορά, προσφέροντας ταυτόχρονα πλήρη νομική και οικονομική βεβαιότητα για τους μετόχους της The Underwriter”, δήλωσε ο διευθύνων σύμβουλος της DARAG, TomBooth. «Τα χαρτοφυλάκια της The Underwriter αλληλοσυμπληρώνονται με τα δικά μας και προσβλέπουμε στην ανακοίνωση νέων deal στο μέλλον», κατέληξε.

Σημειώνεται ότι από το 2009, η DARAG έχει ολοκληρώσει 23 συναλλαγές run-offσε 15 χώρες, συνολικής αξίας άνω των 740 εκατ. ευρώ. To Nοέμβριο του 2018  πραγματοποίησε –σε συνεργασία με την SOBC- την πρώτη της εξαγορά στις ΗΠΑ,  αποκτώντας την Peachtree Casualty Financial Company.  Στα τέλη του περασμένου έτους, τέλος, πραγματοποίησε αύξηση  κεφαλαίου ύψους 260 εκατ. ευρώ δια της οποίας εισήλθαν στη μετοχική της σύνθεση οι  Aleph Capital Partners και Crestview Partnersπου ήρθαν να προστεθούν στην Keyhaven Capital Partners ως στρατηγικοί υποστηρικτές του ομίλου DARAG.

Διαβάστε επίσης:

Νέο σύνθετο run off από την DARAG

Ιατρικό Διαβαλκανικό Θεσσαλονίκης: Πρωτοποριακή επέμβαση αυτόλογης μεταμόσχευσης χονδροκυττάρων σε γόνατο

0

Πρωτοποριακή, πλήρως αρθροσκοπική επέμβαση αυτόλογης μεταμόσχευσης χονδροκυττάρων στο γόνατο, χωρίς επιπλέον χρήση ικριωμάτων και χωρίς την ανάγκη δεύτερου χειρουργείου, πραγματοποιήθηκε με επιτυχία στο Ιατρικό Διαβαλκανικό Θεσσαλονίκης.

Η επέμβαση διενεργήθηκε από τον ορθοπαιδικό χειρουργό Κωνσταντίνο Δημητρακά και τον συνεργάτη του Χαρίλαο Βουλγαρόπουλο σε 42χρονο ασθενή με εστιακές, ολικού πάχους χόνδρινες βλάβες και με την εφαρμογή της τεχνικής graftnet της εταιρείας Arthrex.

Χρησιμοποιήθηκε το σύστημα graftnet, ώστε να συλλεγεί υγιής χόνδρος του ασθενή, από μη φορτιζόμενες επιφάνειες του γόνατος και αυτόλογη θρομβίνη (σύστημα thrombinator) ως κόλλα, η οποία δημιουργήθηκε από το αίμα του ίδιου του ασθενή.  Ακολούθως μεταμοσχεύθηκε σε χόνδρινες βλάβες του έσω μηριαίου κονδύλου και της μηριαίας τροχηλίας του ίδιου γόνατος.

Τα πλεονεκτήματα της πρωτοποριακής μεθόδου

Το πρωτοποριακό της επέμβασης συνίσταται στο ότι χρησιμοποιήθηκε χόνδρος από τον ίδιο ασθενή. Μέχρι τώρα, στην εφαρμογή παρόμοιων τεχνικών γίνονταν χρήση συνθετικών ή ζωικών ικριωμάτων κολλαγόνου ή άλλων ουσιών καθώς και συνθετικές κόλλες θρομβίνης ή ινικής για να εγκλωβίσουν τα μεσεγχυματικά κύτταρα που προέρχονταν από τα μικροκατάγματα τα οποία πραγματοποιούνται στην περιοχή της χόνδρινης βλάβης ή στηρίζονταν σε καλλιέργειες χονδροκυττάρων που απαιτούσαν δύο χειρουργικούς χρόνους ή ανοιχτές μεθόδους. Η συγκεκριμένη μέθοδος διαφοροποιείται σαφώς από τις άλλες, αφού είναι η μόνη που χρησιμοποιεί τα χονδροκύτταρα του ασθενούς χωρίς να χρησιμοποιείται μεμβράνη-φορέας, καθώς και το πλεονέκτημα της μιας μόνο, αρθροσκοπικής επέμβασης.

Ο Ορθοπαιδικός χειρουργός Κωνσταντίνος Δημητρακάς, συνεργάτης του Ιατρικού Διαβαλκανικού Θεσσαλονίκης, δήλωσε: «Στην παρούσα τεχνική χρησιμοποιούνται για ικρίωμα και για κόλλα, βιολογικά υλικά από τον ίδιο ασθενή, σε ένα χειρουργικό χρόνο και πραγματοποιείται πλήρως αρθροσκοπικά, έχοντας ως αποτέλεσμα την καλύτερη βιολογική ενσωμάτωση αυτών. Συγχρόνως διασφαλίζεται η εκμηδένιση του κινδύνου μετάδοσης ασθενειών και της  απόρριψης του μοσχεύματος, ώστε ο ασθενής να έχει το  καλύτερο λειτουργικό αποτέλεσμα που διαρκεί στο χρόνο, λαμβάνοντας εξιτήριο την ίδια ημέρα».