back to top
16.3 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1424

Εντός τροχιάς για κέρδη 1,1 δισ. φέτος η  Hannover Re

0

Αύξηση 19,3% στα καθαρά κέρδη του γερμανικού αντασφαλιστικού ομίλου για το α’ εξάμηνο του έτους

Της Λαλέλας Χρυσανθοπούλου

Τα αποτελέσματα β’ τριμήνου (και α’ εξαμήνου) του έτους που παρουσίασε ο γερμανικός αντασφαλιστικός όμιλος Hannover Re δείχνουν ότι βρίσκεται σε τροχιά για να επιτύχει τον στόχο για κέρδη 1,1 δισ. ευρώ για όλο το οικονομικό έτος, όπως δήλωσε ο Διευθύνων Σύμβουλος Jean-Jacques Henchoz. Ο ίδιος υπογράμμισε ότι κατά την περίοδο ανανεώσεων των αντασφαλιστικών συμβολαίων (renewals) Ιουνίου-Ιουλίου, ο όμιλος εξασφάλισε αυξήσεις τιμών που «είχαν καθυστερήσει κατά πολύ».

Τα καθαρά κέρδη της Hannover Re για το α’ εξάμηνο αυξήθηκαν κατά 19,3% και διαμορφώθηκαν στα 662,5 εκατ. ευρώ από 555,3 εκατ. ευρώ έναν χρόνο πριν. Τα ακαθάριστα εγγεγραμμένα ασφάλιστρα για το ίδιο διάστημα αυξήθηκαν κατά 17,1%, στα 11,69 δις. ευρώ έναντι 9,98 δισ. ευρώ το α’ εξάμηνο του 2018.

Ειδικά στον κλάδο περιουσίας-ατυχημάτων του ομίλου, τα ακαθάριστα εγγεγραμμένα ασφάλιστρα κατέγραψαν αύξηση 21,3% το α’ εξάμηνο στα 7,84 δισ. ευρώ, τα δε καθαρά κέρδη σημείωσαν οριακή υποχώρηση 0,7% στα 431,4 εκατ. ευρώ. Κατά την ίδια περίοδο, ο συνδυασμένος δείκτης αυξήθηκε στο 96,7% (από 95,7% στο τέλος Ιουνίου 2018), ποσοστό που σύμφωνα με την Hannover Re παραμένει εντός του στρατηγικού στόχου για μέγιστο συνδυασμένο δείκτη 97% για ολόκληρο το 2019.

Όσον αφορά στον κλάδο ζωής και υγείας, τα καθαρά εγγεγραμμένα ασφάλιστρα αυξήθηκαν κατά 9,3% στα 3,84 δις. ευρώ (από 3,51 δισ. ευρώ έναν χρόνο πριν), τα δε καθαρά κέρδη σημείωσαν εντυπωσιακή αύξηση 75,5% στα 257,7 εκατ. ευρώ από 146,8 εκατ. ευρώ στο τέλος του α’ εξαμήνου του 2018.

Για την περίοδο Μαρτίου-Ιουνίου 2019, τα ακαθάριστα εγγεγραμμένα ασφάλιστρα σε επίπεδο ομίλου αυξήθηκαν κατά 14,7% στα 5,32 δισ. ευρώ σε ετήσια βάση, ενώ τα καθαρά κέρδη κατά την ίδια περίοδο αυξήθηκαν κατά 30,8%, στα 368,9 εκατ. ευρώ από 281,9 εκατ. ευρώ το β’ τρίμηνο του 2018.

Στον κλάδο περιουσίας-ατυχημάτων, τα ακαθάριστα εγγεγραμμένα ασφάλιστρα αυξήθηκαν κατά 19,5% το β’ τρίμηνο (στα 3,45 δισ. ευρώ) τα δε καθαρά κέρδη αυξήθηκαν κατά 6,4% στα 212,3 εκατ. ευρώ για την ίδια περίοδο. Στον κλάδο ζωής και υγείας, τα ακαθάριστα εγγεγραμμένα ασφάλιστρα αυξήθηκαν κατά 6,6% στα 1,86 δισ. ευρώ και τα καθαρά κέρδη σημείωσαν άλμα 76,8%, στα 169,2 εκατ. ευρώ από 95,7 εκατ. ευρώ το β’ τρίμηνο του 2018.

Σύμφωνα με τον κ. Henchoz, τα αποτελέσματα του 2019 θα επηρεαστούν θετικά από εφάπαξ έσοδο 100 εκατ. ευρώ που σχετίζεται με την συμμετοχή της Hannover Re στο Viridium Group. Τέλος, ο ίδιος έκανε ειδική μνεία στην «ισχυρότερη κερδοφορία του κλάδου ζωής και υγείας» (η οποία επίσης αποδίδεται εν πολλοίς στη συμμετοχή στο Viridium) καθώς και στον τερματισμό ζημιογόνων συμβολαίων ζωής στις ΗΠΑ το 2018, τα οποία επηρέαζαν αρνητικά τα αποτελέσματα της Hannover Re.


Γ. Γεωργακόπουλος: Η CNP Ζωής μπορεί και προσφέρει τις κατάλληλες λύσεις

0

Συνεργαζόμαστε με ανεξάρτητους ασφαλιστικούς διαμεσολαβητές, στους οποίους παρέχουμε όλα τα απαραίτητα εφόδια

Η σωστή οργάνωση ενός ευρέος δικτύου παρόχων υγείας, η ορθή εκπαίδευση των συνεργατών, αλλά και τα ολοκληρωμένα/ευέλικτα προγράμματα που παρέχει η CNP Ζωής, την έχουν καταστήσει έναν δυνατό «παίκτη» στον κλάδο, προσφέροντας κατάλληλες λύσεις για όλους.

Σε συνέντευξή του στο iw, ο κ. Γιώργος Γεωργακόπουλος, γενικός διευθυντής της CNP Ζωής, παρουσιάζει όλες τις παραμέτρους που καθορίζουν το κόστος υγείας, μιλά για την αγαστή συνεργασία της εταιρείας με τους συνεργάτες της, ενώ παραθέτει τις δράσεις της ασφαλιστικής για την κάλυψη ακόμη και των πιο αδύναμων οικονομικά πολιτών, που αναζητούν υπηρεσίες και παροχές υψηλού επιπέδου, που να ταιριάζουν στις δικές τους ανάγκες.

iw? Η οικονομική κρίση άφησε πίσω της σειρά προβλημάτων, με ένα δημόσιο σύστημα υγείας που αδυνατεί να καλύψει μεγάλη μερίδα πολιτών. Ποιες θεωρείτε πως είναι οι μεγαλύτερες παθογένειες; Η ασφαλιστική σας πώς παρεμβαίνει σε αυτό το ολοένα και εντεινόμενο πρόβλημα;

απ. Ακόμα και πριν την περίοδο της οικονομικής κρίσης, δεν ήταν λίγες οι φωνές που έλεγαν ότι το δημόσιο σύστημα υγείας έπασχε. Η χώρα μας την τελευταία δεκαετία βιώνει μια βαθιά οικονομική κρίση, μέσα στην οποία το δημόσιο σύστημα υγείας λειτουργεί υπό συνθήκες σημαντικά μειωμένης χρηματοδότησης (οι δημόσιες δαπάνες υγείας ως ποσοστό του ΑΕΠ είναι από τα χαμηλότερα στην Ευρώπη), γεγονός το οποίο ενέτεινε τα παλαιά προβλήματα, προκαλώντας ταυτόχρονα την εμφάνιση νέων.

Η γραφειοκρατία, οι μεγάλες αναμονές, η ανεπάρκεια σε ανθρώπινους πόρους και υλικοτεχνική υποδομή, οι συνθήκες που συναντούμε κάποιες φορές στις δημόσιες δομές –όπως για παράδειγμα η περίπτωση των ασθενών σε ράντζα στους διαδρόμους νοσηλευτικών ιδρυμάτων–, η αύξηση της συμμετοχής του πολίτη στις δαπάνες για την υγεία του, είναι μέρος των προβλημάτων. Με αυτά ως δεδομένα, οι πολίτες στρέφονται προς την ιδιωτική ασφάλιση, ο ρόλος της οποίας είναι εξαιρετικά σημαντικός.

Η CNP Ζωής, με τα ολοκληρωμένα και ευέλικτα προγράμματα υγείας τα οποία διαθέτει, την ποιοτική εξυπηρέτηση που προσφέρει, τις απλές και γρήγορες διαδικασίες τις οποίες εφαρμόζει και με συνεργασίες που εξασφαλίζουν πρόσβαση των ασφαλισμένων της σε ένα ευρύ δίκτυο παρόχων υπηρεσιών υγείας, μπορεί και προσφέρει τις κατάλληλες λύσεις.

Λαμβάνοντας υπόψη ότι η οικονομική κρίση έχει συρρικνώσει τα εισοδήματα των πολιτών, τα προγράμματα της CNP Ζωής έχουν σχεδιαστεί με τρόπο που επιτρέπει να είναι προσιτά σε όλους. Επιπλέον, μπορούν να συνδυάζονται και με τα ειδικά μας προγράμματα που δίνουν έμφαση στην κάλυψη ιδιαίτερα σοβαρών παθήσεων, ενισχύοντας έτσι ακόμα περισσότερο την προστασία και το αίσθημα ασφάλειας που απολαμβάνουν όσοι εμπιστεύονται τη CNP Ζωής.

iw? Με ποιον τρόπο διαμορφώνονται σήμερα τα ασφάλιστρα στον κλάδο; Ποιες είναι οι τάσεις και με ποιον γνώμονα καθορίζονται;

απ. Συνοπτικά, θα μπορούσαμε να πούμε ότι οι βασικότεροι από τους παράγοντες που συμμετέχουν στη διαμόρφωση του ασφαλίστρου είναι η πρόβλεψη για το ύψος των αναμενόμενων αποζημιώσεων με βάση την εμπειρία κάθε εταιρείας, το κόστος πρόσκτησης εργασιών και τα γενικά/λειτουργικά έξοδα της εταιρείας.

Στην αγορά, σήμερα, συνυπάρχουν προγράμματα υγείας με μακροχρόνιες διάρκειες, όπως για παράδειγμα τα ισόβια προγράμματα υγείας, τα οποία κατά το παρελθόν είχαν σχεδόν μονοπωλήσει το ενδιαφέρον των καταναλωτών, και τα ετησίως ανανεούμενα προγράμματα υγείας, τα οποία αποτελούν την κυρίαρχη τάση τού «σήμερα».

Και για τους δύο τύπους ασφάλισης, εταιρείες συνηθίζουν να πραγματοποιούν κατ’ έτος μια προβλεπόμενη από τους όρους ασφάλισης αναπροσαρμογή των τιμολογίων τους, με γνώμονα το να προσεγγίζεται η ισορροπία που απαιτείται μεταξύ των ασφαλίστρων που εισπράττουν και των αποζημιώσεων που καταβάλλουν. Και τούτο προκειμένου να διαφυλαχθεί η βιωσιμότητα των προγραμμάτων τους, αφού η εξέλιξη της ιατρικής τεχνολογίας, των ιατρικών μεθόδων και θεραπειών, η γήρανση του πληθυσμού και η όλο και συχνότερη εμφάνιση σοβαρών παθήσεων, οδηγούν σε μια συνεχή αύξηση του κόστους υγείας, που αρκετές φορές, και ειδικά κατά το μέτρο που αφορά στα ισόβια προγράμματα, είναι και δύσκολο να προβλεφθεί.

Αξίζει να αναφερθεί πως σε μελέτη η οποία εκπονήθηκε από το ΙΟΒΕ (με σκοπό τον σχεδιασμό και υπολογισμό δεικτών παρακολούθησης του κόστους αποζημιώσεων των μακροχρόνιων ασφαλιστικών νοσοκομειακών προγραμμάτων) παρουσιάστηκε ο Ενιαίος Δείκτης Υγείας (ΕΔΥ) μέσω του οποίου κατεγράφη η έντονα ανοδική πορεία του κόστους υγείας για τις εταιρείες (2011-2017: 45,2%).

iw? Πώς μπορούν οι ασφαλισμένοι να περιορίσουν το κόστος υγείας;

απ. Ο ανταγωνισμός μεταξύ των εταιρειών έχει οδηγήσει την αγορά στο να προσφέρει πληθώρα ασφαλιστικών προγραμμάτων με στόχο όχι μόνο την κάλυψη πολλών και διαφορετικών αναγκών, αλλά και για να φτάσει η ασφάλιση υγείας σε όλο και περισσότερους, με προγράμματα προσιτά σε άτομα κάθε οικονομικής δυνατότητας.

Πληθώρα επιλογών προσφέρονται επίσης και σε επίπεδο εταιρείας. Η CNP Ζωής, για παράδειγμα, προσφέρει τα νοσοκομειακά της προγράμματα Bonjour Health και Bonjour Choice με 21 διαφορετικές επιλογές, ώστε καθένας να μπορεί να βρει εκείνη που ταιριάζει καλύτερα στις οικονομικές του δυνατότητες.

Οι επιλογές που παρέχονται από τις εταιρείες, και θα μπορούσαν οι ασφαλισμένοι να αξιοποιήσουν για να περιορίσουν το κόστος του ασφαλιστικού τους προγράμματος, περιλαμβάνουν, κατά κύριο λόγο, τη δυνατότητα επιλογής ετησίως ανανεούμενου προγράμματος υγείας, αντί ενός μακροχρόνιου προγράμματος (π.χ. ισόβιο, το κόστος του οποίου είναι συγκριτικά υψηλότερο), σε συνδυασμό με τη δυνατότητα επιλογής του ανώτατου ορίου κάλυψης (το κόστος είναι μεγαλύτερο στα προγράμματα με υψηλά ανώτατα όρια κάλυψης).

Επιπρόσθετα, ο ασφαλισμένος έχει τη δυνατότητα να επιλέξει κατά την αγορά του προγράμματος υγείας το ποσό ή το ποσοστό με το οποίο θα επιθυμούσε και ο ίδιος να συμμετέχει στις δαπάνες υγείας που τυχόν θα πραγματοποιήσει. Λαμβανομένου μάλιστα υπόψη του ότι, σε αρκετές περιπτώσεις, δύναται να υπάρχει παράλληλη κάλυψη του ασφαλισμένου από κάποιον κοινωνικό φορέα (π.χ. ταμείο ασφάλισης) ή/και κάποιο άλλο πρόγραμμα ιδιωτικής ασφάλισης (π.χ. παλαιότερο ατομικό συμβόλαιο υγείας, συμμετοχή του σε πρόγραμμα ομαδικής ασφάλισης), τότε το ενδεχόμενο η τελική συμμετοχή του ασφαλισμένου να είναι σημαντικά μικρότερη από αυτήν που είχε επιλέξει είναι πολύ πιθανό.

Στις περισσότερες εταιρείες, το ποσό που καλύπτουν άλλοι φορείς ασφάλισης συμψηφίζεται με το ποσό το οποίο αντιστοιχεί στη συμμετοχή που έχει επιλέξει ο ασφαλισμένος για το δικό του πρόγραμμα.

Τέλος, και υπό την προϋπόθεση ότι δεν θα αποτελούσε τροχοπέδη για τη σύναψη της ασφάλισης, η επιλογή πληρωμής των ασφαλίστρων σε μία δόση (καταβολή ετήσιου ασφαλίστρου) συνεπάγεται μια μικρή εξοικονόμηση χρημάτων για τον πελάτη, μιας και συνήθως προβλέπεται κάποια μικρή ποσοστιαία επιβάρυνση του ασφαλίστρου στην περίπτωση που η καταβολή του ετήσιου ασφαλίστρου συμφωνηθεί να πραγματοποιείται σε περισσότερες της μίας δόσης, π.χ. εξαμηνιαίες, τριμηνιαίες δόσεις.

iw? Η Υγεία αποτελεί έναν κλάδο που πρωταγωνιστεί στον ασφαλιστικό χώρο και για τον λόγο αυτό είναι μείζονος σημασίας η ορθή και επαρκής κατάρτιση. Ποια χαρακτηριστικά διακρίνουν έναν καλό διαμεσολαβητή για ένα τόσο κρίσιμο προϊόν και ποιες λύσεις παρέχει η εταιρεία σας;

απ. Το νέο κανονιστικό πλαίσιο το οποίο διέπει την ασφαλιστική διαμεσολάβηση έχει μεταβάλει καθοριστικά τον τρόπο άσκησης του επαγγέλματος και έχει συμβάλει στην ενίσχυση της άποψης ότι αναφερόμαστε σε ένα ιδιαίτερα απαιτητικό επάγγελμα.

Εκτός από τα τυπικά προσόντα τα οποία υποχρεούται εκ του Νόμου να κατέχει ένας ασφαλιστικός διαμεσολαβητής, βασική προϋπόθεση για να διακριθεί και να ξεχωρίσει είναι, πρώτα από όλα, να έχει αντιληφθεί την αξία του θεσμού της ασφάλισης και να τον υπηρετεί με σεβασμό.

Έχοντας ως πυξίδα το τελευταίο, μεριμνά για τη διαρκή επαγγελματική και προσωπική του εξέλιξη και δρα πάντα με γνώμονα την κάλυψη πραγματικών αναγκών των πελατών του. Ποιοτικά ατομικά χαρακτηριστικά, όπως δυνατή και θετική προσωπικότητα, πειθαρχία, επιμονή και τιμιότητα, αποτελούν επίσης «συστατικά» ενός καλού ασφαλιστικού διαμεσολαβητή.

Η CNP Ζωής συνεργάζεται σήμερα με ανεξάρτητους ασφαλιστικούς διαμεσολαβητές, στους οποίους μεριμνά να παρέχει όλα τα απαραίτητα εφόδια για την υποστήριξη των εργασιών τους και να βρίσκεται δίπλα τους ως αρωγός σε κάθε τους ανάγκη, με αναλυτικές παρουσιάσεις και εκπαιδευτικές συναντήσεις. Επιπλέον, επιδιώκουμε να διατηρούμε «ανοιχτή γραμμή επικοινωνίας» με όλους τους συνεργάτες μας, για την άμεση παροχή διευκρινίσεων ή/και την πραγματοποίηση διορθωτικών κινήσεων εάν τυχόν απαιτηθεί, με έναν και μοναδικό κοινό στόχο, που δεν είναι άλλος από την ορθή και ποιοτική παροχή υπηρεσίας στον ασφαλισμένο.

Η CNP Ζωής, ως μέλος ενός μεγάλου ομίλου ο οποίος παρακολουθεί τις εξελίξεις και μεριμνά για τον ανασχεδιασμό των εκπαιδευτικών του προγραμμάτων, ώστε να ανταποκρίνονται στις διαρκώς μεταβαλλόμενες ανάγκες για την κατάρτιση των διαμεσολαβητών σε τομείς πέρα από τεχνικές πωλήσεων και ανάπτυξη δεξιοτήτων, είναι σε θέση να παρέχει λύσεις στους συνεργάτες της και για τις ανάγκες της επόμενης ημέρας.

iw? Τόσο στο εξωτερικό όσο και στη χώρα μας οι νέες τεχνολογίες επηρεάζουν καταλυτικά τη διαμόρφωση νέων πολιτικών στον κλάδο. Ψηφιοποίηση και τεχνητή νοημοσύνη είναι δύο βασικά παραδείγματα των εξελίξεων που «τρέχουν». Τι καινοτόμο προσφέρουν οι νέες τεχνολογίες και η ψηφιοποίηση της αγοράς στα προϊόντα υγείας;

απ. Σε ένα περιβάλλον το οποίο αλλάζει με γοργούς ρυθμούς, ο ψηφιακός κόσμος δημιουργεί νέα δεδομένα για όλους. Υπό το πρίσμα αυτό, η έλευση των νέων τεχνολογιών έχει συμβάλει στο να δημιουργηθούν νέα προϊόντα και υπηρεσίες, να απλοποιηθούν και να αυτοματοποιηθούν διαδικασίες, καθώς επίσης έχει συντελέσει στη μείωση του λειτουργικού κόστους των επιχειρήσεων και την καλύτερη και πιο προσωποποιημένη εξυπηρέτηση των πελατών αλλά και των συνεργατών τους.

Με σύμμαχο την τεχνολογία, ο ασφαλιστικός διαμεσολαβητής απαλλάσσεται από γραφειοκρατικές διαδικασίες και, ταυτόχρονα, αναβαθμίζεται ο ρόλος του.

Η ψηφιοποίηση καθιστά τις πληροφορίες εύκολα διαθέσιμες στους δυνητικούς πελάτες, με τρόπο που επιτρέπει να είναι εύκολα κατανοητές από τον μέσο καταναλωτή. Συμβάλλοντας, έτσι, στη βελτίωση της σύγκρισης ασφαλιστικών προγραμμάτων, γεγονός το οποίο σαφώς ενισχύει τη θέση των καταναλωτών πριν αυτοί πραγματοποιήσουν την επιλογή τους.

Περαιτέρω, μέσω της διαδικασίας ανάλυσης μαζικών δεδομένων (Big Data Analytics) και βεβαίως υπό την προϋπόθεση της ορθής συλλογής και χρήσης τους, είναι δυνατό να κατανοηθούν καλύτερα οι ανάγκες συγκεκριμένων ομάδων καταναλωτών και, συνεπώς, να μπορούν να προσφερθούν προς αυτούς κατάλληλες για εκείνους ασφαλιστικές προτάσεις.

Ο ψηφιακός μετασχηματισμός και η ανάπτυξη τεχνολογικά προηγμένων εφαρμογών αποτελούν βασικό άξονα στρατηγικής ανάπτυξης του ομίλου στον οποίο ανήκει η CNP Ζωής, με κύριο στόχο την ανταπόκριση στις νέες ανάγκες των πελατών και τη συνεχή βελτίωση του επιπέδου εξυπηρέτησης που προσφέρει στους πελάτες και τους συνεργάτες της.


 

ERGO: Κέρδη 220 εκ. με βελτίωση του Combined Ratio

0

της Ελενας Ερμείδου

Υποχώρηση λειτουργικής κερδοφορίας καταγράφει η Ergo International θυγατρική της Munich Re σε ετήσια βάση το πρώτο εξάμηνο του 2019 λόγω της πτώσης των εσόδων στο underwriting κατά 14,2%.

Αύξηση 36% στα κέρδη β’ τριμήνου της Munich Re

Σύμφωνα με την χτεσινή ανακοίνωση της Munich Re κατά την έκδοση των αποτελεσμάτων, η πτώση αποδίδεται σε ζημιές που έγραψε από την πώληση της Τουρκικής Ergo Sigorta.

Πολύ θετικά είναι τα αποτελέσματα του Ομίλου ERGO όπου επέτυχε αύξηση κερδοφορίας. Ειδικότερα ο Ομιλος έγραψε κέρδη 220 εκατ. ευρώ το πρώτο εξάμηνο του έτους από 185 εκατ. ευρώ σε σχέση με το πρώτο εξάμηνο του 2018 λόγω των αυξημένων επιδόσεων που σημείωσαν οι επιχειρήσεις στην Γερμανία.

Ειδικότερα

Στην κερδοφορία της Ergo συνέβαλε η Munich Re με κέρδη της τάξεως των 135 εκατ. ευρώ (108 εκατ.) το δεύτερο τρίμηνο του 2019 και 220 εκατ. (185 εκατ) το εξάμηνο. Τα κέρδη του κλάδου Περιουσίας & Ατυχημάτων στα 55 εκατ. ευρώ (57 εκατ.) το δεύτερο εξάμηνο παρά τις ζημιές από τις φυσικές καταστροφές. Στα 72 εκατ. (-15εκατ.) το αποτέλεσμα του κλάδου Ζωής & Υγείας στην Γερμανία).

Η κερδοφορία της ERGO International, λόγω ζημιών που σχετίζονται με την πώληση επιχειρήσεων εκτός Γερμανίας υποχώρησε κατά 8 εκατ. ευρώ (66 εκατ.). Το λειτουργικό αποτέλεσμα αυξήθηκε στα 407 εκατ. ευρώ (296 εκατ).

Οι δείκτες ζημιών και εξόδων προς τα ασφάλιστρα σε πολύ καλά επίπεδα: Στο κλάδο Περιουσίας & Ατυχημάτων στην Γερμανία στο 86,2% (90,3%) το δεύτερο εξάμηνο, και 91,9% (95,6%) για το πρώτο εξάμηνο του έτους. Στην ERGO International, η αναλογία υποχώρησε ελαφρά στο 95,0% (95.6%) το δεύτερο εξάμηνο, και στο  95,2% (95,4%) στο εξάμηνο

Συνολικά τα έσοδα από τα ασφάλιστρα σε όλες τις γραμμές παραγωγής αυξήθηκαν κατά 6,9% στο δεύτερο τρίμηνο στα 4.849 εκατ. (4.534 εκατ.). Τα μεικτά ασφάλιστρα υποχώρησαν ελαφρώς 0,9% στα 4.217 εκατ. (4.256 εκατ).

INTERAMERICAN χορηγός της Εθνικής Ομάδας  στο Παγκόσμιο Κύπελλο Ποδοσφαίρου Αστέγων

0

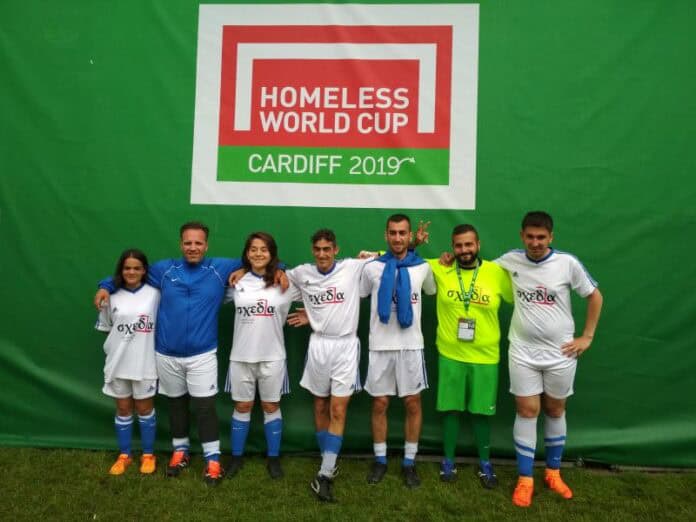
Στο Κάρντιφ της Ουαλίας διεξήχθη φέτος το καθιερωμένο, ετήσιο παγκόσμιο τουρνουά αστέγων και η INTERAMERICAN, που υποστηρίζει αδιάλειπτα εδώ και 13 χρόνια την ελληνική συμμετοχή, ήταν και πάλι χορηγός ασφάλισης της αποστολής. Τα 10 άτομα της ελληνικής Ομάδας Αστέγων -ποδοσφαιριστές και συνοδοί- είχαν από την εταιρεία τη δωρεάν παροχή κάλυψης για υγειονομική και ιατροφαρμακευτική περίθαλψη, νοσηλεία και ασφάλιση ζωής από ατύχημα, καθώς και αστική ευθύνη έναντι τρίτων.

Το τουρνουά street soccer, που οργανώθηκε από τις 27 Ιουλίου έως τις 3 Αυγούστου, αποτελεί θεσμό παγκόσμιας απήχησης και στη φετινή συνάντηση συμμετείχαν ομάδες από 44 χώρες, που ένωσαν τη φωνή τους κατά του κοινωνικού αποκλεισμού, των διακρίσεων και της φτώχειας. Η πολυετής καμπάνια της ελληνικής συμμετοχής, που υλοποιείται από τη ΜΚΟ «Διογένης» με κεντρικό μήνυμα «Γκολ στη Φτώχεια», έχει βρει στην INTERAMERICAN ένα σταθερό «συμπαίκτη» για την ανάδειξη αυτού του μείζονος κοινωνικού ζητήματος. Με την καμπάνια υποστηρίζεται στη χώρα μας η δημιουργία συνθηκών κοινωνικής ενσωμάτωσης και αξιοπρεπούς διαβίωσης αστέγων, απόρων, ανέργων και προσφύγων. ´Ατομα με αυτά τα χαρακτηριστικά αποτελούν μέλη και της Εθνικής Ομάδας Αστέγων, που διακρίνεται στα γήπεδα του παγκόσμιου τουρνουά, έχοντας κατακτήσει μάλιστα κατ’ επανάληψη το κύπελλο ήθους.

Η INTERAMERICAN, ως κοινωνικά υπεύθυνος οργανισμός, συνεργάζεται -για τον ίδιο σκοπό και στο πλαίσιο της υιοθέτησης του Στόχου 1 για την «Αντιμετώπιση της Φτώχειας» (17 Sustainable Development Goals του Ο.Η.Ε. – Ατζέντα 2030)- με τη ΜΚΟ «Διογένης», σε ένα ευρύτερο φάσμα πρωτοβουλίων. Η συνεργασία αυτή περιλαμβάνει:


  • Την υποστήριξη του περιοδικού δρόμου «σχεδία», για τη διανομή του οποίου η εταιρεία παρέχει τακτικά πόστο στους δικούς της χώρους εργασίας, ενθαρρύνοντας τη συνδρομή των εργαζομένων της. Στους χώρους της εταιρείας, από το 2014 έως σήμερα έχουν πωληθεί περισσότερα από 3.000 τεύχη. Επιπλέον, εργαζόμενοι και στελέχη της INTERAMERICAN συμμετέχουν στην καμπάνια «Γίνε κι εσύ πωλητής της σχεδίας για μια ώρα», φορώντας το κόκκινο γιλέκο του πωλητή του περιοδικού στους δρόμους.


  • Τη δωρεάν ασφαλιστική κάλυψη του πολυχώρου «σχεδία home», που ξεκίνησε πρόσφατα στο κέντρο της Αθήνας ως καφέ-εστιατόριο, με εργαζόμενους από τις ευπαθείς ομάδες, που εκπαιδεύθηκαν σχετικά. Ο χώρος λειτουργεί και ως βάση του εργαστηρίου «σχεδία art», για την κατασκευή χειροτεχνημάτων και χρηστικών αντικειμένων από αστέγους και απόρους, με χρήση χαρτιού από τα ανακυκλούμενα αντίτυπα του περιοδικού.


  • Τη φιλοξενία bazaar για την πώληση των ειδών στα γραφεία της εταιρείας.


  • Τη συμπληρωματική οικονομική υποστήριξη της ΜΚΟ «Διογένης» από την εταιρεία, με την απόδοση του οικονομικού επάθλου που η INTERAMERICAN έχει κατακτήσει επί τρία συνεχή χρόνια (2017, 2018, 2019) ως πρωταθλήτρια του ασφαλιστικού ποδοσφαιρικού τουρνουά, το οποίο οργανώνει ο Σύνδεσμος Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιρειών (Σ.Ε.Σ.Α.Ε.).


Επισημαίνεται ότι ο ΜΚΟ «Διογένης» αξιολογείται με την υψηλότερη βαθμολογία (10) με βάση τους πίνακες οικονομικής επίδοσης του Charity Navigator, διεθνούς κύρους αξιολογητή φιλανθρωπικών οργανώσεων και δομών αλληλεγγύης, δεν χρηματοδοτείται από το κράτος, ενώ για κάθε 1 ευρώ που δαπανά δημιουργείται περίπου πενταπλάσια αξία από τις δραστηριότητές της για την ελληνική οικονομία.

Αύξηση 36% στα κέρδη β’ τριμήνου της Munich Re

0
Munich Re, επιγραφή, κτίριο

Της Λαλέλας Χρυσανθοπούλου

Αύξηση 36% στα καθαρά κέρδη β’ τριμήνου –που διαμορφώθηκαν στα 993 εκατ. ευρώ, έναντι 724 εκατ. ευρώ έναν χρόνο πριν- ανακοίνωσε ο γερμανικός αντασφαλιστικός όμιλος Munich Re.

Βασικοί καταλύτες για την αυξημένη κερδοφορία ήταν οι χαμηλές αιτήσεις αποζημιώσεων για μεγάλες φυσικές καταστροφές αλλά και η απελευθέρωση κεφαλαίων από το αποθεματικό για ζημίες προηγούμενων ετών.

Τα ακαθάριστα εγγεγραμμένα ασφάλιστρα του ομίλου σημείωσαν αύξηση 5,5% και ανήλθαν στα 11,8 δις. ευρώ, έναντι 11,2 δις. ευρώ την αντίστοιχη περίοδο του 2018.

Σημειώνεται ότι η Munich Re είχε προαναγγείλει ότι η κερδοφορία της για το β’ τρίμηνο του έτους θα προσέγγιζε το 1 δις. ευρώ. Η εταιρεία διατήρησε τον στόχο της για καθαρά κέρδη της τάξης των 2,5 δις. ευρώ για τη φετινή χρήση και 2,8 δις. ευρώ για το 2020.

Όπως δήλωσε ο διευθύνων σύμβουλος του ομίλου Joachim Wenning, “Είμαστε ενθουσιασμένοι που πετύχαμε την καλύτερη τριμηνιαία επίδοσή μας εδώ και τέσσερα χρόνια. Η Munich Re είναι εντός των στόχων της, τόσο από στρατηγικής όσο και από χρηματοοικονομικής πλευράς».

Η Munich Re –και ο (αντ)ασφαλιστικός κλάδος γενικότερα- βρίσκονται σε φάση ανάκαμψης από τις μεγάλες φυσικές καταστροφές του 2017 και του 2018. Ειδικά οι αντασφαλιστικές εταιρείες βρέθηκαν υπό πίεση τα τελευταία χρόνια λόγω της πτωτικής τάσης των αντασφαλίστρων, σε περιβάλλον οξύτατου ανταγωνισμού.

Ο συνδυασμένος δείκτης της Munich Re στον κλάδο περιουσίας-ατυχημάτων βελτιώθηκε στο 87,7% το β’ τρίμηνο του έτους, έναντι 102% έναν χρόνο πριν, υποδεικνύοντας την ενίσχυση της κερδοφορίας της μεγαλύτερης αντασφαλιστικής εταιρείας στον κόσμο.

Brexit και Ασφάλειες: Οι κινήσεις 5 μεγάλων κρατών

0

Της Ελενας Ερμείδου

Παράλληλα με τους μηχανισμούς του Brexit δουλεύουν και οι ασφαλιστικές και οι κυβερνήσεις των κρατών προκειμένου να ολοκληρωθούν οι αλλαγές που απαιτούνται για να δουλέψουν οι διασυνοριακές ασφαλίσεις. Γαλλία, Γερμανία, Ιρλανδία, Ιταλία και Ολλανδία βρίσκονται επί ποδός για να απορροφήσουν τους κραδασμούς, να αντισταθμίσουν τους κίνδυνους και να υποδεχτούν τις αλλαγές. Παρατηρητές των πολιτικών αλλαγών και σύμβουλοι οι ξένοι οίκοι αξιολόγηση και η Ενωση Ασφαλιστικών Εταιριών Βρετανίας, ΑΒΙ.

Ειδικότερα, η Γερμανία ετοιμάζεται να περάσει νομοσχέδιο που θα δίνει Ευρωπαϊκό Διαβατήριο στους χρηματοοικονομικούς οργανισμούς του Ηνωμένου Βασιλείου μέχρι το 2020. Η εποπτική αρχή για τις χρηματοοικονομικές υποθέσεις BaFin δηλώνει ότι τουλάχιστον προσωρινά ότι οι εταιρείες θα κάνουν τις μεταφορές των συμβολαίων τους σε νέες δομές, χωρίς να υπάρχουν επιπτώσεις στις τοπικές ασφαλιστικές.

Σε παρόμοιες ανακοινώσεις προέβη και η Ιρλανδία. Η Κεντρική Τράπεζα της Ιρλανδίας επεσήμανε ότι η κυβέρνηση προετοιμάζει μία ανάλογη νομοθεσία προκειμένου να προστατευθούν οι κάτοχοι ασφαλιστήριων συμβάσεων που έχουν εκδοθεί από το Ηνωμένο Βασίλειο στην περίπτωση ενός σκληρού Brexit. H Ενωση Ασφαλιστικών Εταιριών Ιρλανδίας τονίζει πως είναι πολύ βασικό να δουλέψουν από κοινού ο κλάδος και η κυβέρνηση προκειμένου να αποφύγουν τα προβλήματα που θα προκύψουν.

Σε άλλο μήκος κύματος οι Ολλανδοί όπου προσώρας δηλώνουν ότι δεν έχουν εκπονήσει κανένα σχέδιο διευκόλυνσης εισόδου των Βρετανικών εταιριών στην χώρα. Το Ολλανδικό υπουργείο οικονομικών δεν φαίνεται να ξεκαθαρίζει ακόμα κάτι σχετικό. Είναι πολύ πιθανόν οι Ολλανδοί να θέλουν να πιέσουν με αυτό τον τρόπο τους Βρετανούς για την αποφυγή ενός σεναρίου σκληρού Brexit. Στο πλαίσιο αυτό αναμένονται κατευθυντήριες γραμμές από την EIOPA η οποία συνεργάζεται με τις εθνικές αρχές των κρατών για την υλοποίηση σχεδίων.

Στην γειτονική Ιταλία τα πράγματα είναι κάπως καλύτερα για τους Βρετανούς ασφαλιστές καθώς σύμφωνα με ανακοίνωση του Ινστιτούτου για την Εποπτεία των Ασφαλειών Ivass 126 Βρετανοί ασφαλιστές έχουν λάβει άδεια από τις Ιταλικές αρχές. 53 λειτουργούν έχοντας ήδη εκδώσει νέα συμβόλαια τα τελευταία δύο χρόνια. Εναπομένουν 73 οι οποίοι όμως εξετάζουν μεταξύ άλλων και διαδικασίες run-off. Οι Ιταλοί αναμένουν να υπάρξει ρύθμιση στο κλάδο ώστε να διασφαλιστεί η συνέχεια των λειτουργιών, ωστόσο προετοιμάζονται ακόμα και για να συμβεί ένα σκληρό Brexit.

Σίγουρη για τις επόμενες κινήσεις της εμφανίζεται η Γαλλία. Η εποπτική αρχή της Γαλλίας ACPR έχει ενημερώσει ότι η υπόθεση Brexit βρίσκεται στα χέρια της κυβέρνησης. Το κοινοβούλιο της Γαλλίας δείχνει να καταβάλλει προσπάθειες να διασφαλίσει την ομαλότητα στην λειτουργία των ασφαλιστικών επιχειρήσεων και την συνέχιση των χρηματοοικονομικών λειτουργιών. Ωστόσο δεν έχουν ανακοινωθεί ακόμα λεπτομέρειες.


ΙΣΑ: Σήμα κινδύνου για τη χορήγηση φαρμάκων χωρίς ιατρική συνταγή

0

Σήμα κινδύνου εκπέμπει ο Ιατρικός Σύλλογος Αθηνών ζητώντας από την ηγεσία του Υπουργείου Υγείας την άτεγκτη εφαρμογή του νόμου, που προβλέπει την απαγόρευση χορήγησης φαρμάκων, χωρίς ιατρική συνταγή.

Ως γνωστόν η Ελλάδα έρχεται πρώτη στην Ευρώπη, στην κατανάλωση αντιβιοτικών, γεγονός που «μεταφράζεται» σε υψηλά ποσοστά ανθεκτικών μικροβίων στα αντιβιοτικά, σε παγκόσμιο επίπεδο.

Συνεπώς, η Δημόσια Υγεία κινδυνεύει από τος ανθεκτικές λοιμώξεις, όπως τονίζεται από την επιστημονική κοινότητα, αλλά η πολιτεία δεν έχει προβεί μέχρι σήμερα στη λήψη μέτρων, για την αντιμετώπισή του.

Μικρόβια που καθίστανται ανθεκτικά σε οποιαδήποτε φαρμακευτική αγωγή έχουν αποικίσει τα ελληνικά νοσοκομεία και απειλούν τους ασθενείς που νοσηλεύονται.

διαβάστε αναλυτικά στο: virus.com.gr

Μήνυμα ΓΣΕΒΕΕ για NN: Να προστατευθούν οι ασφαλιστικοί διαμεσολαβητές

0

Την τήρηση της ελληνικής νομοθεσίας και στην αποφυγή ενεργειών που δημιουργούν εύλογες αντιδράσεις ζητά με ανακοίνωση της η ΓΣΕΒΕΕ αναφορικά με την υπόθεση των ασφαλιστικών διαμεσολαβητών και την ΝΝ Hellas. Παίρνοντας θέση για το εν λόγω ζήτημα η ΓΣΕΒΕΕ ζητά την διασφάλιση των δικαιωμάτων των ασφαλιστικών διαμεσολαβητών της.

Αναλυτικά η ανακοίνωση:

Η ΓΣΕΒΕΕ στο πλαίσιο του θεσμικού της ρόλου για την προστασία, προάσπιση και ενίσχυση των ΜμΕ και των αυτοαπασχολούμενων στηρίζει τις ενέργειες του Επαγγελματικού Επιμελητηρίου Αθηνών και της Κεντρικής Ένωσης Επιμελητηρίων σχετικά με την σύμβαση που έχει καταρτίσει η ασφαλιστική εταιρία ΝΝ Hellas με το αποκλειστικό της δίκτυο, όπου δεν αποτυπώνεται ευκρινώς αυτό που ορίζει η νομοθεσία (Ν. 4583/2018) για την υποχρέωση καταβολής προμηθειών 3 έτη μετά από ενδεχόμενη λήξη της συνεργασίας με οποιονδήποτε ασφαλιστικό διαμεσολαβητή.
Καλούμε την ΝΝ Hellas να τηρήσει την ελληνική νομοθεσία και να μην προβαίνει σε ενέργειες που δημιουργούν εύλογες αντιδράσεις και θα οδηγήσουν και σε περαιτέρω ενέργειες για την διασφάλιση των δικαιωμάτων των ασφαλιστικών διαμεσολαβητών της.

Διαβάστε: Το ΕΕΑ ενημερώνει για την παρέμβαση της ΚΕΕΕ σχετικά με NN και ασφαλιστική διαμεσολάβηση

Διαβάστε: Η NN απαντά για τις συμβάσεις

Νέο run-off της DARAG στη Γερμανία

0

Της Λαλέλας Χρυσανθοπούλου

Λίγες ημέρες μετά τις συμφωνίες στη Μεγάλη Βρετανία, o όμιλος DARAG, leader στον κλάδο του run-off, υπέγραψε συμφωνία για την απόκτηση «κλειστού» χαρτοφυλακίου από την γερμανική αντασφαλιστική Schwarzmeer und Ostsee Versicherungs-Aktiengesellschaft (SOVAG).

Μάλλον δεν αποτελεί σύμπτωση ότι διευθύνων σύμβουλος της SOVAG είναι ο Arndt Gossmann, τέως επικεφαλής της DARAG έως τον Απρίλιο του 2017, ο οποίος παράλληλα με την SOVAG «τρέχει» και τη δική του επενδυτική εταιρεία, ονόματι Gossmann @ Cie.

Όπως ανακοίνωσε η DARAG, το χαρτοφυλάκιο θα μεταβιβαστεί στον γερμανικό βραχίονα του ομίλου, την DARAG Deutsche Versicherungs- und Ruckversicherungs AG, με τη συναλλαγή να τελεί υπό την αίρεση των εγκρίσεων της γερμανικής Εποπτικής Αρχής για τον Χρηματοοικονομικό κλάδο, της BaFin.

H DARAG θα κλείσει όλες τις εκκρεμότητες του χαρτοφυλακίου και θα παράσχει πλήρη βεβαιότητα, όπως απαίτησαν οι μέτοχοι της SOVAG μετά την αναδιάρθρωση της αντασφαλιστικής.

Το χαρτοφυλάκιο που μεταβιβάστηκε περιλαμβάνει ασφαλιστικά και αντασφαλιστικά συμβόλαια που αφορούν σε διάφορους κλάδους (περιουσία, μεταφορές, ασφάλειες ΙΧ, εξειδικευμένες καλύψεις κ.α.), με πελάτες από τη Γερμανία, την Ισπανία, την Μάλτα, το Βέλγιο, την Ολλανδία και την Αυστρία.

«Το διαφοροποιημένο χαρτοφυλάκιο της SOVAG ταιριάζει θαυμάσια με τα υπόλοιπα χαρτοφυλάκια της DARAG…Η συναλλαγή αυγή αναδεικνύει την βαθιά κατανόησή μας για τις ανάγκες της γερμανικής (αντ)ασφαλιστικής αγοράς», δήλωσε ο διευθύνων σύμβουλος του Ομίλου DARAG, Tom Booth, προσθέτοντας ότι «Η Γερμανία παραμένει μια πολύ σημαντική αγορά για την DARAG, καθώς υλοποιούμε την μακρόπνοη στρατηγική μας για επέκταση στην Ευρώπη και πέρα από αυτή».

Ο διευθύνων σύμβουλος της SOVAG Arndt Gossmann σχολίασε από την πλευρά του ότι «Η πώληση του run-off χαρτοφυλακίου μας συνιστά μεγάλο βήμα για την αναδιάρθρωση της εταιρείας μας και είμαστε πολύ ικανοποιημένοι που μεταβιβάσαμε ένα χαρτοφυλάκιο σε άριστη οικονομική κατάσταση. Η ισχύς και η αξιοπιστία της DARAG αποτέλεσαν αποφασιστικό παράγοντα για την απόφασή μας, καθώς βρήκαμε σε αυτή έναν εξαιρετικό συνεργάτη που θα διασφαλίσει τη διαχείριση του χαρτοφυλακίου και των εκκρεμοτήτων που το συνοδεύουν στο υψηλότερο επίπεδο».

Ασφαλιστικός σύμβουλος στο διαγωνισμό για το Θριάσιο ΙΙ η MATRIX Brokers

0

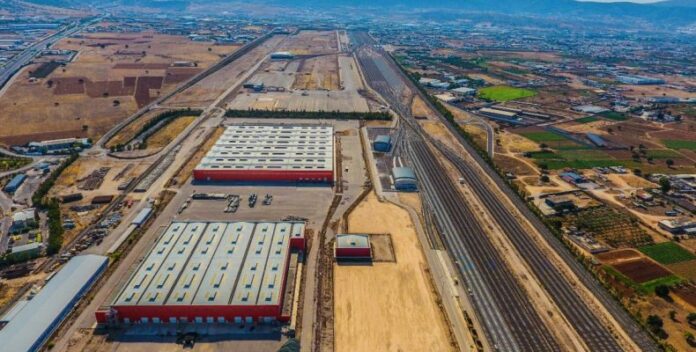
Ρόλο ασφαλιστικού συμβούλου για τις ανάγκες του σημαντικού διαγωνισμού για τον μεγάλο Εμπορευματικό Σιδηροδρομικό Σταθμό και Σταθμό Διαλογής Θρασίου Πεδίου (ΕΣΣΣΔΙ), γνωστό και ως Θριάσιο ΙΙ, έχει αναλάβει η Matrix Insurance & Reinsurance Brokers S.A. που υποστηρίζει και την ΟΣΕ Α.Ε.

Συγκεκριμένα, το υπουργείο Υποδομών και Μεταφορών, ως αναθέτουσα αρχή, για τις ανάγκες του διαγωνισμού, υποστηρίζεται από τους παρακάτω συμβούλους:

α) Την εταιρία Grant Thornton Business Solutions Α.E., ως χρηματοοικονομικό σύμβουλο

β) Την εταιρία NOVUS-Σύμβουλοι Μηχανικοί Α.Ε., ως τεχνικό σύμβουλο.

γ) Τη δικηγορική εταιρία Τροβά-Οικονόμου-Κάρμου και Συνεργάτες Εταιρία Δικηγόρων ως νομικό σύμβουλο

δ) Την εταιρία Matrix Insurance & Reinsurance Brokers S.A., ως ασφαλιστικό σύμβουλο που υποστηρίζει και την ΟΣΕ Α.Ε.

Πρόκειται ουσιαστικά για ένα έργο μεγάλης εμβέλειας και κομβικής σημασίας σε εμπορικό και γεωπολιτικό επίπεδο κατ’ επέκταση καθώς το ακίνητο στο Θριάσιο II σε συνδυασμό με το Θριάσιο Ι αναμένεται να γίνει το μεγαλύτερο Logistics Center της ΝΑ. Ευρώπης με εμβαδόν 1.758.240 τ.μ. μετατρέποντας όλη την περιοχή σε ένα τεράστιο εμπορευματικό hub.

Ο διαγωνισμός αφορά την παραχώρηση για λειτουργία, συντήρηση, εκμετάλλευση, ολοκλήρωση μελετών και κατασκευής έργων και προμήθειας εξοπλισμού του ΕΣΣΣΔΙ Θριασίου Πεδίου σε έκταση 1,450 στρεμμάτων και διάρκεια 30 έτη και το σχετικό ακίνητο διαθέτει πολλαπλές σιδηροδρομικές γραμμές, ηλεκτροκίνηση, αποθήκες, κτίρια διοίκησης κ.ά.

Στην β’ φάση του διαγωνισμού βρίσκονται πλέον 3 διεκδικητές: 

-Η Piraeus Europe Asia Rail Logistica LTD (Pearl), η οποία συνδέεται με την Cosco,

-Η κοινοπραξία Goldair Cargo, ανάδοχος του Θριάσιου Ι και

-Η Damco (όμιλος Κοπελούζου) με τη Foodlink