back to top
18.5 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1373

Σε λειτουργία ο προσωπικός φάκελος ασφάλισης Υγείας

0
Λογότυπο ΕΟΠΥΥ

Υποχρεωτικά Φάκελο Ασφάλισης Υγείας θα πρέπει να αποκτήσουν οι ασφαλισμένοι του ΕΟΠΥΥ, ειδικά εκείνοι που χρειάζονται φάρμακα υψηλού κόστους σε συνέχεια της κατάργησης των βιβλιαρίων υγείας.

Με την χρήση του Φακέλου Ασφάλισης Υγείας (ΦΑΥ) οι ασφαλισμένοι μπορούν να έχουν πρόσβαση σε στοιχεία που αφορούν δαπάνες υπηρεσιών υγείας που έχουν αποζημιωθεί από τον ΕΟΠΥΥ και είναι καταγεγραμμένες στα Πληροφοριακά Συστήματά του.

Στο πλαίσιο των υπηρεσιών του ΦΑΥ και των στοιχείων που παρέχει προς τους ασφαλισμένους, τίθεται σε λειτουργία μία νέα υπηρεσία πιστοποίησης του ασφαλισμένου, που πλέον θα έχει την δυνατότητα να επιλέγει τον τρόπο που θα προμηθευτεί τα Φάρμακα Υψηλού Κόστους (ΦΥΚ), δηλαδή εάν επιθυμεί να τα λαμβάνει (όπως σήμερα) από τα φαρμακεία του ΕΟΠΥΥ ή από τα φαρμακεία της γειτονιάς του, που θα συμμετέχουν στην διαδικασία διάθεσης ΦΥΚ.

Διαβάστε επίσης: Αιτήσεις από τα φαρμακεία της γειτονιάς για τα ΦΥΚ

Οδηγίες για την εγγραφή 

Μετά από κάθε συναλλαγή σε οποιαδήποτε Περιφερειακή Διεύθυνση (ΠΕ.ΔΙ.) του ΕΟΠΥΥ, προεγγράφεστε αυτόματα στον προσωπικό σας Φάκελο Ασφάλισης Υγείας. Κατόπιν, μπορείτε να δημιουργήσετε τους προσωπικούς κωδικούς πρόσβασης (Κωδικός Χρήστη και Συνθηματικό) από την κεντρική ιστοσελίδα του ΕΟΠΥΥ: (Εγγραφή στον Φάκελο Ασφάλισης Υγείας) και αυτόματα να συνδεθείτε στον ΦΑΥ.

Εναλλακτικά, οι ασφαλισμένοι που δεν έχουν πρόσφατα επισκεφθεί οποιαδήποτε ΠΕ.ΔΙ., μπορούν να πραγματοποιήσουν εγγραφή με τους κωδικούς ΤΑΧΙSnet και τα στοιχεία της Αστυνομικής Ταυτότητας ή του Διαβατηρίου τους στην υπηρεσία πιστοποίησης στοιχείων ασφάλισης από την κεντρική ιστοσελίδα του ΕΟΠΥΥ: (Εγγραφή στον Φάκελο Ασφάλισης Υγείας) και λαμβάνουν μοναδικό κωδικό εγγραφής. Στη συνέχεια, όταν πραγματοποιήσουν επίσκεψη σε οποιοδήποτε ιατρό συμβεβλημένο με τον ΕΟΠΥΥ ή σε ΠΕ.ΔΙ., με την Ταυτότητα ή το Διαβατήριο και τον μοναδικό κωδικό εγγραφής, ενεργοποιούν την υπηρεσία του ΦΑΥ

Bancassurance: Σε κάθε γκισέ και μία … απόχη

0
Ανασφάλιστος cover image

Ένα κατεβατό με ανούσιες λέξεις και προτάσεις ακούει ένας πελάτης τραπεζών οι οποίες συνοδεύονται με ευφάνταστες διαβεβαιώσεις για την διασφάλιση των προσωπικών δεδομένων. Στην συνέχεια σειρά ηχογραφημένων μηνυμάτων που μεταδίδονται από ρομπότ ώστε στο τέλος να γίνει, αν γίνει η σύνδεση με εκπρόσωπο πραγματικό της τράπεζας.

Ο πελάτης δεν πρέπει να σκεφτεί τι θέλει πρέπει να πει στο ρομπότ μία λέξη κλειδί ώστε ο αλγόριθμος να τον πάει στο επόμενο στάδιο. Αν η λέξη κλειδί δεν είναι σωστή, σύμφωνα με τον αλγόριθμο, το ρομπότ απαντά, λυπούμαστε δεν σας καταλαβαίνουμε. Εκείνη την στιγμή ο πελάτης δεν καλεί γιατί θέλει να γεμίσει το χρόνο του, αλλά γιατί έχει ανάγκη.

Εν συνεχεία, αν ο πελάτης καταφέρει να περάσει τους σκοπέλους ακούει μέγιστος χρόνος αναμονής δέκα – δεκαπέντε λεπτά, λυπούμαστε για την αναμονή δοκιμάστε αργότερα. Και η σύνδεση διακόπτεται. Κλείνει κάθε δίαυλος επικοινωνίας. Τέλος.

Η τράπεζα έκανε την δουλειά της, όπως την έχει ορίσει, ο πελάτης έμεινε εκτεθειμένος στον κίνδυνο.

Η Τράπεζα και το Bancassurance μας λέει ότι αυτό σημαίνει βελτίωση της ποιότητας των υπηρεσιών, αναβάθμιση υπηρεσιών και όλα αυτά τα ευφάνταστα. Ερωτά ο ανασφάλιστος ποια από τα δύο μέλη εξυπηρετεί αυτή η αναβάθμιση υπηρεσιών; Οι βελτιώσεις σχεδιάζονται ή δεν σχεδιάζονται προς όφελος όλων των μελών; Και όταν είναι μονομερείς και πρόκειται για χρηματοοικονομικούς οργανισμούς, οι Εποπτικές Αρχές γιατί δεν συγκεντρώνονται στο πρόβλημα. Μήπως αντί να κόβουν οι Αρχές βόλτες να κόβουν πρόστιμα τα οποία θα πληρώνονται;

Κάθε πελάτης που πάει σε ένα τραπεζικό γκισέ, ο υπάλληλος της τράπεζας είναι έτοιμος με μία απόχη να τον αρπάξει στα δίχτυα της. Μία λέξη να πεις για καταθέσεις και για ταξίδια .. ή ότι κυκλοφορείς έξω.. και ακούς ‘έχετε ασφαλίσει το πορτοφόλι σας’, ‘έχετε ασφαλίσεις τα κλειδιά σας, το ταμπλετ σας, το κινητό σας’. Και προσθέτει ο υπάλληλος της τραπέζης, ‘με μόλις 30 ευρώ πχ το χρόνο ασφαλίζετε το.. και είστε σίγουροι’.

Το πρόβλημα προκύπτει όμως όταν ο πελάτης βρεθεί σε ώρα ανάγκης, όταν δεν μπορεί να επικοινωνήσει με κανέναν, γιατί τα μηχανήματα και οι αλγόριθμοι δεν λύνουν προβλήματα, και όταν πάει να αποζημιωθεί που θα ζητά καλύψεις χωρίς να τις έχει.

Και εκεί ξεκινά η φήμη και δυσφήμιση του κλάδου.

Οι Εποπτικές Αρχές και οι Γραμματείες Καταναλωτών θα πρέπει να είναι πολύ αυστηρές όταν κάνουν ελέγχους όχι να κάνουν τα στραβά μάτια.  Δεν σημαίνει τίποτα η προηγμένη τεχνολογία όταν είναι στο πόδι και τοποθετημένη εκεί που δεν πρέπει.

Και δεν σημαίνει τίποτα, το βάζω υπαλλήλους να μιλήσουν να πωλήσουν και να κάνουν μαρκετινγκ ή δημόσιες σχέσεις, όταν οι ίδιοι δεν γνωρίζουν την αγορά και δεν σταθμίζουν του κινδύνους, αξιολογώντας ευκαιριακά.


Το έτος άλλαξε, η ασφαλιστική αγορά άλλαξε ;

0

Της Ελενας Ερμείδου

Το 2019 είναι πίσω μας, το 2020 μπροστά μας. Ετος αλλάξαμε, την έλευση του γιορτάσαμε, όλα τα κάναμε, ένα πράγμα απομένει, να κάνουμε, μιλώντας για τον κλάδο, να δούμε να αλλάζει η ασφαλιστική αγορά και να το ‘γιορτάσουμε’.

Θα μου πείτε, τι μπορεί να αλλάξει μέσα στο 2020, αφού το Solvency II και η IDD έγιναν νόμος του κράτους, ο γενικός Κανονισμός για την Προστασία των Προσωπικών Δεδομένων προχωρά, τα PRIPs έρχονται, η ασφαλιστική διαμεσολάβηση, έχοντας την στήριξη των Επαγγελματικού Επιμελητηρίου Αθηνών, των Συλλόγων, των Φορέων και των Ενώσεων οργανώνεται και συσπειρώνεται. Αρα, εδώ τώρα έχουμε να κάνουμε με προσαρμογές, … τι μένει να αλλάξει μέσα στο 2020;

Η απάντηση στο ερώτημα είναι η ΝΟΟΤΡΟΠΙΑ, η κουλτούρα, η αντίληψη των πραγμάτων. Και αυτό είναι δύσκολο, γιατί για να αλλάξεις κουλτούρα πρέπει να ξέρεις τι σου γίνεται.

Και, εδώ προκύπτει ένα ερώτημα: αλλάζεις την κουλτούρα και την φιλοσοφία ενός οργανισμού ή ενός κλάδου με εκπαίδευση ή με αλλαγή προσώπων; Το ερώτημα αυτό δυσκολεύομαι να το απαντήσω. Για να το απαντήσει κάποιος πρέπει πολύ καλά να ξέρει τις εσωτερικές λειτουργίες και την δομή μίας επιχείρησης.

Μπορώ όμως να πω με σιγουριά ότι η αγορά αυτή χρειάζεται αλλαγή κουλτούρας για να πετύχει τους στόχους της και να αξιοποιηθούν οι κόποι και οι προσαρμογές του κλάδου στους νέους εποπτικούς κανονισμούς, για τους οποίους η ίδια η αγορά παραδέχεται ότι σχεδιάστηκαν για να την αναβαθμίσουν.

Βλέπεις,  μπορεί να μένεις ή να δουλεύεις σε ένα πολύ μοντέρνο, ακριβοπληρωμένο και καλοσχεδιασμένο χώρο, να έχεις όλα τα εργαλεία στο τραπέζι, στο ντουλάπι, στο αρχείο σου, να έχεις στήριξη και χρηματοδότηση,  και παρά ταύτα, να μην μπορείς να γράψεις νούμερα, να μην μπορείς να βγεις στην αγορά και να πλησιάσεις κόσμο.  Και, αν και τα στελέχη που έχεις επιλέξει για να προβάλλουν τα προϊόντα και να κάνουν πωλήσεις αντί να τις αυξήσουν τις χάνουν, παρά που πέφτει το χρήμα, τότε κάτι δεν πάει καλά με την αντίληψη της πραγματικότητας που έχεις .

Και για να μην γίνει παρανόηση δεν χρειάζονται ψυχολογικές αναλύσεις και εκπαίδευση τύπου coaching, αυτά δεν κάνουν τίποτα και μάλλον μπορεί να σε κάνουν και χειρότερο, αν στο μέτρημα δεν ξέρεις το ένα και ένα κάνουν δύο, αν δεν βγεις στο δρόμο να καταλάβεις από πού φυσάει ο άνεμος  για να στρέψεις τα πανιά και κυρίως, όταν πας να καταστρώσεις σχέδια και βγαίνεις να μιλάς να ξέρεις τις πραγματικές ανάγκες σου και τις ανάγκες των άλλων.

Η αγορά, ο κλάδος δεν είναι μόνο ότι χρειάζεται νέους ανθρώπους στην διαμεσολάβηση, χρειάζεται πραγματικούς ηγέτες, που δεν θα έχουν υπεροψία γιατί αυτό δείχνει έλλειψη εμπειριών και συνάφεια, ηγέτες που θα δίνουν κατευθύνσεις και μπορούν να χρησιμοποιούν τα εργαλεία που έχουν στα χέρια τους για να καλύπτουν τις ανάγκες της αγοράς και θα είναι πιο απλοί και πιο λειτουργικοί. Γιατί αυτό σημαίνει ηγέτης. Στην Ελλάδα έχει γίνει μία παρανόηση ή θα έλεγα υποβάθμιση του ρόλου του.

Οπώς ούτε με τους πυλώνες και το συνταξιοδοτικό χρειάζεται να ανακαλύψουμε τον τροχό, Γερμανία, Ολλανδία, Ελβετία είναι παραδείγματα, έτσι και τώρα εδώ.

Διαλέξτε και πάρτε, για όλους υπάρχει δρόμος ανοιχτός.

Καλή χρονιά.

Interamerican: Ασφαλιστική κάλυψη μεγάλου εύρους για «Το Χαμόγελο του Παιδιού»

0

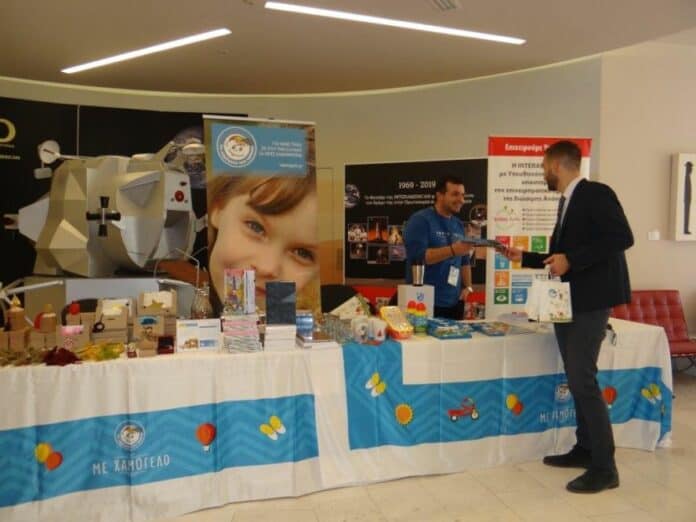
Συνεχίζοντας την παροχή δωρεάν ασφαλιστικής προστασίας στα περιουσιακά και λειτουργικά στοιχεία του Οργανισμού «Το Χαμόγελο του Παιδιού», η INTERAMERICAN ασφάλισε πρόσφατα το Κέντρο Στήριξης Παιδιού και Οικογένειας Ανατολικής Αττικής, που έχει δημιουργηθεί στη Νέα Μάκρη. Επιπλέον, προχώρησε και στην ασφάλιση οικήματος που παραχωρήθηκε στον οργανισμό, στο Περιστέρι Αττικής.

Εξάλλου, στις 16 Δεκεμβρίου η εταιρεία φιλοξένησε στα κεντρικά γραφεία της, όπως κάθε χρόνο, το χριστουγεννιάτικο bazaar του Οργανισμού, ενισχύοντας το έργο του με τις αγορές των εργαζομένων της, ενώ παράλληλα κάλυψε ασφαλιστικά και το εορταστικό bazaar που οργανώθηκε στο μετρό της πλατείας Συντάγματος.    

Η υποστήριξη που παρέχει η INTERAMERICAN στον Οργανισμό «Το Χαμόγελο του Παιδιού» από το 2006, έχει αναπτυχθεί σε όλες τις ανάγκες ασφάλισης του. Συνολική είναι η κάλυψη του στόλου των οχημάτων του, τα οποία ανέρχονται σε 114 αυτοκίνητα διαφόρων χρήσεων, ενώ παρέχεται από την εταιρεία ασφάλιση των ακινήτων και αστικής ευθύνης σε όλες τις εκδηλώσεις του Οργανισμού, με τη συνολική απόδοση αξίας να υπερβαίνει, ετησίως, τις 45.000 ευρώ.

«Η συμβολή και η άμεση ανταπόκριση της INTERAMERICAN είναι συγκινητική και μας προσφέρει τη δύναμη να συνεχίσουμε το δύσκολο έργο μας για το χαμόγελο κάθε παιδιού» τονίζει ο Κώστας Γιαννόπουλος, Πρόεδρος του Δ.Σ του Οργανισμού, επισημαίνοντας ότι «Το Χαμόγελο του Παιδιού» υλοποιεί το έργο του χάρη στην πολύτιμη υποστήριξη των ιδιωτών και των επιχειρήσεων.  

«Το Χαμόγελο του Παιδιού», που βραβεύθηκε πριν λίγες ημέρες για μια ακόμη χρονιά για το κοινωνικό του έργο στον θεσμό «Bravo Sustainability Awards», έχει ως αποστολή του την προστασία όλων των παιδιών πανελλαδικά, 365 ημέρες τον χρόνο και 24 ώρες την ημέρα μέσα από την υλοποίηση άμεσων και αποτελεσματικών δράσεων που στοχεύουν στην υποστήριξη παιδιών θυμάτων βίας, εξαφανισμένων παιδιών, παιδιών με σοβαρά προβλήματα υγείας και παιδιών που ζουν σε συνθήκες φτώχειας ή που απειλούνται από τη φτώχεια. Σε πάνω από 24 χρόνια δράσης «Το Χαμόγελο του Παιδιού» έχει υποστηρίξει περισσότερα από 1.600.000 παιδιά και τις οικογένειές τους.

Όταν ο θρύλος του NBA στηρίζει ανασφάλιστους πολίτες

0

Τα κατορθώματα του στο παγκόσμιο μπάσκετ παραμένουν αξεπέραστα. Θεωρείται ο κορυφαίος όλων των εποχών, ενώ ιδιαίτερα επιτυχημένος είναι και στις επιχειρηματικές του δραστηριότητες.

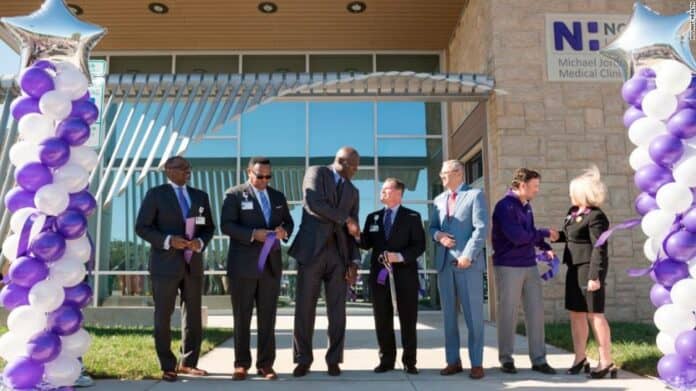
Την χρονιά που φεύγει, ο θρύλος του NBA και ιδιοκτήτη της ομάδας μπάσκετ Charlotte Hornets, Μάικλ Τζόρνταν εγκαινίασε την  “Michael Jordan Family Medical Clinic”, μιας κλινικής για ανασφάλιστους πολίτες.

Η κλινική άνοιξε δύο χρόνια μετά τη δέσμευση του «Air Jordan» για δωρεά 7 εκατομμυρίων δολαρίων, και δημιουργήθηκε στην ιδιαίτερη πατρίδα του, τη Σάρλοτ στην Πολιτεία της Βόρειας Καρολίνας. «Είναι πολύ συγκινητικό για μένα να μπορώ να δώσω πίσω στην κοινότητα που με έχει στηρίξει αυτά τα χρόνια» είπε, στην ομιλία των εγκαινίων, ο Τζόρνταν και δάκρυσε.

Η Michael Jordan Family Medical Clinic διαθέτει 12 δωμάτια για εξέταση ασθενών, θάλαμο για ακτινοβολίες και χώρο για φυσικοθεραπεία. Επιπλέον, κοινωνική λειτουργός θα αναλαμβάνει περιπτώσεις οι οποίες απαιτούν κοινωνική στήριξη. Τη λειτουργία της αναλαμβάνει η Novant Health.

Η κλινική είναι στις χαμηλών εισοδημάτων συνοικίες της Σάρλοτ. Σε προ πενταετίας έρευνα των πανεπιστημίων Harvard και UC Berkeley, η Σάρλοτ κατέλαβε την 50ή θέση σε 50 πόλεις των ΗΠΑ όσον αφορά τη δυνατότητα οικονομικής κινητικότητας των παιδιών που γεννούνται μέσα στη φτώχεια, σύμφωνα με το ΑΠΕ.

«Πιστεύω ότι δεν θα πρέπει ο ταχυδρομικός τομέας σου ή η συνοικία σου να καθορίζουν την ποιότητα υπηρεσιών υγείας που απολαμβάνεις. Ή, το κατά πόσον μπορείς να απολαμβάνεις ή όχι υπηρεσίες υγείας» τόνισε ο Μ. Τζόρνταν.


ΚΒW: Χαμηλώνει ο πήχυς για τα αντασφάλιστρα στα renewals του Ιανουαρίου

0

Της Λαλέλας Χρυσανθοπούλου

Μικρότερες του αναμενόμενου θα είναι οι αυξήσεις των αντασφαλίστρων στην επικείμενη περίοδο ανανεώσεων των συμβολαίων (renewals) του Ιανουαρίου 2020, εκτιμά ο οίκος KBW,  περιγράφοντας τις κινήσεις των αντασφαλίστρων με καμπύλη σχήματος U.

Οι ασφαλιστικοί όμιλοι των ΗΠΑ, για παράδειγμα, κάνουν λόγο για μηδενική μεταβολή αντασφαλίστρων έως αυξήσεις 5% στα επερχόμενα renewals, ποσοστά χαμηλότερα σε σχέση με αυτά που αναμένονταν μετά τις δασικές πυρκαγιές του Δεκεμβρίου 2018, οι επιπτώσεις των οποίων δεν είχαν «ενσωματωθεί» στα renewals  του Ιανουαρίου 2019.

Η ΚΒW αποδίδει τις «συγκρατημένες» κινήσεις των αντασφαλίστρων αφενός στο ότι μεγάλες ασφαλιστικές εταιρείες που έμειναν εν πολλοίς αλώβητες από τις καταστροφές της περιόδου ανθίστανται στις προτεινόμενες αυξήσεις, αφετέρου στην ισχυρή όρεξη ορισμένων αντασφαλιστών της αγοράς των Lloyd’s για καταστροφικούς κινδύνους ασφαλιστικών των ΗΠΑ.

Αναφορικά με τις τάσεις στον ευρωπαϊκό αντασφαλιστικό κλάδο, οι τιμές αναμένονται στάσιμες ή και ελαφρά χαμηλότερες, κάτι που οφείλεται αφενός στους στόχους για τα μερίδια αγοράς που έχουν θέσει οι μεγάλοι όμιλοι, αφετέρου στην απουσία μεγάλων ζημιών από καταστροφές.

Παρόλα αυτά, και από τις δυο «πλευρές» της αντασφαλιστικής αγοράς, δηλαδή τις πρωτασφαλίσεις και τις επανεκχωρήσεις κινδύνων (retrocessions), οι αναλυτές «βλέπουν», σημαντικές αυξήσεις τιμών, που θα οδηγήσουν στην αγορά σχήματος U που περιγράφει η KBW.  Η εταιρεία παρατηρεί ότι τυχόν αυξήσεις στα retro συμβόλαια στα renewals του 2020 θα μπορούσαν να οδηγήσουν σε μεγαλύτερες αυξήσεις αντασφαλίστρων το 2021, αλλά είναι πολύ νωρίς για εξαγωγή ασφαλών συμπερασμάτων, καθώς υπάρχουν και άλλοι παράγοντες που μπορούν να επηρεάσουν την πορεία των τιμών κατά τη διάρκεια του έτους.

Η προοπτικές για τα αντασφάλιστρα φαίνονται πιο θετικές για την περίοδο ανανεώσεων συμβολαίων στα μέσα του 2020, καθώς οι περισσότεροι παράγοντες προβλέπουν αυξήσεις της τάξης του 40% για τα renewals που αφορούν στην ιαπωνική αγορά και αυξήσεις 15-20% για τα συμβόλαια που αφορούν στην περιοχή της Φλόριντα.

Αν και καταγράφεται διάσταση απόψεων για το ύψος των ζημιών από τον τυφώνα Hagibis και την επίπτωση στα αντασφάλιστρα, εντούτοις η ενσωμάτωση των ζημιών από τον τυφώνα Jebi του 2018 σε συνδυασμό με τα κόστη από τους τυφώνες  Faxai και Hagibis προβλέπεται να οδηγήσει σε μεγάλες αυξήσεις αντασφαλίστρων στην Χώρα του Ανατέλλοντος Ηλίου, εκτιμά η KBW.  Αντίστοιχα, η εξάρτηση της αγοράς της Φλόριντα από το retro capacity και τη χρηματοδότησή του από εναλλακτικά κεφάλαια μπορεί να οδηγήσει σε έναν ακόμα γύρο σημαντικών αυξήσεων σε αυτόν τον τομέα.

Nέο πρόγραμμα: EIAS DIPLOMA IN INSURANCE Science and Operations

0

Εξαιρετικά αναβαθμισμένο, σύγχρονο και καινοτομικό είναι το νέο Ετήσιο Πρόγραμμα Ασφαλιστικών Σπουδών του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών, EIAS DIPLOMA ΙΝ INSURANCE Science and Operations, EDI 2020.

Το εν λόγω Πρόγραμμα αποτελεί ουσιαστικότατη και διαχρονική εκπαιδευτική συμβολή του Ινστιτούτου στην περαιτέρω ισχυροποίηση και επικαιροποίηση της τεχνογνωσίας των Στελεχών της Ασφαλιστικής Αγοράς μας.

Το Πρόγραμμα, συνολικής διάρκειας διακοσίων πενήντα (250) εκπαιδευτικών ωρών, εξελίσσεται σε περιβάλλον φυσικής τάξης και σε περιβάλλον ασύγχρονης ψηφιακής εκπαίδευσης, e-learning, ενώ προσφέρει στο εκπαιδευτικό του κοινό, διοικητικά στελέχη και ασφαλιστικούς διαμεσολαβητές, πλήρεις, περιεκτικές και επίκαιρες γνώσεις και εμπειρίες επί του συνόλου των Κλάδων Ασφαλιστικών Εργασιών και των διαστάσεων της Ασφαλιστικής Τεχνικής.

Επίσης, επεκτείνει τη θεματολογία του στην Κανονιστική Συμμόρφωση της Ασφαλιστικής Αγοράς, στην Εταιρική Διακυβέρνηση των Ασφαλιστικών Επιχειρήσεων, στο Θεσμικό πλαίσιο διανομής των Ασφαλιστικών Προϊόντων και Υπηρεσιών, στη Διοίκηση Ασφαλιστικών Επιχειρήσεων και στον Ψηφιακό Μετασχηματισμό τους, στις Νέες Τεχνολογίες και στην Εισαγωγή Καινοτομιών, στη Χρηματοοικονομική Διοίκηση και Λογιστική, στο Marketing Ασφαλιστικών Προϊόντων και Υπηρεσιών, στη Διοίκηση Ανθρώπινου Δυναμικού, στην Εργασιακή Ψυχολογία, στη Διοίκηση Πωλήσεων και στην Ποιοτική Εξυπηρέτηση Πελατών.

Το Πρόγραμμα, το οποίο οδηγεί τους αποφοίτους του στην απόκτηση του αναγνωρισμένου από την αγορά μας τίτλου Ασφαλιστικών Σπουδών, EIAS DIPLOMA IN INSURANCE Science and Operations, θα έχει την έναρξη του τη Δευτέρα, 24 Φεβρουαρίου 2020, 16:00-20.00, στις εγκαταστάσεις του Ινστιτούτου, επί της Λ. Συγγρού 106, και θα ολοκληρωθεί την Τετάρτη, 25 Νοεμβρίου 2020.

Στο Πρόγραμμα διδάσκουν Ανώτατα και Ανώτερα Στελέχη της Ελληνικής και της Διεθνούς Ασφαλιστικής Αγοράς, Πανεπιστημιακοί Καθηγητές, διαθέτοντες υψηλή εξειδίκευση στην Ασφαλιστική Επιστήμη και στη Διοίκηση Επιχειρήσεων, καθώς και έγκριτοι Industry Experts της Ασφαλιστικής Τεχνικής.

Το Πρόγραμμα εμπλουτίζουν ενότητες e-learning και e-testing, καθώς και πλούσια ψηφιακή βιβλιογραφία, που εγγυώνται στους συμμετέχοντες δυνατότητες χρονικής ευελιξίας και άριστα περιθώρια αφομοίωσης και εμπέδωσης της αρτιότατης εκπαιδευτικής ύλης του.


Διαβάστε περισσότερα

Διαχείριση εγγυήσεων με blockchain…α λα ιταλικά

0

Μια νέα πρωτοβουλία παίρνει σάρκα και οστά με στόχο την ψηφιοποίηση και διαχείριση εγγυήσεων μέσω της τεχνολογίας blockchain. Πρόκειται για μια πιλοτική εφαρμογή σε εθνικό επίπεδο στην γειτονική Ιταλία που θα ξεκινήσει τον Ιανουάριο του 2020, από το CeTIF, την SIA και την Reply, σε συνεργασία με την Τράπεζα της Ιταλίας και την αρμόδια εποπτική αρχή IVASS

Η πρωτοβουλία «Fideiussioni Digitali» (Digital Sureties) είναι αποτέλεσμα σχετικής μελέτης εφαρμοσιμότητας  η οποία διήρκεσε περίπου 4 μήνες στην οποία συμμετείχαν περίπου τριάντα σημαντικοί παράγοντες του  ασφαλιστικού, τραπεζικού και χρηματοπιστωτικού χώρου, του δημόσιου τομέα και των επιχειρήσεων.

Απάτες 1,6 δισ. ευρώ τα τελευταία 4 χρόνια

Τη ζοφερή εικόνα στον τομέα αυτον αποτυπώνουν τα στοιχεία από την ιταλικη οικονομική αστυνομία που κάνει λόγο για πλαστές εγγυήσεις 1,6 δισ. ευρώ τα τελευταία 4 χρόνια.

Ως εκ τούτου βασικός στόχος της εν λόγω πρωτοβουλίας είναι η μείωση των πλαστών εγγυήσεων ενώ  στοχεύει επίσης στη διευκόλυνση της ανταλλαγής πληροφοριών μεταξύ των φορέων του οικοσυστήματος (εγγυητής, συμβαλλόμενο μέρος) μέσω της «συμβολαιογραφικής καταγραφής» των εγγυήσεων και της ασφάλειας ολόκληρης της διαδικασίας.

Η λύση «Fideiussioni Digitali» θα αναπτυχθεί με διαδικασία «sandbox» δηλαδή σε ένα περιβάλλον στο οποίο θα αξιοποιηθούν  τα πραγματικά δεδομένα υπό την επίβλεψη μιας επιστημονικής επιτροπής που αποτελείται από την Τράπεζα της Ιταλίας, την IVASS, το CeTIF, την SIA και Reply και άλλους συμμετέχοντες, αναφέρει δημοσίευμα της Sole 24 Ore


Πόσο θα κόστιζαν οι ζημιές στο σπίτι της ταινίας “Μόνος στο Σπίτι”;

0

Η πιο επική ταινία για τα Χριστούγεννα, που έχει την τιμητική της εδώ και χρόνια αυτές τις ημέρες, είναι το «Μόνος στο Σπίτι».

Στην ταινία που κυκλοφόρησε στις 16 Νοεμβρίου 1990 πρωταγωνιστής είναι ο οκτάχρονος τότε  Μακόλεϊ Κάλκιν στον ρόλο του Κέβιν, ένα αγόρι που η οικογένειά του τον ξεχνά κατά λάθος μόνο στο σπίτι, όταν φεύγουν για τις διακοπές των Χριστουγέννων στο Παρίσι. Ο Κέβιν, αρχικά, απολαμβάνει το γεγονός του να είναι μόνος στο σπίτι, αλλά σύντομα πρέπει να αντιμετωπίσει δύο διαρρήκτες.

Στην προσπάθειά του να αποφύγει τους διαρρήκτες επιστρατεύει την εφευρετικότητα του προκαλώντας όμως διάφορες καταστροφές στο σπίτι.

Η Ιστοσελίδα Mybuilder.com, που παρέχει υπηρεσίες επισκευών στα σπίτια, και ο επαγγελματίας  Carl Goulding ασχολήθηκαν με τις καταστροφές στο σπίτι που έγιναν τα γυρίσματα και έβγαλαν το κόστος της επισκευής τους.

Με σχεδιαγράμματα των  δύο ορόφων (γραφήματα) του σπιτιού και στους χώρους που προκλήθηκαν οι ζημιές υπολόγισε  ότι η αποκατάστασή τους θα ξεπερνούσε τα 10.000 ευρώ.


Έρευνα ΙFAACADEMY: Δεν φταίει η ασφαλιστική συνείδηση, φταίει ο εγκέφαλος

0

«Δεν θα μου συμβεί αυτό-δεν βιάζομαι να ασφαλιστώ» λένε οι πελάτες.

Μια ενδιαφέρουσα έρευνα αποτυπώνει τον τρόπο σκέψης που διαμορφώνει την ασφαλιστική συνείδηση.

Και το συμπέρασμα είναι το εξής: «Ο εγκέφαλος είναι υπεύθυνος για αυτό!».

Μάθετε γιατί…

https://www.youtube.com/watch?v=oMwlNa-PvOg&feature=youtu.be

Πρόκειται για μια σημαντική έρευνα που σύμφωνα με το IFAACADEMY μπορεί «να αλλάξει τα δεδομένα και να αυξήσουμε το ποσοστό κλεισίματος».