back to top
17.6 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1366

WonderRun: Ένας αγώνας ελπίδας και ανθρωπισμού, με την στήριξη της MetLife

0

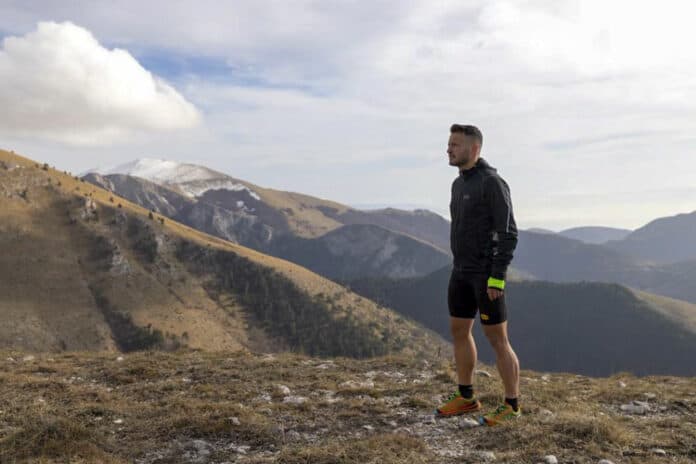
Η MetLife, στο πλαίσιο της Εταιρικής Κοινωνικής Ευθύνης, στηρίζει ενεργά την αγωνιστική πρωτοβουλία WonderRun του αθλητή και ασφαλιστικού της συμβούλου, Θωμά Πουρλίδα, για την ενίσχυση της Μονάδας Αυτιστικού Ατόμου με Νοητική Αναπηρία «Ελπίδα».

Το WonderRun περιλαμβάνει τη συμμετοχή του αθλητή σε ιδιαίτερα απαιτητικούς αγώνες σε απομακρυσμένες περιοχές του εξωτερικού με ιδιαίτερα γεωγραφικές και κλιματολογικές ιδιαιτερότητες. Στόχος είναι η οικονομική στήριξη του έργου της Μονάδας «ΕΛΠΙΔΑ», μέσω χορηγιών οι οποίες διατίθενται απευθείας και εξ ολοκλήρου στο ίδρυμα. 

Το επιτυχημένο ξεκίνημα της προσπάθειας έγινε στις 19 Ιανουαρίου 2020, με τη συμμετοχή του αθλητή στον αγώνα Vibram Hong Kong 100, έναν από τους πιο διάσημους αγώνες του κόσμου, που πραγματοποιήθηκε σε ορεινή περιοχή περιμετρικά του Hong Kong. 

Ο Θωμάς Πουρλίδας ήταν ο μόνος Έλληνας αθλητής που συμμετείχε στον αγώνα, καταφέρνοντας να ολοκληρώσει τη διαδρομή συνολικής απόστασης 103 χιλιομέτρων και 5.300 μέτρων υψομετρικής ανάβασης, σε 18 ώρες και 11 λεπτά.  

«Ο Θωμάς, με το δικό του μοναδικό τρόπο, έστειλε παντού ένα σπάνιο μήνυμα ελπίδας και ανθρωπισμού. Είμαστε υπερήφανοι που ανήκει στην οικογένεια της MetLife και θα συνεχίσουμε να είμαστε δίπλα του σε κάθε σημείο αυτής της διαδρομής, ενώνοντας τις δυνάμεις μας στην προσπάθεια για έναν καλύτερο, ασφαλέστερο, πιο ανθρώπινο κόσμο.» ανέφερε σχετικά η Θάλεια Αγγελίδη, Διευθύντρια Marketing και Επικοινωνίας της MetLife. 

Ως αθλητής και δρομέας βουνού, ο Θωμάς Πουρλίδας συμμετέχει συστηματικά σε αγώνες μεσαίων και μεγάλων αποστάσεων, κυρίως σε ορεινό πεδίο, έχοντας ολοκληρώσει περισσότερους από 50 αγώνες σε διαδρομές από 15 έως 45 χλμ. Από το 2017 και έπειτα η δραστηριότητα του έχει στραφεί αποκλειστικά σε ορεινούς αγώνες υπεραποστάσεων. Στόχος του για τη συνέχεια του WonderRun είναι να εκπροσωπήσει την Ελλάδα σε απαιτητικούς αγώνες μεγάλων αποστάσεων στην Κίνα, στις Άλπεις, στον Αρκτικό κύκλο, στις οροσειρές του Καυκάσου και των Ιμαλάιων, καθώς και σε ορειβατικές αποστολές.

Μονάδα Αυτιστικού Ατόμου και Αυτιστικού Ατόμου με Νοητική Αναπηρία «ΕΛΠΙΔΑ»

Η Μονάδα ιδρύθηκε το 1978 από γονείς παιδιών με Αυτισμό και ονομάστηκε «ΕΛΠΙΔΑ», με σκοπό να δώσει ένα μήνυμα ελπίδας στα παιδιά και στις οικογένειες τους. Σκοπός της είναι η ένταξη και η ενσωμάτωσή τους στην κοινωνία χωρίς διακρίσεις. Η Μονάδα είναι Ν.Π.Ι.Δ. μη Κερδοσκοπικού Χαρακτήρα, Ειδικά Αναγνωρισμένο Φιλανθρωπικό Σωματείο που επιχορηγείται μερικώς από το Υπουργείο Υγείας και Κοινωνικών Ασφαλίσεων. Πρόκειται για μια πρότυπη δομή για άτομα με Αυτισμό και Άτομα με Αυτισμό και Νοητική Αναπηρία που στεγάζεται σε 6 κτίρια στην παλιά παιδόπολη Ωραιοκάστρου “Άγιος Δημήτριος” 

Ανοίγουν οι ορίζοντες για την ασφαλιστική διαμεσολάβηση

0

του Ιωάννη Χατζηθεοδοσίου, προέδρου του Επαγγελματικού Επιμελητηρίου Αθηνών (ΕΕΑ)

Νέες προκλήσεις, που θα συντελέσουν στη δυναμική άνοδο των υπηρεσιών των ασφαλιστικών διαμεσολαβητών και στην περαιτέρω ενίσχυση του επαγγέλματος, διακρίνονται στο μέλλον.

Ευκαιρίες, καινοτόμες εργασίες και καινούργιες διαδικασίες θα αντιμετωπιστούν από τους επαγγελματίες, που πλέον έχουν διαμορφώσει ένα διαφορετικό από το παρελθόν εργασιακό προφίλ.

Η υψηλή κατάρτιση των ασφαλιστικών διαμεσολαβητών, το ευρωπαϊκό νομοθετικό πλαίσιο στο οποίο πλέον λειτουργούν, η διαρκής επιμόρφωσή τους, το εποπτικό περιβάλλον και η συνολική ποιοτική πρόοδος που έχει επιτευχθεί αποτελούν πρόκριμα εξελίξεων.

Τις προϋποθέσεις για μια μεγάλη δυνητική άνοδο των επαγγελματιών και του κλάδου δημιουργεί, κυρίως, η συναρτημένη ανάπτυξη της ασφαλιστικής διαμεσολάβησης με την πρόοδο της ιδιωτικής ασφάλισης, η οποία, ως γνωστόν, καλείται να παίξει έναν νέο, σημαντικό ρόλο στην ελληνική οικονομία. Και στις ασφαλίσεις, και στα χρηματοοικονομικά.

Η εξεταζόμενη συμμετοχή της, σε συνεργασία με το κράτος, σε νέα πεδία εργασιών, όπως αυτό της κάλυψης φυσικών καταστροφών, της ενεργοποίησης στην επικουρική ασφάλιση, της συμμετοχής στην παροχή υπηρεσιών υγείας, αποτελεί ένα ανεξάντλητο πεδίο εργασιών στις οποίες μπορεί να πρωτοστατήσει η ασφαλιστική διαμεσολάβηση.

Ταυτόχρονα, και η σταδιακή άνοδος του ενδιαφέροντος των πολιτών για ασφαλιστικές καλύψεις θα συντελέσει στην περαιτέρω διεύρυνση των εργασιών.

Κάθε κατηγορία ασφαλιστικών διαμεσολαβητών θα έχει ενεργό ρόλο σε αυτές τις εξελίξεις, και οι επαγγελματίες θα κληθούν να στηρίξουν τις όποιες νέες εργασίες δημιουργηθούν.

Αυτό σημαίνει ότι οι ευκαιρίες και οι νέοι ορίζοντες αναμένουν να υποδεχθούν τους επαγγελματίες…

*αναδημοσίευση από τον Οδηγό Ασφαλιστικής Διαμεσολάβησης 2019

Πατήστε εδώ για να δείτε online την ετήσια ψηφιακή έκδοση


Ξεκίνησε η υποβολή υποψηφιοτήτων για τα βραβεία-θεσμό Greek Hospitality Awards

0

Έως τις 14 Φεβρουαρίου 2020 τα ξενοδοχεία και οι τουριστικές επιχειρήσεις της χώρας θα μπορούν να υποβάλουν την υποψηφιότητά τους για διάκριση στα Greek Hospitality Awards, τα Βραβεία Θεσμός, που επιβραβεύουν την αριστεία στο χώρο των Ελληνικών Ξενοδοχείων, Τουριστικών Γραφείων, Ενοικιαζόμενων Δωματίων και εταιριών συναφών με τον κλάδο του Τουρισμού, στην online πλατφόρμα hospitality.ethosawards.eu.

Τα Greek Hospitality Awards τελούν υπό την Αιγίδα του Υπουργείου Τουρισμού και του Ελληνικού Οργανισμού Τουρισμού (ΕΟΤ), του Συνδέσμου των εν Ελλάδι Τουριστικών και Ταξιδιωτικών Γραφείων (HATTA) και της Γενικής Πανελλαδικής Ομοσπονδίας Επιχειρήσεων Τουρισμού (ΓΕΠΟΕΤ). Τα Βραβεία διοργανώνονται για 6η συνεχόμενη χρονιά από την ETHOS EVENTS σε συνεργασία με την Tourism Media & Events, το οικονομικό & επιχειρηματικό portal banks.com.gr και το περιοδικό ΧΡΗΜΑ. Ειδικός Σύμβουλος των Greek Hospitality Awards είναι ο Δημοσιογράφος κ. Χάρης Ντιγριντάκης.

H Κριτική Επιτροπή, απαρτίζεται, μέχρι στιγμής, από τις παρακάτω εξέχουσες προσωπικότητες του επιχειρηματικού, πανεπιστημιακού και τουριστικού κλάδου:

– Γεώργιος Βερνίκος, Πρόεδρος, Οικονομική & Κοινωνική Επιτροπή της Ελλάδος (ΟΚΕ) & Γενικός Γραμματέας, Σύνδεσμος Ελληνικών Τουριστικών Επιχειρήσεων (ΣΕΤΕ)

– Δρ Αντώνιος Βλαχούσης, Μαιευτήρ – Γυναικολόγος, Διδάκτωρ Πανεπιστημίου Αθηνών, Ιδρυτικό Μέλος και Αντιπρόεδρος της ELITOUR (ελληνικό συμβούλιο ιατρικού τουρισμού)

– Τάκης Θεοφανόπουλος, Εντεταλμένος Σύμβουλος, Ευρωπαϊκή Εταιρεία Ελέγχων και Πιστοποιήσεων Α.Ε. (EUROCERT)

– Καλόμοιρος Αλέξανδρος, Αν. Γενικός Γραμματέας ΔΣ ΣΕΣΜΑ

– Κωνσταντοπούλου Ρούλα, Δημοσιογράφος, Αρχισυντάκτρια Tourismtoday.gr

–  Δρ Κωνσταντίνος Μαρινάκος, Πρόεδρος Τουριστικού Οργανισμού Πελοποννήσου, Καθηγητής Τουριστικού Μάνατζμεντ

–  Άρης Μαρίνης, Πρόεδρος, Γενική Πανελλαδική Ομοσπονδία Επιχειρήσεων Τουρισμού (ΓΕΠΟΕΤ)

– Σπύρος Μησιακούλης, Καθηγητής Πανεπιστημίου, Ταμίας ΔΣ και Head of “Green key” Ecolabel, Hellenic Society for the Protection of Nature – HSPN

–  Γιώργος Ξηραδάκης, Διευθύνων Σύμβουλος, XRTC Business Consultants

– Δρ Κυριάκος Ποζρικίδης, Διευθύνων Σύμβουλος, ΔΕΘ HELEXPO AE

– Στάθης Σκρέτας, Πρόεδρος του Συνδέσμου των εν Ελλάδι Τουριστικών και Ταξιδιωτικών Γραφείων (ΗΑΤΤΑ)

– Γρηγόρης Τάσιος, Πρόεδρος της Πανελλήνιας Ομοσπονδίας Ξενοδόχων (ΠΟΞ)

– Γιώργος Τελώνης, Περιφερειακός Συμπαραστάτης του Πολίτη και της Επιχείρησης, Περιφέρεια Δυτικής Ελλάδας, Πρόεδρος του Συνδέσμου Τουριστικών Γραφείων Δυτ. Ελλάδος

– Αναστάσιος Τζήκας, Πρόεδρος – ΔΕΘ HELEXPO ΑΕ

Φέτος,  θα απονεμηθούν 96 κατηγορίες βραβείων στις εξής 4 θεματικές ενότητες:

1. BEST GREEK CITY HOTELS

2. BEST GREEK RESORTS

3. BEST GREEK HOTEL FACILITIES

4. SPECIAL AWARDS

Με τα ΚΟΡΥΦΑΙΑ ΒΡΑΒΕΙΑ να είναι τα εξής:

“Top Greek Hotel 2020”

“Top Greek Resort 2020”

Η Τελετή Απονομής θα πραγματοποιηθεί την Παρασκευή 13 Μαρτίου 2020, στο Divani Apollon Palace & Thalasso.

Για αναλυτικές πληροφορίες μπορείτε να επισκεφτείτε την επίσημη ιστοσελίδα hospitality.ethosawards.eu καθώς επίσης και τα social κανάλια Facebook, LinkedIn, twitter και YouTube.

Περισσότερες πληροφορίες:

κ. Αλεξάνδρα Παπασπηλιωτοπούλου, PR & Marketing Communications Manager, Ethos Media S.A, τηλ. 210 9984917, papaspiliotopoulou.a@ethosmedia.eu

Η αξία της φήμης μίας ασφαλιστικής

0

Της Ελενας Ερμείδου

Το ερώτημα μου είναι αν καταλαβαίνουμε ότι κάνουμε αυτά που κατηγορούμε, ή κατηγορούμε για να μην μας πιάσουν ότι τα κάνουμε εμείς.

Τελευταία η τάση είναι να ακούμε και να μην διασταυρώνουμε. Όπως ακριβώς κάνουμε στο έξυπνο κινητό μας, ακούμε ένα ήχο, βλέπουμε μία εικόνα, την αποδεχόμαστε και προχωράμε, δεν εξετάζουμε, ακολουθούμε.

Πόσο σημαντικό είναι για τις ασφαλιστικές, ο πελάτης και οι υπηρεσίες που δίνουν στον πελάτη; Πόσο σημαντική είναι η εικόνα μίας ασφαλιστικής στην κοινωνία; Το ερώτημα είναι ρητορικό. Η απάντηση προκύπτει χωρίς σκέψη.

Οι ασφαλιστικές θέλουν να δώσουν στον ασφαλισμένο ότι έχει ανάγκη. Και αν μιλήσουμε για την υγεία να καλύψουν τα κενά που προκάλεσε η οικονομική κρίση με την μείωση των δημόσιων δαπανών.  Ει δυνατόν ο ασφαλισμένος να μην πληρώνει δύο φορές για το κόστος της υγείας του, δηλαδή το δημόσιο και τις ιδιωτικές. Να μην πληρώνει από την τσέπη του λεφτά. Αυτό ακούμε από όλους. Από τις ασφαλιστικές, τον ΙΟΒΕ, την ΕΑΕΕ.

Οι ασφαλιστικές επίσης θέλουν να αυτοματοποιήσουν ορισμένες υπηρεσίες τους, disrupt το λένε, είναι η λέξη της μόδας. Συνεργαζόμενες με εταιρείες τεχνολογίας παίρνουν και βγάζουν καινοτόμα προϊόντα. Άλλη μία λέξη που είναι της μόδας, χωρίς να έχει προδιαγραφές. Έρευνα και ανάπτυξη ονομάζονταν λίγα χρόνια πριν, και ονομάζεται και τώρα στις οργανωμένες επιχειρήσεις που δίνουν χρήμα στο τομέα αυτό και θέτουν βάσεις για να προχωρούν.

Και, ας έλθουμε στο προκείμενο. Αυτοματοποίηση και τεχνολογία σημαίνει υψηλότερο κόστος για τον πελάτη, χαμηλότερο για τις επιχειρήσεις και με υψηλότερα κέρδη; Μιλώ για τα 5ψήφια που καλούνται να χρησιμοποιήσουν οι ασφαλισμένοι, για να βγάλουν άκρη με την υγεία τους.  Τρία λεπτά αναμονή από το κινητό 7 ευρώ; Και μέχρι να βγάλεις άκρη;

Πρέπει να έχεις άκρες δηλαδή και στο δημόσιο και ιδιωτικό τομέα για να σου πουν ότι δικαιούσαι να απαιτήσεις σε ομαδικά συμβόλαια και υπηρεσίες τηλεπικοινωνίας που δεν χρεώνουν;

Η υγεία είναι ένας τομέας που χρήζει σοβαρών βελτιώσεων. Παράγοντες όπως είναι η ποιότητα της επικοινωνίας και ο τρόπος επικοινωνίας είναι κρίσιμοι. Αφού το ξέρουν καλά οι ασφαλιστικές, το λένε και το ακούμε, οι ασφαλιστικοί διαμεσολαβητές είναι αναντικατάστατοι, το είδαμε και στα αποτελέσματα παραγωγής της ΕΑΕΕ.

Οι ‘εργολάβοι’ είναι άλλο επάγγελμα.

K. Βοτσαρίδης: Τροχοπέδη ο ασφαλιστικός αναλφαβητισμός

0

συνέντευξη στον Βάιο Κρόκο

Τις πτυχές γύρω από τον κλάδο περιουσίας και τους κινδύνους που ελλοχεύουν σε κατοικίες και επιχειρήσεις περιέγραψε σε συνέντευξή του στο iw ο κ. Κωνσταντίνος Π. Βοτσαρίδης, αναπληρωτής διευθύνων σύμβουλος & διευθυντής Αποζημιώσεων της Interlife ΑΑΕΓΑ.

Σύμφωνα με τον ίδιο, δεν είναι το κόστος, αλλά ο ασφαλιστικός αναλφαβητισμός που ευθύνεται σε μεγάλο βαθμό για το γεγονός ότι παραμένουμε ανασφάλιστοι και σε αυτόν τον τομέα, περιγράφοντας τις ξεχωριστές λύσεις που προσφέρει η εταιρεία.

Μεταξύ άλλων, όπως σημείωσε ο κ. Βοτσαρίδης, μέσω των συμπράξεων μεταξύ δημόσιου και ιδιωτικού τομέα μπορούν να δοθούν επαρκή κίνητρα στις ασφαλιστικές εταιρείες με την καθιέρωση ενός συνεργατικού συστήματος συνδιαχείρισης ζητημάτων της κοινωνίας, όπως το φλέγον θέμα των φυσικών καταστροφών.

iw? Έντονος παραμένει ο προβληματισμός για την κλιματική αλλαγή και τις φυσικές καταστροφές. Παραμένουμε ανασφάλιστοι;

απ. Τα τελευταία χρόνια, τα φαινόμενα των φυσικών καταστροφών παρουσιάζονται με μεγαλύτερη συχνότητα και ένταση στη χώρα μας, δεδομένης και της κλιματικής αλλαγής.

Ωστόσο, παρά την επαναληψιμότητα, κάθε φορά βρισκόμαστε προ εκπλήξεως, ανήμποροι πολλές φορές να προστατεύσουμε τις περιουσίες μας, ακόμη και τις ζωές μας.

Οι φονικές καταστροφές των τελευταίων ετών, όπως η πυρκαγιά στο Μάτι, οι πλημμύρες στη Μάνδρα και οι έντονες κλιματικές διακυμάνσεις, ωθούν όλο και περισσότερους πολίτες να αμυνθούν και να θωρακιστούν μέσω της ασφάλισης.

Ενώ η μεγάλη πλειοψηφία των πολιτών παραμένει ανασφάλιστη, οι τάσεις δείχνουν πως όλο και περισσότεροι στρέφονται τα τελευταία χρόνια προς την ιδιωτική ασφάλιση, ώστε να προστατευτούν από τις φυσικές καταστροφές. Παρατηρούμε με αισιοδοξία την αυξημένη ροή πολιτών που επιλέγει να ασφαλιστεί και ευελπιστούμε ότι στο μέλλον η ασφάλιση της περιουσίας, είτε πρόκειται για κατοικία είτε για επαγγελματική στέγη, θα έχει ανοδική πορεία.

iw? Απαιτείται περαιτέρω ενημέρωση προς τους πολίτες; Είναι προσιτό το κόστος ασφάλισης κατοικίας; Ποιες βασικές και ποιες εξειδικευμένες καλύψεις παρέχετε;

απ. Δυστυχώς, το ποσοστό ασφαλιστικού αναλφαβητισμού στη χώρα μας παραμένει σε ιδιαίτερα υψηλά επίπεδα. Ο κυριότερος λόγος που οι πολίτες της χώρας δεν επιλέγουν να ασφαλιστούν δεν σχετίζεται με το εισόδημά τους ούτε προκύπτει ως απόρροια της οικονομικής κρίσης, αλλά ως έλλειψη ασφαλιστικής ενημέρωσης.

Γι’ αυτό και απαιτείται συγχρονισμένη προσπάθεια της Πολιτείας και των ασφαλιστικών εταιρειών για τη σωστή ενημέρωση των πολιτών, ώστε να κατανοήσουν τη σπουδαιότητα και, πολλές φορές, την αναγκαιότητα της ασφάλισης.

Το μέσο κόστος ασφάλισης περιουσίας είναι προσιτό. Για παράδειγμα, η Interlife Ασφαλιστική παρέχει ασφαλιστικά προϊόντα ασφάλισης κατοικίας ή επαγγελματικής στέγης σε ιδιαίτερα προσιτές τιμές, που ξεκινούν από 1 ευρώ το τετραγωνικό μέτρο ετησίως.

Προγράμματα όπως τα Flexa και Complet (ασφάλεια ενυπόθηκης κατοικίας), καθώς και το OIKOS (Basic, Premium, Extra & Super) δημιουργήθηκαν και παρέχουν τις απαραίτητες καλύψεις, όπως π.χ. πυρκαγιά, κεραυνό, καπνό, έκρηξη κ.λπ. (Basic), πυρκαγιά, κεραυνό, καπνό, πλημμύρα, καταιγίδα, σπάσιμο σωλήνων, τρομοκρατικές ενέργειες κ.λπ. (Premium), όλα τα παραπάνω συν ζημίες από χιόνι, παγετό, χαλάζι, κλοπή, αστική ευθύνη, έξοδα αποκομιδής, βραχυκύκλωμα, θραύση κρυστάλλων, έξοδα προσωρινής στέγασης, νέες άδειες, μελέτες, ζημίες από πτώση δένδρων, στύλων ΔΕΗ, λέβητα θέρμανσης, ηλιακού θερμοσίφωνα, θραύση ειδών υγιεινής, έξοδα μετακόμισης κ.ά. (Extra & Super).

Η ασφάλιση της περιουσίας μπορεί να γίνει είτε με την επιλογή από μέρους του πελάτη μεμονωμένων καλύψεων και τη δημιουργία ενός πακέτου που εξυπηρετεί τις δικές του ανάγκες είτε με την επιλογή ενός από τα ολοκληρωμένα προγράμματα της εταιρείας, με τα πιο ανταγωνιστικά ασφάλιστρα της αγοράς.

iw? Η χώρα επιδιώκει να βρεθεί σε αναπτυξιακή τροχιά. Οι επενδύσεις φέρνουν και νέους κινδύνους. Πείτε μας δυο λόγια για τις αναδυόμενες επιχειρηματικές απειλές (π.χ. logistics, ΑΠΕ/φωτοβολταϊκά, ξενοδοχεία, τουρισμό, τρόφιμα κ.ά.).

απ. Οι αναδυόμενες επιχειρηματικές απειλές και, όσον αφορά εμάς, οι νέες ασφαλιστικές καλύψεις αφορούν π.χ. εταιρείες ΑΠΕ, μεταφορές, logistics, επιχειρήσεις στον χώρο του τουρισμού και του εμπορίου. Οι καλύψεις αυτές περιλαμβάνουν όλους τους νέους κινδύνους (π.χ. κυβερνοπειρατεία, φυσικές καταστροφές κ.ά.).

Όσον αφορά ειδικότερα τις ΑΠΕ, η Interlife ήταν από τις πρώτες εταιρείες που δημιούργησαν προγράμματα για τις φωτοβολταϊκές εγκαταστάσεις (π.χ. σε ταράτσες) με πλήρη κάλυψη από το στάδιο της λειτουργίας και, βέβαια, της αστικής ευθύνης έργου και εργοδότη.

Στον χώρο του τουρισμού, οι αναδυόμενες απειλές αφορούν πάσης φύσεως τουριστικά καταλύματα και ξενοδοχεία που χρήζουν κάλυψης από τα βασικά (φωτιά, πλημμύρα κ.λπ.), τις προηγμένης τεχνολογίας ψηφιακές υποδομές, την αστική ευθύνη εργαζομένου και εργοδότη, τις αυξανόμενες φυσικές καταστροφές.

Η Interlife έχει δημιουργήσει ειδικά πακέτα για την ασφάλιση τουριστικών επιχειρήσεων και επιχειρήσεων εμπορίου, προγράμματα ασφάλισης μεταφορών κ.ά.

Τέλος, για τις εμπορικές επιχειρήσεις προσφέρουμε το πρόγραμμα Emporio (Basic, Standard, Super), που μπορεί να καλύψει όλες τις ανάγκες του σύγχρονου επαγγελματία.

iw? Τι κίνητρα θα μπορούσε να παρέχει η Πολιτεία; Πού εντοπίζετε δυνατότητες συμπράξεων (ΣΔΙΤ);

απ. Μέσω των συμπράξεων μεταξύ δημόσιου και ιδιωτικού τομέα μπορούν να δοθούν επαρκή κίνητρα στις ασφαλιστικές εταιρείες με την καθιέρωση ενός συνεργατικού συστήματος συνδιαχείρισης ζητημάτων της κοινωνίας.

Οι ασφαλιστικές εταιρείες θα έχουν τη δυνατότητα να παράσχουν την τεχνογνωσία και το ανθρώπινο δυναμικό τους στη διάθεση της κοινωνίας, επωφελούμενες, ταυτοχρόνως, και οι ίδιες οικονομικά και παραγωγικά.

Οι δυνατότητες των ΣΔΙΤ εντοπίζονται στην Υγεία, στην αγροτική οικονομία και στην ασφάλιση περιουσίας.

Στην Υγεία με τη σύναψη συμφωνίας μεταξύ ασφαλιστικών εταιρειών και κράτους, στον δεύτερο ασφαλιστικό πυλώνα, προκειμένου να αναβαθμιστεί η παρεχόμενη περίθαλψη και συνταξιοδότηση, στην αγροτική οικονομία με την προστασία των αγροτών σε περιπτώσεις καταστροφών των καλλιεργειών τους και την άμεση αποζημίωση και αποκατάσταση των ζημιών τους και, τέλος, στην ασφάλιση περιουσίας, προκειμένου να θωρακιστούν οι πολίτες από τα ανεξέλεγκτα στοιχεία της φύσης, ώστε σε περίπτωση απώλειας της περιουσίας τους, να μπορούν να ξαναχτίσουν τις ζωές τους σχεδόν αμέσως.

Μέσω ΣΔΙΤ (Συμπράξεων Δημόσιου και Ιδιωτικού Τομέα), οι ασφαλιστές είναι δυνατόν να προσφέρουν την τεχνογνωσία και τα εργαλεία τους για την αξιολόγηση των κινδύνων, την προώθηση ασφαλιστηρίων και, σε ορισμένες περιπτώσεις, την παροχή συμβουλών στις κυβερνήσεις κατά τη λήψη των επενδυτικών τους αποφάσεων.

Οι ασφαλιστές μπορούν να παρέχουν ασφαλιστική κάλυψη για μεσαίου μεγέθους ζημίες, η κυβέρνηση περιορίζει την έκθεσή της και οι ασφαλιστές αναλαμβάνουν κινδύνους σε επίπεδο που είναι εντός των δυνατοτήτων τους. Οι κυβερνήσεις ενδέχεται, επίσης, να διαχειρίζονται προγράμματα αντασφάλισης ή ακόμη και συνασφάλισης. Είναι δυνατόν να απαιτούν από την ιδιωτική αγορά να αναλαμβάνει και να πληρώνει ένα ποσοστό του κινδύνου, π.χ. συμφωνίες ποσοστιαίας εκχώρησης. Οι κυβερνήσεις είναι δυνατόν να λειτουργούν ως αντασφαλιστές τελευταίου βαθμού, αναλαμβάνοντας κινδύνους πάνω από ένα ορισμένο επίπεδο ζημίας, λόγω καταστροφών, π.χ. αντασφάλιση υπερβάλλοντος κεφαλαίου (excess of loss) ή περιορισμού ζημιάς (stop-loss).

Τέτοιου είδους ΣΔΙΤ θα μπορούσαν να λειτουργήσουν για την κάλυψη ζημιών από φυσικές καταστροφές, με την ομαδοποίηση διαφορετικού τύπου κινδύνων (π.χ. πυρκαγιά, πλημμύρα, καταιγίδα, σεισμός).


Η ΕΑΣΕ τίμησε τον Προκόπη Παυλόπουλο

0

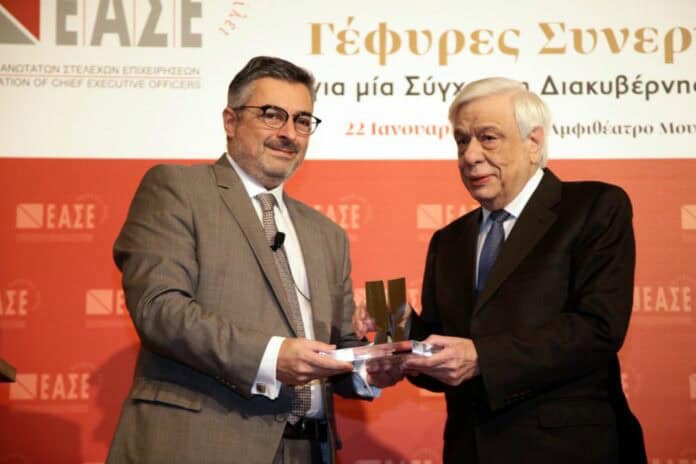
Τον Πρόεδρο της Δημοκρατίας κ. Προκόπη Παυλόπουλο τίμησε η ΕΑΣΕ σήμερα, κατά τη διάρκεια της ειδικής ημερίδας διαλόγου με το Δημόσιο με θέμα: «Γέφυρες Συνεργασίας για μία Σύγχρονη Διακυβέρνηση της Χώρας», που διοργάνωσε για 3η συνεχή χρονιά με την Αιγίδα της Α.Ε. του ΠτΔ.

Ο Πρόεδρος της ΕΑΣΕ και Πρόεδρος και Διευθύνων Σύμβουλος της Xerox Hellas κ. Βασίλης Ραμπάτ και ο Σύμβουλος Διοίκησης κ. Γιάννης Αναστασόπουλος προσέφεραν, εκ μέρους της ΕΑΣΕ, έργο φιλοτεχνημένο από τον γλύπτη Γιάννη Μόραλη με θέμα «Συνάντηση», αποδίδοντας σημειολογικά τη «συνάντηση» Δημοσίου και Ιδιωτικού Τομέα σε αυτήν Ημερίδα που έχει ως στόχο την ενδυνάμωση της συνεργασίας, του διαλόγου και της σύμπραξης μεταξύ των δύο αλληλοσυμπληρούμενων κόσμων και ως ένδειξη αναγνώρισης της πολύτιμης βοήθειας και συμβολής του στην πραγμάτωση αυτής της πρωτοβουλίας.

«Ο κ. Προκόπης Παυλόπουλος από τη θέση του στο ανώτατο πολιτειακό αξίωμα της χώρας, στήριξε από την πρώτη στιγμή αυτή την πρωτοβουλία της ΕΑΣΕ και το όραμά μας για τη συνεργασία του ιδιωτικού τομέα με τον δημόσιο. Τον ευχαριστούμε θερμά!» τόνισε ο Πρόεδρος της ΕΑΣΕ κ. Βασίλης Ραμπάτ.

Από την πλευρά του ο κ. Γιάννης Αναστασόπουλος επεσήμανε: «Απευθύνουμε ένα μεγάλο ευχαριστώ στον ΠτΔ, ο οποίος αναγνώρισε από την πρώτη στιγμή τους ελκυστικούς ορίζοντες δράσης που μπορεί να ανοίξει η ώσμωση μεταξύ Ιδιωτικού και Δημόσιου Τομέα και την ανάγκη προόδου των μεταρρυθμίσεων.»

Η Ημερίδα Διαλόγου Στελεχών της Δημόσιας Διοίκησης και του Ιδιωτικού Τομέα είναι μία πρωτοβουλία της ΕΑΣΕ που άρχισε το 2018 με στόχο να αναδειχθούν βέλτιστες πρακτικές και να δοθεί το βήμα να συζητηθούν οι απόψεις, προτάσεις και τα προβλήματα που απασχολούν τα στελέχη στις επιχειρήσεις και τον δημόσιο τομέα, προκειμένου να «γεφυρωθεί» το χάσμα δύο, φαινομενικά αντίθετων, κόσμων των οποίων  η συμπόρευση αποτελεί εθνική αναγκαιότητα.


400 φάρμακα «απουσιάζουν» από την ελληνική αγορά

0

Ρεκόρ στις ελλείψεις φαρμάκων σημειώνει η χώρα μας το τελευταίο διάστημα σύμφωνα με τον Φαρμακευτικό Σύλλογο Αττικής, που εκπέμπει σήμα κινδύνου για το ζήτημα.

«Αρχίζει και δημιουργείται κίνδυνος για την υγεία των πολιτών, καθότι τα φαρμακεία μας αδυνατούν να καλύψουν την συνήθη ζήτηση των ασθενών» επισημαίνει ο ΦΣΑ.

Την ανιούσα έλαβε ο αριθμός των ελλείψεων καθώς επίσημα ανακοινώνεται από τοιν σύλλογο ότι 400 «απουσιάζουν» από την ελληνική αγορά και δη «αφορούν όλες τις κατηγορίες ασθενειών».

Πυρά εξαπολύει για το ζήτημα ο ΦΣΑ «Δυστυχώς, παρά τις επανειλημμένες οχλήσεις μας, η πολιτεία δεν έχει πάρει κανένα μέτρο και την ίδια στιγμή οι εξαγωγές φαρμάκων αυξάνονται διαρκώς».

Τον κώδωνα του κινδύνου κρούει ο σύλλογος, ο οποίος ζητά άμεσα να παρέμβει η πολιτεία και προσωπικά ο Υπουργός Υγείας.

Μεταξύ των πιο υπεύθυνων εταιριών στις ΗΠΑ η MetLife

0

Η MetLife Inc. (NYSE: MET) αναδείχθηκε ως μια από τις πιο υπεύθυνες εταιρείες της Αμερικής, σύμφωνα με την κατάταξη που ανακοίνωσε πρόσφατα το διεθνώς αναγνωρισμένο περιοδικό Newsweek.

Συγκεκριμένα, η MetLife κατέλαβε την πρώτη θέση μεταξύ των ασφαλιστικών οργανισμών και τη 19η θέση στο σύνολο των 300 εταιρειών, που συμπεριελήφθησαν στην τελική κατάταξη.

«Στη MetLife, λειτουργούμε με υψηλό αίσθημα ευθύνης απέναντι στην κοινωνία. Οι άνθρωποι μας εμπιστεύονται για να προστατέψουμε τις οικογένειές τους, τα οικονομικά τους και το μέλλον τους, κάνοντας παράλληλα τον κόσμο μας καλύτερο. Η κατάταξή μας μεταξύ των πιο υπεύθυνων εταιριών της Αμερικής μας χαροποιεί, καθώς αποτελεί αναγνώριση της δουλειάς μας.» δήλωσε σχετικά ο Tim Ring, Chief Sustainability Officer της MetLife.

Για την κατάρτιση της λίστας με τις πιο υπεύθυνες εταιρείες της Αμερικής, το Newsweek συνεργάστηκε με τη διεθνή εταιρεία έρευνας δεδομένων Statista Inc. Στην αρχική αξιολόγηση συμπεριελήφθησαν 2.000 εταιρείες, ενώ ακολούθησε μια διαδικασία τεσσάρων σταδίων, η οποία στηρίχθηκε μεταξύ άλλων στη διεξαγωγή ανεξάρτητης έρευνας σε 6.500 πολίτες των Η.Π.Α., καθώς και σε ανάλυση βασικών δεικτών απόδοσης, που δημοσιεύθηκαν σε ετήσιους απολογισμούς, εκθέσεις εταιρικής υπευθυνότητας και εκθέσεις βιωσιμότητας. Η αξιολόγηση κάλυψε τις επιδόσεις των εταιρειών στους τομείς της Περιβαλλοντικής, Κοινωνικής και Εταιρικής Διακυβέρνησης.

Γ. Βλασσόπουλος: 1,5% το κόστος των Ομαδικών ασφαλίσεων στο μισθολόγιο

0

Είναι διαπιστωμένο και καταγράφεται σε όλες τις σχετικές μετρήσεις ότι η ομαδική ασφάλιση είναι, σήμερα, ένα ισχυρό, σύγχρονο, επιχειρηματικό «εργαλείο» για την αποτελεσματική διαχείριση και ενδυνάμωση του πολυτιμότερου κεφαλαίου μιας επιχείρησης, που είναι το ανθρώπινο δυναμικό της.

Γιώργος Βλασσόπουλος, Ατλαντική Ενωση

Η ομαδική ασφάλιση έχει αποδειχθεί ότι δίνει πολλά πλεονεκτήματα και οφέλη στην εταιρεία που παρέχει αυτήν τη δυνατότητα στους εργαζομένους της, ανέφερε ο κ. Γεώργιος Βλασσόπουλος, υπεύθυνος της Μονάδας Ομαδικών Ασφαλίσεων του Κλάδου Ζωής της Ατλαντικής Ένωσης ΑΕΓΑ, απαντώντας στην ερώτηση αν οι ομαδικές ασφαλίσεις ξεπερνούν τα στενά όρια της κοινωνίας και αν τα οφέλη τους διαχέονται στο σύνολο της κοινωνίας.

Επιγραμματικά, η παροχή ομαδικής ασφάλισης:

  • Αυξάνει την ανταγωνιστικότητα και συμβάλλει στην αύξηση της παραγωγικότητας, αφού προάγει τις εργασιακές σχέσεις για καλύτερα επιχειρηματικά αποτελέσματα.
  • Είναι ένα πολύ δυναμικό «εργαλείο» χαμηλού κόστους για την προσέλκυση και διατήρηση ποιοτικού ανθρώπινου δυναμικού.
  • Δημιουργεί εικόνα κύρους και υψηλού επαγγελματισμού για την επιχείρηση.

Από την άλλη πλευρά, η ομαδική ασφάλιση είναι μια πολύτιμη παροχή για τον εργαζόμενο, αφού:

  • Ενδυναμώνει το αίσθημα ασφάλειας και σιγουριάς για τον ίδιο τον εργαζόμενο αλλά και για την οικογένειά του, καθώς δίνει πρόσβαση σε παροχές και υπηρεσίες που θα ήταν δύσκολο να αγοράσει ο εργαζόμενος με δική του δαπάνη.
  • Προσφέρει αποτελεσματική οικονομική προστασία και ηρεμία στις δύσκολες στιγμές, διατηρώντας ένα ικανοποιητικό επίπεδο διαβίωσης για τον ίδιο τον εργαζόμενο και την οικογένειά του.
  • Συμβάλλει έμμεσα στη βελτίωση του εισοδήματος του εργαζομένου.

Από τα παραπάνω φαίνεται ξεκάθαρα, όπως πρόσθεσε ο κ. Βλασσόπουλος, ότι η ομαδική ασφάλιση ξεπερνά τα στενά όρια μιας απλής εργοδοτικής παροχής και δίνει οφέλη που διαχέονται στο σύνολο της κοινωνίας, αφού διασφαλίζει, έμμεσα, πρόσθετο εισόδημα στον εργαζόμενο, εξασφαλίζει οικονομική ενίσχυση στην οικογένεια σε απρόοπτα συμβάντα και δίνει πρόσβαση σε υπηρεσίες υψηλής αξίας με ανεκτό κόστος για εργοδότη και εργαζόμενο.

Και αναφέρει, στο σημείο αυτό, ότι με δαπάνη περί το 1,5% στο μισθολόγιο ο εργοδότης μπορεί να προσφέρει ένα πολύ καλό πρόγραμμα ομαδικής ασφάλισης ζωής & υγείας στο προσωπικό του, ενώ με μια επιπλέον δαπάνη της τάξης του 2-3% στο μισθολόγιο, η παροχή συμπληρώνεται και με συνταξιοδοτικές παροχές. Επιπλέον, ο εργαζόμενος με μηνιαία δαπάνη από 15-20 ευρώ μπορεί να καλύψει την οικογένειά του με υψηλής αξίας παροχές υγείας.

Τέλος, τονίζει ότι η Ατλαντική Ένωση, έχοντας μια διαδρομή μισού αιώνα ως εταιρεία υψηλού κύρους και με ισχυρότατη οικονομική βάση, έχει τη δυνατότητα να προσφέρει υψηλής αξίας, δυναμικά και πλήρως ανταποδοτικά προγράμματα ομαδικής ασφάλισης, που ικανοποιούν τις σύγχρονες ασφαλιστικές ανάγκες εργοδοτών και εργαζομένων.

Παραθέτοντας πρόσφατα παραδείγματα και απαντώντας στο πώς βλέπουν οι επιχειρηματίες τις ομαδικές ασφαλίσεις, μας λέει ότι, καταρχάς, η ομαδική ασφάλιση στην Ελλάδα δεν είναι μια καινοφανής δραστηριότητα, αλλά ένας θεσμός ώριμος, με σχεδόν 60 χρόνια προϊστορία, αφού στην ελληνική αγορά, σήμερα, βρίσκονται σε ισχύ ασφαλιστήρια που είχαν ξεκινήσει ήδη από τη δεκαετία του 1960.

Οι ομαδικές ασφαλίσεις, σήμερα, έχουν υπερβεί το 25% της συνολικής παραγωγής του κλάδου ζωής, ενώ οι τάσεις, σύμφωνα με επίσημες καταγραφές, παραμένουν αυξητικές, με ποσοστά που υπερβαίνουν το 10%, όταν οι λοιπές ασφαλιστικές εργασίες του κλάδου ζωής κινούνται αρκετά χαμηλότερα.

Τα παραπάνω καταγράφουν μια πολύ αξιοσημείωτη τάση. Φαίνεται ότι οι ομαδικές ασφαλίσεις, πλέον, αναδεικνύονται σε ασφαλιστικό πυλώνα με ιδιαίτερη δυναμική στον επιχειρηματικό κόσμο και εδραιώνονται ως μια πολύ αξιόπιστη ασφαλιστική επιλογή εργοδοτών και εργαζομένων, στο πλαίσιο της συμπληρωματικότητας ως προς την κοινωνική ασφάλιση.

Σύμφωνα με τις πιο πρόσφατες καταγεγραμμένες τάσεις, η ομαδική ασφάλιση θεωρείται μια πολύ σημαντική παροχή για εργοδότες και εργαζομένους σε ποσοστά που ξεπερνούν το 60%, ενώ μερικά από τα στοιχεία της, όπως οι παροχές υγείας και συνταξιοδότησης, αναδεικνύονται στην κορυφή των προτιμήσεων από εργαζομένους και στελέχη επιχειρήσεων.

Αυτό δεν είναι τυχαίο, αφού η προσφορά ομαδικών προγραμμάτων καλύπτει με ευελιξία επιχειρήσεις κάθε μεγέθους, από τις πολύ μικρές των 5-10 υπαλλήλων, μέχρι τις πολύ μεγάλες των 1.000 ή και περισσοτέρων.

Επίσης, οι ασφαλιστικές επιχειρήσεις, μέσα από αξιοσημείωτες επενδύσεις στον τομέα των υποδομών, προσφέρουν σήμερα μια σειρά από ευκολίες στην εξυπηρέτηση και διαχείριση των ομαδικών συμβολαίων, που κάνουν ευκολότερη τη λήψη απόφασης από τον εργοδότη για την εγκατάσταση ενός τέτοιου προγράμματος.

Ενδεικτικά, ο κ. Βλασσόπουλος αναφέρει τις δυνατότητες που έχει αναπτύξει η Ατλαντική Ένωση στον τομέα αυτό, με αυτοματοποιημένες μηχανογραφικές λύσεις στη διαχείριση των ομαδικών συμβολαίων (π.χ. ηλεκτρονική ενημέρωση αρχείων ασφαλισμένων, αυτοματοποιημένη διαδικασία έκδοσης και είσπραξης ασφαλίστρων), αλλά και στη διαχείριση των αποζημιώσεων, με απευθείας πληρωμές ή με πληρωμές μέσω αυτοματοποιημένων ηλεκτρονικών εφαρμογών.

Παραθέτουμε, συνοπτικά, μερικά από τα στοιχεία που διακρίνουν την εξυπηρέτηση της εταιρείας προς τους ασφαλισμένους:

  • Ευέλικτα, αξιόπιστα και οικονομικά προγράμματα για κάθε μεγέθους ομάδα, με ξεκάθαρους και εύληπτους όρους συμβολαίου, που επικοινωνούνται αποτελεσματικά προς τα μέλη.
  • Σύγχρονο σύστημα διαχείρισης και άμεση καταβολή παροχών, με απευθείας πληρωμή εξόδων υγείας σε συμβεβλημένους παρόχους.
  • Δίκτυο Υγείας: Τα μέλη ενός ομαδικού συμβολαίου στην Ατλαντική Ένωση αποκτούν αυτόματα πρόσβαση σε ένα ευρύ σύστημα υπηρεσιών πρωτοβάθμιας και δευτεροβάθμιας περίθαλψης, που υποστηρίζεται από ένα εκτεταμένο δίκτυο 50 συμβεβλημένων νοσοκομείων, γιατρών και διαγνωστικών κέντρων, όπου τα έξοδα καλύπτονται απευθείας, αλλά και από τηλεφωνικό κέντρο 24ωρης λειτουργίας (αριθμός κλήσης 10234).

Εξηγώντας τους τρόπους συνεργασίας ασφαλιστικών-αντασφαλιστών στις ομαδικές ασφαλίσεις, διευκρινίζει ότι υπάρχει ένα ευρύ πεδίο συνεργασίας μεταξύ ασφαλιστών και αντασφαλιστών σε αρκετά επίπεδα, κυρίως στον τομέα αντασφάλισης των κεφαλαίων ζωής και ατυχημάτων, αλλά και στην κάλυψη του συνολικού κινδύνου ατυχημάτων που αναλαμβάνει η ασφαλιστική εταιρεία.

Στην Υγεία οι δυνατότητες περιορίζονται, υπό προϋποθέσεις, στα μεγάλα ομαδικά ασφαλιστήρια ή μόνο στην αντασφάλιση του συνολικού χαρτοφυλακίου.

Θίγοντας το επίμαχο ζήτημα των εργατικών ατυχημάτων και των επιχειρηματικών κινδύνων, εξηγεί ότι, σύμφωνα με παλαιότερες καταγραφές και δημοσιεύματα, στην Ελλάδα, κάθε τρεις μέρες ένας άνθρωπος χάνει τη ζωή του σε κάποιο από τα εργατικά ατυχήματα που σημειώνονται κάθε 14 λεπτά! Συμπληρώνοντας ότι από τις αρκετές χιλιάδες αναπηρικές συντάξεις που χορηγούνται από την κοινωνική ασφάλιση κάθε χρόνο, περίπου οι μισές είναι από εργατικά ατυχήματα.

Το ζητούμενο εδώ είναι η εξασφάλιση που παρέχει η κοινωνική πρόνοια σε τέτοιες περιπτώσεις, αν αναλογιστούμε ότι η μέση σύνταξη σε ανάλογες περιπτώσεις κυμαίνεται στην περιοχή των 400 ευρώ.

Αυτά τα στοιχεία τα σημειώνουμε για να αναδείξουμε την αξία ενός ομαδικού ασφαλιστηρίου, το οποίο, συνήθως, περιλαμβάνει καλύψεις ατυχημάτων με 24ωρη και παγκόσμια κάλυψη, η οποία βεβαίως μπορεί να περιοριστεί σε ώρες εργασίας, με αρκετά ευνοϊκότερο ασφάλιστρο.

Ο κ. Βλασσόπουλος παραθέτει το παράδειγμα μιας τυπικής ασφαλιστικής κάλυψης ατυχήματος, που είναι περί τις 20.000 ευρώ ανά ασφαλισμένο πρόσωπο. Στην περίπτωση ενός εργατικού ατυχήματος, λοιπόν, η εφάπαξ παροχή που θα καταβληθεί από το ομαδικό προς τον ασφαλισμένο ή την οικογένειά του ισοδυναμεί με περίπου 50 συντάξεις του ασφαλιστικού φορέα. Φυσικά, η σχέση αυτή μπορεί να είναι ακόμη μεγαλύτερη στην περίπτωση που ο εργοδότης έχει επιλέξει να ασφαλίσει τους εργαζομένους του με κεφάλαια μεγαλύτερα, όπως έχει τη δυνατότητα να κάνει. Στο παραπάνω ποσό πρέπει να προσθέσουμε και τα πολύ σημαντικά ποσά που είναι δυνατόν να καταβληθούν σε περίπτωση που προκύψουν έξοδα περίθαλψης.

Moody’s: Μεικτές οι τάσεις στα αντασφάλιστρα

0

Της Ελενας Ερμείδου

Οι καταστροφές στο κλάδο Περιουσίας & Ατυχημάτων ανέβασαν τα τιμολόγια αντασφάλισης από 0% μέχρι 20%, σύμφωνα με την Willis Re.

Risk loss free                               Risk loss hit                Catastrophe loss free                    Catastrophe loss hit
United States 0% to +10% +10% to +50% 0% to +5% +10% to +20%
Caribbean 0% +5% to +10% 0% to +5% +5% to +15%
Asia -5% to -2.5% n.a. -7.5% to -2.5% n.a.
Europe -5% to 0% -1% to +20% -7% to 0% 0% to +10%

Αυξήσεις δεν έγιναν σε όλες τις περιοχές, ενώ από τις αυξήσεις που έγιναν ορισμένοι αντασφαλιστές θα καλύψουν αυξημένες απαιτήσεις για αποζημιώσεις, περιορίζοντας την κερδοφορία τους. Στο ευρύτερο χαρτοφυλάκιο οι αυξήσεις στα τιμολόγια είναι περιορισμένες, και χαμηλότερες συγκριτικά με ό,τι είχε ισχύσει πριν το 2012.

XL – no loss emergence                            XL – with loss emergence
US – General third-party liability 0% to +25% +15% to +30%
US – Motor Liability 0% to +5% +5% to +15%
US – Professional liability -5% to 0% 0% to +10%
China -20% to 0% -12% to +12%
Europe 0% to +7.5% +5% to +10%

Η Moody’s εκτιμά ότι θα υπάρξουν αυξήσεις στο ευρύτερο χαρτοφυλάκιο από τον Απρίλιο και τον Ιούλιο, κυρίως στις ΗΠΑ και την Ιαπωνία, απ’ όπου οι αντασφαλιστές θα επωφεληθούν,  ωστόσο θα πρέπει να σημειωθεί ότι η Ευρώπη δεν χτυπήθηκε από μεγάλα συμβάντα φυσικών καταστροφών.

Τον Ιανουάριο οι τιμές στην Ευρωπαϊκή αγορά επέδειξαν σταθερά σημεία ανόδου, αποτέλεσμα μία πιο συντηρητικής τακτικής αξιολόγησης των κινδύνων στον κλάδο Περιουσίας & Ατυχημάτων, ειδικά σε αγορές όπου υπήρξε αύξηση απαιτήσεων και συνεχείς πιέσεις στις αποδόσεις επί των επενδύσεων από τα χαμηλά επιτόκια.

Στις ΗΠΑ, μεταξύ άλλων η πολιτική της Federal Reserve έδωσε ανοδική ώθηση στις τιμές των αντασφαλίστρων σύμφωνα με την Moody’s με τον κλάδο να αναγνωρίζει ότι οι αποδόσεις επί των επενδύσεων δεν επαρκούν για καλύψουν τα κενά του underwriting στην κερδοφορία.