back to top
21.2 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1285

Μονιμοποιούνται οι έκτακτοι στα νοσοκομεία!

0

Το «πράσινο φως» δίνει απόφαση του Πρωτοδικείου Αθηνών για την μετατροπή συμβάσεων εκτάκτων υπαλλήλων του Δρομοκαΐτειου σε Αορίστου χρόνου, ανοίγοντας τον δρόμο για μονιμοποίηση των 16.000 εκτάκτων Υγειονομικών – Προνοιακών υπαλλήλων, εφόσον υπάρξει η πολιτική βούληση, σύμφωνα με την ΠΟΕΔΗΝ.

Η ομοσπονδία επικαλείται την δημοσίευση της υπ’ αρ. 808/2020 απόφαση του Μονομελούς Πρωτοδικείου Αθηνών, με την οποία έγινε δεκτή αγωγή εργαζόμενων και συγκεκριμένα του επικουρικού προσωπικού κατά του Δρομοκαΐτειου Νοσοκομείου. Η εν λόγω αγωγή ζητούσε να αναγνωριστεί ότι καλύπτουν πάγιες και διαρκείς ανάγκες του νοσοκομείου και συνακόλουθα η σύμβαση τους πρέπει να θεωρηθεί αορίστου χρόνου.

Για την συγκεκριμένη υπόθεση, το Δικαστήριο έλαβε υπόψη του τις διατάξεις της κοινοτικής Οδηγίας 1999/70/ΕΚ και του ν.2112/1920.

Επίσης, έγινε δεκτό από τους εκπροσώπους της Θέμιδας ότι οι εργαζόμενοι, ανεξάρτητα της διάρκειας απασχόλησης τους, παρέχουν τις υπηρεσίες τους με τον ίδιο τρόπο, που απασχολούνται και οι μόνιμοι συνάδελφοι τους και για μεγάλο χρονικό διάστημα.

Η ΠΟΕΔΗΝ κάνει λόγο για μια «κατάσταση ανασφάλειας και ομηρίας», των εργαζόμενων, οι οποίοι προσφέρουν στην πρώτη γραμμή  και συμβάλλουν την εύρυθμη λειτουργία των νοσοκομείων, παρέχοντας φροντίδα στους ασθενείς και στην ελληνική κοινωνία.

Με νόημα η ομοσπονδία υπενθυμίζει ότι «οι εν λόγω συνάδελφοι στήριξαν ολόψυχα το Εθνικό Σύστημα Υγείας, όπως και όλο το τακτικό νοσηλευτικό και ιατρικό προσωπικό, με αυτοθυσία και αυταπάρνηση, στο κρίσιμο διάστημα που πέρασε η χώρα μας, εξαιτίας της πανδημίας».

Στο πλευρό των 16.000 έκτακτων εργαζόμενων δηλώνει η ΠΟΕΔΗΝ  και ζητά  από το υπουργείο Υγείας να προβεί άμεσα στην ψήφιση νομοθετικής ρύθμισης, για να διευθετήσει το θέμα, «μετατρέποντας τις συμβάσεις σε αορίστου χρόνου, όπως ορίζει η απόφαση του Δικαστηρίου».

Οι εργαζόμενοι στον κλάδο της Υγείας δεν αρκούνται στο χειροκρότημα, όπως τονίζεται από την ομοσπονδία, επισημαίνοντας ότι η μετατροπή των συμβάσεων «αποτελεί την ελάχιστη ένδειξη ευγνωμοσύνης και απόδοση φόρου τιμής, σε ανθρώπους, που στάθηκαν με περίσσιο θάρρος αρωγοί στο Δημόσιο Σύστημα Υγείας, στην Πολιτεία και στους Πολίτες, που δοκιμάστηκαν και κανείς δεν μπορεί να αποκλείσει, ότι θα δοκιμαστούν ξανά από τον εφιάλτη του κοροναϊού».

πηγή: virus.com.gr

13 νέα κρούσματα κορωνοϊού στους 191 οι συνολικοί θάνατοι

0
SSUCv3H4sIAAAAAAAACpxRy26DMBC8V+o/IJ+LBAQI9FeiHhZ7E6w4NvKjVRTl3+sHrlz11pt3djw7s/t4fakqsoDhlLxXj1D5mgvhjNVguZIebt52XKNkqEsEGbdKcxAluIClq4QbelA6IQL8jE1iLFhn0BTDzOqsRW2solcPtwWbgsWLl//Fz2ZPqa5yIzb9D98iZLeSBrglYhlK4v/6mR4fOShcUNJ78PYsXGsUCCnjKVHJ9csnvMUUOwkc46pI9akoiEA4FEqb5pTLS/FN2TUeIH+jykmr76VzIpTaYBFh+2eviRlfwRhPZxkvF+3PrW7FHKlsDLCrEuYvEcr20HXD3E5N14zHZpiGeSekw67c60Q72aDbhAKGYejPtv+cfJjavu/bcUiMcpmRw1m5Oh7ECLSIuCCrYeqWuj+OYz13Q1/P/WHoz+2ZHin4wz2/AQAA//8DAEPEtcLiAgAA

Ανακοινώθηκαν τα νέα στοιχεία για τις εξελίξεις με την πανδημία του κορονοϊού στη χώρα μας. Όπως γνωστοποίησε ο ΕΟΔΥ το απόγευμα της Πέμπτης, οι νεκροί έχουν ανέλθει σε 191 καθώς ένας ακόμη ασθενής εξέπνευσε το τελευταίο 24ωρο. Επίσης, επιβεβαιώθηκαν 13 νέα κρούσματα και ο συνολικός αριθμός έχει φτάσει 3321. Διασωληνωμένοι νοσηλεύονται εννέα ασθενείς.

Όπως αναφέρει η επίσημη ανακοίνωση του ΕΟΔΥ

Σήμερα ανακοινώνουμε 13 νέα κρούσματα του νέου ιού στη χώρα. Ο συνολικός αριθμός των κρουσμάτων είναι 3321, εκ των οποίων το 55.0% άνδρες αφορά άνδρες.

734 (22.1%) θεωρούνται σχετιζόμενα με ταξίδι από το εξωτερικό και 1851 (55.7%) είναι σχετιζόμενα με ήδη γνωστό κρούσμα.

9 συμπολίτες μας νοσηλεύονται διασωληνωμένοι. Η διάμεση ηλικία τους είναι 62 ετών. 2 (22.2%) είναι γυναίκες και οι υπόλοιποι άνδρες. To 77.8% έχει υποκείμενο νόσημα ή είναι ηλικιωμένοι 70 ετών και άνω. 119 ασθενείς έχουν εξέλθει από τις ΜΕΘ.

Τέλος, έχουμε 1 ακόμα καταγεγραμμένο θάνατο και 191 θανάτους συνολικά στη χώρα. 61 (31.9%) γυναίκες και οι υπόλοιποι άνδρες. Η διάμεση ηλικία των θανόντων συμπολιτών μας ήταν τα 76 έτη και το 95.8% είχε κάποιο υποκείμενο νόσημα ή/και ηλικία 70 ετών και άνω.

1.000 και πλέον Αναδοχές από την INTERAMERICAN για την ActionAid

0
Στιγμιότυπo από δράσεις της ActionAid με τη συμμετοχή εργαζομένων της INTERAMERICAN

Συμπληρώνονται φέτος 11 χρόνια σταθερής συνεργασίας μεταξύ της INTERAMERICAN και της ActionAid και τα απολογιστικά στοιχεία της συνεργασίας είναι εντυπωσιακά.  Βάση της συνεργασίας αποτελεί η υποστήριξη, εκ μέρους της εταιρείας, του προγράμματος «Αναδοχή της ΑctionAid». Μέσα από το πρόγραμμα, η INTERAMERICAN έχει συνεισφέρει στις δράσεις του οργανισμού σε 17 χώρες και 37 κοινότητες στην Αφρική, την Ασία και τη Λατινική Αμερική.

Φέτος, με την ενεργό συμμετοχή των διοικητικών τμημάτων και γραφείων πωλήσεων του εταιρικού δικτύου, η INTERAMERICAN ανέλαβε 81 αναδοχές παιδιών, υιοθετώντας και πάλι τον στόχο της ActionAid για τη μεγάλη αλλαγή στη ζωή των παιδιών μέσω της εκπαίδευσης, της συλλογικής δράσης και της αλληλεγγύης. Συμπληρώνοντας φέτος η INTERAMERICAN, συνολικά και από την έναρξη της συμμετοχής της στο πρόγραμμα, 1.009 αναδοχές, έχει συνεισφέρει στη διαρκή προσπάθεια της οργάνωσης σε χώρες με μεγάλη υστέρηση του βιοτικού επιπέδου, ανισότητες και φτώχεια, για:

  • Την ενίσχυση της ικανότητας των τοπικών κοινοτήτων να ελέγχουν τους δημόσιους φορείς και να τους καθιστούν υπόλογους για τις υπηρεσίες που πρέπει να παρέχουν
  • Τη διασφάλιση των δικαιωμάτων όλων των παιδιών για πρόσβαση στη δημόσια εκπαίδευση
  • Την υποστήριξη των μητέρων των παιδιών, ώστε να διεκδικούν το δικαίωμά τους για μια ζωή χωρίς βία
  • Την προώθηση των βιώσιμων μικρο-καλλιεργειών.

Μέσα από το πρόγραμμα Αναδοχής, η ActionAid αντιμετωπίζει την ακραία φτώχεια, την έλλειψη τροφής, νερού και εκπαίδευσης στις φτωχότερες περιοχές του πλανήτη. Είναι αξιοσημείωτο ότι στελέχη της εταιρείας έχουν συμμετάσχει σε αποστολές της ActionAid στη Ρουάντα και την Ουγκάντα, συνδράμοντας σε εθελοντικό έργο. Παράλληλα με τις Αναδοχές, η INTERAMERICAN έχει συνδεθεί με το Επίκεντρο, σημείο αναφοράς της ActionAid στον Κολωνό, παρέχοντας ασφάλιση στις εγκαταστάσεις του, ενώ στελέχη της συνεισφέρουν και στον εκπαιδευτικό τομέα, με παροχή βασικών γνώσεων για την ανάπτυξη εργασιακών δεξιοτήτων σε άτομα που προτείνει το Επίκεντρο. Η εταιρεία έχει υποστηρίξει, επίσης, με χορηγία καρδιολογικών εξετάσεων των αθλουμένων και την ομάδα ποδοσφαίρου του Επίκεντρου.

«Tα 11 χρόνια της συνεργασίας μας με την INTERAMERICAN αποδεικνύουν πόσα περισσότερα μπορεί να επιτύχει η Κοινωνία των Πολιτών όταν έχει δίπλα της τον εταιρικό κόσμο των επιχειρήσεων. Είμαστε πολύ χαρούμενοι γι’ αυτό και προσδοκούμε με την υποστήριξή τους να επιτύχουμε και πολλά περισσότερα στο μέλλον» τονίζει ο Γεράσιμος Κουβαράς, Γενικός Διευθυντής της Action Aid Hellas.

Από την INTERAMERICAN ο Γιάννης Ρούντος, Διευθυντής Εταιρικών Υποθέσεων και Υπευθυνότητας, επισημαίνει: «Η υποστήριξη του έργου της ActionAidείναι μια από τις πιο αποδοτικές σε αξία πρωτοβουλίες υπευθυνότητας της εταιρείας, δεδομένου ότι συνδέεται, άμεσα ή έμμεσα, με τους περισσότερους από τους 17 Στόχους Βιώσιμης Ανάπτυξης του Ο.Η.Ε. (UN Sustainable Development Goals) και συγκεκριμένα με την αντιμετώπιση της φτώχειας, της πείνας, της φροντίδας της υγείας, την ποιοτική εκπαίδευση και μόρφωση, την ισότητα των φύλων, την εξασφάλιση καθαρού νερού, την προστασία του περιβάλλοντος και των φυσικών πόρων, των οικοσυστημάτων και την αντιμετώπιση της κλιματικής αλλαγής, τη βελτίωση του οικιστικού περιβάλλοντος, την οικονομική ανάπτυξη και τις συνεργασίες. Εξ ίσου σημαντικό είναι ότι εμείς, τα μέλη της εταιρικής κοινωνίας βιώνουμε μια εμπειρία που μας δίνει μαθήματα ζωής για έναν καλύτερο κόσμο».

Τηλεδιάσκεψη ΕΕΑ: Μια ηχηρή δέσμευση του Γ. Τσακίρη για τα κονδύλια από το Ταμείο Ανάκαμψης

0

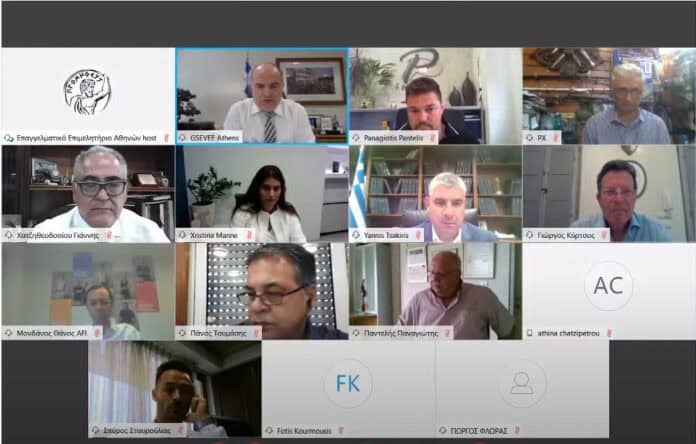
Το μείζον πρόβλημα της έλλειψης ρευστότητας για τις μικρομεσαίες επιχειρήσεις ήταν το θέμα της τηλεδιάσκεψης του Επαγγελματικού Επιμελητηρίου Αθηνών, την Τετάρτη 24/6/2020.

Κατά τη διάρκεια της τηλεδιάσκεψης ο υφυπουργός Ανάπτυξης κ. Γιάννης Τσακίρης, ο ευρωβουλευτής της ΝΔ κ. Γιώργος Κύρτσος, η Πρόεδρος της Ελληνικής Αναπτυξιακής Τράπεζας κ. Αθηνά Χατζηπέτρου, ο Ειδικός Γραμματέας Διαχείρισης Ιδιωτικού Χρέους και μέλος του ΔΣ της Ελληνικής Αναπτυξιακής Τράπεζας κ. Φώτης Κουρμούσης, απάντησαν στα θέματα που έθεσαν τα μέλη της Διοίκησης του Ε.Ε.Α.

Κατά την εισαγωγική του τοποθέτηση, ο Πρόεδρος του Ε.Ε.Α. κ. Γιάννης Χατζηθεοδοσίου ανέδειξε –μεταξύ άλλων- το πρόβλημα της αδυναμίας πρόσβασης του μεγαλύτερου ποσοστού των μικρών και μεσαίων επιχειρήσεων στα χρηματοδοτικά εργαλεία και στον τραπεζικό δανεισμό και ζήτησε να ληφθούν οριζόντια μέτρα στήριξης για όλους. Όπως διευκρίνισε ο κ. Χατζηθεοδοσίου είναι ελάχιστες οι επιχειρήσεις που στηρίχθηκαν οικονομικά αυτό το κρίσιμο διάστημα και τόνισε ότι αν δεν εφαρμοστούν πολιτικές στήριξης τους, τότε το αποτέλεσμα θα είναι η ραγδαία αύξηση των «λουκέτων» και η εκτίναξη της ανεργίας.

Σύμφωνα με τον υφυπουργό Ανάπτυξης κ. Γιάννη Τσακίρη, έως σήμερα εντάχθηκαν 20.000 επιχειρήσεις στην επιδότηση επιτοκίου με συνολικά 300.000 εργαζόμενους. Το 75%  είναι πολύ μικρές επιχειρήσεις, ως 10 εργαζόμενους και το υπόλοιπο μικρές και μεσαίες. Παραδέχθηκε όμως ότι πολλές επιχειρήσεις μένουν εκτός χρηματοδότησης. «Δυστυχώς κάποιες επιχειρήσεις θα μείνουν απ’ έξω. Δυστυχώς κάποιοι άνθρωποι θα χάσουν τις δουλειές τους. Κάνουμε τα πάντα ώστε αυτός ο αριθμός να είναι ο μικρότερος δυνατός», ανέφερε ο υφυπουργός Ανάπτυξης. Όπως εξήγησε ο κ. Τσακίρης, ακόμα δεν έχουν έρθει χρήματα από την Ε.Ε. με την κυβέρνηση να αναμένει τις εξελίξεις για τη λειτουργία του Ταμείου Ανάκαμψης και εξέφρασε την πεποίθηση ότι το μεγαλύτερο μέρος των χρημάτων του Ταμείου θα κατευθυνθεί προς την αγορά και την επιχειρηματικότητα. Παράλληλα ανέφερε ότι υπάρχουν περιορισμοί για τα δάνεια από την Ε.Ε. με κυριότερο τον αποκλεισμό των προβληματικών επιχειρήσεων, θέση όμως που δεν βρίσκει σύμφωνη την ελληνική πλευρά.

Σχετικά με τις μικροπιστώσεις έως 25.000, ο υφυπουργός τόνισε ότι απαγορεύονται οι εμπράγματες εξασφαλίσεις και ότι θα υπάρξει ρύθμιση του επιτοκίου ώστε να μην εκμεταλλεύεται κάποιος την ανάγκη του άλλου.

Πάντως τα χρήματα από το Ταμείο Ανάκαμψης δεν αναμένονται πριν από το 2ο εξάμηνο του 2021, όπως υποστήριξε ο ευρωβουλευτής της ΝΔ κ. Γιώργος Κύρτσος. Όπως είπε, είμαστε η χώρα που θα πληγωθεί στον μεγαλύτερο βαθμό από την κρίση, ενώ συμπλήρωσε ότι η πρόβλεψη της ΕΕ είναι για ύφεση 9,7%. «Αυτό που πρέπει να αντιληφθούμε είναι ότι οι κανόνες της ΕΕ έχουν αλλάξει και κινούνται πλέον στα πλαίσια της Πράσινης και Ψηφιακής μετάβασης. Ότι προτείνουμε στην ΕΕ πρέπει να είναι στα πλαίσια των ευρωπαϊκών αλλαγών αν θέλουμε να γίνει αποδεκτό», είπε μεταξύ άλλων ο κ. Κύρτσος.

Στην τοποθέτηση του ο Πρόεδρος της ΓΣΕΒΕΕ και μέλος της Διοίκησης του Ε.Ε.Α. κ. Γιώργος Καββαθάς τόνισε –μεταξύ άλλων- ότι με βάση έρευνα της ΓΣΕΒΕΕ, ρευστότητα θα λάβει μόνο το 9% των επιχειρήσεων, όταν 8 στις 10 επιχειρήσεις έχουν πρόβλημα.

Τη δυσκολία πρόσβασης σε προγράμματα χρηματοδότησης σημείωσε και ο Οικονομικός Επόπτης του Ε.Ε.Α. κ. Παναγιώτης Παντελής, ενώ ο Β΄ Αντιπρόεδρος κ. Νίκος Κογιουμτσής τόνισε την σημασία των μικροπιστώσεων για την αγορά και ζήτησε τη μεταφορά πόρων σε δράσεις ενίσχυσης της επιχειρηματικότητας, όπως για παράδειγμα στη δράση του Ε.Ε.Α. για την Πλάκα- Μοναστηράκι, δράση που μπορεί να γίνει μοντέλο και για πολλές άλλες τουριστικές περιοχές.

Η κυρία Αθηνά Χατζηπέτρου, από την Ελληνική Αναπτυξιακή Τράπεζα, υπογράμμισε ότι ως το τέλος του Αυγούστου θα έχουν εγκριθεί 9,2 δισ. ευρώ, ποσό που όπως είπε αποτελεί μια πολύ μεγάλη πιστωτική επέκταση.

Ο κ. Φώτης Κουρμούσης τόνισε ότι σύντομα θα ψηφιστεί ο νέος Πτωχευτικός νόμος που περιλαμβάνει σειρά ρυθμίσεων για την 2η ευκαιρία σε όσους πτώχευσαν χωρίς δόλο αλλά και για τη ρύθμιση των οφειλών των υπερχρεωμένων επιχειρήσεων και νοικοκυριών.

Παρέμβαση κατά τη διάρκεια της τηλεδιάσκεψης έκαναν το μέλος του ΔΣ του Ε.Ε.Α. και Πρόεδρος της Επιτροπής Λογιστών κ. Σπύρος Σταυρούλιας, η δικηγόρος και συνεργάτης του Ε.Ε.Α κ. Σουζάνα Κλημεντίδη, και οι φοροτεχνικοί και ειδικοί συνεργάτες του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Χριστίνα Μαννέ και κ. Θράσος Μίαρης.

Διαβάστε επίσης:

Έξτρα μέτρα στήριξης εξήγγειλε ο υφ. Ανάπτυξης στην τηλεδιάσκεψη του ΕΕΑ

Νέα κίνητρα στην ολοήμερη λειτουργία των νοσοκομείων

0

Έπειτα από 10 ολόκληρα χρόνια, επέρχονται αλλαγές στον τρόπο λειτουργίας των απογευματινών εργαστηρίων με κοινή υπουργική απόφαση. Στόχος είναι να δοθούν επιπλέον κίνητρα στο προσωπικό και να αυξηθεί η παραγωγικότητα των νοσοκομείων, ώστε να εξυπηρετηθούν περισσότεροι πολίτες-ασθενείς.

Θυμίζουμε ότι επί υπουργίας Ανδρέα Λοβέρδου καθιερώθηκε η ολοήμερη λειτουργία των νοσοκομείων που ανήκουν στο Εθνικό Σύστημα Υγείας (ΕΣΥ) με την επέκταση πέραν του τακτικού ωραρίου των εξωτερικών ιατρείων και τη διενέργεια διαγνωστικών, θεραπευτικών και επεμβατικών πράξεων.

Μάλιστα, είχε θεσπιστεί ότι το κόστος θα επωμίζονταν ο ασφαλιστικός οργανισμός και υπήρξε πρόβλεψη για την αμοιβή των γιατρών ανάλογα με τη βαθμίδα: π.χ. 90 ευρώ για τους καθηγητές ιατρικής, 75 ευρώ για τους αναπληρωτές καθηγητές, 80 ευρώ για τους διευθυντές του ΕΣΥ και πάει λέγοντας.

Με νέα απόφαση, που υπογράφουν οι υφυπουργοί Οικονομικών Θ. Σκυλακάκης και Υγείας Β. Κοντοζαμάνης, επέρχονται αλλαγές στην ολοήμερη λειτουργία και θεσπίζονται επιπλέον οικονομικά κίνητρα.

διαβάστε αναλυτικά στο virus.com.gr

Ποιες προκλήσεις αντιμετωπίζουν οι CFOs στη μετά-COVID-19 εποχή

0
deal, συμφωνία, χειραψία στο παράθυρο, στατιστικά, ηλιοβασίλεμα
  • Webcast της Endeavor και της EY Ελλάδος για τις προκλήσεις κατάρτισης προϋπολογισμού, πρόβλεψης και διαχείρισης ταμειακών διαθέσιμων, μετά την πανδημία
  • Ανάγκη για ανάπτυξη ενός διασυνδεδεμένου μοντέλου προγραμματισμού και προβλέψεων, εστιασμένου στα αποτελέσματα
  • Κρίσιμη η τακτική παρακολούθηση και επικαιροποίηση των προβλέψεων για τα βραχυπρόθεσμα ταμειακά διαθέσιμα

Webcast με αντικείμενο τις αυξημένες προκλήσεις με τις οποίες βρίσκονται αντιμέτωποι οι Οικονομικοί Διευθυντές, ως προς τα ζητήματα κατάρτισης προϋπολογισμών, τις προβλέψεις και τη διαχείριση των ταμειακών διαθεσίμων, στο νέο περιβάλλον που αναδύεται μετά την πανδημία του κορωνοϊού, διοργάνωσαν την Τετάρτη, 24 Ιουνίου, η Endeavor και η EY Ελλάδος.

Στο νέο περιβάλλον που δημιουργούν οι επιπτώσεις της κρίσης του COVID-19, οι Οικονομικοί Διευθυντές των ελληνικών επιχειρήσεων, προβληματίζονται για τον βαθμό ετοιμότητας των διαδικασιών προϋπολογισμού και προβλέψεων (forecasting) που έχουν στη διάθεσή τους. Σε ένα αβέβαιο και ρευστό περιβάλλον, καλούνται να προσδιορίσουν τον αντίκτυπο της κρίσης στην επιχείρηση, να αντιμετωπίσουν ασφυκτικές πιέσεις στη ρευστότητα και να διαχειριστούν ανθρώπινο δυναμικό που λειτουργεί σε συνθήκες έντονης πίεσης. Στο πλαίσιο αυτό, το ενημερωτικό webcast που συνδιοργάνωσαν η Endeavor και η EY,είχε ως στόχο την υποστήριξη των επιχειρήσεων στην αντιμετώπιση των νέων αυτών προκλήσεων.

O κος Χρήστος Βάρσος, Associate Partner, CFO Advisory Services της EY Ελλάδος, επικεντρώθηκε στις σημαντικές προκλήσεις που αντιμετωπίζουν οι οικονομικές διευθύνσεις σήμερα, όπως η εξασφάλιση ρευστότητας και η ποσοτικοποίηση των χρηματοοικονομικών επιπτώσεων του COVID-19. Ο ομιλητής εξήγησε ότι οι προκλήσεις αυτές, που καλούνται να διαχειριστούν οι οικονομικοί διευθυντές, δεν είναι μονοδιάστατες, αλλά αφορούν τρεις επάλληλες φάσεις: το σήμερα, το αύριο και το μετέπειτα (Now – Next – Beyond).

Πιο συγκεκριμένα, οι φάσεις αυτές αφορούν τη σταθεροποίηση και εξασφάλιση ρευστότητας (σήμερα), την προσαρμογή, μέσω της μείωσης του κόστους, στη νέα πραγματικότητα που δημιουργεί η κρίση (αύριο), και την επανεκκίνηση, ενισχύοντας την ανθεκτικότητα της επιχείρησης για το μέλλον, μέσω του μετασχηματισμού των χρηματοοικονομικών λειτουργιών της (μετέπειτα). Σύμφωνα με τον κ. Βάρσο, αρωγός στον χρηματοοικονομικό μετασχηματισμό θα σταθούν οι αναδυόμενες τεχνολογίες, όπως το blockchain, η ρομποτική αυτοματοποίηση διαδικασιών και τα analytics.

Ο κος Κωνσταντίνος Μώρος, Director, Data&Analytics της EY Ελλάδος και Επικεφαλής AdvisoryFinanceAnalytics της ομάδας EuropeanGrowthPlatform (EGP) της EY για την περιοχή της Κεντρικής, Ανατολικής, Νοτιοανατολικής Ευρώπης και Κεντρικής Ασίας (CESA), αναφέρθηκε στην ανάγκη επανεξέτασης του επιπέδου ωριμότητας των διαδικασιών χρηματοοικονομικού προϋπολογισμού και προβλέψεων, με στόχο την ενίσχυση της προβλεψιμότητας, της ευελιξίας και της αποδοτικότητάς τους, βάσει εναλλακτικών προσεγγίσεων, όπως το “zero-basedbudgeting”.

Ο ομιλητής έκανε αναφορά στη διαδικασία ανάπτυξης ενός διασυνδεδεμένου μοντέλου χρηματοοικονομικού προγραμματισμού και προβλέψεων που θα εστιάζει στα αποτελέσματα (result-oriented), το οποίο, όπως υπογράμμισε, μπορεί να προσφέρει πολλαπλά οφέλη, όπως ενισχυμένες χρηματοοικονομικές υποδομές και βελτιωμένες επιχειρηματικές επιδόσεις. O κος Μώρος παρουσίασε, επίσης, ενδεικτικά usecases από την εμπειρία της EY, στην υλοποίηση σχετικών έργων.

Ο κος Κωνσταντίνος Μπάτσος, Director στο Τμήμα Χρηματοοικονομικών Συμβούλων και Υποστήριξης Συναλλαγών της EY Ελλάδος, αναφέρθηκε στα νέα δεδομένα που δημιουργούνται από τις πιέσεις που ασκούνται στη ρευστότητα, εξαιτίας του COVID-19, τονίζοντας τον νευραλγικό ρόλο που θα διαδραματίσει η τακτική παρακολούθηση και επικαιροποίηση της κατάστασης των βραχυπρόθεσμων ταμειακών διαθέσιμων, κατά τη διάρκεια των κρίσιμων μηνών που ακολουθούν.

Ο κος Μπάτσος ανέλυσε τις βασικές αρχές της διαδικασίας πρόγνωσης βραχυπρόθεσμων ταμειακών διαθέσιμων και παρέθεσε τις τέσσερις άμεσες δράσεις στις οποίες θα πρέπει να προβούν οι επιχειρήσεις: εντοπισμός διαθέσιμου ταμειακού υπόλοιπου, πρόγνωση της εξέλιξης των διαθεσίμων, ανάλυση σεναρίων και εφαρμογή μέτρων διαχείρισης ταμειακών διαθέσιμων.

Στο πλαίσιο αυτό, ακολούθησε σύντομη επίδειξη για την πρόγνωση βραχυπρόθεσμων ταμειακών διαθέσιμων, STCFF (Short-term Cash Flow Forecasting), σε MS Excel.

Πώς θα επηρεάσει ο Covid-19 την αγορά ασφάλισης ΙΧ;

0

Τα σήματα από τις ΗΠΑ – Οι διαφορετικές προσεγγίσεις στην Ευρώπη – Η στροφή προς την ασφάλιση με βάση τη χρήση του ΙΧ και το δίλημμα «πληρώνω ανάλογα με το πόσο οδηγώ ή ανάλογα με το πώς οδηγώ;»

της Λαλέλας Χρυσανθοπούλου

Μετά τα περιοριστικά μέτρα που έλαβαν πληθώρα χωρών ανά τον κόσμο, περιλαμβανομένης και της Ελλάδας, για την πανδημία του κορωνοϊού, οι δρόμοι ερήμωσαν και ο αριθμός των αυτοκινήτων σε κυκλοφορία μειώθηκε κατακόρυφα. Και η ασφαλιστική αγορά κλήθηκε να αντιμετωπίσει το εύλογο ερώτημα των πελατών: «Γιατί να πληρώνω για την ασφάλιση του αυτοκινήτου μου όσο δεν οδηγώ»;

Στις ΗΠΑ, η απάντηση που έδωσαν πολλές ασφαλιστικές εταιρείες ήταν η χορήγηση εκπτώσεων ή η επιστροφή χρημάτων στους ασφαλισμένους. Για παράδειγμα, η Liberty Mutual πρόσφερε επιστροφή 15% στην ασφάλιση ιδιωτικών ΙΧ για περίοδο δύο μηνών. Η State Farm χορήγησε εκπτωτικά πακέτα συνολικού ύψους 2 δισ. ευρώ σε αυτούς που είχαν ενεργά συμβόλαια ασφάλισης ΙΧ την περίοδο 20 Μαρτίου-31 Μαΐου. Οι πελάτες της Progressive Insurance θα λάβουν πίστωση 20% στα ασφάλιστρα των μηνών Απριλίου και Μαΐου, ενώ άλλες εταιρείες, όπως οι All State, Geico και Nationwide, προσφέρουν αντισταθμιστικά οφέλη στους ασφαλισμένους τους εξαιτίας των επιπτώσεων του Covid-19.

Στη Μεγάλη Βρετανία, η Admiral έγινε ο πρώτος μεγάλος ασφαλιστικός όμιλος που κινήθηκε σε αυτήν τη γραμμή και ακολούθησε η Liverpool Victoria (βρετανική θυγατρική της Allianz), που ανακοίνωσε ότι διαθέτει 30 εκατ. στερλίνες για επιστροφές σε πελάτες της με οικονομικές δυσκολίες που έχουν ασφαλίσει σε αυτήν τα ΙΧ ή τις μοτοσικλέτες τους, με το ποσό να προέρχεται από την εκτιμώμενη μείωση των αποζημιώσεων για τροχαία ατυχήματα.

Η δε Direct Lines Insurance ανακοίνωσε ότι θα προχωρήσει σε επιστροφές ασφαλίστρων σε πελάτες που θα περιορίσουν την ετήσια χρήση του ΙΧ τους ή δεν θα το χρησιμοποιήσουν στο εξωτερικό.

Στην ηπειρωτική Ευρώπη υπήρξαν διαφορετικές προσεγγίσεις. Ο γενικός οικονομικός διευθυντής της ΑΧΑ, Etienne Bouas-Laurent, δήλωσε σε πρόσφατη ενημέρωση σε αναλυτές ότι, αν και η εταιρεία αναμένει ο δείκτης ζημιών για τον κλάδο ασφάλισης ΙΧ να είναι «εξαιρετικός» το τρέχον τρίμηνο, είναι πρόωρο να εξαχθούν συμπεράσματα για το υπόλοιπο του έτους. «Θέλουμε να έχουμε καλύτερη εικόνα για την εξέλιξη των βασικών μας μεγεθών προτού αρχίσουμε να επιστρέφουμε χρήματα στους ιδιώτες πελάτες μας μετά από έναν ή δύο μήνες καλής πορείας» υπογράμμισε.

Η ΑΧΑ, πάντως, έδωσε επιστροφές στα ασφάλιστρα δύο μηνών σε μικρομεσαίες επιχειρήσεις και επέκτεινε την ασφάλιση αναστολής εργασίας σε εγκύους και άτομα με χρόνιες ασθένειες.

Παρόμοια στάση υιοθέτησε και η δανέζικη ασφαλιστική Tryg, o διευθύνων σύμβουλος της οποίας, Morten Hubbe, δήλωσε ότι το ενδεχόμενο εκπτώσεων θα τεθεί επί τάπητος μόνο αν τα οφέλη από τις χαμηλότερες αποζημιώσεις είναι «πολύ έντονα θετικά». «Είμαστε όμως πολλά τρίμηνα μακριά από τη συζήτηση αυτή» έσπευσε να προσθέσει.

Εκπρόσωπος της ολλανδικής ΝΝ, πάλι, ανέφερε ότι η εταιρεία έχει λιγότερες αποζημιώσεις από τον κλάδο ασφάλισης ΙΧ, πλην όμως η Ολλανδία δεν είναι σε lockdown και «ο κυκλοφοριακός φόρτος είναι μειωμένος μεν, αλλά και πάλι αρκετός… Οι υποθέσεις εργασίας για την τιμολογιακή πολιτική έχουν μακροπρόθεσμο ορίζοντα και πρέπει να δούμε με μακροπρόθεσμη οπτική την επίπτωση της προσωρινής μείωσης της κυκλοφορίας» κατέληξε.

Είναι δε αξιοσημείωτο το ότι πολυεθνικοί όμιλοι υιοθετούν διαφορετική προσέγγιση από χώρα σε χώρα. Η Zurich Insurance, για παράδειγμα, προχώρησε σε στοχευμένες εκπτώσεις στα ασφάλιστρα ΙΧ σε χώρες όπως η Πορτογαλία –όπου προσφέρει μια έκπτωση ανανέωσης ύψους 8 εκατ. ευρώ για πελάτες που δεν υποβάλλουν αίτηση αποζημίωσης κατά την περίοδο ισχύος των περιοριστικών μέτρων– και η Ισπανία, στην οποία το εν λόγω bonus δεν καλύπτει μόνο τις ασφαλίσεις ΙΧ, αλλά και τις ασφαλίσεις περιουσίας και τις γενικές ασφάλειες αστικής ευθύνης για καταστήματα και μικρομεσαίες επιχειρήσεις. Στην Ιρλανδία, ο ελβετικός όμιλος θα εκδώσει «δωροκάρτα» 40 δολ. για τους πελάτες του κλάδου ασφάλισης ΙΧ από τα τέλη Μαΐου και μετά. Στη Μ. Βρετανία, ωστόσο, η ίδια εταιρεία συστήνει στους πελάτες της που έχουν μειώσει τις μετακινήσεις τους λόγω της πανδημίας να επικοινωνούν με τους μεσίτες τους και θα εξετάσει «κατά περίπτωση» το ενδεχόμενο χορήγησης έκπτωσης.

Ούτε η Allianz έχει ενιαία πολιτική για τις εκπτώσεις ασφαλίστρων ελέω κορωνοϊού. Σύμφωνα με τον γερμανικό ασφαλιστικό κολοσσό, σε ορισμένες αγορές τα ασφάλιστρα ΙΧ προσαρμόζονται ούτως ή άλλως ανάλογα με τη χρήση του αυτοκινήτου και τα χιλιόμετρα που «γράφει». Για παράδειγμα, στη Γερμανία, αποτελεί συνήθη πρακτική για την εταιρεία να ζητά από τους πελάτες της στοιχεία για την απόσταση που διένυσαν στο τέλος κάθε χρόνου και να προσαρμόζει αναλόγως τα ασφάλιστρα. Οι πελάτες που γνωρίζουν εκ των προτέρων ότι θα οδηγήσουν λιγότερο μπορούν να λάβουν άμεσα την έκπτωση αλλάζοντας τα στοιχεία για τα χιλιόμετρα μέσω του μεσίτη τους ή του portal της Allianz. Η γαλλική θυγατρική του ομίλου, εξάλλου, αύξησε τις εκπτώσεις για τους πελάτες της τηλεματικής το δίμηνο Μαρτίου-Απριλίου 2020.

Σε ορισμένες περιπτώσεις, οι πιέσεις των εποπτικών αρχών επηρεάζουν τις αποφάσεις για τις εκπτώσεις. Η ισπανική Mapfre χορηγεί εκπτώσεις 15%, συνολικού ύψους άνω των 30 εκατ. δολ., για ασφάλιστρα ΙΧ στους πελάτες της στη Μασαχουσέτη (όπου έχει τη μεγαλύτερη παρουσία από όλες τις πολιτείες των ΗΠΑ) για το δίμηνο Απριλίου-Μαΐου. Ο διευθύνων σύμβουλος του ομίλου, Fernando Mata, σημείωσε ότι η εταιρεία προχώρησε σε αυτήν την πρωτοβουλία «μετά από ισχυρή σύσταση των εποπτικών αρχών της πολιτείας», προσθέτοντας ότι μπορεί να αναλάβει αντίστοιχα μέτρα και σε άλλες πολιτείες στις οποίες δραστηριοποιείται. Εκτός της αμερικανικής αγοράς, η Mapfre εστιάζει την εκπτωτική της πολιτική σε άτομα και επιχειρήσεις που αντιμετωπίζουν οικονομικές δυσκολίες. Για παράδειγμα, έχει προβλέψει 60 εκατ. ευρώ για εκπτώσεις ασφαλίστρων σε αυτοαπασχολούμενους και μικρομεσαίες επιχειρήσεις που ανανεώνουν τα συμβόλαιά τους.

Σε κάθε περίπτωση, οι εκπτώσεις είναι ασφαλώς μια θετική εξέλιξη για τους ασφαλισμένους. Είναι όμως πράγματι μια καλή λύση ή απλώς μια γρήγορη λύση σε μια ασυνήθιστη κατάσταση; Όπως τονίζουν παράγοντες της αγοράς ασφάλισης ΙΧ, η πανδημία του κορωνοϊού επανέφερε στο προσκήνιο ένα γνωστό πρόβλημα, που αποτυπώνεται στο ερώτημα: «Πώς μπορούν οι ασφαλιστικές εταιρείες να διασφαλίσουν ότι οι τιμές είναι δίκαιες για τους πελάτες τους»; Η απάντηση σε αυτό θα μπορούσε να έρθει με τη μορφή ασφαλιστικών προϊόντων βασισμένων στη χρήση του ΙΧ (Usage-based insurance ή UBI), όπου το ασφάλιστρο για κάθε πελάτη διαμορφώνεται ανάλογα με:

  • τo πόσο οδηγεί ο εκάστοτε πελάτης το ΙΧ του (Pay As you Drive–PAYD),
  • την οδηγική συμπεριφορά του πελάτη (Pay How you Drive–PHYD).

Κατά τις ίδιες πηγές, το γεγονός ότι κατά την πανδημία του κορωνοϊού υπήρχαν λιγότερα αυτοκίνητα στους δρόμους δεν σημαίνει απαραίτητα ότι μειώνονται και τα ρίσκα. Στο πλαίσιο αυτό, οι πρωτοβουλίες μείωσης των ασφαλίστρων έλαβαν υπόψη μόνο τον χρόνο οδήγησης και όχι την οδηγική συμπεριφορά. «Η κρίση του Covid-19 καταδεικνύει γιατί μια απλή λύση τύπου PAYD δεν επαρκεί για τη σωστή αξιολόγηση των κινδύνων στους δρόμους. Από την αρχή της κρίσης, αν και οι περισσότεροι χρήστες οδηγούσαν σημαντικά λιγότερο και ο κυκλοφοριακός φόρτος μειώθηκε, εντούτοις ο αριθμός των συμβάντων δεν σημείωσε αντίστοιχη μείωση» παρατηρεί ο Arun Ramakrishnan, στέλεχος της εταιρείας ανάλυσης οδηγικών δεδομένων Sentiance. Και επικαλείται το παράδειγμα της Νέας Υόρκης, όπου τα οχήματα σε κυκλοφορία κατέγραψαν μεν μείωση 78-92% τον Ιανουάριο, πλην όμως οι παραβάσεις του ΚΟΚ που συνδέονται με την υπερβολική ταχύτητα αυξήθηκαν κατά 57% την ίδια περίοδο. Αντίστοιχα φαινόμενα παρατηρήθηκαν και στη Νορβηγία. Στη Μινεσότα, τα θανατηφόρα τροχαία δυστυχήματα αυξήθηκαν κατά 50%, σε μια περίοδο κατά την οποία ο κυκλοφοριακός φόρτος σημείωσε ισόποση μείωση. Και στην Καλιφόρνια καταγράφηκε αύξηση στις «καραμπόλες» σε πολυσύχναστους δρόμους κατά το lockdown, που αποδόθηκε στις υψηλότερες ταχύτητες των οδηγών σε οδικές αρτηρίες που υπό κανονικές συνθήκες θα ήταν μποτιλιαρισμένες.

Με άλλα λόγια, η κρίση του Covid-19 δείχνει ότι το να κατανοεί κανείς πώς οδηγούν οι άνθρωποι είναι πιο σημαντικό για τον έλεγχο των κινδύνων από τον αριθμό των οχημάτων στους δρόμους. Την ίδια στιγμή, εξαιτίας των μέτρων κοινωνικής αποστασιοποίησης, η διεκπεραίωση των αιτήσεων αποζημίωσης για τροχαία συμβάντα εξαρτάται ολοένα και περισσότερο από τις ψηφιακές τεχνολογίες.

Ωστόσο, οι φωτογραφίες συχνά δεν αποτυπώνουν όλες τις πτυχές της κατάστασης που οδηγεί στη σύγκρουση. Οι προηγμένες λύσεις τηλεματικής όχι μόνο μπορούν να δώσουν πληροφορίες για τις συγκρούσεις σε πραγματικό χρόνο, αλλά και να αποτελέσουν τη βάση για μια αναλυτική έκθεση συμβάντος χάρη στα δεδομένα των αισθητήρων κίνησης. Εντοπίζοντας κρίσιμα «οδηγικά γεγονότα» πριν από μια σύγκρουση, οι ασφαλιστικές εταιρείες μπορούν να φωτίσουν τα αίτια και να ολοκληρώσουν ταχύτερα τη διαδικασία των αποζημιώσεων.

Πώς θα είναι οι δρόμοι στη μετά τον κορωνοϊό εποχή; Κρίνοντας από την Κίνα, την πρώτη μεγάλη οικονομία που μπήκε στη «στενωπό» του Covid-19 (και την πρώτη που βγήκε), τα στατιστικά στοιχεία δείχνουν ότι οδηγούμαστε πιθανότατα σε ένα μοντέλο με περισσότερα ΙΧ (καθώς οι άνθρωποι διστάζουν να χρησιμοποιήσουν τα μέσα μαζικής μεταφοράς), περισσότερους νέους οδηγούς και υψηλότερους κινδύνους.

Σύμφωνα με παγκόσμια έρευνα του Capgemini Research Institute, οι μισοί καταναλωτές ηλικίας κάτω των 35 ετών σκοπεύουν να χρησιμοποιούν πιο αραιά τα μέσα μαζικής μεταφοράς και πιο συχνά το αυτοκίνητό τους. Οι δυνητικοί κίνδυνοι που εγκυμονεί ένα τέτοιο σενάριο είναι προφανείς.

Όσο για το πώς διαμορφώνεται το τοπίο της μετά τον κορωνοϊό εποχής για την ασφάλιση ΙΧ, ο Tony Dingemanse της ολλανδικής εταιρείας RISK παρατηρεί πως «κατά την περίοδο της κλιμάκωσης του Covid-19, η μείωση των μετακινήσεων και των διανυόμενων αποστάσεων είχε θετικές επιπτώσεις στον αριθμό και την “ένταση” των αιτήσεων αποζημίωσης. Σε μακροπρόθεσμο ορίζοντα, ωστόσο, οι ασφαλιστικές εταιρείες πρέπει να λάβουν κρίσιμες αποφάσεις για το πώς θα “ιχνηλατούν” τα μοτίβα των ασφαλισμένων οδηγών. Στην κοινωνία της μετά τον κορωνοϊό εποχής, οι άνθρωποι θα παίρνουν άλλες αποφάσεις και πιθανότατα θα έχουν λιγότερο χρόνο για αναψυχή και ταξίδια. Το μέλλον καθίσταται όλο και πιο αβέβαιο, επομένως οι ασφαλιστικές θα πρέπει να αναπτύξουν υβριδικά μοντέλα ασφαλίσεων για αυτήν τη νέα εποχή».

«Υποψιάζομαι ότι ο κορωνοϊός θα έχει μεγάλες επιπτώσεις στη μελλοντική μας καθημερινότητα» προσθέτει ο διευθύνων σύμβουλος της Sentiance, Toon Vanparys. «Θα επηρεάσει τον τρόπο με τον οποίο εργαζόμαστε, μετακινούμαστε, ψωνίζουμε και πάμε διακοπές. Υπάρχει πεδίον δόξης λαμπρόν για τις ασφαλιστικές να αφήσουν τα χαρακώματα και να αναπτύξουν νέα εξειδικευμένα προϊόντα και υπηρεσίες για τους υφιστάμενους και τους νέους πελάτες τους. Οι άνθρωποι θα δουλεύουν περισσότερο από το σπίτι, αλλά ταυτόχρονα η χρήση των ΙΧ θα αυξηθεί αλματωδώς, κάτι που σημαίνει ότι λιγότερο έμπειροι οδηγοί θα κυκλοφορούν στους δρόμους σε ώρες αιχμής. Οι λύσεις “πληρώνω ανά χιλιόμετρο” δεν οδηγούν σε ασφαλείς δρόμους, οι λύσεις “πληρώνω ανάλογα με το πώς οδηγώ” μπορούν να αποδειχθούν πιο αποτελεσματικές, συνδυάζοντας την αυξημένη χρήση ΙΧ με βιώσιμη χρήση».


Ο καλύτερος γιατρός της Ευρώπης στο VirusLive!

0

Ο Δρ. Ανάργυρος Μαριόλης, διευθυντής του κέντρου υγείας Αρεόπολης στη Μάνη και καλύτερος οικογενειακός γιατρός της Ευρώπης είναι καλεσμένος στο VirusLive! αυτή την Πέμπτη 25 Ιουνίου στις 6 το απόγευμα.

Απαντά στις ερωτήσεις του διευθυντή του Virus Αιμίλιου Νεγκή για όλα τα θέματα της επικαιρότητας:

  • Τα υγειονομικά πρωτόκολλα στον τουρισμό.
  • Τις αλλαγές που χρειάζεται να γίνουν στην πρωτοβάθμια φροντίδα υγείας.
  • Την πρόληψη και προαγωγή της υγείας στην περιφέρεια.
  • Τη διαχείριση χρόνιων νοσημάτων στις απομακρυσμένες περιοχές.
  • Την αξιοποίηση της τηλεϊατρικής.
  • Τη συνεργασία δημόσιου και ιδιωτικού τομέα.

Το 2019, ο Δρ. Μαριόλης είχε ανακηρυχτεί καλύτερος οικογενειακός γιατρός της Ευρώπης από το Παγκόσμιο Οργανισμό των Οικογενειακών Γιατρών (WONCA). Ακόμη, ήταν υποψήφιος με τη ΝΔ στο ψηφοδέλτιο Επικρατείας.

Σε ηλικία 30 ετών δημιούργησε το πρώτο Κέντρο Υγείας Αστικού Τύπου στην Ελλάδα, το κέντρο υγείας Βύρωνα, το οποίο δεχόταν περισσότερες από 150.000 επισκέψεις ετησίως!

Από το 2010, έχει αναλάβει το κέντρο υγείας Αρεόπολης, το οποίο εξυπηρετεί περίπου 2.500 ασθενείς το μήνα. Ανάμεσά τους και ο πρεσβευτής των ΗΠΑ, Τζέφρι Πάιατ, ο οποίος είχε ένα ατύχημα στην περιοχή με το ποδήλατό του.

Η συνέντευξη θα μεταδοθεί ψηφιακά τόσο από την ιστοσελίδα μας (https://virus.com.gr/live/) όσο και μέσω της επίσημης σελίδας μας στο Facebook, virus.com.gr, της EthosMedia και της EthosEvents.

Η ισχύς του κράτους επαναπροσδιορίζεται

0

της Έλενας Ερμείδου

Η πανδημία του κορωνοϊού έθεσε νέα ερωτήματα σχετικά με τον ρόλο του κράτους και τόνισε την ανάγκη για περισσότερη δημόσια διαχείριση κινδύνων. Αφού καταλαγιάσει, τα κράτη και το ελληνικό κράτος θα πρέπει να επικεντρώσουν όλες τις προσπάθειές τους σε προληπτικά μέτρα για να διασφαλίσουν την ασφάλεια των πολιτών και της κοινωνίας.

Μέχρι σήμερα, το ελληνικό κράτος έχει περιοριστεί σε ρόλο πατριαρχικό, αποφασίζοντας μονομερώς, ταυτόχρονα αντιδρώντας σε προτάσεις συνομιλητών, διατηρώντας το αλάθητο.

Είναι απολύτως νόμιμο το κράτος να μεριμνά και να οργανώνει την πρόληψη, να διασφαλίζει την ασφάλεια των πολιτών του. Βασικά, αυτός είναι ο βασικός του ρόλος. Πρόληψη και προστασία.

Είδαμε στις ημέρες του κορωνοϊού, το κράτος έσπευσε έγκαιρα και ανέλαβε του κινδύνους της υγείας. Δέσμευσε νοσοκομεία με σοβαρές υποδομές και έμπειρους γιατρούς που βλέπουν χιλιάδες περιστατικά κάθε μήνα, όπως το ΝΙΜΙΤΣ.

Ο κορωνοϊός μάς έκανε να δούμε αλλιώς τα πράγματα. Να αναθεωρήσουμε τη στάση μας. Οι πολίτες εμπιστεύθηκαν και πάλι το κράτος. Οι ασφαλιστικές συνεργάστηκαν. Οι ασφαλιστικές είδαν για πρώτη φορά να ενσαρκώνεται ο ρόλος τους. Οι αντασφαλιστές, βλέποντας ότι το κράτος αναλαμβάνει κινδύνους, δεν ανησυχούσαν.

Θα υπάρξει αλλαγή; Θα αλλάξει το κράτος, θα ωριμάσουν οι πολίτες, θα βρεθούν οι ισορροπίες;

Μια αλλαγή εστίασης σίγουρα θα αποτελέσει πολύ καλή είδηση για τους (αντ)ασφαλιστές, καθώς οι ασφαλιστικές λύσεις θα ήταν μεταξύ των επιλογών που διαθέτει μια κυβέρνηση σε ό,τι έχει να κάνει με την πρόληψη .

Η ιδέα της πανδημίας αναβίωσε στις σκέψεις του κόσμου τον φόβο της φυματίωσης, της χολέρας και ούτω καθ’ εξής. Αυτό θα πρέπει να βάλει σε σκέψη τόσο τις κυβερνήσεις όσο και τους αντασφαλιστές για τα επίπεδα επαρκούς προστασίας από τέτοιου είδους κινδύνους στο μέλλον.

Το έδαφος είναι πρόσφορο για πρωτοβουλίες που μειώνουν τους εν λόγω κινδύνους και ελαχιστοποιούν τις συνέπειες. Το ζητούμενο είναι να μην αρχίσουν οι άσκοπες συζητήσεις και αναλύσεις για εσωτερική κατανάλωση.

Η κρίση μπορεί να αλλάξει την πορεία της ιστορίας και της ασφαλιστικής αγοράς.

Swiss Re: Οι πέντε μεγάλες τάσεις που επιτάχυνε η πανδημία του κορωνοϊού

0

Το νέο τοπίο στην παγκόσμια οικονομία – Ευκαιρίες και κίνδυνοι για την (αντ)ασφαλιστική βιομηχανία

Η εμπειρία του Covid-19 αναμένεται να λειτουργήσει ως επιταχυντής για δομικές αλλαγές που ήταν ήδη σε εξέλιξη πριν την έναρξη της κρίσης: ψηφιακός μετασχηματισμός, αύξηση του ρόλου των κυβερνήσεων, αναδιάρθρωση των διεθνών εφοδιαστικών αλυσίδων (προς την κατεύθυνση της μείωσης του κινδύνου) και, τέλος, προοπτική αύξησης του πληθωρισμού, σε συνδυασμό όμως με συμπίεση των αποδόσεων. Όλα αυτά εγκυμονούν σημαντικούς κινδύνους, αλλά και ευκαιρίες, για τον παγκόσμιο (αντ)ασφαλιστικό κλάδο, όπως εκτιμά η Swiss Re.

Ανάλυση των Patrick Saner, Head Macro Strategy, Swiss Re, και Astrid Frey, Chief Economist Europe, Swiss Re 

Επιμέλεια: Λαλέλα Χρυσανθοπούλου

 Κάθε μεγάλη κρίση σηματοδοτεί ένα σημείο καμπής και η κρίση του κορωνοϊού μάλλον δεν αποτελεί εξαίρεση στον κανόνα. Εκτιμούμε ότι το «σοκ» στην παγκόσμια οικονομία από την πανδημία θα μπορούσε να λειτουργήσει ως έναυσμα για σειρά δομικών αλλαγών, εκ των οποίων οι ακόλουθες είναι πολύ σημαντικές για την (αντ)ασφαλιστική βιομηχανία:

  1. Συντονισμός δημοσιονομικής/νομισματικής πολιτικής και εκτύπωση χρήματος από τις κεντρικές τράπεζες

Το «εγχειρίδιο» που χρησιμοποίησαν οι κεντρικές τράπεζες κατά τη χρηματοοικονομική κρίση του 2008 βγαίνει ξανά από το συρτάρι και σε ορισμένες περιπτώσεις οι αξιωματούχοι προχωρούν σε ακόμη πιο τολμηρά μέτρα: Η Ευρωπαϊκή Κεντρική Τράπεζα, για παράδειγμα, ήρε το «πλαφόν» που είχε θέσει να μην αγοράσει πάνω από το ένα τρίτο των επιλέξιμων ομολόγων των κρατών μελών της ευρωζώνης στο πλαίσιο του ύψους 750 δισ. ευρώ προγράμματος Pandemic Emergency Purchase Programme (PEPP). Κοιτώντας μπροστά, μέτρα που μέχρι σήμερα θεωρούνταν «ανορθόδοξα», όπως π.χ. πιο «ακραίες» μορφές συντονισμού της δημοσιονομικής/νομισματικής πολιτικής ή χρηματοδότηση χρεών μέσω εκτύπωσης χρήματος, ίσως γίνουν κανόνας.

Κινήσεις προς την κατεύθυνση αυτή βρίσκονται ήδη σε εξέλιξη, όπως το Ταμείο Ανάκαμψης της ΕΕ και η ενεργοποίηση νέων προγραμμάτων μαζικής αγοράς ομολόγων από τις κεντρικές τράπεζες, ακόμη και χωρίς «ταβάνι». Οι κεντρικές τράπεζες θα μπορούσαν ακόμη να βάλουν «πλαφόν» στις αποδόσεις των ομολόγων, κάτι που θα οδηγούσε σε συμπίεση των αποδόσεων, δημιουργώντας ένα δύσκολο περιβάλλον για τους μακροπρόθεσμους επενδυτές, όπως τους (αντ)ασφαλιστικούς ομίλους.

  1. Αύξηση του ρόλου των κυβερνήσεων

Στο πλαίσιο της αντιμετώπισης του Covid-19, οι κυβερνήσεις ανά τον κόσμο αναδείχθηκαν σε πιστωτές και χρηματοδότες εσχάτου καταφυγίου, αναλαμβάνοντας πολύ πιο ενεργό ρόλο στην οικονομία και είναι απίθανο να «οπισθοχωρήσουν» απότομα, ακόμη και μετά το τέλος της πανδημίας.

Έχουμε ήδη δει κεφαλαιακές ενέσεις από το Δημόσιο ή ακόμη και κρατικοποιήσεις ιδιωτικών εταιρειών και… έπεται συνέχεια, καθώς τα δάνεια θα μετατραπούν σε μετοχικά μερίδια και οι εγγυήσεις σε διασώσεις.

Επιπροσθέτως, η κρίση ενίσχυσε τις οικονομικές ανισότητες και είναι πολύ πιθανό να δούμε κι άλλα «ταμπού» να σπάνε: Για παράδειγμα, η ιδέα του εγγυημένου βασικού εισοδήματος κερδίζει έδαφος (μέτρα προς αυτήν την κατεύθυνση έλαβε πρόσφατα η Ισπανία) και η αύξηση της φορολογίας φαντάζει ορατό ενδεχόμενο. 

  1. Το «ζενίθ» της παγκοσμιοποίησης και η αναδιάρθρωση των εφοδιαστικών αλυσίδων

Σύμφωνα με πρόσφατη δημοσκόπηση σε 600 πολυεθνικές εταιρείες στην Ασία, το 82% των ερωτωμένων και το 93% των κινεζικών εταιρειών δήλωσαν ότι προχωρούν σε αλλαγές στις εφοδιαστικές τους αλυσίδες λόγω του εμπορικού πολέμου ΗΠΑ-Κίνας.

Στην παράμετρο αυτή έρχονται τώρα να προστεθούν οι διαταραχές στις παγκόσμιες εφοδιαστικές αλυσίδες, εξαιτίας των περιοριστικών μέτρων για την αντιμετώπιση του Covid-19, που εκτιμάται ότι θα οδηγήσουν τις επιχειρήσεις σε κινήσεις για να καταστήσουν πιο ανθεκτικές τις δικές τους εφοδιαστικές αλυσίδες.

Έτσι, αναμένονται αλλαγές, όπως μεταφορά παραγωγικών δραστηριοτήτων, για να περιοριστεί ο κίνδυνος συγκέντρωσης, και σμίκρυνση των εφοδιαστικών αλυσίδων με δημιουργία παράλληλων δομών. Οι βασικοί παράγοντες που θα ληφθούν υπόψη είναι τα κόστη, οι απαιτήσεις διαχείρισης κινδύνων, μακροπρόθεσμοι στρατηγικοί παράγοντες (όπως π.χ. η μείωση της εξάρτησης από εισαγωγές κρίσιμου εξοπλισμού) και η ανάγκη θωράκισης έναντι του κινδύνου νέων εμπορικών διαμαχών.

Τέτοιες κινήσεις συνεπάγονται την κατασκευή νέων παραγωγικών μονάδων και των συνοδευτικών υποδομών, δημιουργώντας νέες ευκαιρίες στους τομείς ασφάλισης περιουσίας και ασφάλισης έναντι του κινδύνου παύσης/διαταραχής επιχειρηματικής δραστηριότητας.

Η Swiss Re κάνει λόγο για αύξηση 5-10% στη ζήτηση για ασφαλιστικές καλύψεις περιουσίας και επιχειρηματικού εξοπλισμού σε αγορές στις αναδυόμενες οικονομίες της Ασίας, όπου αναμένεται να μεταφερθούν παραγωγικές δραστηριότητες που θα φύγουν από την Κίνα, λόγω του εμπορικού πολέμου με τις ΗΠΑ.

Η δε ζήτηση για καλύψεις παύσης/διαταραχής επιχειρηματικής δραστηριότητας θα μπορούσε να αυξηθεί κατά 10-20% σε μεσοπρόθεσμο ορίζοντα, καθώς περισσότερες επιχειρήσεις θα επιδιώξουν να αμβλύνουν τους κινδύνους που συνδέονται με την ομαλή τους τροφοδοσία.

  1. Επιταχυνόμενος ψηφιακός μετασχηματισμός

Η Swiss Re θεωρεί ότι η τάση της ψηφιοποίησης θα ενισχυθεί στη μετά τον κορωνοϊό εποχή. Όπως όλοι γνωρίζουμε, πολλοί υπάλληλοι γραφείου πέρασαν σε καθεστώς τηλεργασίας το προηγούμενο διάστημα, ενώ αυξήθηκε η παρουσία των εταιρειών/πλατφορμών ηλεκτρονικού εμπορίου.

Η εμπειρία του Covid-19 θα έχει ως αποτέλεσμα τη μονιμοποίηση των τάσεων αυτών, δημιουργώντας ευκαιρίες για την (αντ)ασφαλιστική βιομηχανία στους τομείς της ασφάλισης έναντι cyber κινδύνων, στα ατομικά ασφαλιστικά προϊόντα και στις εμπορικές ασφαλίσεις.

  1. «Τέλος εποχής» για τον χαμηλό πληθωρισμό;

Μετά από περισσότερες από δύο δεκαετίες χαμηλού πληθωρισμού, το «σοκ» του κορωνοϊού θα μπορούσε να πυροδοτήσει αλλαγή πορείας. Ειδικότερα, η τρέχουσα κρίση θα μπορούσε να έχει ως αποτέλεσμα τον απότομο περιορισμό της παραγωγικής δυναμικότητας και την εμφάνιση επίμονων διαταραχών στις εφοδιαστικές αλυσίδες. Όλα αυτά, σε συνδυασμό με την έντονα επεκτατική δημοσιονομική πολιτική, ίσως οδηγήσουν σε στασιμοπληθωρισμό, τον συνδυασμό δηλαδή υψηλού πληθωρισμού και χαμηλής οικονομικής δραστηριότητας.

Οι τάσεις αναστροφής της παγκοσμιοποίησης (de-globalization) και της χρηματοδότησης του χρέους από τις κεντρικές τράπεζες εντείνουν τον κίνδυνο του πληθωρισμού. Δεν ανησυχούμε για επανεμφάνιση του πληθωρισμού στο ορατό μέλλον. Ωστόσο, δίνουμε πιθανότητες 10-15% στο σενάριο του στασιμοπληθωρισμού τα επόμενα 2-3 χρόνια.

Η Swiss Re καταλήγει στο συμπέρασμα ότι η αξιοποίηση των εμπειριών των τελευταίων δεκαετιών μπορεί να μην αποδειχθεί επιτυχημένη στρατηγική για το μέλλον. Για τους (αντ)ασφαλιστές, οι επικείμενες αλλαγές υποδειγμάτων θα φέρουν νέες προκλήσεις, αλλά και ευκαιρίες. «Παρότι ένα περιβάλλον στασιμοπληθωρισμού δεν αποτελεί το βασικό μας σενάριο, θα ήταν ένα τοξικό σενάριο, αφού θα συνδύαζε χαμηλές πραγματικές αποδόσεις επενδύσεων με υψηλό πληθωρισμό. Την ίδια στιγμή, η δημιουργία “παράλληλων” εφοδιαστικών αλυσίδων και η επιταχυνόμενη ψηφιοποίηση θα δημιουργήσουν νέες ευκαιρίες για την (αντ)ασφαλιστική βιομηχανία».