back to top
18.2 C
Athens
Παρασκευή 20 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1268

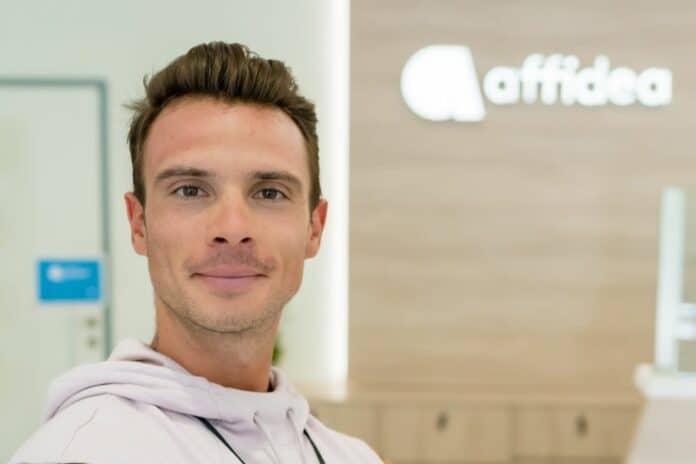
Η Affidea, Υπερήφανος Χορηγός του Παγκόσμιου Πρωταθλητή Ποδηλασίας Χρ. Βολικάκη

0

Στηρίζει έμπρακτα τον ελληνικό αθλητισμό και εκείνους που επιχειρούν να αναδείξουν την καλύτερη πλευρά της Ελλάδας

Τον Παγκόσμιο Πρωταθλητή Ποδηλασίας Χρήστο Βολικάκη, αναλαμβάνει να υποστηρίξει ως Υπερήφανος Χορηγός η Affidea Ελλάδος, θυγατρική εταιρεία του κορυφαίου φορέα παροχής ιατρικών υπηρεσιών Πρωτοβάθμιας Φροντίδας Υγείας σε 16 χώρες στην Ευρώπη.

Ο Χρήστος Βολικάκης από τον Βόλο είναι Παγκόσμιος Πρωταθλητής στην ποδηλασία πίστας. Είναι ο πρώτος Έλληνας που κατέκτησε χρυσό μετάλλιο σε παγκόσμιο πρωτάθλημα, σημειώνοντας το όνομά του με χρυσά γράμματα στην ιστορία της Ελληνικής ποδηλασίας. Διαθέτει ένα εντυπωσιακό βιογραφικό με πλήθος διακρίσεων όχι μόνο στις εγχώριες, αλλά και στις διεθνείς διοργανώσεις. Έχει επίσης εκπροσωπήσει τη χώρα μας τρεις φορές σε Ολυμπιακούς Αγώνες, κερδίζοντας την παγκόσμια αναγνώριση, ενώ έχει στεφθεί και Κυπελλούχος Κόσμου. Είναι σήμερα το Νο1 στην Παγκόσμια κατάταξη στο αγώνισμα του scratch & omnium.

Η Affidea Ελλάδος διέκρινε στον Χρήστο το όραμα και το ήθος, την προσήλωση και τη μαχητικότητα, υποστηρίζοντας έμπρακτα την προσπάθειά του για περισσότερες αθλητικές διακρίσεις. Παράλληλα, ανέλαβε να παρέχει στον αθλητή ιατρικές υπηρεσίες προκειμένου να είναι σε ετοιμότητα να ανταποκριθεί στο προπονητικό του πρόγραμμα.

Έτσι, πριν αναχωρήσει την Δευτέρα 27 Ιουλίου για την Ιταλία, όπου προσκλήθηκε να συμμετάσχει στον πρώτο μετά Covid-19 διεθνή και με μεγάλη ιστορία αγώνα Sei Giorni Delle Rose-Fiorenzuola, ο χρυσός πρωταθλητής επισκέφτηκε το διαγνωστικό κέντρο της Affidea στην Καλλιθέα για τον απαραίτητο έλεγχο της υγείας του, διενεργώντας εξετάσεις προληπτικού χαρακτήρα με την μέθοδο της ανώδυνης αιμοληψίας, την οποία κατ’ αποκλειστικότητα διαθέτει η Affidea.

Η Affidea Ελλάδος εύχεται στον Χρήστο να συνεχίσει να διαγράφει λαμπρή πορεία με αμέτρητες και τεράστιες αγωνιστικές επιτυχίες.

Ο Διευθύνων Σύμβουλος της Affidea Ελλάδος, κ. Θεόδωρος Καρούτζος, καλωσορίζοντας τον Έλληνα πρωταθλητή στην Affidea, τόνισε: «Αισθάνομαι υπερήφανος όταν στηρίζουμε τέτοιους αθλητές και ανθρώπους που θέτουν υψηλούς στόχους και τους υπηρετούν με άοκνη προσπάθεια, που προσφέρουμε την κλινική μας αριστεία για τη στήριξη της αριστείας στον αθλητισμό. Όλοι οι άνθρωποι της Affidea στεκόμαστε σταθερά στο πλευρό των δημιουργικών δυνάμεων που μπορούν να δώσουν στην Ελλάδα τη θέση που της αξίζει. Και ο αθλητισμός είναι η απόδειξη πως η Ελλάδα μπορεί!».

Από την πλευρά του, ο Χρήστος Βολικάκης, αφού ευχαρίστησε τους ανθρώπους της Affidea για την απόφασή τους να αγκαλιάσουν την προσπάθειά του στον αθλητισμό, ανέφερε: «Είμαι χαρούμενος που βρίσκομαι στην οικογένεια της Affidea. Η παρουσία του Ομίλου είναι τεράστιο πλεονέκτημα. Αυτή την εποχή η ιδιωτική πρωτοβουλία είναι

Morgan Stanley: προσεχώς αυξήσεις 6%, 7% στα αντασφάλιστρα

0

της Ελενας Ερμείδου

Οι αυξήσεις των τιμολογίων αντασφάλισης στις ανανεώσεις τον Ιανουάριο του 2021 δεν θα φτάσουν τα επίπεδα του 20% έτσι όπως έγινε τον περασμένο Απρίλιο, αλλά κοντά στο 6% με 7% προβλέπουν οι αναλυτές της Morgan Stanley.

Μετά τις ανανεώσεις των αντασφαλιστικών συμβάσεων τον Ιανουάριο του τρέχοντος έτους,  μεγάλες αντασφαλιστικές όπως είναι η Munich Re και η SCOR έγραψαν στα βιβλία τους αυξήσεις μόνο της τάξης του 2% με 3%. Στην περίπτωση λοιπόν που η αγορά καταφέρει να γράψει αυξήσεις 6% με 7% σημαίνει ότι οι συνθήκες είναι δυναμικές με έντονα τα στοιχεία του ανταγωνισμού κατά τις ανανεώσεις.

Καθώς οι τιμές των αντασφαλίστρων παίρνουν την ανιούσα, τονίζει η Morgan Stanley η άνοδος που θα δούμε είναι η υψηλότερη από το 2018.

Οι μεγάλοι underwriters που κυριαρχούν στην Ευρωπαϊκής αντασφαλιστική  αγορά θα βγουν στους δρόμους για να διατηρήσουν τα μερίδια τους στην αγορά, ακόμα και να τα αυξήσουν, σημειώνει η Morgan Stanley.

Οι συνθήκες αυτές  μειώνουν τα περιθώρια ελιγμών για αρκετούς αντασφαλιστές, ωστόσο ανοίγει πολλές ευκαιρίες στους διαχειριστές των ILS κεφαλαίων

Τα αντασφαλιστικά κεφάλαια τρίτων είναι κεφάλαια ελαστικής μορφής τα οποία μπορούν να πάρουν κινδύνους σε περιοχές υψηλού ρίσκου.

Οι ισολογισμοί των παραδοσιακών αντασφαλιστών παρά την σκλήρυνση των συνθηκών βρίσκονται σε καλά επίπεδα ωστόσο οι αντασφαλιστικές που έχουν την δυνατότητα να απορροφήσουν την μεταβλητότητα της αγοράς είναι τοποθετημένες καλύτερα. Και εδώ είναι που τα κεφάλαια τρίτων, τα ILS έρχονται να βοηθήσουν απορροφώντας την μεταβλητότητα

Το φάντασμα των ασφαλιστικών και οι σκελετοί

0

της Ελενας Ερμείδου

Φαντάσματα στον αέρα και σκελετοί από τις ντουλάπες.

Η φοβία του ανταγωνισμού κυνηγά σε κάθε από τα βήματα τους, τις ασφαλιστικές. Πότε θα ξεπεραστεί; Βαστάει όλα τα χρόνια της ζωής της ιδιωτικής ασφάλισης στην Ελλάδα και έχει στοιχειώσει τον κλάδο.

Ολοι μας ξέρουμε να σκεφτόμαστε, μιλάω τώρα για το μέσο μορφωτικό επίπεδο και πάνω, όλοι ξέρουμε τι πρέπει να κάνουμε. Δεν το κάνουμε αρκετές φορές, και πολύ περισσότερες φορές ο κλάδος αυτός, γιατί περιμένουμε να δούμε τους άλλους να το κάνουν. Περιμένουμε να το δούμε στον διπλανό μας και μετά να δράσουμε και να ανταποκριθούμε σε μία ανάγκη.

Αυτό όμως τι φέρνει; Φέρνει μία μεγάλη καθυστέρηση, στασιμότητα και οπισθοδρόμηση. Για να κάνεις βήματα μπροστά και να κερδισεις τον άλλον αφού ξέρεις τι θέλεις πρέπει να είσαι πιο τολμηρός. Κάποιες ασφαλιστικές είναι και οδηγούν τις άλλες, πρέπει όμως όλες για να φύγει μπροστά ο κλάδος.

Η σκέψη στραμμένη στο πως λειτουργεί ο άλλος δεν μπορεί να ταιριάζει για όλους. Το ίδιο νούμερο παπούτσι δεν ταιριάζει σε όλους. Θα πρέπει να βρούμε τα δικά μας μέτρα για να βρούμε και τι νούμερο παπούτσι φοράμε.

Το διαφορετικό πάντα μετά, η πρωτοβουλία πάντα μετρά και ξαφνιάζει θετικά.  Αλλωστε η ποιότητα και η ενίσχυση του ανταγωνισμού έρχεται όταν καθένας μπορεί και κάνει το κάτι διαφορετικό, και παίρνει τις πρωτοβουλίες που πιστεύει ότι πρέπει να πάρει για να κερδίσει στην αγορά.

Και, ας μην ξεχνάμε αυτό που μπορούμε να αλλάξουμε είναι ο εαυτός μας με αυτά που θέλουμε εμείς πραγματικά να κάνουμε. Αυτό δεν εξαρτάται από την τύχη μας αλλά από την θέληση μας, από την σοβαρότητα των προθέσεων μας και από την σοβαρότητα των προθέσεων με το που θα πιστέψουμε τι μπορούμε να κάνουμε να χαράξουμε ένα πλάνο.  Προσοχή το πλάνο δεν πρέπει να μείνει στην φαντασία και όταν ανοίγουμε τα ντουλάπια πέφτουν σκελετοί.

Ας δουν οι ασφαλιστικές ‘μέσα’ τους, αν μπορέσουν, θα αναθεωρήσουν πολλά που δεν είναι λειτουργικά και προκαλούν βλάβες και σύγχυση

Δύο χρόνια εφαρμογής GDPR στις επιχειρήσεις: τι μάθαμε και τι πρέπει να αλλάξουμε

0

Ο Γενικός Κανονισμός για την Προστασία Δεδομένων (GDPR – General Data Protection Regulation) έχει μπει τα τελευταία δύο χρόνια στην καθημερινότητα των επιχειρήσεων. Στόχος του είναι η ομοιόμορφη και αποτελεσματική προστασία των προσωπικών δεδομένων των πολιτών σε ένα περιβάλλον διαρκούς τεχνολογικής εξέλιξης και ελεύθερης ροής της πληροφορίας. Με την υιοθέτηση του Κανονισμού ενισχύθηκαν τα δικαιώματα των πολιτών και διευρύνθηκε η προστασία τους, αυξήθηκαν οι απαιτήσεις για τις επιχειρήσεις, αλλά και θεσπίστηκαν υψηλά πρόστιμα για τις περιπτώσεις μη συμμόρφωσης.

Οι επιχειρήσεις έχουν επωμιστεί το κύριο βάρος της συμμόρφωσης, καθώς όλες, σε κάποιο βαθμό, επεξεργάζονται και διαχειρίζονται δεδομένα προσωπικού χαρακτήρα (πελατών, προμηθευτών, εργαζομένων, επισκεπτών κ.λπ.). Στην πράξη, δεν υπάρχει επιχείρηση με δραστηριότητα στην ΕΕ, ανεξαρτήτως κλάδου και μεγέθους, που να μην δεσμεύεται από τους σχετικούς κανόνες. Πέρα από την υποχρέωση συμμόρφωσης, η σωστή εφαρμογή των κανόνων του GDPR μπορεί να βοηθήσει στην ενίσχυση της ανταγωνιστικότητας και στην ενδυνάμωση των σχέσεων εμπιστοσύνης μεταξύ πολιτών και επιχειρήσεων. Χαρακτηριστικά αναφέρεται πως το 32% των καταναλωτών παγκοσμίως δίνει ουσιαστική σημασία στην προστασία των δεδομένων και για 9 στους 10 από αυτούς αποτελεί το πιο σημαντικό στοιχείο στις αγορές τους. Παράλληλα, επιταχύνει τη διείσδυση ψηφιακών εργαλείων, ενώ ενισχύει τις προσπάθειες για τη διασφάλιση  ισότιμων όρων ανταγωνισμού σε ευρωπαϊκό επίπεδο.

Ο ΣΕΒ υποστηρίζει ήδη από το 2018 τις επιχειρήσεις μέλη του, ώστε η μετάβασή τους στην GDPR εποχή να είναι ομαλή και επωφελής. Επιδιώξαμε όχι μόνο την καθοδήγηση με πρακτικές συμβουλές για τις απαιτήσεις του Κανονισμού, αλλά και την εμπέδωση μιας συνολικής αλλαγής νοοτροπίας συμμόρφωσης. Με σχετική εκδήλωση, Special Report και ειδική μελέτη ο GDPR παρουσιάστηκε όχι απλά σαν ένα κανονιστικό βάρος, αλλά ως μια ευκαιρία αλλαγής του επιχειρηματικού μοντέλου και εργαλείου μετάβασης στην ψηφιακή εποχή.

Η εθνική προσαρμογή στον Γενικό Κανονισμό για την Προστασία Δεδομένων (GDPR)

Η Ελλάδα ήταν η προτελευταία χώρα που προσάρμοσε το εθνικό της δίκαιο στον GDPR. Ο Ν.4624/2019 προσδιορίζει τα εθνικά μέτρα προσαρμογής στους κανόνες του GDPR, και εκσυγχρονίζει το εθνικό πλαίσιο με την επιδίωξη να αποκαταστήσει τη ρυθμιστική αβεβαιότητα στις ελληνικές επιχειρήσεις. Προσδιορίζει μια γενική νομική βάση επεξεργασίας προσωπικών δεδομένων από τους δημόσιους φορείς, ορίζει την Αρχή Προστασίας Δεδομένων Προσωπικού Χαρακτήρα (ΑΠΔΠΧ) ως εθνική εποπτική αρχή για την εφαρμογή του GDPR, αποσαφηνίζει το πλαίσιο επεξεργασίας προσωπικών δεδομένων στις σχέσεις απασχόλησης, θεσπίζει όρια ηλικίας για την έγκυρη συγκατάθεση, εισάγει περιορισμούς στην άσκηση των δικαιωμάτων των πολιτών, ενώ ορίζει και ζητήματα όπως η διαπίστευση των φορέων πιστοποίησης συμμόρφωσης στον GDPR, η εκπροσώπηση υποκειμένων δεδομένων από συλλογικούς φορείς και οι ποινικές και διοικητικές κυρώσεις.

Ωστόσο, όπως τονίζει και σχετική γνωμοδότηση της ΑΠΔΠΧ (υπ’ αριθμ. 1/2020), ο εθνικός νόμος περιλαμβάνει διατάξεις αμφίβολης συμβατότητας προς τον GDPR ή διατάξεις που χρειάζονται ερμηνεία, και επιφυλάσσεται για την εφαρμογή τους. Χαρακτηριστικά αναφέρονται η ελλιπής εξειδίκευση της νόμιμης επεξεργασίας ειδικών κατηγοριών προσωπικών δεδομένων, των προσωπικών δεδομένων των εργαζόμενων, αλλά και η εισαγωγή ευρειών εξαιρέσεων στην ικανοποίηση δικαιωμάτων πολιτών.

Πρώτη αξιολόγηση του GDPR

Τον Ιούνιο του 2020 η Ευρωπαϊκή Επιτροπή δημοσίευσε την πρώτη έκθεση αξιολόγησης του GDPR. Η γενική εκτίμηση είναι ότι ο Κανονισμός εκπλήρωσε επιτυχώς τους δύο κύριους στόχους του, δηλαδή την ενίσχυση της προστασίας προσωπικών δεδομένων και τη διασφάλιση της ελεύθερης ροής τους εντός της ΕΕ. Από τον Μάιο 2018 έχουν υποβληθεί στις διάφορες εποπτικές αρχές των κρατών μελών της ΕΕ περισσότερες από 275.000 καταγγελίες για παραβιάσεις προσωπικών δεδομένων, ενώ εκτιμάται ότι το 69% των πολιτών της ΕΕ άνω των 16 ετών έχουν ακούσει για τον GDPR (Δ6). Σημαντική παρακαταθήκη για τη συνεκτική κατανόηση και εφαρμογή των νέων κανόνων αποτελεί και το Ευρωπαϊκό Συμβούλιο Προστασίας Δεδομένων (ΕΣΠΔ) που εκδίδει κατευθυντήριες γραμμές για την παροχή διευκρινίσεων σε καίρια θέματα του GDPR.

Όμως, όπως υπογραμμίζει και η Ευρωπαϊκή Επιτροπή, παραμένουν ζητούμενα η πλήρης εναρμόνιση των εθνικών νομοθεσιών στον GDPR, η αποτροπή εθνικών υπερβάσεων (gold plating) και η ενίσχυση του συστήματος επιτήρησης της εφαρμογής και επιβολής του GDPR με αναβαθμισμένη συνεργασία των εθνικών εποπτικών αρχών και επαρκή χρηματοδότησή τους. Άλλες προκλήσεις μετά από αυτή την πρώτη περίοδο εφαρμογής περιλαμβάνουν την υποστήριξη πολιτών και επιχειρήσεων στην εφαρμογή του GDPR από ΕΕ και εθνικές εποπτικές αρχές με την παροχή πρακτικών και εύκολα κατανοητών οδηγιών και εργαλείων, τη συνεχή επιτήρηση από την ΕΕ της εφαρμογής του GDPR σε νέες τεχνολογίες (όπως AI και Blockchain) και την επέκταση των συμφωνιών της ΕΕ με τρίτες χώρες.

Οι προκλήσεις που έρχονται σε ευρωπαϊκό επίπεδο

Η επόμενη σημαντική εξέλιξη στο πεδίο της προστασίας των προσωπικών δεδομένων και της ιδιωτικότητας στην Ευρώπη αναμένεται να είναι η υιοθέτηση ενός νέου Κανονισμού e–Privacy που θα αντικαταστήσει την Οδηγία 2002/58/ΕΚ για την προστασία της ιδιωτικής ζωής στις ηλεκτρονικές επικοινωνίες. Επίσης, επιδιώκεται η αξιοποίηση των διαρκώς αυξανόμενων δεδομένων ως πηγή καινοτομίας και μοχλός ανάπτυξης. Σε αυτή την κατεύθυνση, η ΕΕ υιοθέτησε στις αρχές του 2020 την Ευρωπαϊκή Στρατηγική για τα Δεδομένα, για τη δημιουργία μιας ενιαίας ευρωπαϊκής αγοράς δεδομένων με ομοιόμορφους κανόνες και κοινούς χώρους δεδομένων σε στρατηγικούς τομείς, όπως η μεταποίηση, η υγεία και η ενέργεια.

Προτάσεις του ΣΕΒ για την επόμενη μέρα του GDPR

Για την εθνική νομοθεσία

1. Αποσαφήνιση καίριων ζητημάτων εφαρμογής, όπως: σαφέστερο πλαίσιο επεξεργασίας προσωπικών δεδομένων στις εργασιακές σχέσεις, προστασίας των δεδομένων ανηλίκων, προϋποθέσεων επιβολής κυρώσεων.
2. Διευθέτηση των αποκλίσεων εντός τους πλαισίου του GDPR και εξειδίκευση των απαιτήσεων εφαρμογής τους (π.χ. ειδικές κατηγορίες προσωπικών δεδομένων).
3. Συνεκτίμηση των αξιολογήσεων της ΑΠΔΠΧ και της Ευρωπαϊκής Επιτροπής και διεξαγωγή δημοσίου διαλόγου με τη συμμετοχή των επιχειρήσεων.

Για την Εποπτική Αρχή

4. Εντατικοποίηση των συστάσεων και κατευθυντήριων γραμμών σε ζητήματα εφαρμογής των κανόνων προστασίας προσωπικών δεδομένων, και αξιοποίηση διεθνών καλών πρακτικών.
5. Εμπέδωση του πρωταρχικού ρόλου της ΑΠΔΠΧ έναντι της δημόσιας διοίκησης, πολιτών και επιχειρήσεων στην αξιολόγηση και εφαρμογή των κανόνων για τα προσωπικά δεδομένα.
6. Πλήρης ενεργοποίηση της εργαλειοθήκης του GDPR με εγκεκριμένους κώδικες δεοντολογίας και ολοκλήρωση των συμπληρωματικών απαιτήσεων διαπίστευσης φορέων πιστοποίησης συμμόρφωσης.
7. Επαρκής στελέχωση και χρηματοδότηση της ΑΠΔΠΧ.

Για το ευρωπαϊκό πλαίσιο

8. Παρακολούθηση ρυθμιστικών εξελίξεων και του έργου των εποπτικών αρχών στα κράτη-μέλη για την ενιαία ερμηνεία και εφαρμογή των κανόνων του GDPR.
9. Εναρμόνιση νεότερων ρυθμιστικών πρωτοβουλιών της ΕΕ για τη διαχείριση των δεδομένων στο πλαίσιο του GDPR.
10. Πρακτική καθοδήγηση για την ενιαία εφαρμογή του GDPR με έμφαση στην προσαρμογή τους στις απαιτήσεις των νέων τεχνολογιών και διαμόρφωση εργαλείων-προτύπων για την υποστήριξη της συμμόρφωσης τους.

Για τις επιχειρήσεις

11. Διαρκής ενημέρωση για τις υποχρεώσεις τους και αποτελεσματικοί μηχανισμοί διακυβέρνησης για την τήρηση των κανόνων συμμόρφωσης.
12. Επικαιροποίηση πολιτικών προστασίας των προσωπικών δεδομένων και σχετικών ενημερώσεων και διατήρηση λειτουργικών, και φιλικών προς τον χρήστη εργαλείων άσκησης δικαιωμάτων.
13. Επιλογή συνεργατών με διαπιστωμένες επαρκείς εγγυήσεις συμμόρφωσης και ακριβής χαρακτηρισμός των GDPR ρόλων σε κάθε σχέση συνεργασίας.
14. Επανεξέταση συμβατότητας των πολιτικών και εργαλείων συμμόρφωσης υπό το πρίσμα των ρυθμιστικών εξελίξεων ως προς την επεξεργασία προσωπικών δεδομένων των εργαζομένων.
15. Πλήρης προσαρμογή των ψηφιακών δραστηριοτήτων και εργαλείων (ιστοσελίδες, mobile εφαρμογές, κλπ.).

Για τους πολίτες / καταναλωτές

16. Μεγαλύτερη εξοικείωση με τα δικαιώματά τους και τους τρόπους αποτελεσματικής περιγραφής και άσκησης αιτημάτων τους.

17. Διεκδίκηση πληρέστερης ενημέρωσης για τις συνέπειες της επεξεργασίας των προσωπικών τους δεδομένων και τα δικαιώματά τους. Ενίσχυση εκπαιδευτικών δράσεων και προγραμμάτων ενημέρωσης εποπτικής Αρχής και δημόσιας διοίκησης με τη συμβολή των επιχειρήσεων.
Διαβάστε εδώ το Special Report

Το παρόν συντάχθηκε από τον Τομέα Επιχειρηματικού Περιβάλλοντος και Ρυθμιστικών Πολιτικών του ΣΕΒ, αξιοποιώντας στοιχεία που παράχθηκαν στο πλαίσιο του έργου «Μηχανισμός παρακολούθησης των αλλαγών και υποστήριξης των δράσεων ανάπτυξης και προσαρμοστικότητας της βιομηχανίας», το οποίο συγχρηματοδοτείται από την Ελλάδα και την Ευρωπαϊκή Ένωση (Ευρωπαϊκό Κοινωνικό Ταμείο) μέσω του ΕΠ «Ανταγωνιστικότητα, Επιχειρηματικότητα και Καινοτομία».

Η INTERAMERICAN “Diamond of the Greek Economy”!

0
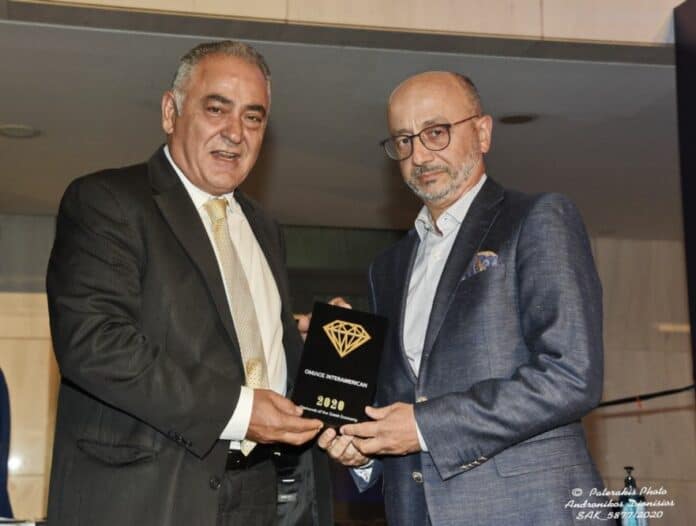
Ο Γιάννης Χατζηθεοδοσίου, Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών και ο Γιάννης Ρούντος, Διευθυντής Εταιρικών Υποθέσεων και Υπευθυνότητας της INTERAMERICAN, κατά τη βράβευση της εταιρείας

Η INTERAMERICAN συμπεριλήφθηκε μεταξύ των καταξιωμένων επιχειρηματικών οργανισμών στις φετινές διακρίσεις Diamonds of the Greek Economy, που απένειμε η εταιρεία New Times Publishing σε εκδήλωση με φυσική παρουσία προσκεκλημένων, η οποία οργανώθηκε στις 15 Ιουλίου στον υπαίθριο χώρο του ξενοδοχείου Hilton. Η εκδήλωση, που τίμησαν με την παρουσία τους χαιρετίζοντας οι υπουργοί Ανάπτυξης και Επενδύσεων, Άδωνις Γεωργιάδης και Περιβάλλοντος & Ενέργειας, Κωστής Χατζηδάκης, μεταδόθηκε μέσω livestreaming.

Η εταιρεία βραβεύθηκε για τις οικονομικές επιδόσεις της, που κινούνται σταθερά σε αναπτυξιακή τροχιά, καθώς και για την κοινωνική αποδοχή – τη φήμη και αναγνωρισιμότητα που τη συνοδεύουν, με πάνω από ένα εκατομμύριο πελάτες και έχοντας 51 χρόνια πρωταγωνιστικής παρουσίας στην ελληνική ασφαλιστική αγορά, ως πρωτοπόρος και καινοτόμος. Κατά την παραλαβή της διάκρισης, που επέδωσε ο Γιάννης Χατζηθεοδοσίου, Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών, ο Γιάννης Ρούντος, διευθυντής Εταιρικών Υποθέσεων & Υπευθυνότητας της INTERAMERICAN, δήλωσε πως «είναι σημαντικό να αναγνωρίζονται και να επιβραβεύονται οι οικονομικές επιδόσεις και τα μεγέθη, ωστόσο η συνεισφορά στην εθνική οικονομία αποτελεί τη μια από τις δύο διαστάσεις της βιώσιμης ανάπτυξης. Η άλλη διάσταση, για την οποία είμαστε υπερήφανοι στην εταιρεία, είναι η κοινωνική επίδραση, με τη δημιουργία και απόδοση αξίας στην κοινωνία».

Οι εκπρόσωποι των επιχειρήσεων που βραβεύθηκαν, υπογράμμισαν την ανάγκη της κατάλληλης αξιοποίησης των κονδυλίων του Ταμείου Ανάκαμψης, της διεύρυνσης της συμμετοχής του πρωτογενούς τομέα και της βιομηχανίας στο ΑΕΠ της χώρας μας, καθώς επίσης και του ψηφιακού μετασχηματισμού του επιχειρείν. Στις σύντομες αναφορές τους, εξέπεμψαν ένα ισχυρό μήνυμα αισιοδοξίας για τις προοπτικές της ελληνικής οικονομίας -παρά τις συνέπειες της υγειονομικής κρίσης- ανακοινώνοντας πλειάδα επενδυτικών προγραμμάτων που ευρίσκονται σε εξέλιξη, τα οποία θα ενισχύσουν τις επιχειρηματικές δραστηριότητες και θα υποστηρίξουν τον τομέα της εργασίας και απασχόλησης.

Τι έγινε στην επετειακή εκδήλωση της Life Plan, οι βραβεύσεις και οι εκπλήξεις

0

Δέκα χρόνια ζωής συμπλήρωσε η Life Plan Insurance και τα γιόρτασε σε μια εκδήλωση γεμάτη χαρά, αισιοδοξία, αλλά και συγκίνηση. Η εκδήλωση, η πρώτη της ασφαλιστικής βιομηχανίας στην μετά-κορονοϊό εποχή, πραγματοποιήθηκε στις 22 Ιουλίου 2020, στους όμορφους και προσεγμένους εξωτερικούς χώρους του Μουσείου Οίνου, με ιδιαίτερη μέριμνα για την τήρηση των μέτρων προστασίας. Μάλιστα κατά την προσέλευση οι προσκεκλημένοι λάμβαναν ως δώρο μία μάσκα με το επετειακό λογότυπο της Life Plan, την οποία φορούσαν και οι συνεργάτες της εταιρίας, ενώ καθ’ όλη τη διάρκεια τηρήθηκαν οι απαραίτητες αποστάσεις και αποφεύχθηκαν οι χειραψίες, ακόμη και στις βραβεύσεις.

διαβάστε επίσης: LIFE PLAN: Βράβευσε τους καλύτερους…και συνεχίζει με ακόμα υψηλότερους στόχους

Στιγμές που ξεχώρισαν….

Κατά της διάρκειας της γιορτής για την 10ετή πορεία της εταιρίας, παρουσιάστηκαν, από τις κυρίες Φωτεινή Κουκουλιάκου ( Συντονίστρια της Life Plan ) και Κατερίνα Κλάρα ( Ασφαλιστική πράκτορας της Life Plan), οι σταθμοί μιας μακράς διαδρομής που ξεκίνησε πριν από 30 χρόνια, οπότε και ο ιδρυτής της Life Plan ,κ. Δημήτρης Γαβαλάκης μπήκε στον ασφαλιστικό στίβο.

Πέντε χρόνια αργότερα ξεκινά την πορεία μιας ομάδας που έμελλε να μετεξελιχθεί στη σημερινή Life Plan.

Για τα πρώτα πέντε χρόνια που ο κ. Γαβαλάκης εργαζόταν ως ασφαλιστικός σύμβουλος στην Alico – σήμερα Metlife- μίλησε, σε δήλωσή του που παρουσιάστηκε σε βίντεο, ο πρώτος του Συντονιστής κ. Μιχάλης Πιατόπουλος, στον οποίο και αποδόθηκε στη συνέχεια, από τον ιδρυτή της Life Plan, τιμητική πλακέτα σε αναγνώριση της συνεισφοράς του.

Επόμενος σημαντικός σταθμός, η Commercial Union Life – μετέπειτα Commercial Value – στην οποία το 1996 γεννήθηκε και διακρίθηκε η ομάδα που μετεξελίχθηκε στη Life Plan. Για τα 14 χρόνια ανάπτυξης, μίλησε ο τότε Διευθυντής Πωλήσεων κ. Τάκης Παλαιολόγος ( σήμερα Managing partner της 3P). Με ιδιαίτερη συγκίνηση παρέλαβε και ο ίδιος τιμητική πλακέτα σε αναγνώριση της συνεισφοράς του, στην εξέλιξη της ομάδας.

Αντίστοιχη τιμή αποδόθηκε και στην πρώτη ασφαλίστρια της ομάδας κυρία Λιλά Χατζή.

Αρχικά έγινε ιδιαίτερη αναφορά στη δύσκολη περίοδο της ανάκλησης της άδειας της Commercial Value. Αυτή τη σκοτεινή περίοδο που γέννησε όμως το μετέπειτα ξεκίνημά της Life Plan ,γεννήθηκε και μια ανθρώπινη σχέση , μια φιλιά , με έναν άνθρωπο που οι άνθρωποι της αγοράς γνωρίζουν καλά , την δημοσιογράφο της Καθημερινής, Ευγενία Τζώρτζη , η οποία αναφέρθηκε στην πολύτιμη φιλία αλλά και την επαγγελματική σχέση που ανέπτυξε με τον Δημήτρη Γαβαλάκη σε σχετικό video που παρουσιάστηκε.

Ένα ακόμη συγκινητικό video απέστειλε και η Βάσια Γούρα ,η οποία ήταν η πρώτη υπεύθυνη διοικητικού προσωπικού της Life Plan .Ένας νέος άνθρωπος που με ιδιαίτερο ζήλο ,συνέπεια ,και θετική διάθεση να στηρίξει, ανέλαβε και έφερε εις πέρας επάξια το ρόλο της . Η Βάσια Γούρα , δεν είναι τυχαίο άλλωστε ότι μετά από πέντε περίπου χρόνια που στην Life Plan συνέχισε την ανοδική πορεία στην καριέρα της περνώντας σε μία μεγάλη ασφαλιστική εταιρεία στην Ελλάδα και λίγο αργότερα έως και σήμερα βρίσκεται σε ασφαλιστική εταιρεία του εξωτερικού. Η οργάνωση και ο τρόπος λειτουργίας που έμαθε από τον Δ. Γαβαλάκη ,όπως ανέφερε η ίδια στο μήνυμα της , ήταν βασικά εφόδια για την περαιτέρω επαγγελματική της εξέλιξη . Η εργασία της στο εξωτερικό ήταν ο λόγος που δεν κατάφερε να έρθει στην εκδήλωση να παραλάβει μία αναμνηστική πλακέτα. Την παρέλαβε όμως για λογαριασμό της η αδερφή της Βάσιας, η Ακριβή Γούρα η οποία επίσης εργάστηκε στην Life Plan και την στήριξε επίσης με την πολύτιμη συνεισφορά της.

Στη συνέχεια παρουσιάστηκαν ο τρόπος «γέννησης» και οι θεμέλιοι λίθοι της Life Plan . Οι δομές αλλά και οι καινοτομίες που αναπτύχθηκαν όλη την δεκαετία.

Ο τίτλος που επελέγη για την εταιρία αποτελεί σημαντικό brand για τους ασφαλιστικούς πράκτορες της, μιας και επίκεντρο της δουλειάς τους είναι η ανάλυση αναγκών, άρα το σχέδιο ζωής των πελατών τους. Σήμα κατατεθέν , το πλατανόφυλλο που συμβολίζει τη μακροζωία, αυτό δηλαδή που η Life Plan εύχεται για τους πελάτες της ,σε αντίθεση με τους κινδύνους που προνοούνε ή για αυτό που τους εύχεται για τα χρόνια της συνταξιοδότηση τους .

Η πρώτη συνεργασία με ασφαλιστική εταιρία της Life Plan ήταν η Eurolife FFH ,Μάρτιο 2010. Οι ισχυροί δεσμοί , που έχουν αναπτυχθεί μεταξύ των εταιρειών ,αλλά και η ποιότητα της συνεργασίας με την Διεύθυνση πωλήσεων της Eurolife , αποτυπώθηκαν με την προσφορά τιμητικής πλακέτας αναγνώρισης στο πρόσωπο του Γενικού Διευθυντή Πωλήσεων & Εκπαίδευσης της εταιρίας Νίκου Δελένδα.

Λίγες μέρες μετά , 01 Απριλίου 2010 ήρθε η δεύτερη συνεργασία με ασφαλιστική εταιρία της Life Plan με την MetLife. Τα δύο μέρη θέλανε πολύ την συνεργασία , και έτσι βρέθηκε η φόρμουλα για πρώτη φορά η Metlife να στηρίξει ένα accosiated agency χωρίς όρο αποκλειστικότητας. Αυτό το πλαίσιο το υποστήριξε με το έργο του ,ο τότε Δ/ντης Πωλήσεων της εταιρίας Δημητρης Μαζαράκης και έγινε η αφορμή όχι μόνο για να χτιστεί μια μακρά και ισχυρή συνεργασία , αλλά να αναπτυχθεί και μια ουσιαστική φιλιά. Ο Κος Μαζαράκης ήταν σχεδιασμένο ότι θα ήταν στην εκδήλωση ερχόμενος από το DUBAI αλλά δυστυχώς αναγκάστηκε να μεταφέρει το ταξίδι του για μια εβδομάδα αργότερα , οπότε δεν μπόρεσε να παραλάβει την τιμητική πλακέτα που ήθελαν να του προσφέρουν .

Στο τέλος του 2011 ξεκίνησε και μια ιδιαίτερη και σημαντική συνεργασία για την Life Plan , με έναν άνθρωπο παλιό γνώριμο του Δημήτρη Γαβαλάκη από την Alico και με τον οποίο έχει και μια ιδιαίτερη προσωπική σχέση. Ο Γιώργος Πετρίδης , για το οποίο μίλησε ο Δ. Γαβαλάκης με τα καλύτερα λόγια τόσο για το ήθος του και τον χαρακτήρα του , όσο και για τις παραγωγικές του ικανότητές . Άλλωστε ο Γιώργος Πετρίδης εκτός από Συντονιστής πάνω από 30 χρόνια , επιτυγχάνει σημαντική προσωπική παραγωγή και ταυτόχρονα πέραν της φιλικής σχέσης που διατηρούν όλα αυτά τα χρόνια , είναι κουμπάρος του , μιας και του έχει βαπτίσει τον γιο του Λάμπρο.

Στην παρουσίαση των 10 ετών της Life Plan αναφέρθηκαν με χρονολογική σειρά συνεργασίας τόσο οι συνεργάτες της όσο και οι ασφαλιστικές εταιρείες με τις οποίες συμβλήθηκε , και φυσικά έγινε αναφορά για όλα τα στελέχη των ασφαλιστικών εταιρειών, τα οποία βρίσκονταν στην εκδήλωση.

Χαιρετισμό για την 10 ετή παρουσία της Life Plan απηύθυναν με video,

Οι κύριοι, Σαρρηγεωργίου Αλέξανδρος- Πρόεδρος & Διευθύνων Σύμβουλος Eurolife FFH & Πρόεδρος Ένωσης Ασφαλιστικών εταιρειών , Αποστολίδης Κυριάκος – Γενικός Διευθυντής Metlife Ελλάδας & Κύπρου, Giuseppe Zorgno – Country manager AIG Europe SA -Greece Branch, Δημητρίου Πάνος -Διευθύνων Σύμβουλος Generali Hellas & Αντιπρόεδρος της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος και ο κος Σαίας Κάρολος –Διευθύνων σύμβουλος της Interasco.


Βραβείο «Σταμάτης Συγγρός»

Ξεχωριστή και ιδιαίτερα συγκινητική ήταν η στιγμή της απονομής ενός βραβείου διαφορετικού από τα άλλα. Πριν από λίγους μήνες έφυγε από τη ζωή ένας εξαιρετικός συνάδελφος, σημαντικό στέλεχος της ασφαλιστικής αγοράς και της ασφαλιστικής διαμεσολάβησης, ο Σταμάτης Συγγρός. Με την άδεια της οικογένειας ο Δημήτρης Γαβαλάκης θεσμοθέτησε μία ειδική διάκριση, η οποία θα αποδίδεται κάθε χρόνο σε στέλεχος της Life Plan για τη ποιότητά του και τη συνολική του συνεισφορά στην εταιρεία, με το όνομα του Σταμάτη Συγγρού.

Το συγκεκριμένο ειδικό βραβείο αποδόθηκε στην κυρία Φωτεινή Κουκουλιάκου ,Συντονίστρια της Life Plan για την ξεχωριστή, διαχρονική και ποιοτική συνεισφορά στη γέννηση, ανάπτυξη αλλά και λειτουργία της εταιρείας.


Στην απονομή παραβρέθηκε ο γιος του Σταμάτη Συγγρού Σταυρός, ο οποίος αναφέρθηκε στη σχέση του πατέρα του με τον Δημήτρη Γαβαλάκη, αλλά και ο πρόεδρος της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος και CEO της Eurolife κ. Αλέξανδρος Σαρρηγεωργίου, ο οποίος διατηρούσε ιδιαίτερη επαγγελματική και προσωπική σχέση με τον Σταμάτη Συγγρό, γι’ αυτό άλλωστε πέρυσι είχε βραβευθεί από τον ίδιο στο πλαίσιο της εκδήλωσης εταιρείας του.

Στην εκδήλωση παρευρέθηκαν από τις συνεργαζόμενες ασφαλιστικές,  Eurolife FFH, οι κ. Σαρρηγεωργίου Αλέξανδρος Πρόεδρος  & Διευθύνων Σύμβουλος  Eurolife FFH  &  Πρόεδρος  Ένωσης Ασφαλιστικών εταιρειών , Δελένδας Νικόλαος Γενικός  Διευθυντής  Πωλήσεων & Εκπαίδευσης και Χουλιάρας Νικόλαος Διευθυντής Πωλήσεων Eurolife FFH,  από την MetLife οι κ. Βασιλειάδης Δημήτρης , Head of Sales και ο κ. Χατζηδημητρίου Magnus Διευθυντής Πρακτορειακού Δικτύου ,από την AIG η κα Μαράκη Σωτηρία Distribution Manager Consumer Lines , από την Generali οι κ. Ζερβουδάκης Γεώργιος Sales Manager και ο κ. Ζαχαρόπουλος Θεόδωρος  Sales Account Manager , από την Interasco ο κ. Σαίας Κάρολος Διευθύνων σύμβουλος και η κα Γιαννιού Ναταλία Sales & Marketing Manager . Επίσης  παρευρέθηκαν οι κ. Μοσχονάς Μάριος Διευθυντή Πωλήσεων Πρακτορειακού δικτύου Ομίλου Interamerican , ο κ. Τάτσης Μιχάλης Sales manager της ΕΘΝΙΚΗΣ  , ο κ. Σακελαρρίου Νίκος Διευθυντή Πωλήσεων και Customer Care της AXA , o κ. Σεμερτζόγλου Κωνσταντίνος Εμπορικό  Διευθυντή  της Groupama και ο κ. Croker John της Cromar και φυσικά πολλά ακόμη στελέχη των συνεργαζόμενων  ασφαλιστικών εταιρειών.

Επίσης από τους θεσμικούς φορείς  βρέθηκαν στην εκδήλωση οι κ. Χατζηθεοδοσίου Ιωάννης ,Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών , ο κ. Τοζακίδης Ιωάννης ,Πρόεδρος της ΕΑΔΕ και του ΠΣΣΑΣ , η κα Γουργούλη Πρόεδρος του ΠΣΑΣ , ο κος Μιχαλόπουλος Τάκης Πρόεδρος της ΠΟΑΔ και ο Γιώργος Καραβίας πρώην Πρόεδρο του ΣΕΜΑ & της ΕΑΔΕ και για τους οποίους άλλωστε έκανε μνεία ο Δ Γαβαλάκης σε ειδική ενότητα , αναγνωρίζοντας τις πολύτιμες εμπειρίες που έχει αποκομίσει από την συνεργασία του , τα τελευταία δέκα χρόνια. Στο ίδιο σημείο έκανε αναφορά στον κλαδικό τύπο για την εύρυθμη συνεργασία που είχε στην παρουσίαση των σοβαρών ζητημάτων που αντιμετώπισε ο κλάδος την τελευταία δεκαετία..

Έχοντας ως στόχο , την εκπαίδευση η Life Plan  επεδίωξε με ένα σημαντικό ετήσιο κόστος , να γίνει Αffiliated member της LIMRA  . Η LIMRA έχει  πλήρη μέλη  της κατά κύριο λόγο ασφαλιστικές εταιρείες , δίνει όμως  τη δυνατότητα Affiliated Member  σε εταιρίες  διαμεσολάβησης . H Life Plan είναι η μοναδική εταιρεία στην Ελλάδα που έκανε χρήση αυτής της δυνατότητας και απολαμβάνει  τα οφέλη της πρόσβασης  στην εργαλειοθήκη της LIMRA , αλλά και στις ειδικές βραβεύσεις της . Σε ειδική ενότητα κατά την διάρκεια της εκδήλωσης ,απηύθυνε μήνυμα μέσω video ο κ. Κυριάκου- Senior Regional Executive Limra & LOMA  και έγιναν οι βραβεύσεις της LIMRA  για τις κυρίες Κλάρα Κατερίνα & Κουκουλιάκου Φωτεινή για 3η χρονιά IPA & IQA διάκριση και για την κα Πανδή -Παλιού Κωνσταντίνα 1η χρονιά διάκριση IPA και την Κα Γιασσιά Γεωργία 1η χρονιά διάκριση IQA.Την βράβευση έκανε ο κ. Τάτσης Μιχάλης  Sales manager  της ΕΘΝΙΚΗΣ ΑΣΦΑΛΙΣΤΙΚΗΣ , η οποία είναι μέλος της LIMRA.

Μια σημαντική ανακοίνωση για το  2020 ήταν η  υπογραφή  συνεργασίας με το ΕΙΑΣ .Ο  κ Δ Γαβαλάκης  όντας μέλος του διοικητικού συμβουλίου του Ελληνικού ινστιτούτου ασφαλιστικών σπουδών επιδίωξε τη συγκεκριμένη συνεργασία προκειμένου ως  τακτικό μέλος να προσφέρει την δυνατότητα στους συνεργάτες της εταιρίας, δωρεάν εκπαιδευτικών ωρών , με σκοπό πρακτικά να εμβαθύνουν  σε τεχνικά θέματα των ασφαλιστικών κλάδων. Με δεδομένο ότι η εκπαίδευση για τα προϊόντα καλύπτεται από τις ασφαλιστικές εταιρείες και το κομμάτι των τεχνικών πωλήσεων καλύπτεται από το management team και την  ηλεκτρονική πλατφόρμα της Life Plan , η συγκεκριμένη συνεργασία  ολοκληρώνει το πλέγμα εκπαιδευτικής υποστήριξης των συνεργατών της .Στην εκδήλωση παρευρέθηκε και η κυρία Σταυρογιάννη Νάντια Πρόεδρος του ΕΙΑΣ  , και ο κ. Σώφρονάς Νικόλαος Γενικός Διευθυντής του ΕΙΑΣ.

Εκπλήξεις και ευχαριστώ …

Η ολοκλήρωση της εκδήλωσης έκρυβε μια μικρή έκπληξη για τους καλεσμένους.

Τα πρώτα ασφαλιστικά cookies -insurance cookies- που δημιουργήθηκαν από την ομάδα της Life Plan, προσφέρθηκαν στους καλεσμένους με μικρές «σοφίες» στο εσωτερικό τους, όπως αυτές γράφτηκαν από τους συνεργάτες της εταιρείας , εκφράζοντας τις εμπειρίες που αποκόμισαν από την πορεία τους τα κοινά 25 χρόνια και 10 χρόνια στη Life Plan.

Μια έκπληξη περίμενε όμως και τον ίδιο τον Δ.Γαβαλάκη , αυτή την φορά από τους συνεργάτες του , οι οποίοι θέλοντας να του εκφράσουν το ‘ ευχαριστώ ‘  τους για όλα όσα τους έχει προσφέρει όλα αυτά τα χρόνια , του έφτιαξαν μπαλόνια με τα αρχικά του ονόματος του και με το επίθετο που νοιώθουν ότι τον  χαρακτηρίζει.

Δ-Δίκαιος , Η-Ηγέτης ,Μ-Μαχητής , Η-Ηθικός , Τ-Ταλαντούχος , Ρ-Ρεαλιστής ,Η-Ηρεμος, Σ-Σπουδαίος

Στο κλείσιμο της βραδιάς και πριν το κόψιμο της τούρτας σε πανηγυρικό κλίμα από όλους τους συνεργάτες της εταιρείας οι οποίοι ανέβηκαν στη σκηνή, ο κ. Γαβαλάκης επέλεξε να αναφερθεί σε δύο λέξεις “ευχαριστώ” και “συγνώμη”. Δύο λέξεις που έχουν ιδιαίτερη σημασία όταν λέγονται συνειδητά αλλά και όταν σημαίνουν κάτι την επόμενη μέρα. Το ευχαριστώ ήταν προς όλους όσους ήταν εκεί και ιδιαίτερα προς τους συνεργάτες του και στους οποίες απεύθυνε και την συγνώμη του για τις όποιες κακές στιγμές , υπήρξαν όλα αυτά τα χρόνια .

Allianz: Χαμένη χρονιά για τον ασφαλιστικό κλάδο το 2020

0

Ασφάλιστρα 358 δισ. ευρώ θα «εξαϋλωθούν» φέτος από την αγορά – Τι αναμένεται για τα επόμενα χρόνια

Χαμένη θα είναι η φετινή χρονιά για την ασφαλιστική βιομηχανία, λόγω κορωνοϊού, όπως υποστηρίζει ο γερμανικός κολοσσός στη μελέτη Global Insurance Report 2020 που δημοσιεύθηκε πριν από λίγες ημέρες. Η Allianz εξετάζει ενδελεχώς το πώς επηρεάζει ο κορωνοϊός τη ζήτηση για ασφαλιστικές υπηρεσίες και εξηγεί γιατί είναι ακόμη νωρίς για υπολογισμούς όσον αφορά το ύψος των ζημιών. Παίρνει επίσης θέση στο ζήτημα της κάλυψης του κινδύνου της πανδημίας, προτείνοντας τη δημιουργία ενός πανευρωπαϊκού αντασφαλιστικού οχήματος, με σύμπραξη δημόσιου και ιδιωτικού τομέα, το οποίο βαφτίζει “Pandemus”. Προβλέπει ανάκαμψη τύπου U για το 2021 και εκτιμά ότι η πανδημία μπορεί να επιταχύνει διαρθρωτικές αλλαγές που ήδη λαμβάνουν χώρα, όπως την ψηφιοποίηση, τη στροφή προς τις αγορές της Ασίας και την έμφαση στο λεγόμενο ESG (Environmental, Social, Governance), δηλαδή την παροχή ασφαλιστικών υπηρεσιών και τις επενδύσεις με βάση παραμέτρους περιβαλλοντικές, κοινωνικές και ορθής εταιρικής διακυβέρνησης.

Επιμέλεια: Λαλέλα Χρυσανθοπούλου

Όταν το ρολόι σήμανε μεσάνυχτα στις 31 Δεκεμβρίου 2019, ξεκίνησαν οι συνήθεις εορτασμοί που συνοδεύουν τον ερχομό ενός νέου έτους. Το 2020 άρχισε γεμάτο ελπίδες και αισιοδοξία.

Για την ασφαλιστική βιομηχανία οι προσδοκίες ήταν υψηλές, δεδομένου του ότι το 2019 έκλεισε με αύξηση ασφαλίστρων 4,4% (τη μεγαλύτερη από το 2015), έναντι αύξησης 2,8% το 2018, ενώ το ύψος των ασφαλίστρων διεθνώς άγγιξε τα 4 τρισ. δολ. Για την ακρίβεια, διαμορφώθηκε σε 3,906 τρισ. ευρώ, εκ των οποίων τα 2,39 τρισ. αφορούν στον κλάδο ζωής και το υπόλοιπο 1,50 τρισ. στον κλάδο γενικών ασφαλίσεων.

Οι πιο δυναμικές αγορές ήταν αυτές της Κίνας και των ΗΠΑ. Η ενίσχυση του ειδικού βάρους της Ασίας (πλην της Ιαπωνίας) αποτυπώθηκε στον ρυθμό αύξησης των ασφαλίστρων 6,8% πέρσι. Η Βόρεια Αμερική και η Δυτική Ευρώπη είχαν επίσης μια πολύ καλή χρονιά, με αύξηση ασφαλίστρων 4,2% και 4,3% αντίστοιχα. Στη Δυτική Ευρώπη, οι «Τέσσερις Μεγάλοι» (Μ. Βρετανία, Γαλλία, Γερμανία και Ιταλία) «απορρόφησαν» σχεδόν το 75% των συνολικών ασφαλίστρων της περιοχής.

Ανατροπή προβλέψεων

 Έξι μήνες αργότερα, το κλίμα είναι τελείως διαφορετικό, καθώς η πανδημία του κορωνοϊού χτύπησε την παγκόσμια οικονομία σαν «μετεωρίτης», χρησιμοποιώντας την παρομοίωση του διευθύνοντος συμβούλου της Allianz, Oliver Baete.

Η απότομη διακοπή της οικονομικής δραστηριότητας στις περισσότερες περιοχές του κόσμου αναμένεται να πλήξει καίρια και τη ζήτηση για ασφάλιση. Ο γερμανικός όμιλος κάνει λόγο για παγκόσμια ύφεση 4,7% φέτος, «βλέπει» δηλαδή υπερδιπλάσια συρρίκνωση του ΑΕΠ σε σχέση με το 2009, τη χρονιά που κορυφώθηκε η παγκόσμια χρηματοπιστωτική κρίση.

Στο πλαίσιο αυτό κινείται η εκτίμηση ότι ο τζίρος των ασφαλίστρων θα μειωθεί κατά 3,8% παγκοσμίως, μείωση τριπλάσια σε σχέση με αυτήν που παρατηρήθηκε κατά τη διεθνή χρηματοπιστωτική κρίση των ετών 2008-2009. Σε σύγκριση με την αναπτυξιακή τάση που υπήρχε προ Covid-19, η πανδημία θα «εξαϋλώσει» περί τα 358 δισ. ευρώ από την παγκόσμια «δεξαμενή» ασφαλίστρων.

Ο κορωνοϊός και η ζήτηση για ασφάλιση

 Όπως επισημαίνεται στη μελέτη, η καθίζηση της οικονομικής δραστηριότητας και οι απώλειες στα χρηματιστήρια θα επηρεάσουν αρνητικά τους ρυθμούς ανάπτυξης του κλάδου. Από την άλλη πλευρά, οι εταιρείες ίσως επωφεληθούν από τη βελτιωμένη επίγνωση του κινδύνου, κάτι που παρατηρήθηκε στην –πολύ μικρότερη ομολογουμένως– πανδημία του SARS το 2003.

Στον απόηχο της κρίσης αυτής, η ζήτηση για ασφάλιση υγείας στην Ασία αυξήθηκε με διψήφια ποσοστά. Όμως ο SARS έδειξε επίσης ότι και αυτή η επίπτωση ήταν βραχύβια. Και στην περίπτωση του Covid-19, ακόμη κι αν υπάρχει η διάθεση για περισσότερη ασφαλιστική κάλυψη, το πιθανότερο είναι να μην υπάρχει η δυνατότητα. Για φέτος, είναι βέβαιο ότι το ισοζύγιο της ζήτησης για ασφαλιστικές υπηρεσίες θα είναι έντονα αρνητικό.

Σε μακροπρόθεσμο ορίζοντα, εκτιμάται ότι η ασφαλιστική βιομηχανία θα δεχθεί εντεινόμενες πιέσεις από πελάτες, αξιωματούχους και εποπτικές αρχές για να αναπτύξει πιο ολοκληρωμένες και πιο απλές ασφαλιστικές λύσεις. Αυτό μπορεί να θέσει εν αμφιβόλω ακόμη και την ικανότητα των εταιρειών να τιμολογούν ορθά τους κινδύνους.

Επομένως, το ότι οι τιμές των (αντ)ασφαλίστρων θα αυξηθούν μετά την κρίση –όπως πολλοί υποθέτουν– κάθε άλλο παρά εγγυημένο είναι.

Γενικές ασφαλίσεις

Στον κλάδο των γενικών ασφαλίσεων, η συσχέτιση μεταξύ της οικονομικής δραστηριότητας και της ζήτησης για ασφάλιση είναι εξαιρετικά υψηλή και γι’ αυτό προεξοφλείται μείωση των ασφαλίστρων σε όλες τις γραμμές δραστηριότητας, ακόμη και σε αυτές που θα ανέμενε κανείς αύξηση της ζήτησης για προστασία (π.χ. στις cyber ασφαλίσεις, όπου οι κίνδυνοι έχουν αυξηθεί, λόγω της εκτεταμένης χρήσης της τηλεργασίας και του πολλαπλασιασμού των cyber επιθέσεων).

Η έλλειψη διαθέσιμων πόρων σε συνδυασμό με την ανάγκη ενίσχυσης των ιδίων κεφαλαίων ως ασπίδα στην υψηλή αβεβαιότητα ίσως να αποθαρρύνουν πολλούς δυνητικούς πελάτες από το να ενισχύσουν την ασφαλιστική τους κάλυψη.

Τα ασφάλιστρα αναμένεται να μειωθούν κατά 2,9% φέτος, κάτι που μεταφράζεται σε 44 δισ. ευρώ σε απόλυτο νούμερο. Αν και ο κορωνοϊός δεν άφησε αλώβητη καμιά περιοχή του κόσμου, οι ώριμες αγορές (που επέβαλαν αυστηρά lockdowns) θα υποστούν το μεγαλύτερο πλήγμα, με τον τζίρο να μειώνεται κατά 5% στη Βόρεια Αμερική και 4,5% στη Δυτική Ευρώπη, αντίστοιχα.

Σε σύγκριση με την πρόβλεψη της Allianz προ Covid, που έκανε λόγο για αύξηση ασφαλίστρων 4,4% φέτος, ο λογαριασμός των χαμένων ασφαλίστρων του κλάδου περιουσίας-ατυχημάτων αυξάνεται σε 109 δισ. ευρώ.

Κλάδος ζωής

Για τον κλάδο ζωής είναι πιο δύσκολο να γίνουν εκτιμήσεις, καθώς χαρακτηρίζεται από πολύ μεγάλη μεταβλητότητα και η ζήτηση δεν επηρεάζεται μόνο από τον οικονομικό κύκλο, αλλά και από άλλους παράγοντες, όπως είναι το νομοθετικό πλαίσιο (π.χ. φορολογικά κίνητρα) και η πορεία των χρηματαγορών.

Δεδομένου του ότι η απόδοση πολλών μοντέρνων προϊόντων είναι συνδεδεμένη με τις κινήσεις των αγορών, είναι βέβαιο ότι τα unit linked προϊόντα θα έχουν μεγάλο πρόβλημα. «Όχι μόνο τα νέα συμβόλαια θα τραβήξουν χειρόφρενο, αλλά περιμένουμε και μεγάλες εκροές» αναφέρεται χαρακτηριστικά στη μελέτη.

Σε καιρούς κρίσης, ωστόσο, τα νοικοκυριά επιδεικνύουν αυξημένη αποστροφή προς το ρίσκο, μειώνουν δραστικά την κατανάλωση και τις επενδύσεις και στρέφονται προς την αποταμίευση, κάτι που δημιουργεί ευνοϊκές προϋποθέσεις για τα συναφή ασφαλιστικά προϊόντα.

Το 2009, για παράδειγμα, οι αποταμιεύσεις αυξήθηκαν κατά 100 εκατ. ευρώ. Βάσει των παραπάνω, υπολογίζεται ότι φέτος τα ποσοστά αποταμίευσης μπορεί να είναι έως και κατά 6 ποσοστιαίες μονάδες υψηλότερα σε σχέση με τα προ κρίσης επίπεδα, κάτι που «μεταφράζεται» σε ένα ποσό 400 δισ. ευρώ ή 3% του ΑΕΠ της ΕΕ. Και δεν πρόκειται για «ευρωπαϊκό φαινόμενο», αφού και στις ΗΠΑ, του καταναλωτισμού, το ποσοστό προσωπικών αποταμιεύσεων ανήλθε στο ιστορικό υψηλό του 33% τον Απρίλιο.

Πού θα διοχετευθούν τα κεφάλαια αυτά; Σε πιο ήρεμες περιόδους, θα μπορούσε κανείς να προεξοφλήσει εισροές σε επενδυτικά κεφάλαια και σε ασφαλιστικά προϊόντα που συνδέονται με αποταμίευση. Όμως, σε μια περίοδο ταραγμένη, όπως η σημερινή, είναι πιθανό τα νοικοκυριά να τα αφήσουν στην τράπεζα ή να τα βάλουν «κάτω από το στρώμα».

Μπορεί να χρειαστεί καιρός έως ότου επωφεληθεί η ασφαλιστική βιομηχανία από τη συσσώρευση ρευστού που παρατηρείται σήμερα. Σε κάθε περίπτωση, τα ασφάλιστρα στον κλάδο ζωής αναμένεται να μειωθούν κατά 4,4% φέτος, «ψαλιδίζοντας» 106 δισ. ευρώ από την παγκόσμια «δεξαμενή» ασφαλίστρων, με βάση τα δεδομένα του Δεκεμβρίου 2019, και 249 δισ. ευρώ με βάση την εκτίμηση για αύξηση 6,2% φέτος, αν η λέξη «κορωνοϊός» δεν είχε μπει ποτέ στη ζωή μας.

«Το 2020 είναι μια χαμένη χρονιά για τον ασφαλιστικό κλάδο, λόγω κορωνοϊού, δεν υπάρχει καμία αμφιβολία επ’ αυτού» υπογραμμίζει ο επικεφαλής οικονομολόγος της Allianz, Ludovic Subran. Παρ’ όλα αυτά, διακρίνει «φως στο βάθος του τούνελ». Κι αυτό γιατί προεξοφλεί ανάκαμψη τύπου U για την παγκόσμια οικονομία το 2021 (δηλαδή ταχεία επιστροφή στους ρυθμούς ανάκαμψης προ κορωνοϊού) και οι εκτιμήσεις της για την ασφαλιστική αγορά είναι ευθυγραμμισμένες με το σενάριο αυτό. Στο πλαίσιο αυτό, γίνεται λόγος για αύξηση των ασφαλίστρων κατά 5,6% το επόμενο έτος και επιστροφή του συνολικού τζίρου στα προ κρίσης επίπεδα.

Πλην όμως, θα υπάρξουν δυνητικές απώλειες σε σχέση με την πορεία που θα είχε ο κλάδος αν δεν υπήρχε ο Covid-19. Παρότι υπολογίζεται ότι η ασφαλιστική αγορά θα «τρέξει» με ετήσιο ρυθμό 4,4% έως το 2030, ο πήχης έχει χαμηλώσει σε σχέση με τις προ κρίσης προβλέψεις.

 Corona όπως… Katrina; Πόσο μεγάλες θα είναι οι ζημίες;

Όπως παρατηρούν οι αναλυτές της Allianz, οι άμεσες ζημίες από τον κορωνοϊό διαφέρουν ανάλογα με τη γραμμή δραστηριότητας. Υπάρχουν και κλάδοι που επωφελούνται προσωρινά, όπως ο κλάδος ασφαλίσεων ΙΧ.

Ωστόσο, οι θετικές επιπτώσεις από τη μείωση των αξιώσεων αποζημίωσης ίσως αποδειχθούν βραχυχρόνιες και πιθανότατα θα αντισταθμιστούν –όσον αφορά το ύψος των ασφαλίστρων– από τις εκπτώσεις και τις επιστροφές χρημάτων.

Σε κάθε περίπτωση, η ορατότητα όσον αφορά τις αποζημιώσεις λόγω κορωνοϊού είναι ακόμη περιορισμένη για τρεις λόγους:

Πρώτον, δεν υπάρχει προηγούμενο για μια τέτοια απότομη διακοπή της οικονομικής δραστηριότητας σε παγκόσμια κλίμακα. Χωρίς προηγούμενο είναι και το εύρος των μέτρων νομισματικής και δημοσιονομικής πολιτικής που ελήφθησαν για να αντιμετωπιστούν οι παρενέργειες.

Δεύτερον, αναμένεται κύμα αγωγών, καθώς πολλές εταιρείες (και οι δικηγόροι τους) αγωνίζονται να παρακάμψουν τις ρήτρες εξαίρεσης των πανδημιών από την ασφαλιστική κάλυψη και σε ορισμένες χώρες έχουν και τη στήριξη των αρχών στην προσπάθειά τους αυτή.

Τρίτον, σε ορισμένους κλάδους (ταξίδια, κλεισίματα ξενοδοχείων και εστιατορίων κ.λπ.), οι ασφαλιστικές εταιρείες θα δείξουν καλή θέληση (οικειοθελώς ή επειδή… υποχρεώθηκαν) και θα προχωρήσουν σε (μερικές) πληρωμές.

Σε γενικές γραμμές, ο Covid-19 δεν μπορεί να συγκριθεί π.χ. με έναν τυφώνα ή έναν σεισμό, που χτυπάει μία φορά και μετά από λίγες ημέρες μπορούν να γίνουν εκτιμήσεις για τις προκληθείσες ζημίες. Οι απώλειες θα «ξετυλιχθούν» σε μια πολύ μεγαλύτερη χρονική περίοδο. Είναι γεγονός ότι υπάρχουν άμεσες ζημίες, που προκαλούνται απευθείας από την πανδημία, όπως αυτές που σχετίζονται με ακυρώσεις ταξιδιών και εκδηλώσεων ή οι ασφαλίσεις υγείας για αυτούς που νόσησαν.

Όμως ο μεγαλύτερος «καταλύτης» ζημιών θα αποδειχθεί πιθανότατα ότι είναι οι αγωγές (για την ερμηνεία των καλύψεων ή την απόδοση ευθύνης σε εταιρείες) καθώς και οι χρεοκοπίες εταιρειών (για τις ασφαλίσεις πιστώσεων). Οπότε δεν προξενεί έκπληξη το ότι η γκάμα των εκτιμήσεων για τις ζημίες είναι ευρύτατη. Οι Lloyd’s of London, για παράδειγμα, υπολογίζουν τις ζημίες από underwriting διεθνώς στα 107 δισ. δολ. μόνο για φέτος.

«Κερασάκι στην τούρτα» αποτελεί το γεγονός ότι ο κορωνοϊός δεν επηρεάζει μόνο την πλευρά του παθητικού στην ασφαλιστική βιομηχανία, αλλά και αυτήν του ενεργητικού. Η πτώση των επιτοκίων, η διεύρυνση των spreads και οι αναταράξεις στα χρηματιστήρια θα έχουν παρενέργειες στους ισολογισμούς των ασφαλιστικών και στα έσοδα από επενδύσεις. Με δεδομένη την υψηλή μεταβλητότητα στις αγορές και τις τεράστιες τονωτικές «ενέσεις» στις οποίες προχώρησαν οι κυβερνήσεις, είναι αδύνατο να υπολογιστούν στην παρούσα φάση οι τελικές απώλειες για τις ασφαλιστικές.

Και πάλι οι Lloyd’s διακινδυνεύουν μια εκτίμηση, κάνοντας λόγο για ζημίες στα επενδυτικά χαρτοφυλάκια της τάξης των 96 δισ. δολ. για το 2020.

*από το περιοδικό Insurance World

2 εκατ. τεστ για COVID-19 την ημέρα

0

Νέο φιλόδοξο πρόγραμμα για ραγδαία αύξηση του αριθμού των διαγνωστικών τεστ για την COVID-19 στις ΗΠΑ έχει αναλάβει το Εθνικό Ινστιτούτο Υγείας των ΗΠΑ (ΝΙΗ). Στόχος η διενέργεια 2.000.000 τεστ ημερησίως μέχρι τα τέλη του 2020!

Οι Καθηγήτριες του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών, Εύη Λιανίδου και Ουρανία Τσιτσιλώνη και ο Θάνος Δημόπουλος (Πρύτανης ΕΚΠΑ), συνοψίζουν τα βασικά σημεία αυτού του προγράμματος.

Πρόσφατα, το ΝΙΗ ξεκίνησε ένα πρόγραμμα επιτάχυνσης των διαγνωστικών τεστ για κορωνοϊό (Rapid Acceleration of Diagnostics – RADx), το οποίο οργανώθηκε μέσα σε λίγες μόνο ημέρες και αποτελεί προέκταση της καθιερωμένης διαδικασίας υποστήριξης της έρευνας.

Το πρόγραμμα RADx βασίστηκε σε χρηματοδότηση ύψους 1,5 δις δολαρίων και έχει ως κύριο στόχο την υποστήριξη της ανάπτυξης, αυξημένης παραγωγής και διάθεσης αξιόπιστων και ταχέων διαγνωστικών τεστ στις ΗΠΑ. Σκοπός είναι να δοθούν άμεσες λύσεις για μία ραγδαία αύξηση των διαθέσιμων τεστ μέχρι το φθινόπωρο του 2020, καθώς σχολεία και Πανεπιστήμια αξιολογούν την ασφάλεια της διεξαγωγής των μαθημάτων με φυσική παρουσία και καθώς ξεκινάει και η εποχική γρίπη.

Σε ευρύτερο χρονικό ορίζοντα το πρόγραμμα στοχεύει στην ανάπτυξη και παραγωγή πρωτοποριακών διαγνωστικών τεχνολογιών ανίχνευσης του κορωνοϊού καθώς και στη χάραξη στρατηγικής ώστε αυτά τα τεστ να είναι διαθέσιμα σε ευπαθείς και ευαίσθητες ομάδες του πληθυσμού που έχουν χαμηλή προσβασιμότητα στα συστήματα υγείας μέχρι το 2021. Ένας από τους στόχους είναι η αύξηση του αριθμού των τεστ, ώστε μέχρι και το Δεκέμβριο του 2020 να υπάρχει δυνατότητα  ελέγχου του 2% του πληθυσμού (περίπου 6 εκατομμυρίων ατόμων) σε καθημερινή βάση, και επιπλέον να υπάρχουν διαθέσιμα τεστ, περισσότερα από τις εμφανείς ανάγκες.

Μέχρι και τον Ιούλιο του 2020, η ημερήσια δυνατότητα για διαγνωστικά τεστ ήταν μεταξύ 520.000- 823.000. Ο αριθμός των διαγνωστικών τεστ που απαιτούνται ημερησίως διαφέρει κατά πολύ με βάση τα διαφορετικά μαθηματικά μοντέλα που χρησιμοποιούνται, μερικά εκτιμούσαν ότι απαιτούνται 900.000 τεστ ημερησίως τον Μάιο, άλλα 5 εκατομμύρια τεστ ημερησίως τον Ιούνιο, και 20 εκατομμύρια τεστ ημερησίως τον Ιούλιο.

Σημαντικές παράμετροι για την επιτυχημένη στρατηγική εφαρμογής των τεστ είναι ο επιπολασμός σε συγκεκριμένες πληθυσμιακές ομάδες, και η αξιοπιστία τους όπως το όριο ανίχνευσης, η ευαισθησία, η ειδικότητα, και η θετική προβλεπτική τους αξία, αλλά και ο συνολικός χρόνος ανάλυσης.

διαβάστε τη συνέχεια αναλυτικά στο virus.com.gr

Swiss Re: Κατά των μέτρων μετανάστευσης

0

Της Ελενας Ερμείδου

Κατά των αυστηρών προτάσεων και περιοριστικών μέτρων μετανάστευσης τάσσεται η Swiss Re.

Σε συνέντευξη που παραχώρησε ο CEO της Ελβετικής Αντασφαλιστικής, Christian Mumenthaler στην εφημερίδα Handelszeitung, τονίζει ότι η Swiss Re αντιτίθενται των αυστηρών μέτρων για τον περιορισμό και έλεγχο των μεταναστευτικών ροών στην χώρα.

Ο λόγος εξήγησε γιατί τα μέτρα αυτά είναι αντίθετα με τις παγκόσμιες προοπτικές του κλάδου.

Αυτό γιατί η Ελβετία θα θέσει διαδικασία ψηφοφορίας για μία δέσμη μέτρων τα οποία, εφαρμόζοντας τα θα θέσουν σοβαρούς περιορισμούς ή ακόμα θα μπορούσαν να τερματίσουν την ελεύθερη κυκλοφορία μεταξύ της Ελβετίας και της Ευρωπαϊκής Ενωσης.

Σχολιαστές και επικριτές των μέτρων αυτών δηλώνουν ότι τα μέτρα θα μπορούσαν να οδηγήσουν στον διαχωρισμό μεταξύ Ελβετίας και Ευρωπαϊκής Ενωσης.

Ο CEO της Swiss Re, τασσόμενος κατά των μέτρων,  διευκρινίζει πως η συγκεκριμένη πρωτοβουλία έρχεται σε άμεση αντιπαράθεση με τις αρχές της  αντασφαλιστικής.

Κατά των μέτρων  και των νέων κανόνων μετανάστευσης έχει τοποθετηθεί και η Ελβετική Εμπορική Ενωση, υποστηρίζοντας ότι τα μέτρα θα μπορούσαν να οδηγήσουν στην έλλειψη εξειδικευμένου εργασιακού δυναμικού. Παράλληλα θα μπορούσαν να ανακύψουν σοβαρά ζητήματα με επιχειρήσεις διασυνοριακού χαρακτήρα

Προσοχή στα σκάνδαλα και την κακοδιαχείριση

0

Προσοχή στα σκάνδαλα και την κακοδιαχείριση. Η πρόταση παραπέμπει στο δημόσιο και στην δημόσια διαχείριση που δεν μας έχει μάθει να λέμε κάτι διαφορετικό. Το ακολουθεί ο Ανασφάλιστος, αλλά γιατί ;

Αφού θα μου πείτε ότι δεν υπάρχει καμία δημόσια ασφαλιστική ή δημόσια αντασφαλιστική, στον αέρα λόγια θα λέμε τώρα;

Και όμως, η στήλη μαθαίνει, και πάλι από τα πηγαδάκια των συζητήσεων των ειδικών – να εξηγούμαστε – και αυτών που παρακολουθούνε την πορεία της αγοράς, τους στόχους και τις προσδοκίες όλης της κοινότητας αυτής, ότι κάποιοι δεν χάνουν ευκαιρία να τονίζουν και να επαναλαμβάνουν στους κύκλους για την ανάγκη δημιουργίας μίας κρατικής αντασφαλιστικής που θα έχει τον έλεγχο των μεγάλων κινδύνων στην Ελλάδα.

Τα δύο μεγάλα επιχειρήματα: φυσικές καταστροφές και πανδημία.

Αποφεύγουν όμως να διαδίδουν πληροφορίες για την κακή διαχείριση που γίνεται στους κρατικούς οργανισμούς. Θα αποτελέσει εξαίρεση η δημιουργία ενός τέτοιου οργανισμού; Δεν πείθεται εύκολα η στήλη αυτή.

Τι μπορεί αυτή η ομάδα από έναν τέτοιο σχεδιασμό; γιατί δεν μπορούμε να πείσουμε τους εαυτούς μας ότι θα μπορούν να δώσουν καλύψεις καλύτερες και ότι αυτοί ξέρουν καλύτερα από κάποιους άλλους.

Πώς θα παίρνουν κινδύνους; με την διαδικασία του stop – loss; και την επόμενη χρονιά πως θα μαζέψουν τα ασφάλιστρα;