back to top
17.4 C
Athens
Παρασκευή 20 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1262

Σε τρία επίπεδα επηρεάστηκε η ελληνική ασφαλιστική αγορά από τον κορωνοϊό

0

To παρακάτω άρθρο του Αλέξανδρου Σαρρηγεωργίου, προέδρου της ΕΑΕΕ, προέδρου και διευθύνοντος συμβούλου της Eurolife FFH,  δημοσιεύεται στο περιοδικό Broker’s Time 61 του ΣΕΜΑ.

Δείτε το…

Η πανδημία του κορωνοϊού άλλαξε τα πάντα σε παγκόσμιο επίπεδο μέσα σε λίγους μόνο μήνες. Ξαφνικά χρειάστηκε όλοι, πολίτες και επιχειρήσεις, να προσαρμοστούμε στα νέα δεδομένα αλλάζοντας τον τρόπο που ζούμε, εργαζόμαστε, καταναλώνουμε, συναναστρεφόμαστε τους άλλους και πολλά άλλα.

Η ελληνική ασφαλιστική αγορά ως αναπόσπαστο μέρος της κοινωνίας και της οικονομίας επηρεάστηκε από την κρίση του κορωνοϊού, κυρίως σε 3 επίπεδα:

1. Λειτουργικό

Η αγορά ανταποκρίθηκε με υπευθυνότητα στην υγειονομική κρίση θέτοντας σε προτεραιότητα την υγεία των εργαζομένων και την συνέχιση της εξυπηρέτησης των ασφαλισμένων. Είναι σημαντικό να σημειωθεί ότι η πλειονότητα των εταιρειών υιοθέτησε την εργασία από το σπίτι και μάλιστα σε πολύ μεγάλο ποσοστό. Τα λειτουργικά stress test του κανονιστικού πλαισίου Solvency II –παρά το γεγονός ότι καμία προσομοίωση δεν πλησιάζει την πραγματικότητα– είχαν προετοιμάσει τις εταιρείες να μεταβούν από το παραδοσιακό μοντέλο εργασίας στην τηλεργασία γρήγορα και με επιτυχία.

Και βέβαια είναι δεδομένο ότι αν η πανδημία του κορωνοϊού είχε συμβεί 5-10 χρόνια πριν, τίποτα από αυτά δεν θα ήταν δυνατό και αυτό ισχύει για όλους τους κλάδους, όχι μόνο για την ασφαλιστική αγορά. Η πρόοδος της τεχνολογίας και η ψηφιοποίηση μάς επέτρεψαν να ανταποκριθούμε τόσο άμεσα στις νέες συνθήκες.

2. Παραγωγής & εξαγορών

Σε επίπεδο εξαγορών δεν υπήρξε πίεση στην αγορά μέχρι αυτήν τη στιγμή. Επίσης δεν υπήρξε και δεν υπάρχει θέμα ρευστότητας στην αγορά. Η νέα παραγωγή όπως ήταν φυσικό υπέστη πολύ μεγάλη μείωση η οποία ανάλογα με το κανάλι διανομής σε κάποιες περιπτώσεις ξεπέρασε το 50%. Εδώ φάνηκε και η ανθεκτικότητα των παραδοσιακών δικτύων διαμεσολάβησης, του επαγγελματία συμβούλου δηλαδή, ο οποίος ανταποκρίθηκε πολύ καλύτερα και είχε μικρότερη μείωση παραγωγής από άλλα δίκτυα. Παράλληλα είναι προφανές ότι αναδείχτηκε η χρησιμότητα και των ψηφιακών τρόπων διανομής και αποδείχτηκε στην πράξη η χρησιμότητα των επενδύσεων των ασφαλιστικών εταιρειών στην ψηφιακή και paperless επαφή με τον πελάτη.

3. Προϊόντων

Σε επίπεδο προϊόντων αρχικά επικράτησε σύγχυση για το αν η ασφαλιστική αγορά καλύπτει τον Covid-19. Πρέπει να πούμε και να αναδείξουμε προς όλες τις κατευθύνσεις –και το κάνουμε ως Ένωση Ασφαλιστικών Εταιριών Ελλάδος– ότι καλύψεις υπάρχουν. Μέσω της ΕΑΕΕ ξεκαθαρίσαμε πως η πλειονότητα των ασφαλιστηρίων συμβολαίων Ζωής και Υγείας καλύπτει τους ασφαλισμένους για τον κίνδυνο του ιού Covid-19. Ούτως ή άλλως τα περισσότερα συμβόλαια Ζωής και Υγείας δεν εξαιρούσαν την κάλυψη του κινδύνου της πανδημίας, ενώ σε αρκετά από τα συμβόλαια που δεν την προέβλεπαν, στην κρίσιμη αυτή περίοδο, η εξαίρεση της πανδημίας έχει αρθεί ή ανασταλεί.

Οι διαμεσολαβητές πρέπει να εξηγήσουν στους καταναλωτές ποιες καλύψεις υπάρχουν και τι προσφέρουν. Και εδώ αναδεικνύεται ο ρόλος του επαγγελματία broker ειδικά ως προς τις επιχειρήσεις όπου οι κίνδυνοι είναι πολλοί, διαφορετικοί και περίπλοκοι.

Διότι για να καλυφθείς από τον όποιο κίνδυνο υπάρχει μία βασική προϋπόθεση: να είσαι ασφαλισμένος. Η κρίση ανέδειξε για ακόμη μια φορά ότι ως άτομα και ως επιχειρήσεις πρέπει να είμαστε σωστά καλυμμένοι και ότι δυστυχώς στην Ελλάδα είμαστε εν πολλοίς επικίνδυνα ανασφάλιστοι. Δεν πρέπει, επίσης να ξεχνάμε ότι η κρίση του Covid-19 προκαλεί μεγάλη αναταραχή στις κεφαλαιαγορές επηρεάζοντας τους ισολογισμούς των ασφαλιστικών εταιρειών, τόσο σε επίπεδο αξίας των στοιχείων του ενεργητικού όσο και στο επίπεδο των υποχρεώσεων λόγω της μεταβλητότητας στα discount rates.

Είναι σημαντικό ότι υπό την εποπτεία της Τράπεζας της Ελλάδος η αγορά διατήρησε και διατηρεί τους απαραίτητους δείκτες φερεγγυότητας σύμφωνα με το αυστηρό πλαίσιο Solvency II, παρά την κρίση.

Επομένως, συνοψίζοντας το πώς ανταποκρίθηκε η αγορά στην κρίση του κορωνοϊού:

Πρώτον, η ασφαλιστική αγορά πέρασε με επιτυχία τις εξετάσεις της τάχιστης μεταβολής από το παραδοσιακό μοντέλο εργασίας στην εργασία από το σπίτι. Αποτελεί μεγάλη ευκαιρία να προωθήσουμε τις καλές πτυχές των νέων τρόπων εργασίας, με τρόπο που να βελτιώνει την ποιότητα ζωής των εργαζομένων, την παραγωγικότητα αλλά και το περιβαλλοντικό αποτύπωμα των ανθρώπων της ασφαλιστικής βιομηχανίας.

Δεύτερον, η ασφαλιστική αγορά είναι εδώ και αναπτύσσει προϊόντα για καλύψεις στη νέα εποχή που ζούμε. Πρέπει να θυμόμαστε ότι ο Covid-19 δεν καλύπτεται εκ των υστέρων. Αναδεικνύεται άρα έντονα και ο ρόλος του ασφαλιστικού διαμεσολαβητή για τη σωστή ασφάλιση του Έλληνα πολίτη και επιχειρηματία.

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος έχει προτάσεις που αφορούν τόσο την ασφάλιση επιχειρήσεων για διακοπή εργασιών όσο και τις αστικές ευθύνες λόγω πανδημίας, για την αντιμετώπιση παρόμοιων καταστάσεων στο μέλλον, αναζητώντας λύσεις μέσω συμπράξεων δημοσίου-ιδιωτικού τομέα (ΣΔΙΤ).

Μετά την ελληνική κρίση η ασφαλιστική αγορά ανέδειξε για ακόμη μία φορά την ανθεκτικότητά της τόσο λειτουργικά όσο και κεφαλαιακά σε ένα ακόμα stress test της πραγματικότητας που μάλιστα ήρθε πολύ γρήγορα.
Την πώληση της μονάδας της στη Σιγκαπούρη εξετάζει η ΑΧΑ

0
AXA, logo, λογότυπο

Της Λαλέλας Χρυσανθοπούλου

Ο γαλλικός ασφαλιστικός όμιλος ΑΧΑ εξετάζει την προοπτική πώλησης της μονάδας της στη Σιγκαπούρη, καθώς επιδιώκει να συγκεντρώσει κεφάλαια, αποεπενδύοντας από περιφερειακές δραστηριότητας, σύμφωνα με καλά πληροφορημένες πηγές που επικαλείται το πρακτορείο Bloomberg.

H AXA έχει προσλάβει σύμβουλο για τη δυνητική πώληση της μονάδας, η οποία προσφέρει τόσο υπηρεσίες ασφαλειών ζωής όσο και γενικών ασφαλίσεων και θα μπορούσε να μπει στο «στόχαστρο» ανταγωνιστών που θέλουν να ενισχύσουν την παρουσία τους στην περιοχή της Νοτιοανατολικής Ασίας. Σύμφωνα με την ετήσια έκθεση της ΑΧΑ για το 2019, η μονάδα της Σιγκαπούρης απέφερε έσοδα 615 εκατ. ευρώ τον περασμένο χρόνο.

Η διαδικασία πώλησης θα μπορούσε να ξεκινήσει τις επόμενες εβδομάδες κατά τις ίδιες πηγές, που διευκρίνισαν ότι οι τελικές αποφάσεις δεν έχουν ακόμα ληφθεί. Εκπρόσωπος της ΑΧΑ αρνήθηκε να σχολιάσει τις πληροφορίες.

Ο γαλλικός όμιλος και ο τοπικός εταίρος της στη Μαλαισία επίσης εξετάζουν την πώληση της κοινοπραξίας που έχουν συστήσει (και που παρέχει ασφάλειες ζωής και γενικές ασφαλίσεις),  έναντι τιμήματος της τάξης των 650 εκατ. ευρώ.  Υπενθυμίζεται ότι πριν λίγες ημέρες, η ΑΧΑ αποκάλυψε την ακύρωση της συμφωνίας για πώληση της θυγατρικής ΑΧΑ Life Europe στην εταιρεία ιδιωτικών επενδυτικών κεφαλαίων Cinven, καθώς ορισμένοι όροι που είχε θέσει δεν τηρήθηκαν.

Ο διευθύνων σύμβουλους της ΑΧΑ Thomas Buberl επιχειρεί να μετατοπίσει το κέντρο βάρους του ομίλου από τις ασφάλειες ζωής και υγείας στις γενικές ασφαλίσεις, μετά την εξαγορά-μαμούθ της XL Group έναντι 15,8 δις. δολαρίων το 2018. Έκτοτε  εξετάζει τις εναλλακτικές επιλογές για σειρά μικρότερων δραστηριοτήτων του ομίλου ανά τον κόσμο –συμπεριλαμβανομένης και της Μέσης Ανατολής- προκειμένου να αποπληρώσει το deal της Xl.

Η κερδοφορία της ΑΧΑ υπέστη καθίζηση κατά το α’ εξάμηνο του έτους, καθώς η εταιρεία έβαλε στην άκρη κονδύλι 1,5 δις. ευρώ για αιτήσεις αποζημίωσης σχετιζόμενες με τον κορωνοϊό. Παράλληλα, προειδοποίησε για νέα σοκ λόγω της πανδημίας, απέσυρε τους στόχους για την ανάπτυξη που είχε θέσει και ακύρωσε την καταβολή μερίσματος στους μετόχους.

Η κινητικότητα στην ασφαλιστική βιομηχανία –όσον αφορά σε εξαγορές και συγχωνεύσεις- παραμένει έντονη, παρά την επιβράδυνση που καταγράφεται ευρύτερα εξαιτίας του COVID-19. Σύμφωνα με στοιχεία του Bloomberg, οι ασφαλιστικές εταιρείες ενεπλάκησαν σε συμφωνίες συνολικού ύψους 99 δις. δολαρίων, ποσό αυξημένο κατά 77% σε σχέση με την αντίστοιχη περίοδο του 2019.

Εκτίμηση για 3 δις. δολ.  ασφαλισμένες ζημίες από την έκρηξη στη Βηρυτό

0

Της Λαλέλας Χρυσανθοπούλου

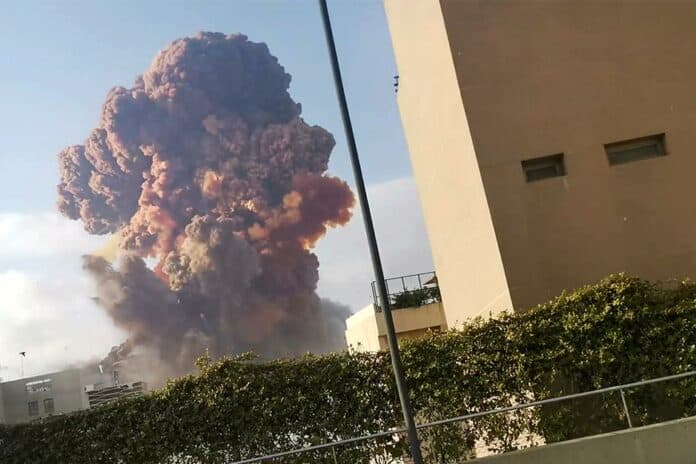
Στα 3 δις. δολάρια υπολογίζουν αναλυτές και πηγές του ασφαλιστικού κλάδου τις ασφαλισμένες ζημίες από την έκρηξη στο λιμάνι της Βηρυτού που κόστισε τη ζωή σε 154 ανθρώπους, τραυμάτισε χιλιάδες άλλους και ισοπέδωσε μέρος της πρωτεύουσας του Λιβάνου. Αξιωματούχου κάνουν λόγο για οικονομικές ζημίες της τάξης των 15 δις. δολαρίων, το μεγαλύτερο μέρος των οποίων εκτιμάται ότι δεν είχαν ασφαλιστική κάλυψη.

H Swiss Re, ωστόσο, υπολόγισε ότι οι ασφαλισμένες ζημίες από τις εκρήξεις σε αποθήκη στο Τιαντζίν της Κίνας (μια από τις μεγαλύτερες ανθρωπογενείς καταστροφές του 2015 που κόστισε τη ζωή σε τουλάχιστον 116 άτομα) ήταν της τάξης των 2,5-3,5 δις. δολαρίων.

«Εάν κάνουμε έναν παραλληλισμό με το Τιαντζίν, θα δούμε ότι πιθανότατα υπάρχουν σημαντικές ασφαλισμένες ζημίες», δήλωσε στο πρακτορείο Reuters o Ghislain Le Cam,  υψηλόβαθμο στέλεχος του οίκου αξιολόγησης AM Best.

Πηγή της ασφαλιστικής αγοράς που ζήτησε να μην κατονομαστεί λόγω της ευαισθησίας του θέματος, υπολόγισε τις ασφαλισμένες ζημίες από την έκρηξη στη Βηρυτό σε 2-3 δις. δολάρια. Ο λογαριασμός αυτός περιλαμβάνει και τις αξιώσεις του ίδιου του λιμανιού για την καταστροφή που υπέστη και την διακοπή της επιχειρηματικής δραστηριότητας, 

Η Munich Re δήλωσε προ ημερών ότι η έκρηξη κατά πάσα πιθανότητα θα οδηγήσει σε μεγάλες απαιτήσεις για αποζημίωση, χωρίς ωστόσο να μπορεί να δώσει εκτίμηση. Η ΑΧΑ και η Allianz, που επίσης δραστηριοποιούνται στο Λίβανο, επίσης είπαν ότι ήταν πολύ νωρίς για αξιόπιστούς υπολογισμούς ασφαλισμένων ζημιών.

Σημειώνεται ότι οι ασφαλισμένες ζημίες από την έκρηξη στο Τιαντζίν ήταν υψηλές λόγω της αξίας των χιλιάδων εισαγόμενων αυτοκινήτων που ήταν αποθηκευμένα στο λιμάνι.

Στη Βηρυτό, η έκρηξη κατέστρεψε το μοναδικό μεγάλο σιλό (αποθήκη σιτηρών) της χώρας. Αν και οι ζημίες που σχετίζονται με τα αγαθά που ήταν αποθηκευμένα στο λιμάνι της Βηρυτού λογικά θα είναι χαμηλότερες σε σχέση με αυτές στο Τιαντζίν, και πάλι ο αριθμός δεν θα είναι αμελητέος, είπε δεύτερη πηγή, επίσης υπό την προϋπόθεση της ανωνυμίας.

Μια ειδοποιός διαφορά είναι ότι η έκρηξη στη Βηρυτό κατέστρεψε κατοικίες και επαγγελματικά ακίνητα, όπως εστιατόρια και ξενοδοχεία, τα οποία θα είναι το αντικείμενο των περισσότερων αιτήσεων αποζημίωσης.

Generali: 4,5 δισ. σε πράσινες επενδύσεις

0

της Ελενας Ερμείδου

4,5 δισεκατομμύρια ευρώ σε πράσινες βιώσιμες επενδύσεις σχεδιάζει να διαθέσει η Generali μέχρι το 2021, σκοπεύοντας να συμβάλλει θετικά στους στόχους αειφόρου ανάπτυξης του ΟΗΕ, καθώς και να αποσυρθεί από τις βιομηχανίες και κλάδους που δεν συμμορφώνονται με ορισμένα πρότυπα βιωσιμότητας και τα ανθρώπινα δικαιώματα.

Η δέσμευση του Ομίλου είναι επίσης ευθυγραμμισμένη με τους οικονομικούς στόχους αειφόρου ανάπτυξης και αυτός είναι ο λόγος που η η Generali προσχώρησε στην Ευρωπαϊκή Συμμαχία για την Πράσινη Ανάκαμψη αποφασίζοντας να διοχετεύσει σχεδόν 1 δισεκατομμύριο ευρώ σε μία βιώσιμη οικονομία.

Talanx: Κονδύλια 250 εκ. σε έργα ηλιακής ενέργειας

0

της Ελενας Ερμείδου

Επενδυτικά κονδύλια ύψους 250 εκατομμυρίων ευρώ σε δύο μονάδες ηλιακής ενέργειας στην Ισπανία έριξε ο Ομιλος Talanx μέσω ασφάλισης.

Η μονάδα στην περιοχή Castilla-La Mancha παρέχει πράσινη ενέργεια σε 52.000 νοικοκυριά εξοικονομώντας 63.000 τόνους διοξειδίου του άνθρακα. Πρόκειται για την έβδομη επένδυση ηλιακής ενέργειας αυξάνοντας τις επενδύσεις του Ομίλου σε έργα υποδομών, τα οποία μέχρι το τέλος του 2019 έφτασαν στα 2,5 δισεκατομμύρια ευρώ.

Στόχος της Talanx η επέκταση των πράσινων επενδύσεων. Η Talanx θα πάρει 250 εκατομμύρια ευρώ από ένα σύνολο 326 εκατομμυρίων ευρώ  ασφαλισμένα ομόλογα έργων.

Πώς υπολόγισαν τις απαιτήσεις από την πανδημία οι ασφαλιστές

0

της Ελενας Ερμείδου

500 εκατομμύρια, 700 και 442 εκατομμύρια έφτασαν οι απαιτήσεις από τον Covid-19 για την Swiss Re, Munich Re και Scor αντίστοιχα το δεύτερο τρίμηνο του 2020.

Ωστόσο οι αυξημένες απαιτήσεις μέχρι στιγμής έχουν προκύψει από την αύξηση των εκτιμήσεων των αποθεματικών κεφαλαίων και όχι των πραγματικών πληρωμένων απαιτήσεων. Οσο περνά ο χρόνος και προς το τέλος στου 2020 εκτιμάται ότι θα αυξηθούν οι απαιτήσεις στον κλάδο ζωής λόγω της θνησιμότητας, ενώ θα μετριαστούν οι απαιτήσεις στον κλάδο περιουσίας και αποθεμάτων αναφέρει η Moody’s σε ανάλυση της.

Το πρώτο τρίμηνο οι περισσότερες αποζημιώσεις σχετίζονται με την ταξιδιωτική ασφάλιση και τις ακυρώσεις των εκδηλώσεων, λόγω της απαγόρευσης των ταξιδίων και το κλείσιμο των συνόρων.  Η επιβολή των αυστηρότερων μέτρων οδήγησαν στην διακοπή επιχειρηματικών λειτουργιών και την αύξηση των απαιτήσεων για τον κλάδο περιουσίας και ατυχημάτων.

Και ενώ κάποιες από τις σχετικές απαιτήσεις δεν έχουν υποβληθεί οι (αντ)ασφαλιστές τις έχουν ενσωματώσει στους λογαριασμούς τους ως μέρος των αποθεματικών τους που έχουν  πραγματοποιηθεί αλλά δεν έχουν αναφερθεί.

Για παράδειγμα η SCOR έχει συμπεριλάβει στο βασικό σενάριο των προβλέψεων της 198 εκατομμύρια για να καλύψει προβλεπόμενες απαιτήσεις μεταξύ 1η Ιουλίου 2020 και 30 Ιουνίου 2021 ως μέρος των υπολογισμών που κάνει για το Solvency II σε σύγκριση με τις ζημιές ύψους 194 εκατομμυρίων ευρώ στον κλάδο ζωής που έχουν γίνει μέχρι σήμερα.

Αυτό που παραμένει είναι πρωτότυπο όχι το αντίγραφο

0

Της Ελενας Ερμείδου

Συνηθίζουμε να υπερτιμάμε τι κάνουμε για αυτό δεν ακούμε. Συνηθίζουμε να δηλώνουμε περήφανοι, για κάθε τι ασήμαντο που αντιγράφουμε, για αυτό και δεν ξέρουμε να εκτιμάμε, χάνουμε τα σημαντικά και τα πρωτότυπα. Συνηθίζουμε να ποστάρουμε τα σχέδια μας, ανταγωνιζόμαστε τα λάϊκ, για αυτό και δεν βλέπουμε. 

Πολλοί πιστεύουν ότι έχουν την αποκλειστικότητα, για αυτό και αν τύχει στην πραγματική ζωή / οικονομία να δουν κάτι άλλο φοβούνται. Ο φόβος προέρχεται από κακή αντίληψη. Η κακή αντίληψη και το εγώ υπερισχύει, εκτός αν είσαι ελεύθερος, έτσι οι περισσότεροι σε πείσμα των καιρών συνεχίζουν να κάνουν τα ίδια για να νικήσουν τα εμπόδια.  Υπάρχουν και αυτοί που έχουν τόλμη και θάρρος, αυτοί που και βλέπουν τι θα τους πάει μπροστά.

Τι θα γίνει με την ασφαλιστική αγορά, για πόσο ακόμα θα υπερεκτιμάει τον εαυτό της στην Ελλάδα, πότε θα δηλώσει παρούσα στο εγχώριο και διεθνές γίγνεσθαι; Πόσες φορές ακόμα θα δηλώσει περήφανη για τι υλικά και λεφτά δώρισε επί των ημερών του κορωνοϊού για την αντιμετώπιση της πανδημίας, πόσες φορές ακόμα θα δηλώσει για τις εφευρέσεις της ψηφιακής τεχνολογίας που υιοθέτησε για να διευκολύνει την εργασία εξ’ αποστάσεως;

Οι προσφορές είναι καλές, αλλά δεν είναι τίποτα άλλο από προσφορές, αν δεν υπάρξουν οργανωμένες συνέργειες, χάνονται την επόμενη ημέρα. Η εξ’ αποστάσεως εργασία δεν παράγει τα ίδια αποτελέσματα για όλα τα επαγγέλματα, οπότε ας μην μιλάμε για οφέλη, υπάρχουν και οι ζημιές. Και ας μην παραβλέπουμε την γιγαντιαία αύξηση των cyber κρουσμάτων στις πλατφόρμες Zoom και Microsoft.

H εγχώρια ασφαλιστική αγορά δεν έχει από πάνω της μόνιμο άστρο, ο κόσμος προχωράει, οι απαιτήσεις και οι ανάγκες αλλάζουν και δεν φτάνει μόνο να το αναπαράγουμε, πρέπει να κάνουμε αυτά που λέμε, άλλως δημιουργούμε ηχορύπανση.

Η αντίληψη δύσκολα αλλάζει γιατί όπως και να είναι βολεύει αυτό που κάνουμε και ας είναι ‘δαπανηρό’ .  Πρέπει να εγκαταλείψουμε την πολυτέλεια της αδράνειας. Θα το κάνουν αυτοί που θέλουν να ξεχωρίσουν. Αυτοί που πρωτοτυπούν όχι αυτοί που αντιγράφουν. Αυτοί θα παραμείνουν στην αγορά αυτή.  Αυτοί που ξέρουν να περπατάνε με την ομάδα, αλλά και όταν υπάρχουν δυσκολίες ξεχωριστά που αλληλοσυμπληρώνουν στοιχεία.

Η στήλη έχει γράψει όλο αυτό το διάστημα, μέχρι και που σήμερα πάμε διακοπές πολλά ‘πρέπει’ για την ασφαλιστική αγορά. Ας γράψει και  άλλο ένα διαφορετικό από τα άλλα, είναι το θέμα της διαφθοράς και του τρίπτυχου ESG που απασχολεί τον κλάδο διεθνώς  με τις Ασφαλιστικές Ενώσεις της ΕΕ και τις Εταιρείες να έχουν κάνει ήδη βήματα προσέγγισης

Η διαφθορά αποτελεί μέρος του πυλώνα διακυβέρνησης του τρίπτυχου ESG. Η διαφθορά επίσης συσχετίζεται άμεσα με το underwriting.  Και για όποιον πιστεύει ότι το πεδίο δεν είναι ευρύ. Η διαφθορά περιλαμβάνει την απόκτηση χρηματικών ή άλλων πλεονεκτημάτων για αυτόν που πράττει  ή για τους στενούς συνεργάτες ή συγγενείς του. Μορφές διαφθοράς είναι η λήψη ή η δωροδοκία και η ευνοιοκρατία σε αντάλλαγμα για προσωπικά κέρδη,νομιμοποίηση εσόδων από παράνομες δραστηριότητες, φοροδιαφυγή, υπεξαίρεση, απάτη, κλοπή, παραποίηση λογαριασμών, συγκρούσεις συμφερόντων και εκβιασμό, χρηματοδότηση της τρομοκρατίας.

Μεταξύ άλλων οι μεγάλης κλίμακας αποτυχίες εταιρικής διακυβέρνησης όπως η διαφθορά ή η απάτη μπορούν να βάλουν ολόκληρες εταιρείες σε σοβαρό οικονομικό κίνδυνο ή να τις οδηγήσουν σε πτωχεύσεις, γεγονός που υπογραμμίζει την υψηλή συνάφεια του θέματος με τους παράγοντες ESG. Τι έχει κάνει η ελληνική αγορά για αυτό; 

Καλό καλοκαίρι.

173 εκ. πήρε η Munich Re από την ERGO

0

Της Ελενας Ερμείδου

Κέρδη 173 εκατομμυρίων ευρώ συγκέντρωσε η Munich Re από την Ergo το δεύτερο τρίμηνο του 2020 το μεγαλύτερο μέρος των οποίων προέρχεται από τις διεθνείς επιχειρήσεις και την βελτιώσεις που έγιναν στις λειτουργικές επιδόσεις.

Ο κορωνοϊός χτύπησε την Munich Re

Ο κλάδος περιουσίας και ατυχημάτων έγραψε αποτέλεσμα 50 εκατομμυρίων  (55 εκ.). Οι απαιτήσεις από τις ασφαλισμένες ζημίες οι οποίες στην πλειοψηφία τους προήλθαν από διακοπές επιχειρησιακών λειτουργιών και ακυρώσεις εκδηλώσεων αντισταθμίστηκαν εν μέρει από τις σταθερές τιμές των ασφαλίστρων  και τις χαμηλότερες ζημιές στις προσωπικές ασφαλίσεις.

Ο κλάδος ζωής και υγείας στην Ergo Γερμανίας έγραψε χαμηλότερο αποτέλεσμα στα 63 εκατομμύρια ευρώ (72 εκ.) λόγω του αντίκτυπου των αγορών κεφαλαίων από τον COVID-19  και των ταξιδιωτικών ασφαλίσεων.

Ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα σε πολύ καλό επίπεδο. Στον κλάδο περιουσίας και ατυχημάτων στην Γερμανία ο δείκτης το δεύτερο τρίμηνο υπολογίστηκε στο 92,5% (86,2%).

Στον τομέα των διεθνών επιχειρήσεων της  ERGO, ο δείκτης βελτιώθηκε 90,1% (95,0%) κυρίως λόγω των χαμηλότερων απαιτήσεων στον κλάδο αυτοκινήτου.

Τα συνολικά έσοδα από τα ασφάλιστρα διαμορφώθηκαν στα  4,228 εκατομμύρια  (4,849 εκ.); τα συνολικά μεικτά ασφάλιστρα στα 3,971 εκατομμύρια (4,217 εκ.).


Τι αποκάλυψε η Aviva, τι αναμένει από αντασφαλιστές

0

Της Ελενας Ερμείδου

Στην ανακοίνωση των οικονομικών της αποτελεσμάτων, η Aviva αποκάλυψε ότι οι απώλειες από την πανδημία του κορωνοϊού θα φτάσουν 580 εκατομμύρια δολάρια ΗΠΑ, μόνο για το πρώτο εξάμηνο του 2020. Η εταιρεία βρίσκεται στις επάλξεις και αναμένει τους αντασφαλιστές οι οποίοι θα καλύψουν το 63% του κόστους.

Ισχυρίζεται ότι οι απώλειες από την πανδημία έχουν αυξηθεί και έχουν φτάσει στα 441 εκατομμύρια λίρες Αγγλίας, ήτοι στα 580 εκατομμύρια κατά προσέγγιση κατά τους υπολογισμούς λαμβάνοντας υπ’ όψιν το σημερινό επιτόκιο.

Οι ισχυρισμοί υφίστανται και οφείλονται σε μεγάλο βαθμό στα συμβόλαια διακοπής επιχειρηματικών λειτουργιών και στις απαιτήσεις για αποζημιώσεις που σχετίζονται με την ταξιδιωτική ασφάλιση. Επίσης από τον τομέα της υγείας και αποταμίευσης σε περιπτώσεις αυξημένης θνησιμότητας

Γι α όλα αυτά η Aviva δήλωσε ότι αναμένει ισχυρά στηρίγματα από τους αντασφαλιστές που φτάνουν τα 276 εκατομμύρια λίρες Αγγλίας δηλαδή το 63% του συνόλου. Σε δολάρια φτάνουν τα 365 με το σημερινό επιτόκιο.

Αν η Aviva λάβει το ποσό από τους αντασφαλιστές οι καθαρές ζημιές από την πανδημία του κορωνοϊού θα μειωθούν στα 165 εκατομμύρια λίρες Αγγλίας.

Φαίνεται ότι η Aviva έχει υψηλό ποσοστό εκχώρησης ζημιών σε αντασφαλιστές για να ανταποκριθεί με αυτό τον τρόπο στην πανδημία.

Διαβάστε:

Aviva vs Allianz: Ανταγωνισμός σκληρός στο γήπεδο

Μονόδρομος λένε οι ασφαλιστές, επαυξάνει η κυβέρνηση

0
Ανασφάλιστος cover image

Μονόδρομος είναι» λένε οι ασφαλιστές –επαυξάνει η κυβέρνηση–, αλλά πάντα κάπου ανακαλύπτουν τα κρυμμένα μονοπάτια διαφυγής.  Τα ακολουθούν, βγαίνουν σε διαφορετικές, διασταυρώσεις, κάπου χάνονται αλλά το οικονομικό και πολιτικό συμφέρον τους ενώνει.

Τι σημαίνει αυτό, το καταλβαίνουμε όλοι εδώ. Γιατί γίνεται επίσης το καταλαβαίνουμε. Οι πολίτες είναι αυτοί που δεν καταλβαίνουν και χάνουν τον ορίζοντα τους. Το μόνο σίγουρο είναι πως αν δίνεις συνέχεια σε κάποιους υποσχέσεις και διαβεβαιώσεις χωρίς να πράττεις τότε πιάνεις τα αντίθετα αποτέλεσματα, ή η στήλη έχει άδικο;  Οποιος δεν πείθεται μπορεί να δει δείκτες ικανοποίησης, δείκτες εμπιστοσύνης, από το παρελθόν.

Προτάσεις και λόγια που χαροποιούν τους δείκτες και νομιμοποιούν τους πομπούς. ΣΔΙΤ, πυλώνες, τώρα πάει να ξαναρχίσει η ιστορία με τον δεύτερο και τρίτο πυλώνα. Κάθε λιμάνι, και καϋμός θα μπορούσαμε να πούμε, πολύ εύκολα.

Οταν κολλήσει η βελόνα, γρατζουνάει και ότι λέγεται δεν ακούγεται, χάνεται και φτάνει να γίνεται ηχορύπανση. Γιατί ορισμένοι δεν θέλουν να το καταλάβουν; Βλέπουν μόνο αυτά που θέλουν να δουν, έχουν υψώσει τέτοια εμπόδια που δεν αντιλαμβάνονται ότι αυτοακυρώνονται;

Για να δούμε και από την άλλη τι προτάσεις έχουν υποβάλλει οι ασφαλιστές που να είναι ρεαλιστικές, να έχουν πιάσει τον παλμό της αγοράς, των επιχειρήσεων και των νοικοκυριών;

Υδρα δεν θα γίνει για να ακούσουμε τα ίδια από τα κυβερνητικά επιτελεία. Θα προτιμούσαμε όμως αντί να ακούσουμε σχέδια και διαβεβαιώσεις να δούμε νομοσχέδια, απλά, λυτά, όχι πολυσέλλιδα και χωρίς παραθυράκια.