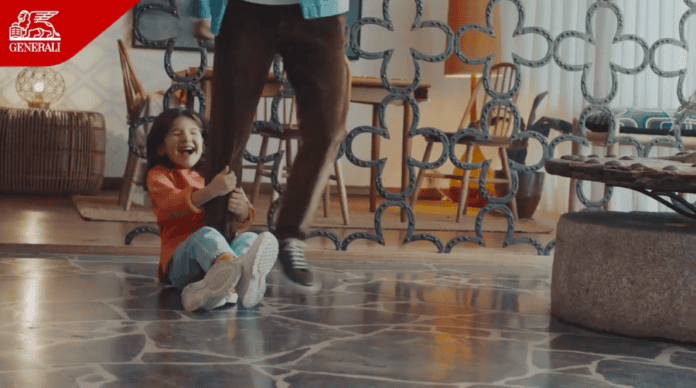
back to top
19 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 830

Ιωάννης Ρόκας: Η αξιοπιστία ανοίγει τον δρόμο για εμπέδωση της ασφαλιστικής συνείδησης

0

Απαιτείται ποιοτική αναβάθμιση του ρυθμιστικού-νομικού πλαισίου και συνεπής εφαρμογή του

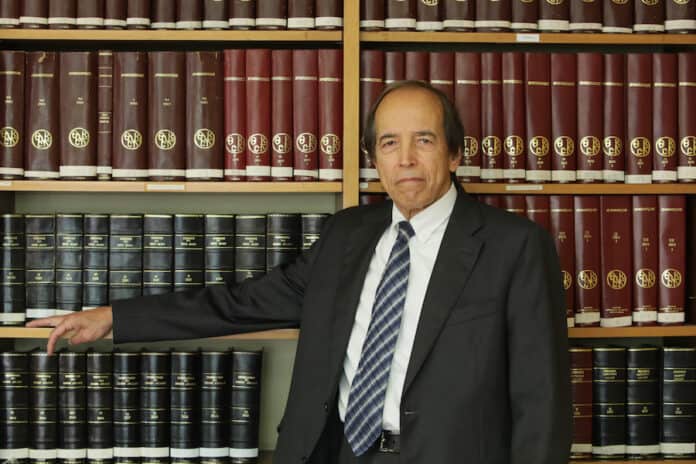
Το μείζον θέμα της εμπιστοσύνης στη σχέση ασφαλισμένου, διαμεσολαβητή και ασφαλιστικής εταιρείας θίγει, μεταξύ άλλων, ο διαπρεπής νομικός και ομότιμος καθηγητής του Εμπορικού Δικαίου στο Τμήμα Οργάνωσης και Διοίκησης Επιχειρήσεων στο Οικονομικό Πανεπιστήμιο Αθηνών, κ. Ιωάννης Ρόκας, στη συνέντευξη που παραχώρησε στο Insurance World. 

Ο κ. Ρόκας υπενθυμίζει ότι το ασφαλιστικό προϊόν είναι μια υπόσχεση που αγοράζεται προαιρετικά και συνεπώς ο παράγοντας της αξιοπιστίας είναι κομβικός. 

Πέραν αυτού όμως, ο κ. Ρόκας, στη συνέντευξή του, τέμνει και την ανάγκη αναβάθμισης του ρυθμιστικού και νομικού πλαισίου, που συμβάλλει σημαντικά στην κατεύθυνση της δημιουργίας ενός καλύτερου μέλλοντος για τον ασφαλιστικό κλάδο, αλλά και στην ποιότητα των υπηρεσιών που θα απολαύσει ο ασφαλισμένος. 

Το περιβάλλον καθορίζεται σημαντικά από τον νομοθέτη και η χρεία ποιοτικής αναβάθμισης απαιτεί λειτουργικούς κανόνες, διαδικασίες και ευέλικτο ρυθμιστικό πλαίσιο, συμβατό με τον βηματισμό της καθημερινότητας. 

Απαιτεί επίσης, εύλογα, την ενεργοποίηση σύγχρονων κανόνων που υπάρχουν, αλλά έχουν μείνει ανενεργοί, για την πραγματική εφαρμογή των υποχρεωτικών ασφαλίσεων. Επίσης, απαιτεί αντιμετώπιση της αδράνειας, γνώση και υιοθέτηση άριστων κανόνων εφαρμογής και την αναγκαιότητα ώστε το νομοθετικό πλαίσιο να αποτελεί εγγύηση της φερεγγυότητας και αξιοπιστίας του ασφαλιστικού προϊόντος. 

Ο καθηγητής θέτει ακόμη το ζήτημα της «ειδικότητας» και, εμμέσως πλην σαφώς, την ανάγκη και χρησιμότητα ενός καταρτισμένου και ενημερωμένου διαμεσολαβητή, ο οποίος πρέπει να αναγνωρίσει τις ανάγκες του ασφαλισμένου και να τον βοηθήσει να καταλήξει στις σωστές και κατάλληλες αποφάσεις για την ασφάλισή του.

Η συνέντευξη με τον καθηγητή κ. Ιωάννη Ρόκα ακολουθεί:

iw? Πού πιστεύετε ότι θα πρέπει να δοθεί ιδιαίτερη προσοχή για ένα καλύτερο μέλλον της ασφάλισης στην Ελλάδα;

απ. Η αξία της ασφάλισης εξαρτάται πολύ από το επίπεδο αξιοπιστίας που εμπνέει, γιατί το ασφαλιστικό προϊόν δεν είναι άλλο από μια υπόσχεση κάλυψης κινδύνων, ενώ η καταβολή ασφαλίσματος, αν τύχει και πραγματοποιηθεί ο κίνδυνος, είναι η εκδήλωση της υπόσχεσης. Δεν αγοράζεις εύκολα προαιρετικά μια υπόσχεση αν δεν έχεις εμπιστοσύνη σε αυτόν που θα την εκτελέσει, εμπιστοσύνη ότι θα έχει την οικονομική δυνατότητα, τη βούληση και ικανότητα να την εκτελέσει σωστά, αλλά εμπιστοσύνη και στο ίδιο το προϊόν. 

Η απλούστευση των διαδικασιών αναζήτησης και αγοράς ασφάλισης και η αναβάθμιση του service που φέρνει η ψηφιακή τεχνολογία, η βελτίωση της παροχής πληροφοριών σχετικά με τις ιδιότητες και παροχές του προϊόντος, η παροχή συμβουλής στους (υποψήφιους) πελάτες σχετικά με τις ανάγκες τους, αλλά και οι προχωρημένες τεχνικές μάρκετινγκ, καθιστούν το ασφαλιστικό προϊόν ελκυστικό, αλλά δεν αρκούν για να κερδίσουν την εμπιστοσύνη των αγοραστών του σε ικανοποιητικό βαθμό, ώστε να δημιουργηθεί και μια «φιλοασφαλιστική κουλτούρα», όπως δείχνει το πολύ χαμηλό ποσοστό επί του ΑΕΠ που αντιπροσωπεύει το ασφάλιστρο. 

Δεν αγοράζεις εύκολα προαιρετικά μια υπόσχεση αν δεν έχεις εμπιστοσύνη σε αυτόν που θα την εκτελέσει, εμπιστοσύνη ότι θα έχει την οικονομική δυνατότητα, τη βούληση και ικανότητα να την εκτελέσει σωστά, αλλά εμπιστοσύνη και στο ίδιο το προϊόν

Όμως η αξιοπιστία δεν κερδίζεται στον επιθυμητό βαθμό χωρίς ποιοτική αναβάθμιση του ρυθμιστικού-νομικού πλαισίου και του ελέγχου εφαρμογής των ρυθμίσεων. Αυτό οφείλεται στο ότι η ασφαλιστική παροχή μέχρι να φθάσει στον ασφαλισμένο περνάει από ένα πυκνό «φίλτρο κανόνων» ή αλλιώς βασίζεται σε κανόνες που πρέπει να τηρηθούν και άρα να τους γνωρίζουμε καλά και να ερμηνεύονται τεκμηριωμένα με μη αμφισβητούμενες μεθόδους. Δεν είναι υπερβολή, αλλά κυριολεξία, ο χαρακτηρισμός της ασφάλισης ως “legal product”, αφού η υπόσχεση καταβολής ασφαλίσματος σε περίπτωση επέλευσης περιστατικών αβέβαιων, για να γίνει βεβαιότητα, απαιτεί τη θέσπιση λειτουργικών δεσμευτικών κανόνων, τη διάθεση μηχανισμών πραγματικού διαρκούς ελέγχου της τήρησής των και νομικούς κανόνες με αποτελεσματικές και δίκαιες κυρώσεις. Για να λειτουργεί η ασφάλιση ως εγγύηση (“garantie” ονομάζεται στη Γαλλία) απαιτείται αυτό να το εγγυάται και ο νόμος. 

Η «νομική εγγύηση» περιλαμβάνει και τη μακρά σειρά των παρεπόμενων υποχρεώσεων που έχει ο παρασκευαστής και ο διανομέας ασφαλιστικών προϊόντων έναντι των ασφαλισμένων. Με την αναβάθμιση του ρυθμιστικού-νομικού πλαισίου η αντιμετώπιση αιτιάσεων και η εξωδικαστική επίλυση αμφισβητήσεων κερδίζει γενικότερη αποδοχή και αναγνώριση, οι δε δικαστικές αποφάσεις θα ικανοποιούν περισσότερο το αίσθημα ότι απονεμήθηκε η δικαιοσύνη σε διαφορές ασφαλιστικού ενδιαφέροντος, με κέρδος για την ασφάλιση. 

Η ασφάλιση συνδέεται όμως άμεσα και με το πολιτιστικό και μορφωτικό επίπεδο, την οικονομία και τις συναλλακτικές συνήθειες του περιβάλλοντος στο οποίο παρέχεται, το επίπεδο του οποίου επηρεάζει την ευρεία διάδοσή της. Εξαιρούμε την ασφάλιση ορισμένων μεγάλων και ειδικών κινδύνων, που λειτουργεί αρκετά διαφορετικά. 

Εμπόδιο στην ποιοτική αναβάθμιση αποτελεί και το έλλειμμα στη σημασία που δίδεται στο κριτήριο της ποιότητας και ειδικότητας κατά την ανάθεση έργων που σχετίζονται με ρυθμίσεις. Υπάρχει ανάγκη «αναζήτησης» τέτοιων προσώπων, ώστε να περιορίζεται η γνωριμία με τον αναθέτοντα ως κριτήριο επιλογής ή η δημοσιότητα από τα μέσα ενημέρωσης, τα συνέδρια, τις χορηγίες και επίσης όχι μόνο μεταξύ εκείνων που οι ίδιοι επιδιώκουν τη συμμετοχή τους. 

Υπάρχουν εξαιρετικού επιπέδου άνθρωποι, που δεν ζητούν να συμπράξουν, αλλά θα μπορούσαν, αρκεί να υπάρχει βούληση να αναζητηθούν. Αποτέλεσμα είναι και οι νομοθετικές διατάξεις που επιβάλλουν τις 50 υποχρεωτικές ασφαλίσεις αστικής ευθύνης που ισχύουν σήμερα στην Ελλάδα και έχουν εισαχθεί ως ενωσιακές υποχρεώσεις με εισηγήσεις διαφόρων υπουργείων, προφανώς χωρίς τη συμμετοχή της αρμόδιας εποπτικής αρχής επί της ιδιωτικής ασφάλισης, για τις οποίες δεν υπάρχει καμία ρύθμιση ως προς τη λειτουργία της ασφάλισης, χωρίς την οποία δεν μπορεί να γίνει σοβαρά λόγος για υποχρεωτική ασφάλιση (με εξαίρεση βέβαια την αστική ευθύνη ατυχημάτων αυτοκινήτων). Αυτό ισχύει και για την ιδιωτική ασφάλιση επαγγελματικής αστικής ευθύνης, που αφορά και τις περισσότερες υποχρεωτικές ασφαλίσεις. 

Πλήττει την ασφάλιση και η πολύ αργή απονομή της δικαιοσύνης, που, όπως είχα αρθρογραφήσει σχετικά (Καθημερινή, 21.4.2019), ισοδυναμεί σχεδόν με άρνηση απονομής της. Αν ο ασφαλισμένος συμβιβάζεται σε ένα ποσό ασφαλίσματος που πιστεύει ότι τον αδικεί και το κάνει μόνο για να αποφύγει τη μακρόσυρτη δικαστική διαδικασία, ενώ θα την ακολουθούσε αν διαρκούσε ένα εύλογο χρονικό διάστημα, βλάπτεται η αξιοπιστία του προϊόντος, και όχι μόνο. Δεν θα ήταν το ίδιο αν το όποιο αποτέλεσμα προερχόταν από δικαστική απόφαση, έστω και αρνητική για αυτόν.

iw? Τι θα μπορούσε να συμβάλει στο να ξεπεραστούν προβλήματα αυτού του τύπου;

απ. Θα ήταν διαφορετικά τα πράγματα αν η δικαιοσύνη είχε απελευθερωθεί από μέρος της βαριάς πανοπλίας των δικονομικών διατάξεων, με «εξυπνότερες» διαδικασίες, προσαρμοσμένες στην ταχύτητα των συναλλαγών. Απαιτείται όμως πολλή δουλειά για να ανατραπεί το «δικονομικό ταμπού», που είναι περισσότερο ζήτημα διαδικασιών και κανόνων λειτουργίας που τίθενται με ευθύνη της Πολιτείας και όχι τόσο του επιπέδου των δικαστικών λειτουργών, που είναι υψηλό. 

Απαιτείται να γίνει συνείδηση και πράξη ότι ο δικαστής πρέπει να έχει εξοικείωση και γνώσεις και των ειδικών θεμάτων που καλείται να επιλύσει, όπως είναι τα σχετιζόμενα με την ιδιωτική ασφάλιση. Στα δικαστήρια του Πειραιά η Πολιτεία έχει θεσπίσει τμήμα ναυτιλιακών διαφορών, αν και οι σημαντικές ναυτιλιακές διαφορές επιλύονται εκτός Ελλάδος, πράγμα που δεν συμβαίνει με την ιδιωτική ασφάλιση, παρά τον πολλαπλάσιο αριθμό υποθέσεων. 

Οι νομικοί κανόνες και η δικαιοσύνη είναι ένα δύσκολο και ευαίσθητο ζήτημα και το «ταμπού» που δημιουργεί, μπορεί με τον χρόνο, τον εκσυγχρονισμό και με πολλή δουλειά, να ξεπεραστεί, προς όφελος και της ασφάλισης, ώστε στο μέλλον να μη θυμόμαστε καν τις αγκυλώσεις που υπήρχαν. 

Όταν το 2001 μου ανατέθηκε να προεδρεύσω και εισηγηθώ κανόνες εταιρικής διακυβέρνησης για τις εισηγμένες εταιρείες, είχα απέναντί μου τους εκπροσώπους ιδιωτικών φορέων και φορέων της Διοίκησης, που δεν έβλεπαν την ανάγκη θεσμοθέτησης ανεξάρτητων μελών στο ΔΣ και προσέκρουε σε «ταμπού» η επιλογή μου να εισαχθούν οι κανόνες με νόμο –έστω λακωνικό– και όχι με μη υποχρεωτικά υποδείγματα, όπως ήθελαν ή δεν είχαν άποψη οι παράγοντες της αγοράς. 

Ο νόμος έγινε πάντως [3016/2002] και τον αντικατέστησε ο αναλυτικότατος νόμος [4706/2020] και, αμέσως μετά, ο επίσης αναλυτικότατος εν μέρει συμπληρωματικός του νόμος [4972/2022], χωρίς ο σημερινός συνωστισμός διατάξεων νόμων εταιρικής διακυβέρνησης να θυμίζει καν τον τότε αφορισμό της εισαγωγής νόμου εταιρικής διακυβέρνησης. 

Σημειωτέον, η ασφάλιση βασίζεται και στην παιδεία αυτών που την παράγουν, αυτών που τη διανέμουν, αλλά εν μέρει και αυτών που την καταναλώνουν, και η αναβάθμιση του ρυθμιστικού της πλαισίου απαιτεί γνώσεις και αντιμετώπιση της αδράνειας. 

Η πλήρης ανανέωση της νομοθεσίας της ασφαλιστικής σύμβασης το 1997, μετά από απόλυτη ακινησία με νομοθεσία καταγωγής το 1882, οφείλεται στις σε βάθος γνώσεις του αντικειμένου εκ μέρους κρίσιμων συντελεστών της υλοποίησής της, που αντιλήφθηκαν ότι οι τότε υπάρχουσες ρυθμίσεις ανταποκρίνονταν κυρίως στο μοντέλο των εμπόρων ασφαλισμένων και των σημαντικών εμπορικών συναλλαγών της εποχής εκείνης και ότι απαιτείται εκσυγχρονισμός με περιορισμό της αυστηρότητάς των έναντι του συνηθισμένου ασφαλισμένου, που είναι η μεγάλη πλειοψηφία στη σύγχρονη εποχή. 

Εμπόδιο στην ποιοτική αναβάθμιση αποτελεί και το έλλειμμα στη σημασία που δίδεται στο κριτήριο της ποιότητας και ειδικότητας κατά την ανάθεση έργων που σχετίζονται με ρυθμίσεις.

Σε αρκετά ζητήματα υπάρχει, ακόμα σήμερα, άγνοια σε βαθμό ασφαλιστικού αναλφαβητισμού, ακόμα και σε ανθρώπους που καλούνται να ασχοληθούν με το αντικείμενο, αναφορικά με τις ρυθμίσεις των συμβατικών σχέσεων ασφαλιστή με ασφαλισμένο, που εμποδίζει την πλήρη κατανόηση των αρχών της ασφάλισης και δεν συμβάλλει στην απαλλαγή από την αντίληψη ότι η ασφάλιση είναι ένα αναγκαίο κακό. 

Βασικές έννοιες, όπως η διαφορά του λήπτη της ασφάλισης από τον ασφαλισμένο, του ασφαλισμένου από τον απλό δικαιούχο του ασφαλίσματος, της ασφάλισης ίδιου συμφέροντος και της ασφάλισης ξένου συμφέροντος, δεν θα έπρεπε να αγνοούνται, όπως το ότι ειδική προστασία δίδει υποχρεωτικά ο νόμος σε όλους τους ασφαλισμένους –ακόμα και στους μη καταναλωτές–, εκτός από τους ασφαλισμένους κατά μεγάλων κινδύνων. 

Υπάρχει επίσης καθολική –μη ηθελημένη– αποχή από τη χρήση της ειδικής βασικής νομοθετημένης ορολογίας του ασφαλιστικού δικαίου, με χρήση όρων που χρησιμοποιούνται απείθαρχα, οι οποίοι αναπαράγονται από τη νομολογία ή προέρχονται από μεταφραστικά τμήματα της Ευρωπαϊκής Ένωσης, Οδηγιών που εύλογα αγνοούν την ειδική ορολογία και μεταφέρονται “copy paste” σε ελληνικά νομοθετήματα. 

Αποτέλεσμα όλων αυτών είναι η σύγχυση, η δαπάνη περιττών ωρών σε θέματα κατανόησης, μέχρι και λαθεμένη επίδραση σε δικαστικές κρίσεις και γενικά υποβάθμιση του ρυθμιστικού περιβάλλοντος της ασφάλισης, προς βλάβη της ανάπτυξής της. 

Η κάλυψη αυτής της παθογένειας, σε συνδυασμό με τη ρύθμιση των σχέσεων των δύο πλευρών με άριστους κανόνες που εφαρμόζονται σωστά, είναι μια επένδυση στην εμπιστοσύνη. Αυτό απαιτεί προτεραιότητα στην ποιότητα, καλλιέργεια και ανάλυση των ρυθμίσεων, ανοικτό διάλογο σε αμφισβητούμενα και μη θέματα που δεν είναι επιφανειακά και με ευρεία συμμετοχή υψηλού επιπέδου ενεργών ειδικών. 

Με δυο λόγια, απαιτείται συνειδητοποίηση του ελλείμματος, πολλή δουλειά και να αντιμετωπιστεί με σοβαρότητα και προσοχή τόσο από την ασφαλιστική βιομηχανία όσο και από την Πολιτεία η ρυθμιστική υποδομή, που είναι η «σπονδυλική στήλη» της ασφάλισης και που συμβάλλει στη βιωσιμότητά της. 

Τα προϊόντα διαφόρων κατηγοριών ασφάλισης δεν έχουν ειδικό νομοθετικό πλαίσιο, ούτε πρέπει κατ’ ανάγκη να έχουν, είναι όμως καλό να υπάρχει για ορισμένα από αυτά τύπος γενικών όρων προς προαιρετική μεν χρήση, που, εφόσον είναι υψηλής ποιότητας, θα τους ακολουθεί η αγορά, όπως συμβαίνει σε άλλες χώρες. Θα μπορούσε έτσι να δημιουργηθεί από την αγορά ένα βασικό συμβατικό πλαίσιο λειτουργίας ορισμένων προϊόντων που δεν θα είναι εισαγόμενο, αλλά εναρμονισμένο με το λοιπό νομικό περιβάλλον και τις καταναλωτικές συνήθειες της χώρας και άρα περισσότερο κατάλληλο.

iw? Πείτε μας δυο-τρεις σημαντικές θεματικές από την επιστημονική και επαγγελματική σας δραστηριότητα που σχετίζεται με την ασφάλιση.

απ. Ήταν πολύ ικανοποιητικό, λόγω της ενασχόλησής μου ως εισηγητής του νέου νόμου για την ασφαλιστική σύμβαση, το ότι ο αντίστοιχος νέος γερμανικός νόμος που εκδόθηκε έντεκα χρόνια μετά, έχει σε τρία-τέσσερα σημεία νεωτερισμούς που έχει ο ελληνικός, και ιδιαίτερα ότι έχει γραφτεί για μια διάταξη πως αποτελεί το πρότυπο της αντίστοιχης γερμανικής. Πρόκειται για τη διάταξη που, μεταξύ άλλων, προβλέπει πως όταν η ασφάλιση αστικής ευθύνης είναι κατά νόμο υποχρεωτική, ο τρίτος που ζημιώθηκε μπορεί να απαιτήσει απευθείας από την ασφαλιστική εταιρεία ασφάλισμα. Αλλά αυτή η διάταξη προβλέπει ότι δεν ισχύει αν δεν ορισθεί με Υπουργική Απόφαση το νομικό πρόσωπο ή η Υπηρεσία που θα δέχεται κοινοποιήσεις των ασφαλιστικών εταιρειών των υπόχρεων προσώπων που τήρησαν και διατηρούν την υποχρέωση προς ασφάλισή των. 

Όμως, 25 χρόνια μετά τη θέση σε ισχύ του νόμου, δεν έχει οριστεί το νομικό πρόσωπο ή η Υπηρεσία και για αυτό δεν ισχύει η διάταξη. Η ικανοποίηση πάντως δεν συμψηφίστηκε με την απογοήτευση για τον τρόπο που εισάγονται οι υποχρεωτικές ασφαλίσεις όσο ο δρόμος για τη βελτίωση και –γιατί όχι και ενεργοποίηση– της διάταξης είναι ανοικτός. 

Εκτός Ελλάδος, συνηθίζεται να ακολουθούμε επαγγελματικές, οικονομικές, εκπαιδευτικές δραστηριότητες και, πολλές φορές, με προσωπική επιτυχία συμπατριωτών μας προσθέτουμε αξία σε ξένα “brands”, είτε πρόκειται για “brands” εμπορικών επιχειρήσεων είτε επιστημονικών φορέων. Δυσκολεύομαι να συμβιβαστώ με το ότι δεν μπορεί να συμβαίνει και το αντίθετο. 

Έτσι, ήταν διπλά ικανοποιητική η δυνατότητα που μου δόθηκε να αναλάβω με την ομάδα μου, μετά από πανευρωπαϊκό διαγωνισμό, τη σύνταξη των νόμων για την ασφαλιστική σύμβαση, για την ασφάλιση αστικής ευθύνης ατυχημάτων αυτοκινήτων και για την εποπτεία των ασφαλιστικών επιχειρήσεων της Δημοκρατίας της Βοσνίας Ερζεγοβίνης. 

Οι νόμοι αυτοί έχουν εξολοκλήρου συνταχθεί από την ομάδα μου με χρηματοδότηση της ΕΕ και μάλιστα ονομάζονται και leggi grecci. Αντίστοιχη ήταν η ικανοποίηση στη συμβολή στη δημιουργία της ρουμάνικης εποπτικής αρχής επί της ιδιωτικής ασφάλισης και η εκτέλεση του μεγάλου έργου θεσμικής ενίσχυσης της ασφαλιστικής αγοράς της Ρωσικής Ομοσπονδίας, που εκτελέσαμε με την ομάδα μας κατ’ εντολή και με χρηματοδότηση της ΕΕ, καθώς και για μια σειρά από διεθνείς διαιτησίες, μεταξύ των οποίων αναφέρω τέσσερις ασφαλιστικού ενδιαφέροντος, γιατί έχουν την ιδιαιτερότητα όχι μόνο του μεγάλου μεγέθους των, αλλά και γιατί μας δόθηκε η ευκαιρία να υποστηρίξουμε τα συμφέροντα αλλοδαπών οντοτήτων/θεσμών σε διαφορές με οντότητες/θεσμούς άλλων κρατών, που δεν είχαν σχέση με την Ελλάδα. 

Είχα και έχω την τύχη, λόγω του πανεπιστημιακού γνωστικού μου αντικειμένου, που είναι το εμπορικό δίκαιο, και της επαγγελματικής μου απασχόλησης, η ενασχόληση να περιλαμβάνει το ευρύτερο νομικό περιβάλλον των εμπορικών και βιομηχανικών επιχειρήσεων και την καλλιέργεια των κλάδων του εμπορικού δικαίου, που βοηθάει στην καλύτερη κατανόηση της λειτουργίας της ανώνυμης ασφαλιστικής εταιρείας, της ασφαλιστικής σύμβασης και της διανομής. Γιατί θεσμικό πλαίσιο της ασφάλισης είναι και η ανώνυμη εταιρεία, ο ανταγωνισμός, οι εξαγορές και συγχωνεύσεις, το ναυτικό, το αεροπορικό και το δίκαιο των μεταφορών και του καταναλωτή, γιατί το αποτέλεσμα της εξειδίκευσης υποβαθμίζεται αν γίνεται σε βάρος του ευρύτερου ρυθμιστικού περιβάλλοντος. 

Ο αντίστοιχος νέος γερμανικός νόμος, που εκδόθηκε έντεκα χρόνια μετά, έχει σε τρία-τέσσερα σημεία νεωτερισμούς που έχει ο ελληνικός, και ιδιαίτερα ότι έχει γραφτεί για μια διάταξη πως αποτελεί το πρότυπο της αντίστοιχης γερμανικής.

Έχω επίσης την ευκαιρία να είμαι, επί μακρά σειρά ετών, ενεργό μέλος ομάδας 10.000 θεωρητικών και πρακτικών του θεσμικού πλαισίου της ασφάλισης από 45 χώρες (και ήδη πρόεδρος επί τιμή της Διεθνούς Ένωσης Ασφαλιστικού Δικαίου) και να αντιληφθώ πράγματα που διαφορετικά δεν θα μπορούσα ούτε με την καλύτερη προσπάθεια. 

Τέλος, θέλω να προσθέσω ότι η ενασχόληση σε αυτό το επίπεδο απαιτεί την αντικειμενική θεώρηση του θεσμικού πλαισίου της ασφάλισης, την αφοσίωση σε αυτό με ουδέτερη θέση ως προς τα εκατέρωθεν συμφέροντα, με την έννοια της μη ταύτισης με επιχειρηματικά συμφέροντα. Έτσι, προάγεται καλύτερα και ο θεσμός, προς όφελος της ασφάλισης.

Προσλήψεις στον e-ΕΦΚΑ: Η προκήρυξη για τους γενικούς διευθυντές

0

Αναρτήθηκε στον ιστότοπο του e-ΕΦΚΑ (www.efka.gov.gr) η προκήρυξη πλήρωσης των επτά θέσεων Γενικών Διευθυντών για την Κεντρική Υπηρεσία του e-ΕΦΚΑ, ολοκληρώνοντας με αυτόν τον τρόπο την προκήρυξη του συνόλου των θέσεων Γενικών Διευθυντών στον φορέα.

Η προκήρυξη των θέσεων γίνεται κατ’ εφαρμογή των διατάξεων του ν. 4892/2022.

Οι νέοι Προϊστάμενοι Γενικών Διευθύνσεων θα έχουν τριετή θητεία, με δυνατότητα ανανέωσης άπαξ.

Όπως αναφέρεται σε σχετική ανακοίνωση, θα επιλεγούν στελέχη αυξημένων προσόντων τόσο από τον ιδιωτικό όσο και από τον ευρύτερο δημόσιο τομέα, καθώς και από τον e-ΕΦΚΑ.

Συγκεκριμένα, οι επτά προκηρυσσόμενες θέσεις αφορούν:

1) Τη Γενική Διεύθυνση Διοικητικής Υποστήριξης, Τεχνικών Υπηρεσιών και Στέγασης.

2) Τη Γενική Διεύθυνση Οικονομικών Υπηρεσιών.

3) Τη Γενική Διεύθυνση Παροχών και Υγείας.

4) Τη Γενική Διεύθυνση Πληροφορικής και Επικοινωνιών.

5) Τη Γενική Διεύθυνση Στρατηγικής και Ανάπτυξης.

6) Τη Γενική Διεύθυνση Υπηρεσιών και Διαχείρισης Λειτουργίας.

7) Τη Γενική Διεύθυνση Ελέγχων.

Όπως επισημαίνεται στην ανακοίνωση, οι επτά Γενικές Διευθύνσεις της Κεντρικής Υπηρεσίας του e-ΕΦΚΑ θα διαδραματίσουν κεντρικό ρόλο στην επιτάχυνση των διαδικασιών εκσυγχρονισμού και ψηφιοποίησης του φορέα, προκειμένου να ανταποκριθεί πιο αποτελεσματικά στις ανάγκες και τις απαιτήσεις των 6,5 εκατομμυρίων ασφαλισμένων του για υψηλού επιπέδου εξυπηρέτηση σε όλα τα επίπεδα λειτουργίας του. Ως εκ τούτου, η στελέχωσή τους με ικανούς Γενικούς Διευθυντές αυξημένων τυπικών και ουσιαστικών προσόντων κρίνεται ως καίριας σημασίας για την εύρυθμη λειτουργία του φορέα, αλλά και για τη βελτίωση της καθημερινότητας των ασφαλισμένων.

Η προθεσμία υποβολής των αιτήσεων υποψηφιότητας ορίζεται σε 15 ημερολογιακές ημέρες. Αρχίζει στις 9/1/2023 και λήγει στις 23/1/2023.

Υπενθυμίζεται ότι έχουν ήδη προκηρυχθεί οι 12 θέσεις Γενικών Διευθυντών για τις Περιφερειακές Υπηρεσίες του e-ΕΦΚΑ, με την προθεσμία υποβολής των αιτήσεων υποψηφιότητας να λήγει στις 19/1/2023, καθώς και πέντε πρώτων θέσεων προϊσταμένων Γενικών Διευθύνσεων του e-ΕΦΚΑ, με την προθεσμία υποβολής των αιτήσεων υποψηφιότητας να λήγει στις 12/1/2023.

Carglass: Χριστουγεννιάτικο Bazaar με τον Σύλλογο «Παιδί & Δημιουργία»

0

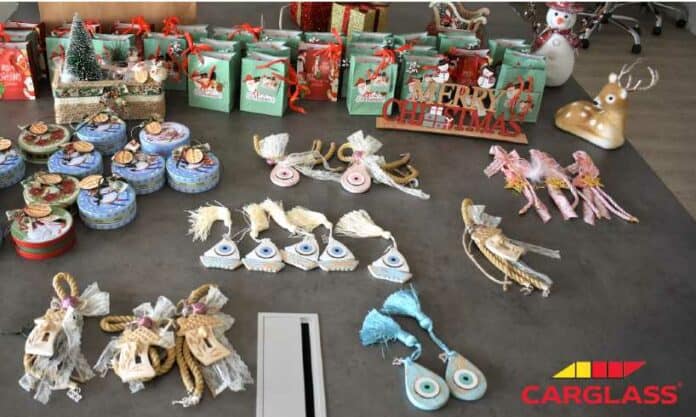
Η Carglass® διεξήγαγε εσωτερικό Χριστουγεννιάτικο Bazaar με στόχο την ενίσχυση του συλλόγου «Παιδί και Δημιουργία», που στηρίζει παιδιά με αιματολογικές παθήσεις, αναπηρία και σύνδρομο down.

Αυτά τα Χριστούγεννα, εργαζόμενοι και φίλοι της Carglass® είχαν την ευκαιρία να αγοράσουν τις καλλιτεχνικές δημιουργίες των παιδιών, όπως γούρια για τη νέα χρονιά και Χριστουγεννιάτικες Συνθέσεις με καραμέλες, για να στηρίξουν τη δράση του συλλόγου.

Το «Παιδί και Δημιουργία» είναι ένας Πανελλαδικός Εικαστικός Σύλλογος μη κερδοσκοπικού χαρακτήρα. Ιδρύθηκε το 2015 από μια ομάδα ευαισθητοποιημένων ανθρώπων του πνευματικού κόσμου, μια ζωγράφο, μια γλύπτρια, μια  εκπαιδευτικό, μια ηθοποιό και μια ψυχολόγο και προσφέρει δωρεάν ενασχόληση σε εικαστικές τέχνες, ζωγραφική, γλυπτική σε πηλό, χορό, θέατρο και διάφορες καλλιτεχνικές δημιουργίες σε παιδιά με Αιματολογικές παθήσεις και Σύνδρομο Down. Παράλληλα, ο Σύλλογος διατηρεί Τράπεζα Αίματος στο  «ΠΑΝΕΠΙΣΤΗΜΙΑΚΟ ΓΕΝΙΚΟ ΝΟΣΟΚΟΜΕΙΟ ΑΤΤΙΚΟΝ», ενώ υποστηρίζει το Ε.Ε.Ε.Ε.Κ. στο Αιγάλεω μαθητών με προβλήματα όρασης, σύνδρομο down και πολλαπλές αναπηρίες με 85 παιδιά.

Η Carglass® δεσμεύεται να συνεχίσει την απρόσκοπτη συνεισφορά με αίσθημα ανταποδοτικότητας προς το κοινωνικό σύνολο, υποστηρίζοντας έμπρακτα τους τοπικούς συλλόγους και μη κερδοσκοπικούς οργανισμούς, ενισχύοντας την πρωτοβουλία «Giving Back» και τη νέα χρονιά.

ΒΙΟΙΑΤΡΙΚΗ: Στην πρώτη γραμμή για την πρόληψη του καρκίνου του μαστού

0

Ο Όμιλος ΒΙΟΙΑΤΡΙΚΗ επί 40 και πλέον χρόνια υπηρετεί την Πρόληψη και την Προαγωγή της υγείας, στηρίζοντας όλες τις σχετικές πρωτοβουλίες. 

Στη ΒΙΟΙΑΤΡΙΚΗ παρέχονται ολοκληρωμένες υπηρεσίες πρόληψης και έγκαιρης διάγνωσης για τον καρκίνο του μαστού. 

Γονιδιακός έλεγχος για τον καρκίνο του μαστού, με την κάλυψη του ΕΟΠΥΥ και την αξιοπιστία του Ομίλου ΒΙΟΙΑΤΡΙΚΗ 

Ο Όμιλος ΒΙΟΙΑΤΡΙΚΗ διενεργεί προληπτικό γονιδιακό έλεγχο για τον καρκίνο του μαστού, με παραπεμπτικά του ΕΟΠΥΥ. 

Πιο συγκεκριμένα, διενεργείται έλεγχος στα γονίδια BRCA1 και BRCA2, οι μεταλλάξεις των οποίων έχουν συνδεθεί με την εμφάνιση καρκίνου του μαστού. 

Στη ΒΙΟΙΑΤΡΙΚΗ οι μεταλλάξεις των συγκεκριμένων γονιδίων διερευνώνται με εξέταση αίματος. Η δειγματοληψία πραγματοποιείται σε όλα τα Διαγνωστικά Κέντρα του Ομίλου, χωρίς ραντεβού και χωρίς να απαιτείται κάποια προετοιμασία. 

Η εξέταση καλύπτεται από τον ΕΟΠΥΥ για: 

  • Όλες τις γυναίκες που έχουν διάγνωση επιθηλιακού καρκινώματος των ωοθηκών, ανεξαρτήτως ηλικίας και οικογενειακού ιστορικού.
  • Όλες τις γυναίκες που έχουν διαγνωστεί με καρκίνο μαστού πριν από την ηλικία των 45 ετών.
  • Όλες τις γυναίκες που έχουν διαγνωστεί με καρκίνο του μαστού σε οποιαδήποτε ηλικία και έχουν τουλάχιστον δύο περιστατικά από την ίδια μεριά της οικογένειας με διαγνωσμένο καρκίνο μαστού, ωοθηκών, παγκρέατος ή προστάτη. 
  • Τις γυναίκες με οικογενειακό ιστορικό μετάλλαξης στα γονίδια BRCA1 και BRCA2.

Τα γονίδια BRCA1 (Breast Cancer 1) και BRCA2 (Breast Cancer 2) ανήκουν στα λεγόμενα ογκοκατασταλτικά γονίδια (tumor suppressors), τα οποία διαδραματίζουν κομβικό ρόλο προστασίας εναντίον του καρκίνου, καθώς επιδιορθώνουν βλάβες που μπορεί να προκύψουν στο DNA και οι οποίες μπορεί να αυξήσουν την πιθανότητα εμφάνισης καρκίνου.

Ωστόσο, όταν τα γονίδια αυτά όταν φέρουν μεταλλάξεις που επηρεάζουν τη λειτουργία τους αδυνατούν να επιδιορθώσουν αποτελεσματικά τις βλάβες του DNA. 

 Έτσι, ενώ οι ενήλικες γυναίκες εμφανίζουν πιθανότητα 1,4% να αναπτύξουν σποραδικό καρκίνο των ωοθηκών στη διάρκεια της ζωής τους, ο κίνδυνος εμφάνισης καρκίνου των ωοθηκών στα 70 έτη  είναι  39% σε γυναίκες φορείς  μετάλλαξη BRCA1 και  έως 17%  στις γυναίκες που φέρουν μετάλλαξη BRCA2. 

Ο δια βίου κίνδυνος ανάπτυξης καρκίνου του μαστού αυξάνεται κατά 55-65% για τις γυναίκες που φέρουν μετάλλαξη στο γονίδιο BRCA1 και κατά 45% για τις γυναίκες που φέρουν μετάλλαξη στο γονίδιο BRCA2, συγκριτικά με ένα ποσοστό  κατά προσέγγιση 12% στο γενικό πληθυσμό. 

Επιπλέον, άτομα – φορείς της μετάλλαξης BRCA εμφανίζουν υψηλότερο κίνδυνο να εκδηλώσου καρκίνο του παγκρέατος και του προστάτη. 

Εφόσον η μετάλλαξη BRCA ανιχνευθεί στο γονιδιακό έλεγχο, ο θεράπων ιατρός μπορεί να συστήσει μια σειρά από παρεμβάσεις για την πρόληψη της εμφάνισης καρκίνου.  

Στον Όμιλο ΒΙΟΙΑΤΡΙΚΗ διενεργείται αποκλειστικά Τεστ Πολυγονιδιακού Κινδύνου και ανίχνευση των μονογονιδιακών μεταλλάξεων BRCA1/2 για τον καρκίνου του μαστού. 

Η συνδυαστική ανάλυση και εκτίμηση του γενετικού κινδύνου, οδηγεί στην ουσιαστικότερη και πληρέστερη πρόληψη του καρκίνου του μαστού, παρέχοντας μια πολύ πιο ολοκληρωμένη γενετική εικόνα, και δίνοντας τη δυνατότητα στο γιατρό να καθορίσει ένα πλάνο προληπτικής διαχείρισης υψηλής ακρίβειας.

Η συνδυαστική αξιολόγηση BRCA1/2 & PRS συστήνεται ιδιαίτερα για:

  • Νεαρές γυναίκες με βεβαρημένο οικογενειακό ιστορικό καρκίνου του μαστού
  • Συγγενείς πρώτου βαθμού ασθενών με καρκίνο μαστού, που νόσησαν σε ηλικία κάτω των 45 ετών.

Δωρεάν ψηφιακή μαστογραφία στη ΒΙΟΙΑΤΡΙΚΗ – Πρόγραμμα «Φώφη Γεννηματά»

Ο Όμιλος συμμετέχει στο συνεχιζόμενο πρόγραμμα προσυμπτωματικού ελέγχου κατά του καρκίνου του μαστού «Φώφη Γεννηματά». 

Οι δικαιούχοι του προγράμματος μπορούν να κάνουν δωρεάν ψηφιακή μαστογραφία στα 53 Διαγνωστικά Κέντρα του Ομίλου, σε Αττική, Εύβοια και Θεσσαλονίκη. 

Τα ραντεβού κλείνονται καθημερινές και Σάββατα, ενώ το πρόγραμμα των Διαγνωστικών Κέντρων έχει διαμορφωθεί έτσι ώστε οι δικαιούχοι του προγράμματος να εξυπηρετούνται την επόμενη ημέρα. 

Τα αποτελέσματα εκδίδονται μέσα σε 3 ημέρες, αναρτώνται στην ειδική πλατφόρμα του ΕΟΠΥΥ αλλά μπορούν να αποσταλούν και με email και μπαίνουν και στον Ψηφιακό Φάκελο Υγείας, όπου διατηρείται όλο το ιστορικό εργαστηριακών και απεικονιστικών εξετάσεων που έχουν πραγματοποιηθεί στη ΒΙΟΙΑΤΡΙΚΗ. 

Η ΒΙΟΙΑΤΡΙΚΗ είναι εξοπλισμένη με σύγχρονους ψηφιακούς μαστογράφους χαμηλής ακτινοβολίας, ενώ οι εξεταζόμενες έχουν δυνατότητα επιλογής άνδρα ή γυναίκας τεχνολόγου. Όλοι οι συνεργάτες του Ομίλου είναι έμπειροι και εξειδικευμένοι, έτοιμοι να λύσουν κάθε απορία για την πρόληψη του καρκίνου του μαστού. 

Η ψηφιακή μαστογραφία ανιχνεύει συμπαγείς και κυστικές βλάβες καθώς και περιοχές με ύποπτες αλλοιώσεις και είναι η προληπτική εξέταση επιλογής κατά του καρκίνου του μαστού.

Σύμφωνα με τις σύγχρονες οδηγίες, οι υγιείς και ασυμπτωματικές γυναίκες θα πρέπει να κάνουν την πρώτη, λεγόμενη μαστογραφία αναφοράς, στα 35. Η μαστογραφία θα πρέπει να επαναλαμβάνεται κάθε δύο χρόνια μετά την ηλικία των 40 ετών και κάθε χρόνο μετά την ηλικία των 50 ετών. Για τις γυναίκες που έχουν επιβεβαιωμένη μετάλλαξη στα γονίδια BRCA1 και BRCA2, συστήνεται ετήσια μαστογραφία από τα 30. 

Ο Όμιλος ΒΙΟΙΑΤΡΙΚΗ έχει συμπληρώσει 40 χρόνια στον κλάδο της ιδιωτικής Πρωτοβάθμιας Φροντίδας Υγείας. Από το 1981 αναπτύσσεται διαρκώς και σήμερα διαθέτει 71 Διαγνωστικά Κέντρα σε Ελλάδα και Κύπρο, 2 γενικές κλινικές, 7 οδοντιατρεία και ένα Κέντρο Διεθνών Ασθενών. 

Η είσοδος στην πέμπτη δεκαετία σηματοδοτεί και την είσοδο σε μια νέα εποχή. Στο νέο ξεκίνημα, o Όμιλος ΒΙΟΙΑΤΡΙΚΗ υλοποιεί αποφασιστικά βήματα προς την κατεύθυνση της πρωτοπορίας και της καινοτομίας, συνεχίζει πιο δυνατή, με σταθερή προσήλωση στο όραμα της ολιστικής φροντίδας και της προαγωγής της Υγείας όλων.

Όλα τα νέα του Ομίλου στο https://bioiatriki.gr/ στο Facebook και στο Instagram.

Mια διαφορετική οπτική για τον πόλεμο στην Ουκρανία και την (αντ)ασφάλιση

0

Το 2022 μπορεί να χαρακτηριστεί ως ένα από τα πιο δύσκολα έτ εδώ και αρκετές δεκαετίες, καθώς τάραξε τις κοινωνικές, οικονομικές και πολιτικές ισορροπίες σε παγκόσμιο επίπεδο.

Η COVID-19, το ενεργειακό ζήτημα, η οικονομική κρίση και ο κίνδυνος μεγάλης παγκόσμιας σύγκρουσης που νέκυψε από τον πόλεμο στην Ουκρανία – είχαν ως αποτέλεσμα οι μεγάλοι “παίκτες”της (αντ)ασφάλισης να αναθεωρήσουν ως προς τις αποφάσεις και τις ενέργειες τους.

Σε ποιες ενέργειες προχώρησαν λοιπόν;

Η πρώτη στην οποία προέβησαν οι αντασφαλιστές ήταν να μειώσουν ενεργά την δραστηριότητά τους στη Ρωσία ή ακόμη και να αποχωρήσουν εντελώς από την αγορά.

Για παράδειγμα, τον Μάρτιο, η ιταλική Assicurazioni Generali αποφάσισε να κλείσει το γραφείο της στη Μόσχα, να παραιτηθεί από τις θέσεις που κατείχε στο διοικητικό συμβούλιο της ρωσικής ασφαλιστικής εταιρείας Ingosstrakh και να τερματίσει τις δραστηριότητες της Europ Assistance μετά την εισβολή.

Ταυτόχρονα, οι μεγαλύτεροι μεσίτες αντασφαλίσεων παγκοσμίως έχουν εγκαταλείψει ολότελα τη ρωσική αγορά. Στις αρχές Μαρτίου, η Marsh McLennan αποφάσισε να σταματήσει όλες τις δραστηριότητές της στη Ρωσία. Το παράδειγμά της ακολούθησαν οι Willis Towers Watson και Aon, ως απάντηση στην εισβολή της Ρωσίας στην Ουκρανία.

Τον Μάιο, η Zurich Insurance Group ανακοίνωσε ότι συμφώνησε να πουλήσει τις δραστηριότητές της στη Ρωσία. Υπό τους νέους ιδιοκτήτες της, η επιχείρηση θα λειτουργεί ανεξάρτητα και με διαφορετική επωνυμία, ενώ η Ζυρίχη δεν θα ασκεί πλέον επιχειρηματικές δραστηριότητες στη Ρωσία

Ο αντασφαλιστικός όμιλος Munich Re ενημέρωσε ότι υποστηρίζει τις κυρώσεις κατά της ρωσικής οικονομίας. Ο Όμιλος ενημέρωσε ότι δεν θα ανανεώσει τα υπάρχοντα συμβόλαιά του στη Ρωσία και τη Λευκορωσία και πως οι νέες εργασίες έχουν ανασταλεί. Ο Όμιλος θα κάνει το ίδιο με τις επενδύσεις του στην περιοχή, ανέφερε σε δήλωση Τύπου η γερμανική αντασφαλιστική εταιρεία.

Η γαλλική SCOR ανέφερε ότι η SCOR PO (η θυγατρική που ανήκει στην SCOR στη Ρωσία) έχει σταματήσει να αναλαμβάνει νέες εργασίες.

Στις αρχές του καλοκαιριού, ο Όμιλος Allianz συμφώνησε να πουλήσει το πλειοψηφικό πακέτο των δραστηριοτήτων του στη Ρωσία στην Interholding, την ιδιοκτήτρια της ρωσικής ασφαλιστικής εταιρείας P/C Zetta Insurance. Με την ολοκλήρωση της συναλλαγής, η Allianz θα κατέχει μειοψηφικό ποσοστό 49,9% στην εταιρεία.

Τον Δεκέμβριο, ο ολλανδικός ασφαλιστικός όμιλος Aegon ανακοίνωσε ότι πούλησε το exposure του ως επενδυτής στη Ρωσία. Στις 8 Μαρτίου του τρέχοντος έτους, λίγο μετά τη ρωσική εισβολή στην Ουκρανία, η Aegon ανακοίνωσε ότι είχε αρχίσει να κλείνει τις ήδη περιορισμένες επενδύσεις της στη Ρωσία.

*****

Από οικονομικής άποψης, επιβεβαιώνεται ότι ο αντασφαλιστικός κλάδος, για άλλη μια φορά, έχει αποδείξει την ανθεκτικότητά του, καθώς οι σημαντικότεροι παγκόσμιοι αντασφαλιστές κρατούν αποθεματικά για πιθανές ζημίες που προκύπτουν από τον πόλεμο της Ρωσίας κατά της Ουκρανίας. Επιπλέον, παρά το εξαιρετικά περίπλοκο περιβάλλον για τις επιχειρήσεις, οι εκπρόσωποι των θυγατρικών διεθνών ομίλων που δραστηριοποιούνται στην Ουκρανία επιβεβαίωσαν ότι έχουν σταθεροποιήσει σταδιακά τα αποτελέσματα και τις δραστηριότητές τους. Οι περισσότεροι μεγάλοι “παίκτες” της αντασφάλισης/ασφάλισης έχουν ανακοινώσει ότι διατήρησαν τους επιχειρηματικούς τους στόχους για το 2022, καταφέρνοντας να ξεπεράσουν τα μεγάλα κύματα της κρίσης.

Από την άλλη, κατέγραψαν επιχειρηματικές απώλειες σε επίπεδο κλάδου που προκλήθηκαν από τις κυρώσεις στη Ρωσία, αλλά ακόμα όλα βρίσκονται στη σφαίρα των εκτιμήσεων. Ωστόσο, η παγκόσμια γεωπολιτική αστάθεια με ευρείες μακροοικονομικές συνέπειες έχει μεγαλύτερο αντίκτυπο σε τομείς όπως οι πολιτικοί κίνδυνοι, Credit and Surety, ενώ τα πολυάριθμα φαινόμενα  NatCat και άλλα περαιτέρω προβλήματα που σχετίζονται με την πανδημία στις αντασφαλίσεις Ζωής και Υγείας έχουν πολύ μεγαλύτερο αντίκτυπο συγκριτικά με τη σύγκρουση Ρωσίας-Ουκρανίας.

6 σημεία από τον ΠΕΦ για τις ελλείψεις φαρμάκων

0

Εάν δεν υπήρχε εγχώρια παραγωγή φαρμάκων οι ελλείψεις θα ήταν πενταπλάσιες

Αναφορικά με τον θόρυβο των τελευταίων ημερών σχετικά με τις ελλείψεις φαρμάκων στην εγχώρια αγορά, η Πανελλήνια Ένωση Φαρμακοβιομηχανίας επισημαίνει τα εξής: 

  • Αυτήν την ώρα, 42 ελληνικά εργοστάσια παραγωγής φαρμάκων λειτουργούν νυχθημερόν με πλήρη δυναμικότητα, για να καλύψουν τις ανάγκες των Ελλήνων ασθενών. Η ελληνική παραγωγή συνεχίζεται αδιάκοπα, παρά το αντίξοο περιβάλλον που συνθέτουν οι συνεχείς μειώσεις τιμών στα παλιά φάρμακα, το τεράστιο clawback και η υπερφορολόγηση που φθάνει το 70%, η αύξηση του κόστους παραγωγής και ο υψηλός πληθωρισμός.
  • Τονίζουμε ότι οι επιβαρύνσεις αυτές απορροφώνται εξ ολοκλήρου από τις φαρμακοβιομηχανίες και δεν μετακυλίονται  στους ασθενείς.
  • Ειδικά τον τελευταίο χρόνο, παρατηρούνται τεράστια προβλήματα στην παγκόσμια εφοδιαστική αλυσίδα των φαρμάκων και των πρώτων υλών, με αποτέλεσμα την εμφάνιση μεγάλων καθυστερήσεων και ελλείψεων στον εφοδιασμό της αγοράς. Δυστυχώς το φαινόμενο έγινε εντονότερο λόγω της εποχικής έξαρσης των λοιμώξεων έπειτα από δύο χρόνια σημαντικής ύφεσης. 
  • Σημειώνεται ότι στην Ελλάδα είμαστε σε πολύ καλύτερη θέση από άλλες χώρες της Ευρώπης λόγω της ύπαρξης εγχώριας παραγωγής. Από τον φετινό Σεπτέμβριο και μέχρι τον Νοέμβριο, οι ελληνικές φαρμακοβιομηχανίες παρήγαγαν περισσότερες από 25 εκατ. συσκευασίες φαρμάκων κάθε μήνα. Εάν δεν είχε γίνει αυτό, σήμερα θα αντιμετωπίζαμε τεράστιες ελλείψεις ακόμη και σε φάρμακα χρονιών παθήσεων όπως αντιλιπιδαιμικά, αντιυπερτασικά και φάρμακα για την καρδιακή ανεπάρκεια. Παράλληλα, η ελληνική φαρμακοβιομηχανία εξακολουθεί να προμηθεύει αδιάκοπα τα νοσοκομεία της χώρας με φάρμακα πρώτης ανάγκης.
  • Δεσμευόμαστε ότι παρά τα προβλήματα της παγκόσμιας αγοράς και το αντίξοο περιβάλλον, θα διατηρήσουμε τη λειτουργία των μονάδων μας σε 24ωρη βάση προκειμένου να εξασφαλίσουμε την επάρκεια της αγοράς και την κάλυψη των αναγκών των Ελλήνων ασθενών. 
  • Καλούμε για μια ακόμη φορά την Πολιτεία να λάβει μέτρα για τις επιπτώσεις του πληθωρισμού και την άρση της υπερφορολόγησης που σήμερα πλήττουν τα παραγόμενα φάρμακα. Συγχρόνως διαβεβαιώνουμε ότι μέσω του επενδυτικού μας προγράμματος που βρίσκεται σε εξέλιξη, η κάλυψη των αναγκών των Ελλήνων ασθενών από την εγχώρια παραγωγή θα συνεχίσει να διευρύνεται και στις νεότερες θεραπείες.

Προσφορά 1,5 τόνων τροφίμων από την INTERLIFE

0

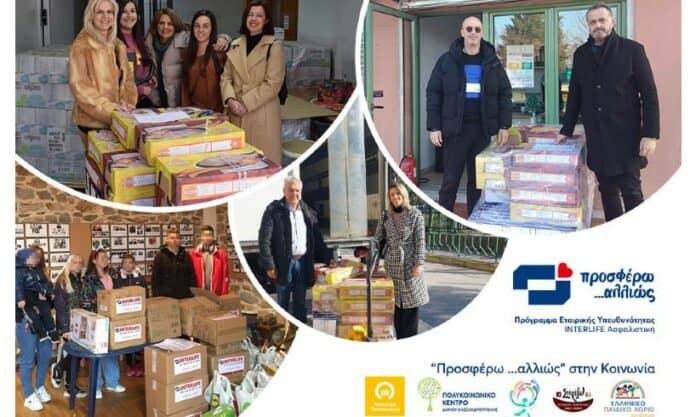
Με στόχο την αντιμετώπιση της επισιτιστικής ανασφάλειας και στο πλαίσιο του Προγράμματος Εταιρικής Κοινωνικής Ευθύνης  “προσφέρω …αλλιώς”, η Εταιρεία προχώρησε στην προσφορά 1,5 τόνου τροφίμων σε Κοινωνικά Παντοπωλεία και Φορείς που ζήτησαν τη συνδρομή της.

Αποδέκτες των τροφίμων ήταν:

  • Tο Πολυκοινωνικό Κέντρο Κοινωνικής Προστασίας Αλληλεγγύης – Παιδείας – Περιβάλλοντος του Δήμου Αλεξανδρούπολης που υποστηρίζει σε μόνιμη βάση περισσότερες από 1.500 οικογένειες
  • Το Κοινωνικό Παντοπωλείο και το Κέντρο Σίτισης του Δήμου Κομοτηνής για την κάλυψη βασικών βιοτικών αναγκών των οικονομικά και κοινωνικά αδύναμων δημοτών
  • Το Κοινωνικό Παντοπωλείο του Δήμου Τρικκαίων που λειτουργεί με γνώμονα την κοινωνική αλληλεγγύη και την υποστήριξη ανθρώπων που αντιμετωπίζουν έκτακτες και άμεσες ανάγκες επιβίωσης.
  • Το Κοινωνικό Παντοπωλείο – Συσσίτιο της Αντιδημαρχίας Κοινωνικής Πολιτικής του Δήμου Παύλου Μελά του Δήμου Παύλου Μελά στη Θεσσαλονίκη για την κάλυψη πρωτογενών αναγκών ευπαθών-κοινωνικά και οικονομικά-ατόμων και οικογενειών

Επιπλέον, το Ανθρώπινο Δυναμικό της INTERLIFE με κίνητρο την αγάπη και στόχο τη βελτίωση των συνθηκών διαβίωσης ευάλωτων κοινωνικών ομάδων, συγκέντρωσε στη Γωνία της Αγάπης της Εταιρείας, συσκευασμένα τρόφιμα, είδη ατομικής υγιεινής και φροντίδας, βρεφικά είδη και παιδικά παιχνίδια. Οι προσφορές παραδόθηκαν στο Κοινωνικό Παντοπωλείο Στηρίζω του Δήμου Θέρμης για την ενίσχυση φιλοξενούμενων προσφύγων από την Ουκρανία, στο Ελληνικό Παιδικό Χωριό στο Φίλυρο και στην ΑΜΚΕ Emfasis Foundation στην Αθήνα.

Η δράση ενίσχυσης Κοινωνικών Παντοπωλείων σχεδιάστηκε από την INTERLIFE Ασφαλιστική το 2012 στο πλαίσιο έναρξης του Προγράμματος Εταιρικής Κοινωνικής Ευθύνης «προσφέρω …αλλιώς» και εκφράζει την εξωστρέφεια και την κοινωνική ευαισθησία της Εταιρείας με στόχο  τη θεμελίωση ενός ιστού κοινωνικής συνοχής.

Πλεύρης: Κοινή ευρωπαϊκή πολιτική για την Κίνα

0

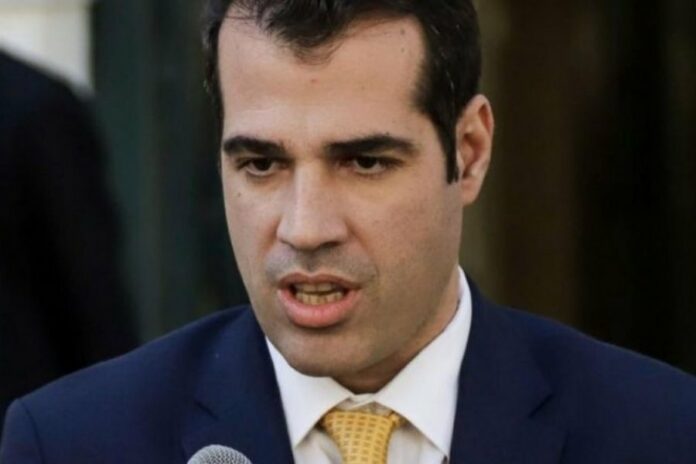
Κοινή γραμμή ακολουθούν τα κράτη-μέλη της Ε.Ε. για την αντιμετώπιση ενός ενδεχόμενου νέου κύματος προερχόμενου από την Κίνα, σύμφωνα με τον Έλληνα υπουργό Υγείας. Οι αρχές της Ελλάδας βρίσκονται σε εγρήγορση για να αποφευχθούν πισωγυρίσματα στη πορεία της πανδημίας.

Η απόφαση για κοινή αντιμετώπιση ελήφθη  σε συνεδρίαση των υπουργών Υγείας της Ευρώπης στις 29 Δεκεμβρίου, όπως εξήγησε ο κ. Πλέυρης σε τηλεοπτική εκπομπή στον ΑΝΤ1. Για την διαχείριση μιας πιθανής έκτακτης κατάστασης προγραμματίζεται να συνεδριάσουν κατά την τρέχουσα εβδομάδα οι αντίστοιχοι οργανισμοί του ΕΟΔΥ της Ευρωπαϊκής Ένωσης με το ECDC.

Επί ποδός βρίσκονται οι αρχές στην Ευρώπη, όπως σημείωσε ο υπουργός Υγείας, καθώς ο Παγκόσμιος Οργανισμός Υγείας μας λέει ότι τα δεδομένα τα οποία λαμβάνουμε δεν είναι αξιόπιστα. Μάλιστα, ο ίδιος καυτηρίασε την πολιτική που εφαρμόστηκε στην χώρα του κόκκινου δράξου, σχολιάζοντας ότι «αυτή τη στιγμή ουσιαστικά αυτό που γίνει στην Κίνα σε μία πρώτη φάση είναι ακριβώς αυτό που έλεγε η Ευρώπη, ότι η πολιτική Zero Covid έχει αποτύχει». Ο κ. Πλεύρης υπενθύμισε ότι και στην Ελλάδα είχε ζητηθεί από επιστήμονες να εφαρμοστούν πολύ σκληρά περιοριστικά μέτρα και πρόσθεσε ότι «μετά από ένα σημείο οι πανδημίες υποχρεωτικά πρέπει να μπαίνουν σε μία συνύπαρξη ώστε σιγά – σιγά να γίνουν επιδημίες».

Περισσότερα στο virus.com.gr

Generali: “Κανείς δεν είναι σαν εσένα”.

0

Νέο σποτ από την Generali, με μότο “Κανείς δεν είναι σαν εσένα”.

Όπως αναφέρει η εταιρεία στην παρουσίαση του σποτ στα social media: Στην Generali πιστεύουμε πως κανείς δεν είναι σαν εσένα. Γι’ αυτό, δημιουργούμε ασφαλιστικές λύσεις, αποκλειστικά για εσένα!

Δείτε το σχετικό βίντεο:


ERGO: Σε Φλωρεντία – Τοσκάνη τα Δίκτυα Ανεξάρτητων Συνεργατών & Μεσιτών

0

Στη Φλωρεντία και την ευρύτερη περιοχή της Τοσκάνης πραγματοποιήθηκε το ταξίδι επιβράβευσης του Δικτύου Ανεξάρτητων Συνεργατών και Μεσιτών της ERGO Ασφαλιστικής, με τη συμμετοχή υψηλόβαθμων στελεχών της Εταιρείας.

Οι συμμετέχοντες είχαν την ευκαιρία να επισκεφθούν και να θαυμάσουν από κοντά την υπέρτατη καλλιτεχνική εμπειρία στην πιο όμορφη πόλη ολόκληρης της Ιταλίας, να επισκεφθούν τα επιβλητικά μνημεία και αξιοθέατα στη Φλωρεντία και τη Σιένα, να απολαύσουν την τοπική κουζίνα και να ανταλλάξουν απόψεις και εμπειρίες με τα Διοικητικά Στελέχη της ERGO σε χαλαρό κλίμα, δίνοντας ραντεβού για τον επόμενο προορισμό.

Τους επιτυχόντες Συνεργάτες στο ταξίδι επιβράβευσης, συνόδευσαν από την ERGO, ο κ. Στάθης Τσαούσης, Διευθυντής του Τομέα Πωλήσεων, ο κ. Στέφανος Στεφανίδης, Διευθυντής του Τομέα Ασφαλιστικών Λειτουργιών Ασφαλίσεων Ζημιών, ο κ. Δημήτρης Σπανός, Διευθυντής Τομέα Ασφαλιστικών Λειτουργιών Ασφαλίσεων Ζωής και Υγείας, ο κ. Στέλιος Βουγιουκλίδης, Διευθυντής Πωλήσεων Δικτύου Ανεξάρτητων Συνεργατών, ο κ. Γιώργος Παπαδάκης, Διευθυντής Πωλήσεων Μεσιτών & Εταιρικών Πελατών και αρκετά ακόμα στελέχη.

Ομαδική φωτογραφία με όλους τους βραβευόμενους

Οι Συνεργάτες της ERGO Ασφαλιστικής απόλαυσαν την ξενάγησή τους στη Σιένα και περιηγήθηκαν στα πιο σημαντικά αξιοθέατα της πόλης, τον Καθεδρικό Ναό, το Παλάτι Chigi Saraceni, την πιάτσα ντελ κάμπο και τον Άγιο Δομένικο, ενώ στη συνέχεια επισκέφτηκαν το Σαν Τζιμινιάνο, τη μεσαιωνική πόλη με αυθεντικά οχυρά – πύργους και Μνημείο Παγκόσμιας Κληρονομάς της UNESCO.

Το συναρπαστικό ταξίδι συνεχίστηκε στη Φλωρεντία, μια από τις πιο πλούσιες σε πολιτισμό και ιστορία πόλεις του κόσμου, γεμάτη από καταπληκτική αρχιτεκτονική και σημαντικά αξιοθέατα. Εκεί είχαν την ευκαιρία να ξεναγηθούν στην Πιάτσα ντε λα Σινιορία, την Εκκλησία του Τϊμιου Σταυρού, την Πόντε Βέκκιο, την Παναγία των Λουλουδιών και την περίφημη Πιάτσα Ρεπούμπλικα.

Στιγμιότυπα από τις ξεναγήσεις σε Φλωρεντία και Σιένα

Στο πλαίσιο του Gala Dinner, το οποίο διοργανώθηκε στο εστιατόριο La Loggia στη διάσημη Piazzale Michelangelo, πραγματοποιήθηκαν βραβεύσεις για τα επιτυχή αποτελέσματα του Δικτύου Ανεξάρτητων Συνεργατών και Μεσιτών.

Στιγμιότυπα από τις ξεναγήσεις σε Φλωρεντία και Σιένα

Ο κ. Στάθης Τσαούσης Διευθυντής του Τομέα Πωλήσεων, απηύθυνε σύντομο χαιρετισμό, εκ μέρους του Διευθύνοντος Συμβούλου κ. Νίκου Αντιμησάρη, ο οποίος δεν μπόρεσε να τους συνοδεύσει στο ταξίδι. Συγκεκριμένα, αφού τους μετέφερε τα συγχαρητήριά του προς όλους τους επιτυχόντες του διαγωνισμού Πωλήσεων και τους βραβευθέντες για την επίτευξη των παραγωγικών και ποιοτικών στόχων τους, ανέφερε ότι «Η ERGO συνεχίζει να έχει πρωταγωνιστικό ρόλο στην ελληνική ασφαλιστική αγορά και να επενδύει στο μέλλον μαζί σας, τους ασφαλιστικούς μας διαμεσολαβητές. Άλλωστε, είναι στην κουλτούρα της εταιρείας μας η δημιουργία μακροχρόνιων και εδραιωμένων σχέσεων συνεργασίας με τους διαμεσολαβητές σε ένα πλαίσιο σταθερότητας και αμοιβαίας εμπιστοσύνης. Το έργο σας είναι καθοριστικό για τη διαρκή και σταθερή αναπτυξιακή πορεία της εταιρείας μας. Οι βασικές αξίες της ERGO – η εγγύτητα και το ανθρώπινο πρόσωπο προς τους συνεργάτες μας και οι σχέσεις εμπιστοσύνης που μας διέκριναν μέχρι σήμερα – θα συνεχίσουν να είναι κύριο συστατικό της κουλτούρας μας και της στρατηγικής μας στο μέλλον. Ελπίζω αυτό το ταξίδι και η διαμονή σας στη Φλωρεντία και την Τοσκάνη να αποτελέσει ακόμα μια  αξέχαστη ταξιδιωτική εμπειρία και του χρόνου να είμαστε όλοι μαζί και ακόμα περισσότεροι στο ταξίδι επιβράβευσης με προορισμό την πανέμορφη Στοκχόλμη».

Στιγμιότυπα από τις ξεναγήσεις σε Φλωρεντία και Σιένα