Στον Λάμπρο Ρόδη
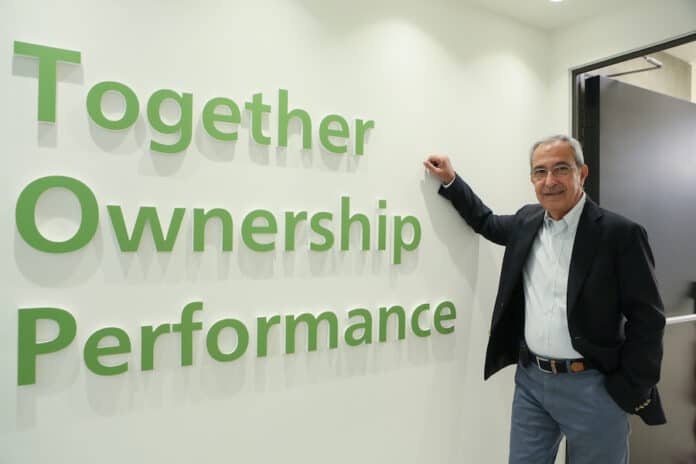
Μια συζήτηση με πολύ μεστά συμπεράσματα, με αφορμή τις μεγάλες ζημιές που άφησε πίσω της η κακοκαιρία Daniel, με θέσεις και επιχειρήματα για την ασφαλιστική κάλυψη εν γένει, που αποτελούν ένα αληθινό «μάθημα» όχι μόνο για τους άμεσα εμπλεκομένους με την ασφαλιστική αγορά, καταγράφουμε στο iw, με συνομιλητή τον κ. Παναγιώτη Βαγιακάκο, μη εκτελεστικό διευθυντή της HDI Global SE, Hellas και μέλος του ΔΣ της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ).
Στέλεχος που έχει φέρει εις πέρας υψηλούς στόχους, με μακρά και πολύτιμη συμμετοχή στην εξέλιξη της ασφαλιστικής κουλτούρας στη χώρα μας, ο κ. Βαγιακάκος, στην κορύφωση αυτής της διαδρομής και έχοντας πλέον δώσει τη σκυτάλη στη νέα ηγεσία της εταιρείας του, μας δίνει, με τις απαντήσεις του, το πολύτιμο «νέκταρ» των γνώσεών του.
Χαρακτηρίζει εν γένει άτολμη την παροχή κινήτρων της Πολιτείας για ασφάλιση προς τους ιδιώτες, προτρέποντας για «πιο χειροπιαστά κίνητρα, τα οποία θα ήταν άμεσης εφαρμογής, άρα θα τα καταλάβαινε ο πολίτης ευθέως στην τσέπη του».
iw? Αγαπητέ κύριε Βαγιακάκο, συναντιόμαστε στην αρχή του φθινοπώρου, στον απόηχο των πολλών και μεγάλων καταστροφών που έζησαν διάφορες περιοχές της πατρίδας μας από τα έντονα καιρικά φαινόμενα. Τελικά, η κλιματική αλλαγή είναι φανερή και στην πατρίδα μας, με το κράτος να βρίσκεται μπροστά σε νέα δεδομένα, που ακουμπούν στην πολιτική προστασία, αλλά και στις αποζημιώσεις-αποκαταστάσεις. Η προσωπική σας άποψη για όσα συμβαίνουν γύρω μας ποια είναι όσον αφορά την ανταπόκριση του κράτους απέναντι στις ζημιές σε δημόσιες υποδομές και ιδιωτικές περιουσίες;
απ. Είναι γεγονός ότι –όπως βλέπουμε και από τα στατιστικά ασφαλιστικά δεδομένα παγκοσμίως– οι αξιώσεις των ασφαλισμένων, αλλά και οι αποζημιώσεις που πληρώνονται παγκοσμίως, έχουν αυξηθεί εκθετικά την τελευταία δεκαπενταετία σε σχέση με το παρελθόν, τόσο σε συχνότητα εμφάνισης των καταστροφικών γεγονότων παντός είδους όσο και σε απόλυτο μέγεθος ζημιών (είναι γεγονός ότι η πρόοδος έχει και πολλαπλασιάσει, αλλά και ακριβύνει, τα περιουσιακά στοιχεία και τις υποδομές). Ήδη, η (αντ)ασφαλιστική βιομηχανία προσπαθεί, από χρόνια, να στρέψει την προσοχή των κοινωνιών (και των κυβερνήσεων) στο εν λόγω θέμα. Όσο πιο απροετοίμαστη (ανοχύρωτη), λοιπόν, είναι μια κοινωνία και με «ευκαιριακή» αντιμετώπιση βρει η πραγματικότητα μια χώρα, κυβέρνηση, πολίτες, τόσο μεγαλύτερο πρόβλημα θα υπάρξει όταν το φαινόμενο και οι πραγματικές επιπτώσεις του καλούν προς αντιμετώπιση στην πράξη.
Δυστυχώς, εγγενώς, οι σύγχρονες κυβερνήσεις έχουν κοντόφθαλμο πολιτικό ορίζοντα (πρωτίστως, νοιάζονται για το μέλλον των επόμενων εκλογών), άρα τα «μακρόπνοα και ακριβά» έργα και πολιτικές πέφτουν σε προτεραιότητα. Είναι, πάντως, γεγονός ότι βήματα προς τη σωστή κατεύθυνση γίνονται. Απλά, πιστεύω ότι θα έπρεπε να κινούμαστε με μεγαλύτερη αποφασιστικότητα, τόλμη και ταχύτητα προς αυτήν την κατεύθυνση: πολιτικές που να προστατεύουν τους πολίτες και τις υποδομές (εντέλει την οικονομία μας) πιο πολύ, που να εντάσσονται όμως σε ενιαίο στρατηγικό πλαίσιο, συνδυαστικά μεταξύ τους. Δηλαδή το πώς θα προαχθεί και θα ενισχυθεί η διείσδυση της ασφαλιστικής προστασίας στον πληθυσμό, πώς θα προ-χρηματοδοτηθεί το κόστος αποκατάστασης των υποδομών και της δημόσιας (κοινόχρηστης) περιουσίας, το πώς θα γίνεται συνεχώς επικαιροποίηση των σχεδίων οργάνωσης των λειτουργικών δομών και αντιμετώπισης των καταστροφών, το πώς θα οργανώνεται αποτελεσματικά το πλέγμα των υπευθυνοτήτων κ.λπ.

Η ασφαλιστική μας αγορά, πάντως, έχει κάνει, από χρόνια, συγκεκριμένες προτάσεις στην Πολιτεία προς αυτήν την κατεύθυνση, που όμως, μέχρι σήμερα, η υιοθέτηση και εφαρμογή τους συνεχώς «πήγαιναν πίσω», για διάφορους λόγους, που όλοι μπορούμε να τους φανταστούμε…
iw? Η προτεραιότητα του κράτους μπροστά σε ακραία καιρικά φαινόμενα ή πυρκαγιές είναι η προστασία της ανθρώπινης ζωής –λογικό και πολύ σημαντικό και, ευτυχώς, σε πολλές περιπτώσεις, και αποτελεσματικό. Σώθηκαν ανθρώπινες ζωές, χάθηκαν όμως πολύ μεγάλες περιουσίες, ζωικό και φυτικό κεφάλαιο κ.ά. Μπορείτε να μας δώσετε αντίστοιχα ευρωπαϊκά μοντέλα πρόληψης απέναντι σε ακραία φαινόμενα του καιρού και τρόπους αντιμετώπισής τους;
απ. Είναι γεγονός ότι, ορθά, αυτή είναι η προτεραιότητα της Πολιτείας, να προστατεύει την ανθρώπινη ζωή των πολιτών, αλλά, κατά τη γνώμη μου, η ανθρώπινη ζωή (υπό το πρίσμα του ότι νομοτελειακά είναι πεπερασμένη) είναι σημαντική μόνο όταν παράγει έργο, άρα παράγει αξία. Φιλοσοφικά, εξάλλου, μετά την απλή επιβίωση, έρχεται η συνεργασία στις κοινωνίες, που τις κάνει να δημιουργούν προστιθέμενη αξία, δηλαδή πρόοδο και πλούτο, άρα και κοινωνική ευμάρεια. Άρα, μέσω της προστασίας της ανθρώπινης ζωής, θα έπρεπε να μας νοιάζει εξίσου το πώς θα προστατέψουμε το έργο των ανθρώπων, την προστιθέμενη αξία που δημιουργούν αυτοί.
Δυστυχώς, εγγενώς, οι σύγχρονες κυβερνήσεις έχουν κοντόφθαλμο πολιτικό ορίζοντα (πρωτίστως, νοιάζονται για το μέλλον των επόμενων εκλογών), άρα τα “μακρόπνοα και ακριβά” έργα και πολιτικές πέφτουν σε προτεραιότητα. Είναι, πάντως, γεγονός ότι βήματα προς τη σωστή κατεύθυνση γίνονται. Απλά, πιστεύω ότι θα έπρεπε να κινούμαστε με μεγαλύτερη αποφασιστικότητα, τόλμη και ταχύτητα προς αυτήν την κατεύθυνση
Σε αυτό το πλαίσιο, οι προηγμένες κοινωνίες εφαρμόζουν, από χρόνια, πολιτικές και μέτρα που λειτουργούν “ex-ante” στο να προστατέψουν την προστιθέμενη αξία από το να χαθεί, και όχι μόνο “ex post”, δηλαδή στο να θεραπεύσουν ή να αποκαταστήσουν τις ζημιές εκ των υστέρων. Τα παραδείγματα είναι πολλά: όλα στηρίζονται στο να δημιουργηθεί μεγαλύτερη διασπορά του κινδύνου (και του συνεπαγόμενου κόστους) στο ευρύ σύνολο του κοινωνικού ιστού και, βέβαια, σε εύρος χρονικού διαστήματος. Στην ουσία, είναι προγράμματα συλλογικής αντιμετώπισης. Ο φορέας συντονισμού ή/και υλοποίησης είναι εκάστοτε είτε ο δημόσιος, είτε ο ιδιωτικός τομέας, είτε συνδυασμός (συνεργασία) τους. Πάντως, πάντα, πίσω από τέτοιες πολιτικές υφίσταται σχετικό νομοθετικό πλαίσιο που επιβάλλει αυτές τις προληπτικές πολιτικές στους πολίτες και τις επιχειρήσεις.
Όμως, τελικά, μαγικές ή ιδανικές λύσεις δεν υπάρχουν. Σε όλα τα (συλλογικά) προληπτικά συστήματα προ-χρηματοδότησης που έχουν εφαρμοστεί σε άλλες χώρες, όλα είναι προσαρμοσμένα στην κουλτούρα και τα χαρακτηριστικά της εκάστοτε τοπικής τους κοινωνίας. Επίσης, κανένα σύστημα δεν έχει μόνο προτερήματα. Πάντα υπάρχει και το μειονέκτημα κάθε συστήματος. Όμως, στη συντριπτική τους πλειοψηφία, αφορμή για τη θέσπισή τους υπήρξε κάποια πολύ μεγάλη καταστροφή. Τότε είναι πιο έτοιμο το κοινωνικό σύνολο να τα αποδεχθεί και να τα εφαρμόσει με λιγότερες «αντιστάσεις». Γιατί, πάντα, χρειάζεται κανείς να βάλει το χέρι στην τσέπη για να δημιουργήσει μηχανισμούς «αποταμιευτικούς», με στόχο το άγνωστο και αβέβαιο μέλλον, με βάση την εμπειρία του παρελθόντος.
Σε ό,τι αφορά συγκεκριμένα παραδείγματα αντίστοιχων σχεδίων-μηχανισμών προστασίας και προ-χρηματοδότησης του ρίσκου των φυσικών (ή και κοινωνικοπολιτικών) καταστροφικών φαινομένων, θα μπορούσα να αναφερθώ στη Γαλλία, στην Ισπανία, στην Τουρκία, στη Ρουμανία, στις χώρες της Καραϊβικής, στις ΗΠΑ, στη Νέα Ζηλανδία κ.λπ. Όλα αφορούν κάποιας μορφής ύπαρξη αλληλέγγυου ταμείου (pool) αντιμετώπισης καταστροφών, που «μαζεύει λεφτά, τα επενδύει τις καλές χρονιές και τα ξοδεύει τις κακές χρονιές. Κανένα δεν είναι απόλυτα ίδιο με κάποιο άλλο. Όλα προσαρμόστηκαν στις εκάστοτε τοπικές συνθήκες.
Για την Ελλάδα, σαν ασφαλιστική αγορά, έχουμε προτείνει συγκεκριμένα τη δημιουργία ενός τέτοιου μηχανισμού, που θα αφορούσε κατά προτεραιότητα τις ιδιωτικές κατοικίες –αρχικά, για τον σεισμό, με δυνητική επέκταση και για πλημμύρες και δασικές πυρκαγιές–, και το παρουσιάσαμε προς συζήτηση στην Πολιτεία ήδη το 2019 (σε σχετική εκδήλωση που έγινε στο Costa Navarino). Τότε, σαν αγορά, προτείναμε την υποχρεωτικότητα της ασφάλισης όλων των κατοικιών (προκειμένου να μην υπάρχει αντεπιλογή εκ μέρους των πελατών, αλλά και να μειωθεί μέσω της διασποράς το μέσο μοναδιαίο κόστος του κινδύνου) και προτείναμε να παρέχεται κάλυψη με συγκεκριμένο ανώτατο ποσό αξίας/κάλυψης.
Τον κίνδυνο προτείναμε να αναλάβει συνασφαλιστικά εξ ημισείας τόσο ο ιδιωτικός τομέας όσο και ο δημόσιος (το κράτος, μέσω εξειδικευμένου ασφαλιστικού φορέα ειδικού σκοπού προς ίδρυση). Έτσι, και ο ιδιωτικός τομέας θα εκτελούσε τη διανομή και τη διοικητική εξυπηρέτηση του προϊόντος, αλλά και θα μαζευόταν από την Πολιτεία, σταδιακά, το απαραίτητο αποθεματικό, που θα επέτρεπε, όποτε χρειαζόταν, την “ex-post” αντιμετώπιση σοβαρών καταστροφικών περιστατικών.
Επίσης, είχαμε προτείνει ότι θα μπορούσε να συμπεριλαμβάνεται στην κάλυψη όχι μόνο το κόστος αποζημίωσης προς αποκατάσταση των ζημιών (επισκευές και ανοικοδόμηση ακινήτων και αντικατάσταση οικοσκευής), αλλά και το συνεπαγόμενο κόστος των έκτακτων δαπανών αρωγής μέχρι ενός μικρότερου ορίου για τις άμεσες προσωρινές έκτακτες δαπάνες (π.χ. πρόσθετες δαπάνες προσωρινών εξόδων διαμονής, αποκομιδής ερειπίων κ.λπ.). Προφανώς, αυτό το σύστημα θα έπρεπε να υποστηρίζεται και από δημόσιες πολιτικές και κίνητρα για τη διαχρονική εφαρμογή και την επιστημονική και οικονομική/επενδυτική διαχείρισή του.
iw? Κουβαλάτε μια τεράστια εμπειρία σε επίπεδο αποζημιώσεων ως Γενικός Διευθυντής και Γενικός Πληρεξούσιος του ελληνικού υποκαταστήματος της HDI Global SE, με δικαιοδοσία για την ανάπτυξη των εργασιών και τη διαχείριση του χαρτοφυλακίου της εταιρείας στην Ελλάδα, τις χώρες των Βαλκανίων και της ΝΑ Μεσογείου. Πώς πιστεύετε ότι πρέπει να κινηθεί τώρα η ασφαλιστική αγορά;
απ. Λόγω της μεγάλης καταστροφής που υποστήκαμε, τώρα είναι η μεγαλύτερή μας ευκαιρία –σαν χώρα και σαν αγορά– να θεσπιστεί και να εφαρμοστεί κάτι σχετικό σαν το προαναφερθέν σχέδιο που είχαμε προτείνει ή κάτι αντίστοιχο. Πάντως, πρέπει να κινηθούμε αμφότεροι, αγορά και Πολιτεία, πολύ γρήγορα. Χρειάζεται, έτσι κι αλλιώς, κάποιος χρόνος για να αποφασιστεί η τελική μορφή και να νομοθετηθεί, και εν τέλει να υλοποιηθεί, οτιδήποτε αποφασισθεί. Οπότε, στο μεταξύ, πιστεύω ότι πρέπει και να πιέσουμε σθεναρά προς την άμεση παροχή επιπλέον κινήτρων προς τους πολίτες, να πράξουν, στο μεταξύ, οι ίδιοι προς αυτήν την κατεύθυνση, της ασφάλισής τους, αλλά και της πρόληψης (με έργα βελτίωσης και προστασίας της περιουσίας τους κ.λπ.).

iw? Είστε ικανοποιημένοι από τις πρώτες κυβερνητικές πρωτοβουλίες όσον αφορά τα κίνητρα ασφάλισης κατοικίας, καθώς ο ΕΝΦΙΑ θα είναι μειωμένος κατά 10% στα ακίνητα φυσικών προσώπων που ασφαλίζονται για σεισμό, πυρκαγιά και πλημμύρα, σε εταιρεία εγγεγραμμένη στο Μητρώο Ασφαλιστικών Επιχειρήσεων που τηρείται στη Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης της Τράπεζας της Ελλάδος;
απ. Θεωρώ ότι τα βήματα της Πολιτείας προς την εν λόγω κατεύθυνση, μέχρι τώρα, είναι άτολμα, ειδικά στο θέμα της παροχής κινήτρων για ασφάλιση προς τους ιδιώτες. Η παροχή έκπτωσης από τον ΕΝΦΙΑ είναι και δύσκολο να εφαρμοστεί διαχρονικά και αμφίβολο αυτό το μέγεθος του κινήτρου. Προσοχή, δεν αναφέρομαι εδώ στην πρόσφατη εξαγγελία για την υποχρεωτικότητα ασφάλισης των επιχειρήσεων με τζίρο άνω των 2 εκατ. (που μέλλει να δούμε πώς θα εξειδικευθεί σε πρακτικό επίπεδο). Ήδη έχουμε δείγματα από προηγούμενες αποφάσεις σχετικές (για επιμέρους μερίδες επιχειρήσεων ή επαγγελματιών), όπου, παρότι έχουν ήδη νομοθετηθεί, δεν έχουν υλοποιηθεί στην πράξη.
Αναφορικά όμως με τα κίνητρα προς τους ιδιώτες, θα μπορούσαν, για παράδειγμα, πολύ πιο άμεσα, να εφαρμοστούν ισχυρότερα και πιο χειροπιαστά κίνητρα, τα οποία θα ήταν άμεσης εφαρμογής, άρα θα τα καταλάβαινε ο πολίτης ευθέως στην τσέπη του, όπως π.χ. το να εξαιρείται της έμμεσης σχετικής φορολογίας (15%) η ασφαλιστική κάλυψη φυσικών φαινομένων (θα φτήναινε σημαντικά το κόστος της ασφάλισής τους) ή/και να εκπίπτει της φορολογίας εισοδήματος για τους ιδιώτες ολόκληρη η δαπάνη για ασφάλιση της ιδιωτικής τους κατοικίας από όλους τους κινδύνους, ή/και, ακόμα-ακόμα, να είναι αισθητά μειωμένος ο ΦΠΑ που επιβαρύνει τα υλικά/αμοιβές εργασίας ανακατασκευής μόνο για τους αναγνωρισμένους, αποδεδειγμένα, ως πληγέντες από καταστροφικά γεγονότα εκάστοτε. Αυτά τα κίνητρα τα προτείνω να έχουν διαρκή ισχύ.
Θα ήθελα όμως να προσθέσω ότι και στις ασφαλιστικές επιχειρήσεις θα έπρεπε να τεθούν αντίστοιχες διαρκείς αυστηρές υποχρεώσεις, με τον συστηματικό εποπτικό έλεγχο στα εκάστοτε τιμολόγια που εφαρμόζουν για αυτούς τους εν λόγω κινδύνους που εμπίπτουν στα προαναφερθέντα κίνητρα. Είμαι θερμός υπέρμαχος της αρχής που ορίζει ότι ο επόπτης –ακόμα και σε καθεστώς ελεύθερης αγοράς και ανταγωνισμού, όπως σήμερα– θα έπρεπε να ελέγχει τη μεθοδολογία της εφαρμοσμένης τιμολόγησης σε επιστημονικά ή στατιστικά (αναλογιστικά) αποδεδειγμένη βάση. Τότε θα ίσχυαν οι αρχές του ελεύθερου ανταγωνισμού πολύ καλύτερα και «το γήπεδο θα ήταν ίσιο» για όλους εξίσου. Ακόμη και οι «εμπορικές εκπτώσεις» θα είχαν… όρια.
Το λέω αυτό επειδή είναι πρακτική πολλές ασφαλιστικές επιχειρήσεις, προκειμένου να είναι πιο ανταγωνιστικές συνολικά στην αγορά, να υπο-τιμολογούν τις «συμπληρωματικές καλύψεις» στις Ασφαλίσεις Περιουσίας, παρ’ όλο που σε αυτές, φορολογικά, αποδίδουν το 90% της συνολικής τιμής καθαρού ασφαλίστρου τους που χρεώνουν στους πελάτες τους. Αυτό θα μπορούσε να έχει ελάχιστες «συνέπειες» αν, παράλληλα, νομοθετικά, απαγορευθεί η δυνατότητα επιβολής εκ μέρους των ασφαλιστικών εταιρειών του λεγόμενου «Δικαιώματος Συμβολαίου» επί του ποσού των «Καθαρών Ασφαλίστρων» που σχεδόν όλοι χρεώνουν.
Σημειωτέον ότι το εν λόγω θα είναι μέτρο δικαιότερο από πολλές πλευρές, αλλά και φορολογικά ουδέτερο. Παρατηρούμε, σήμερα, ποσοστά ΔΣ από 10% έως και 25%-35% στις ασφαλίσεις κατοικιών. Έτσι, θα δημιουργείτο «ζωτικός χώρος» στα καθαρά ασφάλιστρα, ώστε να τιμολογούνται ορθολογικότερα οι καλύψεις φυσικών καταστροφικών φαινομένων ανά περιοχή, πελάτη, εύρος κάλυψης κ.λπ.
iw? Η HDI Global SE, με ειδίκευση και παγκόσμια ηγετική θέση στους μεγάλους βιομηχανικούς κινδύνους, και ασφάλιστρα που ξεπερνούν τα 9 δισ. ευρώ, θα αναλάβει πρωτοβουλίες μπροστά σε όλα αυτά τα νέα δεδομένα και στις προσκλήσεις της ασφαλιστικής αγοράς;
απ. Όπως γνωρίζετε, η HDI εξειδικεύεται αποκλειστικά στην ασφάλιση μεσαίων και μεγάλων επιχειρήσεων και οργανισμών. Δεν εστιάζει στην ασφαλιστική κάλυψη ιδιωτών, οπότε την αφορά αποκλειστικά η προαναφερθείσα εξαγγελία για την υποχρεωτική ασφάλιση κατά φυσικών καταστροφών των επιχειρήσεων με τζίρο πωλήσεων >2 εκατ. ευρώ. Παρ’ όλα αυτά, να τονίσω ότι η εν λόγω εξαγγελία αποτελεί παγκόσμια πρώτη, καθώς η επιχειρηματικότητα ενέχει εγγενώς την ανάληψη επιχειρηματικού κινδύνου, άρα οφείλει να ασκεί πιο επιστάμενες πρακτικές επαγγελματικής διαχείρισης (αποφυγής, μείωσης ή μεταφοράς του σε τρίτους). Σε αυτό το πλαίσιο, είναι ήδη πολύ μεγαλύτερο το ποσοστό των ασφαλισμένων επιχειρήσεων (απ’ ό,τι στην κατηγορία των ιδιωτών), ειδικά των μεγαλύτερων από αυτές, καθώς είναι ήδη σε μεγάλο βαθμό ασφαλισμένες.
Εκτιμώ ότι εκεί που υπάρχει ακόμη μεγάλο περιθώριο ανάπτυξης/ασφαλιστικής διείσδυσης, εξαιτίας της νέας εξαγγελίας, είναι στην κατηγορία επιχειρήσεων τζίρου από 2 εκατ. μέχρι π.χ. 10/20 εκατ. ευρώ. Εκεί εντοπίζω την ανάγκη, κυρίως, και η HDI είναι ήδη έτοιμη και πρόθυμη να υποστηρίξει τη, δυνητικά, αυξημένη ζήτηση στην αγορά μας. Ήδη διαθέτει προς τούτο μεγάλη τεχνογνωσία.
Βέβαια, πρέπει να τονίσουμε, εδώ, το θέμα της ασφαλισιμότητας των επιχειρήσεων. Η βιωσιμότητα της ασφάλισης στηρίζεται στην αρχή του «συνετού ανασφάλιστου». Εξ ου και η υφιστάμενη νομοθεσία στις ασφαλίσεις περιουσίας δεν καλύπτει όσους είναι αποδεδειγμένα «βαρέως αμελείς» στο να προστατέψουν προληπτικά οι ίδιοι, ασχέτως του αν είναι ή όχι ασφαλισμένοι. Αυτό σημαίνει ότι και οι επιχειρηματίες θα πρέπει πολύ σοβαρά να φροντίσουν να… λειτουργούν πιο αυστηρά και με μεγάλη επιμέλεια αναφορικά με την ορθή τήρηση των κανόνων προστασίας της επιχείρησής τους από τους κινδύνους που τους απειλούν και, γενικά, να φροντίζουν για την τήρηση των κανονισμών που, έτσι κι αλλιώς, ήδη ισχύουν. Επίσης, να επενδύουν στην προληπτική προστασία της επιχείρησής τους. Η ασφάλιση έρχεται πάντα «μετά».

Επίσης, νομίζω ότι, τώρα, είναι ευκαιρία, στο πλαίσιο της επικείμενης εξειδίκευσης για την υλοποίηση των εξαγγελιών της κυβέρνησης, να γίνουν ενέργειες εκ μέρους της ΕΑΕΕ και των λοιπών φορέων της αγοράς ώστε να θεσπιστούν ενιαίοι κανόνες σε επιμέρους θέματα, όπως, για παράδειγμα, η μεθοδολογία του καθορισμού της κατ’ ελάχιστον ασφαλιστέας αξίας (π.χ. σε βάση αξίας αντικαταστάσεως καινούργιου ή σε τρέχουσα πραγματική αξία, ως μεταχειρισμένου), βασισμένη θεσμικά σε «δείκτες βάσης» που θα δημοσιεύονται ετησίως από την ΕΛΣΤΑΤ, αλλά και αναφορικά με τα ελάχιστα αποδεκτά λεκτικά των όρων κ.λπ. σε επίπεδο αγοράς. Βλέπετε ότι είναι πολύπλοκο θέμα.
Άλλο που, πιστεύω, πως θα ήταν δίκαιο να θεσπιστεί αναφορικά με το θέμα είναι η μέγιστη επιτρεπτή ενιαία προμήθεια του διαμεσολαβούντος (π.χ. όχι μεγαλύτερη από 5% επί του καθαρού ασφαλίστρου του εν λόγω καταστροφικού κινδύνου), που θα αντισταθμίσει τη δικαιοσύνη έναντι του επιχειρηματία στη θέσπιση της υποχρεωτικότητας.
iw? Η επιχειρηματική κοινότητα οφείλει να έρθει πιο κοντά στον κλάδο της ιδιωτικής ασφάλισης; Πού βλέπετε άμεση ανάγκη για συνέργειες;
απ. Υπάρχει, έτσι κι αλλιώς, μεγάλο πεδίο συνεργειών, βλέπετε εξάλλου το παράδειγμα με τα συνεργεία αυτοκινήτων και την ασφάλιση αυτοκινήτων. Αντίστοιχα, θα μπορούσε να γίνει μεγαλύτερη συνέργεια με τον κατασκευαστικό τομέα. Επίσης, ο κλάδος των πραγματογνωμόνων έχει «πεδίο δόξης λαμπρό» αναφορικά με τη διαπίστωση και διεκπεραίωση των ζημιών, που θα είναι εκθετικά περισσότερες σε περιβάλλον υποχρεωτικότητας, ή για την υλοποίηση δομημένων προγραμμάτων αντιμετώπισης των καταστροφών. Η κυριότερη όμως συνέργεια, που πιστεύω ότι ως αγορά θα πρέπει να φροντίσουμε να γίνει πράξη, είναι η δημιουργία οργανωμένων τμημάτων Risk Management σε μεγαλύτερη μερίδα των επιχειρήσεων-πελατών μας. Τότε θα υπάρχει μεγαλύτερος συντονισμός.
iw? Πού θα λέγατε ότι υπάρχουν «ευκαιρίες» για ανάπτυξη μεριδίων στην εγχώρια αγορά;
απ. Όλα τα προαναφερθέντα «ζωγραφίζουν» εικόνα με περιθώρια μεγάλης ανάπτυξης της ασφαλιστικής αγοράς. Πρέπει όλοι όμως (δημόσιος τομέας και ιδιωτικός) να συνεργαστούμε για να γίνει πραγματικότητα. Θεωρώ ότι η ψηφιοποίηση, επίσης, θα βοηθήσει στο να γίνει πράξη με πολύ ομαλότερο τρόπο αυτό. Επίσης, ο μεγαλύτερος διαμοιρασμός των απαραίτητων πληροφοριών και δεδομένων με τη διασύνδεση των πολλών ήδη υφισταμένων βάσεων δεδομένων Πολιτείας και ιδιωτικού τομέα. Γενικά, έχει δουλειά, αλλά και μεγάλη ευκαιρία για βήματα μπροστά.
iw? Η κοινωνική υπευθυνότητα της ιδιωτικής ασφάλισης πρέπει να φανεί περισσότερο αυτήν την περίοδο;
απ. Προφανώς! Πιστεύω ότι η ευθύνη μας, σαν επαγγελματίες ασφαλιστές, είναι μεγάλη, και έχουμε υποχρέωση να δημιουργήσουμε ταχύτατα τα κατάλληλα προϊόντα, που θα απευθύνονται και στις πιο ευάλωτες κοινωνικά ομάδες, που έχουν διαφορετικού επιπέδου οικονομικά μέσα ή ασφαλιστικά χαρακτηριστικά. Ένας άλλος μεγάλος τομέας που η ασφαλιστική βιομηχανία καλείται να παίξει μεγαλύτερο ρόλο τα προσεχή χρόνια είναι στην προαγωγή και την παροχή της κατάλληλης εκπαίδευσης προς τη νεολαία, στα σχολεία ήδη, εννοώ, ώστε να διεισδύσει η ιδέα της «διαχείρισης του κινδύνου» πλατύτερα και πιο βαθιά, ώστε οι μαθησιακές ικανότητες να βελτιωθούν, ειδικά αυτές που αφορούν στην επίτευξη του σχετικού γνωσιακού επιπέδου και της σχετικής κατανόησης των εννοιών από τον πληθυσμό που είναι αναγκαίος για το μέλλον, που είναι και αβέβαιο και αλλάζει με ταχύτατο ρυθμό.
iw? Ολοκληρώνετε, προσωπικά, έναν μεγάλο κύκλο δράσης, καριέρας και, φυσικά, σημαντικών πρωτοβουλιών. Θέλετε να μου περιγράψετε τα συναισθήματά σας;
απ. Καταρχήν, να σημειώσω ότι θεωρώ πως τώρα έρχονται τα καλύτερα, καθώς, όντας πια πιο ανεξάρτητος από την καθημερινότητα των στενών επαγγελματικών καθηκόντων και υποχρεώσεων, θα μπορώ να προσφέρω πιο ουσιαστικά –όσο μου επιτρέπουν οι δυνάμεις μου– προς το ευρύτερο επαγγελματικό σύνολο της αγοράς, που υπηρετώ ενεργά εδώ και 45 χρόνια. Εξάλλου ο άνθρωπος είναι φτιαγμένος για να έχει δραστηριότητα όσο –και για όσο χρόνο– μπορεί. Άλλωστε για όσους αγαπούσαμε τη δουλειά μας, δεν ήταν δουλειά. Ήταν το πάθος μας. Δηλώνω ότι συνεχίζω να το διαθέτω.
Από την άλλη, αυτή η αλλαγή, ειδικά μετά από τόσο μακρύ χρονικό διάστημα που είχα την ευθύνη στο τιμόνι της εταιρείας στην Ελλάδα για την τοπική και τις περιφερειακές αγορές μας, είναι γεμάτη από έντονα συναισθήματα. Σαφώς, και θέλω να συνεχίζει το ελληνικό υποκατάστημα, ειδικότερα, αλλά και η εταιρεία, γενικά, να πηγαίνει καλά (και ξέρω ότι τους αξίζει, εννοώ όλους τους συμμέτοχους σε αυτό το έργο). Ξέρω ότι δεν θα σταματήσω ποτέ να νοιάζομαι γι’ αυτό προσωπικά, γιατί μεγαλώσαμε και εξελιχθήκαμε μαζί όλοι, πελάτες, συνεργάτες, προσωπικό, όλα αυτά τα χρόνια, και επιθυμώ και εύχομαι όλο αυτό να πάει ακόμη πιο μπροστά στο μέλλον!
Εγώ, προσωπικά, παραμένω πάντα στη διάθεση οποιουδήποτε χρειαστεί τη μικρή συνδρομή μου προς τούτο, σε ατομικό ή οποιοδήποτε τυχόν άλλο επίπεδο.
iw? Το να δίνετε τη σκυτάλη μιας μακράς διαδρομής είναι μια εύκολη ή δύσκολη υπόθεση;
απ. Όλα είναι δύσκολα αλλά και εύκολα μαζί. Το μόνο που απαιτείται είναι συνεργασία, καλή και πολλή θέληση, αγνή και γνήσια πρόθεση όλων, πολλή και συνεπή δουλειά όλων, ακεραιότητα και –το πιο σπουδαίο– η σωστή κουλτούρα: στο να είμαστε πάντα προσηλωμένοι στους ανθρώπους που κάνουν τους στόχους πραγματικότητα και ειδικά σε όσους μας χρειάζονται. Και σε όσους έχουμε δώσει την υπόσχεση ότι θα τους στηρίζουμε στα δύσκολά τους, ειδικά στους πελάτες μας.
iw? Πώς βλέπετε, τέλος, το μέλλον της HDI Global SE στην Ελλάδα;
απ. Γεμάτο προκλήσεις, αλλά, γιατί όχι, λαμπρό. Από τους ίδιους τους ανθρώπους της εξαρτάται. Ευτυχώς, έχουν ήδη όλα τα «όπλα» και τις ικανότητες και τις γνώσεις, στο χέρι τους είναι να τα συντηρήσουν και να τα αυξήσουν. Τότε το καλό αποτέλεσμα έρχεται μόνο του και οι επιδιώξεις γίνονται πραγματικότητα.
Από το περιοδικό INSURANCE WORLD