back to top
18.2 C
Athens
Δευτέρα 5 Οκτωβρίου 2026
Αρχική Blog Σελίδα 38

Πυρκαγιές: Τι έδειξαν οι αυτοψίες της ΓΔΑΕΦΚ ανά την Ελλάδα

0
ΓΔΑΕΦΚ, στιγμιότυπο αυτοψίας

Ολοκληρώθηκαν οι αυτοψίες από τα κλιμάκια της Γενικής Διεύθυνσης Αποκατάστασης Επιπτώσεων Φυσικών Καταστροφών (ΓΔΑΕΦΚ) στη Δημοτική Κοινότητα Αιαντείου του Δήμου Σαλαμίνας, όπου μεταξύ των 22 κτιρίων που υπέστησαν ζημιές από τις πρόσφατες πυρκαγιές 7 χαρακτηρίστηκαν πράσινα, 10 κίτρινα και 5 κόκκινα.

Αναλυτικά:

  • Κατοικίες: 16 κτίρια, εκ των οποίων 7 πράσινα, 6 κίτρινα και 3 κόκκινα.

  • Επαγγελματικοί χώροι: 3 κτίρια, εκ των οποίων 3 κίτρινα.

  • Ιεροί ναοί – Δημόσια κτίρια: δεν καταγράφηκε πληγέν κτίριο.

  • Λοιπά κτίρια, όπως αποθήκες, στάβλοι κλπ.: 3 κτίρια, εκ των οποίων 1 κίτρινο και 2 κόκκινα.

427 αυτοψίες σε όλη τη χώρα

Σύμφωνα με τη σχετική ανακοίνωση του Υπουργείου Κλιματικής Κρίσης και Πολιτικής Προστασίας (18/8), τα κλιμάκια των αρμόδιων υπηρεσιών πραγματοποίησαν 427 αυτοψίες σε πληγείσες περιοχές της χώρας μέσα σε μία εβδομάδα.

Αυτές κατανέμονται ως εξής:

  • Αχαΐα – Δήμοι Αιγιαλείας και Δυτικής Αχαΐας: 19 αυτοψίες, εκ των οποίων 3 πράσινα, 16 κίτρινα και κανένα κόκκινο κτίριο.

  • Αργολίδα – Δήμος Άργους-Μυκηνών: 14 αυτοψίες, εκ των οποίων 2 πράσινα, 10 κίτρινα και 2 κόκκινα.

  • Βοιωτία – Δήμος Θηβαίων: 14 αυτοψίες, εκ των οποίων 1 πράσινο, 6 κίτρινα και 7 κόκκινα.

  • Δυτική Αττική – Δήμοι Μάνδρας-Ειδυλλίας και Μεγαρέων: 293 αυτοψίες, εκ των οποίων 93 πράσινα, 89 κίτρινα και 111 κόκκινα.

  • Ρέθυμνο – Δήμοι Αγίου Βασιλείου και Σητείας: 70 αυτοψίες, εκ των οποίων 31 πράσινα, 14 κίτρινα και 25 κόκκινα.

  • Φωκίδα – Δήμοι Δελφών και Δωρίδος: 17 αυτοψίες, εκ των οποίων 1 πράσινο, 10 κίτρινα και 6 κόκκινα.

Στο σύνολο των 427 αυτοψιών, 131 αφορούσαν πράσινα κτίρια, 145 κίτρινα και 151 κόκκινα.

Παράλληλα, πραγματοποιήθηκαν συνολικά 311 επανέλεγχοι κατοικιών, με την κατανομή ανά περιοχή να έχει ως εξής:

  • Αχαΐα – Δήμοι Αιγιαλείας και Δυτικής Αχαΐας: 3 κατοικίες — 1 πράσινη και 2 κίτρινες.

  • Αργολίδα – Δήμος Άργους-Μυκηνών: 5 κατοικίες — 2 πράσινες, 1 κίτρινη και 2 κόκκινες.

  • Βοιωτία – Δήμος Θηβαίων: 4 κατοικίες — 1 πράσινη και 3 κίτρινες.

  • Δυτική Αττική – Δήμοι Μάνδρας-Ειδυλλίας και Μεγαρέων: 261 κατοικίες — 92 πράσινες, 68 κίτρινες και 101 κόκκινες.

  • Ρέθυμνο – Δήμοι Αγίου Βασιλείου και Σητείας: 28 κατοικίες — 13 πράσινες, 5 κίτρινες και 10 κόκκινες.

  • Φωκίδα – Δήμοι Δελφών και Δωρίδος: 10 κατοικίες — 1 πράσινη, 6 κίτρινες και 3 κόκκινες.

Συνολικά, στους επανελέγχους των κατοικιών καταγράφηκαν 110 πράσινες, 85 κίτρινες και 116 κόκκινες κατοικίες.

Ασφάλιση κατοικίας: Γιατί το «σύμβολο» προστασίας αποκτά μεγαλύτερη αξία

0

Η περίοδος των διακοπών είναι για τους περισσότερους συνδεδεμένη με ξεκούραση και απουσία από την καθημερινότητα. Για το σπίτι, όμως, η εικόνα είναι διαφορετική. Όσο οι ιδιοκτήτες βρίσκονται μακριά, η κατοικία παραμένει εκτεθειμένη σε κινδύνους που μπορεί να προκύψουν χωρίς προειδοποίηση.

Πυρκαγιά, έντονα καιρικά φαινόμενα, ζημιές από νερά, κλοπή και άλλες απρόβλεπτες ζημιές μπορούν να δημιουργήσουν σημαντικές οικονομικές επιβαρύνσεις. Σε αυτό το περιβάλλον, η ασφάλιση κατοικίας επανέρχεται στο προσκήνιο ως ένας μηχανισμός προστασίας της περιουσίας.

Το μήνυμα που επιχειρεί να περάσει η EUROINS μέσα από την προώθηση του HomeSafe είναι ακριβώς αυτό: η προστασία της κατοικίας δεν σταματά όταν ο ιδιοκτήτης κλείσει την πόρτα και φύγει για διακοπές.

Η ουσία, ωστόσο, βρίσκεται πέρα από το ίδιο το ασφαλιστικό προϊόν. Βρίσκεται στην ανάγκη του καταναλωτή να γνωρίζει τι πραγματικά καλύπτει ένα συμβόλαιο κατοικίας και υπό ποιες προϋποθέσεις ενεργοποιείται η κάλυψη.

Η επιλογή ενός ασφαλιστηρίου δεν θα πρέπει να γίνεται αποκλειστικά με βάση το κόστος. Οι καλύψεις, τα ασφαλιζόμενα κεφάλαια, οι απαλλαγές, οι εξαιρέσεις και οι όροι αποζημίωσης είναι στοιχεία που μπορούν να κάνουν τη διαφορά τη στιγμή της ζημιάς.

Για έναν ιδιοκτήτη, άλλωστε, η αξία της ασφάλισης δεν αποδεικνύεται όταν εκδίδεται το συμβόλαιο. Αποδεικνύεται όταν προκύψει ένα περιστατικό και χρειαστεί να ενεργοποιηθεί η ασφαλιστική προστασία.

Η συζήτηση αποκτά ακόμη μεγαλύτερη σημασία σε μια περίοδο κατά την οποία οι κίνδυνοι που συνδέονται με φυσικές καταστροφές και ακραία καιρικά φαινόμενα έχουν ενταθεί. Η προστασία της κατοικίας αποτελεί πλέον ένα ζήτημα που αφορά όχι μόνο την αποκατάσταση μιας ζημιάς, αλλά και την οικονομική ανθεκτικότητα ενός νοικοκυριού.

Αυτό είναι και το βασικό «σύμβολο» που θα πρέπει να αναζητά ο καταναλωτής: όχι απλώς μια ασφαλιστική εταιρεία ή ένα όνομα προϊόντος, αλλά ένα συμβόλαιο με σαφείς καλύψεις και πραγματική χρησιμότητα όταν προκύψει ο κίνδυνος.

«Αύγουστος είναι… να χαρίζεις ζωή»: Τριήμερη Εθελοντική Αιμοδοσία στο Σύνταγμα 25-27 Αυγούστου

0

Ο Αύγουστος είναι ο μήνας της ανεμελιάς, των διακοπών και της χαλάρωσης. Την ίδια στιγμή, όμως, για όσους χρειάζονται αίμα, η ανάγκη δεν σταματά ποτέ.

Καθώς ένα μεγάλο μέρος του πληθυσμού βρίσκεται σε άδεια, τα αποθέματα αίματος μειώνονται σημαντικά. Πίσω από κάθε φιάλη αίματος υπάρχει ένας άνθρωπος που περιμένει: ένας ασθενής που δίνει μάχη, μια οικογένεια που αγωνιά, ένας συνάνθρωπος που χρειάζεται άμεση υποστήριξη. Μερικά λεπτά από τον χρόνο μας μπορούν να μετατραπούν σε μια ανεκτίμητη προσφορά ζωής, ακόμη κι αν δεν γνωρίζουμε ποιον βοηθάμε.

Τριήμερη Εθελοντική Αιμοδοσία στο Μετρό Συντάγματος

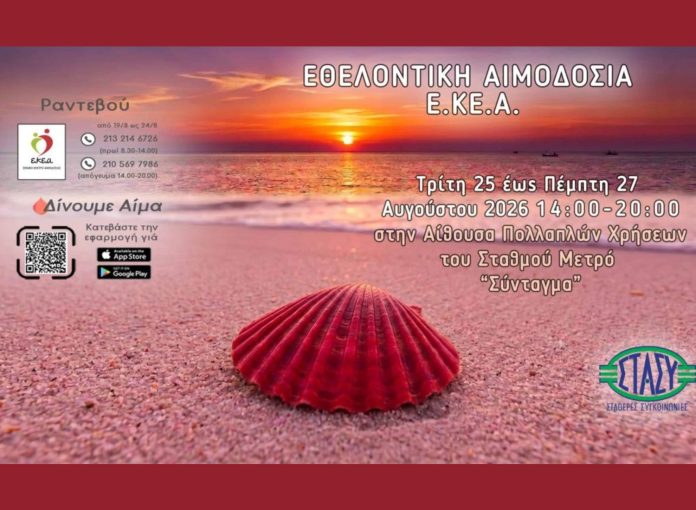
Με αυτό το μήνυμα, το Εθνικό Κέντρο Αιμοδοσίας (ΕΚΕΑ) και η ΣΤΑΣΥ ΑΕ διοργανώνουν τριήμερη εθελοντική αιμοδοσία στην αίθουσα πολλαπλών χρήσεων του Μετρό Συντάγματος, 25-27 Αυγούστου, από 14:00 έως 20:00.

Η επιλογή του Συντάγματος είναι στρατηγική: ένα κεντρικό, εύκολα προσβάσιμο και κλιματιζόμενο σημείο, που κάτοικοι και επισκέπτες μπορούν να εντάξουν την αιμοδοσία στη διαδρομή της ημέρας τους. Μια μικρή παράκαμψη από το πρόγραμμά μας μπορεί να γίνει μια μεγάλη πράξη προσφοράς.

Πώς κλείνεις ραντεβού

Τηλεφωνικά (19/8–24/8):

  • 2132146726 (08:30–14:00)
  • 2105697986 (14:00–20:00)

Με την εφαρμογή “Δίνουμε Αίμα”:

  • App Store (iOS): https://bit.ly/appStore-DinoumeAima
  • Google Play (Android): https://bit.ly/googlePlay-DinoumeAima
  • Οδηγίες χρήσης: https://ekea.gr/dinoume-aima/

Τι χρειάζεται για να δώσεις αίμα

• Ηλικία 18-65 ετών
• Ελαφρύ γεύμα πριν την αιμοδοσία
• Ύπνος τουλάχιστον 5 ωρών
• Ενημέρωση του γιατρού για ασθένειες ή φάρμακα
• Αν έχεις κάνει τατουάζ, να έχουν περάσει 4 μήνες

Μια μικρή στάση που μπορεί να γίνει μια ολόκληρη ζωή

Ας κάνουμε μια μικρή στάση στο Σύνταγμα. Για εμάς είναι λίγα λεπτά. Για κάποιον άλλον μπορεί να είναι μια ολόκληρη ζωή.

Πηγή: virus.com.gr

Ηλεκτρικά πατίνια: Υποχρεωτική ασφάλιση αστικής ευθύνης – Τι αλλάζει για τους οδηγούς ενημερώνει η INTERLIFE

0

Νέα δεδομένα δημιουργούνται για τους χρήστες ηλεκτρικών πατινιών και γενικότερα των Ελαφρών Προσωπικών Ηλεκτροκίνητων Οχημάτων (ΕΠΗΟ), καθώς το νέο νομοθετικό πλαίσιο εισάγει την υποχρεωτική ασφάλιση αστικής ευθύνης έναντι τρίτων.

Η εξέλιξη αυτή έρχεται να καλύψει ένα σημαντικό κενό στην ασφάλιση της μικροκινητικότητας, σε μια περίοδο κατά την οποία τα ηλεκτρικά πατίνια έχουν γίνει πλέον καθημερινό μέσο μετακίνησης στις πόλεις. Σε περίπτωση ατυχήματος, η ασφαλιστική κάλυψη μπορεί να αφορά σωματικές βλάβες ή υλικές ζημιές που προκαλούνται σε τρίτους, περιορίζοντας τις οικονομικές συνέπειες για τον χρήστη.

Η υποχρεωτική ασφάλιση αποκτά ιδιαίτερη σημασία καθώς η αυξημένη χρήση των ΕΠΗΟ συνοδεύεται και από περισσότερα περιστατικά στους δρόμους. Ένα ατύχημα με πεζό, ποδηλάτη ή άλλο όχημα μπορεί να οδηγήσει σε σημαντικές απαιτήσεις αποζημίωσης, καθιστώντας την αστική ευθύνη ένα κρίσιμο ζήτημα για κάθε χρήστη.

Η ασφαλιστική αγορά μπροστά στη νέα πραγματικότητα

Η αλλαγή δημιουργεί παράλληλα ένα νέο πεδίο δραστηριότητας για τις ασφαλιστικές επιχειρήσεις, οι οποίες καλούνται να ανταποκριθούν στις ανάγκες της μικροκινητικότητας με εξειδικευμένα προϊόντα.

Η INTERLIFE έχει ήδη παρουσία στην κατηγορία, διαθέτοντας ασφαλιστικά προγράμματα για ποδήλατα και ηλεκτρικά πατίνια. Με το πρόγραμμα SAFE BIKE, η εταιρεία προσφέρει, μεταξύ άλλων, κάλυψη αστικής ευθύνης έναντι τρίτων, ενώ ανάλογα με το πρόγραμμα και τις επιλογές του ασφαλισμένου μπορούν να προβλέπονται πρόσθετες καλύψεις.

Για τον χρήστη, το ζητούμενο πλέον δεν είναι μόνο η συμμόρφωση με τους κανόνες κυκλοφορίας, αλλά και η ουσιαστική γνώση της ασφαλιστικής του προστασίας. Τα όρια κάλυψης, οι εξαιρέσεις και οι προϋποθέσεις του συμβολαίου αποκτούν ιδιαίτερη σημασία, ειδικά σε περίπτωση ατυχήματος.

Η νέα υποχρέωση αναμένεται να ενισχύσει περαιτέρω τον ρόλο της ασφάλισης στη μικροκινητικότητα και να δημιουργήσει μια νέα ασφαλιστική αγορά γύρω από τα ηλεκτρικά πατίνια. Καθώς η χρήση τους διευρύνεται, η ασφάλιση αστικής ευθύνης μετατρέπεται από μια προαιρετική επιλογή σε βασικό στοιχείο προστασίας για τον οδηγό και τους τρίτους.

Στα 30 χτίζεται η υγεία του αύριο – Η πρόληψη γίνεται επένδυση ζωής

0
Generali, εικόνα άρθρου για 30άρηδες, ποδηλάτες στο βουνό

Τα 30 δεν είναι μια ηλικία-ορόσημο μόνο για την επαγγελματική και προσωπική ζωή. Είναι, σύμφωνα με τη Generali, μια κρίσιμη περίοδος για μια καλύτερη και πιο υγιή ζωή τα χρόνια που θα ακολουθήσουν.

Σε πρόσφατο άρθρο της στο πλαίσιο της ενότητας «Love U», η Generali αναδεικνύει τον ρόλο που έχουν οι καθημερινές επιλογές στην υγεία, στην ευεξία και στη μακροζωία. Η άσκηση, ο ποιοτικός ύπνος, η διαχείριση του άγχους, η ισορροπημένη διατροφή και κυρίως η πρόληψη μπορούν να λειτουργήσουν ως μια ουσιαστική επένδυση για τις επόμενες δεκαετίες.

Το μήνυμα είναι ξεκάθαρο: η φροντίδα της υγείας δεν πρέπει να ξεκινά όταν εμφανιστεί ένα πρόβλημα. Η πρόληψη χρειάζεται να γίνει μέρος της καθημερινότητας, με τακτικούς ελέγχους και συνήθειες που μπορούν να διατηρηθούν σε βάθος χρόνου.

Η δεκαετία των 30 είναι, άλλωστε, μια περίοδος κατά την οποία πολλοί άνθρωποι βρίσκονται σε έντονους ρυθμούς εργασίας, δημιουργίας και οικογενειακών υποχρεώσεων. Η υγεία συχνά περνά σε δεύτερο πλάνο. Όμως, όπως επισημαίνει η Generali, οι επιλογές αυτής της περιόδου μπορούν να επηρεάσουν σημαντικά το πώς θα ζούμε και θα αισθανόμαστε στο μέλλον.

Διαβάστε το πλήρες άρθρο της Generali: «Γιατί τα 30 είναι η πιο κρίσιμη ηλικία για την υγεία μας»

Ασφάλεια ακινήτου. Ο μη πλούσιος τη χρειάζεται, ο πλούσιος την κάνει πάντα. Ποιος είναι το κορόιδο;

0

Του Ηλία Π. Παπαγεωργιάδη, επιχειρηματία και συμβούλου, MORE και Taurus Development

Στην Ελλάδα των «αρνητών της λογικής», εκατομμύρια ιδιοκτήτες «κάνουν οικονομία» κάθε χρόνο και «στη στραβή» βρίζουν το κράτος…

Μπορεί σήμερα ο μέσος Έλληνας να είναι οικονομικά «στριμωγμένος», όμως η συμπεριφορά του στο θέμα της ασφάλειας κατοικίας ήταν ακριβώς η ίδια και τις εποχές που είχε μεγαλύτερη οικονομική επιφάνεια. Εν έτει 2026 το ποσοστό των ακινήτων στη χώρα μας που είναι ασφαλισμένα είναι μόλις 18% επί του συνόλου, σε μία χώρα όπου το μεγαλύτερο μέρος του πλούτου των πολιτών είναι τοποθετημένο σε… ακίνητα!

Η περιουσία μας είναι (κυρίως) τα ακίνητα, αλλά περίπου 5 στους 6 δεν τα ασφαλίζουν! Γιατί;

Η νοοτροπία του «από μηχανής θεού»

Οι αρχαίοι ημών πρόγονοι μας άφησαν τεράστια παρακαταθήκη, όμως υπάρχει και ένα θέμα όπου μάλλον έκαναν λάθος. Στα θεατρικά τους έργα τοποθετούσαν συχνά τον «από μηχανής θεό», έναν ηθοποιό που προσγειωνόταν στη σκηνή από ψηλά και έπαιζε τον ρόλο ενός από τους 12 θεούς, δίνοντας λύση στην πλοκή του έργου, που ως εκείνη τη στιγμή έδειχνε να βρίσκεται σε αδιέξοδο.

Μέσα στους αιώνες και ειδικά μετά τη μετάλλαξη που υπέστη η νοοτροπία μας κατά την περίοδο της τουρκοκρατίας (όταν από πολίτες της ανατολικής ρωμαϊκής αυτοκρατορίας μετατραπήκαμε για εκατοντάδες χρόνια σε υπόδουλους των Τούρκων), το συλλογικό υποσυνείδητο ανέπτυξε μερικά παράξενα χαρακτηριστικά: Σε κάποιες περιπτώσεις την κουτοπονηριά ως μέσο αυτοπροστασίας, αλλά και την αδιαφορία για τις επιπτώσεις των πράξεων, με τη βεβαιότητα πως «ένας από μηχανής θεός» θα μας σώσει.

Σκοτώνοντας τον Καποδίστρια, σκοτώσαμε μαζί του και την ευκαιρία μας να γίνουμε ορθολογιστές, να σκεφθούμε με βάση τη λογική και όχι μόνο την ευχή και την ελπίδα. Έτσι, σχεδόν 200 χρόνια από τη δημιουργία του Ελληνικού κράτους ένα μεγάλο τμήμα του πληθυσμού συνεχίζει δυστυχώς να σκέφτεται «κουτοπόνηρα», κάνοντας κακό πρώτα από όλα στον ίδιο του τον εαυτό…

Ακόμη και για την περιουσία που έχει σε ακίνητα, δεν κάνει κάτι για να την προφυλάξει, δεν την ασφαλίζει… «κάνει οικονομία» και αν συμβεί το απροσδόκητο, περιμένει από το κράτος «και τον από μηχανής θεό» να του λύσει το πρόβλημα…

«Έλα μωρέ, αφού δεν θα μας πληρώσουν» – Daniel: Ιδιωτικές ασφαλιστικές και δημόσια «βοηθήματα»

Όλοι όσοι αντιδρούν στην ιδέα της ασφάλισης του ακινήτου τους δεν το κάνουν επειδή κατ’ ανάγκη δεν καταλαβαίνουν την αξία της ασφάλισης αυτής. Ο πρώτος και βασικός λόγος που αρνούνται να προχωρήσουν είναι (ως συνήθως στην Ελλάδα) ψυχολογικός:

  • «Να μη νιώσω κορόιδο, αν συμβεί κάτι και δεν με πληρώσουν»
  • «Να μην είμαι ο βλάκας, που πλήρωσε κάθε χρόνο και στο τέλος δεν αποζημιώθηκε»
  • «Αν δεν με αποζημιώσουν, θα έχω πληρώσει χωρίς λόγο και ο γείτονας που δεν πλήρωσε θα είναι πιο ξύπνιος, πιο μάγκας».

Κατά βάθος τέτοιες είναι οι σκέψεις (και άλλες με τα ίδια «ψυχοπαθολογικά» αίτια) που κυριαρχούν στο μυαλό όσων αρνούνται την ασφάλιση των ακινήτων τους.

Η αλήθεια βέβαια είναι αντίθετη και στην πράξη οι ασφαλιστικές εταιρείες μάλλον πληρώνουν κάθε χρόνο, πάντα με βάση το συμβόλαιο και τη συμφωνία που έχουν κάνει με κάθε ασφαλισμένο.

Μετά τον τυφώνα Daniel στη Θεσσαλία (Σεπτέμβριος 2023) δυστυχώς η συντριπτική πλειοψηφία των ιδιοκτητών που έπαθαν ζημιές δεν είχαν ασφαλισμένα τα ακίνητά τους. Αποτέλεσμα:

  • Οι «αρνητές της ασφάλισης» περίμεναν από το κράτος, για το οποίο καταγγέλλουν πως ακόμη και σήμερα καθυστερεί, ενώ τα βοηθήματα δεν είναι αρκετά κλπ.

Οι φωτιές στην Καλιφόρνια το 2025

Για τις φωτιές που έκαψαν την Καλιφόρνια πέρσι διάβασα άπειρες παπάτζες και θεωρίες συνομωσίας, από πάσης φύσεως «παραστρατημένους». Στην πράξη τα επίσημα στοιχεία μιλάνε για αποζημιώσεις ασφαλιστικών που ξεπέρασαν τα 20 (!) δισ. ευρώ!

Ούτε το κράτος των ΗΠΑ δεν είχε τα λεφτά για να αποζημιώσει τα ανασφάλιστα καμένα σπίτια.

Αύγουστος 2026 – «Θα αποζημιωθούν από το κράτος στο 100% όλοι οι ιδιοκτήτες των καμμένων σπιτιών»

Πριν λίγες μέρες είχαμε δυστυχώς μεγάλες πυρκαγιές σε διάφορα σημεία της Ελληνικής επικράτειας (και δεν αποκλείεται να έχουμε και το επόμενο διάστημα, όπως συμβαίνει κάθε χρόνο). Είδαμε στα ΜΜΕ κάποιον αρμόδιο να δηλώνει πως «οι ζημιές θα αποπληρωθούν από το κράτος στο 100%» και πραγματικά απόρησα. Δηλαδή:

  • Αν κάποιος είχε ένα σπίτι 120 τετραγωνικών σε περιοχή όπου τα σπίτια κάηκαν και δεν το είχε ασφαλίσει…
  • Το κράτος θα του δώσει χρήματα για το γκρέμισμα του παλιού σπιτιού (αν γίνει νόμιμα, θα χρειαστούν πάνω από 10.000 Ευρώ)
  • Μετά θα του δώσει χρήματα για να επιδιορθώσει τυχόν προβλήματα σε δίκτυα κοινής ωφελείας, καμμένα καλώδια / σπασμένους σωλήνες κλπ
  • Και στη συνέχεια θα του πληρώσει πχ 120 τετραγωνικά Χ 1.500 Ευρώ το τετραγωνικό (χωρίς κέρδος εργολάβου και με φθηνά εργατικά και υλικά) = 180.000 Ευρώ για να το κτίσει ξανά;

Όποιος πιστεύει πως το κράτος θα δώσει 200.000+ Ευρώ για ένα τέτοιο σπίτι, παρακαλώ να επικοινωνήσει μαζί μου. Θέλω να γνωρίσω τον άνθρωπο που θεωρητικά ζει στην Ελλάδα, αλλά πρακτικά ζει στον δικό του, ονειρικό κόσμο και πιστεύει ό,τι διαβάζει την προεκλογική περίοδο.

«Ναι, αλλά, αν είχαν ασφαλιστεί όλοι, δεν θα υπήρχαν λεφτά για να πληρωθούν όλοι!»

Σε όλα αυτά οι πάσης φύσεως «αρνητές της ασφάλισης» δείχνουν με καμάρι την παντελή άγνοια που έχουν για τα οικονομικά και το πώς λειτουργεί η ασφάλιση…

«Ναι, αλλά αν είχαν ασφαλιστεί όλοι, μετά τον Daniel δεν θα υπήρχαν χρήματα για να πληρωθούν» λένε και νομίζουν πως πραγματικά είπαν κάτι έξυπνο, αγνοώντας πως:

1. Αν είχαν ασφαλιστεί όλοι, οι ασφαλιστικές εταιρείες θα είχαν συγκεντρώσει για χρόνια κολοσσιαία ποσά, που θα τους επέτρεπαν να αποπληρώσουν αντίστοιχα κολοσσιαίες ζημιές.

2. Στον δυτικό πολιτισμένο κόσμο ακόμη και οι ασφαλιστικές εταιρείες «ασφαλίζονται» σε αντασφαλιστές, σε πιο μεγάλα ασφαλιστικά ιδρύματα, που τις βοηθούν να τα βγάλουν πέρα με πολύ μεγάλες, έκτακτες καταβολές, όταν υπάρχει κάποια καταστροφή κλπ.

«Και αν δεν μου συμβεί τίποτε; Πεταμένα λεφτά θα είναι!»

Η επόμενη γραμμή άμυνας των «αρνητών της λογικής» είναι ακόμη λιγότερο… λογική από την προηγούμενη: «Και αν δεν μου συμβεί τίποτε; Σε αυτή την περίπτωση απλά θα έχω πετάξει τα λεφτά μου, που θα μπορούσα να τα αξιοποιήσω σε κάτι άλλο! Τζάμπα θα τους τα έχω δώσει!»

  • Ας πούμε λοιπόν ότι ένα ακίνητο έχει αξία 100.000 Ευρώ και έχει ετήσιο ασφάλιστρο 70 – 150 Ευρώ (ανάλογα με το τι θα συμπεριλαμβάνει το ασφαλιστήριο συμβολαιο).
  • Αν σε 20 χρόνια έχει πληρώσει κάποιος ασφάλιστρα αξίας 2.500 – 4.000 Ευρώ «και τα χάσει», θα έχει χάσει το ποσό αυτό.
  • Αν την ίδια περίοδο του συμβεί μία καταστροφή, τότε θα αποζημιωθεί για ποσό σίγουρα πολλαπλάσιο σε σχέση με αυτό που θα έχει πληρώσει σε 20 χρόνια.

Η κουτοπονηριά λέει «θα γλυτώσω τα λεφτά και θα ελπίζω ότι δεν θα συμβεί τίποτε, έτσι θα βγω κερδισμένος».

Υπάρχει όμως και η κοινή λογική που μας υπενθυμίζει ότι «καλύτερα να δίνω 70-150 ευρώ τον χρόνο και να έχω να περιμένω κάτι πολλαπλάσιο σε μία κακιά στιγμή, παρά αν συμβεί η κακιά ώρα να ψάχνω μαζεμένα λεφτά για να αποκαταστήσω τη ζημιά».

Όταν έχουμε στο σπίτι ένα μικρό παιδί, βάζουμε στα ντουλάπια αυτά τα πλαστικά εξαρτήματα που τα κρατούν κλειστά, ενώ απομακρύνουμε από κοντά του επικίνδυνα αντικείμενα κλπ. Όπως σωστά το κάνουμε για το παιδί μας, προφυλάσσοντάς το με ένα μικρό κόστος, έτσι είναι σωστό να το κάνουμε και για την περιουσία μας.

«Ξέρω εγώ ότι δεν θα πληρώσουν, δεν θυμάσαι τη Χ εταιρεία που χρεωκόπησε;»

Στο τέλος ένας τέτοιος διάλογος καταλήγει με τον «αρνητή της λογικής» να επικαλείται τη βεβαιότητά του πως οι ασφαλιστικές εταιρείες δεν θα πληρώσουν, μιας και κάποια από αυτές χρεωκόπησε στο παρελθόν κλπ.

Εδώ οι άνθρωποι του κλάδου μπορεί να απαντήσουν ότι από την τελευταία χρεωκοπία ως τώρα το θεσμικό πλαίσιο έχει αλλάξει, πως εκατοντάδες χιλιάδες άλλοι πολίτες έχουν πληρωθεί κλπ. Προσωπικά δεν θα μπω σε αυτή την κουβέντα, μιας και η ερώτηση είναι απλή:

Προτιμάς να δίνεις κάθε χρόνο ένα μικρό ποσό και πιθανότατα να αποζημιωθείς με πολλαπλάσιο ποσό, αν συμβεί κάτι στην περιουσία σου; Ή να «γλυτώσεις» τη μικρή καταβολή και αν σου συμβεί «η στραβή» να είσαι μόνος απέναντι στο πρόβλημα;

(Παράλογες) δικαιολογίες μπορείς να βρεις πολλές. Από την άλλη κάθε λογικός και σώφρων άνθρωπος 10 στις 10 φορές διαλέγει να «χάσει» ένα μικρό ποσό κάθε χρόνο (που δεν τον πονάει), με στόχο να έχει μία μεγάλη πιθανότητα να πάρει ένα σημαντικό ποσό, μαζεμένο, όταν το χρειαστεί.

Στη ζωή εκτός από την τύχη και την ικανότητα υπάρχει και η διαχείριση του ρίσκου

Ο λόγος που αποφεύγεις να πας σε μία κακόφημη περιοχή μετά τα μεσάνυχτα είναι επειδή θέλεις να αποφύγεις το ρίσκο του να σου συμβεί κάτι εκεί. Μειώνοντας την έκθεσή σου σε επικίνδυνες καταστάσεις, θέλεις να αυξήσεις τις πιθανότητές σου να είσαι καλά και να ζήσεις περισσότερο. Και πολύ καλά κάνεις.

Το ίδιο συμβαίνει και με τα οικονομικά μας, την περιουσία μας και (το μάντεψες!) τα ακίνητά μας! Η διαχείριση του ρίσκου σε όλα αυτά είναι ίσως πιο σημαντική από τη σωστή επένδυση! Άλλωστε οι παλιοί έλεγαν πως «πιο δύσκολο είναι να τα διατηρήσεις, παρά να τα αποκτήσεις».

Αν συμβεί το απρόοπτο, πόσο θα σου κοστίσει για να το επανορθώσεις; Θα έχεις τα λεφτά να το κάνεις χωρίς βοήθεια από ασφαλιστική, παραμένοντας οικονομικά υγιής;

Το να μειώσεις το ρίσκο και να αυξήσεις τις πιθανότητες να έχεις υποστήριξη σε μία κακιά ώρα είναι κάτι που σε βάθος χρόνου μάλλον θα κρίνει το που θα φτάσεις στη ζωή και ποια περιουσιακά σου στοιχεία θα κρατήσεις.

«Δηλαδή τι πρέπει να ασφαλίσω;»

Κατ΄αρχάς το σπίτι σου και τα βασικά σου περουσιακά στοιχεία.

Αν όμως μπορείς, τότε σου προτείνω με ένα μικρό ποσό να ασφαλίσεις τα πάντα!

  • Το σπίτι / εξοχικό σου, τουλάχιστον για τους βασικούς κινδύνους (εγώ προτιμώ το πλήρες πακέτο).
  • Αν έχεις διαμέρισμα σε οικοδομή, ασφάλισε και το δικό σου διαμέρισμα, αλλά και τυχόν ζημιές που μπορεί να προκαλέσεις στα υπόλοιπα λόγω πχ ενός βραχυκυκλώματος. Το κόστος είναι ελάχιστο, αλλά αν συμβεί, μπορεί να κληθείς να πληρώσεις για 3-4 διαμερίσματα…
  • Ακίνητα από τα οποία παίρνεις εισόδημα (και αν θέλεις, και το εισόδημα).
  • Το τυχόν επαγγελματικό σου ακίνητο. Όταν ακούω πως εν έτει 2026 κάποια επιχείρηση υπέστη καταστροφή στο κτίριο όπου βρίσκεται η παραγωγή της κλπ και δεν το είχε ασφαλισμένο, νιώθω άβολα με τη σκέψη ότι αυτός ο άνθρωπος παρίστανε για τόσα χρόνια τον «επιχειρηματία».
  • Ένα από τα project στα οποία συμμετέχω στην Ελλάδα είναι και η ανέγερση διαμερισμάτων στα Βόρεια Προάστια. Θα ασφαλίζουμε κάθε έργο μας κατ’ αρχάς κατά τη διάρκεια της κατασκευής του και ενημερώνουμε τους υποψήφιους αγοραστές πως στα κοινόχρηστα στο μέλλον θα περιλαμβάνεται και κόστος ασφάλισης των κοινόχρηστων χώρων κλπ.
  • Ναι, σε μία πολυκατοικία θα πρέπει να ασφαλίζονται οι κοινόχρηστοι χώροι, αλλά και ο ανελκυστήρας, το λεβητοστάσιο, η αστική ευθύνη διαχείρισης, αν είναι δυνατόν και θέματα κατασκευής που μπορεί να προξενήσουν ζημιές σε τρίτους.
  • Όλα αυτά έχουν πολύ μικρό κόστος, αλλά «αν γίνει το κακό» θα οδηγήσουν σε τεράστια προβλήματα.

Οι πλούσιοι ασφαλίζουν τα πάντα. Οι μη πλούσιοι χρειάζονται περισσότερο την ασφάλεια

Δεν θα σου πω ιστορίες ασφαλιστών για αποζημιώσεις, άλλωστε δεν είμαι ο ίδιος. Θα σου υπενθυμίσω πως ο πλούσιος έχει τα πάντα ασφαλισμένα και ό,τι και αν του συμβεί, ξέρει πως θα έχει συμπαράσταση στη ζημιά, παρά το ότι μάλλον έχει τα λεφτά να την αποκαταστήσει χωρίς να κλονιστεί οικονομικά.

Αυτό που δεν καταλαβαίνω είναι γιατί οι μη πλούσιοι προτιμούν στη συντριπτική τους πλειοψηφία να παίρνουν το ρίσκο της απώλειας περιουσίας, που δύσκολα θα μπορέσουν να αποκαταστήσουν.

Γιατί να αφήσει κάποιος για 100-150 ευρώ τον χρόνο εκτεθειμένη την περιουσία του σε κινδύνους που μπορούν να τον καταστρέψουν; Άβυσσος η ψυχή του ανθρώπου…

Το γαλάζιο τιμολόγιο ρεύματος και η ασφάλιση

Ένα από τα κείμενά μου που έφτασαν σε δυσθεώρητα επίπεδα αναγνωσιμότητας, συγκέντρωσαν τεράστια κριτική και επιθέσεις, αλλά στο τέλος με δικαίωσαν πανηγυρικά ήταν το άρθρο μου για τα τιμολόγια ρεύματος τον Δεκέμβριο του 2023. Τότε πάσης φύσεως «ειδικοί» / άσχετοι / κουτοπόνηροι κλπ πρότειναν στον κόσμο να επιλέξει τα κίτρινα και τα πράσινα τιμολόγια, με το επιχείρημα ότι «μπορεί να είναι πιο φθηνά» = πουλούσαν ελπίδα και παρίσταναν τον καλό. Εγώ δεν είχα κάτι να πουλήσω στον χώρο, όμως θεώρησα από την πρώτη στιγμή πως:

  • Σε θέματα όπου υπάρχουν τεράστια συμφέροντα κλπ δεν θέλω να μπλέξω.
  • Δεν με ενδιαφέρει να μου πει κάποιος ότι το ρεύμα ανέβηκε λόγω του Χ έκτακτου γεγονότος.
  • Είχε λογική να επιλέξει ο πολίτης (που μπορεί οικονομικά) το μπλε τιμολόγιο, για να έχει προβλεψιμότητα και σταθερή τιμή για 12 μήνες
  • = για να μην ασχολείται με το θέμα κάθε μέρα / μήνα, αλλά να ξέρει τι έχει να πληρώσει και να οργανώσει ανάλογα τη ζωή του.

Οι εκατοντάδες επιστολές και τα μηνύματα ευχαριστιών που έλαβα τα επόμενα χρόνια δείχνουν πως μάλλον στο τέλος συμφώνησαν μαζί μου πολλοί άνθρωποι.

[…]

Το ίδιο σου λέω και για την ασφάλιση των ακινήτων σου!

  • Προσωπικά επέλεξα το πρόγραμμα της ΠΟΜΙΔΑ, που συνεργάζεται με μεγάλη ασφαλιστική.
  • Διάλεξε όποια εταιρεία θέλεις.
  • Αναζήτησε έναν ασφαλιστή που να είναι καταρτισμένος στο θέμα των ασφαλειών για ακίνητα. Προσοχή, όχι τον φθηνότερο, όχι τον φίλο, όχι αυτόν που τα λέει ωραία, αλλά αυτόν που ξέρει από ακίνητα, που μπορεί να σου εξηγήσει και να σου συγκρίνει πακέτα κλπ.
  • Πλήρωσε ένα μικρό ετήσιο ποσό για την ασφάλεια των ακινήτων σου.
  • Αν αντέχεις περισσότερο, κάλυψε και κινδύνους αστικής ευθύνης.
  • Βάλε το κόστος στον προϋπολογισμό σου και μην άσχοληθείς άλλο με το θέμα, θα ξέρεις πως λογικά θα έχεις λύσεις και βοήθεια, αν σου συμβεί κάποιο κακό με ένα ακίνητό σου.
  • Και μην είσαι και εσύ άλλος ένας «αρνητής της λογικής» που δεν πληρώνει για ασφάλεια ακινήτου (ενώ μπορεί) και στην κακιά ώρα βρίζει επειδή το κράτος δεν έχει αρκετά λεφτά για να τον αποζημιώσει στο 100% της ζημιάς του.

Δεν ασφαλίζουμε τα ακίνητά μας για να κάνουμε πλούσιες τις ασφαλιστικές εταιρείες (αν και μας ενδιαφέρει να έχουν ευρωστία, αυτές θα μας πληρώσουν τη δύσκολη στιγμή). Το κάνουμε καθαρά για το συμφέρον το δικό μας και της οικογένειάς μας.

Το κάνουν όλοι οι λαοί του δυτικού κόσμου, ως εργαλείο προστασίας της περιουσίας τους και εξόδου από τη φτώχεια.

Εσύ τι γνώμη έχεις;

Πηγή: iliaspapageorgiadis.com, για επικοινωνία: ilias@iliaspapageorgiadis.com

Χ. Γεωργίου: Αναμένουμε ανάπτυξη των ΤΕΑ, μαζί και των ομαδικών ασφαλιστηρίων

0

Iσχυρή ήταν η συμμετοχή εκπροσώπων της Πολιτείας, των εποπτικών αρχών, της ακαδημαϊκής κοινότητας, της ασφαλιστικής και επενδυτικής αγοράς, από την Ελλάδα και το εξωτερικό, στο 7ο Συνέδριο Επαγγελματικής Ασφάλισης, το οποίο διοργάνωσε στις 18 Ιουνίου η Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης (ΕΛΕΤΕΑ) σε συνεργασία με την ethosEVENTS.

Με τίτλο «Η Επαγγελματική Ασφάλιση στο επίκεντρο της Ευρωπαϊκής Στρατηγικής για τις Αποταμιεύσεις και τις Επενδύσεις», το #ocin26 ανέδειξε τον κρίσιμο ρόλο του 2ου Πυλώνα Ασφάλισης στη διαμόρφωση ενός βιώσιμου συνταξιοδοτικού και αναπτυξιακού μοντέλου.

Στο περιθώριο του συνεδρίου, ο Χρήστος Γεωργίου, Διευθυντής Χαρτοφυλακίου και Πρόεδρος Allianz ΑΕΔΑΚ, αναφέρθηκε στις προοπτικές ανάπτυξης και στην Ελλάδα ενός θεσμού εδραιωμένου στο εξωτερικό, που προσφέρει μάλιστα πολύ καλές αποδόσεις:

Πηγή: banks.com.gr

Το Επιμελητήριο μετά την έναρξη της επιχείρησης

0

Η έναρξη μιας επιχείρησης είναι ίσως η πιο εύκολη στιγμή για να θυμηθεί κανείς την ύπαρξη ενός Επιμελητηρίου. Η πραγματική ανάγκη, όμως, έρχεται μετά.

Όταν ξεκινούν οι υποχρεώσεις, οι αυξημένες δαπάνες, οι αλλαγές στη νομοθεσία, οι ψηφιακές απαιτήσεις και η καθημερινή πίεση της αγοράς. Εκεί δοκιμάζεται στην πράξη αν ένας επαγγελματίας έχει δίπλα του έναν θεσμό που μπορεί να τον στηρίξει.

Αυτό ακριβώς αναδεικνύει το Επαγγελματικό Επιμελητήριο Αθηνών, με το μήνυμα ότι το Επιμελητήριο δεν αφορά μόνο την έναρξη μιας επιχείρησης, αλλά κάθε στάδιο της επαγγελματικής πορείας.

Και το μήνυμα αυτό αποκτά ιδιαίτερο βάρος στη σημερινή αγορά.

Για μια μικρή επιχείρηση, μια αλλαγή στη φορολογία, ένα νέο κανονιστικό πλαίσιο ή μια επιπλέον διοικητική υποχρέωση δεν είναι απλώς μια ακόμη είδηση. Μπορεί να σημαίνει περισσότερο κόστος, περισσότερο χρόνο και, σε αρκετές περιπτώσεις, ένα ακόμη εμπόδιο στη λειτουργία της.

Από την άλλη πλευρά, η πρόσβαση στην ενημέρωση και στη γνώση μπορεί να κάνει τη διαφορά. Ένα εκπαιδευτικό πρόγραμμα, μια σωστή ενημέρωση, μια θεσμική παρέμβαση ή μια υπηρεσία που λύνει ένα πρακτικό πρόβλημα δεν είναι λεπτομέρειες. Είναι εργαλεία που μπορούν να βοηθήσουν μια επιχείρηση να σταθεί καλύτερα.

Αυτός είναι και ο ρόλος που καλείται σήμερα να υπηρετήσει ο επιμελητηριακός θεσμός: να μην περιορίζεται στη διοικητική σχέση με τον επαγγελματία, αλλά να αποτελεί σταθερό σημείο αναφοράς για την επιχειρηματικότητα.

Το ζητούμενο δεν είναι απλώς να υπάρχει ένας φορέας εκπροσώπησης. Είναι να υπάρχει ένας φορέας που ακούει την αγορά, καταγράφει τα προβλήματα, παρεμβαίνει στην Πολιτεία και επιστρέφει στον επαγγελματία με λύσεις, ενημέρωση και χρήσιμα εργαλεία.

Γιατί η επιχειρηματικότητα δεν κρίνεται την ημέρα που ανοίγει μια επιχείρηση.

Κρίνεται κάθε μέρα που αυτή η επιχείρηση προσπαθεί να παραμείνει όρθια, να ανταποκριθεί στις υποχρεώσεις της, να επενδύσει και τελικά να αναπτυχθεί.

Και εκεί ακριβώς πρέπει να βρίσκεται το Επιμελητήριο.

Όχι μόνο στην αρχή. Στην καθημερινότητα.

Στον Όμιλο Qualco ανατίθεται η ψηφιακή χαρτογράφηση της ακίνητης περιουσίας του Υπ. Υγείας

0

Η Qualco Real Estate και η Qualco SA, με συνολική συμμετοχή άνω του 90% σε ένωση εταιρειών, επιλέχθηκαν ως ανάδοχοι για την παροχή τεχνολογικών υπηρεσιών υποστήριξης στο Στρατηγικό Πρόγραμμα Διαχείρισης της ακίνητης περιουσίας του Υπουργείου Υγείας.

Το έργο, συνολικού προϋπολογισμού σχεδόν €10 εκατ., διάρκειας 24 μηνών και με δικαίωμα προαίρεσης έως €5 εκατ., αφορά την ψηφιακή χαρτογράφηση, τακτοποίηση και αξιολόγηση ενός από τα μεγαλύτερα και πιο σύνθετα χαρτοφυλάκια ακινήτων του ελληνικού Δημοσίου.

Στο πλαίσιο του έργου, ο Όμιλος Qualco θα θέσει στη διάθεση του Υπουργείου Υγείας σύγχρονη διαδικτυακή πλατφόρμα διαχείρισης ακινήτων σε περιβάλλον Gov Cloud και θα υποστηρίξει τον εντοπισμό, την αξιολόγηση και ταξινόμηση περίπου 4.000 ακινήτων, την εκτίμηση της αγοραίας αξίας τους, καθώς και τον τεχνικό και νομικό τους έλεγχο.

Όπως επισημαίνεται στη σχετική ανακοίνωση, αξιοποιώντας ιδιόκτητη τεχνολογία, προηγμένα data analytics και εργαλεία τεχνητής νοημοσύνης, το έργο δημιουργεί μια ενιαία ψηφιακή εικόνα της ακίνητης περιουσίας του ΕΣΥ, παρέχοντας στους αρμόδιους δημόσιους φορείς αξιόπιστα δεδομένα για ταχύτερη και αποτελεσματικότερη λήψη αποφάσεων. Διευκρινίζεται ότι οι αποφάσεις για τη διαχείριση και αξιοποίηση των ακινήτων παραμένουν στην αρμοδιότητα της Πολιτείας και των αρμόδιων φορέων.

Ο Ορέστης Τσακαλώτος, Εκτελεστικός Πρόεδρος του Ομίλου, δήλωσε: «Με το έργο αυτό δεν παραδίδουμε απλώς μια χαρτογράφηση, αλλά ένα σύγχρονο ψηφιακό εργαλείο που μετατρέπει χιλιάδες ακίνητα του ΕΣΥ σε έναν πλήρως καταγεγραμμένο και αξιολογήσιμο πόρο. Αξιοποιούμε την τεχνολογία και την τεχνογνωσία μας για να στηρίξουμε ένα έργο εθνικής σημασίας, με μετρήσιμο όφελος για τον δημόσιο τομέα υγείας και τους πολίτες».

Διαβάστε περισσότερα στο banks.com.gr

Γ. Χατζηθεοδοσίου για ιό Δυτικού Νείλου: «Στην Αττική τo 70% των κρουσμάτων και 10 θάνατοι – Έγιναν έγκαιρα οι απαιτούμενες ενέργειες;»

0

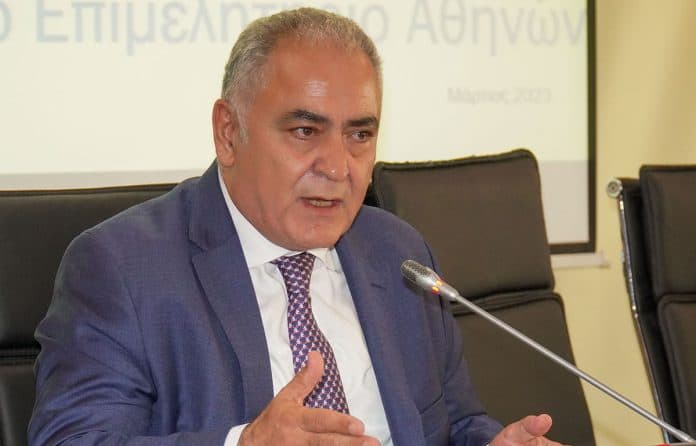
Σε δήλωσή του ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών Γιάννης Χατζηθεοδοσίου αναφέρει:

Το φετινό καλοκαίρι είναι διαφορετικό συγκριτικά με προηγούμενα, καθώς έχουμε
έξαρση του ιού του Δυτικού Νείλου. Και σύμφωνα με έγκριτους επιστήμονες
ιδιαίτερο πρόβλημα εντοπίζεται πλέον στην Αττική όπου μέχρι σήμερα έχει
καταγραφεί το 70% των συνολικών κρουσμάτων, 10 συνάνθρωποι μας έχασαν τη ζωή
τους εξαιτίας του ιού και κάποιοι εισήχθησαν σε ΜΕΘ.

Ενώ κάποιος θα περίμενε ότι τα περισσότερα κρούσματα θα υπήρχαν σε κάποιο άλλο
γεωγραφικό σημείο της χώρας, τελικά βλέπουμε ότι η Αττική, ειδικά η Ανατολική,
έχει τα θλιβερά πρωτεία.

Οπότε προκύπτει ένα καίριο ερώτημα: έγιναν έγκαιρα από την Πολιτεία, την
Περιφέρεια και όλους τους αρμόδιους φορείς όλα όσα έπρεπε για να μη φτάσουμε σε
αυτό το σημείο; Μήπως υπήρξε υποτίμηση του κινδύνου και τώρα τίθεται σοβαρός
κίνδυνος για τη δημόσια υγεία;

Μπορεί ο επιστημονικός κόσμος να δίνει οδηγίες προφύλαξης, όμως το ζήτημα είναι
αν έγινε ό,τι χρειαζόταν, την ώρα που έπρεπε, ώστε να μην τρέχουμε σήμερα –δηλαδή
με καθυστέρηση– να προσπαθούμε να περιορίσουμε τη μετάδοση των λοιμώξεων.

Είναι ένα θέμα που αφορά το σύνολο της κοινωνίας –και την επιχειρηματική κοινότητα βέβαια– και πρέπει να υπάρχει ουσιαστική ενημέρωση για όλα τα βήματα
που έχουν γίνει.

Η ειρωνεία της τύχης είναι ότι σήμερα, 20 Αυγούστου, είναι η Παγκόσμια Ημέρα
κατά των Κουνουπιών. Αυτή καθιερώθηκε μετά από πρωτοβουλία της Αμερικάνικης
Ένωσης για τον Έλεγχο των Κουνουπιών, με στόχο την ενημέρωση και την
ευαισθητοποίηση του κοινού σχετικά με τις βλαβερές συνέπειες που μπορεί να έχει
για τον άνθρωπο το τσίμπημα του κουνουπιού και τη μετάδοση σοβαρών ασθενειών.

Η συγκεκριμένη ημερομηνία επελέγη γιατί στις 20 Αυγούστου του 1897 ένας Άγγλος
γιατρός, ο Ρόναλντ Ρος, ανακοίνωσε ότι για την ελονοσία ευθύνονται τα κουνούπια.
Ήταν μία ανακάλυψη που από τότε έχει σώσει εκατομμύρια ζωές.