back to top
14.2 C
Athens
Τρίτη 10 Νοεμβρίου 2026
Αρχική Blog Σελίδα 243

Ευ. Καφφετζή: Στρατηγικές συμμαχίες στην ασφαλιστική διαμεσολάβηση, ασπίδα στα τραπεζικά δίκτυα, όλες οι απαντήσεις

0
Καφφετζή Ευγενία

Μια ξεχωριστή συνέντευξη για τον ρόλο των στρατηγικών συμμαχιών στην ασφαλιστική διαμεσολάβηση, που απαντά σε καίρια ερωτήματα με σαφήνεια και χωρίς κοσμητικά επίθετα που ωραιοποιούν τη δράση, παραχωρεί σήμερα στο insuranceworld.gr η Ευγενία Καφφετζή, Μanaging Partner, Oxygen Risk Consulting Partners.

Η Ευγενία Καφφετζή αναγνωρίζει ότι οι εταιρείες insurtech και τα τραπεζικά δίκτυα έχουν εντείνει τον ανταγωνισμό, προκρίνοντας με πολύ προσοχή στη λεπτομέρεια συμμαχίες γραφείων. Με εμπειρία πάνω από 40 έτη σε διοικήσεις ασφαλιστικής διαμεσολάβησης και με μακρά και ουσιαστική συμμετοχή σε θεσμικούς φορείς όπως ο ΣΕΜΑ, τονίζει ότι η ταχύτητα προσαρμογής θα καθορίσει την επιβίωση.

Η Ευγενία Καφφετζή αποκαλύπτει τα πλεονεκτήματα των συνενώσεων για την ασφαλιστική διαμεσολάβηση και τις ασφαλιστικές επιχειρήσεις, αλλά και τους μεγαλύτερους κινδύνους των μικρών ασφαλιστικών πρακτορείων. Ποιο θα είναι το αποτέλεσμα για τις επιχειρήσεις και πόσος χρόνος απαιτείται για το αποτέλεσμα. Η ίδια κάνει λόγο για το πώς οι συμμαχίες βοηθούν στη διαδοχή των επιχειρήσεων και στις ρευστοποιήσεις αυτών.

Τέλος, αναφέρεται σε δύο φλέγοντα μόνιμα ζητήματα για τον κλάδο: στον ανταγωνισμό που έχουν οι διαμεσολαβητές με το δίκτυο του bancassurance, προτείνοντας λύση, καθώς και στις προμήθειες των ασφαλιστικών διαμεσολαβητών, αποτυπώνοντας ότι αυτή η τριβή πηγάζει κυρίως από τις πάγιες διαφωνίες γύρω από τα ποσοστά των προμηθειών, τη διαρκή μάχη για τον ιδιοκτησιακό έλεγχο του πελατολογίου, αλλά και από την επιθετική ανάπτυξη στρατηγικών απευθείας πωλήσεων από πλευράς των εταιρειών.

Συνέντευξη στην Έλενα Ερμείδου
Τα τελευταία τρία χρόνια οι συμμαχίες στην ασφαλιστική διαμεσολάβηση έχουν αυξηθεί σημαντικά. Ποιος είναι ο λόγος; Είναι αναγκαίες για τον κλάδο της ασφαλιστικής διαμεσολάβησης, τι σκοπούς εξυπηρετούν;

Η αύξηση των συμμαχιών δεν αποτελεί απλώς μια παροδική τάση, αλλά μια στρατηγική και δομική αναγκαιότητα. Οφείλεται κυρίως στην πίεση για ψηφιακό μετασχηματισμό, στην ανάγκη επίτευξης οικονομιών κλίμακας για τη μείωση των λειτουργικών εξόδων, καθώς και στις ριζικές ρυθμιστικές αλλαγές που αυξάνουν το κόστος συμμόρφωσης. Επιπλέον, η είσοδος νέων, ισχυρών παικτών, όπως οι εταιρείες insurtech και τα τραπεζικά δίκτυα, έχει εντείνει κατακόρυφα τον ανταγωνισμό. Για την πλειονότητα των μικρομεσαίων διαμεσολαβητών, αυτές οι συμμαχίες είναι πλέον χαρακτήρα βιωσιμότητας. Οι σκοποί που εξυπηρετούν είναι ξεκάθαροι: επιτρέπουν την κοινή χρήση τεχνολογικών υποδομών (όπως προηγμένα συστήματα CRM), τη δραστική βελτίωση της διαπραγματευτικής θέσης απέναντι στις πολυεθνικές, την πρόσβαση σε νέα κεφάλαια και προϊόντα, και κατ’ επέκταση την επέκταση του πελατολογίου.

Μειονεκτήματα και κίνδυνοι; Ο μεγαλύτερος κίνδυνος για τα μικρά πρακτορεία;

Κάθε συνένωση δυνάμεων έχει εγγενείς κινδύνους. Το βασικό μειονέκτημα είναι η μείωση της απόλυτης  επιχειρηματικής αυτονομίας και η ενδεχόμενη εξάρτηση από κεντρικές αποφάσεις του δικτύου. Ελλοχεύουν επίσης σοβαροί συμβατικοί και οικονομικοί κίνδυνοι, εάν οι όροι συνεργασίας αποδειχθούν μη βιώσιμοι ή εάν μια λανθασμένη κεντρική πολιτική διαχείρισης πλήξει το προσωπικό «brand» του επαγγελματία. Ειδικά για τα μικρότερα γραφεία, ο κίνδυνος είναι η σταδιακή απορρόφηση ή η περιθωριοποίηση, οδηγώντας σε απώλεια της άμεσης πελατειακής σχέσης και της διαπραγματευτικής τους ικανότητας.

Ποια είναι τα πλεονεκτήματα για τα δύο μέρη, ασφαλιστικές και ασφαλιστική διαμεσολάβηση;

Σε μια σωστά δομημένη συμμαχία, υπάρχει αμοιβαίο όφελος. Από την πλευρά των διαμεσολαβητών, τα πλεονεκτήματα μεταφράζονται σε άμεση μείωση του λειτουργικού κόστους, απόκτηση τεχνολογικής υπεροχής, ενίσχυση της εμπορικής ισχύος και, εντέλει, παροχή αναβαθμισμένων υπηρεσιών προς τον πελάτη. Από την πλευρά των ασφαλιστικών εταιρειών, η συνεργασία με οργανωμένα δίκτυα εξασφαλίζει ταχύτερη και ευρύτερη διάχυση των προϊόντων τους, αυξημένη παραγωγή και κερδοφορία, ενώ ταυτόχρονα τους παρέχει πολύτιμη πρόσβαση σε τοπική γνώση και πιστά πελατολόγια.

Πόσος μεγάλος είναι ο κίνδυνος υπερσυγκέντρωσης;

Αποτελεί πραγματική μακροοικονομική απειλή. Εάν οι εξαγορές, οι συγχωνεύσεις και η δημιουργία μεγάλων clusters οδηγήσει σε μια ολιγοπωλιακή αγορά, όπου λίγοι θα ελέγχουν το συντριπτικό ποσοστό της διανομής, οι συνέπειες ενδέχεται να είναι αρνητικές. Για τη διατήρηση μιας υγιούς και ανταγωνιστικής αγοράς, είναι επιβεβλημένο να εφαρμόζονται συνετές επιχειρηματικές πρακτικές και κυρίως να λειτουργούν σωστά οι θεσμικές ρυθμίσεις του ανταγωνισμού.

Η ένταση μεταξύ ασφαλιστικών εταιρειών και επιχειρήσεων ασφαλιστικής διαμεσολάβησης πού αποδίδεται; Μπορούν οι συμμαχίες να εξωραΐσουν το πρόβλημα;

Η ιστορική αυτή τριβή πηγάζει κυρίως από τις πάγιες διαφωνίες γύρω από τα ποσοστά των προμηθειών, τη διαρκή μάχη για τον ιδιοκτησιακό έλεγχο του πελατολογίου, αλλά και από την επιθετική ανάπτυξη στρατηγικών απευθείας πωλήσεων από πλευράς των εταιρειών. Βλέπουμε, άλλωστε, πως ζητήματα όπως οι προμήθειες αναζωπυρώνονται συχνά, δημιουργώντας επιθετικό κλίμα. Οι αυστηροί νέοι ρυθμιστικοί κανόνες διαφάνειας απλώς προσέθεσαν περαιτέρω βάρη. Οι συμμαχίες των διαμεσολαβητών μπορούν σίγουρα να αμβλύνουν τις λειτουργικές τριβές μέσω καλύτερης οργάνωσης και διαφάνειας, όμως δεν μπορούν να εξαλείψουν τα θεμελιώδη συγκρουόμενα συμφέροντα.Απαιτούνται κοινά KPIs, δίκαιες συμβάσεις και συνεχής θεσμικός διάλογος.

Βήμα βήμα, πώς θα ενισχυθεί η διαπραγματευτική θέση των ασφαλιστικών διαμεσολαβητών; Πότε οι ασφαλιστικοί διαμεσολαβητές θα δουν τα πρώτα αποτελέσματα;

Η διαδικασία αυτή απαιτεί μια ψύχραιμη, στρατηγική προσέγγιση. Το πρώτο βήμα είναι η ρεαλιστική χαρτογράφηση των δυνάμεων, των αδυναμιών και των στόχων του πρακτορείου. Ακολουθεί η στρατηγική συνεργασία με ομοειδείς επαγγελματίες για την από κοινού διαπραγμάτευση όρων. Το τρίτο βήμα είναι η ουσιαστική επένδυση σε κοινές τεχνολογικές υποδομές (όπως συστήματα CRM) και κεντρικές υπηρεσίες back-office. Το τελικό διαπραγματευτικό πλεονέκτημα χτίζεται με τη διαμόρφωση εξειδικευμένων προϊόντων για μεγάλους πελάτες, υποστηριζόμενο πάντα από μια στιβαρή νομική δομή συνεργασίας. Τα πρώτα οφέλη, κυρίως όσον αφορά την εξοικονόμηση τεχνικού κόστους, γίνονται ορατά εντός 6 έως 12 μηνών, ενώ τα ουσιαστικά εμπορικά αποτελέσματα κεφαλαιοποιούνται πλήρως μετά από 12 έως 24 μήνες.

Μπορούν οι συμμαχίες να βοηθήσουν στη διαδοχή των επιχειρήσεων;

Απολύτως, κι εδώ αποκαλύπτεται η τεράστια αξία των M&As. Ο κλάδος μας γερνά και, σε μια αγορά όπου πολλοί έμπειροι επαγγελματίες διατηρούν εξαιρετικά χαρτοφυλάκια χωρίς να βρίσκονται πλέον σε φάση ανάπτυξης (οι λεγόμενοι «RIPs» – Retired in Place), το ζήτημα της διαδοχής είναι φλέγον. Οι δομημένες συμμαχίες και τα δίκτυα παρέχουν έτοιμες πλατφόρμες εξαγορών, εγγυημένη χρηματοδοτική και διοικητική υποστήριξη, επιτρέποντας την ομαλή μεταβίβαση του πελατολογίου και της γνώσης. Είναι ο ασφαλέστερος τρόπος για να ρευστοποιήσει ένας «βετεράνος» του κλάδου τους κόπους μιας ζωής.

Πώς επηρεάζουν τη νέα γενιά και την επιχειρηματικότητα στην ελληνική οικονομία;

Το αποτύπωμά τους είναι εξαιρετικά θετικό όσον αφορά την καινοτομία. Η δημιουργία μεγάλων, τεχνολογικά σύγχρονων σχημάτων λειτουργεί ως καταλύτης για νεοφυείς επιχειρήσεις (start-ups) και insurtechs, διευκολύνοντας την ενσωμάτωση νέων, ψηφιακών ρόλων στον κλάδο. Ωστόσο, για να ευδοκιμήσει η νέα γενιά επιχειρηματιών μέσα σε αυτό το περιβάλλον, απαιτείται απόλυτη διαφάνεια, συνεχής εκπαίδευση, ευέλικτα μοντέλα εργασίας και βεβαίως πρόσβαση σε αναπτυξιακά κεφάλαια.

Μπορεί ένας διαμεσολαβητής να παραμείνει ανταγωνιστικός χωρίς συμμαχίες;

Είναι τεχνικά εφικτό, αλλά εξαιρετικά δύσκολο. Για να επιβιώσει ένας ανεξάρτητος επαγγελματίας σήμερα, πρέπει να διαθέτει μεγάλα ίδια κεφάλαια, ένα ασύγκριτα ισχυρό brand name, κορυφαία τεχνολογία και να εξυπηρετεί εξαιρετικά εξειδικευμένες (niche) αγορές. Για τη συντριπτική πλειονότητα των μικρομεσαίων παικτών, η συνεργασία αποτελεί τον πιο ρεαλιστικό, αν όχι τον μοναδικό, τρόπο για να παραμείνουν στο παιχνίδι.

Τραπεζική και ασφαλιστική διαμεσολάβηση – bancassurance: πώς να το αντιμετωπίσετε;

Πρέπει να αναγνωρίσουμε την πραγματικότητα: το bancassurance αποτελεί έναν πολύ ισχυρό ανταγωνιστή, κυρίως λόγω του δικτύου του και της άμεσης πρόσβασης στα δεδομένα των πελατών. Η απάντησή μας, ως επαγγελματίες διαμεσολαβητές, δεν μπορεί να δοθεί στο πεδίο των μαζικών πωλήσεων. Η στρατηγική μας πρέπει να βασίζεται στην απόλυτη εξειδίκευση των προϊόντων και στην παροχή high-end, προσωπικής συμβουλευτικής. Χτίζουμε σχέσεις βαθιάς εμπιστοσύνης, που ένα απρόσωπο τραπεζικό γκισέ αδυνατεί να προσφέρει, και διαφοροποιούμε την προστιθέμενη αξία μας επενδύοντας ταυτόχρονα στις δικές μας ψηφιακές παροχές.

Μήνυμα προς τον κλάδο και την αγορά;

Μετά  από 40+ χρόνια ενεργής παρουσίας σε διοικήσεις ασφαλιστικής διαμεσολάβησης και με μακρά και ουσιαστική συμμετοχή σε θεσμικούς φορείς όπως ο ΣΕΜΑ, το μήνυμά μου είναι ξεκάθαρο: Η ταχύτητα προσαρμογής θα καθορίσει την επιβίωση. Οι συμμαχίες και οι εξαγορές δεν είναι μια μόδα που θα περάσει· είναι τα σύγχρονα, ισχυρά εργαλεία ανάπτυξης. Οφείλουμε να επενδύσουμε αδιάκοπα στην τεχνολογία, στο ταλέντο των ανθρώπων μας και σε ευέλικτες δομές. Παράλληλα, οφείλουμε να προστατεύσουμε τον κλάδο, διασφαλίζοντας διαφάνεια, δίκαιες συμβάσεις και τον υγιή ανταγωνισμό για τα μικρότερα γραφεία. Συνεργαστείτε, ενώστε δυνάμεις, αλλά μην επιτρέψετε ποτέ να αλλοιωθεί η προσωπική σας ταυτότητα και η πραγματική αξία που προσφέρετε στον πελάτη.

ΕΑΕΕ: Παρέμβαση Ε. Παπασπυροπούλου στη Μόνιμη Επιτροπή Οδικής Ασφάλειας της Βουλής

0
ΕΑΕΕ, Ελίνα Παπασπυροπούλου

Στη Μόνιμη Επιτροπή Οδικής Ασφάλειας της Βουλής τοποθετήθηκε η Ένωση Ασφαλιστικών Εταιριών Ελλάδος διά της Γενικής Διευθύντριας Ελίνας Παπασπυροπούλου, κατά τη συνεδρίαση της 19ης Φεβρουαρίου, με θέμα: «Ο ρόλος των ασφαλιστικών φορέων και των φορέων παροχής οδικής βοήθειας στη βελτίωση των συνθηκών οδικής ασφάλειας».

Στην τοποθέτησή της η κ. Παπασπυροπούλου ανέδειξε τον κοινωνικό και οικονομικό ρόλο που επιτελεί ο κλάδος και παρουσίασε τις σχετικές δράσεις της Ένωσης. Επιπλέον, κατέθεσε προτάσεις που αφορούν την ψηφιακή δήλωση ατυχήματος, την εναρμόνιση του ΚΟΚ με το νέο νομικό πλαίσιο για υποχρεωτική ασφάλιση οχημάτων, καθώς και την πρόσβαση των ασφαλιστικών εταιρειών στο Σύστημα Ελέγχου Συμπεριφοράς Οδηγών.

Ακολουθεί το κύριο μέρος της τοποθέτησης:

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος (EAEE) εκπροσωπεί σχεδόν το σύνολο των ασφαλιστικών επιχειρήσεων που δραστηριοποιούνται στη χώρα μας.

Η πρόληψη των τροχαίων ατυχημάτων είναι άρρηκτα συνδεδεμένη με την αποστολή μας, καθώς πρόληψη και ασφάλιση αποτελούν τις δύο όψεις του ίδιου νομίσματος: η πρώτη μειώνει τον κίνδυνο, η δεύτερη περιορίζει τις συνέπειές του.

Η συμβολή μας έχει τόσο κοινωνική όσο και επιχειρηματική διάσταση. Η ενίσχυση της οδικής ασφάλειας προστατεύει ανθρώπινες ζωές και ταυτόχρονα μειώνει τη συχνότητα και το κόστος των ζημιών, συμβάλλοντας σε πιο προσιτή και βιώσιμη ασφάλιση για τους πολίτες.

Τα πιο πρόσφατα στοιχεία δεν επιτρέπουν εφησυχασμό. Το 2024 η Ελλάδα κατέγραψε 64 θανάτους από τροχαία ανά εκατομμύριο κατοίκων, έναντι 44 στην Ευρωπαϊκή Ένωση.

Οι δράσεις της ΕΑΕΕ στον τομέα της οδικής ασφάλειας κινούνται στο τρίπτυχο ενημέρωση, ευαισθητοποίηση και προσφορά, με σταθερή επιδίωξη τη συνένωση δυνάμεων με τις αρμόδιες αρχές και τους θεσμούς της Πολιτείας που υπηρετούν τον ίδιο στόχο: τη μείωση των τροχαίων ατυχημάτων και την προστασία της ανθρώπινης ζωής:

  • Μέσω της στατιστικής μας υπηρεσίας αξιοποιούμε τα συγκεντρωτικά στοιχεία τροχαίων ατυχημάτων των εταιριών-μελών μας και προχωρούμε σε συστηματική χαρτογράφηση των σημείων αυξημένης επικινδυνότητας στο οδικό δίκτυο της χώρας. Το 2024 θέσαμε τα δεδομένα αυτά στη διάθεση του Υπουργείου Υποδομών και Μεταφορών, προκειμένου να συμβάλουμε στον κρατικό χάρτη επικινδυνότητας και στη διαμόρφωση πιο στοχευμένων παρεμβάσεων.
  • Παράλληλα, με τη συνδρομή της Τροχαίας Αττικής και αξιοποιώντας τα στοιχεία της, εκπονήσαμε την έκθεση «Τροχαία Ατυχήματα Αττικής» για την περίοδο 2024–2025, η οποία θα δημοσιοποιηθεί σύντομα και περιλαμβάνει ανάλυση της κατανομής των ατυχημάτων και βασικούς δείκτες οδικής ασφάλειας.
  • Στο σκέλος της προσφοράς, τα τελευταία χρόνια προχωρούμε σε ετήσια βάση σε δωρεές αλκοολομέτρων και σχετικού εξοπλισμού προς την Τροχαία, ενισχύοντας έμπρακτα το έργο της για την αποτροπή της οδήγησης υπό την επήρεια αλκοόλ.
  • Επιπλέον, υλοποιήσαμε καμπάνια ευαισθητοποίησης, σε συνεργασία με την Ελληνική Αστυνομία, με κεντρικό μήνυμα «Μην οδηγείς, αν έχεις πιει».

Παράλληλα επεκτείνουμε τη δράση μας:

  • Προχωρούμε στην ανάπτυξη σχετικού dashboard, ως φυσική συνέχεια της χαρτογράφησης των τροχαίων ατυχημάτων, με στόχο τη δυναμική παρακολούθηση των δεδομένων και την ακόμη πιο στοχευμένη υποστήριξη των δημόσιων πολιτικών οδικής ασφάλειας.
  • Πολύ πρόσφατα εγκαινιάσαμε σταθερή συνεργασία με τη νεοσύστατη αυτοτελή υπηρεσία ΟΔΥΣΣΕΑΣ του Υπουργείου Υποδομών και Μεταφορών, η οποία λειτουργεί ως κεντρικός κόμβος ψηφιακής παρακολούθησης της κυκλοφορίας, συμβάλλοντας και στην ενίσχυση της πρόληψης των τροχαίων ατυχημάτων.
  • Τέλος σχεδιάζουμε να συνεχίσουμε τις δωρεές εξοπλισμού προς την Τροχαία καθώς και νέα καμπάνια ευαισθητοποίησης που θα στοχεύει στη νέα γενιά.

Πέραν των παραπάνω, στο πλαίσιο της συνολικής μας προσέγγισης για την ενίσχυση της οδικής ασφάλειας και την ουσιαστική πρόληψη των τροχαίων ατυχημάτων, ως ασφαλιστική αγορά έχουμε καταθέσει τρεις επιπλέον στοχευμένες προτάσεις. Πρόκειται για παρεμβάσεις που ενισχύουν την υπεύθυνη οδηγική συμπεριφορά και ταυτόχρονα συμβάλλουν στη βιωσιμότητα της ασφάλισης αυτοκινήτου, προς όφελος πρωτίστως των πολιτών και της κοινωνίας συνολικά

Η πρώτη αφορά την ψηφιακή δήλωση ατυχήματος.

Από το 2024 λειτουργεί μέσω του gov.gr, με την υποστήριξη της ΓΓΠΣ, ψηφιακή υπηρεσία που παρέχει στις ασφαλιστικές επιχειρήσεις ηλεκτρονική πρόσβαση στα στοιχεία άδειας κυκλοφορίας και οδήγησης κατά τη σύναψη ασφάλισης οχήματος. Η πρότασή μας αφορά την ανάπτυξη ψηφιακής δήλωσης τροχαίου ατυχήματος, με στόχο την επέκταση της χρήση της υπηρεσίας σε όλο τον κύκλο ζωής του ασφαλιστηρίου και την ενίσχυση της διαφάνεια στον διακανονισμό αποζημιώσεων.

Η εφαρμογή θα επιτρέπει στην Πολιτεία να αντλεί σε πραγματικό χρόνο αξιόπιστα δεδομένα για τα τροχαία ατυχήματα, ενδυναμώνοντας την καταγραφή, την ανάλυση και τη χάραξη πολιτικών οδικής ασφάλειας.

Η επόμενη πρόταση αφορά την εναρμόνιση διατάξεων ΚΟΚ με το νέο νομικό πλαίσιο για την υποχρεωτική ασφάλιση οχημάτων (ν. 5113/2024)

Η ΕΑΕΕ έχει επανειλημμένα τα τελευταία χρόνια αναδείξει την ανάγκη εναρμόνισης της εθνικής νομοθεσίας σχετικά με την άδεια και τις πινακίδες κυκλοφορίας με τον νέο ορισμό των οχημάτων που υπάγονται στην υποχρεωτική ασφάλιση αστικής ευθύνης.

Σήμερα, υφίσταται σαφές κενό ως προς τη διαδικασία ταξινόμησης συγκεκριμένης κατηγορίας ηλεκτρικών οχημάτων  και συγκεκριμένα εκείνων που υπερβαίνουν τα 25 κιλά και αναπτύσσουν μέγιστη ταχύτητα άνω των 14 χλμ./ώρα. Τα οχήματα αυτά, βάσει της νομοθεσίας περί υποχρεωτικής ασφάλισης, πλέον χαρακτηρίζονται ως οχήματα και υπάγονται σε καθεστώς υποχρεωτικής ασφάλισης.

Ωστόσο, στην πράξη δημιουργείται το εξής παράδοξο: για να ασφαλιστούν, απαιτείται προηγουμένως καταχώρηση, δηλαδή άδεια και πινακίδες κυκλοφορίας, διαδικασία η οποία σήμερα δεν προβλέπεται. Ως αποτέλεσμα, τα οχήματα αυτά πωλούνται και κυκλοφορούν νόμιμα αλλά ανασφάλιστα.

Η κατάσταση αυτή δημιουργεί σοβαρούς κινδύνους για τα θύματα εν δυνάμει ατυχημάτων, ενώ επιβαρύνει αδικαιολόγητα και το Επικουρικό Κεφάλαιο Αυτοκινήτων, το οποίο καλείται να καλύψει αποζημιώσεις σε περιπτώσεις ζημιών από ανασφάλιστα οχήματα.

Η τρίτη πρόταση σχετίζεται με την επιβράβευση καλής οδηγικής συμπεριφοράς μέσω πρόσβασης στο ΣΕΣΟ.

Πιστεύουμε ότι η ενίσχυση της οδικής ασφάλειας περνάει και μέσα από την επιβράβευση των υπεύθυνων οδηγών. Γι’ αυτό έχουμε προτείνει να δοθεί η δυνατότητα στις ασφαλιστικές επιχειρήσεις να έχουν πρόσβαση με συγκατάθεση του οδηγού στο Σύστημα Ελέγχου Συμπεριφοράς Οδηγών – το γνωστό point system. Με αυτόν τον τρόπο, θα μπορούν να αξιολογούν με αντικειμενικά κριτήρια τον πραγματικό οδηγικό κίνδυνο και να διαμορφώνουν τα ασφάλιστρα με βάση τη συμπεριφορά κάθε οδηγού. Τι σημαίνει αυτό στην πράξη; Ότι ο οδηγός που σέβεται τον Κώδικα Οδικής Κυκλοφορίας, που δεν παραβαίνει και οδηγεί υπεύθυνα, θα ανταμείβεται.

Έτσι δημιουργείται ένα σαφές και δίκαιο κίνητρο για ασφαλέστερη οδήγηση. Και αυτό, τελικά, είναι ο κοινός παρονομαστής όλων των παρεμβάσεών μας: η πρόληψη.

Σε αυτήν ακριβώς τη λογική εντάσσονται και όλες οι πρωτοβουλίες που έχουμε παρουσιάσει.

Η μείωση των τροχαίων δυστυχημάτων και η ενίσχυση της οδικής ασφάλειας δεν είναι μόνο στατιστικός στόχος. Είναι ζήτημα ζωής. Είναι ζήτημα πολιτισμού. Είναι ζήτημα συλλογικής ευθύνης και συνέργειας μεταξύ φορέων και Πολιτείας, μιας εθνικής στρατηγικής.

Η ασφαλιστική αγορά δηλώνει παρούσα και έτοιμη να συμβάλει με τεχνογνωσία, δεδομένα και συνεργασία, ώστε να επιταχυνθεί η εθνική προσπάθεια για ασφαλέστερους δρόμους.

Νέα στρατηγική συνεργασία της Απόλλων ΑΕ του Ομίλου Σαρακάκη – Συνένωση δυνάμεων με την DIN Agents

0
Απόλλων ΑΕ, DIN Agents λογότυπα

Της Έλενας Ερμείδου

H DIN Agents επεκτείνει τις δραστηριότητές της και ενώνει τις δυνάμεις της με την Απόλλων ΑΕ, μέλος του Ομίλου Επιχειρήσεων Σαρακάκη, δημιουργώντας ένα νέο, ισχυρό επιχειρηματικό σχήμα με χαρτοφυλάκιο που υπερβαίνει τα 50 εκατομμύρια ευρώ. Η εξέλιξη αυτή δεν αποτελεί απλώς μια εταιρική συνεργασία. Αποτελεί μια στρατηγική κίνηση ενδυνάμωσης της θέσης των συνεργατών  στην αγορά.

Πρόκειται για την τρίτη μεγάλη κίνηση της ΑΠΟΛΛΩΝ ΑΕ μετά την πρώτη της συνένωση με τη Φαραντούρης και ακολούθως τη Ζευς Πρακτορειακή.

Στις νέες κινήσεις της ΑΠΟΛΛΩΝ, που τη φέρνουν στις πρώτες θέσεις της αγοράς, είχε αναφερθεί το «IW» σε δημοσίευμά του στο τέλος του περασμένου Νοεμβρίου.

Νέο επεισόδιο podcast: «Και Αν Συμβεί… στο δρόμο; Ο επαγγελματίας οδηγός στο επίκεντρο»

0
Podcast «Και Αν Συμβεί;», εξώφυλλο επεισοδίου με καλεσμένο τον Γ. Σαμολαδά, Truck Insurance

Με καλεσμένο τον Γιάννη Σαμολαδά, Founder και CEO της Truck Insurance, το νέο επεισόδιο του podcast «Και Αν Συμβεί;» εστιάζει στην οδική ασφάλεια, στη διαχείριση κινδύνου και στις ασφαλιστικές παραμέτρους που αφορούν τα βαρέα οχήματα.

Στη συζήτηση αναλύονται:

  • τα δεδομένα τροχαίων με εμπλοκή φορτηγών
  • η πραγματική δυσκολία οδήγησης και διαχείρισης βαρέων οχημάτων
  • το ζήτημα των ανασφάλιστων φορτηγών
  • η σημασία της ασφάλισης μεταφερόμενου φορτίου για τις επιχειρήσεις
  • ο ρόλος της ασφαλιστικής διαμεσολάβησης στην πρόληψη και προστασία.

Το επεισόδιο αναδεικνύει τη σημασία του επαγγελματία οδηγού ως κρίσιμου κρίκου στην εφοδιαστική αλυσίδα και στη συμβολή της ιδιωτικής ασφάλισης στη διαχείριση κινδύνων.

Δείτε το επεισόδιο στο YouTube:

Ακούστε το επεισόδιο στο Spotify

Κάντε εγγραφή στο κανάλι

Καθυστερημένες πληρωμές: Οι λόγοι και οι τρόποι αντιμετώπισής τους

0
Τζέης Μάκης

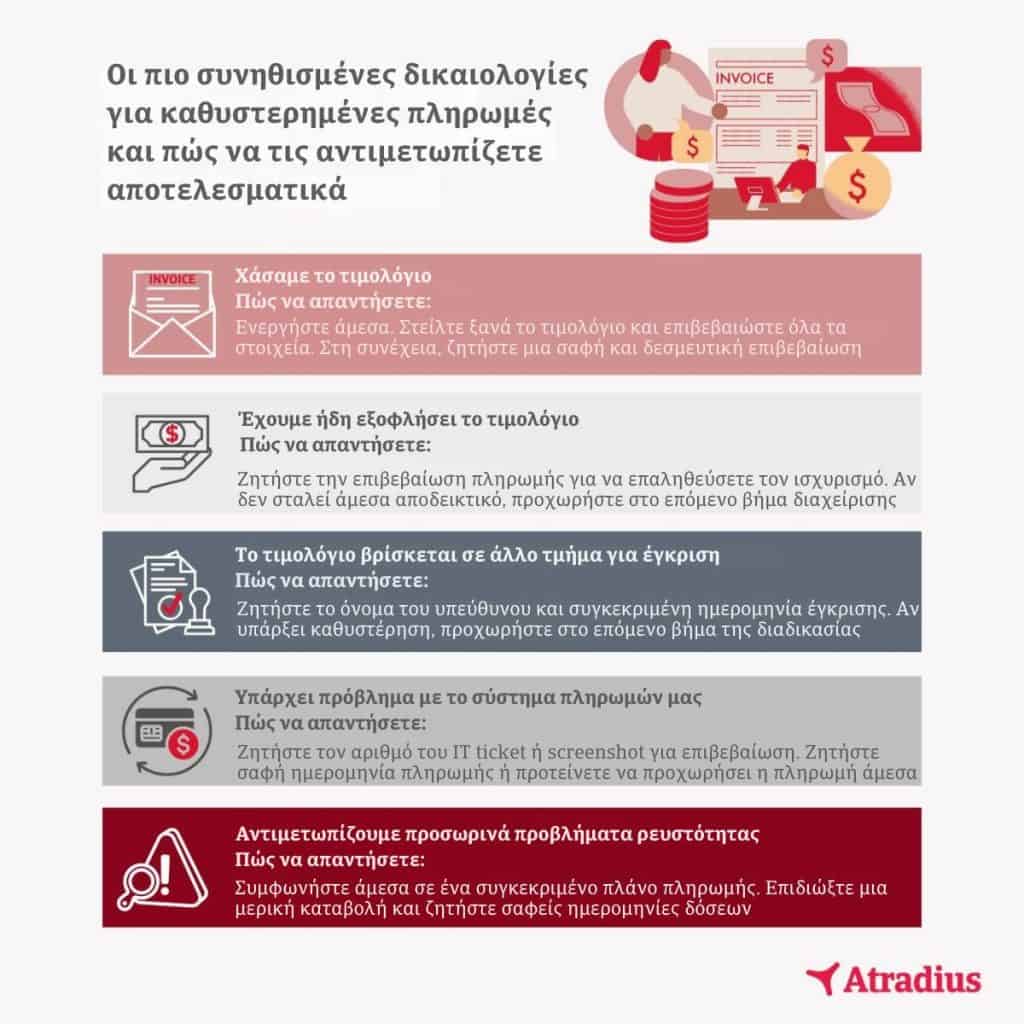
Οι καθυστερημένες πληρωμές δεν αποτελούν απλώς «μικρές καθυστερήσεις». Επιβαρύνουν τη ρευστότητα, περιορίζουν τα περιθώρια κέρδους και μπορούν να επηρεάσουν αρνητικά την ανάπτυξη μιας επιχείρησης, αλλά και τις σχέσεις με τους πελάτες.

Ο Μάκης Τζέης, Managing Director, Atradius Greece & Romania, σχολιάζει την κυκλοφορία ενός νέου οδηγού της εταιρείας για τις καθυστερημένες πληρωμές, τονίζοντας ότι πίσω από κάθε ληξιπρόθεσμο τιμολόγιο υπάρχει μια δικαιολογία και ότι τα περισσότερα προβλήματα ακολουθούν επαναλαμβανόμενα μοτίβα. Όπως σημειώνει, η κατανόηση των αιτιών και η έγκαιρη, σαφής και συνεπής αντίδραση αποτελεί πλέον βασική δεξιότητα για τα οικονομικά τμήματα.

Στον οδηγό παρουσιάζονται 17 συνηθισμένες δικαιολογίες που χρησιμοποιούν οι πελάτες για να καθυστερήσουν τις πληρωμές –από την απώλεια τιμολογίου μέχρι την αναμονή εισπράξεων από τρίτους– και προτείνονται επαγγελματικοί τρόποι για να αντιμετωπιστούν. Στόχος είναι οι επιχειρήσεις να διατηρούν τον έλεγχο και να εξασφαλίζουν την έγκαιρη είσπραξη των οφειλών τους, προτού οι μικρές καθυστερήσεις μετατραπούν σε συστημικό κίνδυνο για τη ρευστότητα και την κερδοφορία τους.

Ο οδηγός της Atradius αποτελεί χρήσιμο εργαλείο για όποιον θέλει να κατανοήσει τα μοτίβα των καθυστερημένων πληρωμών και να εφαρμόσει πρακτικές που διασφαλίζουν την οικονομική υγεία της επιχείρησης. Μπορείτε να τον ανακαλύψετε εδώ.

Ασφάλεια για φοιτητές… χωρίς άγχος με την Ατλαντική Ένωση

0
Ατλαντική Ένωση, εικαστικό για φοιτητικά προγράμματα Erasmus

Η Ατλαντική Ένωση φέρνει την ασφάλεια κοντά στους φοιτητές που συμμετέχουν σε προγράμματα Erasmus, προσφέροντας πλήρη κάλυψη σε τιμές προσαρμοσμένες στο φοιτητικό πορτοφόλι.

Μάλιστα, με τις νέες παροχές του προγράμματος Erasmus Plus, οι φοιτητές μπορούν να ταξιδεύουν ξέγνοιαστα, γνωρίζοντας ότι καλύπτονται σε περίπτωση καθυστέρησης ή συνέχισης ταξιδιού, παρατεταμένης παραμονής, καθώς και για έκτακτες ανάγκες έρευνας και διάσωσης. Επιπλέον, παρέχεται προστασία για ιατροφαρμακευτικές δαπάνες έως 75.000 € χωρίς απαλλαγή, κάλυψη για καθυστέρηση αποσκευών έως 300 € και αποζημίωση προσωπικού ατυχήματος έως 30.000 €.

Η εταιρεία υπόσχεται να αναλάβει την ασφάλεια, αφήνοντας τους φοιτητές να ετοιμάσουν τις βαλίτσες τους και να απολαύσουν την εμπειρία του ταξιδιού και φυσικά των σπουδών τους με ηρεμία. Περισσότερες πληροφορίες είναι διαθέσιμες στην ιστοσελίδα της Ατλαντικής Ένωσης.

Αλλαγή ηγεσίας στην American International Group – Νέος CEO ο Eric Andersen

0
AIG, Eric Andersen

Σε τροχιά οργανωμένης διαδοχής εισέρχεται η AIG, καθώς επισημοποιείται η μετάβαση από τον σημερινό Πρόεδρο και Διευθύνοντα Σύμβουλο Peter Zaffino στον βετεράνο του ασφαλιστικού κλάδου Eric Andersen, ο οποίος αναλαμβάνει Πρόεδρος και CEO-elect και θα γίνει επίσημα CEO μετά την 1η Ιουνίου.

Η κίνηση εντάσσεται σε πολυετές πλάνο διαδοχής και πραγματοποιείται σε μια περίοδο όπου η εταιρεία εμφανίζει ενισχυμένες επιδόσεις και βελτιωμένα θεμελιώδη μεγέθη. Ο Zaffino, που ηγήθηκε της AIG από το 2021, πιστώνεται με την επιστροφή της εταιρείας σε σταθερή κερδοφορία στον κλάδο property & casualty, τη σημαντική ενίσχυση του ισολογισμού και την απλοποίηση του επιχειρηματικού μοντέλου μέσω αποεπενδύσεων μη βασικών δραστηριοτήτων. Παράλληλα, η εταιρεία επέστρεψε δισεκατομμύρια δολάρια στους μετόχους μέσω επαναγορών μετοχών και μερισμάτων, ενώ προχώρησε σε εκσυγχρονισμό των τεχνολογικών της υποδομών, επενδύοντας και σε λύσεις τεχνητής νοημοσύνης.

Ο Andersen προέρχεται από την Aon, όπου επί σχεδόν τρεις δεκαετίες κατείχε κορυφαίες διοικητικές θέσεις. Ως Πρόεδρος της Aon την περίοδο 2020-2025 διαδραμάτισε ρόλο-κλειδί στη στρατηγική αναδιάρθρωση του ομίλου, στην ενίσχυση της χρήσης δεδομένων και analytics και στη σημαντική αύξηση της χρηματιστηριακής του αξίας. Η επιλογή του ερμηνεύεται ως ψήφος εμπιστοσύνης σε ένα στέλεχος με βαθιά γνώση του παγκόσμιου ασφαλιστικού και αντασφαλιστικού οικοσυστήματος.

Σύμφωνα με τη διοίκηση, η μετάβαση θα είναι σταδιακή και συντονισμένη, με τον Zaffino να παραμένει Executive Chair, διασφαλίζοντας θεσμική συνέχεια και στήριξη στη νέα ηγεσία. Το μήνυμα προς τις αγορές είναι σαφές: η αλλαγή δεν προκύπτει από πίεση ή αστάθεια, αλλά από στρατηγική ωρίμανση.

Σε ένα διεθνές περιβάλλον αυξημένων κινδύνων –από γεωπολιτικές εντάσεις έως κλιματικές προκλήσεις και ταχεία τεχνολογική μετάβαση– η AIG επιχειρεί να περάσει στην επόμενη φάση ανάπτυξης με έμφαση στη σταθερότητα, στην πειθαρχημένη ανάληψη κινδύνων και στη δημιουργία μακροπρόθεσμης αξίας για πελάτες και μετόχους.

Διεθνής διάκριση για τον Νίκο Γεωργόπουλο – Στους Top 200 Insurance & Insurtech Creators παγκοσμίως

0
Γεωργόπουλος Νίκος, εικαστικό από κατάταξη Insurance & Insurtech creators της Favikon

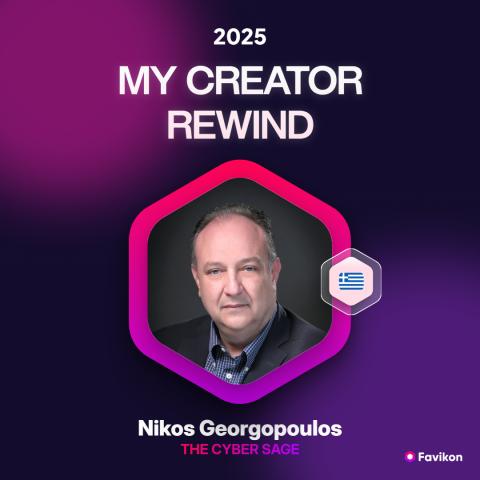
Μία σημαντική διεθνή αναγνώριση κατέγραψε ο Νίκος Γεωργόπουλος, καθώς, σύμφωνα με την πλατφόρμα ανάλυσης επαγγελματικής επιρροής Favikon, εντάσσεται πλέον στους Top 200 Creators παγκοσμίως στο LinkedIn στον τομέα του Insurance & Insurtech.

Με συνολική βαθμολογία 82,8, καταλαμβάνει την 47η θέση διεθνώς στον εξειδικευμένο κλάδο της ασφάλισης και της ασφαλιστικής τεχνολογίας, ενώ στην Ελλάδα αναδεικνύεται πρώτος στο Insurance & Insurtech και 41ος συνολικά μεταξύ των δημιουργών περιεχομένου στο LinkedIn.

Η κατάταξη της Favikon βασίζεται σε ποσοτικά και ποιοτικά κριτήρια, όπως η επιρροή, η συνέπεια, η απήχηση και η θεματική εξειδίκευση του περιεχομένου, αποτυπώνοντας τη δυναμική παρουσία επαγγελματιών που διαμορφώνουν τον δημόσιο διάλογο στον ψηφιακό χώρο.

Σε δημόσια ανάρτησή του, ο κ. Γεωργόπουλος χαρακτήρισε τη διάκριση αποτέλεσμα συλλογικής προσπάθειας, επισημαίνοντας ότι ο στόχος παραμένει η αλλαγή της αντίληψης της αγοράς γύρω από τον ψηφιακό κίνδυνο, την ασφάλιση και την εκπαίδευση. Όπως υπογράμμισε, η επένδυση στη γνώση, στη δημιουργικότητα, στην ουσιαστική αφήγηση και στην παραγωγή πραγματικής αξίας προς την επαγγελματική κοινότητα αποτελεί βασικό πυλώνα της στρατηγικής του.

Ο Νίκος Γεωργόπουλος δραστηριοποιείται στον χώρο του Digital Risk Insurance Broking και της κυβερνοανθεκτικότητας, με έντονη παρουσία στη θεματολογία που αφορά την πρόληψη και τη διαχείριση κυβερνοεπιθέσεων. Παράλληλα, συμμετέχει ενεργά σε πρωτοβουλίες εκπαίδευσης και κατάρτισης στελεχών γύρω από την προστασία δεδομένων, την τεχνητή νοημοσύνη και τη στρατηγική διαχείριση ψηφιακών κινδύνων.

Η συγκεκριμένη διάκριση αναδεικνύει όχι μόνο την προσωπική του πορεία, αλλά και τη δυναμική της ελληνικής παρουσίας στον παγκόσμιο διάλογο γύρω από το Insurance & Insurtech, σε μια περίοδο κατά την οποία η κυβερνοασφάλεια και η ψηφιακή ανθεκτικότητα αποτελούν κρίσιμους παράγοντες βιωσιμότητας για τις επιχειρήσεις.

Με αυξημένο αίσθημα ευθύνης, όπως σημειώνει, η επόμενη ημέρα περιλαμβάνει τη συνέχιση της προσπάθειας για τη διαμόρφωση ενός σύγχρονου οικοσυστήματος που συνδέει ασφάλιση, τεχνολογία και εκπαίδευση, με στόχο όχι απλώς την παρακολούθηση των εξελίξεων, αλλά τη διαμόρφωσή τους.

Το Ερρίκος Ντυνάν ενσωματώνει την τεχνολογία Da Vinci Xi 4ης γενιάς στη χειρουργική

0
Ερρίκος Ντυνάν, Da Vinci Xi

Το Ερρίκος Ντυνάν Hospital Center προχωρά σε ένα ακόμα βήμα καινοτομίας στον τομέα της υγείας, ενισχύοντας τον τεχνολογικό εξοπλισμό του με το ρομποτικό χειρουργικό σύστημα Da Vinci Xi 4ης γενιάς. Στόχος του νοσοκομείου είναι να προσφέρει μια χειρουργική εμπειρία υψηλού επιπέδου, τόσο για τους ασθενείς όσο και για τους γιατρούς, συνδυάζοντας εξειδίκευση και τεχνολογία αιχμής.

Το σύστημα Da Vinci Xi έχει σχεδιαστεί για να επιτρέπει την εκτέλεση χειρουργείων με ελάχιστα επεμβατική μέθοδο, μειώνοντας τον τραυματισμό των ιστών και επιτρέποντας την εξαιρετικά λεπτομερή αναγνώριση των ανατομικών δομών. Οι αρθρωτοί βραχίονες του συστήματος αναπαράγουν με απόλυτη ακρίβεια κάθε κίνηση του χειρουργού, προσφέροντας δυνατότητα πραγματοποίησης ακόμα και ιδιαίτερα πολύπλοκων επεμβάσεων με μεγαλύτερη ασφάλεια και αποτελεσματικότητα.

Για τους ασθενείς, η εισαγωγή του Da Vinci Xi σημαίνει ταχύτερη ανάρρωση, λιγότερο πόνο και συντομότερη νοσηλεία, ενώ επιτρέπει την ταχύτερη επιστροφή στις καθημερινές τους δραστηριότητες. Η τεχνολογία αυτή ενισχύει ουσιαστικά την ποιότητα των χειρουργικών αποτελεσμάτων και θέτει το Ερρίκος Ντυνάν σε πρώτη γραμμή της ρομποτικής χειρουργικής στην Ελλάδα.

Οι ενδιαφερόμενοι μπορούν να ενημερωθούν αναλυτικά για τις δυνατότητες και τα πεδία εφαρμογής της ρομποτικής χειρουργικής μέσω της ιστοσελίδας του νοσοκομείου, όπου παρουσιάζονται όλα τα πλεονεκτήματα του συστήματος Da Vinci Xi.

Πέτρος Παπανικολάου: «Το χαμόγελο της ηγεσίας διαμορφώνει καριέρες και κουλτούρα»

0
Παπανικολάου, Allianz

Ένα διαφορετικό αλλά ουσιαστικό μήνυμα για τη σύγχρονη ηγεσία έστειλε μέσω LinkedIn ο Πέτρος Παπανικολάου, Chief Officer of Strategic Initiatives του Allianz Group, αναδεικνύοντας τη σημασία της συναισθηματικής παρουσίας στον επαγγελματικό χώρο.

Με τη φράση «Το χαμόγελό σας δίνει τον τόνο», το ανώτατο στέλεχος του διεθνούς ασφαλιστικού ομίλου υπογραμμίζει ότι οι καριέρες δεν διαμορφώνονται μόνο από στρατηγικές αποφάσεις, τίτλους και μεγάλες κινήσεις, αλλά και από τα καθημερινά, συχνά ανεπαίσθητα σήματα που εκπέμπει ένας ηγέτης προς την ομάδα του.

Όπως επισημαίνει, το χαμόγελο δεν αποτελεί απλώς ένδειξη ευγένειας. Είναι ένδειξη προσβασιμότητας. Όταν ένας επικεφαλής εμφανίζεται διαρκώς τεταμένος, επιφυλακτικός ή εμφανώς εκνευρισμένος, δημιουργεί ένα περιβάλλον δισταγμού. Οι εργαζόμενοι αποφεύγουν να διατυπώσουν ερωτήσεις, οι ιδέες περιορίζονται, η πρωτοβουλία μειώνεται και η μάθηση επιβραδύνεται. Αντίθετα, μια ανοιχτή και θετική συναισθηματική στάση ενισχύει την αυτοπεποίθηση, ενθαρρύνει τη συμμετοχή και λειτουργεί ως επιταχυντής επαγγελματικής εξέλιξης.

«Η συμπεριφορά μας καθορίζει το περιβάλλον και διαμορφώνει την αυτοπεποίθηση», σημειώνει χαρακτηριστικά, συνδέοντας άμεσα τη συναισθηματική νοημοσύνη με τον αντίκτυπο της ηγεσίας. Στο πλαίσιο αυτό, θέτει ένα κρίσιμο ερώτημα προς τα στελέχη: «Τι τόνο δίνει η ηγεσία σας σε μια μέση μέρα;».

Το μήνυμα του Πέτρου Παπανικολάου έρχεται σε μια περίοδο όπου η συζήτηση για τη βιώσιμη ηγεσία, την εταιρική κουλτούρα και την ψυχολογική ασφάλεια στους οργανισμούς βρίσκεται στο επίκεντρο της διεθνούς επιχειρηματικής ατζέντας. Η παρέμβασή του αναδεικνύει ότι η επιρροή δεν ασκείται μόνο μέσα από αποφάσεις και δείκτες απόδοσης, αλλά και μέσα από τον καθημερινό τρόπο παρουσίας.

Κλείνοντας, προτείνει μια απλή αλλά συμβολική άσκηση: «Πόσες καλημέρες με χαμόγελο ανταλλάσσουμε μέχρι να φτάσουμε στο γραφείο μας; Κάνε μου τη χάρη και μέτρησέ τα». Μια υπενθύμιση ότι η κουλτούρα ενός οργανισμού δεν διαμορφώνεται μόνο στις αίθουσες συνεδριάσεων, αλλά στις μικρές, καθημερινές αλληλεπιδράσεις.