back to top
18 C
Athens
Δευτέρα 28 Σεπτεμβρίου 2026
Αρχική Blog Σελίδα 2016

Η πώληση της Εθνικής ασφαλιστικής παίζεται σε 2 ταμπλό

0

EY: Πόσο βιώσιμες είναι οι εφοδιαστικές αλυσίδες;

0

Η σημερινή εφοδιαστική αλυσίδα αποτελεί πραγματική πρόκληση για τις επιχειρήσεις σε παγκόσμιο επίπεδο. Σε ένα συνεχώς μεταβαλλόμενο περιβάλλον, οι επιχειρήσεις, σε συνεργασία με τους προμηθευτές, τους συνεργάτες, τις τοπικές κοινωνίες, την επιστημονική κοινότητα και την κεντρική διοίκηση, μαθαίνουν πώς να ανταποκρίνονται σε αυτές τις προκλήσεις και πώς να ενισχύουν την ανθεκτικότητα και βιωσιμότητα της εφοδιαστικής τους αλυσίδας.

Όπως, άλλωστε, προκύπτει από την πρόσφατη έρευνα με τίτλο The State of Sustainability Supply Chains: Building responsible and resilient supply chains, την οποία διεξήγαγε η ΕΥ από κοινού με το Οικουμενικό Σύμφωνο του ΟΗΕ (UN Global Compact), η βιωσιμότητα της εφοδιαστικής αλυσίδας αναδεικνύεται πλέον σε βασική προτεραιότητα των επιχειρήσεων. Η έρευνα σχετίζεται με το πλαίσιο εναρμόνισης των επιχειρήσεων με τους Παγκόσμιους Στόχους Βιώσιμης Ανάπτυξης και την Ατζέντα 2030 των Ηνωμένων Εθνών, και αναλύει τις απόψεις περισσότερων από 100 ειδικών σε θέματα βιωσιμότητας, εφοδιαστικής αλυσίδας και προμηθειών από περισσότερες από 70 επιχειρήσεις παγκοσμίως.

Σύμφωνα με την έκθεση, η υιοθέτηση πολιτικών βιωσιμότητας σε όλη την εφοδιαστική αλυσίδα ωφελεί πρώτα απ’ όλα τις ίδιες τις επιχειρήσεις στην αποτελεσματική διαχείριση των ρίσκων, στη μείωση του κόστους λειτουργίας, στη βελτίωση της παραγωγικότητας και στην ενίσχυση της καινοτομίας. Οι κανονιστικοί και λειτουργικοί κίνδυνοι και η ευαισθητοποίηση της κοινωνίας για ζητήματα βιωσιμότητας ωθούν τις επιχειρήσεις να υιοθετήσουν αυστηρότερα κριτήρια για την αξιολόγηση των προμηθευτών τους, ενώ η τεχνολογία, που εξελίσσεται ραγδαία, επιτρέπει πλέον στις επιχειρήσεις να έχουν πλήρη διαφάνεια και ολοκληρωμένη ιχνηλασιμότητα σε όλο το εύρος της εφοδιαστικής τους αλυσίδας.

Αναλυτικότερα, σε ένα παγκοσμιοποιημένο περιβάλλον, όπου εντείνονται οι ανησυχίες για την ασφάλεια και την υγιεινή των εργαζομένων, τα εργασιακά δικαιώματα, τις ελλείψεις πρώτων υλών, τις διεθνείς συγκρούσεις και τις περιβαλλοντικές καταστροφές, η βιωσιμότητα αναδεικνύεται σε κυρίαρχο κριτήριο αξιολόγησης των προμηθευτών για τις μεγάλες επιχειρήσεις παγκοσμίως. Οι επιδόσεις σε θέματα βιωσιμότητας αποκτούν πλέον αυξανόμενη βαρύτητα για τους υπεύθυνους εφοδιασμού και καθίστανται εξίσου σημαντικοί παράγοντες επιτυχίας με τη σχέση ποιότητας-τιμής προϊόντων και υπηρεσιών, την αξιοπιστία και την ταχύτητα απόκρισης της εφοδιαστικής αλυσίδας.

Πρόκειται για σχέση αμοιβαίου οφέλους. Τα οικονομικά και επιχειρησιακά οφέλη για τις επιχειρήσεις συνδυάζονται με τα σημαντικά οφέλη για την κοινωνία και το περιβάλλον. Σύμφωνα με τα ευρήματα της έρευνας, η υιοθέτηση υψηλών απαιτήσεων από τους προμηθευτές σε ζητήματα περιβάλλοντος, διακυβέρνησης και κοινωνικής επίδοσης σημαίνει, παράλληλα, για τις εμπλεκόμενες επιχειρήσεις αυξημένη παραγωγικότητα, μείωση του κόστους, βελτίωση των επιχειρησιακών λειτουργιών, προώθηση της καινοτομίας, ενίσχυση του brand και βελτιωμένο αντίκτυπο στην κοινωνία. Αν και οι επιχειρήσεις διαφοροποιούνται σημαντικά ανάλογα με το εύρος της εφοδιαστικής τους αλυσίδας, τον τομέα δραστηριοποίησης, τη γεωγραφική περιοχή και την εταιρική τους κουλτούρα, κοινό χαρακτηριστικό όλων είναι σήμερα η επιδίωξη ενσωμάτωσης, σε συνεργασία με τους προμηθευτές, κοινών αξιών και φιλόδοξων στόχων για τη βελτίωση της ανθεκτικότητας και της υπευθυνότητας της εφοδιαστικής αλυσίδας.

Η σχετική έρευνα καταλήγει σε έξι βασικές διαπιστώσεις ως προς τη βιωσιμότητα των εφοδιαστικών αλυσίδων:

  1. Κανείς δεν μπορεί, πλέον, να αγνοήσει την ανάγκη λήψης μέτρων ενίσχυσης της βιωσιμότητας της εφοδιαστικής αλυσίδας. Εξωγενείς παράγοντες, όπως οι γεωπολιτικές συγκρούσεις, η κλιματική αλλαγή και οι ελλείψεις πρώτων υλών, ωθούν τις επιχειρήσεις να προσαρμόσουν τις δραστηριότητές τους στις περιοχές όπου παράγουν ή αγοράζουν προϊόντα και υπηρεσίες.
  2. Βασικούς παράγοντες, οι οποίοι ωθούν τις επιχειρήσεις στην κατεύθυνση αυτή, αποτελούν οι οικονομικοί, λειτουργικοί και κανονιστικοί κίνδυνοι, η αυξημένη ευαισθητοποίηση των ενδιαφερόμενων μερών και η αναγνώριση από εξέχοντα στελέχη πως τα χαρακτηριστικά βιωσιμότητας των προϊόντων τους μπορούν να προσδώσουν πολλαπλά οικονομικά οφέλη.
  3. Ο βαθμός επίτευξης των στόχων βιωσιμότητας διαφέρει σημαντικά από επιχείρηση σε επιχείρηση. Οι λιγοστές επιχειρήσεις που έχουν εντάξει πλήρως τη βιωσιμότητα έχουν συνήθως ισχυρή στήριξη από την εκτελεστική ηγεσία.
  4. Η σχέση των επιχειρήσεων με τους προμηθευτές τους διέρχεται μια φάση ωρίμανσης, έχοντας πλέον εξελιχθεί από μια απλή επικοινωνία στην πλήρη ενσωμάτωση στο μοντέλο λειτουργίας τους. Οι ώριμες επιχειρήσεις προχωρούν πέραν των τακτικών ελέγχων και αξιολογήσεων, επενδύοντας στην εκπαίδευση και σε συστήματα επιβράβευσης των προμηθευτών.
  5. Οι επιχειρήσεις σήμερα έχουν στη διάθεσή τους ένα σύνολο τεχνολογικών λύσεων (όπως σύγχρονους αισθητήρες, Internet of Things και cloud) που τους επιτρέπει να αυξήσουν τη διαφάνεια και την ιχνηλασιμότητα από άκρη σε άκρη της εφοδιαστικής τους αλυσίδας, καθώς και να παρακολουθούν και να αξιολογούν τις επιδόσεις των προμηθευτών τους.
  6. Η συνεργασία αποτελεί προϋπόθεση της επιτυχίας. Οι σύνθετες προκλήσεις της εφοδιαστικής αλυσίδας έχουν οδηγήσει στην ενίσχυση συνεργασιών μεταξύ επιχειρήσεων, πανεπιστημιακής κοινότητας και ΜΚΟ.

Σχολιάζοντας τα ευρήματα της έρευνας ο κ. Θάνος Μαύρος, εταίρος της ΕΥ Ελλάδος και επικεφαλής του τμήματος Εφοδιαστικής Αλυσίδας και Λειτουργιών για τη Νοτιοανατολική Ευρώπη, παρατηρεί: «Οι επιχειρήσεις σήμερα δεν αρκεί να έχουν μια αποτελεσματική εφοδιαστική αλυσίδα, ούτε να επιδιώκουν αποκλειστικά και μόνο τη μείωση του κόστους ή την αύξηση της ευελιξίας. Οι κορυφαίες εταιρείες αναζητούν λύσεις για να ενισχύσουν την ανθεκτικότητα της εφοδιαστικής τους αλυσίδας απέναντι στις επιπτώσεις εξωγενών και εσωτερικών κινδύνων και διαταραχών. Με τον τρόπο αυτό καθιστούν, παράλληλα, την εφοδιαστική τους αλυσίδα πιο υπεύθυνη προς την κοινωνία, το περιβάλλον, αλλά και τους μετόχους και επενδυτές, διασφαλίζοντας τη βιωσιμότητα της επιχείρησης.

»Η έρευνα της ΕΥ αναδεικνύει τα εργαλεία και τις βέλτιστες πρακτικές για την επίτευξη αυτού του στόχου. Οι ελληνικές επιχειρήσεις θα πρέπει να ακολουθήσουν το παράδειγμα μεγάλων εταιρειών και να εντάξουν την υιοθέτηση παρόμοιων πρακτικών στις προτεραιότητές τους, προκειμένου να αυξήσουν την ανταγωνιστικότητά τους, τόσο εντός όσο και εκτός συνόρων».


Προβλέψεις των RMS και CoreLogic για τον Μάθιου

0

της Λαλέλας Χρυσανθοπούλου

“Χαμηλώνει ο πήχης” των  ασφαλισμένων ζημιών στις ΗΠΑ από τον τυφώνα “Μάθιου” , καθώς -προς μεγάλη ανακούφιση των ασφαλιστικών εταρειών- μετά το καταστροφικό πέρασμά του από την ΑΪτή (όπου προκάλεσε τον θάνατο τουλάχιστον 1.000 ανθρώπων…), ο “Μάθιου” αποδυναμώθηκε και όταν έφτασε στις αμερικανικές ακτές (δεν χτύπησε τελικά τη Φλόριντα όπως είχε αρχικά εκτιμηθεί, αλλά τη Νότια Καρολίνα)  είχε υποβαθμιστεί σε τροπική καταιγίδα.

Καθίσταται έτσι σαφές ότι οι αρχικοί υπολογισμοί για δυνητικές ζημιές της τάξης των 20-25 δισ. δολαρίων (που θα καθιστούσαν τον “Μάθιου” τη δεύτερη πιο ζημιογόνο φυσική καταστροφή στις ΗΠΑ μετά τον τυφώνα “Κατρίνα”) ήταν υπερβολικά απαισιόδοξοι. Οι αναθεωρημένοι υπολογισμοί κάνουν λόγο για μονοψήφιο αριθμό, που θα κυμαίνεται στα 2-8 δισ. δολ.  Σύμφωνα με την εταιρεία μοντέλων καταστροφών RMS,  το ποσό αυτό αντιστοιχεί στις δυνητικές ζημίες από τους ισχυρούς ανέμους που “έφερε” ο τυφώνας, χωρίς να λαμβάνονται υπόψη οι πιθανές ζημίες από τις βροχοπτώσεις στις Καρολίνες και τη Βιρτζίνια.

“Μια εμπεριστατωμένη εκτίμηση για τις συνολικές ζημίες θα ανακοινωθεί το ταχύτερο δυνατό, απαιτεί ωστόσο την εξέταση πολλών στοιχείων που δεν έχουμε ακόμα στη διάεθσή μας και κυρίως τις αναφορές για τις καταστροφές”, ανέφερε εκπρόσωπος της RMS.

Μια άλλη εταιρεία, η CoreLogic, έκανε λόγο για ζημίες 4-6 δισ. δολ. στις ΗΠΑ. Περίπου 1,5 εκατομμύριο κτίρια (κατοικίες και γραφεία) εκτιμάται ότι έχουν πληγεί λόγω του τυφώνα, με το 90% των αιτήσεων αποζημιώσεων να αφορά ζημίες λόγω των ισχυρών ανέμων και το υπόλοιπο 10% ζημίες από πλημμύρες.

Η εταιρία ασφάλισης κτιρίων Heritage Insurance με έδρα τη Φλόριντα είχε αρχικά προεξοφλήσει ζημίες 500 εκατ. δολαρίων, αλλά τώρα θεωρεί ότι ο λογαριασμός θα είναι κάτω από τα 100 εκατ. δολ. Η Carribean Catastrophe Risk Insurance Facility (που χρηματοδοτείται από τον ΟΗΕ) αναμένεται ότι θα χορηγήσει στην Αϊτή περί τα 20 εκατ. δολάρια, το μεγαλύτερο ποσό από την ίδρυση του Ταμείου το 2007

O Ανασφάλιστος

0

Ετοιμαζόμουν χθες βράδυ να γράψω ένα άρθρο για την αναγκαιότητα της ασφάλισης στην εποχή της κρίσης όταν από την ανοικτή τηλεόραση έρχεται ρεπορτάζ και δηλώσεις πτωχευμένου επιχειρηματία που διασύρθηκε δικαστικά για την αδυναμία του να πληρώσει τις ασφαλιστικές του υποχρεώσεις.  Ξαφνικά πέφτει ο κεραυνός!   Ήταν ασφαλισμένος σε ιδιωτική ασφαλιστική εταιρεία για ανικανότητα προς εργασία  και ότι ενώ είχε συμφωνήσει μαζί της να πληρώνει αυτή τις εισφορές (προφανέστατα αντί των ασφαλιστικών αποζημιώσεων) , τελικά μετά από αρκετά χρόνια συνειδητοποίησε ότι η εταιρεία δεν είχε πληρώσει τίποτε παρά την συμφωνία .  Βουβαμάρα. Τι να γράψεις μετά για τα πλεονεκτήματα της ιδιωτικής ασφάλισης ;  Πώς να δικαιολογήσεις τον κλάδο μετά από ένα τέτοιο ατόπημα.  Ακόμη και εάν δεχθώ ότι ήταν ένα μεμονωμένο φαινόμενο αδιαφορίας ή ότι ακόμα δεν ήταν έτσι ακριβώς τα πράγματα , η επικοινωνιακή ζημιά που έκανε στην ασφαλιστική αγορά εκείνη τη στιγμή ήταν τεράστια.  Όσες καμπάνιες να κάνει η ΕΑΕΕ , όσες διαλέξεις και εάν δοθούν, όσα άρθρα και εάν γράψουμε,  μία καταγγελία και μάλιστα σε κανάλι  υψηλής θεαματικότητας και πανελλήνιας εμβέλειας τα ανατρέπει όλα.   Το παλιό εμπορικό ρητό :« Ένας δυσαρεστημένος πελάτης , ισούται με δέκα χαμένους πελάτες» δυστυχώς δεν ισχύει.  Στο ασφαλιστικό κλάδο που κουβαλά αρκετές παλιές αμαρτίες  και βρίσκεται πολύ χαμηλά στην  εμπιστοσύνη των πολιτών ως θεσμός , ένας δυσαρεστημένος πελάτης οδηγεί σε γενικότερη απάρνησή της από την πλευρά των πολιτών.  Ένας δυσαρεστημένος πελάτης  θα οδηγήσει –και πάλι-  σε εκατοντάδες δηλώσεις απαξίωσης.  Πόσοι θα πειστούν για την αναγκαιότητά της μετά από τέτοια ρεπορτάζ;  Aκόμη και εάν η ΕΑΕΕ βγάλει εκατοντάδες ιστορίες που οι πελάτες ευεργετήθηκαν από τις ασφαλιστικές, επικοινωνιακά  ΕΝΑΣ δυσαρεστημένος πελάτης που βγαίνει στα κανάλια και στα ραδιόφωνα μπορεί να κάνει τη ζημιά.  Στην Ελλάδα της κρίσης ,  οι ασφαλιστικές οφείλουν να αποδεικνύουν καθημερινά την φερεγγυότητά τους όχι μόνο ως ένα δείκτη κεφαλαιακής επάρκειας αλλά ως κίνηση εμπιστοσύνης.

Νέο κτήριο για την NP Insurance στο Μαρούσι

0

Αλλάζει ‘σελίδα’ η NP Insurance με το νέο ιδιόκτητο κτήριο στο Μαρούσι επί της Λεωφόρου Κηφισίας («Δακτυλίδι»), στο οποίο θα μετακομίσει μέσα στο Α’ τρίμηνο του 2017. Η ασφαλιστική εταιρεία επένδυσε το ποσό των 4,0 εκατ. Ευρώ στο κτήριο που αυτή τη στιγμή στεγάζεται η ΛΑΡΚΟ και το οποίο βρίσκεται απέναντι από το μέγαρο του ΟΤΕ. Με την κίνηση αυτή, η NP Insurance ενισχύει ακόμη περισσότερο  το προφίλ της ως μία αναπτυσσόμενη ελληνική εταιρεία με ισχυρά θεμελιώδη μεγέθη.

Η μετακίνηση της εταιρείας έρχεται σε μία περίοδο που η NP Insurance καταφέρνει και αντιστέκεται στα αρνητικά μηνύματα που υπάρχουν στην ευρύτερη ασφαλιστική αγορά παρουσιάζοντας  μία αξιοπρόσεκτη ισορροπία σε όλα τα μεγέθη της.

Σταθερότητα  στα μεγέθη της παρά την αρνητική οικονομική συγκυρία εμφάνισε κατά το A’ εξάμηνο 2016 η NP Insurance. Η εταιρεία που παραμένει μέσα στη λίστα των ισχυρότερων  εταιρειών σε αξιοπιστία και κεφαλαιακή επάρκεια, κινήθηκε αρκετά καλύτερα από τους μέσους όρους μεταβολής που εμφάνισε η  ασφαλιστική αγορά, όπως παρουσιάστηκαν στα στοιχεία της Ένωσης Ασφαλιστικών Εταιρειών, γεγονός που δείχνει ότι παραμένει άκρως ανταγωνιστική και με τάσεις επέκτασης.

Η NP Insurance παρουσίασε κατά το Α’ εξάμηνο 2016  παραγωγή της τάξης των 14 εκατ. Ευρώ  βασιζόμενη κυρίως στην σταθερότητα του δικτύου πωλήσεων αλλά και την ορθολογική τιμολόγηση των κινδύνων. Τα τεχνικά αποθέματα της εταιρείας στο Α’ εξάμηνο διαμορφώθηκαν  στα 38,0 εκατ. Ευρώ.  Οι επενδύσεις διαμορφώθηκαν στα 85,6 εκατ. Ευρώ και ήταν εστιασμένες κυρίως σε προθεσμιακές καταθέσεις, κρατικά και εταιρικά ομόλογα, ακίνητα και με μετοχές υψηλής κεφαλαιοποίησης. Το τεχνικό αποτέλεσμα (λειτουργική κερδοφορία) διαμορφώθηκε  στα 5,082 εκατ. Ευρώ  και δημιουργεί  ένα από τα υψηλότερα περιθώρια στην ελληνική ασφαλιστική αγορά.  Τα Ίδια Κεφάλαια  διαμορφώθηκαν στα 39,3 εκατ. Ευρώ  και ο Δείκτης Φερεγγυότητας  (SCR) σύμφωνα με τα Solvency II, στο τέλος του Α’ εξαμήνου είχε διαμορφωθεί στο 130%.


Θ. Τσαχαλίνα: Μια Ελληνίδα στην κορυφή της ιατρικής επιστήμης

0

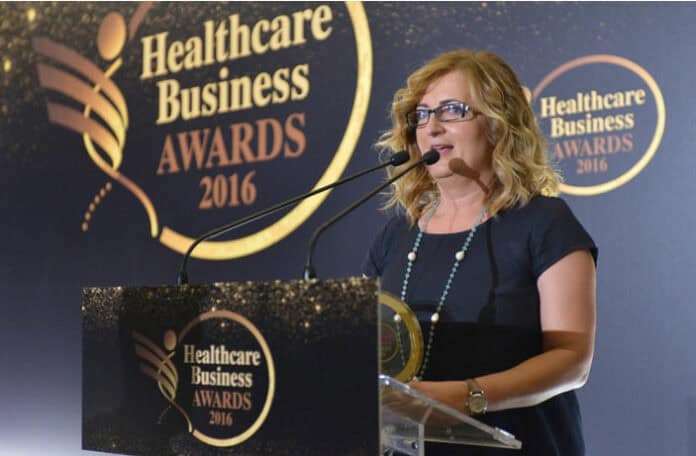
Τιμητική βράβευση για την προσφορά της στην επιστήμη και την κοινωνία έλαβε πρόσφατα η χειρουργός, γυναικολόγος-ογκολόγος Θάλεια Τσαχαλίνα στο πλαίσιο των Healthcare Business Awards, μια διεθνής προσωπικότητα με πολλές αναγνωρίσεις στον τομέα της Χειρουργικής Γυναικολογίας – Ογκολογίας, η οποία τιμά την Ελλάδα στο διεθνές ακαδημαϊκό στερέωμα.

Η κ. Τσαχαλίνα θεωρείται πρωτοπόρος στον τομέα της. Είναι η πρώτη Ελληνίδα γιατρός που εκπαιδεύτηκε στη Χειρουργική Γυναικολογική Ογκολογία και το 2004 της απονεμήθηκε επίσημα ο τίτλος από την Ειδική Επιτροπή Εξειδίκευσης του Βασιλικού Κολεγίου Μαιευτήρων Γυναικολόγων της Μεγάλης Βρετανίας. Δέκα χρόνια αργότερα έγινε η πρώτη Ελληνίδα χειρουργός, γυναικολόγος-ογκολόγος που ανακηρύχθηκε εταίρος (fellow) του ίδιου Κολεγίου.

H στιγμή της βράβευσης της Θάλειας Τσαχαλίνα από τον πρόεδρο του Συνδέσμου Φαρμακευτικών Επιχειρήσεων Ελλάδας και διευθύνοντα σύμβουλο της AbbVie Π. Αποστολίδη

Το 2007 και ενώ εργαζόταν στο Ερρίκος Ντυνάν πραγματοποίησε για πρώτη φορά στην Ελλάδα με μια νέα τεχνική λαπαροσκοπική γυναικολογική επέμβαση σε νεαρή ασθενή που έπασχε από γυναικολογικό καρκίνο. Επίσης, το 2009 πραγματοποίησε πάλι για πρώτη φορά επέμβαση, προσφέροντας ελπίδες να αποκτήσουν παιδί, σε γυναίκες που έχουν χτυπηθεί από τον καρκίνο του τραχήλου της μήτρας.

Ουσιαστικά με αυτή τη μέθοδο αφαιρείται από τον κόλπο μόνο ο τράχηλος που έχει υποστεί τη βλάβη από τον καρκίνο και οι λεμφαδένες λαπαροσκοπικά και διατηρούνται η μήτρα, οι σάλπιγγες και οι ωοθήκες, σε αντίθεση με την κλασική, ανοιχτή χειρουργική επέμβαση, όπου αφαιρούνται όλα τα γεννητικά όργανα της ασθενούς, με συνέπεια να μην μπορεί να κάνει παιδιά.

Η κ. Τσαχαλίνα σπούδασε ιατρική στο Πανεπιστήμιο Ιωαννίνων. Εκπαιδεύτηκε στη Μαιευτική και Γυναικολογία στη Μεγάλη Βρετανία και εκεί εργάστηκε σε διεθνώς καταξιωμένα νοσοκομεία, όπως Hammersmith Hospital, St. George’s Hospital, Royal Marsden Hospital και Queen Charlotte’s Hospital, Cambridge University Addenbrooke’s Hospital. Σήμερα στην Ελλάδα είναι επιστημονική συνεργάτιδα του ιδιωτικού νοσοκομείου Υγεία – Μητέρα.


Στο Κατώφλι μιας Νέας Εποχής: 12ο Πανελλήνιο Συνέδριο Κορυφαίων Ασφαλιστικών Συμβούλων Ζωής

0

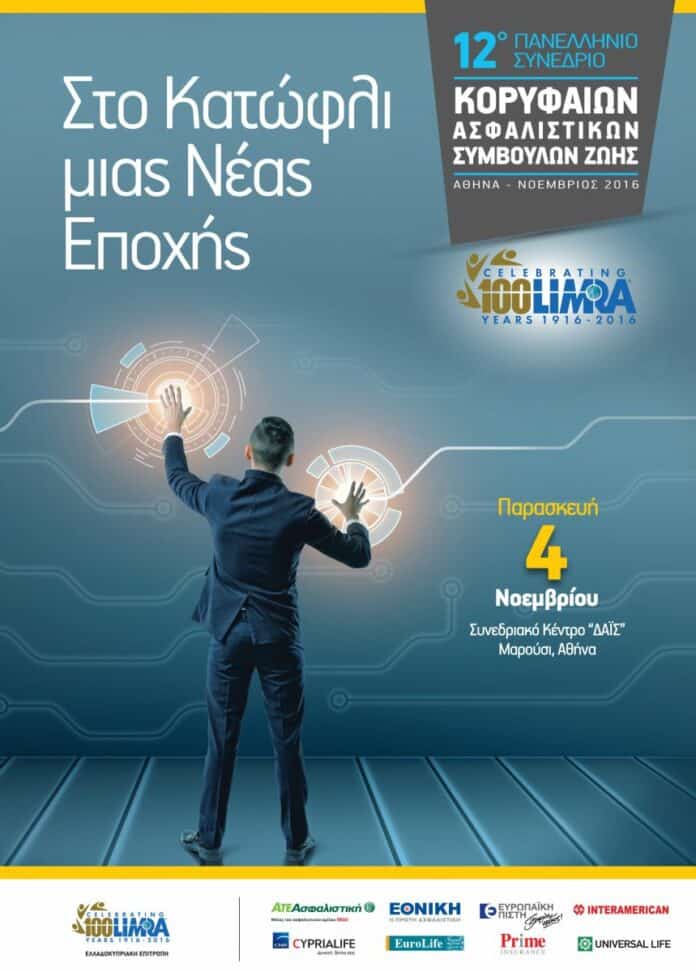
Την Παρασκευή 4 Νοεμβρίου 2016 πραγματοποιείται στην Αθήνα το 12ο Πανελλήνιο Συνέδριο Κορυφαίων Ασφαλιστικών Συμβούλων Ζωής, που διοργανώνει ανά 2ετία εναλλάξ σε Ελλάδα και Κύπρο η Ελλαδοκυπριακή Επιτροπή της LIMRA. Το Συνέδριο, με θέμα «Στο Κατώφλι μιας Νέας Εποχής», θα διεξαχθεί στο συνεδριακό κέντρο ΔΑΪΣ στο Μαρούσι.

Η Ελλαδοκυπριακή Επιτροπή της LIMRA, η οποία αποτελείται από εκπροσώπους των εταιρειών μελών, έχει αποστολή την ανάδειξη και την αξιοποίηση των πολύτιμων υπηρεσιών που παρέχει η LIMRA, η οποία με την εκατοντάχρονη διεθνή πείρα της στηρίζει και ενισχύει τις αγορές σε παγκόσμια κλίμακα.

photo LIMRA

Η Ελλαδοκυπριακή Επιτροπή, με πάνω από 4 δεκαετίες συνεχούς  λειτουργίας και έχοντας μέλη τις μεγαλύτερες ελληνικές και κυπριακές ασφαλιστικές εταιρείες ζωής, προσδοκά το Συνέδριο αυτό να αποτελέσει σημαντικό γεγονός για την ασφαλιστική αγορά, καταγράφοντας χρήσιμα συμπεράσματα για τις προοπτικές που διαγράφονται κατά την παρούσα συγκυρία για την περαιτέρω ανάπτυξη του θεσμού της ιδιωτικής ασφάλισης στην Ελλάδα και την Κύπρο.

50x70 poster copyHI-2

Στο Συνέδριο αναμένεται να συμμετάσχουν πάνω από 250 σύνεδροι, διοικητικά στελέχη και κορυφαίοι ασφαλιστικοί διαμεσολαβητές από Ελλάδα και Κύπρο. Όπως αναφέρει η σχετική ανακοίνωση, κατά τη διάρκειά του θα αναπτυχθούν και θα συζητηθούν θέματα που προβληματίζουν την ασφαλιστική αγορά σήμερα, δίνοντας έμφαση τόσο στο διαρκώς μεταβαλλόμενο περιβάλλον όσο και στις ευκαιρίες που δημιουργούνται από την αξιοποίηση της τεχνολογίας αλλά και τις γενικότερες αλλαγές στα καταναλωτικά πρότυπα. Ευκαιρίες τις οποίες θα πρέπει να αξιοποιήσει σήμερα ο ασφαλιστικός σύμβουλος, προκειμένου να διατηρήσει και να αναπτύξει περαιτέρω τις εργασίες του.

Εν αναμονή βελτιωμένης προσφοράς από την ΝΝ τελεί η Delta Lloyd

0

Της Λαλέλας Χρυσανθοπούλου 

«Nee» (που σημαίνει «όχι» στα ολλανδικά) είπε η ολλανδική ασφαλιστική Delta Lloyd στη συμπατριώτισσά της ΝΝ,π η οποία προσφέρθηκε να την εξαγοράσει έναντι 2,4 δισ. ευρώ (ή 5,30 ευρώ ανά κοινή μετοχή της Delta Lloyd). Οι αναλυτές προεξοφλούν ότι η ΝΝ θα επανέλθει με βελτιωμένη προσφορά δεδομένου ότι ξένοι οίκοι όπως η CreditSights υπολογίζουν την οικονομική αξία της Delta Lloyd στα 5,2 δισ. ευρώ, ποσό σημαντικά υψηλότερο σε σχέση με την αρχική προσφορά της ΝΝ.

Όπως αναφέρεται στο ανακοινωθέν της Delta Lloyd, το προτεινόμενο τίμημα υποτιμά την ίδια την εταιρεία, τις προοπτικές της και τις στρατηγικές ευκαιρίες που προσφέρει. Το premium 29% σε σχέση με την τιμή κλεισίματος της μετοχής στις 4 Οκτωβρίου είναι μικρότερο σε σχέση με τις νόρμες της αγοράς για συναλλαγές σε μετρητά αυτού του είδους.

Το ΔΣ της Delta Lloyd θεωρεί ότι η εταιρεία είναι εύρωστη και διαθέτει πειστική στρατηγική και σαφή οδικό χάρτη για τη δημιουργία αξίας, στη βάση του οποίου έχει σημειώσει πρόοδο. Το Συμβούλιο δεν είναι καταρχήν αντίθετο σε συμφωνίες που θα δημιουργούσαν σημαντική αξία για τους μετόχους, ωστόσο εκτιμά ότι οι όροι της πρότασης εξαγοράς της ΝΝ δεν συνιστούν αποδεκτή βάση για μια συμφωνία.

Την ίδια στιγμή, η Fitch Ratings θεωρεί ότι η προσφορά της ΝΝ για την Delta Lloyd τεκμηριώνει το σενάριο του διεθνούς οίκου για αύξηση της κινητικότητας όσον αφορά τις εξαγορές και συγχωνεύσεις ευρωπαϊκών ασφαλιστικών εταιρειών, καθώς οι καλά κεφαλαιοποιημένες εταιρείες αναζητούν αναπτυξιακές διόδους μέσω της απόκτησης ανταγωνιστριών που έχουν πληγεί περισσότερο από το αυστηρότερο πλαίσιο κεφαλαιακής επάρκειας της Solvency II.

Ο κορεσμός της ασφαλιστικής αγοράς στις περισσότερες χώρες της Ευρώπης και η γενικά ασθενής κερδοφορία καθιστούν δύσκολη την οργανική ανάπτυξη, πράγμα που σημαίνει ότι η «εξαγορά» μεριδίων αγοράς αποτελεί ελκυστική επιλογή για ορισμένους ομίλους. «Πιστεύουμε ότι οι εταιρείες με μικρή διασπορά στα χαρτοφυλάκιά τους και όσες εστιάζονται σε κλάδους που πλήττονται περισσότερο από τις αυξημένες απαιτήσεις για κεφάλαια της Solvency II καθίστανται στόχοι εξαγοράς», λέει η Fitch και καταλήγει: «Ειδικά οι μικρές ασφαλιστικές εταιρείες αντιμετωπίζουν μεγαλύτερα βάρη από την απότομη αύξηση των δαπανών που συνδέονται με τη Solvency II. Οι μικρότερες  εταιρείες έχουν επίσης λιγότερες επιλογές για την άντληση κεφαλαίων σε περίπτωση εξασθένισης των δεικτών φερεγγυότητας».