back to top
11 C
Athens
Κυριακή 8 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1822

A.Turner CEO Carpenterturner / Μόντε Κάρλο: Εκκρεμείς ζημιές, αντασφάλιστρα, επενδύσεις

0

της Ελενας Ερμείδου

Οι φυσικές καταστροφές, οι τιμές των αντασφαλίστρων, οι εκκρεμείς ζημιές, αλλά και η αγορά της Ελλάδας έχουν βρεθεί προσώρας στο επίκεντρο του Monte Carlo RVS 2017, σύμφωνα με μία σύντομη δήλωση που παρέθεσε στο IW o Αlexander Turner CEO της Carpenter Turner.

Οι τυφώνες Irma και Harvey δεν θα είναι τόσο σοβαροί για το κλάδο των αντασφαλειών ,όπως αρχικά ειπώθηκε, σύμφωνα με το Α. Turner, οι επιπτώσεις θα είναι μέτριες στο κλάδο ενώ, οι τιμές των αντασφαλίστρων φαίνεται να ισορροπούν με το ρυθμός τις πτώσης να σημειώνει επιβράδυνση.

Εντονο ενδιαφέρον παρατηρείται για τις εκκρεμείς ζημίες, για πιθανά run – off, όχι μόνο από την Darag, αλλά και άλλες πολλές εταιρείες που έχουν πλέον παρουσία στο χώρο, συμπεριλαμβανομένου και αντασφαλιστικών.

Σε ό,τι αφορά την Ελλάδα το ενδιαφέρον συνεχίζει να υπάρχει, όπως και πέρυσι, χωρίς ακόμα να έχει οριστικοποιηθεί κάτι. Σημαντικό ενδιαφέρον σημαντικό επίσης εκδηλώνεται και για την ασφαλιστική αγορά της Κύπρου

Στο «μαύρο σκοτάδι» τα στοιχεία των δημόσιων νοσοκομείων

0

«Πέπλο μυστηρίου» καλύπτει τη λειτουργία των δημόσιων νοσοκομείων της χώρας τα τελευταία δύο χρόνια. Οικονομική κατάσταση, κατεύθυνση των δαπανών, στελέχωση των μονάδων, κίνηση των ασθενών – μεγέθη τα οποία είναι απαραίτητα για τη λήψη ορθολογικών αποφάσεων από την πολιτική ηγεσία καθώς και την άσκηση τεκμηριωμένης κριτικής (ελέγχου από τρίτους) – κρατούνται κρυφά.

Η αποτύπωση των δεδομένων αυτών κανονικά θα έπρεπε να είναι προσβάσιμη στον καθένα μέσω της πύλης BI-Health, ενός ευφυούς πληροφοριακού συστήματος που αντικατέστησε το 2016 το γνωστό ESYnet, με στόχο τη συλλογή και επεξεργασία αναλυτικών και συγκεντρωτικών δεδομένων των Δημοσίων Μονάδων Υγείας της Επικράτειας σε κεντρικό επιχειρησιακό επίπεδο και τη διάχυση της πληροφορίας προς τους μηχανισμούς διοίκησης, με απώτερο σκοπό τη βελτίωση της ποιότητας των παρεχόμενων υπηρεσιών υγείας.

Κάτι τέτοιο δεν ισχύει, όπως εύστοχα επισημαίνει το ygeionomikoi.gr. Ειδικότερα, κλικάροντας στο πεδίο “Ανοιχτά Δεδομένα” (ελεύθερης χρήσης ή χρήσης υπό όρους) της πλατφόρμας BI-Health, τα πλέον πρόσφατα καταχωρημένα στοιχεία αφορούν το 2013 κι έχουν αντληθεί από το ESYnet (δείτε τα νεότερα). Αυτό σημαίνει ότι στα λειτουργικά και οικονομικά μεγέθη των νοσοκομείων σε πραγματικό χρόνο, πρόσβαση έχουν μόνο εξειδικευμένοι χρήστες και μόνο για στοιχεία που αφορούν το νοσοκομείο τους.

Μήπως η απόκρυψη αυτών των στοιχείων ενέχει κάποια σκοπιμότητα εκ μέρους των ιθυνόντων, αναφορικά με το αντίκρυσμα της πολιτικής τους στην Υγεία;

Στο σημείο αυτό αξίζει να υπενθυμίσουμε ότι από το 2016 η χώρα απέκτησε το θεσμό του Στατιστικού Επικεφαλής, προκειμένου τα στατιστικά στοιχεία που παράγονται και επεξεργάζονται από τις υπηρεσίες υγείας της χώρας, να αναπτύσσονται σύμφωνα με τον Κώδικα Ορθής Πρακτικής, σε εθνικό και ευρωπαϊκό επίπεδο. Κάτι το οποίο δεν γινόταν στο παρελθόν με ό,τι συνεπάγεται αυτό για τις αποφάσεις που λαμβάνονταν.

Όπως είχε αποκαλύψει πρόσφατα το Virus, έναν και πλέον χρόνο μετά, η διαδικασία για την πιστοποίηση της μεθοδολογίας συγκέντρωσης των εν λόγω μεγεθών εξακολουθεί να αποτελεί ζητούμενο (εδώ). Όταν, όμως, δεν είσαι σε θέση να γνωρίζεις με πιστοποιημένο τρόπο τα οικονομικά και λειτουργικά μεγέθη της Υγείας, πώς μπορείς να πεις με βεβαιότητα ότι ανταποκρίνεσαι και σε ποιο βαθμό στις πραγματικές ανάγκες;

πηγή: virus.com.gr

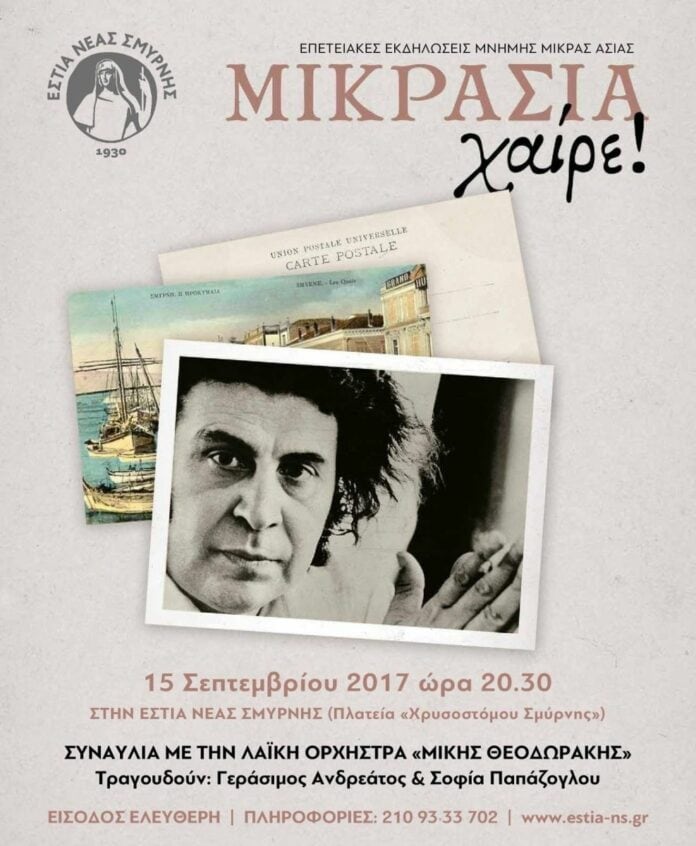
Η ΙΝΤERAMERICAN με την Ορχήστρα «Μίκης Θεοδωράκης» σε συναυλία μνήμης για τη Μικρά Ασία

0

Και φέτος, η ΙΝΤERAMERICAN συμπορεύεται ως χορηγός με τη Λαϊκή Ορχήστρα «Μίκης Θεοδωράκης». Η εταιρεία υποστηρίζει μέσα από συναυλίες σταθερά την ιδέα της επαφής των νεωτέρων γενεών με το έργο του κορυφαίου μουσικοσυνθέτη, το οποίο αντανακλά ιστορικά, κοινωνικά και πολιτισμικά την Ελλάδα από το δεύτερο μισό του προηγούμενου αιώνα και εντεύθεν. Με αφορμή τη συμπλήρωση 95 χρόνων από την καταστροφή της Σμύρνης και στο πλαίσιο των εκδηλώσεων μνήμης «Μικρασία Χαίρε», την Παρασκευή 15 Σεπτεμβρίου η Ορχήστρα θα δώσει μεγάλη λαϊκή συναυλία, που οργανώνει η ΕΣΤΙΑ Νέας Σμύρνης στον προαύλιο χώρο του μνημειώδους μεγάρου όπου στεγάζεται, στην πλατεία Χρυσοστόμου Σμύρνης.

Με τη συναυλία, θα τιμηθεί ο μικρασιατικής καταγωγής Μίκης Θεοδωράκης, που στις 29 Ιουλίου συμπλήρωσε τα 92 χρόνια του – γεννήθηκε το 1925 στη Χίο. Με τη μητέρα του να έχει γεννηθεί στον Τσεσμέ -την πάλαι ποτέ Κρήνη- και τους γονείς της συζύγου του στη Σμύρνη, η περιοχή της Νέας Σμύρνης στην Αθήνα αποτέλεσε τον φυσικό προορισμό της οικογένειας και το σπίτι του Μίκη στη Νέα Σμύρνη έγινε ορμητήριο και καταφύγιο συνάμα για τον ίδιο και την οικογένειά του, κατά τα δύσκολα χρόνια ενδιάμεσα στην εξορία.

Με τη Λαϊκή Ορχήστρα «Μίκης Θεοδωράκης» συμπράττουν ο Γεράσιμος Ανδρεάτος και η Σοφία Παπάζογλου, που θα ερμηνεύσουν τα λαϊκά και άλλα αγαπημένα τραγούδια, αναδεικνύοντας τη σχέση ζωής του οικουμενικού Μίκη με τη Μικρά Ασία, τη Σμύρνη και τη Νέα Σμύρνη. Η συνεργασία της INTERAMERICAN με τη Λαϊκή Ορχήστρα «Μίκης Θεοδωράκης» συμπληρώνει φέτος δεκαετία, αφού ξεκίνησε το 2007 με συναυλία για τα πυρόπληκτα χωριά της Ηλείας.


Νέος κύκλος διαδικτυακών σεμιναριών από Insurance Innovation & insurancewebinars.gr

0
insurance innovation logo

Έναρξη του νέου κύκλου διαδικτυακών σεμιναρίων από την Insurance Innovation & το insurancewebinars.gr.

Ένας νέος κύκλος διαδικτυακών σεμιναρίων (webinars) ξεκινάει για ακόμη μία εκπαιδευτική χρονιά από την Insurance Innovation & το insurancewebinars.gr.

Το insurancewebinar.gr για τέταρτη συνεχή χρονιά, δίνει την δυνατότητα σε όλους τους επαγγελματίες της ασφαλιστικής αγοράς να παρακολουθούν εξειδικευμένα webinars ασφαλιστικού ενδιαφέροντος από την οθόνη του υπολογιστή τους με ένα εξαιρετικά χαμηλό κόστος συμμετοχής.

Τα Webinars απευθύνονται σε επαγγελματίες ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών, στελέχη ασφαλιστικών επιχειρήσεων, φοιτητές/σπουδαστές ασφαλιστικών σπουδών και γενικότερα σε όσους ενδιαφέρονται να εμπλουτίσουν τις γνώσεις τους στη θεματολογία που έχει το κάθε σεμινάριο. Οι συμμετέχοντες έχουν τη δυνατότητα να αποκτήσουν εξειδικευμένες γνώσεις σχετικά με τον ασφαλιστικό κλάδο από ειδικούς εισηγητές αλλά και επαγγελματίες που έχουν εμβαθύνει στον κάθε κλάδο ξεχωριστά.

Το νέο κύκλο webinars θα ανοίξει ο κ. Γιώργος Χανός με θέμα το «Πως θα αυξήσουμε τις πωλήσεις μας προσεγγίζοντας νέες κατηγορίες πελατών», την Δευτέρα 18 Σεπτεμβρίου 2017.
Ώρες διεξαγωγής του webinar από 17:00-19:00.

Κόστος webinar: 25€
Θεματολογία:

• Ποιες είναι οι πηγές Εξεύρεσης Υποψήφιων Πελατών;
• Ποια πρέπει να είναι η προετοιμασία του πωλητή;
• Πως καθορίζεται η στρατηγική, οι στόχοι του και πως μπορεί να οργανώσει την αγορά του;
• Πως γίνεται αξιολόγηση των υποψηφίων;
• Πως μετατρέπονται οι potential customers σε αγοραστές του προϊόντος μας εδώ και τώρα;
• Ποιες μεθόδους προσέγγισης υποψήφιων πελατών μπορούμε να χρησιμοποιήσουμε;
• Γιατί είναι απαραίτητος ο διαχωρισμός της προσέγγισης σε F2F, Calling και Digital;
• Τι σημαίνει teasing και πως χρησιμοποιείται;
• Τι σημαίνει Crash και πως χρησιμοποιείται;
• Πως προσεγγίζουν οι επιτυχημένοι πωλητές;

Περισσότερες πληροφορίες θα βρείτε:

1. στο site μας: www.insurancewebinars.gr
2. στα τηλέφωνά μας: 2312 201 003, 2315 311 282
3. στο email μας: sales@insuranceinnovation.gr

Facebook page: https://www.facebook.com/Insurancewebinars.gr


Νέος κύκλος διαδικτυακών σεμιναριών από Insurance Innovation & insurancewebinars.gr

0
insurance innovation logo

Έναρξη του νέου κύκλου διαδικτυακών σεμιναρίων από την Insurance Innovation & το insurancewebinars.gr.

Ένας νέος κύκλος διαδικτυακών σεμιναρίων (webinars) ξεκινάει για ακόμη μία εκπαιδευτική χρονιά από την Insurance Innovation & το insurancewebinars.gr.

Το insurancewebinar.gr για τέταρτη συνεχή χρονιά, δίνει την δυνατότητα σε όλους τους επαγγελματίες της ασφαλιστικής αγοράς να παρακολουθούν εξειδικευμένα webinars ασφαλιστικού ενδιαφέροντος από την οθόνη του υπολογιστή τους με ένα εξαιρετικά χαμηλό κόστος συμμετοχής.

Τα Webinars απευθύνονται σε επαγγελματίες ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών, στελέχη ασφαλιστικών επιχειρήσεων, φοιτητές/σπουδαστές ασφαλιστικών σπουδών και γενικότερα σε όσους ενδιαφέρονται να εμπλουτίσουν τις γνώσεις τους στη θεματολογία που έχει το κάθε σεμινάριο. Οι συμμετέχοντες έχουν τη δυνατότητα να αποκτήσουν εξειδικευμένες γνώσεις σχετικά με τον ασφαλιστικό κλάδο από ειδικούς εισηγητές αλλά και επαγγελματίες που έχουν εμβαθύνει στον κάθε κλάδο ξεχωριστά.

Το νέο κύκλο webinars θα ανοίξει ο κ. Γιώργος Χανός με θέμα το «Πως θα αυξήσουμε τις πωλήσεις μας προσεγγίζοντας νέες κατηγορίες πελατών», την Δευτέρα 18 Σεπτεμβρίου 2017.
Ώρες διεξαγωγής του webinar από 17:00-19:00.

Κόστος webinar: 25€
Θεματολογία:

• Ποιες είναι οι πηγές Εξεύρεσης Υποψήφιων Πελατών;
• Ποια πρέπει να είναι η προετοιμασία του πωλητή;
• Πως καθορίζεται η στρατηγική, οι στόχοι του και πως μπορεί να οργανώσει την αγορά του;
• Πως γίνεται αξιολόγηση των υποψηφίων;
• Πως μετατρέπονται οι potential customers σε αγοραστές του προϊόντος μας εδώ και τώρα;
• Ποιες μεθόδους προσέγγισης υποψήφιων πελατών μπορούμε να χρησιμοποιήσουμε;
• Γιατί είναι απαραίτητος ο διαχωρισμός της προσέγγισης σε F2F, Calling και Digital;
• Τι σημαίνει teasing και πως χρησιμοποιείται;
• Τι σημαίνει Crash και πως χρησιμοποιείται;
• Πως προσεγγίζουν οι επιτυχημένοι πωλητές;

Περισσότερες πληροφορίες θα βρείτε:

1. στο site μας: www.insurancewebinars.gr
2. στα τηλέφωνά μας: 2312 201 003, 2315 311 282
3. στο email μας: sales@insuranceinnovation.gr

Facebook page: https://www.facebook.com/Insurancewebinars.gr


Το «Meeting the Brokers of a Cyber Secure World» ανοίγει την αυλαία του 19ου Διεθνούς HYDRA MEETING

0

“Meeting the Brokers of a Cyber Secure World” είναι ο τίτλος εκδήλωσης, την οποία διοργανώνει ο Σύνδεσμος Ελλήνων Μεσιτών Ασφαλίσεων – ΣΕΜΑ, σηματοδοτώντας την έναρξη των εργασιών του 19ου Διεθνούς HYDRA MEETING της Ένωσης Ασφαλιστικών Εταιριών Ελλάδας.

Η εκδήλωση, η οποία τελεί υπό την αιγίδα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδας και του Επαγγελματικού Επιμελητηρίου Αθηνών, θα πραγματοποιηθεί την Τρίτη 19 Σεπτεμβρίου 2017, ώρα 8:00μμ, στην Αίθουσα Φάρου στο Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος.

Στην εκδήλωση προσκαλούνται και παρευρίσκονται κάθε χρόνο, εκατοντάδες ηγετικά στελέχη της εγχώριας και διεθνούς ασφαλιστικής και αντασφαλιστικής αγοράς, με στόχο την σύσφιξη των σχέσεων, τη δικτύωση μεταξύ των προσκεκλημένων και την προβολή των δραστηριοτήτων του Συνδέσμου στον επιχειρηματικό κόσμο.

Στην φετινή ετήσια εκδήλωσή του, ο ΣΕΜΑ επέλεξε να αναδείξει ως θέμα το «έγκλημα στον κυβερνοχώρο» και τις δυνατότητες αντιμετώπισης κακόβουλων επιθέσεων, αναγνωρίζοντας πως αποτελεί ένα από τα πλέον φλέγοντα θέματα στον ευρύτερο διεθνή επιχειρηματικό χώρο.

Κατά τη διάρκεια της εκδήλωσης θα πραγματοποιηθεί, μεταξύ άλλων και διαδραστική παρουσίαση των κινδύνων που αντιμετωπίζουν οι επιχειρήσεις από κακόβουλες επιθέσεις στο διαδίκτυο.

Περισσότερες πληροφορίες μπορείτε να βρείτε στο microsite της εκδήλωσης http://www.deonteamevents.gr/sema/.

Οι ενδιαφερόμενοι μπορούν επίσης, να επικοινωνήσουν για πληροφορίες και προσκλήσεις με τους υπευθύνους της διοργάνωσης στο τηλέφωνο 2103238315, αρμόδια η κα Ισμήνη Τζέγκα, email: sema@deonteamevents.gr .

Στο θέμα του Cyber Risk είναι αφιερωμένο και το πρόσφατο τεύχος του Broker’s Time, με ιδιαίτερα ενδιαφέροντα άρθρα.

Α. Καρταπάνης / ΥΓΕΙΑ: Πιο κοντά ιδιωτικές κλινικές – ασφαλιστικές μετά την κρίση

0

Για την εικόνα του κλάδου των ιδιωτικών κλινικών, τη ζήτηση για ιατρικές υπηρεσίες και τη σχέση ιδιωτικών κλινικών και ασφαλιστικών εταιρειών μιλά στο IW, ο κ. Ανδρέας Καρταπάνης, διευθύνων σύμβουλος του ομίλου ΥΓΕΙΑ. Μεταξύ άλλων, σημειώνει πως οι σχέσεις με τις ασφαλιστικές είναι καλύτερη από το παρελθόν με περιθώρια όμως περαιτέρω βελτίωσης προς όφελος όλων. Κρίσιμα ζητήματα φυσικά που απασχολούν τον ίδιο και όλο τον κλάδο είναι η δυνατότητα συνεργειών μέσω ΣΔΙΤ, το clawback και rebate όπως και η ανάπτυξη της τεχνολογία που μπορεί να επηρεάσει το είδος και το ύψος των ασφαλίστρων σε επιμέρους τομείς.

του Νίκου Σακελλαρίου

iw? Πώς επηρεάζεται η ζήτηση για ιατρικές υπηρεσίες ιδιωτών τα τελευταία χρόνια;

Ανδρέας Καρταπάνης: Δεν υπάρχει αμφιβολία ότι η παρατεταμένη κρίση είχε σημαντικές επιπτώσεις στη ζήτηση των ιδιωτικών υπηρεσιών υγείας. Πολλοί ασθενείς που είχαν τη δυνατότητα επίσκεψης ιδιωτικής κλινικής, είτε πληρώνοντας εξ ιδίων είτε μέσω της ιδιωτικής τους ασφάλειας, σήμερα δεν μπορούν. Όμως, με την επιδείνωση της κατάστασης των δημόσιων νοσοκομείων, πολλοί προσπαθούν να βρουν τρόπους νοσηλείας τους στον ιδιωτικό τομέα, περιορίζοντας άλλες δραστηριότητες. Βέβαια, όλοι αναζητούν πλέον να πάρουν υπηρεσίες ανάλογες των χρημάτων που θα διαθέσουν (value for money). Αυτό έχει σαν αποτέλεσμα και την εξυγίανση του κλάδου, αφού θα παραμείνουν στον κλάδο όσοι πράγματι μπορούν να προσφέρουν σωστές υπηρεσίες στη σωστή τιμή.

iw? Πώς διαμορφώνονται οι σχέσεις ασφαλιστικών εταιρειών-ιδιωτικών κλινικών τα τελευταία χρόνια;

Α.Κ.: Οι σχέσεις μεταξύ ασφαλιστικών εταιρειών και ιδιωτικών κλινικών πρέπει πάντα να είναι καλές. Είναι γεγονός ότι για αρκετά χρόνια υπήρχε μια αντιπαλότητα μεταξύ τους, που είναι ανεξήγητη για μένα. Ο ένας κλάδος προσπαθούσε να συμπιέσει τον άλλο, με αποτέλεσμα τις κακές σχέσεις. Η κρίση όμως τους έχει φέρει πιο κοντά. Υπάρχει, πλέον, μια καλή συνεργασία, όχι βέβαια ιδανική, αλλά πολύ καλύτερη από ό,τι στο παρελθόν. Σαφώς, έχουν πολλά ακόμα να γίνουν σε πλαίσιο αμοιβαίας εμπιστοσύνης και εκτίμησης. Ο ένας κλάδος έχει ανάγκη τον άλλο, και αυτό δεν πρέπει να το ξεχνάει καμία πλευρά.

iw? Τι μπορεί να βελτιωθεί επ’ ωφελεία και των δύο πλευρών;

Α.Κ.: Οι κλινικές πρέπει να προσφέρουν ποιοτικές υπηρεσίες χωρίς «περίεργες» χρεώσεις και οι ασφαλιστικές να καλύπτουν το σωστό κόστος των υπηρεσιών που αγοράζουν. Η μη κατανόηση αυτής της σχέσης, μακροπρόθεσμα, θα αποβεί σε βάρος και των δύο. Η αντιπαλότητα θα έχει αντίκτυπο στον τελικό καταναλωτή, που είναι βέβαιο ότι τελικά θα στραφεί εναντίον τους.

iw? Πώς επηρεάζεται η σχέση ασφαλιστικών και ιδιωτικών κλινικών από το καθεστώς clawback και rebate που έχει επιβάλει το Ελληνικό Δημόσιο στις ιδιωτικές κλινικές;

Α.Κ.: Το καθεστώς clawback και rebate είναι μια ακατανόητη στρέβλωση της αγοράς. Αντί το κράτος να αγοράζει αυτό που έχει πράγματι ανάγκη και μπορεί, τα ζητάει όλα και πληρώνει ό,τι θέλει. Δεν υπάρχει αμφιβολία ότι αυτή η στρέβλωση έχει επιβαρύνει σημαντικά ιδιαίτερα τις κλινικές και σε έναν βαθμό, έμμεσα, και τις ασφαλιστικές. Η κάθε κλινική, στον βαθμό που μπορεί, μετακυλίει ένα μέρος αυτής της παρακράτησης προς τις ασφαλιστικές, καθ’ ότι έχει υποχρέωση να αφαιρεί από το τιμολόγιο προς αυτές το ποσό που καλύπτει το ασφαλιστικό ταμείο. Όπως καταλαβαίνετε, αυτό είναι ένα πεδίο αντιπαράθεσης.

iw? Θα μπορούσαν οι ιδιωτικές κλινικές να συμπράξουν και να συμμετάσχουν σε σχήματα ΣΔΙΤ (Συνεργασία Δημόσιου-Ιδιωτικού Τομέα) πάνω σε ζητήματα υγείας;

Α.Κ.: Βεβαίως και θα μπορούσαν, αλλά αυτό προϋποθέτει πολλές αλλαγές στη νομοθεσία, αλλά κυρίως στη νοοτροπία. Το κυριότερο: πρέπει να αποδεχθούν οι πολιτικές ηγεσίες του υπουργείου ότι υπάρχει και ιδιωτικός τομέας, που παράγει το 35% των υπηρεσιών υγείας στη χώρα. Δεν νομίζω ότι, προς το παρόν, υπάρχουν οι κατάλληλες συνθήκες για μια τέτοια διαδικασία.

iw? Θα μπορούσαν τα νοσήλια και, κατά συνέπεια, τα ασφάλιστρα υγείας να γίνουν πιο χαμηλά, για να ανταποκριθούν και τα χαμηλότερα εισοδήματα του πληθυσμού; Υπό ποιες προϋποθέσεις; Φοροαπαλλαγές πώς μπορούν να επιτευχθούν;

Α.Κ.: Είναι μια κουβέντα που γίνεται συνέχεια. Θεωρώ ότι πάντα υπάρχουν λύσεις, οι οποίες πρέπει να συνδέονται με την ποιότητα των υπηρεσιών που παρέχονται. Ανάλογα πρέπει να είναι και τα ασφάλιστρα. Δεν είναι όλες οι κλινικές ίδιες και, ως εκ τούτου, δεν μπορεί να είναι για όλους ίδια η αποζημίωση, και φυσικά τα ασφάλιστρα. Πρέπει ο καταναλωτής να λαμβάνει την ποιότητα των υπηρεσιών για την οποία πληρώνει ασφάλιστρα. Σαφώς, αν επανέλθουν οι φοροαπαλλαγές, θα είναι κάτι θετικό για όλους, αλλά, επειδή αυτό εξαρτάται από άλλους, ας επικεντρωθούμε σε ό,τι μπορούμε εμείς να επηρεάσουμε.

iw? Η εξέλιξη της ιατρικής τεχνολογίας θα επηρεάσει τα ασφάλιστρα υγείας στο μέλλον;

Α.Κ.: Είναι γεγονός ότι η εξέλιξη της βιοϊατρικής τεχνολογίας είναι ραγδαία. Συνεχώς δημιουργούνται νέες τεχνικές και βελτιώνονται τα υπάρχοντα μηχανήματα. Όλη αυτή η εξέλιξη έχει τεράστιο κόστος έρευνας και ανάπτυξης, που περνάει –όπως είναι λογικό– στον χρήστη αυτής της τεχνολογίας. Αυτό θα έχει σαν αποτέλεσμα την αύξηση του κόστους νοσηλείας και, κατά συνέπεια, των ασφαλίστρων. Σε μεγάλο βαθμό, οι ασφαλιστικές προσπαθούν να αποφύγουν τη χρήση της νέας τεχνολογίας αρνούμενες να καλύψουν το κόστος τους, χρησιμοποιώντας διάφορες προφάσεις. Χαρακτηριστικό παράδειγμα οι εξετάσεις της μοριακής βιολογίας (το παρόν και το μέλλον στις περισσότερες δύσκολες διαγνωστικές εξετάσεις), που αρνούνται να αποζημιώσουν. Όμως πιστεύω ότι στην εξέλιξη δεν μπορεί να σταθεί εμπόδιο κανείς.

ΑΟΝ: Ο ρόλος των Insurtech στην ανάπτυξη των ασφαλειών

0
.

της Ελενας Ερμείδου

Τους τρόπους που μπορεί να αναπτυχθεί ο κλάδος ασφαλειών εξετάζει η ετήσια μελέτη της Aon plc (NYSE:AON), η οποία φέρει το τίτλο Global Insurance Market Opportunities (GIMO). Η μελέτη παρουσιάστηκε στο 61ο Rendez Vous de Septembre στο Μόντε Κάρλο και αναδεικνύει το ρόλο των Insurtech.

Σύμφωνα με την μελέτη η τεχνολογία των Insurtech δεν καταστρέφει, αντιθέτως, ενισχύει τον τρόπο λειτουργίας των παραδοσιακών ασφαλιστικών. Στο σημείο αυτό να σημειωθεί ότι ο τομέας τεχνολογίας των Insurtech έχει διασφαλίσει επενδυτικά κονδύλια ύψους 14 δισεκ. δολάρια.

Η μελέτη παρουσιάζει την συμβολή που μπορεί να έχουν τα Insurtech στις ασφάλειες και συγκεκριμένα  στο τομέα των analytics, στους cyber κινδύνους, στις φυσικές καταστροφές, στην υγεία. Ανοίγει,τονίζειμία νέα αγορά για ασφαλιστές και αντασφαλιστές  με πολλές επιχειρηματικές ευκαιρίες, καθώς ο κίνδυνος αναλύεται καλύτερα, καθορίζεται και μπορεί να αντιμετωπιστεί καλύτερα.

Η μελέτη GIMO περαιτέρω αναλύει το τομέα cyber, τo τρόπο  διαχείρισης των cyber κινδύνων υπογραμμίζοντας ότι η σύνθεση του κινδύνου ξεπερνά το μοντέλο των παραδοσιακών ασφαλιστών και ότι τυπικά μία πολιτική κατά των cyber κινδύνων θα πρέπει να προσφέρει πρόσβαση σε υπηρεσίες παρόχων και σε πρόσθετες υπηρεσίες. Η σύνθεση των υπηρεσιών αυτών, είτε προσφέρονται από έναν φορέα απευθείας ή μέσω συνεργειών, διευκολύνει τους ασφαλιστές να προσφέρουν προϊόντα προστιθέμενης αξίας.

Διαβάστε όλη την μελέτη της ΑΟΝ : http://www.aon.com/2017-global-insurance-market-opportunities-report/index.html?utm_source=prnewswire&utm_medium=prn-pressrel&utm_campaign=gimo2017

Γ. Τσινός / Εθνική Ασφαλιστική: Ολιστική προσέγγιση, όχι αποσπασματικές λύσεις για τους cyber κινδύνους

0

Ανεβαίνει περαιτέρω η θέση του cyber crime στην παγκόσμια κατάταξη. Ο λόγος, εξηγεί σε συνέντευξή του στο iw o κύριος Γεώργιος Τσινός, Προϊστάμενος του Τομέα Ασφάλειας Πληροφοριακών Συστημάτων της Εθνικής Ασφαλιστικής, είναι ότι οι εταιρείες επενδύουν όλο και περισσότερο στην ψηφιακή μετατροπή και στις κατευθείαν υπηρεσίες προς τους πελάτες μέσω Διαδικτύου, προσβλέποντας σε αυξημένα κέρδη. Δυστυχώς, στον ίδιο χώρο «εργάζονται επιμελώς» και οι hackers, με σκοπό την αποκόμιση παράνομων κερδών. Οι επιπτώσεις από τους ηλεκτρονικούς και διαδικτυακούς κινδύνους δεν μπορούν να αντιμετωπιστούν δραστικά στο πλαίσιο των παραδοσιακών ασφαλιστηρίων συμβολαίων. Απαιτείται σωστός προγραμματισμός και εμπειρία, προκειμένου να δομηθεί ένα προϊόν που θα προσφέρει τις απαραίτητες λύσεις στην ασφάλιση κυβερνοχώρου και θα αντιμετωπίσει ολοκληρωτικά τις συνέπειες των κινδύνων.

του Βάιου Κρόκου

iw? Το κυβερνοέγκλημα (cyber crime) αναρριχήθηκε από την 9η στην 5η θέση στον χάρτη κατάταξης κινδύνων. Τι σημαίνει αυτό για τις επιχειρήσεις;

Γ.Τ.: Ως ορισμός, το κυβερνοέγκλημα αποτελεί μορφή ηλεκτρονικού εγκλήματος που τελείται μέσω του Διαδικτύου και αποτελεί αξιόποινη εγκληματική πράξη. Πράγματι, σύμφωνα με πρόσφατες μελέτες και στατιστικά, αποτελεί έναν σημαντικότατο κίνδυνο για τις σύγχρονες επιχειρήσεις και διαβλέπω ότι θα ανέβει περαιτέρω η θέση του στην παγκόσμια κατάταξη. Ο λόγος είναι ότι οι εταιρείες επενδύουν όλο και περισσότερο στην ψηφιακή μετατροπή και στις κατευθείαν υπηρεσίες προς τους πελάτες μέσω Διαδικτύου, προσβλέποντας σε αυξημένα κέρδη. Δυστυχώς, στον ίδιο χώρο «εργάζονται επιμελώς» και οι hackers, με σκοπό την αποκόμιση παράνομων κερδών.

Είναι εντυπωσιακό ότι στο σκοτεινό διαδίκτυο υπάρχει τιμοκατάλογος ανάλογα με το είδος της διαβαθμισμένης πληροφορίας! Επομένως, οι εταιρείες θα πρέπει να λαμβάνουν σοβαρά υπόψη τους, κατά τον σχεδιασμό των προϊόντων, όχι μόνο τις λειτουργικές απαιτήσεις, αλλά και τις μη λειτουργικές, όπως τα μέτρα προστασίας ή περιορισμού της ζημιάς από τους hackers, και να επενδύσουν σε αυτά. Αλλιώς, θα κάνουν βήματα σε σαθρό έδαφος και το πρόσκαιρο κέρδος μπορεί εύκολα να εξανεμιστεί, και η φήμη τους να καταρρακωθεί. Μην ξεχνάμε ότι υπάρχουν δύο κατηγορίες εταιρειών: Οι εταιρείες που έχουν δεχθεί χτυπήματα από hackers και αυτές που πρόκειται να δεχτούν. Άρα, πρέπει να είσαι έτοιμος να αντιμετωπίσεις ζημιές έως τα όρια του αποδεκτού ρίσκου του Οργανισμού.

iw? Ποιοι τομείς και ποιοι κλάδοι ενέχουν μεγαλύτερους κινδύνους;

Γ.Τ.: Όσο πιο κρίσιμα είναι τα δεδομένα (π.χ. αριθμοί πιστωτικών καρτών, ιατρικά δεδομένα), όσο πιο συγκεντρωμένα (π.χ. σε βάση δεδομένων, σε εξαχθέν αρχείο), τόσο πιο αυξημένο είναι το κίνητρο για τον hacker, αφού στοχεύει στο μεγαλύτερο δυνατό κέρδος με το μικρότερο δυνατό κόστος. Επομένως, κλάδοι ζωής, λογιστηρίων, πωλήσεων κ.λπ. είναι στην «καυτή ζώνη»!

iw? Ποια είναι τα είδη των παραβιάσεων και ποια η συχνότητά τους; Ακούγεται ότι οι εκβιαστές ζητούν λύτρα σε bitcoins ή ότι πωλούν ιατρικά δεδομένα στη μαύρη αγορά. Είναι αλήθεια αυτό;

Γ.Τ.: Η «ρομαντική» εποχή, που κάποιοι παραβίαζαν σελίδες εταιρειών για προσωπική τους ανάδειξη και εγωισμό, έχει περάσει! Πλέον, οι παραβιάσεις στοχεύουν στο κέρδος. Είτε με άμεσο τρόπο (π.χ. κλοπή διαβαθμισμένων πληροφορίων προς πώληση στη μαύρη αγορά του σκοτεινού ίντερνετ) είτε με τον εκβιασμό των εταιρειών από τη μη διαθεσιμότητα της υπηρεσίας (π.χ. κρυπτογράφηση δίσκων με ιό ransomware), που αποτελεί, σύμφωνα με πρόσφατα στατιστικά, τον μεγαλύτερο κίνδυνο, όπου ο δίσκος κρυπτογραφείται και αν δεν πληρώσεις λύτρα σε bitcoins, δεν έχεις πλέον πρόσβαση στα δεδομένα σου και δεν μπορείς να παρέχεις τις υπηρεσίες που είχες στους πελάτες σου. Άρα, ή πληρώνεις (συνήθως είναι «τίμιοι» και σου λένε τον κωδικό επαναφοράς!), ή επιστρέφεις στο τελευταίο σου αντίγραφο ασφαλείας (backup).

iw? Η απώλεια εσόδων από ένα τέτοιο χτύπημα ή η απώλεια φήμης είναι πιο σοβαρή, κατά τη γνώμη σας;

Γ.Τ.: Η απώλεια κερδών είναι κάτι μετρήσιμο και άμεσο. Δυστυχώς, δεν είναι μόνο αυτό. Πρόσφατες έρευνες έδειξαν ότι το συνολικό ποσό ζημιάς αγγίζει το τριπλάσιο της αρχικής, αφού η πληγωμένη εταιρεία χάνει πελατεία, λόγω φήμης, και θέλει αρκετό χρόνο μέχρι να επανακάμψει. Κάποιες εταιρείες κλείνουν οριστικά αν ο χρόνος επαναφοράς είναι υπερβολικός και οι πελάτες έχουν ήδη φύγει.

iw? Υπάρχουν κι άλλοι κίνδυνοι που πρέπει να γνωρίζουμε;

Γ.Τ.: Στην ουσία, οτιδήποτε επηρεάζει το τρίπτυχο της ασφάλειας της πληροφορίας, δηλαδή ακεραιότητα-εμπιστευτικότητα-διαθεσιμότητα, αποτελεί κίνδυνο, όπως ενδεικτικά η κλοπή ή καταστροφή προσωπικών δεδομένων/εμπορικών μυστικών/πνευματικής ιδιοκτησίας, ηλεκτρονικές απάτες, καταστροφή εμπορικών δεδομένων & πληροφοριακών συστημάτων, μετάδοση προγραμμάτων ιών κ.λπ.

iw? Τι λένε οι κανονιστικές ρυθμίσεις και ο Γενικός Κανονισμός Προστασίας Δεδομένων της ΕΕ, που τίθεται σε λειτουργία το 2018 (οι εταιρείες, για παράδειγμα, που εκτελούν συναλλαγές με χρεωστικές και πιστωτικές κάρτες έχουν ποινικές και διοικητικές κυρώσεις σε περίπτωση απώλειας δεδομένων); Έχουν υπάρξει τέτοιες περιπτώσεις στην Ελλάδα και τι ποσά επιδικάζονται;

Γ.Τ.: Ισχύουν όσα αναφέρετε. Τα ποσά των κυρώσεων που προβλέπονται σε περίπτωση σημαντικής παραβίασης από το GDPR είναι υπέρογκα και φτάνουν έως το 4% του ετήσιου τζίρου της εταιρείας ή τα 20 εκατ. ευρώ, όποιο είναι υψηλότερο! Και σήμερα, η αρμόδια αρχή επιβάλλει κυρώσεις, αλλά μικρότερου ύψους. Βάσει συγκριτικών στατιστικών της Ελλάδας και άλλων ευρωπαϊκών χωρών, δεν υπήρχε αναλογικότητα για παρόμοια αμέλεια. Με τον νέο κανονισμό θα υπάρχει αναλογικότητα και αύξηση των ποσών των κυρώσεων.

Τα προϊόντα, οι καλύψεις και οι αποζημιώσεις

iw? Τι νέα προϊόντα προσφέρετε και τι καλύψεις δίνουν;

Γ.Τ.: Οι επιπτώσεις από τους ηλεκτρονικούς και διαδικτυακούς κινδύνους δεν μπορούν να αντιμετωπιστούν δραστικά στο πλαίσιο των παραδοσιακών ασφαλιστηρίων συμβολαίων. Απαιτείται σωστός προγραμματισμός και εμπειρία προκειμένου να δομηθεί ένα προϊόν που θα προσφέρει τις απαραίτητες λύσεις στην ασφάλιση κυβερνοχώρου και θα αντιμετωπίσει ολοκληρωτικά τις συνέπειες των κινδύνων. Η Εθνική Ασφαλιστική προσεγγίζει τον κίνδυνο κατά περίπτωση και προσφέρει αποτελεσματικές λύσεις στον ασφαλισμένο, ενώ τα προϊόντα υποστηρίζονται αντασφαλιστικά από αγορές με εμπειρία στη διαχείριση τέτοιων κινδύνων. Ενδεικτικές καλύψεις είναι:

– Ευθύνη και έξοδα από παραβίαση συστημάτων ασφαλείας
– Ευθύνη από λάθη και παραλείψεις προγραμματισμού
– Αποκατάσταση ηλεκτρονικών δεδομένων
– Απώλειες από διακοπή εργασίας και επιπλέον έξοδα
– Έξοδα δημοσίων σχέσεων

iw? Πώς μπορεί να κρίνει ο πελάτης το ύψος της ασφαλιστικής κάλυψης που χρειάζεται;

Γ.Τ.: Μέσα από λεπτομερές ερωτηματολόγιο, συλλέγουμε τις απαραίτητες πληροφορίες, ώστε να δομήσουμε ένα ασφαλιστικό προϊόν που να ταιριάζει στις ανάγκες του συγκεκριμένου πελάτη (tailor made). Ο πελάτης μπορεί να κρίνει και να συγκρίνει.

iw? Πώς καταβάλλονται οι αποζημιώσεις;

Γ.Τ.: Αναφορικά με την καταβολή της αποζημίωσης, ο ασφαλισμένος πρέπει να γνωστοποιεί κάθε περίσταση που ευλόγως αναμένεται να δώσει αφορμή για απαίτηση ή για ασφαλιστικό γεγονός. Η γνωστοποίηση πρέπει να περιλαμβάνει τους λόγους για τους οποίους θεωρείται πιθανή η απαίτηση ή το ασφαλιστικό γεγονός, καθώς και πλήρη σχετικά στοιχεία σε σχέση με τις ημερομηνίες, την καταλογιζόμενη, υποτιθέμενη, ενδεχόμενη ή εικαζόμενη παραβίαση, τον ασφαλισμένο και τον ενάγοντα (ή τους ενάγοντες), μια εκτίμηση της πιθανής ζημίας και των πιθανών επιπτώσεών της. Ουσιαστικά, πρέπει να ενεργοποιηθεί άμεσα ο μηχανισμός παροχής νομικών υπηρεσιών, υπηρεσιών ΙΤ, πρώτης αντίδρασης ή υπηρεσιών του συμβούλου διαχείρισης κρίσης, προκειμένου να περιοριστεί η τελική ζημιά, αλλά και να αποτιμηθεί η υπάρχουσα.

iw? Τι κάνει η εταιρεία ώστε να προστατέψει τα δεδομένα των πελατών της;

Γ.Τ.: Η Εθνική Ασφαλιστική ακολουθεί ολιστική προσέγγιση αντιμετώπισης, και όχι αποσπασματικές λύσεις, με αρωγούς την τεχνογνωσία και την εμπειρία των στελεχών της στην επιλογή και ιεράρχηση των κατάλληλων λύσεων σε έργα προστασίας των δεδομένων της πληροφορίας. Επένδυσε και επενδύει συνεχώς (τρέχουν παράλληλα 5 έργα ασφάλειας). Παράλληλα, οι διαδικασίες ανασχεδιάστηκαν και αυτοματοποιήθηκαν, ώστε σε κάθε αίτημα αλλαγής ή περιστατικού να λαμβάνονται υπόψη και οι απαιτήσεις ασφάλειας, ώστε να καλύπτεται η απαίτηση του GDPR για “security by default & by design”.


Χαμηλώνει ο πήχυς για τις ασφαλισμένες ζημίες του τυφώνα “Ιρμα”

0

της Λαλέλας Χρυσανθοπούλου

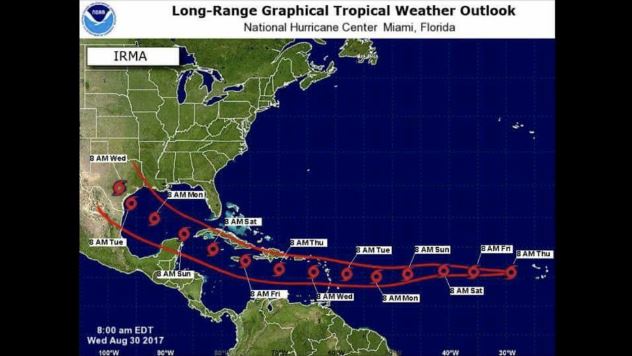
Με…έκδηλη ανακούφιση υποδέχθηκαν οι  ασφαλιστικές εταιρείες ανά τον κόσμο την αλλαγή πορείας που πραγματοποίησε τελευταία στιγμή ο τυφώνας “Ιρμα”, η οποία απομάκρυνε τις ανησυχίες για εκτεταμένες ζημίες στην Φλόριντα και μάλιστα στον απόηχο των εκτεταμένων καταστροφών που προκάλεσε ο τυφώνας “Χάρβεϊ” (και κυρίως οι καταρρακτώδεις βροχές και πλημμύρες που έφερε μαζί του), στο Τέξας.

Η “Ιρμα” προσγειώθηκε στην περιοχή Florida Keys την Κυριακή ως ισχυρός τυφώνας κατηγορίας 4, χωρίς όμως να προσεγγίσει το Μαϊάμι (όπως πολλοί φοβούνταν) και την Δευτέρα υποβαθμίστηκε σε τροπική καταιγίδα. Υπενθυμίζεται ότι το Σαββατοκύριακο η “Ιρμα” είχε πραγματοποιήσει καταστροφικό πέρασμα από την Καραϊβική ως τυφώνας κατηγορίας 5, εγείροντας φόβους ότι θα μπορούσε να εξελιχθεί στον πιο καταστροφικό τυφώνα στην ιστορία των ΗΠΑ. Ομως, η αλλαγή πορείας και η εξασθένισή του πάνω από την Κούβα απέτρεψε τα χειρότερα για μεγάλες μητροπολιτικές περιοχές των ΗΠΑ, πυροδοτώντας ράλι στις μετοχές του ασφαλιστικού κλάδου. Παρότι 6 εκατομμύρια κάτοικοι της Φλόριντα έχουν μείνει χωρίς ρεύμα και οι αρχές ακόμα υπολογίζουν τις ζημίες, ο αριθμός των θανάτων είναι -μέχρι στιγμής- μικρός και δεν καταγράφονται εκτεταμένες διαταραχές στα δίκτυα ενέργειας και μεταφορών, όπως συνέβη στο Χιούστον μετά το πέρασμα του “Χάρβεϊ” από την περιοχή του Χιούστον στα τέλη Αυγούστου.

Αναλυτές της UBS υποστήριξαν ότι οι μετοχές των ασφαλιστικών εταιρειών προεξοφλούσαν ζημίες της τάξης των 60-70 δισ. δολαρίων λόγω της “Ιρμα”, όμως η εταιρεία μοντέλων AIR εκτιμά τις ασφαλισμένες ζημίες σε αρκετά χαμηλότερα επίπεδα, της τάξης των 20-40 δισ. δολαρίων. Οι μετοχές του ασφαλιστικού κλάδου δέχονταν πιέσεις επί εβδομάδες, λόγω των ανησυχιών που προκάλεσε στους επενδυτές η έναρξη της περιόδου των τυφώνων στον Ατλαντικό και ο οίκος αξιολόγησης Moody’s προειδοποίησε ότι οι εταιρείες γενικών ασφαλειών, οι αντασφαλιστικές και οι πάροχοι εναλλακτικών κεφαλαίων, όπως οι εκδότες ομολόγων φυσικών καταστροφών απειλούνταν με “σημαντικές ζημίες” από τους τυφώνες. Οι προσδοκίες για μικρότερες ζημίες σε σχέση με τις αρχικές εκτιμήσεις και φόβους είχαν ως αποτέλεσμα οι μετοχές των Munich Re και Swiss Re, δηλαδή των leaders του αντασφαλιστικού κλάδου, να καταγράψουν κέρδη άνω του 4%, με τον κλαδικό ασφαλιστικό δείκτη του Stoxx Europe 600 να σημειώνει ημερήσια άνοδο 1,7%.