back to top
12.7 C
Athens
Κυριακή 8 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1817

Δωρεάν κλινικές εξετάσεις από το Νοσοκομείο ΥΓΕΙΑ

0

Τον μήνα Σεπτέμβριο το Νοσοκομείο ΥΓΕΙΑ προσφέρει σε όλους, χωρίς καμία οικονομική επιβάρυνση, τη δυνατότητα διενέργειας δύο πολύ σημαντικών κλινικών εξετάσεων:

  • εξέταση μνήμης και οδηγίες για στρατηγικές πρόληψης σε άτομα άνω των 60 ετών, χωρίς διάγνωση άνοιας
  • δερματολογική εξέταση κονδυλωμάτων.

Οι ενδιαφερόμενοι για το Δερματολογικό Τμήμα του ΥΓΕΙΑ μπορούν να καλούν για ραντεβού από τη Δευτέρα 18 Σεπτεμβρίου έως Παρασκευή 29 Σεπτεμβρίου στο τηλέφωνο 210 686 7152 (Δευτέρα έως Παρασκευή, 10.00-13.00).

Αντίστοιχα, οι ενδιαφερόμενοι για το Τμήμα Νευροεκφυλιστικών Παθήσεων Εγκεφάλου – Ιατρείο Μνήμης του Νοσοκομείου ΥΓΕΙΑ μπορούν να καλούν για ραντεβού στο τηλέφωνο 210 686 7079 (8.30-14.30). Η προσφορά για την εξέταση μνήμης αφορά την περίοδο από Δευτέρα 25 Σεπτεμβρίου μέχρι την Παρασκευή 29 Σεπτεμβρίου και πραγματοποιείται με αφορμή την Παγκόσμια Ημέρα κατά της Νόσου Αλτσχάιμερ (21 Σεπτεμβρίου).

Έρχεται το σεμινάριο του ΕΙΑΣ για ασφαλίσεις κατά φυσικών και καιρικών φαινομένων

0

Με ιδιαίτερο ενδιαφέρον αναμένεται το Εκπαιδευτικό Σεμινάριο του ΕΙΑΣ για την ασφάλιση των καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα που λαβει χώρα Δευτέρα & Τρίτη, 25 & 26 Σεπτεμβρίου, 16:00 – 19:45, στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).

Αναλυτικά:

Η ασφάλιση των καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα αντιμετωπίζεται συνήθως ως μία κάλυψη, απλώς συμπληρωματική της πυρκαγιάς.

Ολόκληρος ο πλανήτης, όμως, πλήττεται όλο και πιο συχνά, κατά τις τελευταίες δεκαετίες, από ισχυρά και επώδυνα φαινόμενα, όπως σεισμοί, πλημμύρες και κατολισθήσεις, χαλαζοπτώσεις, ραγδαίες βροχοπτώσεις, και δασικές πυρκαγιές, που συνδέονται με μια γενικότερη αλλαγή στο κλίμα, αλλά και στην ανθρώπινη δραστηριότητα.

Αυτές οι αλλαγές δημιουργούν την ανάγκη να επαναπροσδιορίσουμε την πολιτική θεώρησης και ασφάλισης των καταστροφικών γεγονότων, προερχομένων από φυσικά φαινόμενα.

Το εν λόγω Εκπαιδευτικό Σεμινάριο, είναι διάρκειας οκτώ (8) ωρών και αναπτύσσει ενδελεχώς τα ακόλουθα θέματα:

• Κλασική μορφή Καλύψεων και Ασφαλιστηρίων κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα
(Λειτουργία και Δομή του Ασφαλιστηρίου, Επεκτάσεις και Εξαιρέσεις τυπικών ασφαλιστηρίων)

• Περιεχόμενο Καλύψεων & Ανάλυση Όρων

• Η Αξιολόγηση Κινδύνων και το Underwriting ανάμεσα στο Σήμερα και το Αύριο

• Εξελίξεις και Τάσεις στην Ελληνική Αγορά Ασφάλισης κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα

• Η Ελληνική Πραγματικότητα σε Αριθμούς (ασφάλιστρα και ζημιές)

• Πηγές Απαιτήσεων – Ζημιές – Παραδείγματα

• Κατάσταση της Διεθνούς Ασφαλιστικής Αγοράς

• Νέες Τεχνολογίες στη Διαχείριση Κινδύνων

• Ο Αντίκτυπος της Κλιματικής Αλλαγής με τη μορφή Φυσικών και Καιρικών Καταστροφικών Γεγονότων

• Προτάσεις Ασφαλιστικής Πολιτικής

• Μηνύματα προς Πελάτες

Εισηγητές Εκπαιδευτικού Σεμιναρίου
Εισηγήτρια του Εκπαιδευτικού Σεμιναρίου είναι η κα Δώρα Αποστολοπούλου, Σύμβουλος Underwriting Γενικών Ασφαλίσεων, με 17ετή εμπειρία σε διευθυντικές θέσεις Underwriting Γενικών Ασφαλίσεων Πολυεθνικών Ομίλων (ενδεικτικά, ERGO & INTERAMERICAN), πτυχιούχος Διεθνών Σχέσεων του Παντείου Πανεπιστημίου.

Προσκεκλημένος Guest Speaker είναι ο κ. Γεώργιος Δ. Κωνσταντινόπουλος, Νομικός, Δικηγόρος παρ΄ Αρείω Πάγω, Ειδικός Εμπειρογνώμων της Ευρωπαϊκής Ένωσης επί θεμάτων Περιβάλλοντος και Περιβαλλοντικού Δικαίου, με εξειδικευμένες μεταπτυχιακές σπουδές Περιβαλλοντικής Πολιτικής και Διαχείρισης.

Στόχοι Εκπαιδευτικού Σεμιναρίου

Το Εκπαιδευτικό σεμινάριο έχει τους ακόλουθους κύριους στόχους:

α. Την εμπεριστατωμένη γνωριμία του εκπαιδευτικού κοινού με τα πλέον ισχυρά φυσικά και καιρικά φαινόμενα, με τις επιπτώσεις τους στην ανθρώπινη ζωή και στην ανθρώπινη περιουσία, καθώς και με τους παράγοντες που τα προκαλούν, ολοένα και πιο συχνά.

β. Την εξοικείωση του εκπαιδευτικού κοινού με τα κύρια προγράμματα Ασφάλισης κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα, τη δομή τους και τις καλύψεις τους.

γ. Την παρουσίαση σύγχρονων κανόνων και τεχνικών Underwriting κινδύνων καταστροφικών γεγονότων για ασφαλιστήρια διαφορετικών τύπων.

δ. Την ενδελεχή ενημέρωση του εκπαιδευτικού κοινού σχετικά με την κλιματική αλλαγή και τη σύνδεσή της με τα καταστροφικά γεγονότα.

ε. Την ανάπτυξη τεκμηριωμένης επιχειρηματολογίας παρουσίασης των ενδεδειγμένων Ασφαλιστικών Λύσεων σε Πελάτες υψηλού ενδιαφέροντος (Νομικά Πρόσωπα – Εταιρείες, Φυσικά Πρόσωπα- Ιδιώτες και Επιχειρηματίες, κατόχους μεγάλης και ευαίσθητης ακίνητης περιουσίας).

Εν τέλει, η κάλυψη καταστροφικών κινδύνων είναι απαραίτητο στοιχείο μιας πλήρους ασφάλισης και ως εκ τούτου αφορά όλους όσοι ασχολούνται με τις Γενικές Ασφαλίσεις. Το εκπαιδευτικό σεμινάριο βοηθά πολύ στην κατανόηση της σημασίας και της σημαντικότητας της κάλυψης και της σωστής ανάπτυξή της, υπό το πρίσμα των εξελίξεων της κλιματικής αλλαγής και των ασφαλιστικών τεχνολογιών, που επιδρούν και επηρεάζουν όρους ασφάλισης, τιμολόγησης και καλύψεις.

Σε ποιους απευθύνεται

Το Εκπαιδευτικό Σεμινάριο απευθύνεται σε Στελέχη του Τομέως Ασφάλισης Περιουσίας, αλλά και του ευρύτερου Τομέως Underwriting Γενικών Ασφαλίσεων, που επιθυμούν να επεκτείνουν ή να εξειδικεύσουν τις γνώσεις τους στις Ασφαλίσεις καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα.

Επίσης, σε Στελέχη Πωλήσεων, Εκπαίδευσης, Marketing, Product Management, Product Development και Product Engineering που επιθυμούν να γνωρίσουν ενδελεχώς τις καλύψεις και τα χαρακτηριστικά της συγκεκριμένης ασφάλισης.

Ακόμη, πολύ σημαντικό, σε Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων που επιθυμούν να εισέλθουν στη συγκεκριμένη Ασφαλιστική Αγορά, κατά τρόπο συστηματικό και με «όχημα» την απόκτηση υψηλής τεχνογνωσίας και εμπεριστατωμένης επιχειρηματολογίας.

Κόστος Συμμετοχής

• 100€ για τα μέλη του ΕΙΑΣ
• 130€ για τα μη μέλη του ΕΙΑΣ
Για τις Εταιρείες που θα έχουν πολλαπλή συμμετοχή (τρία ή περισσότερα άτομα) σε αυτό το Σεμινάριο, το κόστος διαμορφώνεται σε 70€ για τις εταιρείες-μέλη του ΕΙΑΣ και σε 100€ για τις εταιρείες-μη μέλη του ΕΙΑΣ.

ΕΠΙΔΟΤΗΣΕΙΣ ΚΑΙ ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ

Το σεμινάριο είναι εντάξιμο στην επιδότηση ΟΑΕΔ/ΛΑΕΚ (0,24%), ενώ, ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Τετάρτη 20 Σεπτεμβρίου 2017.


Έρχεται το σεμινάριο του ΕΙΑΣ για ασφαλίσεις κατά φυσικών και καιρικών φαινομένων

0

Με ιδιαίτερο ενδιαφέρον αναμένεται το Εκπαιδευτικό Σεμινάριο του ΕΙΑΣ για την ασφάλιση των καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα που λαβει χώρα Δευτέρα & Τρίτη, 25 & 26 Σεπτεμβρίου, 16:00 – 19:45, στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).

Αναλυτικά:

Η ασφάλιση των καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα αντιμετωπίζεται συνήθως ως μία κάλυψη, απλώς συμπληρωματική της πυρκαγιάς.

Ολόκληρος ο πλανήτης, όμως, πλήττεται όλο και πιο συχνά, κατά τις τελευταίες δεκαετίες, από ισχυρά και επώδυνα φαινόμενα, όπως σεισμοί, πλημμύρες και κατολισθήσεις, χαλαζοπτώσεις, ραγδαίες βροχοπτώσεις, και δασικές πυρκαγιές, που συνδέονται με μια γενικότερη αλλαγή στο κλίμα, αλλά και στην ανθρώπινη δραστηριότητα.

Αυτές οι αλλαγές δημιουργούν την ανάγκη να επαναπροσδιορίσουμε την πολιτική θεώρησης και ασφάλισης των καταστροφικών γεγονότων, προερχομένων από φυσικά φαινόμενα.

Το εν λόγω Εκπαιδευτικό Σεμινάριο, είναι διάρκειας οκτώ (8) ωρών και αναπτύσσει ενδελεχώς τα ακόλουθα θέματα:

• Κλασική μορφή Καλύψεων και Ασφαλιστηρίων κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα
(Λειτουργία και Δομή του Ασφαλιστηρίου, Επεκτάσεις και Εξαιρέσεις τυπικών ασφαλιστηρίων)

• Περιεχόμενο Καλύψεων & Ανάλυση Όρων

• Η Αξιολόγηση Κινδύνων και το Underwriting ανάμεσα στο Σήμερα και το Αύριο

• Εξελίξεις και Τάσεις στην Ελληνική Αγορά Ασφάλισης κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα

• Η Ελληνική Πραγματικότητα σε Αριθμούς (ασφάλιστρα και ζημιές)

• Πηγές Απαιτήσεων – Ζημιές – Παραδείγματα

• Κατάσταση της Διεθνούς Ασφαλιστικής Αγοράς

• Νέες Τεχνολογίες στη Διαχείριση Κινδύνων

• Ο Αντίκτυπος της Κλιματικής Αλλαγής με τη μορφή Φυσικών και Καιρικών Καταστροφικών Γεγονότων

• Προτάσεις Ασφαλιστικής Πολιτικής

• Μηνύματα προς Πελάτες

Εισηγητές Εκπαιδευτικού Σεμιναρίου
Εισηγήτρια του Εκπαιδευτικού Σεμιναρίου είναι η κα Δώρα Αποστολοπούλου, Σύμβουλος Underwriting Γενικών Ασφαλίσεων, με 17ετή εμπειρία σε διευθυντικές θέσεις Underwriting Γενικών Ασφαλίσεων Πολυεθνικών Ομίλων (ενδεικτικά, ERGO & INTERAMERICAN), πτυχιούχος Διεθνών Σχέσεων του Παντείου Πανεπιστημίου.

Προσκεκλημένος Guest Speaker είναι ο κ. Γεώργιος Δ. Κωνσταντινόπουλος, Νομικός, Δικηγόρος παρ΄ Αρείω Πάγω, Ειδικός Εμπειρογνώμων της Ευρωπαϊκής Ένωσης επί θεμάτων Περιβάλλοντος και Περιβαλλοντικού Δικαίου, με εξειδικευμένες μεταπτυχιακές σπουδές Περιβαλλοντικής Πολιτικής και Διαχείρισης.

Στόχοι Εκπαιδευτικού Σεμιναρίου

Το Εκπαιδευτικό σεμινάριο έχει τους ακόλουθους κύριους στόχους:

α. Την εμπεριστατωμένη γνωριμία του εκπαιδευτικού κοινού με τα πλέον ισχυρά φυσικά και καιρικά φαινόμενα, με τις επιπτώσεις τους στην ανθρώπινη ζωή και στην ανθρώπινη περιουσία, καθώς και με τους παράγοντες που τα προκαλούν, ολοένα και πιο συχνά.

β. Την εξοικείωση του εκπαιδευτικού κοινού με τα κύρια προγράμματα Ασφάλισης κατά Κινδύνων από Φυσικά και Καιρικά Φαινόμενα, τη δομή τους και τις καλύψεις τους.

γ. Την παρουσίαση σύγχρονων κανόνων και τεχνικών Underwriting κινδύνων καταστροφικών γεγονότων για ασφαλιστήρια διαφορετικών τύπων.

δ. Την ενδελεχή ενημέρωση του εκπαιδευτικού κοινού σχετικά με την κλιματική αλλαγή και τη σύνδεσή της με τα καταστροφικά γεγονότα.

ε. Την ανάπτυξη τεκμηριωμένης επιχειρηματολογίας παρουσίασης των ενδεδειγμένων Ασφαλιστικών Λύσεων σε Πελάτες υψηλού ενδιαφέροντος (Νομικά Πρόσωπα – Εταιρείες, Φυσικά Πρόσωπα- Ιδιώτες και Επιχειρηματίες, κατόχους μεγάλης και ευαίσθητης ακίνητης περιουσίας).

Εν τέλει, η κάλυψη καταστροφικών κινδύνων είναι απαραίτητο στοιχείο μιας πλήρους ασφάλισης και ως εκ τούτου αφορά όλους όσοι ασχολούνται με τις Γενικές Ασφαλίσεις. Το εκπαιδευτικό σεμινάριο βοηθά πολύ στην κατανόηση της σημασίας και της σημαντικότητας της κάλυψης και της σωστής ανάπτυξή της, υπό το πρίσμα των εξελίξεων της κλιματικής αλλαγής και των ασφαλιστικών τεχνολογιών, που επιδρούν και επηρεάζουν όρους ασφάλισης, τιμολόγησης και καλύψεις.

Σε ποιους απευθύνεται

Το Εκπαιδευτικό Σεμινάριο απευθύνεται σε Στελέχη του Τομέως Ασφάλισης Περιουσίας, αλλά και του ευρύτερου Τομέως Underwriting Γενικών Ασφαλίσεων, που επιθυμούν να επεκτείνουν ή να εξειδικεύσουν τις γνώσεις τους στις Ασφαλίσεις καταστροφικών κινδύνων από φυσικά και καιρικά φαινόμενα.

Επίσης, σε Στελέχη Πωλήσεων, Εκπαίδευσης, Marketing, Product Management, Product Development και Product Engineering που επιθυμούν να γνωρίσουν ενδελεχώς τις καλύψεις και τα χαρακτηριστικά της συγκεκριμένης ασφάλισης.

Ακόμη, πολύ σημαντικό, σε Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων που επιθυμούν να εισέλθουν στη συγκεκριμένη Ασφαλιστική Αγορά, κατά τρόπο συστηματικό και με «όχημα» την απόκτηση υψηλής τεχνογνωσίας και εμπεριστατωμένης επιχειρηματολογίας.

Κόστος Συμμετοχής

• 100€ για τα μέλη του ΕΙΑΣ
• 130€ για τα μη μέλη του ΕΙΑΣ
Για τις Εταιρείες που θα έχουν πολλαπλή συμμετοχή (τρία ή περισσότερα άτομα) σε αυτό το Σεμινάριο, το κόστος διαμορφώνεται σε 70€ για τις εταιρείες-μέλη του ΕΙΑΣ και σε 100€ για τις εταιρείες-μη μέλη του ΕΙΑΣ.

ΕΠΙΔΟΤΗΣΕΙΣ ΚΑΙ ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ

Το σεμινάριο είναι εντάξιμο στην επιδότηση ΟΑΕΔ/ΛΑΕΚ (0,24%), ενώ, ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Τετάρτη 20 Σεπτεμβρίου 2017.


Γ. Χατζηθεοδοσίου: Η κλεψύδρα αδειάζει και ακόμα να δούμε πράξεις

0

Τις προτάσεις και τα μηνύματα που εκπέμπονται από τις δηλώσεις του αρχηγού της αξιωματικής αντιπολίτευσης αξιολογεί ο προέδρος του Επαγγελματικού Επιμελητηρίου, κ. Γιάννης Χατζηθεοδοσίου σε σχετικό άρθρο του στο ΑΠΕ – ΜΠΕ. Όπως σημειώνει:

«Μία εβδομάδα μετά τον πρωθυπουργό, ακούσαμε από τη ΔΕΘ και τον αρχηγό της αξιωματικής αντιπολίτευσης και μάθαμε για τις προτεραιότητές του και τις πρωτοβουλίες που θα αναλάβει εφόσον κυβερνήσει. Ο κ. Μητσοτάκης και στην ομιλία του, αλλά και στην συνέντευξη Τύπου που παραχώρησε ανέφερε τα προφανή. Αυτά δηλαδή που έχουμε αντιληφθεί όλοι μας και που ειδικά οι εκπρόσωποι των επιχειρηματιών τονίζουμε σε κάθε δημόσια παρέμβαση μας».

«Ο αρχηγός της αξιωματικής αντιπολίτευσης», συνεχίζει, «τόνισε ότι έχει μειωθεί κατά πολύ η φοροδοτική ικανότητα των πολιτών, ότι εξαφανίζεται η μεσαία τάξη και ότι καταστρέφονται οι ελεύθεροι επαγγελματίες. Αιτία βέβαια είναι τα υφεσιακά μέτρα που λαμβάνονται εδώ και χρόνια και όχι μόνο από την σημερινή κυβέρνηση. Είναι θετικό το γεγονός ότι συνδυάζει την ανάκαμψη της οικονομίας μας με την τόνωση της επιχειρηματικότητας, ότι στον σχεδιασμό του είναι η μείωση της φορολογίας των επιχειρήσεων αλλά και ο εξορθολογισμός άδικων φόρων, όπως του ΕΝΦΙΑ. Επίσης, εστίασε στην ανάγκη μείωσης των ασφαλιστικών εισφορών και για εργοδότες και για εργαζόμενους και γενικότερα έδειξε έντονο ενδιαφέρον για τις ιδιωτικές επενδύσεις από τις οποίες μπορεί να αυξηθεί η απασχόληση. Μπορώ να πω ότι σε θέμα προθέσεων ο σχεδιασμός της αξιωματικής αντιπολίτευσης κινείται προς την σωστή κατεύθυνση. Επισημαίνεται ότι τέτοιου είδους βελτιωτικές ενέργειες είναι αναγκαίο να γίνουν άμεσα, κυριολεκτικά εδώ και τώρα, γιατί η οικονομία δεν έχει την πολυτέλεια να περιμένει άλλο. Και το κυριότερο; Ότι οι όποιες αλλαγές μπορούν να επιτευχθούν μόνο μέσα από ένα εθνικό αναπτυξιακό σχέδιο. Δηλαδή, δεν αρκεί η πρωτοβουλία του ενός ή του άλλου κόμματος αλλά είναι απαραίτητη η ευρύτερη συναίνεση των πολιτικών δυνάμεων για να πάμε στην επόμενη μέρα και να ξεπεράσουμε μια και καλή την κρίση» συμπληρώνει ο κ. Χατζηθεοδοσίου

Και καταλήγει: «Έφτασε πια η εποχή», υπογραμμίζει, «που ο ελληνικός λαός δεν βλέπει ιδεολογίες και πολιτικά τσιτάτα, αλλά κρίνει μόνο από τις πράξεις. Θα έλεγε κανείς ότι σε αυτόν τον τομέα η κρίση μας ωρίμασε απότομα. Όλοι πλέον έχουμε καταλάβει ότι δεν παίζει κανένα ρόλο η ιδεολογική προσέγγιση αλλά μόνο η επίλυση των πολλών και σοβαρών προβλημάτων που ταλανίζουν μία ολόκληρη κοινωνία και απειλούν μία χώρα. Και για να επιλυθούν όλα αυτά που μας κρατάνε εγκλωβισμένους, η λύση είναι μία. Ευρύτερη συνεργασία πολιτικών δυνάμεων, φορέων, πολιτών, με απώτερο στόχο την εκπόνηση και υλοποίηση του εθνικού αναπτυξιακού σχεδιασμού που ανέφερα νωρίτερα. Και με αιχμή του δόρατος βέβαια την επιχειρηματικότητα, την καινοτομία και κυρίως τις ελληνικές μικρομεσαίες επιχειρήσεις. Πρέπει να βάλουμε τέλος στις δηλώσεις καλών προθέσεων, απ΄όπου και αν προέρχονται και να απαιτήσουμε έργα και πράξεις. Τουλάχιστον, στα σημεία εκείνα που παρατηρείται σύγκληση. Όσο ακόμα υπάρχει χρόνος, γιατί η κλεψύδρα αδειάζει και μαζί της οι όποιες πιθανότητες ανάκαμψης».

Fadata: Μεγαλύτερη επέκταση στη Ν.Α Ευρώπη, έμφαση σε Ελλάδα και Τουρκία

0

Για την Fadata τους στόχους της, και τις τάσεις της ασφαλιστικής αγοράς μιλά στο IW o John Macdonald, CEO, της εταιρείας. Δίνει ιδιαίτερη έμφαση στην αγορά της Ελλάδας και τονίζει ότι σχεδιάζει να προσεγγίσει ακόμα και θυγατρικές ξένων ασφαλιστικών προκειμένου να διευρυνθεί η παρουσία της εταιρείας συνολικά.

Συνέντευξη στον Νίκο Σακελλαρίου

– Πείτε μας, ποια είναι η Fadata;

Η Fadata είναι μία πλατφόρμα λογισμικού για τις ασφάλειες. Σχεδιάζουμε λογισμικό για κάθε είδους επιχειρηματική δραστηριότητα, για όλους τους κλάδους της οικονομίας με σκοπό να παρέχουμε υποστήριξη στις ασφαλιστικές εταιρείες.

Ανήκουμε σε μία ομάδα ιδιωτών επενδυτών συμπεριλαμβανομένου και, μίας εταιρείας private equity και εξειδικευμένων συμβούλων οι οποίοι προέρχονται από το κλάδο των ασφαλειών.

Η εταιρεία έχει παρουσία στην αγορά πάνω από 20 χρόνια και κατά τους τελευταίους 12 μήνες μεγαλώνουμε την παρουσία μας στην αγορά και προς άλλα σημεία της Ευρώπης, εκτός της βάσης που, κυρίως είναι η Νότια, η Κεντρική και η Ανατολική Ευρώπη.

Έχουμε στο χαρτοφυλάκιο μας πάνω από 30 πελάτες και νέες εταιρείες, οι οποίες, επίσης είναι στην Κεντρική Ευρώπη, στην Μέση Ανατολή, στην Νότιο Αφρική, ακόμα και στην Λατινική Αμερική, καθώς επίσης στην Σουηδία, στο Λουξεμβούργο, και την Αυστρία, και τέλος στο Ηνωμένο Βασίλειο.

– Πότε εισήλθατε στο κλάδο των ασφαλειών

Ουσιαστικά, ξεκινήσαμε τις δραστηριότητες μας, εδώ και του τουλάχιστον 15 χρόνια. Παρέχουμε, επίσης ειδικές υπηρεσίες στατικών πληροφοριών, αλλά τα τελευταία δύο με τρία χρόνια επικεντρωθήκαμε αποκλειστικά στο κλάδο των ασφαλειών. Είμαστε εξειδικευμένη εταιρεία λογισμικού που απευθύνεται στο κλάδο των ασφαλειών.

-Έχοντας αποκτήσει εξειδίκευση στο κλάδο των ασφαλειών, θα μπορούσατε να μας αναφέρετε τις κύριες τάσεις του κλάδου;

Αυτό που έχει μεγάλη σημασία είναι να καταλάβει κανείς το τι υπηρεσία πρέπει να προσφέρει στον πελάτη και να την υπηρεσία αυτή, να την προσφέρει σωστά, καθώς οι προσδοκίες των πελατών μεταβάλλονται, Οι πελάτες θέλουν να καλύψουν τις ανάγκες τους αμέσως και να πάρουν υψηλού επιπέδου υπηρεσίες. Απαιτείται η διάθεση ποικίλλων προϊόντων, καθώς ο τρόπος ζωής αλλάζει. Αυτές είναι οι βασικές τάσεις του κλάδου. Οι ασφαλιστικές θα πρέπει να κατανοήσουν τις ανάγκες του πελάτη και να τις καλύψουν.

Έχουμε, επίσης παρατηρήσει ότι ο κλάδος των ασφαλειών δέχεται τις αλλαγές με πολύ αργό ρυθμό Είναι πολύ δύσκολο να καταφέρεις να πείσεις μία ασφαλιστική να ακολουθήσει έναν νέο τρόπο λειτουργίας και να αφήσει πίσω της, τον παλαιό τρόπο που λειτουργεί. Είναι πάρα πολύ δύσκολο να εισάγεις σε μία ασφαλιστική, ένα νέο προϊόν.

Βασικά, αυτές είναι οι αλλαγές, πρόκειται για μεγάλες αλλαγές που έχουν να κάνουν στο πως οι πελάτες αλληλεπιδρούν μεταξύ τους, Θέλουν να πάρουν το προϊόν που έχουν ανάγκη, και, θέλουν αποδοτικότητα, και καινοτομία.

Οι ασφαλιστικές χρειάζεται να κάνουν αλλαγές και να αποκτήσουν ευελιξία. θα πρέπει να κατανοήσουν τις συμπεριφορές των πελατών τους, να κάνουν αναλύσουν τους συσχετισμούς που υπάρχουν.

– Ποια είναι η συμπεριφορά, η αντίδραση των καταναλωτών απέναντι στην καινοτομία. Είναι θετικές, είναι αρνητικές οι αντιδράσεις; Πώς κρίνετε, εσείς, την συμπεριφορά τους;

Οι αντιδράσεις τους, διαφέρουν ανάλογα με τον πολιτισμικό υπόβαθρο του καθενός, επίσης, διαφέρουν οι ομάδες των καταναλωτών , επίσης έχουμε πλέον να κάνουμε και με τους millennials, τους ανθρώπους που έχουν απέναντι τους και δουλεύουν με το smart phone. Προσδοκούν όλα να γίνονται αμέσως, και δεν τους ενδιαφέρει να μοιράζονται την πληροφορίας. Έτσι, λοιπόν αυτοί διαφέρουν.

Οι νέοι άνθρωποι, συνήθως δεν αγοράζουν ασφάλεια, οι άνθρωποι αγοράζουν ασφάλεια, όταν υποχρεούνται. Οι millennials είναι πολύ διαφορετικοί. Οι ασφαλιστικές θα πρέπει να βρουν τον τρόπο και να αλληλεπιδράσουν με αυτούς.

Εξετάζουμε αυτούς τους ανθρώπους που επιζητούν την απλότητα, ψάχνουν να αγοράσουν ένα προϊόν, το οποίο να έχει νόημα στην ζωή τους, σήμερα. Και, μετά έχουμε τους πελάτες των μικρών και μεσαίων επιχειρήσεων, οι οποίοι θα πρέπει να πούμε ότι απευθύνονται στον ασφαλιστικό πράκτορα ή στο μεσίτη ασφαλίσεων

-Ποια είναι η στρατηγική σας;

Στόχος μας είναι πάνω από όλα να αποκτήσουμε μία πολύ ισχυρή τεχνική βάση. Καλή πελατειακή βάση με σημαντική εξειδίκευση. Η Fadata είναι εταιρεία που διαθέτει πολλούς ειδικούς από το τομέα των ασφαλειών. Επενδύουμε σε διάφορες αγορές, έχουμε παρουσία στην Ελλάδα και την Τουρκία, πελάτες στην Αυστρία, και σκοπεύουμε να αποκτήσουμε παρουσία και σε άλλες αγορές της Δυτικής Ευρώπης.

Συνεπώς, η βασική μας στρατηγική είναι να μεταφέρουμε υψηλού επιπέδου τεχνολογία και εξειδίκευση στις επιχειρήσεις και ευρύτερους δυνητικούς πελάτες. Να αποκτήσουν οι πελάτες μας νέες ικανότητες και να εξειδικευτούν σε προϊόντα που χρησιμοποιούνται σε διαφορετικές αγορές.

Είμαστε μία εταιρεία λογισμικού, έχουμε συνεργάτες για όλους τους τομείς, άρα προμηθεύουμε προϊόντα σε πελάτες μας και δίνουμε την δυνατότητα να αυξήσουν την αξία τους, κάτι το οποίο αποτελεί μέρος των σχεδίων τους για ανάπτυξη.

– Στην Ελλάδα, έχετε άλλους πελάτες, εξαιρουμένης της Εθνικής Ασφαλιστικής;

Όχι, αυτή την στιγμή έχουμε μόνο την Εθνική Ασφαλιστική. Η Εθνική Ασφαλιστική ήδη ολοκλήρωσε το πρώτο στάδιο του έργου που έχουμε αναλάβει και δηλώνει ευχαριστημένη.

– Επαφές με άλλες ασφαλιστικές στην Ελλάδα έχει κάνει;

Ναι, αλλά έχουν μειώσει το ρυθμό των επενδύσεων τους, λόγω των οικονομικών συνθηκών

– Οι ασφαλιστικές δηλώνουν ότι αναζητούν την καινοτομία, αλλά μόλις τώρα μας λέτε ότι δεν δείχνουν πρόθυμες να επενδύσουν. Τι έχετε να μας πείτε για αυτό;

Διακρίνουμε μέσα από τις επαφές μας με τις ασφαλιστικές, ότι προσπαθούν μερικές φορές να βγουν μπροστά στο τομέα της ψηφιοποίησης ή και άλλων δραστηριοτήτων. Μερικές φορές στοχεύουν στην αποδοτικότητα. Εμείς εστιάζουμε στους στόχους που θέτουν, αυτοί.

Ορισμένες φορές, οι προτεραιότητα τους είναι οι περικοπές δαπανών. Ετσι, δουλεύουμε πάνω σε αυτό. Χρειάζονται περί τα τρία έτη για να αποδώσουν οι επενδύσεις, αλλά αξίζει το κόπο.

Υπάρχουν δύο κατηγορίες πελατών: Στην μία κατηγορία ανήκει ο πελάτης, ο οποίος προετοιμάζεται για την ψηφιοποιήση, και αυτός επίσης που θέλει να γίνει πιο αποδοτικός, το οποίο σημαίνει να μειώσει τις δαπάνες του, καλύπτοντας τις ανάγκες του πελάτη σωστά. Η διακράτηση του πελάτη είναι πολύ σημαντικό

– Μιλήστε μας για τον ανταγωνισμό

Υπάρχουν πολλές μορφές ανταγωνισμού. Είναι οι μικρές επιχειρήσεις, είναι οι μεγάλες επιχειρήσεις, οι οποίες εξειδικεύονται σε ένα μόνο τομέα στις ασφάλειες, για παράδειγμα στο κλάδο Κατά Ζημιών. Εχουμε επαφές με όλες τις ασφαλιστικές εταιρείες και το κάνουμε πάντα αυτό μέσα από την παροχή τεχνολογίας υψηλού επιπέδου. Μελετάμε όλες τις πτυχές του πελάτη. Στο πλαίσιο αυτό παρέχουμε υπηρεσίες προς όλους τους τομείς ενασχόλησης των ασφαλιστικών.

– Μιλήστε μας για την επιχειρηματική ευφυϊα

Η επιχειρηματική ευφυϊα είναι κάτι πολύ σημαντικό γιατί οι ασφαλιστικές χρειάζεται να καταλάβουν. το τι θέλει ο πελάτης, να αναλύσουν τα δεδομένα που έχουν διαθέσιμα. Εμείς μπορούμε να παρέχουμε αυτά τα δεδομένα. Χρησιμοποιούμε την επιχειρηματική ευφυϊα ώστε να παρέχουμε τα δεδομένα, καθώς αυτά θα πρέπει συνδυαστούνε με τα χρηματοοικονομικά δεδομένα, και να συγκριθούν με διαφορετικά συστήματα. Βοηθάνε τις ασφαλιστικές να συντάξουν τις αναφορές τους, τον όγκο των απαιτήσεων τους και το κόστος αυτών.

– Τι έχετε να μας πείτε για τα big data;

Βοηθάνε τους ανθρώπους να κάνουν χρήση των big data, διαθέτουμε πολύ ευέλικτα συστήματα, και υπάρχουν πολλές επιλογές για να γίνει η χρήση τους. Στόχος μας είναι να κάνουμε την δουλειά των ασφαλιστικών και των ασφαλιστικών πρακτόρων, και των τηλεφωνικών κέντρων πιο εύκολη και πιο σωστή, καθώς επίσης, μελετάμε τρόπους ώστε να μπορέσουν να αυξήσουν την παραγωγικότητα τους, δίνοντας τους, την πιο αξιόπιστη πληροφόρηση, κατάλληλη για το τομέα της εργασίας τους, και υποδεικνύοντας τους τα σωστά βήματα που πρέπει να κάνουν. Τους βοηθάμε να οργανώσουν τα καθήκοντα τους.

Το σύστημα προτείνει για την καταλληλότητα της επόμενης σωστής δράσης. Και ενώ, δηλώνουμε ότι είμαστε εταιρεία λογισμικού , μέρος του οράματος αποτελεί η βελτίωση της ζωής των πελατών.

– Σκέφτεστε να επεκταθείτε στην Ελλάδα μέσω νέων συνεργασιών;

Μελετάμε την Ελλάδα και την Τουρκία, καθώς επίσης και άλλες χώρες της Νότιας Ευρώπης, ωσάν καλούς δυνητικούς πελάτες. Θυγατρικές ξένων ασφαλιστικών, καθώς η Ελλάδα είναι σχετικά μικρή αγορά, και πάντα θέλουμε να είμαστε και να χρησιμοποιήσουμε το παγκόσμιο δίκτυο.

Αυτή την στιγμή, βρισκόμαστε στο στάδιο κατανόησης και σύνδεσης των διεθνών αγορών με τα εγχώρια συστήματα και εποπτικούς κανονισμούς. Υπάρχει περιθώριο πολλών συνδέσεων στα εγχώρια συστήματα με τα διεθνή. Κάθε χώρα, έχει και κάποιες διαφορές. Η Ελλάδα έχει 11 εκατ. πληθυσμό, ενώ, η Τουρκία 90 εκατ. και πρόκειται για πολύ μεγάλη αγορά. Ενδιαφερόμαστε και για τις δύο αγορές μέσω διαφορετικών προσεγγίσεων


 

Aviva vs Allianz: Ανταγωνισμός σκληρός στο γήπεδο

0

Κείμενο-φωτογραφίες: Έλενα Ερμείδου

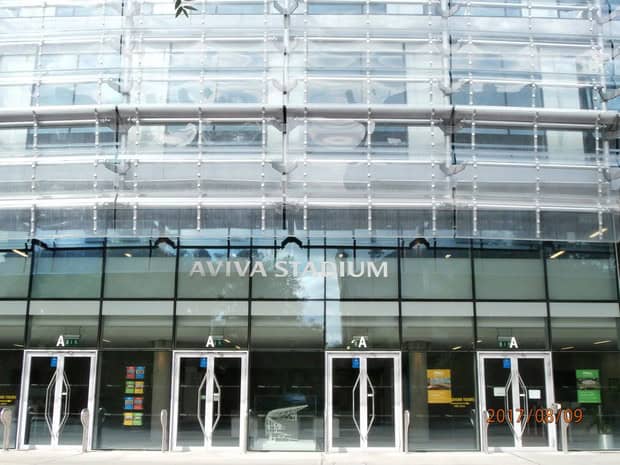
Χτίστηκε σε ένα από τα αρχαιότερα εδάφη που είχαν ποτέ στο παρελθόν φιλοξενήσει αθλητικά γεγονότα στο κόσμο, και σε αυτό τον αθλητικό χώρο, στην οδό Lansdowne Rd διεξήχθη το πρώτο διεθνές αθλητικό συμβάν στο κόσμο. Ηταν το 1876.

Ο λόγος για το Aviva Stadium, 4 χιλιόμετρα απόσταση από το κέντρο,  μίας διαφορετικής από τις άλλες Ευρωπαϊκές πρωτεύουσες, την πόλη των Βίκινγκς, την πόλη του εμπορίου και της Κέλτικης παράδοσης, το Δουβλίνο. 150 ετών ιστορία είναι καλά φυλαγμένη μέσα σε αυτό το γήπεδο. Είναι το εθνικό στάδιο των Ιρλανδών και το σπίτι της Ιρλανδικής εθνικής ομάδας.

Το παλαιό στάδιο γκρεμίστηκε το 2007, και την θέση πήρε, το νέο, το 2010 όπου ολοκληρώθηκε και ονομάσθη Aviva Stadium. Το νέο στάδιο που επάξια ανταγωνίζεται το Allianz Arena στο Μόναχο άνοιξε επίσημα τις πύλες 14 Μαίου 2010, ενώ, ο πρώτος στην ιστορία του ποδοσφαιρικό αγώνας διεξήχθη στις 4 Αυγούστου του 2010, όταν η Ιρλανδία υποδέχτηκε για ένα φιλικό αγώνα την Manchester United και έχασε με 1-7.

Το 2011 το στάδιο με σχήμα μπωλ φιλοξένησε το τελικό Europa League όπου ο αγώνας έγινε μεταξύ της FC Porto και SC Braga. Τότε, η  Porto πήρε το τίτλο από την SC Braga.

Το στάδιο προετοιμάζεται να ανοίξει τις πύλες του για το Euro 2020 Champioships.

Το Aviva Stadium κόστισε 410 εκατ. ευρώ, και είναι χωρητικότητας  51.700 θεατών καθήμενων και το επιχειρηματικό του μοντέλο προβλέπει μεταξύ άλλων και διοργνανώσεις εκδηλώσεων και events.

Η ονομασία του Δουβλίνου προέρχεται από την Κέλτικη λέξη dubh linn ή μαύρο ρυάκι. Το σύγχρονο όνομα της πόλης στα κέλτικα είναι  Baile Áth Cliath που σημαίνει κάτι μαύρο ποτάμι.

Και φυσικά δεν είναι μόνο το στάδιο της Aviva που χαρακτηρίζει το Δουβλίνο είναι το Κάστρο του Δουβλίνου όπου σημεία ζωής έχουν υπάρξει και προ της εποχής των Βίκινγκς, o Καθεδρικός του Δουβλίνο -η εκκλησία του Χριστού, ο παλαιότερος Καθεδρικός στην πόλη, το Trinity College, η Τράπεζα της Ιρλανδίας και άλλα.


Aviva vs Allianz: Ανταγωνισμός σκληρός στο γήπεδο

0

Κείμενο-φωτογραφίες: Έλενα Ερμείδου

Χτίστηκε σε ένα από τα αρχαιότερα εδάφη που είχαν ποτέ στο παρελθόν φιλοξενήσει αθλητικά γεγονότα στο κόσμο, και σε αυτό τον αθλητικό χώρο, στην οδό Lansdowne Rd διεξήχθη το πρώτο διεθνές αθλητικό συμβάν στο κόσμο. Ηταν το 1876.

Ο λόγος για το Aviva Stadium, 4 χιλιόμετρα απόσταση από το κέντρο,  μίας διαφορετικής από τις άλλες Ευρωπαϊκές πρωτεύουσες, την πόλη των Βίκινγκς, την πόλη του εμπορίου και της Κέλτικης παράδοσης, το Δουβλίνο. 150 ετών ιστορία είναι καλά φυλαγμένη μέσα σε αυτό το γήπεδο. Είναι το εθνικό στάδιο των Ιρλανδών και το σπίτι της Ιρλανδικής εθνικής ομάδας.

Το παλαιό στάδιο γκρεμίστηκε το 2007, και την θέση πήρε, το νέο, το 2010 όπου ολοκληρώθηκε και ονομάσθη Aviva Stadium. Το νέο στάδιο που επάξια ανταγωνίζεται το Allianz Arena στο Μόναχο άνοιξε επίσημα τις πύλες 14 Μαίου 2010, ενώ, ο πρώτος στην ιστορία του ποδοσφαιρικό αγώνας διεξήχθη στις 4 Αυγούστου του 2010, όταν η Ιρλανδία υποδέχτηκε για ένα φιλικό αγώνα την Manchester United και έχασε με 1-7.

Το 2011 το στάδιο με σχήμα μπωλ φιλοξένησε το τελικό Europa League όπου ο αγώνας έγινε μεταξύ της FC Porto και SC Braga. Τότε, η  Porto πήρε το τίτλο από την SC Braga.

Το στάδιο προετοιμάζεται να ανοίξει τις πύλες του για το Euro 2020 Champioships.

Το Aviva Stadium κόστισε 410 εκατ. ευρώ, και είναι χωρητικότητας  51.700 θεατών καθήμενων και το επιχειρηματικό του μοντέλο προβλέπει μεταξύ άλλων και διοργνανώσεις εκδηλώσεων και events.

Η ονομασία του Δουβλίνου προέρχεται από την Κέλτικη λέξη dubh linn ή μαύρο ρυάκι. Το σύγχρονο όνομα της πόλης στα κέλτικα είναι  Baile Áth Cliath που σημαίνει κάτι μαύρο ποτάμι.

Και φυσικά δεν είναι μόνο το στάδιο της Aviva που χαρακτηρίζει το Δουβλίνο είναι το Κάστρο του Δουβλίνου όπου σημεία ζωής έχουν υπάρξει και προ της εποχής των Βίκινγκς, o Καθεδρικός του Δουβλίνο -η εκκλησία του Χριστού, ο παλαιότερος Καθεδρικός στην πόλη, το Trinity College, η Τράπεζα της Ιρλανδίας και άλλα.


Θ. Πρόιος / Interlife: Επαναπροσδιορίζεται ο ρόλος του οικονομικού διευθυντή

0

Αφιέρωμα στους Οικονομικούς Διευθυντές – CFOs

Η αναδιάρθρωση των πόρων είναι η βασική παράμετρος για την αποτελεσματικότητα σε καταστάσεις μεταβολής του περιβάλλοντος γενικότερα. Η κανονικοποίηση του τρόπου υπολογισμού των ασφαλιστικών υποχρεώσεων (ΔΠΧΑ 17) σε συνδυασμό με τις αλλαγές στις χρηματοοικονομικές απαιτήσεις (ΔΠΧΑ 9) θα εξορθολογίσουν μεγάλο μέρος των οικονομικών στοιχείων των εταιρειών και θα κάνουν, πλέον, συγκρίσιμα τα μεγέθη μεταξύ των εταιρειών.

της Έλενας Ερμείδου

Έτσι, οι εταιρείες θα πρέπει να προσαρμοστούν, σταδιακά μέχρι 1η Ιανουαρίου 2021, στα νέα πρότυπα, προκειμένου να διασφαλίσουν τη διασπορά των αποτελεσματικών επιπτώσεων. Η Interlife έχει μακρόχρονη εμπειρία στην εφαρμογή των ΔΠΧΑ, μια και τα υλοποιεί πολλά χρόνια πριν καταστούν υποχρεωτικά για τις ασφαλιστικές επιχειρήσεις. Έτσι, αναμένει μόνο θετικές επιδράσεις στα στοιχεία από την εφαρμογή των νέων λογιστικών προτύπων.

iw? Ποιες είναι οι προκλήσεις των οικονομικών διευθυντών στον ασφαλιστικό κλάδο;

Θανάσης Πρόιος: Απαιτείται επαναπροσδιορισμός του ρόλου των οικονομικών διευθυντών στον ασφαλιστικό κλάδο. Στις καταιγιστικές μεταβολές του θεσμικού πλαισίου φερεγγυότητας με τις αυξημένες ανάγκες πληροφόρησης, στα επερχόμενα νέα λογιστικά πρότυπα, στον ρόλο των κινδύνων στα χρηματοοικονομικά μεγέθη και στις ραγδαίες τεχνολογικές εξελίξεις, ελλοχεύει ο κίνδυνος της μετατροπής του ρόλου του CFO σε μονάδα παραγωγής χρηματοοικονομικών αναφορών.

Η κυριότερη πρόκληση για τον οικονομικό διευθυντή είναι να παραμείνει ενεργός στον βασικό του ρόλο ως συντελεστή αύξησης των εσόδων και παραγωγού υπεραξίας για την επιχείρηση. Για να γίνει αυτό θα πρέπει ο οικονομικός διευθυντής, λαμβάνοντας υπόψη όλες τις νέες παραμέτρους και κάνοντας χρήση των νέων τεχνολογιών για την εξοικονόμηση πόρων και την άμεση πληροφόρηση, να επανασχεδιάσει το χρηματοοικονομικό μοντέλο λειτουργίας της επιχείρησης.

iw? Πώς επιτυγχάνεται η αποτελεσματικότητα στον κλάδο ενόψει των συνεχών μεταβολών και των νέων λογιστικών προτύπων; Τι σημαίνουν όλα αυτά για εσάς, τους οικονομικούς διευθυντές;

Θ.Π.: Η αναδιάρθρωση των πόρων είναι η βασική παράμετρος για την αποτελεσματικότητα σε καταστάσεις μεταβολής του περιβάλλοντος γενικότερα. Η ανάδειξη του ρόλου της διαχείρισης κινδύνων και των αναλογιστικών υπηρεσιών στον επιχειρηματικό σχεδιασμό απαιτεί τη διεύρυνση του πεδίου δράσης των οικονομικών διευθυντών, προκειμένου να είναι αποτελεσματική η συνεισφορά τους στην εφαρμογή της στρατηγικής και την υλοποίηση των επιχειρηματικών στόχων.

Το νέο Διεθνές Λογιστικό Πρότυπο 17, σε συνδυασμό με τις αλλαγές που θα γίνουν στο ΔΠΧΑ 9, θα επιφέρει σημαντικές επιπτώσεις στα αποτελέσματα και στα κεφάλαια των ασφαλιστικών εταιρειών. Η κανονικοποίηση του τρόπου υπολογισμού των ασφαλιστικών υποχρεώσεων (ΔΠΧΑ 17) σε συνδυασμό με τις αλλαγές στις χρηματοοικονομικές απαιτήσεις (ΔΠΧΑ 9) θα εξορθολογίσουν μεγάλο μέρος των οικονομικών στοιχείων των εταιρειών και θα κάνουν, πλέον, συγκρίσιμα τα μεγέθη μεταξύ των εταιρειών. Έτσι, οι εταιρείες θα πρέπει να προσαρμοστούν, σταδιακά, μέχρι την 1η Ιανουαρίου 2021, στα νέα πρότυπα, προκειμένου να διασφαλίσουν τη διασπορά των αποτελεσματικών επιπτώσεων. Ταυτόχρονα, θα πρέπει να αναθεωρήσουν πολλά σημεία του business (π.χ. τιμολόγηση), προκειμένου να διατηρήσουν την επιθυμητή αποτελεσματικότητα.

Στην Interlife, έχοντας μακρόχρονη εμπειρία στην εφαρμογή των ΔΠΧΑ, μια και τα υλοποιούμε πολλά χρόνια πριν καταστούν υποχρεωτικά για τις ασφαλιστικές επιχειρήσεις, προσεγγίζουμε σε μεγάλο βαθμό τις επερχόμενες απαιτήσεις ΔΠΧΑ και αναμένουμε μόνο θετικές επιδράσεις στα στοιχεία μας από την εφαρμογή των νέων λογιστικών προτύπων.

iw? Τι σημαίνει για εσάς αυστηροποίηση των κανόνων; Ποιες είναι οι επιδράσεις της;

Θ.Π.: Κατ’ αρχάς, σημαίνει επέκταση του γνωστικού και τεχνικού αντικειμένου και, συνεπώς, συμπίεση του διαθέσιμου χρόνου του, κάτι που αντιμετωπίζεται με πρόσθετους πόρους, νέες τεχνολογικές εφαρμογές και καινοτόμες λύσεις.

Είναι πολύ σημαντικό όμως να πούμε ότι η αυστηροποίηση των κανόνων περιορίζει δραστικά τα περιθώρια «ατυχημάτων» και διασφαλίζει τη βιωσιμότητα της επιχείρησης. Ταυτόχρονα, η αποτελεσματικότητα στη διαχείριση των κανόνων αυτών μπορεί, μεσοπρόθεσμα, να δημιουργήσει ανταγωνιστικά πλεονεκτήματα για την εταιρεία.

iw? Πόσο σημαντική είναι η πληροφόρηση για τα χρηματοοικονομικά αναλογιστικά ζητήματα και τους κινδύνους;

Θ.Π.: Όσο σημαντική είναι και η βιωσιμότητα μιας οποιασδήποτε επιχείρησης, και όχι μόνο της ασφαλιστικής. Τα αναλογιστικά ζητήματα και οι κίνδυνοι είναι αυτά που πρέπει να έχει υπόψη της η εταιρία, τόσο στη σύνταξη όσο και στην υλοποίηση του επιχειρηματικού σχεδιασμού.

Η στατιστική και τα μαθηματικά μπήκαν στη ζωή των επιχειρήσεων με ορμή και θα παίξουν σημαντικό ρόλο. Οι μεγάλοι κίνδυνοι για τις επιχειρήσεις δεν βρίσκονται στα στοιχεία που αναγράφονται στις χρηματοοικονομικές καταστάσεις, αλλά στα έκτακτα γεγονότα τα οποία έχουν πιθανότητες να συμβούν και από τα οποία τα στοιχεία αυτά κινδυνεύουν. Οι απρόβλεπτες κρίσεις έχουν αλλάξει, και θα συνεχίζουν να αλλάζουν πολλές φορές το επιχειρηματικό τοπίο, τόσο σε τοπικό όσο και σε ευρύτερο επίπεδο.

iw? Πόσο εφικτά και ρεαλιστικά είναι τα χρονοδιαγράμματα;

Θ.Π.: Τα χρονοδιαγράμματα δεν είναι κάτι στατικό, δηλαδή κάτι που κάνουμε και επιδιώκουμε να τηρούμε απαρέγκλιτα. Είναι κάτι δυναμικό, το οποίο προσαρμόζεται και επαναπροσδιορίζεται με βάση τις εξελίξεις των θεμάτων που τα αφορούν. Με αυτήν τη λογική, είναι εφικτά και ρεαλιστικά, με την προϋπόθεση βέβαια ότι υπάρχουν αρμόδια όργανα με σκοπό την παρακολούθηση και προσαρμογή τους.

Στην Interlife, η παρακολούθηση, η τήρηση και η προσαρμογή των χρονοδιαγραμμάτων βρίσκεται σε υψηλή προτεραιότητα και αποτελεί τακτικό θέμα των συνεδριάσεων του τεχνικού συμβουλίου της εταιρείας εδώ και πολλά χρόνια.

iw? Οι τυποποιημένες, αυτοματοποιημένες διαδικασίες επιτυγχάνουν σε όλους τους τομείς σωστό αποτέλεσμα;

Θ.Π.: Ναι, εφόσον έχουν σχεδιαστεί σωστά και περιέχουν τον μέγιστο αριθμό περιπτώσεων. Όχι, στην περίπτωση που δεν υπάρχει σε όλες η ανθρώπινη επίβλεψη και δεν επικαιροποιούνται στον σωστό χρόνο. Εμείς, στην Interlife, με την υποστήριξη της πολυμελούς διεύθυνσης πληροφορικής, αφενός βελτιώνουμε συνεχώς τις αυτοματοποιημένες διαδικασίες, με σκοπό την υψηλή ταχύτητα εξυπηρέτησης, ταυτόχρονα όμως αυξάνουμε το ανθρώπινο δυναμικό μας, για τη συνεχή βελτίωση της ποιότητας των υπηρεσιών που παρέχουμε σε κάθε συναλλασσόμενο.

iw? Τι σημαίνουν για εσάς οι νέες τεχνολογίες και τι προσδοκάτε από τις ψηφιακές λύσεις;

Θ.Π.: Καλύτερη πληροφόρηση, καλύτερη παροχή υπηρεσιών και αποδέσμευση πόρων για το αναπτυξιακό κομμάτι της επιχείρησης. Με μια επισήμανση: Η εφαρμογή τους δεν πρέπει να εμποδίζει την ανθρώπινη επαφή, αλλά αντίθετα να διευρύνει και να διευκολύνει την επικοινωνία μεταξύ της επιχείρησης και του περιβάλλοντός της, εσωτερικού και εξωτερικού.

iw? Ποια είναι τα χαρακτηριστικά ενός επιτυχημένου CFO;

Θ.Π.: Συναισθηματική νοημοσύνη σε συνδυασμό με ηγετικές ικανότητες και ικανότητες δημιουργίας αποδοτικών ομάδων. Υψηλή ικανότητα επικοινωνίας. Βαθιά γνώση της τεχνολογίας, καθημερινή παρακολούθηση των εξελίξεων και των μεταβολών των τεκταινομένων και, κυρίως, ικανότητα ανάλυσης και ερμηνείας των πολιτικών και κοινωνικοοικονομικών παραμέτρων. Τα παραπάνω, σε συνδυασμό με τις τεχνικές δεξιότητες, δημιουργούν προστιθέμενη αξία στην επιχείρηση –κάτι που είναι, σε τελική ανάλυση, και το ζητούμενο για έναν πετυχημένο CFO.

Eurolife: Απέκτησε Μετοχές αξίας 15,5 εκατ. από την Μυτιληναίος

0

H εταιρεία Μυτιληναίος ανακοίνωσε ότι η EUROLIFE ERB General Insurance S.A., νομικό πρόσωπο έχον στενό δεσμό με τον κ. Wade Burton, μη εκτελεστικό μέλος του Διοικητικού Συμβουλίου της Εταιρείας, σύμφωνα με την από 13.09.2017 γνωστοποίησή της προς την Εταιρεία,  προέβη την 12η Σεπτεμβρίου 2017 σε αγορά 178.195 κοινών ονομαστικών μετοχών της Εταιρείας, συνολικής αξίας €1.498.619,95.

Επίσης,  η EUROLIFE ERB Life Insurance S.A., νομικό πρόσωπο έχον στενό δεσμό με τον κ. Wade Burton, μη εκτελεστικό μέλος του Διοικητικού Συμβουλίου της Εταιρείας, σύμφωνα με την από 13.09.2017 γνωστοποίησή της προς την Εταιρεία, προέβη την 12η Σεπτεμβρίου 2017 σε αγορά 1.686.000 κοινών ονομαστικών μετοχών της Εταιρείας, συνολικής αξίας €14.179.260,00.

Προς πλήρη ενημέρωση του επενδυτικού κοινού, γνωστοποιείται επίσης ότι α) η CRC Reinsurance Limited προέβη στις 12.09.2017 σε πώληση 1.237.681 κοινών ονομαστικών μετοχών της Εταιρείας, συνολικής αξίας €10.408.897,21, β) η Northbridge General Insurance Corporation προέβη στις 12.09.2017 σε πώληση 478.735 κοινών ονομαστικών μετοχών της Εταιρείας, συνολικής αξίας €4.026.161,35 και γ) η Federated Insurance Company of Canada προέβη στις 12.09.2017 σε πώληση 147.779 κοινών ονομαστικών μετοχών της Εταιρείας, συνολικής αξίας €1.242.821,39.

Οι παραπάνω εταιρείες  CRC Reinsurance Limited, Northbridge General Insurance Corporation, Federated Insurance Company of Canada, EUROLIFE ERB General Insurance S.A. και EUROLIFE ERB Life Insurance S.A. είναι θυγατρικές της Fairfax Financial Holdings Limited.

ΠΦΥ χωρίς γιατρούς. Όλα τα πιθανά σενάρια

0
υποδοχή κλινικής

Αβέβαιο προδιαγράφεται το μέλλον των σχεδίων της κυβέρνησης στην Πρωτοβάθμια Φροντίδα Υγείας (ΠΦΥ), αφού -σύμφωνα με τις επίσημες εκτιμήσεις- αιτήσεις για πρόσληψη στην προκήρυξη για τις ΤοΜΥ κατέθεσαν μόνο οι μισοί γιατροί.

«Έχουν προκηρυχθεί 1.200 θέσεις» είπε μιλώντας στην τηλεόραση του ΣΚΑΪ ο υπουργός Υγείας Ανδρέας Ξανθός. Όπως διευκρίνισε περαιτέρω, για την κάλυψή τους εκδήλωσαν ενδιαφέρον περίπου 600 γιατροί (!), διαψεύδοντας έτσι τον εαυτό του, που πριν από μερικές ημέρες υποστήριζε ότι οι αιτήσεις που γίνονται δεν έχουν προηγούμενο. Όπως αποδεικνύεται, η δήλωση αυτή αφορούσε τη συνολική ανταπόκριση στην προκήρυξη, αφού για τις θέσεις του νοσηλευτικού και λοιπού προσωπικού (επισκέπτες υγείας, κοινωνικοί λειτουργοί, διοικητικό προσωπικό, κλπ.) κατατέθηκαν 23.000 αιτήσεις.

Η εξέλιξη αυτή βέβαια δεν αποτελεί κεραυνό εν αιθρία. Σχετικές εκτιμήσεις είχαν εκφράσει εξαρχής τα συλλογικά όργανα των γιατρών, εστιάζοντας τις διαφωνίες τους κυρίως στις αποδοχές (σχεδόν 1.600 μικτά), στη διάρκεια της σύμβασης (2ετής με δυνατότητα ανανέωσης για ακόμη δύο χρόνια), στην πλήρη και αποκλειστική απασχόληση (δεν έχουν δικαίωμα ιδιωτικού ιατρείου), αλλά και στο «θολό» τοπίο αναφορικά με τον τρόπο παρακράτησης των ασφαλιστικών εισφορών (απευθείας ή εκ των υστέρων). Ο τελευταίος αυτός λόγος δεν αποκλείεται μάλιστα να αποτελέσει ανασταλτικό παράγοντα για την αποδοχή του διορισμού από μερίδα γιατρών που ήδη κατέθεσε αίτηση.

Εύλογα, λοιπόν, αναρωτιέται κανείς πότε και πώς θα ανοίξουν οι 239 νέες ΤοΜΥ που έχουν εξαγγελθεί. Οι επιλογές της Αριστοτέλους αντικειμενικά είναι περιορισμένες.

Μια περίπτωση θα ήταν να γίνει ανάκληση της προκήρυξης που ολοκληρώθηκε και επαναπροκήρυξη όλων των θέσεων με νέους, πιο ελκυστικούς όρους για τους γιατρούς. Το ενδεχόμενο αυτό το απέκλεισε ήδη ο υπουργός Υγείας, δηλώνοντας ότι «σε ένα-δύο μήνες θα ανοίξουν οι πρώτες δομές, με βάσει τις αιτήσεις που έχουν κατατεθεί». Αυτό σημαίνει ότι το κυβερνητικό χρονοδιάγραμμα για την υλοποίηση της μεταρρύθμισης πάει πίσω κατά 6 μήνες τουλάχιστον.

Μια άλλη περίπτωση είναι να βγει σύντομα νέα προκήρυξη. Κύκλοι της Αριστοτέλους τοποθετούν το χρόνο έκδοσης της σχετικής πρόσκλησης για την εκδήλωση ενδιαφέροντος στα τέλη Σεπτεμβρίου ή αρχές Οκτωβρίου. Εδώ υπάρχουν δύο ενδεχόμενα: Σύμφωνα με το πρώτο, η νέα προκήρυξη θα είναι ίδια με την προηγούμενη και κατά συνέπεια θα πάει άπατη. Εκτός εάν το Υπουργείο ποντάρει για άλλη μία φορά στους νέους γιατρούς, αφού σε λίγες ημέρες αναμένεται να ανακοινωθούν τα αποτελέσματα των εξετάσεων για την απόκτηση ειδικότητας στη γενική ιατρική. Η κάλυψη και των 600 κενών θέσεων φαίνεται, όμως, για μία ακόμη φορά «χλωμή». Σύμφωνα με το δεύτερο ενδεχόμενο, η νέα προκήρυξη θα είναι δομημένη κατά τέτοιο τρόπο ώστε να ανταποκρίνεται καλύτερα στα «θέλω» των γιατρών. Κάτι τέτοιο, όμως, θα σήμαινε ότι θα δημιουργούνταν γιατροί δύο «ταχυτήτων» στην ΠΦΥ, ξεσηκώνοντας σάλο αντιδράσεων. Όχι και το καλύτερο ξεκίνημα για ένα νέο εγχείρημα, δηλαδή. Εξάλλου, για να γίνει καλύτερη προσφορά στους γιατρούς θα έπρεπε να πρώτα να υπάρχουν εξασφαλισμένοι οι ανάλογοι πόροι. Το «πακέτο» που έχει διασφαλιστεί από το ΕΣΠΑ, όμως, είναι συγκεκριμένο και με το ζόρι φτάνει για να καλύψει το κόστος 3.000 εργαζομένων στο σύστημα. Από την άλλη, το να βάλει το κράτος το χέρι στην τσέπη αποκλείεται εκ των πραγμάτων αυτή τη στιγμή, λόγω δημοσιονομικών περιορισμών.

Η ηγεσία του Υπουργείου Υγείας θα μπορούσε, τέλος, να καταφύγει στη «λύση» του επικουρικού προσωπικού. Να χρησιμοποιήσει, δηλαδή, αγροτικούς γιατρούς και γιατρούς κέντρων υγείας για μερικές ώρες την ημέρα, ώστε να καλύψει τα κενά.

Το πιθανότερο σενάριο όλων είναι να βγει μια νέα προκήρυξη εντός των επόμενων ημερών, όμοια με την προηγούμενη και για όσες θέσεις δεν υπάρξει ενδιαφέρον να καλυφθούν από γιατρούς υπηρεσίας υπαίθρου. Όπως αναγνώρισε άλλωστε ο ίδιος ο κ. Ξανθός, η στελέχωση των ΤοΜΥ σε νησιωτικές και δυσπρόσιτες περιοχές θα είναι δύσκολη, αφού το ενδιαφέρον είναι πάντα μειωμένο.