back to top
14.5 C
Athens
Δευτέρα 9 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1800

Κύριος χορηγός η Ευρώπη στην εκδήλωση Back to Business με κεντρικό ομιλητή τον Διοικητή της TτΕ

0

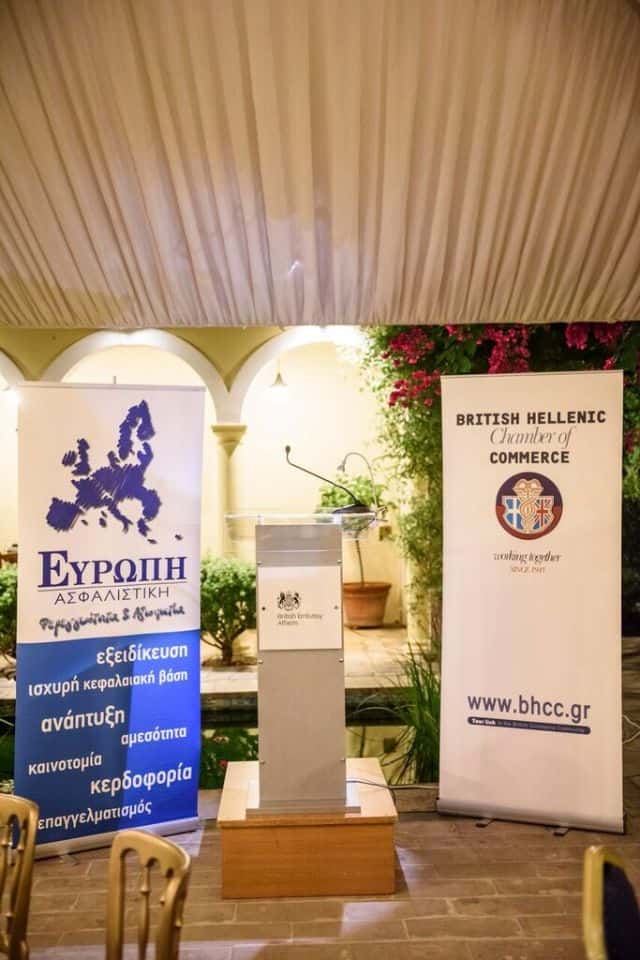
Εξαιρετική επιτυχία σημείωσε για άλλη μια χρονιά η εκδήλωση «Back – to – Business» που διοργάνωσε το ΕλληνοΒρετανικό Εμπορικό Επιμελητήριο στις 28 Σεπτεμβρίου 2017 με κεντρικό ομιλητή τον  Διοικητή της Τράπεζας της Ελλάδας καθηγητή Γιάννη Στουρνάρα και κύριο χορηγό την ΕΥΡΩΠΗ Ασφαλιστική.

Στην εκδήλωση  που έλαβε χώρα στο κατάλευκο νεοκλασικό κτίριο της κατοικίας  της πρέσβεως της Μεγάλης Βρετανίας έδωσαν το παρών εκλεκτοί προσκεκλημένοι από τον πολιτικό και επιχειρηματικό κόσμο.

Τα νέα δεδομένα που δημιουργούν στην Ευρώπη οι διαπραγματεύσεις για το Brexit αλλά και η προσπάθεια που κάνει η Ελλάδα να προσελκύσει επενδύσεις και να επιστρέψει στην ανάπτυξη, κυριάρχησαν στις ομιλίες αλλά και στις συζητήσεις που ακολούθησαν σ’ αυτήν την τόσο σημαντική πρωτοβουλία που υλοποιεί κάθε χρόνο το Επιμελητήριο.

Την εκδήλωση χαιρέτησαν η πρέσβης της Μεγάλης Βρετανίας κα Κέιτ Σμιθ καθώς και οι πρόεδροι του Ελληνοβρετανικού Επιμελητηρίου Άννα Καλλιάνη και Αλέξανδρος Turner. Η βρετανίδα πρέσβης αναφέρθηκε στην συμβολή του Ελληνοβρετανικού Επιμελητηρίου στην περαιτέρω ανάπτυξη των διμερών και  εμπορικών σχέσεων μεταξύ της Ελλάδας και της Βρετανίας στην -μετά Brexit εποχή-.

Ο Πρόεδρος & Διευθύνων Σύμβουλος της ΕΥΡΩΠΗ ΑΣΦΑΛΙΣΤΙΚΗ και κύριος χορηγός της εκδήλωσης, κύριος Νικόλαος Μακρόπουλος, προλογίζοντας τον Διοικητή της Τράπεζας της Ελλάδας, ξεκίνησε την ομιλία του ευχαριστώντας την Βρετανίδα Πρέσβη για τη φιλοξενία του καθιερωμένου πλέον «Back to Business» στην Πρεσβευτική κατοικία και στη συνέχεια αναφέρθηκε στο κλίμα ελπίδας και αγωνίας που επικρατεί στον επιχειρηματικό κόσμο σήμερα αλλά και στα εμπόδια που υπάρχουν ακόμα για «να πάμε μπροστά», όπως χαρακτηριστικά ανέφερε και τα οποία συνοψίζονται στις 5 λέξεις: «Αποκρατικοποιήσεις – Μεταρρυθμίσεις – Φόροι – Ρευστότητα και Εμπιστοσύνη».

Ολοκληρώνοντας την ομιλία του ο κ. Μακρόπουλος τόνισε: «H Ελλάδα είναι μια χώρα με πολλές δυνατότητες και πλεονεκτήματα τα οποία πρέπει να αξιοποιηθούν σωστά και να έρθουν στην επιφάνεια, να δώσουν ευκαιρίες, απασχόληση, ευημερία και προοπτικές σε όλους, γιατί το μπορούμε και το αξίζουμε!»

Στο πλαίσιο της ομιλίας του ο Διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας, αναφέρθηκε στις «Προκλήσεις και Προοπτικές της Ελληνικής Οικονομίας». Αφού τόνισε ότι η οικονομία βρίσκεται σε ανοδική τροχιά, παρέθεσε σειρά δεικτών που επιβεβαιώνουν την αλλαγή σελίδας, και αναφέρθηκε στις εκτιμήσεις της ΤτΕ για την επόμενη διετία.

Ωστόσο, έκρουσε τον κώδωνα του κινδύνου για την ανάκαμψη η οποία μπορεί να επιτευχθεί μόνον εάν «το πρόγραμμα μεταρρυθμίσεων και αποκρατικοποιήσεων υλοποιηθεί ομαλά και σύμφωνα με το καθορισμένο χρονοδιάγραμμα. Για να κεφαλαιοποιηθεί η έως τώρα πρόοδος, να ενδυναμωθούν οι θετικές προοπτικές και να ενισχυθεί η εμπιστοσύνη των επενδυτών για την πορεία της οικονομίας, απαιτείται η απαρέγκλιτη εφαρμογή των διαρθρωτικών μεταρρυθμίσεων, που έχουν συμφωνηθεί στο πλαίσιο του προγράμματος».

Ο Διοικητής κατέληξε στο συμπέρασμα ότι η ελληνική οικονομία βρίσκεται σε σταθερή ανοδική τροχιά, ωστόσο υπάρχει ακόμη δρόμος «προκειμένου να διασφαλιστεί η επιστροφή της στην χρηματοπιστωτική κανονικότητα μετά από επτά χρόνια σημαντικών θυσιών του ελληνικού λαού».

Μεταξύ των προσκεκλημένων της ΕΥΡΩΠΗ ΑΣΦΑΛΙΣΤΙΚΗ που παρευρέθηκαν στην εκδήλωση ήταν εκπρόσωποι του πολιτικού κόσμου, του ασφαλιστικού και τραπεζικού τομέα.

Πώς ο ασφαλιστής θα αγαπήσει το επάγγελμα του;

0

της Ελενας Ερμείδου

Είναι από τα λίγα επαγγέλματα, αν όχι το μοναδικό που έρχεται σε επαφή με όλους του κλάδους της οικονομίας. Το αντικείμενο του το επιτρέπει. Ο κλάδος της ασφαλιστικής διαμεσολάβησης σε παγκόσμιο επίπεδο, ίσως να διαθέτει τους περισσότερους εργαζόμενους από κάθε άλλο κλάδο με τάσεις ανοδικές.

Αγαπάνε, όμως όλοι οι ασφαλιστές το επάγγελμα τους, τι είναι αυτό που θα τους κάνει να έλθουν πιο κοντά στο επάγγελμα και πιο κοντά στις ανάγκες των ιδιωτών και εμπορικών – βιομηχανικών πελατών;

Αν, κρατήσουμε εκτός τις ασταθείς πολιτικές και οικονομικές συνθήκες που επικρατούν στην Ελλάδα, και την αβεβαιότητα που απορρέει από αυτές  προς την κοινωνία, η εκπαίδευση είναι αυτή που μπορεί να κάνει τους ασφαλιστές να αγαπήσουν το επάγγελμα τους, αλλά και αυτή που μπορεί να προσελκύσει νέους στο επάγγελμα.

Τι είδους όμως εκπαίδευση θα είναι αυτή; Μήπως τα εκπαιδευτικά ιδρύματα και οι φορείς πρέπει να αναπροσαρμόσουν τα προγράμματα τους; να τα φέρουν πιο κοντά στην πραγματικότητα; Λέγοντας προγράμματα δεν εννοούμε αυστηρά και μόνο την ύλη, αλλά και την κουλτούρα που μπορεί να περνά μέσα από αυτά. Κουλτούρα μπορεί να είναι και η αντίληψη για τον εαυτό μας και το πώς βλέπουμε σφαιρικά τα γεγονότα και τις εξελίξεις, πώς πιστεύουμε ότι μας επηρεάζουν και πως εμείς, μπορούμε να επηρεάσουμε.

1. Η ασφαλιστική διαμεσολάβηση έχει εν ευθέτω να προσαρμοστεί σε μία Οδηγία, την IDD που αλλάζει καθοριστικά το επάγγελμα του ασφαλιστή. Αλλάζει τον τρόπο σκέψης, εργασίας,  μεταβάλλοντας καθοριστικά την λειτουργία όλης της αγοράς.

2.Ταυτόχρονα το επάγγελμα του ασφαλιστή «βάλλεται» από την ψηφιοποίηση. Για να προσαρμοστεί στις αλλαγές και να μπορεί να δώσει αξία στους πελάτες του, να πείσει ουσιαστικά, πρέπει να τις καταλάβει, ο ασφαλιστής αυτές τις αλλαγές. Γιατί γίνονται, που οδηγούν, τι οφέλη θα έχει ο ίδιος, και τι μπορεί να δώσει στους πελάτες του

Τι μπορεί να επιτύχει η εκπαίδευση

Η εκπαίδευση, και τα εργαλεία της εκπαίδευσης, όχι αποσπασματικά,  είναι αυτά που θα καταφέρουν να ενσωματώσουν την προηγούμενη εμπειρία, τεχνογνωσία του ασφαλιστή, με τις σύγχρονες ανάγκες τις κοινωνίας και οικονομίας, τις αλλαγές στην αγορά και την χρήση των νέων τεχνολογιών.

Ισως, και οι ίδιοι εκπαιδευτές να χρειάζεται να αναβαθμίσουν τα πλάνα τους.

Η εκπαίδευση είναι αυτή που αναβαθμίζει τις δεξιότητες. Όμως, ας κρατήσουμε αυτό, ότι οι δεξιότητες δεν αναβαθμίζονται με «παλαμάκια» και με μεθόδους coaching που σε πείθουν ότι είσαι ο καλύτερος ή να γίνεται “παπαγάλος” . Το one size δεν κάνει για όλους, δεν πουλά. Οι δεξιότητες αναβαθμίζονται και αυξάνονται αν, όπως γράψαμε παραπάνω καταλάβεις πραγματικά τι γίνεται στην κοινωνία και την οικονομία.

Οσο για την ψηφιοποίηση, χρειάζεται οι ασφαλιστές να μάθουν την σωστή χρήση τεχνολογιών. Η εκπαίδευση από την πλευρά της, και οι επαϊόντες θα πρέπει να κατανοήσουν εδώ, στην Ελλάδα ότι η τεχνολογία είναι για να υπηρετεί τον άνθρωπο, όχι ο άνθρωπος την τεχνολογία. Και επίσης να καταλάβουν ότι αν οι εταιρείες δεν έχουν ήδη «κουμπώσει» τις δομές τους με τους με τους ανθρώπους, αν δεν έχουν μάθει να κάνουν διαχείριση άριστη του ανθρωπίνου δυναμικού τους, δεν μπορορύν να αριστεύσουν στην ψηφιοποίηση.

Καθώς τα αποτελέσματα και οι λύσεις δεν δίνονται από τις μηχανές αναζήτησης, ούτε και τα data analytics, και big data, αλλά από τους ανθρώπους.


Πώς ο ασφαλιστής θα αγαπήσει το επάγγελμα του;

0

της Ελενας Ερμείδου

Είναι από τα λίγα επαγγέλματα, αν όχι το μοναδικό που έρχεται σε επαφή με όλους του κλάδους της οικονομίας. Το αντικείμενο του το επιτρέπει. Ο κλάδος της ασφαλιστικής διαμεσολάβησης σε παγκόσμιο επίπεδο, ίσως να διαθέτει τους περισσότερους εργαζόμενους από κάθε άλλο κλάδο με τάσεις ανοδικές.

Αγαπάνε, όμως όλοι οι ασφαλιστές το επάγγελμα τους, τι είναι αυτό που θα τους κάνει να έλθουν πιο κοντά στο επάγγελμα και πιο κοντά στις ανάγκες των ιδιωτών και εμπορικών – βιομηχανικών πελατών;

Αν, κρατήσουμε εκτός τις ασταθείς πολιτικές και οικονομικές συνθήκες που επικρατούν στην Ελλάδα, και την αβεβαιότητα που απορρέει από αυτές  προς την κοινωνία, η εκπαίδευση είναι αυτή που μπορεί να κάνει τους ασφαλιστές να αγαπήσουν το επάγγελμα τους, αλλά και αυτή που μπορεί να προσελκύσει νέους στο επάγγελμα.

Τι είδους όμως εκπαίδευση θα είναι αυτή; Μήπως τα εκπαιδευτικά ιδρύματα και οι φορείς πρέπει να αναπροσαρμόσουν τα προγράμματα τους; να τα φέρουν πιο κοντά στην πραγματικότητα; Λέγοντας προγράμματα δεν εννοούμε αυστηρά και μόνο την ύλη, αλλά και την κουλτούρα που μπορεί να περνά μέσα από αυτά. Κουλτούρα μπορεί να είναι και η αντίληψη για τον εαυτό μας και το πώς βλέπουμε σφαιρικά τα γεγονότα και τις εξελίξεις, πώς πιστεύουμε ότι μας επηρεάζουν και πως εμείς, μπορούμε να επηρεάσουμε.

1. Η ασφαλιστική διαμεσολάβηση έχει εν ευθέτω να προσαρμοστεί σε μία Οδηγία, την IDD που αλλάζει καθοριστικά το επάγγελμα του ασφαλιστή. Αλλάζει τον τρόπο σκέψης, εργασίας,  μεταβάλλοντας καθοριστικά την λειτουργία όλης της αγοράς.

2.Ταυτόχρονα το επάγγελμα του ασφαλιστή «βάλλεται» από την ψηφιοποίηση. Για να προσαρμοστεί στις αλλαγές και να μπορεί να δώσει αξία στους πελάτες του, να πείσει ουσιαστικά, πρέπει να τις καταλάβει, ο ασφαλιστής αυτές τις αλλαγές. Γιατί γίνονται, που οδηγούν, τι οφέλη θα έχει ο ίδιος, και τι μπορεί να δώσει στους πελάτες του

Τι μπορεί να επιτύχει η εκπαίδευση

Η εκπαίδευση, και τα εργαλεία της εκπαίδευσης, όχι αποσπασματικά,  είναι αυτά που θα καταφέρουν να ενσωματώσουν την προηγούμενη εμπειρία, τεχνογνωσία του ασφαλιστή, με τις σύγχρονες ανάγκες τις κοινωνίας και οικονομίας, τις αλλαγές στην αγορά και την χρήση των νέων τεχνολογιών.

Ισως, και οι ίδιοι εκπαιδευτές να χρειάζεται να αναβαθμίσουν τα πλάνα τους.

Η εκπαίδευση είναι αυτή που αναβαθμίζει τις δεξιότητες. Όμως, ας κρατήσουμε αυτό, ότι οι δεξιότητες δεν αναβαθμίζονται με «παλαμάκια» και με μεθόδους coaching που σε πείθουν ότι είσαι ο καλύτερος ή να γίνεται “παπαγάλος” . Το one size δεν κάνει για όλους, δεν πουλά. Οι δεξιότητες αναβαθμίζονται και αυξάνονται αν, όπως γράψαμε παραπάνω καταλάβεις πραγματικά τι γίνεται στην κοινωνία και την οικονομία.

Οσο για την ψηφιοποίηση, χρειάζεται οι ασφαλιστές να μάθουν την σωστή χρήση τεχνολογιών. Η εκπαίδευση από την πλευρά της, και οι επαϊόντες θα πρέπει να κατανοήσουν εδώ, στην Ελλάδα ότι η τεχνολογία είναι για να υπηρετεί τον άνθρωπο, όχι ο άνθρωπος την τεχνολογία. Και επίσης να καταλάβουν ότι αν οι εταιρείες δεν έχουν ήδη «κουμπώσει» τις δομές τους με τους με τους ανθρώπους, αν δεν έχουν μάθει να κάνουν διαχείριση άριστη του ανθρωπίνου δυναμικού τους, δεν μπορορύν να αριστεύσουν στην ψηφιοποίηση.

Καθώς τα αποτελέσματα και οι λύσεις δεν δίνονται από τις μηχανές αναζήτησης, ούτε και τα data analytics, και big data, αλλά από τους ανθρώπους.


Αίτημα προς το Ταμείο Αλληλεγγύης της ΕΕ για τον σεισμό στην Κω

0

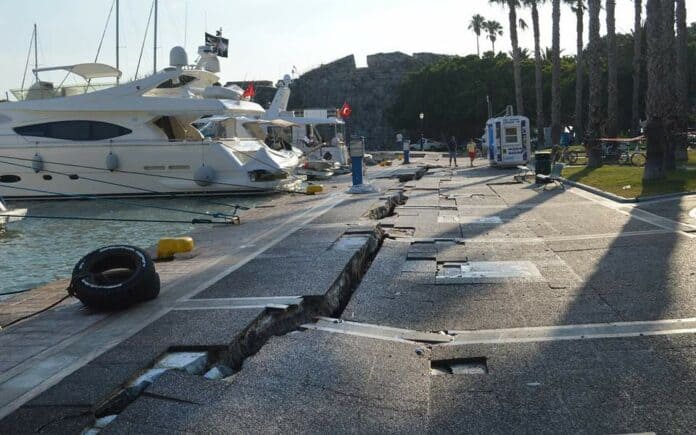
Κατατέθηκε σήμερα, από το Υπουργείο Οικονομίας και Ανάπτυξης, το αίτημα ενεργοποίησης  του Ταμείου Αλληλεγγύης της Ευρωπαϊκής Ένωσης για την αποκατάσταση των ζημιών από τον σεισμό των 6,7 R που έπληξε την Κω στις 21 Ιουλίου 2017.

Το Υπουργείο Οικονομίας έχει ήδη υποβάλει ανάλογο αίτημα προς το Ταμείο Αλληλεγγύης της Ε.Ε.  για την αποκατάσταση των ζημιών από τον σεισμό των 6,3 R που έπληξε τη Λέσβο στις 12 Ιουνίου 2017.

Υπογράφοντας το αίτημα, ο Αναπληρωτής Υπουργός Οικονομίας & Ανάπτυξης Αλέξης Χαρίτσης, δήλωσε:

Το Ταμείο Αλληλεγγύης θα χρηματοδοτήσει την αποκατάσταση των ζημιών στις δημόσιες υποδομές και εγκαταστάσεις καθώς και στα μνημεία και τους αρχαιολογικούς χώρους.

Αμέσως μετά το σεισμό, στις 26 Ιουλίου 2017, με απόφαση του Αναπληρωτή Υπουργού, καταβλήθηκαν από εθνικούς πόρους, 400.000 ευρώ για τη χρηματοδότηση των επειγουσών εργασιών και 8 εκ. ευρώ για την μελέτη και τις εργασίες οριστικής αποκατάστασης των ζημιών, στον λιμένα της Κω..


Όχι παιδοψυχιάτρων στο σ/ν για τη νομική αναγνώριση της ταυτότητας φύλου

0

Το θέμα της ταυτότητας φύλου αποτελεί αντικείμενο μελέτης της Ψυχιατρικής και της Παιδοψυχιατρικής Ιατρικής Ειδικότητας. Κατά συνέπεια αποτελεί παράδοξο πώς η άποψη της εν λόγω επιστημονικής κοινότητας, η οποία εκφράζεται θεσμικά στη χώρα μας μέσω της Παιδοψυχιατρικής Εταιρείας Ελλάδος (ΠΕΕ), δεν ζητήθηκε στη σχετική Διαβούλευση για το προσχέδιο νόμου του Υπουργείου Εσωτερικών (εδώ), αλλά ούτε και στη Διαβούλευση της Διαρκούς Επιτροπής της Βουλής με τους αρμόδιους φορείς.

Θεωρώντας καθήκον του να πάρει το λόγο για τις διατάξεις με τις οποίες εισάγονται ζητήματα και διαδικασίες που αφορούν την ψυχική υγεία ατόμων εφηβικής ηλικίας, το Διοικητικό Συμβούλιο της ΠΕΕ σε επιστολή του προς τον Υπουργό Δικαιοσύνης εκφράζει την αντίρρησή του στην επέκταση της δυνατότητας αλλαγής φύλου σε άτομα αυτής της ηλικίας (15 ετών μέχρι την ενηλικίωση).

Τα επιχειρήματα των ειδικών είναι κατά βάση τα εξής: (α) πρόκειται για μια ηλικία η οποία χαρακτηρίζεται από ρευστότητα της διαμορφούμενης ταυτότητας φύλου και (β) η εμπλοκή των εν λόγω νέων στη διαδικασία θα επιβαρύνει παρά θα βελτιώσει την ψυχική τους κατάσταση.

«Η σύγχρονη ιατρική βιβλιογραφία επισημαίνει υψηλότερη ψυχοπαθολογία σε άτομα με “Δυσφορία Φύλου” σε σχέση με το γενικό πληθυσμό, γεγονός που επισημάνθηκε και κατά στις εργασίες του πρόσφατου 10ου Πανελλήνιου Παιδοψυχιατρικού Συνεδρίου. Ιδιαίτερα τονίζεται η σημασία των Διαταραχών του Φάσματος του Αυτισμού σε άτομα με ζητήματα ταυτότητας φύλου, στα οποία υπάρχουν καθυστερήσεις, διαφοροποιήσεις και παρεμβολές συμπτωμάτων στη διαμόρφωση της ταυτότητας, καθώς και παραμορφώσεις στην αξιολόγηση των κοινωνικών καταστάσεων και στην ανάπτυξη οικείων διαπροσωπικών σχέσεων. Επίσης, παρατηρείται υψηλή συννοσηρότητα κατάθλιψης και αυτοκτονικότητας, που δεν υποχωρεί με ιατρικές διαδικασίες αλλαγής φύλου, και δυσφορία που παραμένει, παρά τυχόν επιτυχείς κοινωνικές μεταβάσεις» τονίζουν χαρακτηριστικά.

Όπως επισημαίνουν περαιτέρω, δεν υπάρχουν ερευνητικά δεδομένα για εφήβους που έχουν κάνει νομική «μετάβαση» και για τις συνέπειες μια τέτοιας πρακτικής. Εξάλλου, για τους παιδοψυχιάτρους ούτε η γονεϊκή συναίνεση είναι ικανή να αποτρέψει δυσμενείς εκβάσεις.

«Είναι γνωστό ότι η επιμένουσα στην εφηβεία Δυσφορία Φύλου μπορεί να έχει τροφοδοτηθεί από γονεϊκή ανοχή ή και ενθάρρυνση. Επί πλέον, η γονεϊκή ψυχοπαθολογία αποτελεί έναν από τα πλέον σταθερά ευρήματα. Η πρώιμη μετάβαση σε κοινωνικούς ρόλους του άλλου φύλου θεωρείται πλέον βασικός παράγοντας διατήρησης και επιμονής της Δυσφορίας Φύλου» εξηγούν.

Αξίζει να σημειωθεί ότι η πλέον πρόσφατη έκδοση κατευθυντηρίων οδηγιών πρακτικής υπογραμμίζει την πολύ μεγάλη πολυπλοκότητα της Διαταραχής Ταυτότητας/Δυσφορίας Φύλου στην παιδική και εφηβική ηλικία, και επισημαίνει την ανάγκη αξιολόγησης πιθανών δυσμενών ψυχολογικών και κοινωνικών εκβάσεων στη ζωή του ατόμου (ψυχική υγεία, φίλοι, οικογένεια, επάγγελμα, κοινωνικός ρόλος).

Βεβαίως, τόσο η διάγνωση όσο και η αντιμετώπιση της ταυτότητας φύλου αποτελούν πεδίο συζητήσεων μεταξύ επιστημονικών και κοινωνικών φορέων και η συνεχής εισροή δεδομένων οδηγεί σε αλλαγές και αναθεωρήσεις των συνιστώμενων πρακτικών.

Καταλήγοντας η ΠΕΕ, αναδεικνύει τη σημασία συμμετοχής ειδικού ψυχικής με ειδική εκπαίδευση και γνώσεις στις αποφάσεις «κοινωνικής μετάβασης». Κάτι το οποίο φαίνεται να έχει προβλεφθεί στο νομοσχέδιο, όπου γίνεται λόγος για τη συμμετοχή παιδοψυχιάτρων σε σχετικό Ιατρικό Συμβούλιο.

Πηγή: virus.com.gr

Βιονικός φακός βάζει τέλος σε γυαλιά και φακούς επαφής!

0

Νέες σελίδες στην οφθαλμολογία αναμένεται να ανοίξει ο Βιονικός Φακός (Bionic Lens), που δημιούργησαν Καναδοί επιστήμονες.

Πρόκειται για έναν δυναμικό φακό ο οποίος αντικαθιστά το φυσικό φακό μέσα στο μάτι, κατά τη διάρκεια της κλασικής επέμβασης καταρράκτη, που είναι μια από τις πιο συχνές και επιτυχημένες χειρουργικές διαδικασίες στην οφθαλμολογία. Αφού τοποθετηθεί εκεί, αποκαθιστά την καθαρή όραση σε όλες τις αποστάσεις χωρίς προβλήματα οπτικής ποιότητας. Μάλιστα, μπορεί να εστιάζει σε διαφορετικές αποστάσεις και περιοχές, έχοντας δυνατότητες τις οποίες δεν διαθέτει ο φυσιολογικός κρυσταλλοειδής φακός ακόμη και του νεαρού ατόμου.

«Οι δυνατότητες που θα προσφέρει ο βιονικός φακός είναι πραγματικά τεράστιες, αφού η χρήση του θα μπορούσε να δώσει υπεράνθρωπες ικανότητες» αναφέρει ο διαπρεπής χειρουργός οφθαλμίατρος, καθηγητής οφθαλμολογίας του Δημοκρίτειου Πανεπιστημίου και επιστημονικός υπεύθυνος του Οφθαλμολογικού Κέντρου Γλαυκώματος & Laser Αθηνών Βασίλειος Κοζομπόλης.

Σύμφωνα με τα στοιχεία που έχουν δώσει οι Καναδοί ερευνητές, ο Bionic Lens θα μπορούσε να βελτιώσει την όραση πέραν του άριστου, που θεωρείται το 20/20!

«Φανταστείτε ότι θα είναι ορατός ο δείκτης ενός ρολογιού στα 30 μέτρα. Θα μπορεί κανείς να βλέπει καθαρά, με λεπτομέρειες και τα πλέον κοντινά αντικείμενα. Θα είναι διακριτή σχεδόν η κυτταρική λεπτομέρεια εάν π.χ. εστιάσει στην άκρη του δακτύλου του!» λέει ο κ. Κοζομπόλης.

Αυτό που είναι ακόμα πιο συναρπαστικό είναι ότι ο φακός θα διαθέτει τη δυνατότητα αναβαθμίσεων και τροποποιήσεων. Για παράδειγμα, εγκαθιστώντας συστήματα προβολής, ο χρήστης θα έχει τη δυνατότητα προβολής της οθόνης του τηλεφώνου ή της ενσωμάτωσης τεχνολογιών NASA για καλύτερη εστίαση και ανάλυση της εικόνας.

Σύμφωνα με τον δρ. Garth Webb, ενός εκ των βασικών συντελεστών της εξέλιξης του Bionic Lens, ο καινοτόμος αυτός φακός έχει αναπτυχθεί κατά τρόπο ώστε να λειτουργήσει ομαλά και εντός του ψηφιακού κόσμου. «Η ταπεινή μου αντίληψη είναι ότι τα ανθρώπινα όντα θα αποτελέσουν το κέντρο της δραστηριότητας της τεχνητής νοημοσύνης. Η τεχνητή νοημοσύνη θα ενσωματωθεί στον άνθρωπο και θα αυξήσουμε τις ανθρώπινες δυνατότητες πέρα ​​από τα προβλεπόμενα και νωρίτερα απ’ ό,τι πιστεύουμε» σημειώνει.

Όπως εξηγεί ο δρ Κοζομπόλης, πάντως, ο Bionic Lens δεν θα είναι πανάκεια για όλους τους τύπους των οφθαλμικών παθήσεων. «Δεν θα μπορεί να αντιμετωπίσει διαταραχές στην αντίληψη χρωμάτων, θολώσεις κερατοειδούς, εκτεταμένη εκφύλιση της ωχράς κηλίδας, σοβαρές γενετικές νόσους του αμφιβληστροειδούς ή κατεστραμμένα οπτικά νεύρα» διευκρινίζει χαρακτηριστικά. «Μπορεί, ωστόσο, να θεωρηθεί ως μια εξαιρετικά αναβαθμισμένη έκδοση του βιολογικού μας φακού, ο οποίος αναπόφευκτα φθείρεται με την ηλικία» καταλήγει.

Ήδη έχουν ξεκινήσει οι πρώτες κλινικές δοκιμές του Bionic Lens από την καναδική εταιρεία Ocumetics Technology Corporation και, αν όλα εξελιχθούν ομαλά, ο βιονικός φακός θα διατεθεί στην αγορά εντός της επόμενης διετίας.

Το κόστος αυτής της επαναστατικής τεχνολογίας, ωστόσο, εκτιμάται στα 3.200 δολάρια, δημιουργώντας ένα νέο επίπεδο ανισοτήτων.

Αποχωρούν γιατροί από τον ΕΟΠΥΥ;

0
στηθοσκόπιο, ΕΟΠΥΥ, ΕΝΙ ΕΟΠΥΥ

Έντονη δυσαρέσκεια επικρατεί στους συμβεβλημένους με τον ΕΟΠΥΥ γιατρούς για τις μονομερείς ενέργειες του Οργανισμού με τις οποίες αλλάζει το καθεστώς των δωρεάν επισκέψεων.

Η τάση αποχώρησης των γιατρών και καταγγελίας της σύμβασης του ΕΟΠΥΥ, η οποία καταγράφηκε σε έκτακτη σύσκεψη στα γραφεία του Ιατρικού Συλλόγου Πάτρας (ΙΣΠ), είναι ενδεικτική του κλίματος που επικρατεί στον κλάδο. Αντίστοιχες τάσεις εκφράζονται και σε άλλες πόλεις.

Πέρα από τις ενστάσεις που έχουν ήδη εκφραστεί σχετικά με τη δήλωση ωραρίου εξυπηρέτησης, το χρονικό πλαφόν ανά ραντεβού και τον μέσο ημερήσιο όρο επισκέψεων, ο κλάδος δυσανασχετεί και με τους χειρισμούς της Διοίκησης του ΕΟΠΥΥ επί της εφαρμογής των νέων κανόνων.

«Η εφιαλτική κατάσταση από την αναλγησία της διοίκησης του Οργανισμού έχει εξαντλήσει κάθε όριο υπομονής και αντοχής των ιατρών, που αμείβονται ελάχιστα για τις υπηρεσίες που παρέχουν με αδιανόητες περικοπές, clawback, ΕΦΚΑ, πρωτοφανείς σε Ευρωπαϊκό επίπεδο» επισημαίνει σχετικά το ΔΣ του ΙΣΠ. Χαρακτηριστικό είναι ότι στα συμβεβλημένα ιατρεία οφείλονται δεδουλευμένα τουλάχιστον 6 μηνών.

Για τον ΙΣΠ η πάταξη των εικονικών επισκέψεων είναι επιθυμητή και δίκαιη όταν προκαλεί στοχευμένη ανίχνευση παραβατικότητας.

«Αυτό μπορεί να πραγματοποιηθεί με μεγάλη ευκολία μέσω: 1. της real time ηλεκτρονικής καταγραφής αντισυμβατικών συμπεριφορών συναδέλφων, οι οποίες πρέπει να ελεγχθούν 2. ηλεκτρονικής ανίχνευσης σταθερών επιλεκτικών συνεργασιών και 3. έκδοσης ειδικού μυστικού αριθμού (pin) στον ασθενή που θα προστατεύει ως δικλείδα ασφαλείας κάθε ηλεκτρονική πράξη υπηρεσίας υγείας» τονίζει.

Καταγγέλλει, παράλληλα, ως σκανδαλώδη την ελεύθερη κυκλοφορία αριθμών ΑΜΚΑ πολιτών «σε άγνωστους χώρους», σημειώνοντας ότι αποτελεί «όχημα συναλλαγής και προκλητής ζήτησης».

Εξάλλου, σύμφωνα με τον ΙΣΠ, δεν είναι λίγες οι προφορικές ή γραπτές διαμαρτυρίες πολιτών κατά της απόφασης της διοίκησης του ΕΟΠΥΥ τις τελευταίες ημέρες.

Εκδήλωση ψυχικής νόσου – σχιζοφρένειας ύστερα από τροχαίο ατύχημα

0

Εκδήλωση ψυχικής νόσου – σχιζοφρένεια μετά από τροχαίο ατύχημα

Αιτιώδης συνάφεια

Με την κατωτέρω δημοσιευόμενη απόφαση το Ανώτατο Ακυρωτικό Δικαστήριο δέχθηκε ότι το Εφετείο με επαρκή αιτιολογία έκρινε ότι στον αναιρεσίβλητο παθόντα υπήρχε μεν μια κληρονομική προδιάθεση και στο περιβάλλον του ψυχοπιεστικοί παράγοντες που ευνοούσαν την εκδήλωση της ψυχικής νόσου της σχιζοφρένειας. Όμως το τροχαίο ατύχημα επέδρασε ως εκλυτικό αίτιο της εκδηλώσεως αυτής καταλήγοντας στο ορθό συμπέρασμα ότι υφίσταται αιτιώδης συνάφεια, μεταξύ του ατυχήματος και του εξ αυτού ελαφρού τραυματισμού του αναιρεσιβλήτου και της αιφνίδιας εκδήλωσης σ’ αυτόν της σχιζοφρένειας ως παρανοϊκού τύπου. Απορρίπτονται συνεπώς ως αβάσιμοι οι από το άρθρο 559 αριθμ. 1 εδ. β’ και 19 Κ.Πολ.Δ. αντίθετοι λόγοι αναιρέσεως.

Σχόλια – παρατηρήσεις

 1. Ψυχολογικές επιπτώσεις – ασθένειες μετά από τροχαίο ατύχημα

Απορριπτέοι οι λόγοι αναίρεσης σχετικά με τα επιδικασθέντα κονδύλια θετικής και αποθετικής ζημίας, καθότι το εφετείο αιτιολογεί πλήρως την κρίση του με αναφορά στα αποδεικτικά στοιχεία που είχαν προσκομιστεί. Μεταξύ των άλλων επιδικάσθηκαν στον παθόντα – συνυπαίτιο του ατυχήματος κατά 40% ηθική βλάβη 8.000 ευρώ, λαμβανομένου υπόψη του τραυματισμού του (κάταγμα μνήμης – εξωτερική οστεοσύνθεση – χωλότητα και μείωση της κινητικότητας του ποδιού του κατά 50%, 5 χρόνια μετά το ατύχημα), της συνυπαιτιότητάς του στην πρόκληση του ατυχήματος (40%), και την επιδείνωση των εξαιτίας του τραυματισμού του  ήδη προϋπαρχόντων   ψυχολογικών προβλημάτων. ΑΠ 2149/2007, ΣΕΣυγκΔ 2007/630.

Μετά το τροχαίο ατύχημα ο παθών παρουσίασε συμπτώματα μείζονος κατάθλιψης. Επανεξετασθείς δε μετά διάστημα οκτώ μηνών μετά το ατύχημα στο ψυχιατρικό τμήμα του Νοσοκομείου Δράμας διαπιστώθηκε ότι πάσχει από μείζονα κατάθλιψη. Παρ’ όλα αυτά κρίθηκε ότι η ψυχική αυτή πάθηση δεν είναι απότοκος του τραυματισμού του, καθόσον πρόκειται για χρόνια πάθηση (χρόνια μείζονα κατάθλιψη), προέκυψε όμως αυτή μετά τον τραυματισμό του που επήλθε από το επισυμβάν ατύχημα  ως επιβαρυντική κατάσταση  της ήδη διαταραγμένης ψυχικής του υγείας. Μον. Πρ. Δραμ. 82/2005 ΣΕΣυγκΔ 2007/560.

Εξαιτίας  του τραυματισμού της και του ακρωτηριασμού που υπέστη εξ αυτού, η παθούσα παρουσιάζει έντονη καταθλιπτική συνδρομή μετά αυτοκτονικού ιδεασμού, η οποία προέκυψε λόγω της βαριάς αναπηρίας την οποία υπέστη αυτή από το ατύχημα, παρακολουθείται δε συνεχώς από νευρολόγο – ψυχίατρο, και υποβάλλεται σε αντικαταθλιπτική και αγχολυτική αγωγή, χωρίς ουσιώδη αποτέλεσμα. Μον.Πρ.Χαν. 32/2009 ΕΣυγκΔ 2010/253.

Μεταξύ των άλλων κονδυλίων επιδικάσθηκε και δαπάνη 750 ευρώ για τη συμμετοχή της παθούσας σε πρόγραμμα υποστηρικτικής ψυχοθεραπείας επειδή εξ αιτίας των συνθηκών του ατυχήματος και του τραυματισμού της εμφανίσθηκαν έντονες ψυχολογικές διαταραχές. Εφ.Πατρ.710/2008 ΕΣυγκΔ 2010/566.

Βλ. Σχετικώς Άρθρο Ασπασ. Ε. Καρακώστα  Υποψήφια Διδάκτωρ Συμβουλευτικής Ψυχολογίας Πανεπιστημίου Αθηνών,  Γεώρ. Θ. Στεφανόπουλου Κλινικού Ψυχολόγου, Υποστρατήγου εα Υγειονομικού ΕΛ.ΑΣ.  «Ο ρόλος του μετατραυματικού στρες στους παθόντες σε τροχαία ατυχήματα», ΕΣυγκΔ 2007/338.

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

Διαδικτυακοί κίνδυνοι: Ποιοι από την αγορά μπορούν να τους ασφαλίσουν;

0

της Ελενας Ερμείδου

Υπολογίζεται πως η συνολική αξία της αγοράς των διαδικτυακών κινδύνων ξεπερνά τα 14 δισεκ. Η πολυπλοκότητα δε, της νέας τεχνολογίας αποδεικνύεται ότι γεννά νέους κινδύνους ενώ, μέρα με την μέρα τα κυβερνοχτυπήματα παίρνουν μορφή χιονοστιβάδας, πληθαίνουν και το μέγεθος τους αυξάνεται.

Οι πιο ευπαθείς τομείς της οικονομίας είναι: οι χρηματοοικονομικοί οργανισμοί, η υγεία, η τεχνολογία, οι τηλεπικοινωνίες, οι μεταφορές, ο τουρισμός, ο κατασκευαστικός κλάδος, ακόμα και η εκπαίδευση. Τα περιστατικά δεν είναι μεμονωμένα, δεν επηρεάζουν μία μόνο επιχείρηση, είναι συστημικά και προκαλούν αντίκτυπο σε πολλές επιχειρήσεις σε όλα τα γεωγραφικά μήκη και πλάτη και σε όλη την εφοδιαστική αλυσίδα, σχεδόν.

Λίγες επιχειρήσεις φαίνεται να έχουν κατανοήσει το μέγεθος της απειλής και τους κινδύνους του διαδικτύου ενώ, οι μισές εξ’ αυτών μένουν στο να φαντάζονται ότι δεν θα πέσουν στα δίχτυα των κυβερνοεγκληματιών. Δηλώνουν ότι «είναι πολύ μεγάλες για να πέσουν θύματα». Δεν έχουν κατανοήσει ότι οι κυβερνοεγκληματίες είναι τουλάχιστον ένα βήμα μπροστά από αυτές. Τούτων δοθέντων είναι κατανοητό ότι ξεδιπλώνονται νέες επιχειρηματικές ευκαιρίες για τους ασφαλιστές.

Η ενημέρωση δείχνει αναγκαία, ώστε να υπάρξει ένα πλαίσιο πρόληψης και προετοιμασίας. Η ασφάλιση σε αυτή την περίπτωση θα είναι τελευταία που θα παίξει ρόλο. Οι δύο οδηγίες που τίθενται επίσης σε εφαρμογή, η GDPR τον Μάιο του 2018 και η NIS τον Αύγουστο του 2018 είναι έτοιμες να δώσουν κατευθυντήριες γραμμές και ένα πλαίσιο το οποίο καθορίζει την λειτουργία των ασφαλιστών.

Οι κίνδυνοι είναι εδώ, ήρθαν για να μείνουν, όντως. Δημιουργούν μία αγορά αξίας άνω των 14 δισεκ, πράγματι, είναι πολλοί και ολοένα γίνονται και πιο ισχυροί.: Τίθενται  το ερώτημα όμως. Πόσοι ασφαλιστές, ασφαλιστικές, μεσίτες γνωρίζουν πραγματικά το αντικείμενο και μπορούν να πωλήσουν καλύψεις που να «κουμπώνουν» πραγματικά με τις σύγχρονες ανάγκες των επιχειρήσεων και των ιδιωτών;

Μπορούν να ξεφύγει ο κλάδος στην Ελλάδα από το αυτοκίνητο και την υγεία και να πάρει ένα βήμα παρακάτω, στην ασφάλιση διαδικτυακών κινδύνων;

Πώς θα μοιραστεί η πίτα;

Σε συνέντευξη του στο IW o Nicolas Jeanmart Head of Personal Insurance, General Insurance & Macroeconomics στην Insurance Europe τονίζει μεταξύ άλλων ότι είναι πολύ λίγοι αυτοί, μικρή ομάδα ασφαλιστών ουσιαστικά, που παρέχει αυτές τις καλύψεις.

 Στην Ελλάδα μπορεί να υπάρξει κάποια διαφοροποίηση;


Τα Lloyd’s του Λονδίνου υιοθετούν εφαρμογές τεχνητής νοημοσύνης

0

της Λαλέλας Χρυσανθοπούλου

Τα Lloyd’s του Λονδίνου θέλουν να εισαγάγουν εφαρμογές τεχνητής νοημοσύνης στις καθημερινές συναλλαγές τους με τους πελάτες τους. Στο πλαίσιο αυτό, η μεγαλύτερη -και παλαιότερη- ασφαλιστική αγορά του κόσμου συνήψε συμφωνία με την Expert System, η οποία θα φέρει στα Lloyd’s εφαρμογές γνωσιακής αυτοματοποίησης (cognitive automation) μέσω του λογισμικού Cognito της Expert System, με στόχο τον εκσυγχρονισμό των διαδικασιών ώστε να εξυπηρετούνται καλύτερα οι ανάγκες των συμμετεχόντων στην αγορά.

Σύμφωνα με τον  Craig Civil, επικεφαλής του τομέα Data Innovation των Lloyd’s, η συμφωνία (οι οικονομικοί όροι της οποίας δεν γνωστοποιήθηκαν), θα συμβάλλει στην αύξηση της παραγωγικότητας των συμμετεχόντων στην αγορά. “Η τεχνητή νοημοσύνη δίνει ώθηση στην παραγωγικότητα αλλάζοντας τον τρόπο με τον οποίο αξιοποιούμε τα δεδεομένα και τα Lloyd’s συνεχίζουν την ιστορία καινοτομία…Οι γνωσιακές εφαρμογές της Expert System θα μας συνδράμουν στην επίτευξη του στρατηγικού μας στόχου και την αναβάθμιση των επιχειρησιακών μας μοντέλων”.

Ο Nicky Singh, αντιπρόεδρος της Expert System για τη Μ. Βρετανία και την Ιρλανδία σημείωσε από την πλευρά του ότι “σημαντικό μέρος της ασφαλιστικής βιομηχανίας θα έχει ως κινητήριο δύναμη την τεχνητή νοημοσύνη και αυτή είναι μια πραγματικότητα που πρέπει να αγκαλιάσουμε”. Η Expert System προωθεί την τεχνολογία της σε τράπεζες και ασφαλιστικές εταιρείες, υπηρεσίες εθνικής ασφάλειας, αμυντικούς ομίλους, υπηρεσίες δημόσιας διοίκησης, φαρμακοβιομηχανίες, ενεργειακούς ομίλους, εταιρείες ΜΜΕ κλπ.