back to top
20.6 C
Athens
Δευτέρα 16 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1458

Πτώση ασφαλίστρων προς ΑΕΠ στις ασφάλειες παγκοσμίως

0

Η παραγωγή των ασφαλίστρων παγκοσμίως σημείωσε αύξηση κατά τη διάρκεια του περασμένου έτους αγγίζοντας τα 3.655 δισεκατομμύρια ευρώ (εξαιρουμένων των ασφαλίσεων υγείας), σύμφωνα με την Allianz Research. Σε σύγκριση με το 2017, η αύξηση, προσαρμοσμένη ως προς τις συναλλαγματικές ισοτιμίες, ανέρχεται στο 3,3%.

Ήταν η τρίτη συνεχόμενη χρονιά (ή η 12η τα τελευταία 15 χρόνια) κατά την οποία η παγκόσμια αύξηση της παραγωγής ασφαλίστρων εξακολουθεί να υστερεί έναντι της ανάπτυξης της οικονομικής δραστηριότητας (+ 5,7% το 2018).

Η ασφαλιστική διείσδυση (τα ασφάλιστρα ως ποσοστό του ΑΕΠ) μειώθηκε κατά 5,4% – η χαμηλότερη τιμή των τελευταίων 30 ετών. Ενώ οι κίνδυνοι είναι άφθονοι, η προστασία από τους κινδύνους μειώνεται. Το 2018 ήταν η τρίτη συνεχόμενη χρονιά  κατά την οποία  η ανάπτυξη των ασφαλίσεων Περιουσίας & Ατυχημάτων ξεπέρασε την ανάπτυξη των ασφαλίσεων Ζωής παγκοσμίως (4,7% έναντι 2,5%).

Ωστόσο, οι εξελίξεις αυτές δεν ήταν οι μόνες ιδιαιτερότητες του 2018. Ενώ η Δυτική Ευρώπη το 2016 και οι Ηνωμένες Πολιτείες το 2017 έβαλαν φρένο στην παγκόσμια ανάπτυξη, τον περασμένο χρόνο τον ρόλο αυτό ανέλαβε η Κίνα. Το αποτέλεσμα: Οι κινητήριες δυνάμεις στην παγκόσμια ανάπτυξη για το 2018 ήταν δύο παλιοί γνώριμοι: οι Ηνωμένες Πολιτείες (42%) και η Ιαπωνία (11%). Αντιθέτως, η Κίνα, ο κορυφαίος παράγοντας ανάπτυξης παλαιότερα και το 2017 υπεύθυνη περίπου για το 60% της παγκόσμιας ανάπτυξης, συνέβαλε μόλις κατά 4% το 2018.

Η αιτία για αυτή την απογοητευτική επίδοση: H αγορά των ασφαλίσεων Ζωής συρρικνώθηκε στην Κίνα το 2018, ως αποτέλεσμα των κανονιστικών περιορισμών που επιβλήθηκαν στους ασφαλιστικούς διαμεσολαβητές που πωλούν προϊόντα διαχείρισης κεφαλαίου. «Το 2018 δεν σηματοδοτεί το τέλος της ιστορίας ανάπτυξης στην Ασία», σχολίασε ο Michael Heise, Επικεφαλής Οικονομολόγος της Allianz SE. «Αντιθέτως. Η αυστηρότερη επίβλεψη στην Κίνα είναι περισσότερο από επιθυμητή, σηματοδοτώντας την επόμενη φάση μιας πιο ισορροπημένης και βιώσιμης ανάπτυξης. Επιπλέον, η Κίνα δεν είναι πια συνώνυμη μόνο με την μεγάλη ανάπτυξη. Η τεχνολογική πρόοδος στην αγορά είναι αξιοσημείωτη. Η Κίνα είναι πρωτοπόρος στην εφαρμογή της τεχνητής νοημοσύνης, τις καινοτόμες λύσεις πληρωμών και τα ψηφιακά οικοσυστήματα. Η Κίνα είναι η αγορά που πρέπει να παρακολουθούμε, καθώς μας δείχνει το μέλλον του κλάδου μας».

Το 2018, οι ευρωπαϊκές ασφαλιστικές εταιρείες κατέγραψαν μία αύξηση στα ασφάλιστρα της τάξης του 2,1%, με τη συνολική τους αξία να ξεπερνά, για πρώτη φορά, τα 1.000 δισεκατομμύρια ευρώ για πρώτη φορά. O κλάδος Περιουσίας σημείωσε ρεκόρ ανάπτυξης, αγγίζοντας το 3,1% – η μεγαλύτερη ανάπτυξη που έχει σημειωθεί μετά το 2003. Η παραγωγή ασφαλίστρων σε αυτόν τον κλάδο, στο τέλος του 2018 (328 δισεκατομμύρια ευρώ) ήταν σχεδόν 16% υψηλότερη από την προ κρίσης παραγωγή.

Στον κλάδο Ζωής, από την άλλη, τα ασφάλιστρα αυξήθηκαν μόνο κατά 1,7%, αλλά αγγίζοντας τα 674 δισεκατομμύρια ευρώ πλησίασαν το προ κρίσης επίπεδο των 681 δισεκατομμυρίων του 2007. Αντίθετα, ενώ η ασφαλιστική διείσδυση στις ασφαλίσεις Περιουσίας παρέμεινε σε μεγάλο βαθμό σταθερή (2,1% το 2018 συγκριτικά με 2,3% το 2007), στις ασφαλίσεις Ζωής σημειώθηκε μεγάλη μείωση (από το 5,6% του 2007 στο 4,4%).

Στην ελληνική ασφαλιστική αγορά, τα ασφάλιστρα (από ασφαλίσεις Περιουσίας και ασφαλίσεις Ζωής) αυξήθηκαν μόλις κατά 1,0% το 2018, έναντι 1,8% το 2017 και 8,2% το 2016. Ενώ οι ασφαλίσεις Ζωής έμειναν στάσιμες (0,1%), τα έσοδα από τις ασφαλίσεις Περιουσίας κατέγραψαν υποτονική αύξηση της τάξης του 1,9%.

Οι μακροπρόθεσμες προοπτικές, φαίνονται λίγο πιο αισιόδοξες.

Η Allianz Research αναμένει ότι οι ασφαλιστικές αγορές θα συνεχίσουν να ανακάμπτουν, με την αύξηση της παραγωγής ασφαλίστρων παγκοσμίως να φτάνει το 5% την επόμενη δεκαετία (μετά το μάλλον απογοητευτικό 3% της προηγούμενης δεκαετίας).

Δεδομένης της επιταχυνόμενης δημογραφικής αλλαγής, ιδίως στις αναδυόμενες αγορές με λιγότερο ανεπτυγμένα συστήματα κοινωνικής ασφάλισης, ο κλάδος των ασφαλίσεων Ζωής θα πρέπει και πάλι να σημειώσει ταχύτερη ανάπτυξη σε σύγκριση με τον κλάδο Περιουσίας & Ατυχημάτων (5,5% έναντι 4,4%).

Οι προσδοκίες ανάπτυξης για την αγορά της Δυτικής Ευρώπης είναι αισθητά χαμηλότερες – η περιοχή θα πρέπει να επιτύχει ανάπτυξη περίπου 3% ετησίως κατά την επόμενη δεκαετία, τόσο στον κλάδο Ζωής όσο και στον κλάδο Περιουσίας & Ατυχημάτων. Η Ελλάδα, από την άλλη πλευρά, αντικατοπτρίζοντας τη δυναμική ανάπτυξης, θα πρέπει να αναπτυχθεί ταχύτερα, σχεδόν στο 4% ετησίως.


Αγώνας για προμήθειες και δικαιώματα συμβολαίων

0

της Ελενας Ερμείδου

Πολύπλοκες και πολύ δύσκολες είναι οι ισορροπίες των δικαιωμάτων των ασφαλιστηρίων συμβολαίων, των προμηθειών επί των συμβολαίων και των τιμών. Πρόκειται για έναν αγώνα που κάνουν ασφαλιστικές και ασφαλιστικοί διαμεσολαβούντες προκειμένου να κρατηθούν στην αγορά, να ξεχωρίσουν και να βγάλουν αμφότεροι κέρδη.

Οι προμήθειες είναι και το δέλεαρ των ασφαλιστικών διαμεσολαβούντων και για αυτό παλαιότερα βλέπαμε περισσότερο τις μεγάλες μεταφορές χαρτοφυλακίων αυτοκινήτου.

Σήμερα, έχοντας η Ελλάδα περάσει μία άνευ προηγουμένου οικονομική κρίση, οι συνθήκες δεν είναι ίδιες, ούτε για τις ασφαλιστικές, ούτε για την ασφαλιστική διαμεσολάβηση. Οι ευκαιρίες ναι, μεν μεγάλες αλλά για ολίγους και με μειωμένα περιθώρια κέρδους.

Ασφαλιστικές, σύμφωνα με το ρεπορτάζ του IW για να διατηρήσουν στα ίδια επίπεδα στα τιμολόγια υγείας ανεβάζουν το δικαίωμα συμβολαίου. Κρατούν τις τιμές στα ίδια επίπεδα, ανεξάρτητα αν η αξία του συμβολαίου αλλάζει, αυξάνοντας το δικαίωμα συμβολαίου και μειώνοντας τις προμήθειες.

Αυτό έχει ως συνέπεια να μειώνονται τα περιθώρια κέρδους των ασφαλιστικών διαμεσολαβητών. Ωστόσο η ίδια πηγή αναφέρει ότι κάποιες προμήθειες ασφαλιστικών ήταν ήδη πολύ υψηλές και η κρίση έχει αναγκάσει να περιοριστούν.

Ωστόσο, διερωτάται πηγή του IW αν είναι εξισορροπημένο να γίνονται αυξήσεις στο δικαίωμα συμβολαίου, και όχι στα τιμολόγια για διατηρήσει τον πελάτη.

Πάντως το φαινόμενο δεν είναι καινούργιο, εταιρείες που έδιναν 30% και 40% προμήθειες στο αυτοκίνητο τις έχουν περιορίσει, ίσως έτσι δημιουργώντας κίνητρο στην ασφαλιστική να “κυνηγήσει” συμβόλαια από άλλους κλάδους με στόχο την αύξηση της ασφαλιστικής πίτας και την δημιουργία ενός σταθμισμένου επενδυτικού – προϊοντικού χαρτοφυλακίου.


Χριστόφορος Σαρδελής (Εθνική Ασφαλιστική): Ας προσπαθήσουμε να αλλάξουμε τρόπο σκέψης

0

Συνέντευξη στο Insurance World

Ο Χριστόφορος Σαρδελής είναι μέλος του ΔΣ της Εθνικής Ασφαλιστικής από το 2010 και πρόεδρος από τον Μάρτιο του 2016. Είναι κάτοχος διδακτορικού στα Οικονομικά από το Πανεπιστήμιο της Στοκχόλμης, όπου και δίδασκε για μία δεκαετία.

Στη συνέχεια, μεταπήδησε στην Κεντρική Τράπεζα της Σουηδίας (Riksbanken), αρχικά ως επικεφαλής του Τμήματος Μελετών και μετέπειτα ως ειδικός σύμβουλος Νομισματικής Πολιτικής.

Μεταξύ του 1992 και του 1994 υπηρέτησε ως σύμβουλος της Ευρωπαϊκής Επιτροπής για θέματα νομισματικής ολοκλήρωσης, προετοιμάζοντας συγχρόνως και την ένταξη της Σουηδίας στην ΕΕ. Παράλληλα, εκπροσωπούσε την Κεντρική Τράπεζα της Σουηδίας σε διεθνείς επιτροπές υψηλής πολιτικής, όπως η Νομισματική Επιτροπή της ΕΕ και η Επιτροπή Οικονομικής Πολιτικής του ΟΟΣΑ.

Τα τελευταία χρόνια, κατείχε επιτελικές θέσεις σε διάφορες επενδυτικές τράπεζες (Handelsbanken, Bank of America και Banca IMI). Μεταξύ του 1999 και του 2004 διετέλεσε γενικός διευθυντής του Οργανισμού Διαχείρισης Δημοσίου Χρέους.

Χρήστος Ν. Κώνστας

iw? Ας ξεκινήσουμε από το «καυτό» πολιτικό ζήτημα των ημερών. Η Ελλάδα χρειάζεται ένα κεφαλαιοποιητικό ή αναδιανεμητικό ασφαλιστικό σύστημα;

απ. Όπως είπατε, είναι ένα –κακώς– πολιτικά φορτισμένο ερώτημα. Κατά την άποψή μου, δεν θα έπρεπε. Όπως συμβαίνει σε όλες τις προηγμένες οικονομίες του κόσμου, πρέπει να υπάρχει σύστημα τριών πυλώνων στην ασφάλιση, προκειμένου να διασφαλιστεί η αξιοπρεπής διαβίωση των ασφαλισμένων.

Δεν αποτελεί καινοτομία αυτό. Υπάρχει επιτακτική ανάγκη να αυξηθεί η συνολική αποταμίευση κατά τον εργασιακό βίο, λόγω τόσο των δυσμενών δημογραφικών εξελίξεων όσο και της επιμήκυνσης του προσδόκιμου ζωής. Κι αυτό δεν ευνοείται από το αναδιανεμητικό σύστημα. Τουναντίον, μάλιστα, προσθέτει μελλοντικά δημοσιονομικά βάρη και αυξάνει τον κίνδυνο ενός νέου δημοσιονομικού εκτροχιασμού.

Είναι, επομένως, ώρα να δούμε πώς θα αναδιανεμηθεί το ρίσκο. Πρέπει να υπάρχει συνδυασμός του δημόσιου διανεμητικού συστήματος κι ενός ιδιωτικού κεφαλαιοποιητικού συστήματος, συνδέοντας έτσι το μελλοντικό εισόδημα περισσότερο με την ανάπτυξη.

 iw? Γιατί, νομίζετε, το θέμα αυτό είναι στην Ελλάδα τόσο αρνητικά φορτισμένο;

απ. Το κράτος είναι το πρώτο που καρπώνεται το όφελος από έναν υγιέστερο και παραγωγικότερο πληθυσμό. Είναι κρίμα να μην αναγνωρίζεται η συμβολή της ιδιωτικής ασφάλισης στην παραγωγή αυτής της αξίας.

Για κάποιον ανεξήγητο λόγο, το κράτος εξακολουθεί να αντιμετωπίζει την ιδιωτική ασφάλιση ανταγωνιστικά. Αντί, επομένως, να ενθαρρύνεται η ιδιωτική ασφάλιση, π.χ. μέσω φορολογικών κινήτρων, όπως γίνεται στις περισσότερες χώρες, επιδιδόμαστε σ’ έναν στείρο και αντιπαραγωγικό ανταγωνισμό.

Εγώ, αντίθετα, πιστεύω ότι υπάρχει ευρύ πεδίο ανάπτυξης μιας γόνιμης συνεργασίας ανάμεσα στο δημόσιο και το ιδιωτικό σύστημα ασφάλισης τόσο στο συνταξιοδοτικό όσο και στον τομέα της υγείας.

Στην Εθνική Ασφαλιστική προτείνουμε έναν συνολικό επανασχεδιασμό στη βάση της συμπληρωματικότητας, ώστε να εξοικονομηθούν πόροι και να ενεργοποιηθούν συστήματα που ενθαρρύνουν την ιδιωτική ασφάλιση να προωθεί καινοτόμες λύσεις προς όφελος της υγείας και της κοινωνικής ευημερίας.

iw? Έχετε την εντύπωση ότι τα δέκα χρόνια της μνημονιακής κρίσης δεν μας δίδαξαν πολλά;

απ. Δεν είμαι σίγουρος ότι έχουμε αντλήσει τα σωστά συμπεράσματα για τη φύση της κρίσης που οδήγησε στα μνημόνια. Είναι αλήθεια ότι η κρίση, που ξέσπασε το 2009-10, εκδηλώθηκε ως μακροοικονομική, με δημοσιονομικά ελλείμματα και ανοίγματα στο ισοζύγιο τρεχουσών συναλλαγών της τάξης του 15% του ΑΕΠ. Αυτό όμως ήταν το αποτέλεσμα της συστηματικής αδιαφορίας για τη συνεχή επιδείνωση της ανταγωνιστικότητας, της απρογραμμάτιστης διόγκωσης των δημοσίων δαπανών, με επίκεντρο το ασφαλιστικό, την εκτεταμένη φοροδιαφυγή κ.λπ. Τα αίτια, επομένως, βρίσκονταν στο μικροοικονομικό επίπεδο, αλλά, δυστυχώς, αντιμετωπίστηκαν κυρίως με οριζόντιες περικοπές σε μισθούς και συντάξεις.

Θα τολμούσα να υποδείξω ότι στο θέμα αυτό υπάρχει ευθύνη και από τους δανειστές μας, τους περιβόητους Θεσμούς. Αν τα προγράμματα προσαρμογής είχαν εξαρχής δώσει μεγαλύτερη έμφαση στις μικροοικονομικές αγκυλώσεις και στρεβλώσεις, το κοινωνικό κόστος της προσαρμογής θα ήταν αισθητά μικρότερο και η χώρα σε καλύτερη κατάσταση.

 iw? Τι θα μπορούσε να είχε γίνει δηλαδή;

απ. Σήμερα, είναι πλέον φανερό: Τα δημοσιονομικά ελλείμματα εξαφανίστηκαν, αλλά ποια είναι η πρόοδος στη δημόσια διοίκηση, το φορολογικό, τη δικαιοσύνη, την υγεία, την παιδεία, τις επενδύσεις, το τραπεζικό σύστημα και σε μια σειρά από παρόμοιες λειτουργίες;

Θα έχετε κι εσείς διαβάσει αυτήν την πρόσφατη μελέτη του ΟΟΣΑ, στην οποία οι Έλληνες εμφανίζονται ανάμεσα στους πιο απογοητευμένους λαούς του πλανήτη για την κατάσταση που επικρατεί στις δημόσιες υπηρεσίες, με το 80% του πληθυσμού να μη βλέπει αντιστοιχία ανάμεσα στους φόρους και τις υπηρεσίες που του παρέχονται.

Όλοι συμφωνούν πως η ανάκαμψη πρέπει να προέλθει από την τόνωση των επενδύσεων. Για να έρθουν επενδύσεις όμως στην Ελλάδα πρέπει η γραφειοκρατία, η δικαιοσύνη και οι υποδομές να είναι πρόθυμες να τις υποδεχθούν.

Η χώρα ταλαιπωρείται δέκα χρόνια τώρα, χωρίς να έχουμε, θεωρώ, ξεδιαλύνει τις αιτίες της κρίσης. Οι
προσεγγίσεις που έχουν γίνει είναι πολύ επιφανειακές. Αυτό που με προβληματίζει είναι γιατί το πολιτικό σύστημα προτίμησε να γίνει η προσαρμογή κυρίως κόβοντας μισθούς και συντάξεις και δεν τόλμησε να προωθήσει κάποιες αλλαγές στις δομές και τον τρόπο λειτουργίας της οικονομίας.

Ακόμη και το γεγονός ότι συνεχίζουμε να βάζουμε σε αντιπαράθεση και ανταγωνισμό τον ιδιωτικό με τον δημόσιο τομέα δείχνει ότι δεν διδαχθήκαμε βασικά πράγματα από την κρίση. Οι δύο τομείς είναι συμπληρωματικοί και, σε κάθε προοδευμένη αλλά και προοδευτική κοινωνία, ο κάθε τομέας αφήνεται να προσφέρει στο δημόσιο συμφέρον το συγκριτικό του πλεονέκτημα.

iw? Ας γυρίσουμε λίγο στο συνταξιοδοτικό, παρακαλώ. Πώς θα λειτουργούσε ένα σύστημα τριών πυλώνων σε αντιδιαστολή με αυτό που εφαρμόζουμε σήμερα;

απ. Ο πρώτος πυλώνας είναι ένα δημόσιο σύστημα καθορισμένων παροχών, το οποίο φυσικά είναι αναντικατάστατο και θα συνεχίσει να λειτουργεί σε διανεμητική βάση.

Ο δεύτερος πυλώνας είναι τα γνωστά επαγγελματικά ταμεία. Θα είναι επίσης υποχρεωτικός. Μόνον ο τρίτος πυλώνας είναι προαιρετικός. Ο δεύτερος και ο τρίτος πυλώνας πρέπει να λειτουργούν σε κεφαλαιοποιητική βάση.

Η διαφορά είναι ότι πρόκειται για συστήματα καθορισμένων εισφορών, αλλά όχι παροχών. Αυτό σημαίνει ότι οι εισφορές και οι απαιτήσεις αποκτούν ονοματεπώνυμο. Οι αποδόσεις θα συνδέονται με την πορεία της οικονομίας και όχι με συνδικαλιστικές ή άλλες διεκδικήσεις.

Το μακροπρόθεσμο κέρδος θα είναι ότι το ενδιαφέρον του ασφαλισμένου θα επικεντρώνεται στην ανάπτυξη. Συμφέρον του είναι η πρόοδος της οικονομίας. Οι κίνδυνοι της οικονομίας πρέπει να επιμερίζονται πιο ορθολογικά, το δημόσιο διανεμητικό σύστημα του πρώτου πυλώνα γίνεται πιο ευσταθές και η οικονομία ωφελείται άμεσα από χαμηλότερα spreads και επιτόκια.

iw? Και γιατί αυτό το σύστημα θα είναι καλύτερο;

απ. Κατ’ αρχήν, ένας υποχρεωτικός δεύτερος πυλώνας κεφαλαιοποιητικού χαρακτήρα θα μπορούσε να τονώσει την εγχώρια αποταμίευση, διορθώνοντας έτσι μια δομική αδυναμία χρηματοδότησης των επενδύσεων.

Η αίσθηση ότι οι εισφορές δεν θα πέφτουν στον «Καιάδα» των δημοσιονομικών αναγκών, αλλά θα μετρώνται και θα αποδίδονται κατά τη συνταξιοδότηση μαζί με τις αποδόσεις στον δικαιούχο αποτελεί μια καινοτομία για τα ελληνικά δεδομένα. Μια τέτοια μεταρρύθμιση θα ήταν ικανή να αναπροσανατολίσει την κατεύθυνση των κοινωνικών διεκδικήσεων, δημιουργώντας ευνοϊκότερο κοινωνικό και πολιτικό κλίμα για επενδύσεις.

Το σημερινό σύστημα του ενός πυλώνα καθορισμένων παροχών, το οποίο βέβαια θα εξακολουθήσει να υπάρχει ως πρώτη γραμμή στήριξης, σημαίνει ότι η μελλοντική σύνταξη συνδέεται σχεδόν αποκλειστικά με πολιτικές πιέσεις, διεκδικήσεις οργανωμένων ομάδων και συνδικαλιστικές κινητοποιήσεις.

Αυτό το σύστημα κατέρρευσε όχι μόνο από τις υπερβολές στις υποσχόμενες παροχές, αλλά, κυρίως, από την αδιαφορία για την ανάπτυξη της οικονομίας, δηλαδή την «τροφό» των μελλοντικών συντάξεων.

Όταν όμως το σύστημα συμπληρωθεί με έναν πυλώνα καθορισμένων εισφορών, η μελλοντική σύνταξη θα συνδέεται ευθέως και με τις αναπτυξιακές προοπτικές, από τις οποίες θα εξαρτώνται οι αποδόσεις της αποταμίευσης. Αυτό από μόνο του θα διευκολύνει τον πολιτικό διάλογο, τονώνοντας το ενδιαφέρον των πολιτών για το παραγωγικό μοντέλο, την αναδιάρθρωση της οικονομίας, όπως και για το μέγεθος και τη φύση των επενδύσεων.

iw? Το σύστημα αυτό μπορεί να επεκταθεί και στον τομέα της υγειονομικής κάλυψης;

απ. Κυρίως σ’ αυτόν. Η συνεργασία δημόσιου και ιδιωτικού τομέα στον κλάδο της υγείας επίσης θα πρέπει να γίνεται στη βάση της συμπληρωματικότητας. Με σωστό σχεδιασμό, μπορούν να αποφεύγονται οι διπλοκαλύψεις, να μειώνοντας κόστη, εισφορές, ασφάλιστρα και φακελάκια. Κυρίως όμως θα εξαφανιστεί το 40% των συνολικών δαπανών υγείας που σήμερα πληρώνεται κατευθείαν από τον ασθενή.

Όλοι μιλούν για τη μείωση της δημόσιας δαπάνης στην Υγεία, παραγνωρίζοντας το γεγονός ότι αυτά που δεν πληρώνει το κράτος, τελικά, τα καταβάλλει ο ασθενής από την τσέπη του. Το αξιοπερίεργο είναι ότι αυτό αντανακλάται στην αύξηση της λεγόμενης “out of the pocket” δαπάνης, η οποία είναι δεκαπλάσια των αποζημιώσεων που καταβάλλει ολόκληρος ο κλάδος της ιδιωτικής ασφάλισης.

iw? Υπάρχει τρόπος να ορθολογικοποιηθεί το κόστος ώστε το βάρος να κατανέμεται δίκαια;

απ. Σήμερα, όμως, τα πράγματα είναι πολύ καλύτερα απ’ ό,τι στο παρελθόν. Υπάρχουν οι προϋποθέσεις για μια αρμονική και αποτελεσματική σύμπραξη κράτους και ιδιωτικού τομέα.

Το Κέντρο Τεκμηρίωσης και Κοστολόγησης Νοσοκομειακών Υπηρεσιών (ΚΕΤΕΚΝΥ) έχει προχωρήσει πολύ στη διαφανή και αντικειμενική κοστολόγηση των υπηρεσιών υγείας στη βάση των διεθνών πρωτοκόλλων.

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος και οι μεγάλες εταιρείες ανταποκρίθηκαν άμεσα στο κάλεσμα να συγχρηματοδοτήσουμε τις εργασίες του ινστιτούτου.

Ο στόχος είναι για όλους ίδιος: Να μπορεί ο πολίτης με λιγότερα χρήματα να απολαμβάνει πολύ καλύτερες υπηρεσίες υγείας. Είναι προφανές ότι με τον τρόπο αυτό θα υπάρχει και δημοσιονομικό όφελος.

iw? Είναι η Ελλάδα η μοναδική υπασφαλισμένη χώρα της ευρωζώνης;

απ. Χωρίς αμφιβολία, είμαστε στον πάτο. Η Ελλάδα είναι υποασφαλισμένη. Εμείς είμαστε στο 2% του ΑΕΠ και ο μέσος ευρωπαϊκός όρος στο 7%. Δεν μπορεί βέβαια να γίνει άλμα και να καλυφθεί η διαφορά άμεσα. Σταδιακά, όμως, προς τα εκεί θα βαδίζουμε. Ένα λειτουργικό σύστημα συνεργασίας ιδιωτικού και δημόσιου τομέα στις συντάξεις, στον κλάδο υγείας και στην αντιμετώπιση των φυσικών καταστροφών συνεπάγεται όχι μόνο εξοικονόμηση χρημάτων για το κράτος, αλλά και ανάπτυξη της ιδιωτικής ασφάλισης. Πρέπει να εξορθολογίσουμε το σύστημα.

Τα τραγικά γεγονότα του περασμένου καλοκαιριού ανέδειξαν κάτι που εμείς, στην Εθνική Ασφαλιστική, αλλά και ως κλάδος, τονίζουμε διαρκώς. Σήμερα, μόνο το 15%-20% των κατοικιών είναι ασφαλισμένες για φυσικές καταστροφές, δηλαδή σεισμό, πλημμύρες ή πυρκαγιές.

Οι δικοί μας ασφαλισμένοι πήραν προκαταβολές λίγες μόνο ημέρες μετά τα γεγονότα, το 90% των αποζημιώσεων έχει εξοφληθεί και οι εργασίες αποκατάστασης των περιουσιακών τους στοιχείων είναι σε εξέλιξη.

Η μαθηματική λογική λέει πως όσο περισσότεροι ασφαλίζονται τόσο φθηνότερη και καλύτερη θα είναι η προστασία της περιουσίας του Έλληνα. Αυτό που σήμερα εκλαμβάνεται ως χτύπημα της μοίρας, αλλά που στην πραγματικότητα είναι ένα στατιστικά αναμενόμενο γεγονός, θα μπορεί να αντιμετωπίζεται με λιγότερη δραματικότητα, μικρότερη κρατική ευθύνη και, κυρίως, με πλήρως αποθεματοποιημένες καλύψεις.

Aναδημοσίευση από το περιοδικό Insurance World

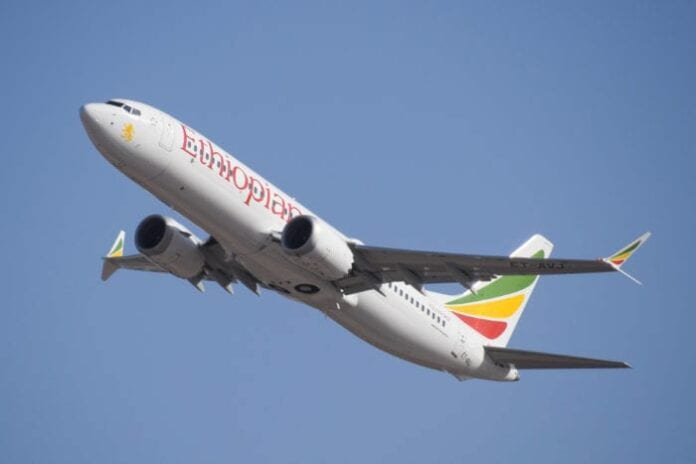
Boeing 737 Max: Ξεπερνούν τα 400 εκατ. οι αποζημιώσεις για τις αεροπορικές τραγωδίες

0

Οι μεγαλύτερες (αντ)ασφαλιστικές εταιρείες της Ευρώπης βρίσκονται αντιμέτωπες με την καταβολή 404 περίπου εκατομμυρίων ευρώ ως αποτέλεσμα των δύο αεροπορικών τραγωδιών, με τη συντριβή αεροσκαφών τύπου Boeing 737 Max.

Η Munich Re τονίζει πως ενδέχεται να πληρώσει 150 εκατ. ευρώ, μια εκτίμηση που κατά τον CFO της, Christoph Jurecka θεωρείται «αρκετά συντηρητική».

Η Swiss Re μπορεί να καταβάλει περισσότερα από 121 εκατ. ευρώ ενώ η Hannover Re εκτιμά ότι οι αποζημιώσεις μπορεί να ανέλθουν στα 50 εκατ. ευρώ.

Όσο για τις Allianz SE και Zurich Insurance Group AG, ενδέχεται να συμμετάσχουν στον κύκλο των αποζημιώσεων, με το συνολικό ποσό να ξεπερνά τα 81 εκατ. ευρώ.

Προς το παρόν, οι εκτιμήσεις για απώλειες, βρίσκονται σε πρώιμο στάδιο. Θα χρειαστούν μήνες, αν όχι χρόνια για να οριστικοποιηθούν τα εν λόγω ποσά, την ώρα που το Bloomberg Intelligence εκτιμά πως οι αποζημιώσεις για τα θύματα των συντριβών σε Αιθιοπία και Ινδονησία θα φθάσουν περίπου τα 900.000.000 ευρώ.

Η διεθνής ομάδα  εμπειρογνωμόνων που έχει συσταθεί, εξετάζει γιατί το ίδιο μοντέλο συνετρίβη δύο φορές μέσα σε πέντε μόλις μήνες. Το αποτέλεσμα αυτών των ερευνών θα επηρεάσει το ύψος των ποσών που θα καταβληθούν από τους ασφαλιστές.

Μεγάλες (αντ)ασφαλιστικές εταιρείες παγκοσμίως, όπως η American International Group Inc, η Chubb Ltd και η Berkshire Hathaway Specialty Insurance Co αρνήθηκαν να σχολιάσουν σχετικά.

Αξίζει να σημειωθεί ότι η «διπλή» καταστροφή που αφορά το μοντέλο 737 Max της Boeing κρίνεται εξαιρετικά ασυνήθιστη καθώς το ίδιο το αεροσκάφος φέρεται να είναι ο πιθανός υπαίτιος των δυστυχημάτων και όχι κάποιο ανθρώπινο λάθος.

Το γεγονός αυτό έδωσε πλεονέκτημα στη Boeing όσον αφορά στην ασφαλιστική της κάλυψη.

Τα συμβόλαια που έχει υπογράψει η εταιρεία – κολοσσός καλύπτουν πολλές μορφές ζημιών.

Για παράδειγμα, η Boeing έχει συνάψει συμβόλαια, που καλύπτουν με πολύ μεγάλα ποσά τη ζημία που προκαλείται κάθε μέρα που τα αεροπλάνα τα οποία έχει κατασκευάσει παραμένουν στο έδαφος.

Έχουν περάσει 45 ημέρες από τις 11 Μαρτίου, όταν η ρυθμιστική αρχή της Πολιτικής Αεροπορίας της Κίνας απαγόρευσε πτήσεις αεροσκαφών τύπου 737 Max στην επικράτειά της. Οι αρχές σε όλο τον κόσμο ακολούθησαν το παράδειγμα της Κίνας μέσα σε λίγες μέρες.

Η ασφάλιση αστικής ευθύνης της κατασκευάστριας εταιρείας έχει ανώτατο όριο τα 449 εκατομμύρια ευρώ. Μέρος του ποσού αυτού μεταφέρθηκε σε αντασφαλιστές, οι οποίοι ασφαλίζουν τους κινδύνους που αναλαμβάνουν άλλοι ασφαλιστές.

«Η Βοeing δεν σχολιάζει επί της ασφαλιστικής της κάλυψης» δήλωσε ο εκπρόσωπος της εταιρείας Charles Bickers, προσθέτοντας ότι «έχουμε διαρκή επαφή με τους πελάτες μας» και ότι «η προσοχή μας παραμένει στην υποστήριξη αυτών κατά τη διάρκεια αυτής της δύσκολης περιόδου».

Η Swiss Re συγκαταλέγεται μεταξύ εκείνων που καλύπτουν την Ethiopian Airlines. Η αεροπορική έχει συνάψει συμβόλαιο ύψους 296 εκατ. ευρώ. Βάσει αυτού, θα καταβληθούν στην Εthiopian Airlines περίπου 50 εκατ. ευρώ , για το αεροσκάφος που συνετρίβη.

Τα υπόλοιπα χρήματα θα διατεθούν στους συγγενείς των θυμάτων.

Mε πληροφορίες από το businesstimes.com.sg

Aγγελία: Νέες θέσεις εργασίας στην Daedalus

0

Η Daedalus life Insurance & Reinsurance Brokers ξεκίνησε τη διαδικασία στελέχωσης της εταιρείας αναζητώντας 3 υποψήφιους επιθεωρητές και 2 γραμματείς.

Αναλυτικά η αγγελία:


3 Θέσεις Επιθεωρητών

Επιθυμητά προσόντα/ εμπειρία:

Επαγγελματική εμπειρία 5 τουλάχιστον ετών σε ανάλογη θέση

Ικανότητα εκτέλεσης και διαχείρισης των βραχυπρόθεσμων και μεσοπρόθεσμων στόχων ανάπτυξης παραγωγής σε υγιείς βάσεις, σύμφωνα με το business plan της Εταιρείας

Γνώση και εμπειρία σε ασφάλιση πιστώσεων θα συνεκτιμηθεί

Καλή γνώση MS Office


Προφίλ υποψηφίου:

Αναλυτική σκέψη & Δυνατότητα λήψης αποφάσεων

Ικανότητα επίλυσης προβλημάτων & επίτευξης στόχων

Εξαιρετικές επικοινωνιακές δεξιότητες

Αναπτυγμένη ικανότητα οργάνωσης

Η Εταιρεία προσφέρει ικανοποιητικό πακέτο αποδοχών (μισθός, bonus, έξοδα κίνησης, κ.λπ.) Για όλα τα βιογραφικά θα τηρηθεί απόλυτη εχεμύθεια. Θα μπορείτε να τα αποστείλετε στη διεύθυνση info@daedaluslife.gr


2 Θέσεις Γραμματέων

Οι γραμματείς θα πρέπει να έχουν προϋπηρεσία 3 τουλάχιστον ετών σε αντίστοιχη θέση Μεσιτικού Ασφαλειών ή Πρακτορείο, μια για την θέση κλάδου ΖΩΗΣ & ΥΓΕΙΑΣ και μια για τον κλάδο ΑΥΤΟΚΙΝΗΤΟΥ & ΓΕΝΙΚΩΝ.

Οι διαδικασίες που θα αναλάβουν θα συνίστανται σε :

Παρακολούθηση & διεκπεραίωση αιτημάτων

Διαχείριση ασφαλιστικών εργασιών (έκδοση προσφορών, αιτήσεων, συμβολαίων, αποζημιώσεων)

Επικοινωνία με ασφαλιστικές εταιρίες για ορθή διαχείριση ασφαλιστικών εργασιών

Διερεύνηση και αξιολόγηση κινδύνων συμβολαίων του Κλάδου

Αποστολή βιογραφικών στο email: info@daedaluslife.gr

Πρόγραμμα υποτροφιών σε νέους φοιτητές από την Ευρωπαϊκή Πίστη

0

Η Ευρωπαϊκή Πίστη στο πλαίσιο των δράσεων της Εταιρικής Κοινωνικής της Ευθύνης, ανακοινώνει και φέτος πρόγραμμα υποτροφιών, για το ακαδημαϊκό έτος 2019 – 2020.

Πιο συγκεκριμένα, η Εταιρία, στο πλαίσιο της συνεργασίας της με το Εθνικό και Καποδιστριακό Πανεπιστήμιο Αθηνών και επιβραβεύοντας την Αριστεία, θα προσφέρει 5 υποτροφίες των € 1.500 σε ισάριθμούς φοιτητές, οι οποίοι θα πετύχουν τον υψηλότερο βαθμό εισαγωγής στο νέο τμήμα του ΕΚΠΑ “Διοίκηση Επιχειρήσεων και Οργανισμών” (ΔΕΟ).

Το Τμήμα ΔΕΟ έχει ως αποστολή την αριστεία στη διδασκαλία και την έρευνα, εστιάζοντας το Πρόγραμμα Σπουδών στο νέο περιβάλλον της 4ης Βιομηχανικής Επανάστασης και δημιουργώντας ευκαιρίες για τους σπουδαστές του μέσω της πρακτικής άσκησης και την στενή σχέση με την επιχειρηματική κοινότητα.

Η Ευρωπαϊκή Πίστη, τα τελευταία χρόνια έχει εντάξει στο πρόγραμμα της Εταιρικής Κοινωνικής Ευθύνης της, δράσεις που αφορούν στην ενίσχυση του τομέα της εκπαίδευσης και της νεανικής επιχειρηματικότητας, ενισχύοντας την πεποίθησή της πως μια κοινωνία δεν γίνεται να ακμάσει αν δεν επενδύσει στους νέους της.

Η Εταιρία, ως υπεύθυνος εταιρικός πολίτης συνεργάζεται με τους κοινωνικούς φορείς και αναλαμβάνει την ευθύνη της έναντι του κοινωνικού συνόλου, συμβάλλοντας δυναμικά σε κάθε δράση που προσβλέπει στην βελτίωση της ποιότητας ζωής των πολιτών.


H NP προετοιμάζει ασφαλιστικούς πράκτορες για τις εξετάσεις

0

Η Ακαδημία Εκπαίδευσης της «NP Ασφαλιστική» συνεχίζει το επιτυχημένο πρόγραμμα προετοιμασίας για τις εξετάσεις Πιστοποίησης Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα που διενεργεί η Τράπεζα της Ελλάδος. Από την έναρξη των αλλαγών στο θεσμικό πλαίσιο και την ύλη των εξετάσεων τον Ιανουάριο 2019, η Ακαδημία Εκπαίδευσης έχει αναμορφώσει όλο το υλικό προετοιμασίας στα νέα δεδομένα και συνεχίζει να προσφέρει δωρεάν προετοιμασία υψηλού επιπέδου σε μελλοντικούς και παλιούς συνεργάτες.

Όπως έχουμε εγκαίρως ενημερώσει το δίκτυο συνεργατών μας, σύμφωνα με το νέο θεσμικό πλαίσιο, υποχρέωση απόκτησης του συγκεκριμένου πιστοποιητικού, έχουν και οι υπάλληλοι των ασφαλιστικών διαμεσολαβητών που συμμετέχουν άμεσα στη δραστηριότητα διανομής ασφαλιστικών προϊόντων.

Στα πλαίσια προετοιμασίας των υποψηφίων νέων Ασφαλιστικών Διαμεσολαβούντων για τις εξετάσεις, η Ακαδημία Εκπαίδευσης, πέρα από τα σεμινάρια προετοιμασίας, έχει δημιουργήσει μια σειρά test προσομοίωσης προς επίλυση. Ακολουθείται μια διαδραστική διαδικασία κατά την επίλυση των test από τον υποψήφιο, με στόχο η συμβολή μας στην προετοιμασία του να είναι προσωποποιημένη, ποιοτική και αποτελεσματική. Από την υιοθέτηση της διαδικασίας αυτής μέχρι σήμερα, τα ποσοστά επιτυχίας των υποψηφίων που την ακολουθούν, είναι σταθερά πολύ υψηλότερα από το μέσο ποσοστό επιτυχίας όσων συμμετέχουν στις εξετάσεις της Τράπεζας της Ελλάδος.

Οι επόμενες εξετάσεις που θα διεξαχθούν στην Αθήνα, έχουν προγραμματιστεί για το Σάββατο 29 Ιουνίου 2019, και προθεσμία υποβολής αίτησης είναι η Δευτέρα 10 Ιουνίου 2019.

Οι επιτυχόντες στις εξετάσεις νέοι Ασφαλιστικοί Πράκτορες θα μπορούν στη συνέχεια, μέσα από τη συνεργασία τους με την NP Ασφαλιστική, να παρακολουθούν δωρεάν και τα τρία κατ’ έτος σεμινάρια Επανεκπαίδευσης – Επαναπιστοποίησης που τους είναι απαραίτητα ώστε να διατηρούν σε ισχύ την πιστοποίηση τους.

Η NP Ασφαλιστική, πιστή στη φιλοσοφία της για παροχή της υψηλότερης δυνατής επαγγελματικής γνώσης και κατάρτισης στους συνεργάτες της, πραγματοποιεί τα σεμινάρια Επανεκπαίδευσης – Επαναπιστοποίησης με φυσική παρουσία, σε εννιά πόλεις της Ελλάδας (Αθήνα, Θεσσ/κη, Πάτρα, Βόλος, Ιωάννινα, Λάρισα, Αλεξανδρούπολη, Χαλκίδα, Σπάρτη).
Πέραν όμως των ανωτέρω σεμιναρίων, η NP Ασφαλιστική στέκεται δίπλα στο νέο Ασφαλιστικό Πράκτορα παρέχοντας του όλα τα εργαλεία και τη γνώση που θα τον βοηθήσουν να πετύχει υψηλότερα εισοδήματα για τον ίδιο και την οικογένεια του και να δημιουργήσει ένα απόλυτα ικανοποιημένο και πιστό πελατολόγιο.

H NP προετοιμάζει ασφαλιστικούς πράκτορες για τις εξετάσεις

0

Η Ακαδημία Εκπαίδευσης της «NP Ασφαλιστική» συνεχίζει το επιτυχημένο πρόγραμμα προετοιμασίας για τις εξετάσεις Πιστοποίησης Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα που διενεργεί η Τράπεζα της Ελλάδος. Από την έναρξη των αλλαγών στο θεσμικό πλαίσιο και την ύλη των εξετάσεων τον Ιανουάριο 2019, η Ακαδημία Εκπαίδευσης έχει αναμορφώσει όλο το υλικό προετοιμασίας στα νέα δεδομένα και συνεχίζει να προσφέρει δωρεάν προετοιμασία υψηλού επιπέδου σε μελλοντικούς και παλιούς συνεργάτες.

Όπως έχουμε εγκαίρως ενημερώσει το δίκτυο συνεργατών μας, σύμφωνα με το νέο θεσμικό πλαίσιο, υποχρέωση απόκτησης του συγκεκριμένου πιστοποιητικού, έχουν και οι υπάλληλοι των ασφαλιστικών διαμεσολαβητών που συμμετέχουν άμεσα στη δραστηριότητα διανομής ασφαλιστικών προϊόντων.

Στα πλαίσια προετοιμασίας των υποψηφίων νέων Ασφαλιστικών Διαμεσολαβούντων για τις εξετάσεις, η Ακαδημία Εκπαίδευσης, πέρα από τα σεμινάρια προετοιμασίας, έχει δημιουργήσει μια σειρά test προσομοίωσης προς επίλυση. Ακολουθείται μια διαδραστική διαδικασία κατά την επίλυση των test από τον υποψήφιο, με στόχο η συμβολή μας στην προετοιμασία του να είναι προσωποποιημένη, ποιοτική και αποτελεσματική. Από την υιοθέτηση της διαδικασίας αυτής μέχρι σήμερα, τα ποσοστά επιτυχίας των υποψηφίων που την ακολουθούν, είναι σταθερά πολύ υψηλότερα από το μέσο ποσοστό επιτυχίας όσων συμμετέχουν στις εξετάσεις της Τράπεζας της Ελλάδος.

Οι επόμενες εξετάσεις που θα διεξαχθούν στην Αθήνα, έχουν προγραμματιστεί για το Σάββατο 29 Ιουνίου 2019, και προθεσμία υποβολής αίτησης είναι η Δευτέρα 10 Ιουνίου 2019.

Οι επιτυχόντες στις εξετάσεις νέοι Ασφαλιστικοί Πράκτορες θα μπορούν στη συνέχεια, μέσα από τη συνεργασία τους με την NP Ασφαλιστική, να παρακολουθούν δωρεάν και τα τρία κατ’ έτος σεμινάρια Επανεκπαίδευσης – Επαναπιστοποίησης που τους είναι απαραίτητα ώστε να διατηρούν σε ισχύ την πιστοποίηση τους.

Η NP Ασφαλιστική, πιστή στη φιλοσοφία της για παροχή της υψηλότερης δυνατής επαγγελματικής γνώσης και κατάρτισης στους συνεργάτες της, πραγματοποιεί τα σεμινάρια Επανεκπαίδευσης – Επαναπιστοποίησης με φυσική παρουσία, σε εννιά πόλεις της Ελλάδας (Αθήνα, Θεσσ/κη, Πάτρα, Βόλος, Ιωάννινα, Λάρισα, Αλεξανδρούπολη, Χαλκίδα, Σπάρτη).

Πέραν όμως των ανωτέρω σεμιναρίων, η NP Ασφαλιστική στέκεται δίπλα στο νέο Ασφαλιστικό Πράκτορα παρέχοντας του όλα τα εργαλεία και τη γνώση που θα τον βοηθήσουν να πετύχει υψηλότερα εισοδήματα για τον ίδιο και την οικογένεια του και να δημιουργήσει ένα απόλυτα ικανοποιημένο και πιστό πελατολόγιο.

Νέος αντιπρόεδρος της Insurance Europe o Frederic de Courtois

0

Της Λαλέλας Χρυσανθοπούλου

Γαλλο-αυστριακό δίδυμο στην ηγεσία της Insurance Europe: Έναν χρόνο μετά την εκλογή του Αυστριακού Andreas Brandstetter, προέδρου και διευθύνοντος συμβούλου του ομίλου UNIQA στην ηγεσία της Ένωσης των (αντ)ασφαλιστικών εταιρειών της ΕΕ, ήρθε ο Γάλλος Frederic de Courtois, Γενικός Διευθυντής της Generali (και στενός συνεργάτης του διευθύνοντος συμβούλου, επίσης Γάλλου Philippe Donnet) να τον πλαισιώσει με την εκλογή του ως αντιπροέδρου (που έλαβε χώρα στο πλαίσιο της Γενικής Συνέλευσης της Insurance Europe στο Βουκουρέστι) με τριετή θητεία.

Ο κ. de Courtois ξεκίνησε την σταδιοδρομία του στην ασφαλιστική βιομηχανία το 1993 και έχει περάσει το μεγαλύτερο μέρος της καριέρας του (19 χρόνια) στην ΑΧΑ, όπου θήτευσε σε σειρά υψηλόβαθμων θέσεων (διευθύνων σύμβουλος της ιταλικής θυγατρικής AXA Assicurazioni, αναπληρωτής διευθύνων σύμβουλος στην ΑΧΑ Ιαπωνίας και στον κλάδο γενικών ασφαλίσεων στην Ασία AXA Asia P&C κ.α.)

«Με μεγάλη χαρά καλωσορίζω τον Frederic σε αυτή την σημαντική θέση…Φέρνει μαζί του την πλούσια εμπειρία του από τον ασφαλιστικό κλάδο και προσβλέπω σε στενή συνεργασία μαζί του», δήλωσε ο κ. Brandstetter. O ίδιος ευχαρίστησε επίσης και τον προκάτοχο του κ. de Courtois στην αντιπροεδρία της Insurance Europe, τον Σουηδό Torbjörn Magnusson, πρόεδρο και διευθύνων σύμβουλο του ομίλου Sampo Insurance, για το έργο που επιτέλεσε τα τελευταία έξι χρόνια, το οποίο επικεντρώθηκε στον κλάδο των νέων τεχνολογιών και το πώς αυτές επηρεάζουν τις ασφαλιστικές εταιρείες.

Ο κ. de Courtois σχολίασε ότι «η εκλογή μου στη θέση του αντιπροέδρου της Insurance Europe αποτελεί μεγάλη τιμή και ανυπομονώ να εκπροσωπήσω την ευρωπαϊκή ασφαλιστική βιομηχανία που συνεισφέρει τα μέγιστα στην οικονομία και την κοινωνία. Θα εργαστώ σκληρά για να διασφαλίσω ότι το ρυθμιστικό περιβάλλον για τις ασφαλιστικές συνάδει με το επιχειρηματικό τους μοντέλο, επιτρέποντάς τους να συνεχίσουν να παράγουν τα βέλτιστα αποτελέσματα για τους πελάτες τους».

Αυξάνεται ο cyber κίνδυνος για τον κλάδο της βιομηχανίας

0

*Άρθρο του Mark Camillo, επικεφαλής του κλάδου cyber της AIG για την Ευρώπη, τη Μέση Ανατολή και την Αφρική

Μετάφραση – επιμέλεια: Λαλέλα Χρυσανθοπούλου

Όταν εξετάζουμε ποιοι επιχειρηματικοί κλάδοι είναι πιο ευάλωτοι σε cyber επιθέσεις, η βιομηχανία σπανίως «φιγουράρει» στην κορυφή των σχετικών λιστών. Αυτό, ωστόσο, δεν σημαίνει ότι δεν απειλείται.

Σύμφωνα με πρόσφατη μελέτη της Ένωσης Βιομηχανιών ΕΕ για την κυβερνοασφάλεια, το 48% των ερωτηθέντων ανέφεραν ότι είχαν πέσει θύματα τουλάχιστον μίας cyber επίθεσης. Οι μισοί δε από αυτούς υπέστησαν χρηματοοικονομική ζημία ή διαταραχή επιχειρηματικής δραστηριότητας ως αποτέλεσμα της επίθεσης.

Την ίδια στιγμή, η έκθεση της NTT Security Global Threat Intelligence Report (την οποία μπορείτε να κατεβάσετε στον ακόλουθο σύνδεσμο (https://www.nttsecurity.com/docs/librariesprovider3/resources/gbl-ntt-security-2018-gtir-summary-uea.pdf?sfvrsn=e8c7f625_4) έδειξε ότι η βιομηχανία είναι ο τέταρτος κλάδος όσον αφορά στον αριθμό των cyber επιθέσεων που δέχεται, πίσω μόνο από τον χρηματοοικονομικό κλάδο, τον κλάδο υψηλής τεχνολογίας και τον κλάδο επαγγελματικών υπηρεσιών.

Πλην όμως, υπάρχει μια θεμελιώδης διαφορά μεταξύ των υψηλού προφίλ cyber επιθέσεων που έρχονται στη δημοσιότητα και των επιθέσεων που υφίστανται οι βιομηχανίες: Σε άλλους τομείς, η απειλή επικεντρώνεται στα δεδομένα των πελατών, ενώ στις βιομηχανικές εταιρείες η cyber απειλή αμφισβητεί ευθέως την επιχειρησιακή τους ικανότητα.

Λόγω του υψηλού βαθμού αυτοματοποίησης των συστημάτων των βιομηχανιών, οι cyber επιθέσεις μπορούν να έχουν καταστροφικές επιπτώσεις στην παραγωγική τους δυνατότητα, τις γραμμές εφοδιασμού και τα συστήματα σχεδιασμού τους.

Οι βιομηχανίες αντιμετωπίζουν ορισμένα κρίσιμα ζητήματα: Πρώτον, διαχειρίζονται διασυνδεδεμένες εφοδιαστικές αλυσίδες που συνδέουν τους προμηθευτές, τους εργολάβους και τους πελάτες. Αυτό όχι απλώς συνεπάγεται περισσότερα «σημεία εισόδου» για μια cyber επίθεση, αλλά και εγείρει τον κίνδυνο εισαγωγής και εξαγωγής κακόβουλου λογισμικού από και προς κρίσιμους επιχειρηματικούς εταίρους.

Δεύτερον, οι περισσότερες βιομηχανίες λειτουργούν 24 ώρες το 24ωρο, 7 ημέρες την εβδομάδα σε διαφορετικές πλατφόρμες και συστήματα με διαφορετικούς βαθμούς πολυπλοκότητας. Με δεδομένο το ότι η βαθμιαία «απόσυρση» των παλαιών τεχνολογιών και η αντικατάστασή τους με νέες δεν είναι διόλου εύκολη υπόθεση –καθώς μεταξύ άλλων μπορεί να επιβραδύνει και την παραγωγή–, οι cyber εγκληματίες γνωρίζουν ότι μεγάλος αριθμός βιομηχανιών λειτουργούν με συστήματα και λογισμικό που έχουν πολλά ευάλωτα σημεία, τα οποία εύκολα μπορούν να εκμεταλλευθούν.

Οι πιο επιτυχημένες cyber επιθέσεις στον βιομηχανικό κλάδο μέχρι στιγμής είχαν ως στόχο εταιρείες με φτωχά διαπιστευτήρια cyber ασφάλειας. Τέτοιες επιθέσεις έχουν ως κίνητρο το χρηματοοικονομικό κέρδος και συχνά παίρνουν τη μορφή “phishing” (παραπλανητικά ηλεκτρονικά μηνύματα), μέσω των οποίων οι κακοποιοί εκμεταλλεύονται τα τρωτά σημεία του ανθρώπινου δυναμικού για να αποκτήσουν πρόσβαση στα συστήματα της εταιρείας ή επιθέσεις με εισαγωγή κακόβουλου λογισμικού (ransomware) που βάζουν στο στόχαστρο συστήματα πληροφορικής ανεπαρκώς προστατευμένα, κρυπτογραφώντας κρίσιμα δεδομένα έως ότου πληρωθούν τα ζητούμενα λύτρα.

Πίσω στα βασικά

Η αποτελεσματική αντιμετώπιση των cyber κινδύνων ξεκινά από την κατανόηση ορισμένων βασικών αρχών: Οι βιομηχανίες πρέπει να αποδεχθούν ότι υπάρχει πολύ υψηλή πιθανότητα η εταιρεία τους να γίνει στόχος cyber επίθεσης κάποια στιγμή.

Το μέγεθος της επιχείρησης δεν έχει σημασία. Οι χάκερς δεν βάζουν στο στόχαστρό τους μόνο πολυεθνικούς κολοσσούς. Δεν έχουν κανένα πρόβλημα να απαιτήσουν μερικές χιλιάδες δολάρια ή ευρώ από μικρομεσαίες επιχειρήσεις, για τις οποίες το τελικό κόστος είναι πολύ μεγαλύτερο, λόγω της παύσης επιχειρηματικής δραστηριότητας και του πλήγματος στη φήμη τους.

Είναι επίσης ζωτικής σημασίας να διασφαλιστεί ότι όλοι στην επιχείρηση καταλαβαίνουν τη σοβαρότητα του ζητήματος. Από τους απλούς υπαλλήλους ώς τα στελέχη της διοίκησης, όλοι πρέπει να έχουν συναίσθηση των απειλών που αντιμετωπίζουν, του τι πρέπει να κάνουν και –ακόμη σημαντικότερο– του τι δεν πρέπει να κάνουν.

Οι άνθρωποι είναι, διαχρονικά, ο αδύναμος κρίκος μιας εταιρείας όσον αφορά στη cyber ασφάλεια. Είτε επειδή κάποιος ξεχνά ένα laptop στο τρένο, είτε επειδή ανοίγει ένα μολυσμένο με ιό ηλεκτρονικό μήνυμα, είτε επειδή επιτρέπει (ακουσίως ή μη) σε κάποιον τρίτο να χρησιμοποιήσει τους κωδικούς του για να εισέλθει στο σύστημα της εταιρείας, το ανθρώπινο σφάλμα είναι η βασική αιτία των cyber προβλημάτων.

Είναι απαραίτητο οι εταιρείες να δημιουργήσουν μια θετική κουλτούρα cyber ασφάλειας, κατά τον ίδιο τρόπο που χειρίζονται θέματα υγιεινής και ασφάλειας στην εργασία.

Πραγματικά, η συντριπτική πλειονότητα των cyber επιθέσεων είναι απλές στη φύση τους, μη στοχευμένες και όχι ιδιαίτερα εξεζητημένες. Είναι σχεδιασμένες για να στοχεύουν συστήματα που δεν διαθέτουν ούτε τα πιο στοιχειώδη εχέγγυα ασφαλείας. Μιλάμε για το ψηφιακό ισοδύναμο ενός κλέφτη που προσπαθεί να παραβιάσει την εξωτερική πόρτα ενός σπιτιού να δει αν είναι ξεκλείδωτη. Οπότε οι βιομηχανίες πρέπει να έχουν κατ’ ελάχιστον ένα ψηφιακό τείχος ασφαλείας (firewall), να έχουν εγκαταστήσει λογισμικό προστασίας από ιούς στους Η/Υ και να επιλέγουν τις ασφαλέστερες προδιαγραφές για τις συσκευές και το λογισμικό τους.

Αν και ο κίνδυνος μιας cyber επίθεσης δεν μπορεί ποτέ να εξαλειφθεί πλήρως, ολοκληρωμένα σχέδια cyber προστασίας (όπως π.χ. το Cyber Essentials στη Μ. Βρετανία) καθώς και το πλαίσιο προτύπων (standards framework) για τη διαχείριση συστημάτων πληροφορικής, το ISO 27001, ενισχύουν σημαντικά την αρχιτεκτονική cyber ασφάλειας μιας βιομηχανίας.

Σε τελική ανάλυση, όσον αφορά στις συναλλαγές με τρίτα μέρη που διαχειρίζονται τα δεδομένα τους, οι βιομηχανίες πρέπει να είναι εξαιρετικά προσεκτικές, καθώς ανοίγουν μια «κερκόπορτα» στην επιχείρησή τους. Αυτό σημαίνει ότι πρέπει να ελεγχθεί πως οι πάροχοι (των υπηρεσιών επεξεργασίας δεδομένων) έχουν τα απαραίτητα αμυντικά συστήματα και ότι πρέπει να έχει προβλεφθεί συμβατική υποχρέωση αποζημίωσης αν κάτι πάει στραβά.

Τα καλά νέα είναι ότι η βιομηχανία υιοθετεί βέλτιστες πρακτικές, ευθυγραμμισμένες με όσα προαναφέρθηκαν: Το 50% των ερωτωμένων σε σχετική έρευνα της AIG (σε συνεργασία με την EEF) στις αρχές του έτους απάντησαν ότι έχουν ήδη λάβει κάποια μέτρα πρόληψης των cyber επιθέσεων. Είναι ωστόσο ανησυχητικό ότι το 14,5% των βιομηχάνων απάντησαν ότι δεν έχουν λάβει κανένα μέτρο, κάτι που σημαίνει ότι έχουν υψηλή έκθεση σε cyber επιθέσεις.

Ο cyber κίνδυνος τείνει να εξελιχθεί σε «συστημικό» κίνδυνο για τη βιομηχανία, καθώς οι γραμμές παραγωγής αυτοματοποιούνται ολοένα και περισσότερο, με μεγαλύτερη εξάρτηση από την τεχνητή νοημοσύνη και τη ρομποτική, και τα Big Data καθοδηγούν τον σχεδιασμό της παραγωγής και τη βελτιστοποίηση των διαδικασιών.

Για πολλές βιομηχανίες, ο κίνδυνος να πέσουν θύμα μιας cyber επίθεσης θα βαίνει αυξανόμενος. Οι ασφαλιστικές εταιρείες προσφέρουν ένα «στρώμα» προστασίας για την αποκατάσταση της δραστηριότητας και την αποζημίωση μιας βιομηχανίας μετά από μια επίθεση, όμως το κέντρο βάρους πρέπει να πέσει στη διαχείριση του σχετικού κινδύνου και στο να πράξουν οι βιομηχανίες ό,τι απαιτείται για να ελαχιστοποιηθεί ο κίνδυνος παραβίασης των συστημάτων ασφαλείας τους.

Aναδημοσίευση από το Insurance World