back to top
18.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1386

Ιατρικό Αθηνών: Προσφορά προληπτικών ελέγχων για τη Χρόνια Αποφρακτική Πνευμονοπάθεια

0
omilos iatrikou athinon logo

Ο Όμιλος Ιατρικού Αθηνών προσφέρει εξετάσεις προληπτικού ελέγχου σε ειδική, μειωμένη τιμή, από τις 20 έως τις 29 Νοεμβρίου, με αφορμή την Παγκόσμια Ημέρα κατά της Χρόνιας Αποφρακτικής Πνευμονοπάθειας.

Συγκεκριμένα, η προσφορά προληπτικού ελέγχου περιλαμβάνει σπιρομέτρηση και πνευμονολογική κλινική εκτίμηση στην ειδική, μειωμένη τιμή των 45 ευρώ. 

Η  προσφορά ισχύει για όσους καλέσουν από τις 20 έως τις 29 Νοεμβρίου, από τις 09.00 έως τις 15.00,  και προγραμματίσουν το ραντεβού τους, στα παρακάτω τηλέφωνα:

  • Ιατρικό Κέντρο Αθηνών: τηλ. 210 6862254
  • Ιατρικό Ψυχικού: τηλ. 2106974033
  • Ιατρικό Π. Φαλήρου: τηλ. 210  9892120
  • Ιατρικό Διαβαλκανικό Θεσσαλονίκης: τηλ. 2310 400463 και 464

Οι προσφορές εξετάσεων προληπτικού ελέγχου εντάσσονται στο πλαίσιο του «Προγράμματος Κοινωνικής Ευθύνης» του Ομίλου Ιατρικού Αθηνών, μέσα από το οποίο αναδεικνύει τη σημασία της πρόληψης και της έγκαιρης διάγνωσης, παραμένοντας πιστός στη δέσμευσή του να παρέχει διαρκώς κορυφαίες υπηρεσίες υγείας, σε προσιτές τιμές.


“Στρατηγικά” τα λάθη στον χώρο της Υγείας

0
Ανασφάλιστος cover image

Είχαν υπάρξει παλαιότερα δείκτες ζημιών στην υγεία που έγραφαν 300%. Όχι ότι στις ημέρες μας οι δείκτες των ασφαλιστικών δεν γράφουν ζημιές. Γράφουν και οι ασφαλιστικές κάνουν αυξήσεις στα τιμολόγια των ετησίως ανανεούμενων συμβολαίων που για μερικές ξεπερνά το 10%, και αν ο ασφαλισμένος αλλάξει και δεκαετία, η ταρίφα ανεβαίνει. Δεν είναι λάθος στρατηγική αυτή διερωτάται και πάλι ο Ανασφάλιστος;

Νομίζω, ότι στην πραγματικότητα συμφωνούν και οι ίδιες οι ασφαλιστικές που έχουν κάνει τις αυξήσεις. Για πολλούς λόγους γιατί, χάνουν πελάτες, χάνουν την εμπιστοσύνη των πελατών, ή όχι; Και, μάλιστα όταν διατείνονται ότι θέλουν να παίξουν ρόλο ουσιαστικό στην ασφάλιση της υγείας.

Μαθαίνουμε, επίσης  ότι κάποιοι από τους δυσαρεστημένους πελάτες ακολουθούν το δρόμο της καταγγελίας στην Γενική Γραμματεία Καταναλωτή;  Αντί να συνεχιστεί η μέθοδος της διαμαρτυρίας, γιατί να μην βρουν οι ασφαλιστικές μία μέθοδο ορθής τιμολόγησης;

Διερωτάται ο Ανασφάλιστος τι βήματα έχει κάνει στην Ελλάδα η “Ασφαλιστική Οικογένεια” ώστε να φροντίσει να έχει σταθερά χαρτοφυλάκια;

Ο καταναλωτής  ή ας πούμε ο ασφαλισμένος έχει δεχτεί προ πολλού ότι το κράτος εν πολλοίς τον έχει αφήσει ανυπεράσπιστο. Σε ένα τέτοιο μεταβατικό στάδιο που η χώρα πρέπει να προχωρήσει σε μεταρρυθμίσεις μεταξύ αυτών των μεταρρυθμίσεων και στην ασφάλιση της υγείας, ο ασφαλισμένος τι θα πρέπει πάρει ως δεδομένο;

Ο ενημερωμένος καταναλωτής που γνωρίζει τα οικονομικά της υγείας τι υποθέτει; Ό,τι οι αυξήσεις στις ηλικίες 30-45 θα φτάνουν το 1,5% συν  τον ιατρικό πληθωρισμό 0,50% – 1% και στις ηλικίες άνω των 65 ετών το 4% ετησίως που στο βάθος χρόνου είναι μεγάλο. Καταντούν ζόρικα τα πράγματα.

ΕΑΕΕ, ΔΕΙΑ τι κάνουν;

Καλές οι μελέτες που διερευνούν το ύψος των αποζημιώσεων των νοσοκομειακών προγραμμάτων που αφορούν τα ισόβια προγράμματα υγείας και που ανέβηκε όπως μας ανακοίνωσε ο ΙΟΒΕ  6%, όμως αντανακλούν την σημερινή πραγματικότητα, μια και αφορούν ένα πρακτικά “κλειστό” ασφαλιστικό χαρτοφυλάκιο, με ασφαλισμένους των οποίων ο μέσος όρος ηλικίας αυξάνει κάθε χρόνο περισσότερο από ένα (1) χρόνο ; Τα ισόβια στο μεταξύ έχουν καταργηθεί. Να είναι μία δύο ασφαλιστικές που τα κρατάνε.

Αν σκεφτούμε ότι αυτές  οι πληροφορίες μπορεί να επιτρέψουν στις ασφαλιστικές εταιρείες που έχουν σημαντικό τμήμα αυτού του “κλειστού” χαρτοφυλακίου να προβαίνουν κάθε χρόνο σε αυξήσεις ετησίων ασφαλίστρων επιπλέον εκείνων που κάνουν λόγω ηλικίας (“ηλικιακές” αυξήσεις ασφαλίστρων), χωρίς να ρισκάρουν πρόστιμα από κάποια ανεξάρτητη Αρχή, τότε ΕΜΕΙΣ τι να πούμε για τα οφέλη των συμβολαίων υγείας όταν μετά από ένα, δύο, τρία χρόνια ο ασφαλισμένος δεν θα μπορεί να το διατηρήσει;


Moodys: Ασχημα μαντάτα για τους Ευρωπαίους αντασφαλιστές

0

Της Ελενας Ερμείδου

Αρνητικές προοπτικές για το 2020 δίνει για τους αντασφαλιστές η Moodys. Η πορεία της κερδοφορίας του κλάδου, οι πιέσεις που ασκούνται στην φερεγγυότητα εν μέσω χαμηλών επιτοκίων, αβεβαιότητας στα μακροοικονομικά και των ρίσκου των δεικτών ESG έχει καταστεί ένα πολύ επικίνδυνο κοκτέϊλ.

Οι παραδοχές:

  • Τα επιτόκια θα παραμείνουν για πολύ καιρό σε χαμηλά επίπεδα σταθμίζοντας την φερεγγυότητα και τα κέρδη στην Ζωή, στην Περιουσία & Ατυχήματα και ενθαρρύνοντας τους αντασφαλιστές να γράφουν περισσότερους κινδύνους στην Διαχείριση Κεφαλαίων
  • Καθώς οι κίνδυνοι ύφεσης αυξάνονται εν μέσω μίας παγκόσμιας οικονομικής ύφεσης, η μεταβλητότητα στις αγορές ενδεχομένως να δυσχεραίνει τις προσπάθειες των αντασφαλιστών για αλλαγή του μείγματος των προϊόντων τους ως προς τα επενδυτικά προϊόντα χαμηλού ρίσκου με βάση την ασφάλιση (unit-lined) και να αυξήσουν τον κίνδυνος της απώλειας στο ενεργητικό τους
  • Η φιλική προς τους καταναλωτές νομοθεσία θα περιορίσει τα κέρδη των αντασφαλιστών
  • Τα τιμολόγια της Περιουσίας & Ατυχημάτων θα ανέβουν όμως θα αντισταθμίσουν μόνο τις απαιτήσεις πληθωρισμού, περιορίζοντας όποιες βελτιώσεις στους δείκτες ζημιών

Η επανεξέταση του Solvency II το 2020 μπορεί να οδηγήσει σε μέτριες αυξήσεις κεφαλαίων, προσθέτοντας πιέσεις στους δείκτες φερεγγυότητας, τους ήδη εξασθενημένους από τα χαμηλά τιμολόγια.

Τα χαμηλά επιτόκια παραμένουν για άλλη μία φορά ο κυριότερος κίνδυνος που αντιμετωπίζουν οι αντασφαλιστές παγκοσμίως, μετά από μία ακόμα  πτώση των αποδόσεων των ομολόγων το 201

Τα επενδυτικά χαρτοφυλάκια των  αντασφαλιστών Ζωής στο σενάριο των χαμηλών επιτοκίων αντιμετωπίζουν πιέσεις, επίσης πιέσεις ασκούνται στην οικονομική φερεγγυότητα εντείνοντας τα κέντρα λήψης αποφάσεων για αλλαγές επιχειρηματικών μοντέλων. Eυάλωτες στις αγορές είναι οι αντασφαλιστικές των οποίων οι πολιτικές τους εξαρτώνται από την αποταμίευση με υψηλές εγγυήσεις, αυτές που έχουν μακροπρόθεσμες υποχρεώσεις και βραχυπρόθεσμα περιουσιακά στοιχεία και αυτές που έχουν ελάχιστη ή καθόλου δυνατότητα να μειώσουν τις κατανομές στους ασφαλισμένους.

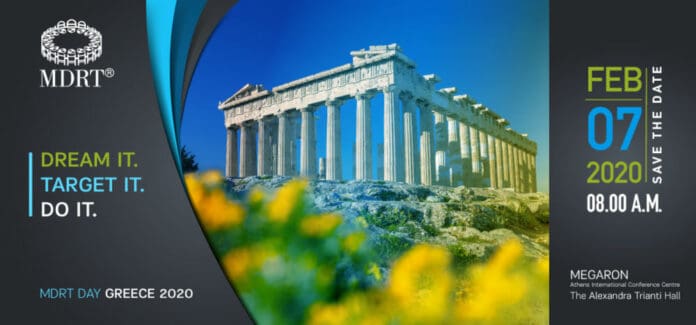
MDRT Day Greece 2020: Στις 7 Φεβρουαρίου η ετήσια συνάντηση

0
Μετά την ιδιαίτερα επιτυχημένη ετήσια συνάντηση του MDRT (Million Dollar Round Table) στην Αθήνα τον περασμένο Φεβρουάριο, η Επιτροπή Επικοινωνίας του MDRT MCC Greece 2019 – 2020 ανακοινώνει το επόμενο ετήσιο ραντεβού των Ασφαλιστικών και Οικονομικών Συμβούλων για το 2020, το οποίο αναμένεται να είναι μεγαλύτερο και ακόμη πιο επιτυχημένο, με πάνω από 1200 συμμετέχοντες και ένα δυνατό μήνυμα: “Ονειρεύσου. Στόχευσε. Πράξε.”.
Η MDRT Day Greece 2020 θα λάβει χώρα στις 7 Φεβρουαρίου 2020 στο Μέγαρο Μουσικής Αθηνών (Αίθουσα Αλεξάνδρα Τριάντη), έχοντας διασφαλίσει τη συμμετοχή διεθνούς κύρους ομιλητών και των μεγαλύτερων εταιρειών του χώρου, ενώ θα υπάρξουν και αναπάντεχες συμμετοχές. Στόχος των διοργανωτών είναι να ενημερώσουν για τα νεότερα στη διεθνή αγορά σχετικά με τον κλάδο των ασφαλειών, αλλά και να αποτελέσουν έμπνευση για τους επαγγελματίες του χώρου, δίνοντας τους τα κίνητρα, αλλά και τα μέσα, ώστε να γίνουν τα επόμενη μέλη του διεθνούς αυτού θεσμού.
Σύμφωνα με τον κ. Κάρολο Μαρκουίζο, Country Chair 2019 -2020 της Επιτροπής Επικοινωνίας στην Ελλάδα, «Το MDRT Day Greece ξεκίνησε το 2001 με σκοπό το μοίρασμα των ιδεών των καλύτερων επενδυτικών και ασφαλιστικών συμβούλων και τα τελευταία χρόνια έγινε ακόμη πιο απαραίτητο στην Ελληνική και Κυπριακή αγορά, οι οποίες υφίστανται έντονες πιέσεις, ως αποτέλεσμα της οικονομικής κρίσης. Αυτές ακριβώς οι προκλήσεις είναι και ο λόγος που συστάθηκε, εξαρχής, το MDRT στις ΗΠΑ, το 1929: η αποτελεσματική αντιμετώπιση των περιορισμών και της δυσπιστίας μιας κοινωνίας και οικονομίας που βρίσκεται σε σοκ. Από το ξεκινημά του μέχρι σήμερα, το MDRT έχει αναπτυχθεί, έχει προσαρμοστεί και έχει επεκταθεί, σύμφωνα με τις εκάστοτε συνθήκες, αλλά πάντα με μοναδικό στόχο τη στήριξη και ανάπτυξη του Ασφαλιστικού Κλάδου, αλλά και των πελατών του, αφού ο κλάδος των ασφαλίσεων δεν υφίσταται χωρίς ανθρώπους που να πιστεύουν στις συγκεκριμένες υπηρεσίες. Έχουμε προχωρήσει πολύ και αισιοδοξούμε ότι θα πάμε ακόμη πιο μακρυά. Στην πορεία μας αυτή χρειαζόμαστε τη στήριξη και παρουσία των συναδέλφων, η οποία θα βοηθήσει στην επίτευξη των στόχων μας και στη συνεχή εξέλιξη και βελτίωση των υπηρεσιών μας»

ΠΣΣΑΣ: Με επιτυχία συνεχίζεται το «Diploma in Sales Management and Sales Force Management»

0

Συνεχίζεται με επιτυχία το «DIPLOMA IN SALES MANAGEMENT AND SALES FORCE MANAGEMENT», ένα από τα μεγαλύτερα προγράμματα μετεκπαίδευσης και επιμόρφωσης, συνολικής διάρκειας 40 εκπαιδευτικών ωρών (10 συνεδρίες), υπό την αιγίδα του Π.Σ.Σ.Α.Σ., σε συνεργασία με το Ε.Ι.Α.Σ. και το Πανεπιστήμιο Πειραιά.

Με σκοπό το Πρόγραμμα Μετεκπαίδευσης να είναι διαδραστικό, στον μέγιστο βαθμό και λόγω της μεγάλης συμμετοχής, έχουν δημιουργηθεί 2 τμήματα και έχουν ήδη ολοκληρωθεί οι 5 συνεδρίες και στα δύο τμήματα.

Ο Π.Σ.Σ.Α.Σ. θα συνεχίσει να προσφέρει στην επιμόρφωση τόσο των μελών του, όσο και γενικότερα στο σύνολο της ασφαλιστικής αγοράς, με προσήλωση στις αξίες της εκπαίδευσης, του επαγγελματισμού και της προόδου. 

Η επιμόρφωση είναι το εργαλείο ανάπτυξης!

Brokers Union: Ταξίδι επιβράβευσης Δικτύου Συνεργατών στα Καλάβρυτα

0

Η εταιρεία BROKERS UNION ΑΕ, πιστή στην δέσμευση της, στην στήριξη του Δικτύου Συνεργατών της και στην επιβράβευση τους για τα υψηλά παραγωγικά αποτελέσματα που επιτύχανε, πραγματοποίησε τριήμερη εκδρομή στην πόλη των Καλαβρύτων.

Στο ταξίδι αυτό, συμμετείχαν 40 συνεργάτες καθώς και Στελέχη της εταιρείας, ο Πρόεδρος της BROKERS UNION, κύριος Νικόλαος Βελλιάδης και ο Διευθύνων Σύμβουλος, κύριος Φώτης Καλαμπαλίκης. 

Με σύμμαχο τον ηλιόλουστο καιρό και μέσα σε ένα ευχάριστο και φιλικό κλίμα, οι συνεργάτες ξεναγήθηκαν στην όμορφη πόλη των Καλαβρύτων, απολαμβάνοντας τα αξιοθέατα της περιοχής, πραγματοποιώντας μια πολύ ευχάριστη διαμονή.

Σε συνάντηση των συνεργατών που πραγματοποιήθηκε στο Filoxenia Hotel & Spa το βράδυ του Σαββάτου πριν το δείπνο, παρουσιάστηκαν τα σπουδαία παραγωγικά αποτελέσματα του Δικτύου για το τρέχον έτος. 

Στη συνέχεια έγινε αναφορά στα μελλοντικά σχέδια της εταιρείας και στους στόχους που θα τεθούν κατά το 2020 οι οποίοι για μια ακόμη χρονιά είναι πολύ υψηλοί. 

Τέλος τα Στελέχη της εταιρείας, έδωσαν την υπόσχεση τους, ότι τα ταξίδια με το Δίκτυο των συνεργατών θα συνεχιστούν και την νέα χρονιά με νέους προορισμούς τόσο στην Ελλάδα, όσο  και σε μία πόλη του εξωτερικού, ως επιβράβευση στην επίτευξη των στόχων τους.


Eρρίκος Μοάτσος: H καθολική ασφάλιση είναι αμοιβαίο όφελος για πολίτες και κράτος

0

Η συζήτησή μας έγινε μια ηλιόλουστη μέρα του Οκτώβρη, την ώρα που στην τηλεόραση τα δελτία ειδήσεων παρουσίαζαν εφιαλτικές εικόνες καταστροφής από πυρκαγιές στην Νότια Καλιφόρνια, οι οποίες σε συνδυασμό με τους θερμούς ανέμους και την ξηρασία κατέκαιγαν 3.000 στρέμματα την ώρα. Ο Ερρίκος Μοάτσος μιλά με -ιδιαίτερη και ασυνήθιστη για τον χαρακτήρα του- ένταση σε κάθε συζήτηση που αναφέρεται η ανάγκη συλλογικής καθολικής προστασίας της Ελληνικής οικογένειας από ενδεχόμενες φυσικές καταστροφές.

Ο Ερρίκος Μοάτσος έχει ήδη συμπληρώσει μια δεκαετία συνεισφοράς στην ΑΧΑ Ασφαλιστική, στην οποία ξεκίνησε ως Διευθυντής Λειτουργιών το 2009 και κατόπιν επελέγη για τη θέση του Διευθύνοντος Συμβούλου το 2014. Με σπουδές στο Fribourg της Ελβετίας (Master στη Διοίκηση Επιχειρήσεων) αργότερα, το 2008, ολοκλήρωσε το International Executive Programme (IEP) του INSEAD στο Fontainebleau της Γαλλίας. Η πρώτη του δουλειά ήταν στην Ασφαλιστική εταιρεία ΑΙΓΙΣ Ασφάλειες (εκπρόσωπο της Royal Insurance στην Ελλάδα) το 1988 και από τότε ακολουθεί την ανοδική πορεία των στελεχών που εκτός από γνώσεις, επιμέλεια και αποτελεσματικότητα χαρακτηρίζονται από το πάθος για την επίτευξη των στόχων τους.

 Η συζήτησή μας είχε -σχεδόν αποκλειστικά- ένα αντικείμενο.Την προσπάθεια να δημιουργηθεί στην Ελλάδα ένας θεσμός, ένας αποτελεσματικός μηχανισμός καθολικής προστασίας από φυσικές καταστροφές. Ο Ερρίκος Μοάτσος πιστεύει στην αναγκαιότητα αυτού του θεσμού. Επιχειρηματολογεί με στοιχεία και αριθμούς. Εμπνέει εμπιστοσύνη και -κυρίως- προκαλεί για ευρύτερο προβληματισμό.

 Συνέντευξη στον Χρήστο Ν. ΚΩΝΣΤΑ

Πιστεύετε πραγματικά ότι υπάρχει σήμερα στην Ελλάδα ευεπίφορο έδαφος για μια συζήτηση καθολικής ασφάλισης από φυσικές καταστροφές;

 Αυτό που γνωρίζω είναι ο νόμος των Μεγάλων Αριθμών: όσο πιο πολλοί ασφαλίζονται τόσο μικρότερο είναι το κόστος και τόσο μεγαλύτερη η διασπορά και η κάλυψη από πιθανές ζημιές. Στην Αθήνα, ακόμη και σήμερα, υπάρχουν άνθρωποι που ζουν σε κοντέινερ εξαιτίας του μεγάλου σεισμού στην πρωτεύουσα που συνέβη πριν 20 χρόνια, το 1999. Σήμερα, όλοι γνωρίζουμε, έχουμε πια τη σχετική εμπειρία, ότι, μετά από μια μεγάλη φυσική καταστροφή, οι δυνατότητες του Κράτους να αποκαταστήσει τις ζημιές και να αποζημιώσει τους πολίτες είναι περιορισμένες. Άλλωστε, δεν είναι και δουλειά του Κράτους να μας φτιάξει το σπίτι, είναι δίκη μας υποχρέωση να το προστατεύσουμε. Σε όλες τις ανεπτυγμένες χώρες η σύμπραξη Κράτους και Ιδιωτικού τομέα για την ασφάλιση από φυσικές καταστροφές είναι μια αυτονόητη πραγματικότητα.

Επαναλαμβάνω λοιπόν την ερώτηση: Υπάρχει σήμερα στην Ελλάδα, μια πραγματική συζήτηση για το ενδεχόμενο καθολικής ασφάλισης από φυσικές καταστροφές;

Πιστεύω ότι η νέα Κυβέρνηση έχει συνειδητοποιήσει την αναγκαιότητα σύμπραξης Δημοσίου και Ιδιωτικού τομέα και στον τομέα της Ασφάλισης, ώστε σε μια δύσκολη στιγμή να υπάρχουν άμεσα διαθέσιμοι οι απαραίτητοι πόροι για να αντιμετωπισθούν κρίσιμα προβλήματα. Υπάρχει εκτεταμένη διεθνής εμπειρία, υπάρχουν μοντέλα που εφαρμόζονται σε αρκετές χώρες του κόσμου που είναι εκτεθειμένες σε κινδύνους φυσικών καταστροφών. Δεν γνωρίζω, βεβαίως, τις προτεραιότητες και τα χρονοδιαγράμματα της πολιτικής ηγεσίας.

Γιατί θεωρείτε ότι η καθολική ασφάλιση των Ελλήνων πρέπει να θεωρηθεί εθνική προτεραιότητα;

Διαπιστώνετε κι εσείς, που καλύπτετε καθημερινά την ελληνική και τη διεθνή επικαιρότητα, τις επιπτώσεις της κλιματικής αλλαγής. Οι πυρκαγιές, οι πλημμύρες, τα ακραία φυσικά φαινόμενα είναι πια καθημερινά στις Ειδήσεις. Φέτος, στην Ελλάδα, είχαμε τον Φεβρουάριο τη μεγάλη καταστροφή από τις πλημμύρες στην Κρήτη και μέσα στο κατακαλόκαιρο, τον Ιούλιο, τον φονικό κυκλώνα που χτύπησε τη Χαλκιδική. Λίγες ημέρες μετά ήρθε και ο σεισμός στη Μαγούλα Αττικής.

«Η Ελλάδα χρειάζεται ένα ολοκληρωμένο σύστημα αντιμετώπισης και χρηματοδότησης των ζημιών από φυσικές καταστροφές.»

Κάθε φορά που έχουμε μια ξαφνική έντονη καταιγίδα στην Ελλάδα ανακαλύπτουμε μπαζωμένα ρέματα. Ξέρετε, πριν το 2007 και τα τραγικά γεγονότα στην Ηλεία, στην Ελλάδα δεν είχαμε απώλειες ανθρώπινων ζωών από πυρκαγιές. Πέρυσι, είχαμε την εκατόμβη νεκρών στο Μάτι. Με απλά λόγια, λέω ότι οι συνθήκες έχουν αλλάξει στη ζωή μας. Είναι καιρός να αλλάξουμε κι εμείς τον τρόπο διαχείρισής τους.

Στατιστικά τι πιθανότητες δίνετε για έναν μεγάλο σεισμό στην Ελλάδα;

Προφανώς και δεν δίνω πιθανότητες εγώ. Όμως, η Ελλάδα είναι η χώρα της Ευρώπης με τη μεγαλύτερη σεισμική επικινδυνότητα. Ενώ καλύπτει ένα μικρό μέρος της έκτασης της Ευρώπης, εκλύει το 50% της σεισμικής δραστηριότητάς της. Πρέπει, λοιπόν, να μάθουμε να ζούμε με τους σεισμούς, να είμαστε ενημερωμένοι, προετοιμασμένοι και οικονομικά εξασφαλισμένοι. Στην Ένωση Ασφαλιστικών Εταιρειών έχουμε μελετήσει τις οικονομικές επιπτώσεις ενός μεγαλύτερου σεισμού – π.χ. ενός σεισμού με, όπως λέμε, περίοδο επαναφοράς 1 στα 200 χρόνια – και έχουμε δει ότι αυτές ανέρχονται σε κάποια δις ευρώ μόνο για τα κτίρια κατοικιών, δηλαδή χωρίς να λαμβάνουμε υπόψη τις ζημιές στις υποδομές και τις επιχειρήσεις.

Έχουμε και υψηλό ποσοστό ιδιοκτησίας ακινήτων στην Ελλάδα…

Πράγματι. Είμαστε ιδιοκτήτες της κατοικίας μας σε ποσοστό 70% – ίσως το υψηλότερο στην Ευρώπη. Παράλληλα, όμως, σε ένα σύνολο 6,5 εκατομμυρίων κατοικιών μόνο το 1 εκατομμύριο είναι ασφαλισμένες. Άρα, ενώ οι Έλληνες έχουν επενδύσει τις αποταμιεύσεις τους στην ακίνητη περιουσία, το 85% των σπιτιών παραμένουν ανασφάλιστα! Όταν, λοιπόν, γίνεται μια μεγάλη καταστροφή έρχεται το Κράτος να αντιμετωπίσει τις συνέπειες ενώ δεν είναι υποχρέωσή του. Η δε αποζημίωση που χορηγεί το Κράτος είναι ένα ποσοστό μόνο της αξίας της κάθε κατοικίας, το οποίο όσο μεγαλύτερη είναι η καταστροφή τόσο μικρότερο αναμένεται να είναι αφού επιβαρύνεται αιφνίδια ο Προϋπολογισμός, σημειώνονται καθυστερήσεις και, φυσικά, το κόστος δεν κατανέμεται δίκαια στους πολίτες. Επιπλέον, το Κράτος οφείλει να αντιμετωπίσει τις όποιες ζημιές στις υποδομές του. Εμείς στην Ένωση Ασφαλιστικών Εταιρειών λέμε το αυτονόητο: Η Ελλάδα χρειάζεται ένα ολοκληρωμένο σύστημα αντιμετώπισης και χρηματοδότησης των ζημιών από φυσικές καταστροφές.

«Καθήκον μας, ως ασφαλιστές, είναι να ενισχύσουμε την ενημέρωση για τους κινδύνους που διατρέχουμε στην κοινωνία μας, προκειμένου να βοηθήσουμε τους συμπολίτες μας να μεριμνήσουν για την προστασία τους έγκαιρα και διαχρονικά.»

Έχουμε, βεβαίως, έναν από τους ασφαλέστερους αντισεισμικούς κανονισμούς στο κόσμο, που μας επιβάλλει κατά κάποιο τρόπο ένα ελάχιστο όριο κόστους κατασκευής. Πρόκειται για μια πολύ σωστή πολιτική πρόληψης και προστασίας. Είναι, όμως, αρκετή;

Οι άλλες χώρες της Ευρώπης πώς αντιμετωπίζουν αυτό το πρόβλημα;

Οι περισσότερες χώρες στον κόσμο -όχι μόνον στην Ευρώπη- όσες έχουν κάποια έκθεση σε φυσικές καταστροφές, ρυθμίζουν εκ των προτέρων τη χρηματοδότηση των ζημιών, δηλαδή διαθέτουν ολοκληρωμένο σύστημα αντιμετώπισης και χρηματοδότησης των ζημιών από φυσικές καταστροφές. Προφανώς, κάθε χώρα προσαρμόζει το Σύστημα προστασίας στις ιδιαίτερες συνθήκες και ανάγκες. Για παράδειγμα, στην Βόρεια Ευρώπη, οι μεγάλες βροχοπτώσεις υπερχειλίζουν τους ποταμούς και προκαλούν σοβαρές καταστροφές. Εμείς εδώ στην Ελλάδα δεν έχουμε μεγάλης διάρκειας βροχοπτώσεις, έχουμε flash floods στις αστικές περιοχές, με συνέπειες που επιδεινώνονται από την ανθρώπινη παρέμβαση στο περιβάλλον.

Σήμερα, σε ολόκληρο τον πλανήτη, λειτουργούν πολλά διαφορετικά σχήματα σύμπραξης δημόσιου και ιδιωτικού τομέα που όλα αναδεικνύουν τους διακριτούς αλλά συμπληρωματικούς ρόλους Κράτους και αγοράς.

Γιατί όμως επιμένετε στην σύμπραξη Κράτους και Ιδιωτικού τομέα;

Καταρχήν, επειδή για κάθε μεγάλη εθνική προσπάθεια η σύμπραξη Κράτους και Ιδιωτικού τομέα μεγιστοποιεί τις πιθανότητες επιτυχίας με τους συμπληρωματικούς ρόλους που έχει η κάθε πλευρά. Το Κράτος ορίζει το πλαίσιο και τους κανόνες ενώ ο Ιδιωτικός τομέας διασφαλίζει την οικονομικά βέλτιστη λειτουργία. Επιπλέον, με μια -προαιρετική- συμμετοχή ενός κρατικού φορέα στην χρηματοδότηση των ζημιών, δηλαδή μια συνασφάλιση, μπορεί να διευκολύνεται και η χρηματοδότηση και η αντασφάλιση του κινδύνου. Μια μικρή συμμετοχή κρατικού φορέα μεγιστοποιεί την αντασφαλιστική δυνατότητα καθώς ο φορέας αυτός μπορεί να χρηματοδοτηθεί από τις αγορές κεφαλαίων, π.χ. με catastrophe bonds, έτσι ώστε το κόστος του κινδύνου να διαχυθεί περαιτέρω. Αυτού του είδους τα χρηματοοικονομικά εργαλεία προσφέρουν πολυετή προστασία έναντι φυσικών καταστροφών με ελάχιστο πιστωτικό κίνδυνο αντισυμβαλλομένου. Για τους επενδυτές που τα αγοράζουν παρέχεται η δυνατότητα διαφοροποίησης και μείωσης του κινδύνου του χαρτοφυλακίου τους, καθώς η αθέτηση υποχρεώσεων των ομολόγων δεν σχετίζεται με την αθέτηση υποχρεώσεων των περισσότερων άλλων χρεογράφων.

Πώς θα μπορούσε να λειτουργήσει αυτό το Σύστημα;

Στην Ελλάδα μπορούμε να ξεκινήσουμε από τον περισσότερο σοβαρό κίνδυνο, τον σεισμό. Να εφαρμόσουμε ένα απλό σύστημα προστασίας, να δούμε πώς λειτουργεί καλά και κατόπιν να το επεκτείνουμε σε άλλους καταστροφικούς κινδύνους, εφόσον κριθεί απαραίτητο. Μια απλή στη λειτουργία της ασφάλιση κτιρίων κατοικιών (διαμερίσματα και ανεξάρτητες κατοικίες) απαιτεί πρώτα απ’ όλα έναν απλό και απολύτως κατανοητό τρόπο υπολογισμού του ασφαλισμένου ποσού. Για παράδειγμα ασφαλισμένη αξία ανακατασκευής μιας κανονικής κατοικίας 1.000 € ανά τ.μ. Προσαρμόζουμε το σύστημα στις ανάγκες της πλειοψηφίας των πολιτών βάζοντας για παράδειγμα ανώτατο όριο ασφάλισης τα 120 τ.μ. που καλύπτει συνολικά το 87% των κατοικιών. Θα χρειαστεί να εξετάσουμε ορισμένες ειδικές κατηγορίες, βεβαίως, όπως π.χ. τις εξοχικές κατοικίες ή κάποια ειδικά κοινωνικά κριτήρια. Ειδικές διατάξεις θα πρέπει, επίσης, να υπάρξουν για ιδιαίτερα αυξημένους κινδύνους (π.χ. παλιές κατασκευές χωρίς αντισεισμική θωράκιση σε επικίνδυνες γεωγραφικές περιοχές).

Το σημαντικό, όμως, είναι να υπάρχουν κοινοί όροι ασφάλισης (ορισμός κάλυψης, εξαιρέσεις, προϋποθέσεις) και ενιαία απαλλαγή, ώστε όλοι να γνωρίζουν και να κατανοούν την ασφάλισή τους. Όλα αυτά στηρίζονται σε πολύχρονες μελέτες και θετικές εμπειρίες άλλων κρατών.

Κι έτσι καταλήγουμε πάλι στην ανάγκη για καθολική ασφάλιση. Όσοι περισσότεροι ασφαλίζονται τόσο αποτελεσματικότερο είναι το Σύστημα προστασίας.

Δεν ανακαλύπτουμε τον τροχό. Καθοριστικός παράγοντας για την επιτυχία κάθε συστήματος ασφάλισης είναι η όσο το δυνατόν μεγαλύτερη συμμετοχή των κινδύνων σε αυτό. Η μεγάλη συμμετοχή εξασφαλίζει τη βέλτιστη διασπορά και κατ’ επέκταση τη μείωση του κόστους ασφάλισης για καθένα συμμετέχοντα ασφαλισμένο. Προφανώς, ζητούμενο είναι η καθολική συμμετοχή. Όλοι έχουμε μια σχετική εμπειρία σήμερα από την υποχρέωση ασφάλισης στα πλαίσια σύναψη στεγαστικού δανείου. Πρέπει, επομένως, να υπάρχουν και κίνητρα για τους ασφαλισμένους. Ανάλογα και με τον βαθμό αποδοχής της ασφάλισης σε μια κοινωνία είναι αναγκαίο να προβλεφθούν και κίνητρα για την συμμετοχή. Η μείωση της φορολογίας είναι ένα σύνηθες πρόσθετο κίνητρο. Σημαντικό κίνητρο είναι, επίσης, η ανταμοιβή του πολίτη που επενδύει στην πρόληψη, π.χ. με ένα χαμηλότερο ασφάλιστρο. Είναι, επίσης, σημαντικό να γνωρίζουν οι πολίτες ότι από τη στιγμή που θεσπίζεται ένα οργανωμένο σύστημα για την εκ των προτέρων χρηματοδότηση των ζημιών, η εκ των υστέρων χρηματοδότηση υπό την μορφή δωρεάν κρατικής αρωγής δεν θα υφίσταται. Καθήκον μας ως ασφαλιστές είναι, όμως, και να ενισχύσουμε την ενημέρωση για τους κινδύνους που διατρέχουμε στην κοινωνία μας προκειμένου να βοηθήσουμε τους συμπολίτες μας να μεριμνήσουν για την προστασία τους έγκαιρα και διαχρονικά.

Σ’ ένα τέτοιο Σύστημα καθολικής ασφάλισης θα μπορεί ο κάθε πολίτης να επιλέγει π.χ. την Ασφαλιστική εταιρεία που θα τον καλύπτει; Να συνδυάζει αυτή την ασφάλιση με άλλα προϊόντα για να έχει καλύτερη τιμολόγηση;

Φυσικά. Η αγορά πρέπει να λειτουργεί υπέρ του καταναλωτή και να του προσφέρει πολλές επιλογές. Ο πολίτης, ο ιδιοκτήτης εξασφαλίζεται ακόμη περισσότερο και με τη συγχρηματοδότηση της καθολικής του ασφάλισης από έναν φορέα, κρατικό ή μη. Ο φορέας αυτός μπορεί να αναλάβει και πρόσθετους ρόλους, όπως αυτόν ενός μηχανισμού σταθεροποίησης ασφαλίστρου μετά από ένα μεγάλο γεγονός ή ενός εγγυητικού μηχανισμού.

Ποιο θα είναι το άμεσο όφελος για τον πολίτη; Πώς θα πεισθεί να συμμετάσχει σ’ ένα τόσο μεγάλο Σύστημα που σε τελική ανάλυση μεταφράζεται σε πρόσθετη οικονομική επιβάρυνση σε μια δύσκολη οικονομικά περίοδο;

Ας ξεκινήσουμε με το αυτονόητο. Ειδικά ένας οικονομικά αδύναμος πολίτης που αντιμετωπίζει μία φυσική καταστροφή δεν έχει άλλη επιλογή από την κρατική μέριμνα, η οποία – όπως έχει αποδειχτεί – δεν μπορεί να καλύψει παρά μικρό μόνο μέρος των πραγματικών αναγκών του και με καθυστέρηση. Εμείς πιστεύουμε σ’ ένα σύστημα που ασφαλίζει την πλειοψηφία των κατοικιών. Θέλουμε να προστατεύσουμε τις περιουσίες όλων των πολιτών γιατί με την καθολική ασφάλιση ελαχιστοποιείται το κόστος ανά κατοικία, καθώς επιτυγχάνεται η βέλτιστη διασπορά του κινδύνου. Ταυτόχρονα, εξασφαλίζουμε ότι, στη δύσκολη στιγμή, θα υπάρχουν διαθέσιμοι οι απαραίτητοι οικονομικοί πόροι για την αποκατάσταση των ζημιών, ανεξαρτήτως των συνθηκών που θα επικρατούν την εποχή εκείνη στην εθνική ή την παγκόσμια οικονομία.

Πιστεύετε ότι οι αποζημιώσεις θα καταβάλλονται νωρίτερα στους πληγέντες πολίτες;

Έχουμε πολλά παραδείγματα από πρόσφατα καταστροφικά γεγονότα. Θέλω να υπογραμμίσω ότι -αντίθετα με τα προγράμματα κρατικής αρωγής μετά από μεγάλες καταστροφές- οι πολίτες αποζημιώνονται άμεσα από τις ασφαλιστικές εταιρίες. Δεν θεωρώ μικρής σημασίας το γεγονός ότι, μ’ ένα πρόγραμμα καθολικής ασφάλισης, οι πολίτες θα μπορούν να ενημερώνονται σωστά για τους κινδύνους γιατί όχι και από τις ασφαλιστικές εταιρίες. Συνειδητοποιώντας τους κινδύνους προχωρούν μόνοι τους στη λήψη μέτρων προστασίας, όπου αυτό είναι εφικτό, και με τον τρόπο αυτό κάνουμε τη ζωή όλων μας καλύτερη. Επιπλέον, αφού το Κράτος απαλλάσσεται από την υποχρέωση να αποζημιώσει, τα χρήματα των φόρων μας επενδύονται σε άλλες παραγωγικές δραστηριότητες που προσφέρουν θέσεις εργασίας και ανάπτυξη.

Ποια είναι αυτά τα παραδείγματα φυσικών καταστροφών που οι Ελληνικές Ασφαλιστικές εταιρείες αποζημίωσαν άμεσα τους πληγέντες;

Είναι πολλά. Στις πρόσφατες τραγικές δασικές πυρκαγιές της Αττικής δηλώθηκαν στις ασφαλιστικές εταιρείες 835 ζημιές –κυρίως σε κατοικίες- αριθμός που αντιστοιχεί σε ποσοστό κοντά στο 20% (αν λάβουμε υπόψη ότι ζημιώθηκαν περίπου 4 χιλιάδες κατοικίες). Με δεδομένο ότι η μέση ζημιά ανήλθε στο σημαντικό ποσό των 41 χιλιάδων ευρώ και ότι οι ασφαλιστικές εταιρίες στο σύνολό τους έσπευσαν να συνδράμουν τους ασφαλισμένους τους με υποδειγματικό τρόπο καταβάλλοντας αποζημιώσεις και προκαταβολές μέσα σε λίγες μόνο ημέρες, μπορεί εύκολα κανείς να συμπεράνει ότι η ιδιωτική ασφάλιση έχει πολύ ουσιαστική συμβολή στην προστασία των περιουσιών των πολιτών.

Οι οικονομικά ανεπτυγμένες χώρες που κινδυνεύουν από φυσικές καταστροφές ρυθμίζουν εκ των προτέρων τη χρηματοδότηση των οικονομικών επιπτώσεων των καταστροφών αυτών. Η Ελλάδα μπορεί να ακολουθήσει αυτό το επιτυχημένο μοντέλο προστασίας των πολιτών της.

Η Ένωση Ασφαλιστικών Εταιρειών ποιες πρωτοβουλίες έχει πάρει για την πληρέστερη ενημέρωση των Ελλήνων στο θέμα της καθολικής προστασίας από φυσικές καταστροφές;

Πολλές. Και ασφαλώς μπορεί και έχει τη διάθεση να συμβάλλει περαιτέρω ώστε να δημιουργηθεί ένα δυναμικό κύμα ευαισθητοποίησης της κοινής γνώμης. Η αρμόδια Επιτροπή Περιουσίας έχει επεξεργαστεί μια ολοκληρωμένη πρόταση για τη δημιουργία εθνικού συστήματος χρηματοδότησης ζημιών από σεισμό, η οποία μπορεί να αποτελέσει τη βάση συζητήσεων με τους φορείς της Πολιτείας. Πιστεύουμε πως οι συνθήκες στην Ελλάδα έχουν ωριμάσει για την καθιέρωση ενός καθολικού συστήματος ασφάλισης του σεισμού. Μετά την παρουσίαση της πρότασης στο Ασφαλιστικό και Αντασφαλιστικό Συνέδριο στην Μεσσηνία το 2018 έχουμε σχεδόν ολοκληρώσει, με σκοπό να συζητηθεί με την πολιτική ηγεσία, ένα ολοκληρωμένο σχέδιο με αναλυτική παρουσίαση του κινδύνου του σεισμού στη χώρα μας με ιστορικά δεδομένα, με ποσοτικοποίηση των ζημιών με χρήση καταστροφικών μοντέλων, με αναλυτική παρουσίαση του υφιστάμενου καθεστώτος αποκατάστασης των ζημιών και των προβλημάτων του, με αναφορές σε συστήματα ασφάλισης άλλων χωρών και στην έκθεση της Ευρωπαϊκής Επιτροπής για τις ασφαλίσεις έναντι φυσικών καταστροφών και την περιγραφή της πρότασης, κ.τλ.

 Το συμπέρασμα;

Το κείμενο καταλήγει σε μια εκτενή περιγραφή και ανάλυση ενός προτεινόμενου συστήματος ασφάλισης κατοικιών από σεισμό, εμπλουτισμένο με στοιχεία από τις μελέτες και την τεχνική συνδρομή –ιδίως σε ό,τι αφορά στην εκτίμηση του κινδύνου σε εθνικό επίπεδο- συμβούλων που συνεργάστηκαν με την Επιτροπή της Ένωσης. Η Ένωση έχει, πλέον, διαμορφώσει μια ολοκληρωμένη πρόταση της ασφαλιστικής αγοράς για τη δημιουργία εθνικού συστήματος χρηματοδότησης ζημιών από σεισμό και γενικότερα από φυσικές καταστροφές, τις βασικές παραμέτρους του οποίου σας περιέγραψα. Βεβαίως, μπορούν κάλλιστα να συζητηθούν και εναλλακτικές λύσεις που λειτουργούν με διαφορετικό τρόπο. Το κρίσιμο είναι να θέσουμε σε εφαρμογή ένα σύστημα προστασίας.

Μεγάλες ανατροπές φέρνει η 4η βιομηχανική επανάσταση

0

Οι αλλαγές που έρχονται σε σειρά τομέων της οικονομικής ζωής είναι καταλυτικές με τη χρήση νέων καινοτόμων εργαλείων που φέρνει η 4η βιομηχανική επανάσταση.

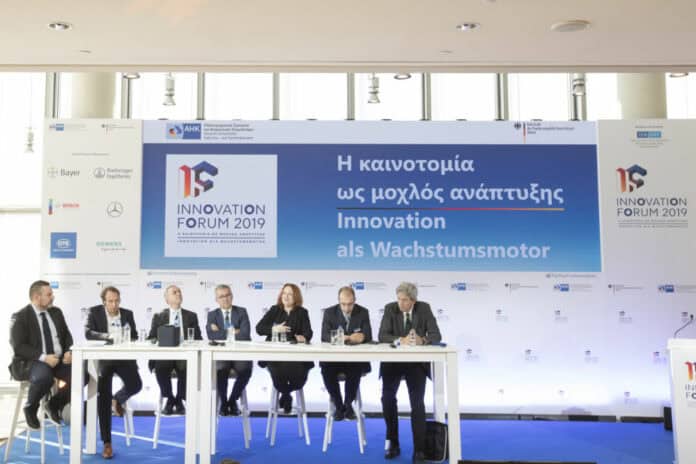
Αυτό τόνισαν οι ομιλητές στην 1η θεματική ενότητα με θέμα «Νέες τεχνολογίες: Νέες βάσεις για τους τομείς της ενέργειας και της κινητικότητας», στο πρώτο Ελληνογερμανικό Φόρουμ Καινοτομίας, με τίτλο «Η καινοτομία ως μοχλός ανάπτυξης – Μία ελληνογερμανική συνεργασία», το οποίο διοργανώνουν από κοινού το Ελληνογερμανικό Εμπορικό και Βιομηχανικό Επιμελητήριο και η Πρεσβεία της Ομοσπονδιακής Δημοκρατίας της Γερμανίας, με δωρεά από το Ίδρυμα Σταύρος Νιάρχος (ΙΣΝ), στο Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος (ΚΠΙΣΝ).

Ο Δρ. Ulli Waltinger, Technology Head of the Siemens AI Lab at Siemens Corporate Technology παρουσίασε τις εξελίξεις στον τομέα της Τεχνητής Νοημοσύνης (ΑΙ) αναφορικά με τα Ευφυή Δίκτυα και τις Ενεργειακές Εφαρμογές, αναφέρθηκε στις τελευταίες τάσεις και προκλήσεις από τον χώρο της βιομηχανικής ΑΙ, όπως και στους τρόπους χρήσης της δυναμικής των νέων τεχνολογιών ΑΙ στον τομέα της Διαχείρισης της Ενέργειας, ανέλυσε σχετικά παραδείγματα και εξήγησε πώς θα προσεγγίσουμε ένα ασφαλές οικοσύστημα αξιών για τις βιομηχανικές εφαρμογές στον τομέα της Ενεργειακής Διαχείρισης.

Ο κ. Ιωάννης Καλλίγερος, Πρόεδρος & Διευθύνων Σύμβουλος, Mercedes Benz Hellas ΑΕ επισήμανε ότι όραμα της Mercedes-Benzείναι η διαμόρφωση της κινητικότητας του μέλλοντος, καθότι, όπως είπε, η εταιρία συνεχίζει να εξελίσσει όλες τις μορφές προηγμένων κινητών, καθώς και υβριδικά συστήματα κίνησης και ηλεκτροκίνησης με μπαταρίες ή κυψέλες καύσιμου, ενώ επιμένει να οδηγεί τις εξελίξεις με νέες ανατρεπτικές ιδέες που θα αλλάξουν το τοπίο στην αυτοκίνηση. Όπως τόνισε, η αυτοκίνηση στα επόμενα 30 χρόνια θα αλλάξει όσο δεν άλλαξε τα τελευταία 300 χρόνια. Παράλληλα εξήγησε γιατί δεν έρχονται επενδύσεις της αυτοκινητοβιομηχανίας στην Ελλάδα.  Όπως είπε για να αναστραφεί η τάση θα πρέπει να διασφαλιστούν τρεις παράγοντες. «Ότι τα λιμάνια θα λειτουργούν, θα υπάρχει ένα επαρκές τραπεζικό σύστημα, κι ότι όταν προσφεύγουμε στα δικαστήρια θα υπάρχει ένα σύστημα που δεν θα χρειάζεται 10 με 15 χρόνια για να εκδώσει μια απόφαση».

Ο κ. Ιωάννης Κάπρας, Διευθύνων Σύμβουλος, Robert Bosch ΑΕ υπογράμμισε ότι για την Bosch το αυτοκίνητο του μέλλοντος θα είναι προσωποποιημένο, αυτοματοποιημένο, διασυνδεδεμένο και ηλεκτρικό και τόνισε ότι η εταιρία για την υλοποίηση έργων αυτόνομης οδήγησης χρησιμοποιεί τεχνολογίες τεχνητής νοημοσύνης (ΑΙ) και, αλλάζοντας το μοντέλο της αστικής κινητικότητας, στοχεύει να κάνει τις μετακινήσεις λιγότερο έως καθόλου ρυπογόνες, ασφαλέστερες και πιο ευχάριστες.

Ο κ. Φώτης Παντελιάδης, Γενικός Διευθυντής, KENOTOM I.K.E ανέφερε ότι οι καινοτομίες στην Ενέργεια και το Mobility υλοποιούνται σε μεγάλο βαθμό από εξειδικευμένες ηλεκτρονικές μονάδες ελέγχου (Steuergeräte, σημείωσε πως οι προκλήσεις των μηχανικών που καλούνται να σχεδιάσουν, υλοποιήσουν και επιβεβαιώσουν αυτές τις μονάδες είναι υψηλότατες, ενώ πρόσθεσε πως οι μεθοδολογίες και οι προδιαγραφές είναι αυστηρότατες, καθώς η λειτουργική ασφάλεια και η πιστότητα αξιολογούνται ως ιδιαίτερα κρίσιμες. Εστιάζοντας στην Kenotom, υπογράμμισε ότι ειδικεύεται στην παροχή υπηρεσιών σε όσους διαθέτουν στην αγορά ανάλογες εφαρμογές (αυτοκινητοβιομηχανία, eMobility, βιομηχανικά PLC) και όραμά της είναι να εδραιωθεί στην Ευρώπη και γενικότερα στον κόσμο με τις επιδόσεις της.

Η Δρ. Ζωή Αικατερινίδη, Διευθύνουσα Σύμβουλος, Software Competitiveness International ανέφερε ότι η Software Competitiveness International ξεκίνησε το 2010 και μέσα σε 9 χρόνια αναπτύχθηκε απασχολώντας περίπου 100 άτομα σε νέες και ελκυστικές θέσεις εργασίας στην Ελλάδα. Όπως εξήγησε, το 98% του τζίρου της εταιρίας προέρχεται από συνεργασίες με το εξωτερικό, με κύρια χώρα προέλευσης των εσόδων της τη Γερμανία και ειδικότερα τους τομείς υψηλής τεχνολογίας, όπως η αυτοκινητοβιομηχανία, οι τηλεπικοινωνίες και η διαστημική βιομηχανία. Μάλιστα τόνισε η εταιρία έχει σήμερα περισσότερες από 100 στρατηγικές συνεργασίες διεθνώς.

O Καθ. Νικόλαος Μουσιόπουλος, Διευθυντής Εργοστασίου Μετάδοσης Θερμότητας & Περιβάλλοντος Μηχανικής, Τμήμα Μηχανολόγων Μηχανικών Πολυτεχνικής Σχολής Α.Π.Θ. αναφέρθηκε στην προώθηση της τεχνολογικής ανάπτυξης και της καινοτομίας σε θέματα Ποιότητας Αέρα σε Έξυπνες Πόλεις, Διεργασιών στην Ατμόσφαιρα, Συνθετικών Καυσίμων και Βιο-Οικονομίας, τονίζοντας τη σπουδαιότητά τους μέσα στο γενικό πλαίσιο αντιμετώπισης της Κλιματικής Αλλαγής, της υλοποίησης της Ενεργειακής Μετάβασης και της Προστασίας του Περιβάλλοντος. Επεσήμανε, τέλος, τη συνεισφορά στην εκπαίδευση νέων επιστημόνων ώστε να γίνουν ειδήμονες στα ανωτέρω αντικείμενα.

Ο κ. Στέλιος Κουτρουμπίνας, Διευθύνων Σύμβουλος, Meazon ΑΕ, επισήμανε ότι η Meazon κάνει εφικτή την ψηφιοποίηση της ενέργειας με την παραγωγή ενσωματωμένων συσκευών υψηλής ολοκλήρωσης, χρησιμοποιώντας καινοτόμες τεχνολογίες ασύρματών δικτύων συνδεδεμένων στο δίκτυο των πραγμάτων (ΙοΤ), όπου υλοποιεί τεχνικές μηχανικής μάθησης και τεχνητής νοημοσύνης στα δεδομένα με στόχο την παροχή “έξυπνων” υπηρεσιών προς τον άνθρωπο.

Ο κ. Άρης Παπαδόπουλος, Διευθύνων Σύμβουλος, της start-up εταιρίας, ZEB AEEY ανέφερε ότι οι αναλύσεις κι η διαχείριση δεδομένων, η ψηφιοποίηση, το Internet of Things (IoT) και η τεχνητή νοημοσύνη αποτελούν καταλύτες για το μέλλον της ενεργειακής διαχείρισης των κτιρίων, δεδομένου ότι η τελευταία επιτρέπει την προβλεπόμενη ανάλυση για την εξοικονόμηση που απαιτείται. Η ψηφιοποίηση είναι η βάση για τα μέτρα ενεργειακής απόδοσης στα κτίρια και επιτρέπει τη βελτιστοποίηση της κατανάλωσης ενέργειας, τη μείωση των εκπομπών CO2 και, ασφαλώς, του κόστους, σημείωσε.

INTERAMERICAN: Μνημόνιο υποστήριξης του Δικτύου για τα Δικαιώματα του Παιδιού

0
Ο Πάνος Χριστοδούλου, διευθυντής του Δικτύου για τα Δικαιώματα του Παιδιού, με τον Γιώργο Βαλαή, γενικό διευθυντή της INTERAMERICAN Βοήθειας, τον Γιάννη Ρούντο, διευθυντή και τη Χρύσα Ελευθερίου, προϊσταμένη της Διεύθυνσης Εταιρικών Σχέσεων και Υπευθυνότητας της INTERAMERICAN

Με αφορμή την Παγκόσμια Ημέρα για τα δικαιώματα του παιδιού και σε συνέχεια μιάς πολυετούς υποστηρικτικής συνεργασίας, που έχει ξεκινήσει από το 2011, η INTERAMERICAN ανακοινώνει ότι δεσμεύθηκε πρόσφατα με την υπογραφή σχετικού Μνημονίου για την περαιτέρω υποστήριξη του Δικτύου για τα Δικαιώματα του Παιδιού. Συγκεκριμένα, η εταιρεία θα παρέχει εφεξής δωρεάν κάλυψη των αναγκών του Δικτύου, που αφορούν σε υπηρεσίες Άμεσης Ιατρικής Βοήθειας. Ειδικότερα, παρέχεται η δυνατότητα  χρήσης της τηλεφωνικής Γραμμής Υγείας 1010 της INTERAMERICAN. Πρακτικά, σε περίπτωση ανάγκης το Δίκτυο των Δικαιωμάτων του Παιδιού θα έχει στη διάθεσή του, καθημερινά και καθ’ όλη τη διάρκεια του 24ωρου, εξειδικευμένους ιατρούς διαφόρων ειδικοτήτων για συμβουλές και οδηγίες τηλεφωνικώς, μέσω του 1010. Ακόμη, σε περιπτώσεις που θα κριθεί ως αναγκαία η χρήση ασθενοφόρου, η INTERAMERICAN θα συνδράμει με ασθενοφόρο και οδηγό, εφ’ όσον είναι δυνατόν, μετά από σχετική επικοινωνία με την εταιρεία εξουσιοδοτημένου προσώπου από το Δίκτυο για τα Δικαιώματα του Παιδιού.

Επισημαίνεται ότι η INTERAMERICAN παρέχει σταθερά και την ασφαλιστική κάλυψη του ακινήτου του Δικτύου στην περιοχή του Σταθμού Λαρίσης, σημείου αναφοράς ποικίλων δραστηριοτήτων για τα παιδιά. Το Μνημόνιο υποστήριξης έχει μια συμβολική διάσταση και για τις δύο πλευρές, δεδομένου ότι φέτος συμπληρώνονται 30 χρόνια από την υιοθέτηση της Διεθνούς Σύμβασης για τα Δικαιώματα του Παιδιού. Η Διεθνής Σύμβαση* του 1989, τρία χρόνια αργότερα (το 1992) επικυρώθηκε και από την Ελλάδα, ενσωματώθηκε στο εσωτερικό της δίκαιο και έκτοτε, αποτελεί Νόμο του κράτους (Ν2101/92).

Εκ μέρους του Δικτύου για τα Δικαιώματα του Παιδιού, ο Πάνος Χριστοδούλου, διευθυντής, δήλωσε σχετικά: «Η υποστήριξη του Δικτύου από οργανισμούς όπως είναι η INTERAMERICAN, όχι μόνο ενθαρρυντική αλλά και ουσιαστικά αποτελεσματική για την αντιμετώπιση αναγκών μεγάλου αριθμού παιδιών, καθώς παραμένει η προβληματική από τα προηγούμενα χρόνια κατάσταση. Με ανησυχία διαπιστώνεται ότι, όχι μόνο δεν λαμβάνονται μέτρα βελτίωσης αλλά, αντιθέτως, βρίσκουν έδαφος ρητορικές, υιοθετούνται σχέδια και παίρνονται αποφάσεις που με άμεσο ή έμμεσο τρόπο θίγουν ακόμη περισσότερο τα δικαιώματα των παιδιών. Είναι ιδιαίτερα σημαντικό ότι η Εταιρεία παραμένει έμπρακτα κοντά μας, αποδεικνύοντας πως αντιλαμβάνεται ευρύτερα την κοινωνική αποστολή της».

Από την πλευρά της INTERAMERICAN, ο Γιώργος Βαλαής, γενικός διευθυντής της εταιρείας Βοήθειας, τόνισε: «Αποτελεί υποχρέωσή μας να ενισχύουμε, με κάθε δυνατό τρόπο, το έργο του Δικτύου που προασπίζει την εξίσωση των δικαιωμάτων στη ζωή για όλα τα παιδιά του κόσμου, χωρίς διακρίσεις.  Άλλωστε, η εταιρεία έχει υιοθετήσει στο πλαίσιο της εταιρικής υπευθυνότητας που έχει ενσωματώσει εδώ και πολλά χρόνια στη στρατηγική της, τις Αρχές του UN Global Compact και έχει υιοθετήσει τους παγκόσμιους Στόχους της Ατζέντας 2030 για έναν καλύτερο κόσμο, όπου η φροντίδα για τα παιδιά στο παρόν και το μέλλον είναι στην πρώτη γραμμή των προτεραιοτήτων».

*Σύμφωνα με όσα ορίζει η Διεθνής Σύμβαση για τα Δικαιώματα του Παιδιού και κατ’ επέκταση ο Νόμος, η Ελλάδα οφείλει, μεταξύ άλλων:

  • Να σέβεται τα δικαιώματα, που αναφέρονται στη Σύμβαση και να τα εγγυάται σε κάθε παιδί που υπάγεται στη δικαιοδοσία της χώρας, χωρίς καμμία διάκριση (άρθρο 2),
  • Να εξασφαλίζει στο παιδί την αναγκαία για την ευημερία του προστασία και φροντίδα (άρθρο 3),
  • Να αναγνωρίζει ότι κάθε παιδί έχει εγγενές δικαίωμα στη ζωή και εξασφαλίζει την επιβίωση και την ανάπτυξή του (άρθρο 6),
  • να παρέχει ειδική προστασία και βοήθεια για κάθε παιδί που στερείται προσωρινά ή οριστικά το οικογενειακό περιβάλλον του (άρθρο 20),
  • Να παίρνει τα κατάλληλα μέτρα προκειμένου κάθε παιδί-πρόσφυγας να έχει την κατάλληλη προστασία και υποστήριξη, που θα του επιτρέψουν να απολαύει των δικαιωμάτων του ως παιδί (άρθρο 22),
  • Να διασφαλίζει ότι κανένα παιδί δεν θα στερείται το δικαίωμα πρόσβασης σε υπηρεσίες ιατρικής θεραπείας και αποκατάστασής αναπήρων, αναγνωρίζοντας το δικαίωμα κάθε παιδιού για πρόσβαση στο καλύτερο δυνατόν επίπεδο υγείας (άρθρο 24),
  • Να αναγνωρίζει το δικαίωμα κάθε παιδιού για ένα κατάλληλο επίπεδο ζωής που να επιτρέπει τη σωματική, πνευματική, ψυχική, ηθική και κοινωνική ανάπτυξη του (άρθρο 27),
  • Να αναγνωρίζει το δικαίωμα κάθε παιδιού στην εκπαίδευση και να λαμβάνει τα κατάλληλα μέτρα για να επιτευχθεί η άσκηση του δικαιώματος αυτού (άρθρο 28),
  • Να αναλαμβάνει την υποχρέωση να προστατεύσει κάθε παιδί από κάθε μορφή εκμετάλλευσης (άρθρο 36), συμπεριλαμβανομένης της οικονομικής εκμετάλλευσης (άρθρο 32), της σεξουαλικής βίας (άρθρο 34) και χρήσης ναρκωτικών (άρθρο 33),
  • Να επαγρυπνεί ώστε κανένα παιδί να μη στερείται την ελευθερία του κατά τρόπο παράνομο ή αυθαίρετο (άρθρο 37) και
  • Να λαμβάνει όλα τα κατάλληλα μέτρα ώστε να διευκολύνει τη σωματική και ψυχολογική ανάρρωση και την κοινωνική επανένταξη κάθε παιδιού θύματος οποιασδήποτε μορφής παραμέλησης, εκμετάλλευσης ή κακοποίησης (άρθρο 39).

Oι χώρες με τα καλύτερα συνταξιοδοτικά συστήματα

0

Μία πολύ ενδιαφέρουσα έρευνα πραγματοποίησε η Melbourne Mercer Global Pension Index που αφορά τα συστήματα συνταξιοδότησης παγκοσμίως.

Η μελέτη συνέκρινε 37 συστήματα συνταξιοδότησης, που καλύπτουν  σχεδόν τα δύο τρίτα του παγκόσμιου πληθυσμού.

Σε αυτή καταδεικνύεται πως η Ολλανδία και Δανία διατηρούν την πρώτη και τη δεύτερη θέση αντίστοιχα.

Επισημαίνει το ευρύ φάσμα και την ποικιλομορφία των συνταξιοδοτικών συστημάτων του κόσμου, αποδεικνύοντας ότι ακόμη και τα καλύτερα συστήματα του κόσμου έχουν ελλείψεις. Ο δείκτης 2019 περιλαμβάνει τρία νέα συστήματα – Φιλιππίνες, Ταϊλάνδη και Τουρκία.

Πιο συγκεκριμένα, Ολλανδία και Δανία είχαν την υψηλότερη τιμή δείκτη (81,0), και κατέχουν σταθερά την πρώτη  και τη δεύτερη θέση στις δέκα από τις 11 τελευταίες εκθέσεις της MMGPI. ( Πίνακας)

Για κάθε υποδείκτη, υψηλότερες βαθμολογίες έχουν η Ιρλανδία για την επάρκεια (81,5), η Δανία για την αειφορία (82,0)  και η Φινλανδία για ακεραιότητα (92,3). Τις χαμηλότερες βαθμολογίες έχουν η Ταϊλάνδη για την επάρκεια (35,8), η Ιταλία για την αειφορία (19,0) και οι Φιλιππίνες για ακεραιότητα (34,7) ( Πίνακας)

Μετρώντας την πιθανότητα ένα σημερινό σύστημα να είναι σε θέση να προσφέρει οφέλη στο μέλλον, ο υποδείκτης βιωσιμότητας συνεχίζει να τονίζει την αδυναμία πολλών συστημάτων.

Συγκεκριμένα, το ζήτημα της βιωσιμότητας πολλών συστημάτων της Νότιας Αμερικής και της Ασίας έχει επιβεβαιωθεί με ένα μέσο βαθμό αειφορίας του Για παράδειγμα, αν και η Χιλή επιτυγχάνει ισχυρή 71,7 σε αυτόν τον υποδείκτη, η Βραζιλία και η Αργεντινή σημείωσαν 27,7 και 31,9 αντίστοιχα. Ομοίως, στην Ασία, ενώ η Σιγκαπούρη επιτυγχάνει 59,7, η Ιαπωνία σημείωσε μόλις 32,2.

Ωστόσο, το θέμα αυτό δεν περιορίζεται στις αναπτυσσόμενες οικονομίες. Πολλές ευρωπαϊκές οικονομίες αντιμετωπίζουν παρόμοιες πιέσεις. Μολονότι η Δανία επιτυγχάνει το υψηλότερο ποσοστό για τον υποδείκτη βιωσιμότητας σε 82,0, η Ιταλία και η Αυστρία σημείωσαν μόνο 19,0 και 22,9, αντίστοιχα.

Δείτε παρακάτω τον σχετικό πίνακα:

2019 Melbourne Mercer Global Pension Index

System Overall index value Sub-index values
 
Argentina 39.5 Adequacy
43.1
Sustainability
31.9
Integrity
44.4
Australia 75.3 70.3 73.5 85.7
Austria 53.9 68.2 22.9 74.4
Brazil 55.9 71.8 27.7 69.8
Canada 69.2 70.0 61.8 78.2
Chile 68.7 59.4 71.7 79.2
China 48.7 60.5 36.7 46.5
Colombia 58.4 61.4 46.0 70.8
Denmark 80.3 77.5 82.0 82.2
Finland 73.6 73.2 60.7 92.3
France 60.2 79.1 41.0 56.8
Germany 66.1 78.3 44.9 76.4
Hong Kong SAR 61.9 54.5 52.5 86.9
India 45.8 39.9 44.9 56.3
Indonesia 52.2 46.7 47.6 67.5
Ireland 67.3 81.5 44.6 76.3
Italy 52.2 67.4 19.0 74.5
Japan 48.3 54.6 32.2 60.8
Korea 49.8 47.5 52.6 49.6
Malaysia 60.6 50.5 60.5 76.9
Mexico 45.3 37.5 57.1 41.3
Netherlands 81.0 78.5 78.3 88.9
New Zealand 70.1 70.9 61.5 80.7
Norway 71.2 71.6 56.8 90.6
Peru 58.5 60.0 52.4 64.7
Philippines 43.7 39.0 55.5 34.7
Poland 57.4 62.5 45.3 66.0
Saudi Arabia 57.1 59.6 50.5 62.2
Singapore 70.8 73.8 59.7 81.4
South Africa 52.6 42.3 46.0 78.4
Spain 54.7 70.0 26.9 69.1
Sweden 72.3 67.5 72.0 80.2
Switzerland 66.7 57.6 65.4 83.0
Thailand 39.4 35.8 38.8 46.1
Turkey 42.2 42.6 27.1 62.8
UK 64.4 60.0 55.3 84.0
USA 60.6 58.8 62.9 60.4
Average 59.3 60.6 50.4 69.7