back to top
18 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1369

Κρατάτε γερά μικρό καλάθι για τους πυλώνες ασφάλισης

0

της Έλενας Ερμείδου

Ας δει η ασφαλιστική αγορά τι μπορεί να κάνει από μόνη της και πώς μπορεί να πείσει ότι η ασφάλιση δεν είναι για τους πλούσιους, γιατί το «μεγάλο καλάθι» που «κράτησε στα χέρια της» μετά τις εκλογές φαίνεται να γέμισε πολύ απότομα από λόγια και να έσπασε, όπως είχε προβλέψει το IW.gr και το περιοδικό Insuranceworld.

Ο πρωθυπουργός της Ελλάδας, στη Γενική Συνέλευση της ΕΑΕΕ τον περασμένο Φεβρουάριο, δήλωσε ξεκάθαρα τις προθέσεις του. Οριοθέτησε τον πρώτο πυλώνα ασφάλισης, τον δεύτερο και τον τρίτο πυλώνα ασφάλισης. Επίσης, περιέγραψε, κατά την ομιλία του, για όσους θυμούνται, το πώς μπορούν οι τρεις πυλώνες να συνεργαστούν μεταξύ τους προς όφελος των ασφαλισμένων.

Η ασφαλιστική αγορά, γνωρίζοντας τις προθέσεις αυτές, όταν εξελέγη η Νέα Δημοκρατία, βγήκε με σιγουριά που… τρόμαζε. Όλα ήταν ευοίωνα, αφού έβλεπε να γίνεται πράξη ένα όνειρο πολλών ετών. Οι πυλώνες ασφάλισης στην Ελλάδα! Ποιος θα το πίστευε;

Κάποιες ομιλίες άλλων πολιτικών της νέας κυβέρνησης, αν τις άκουγε κανείς προσεκτικά, οδηγούσαν σε μερικά συμπεράσματα τα οποία, διακριτικά, δεν συμπεριλάμβαναν τους πυλώνες. Δεν υπήρξε εντελώς ξεκάθαρος πολιτικός λόγος για τους πυλώνες. Και από αυτή την στήλη το είχα γράψει αρκετές φορές. Ολοι έδιναν τις ερμηνείες τους, έδωσα και εγώ την δική μου.

Το δημόσιο σύστημα ασφάλισης και σύνταξης είναι ανεπαρκές, αυτό δεν το αμφισβητεί κανείς. Μια τέτοια τοποθέτηση νομιμοποιεί κάθε ομιλητή. Πρέπει όμως η ασφαλιστική αγορά ή η κυβέρνηση να μιλά για χρόνια προβλήματα διαλέγοντας λόγια που τους νομιμοποιούν;

Νομίζω ότι δεν μπορούμε ούτε από την πλευρά της κυβέρνησης, ούτε από την πλευρά της ασφαλιστικής αγοράς να λέμε λόγια. Καλύτερα να γίνουν έργα και μετά ειπωθούν τα λόγια.

“Μέχρι τώρα δεν έχει γίνει κίνηση αλλαγής. Δεν διακρίνεται ισχυρή βούληση με το παρόν σχήμα”, έγραψε το περιοδικό Insuranceworld, διακρίνοντας διαφορετικές απόψεις και έχοντας ακούσει κάποιες παρασκηνιακές τοποθετήσεις.

Ας «κρατά» η αγορά γερά το «μικρό καλάθι» με τα δικά της «προϊόντα» του τρίτου κυρίως πυλώνα, και αν γεμίσει, στην αγορά πουλάνε και μεγαλύτερα καλάθια.

Διαβάστε:

H Ασφαλιστική Αγορά, όλων μας

Δέκα κρίσιμοι μη χρηματοοικονομικοί κίνδυνοι για τις τράπεζες

0

Η επιτυχία των τραπεζών κατά την επόμενη δεκαετία, θα συνδεθεί με τη δυνατότητά τους να διαχειριστούν αποτελεσματικά 10 βασικές προκλήσεις, σύμφωνα με τη νέα έρευνα της EY και του Institute of International Finance (IIF) για τη διαχείριση κινδύνων στον τραπεζικό τομέα, με τίτλο: “An endurance course: surviving and thriving through 10 major risks over the next decade”. Οι προκλήσεις αυτές είναι κυρίως μη χρηματοοικονομικής φύσης, όπως η ασφάλεια στον κυβερνοχώρο, η γεωπολιτική αστάθεια και η κλιματική αλλαγή.

Οι 10 κορυφαίοι κίνδυνοι

-Αντιμετώπιση μιας πιθανής παγκόσμιας οικονομικής ύφεσης

-Ομαλή λειτουργία σε ένα διαρκώς αναπτυσσόμενο και μεταβαλλόμενο οικοσύστημα

-Προστασία της ιδιωτικότητας και διατήρηση της εμπιστοσύνης των πελατών

-Αντιμετώπιση ενός πολέμου στον κυβερνοχώρο

-Διαχείριση της αναπόφευκτης μετάβασης του τραπεζικού κλάδου στην τεχνολογία cloud

-Βιομηχανοποίηση και ενσωμάτωση των data analytics και άλλων αναδυόμενων τεχνολογιών σε όλο το εύρος του τραπεζικού τομέα, με ελεγχόμενο τρόπο

-Αδιάκοπη και απρόσκοπτη παροχή υπηρεσιών στους πελάτες, τα ενδιαφερόμενα μέρη και τις αγορές

-Προσαρμογή στις επιπτώσεις των ταχέως μεταβαλλόμενων γεωπολιτικών ισορροπιών

-Αντιμετώπιση των επιπτώσεων της κλιματικής αλλαγής στις τράπεζες και την κοινωνία

-Ικανοποίηση των νέων και διαρκώς εξελισσόμενων αναγκών των πελατών, μέσω της παροχής εξατομικευμένων υπηρεσιών

Η φετινή, δέκατη έκδοση της έρευνας, προσφέρει μια επισκόπηση όλων των αλλαγών που έχουν συντελεστεί στη διαχείριση κινδύνων παγκοσμίως, κατά την τελευταία δεκαετία, αλλά και των βασικών κινδύνων που θα απασχολήσουν τον τραπεζικό τομέα τα επόμενα δέκα χρόνια. Στην έρευνα συμμετείχαν 115 χρηματοπιστωτικά ιδρύματα από 43 χώρες, συμπεριλαμβανομένης και της Ελλάδας.

Μια δεκαετία προόδου

Βάσει στοιχείων της τελευταίας δεκαετίας, οι πρωταρχικοί στόχοι των τραπεζών που διαχειρίζονται χρηματοοικονομικούς κινδύνους, επικεντρώνονταν, αρχικά, στη βελτίωση της ποιότητας και διαθεσιμότητας κεφαλαίων και ρευστότητας.

Χάρη στη βελτίωση των μοντέλων διακυβέρνησης και τη συμμόρφωση με τις ρυθμιστικές απαιτήσεις, οι τράπεζες είναι σήμερα πιο υγιείς σε σύγκριση με την προ κρίσης εποχή, έχοντας καταφέρει να βελτιώσουν την πραγματικότητα των ισολογισμών τους.

Κατά το δεύτερο ήμισυ της δεκαετίας, ήρθαν στο προσκήνιο μη χρηματοοικονομικοί κίνδυνοι, όπως η ασφάλεια στον κυβερνοχώρο, η προστασία δεδομένων, καθώς και η εταιρική κουλτούρα.

Σήμερα, οι τράπεζες είναι σε θέση να μεγιστοποιήσουν την αποτελεσματικότητά τους στη διαχείριση κινδύνων, μέσω της χρήσης νέων καινοτόμων προσεγγίσεων και των βελτιωμένων δυνατοτήτων που προσφέρουν τα data analytics και άλλες νέες αναδυόμενες τεχνολογίες.

Βασικά συμπεράσματα της έρευνας

-Μία στις τέσσερις τράπεζες (23%) κατατάσσει την προστασία της ιδιωτικότητας ως τον κύριο κίνδυνο για τους επόμενους 12 μήνες, ενώ

-μια στις δύο (53%) θεωρεί την ιδιωτικότητα ως βασικό αναδυόμενο κίνδυνο για την επόμενη πενταετία.

-Πάνω από τις μισές τράπεζες (52%) θεωρούν την προστασία του περιβάλλοντος και την κλιματική αλλαγή, ως βασικούς αναδυόμενους κινδύνους για τα επόμενα πέντε χρόνια, σε σύγκριση με μόλις το ένα τρίτο (37%) πριν από ένα χρόνο.

-Τέσσερις στις πέντε (79%) τράπεζες έχουν ενσωματώσει την κλιματική αλλαγή στην προσέγγισή τους για τη διαχείριση κινδύνων. Οι περισσότερες (59%) την έχουν συμπεριλάβει στους αναδυόμενους κινδύνους που παρακολουθούν συστηματικά, ενώ δύο στις πέντε (41%) έχουν ήδη υιοθετήσει πολιτικές για τις επηρεαζόμενες από την κλιματική αλλαγή επιχειρηματικές δραστηριότητες.

-Τέσσερις στις πέντε τράπεζες εκτιμούν σήμερα ότι μια επίθεση σε συστημικό επίπεδο ή ένα σοβαρό περιστατικό σε όλο το εύρος του τραπεζικού κλάδου, είναι πιθανό να συμβούν τα επόμενα πέντε χρόνια, ενώ σχεδόν μια στις τρεις (29%) θεωρεί ότι υπάρχει αρκετά μεγάλη πιθανότητα για κάτι αντίστοιχο.

-Σε γενικές γραμμές, οι επαγγελματίες σε θέματα διαχείρισης κινδύνου ανησυχούν για την προσαρμογή της διαχείρισης κινδύνου (60%) και της εταιρικής κουλτούρας (58%) στα νέα πρότυπα που θα φέρει η μετάβαση του κλάδου στην τεχνολογία cloud.

-Οι επαγγελματίες σε θέματα διαχείρισης κινδύνου, οι ρυθμιστικές αρχές, καθώς και οι υπεύθυνοι για τη χάραξη πολιτικής, επικεντρώνονται ιδιαίτερα στους κινδύνους που σχετίζονται με την αυξημένη χρήση τεχνολογιών τεχνητής νοημοσύνης και μηχανικής μάθησης.

-Οι ομάδες κινδύνου των τραπεζών αντιμετωπίζουν ήδη προκλήσεις όσον αφορά την κατανόηση των νέων κινδύνων (64%) και την απόκτηση του κατάλληλου ανθρώπινου δυναμικού για τη διαχείρισή τους (59%).

-Διαπιστώνουν, επίσης, ως πρόσθετες προκλήσεις, την έλλειψη ιστορικών δεδομένων σχετικά με τη λειτουργία των μοντέλων αυτών υπό διαφορετικές συνθήκες αγοράς (54%), καθώς και τις αβέβαιες ρυθμιστικές προσδοκίες (47%).

-60% των τραπεζών αντιλαμβάνονται τους γεωπολιτικούς κινδύνους ως μια σημαντική πηγή ρίσκου. Οι κορυφαίοι γεωπολιτικοί κίνδυνοι που θα επηρεάσουν τις τράπεζες κατά την επόμενη δεκαετία, αναμένονται να είναι η κλιμάκωση των κυβερνοεπιθέσεων και οι σχέσεις Κίνας-ΗΠΑ (47%).

Σχολιάζοντας τα ευρήματα της έρευνας, ο κος Γεώργιος Παπαδημητρίου, Εταίρος της ΕΥ Ελλάδος και Επικεφαλής του Χρηματοοικονομικού Τομέα της ΕΥ Κεντρικής, Ανατολικής και Νοτιοανατολικής Ευρώπης και Κεντρικής Ασίας, παρατηρεί:

«Κατά την τελευταία δεκαετία, οι τράπεζες έχουν ενισχύσει σημαντικά τη διαχείριση κινδύνων, καθιστώντας τον κλάδο πιο ασφαλή και ανθεκτικό. Ωστόσο, νέες αναδυόμενες προκλήσεις δε μας επιτρέπουν να εφησυχάσουμε. Οι τράπεζες καλούνται πλέον να αντιμετωπίσουν μια σειρά από μη χρηματοοικονομικούς κινδύνους, όπως, η προστασία των προσωπικών δεδομένων, η κυβερνοασφάλεια, οι κίνδυνοι που σχετίζονται με την υιοθέτηση νέων τεχνολογιών και, τέλος, αυτοί που σχετίζονται με την κλιματική αλλαγή. Η εξέλιξη των προκλήσεων σημαίνει αναπόφευκτα και ανάγκη για εξέλιξη των δεξιοτήτων των στελεχών που υποστηρίζουν τις σχετικές λειτουργίες διαχείρισης κινδύνων στα τραπεζικά ιδρύματα».

Xρ. Νούνης: Τα Ταμεία Επαγγελματικής Ασφάλισης αποτελούν βιώσιμη διέξοδο στο ασφαλιστικό πρόβλημα της χώρας

0

Ο Χρήστος Νούνης πιστεύει στον θεσμό των ΤΕΑ και εργάζεται καθημερινά για την προώθηση της ιδέας ότι εργαζόμενοι και εργοδότες, από κοινού, μπορούν να διασφαλίσουν το μέλλον τους, τις επιπλέον συντάξιμες αποδοχές τους, και ταυτόχρονα να δημιουργήσουν έναν ισχυρό δεσμό εμπιστοσύνης και συνεργασίας.

Στον Χρήστο Ν. Κώνστα

Πολλές φορές, δίνει την εντύπωση πως μόνος, σαν τον Δον Κιχώτη, παλεύει καθημερινά με τους ιδεοληπτικούς «ανεμόμυλους» της κοινωνίας μας, προσπαθώντας να πείσει για το αυτονόητο και να εξηγήσει το φυσιολογικό.

Ο δρ Χρήστος Π. Νούνης είναι πρόεδρος της Ελληνικής Ένωσης Ταμείων Επαγγελματικής Ασφάλισης (ΕΛΕΤΕΑ), αλλά και από το 2015 πρόεδρος του Ταμείου Επαγγελματικής Ασφάλισης του Υπουργείου Οικονομικών (ΤΕΑ-ΥΠΟΙΚ). Διαθέτει μακρόχρονη εμπειρία σε θέματα κεφαλαιαγοράς, διαχείρισης επενδύσεων, τραπεζικών και ασφαλιστικών θεμάτων και επαγγελματικής ασφάλισης.

Από το 2004 είναι στέλεχος του Υπουργείου Οικονομικών. Προηγουμένως, είχε απασχοληθεί στον ιδιωτικό τομέα ως χρηματοοικονομικός αναλυτής, στην Επιτροπή Κεφαλαιαγοράς και στο Κέντρο Προγραμματισμού και Οικονομικών Ερευνών.

Από το 2012 είναι μέλος της Επενδυτικής Επιτροπής της ΑΕΔΑΚ Ασφαλιστικών Οργανισμών του ΕΦΚΑ, ενώ τον Ιούνιο του 2018 εξελέγη πρόεδρος της Ελληνικής Ένωσης Ταμείων Επαγγελματικής Ασφάλισης.

iw? Για ποιον λόγο, μέσα στη δύσκολη οικονομική περίοδο, να επιλέξει, σήμερα, ένας εργαζόμενος την ένταξή του σε ένα Ταμείο Επαγγελματικής Ασφάλισης;

απ. Κύριε Κώνστα, τα Ταμεία Επαγγελματικής Ασφάλισης (ΤΕΑ) επιτρέπουν στους κοινωνικούς εταίρους, εργοδότες και εργαζομένους, να αυτοδιαχειριστούν τις αποταμιεύσεις τους, προσδοκώντας υψηλότερες και ουσιαστικές παροχές κατά τη συνταξιοδοτική περίοδο της ζωής τους.

Ένα ΤΕΑ είναι, στην πραγματικότητα, ένα όχημα μακράς αποταμίευσης, το οποίο διοικείται αποτελεσματικά από τους ίδιους τους κοινωνικούς εταίρους που το ιδρύουν και διαχειρίζεται επαγγελματικά και υπό πολύ αυστηρό εποπτικό πλαίσιο τα αποθεματικά του, που προέρχονται από τις εισφορές των ασφαλισμένων του μελών και των εργοδοτών.

Ένα ΤΕΑ καλύπτει ουσιαστικές ανάγκες των εργαζομένων και των εργοδοτών και λειτουργεί αποτελεσματικά προς όφελος των ασφαλισμένων του μελών. Τα κίνητρα συμμετοχής είναι πολλά: Πρώτα απ’ όλα η ανάγκη των εργαζομένων να εξασφαλίσουν μια μελλοντική αξιοπρεπή συνολική σύνταξη, που να αναπληρώνει όσο γίνεται περισσότερο το μισθολογικό εισόδημα που ελάμβαναν κατά την αποχώρησή τους από την αγορά εργασίας.

Κατόπιν, τα σημαντικά φορολογικά οφέλη που προσφέρει ο νόμος στους εργαζομένους και τους εργοδότες. Επιπλέον, οι καταγεγραμμένες θετικές, κατά μέσο όρο, μακροπρόθεσμες αποδόσεις των επαγγελματικών ταμείων (5,1% μέση ετήσια απόδοση των ευρωπαϊκών ταμείων την περίοδο 2004-2017, 4,8% η μέση ετήσια απόδοση των ΤΕΑ των χωρών-μελών του ΟΟΣΑ την περίοδο 2004-2018 και 4,4% των ελληνικών ΤΕΑ την περίοδο 2011-2018).

Τέλος, η χρησιμοποίηση των ΤΕΑ από τις επιχειρήσεις ως εργαλείο ανταμοιβής των εργαζομένων τους και ως μέσο διατήρησης του στελεχιακού τους δυναμικού και προσέλκυσης νέου.

iw? Εξηγήστε μου, παρακαλώ, τι διαφορετικό προσφέρει ένα Ταμείο Επαγγελματικής Ασφάλισης από ένα ομαδικό συνταξιοδοτικό πρόγραμμα, από τα πολλά κι ενδιαφέροντα που προσφέρουν οι ασφαλιστικές εταιρείες;

απ. Δεν έχουν σχέση. Ένα Ταμείο Επαγγελματικής Ασφάλισης (δεύτερος πυλώνας ασφάλισης) εφάπαξ παροχής μπορεί να μοιάζει με τα ομαδικά συνταξιοδοτικά ασφαλιστικά προϊόντα του τρίτου πυλώνα, αλλά οι ομοιότητες περιορίζονται στην προαιρετικότητα της συμμετοχής και τον κεφαλαιοποιητικό του χαρακτήρα.

Το ΤΕΑ είναι μια μη κερδοσκοπική οντότητα, που ιδρύεται συναινετικά ή μεμονωμένα από τους κοινωνικούς εταίρους (και όχι π.χ. από επαγγελματίες χρηματοοικονομικούς παρόχους, όπως οι ασφαλιστικές επιχειρήσεις). Υπάρχει συγκεκριμένη και αυστηρή υποχρεωτική διαδικασία έγκρισης και αδειοδότησης από τις κρατικές εποπτικές αρχές.

Γι’ αυτό άλλωστε η νέα Κοινοτική Οδηγία για τα ΤΕΑ (2341/2016/ΕΕ), που ενσωματώνεται στο εθνικό μας δίκαιο μέχρι τα τέλη του τρέχοντος έτους από το Υπουργείο Εργασίας, αναγνωρίζει πρωτίστως τον «κοινωνικό σκοπό» των ΤΕΑ.

Η διαδικασία έγκρισης και αδειοδότησης ενός ΤΕΑ είναι χρονοβόρα. Ελέγχεται από τρεις εποπτικούς φορείς: Υπουργείο Εργασίας και Κοινωνικών Υποθέσεων, Εθνική Αναλογιστική Αρχή και Επιτροπή Κεφαλαιαγοράς. Ανάλογη διαδικασία, με τέτοιο εύρος ελεγκτικού έργου, δεν υπάρχει για τα άλλα συνταξιοδοτικά ασφαλιστικά προϊόντα του τρίτου πυλώνα.

Αυτές οι ιδιαίτερες κανονιστικές απαιτήσεις, σε συνδυασμό με τον μη κερδοσκοπικό τους χαρακτήρα, καθιστούν το πλαίσιο λειτουργίας των ΤΕΑ θεμελιωδώς ανόμοιο σε σχέση με το αντίστοιχο των ομαδικών συνταξιοδοτικών ασφαλιστικών προϊόντων των ασφαλιστικών επιχειρήσεων. Γι’ αυτό εξάλλου προβλέπεται και το ειδικό προνομιακό φορολογικό πλαίσιο που διέπει τα επαγγελματικά ταμεία, ως αντιστάθμισμα των αυξημένων εποπτικών απαιτήσεων και του κόστους που αυτό συνεπάγεται ετησίως για τους προϋπολογισμούς των ταμείων.

iw?Τόσο τα ΤΕΑ όσο και τα ομαδικά ασφαλιστήρια, ωστόσο, προσφέρουν συνταξιοδοτικές παροχές…

απ. Δεν είναι έτσι. Αυτός ο απλοϊκός ισχυρισμός για όμοιες συνταξιοδοτικές παροχές, δεν λαμβάνει υπόψη τον τρόπο-μηχανισμό με τον οποίο δημιουργούνται αυτές οι παροχές.

Συγκεκριμένα, η ίδρυση και λειτουργία ενός ΤΕΑ απαιτεί τη σύνταξη σχετικού καταστατικού λεπτομερούς λειτουργίας του και τη χρονοβόρα έγκριση αυτού από τις εποπτικές αρχές, με παράλληλη δημοσίευσή του σε ΦΕΚ.

Από την άλλη πλευρά, ένα ομαδικό ασφαλιστήριο συμβόλαιο αποτελεί απλώς μια εμπορική συμφωνία μεταξύ μιας ασφαλιστικής εταιρείας κι ενός εργοδότη μιας επιχείρησης ή μιας συγκεκριμένης επαγγελματικής ομάδας, η οποία δύναται να ακυρωθεί σε οποιαδήποτε μελλοντική χρονική στιγμή.

Αντίθετα, σε ένα ΤΕΑ, οι εισφορές των κοινωνικών εταίρων δεσμεύονται μακροπρόθεσμα για επαγγελματική επενδυτική διαχείριση και συσσώρευση κεφαλαίου και υπεραξίας και μπορούν να αναληφθούν ως παροχές από τα μέλη του Ταμείου μόνο μετά τη συμπλήρωση συγκεκριμένων μακροχρόνιων ορίων που προσδιορίζονται ρητά από το καταστατικό του εκάστοτε Ταμείου, βάσει ηλικιακών και λοιπών κριτηρίων εισόδου.

Συνεπώς, η εξισωτική λογική των ΤΕΑ και των ομαδικών ασφαλιστηρίων ως προς τις συνταξιοδοτικές παροχές αγνοεί και ακυρώνει τη βούληση του νομοθέτη να προσεγγίζουν τα χαρακτηριστικά των ΤΕΑ εκείνα του πρώτου πυλώνα του ασφαλιστικού μας συστήματος, ήτοι τον μη κερδοσκοπικό χαρακτήρα και την αλληλεγγύη μεταξύ των ασφαλισμένων.

iw? Η αλήθεια είναι πως, τον τελευταίο καιρό, υπάρχει μεγάλη κινητικότητα στη δημιουργία Ταμείων Επαγγελματικής Ασφάλισης…

απ. Μόνο φέτος, το 2019, συστήθηκαν και λειτουργούν πέντε νέα ΤΕΑ. Περιμένουμε την αδειοδότηση τριών νέων καταστατικών ΤΕΑ από πολύ σημαντικές επιχειρήσεις και επαγγελματικές ενώσεις.

Εμείς λειτουργούμε στον δεύτερο πυλώνα του ασφαλιστικού μας συστήματος και στον πυλώνα αυτό έχουν δραστηριοποιηθεί εισηγμένες εταιρείες και επιχειρήσεις που προέρχονται από πολύ δυναμικούς κλάδους της ελληνικής οικονομίας, και αυτό αναμένεται να συνεχιστεί με αυξημένη ένταση το 2020. Επιπλέον, παρατηρούμε αυξημένο ενδιαφέρον στην αγορά επαγγελματικής ασφάλισης για ίδρυση και λειτουργία επαγγελματικών ταμείων από ελληνικές αλλά και πολυεθνικές επιχειρήσεις που δραστηριοποιούνται στη χώρα μας.

Όλα αυτά σηματοδοτούν μια νέα φάση ανάπτυξης του θεσμού, προς όφελος της ελληνικής οικονομίας και κοινωνίας. Πλέον, τα ΤΕΑ εντάσσονται από τις διοικήσεις των επιχειρήσεων στις πολιτικές κινήτρων και προγραμμάτων παροχών που εφαρμόζουν για τη διατήρηση ή και προσέλκυση υψηλόβαθμων και υψηλά εξειδικευμένων εργαζομένων.

Με άλλα λόγια, οι διοικήσεις και τα τμήματα ανθρώπινου δυναμικού των εταιρειών υιοθετούν, πλέον, τα επαγγελματικά ταμεία και ως εργαλεία αποτελεσματικής και αμφίδρομα ανταποδοτικής διαχείρισης του εργατικού τους δυναμικού, πέραν των υπόλοιπων σημαντικών πλεονεκτημάτων που αυτά προσφέρουν στα ασφαλισμένα τους μέλη.

iw? Με μεγάλη καθυστέρηση –ενός έτους– η κυβέρνηση έρχεται να υιοθετήσει την Κοινοτική Οδηγία (ΕΕ) 2016/2341 για τα Ιδρύματα Επαγγελματικών Συνταξιοδοτικών Παροχών (ΙΕΣΠ). Τι σημαίνει αυτός ο νέος νόμος για τη δική σας αγορά;

απ. Η Κοινοτική Οδηγία 2016/2341, συνηθέστερα καλούμενη «IORP II», αποτελεί ένα κείμενο που δεν αντιπροσωπεύει παρά έναν συμβιβασμό μεταξύ της «τεχνοκρατικής» αντίληψης της Ευρωπαϊκής Επιτροπής για τη θέσπιση κάποιων ελάχιστων και ενιαίων τεχνικών προδιαγραφών για τη λειτουργία τέτοιων ιδρυμάτων και της αντίστοιχης «πολιτικής» οπτικής του Ευρωπαϊκού Συμβουλίου και Κοινοβουλίου, που λαμβάνει υπόψη υφιστάμενες πραγματικότητες και ευρύτερους κοινωνικούς στόχους.

Αποτελεί ένα κείμενο της Ευρωπαϊκής Επιτροπής για τη θέσπιση κάποιων ελάχιστων και ενιαίων τεχνικών προδιαγραφών για τη λειτουργία Ιδρυμάτων Επαγγελματικών Συνταξιοδοτικών Παροχών (ΙΕΣΠ-η νέα ορολογία για τα ΤΕΑ), σε συνδυασμό με τις υφιστάμενες πραγματικότητες, αλλά και ευρύτερους κοινωνικούς σκοπούς.

Επιχειρεί να εκσυγχρονίσει το σύστημα διακυβέρνησης κάθε ευρωπαϊκού Ιδρύματος Επαγγελματικών Συνταξιοδοτικών Παροχών (ΙΕΣΠ) και θέτει νέα, αυστηρότερα πρότυπα πληροφόρησης προς τα ασφαλισμένα μέλη και τις εποπτικές αρχές, με στόχο την ενίσχυση της διαφάνειας και της βιωσιμότητας. Τα οφέλη είναι προφανή για τα δικαιώματα των ασφαλισμένων μελών, των οποίων η προστασία ανάγεται σε μείζονα στόχο.

Αξίζει να σημειωθεί πως, στη χώρα μας, ο συγκεκριμένος σκοπός εξυπηρετείται σε ακόμα υψηλότερο βαθμό, λόγω του μη κερδοσκοπικού χαρακτήρα των ημεδαπών ΤΕΑ. Η Οδηγία καταργεί τα εμπόδια για τις διασυνοριακές δραστηριότητες και τις διασυνοριακές μεταφορές, ώστε τα ΙΕΣΠ και οι χρηματοδοτούσες επιχειρήσεις να μπορούν να αξιοποιήσουν πλήρως τα οφέλη της ενιαίας αγοράς.

iw? Τι δεν σας άρεσε στην προσπάθεια μεταφοράς αυτής της Οδηγίας στο εθνικό μας δίκαιο;

απ. Ίσως για λόγους χρονικών περιορισμών, ίσως για λόγους ασφάλειας δικαίου, η κυβέρνηση επέλεξε την πεπατημένη, σε ανάλογες περιπτώσεις, οδό της… πιστής μετάφρασης της Οδηγίας, αφήνοντας μια σειρά από κρίσιμες λεπτομέρειες σε μελλοντικές εξουσιοδοτικές υπουργικές αποφάσεις, στο πλαίσιο της παροχής διευκρινίσεων και ρύθμισης συγκεκριμένων θεμάτων.

Εμείς, ως Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης (ΕΛΕΤΕΑ), θεωρούμε ότι μια τέτοια προσέγγιση δεν προάγει την προοπτική μιας άμεσης και οργανικής ενσωμάτωσης της Οδηγίας στην ελληνική πραγματικότητα και της δημιουργίας ενός νομικού πλαισίου-οδηγού για την ίδρυση και λειτουργία ΤΕΑ, δεδομένου του ότι το κείμενο της Οδηγίας, εκ των πραγμάτων, παραμένει γενικό και καθολικό, ώστε να καλύπτει όλο το εύρος των πρακτικών της επαγγελματικής ασφάλισης των κρατών μελών. Ως εκ τούτου, πολλά αναφερόμενα εντός του σχεδίου νόμου δεν έχουν εφαρμογή στην ελληνική πραγματικότητα.

Από την άλλη πλευρά, πολλά από τα θέματα διακυβέρνησης που εισάγονται από την Οδηγία και τον νέο νόμο έχουν ήδη ρυθμιστεί στο παρελθόν με το υφιστάμενο νομικό πλαίσιο και ειδικά με τον Κανονισμό Δεοντολογίας και Καλών Πρακτικών των ΤΕΑ.

Ζητήματα, ωστόσο, όπως το ελάχιστο όριο των 100 ασφαλισμένων μελών, η δυνατότητα ενός ΤΕΑ να διαχειρίζεται περισσότερα του ενός προγράμματα, ο τρόπος και οι προϋποθέσεις με τις οποίες είναι εφικτό μια ασφαλιστική εταιρεία να εμπλακεί στην επαγγελματική ασφάλιση, καθώς και μια ενιαία εποπτεία που θα βελτίωνε τους χρόνους ίδρυσης ενός ΤΕΑ, χρήζουν ρύθμισης, η οποία θα επέλθει σε δεύτερο χρόνο με τις εξουσιοδοτικές υπουργικές αποφάσεις και τροποποιήσεις του υφιστάμενου θεσμικού πλαισίου.

Παρά ταύτα όμως, για μια επιχείρηση ή ομάδα ελεύθερων επαγγελματιών που ενδιαφέρεται να ιδρύσει ένα νέο ΤΕΑ, ισχύουν τα βασικά σημεία του ιδρυτικού νόμου 3029/2002 και των υφιστάμενων νομοθετικών διατάξεων.

iw? Μου είπατε ότι τα Ταμεία Επαγγελματικής Ασφάλισης ανήκουν στον δεύτερο πυλώνα του ασφαλιστικού μας συστήματος, αφού δίνουν τη δυνατότητα στους κοινωνικούς εταίρους να συνεργαστούν και να αυτοδιαχειριστούν τις αποταμιεύσεις τους με διάφορους επενδυτικούς τρόπους και επενδυτικές επιλογές, με σκοπό τη δημιουργία συνταξιοδοτικής ενίσχυσης. Τι πρέπει να γίνει ώστε να γίνει διακριτός ο ρόλος των Ταμείων;


απ. Ένα σημαντικό στοιχείο του θεσμού της Επαγγελματικής Ασφάλισης, όπως αυτός εισήχθη και αναπτύχθηκε στην Ευρώπη, είναι η θεσμοθετημένη προστασία των δικαιωμάτων των κοινωνικών εταίρων από την αλόγιστη επιρροή του κράτους, καθιστώντας τα ΤΕΑ ένα ιδιαίτερα ασφαλές αποταμιευτικό και επενδυτικό καταφύγιο.

Στην Ελλάδα, η επαγγελματική ασφάλιση με τον νόμο 3029/2002 δεν εισήχθη ως αμιγώς δεύτερος πυλώνας ασφάλισης, με όλα εκείνα τα χαρακτηριστικά που τον ορίζουν στον υπόλοιπο κόσμο. Έτσι, έχουμε μεν το φαινόμενο της προαιρετικότητας στη συμμετοχή, αλλά και τον κεφαλαιοποιητικό χαρακτήρα, που χαρακτηρίζει τα ομαδικά συνταξιοδοτικά προγράμματα (τρίτος πυλώνας). Από την άλλη όμως, η θεσμοθέτησή τους ως μη κερδοσκοπικά σχήματα, που ιδρύονται από τους κοινωνικούς εταίρους (και όχι από επαγγελματίες χρηματοοικονομικούς παρόχους, όπως οι ασφαλιστικές επιχειρήσεις), με αυστηρές διαδικασίες έγκρισης και αδειοδότησης από τις κρατικές εποπτικές αρχές, ενισχύει τον «κοινωνικό σκοπό» των ΤΕΑ, όπως αναφέρεται στην Κοινοτική Οδηγία.

iw? Τι πρέπει, λοιπόν, να αλλάξει;

απ. Πρέπει να υιοθετηθούν πολιτικές που θα εστιάσουν στην αλλαγή ολόκληρης της αρχιτεκτονικής του συστήματος κοινωνικής ασφάλισης της χώρας. Πρέπει να αξιοποιηθεί η συμπληρωματική, κεφαλαιοποιητική συνταξιοδοτική αποταμίευση και να καθιερωθεί ένας ισορροπημένος συνδυασμός κρατικού και ιδιωτικού συστήματος ασφάλισης, που θα εστιάζει στην ανάπτυξη του δεύτερου πυλώνα ασφάλισης (ΤΕΑ) και θα υποστηρίζει, με κατάλληλα κίνητρα, την παράλληλη ενίσχυση της ιδιωτικής ασφάλισης (τρίτου πυλώνα).

Το 2018, το μέγεθος των κεφαλαιοποιητικών πυλώνων στην Ελλάδα ήταν πολύ μικρό (μόλις 5% αθροιστικά), σύμφωνα με πρόσφατη μελέτη του ΙΟΒΕ, καθώς οι πληρωμές για συντάξιμες εισφορές ανά πυλώνα συστήματος (πρώτος, δεύτερος και τρίτος) ήταν 95%, 1% και 4%, αντίστοιχα.

Η διεθνής εμπειρία έχει δείξει ότι και οι δύο αυτοί πυλώνες διασφαλίζουν τη μεγιστοποίηση της ανταποδοτικότητας εισφορών-παροχών μέσω του κεφαλαιοποιητικού τους χαρακτήρα, τη μακροχρόνια βιωσιμότητα του ασφαλιστικού συστήματος και τη συμπληρωματικότητα των κρατικών παροχών με πρόσθετες παροχές/εισοδήματα που αυξάνουν σε σημαντικό βαθμό για τους συμμετέχοντες ασφαλισμένους την αναπλήρωση των παροχών που λαμβάνουν από τον πρώτο, κρατικό πυλώνα ασφάλισης. Επιπλέον, η συμπληρωματική της κοινωνικής ασφάλισης παροχή συνταξιοδοτικών υπηρεσιών από τον δεύτερο και τον τρίτο πυλώνα μπορεί να δημιουργήσει μεγάλο όγκο αποθεματικών, μέσω της αποταμίευσης και της παραγωγικής αξιοποίησής τους, παρέχοντας πολύτιμους πόρους για τη χρηματοδότηση της ανάπτυξης της οικονομίας και τη δημιουργία νέων θέσεων εργασίας.

iw? Κατά συνέπεια, πιστεύετε ότι η επαγγελματική ασφάλιση (δεύτερος πυλώνας) θα είναι πρωταγωνιστής στον σχεδιασμό του νέου ασφαλιστικού συστήματος της χώρας…

απ. Κύριε Κώνστα, πιστεύω ότι η επαγγελματική ασφάλιση και το κεφαλαιοποιητικό σύστημα θα διαδραματίσουν σημαντικό ρόλο όχι μόνο στον σχεδιασμό του νέου ασφαλιστικού, αλλά και στη γενικότερη φιλοσοφία λειτουργίας του συνταξιοδοτικού μας συστήματος τις επόμενες δεκαετίες.

Κι αυτό διότι τα νούμερα είναι αμείλικτα. Σύμφωνα με την τελευταία έκθεση του ΟΟΣΑ “Pensions at a Glance 2019”, που είδε το φως της δημοσιότητας τον προηγούμενο μήνα, η Ελλάδα κατατάσσεται στις 9 χώρες με την ταχύτερη γήρανση του πληθυσμού και αναμένεται έως το 2060 έξι στους δέκα Έλληνες (από τα 8,2 εκατομμύρια πληθυσμού τότε) να είναι ηλικίας άνω των 65, γεγονός που συνιστά μεγάλη απειλή για το συνταξιοδοτικό.

Επιπλέον, σύμφωνα με την έκθεση, σημαντική θα είναι και η πτώση του ποσοστού αναπλήρωσης των συντάξεων (κάτω του 50%). Εάν σε αυτά συνυπολογίσουμε και το δημογραφικό πρόβλημα της χώρας με τον χαμηλό δείκτη αναπαραγωγής (1,32) αλλά και το “brain drain”, τη σημερινή χαμηλή (1,3) αναλογία εργαζομένων/συνταξιούχων, τη βαριά κληρονομιά της χρηματοπιστωτικής κρίσης, με τα υψηλά χρέη και τους αυστηρούς μακροχρόνιους δημοσιονομικούς περιορισμούς, σε συνδυασμό με το διεθνές περιβάλλον ασθενικής ανάπτυξης και υπερβολικά χαμηλών επιτοκίων, τότε μπορούμε να αντιληφθούμε τη μεγάλη πρόκληση που έχουμε να διαχειριστούμε ως έθνος τη βιωσιμότητα του συνταξιοδοτικού μας συστήματος.

iw? Ποια είναι η εμπειρία από τις ανεπτυγμένες αγορές του εξωτερικού;

απ. Η υιοθέτηση της διεθνούς εμπειρίας, με τα επιτυχώς εφαρμοζόμενα μικτά συστήματα κοινωνικής ασφάλισης, δηλαδή μοντέλα ασφάλισης με συνδυασμό αναδιανεμητικών και κεφαλαιοποιητικών χαρακτηριστικών, που αξιοποιούν ταυτόχρονα και συνεργατικά τους τρεις πυλώνες ασφάλισης, αποτελεί αδήριτη ανάγκη και φαντάζει, πλέον, ως μάλλον νομοτελειακή επιλογή, προκειμένου να καταστεί εφικτός ο εκσυγχρονισμός και η μακροχρόνια βιωσιμότητα του ασφαλιστικού μας συστήματος.

Προς την κατεύθυνση αυτή, θα πρέπει, ασφαλώς, να δοθεί παράλληλα έμφαση από την Πολιτεία στην αναστροφή της αρνητικής αποταμίευσης των ελληνικών νοικοκυριών τα τελευταία χρόνια (σωρευτικά 94 δισ. ευρώ τη δεκαετία 2008-2017 το αποταμιευτικό κενό-ΙΟΒΕ) με λήψη στοχευμένων μέτρων ενίσχυσης του διαθέσιμου εργασιακού εισοδήματος (μείωση φορολογίας, ασφαλιστικών εισφορών κ.λπ.).

iw? Τι δράσεις έχετε αναπτύξει ως Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης (ΕΛΕΤΕΑ) για την ενημέρωση της αγοράς εργασίας (εργαζομένων και εργοδοτών) για αυτήν τη νέα προοπτική;

απ. Στην ένωση λειτουργεί ειδικό Γραφείο Ενημέρωσης. Παρέχουμε συμβουλευτικό πληροφοριακό υλικό. Έχουμε καταρτίσει ένα πλήρως επικαιροποιημένο, ως προς τις αναγκαίες τεχνικές απαιτήσεις, τυποποιημένο σχέδιο καταστατικού ΤΕΑ, με τίτλο «Τυποποιημένο πρότυπο καταστατικό ΤΕΑ για τον κλάδο συνταξιοδοτικών παροχών», βασισμένο στα πλέον πρόσφατα εγκεκριμένα καταστατικά επαγγελματικών ταμείων, που αδειοδοτήθηκαν τον τελευταίο χρόνο από τις αρμόδιες εποπτικές αρχές. Το τυποποιημένο αυτό καταστατικό βρίσκεται αναρτημένο στην ιστοσελίδα της ένωσης.

Η ένωση έχει συνάψει μνημόνιο συνεργασίας με το Ινστιτούτο Χρηματοοικονομικού Αλφαβητισμού, με σκοπό την προώθηση, μέσω κοινών δράσεων, του θεσμού της επαγγελματικής ασφάλισης και της καλλιέργειας στην κοινή γνώμη της σημασίας της αποταμίευσης, της χρηματοοικονομικής γνώσης, της εκπαίδευσης και, εν γένει, του χρηματοοικονομικού και ασφαλιστικού αλφαβητισμού.

Η ένωση εξέδωσε εγχειρίδιο με τίτλο «Επαγγελματικά ταμεία στην Ελλάδα: Αποτιμήσεις και προοπτικές-Εγχειρίδιο θέσεων ΕΛΕΤΕΑ για την οργάνωση και ανάπτυξη του δεύτερου πυλώνα ασφάλισης στην Ελλάδα», με αποκλειστικό σκοπό την ενημέρωση κάθε ενδιαφερομένου για τα θέματα της επαγγελματικής ασφάλισης και, επιπλέον, την έγγραφη αποτύπωση των θέσεων και προτάσεων της ένωσης για το παρόν και το μέλλον των επαγγελματικών ταμείων στη χώρα μας.

Υπογράψαμε μνημόνιο συνεργασίας με το Χρηματιστήριο Αθηνών. Στόχος της συγκεκριμένης συνεργασίας είναι η αξιοποίηση του ATHEX Academy και των υποδομών του Χρηματιστηρίου Αθηνών για την οργάνωση από την ΕΛΕΤΕΑ τακτικών ενημερωτικών ημερίδων για επιχειρήσεις και επαγγελματικές ομάδες που ενδιαφέρονται να ενημερωθούν αναλυτικά από όλο το κύκλωμα των εμπλεκόμενων παρόχων του κλάδου για τις διαδικασίες σύστασης και λειτουργίας ενός επαγγελματικού ταμείου.

Τέλος, κορυφαία πρωτοβουλία της ΕΛΕΤΕΑ αποτελεί η διοργάνωση, σε συνεργασία με την Ethos Media, στις 13 Φεβρουαρίου 2020, του 1ου Συνεδρίου Επαγγελματικής Ασφάλισης, με κεντρικό ομιλητή τον κ. Gabriel Bernardino, πρόεδρο της Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων (ΕΙΟPA-Εuropean Insurance and Occupational Pensions Authority), αλλά και τη συμμετοχή του κ. Βruno Gabellieri, γενικού γραμματέα της European Association of Paritarian Institutions (AEIP).

Σκοπός μας είναι η ολοκληρωμένη ενημέρωση της κοινής γνώμης και των κοινωνικών εταίρων για τον θεσμό της επαγγελματικής ασφάλισης, τη λειτουργία των επαγγελματικών ταμείων και τον ρόλο τους στο ασφαλιστικό σύστημα, βάσει της διεθνούς και της ελληνικής εμπειρίας.

Φιλοδοξία μας είναι το συνέδριο να αποτελέσει την αφετηρία για την καθιέρωση και τη θεσμική διεξαγωγή του στο μέλλον σε τακτική ετήσια βάση.


KPMG: Αύξηση εσόδων από τηλεοπτικά δικαιώματα για τους κορυφαίους ευρωπαϊκούς συλλόγους

0
KPMG, λογότυπο στην υποδοχή

Οι κορυφαίοι ευρωπαϊκοί ποδοσφαιρικοί σύλλογοι συνεχίζουν να αυξάνουν τα λειτουργικά έσοδα τους, με την αύξηση να οφείλεται κυρίως στα υψηλότερα έσοδα από τηλεοπτικά δικαιώματα, κυρίως χάρη στο νέο, πιο αποδοτικό σύστημα διανομής του Champions League της UEFA που εγκαινιάστηκε το 2018/19, σύμφωνα με τα συμπεράσματα της «Έκθεσης Πρωταθλητών Ευρώπης 2020» (The European Champions Report 2020) που δημοσιοποιήθηκε από την ομάδα Football Benchmark της KPMG.

Η τέταρτη έκδοση της έκθεσης εξετάζει και συγκρίνει μερικούς από τους πιο σχετικούς δείκτες επιχειρηματικής απόδοσης των πρωταθλητριών των οχτώ πιο σημαντικών πρωταθλημάτων της Ευρώπης για τη σεζόν 2018/19 – συγκεκριμένα τις Ajax, Barcelona, Bayern München, Benfica, Galatasaray, Juventus, Manchester City και Paris Saint-Germain. 

Σε αντίθεση με πέρυσι, όταν μόνο δύο σύλλογοι από τα κορυφαία οχτώ πρωταθλήματα της Ευρώπης κατόρθωσαν να διατηρήσουν τον εγχώριο τίτλο τους, κατά τη σεζόν 2018/19 είδαμε έξι πρωταθλήτριες να ανακτούν το εθνικό τρόπαιο τους, με δύο νεοεισερχόμενους: τον Ajax, ο οποίος ξανακέρδισε το ολλανδικό Eredivisie μετά από 4 χρόνια, και την SL Benfica, που κατέκτησε τον 5ο πορτογαλικό τίτλο της σε 6 χρόνια, ξαναπαίρνοντας τον θρόνο από την περσινή νικήτρια, την Porto. 

Βασικά συμπεράσματα: 

  • Η Barcelona μπορεί να υπερηφανευθεί για τα υψηλότερα λειτουργικά έσοδα (χωρίς τα έσοδα μεταγραφών), με Ευρώ 839 5 εκατ. – ρεκόρ μεταξύ και των οχτώ πρωταθλητριών, με την Paris Saint-Germain, την Bayern München1 και τη Manchester City να ακολουθούν. 
  • Ο Ajax κατέγραψε την υψηλότερη ετήσια αύξηση συνολικών λειτουργικών εσόδων (+117%), με δεύτερη την Benfica (+36%). 
  • Με εξαίρεση την Juventus, τα έσοδα από τηλεοπτικά δικαιώματα αναδείχθηκαν ως ο κύριος παράγοντας για τη συνολική αύξηση εσόδων για τις πρωταθλήτριες, ενώ βασικός παράγοντας αύξησης την προηγούμενη σεζόν υπήρξε το εμπορικό εισόδημα. 
  • Όλοι οι σύλλογοι κατέγραψαν κέρδη μετά τους φόρους, με την Γιουβέντους να αποτελεί ξανά τη μόνη εξαίρεση – οι ζημίες τους αυξήθηκαν κατά Ευρώ 20.7 εκατ., άμεσο αποτέλεσμα των υψηλότερων εξόδων για αμοιβές, και συγκεκριμένα για την μεταγραφή του Cristiano Ronaldo.
  • Και οι οχτώ πρωταθλήτριες κατόρθωσαν να ελέγξουν τα έξοδα για αμοιβές στο όριο του 70% στην αναλογία έξοδα για αμοιβές/λειτουργικά έσοδα, μία παράμετρο που παρακολουθεί και η UEFA.

Όσον αφορά στα συνολικά έσοδα (χωρίς τα έσοδα μεταγραφών), και οι οχτώ σύλλογοι αύξησαν το συνολικό τους εισόδημα. Η Barcelona στέφθηκε πρωταθλήτρια των πρωταθλητριών, καταγράφοντας ποσό ρεκόρ Ευρώ 839 5 εκατ. συνολικών λειτουργικών εσόδων – ξεπερνώντας στον τομέα αυτό, για πρώτη φορά, τις ιστορικές αντιπάλους της, δηλαδή Real Madrid και τη Manchester United, αν και οι δύο αυτοί σύλλογοι δεν περιλαμβάνονται στην παρούσα ανάλυση. Η Paris Saint-Germain κατέγραψε το δεύτερο υψηλότερο συνολικό εισόδημα (Ευρώ 636 εκατ., 17% ετήσια αύξηση), ενώ ο Ajax την υψηλότερη ετήσια αύξηση λειτουργικών εσόδων με 117%, κυρίως χάρη στην εξαιρετική του απόδοση στο Champions League της UEFA.


«Η πιο εντυπωσιακή τάση της χρονιάς υπήρξε η ανάδειξη των εσόδων από τηλεοπτικά δικαιώματα σε κύριο παράγοντα της συνολικής αύξησης εσόδων σε 7 από τις 8 πρωταθλήτριες, ενώ την προηγούμενη σεζόν το εμπορικό εισόδημα αποτέλεσε τον βασικό παράγοντα αύξησης», σχολιάζει ο Andrea Sartori, Global Head of Sports της KPMG και συντάκτης της παρούσας έκθεσης. 

Τα τηλεοπτικά δικαιώματα ως πηγή εσόδων ωφελήθηκαν από ένα νέο, πιο αποδοτικό σύστημα διανομής που εγκαινιάστηκε το 2018/19: τον 3ετή κύκλο, αξίας συνολικά Ευρώ 1 976 δισ. ετησίως (πάνω κατά Ευρώ 564 εκατ.  το χρόνο από τον προηγούμενο κύκλο), που αποτέλεσε και τον βασικό παράγοντα αύξησης και για τις οχτώ πρωταθλήτριες.

Η Bayern München, για παράδειγμα, είχε μεγαλύτερο εισόδημα από την UEFA σε σχέση με την προηγούμενη σεζόν, παρότι είχε λιγότερους αγώνες λόγω του γεγονότος ότι αποκλείστηκε νωρίς.

Η Manchester City εισέπραξε από την UEFA περίπου Ευρώ 35 εκ. περισσότερα , αν και η ομάδα έφτασε στην ίδια φάση του πρωταθλήματος με την προηγούμενη σεζόν.

Μόνο η εντυπωσιακή πορεία του Ajax οδήγησε σε είσπραξη Eυρώ 78 εκατ. έσοδα από την UEFA, που αποτέλεσε και τον κύριο παράγοντα για τον διπλασιασμό σχεδόν των λειτουργικών εσόδων του.

Η μόνη εξαίρεση ήταν η Juventus: η αύξηση κατά 30% στα εμπορικά έσοδα (η υψηλότερη αύξηση μεταξύ των οχτώ πρωταθλητριών), που επηρεάστηκε κυρίως από την άφιξη του Cristiano Ronaldo, ξεπέρασε τη μέτρια αύξηση των εσόδων από τηλεοπτικά δικαιώματα, τα οποία με τη σειρά τους επηρεάστηκαν από τη μείωση στο εγχώριο τηλεοπτικό εισόδημά λόγω ενός νέου συστήματος διανομής στην Serie A.

Μια ακόμα συνέπεια, για πέντε από τις έξι πρωταθλήτριες, είναι ότι τα τηλεοπτικά δικαιώματα αποτελούν πλέον την πηγή εισοδήματος με το μεγαλύτερο μερίδιο στα συνολικά λειτουργικά έσοδα, ενώ αυτό ίσχυε μόνο για δύο συλλόγους την προηγούμενη σεζόν.

Τα εμπορικά έσοδα είχαν το μεγαλύτερο μερίδιο σε τρεις συλλόγους σε σύγκριση με έξι συλλόγους την προηγούμενη χρονιά. Οι τρεις σύλλογοι στους οποίους τα εμπορικά έσοδα έπαιξαν το μεγαλύτερο ρόλο στον κύκλο εργασιών τους ήταν η Barcelona, η Bayern München και η Paris Saint-Germain. Ενδιαφέρον στοιχείο είναι ότι μόνο οι τρεις αυτοί σύλλογοι συγκέντρωσαν περισσότερα από Ευρώ 300 εκατ. από εμπορικές δραστηριότητες. 

Τέσσερις σύλλογοι σημείωσαν ελαφρά αύξηση στην αναλογία εξόδων για αμοιβές/λειτουργικά έσοδα, αλλά κατόρθωσαν να περιορίσουν τα έξοδα στο όριο του 70%, μία παράμετρο την οποία ελέγχει η UEFA. Πιο συγκεκριμένα, η Barcelona κατόρθωσε να μειώσει την αναλογία από 81% σε 69% μέσα σε μόλις μία σεζόν, παρά το γεγονός ότι ο σύλλογος έχει τα μεγαλύτερα έξοδα για αμοιβές μεταξύ όλων των ποδοσφαιρικών συλλόγων. 

Αξιοσημείωτο είναι και ότι όλοι οι σύλλογοι κατέγραψαν κέρδη μετά από φόρους, με μόνη εξαίρεση τη Juventus: οι ζημίες των Bianconeri αυξήθηκαν κατά Ευρώ 20.7 εκατ., άμεση συνέπεια των υψηλότερων εξόδων για αμοιβές, των επενδύσεων δηλαδή που έγιναν για την ενίσχυση της ομάδας, και ειδικά την προσέλκυση του Cristiano Ronaldo στο σύλλογο. 

Η μέση αξία ομάδας για τις οχτώ πρωταθλήτριες είναι τα Ευρώ 745 εκατ., ενώ η αξία των Barcelona και Manchester City είναι σχεδόν δεκαπλάσια από αυτή της Galatasaray SK. «Αν και τα μεταγραφικά κόστη των παικτών δείχνουν να αυξάνονται συνεχώς, η αξία της dream team των οχτώ πρωταθλητριών έχει μειωθεί ελαφρά κατά Ευρώ 30 εκατ., υποδηλώνοντας ότι οι αξίες των κορυφαίων παιχτών στην αγορά δεν έχουν ανέβει τους τελευταίους 12 μήνες», καταλήγει ο Andrea Sartori.

Ο Νίκος Δημάκος, Γενικός Διευθυντής της KPMG δήλωσε:

«Στη σελίδα https://www.footballbenchmark.com/ θα βρείτε έναν εκτεταμένο πλούτο πληροφοριών που σχετίζονται με τις επιχειρηματικές επιδόσεις των ποδοσφαιρικών συλλόγων καθώς και την εκτίμηση των εμπορικών αξιών των παικτών, επιτρέποντας τη σύγκριση και την αξιολόγηση για τη λήψη κρίσιμων αποφάσεων. Είναι μία ακόμα προσπάθεια της KPMG να υποστηρίξει τις ανάγκες πληροφόρησης των πελατών της και της κοινωνίας, αξιοποιώντας την πολυετή εμπειρία των στελεχών της καθώς και των υποδομών και επιχειρηματικών εργαλείων που έχει στη φαρέτρα της για την ανάλυση και αξιοποίηση μεγάλων δεδομένων (data analytics).» 


Ο Ιάσων Δημητρακόπουλος νέος CTO του Insurancemarket.gr

0

Το insurancemarket.gr, εταιρεία παροχής ψηφιακών ασφαλιστικών υπηρεσιών και η μεγαλύτερη ιστοσελίδα σύγκρισης και αγοράς ασφαλιστικών προϊόντων στην Ελλάδα, στα πλαίσιο της συνεχούς ανάπτυξης των ψηφιακών τεχνολογιών ανακοίνωσε την τοποθέτηση του Ιάσονος Δημητρακόπουλο στη θέση του Chief Technology Officer.

Ο Ιάσων Δημητρακόπουλος εξειδικεύεται στον χώρο του software engineering εστιάζοντας στη δημιουργία ισχυρής ομαδικής κουλτούρας και την απόδοση αξίας μέσω της τεχνολογίας.

Κατά τη διάρκεια της καριέρας του έχει αναλάβει ανώτερες ηγετικές θέσεις σε εισηγμένες πολυεθνικές εταιρίες, συνεργαζόμενος με ομάδες ανάπτυξης λογισμικού στην Ελλάδα αλλά και στις περιοχές των EMEA, LATAM και APAC.

Είναι απόφοιτος του University of Essex (BEng Internet Engineering) ενώ κατέχει και μεταπτυχιακό τίτλο από το University of Reading (MSc Network Centred Computing).

Ο Πρόεδρος και Διευθύνων Σύμβουλος της μητρικής εταιρίας Money Market Α.Ε κ. Σωτήριος Παπαντωνόπουλος καλωσόρισε τον κ. Δημητρακόπουλο, σημειώνοντας ότι “Η προσθήκη του Ιάσονα, ενός στελέχους με βαθιά γνώση των προκλήσεων και των τεχνολογικών εξελίξεων στο ψηφιακό οικοσύστημα, στην διοικητική ομάδα της εταιρείας, θα συνεισφέρει σημαντικά στην περαιτέρω ανάπτυξη των δραστηριοτήτων μας, της τεχνολογικής μας υπεροχής και καινοτομίας. Τον καλωσορίζουμε θερμά και του ευχόμαστε καλή επιτυχία στο νέο του ρόλο.”

Στ. Βερζοβίτης: Πολλαπλά καθήκοντα αναδιαμορφώνουν τη στρατηγική της εταιρείας

0

H κάλυψη των αναγκών του καταναλωτή, η κλιματική αλλαγή, η παγκοσμιοποίηση και οι δημογραφικές αλλαγές από τις μεγαλύτερες προκλήσεις

«Στη δεκαετία που διανύουμε, όλα τα στελέχη κάθε οργανισμού, συμπεριλαμβανομένου και του CFO, έχουν αναλάβει επιπρόσθετες αρμοδιότητες, οι οποίες συνδιαμορφώνουν τους στρατηγικούς πυλώνες της εταιρείας». Με αυτήν τη φράση, ο κ. Στέφανος Βερζοβίτης, γενικός διευθυντής Οικονομικών & Διοικητικών Υπηρεσιών της Ευρωπαϊκής Πίστης, περιγράφει τις μεγάλες μεταβολές που έχουν συντελεστεί στον πυρήνα των ασφαλιστικών οργανισμών, αλλάζοντας άρδην τη λειτουργία και τη σύστασή τους. Οι οικονομικοί διευθυντές δεν περιορίζονται σε καθήκοντα διεκπεραίωσης οικονομικής φύσεως, αλλά οι δραστηριότητές τους έχουν επεκταθεί σημαντικά, και καθορίζουν σε μεγάλο βαθμό την πορεία και τη φύση της εκάστοτε εταιρείας.

iw? Ποιος είναι ο ρόλος του σύγχρονου CFO σε μια ασφαλιστική; Οι διευρυμένες αρμοδιότητές του επηρεάζουν και διαμορφώνουν τις στρατηγικές μιας εταιρείας;

 απ. Χωρίς αμφιβολία, τη δεκαετία που διανύουμε, όλα τα στελέχη κάθε οργανισμού, συμπεριλαμβανομένου και του CFO, έχουν αναλάβει επιπρόσθετες αρμοδιότητες, οι οποίες συνδιαμορφώνουν τους στρατηγικούς πυλώνες της εταιρείας αναφορικά με τα προϊόντα και τις αγορές στις οποίες δραστηριοποιείται.

Δίπλα στα «παραδοσιακά» πεδία, όπως η φροντίδα στη βελτιστοποίηση της αύξησης της περιουσίας των μετόχων, σε συνδυασμό με τη βιώσιμη ανάπτυξη, τον συντονισμό, τη δημιουργία και την παρακολούθηση της εκτέλεσης του επιχειρηματικού πλάνου, τη βελτιστοποίηση της απόδοσης των απασχολούμενων κεφαλαίων, την ορθή διαχείριση των επενδυμένων κεφαλαίων, τη βελτιστοποίηση και διασπορά των επενδύσεων και την επαρκή κερδοφορία, προστέθηκαν νέα. Κάποια από αυτά είναι η παραγωγικότητα, η φροντίδα για την άριστη «εμπειρία» του κάθε πελάτη, η εγγύτητα στην επικοινωνία με τους συνεργάτες και η μέτρηση της διατηρησιμότητας πελατών, εργαζομένων, μετόχων.

iw? Ποιο είναι, σύμφωνα με τη δική σας στρατηγική, το επιδιωκόμενο μοντέλο λειτουργίας της εταιρείας σας;

απ. Τα κύρια σημεία της στρατηγικής μας στη λειτουργία της εταιρείας μας είναι η συνεχής βελτίωση της ποιότητας και της έκτασης των προσφερόμενων υπηρεσιών στον πολίτη-πελάτη, η δημιουργία μιας κοινωνίας ευχαριστημένων ανθρώπων, των ανθρώπων της Ευρωπαϊκής Πίστης, η ικανοποίηση των οποίων θα πηγάζει από τη συμμετοχή τους στους μηχανισμούς των αποφάσεων και τα αποτελέσματα, η επιρροή και κατάκτηση καθημερινά μεγαλύτερου μέρους της αγοράς πελατών και της αγοράς εργασίας, με στόχο την κατάκτηση της κορυφαίας θέσης και, τέλος, η δημιουργία και ανάπτυξη νέων επιχειρηματικών δραστηριοτήτων, με σκοπό την ταχύτερη υλοποίηση των οικονομικών και διοικητικών φιλοδοξιών των στελεχών της εταιρείας.

iw? Σε ένα οικονομικό περιβάλλον γεμάτο προκλήσεις, η έγκαιρη και έγκυρη πληροφόρηση πόσο εύκολα μπορεί να εξασφαλιστεί και πόσο σημαντική είναι για μια εταιρεία;

απ. Με τον σωστό σχεδιασμό και την επιλογή των κατάλληλων εργαλείων, μπορούμε να μεγιστοποιήσουμε τα οφέλη για τον οργανισμό. Με τις νέες, σύγχρονες εφαρμογές διαχείρισης δεδομένων, σε συνεργασία με τα σωστά συστήματα ERP και τη χρήση νέων τεχνολογιών (blockchain), θα μπορέσουμε να συλλέξουμε και να επεξεργαστούμε μεγάλες βάσεις δεδομένων. Η σημαντικότητα είναι αδιαμφισβήτητη, στον βαθμό που αυτός που κατέχει τη γνώση και έχει τρόπο να τη δει από διαφορετικές οπτικές, δρα πρώτος, εξατομικεύοντας τα προϊόντα με βάση την καταναλωτική ομάδα στην οποία απευθύνεται όπως επίσης και τη γενιά που προσεγγίζει.

Ο συνδυασμός της τεχνητής νοημοσύνης με τις ικανότητες, τις γνώσεις και την εμπειρία των ανθρώπων μας είναι η μόνη ασφαλής «συνταγή» για την επιτυχία.

iw? Ψηφιακός μετασχηματισμός, data governance: Πώς βοηθά τους οικονομικούς διευθυντές ως εργαλείο η ανάπτυξη των νέων τεχνολογιών;

απ. Η χρήση των νέων τεχνολογιών οδηγεί στην ορθότερη κοστολόγηση, στην ευκολότερη παρακολούθηση της πορείας των στοιχείων του ισολογισμού και στην άμεση εμφάνιση των αποκλίσεων, με αποτέλεσμα τη γρήγορη αντίδραση, με διορθωτικές κινήσεις, όπου αυτή είναι επιβεβλημένη.

Η τεχνολογία επιτρέπει την ευκολότερη συνεργασία της ασφαλιστικής με αντασφαλιστές, παρόχους ηλεκτρονικών συστημάτων, τμήματα έρευνας πανεπιστημίων και την Πολιτεία.

Το αποτέλεσμα των ανωτέρω είναι ο έλεγχος των ασφαλιστικών κινδύνων, σταδιακά, να ενσωματώνεται σε έξυπνες συσκευές που παρακολουθούν πώς ταξιδεύουμε, πώς ζούμε και πώς δουλεύουμε. Με βάση τις πληροφορίες που λαμβάνουμε, εύκολα οδηγούμαστε στην εξατομίκευση υπηρεσιών και προϊόντων.

Τέλος, η πληροφόρηση σε πραγματικό χρόνο μέσω νέων ψηφιακών εργαλείων μειώνει στο ελάχιστο τον κίνδυνο της απάτης και βελτιστοποιεί την αλυσίδα παροχής υπηρεσιών.

iw? Ποιες είναι οι κορυφαίες προκλήσεις με τις οποίες έρχεστε αντιμέτωποι και ποιες προτεραιότητες θέτετε για την εταιρεία;

απ. Πρώτη πρόκληση είναι η κάλυψη των αναγκών του καταναλωτή, οι οποίες είναι πολύ διαφορετικές από γενιά σε γενιά. Οι babyboomers, για παράδειγμα, χρησιμοποιούν λιγότερο το ίντερνετ, προτιμούν την αγορά μέσω προσωπικής και άμεσης επαφής με τον ασφαλιστή, δέχονται μηνύματα μέσω τηλεόρασης και e-mail και το τηλέφωνο είναι το αγαπημένο μέσο επικοινωνίας τους.

Στην αντίθετη όχθη, η γενιά Ζ είναι «κολλημένη» στο ίντερνετ, από το οποίο αγοράζει όλες τις υπηρεσίες που χρειάζεται, της αρέσει να βλέπει βίντεο και δέχεται μηνύματα μέσω των Instagram, Snapchat και Whisper.

Η δεύτερη πρόκληση αφορά στην κλιματική αλλαγή, η οποία, σε συνδυασμό με τη συνεχιζόμενη αστικοποίηση, αλλάζει δραματικά τον χάρτη των προς κάλυψη κινδύνων και διαταράσσει έντονα τη διατροφική αλυσίδα.

Επιπρόσθετα, η παγκοσμιοποίηση και οι δημογραφικές αλλαγές, που λαμβάνουν χώρα σε όλο τον πλανήτη, μας επιβάλλουν να δούμε από τελείως διαφορετικό πρίσμα ζητήματα όπως η υγεία, η περίθαλψη και η συνταξιοδότηση.

Τέλος, η εξάπλωση του Διαδικτύου διευκολύνει τη συνδεσιμότητα εκατομμυρίων συσκευών και, ως αποτέλεσμα, τη σταδιακή εξατομίκευση της ασφαλιστικής κάλυψης.

Η ανάδειξη της επιχειρηματικής αριστείας στα βραβεία ΕΒΕΑ 2020

0

Για δέκατη ένατη φορά, το ΕΒΕΑ επιβράβευσε την επιχειρηματική αριστεία διοργανώνοντας τα Βραβεία ΕΒΕΑ 2020. Η φετινή τελετή απονομής πραγματοποιήθηκε χθες, Τρίτη 14 Ιανουαρίου, στο Μέγαρο Μουσικής Αθηνών, υπό την αιγίδα του Προέδρου της Δημοκρατίας, κυρίου Προκοπίου Παυλοπούλου.

Αναλυτικά τα «ΒΡΑΒΕΙΑ ΕΒΕΑ 2020» απονεμήθηκαν στις εταιρείες:

1. Βραβείο εξαγωγικής δραστηριότητας – διεθνούς παρουσίας: EXALCO ΑΕ
2. Βραβείο έρευνας – καινοτομίας και τεχνολογικής ανάπτυξης: Institute of Life
3. Βραβείο επώνυμου προϊόντος: Zeus+Δione
4. Βραβείο περιβάλλοντος και πράσινης ανάπτυξης: UNI-PHARMA – ΚΛΕΩΝ ΤΣΕΤΗΣ ΦΑΡΜΑΚΕΥΤΙΚΑ ΕΡΓΑΣΤΗΡΙΑ ΑΒΕΕ
5. Βραβείο εταιρικής κοινωνικής ευθύνης: Allianz Ελλάδος
6. Βραβείο αύξησης της απασχόλησης: ΕΛΛΗΝΙΚΕΣ ΥΠΕΡΑΓΟΡΕΣ ΣΚΛΑΒΕΝΙΤΗΣ ΑΕΕ
7. Βραβείο ηλεκτρονικής επιχειρηματικότητας: e-Fresh.gr
8. Βραβείο Νέου Επιχειρηματία:Χριστίνα Πιστοφίδου, WÉNGKO MOLÉ
9. Βραβείο Αναπτυσσόμενης Μ.Μ.Ε.: DUST+CREAM
10. Βραβείο νεοφυούς επιχειρηματικότητας: Nanometrisis P.C.
11. Βραβείο Αυτοδημιούργητου Επιχειρηματία: Νίκος Φαραζής, Drago Boats AΕ
12. Βραβείο Επιχείρηση και Παράδοση: Λουξ Μαρλαφέκας ΑΒΕΕ

Κ. Μίχαλος: Η υγιής επιχειρηματικότητα μπορεί και πρέπει να γίνει η κινητήριος δύναμη

«Η υγιής επιχειρηματικότητα μπορεί και πρέπει να γίνει η κινητήριος δύναμη στην προσπάθεια της πατρίδας μας να αλλάξει σελίδα μετά την κρίση. Μπορεί να πρωταγωνιστήσει στην εθνική προσπάθεια για οριστική επιστροφή στην ανάκαμψη και αποκατάσταση του βιοτικού επιπέδου των πολιτών».

Αυτό υπογράμμισε ο πρόεδρος της Κεντρικής Ένωσης Επιμελητηρίων και του Εμπορικού και Βιομηχανικού Επιμελητηρίου Αθηνών Κωνσταντίνος Μίχαλος, την Τρίτη, στην τελετή απονομής των βραβείων επιχειρηματικής αριστείας «Βραβεία ΕΒΕΑ 2020».

Ο κ. Μίχαλος συνέχισε αναφέροντας ότι η χώρα μας, με πολύ κόπο και θυσίες, έχει καταφέρει να διορθώσει σημαντικές δημοσιονομικές και μακροοικονομικές ανισορροπίες του παρελθόντος, να δρομολογήσει σημαντικές διαρθρωτικές μεταρρυθμίσεις και να κερδίσει ξανά την εμπιστοσύνη των αγορών.

Δεν παύουν, όμως, προσέθεσε ο κ. Μίχαλος, να υπάρχουν ακόμη μπροστά μας σημαντικές προκλήσεις, τόσο στο εξωτερικό όσο και στο εσωτερικό περιβάλλον.

«Το τελευταίο διάστημα ο κόσμος μας φαίνεται να διακατέχεται όλο και περισσότερο από αβεβαιότητα. Ο ρυθμός ανάπτυξης της παγκόσμιας οικονομίας επιβραδύνεται και το διεθνές εμπόριο δοκιμάζεται. Παλιές και νέες απειλές ενισχύονται. Αναδύονται διαρκώς νέες εστίες γεωπολιτικών εντάσεων και παράγοντες αστάθειας, που σαφώς επηρεάζουν και την ευρύτερη γειτονιά μας, την Ανατολική Μεσόγειο. Μέσα σε αυτό το ρευστό περιβάλλον, εμείς καλούμαστε να επιταχύνουμε το ρυθμό ανάπτυξης της ελληνικής οικονομίας, να καλύψουμε ένα τεράστιο επενδυτικό κενό, της τάξης των 100 δισ. ευρώ, που δημιουργήθηκε στα χρόνια της κρίσης, να “προλάβουμε το τρένο” της 4ης Βιομηχανικής Επανάστασης και να ενισχύσουμε την κοινωνική συνοχή και να θωρακίσουμε το μέλλον της απασχόλησης».

Σε όλες αυτές τις προκλήσεις, μπορούμε να ανταποκριθούμε, υπογράμμισε ο κ. Μίχαλος προσθέτοντας: «Τώρα, είναι η ώρα να αφήσουν όλες οι πολιτικές δυνάμεις του τόπου στην άκρη τις επιμέρους διαφορές και να συστρατευθούν σε ένα κοινό μέτωπο, για την υπεράσπιση των εθνικών μας συμφερόντων. Να δοθούν ισχυρά κίνητρα για νέες επενδύσεις σε εξωστρεφείς και παραγωγικές δραστηριότητες. Για επενδύσεις σε υψηλή τεχνολογία, σε καινοτόμες λύσεις και εφαρμογές που θα επιτρέψουν στις ελληνικές επιχειρήσεις να συμβαδίσουν με τον διεθνή ανταγωνισμό και να ολοκληρωθούν οι διαθρωτικές μεταρρυθμίσεις που έχουν ήδη ξεκινήσει: για τη βελτίωση του ρυθμιστικού περιβάλλοντος, για την ψηφιοποίηση του κράτους και της οικονομίας, για ένα βιώσιμο ασφαλιστικό σύστημα».

Ιδιαίτερη αναφορά έκανε στην ανάγκη επένδυσης στην αναβάθμιση των δεξιοτήτων του ανθρώπινου δυναμικού της χώρας. Στην αναβάθμιση της Παιδείας, στη στενότερη διασύνδεση της εκπαίδευσης με την έρευνα και την καινοτομία, καθώς και στη μάχη κατά της διαφθοράς, «σε επίπεδο θεσμικό όσο και σε επίπεδο κουλτούρας» όπως είπε.

Ο πρόεδρος ολοκλήρωσε την ομιλία του αναφέροντας ότι ο ρόλος της Πολιτείας στην προσπάθεια για ανάκαμψη είναι εξαιρετικά κρίσιμος.

«Έχουμε δει το τελευταίο διάστημα σημαντικές θετικές κινήσεις. Τις αναγνωρίζουμε και αναμένουμε ακόμη περισσότερες. Οι προσδοκίες μας είναι πλέον υψηλές και θα συνεχίσουμε να επιδιώκουμε την εκπλήρωσή τους, με ουσιαστικές και υπεύθυνες διεκδικήσεις». Ωστόσο, συνέχισε, «είναι ώρα και για τις ίδιες τις ελληνικές επιχειρήσεις να «γίνουν» η αλλαγή που θέλουμε να δούμε στην Ελλάδα. Πρώτοι εμείς πρέπει να σχεδιάσουμε το μέλλον μας, μέσα σε έναν κόσμο που μετασχηματίζεται. Να προσαρμόσουμε τις στρατηγικές, τα μοντέλα λειτουργίας, την κουλτούρα μας. Να τολμήσουμε τις κατάλληλες επενδυτικές αποφάσεις».


«Πολυφωνίες» – Συναυλία του Κουαρτέτου Εγχόρδων FourTe της Αθηναϊκής Συμφωνικής Ορχήστρας Νέων (ΑΣΟΝ)

0

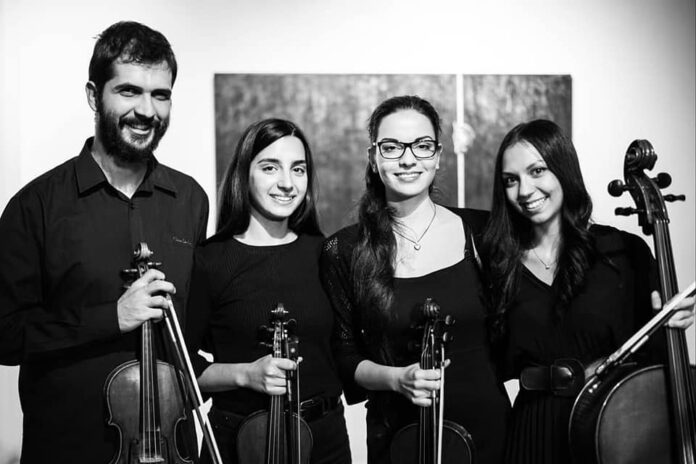
Το κουαρτέτο εγχόρδων FourTe της Αθηναϊκής Συμφωνικής Ορχήστρας Νέων (ΑΣΟΝ) θα ανοίξει το πρόγραμμα μουσικών παρεμβάσεων «Πολυφωνίες» του Ωνασείου Καρδιοχειρουργικού Κέντρου για τη νέα χρονιά με έργα Elgar, Bach, Borodin, Σκαλκώτα, Dvorak, Lully, Corelli, Purcell και Handel.

Το κουαρτέτο εγχόρδων αποτελείται από τους μουσικούς: Ηλία Γυφτονικολό (α’ βιολί), Κωνσταντίνα Μπάλλα (β’ βιολί), Ιζαμπέλα Χατζηιωάννου (βιόλα), και Μυρτώ Ξηρουχάκη (βιολοντσέλο).

Το μουσικό δρώμενο θα πραγματοποιηθεί την Τετάρτη 22 Ιανουαρίου 2020 και ώρα 12:00 στο Αίθριο του Νοσοκομείου. Το Ωνάσειο Καρδιοχειρουργικό Κέντρο ευχαριστεί θερμά τους καλλιτέχνες για την αφιλοκερδή συμμετοχή τους. Η είσοδος είναι ελεύθερη. Πληροφορίες για την εκδήλωση βρίσκονται στην ιστοσελίδα www.onasseio.gr

ΚΟΥΑΡΤΕΤΟ ΕΓΧΟΡΔΩΝ FourTe

ΑΘΗΝΑΪΚΗΣ ΣΥΜΦΩΝΙΚΗΣ ΟΡΧΗΣΤΡΑΣ ΝΕΩΝ (Α.Σ.Ο.Ν.)

ΣΥΝΑΥΛΙΑ ΣΤΟ ΩΝΑΣΕΙΟ ΚΑΡΔΙΟΧΕΙΡΟΥΡΓΙΚΟ ΚΕΝΤΡΟ

Τετάρτη, 22 Ιανουαρίου 2020

‘Ωρα 12:00

ΠΡΟΓΡΑΜΜΑ

ELGAR – CHANSON DE MATIN

BACH – AIR

BORODIN – POLOVTSIAN DANCE

ΣΚΑΛΚΩΤΑΣ – ΑΡΚΑΔΙΚΟΣ ΧΟΡΟΣ

DVORAK – HUMORESQUE No 7

DVORAK – VIOLIN SONATINA in G MAJOR (FINALE)

LULLY – LES FOLIES D’ESPAGNE

CORELLI – CONCERTO GROSSO No. 3 IN C MINOR (LARGO-ALLEGRO)

PURCELL – TRIO SONATA IN C MINOR, Z.798   ALLEGRO (LAST PART)

HANDEL – MUSIC OF THE ROYAL FIREWORKS BOURREE 

HANDEL – MUSIC OF THE ROYAL FIREWORKS MINUET 1 & 2

ΠΑΙΖΟΥΝ ΟΙ ΜΟΥΣΙΚΟΙ:

Ηλίας Γυφτονικολός, α’ βιολί

Κωνσταντίνα Μπάλλα, β’ βιολί,

Ιζαμπέλα Χατζηιωάννου, βιόλα

Μυρτώ Ξηρουχάκη, βιολοντσέλο


Πιο ανταγωνιστικές οι εταιρείες που συνδυάζουν IoT με τεχνητή νοημοσύνη

0

Πρόσφατη έρευνα που απευθύνθηκε σε στελέχη κορυφαίων επιχειρήσεων αποκαλύπτει ότι ο σημαντικότερος παράγοντας για τη δημιουργία αξίας από IoT πρωτοβουλίες σε μία επιχείρηση είναι η εκτεταμένη χρήση τεχνητής νοημοσύνης.

Το 90% των ερωτηθέντων στην έρευνα, που χρησιμοποιεί σε μεγάλο βαθμό την τεχνητή νοημοσύνη στις IoT λειτουργίες του, ανέφερε ότι η χρήση αυτή ξεπέρασε τις προσδοκίες. Η έρευνα έδειξε επίσης ότι επιχειρήσεις που χρησιμοποιούν το IoT σε συνδυασμό με την τεχνητή νοημοσύνη εμφανίζονται να είναι πιο ανταγωνιστικές από επιχειρήσεις που χρησιμοποιούν αποκλειστικά το IoT, με διψήφιο περιθώριο σε διάφορους επιχειρηματικούς δείκτες, όπως η παραγωγικότητα των εργαζομένων, η καινοτομία και το λειτουργικό κόστος.

 «Μέσα από αυτά τα αποτελέσματα, διαπιστώνουμε ότι οι επιχειρήσεις που εργάζονται με δεδομένα IoT συνειδητοποιούν ότι εάν θέλουν να αποκομίσουν την πραγματική αξία από αυτά τα δεδομένα, χρειάζονται την τεχνητή νοημοσύνη και τα analytics», δήλωσε ο Oliver Schabenberger, Chief Operating Officer της SAS.

«Μπορούμε να πούμε ότι οι πιο επιτυχημένες λειτουργίες IoT είναι στην πραγματικότητα λειτουργίες AIoT». Το AIoT ορίζεται ως η διαδικασία λήψης αποφάσεων με τη βοήθεια τεχνολογιών τεχνητής νοημοσύνης σε συνδυασμό με συνδεδεμένους αισθητήρες, δεδομένα συστήματος ή δεδομένα που προκύπτουν από προϊόντα ΙοΤ. Οι τεχνολογίες τεχνητής νοημοσύνης περιλαμβάνουν βαθιά μάθηση, μηχανική μάθηση, επεξεργασία φυσικής γλώσσας, αναγνώριση φωνής και ανάλυση εικόνας.

sas logo, The power to know

 Οι επιχειρήσεις αναμένουν να αυξήσουν τα έσοδα τους με το AIoT

Η μελέτη, η οποία διεξήχθη από τις SAS, Deloitte και Intel, με την τεχνογνωσία της IDC, ρώτησε 450 επικεφαλής επιχειρήσεων από όλο τον κόσμο σχετικά με τη χρήση τεχνολογιών IoT και ΑΙ. Μεταξύ άλλων, προέκυψαν τα παρακάτω βασικά ευρήματα:

  • Το 79% των υψηλόβαθμων στελεχών συμμετέχει στη λήψη αποφάσεων για IoT projects και το 92% αυτών των στελεχών αναφέρει ότι η αξία του AIoT υπερβαίνει τις προσδοκίες τους.
  • Το 68% των εταιρειών βασίζεται σε ΙοΤ δεδομένα για την ενημέρωση των καθημερινών επιχειρησιακών αποφάσεων μέσω υπολογιστικών φύλλων και άλλων τεχνολογιών που δεν αφορούν το AI. Μόνο το 12% των ερωτηθέντων χρησιμοποιεί το ΙοΤ για να ενημερώνει τις αποφάσεις σχεδιασμού, ενώ το ποσοστό των ερωτηθέντων που χρησιμοποιούν στοιχεία AI για τον καθημερινό σχεδιασμό ανέρχεται σε 31%.
  • Το 34% των ερωτηθέντων ανέφερε ότι με τη χρήση του AIoT πρωταρχικός σκοπός είναι η αύξηση των εσόδων. Ακολουθεί η βελτίωση της καινοτομίας (17,5%), η προσφορά νέων ψηφιακών υπηρεσιών στους πελάτες (14,3%) και η μείωση του λειτουργικού κόστους (11,1%).
  • Εταιρείες που έχουν αναπτύξει δυνατότητες AIoT, παρουσιάζουν καλύτερα αποτελέσματα όσον αφορά κρίσιμους οργανωτικούς στόχους, συμπεριλαμβανομένης της ικανότητας επιτάχυνσης των εργασιών, της εισαγωγής νέων ψηφιακών υπηρεσιών, της βελτίωσης της παραγωγικότητας των εργαζομένων και της μείωσης του κόστους. Για παράδειγμα, εταιρείες που χρησιμοποιούν δεδομένα IoT χωρίς τεχνητή νοημοσύνη σημείωσαν αύξηση της ταχύτητας των λειτουργιών τους κατά 32%, ενώ εταιρείες που χρησιμοποιούν και τεχνητή νοημοσύνη, παρατήρησαν αύξηση που έφτασε το 53%.
  • Κορυφαίες θέσεις στη λίστα των τεχνικών ανάλυσης που χρησιμοποιήθηκαν για IoT projects κατέλαβαν το business intelligence (33%), η παρακολούθηση και η ορατότητα σε πραγματικό σχεδόν χρόνο (31%) και η παρακολούθηση υπό συνθήκες (condition-based) (30%).

 «Η τεχνητή νοημοσύνη και το IoT δεν αποτελούν πλέον αποκομμένες/ανεξάρτητες/μεμονωμένες τεχνολογίες», δήλωσε ο Melvin Greer, Chief Data Scientist της Intel Americas.

«Η τεχνητή νοημοσύνη κλείνει το βρόχο σε ένα περιβάλλον IoT, όπου οι συσκευές IoT συγκεντρώνουν ή δημιουργούν δεδομένα και η τεχνητή νοημοσύνη συμβάλει στην αυτοματοποίηση σημαντικών επιλογών και ενεργειών που βασίζονται σε αυτά τα δεδομένα.

Σήμερα, οι περισσότερες επιχειρήσεις που χρησιμοποιούν το IoT, βρίσκονται μόνο στην πρώτη φάση της «προβολής», όταν αρχίζουν να αντιλαμβάνονται τι συμβαίνει μέσα από τα οφέλη του IoT. Αλλά κινούνται προς τις φάσεις της αξιοπιστίας, της αποδοτικότητας και της παραγωγής, οι οποίες είναι πιο εξελιγμένες και απαιτούν ισχυρότερες δυνατότητες της τεχνητής νοημοσύνης.»

 Οι δυνατότητες του AIoT διαδραματίζουν μεγαλύτερο ρόλο από τον αναμενόμενο σε ταχείς διαδικασίες προγραμματισμού

Οι εταιρείες που βασίζονται σε δεδομένα IoT για την ενημέρωση της καθημερινής διαδικασίας λήψης αποφάσεων, χρησιμοποιούν αυτά τα δεδομένα κατά συντριπτική πλειοψηφία για επιχειρησιακές αποφάσεις (68%) αξιοποιώντας υπολογιστικά φύλλα και άλλες τεχνολογίες που δεν αφορούν την τεχνητή νοημοσύνη.

 Σύμφωνα με τον Gautam Khera, Senior Director της Western Digital, κορυφαίου παρόχου υποδομών, η τεχνητή νοημοσύνη έχει ήδη πρακτικό αντίκτυπο στην ΙοΤ στρατηγική της εταιρείας. «Πώς κατασκευάζουμε τις συσκευές αποθήκευσης και μαθαίνουμε γρήγορα; Πώς εξασφαλίζουμε την ποιότητα και την απόδοση; Πώς επιτυγχάνουμε ταχύτερους ρυθμούς από πλευράς χρόνου διάθεσης στην αγορά; Χρησιμοποιούμε συστήματα ΑΙ για να μπορέσουμε να τα επιτύχουμε αυτά εσωτερικά στις αναπτυξιακές μας διαδικασίες, στο R&D, καθώς και στα εργοστάσια μας.»

 Αυτό το σημαντικό άλμα δείχνει ότι η τεχνητή νοημοσύνη ανοίγει τον δρόμο για πιο εξελιγμένες και γρήγορες αποφάσεις που επηρεάζουν σημαντικά τα αποτελέσματα. Διευρύνει την εστίαση από επιχειρησιακά προβλήματα όπως «είναι ο εξοπλισμός λειτουργικός ή όχι;» σε αποφάσεις που αφορούν την προσφορά και τη ζήτηση, την ποιότητα των προϊόντων, τη λιανική πώληση ή την εξάπλωση ασθενειών σε μια μονάδα υγειονομικής περίθαλψης.

H Maureen Fleming, Αντιπρόεδρος του Προγράμματος για τον Αυτοματισμό Ευφυών Διαδικασιών της IDC, συμφωνεί με τoν Khera. «Η βελτίωση της ταχύτητας ανανέωσης δεδομένων κατά τη συλλογή δεδομένων από αισθητήρες σε συνδυασμό με την τεχνητή νοημοσύνη, διευρύνει την ικανότητα μιας επιχείρησης να επικεντρώνεται στον άμεσο σχεδιασμό, εντοπίζοντας παράλληλα γρήγορα και επιλύοντας λειτουργικά προβλήματα. Ο συνδυασμός αυτός παράγει μεγαλύτερη ευελιξία και αποτελεσματικότητα».

 Οι βιομηχανίες μεταξύ των παικτών της αγοράς, που θέτουν σε λειτουργία το AIoT

O Khera της Western Digital δήλωσε ότι χρειάστηκε να επιμείνουν και να συνεχίσουν να πιέζουν για την σύνδεσηδεδομένων IoT με την τεχνητή νοημοσύνη και δήλωσε: «Τα projects αυτά αποτελούν τώρα το σχέδιό μας για τη χρήση της τεχνητής νοημοσύνης, η οποία αποδίδει καλά και είναι ευρέως αξιόπιστη. Πλέον, χρησιμοποιούμε προηγμένα analytics για να αντιμετωπίσουμε τα προβλήματα που προκύπτουν στο R&D. Μπορώ να χρησιμοποιήσω διάφορες προηγμένες τεχνικές ανάλυσης για να κατανοήσω τη μορφή των δεδομένων μου, τα χαρακτηριστικά και τα κίνητρα. Μπορώ να αναζητήσω μη φανερές επιδράσεις για ανωμαλίες τις οποίες οι παραδοσιακές τεχνικές ή απλώς το ανθρώπινο μάτι δε θα αντιληφθούν.»

 Ο Jay Cei, Διευθύνων Σύμβουλος της Ulbrich Steel, βιομηχανίας κατασκευής μετάλλων, δήλωσε ότι προτεραιότητά του είναι να κερδίσει την αποδοχή για το AIoT από όλη την εταιρεία. «Οι εργαζόμενοι θα φοβηθούν ότι θα χάσουν τη δουλειά τους», δήλωσε ο Cei. «Αυτό που πραγματικά πιστεύω είναι ότι το AIoT θα τους δώσει τη δυνατότητα να λειτουργήσουν τουλάχιστον δύο επίπεδα παραπάνω από ό,τι μπορούν να κάνουν τώρα. Πραγματικά εκτιμώ ότι αυτοί οι χειριστές μπορούν να λειτουργήσουν ως managers επιχειρηματικών μονάδων, ως αποτέλεσμα του AIoT. Για μένα η λύση της SAS Analytics για το IoT αποτελεί μία ενσωματωμένη λύση τεχνητής νοημοσύνης προς αξιοποίηση προκειμένου να μπορέσουμε να υλοποιήσουμε καλύτερα τη στρατηγική μας.»

 Η επιτυχία του AIoT συνεπάγεται το ξεκίνημα από την κορυφή

Για να πετύχει το AIoT, είναι βασικό να ξεκινήσουμε από την κορυφή, σύμφωνα με τον Andy Daecher, Διευθυντή της Deloitte Consulting LLP και ηγέτη του Internet of Things Practice. «Αυτές οι πρωτοβουλίες πρέπει πραγματικά να βρίσκονται στην ημερήσια διάταξη ενός CEO», δήλωσε ο Daecher. «Χρειάζεται να λέει επανειλημμένα, ‘είναι αναγκαίο να συμβεί αυτό στην επιχείρησή μας’. Δεν μπορείτε να έχετε μια επιτυχημένη AIoT πρωτοβουλία που να μην κινητοποιείται από την επιχείρηση. Αυτές είναι πραγματικές επιχειρηματικές πρωτοβουλίες, όχι πρωτοβουλίες τεχνολογίας».

Η ΕΑΕΕ στη Θεσσαλονίκη για την ενημέρωση των επιχειρήσεων

0

Με στόχο την ενημέρωση του επιχειρηματικού κόσμου για την προστασία που παρέχει η ασφάλιση στις επιχειρήσεις και το ανθρώπινο δυναμικό του, η Ένωση Ασφαλιστικών Εταιριών Ελλάδος και το Επαγγελματικό Επιμελητήριο Αθηνών σε συνεργασία με το Εμπορικό και Βιομηχανικό Επιμελητήριο Θεσσαλονίκης και τον Σύνδεσμο Βιομηχανιών Ελλάδος συνδιοργανώνουν ενημερωτική εκδήλωση με θέμα «Η ασφάλιση της επιχείρησης».

Η εκδήλωση θα πραγματοποιηθεί στη Θεσσαλονίκη, στο Εμπορικό και Βιομηχανικό Επιμελητήριο Θεσσαλονίκης τη Δευτέρα, 20 Ιανουαρίου 2020 και ώρα 6.00 μ.μ.

Οι συμμετέχοντες στην εκδήλωση θα έχουν την ευκαιρία να ενημερωθούν από εξειδικευμένους ομιλητές, για σημαντικά ζητήματα που αφορούν την ασφάλιση και την προστασία των επιχειρήσεων.

Στην εκδήλωση θα τοποθετηθούν μεταξύ άλλων οι εξής εκπρόσωποι της ΕΑΕΕ :

-ο κ. Αλέξανδρος Σαρρηγεωργίου, Πρόεδρος Δ.Σ.

-ο κ. Παναγιώτης Δημητρίου, Αντιπρόεδρος Δ.Σ.

-ο κ. Ερρίκος Μοάτσος, Μέλος Δ.Σ.

-ο κ. Giuseppe Zorgno, Μέλος Δ.Σ.

Και θα καλυφθεί η εξής θεματολογία :

-ασφάλισης αστικής ευθύνης και επαγγελματικών ευθυνών

-ομαδικών ασφαλίσεων ζωής/ συντάξεων/ υγείας εργαζομένων

-ασφάλισης της περιουσίας της επιχείρησης

-του ρόλου της ασφαλιστικής διαμεσολάβησης

Περισσότερες πληροφορίες και αναλυτικό πρόγραμμα εδώ.