back to top
21.8 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1183

Ζητούν το ξεκαθάρισμα των υπηρεσιών outsourcing οι ασφαλιστές

0

της Ελενας Ερμείδου

Μεγαλύτερη σαφήνεια σχετικά με τις κανονιστικές απαιτήσεις που διέπουν τις υπηρεσίες outsourcing και τις σχέσεις τρίτων ζητά από το Συμβούλιο Χρηματοπιστωτικής Σταθερότητας (FSB) η Insurance Europe, προσθέτοντας ότι πρέπει να αποφευχθεί η επιβολή υπερβολικά επαχθών κανονιστικών απαιτήσεων.

Αντίθετα, τονίζει η Insurance Europe απαιτείται μια ισορροπημένη προσέγγιση που επιτρέπει στα χρηματοπιστωτικά ιδρύματα να επωφελούνται από υπηρεσίες τρίτων, όπως το cloud computing, διασφαλίζοντας παράλληλα ότι διαχειρίζονται κατάλληλα τους κινδύνους.

Οι ασφαλιστές αντιμετωπίζουν επίσης ορισμένες προκλήσεις που σχετίζονται με την εξωτερικές αναθέσεις. Οι πάροχοι συχνά αφήνουν πολύ λίγο χώρο στους ασφαλιστές να διαπραγματευτούν τους όρους της σύμβασης και οι ασφαλιστές, από την άλλη πλευρά  συχνά αντιμετωπίζουν προβλήματα επικοινωνίας, προβλήματα που έχουν να κάνουν με την ελλιπή ενημέρωση σε ό,τι αφορά αλλαγές που γίνονται σε όρους και προϋποθέσεις.

Τέλος η Insurance Europe υπογραμμίζει την έλλειψη παρόχων στην αγορά, η οποία μπορεί να οδηγήσει στον κίνδυνο συγκέντρωσης.


Opinion Poll: Το 74% λέει ότι θα κάνει το εμβόλιο!

0

Κερδίζει συνεχώς έδαφος στην κοινή γνώμη η ιδέα του εμβολιασμού έναντι της Covid-19. Νέα δημοσκόπηση της Opinion Poll δείχνει ότι σχεδόν 3 στους 4 λένε ναι στον εμβολιασμό. Ειδικότερα, το 74% δηλώνει ότι σίγουρα ή μάλλον θα εμβολιαστεί, με το 47% να δηλώνει κατηγορηματικά ΝΑΙ.

Ιδιαίτερο ενδιαφέρον έχει το γεγονός ότι πιο ένθερμοι υπέρ του εμβολιασμού εμφανίζονται οι ψηφοφόροι του ΚΙΝΑΛ, ακολουθούν της ΝΔ, του ΣΥΡΙΖΑ, του ΚΚΕ, ενώ πολύ χαμηλά ποσοστά αποδοχής διακρίνονται σε ΜΕΡΑ 25 και ΕΛΛΗΝΙΚΗ ΛΥΣΗ.

Η δημοσκόπηση δείχνει ξεκάθαρα ότι η έλευση του εμβολίου δημιουργεί ελπίδες και αισιοδοξία για πρώτη φορά μετά από μήνες. Περισσότεροι από τους μισούς Έλληνες (56%) δηλώνουν αισιόδοξοι για την οριστική αντιμετώπιση του κορωνοϊού μετά την έναρξη του εμβολιασμού.

διαβάστε αναλυτικά στο virus.com.gr

EIAΣ: Πρόγραμμα σπουδών Financial Planning και Συμβουλευτικών Πωλήσεων

0

Ακαδημαϊκή Συνεργασία Ε.Ι.Α.Σ και Πανεπιστημίου Πειραιώς, υπό την Αιγίδα Πιστοποίησης της EFICERT

CERTIFICATE OF STUDY IN FINANCIAL PLANNING AND INSURANCE ADVICE
Πιστοποίηση EFICERT SQF 3 European Insurance Intermediary σε περιβάλλον webinar ή φυσικής τάξης κατά την επιλογής σας

Κάθε Τετάρτη, 15.00-18.20, από την Τετάρτη, 10 Φεβρουαρίου 2021 έως και την Τετάρτη, 31 Μαρτίου 2021

Η ακαδημαϊκή συνεργασία μεταξύ του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών και του Πανεπιστημίου Πειραιώς, υπό την αιγίδατου Ευρωπαϊκού Οργανισμού Ασφαλιστικών και Χρηματοοικονομικών Πιστοποιήσεων EFICERT, η οποία εκφράζεται στο Πρόγραμμα Σπουδών FinancialPlanning και Συμβουλευτικών Πωλήσεων, εμπεριέχει την πλέον σύγχρονη και πλουσιότερη εφικτή τεχνογνωσία FinancialPlanning και Συμβουλευτικών Πωλήσεων, ικανή να εγγυηθεί τους πιο καινοτομικούς, συστηματικούς και αποτελεσματικούς τρόπους ανάδειξης του πελατοκεντρικού προσανατολισμού των πωλήσεων, των αναγκών, των προσδοκιών και των συμφερόντων των πελατών μας, καθώς και τους καταλληλότερους τρόπους άρτιας και ωφέλιμης ικανοποίησής τους.

Η εν λόγω ακαδημαϊκή συνεργασία κομίζει σύγχρονα «εφόδια» FinancialPlanning και Συμβουλευτικών Πωλήσεων, στηριζόμενα στη διεθνή θεωρία και βιβλιογραφία και πρωτίστως, στις αποδεδειγμένα επιτυχείς και αποτελεσματικές πρακτικές NeedAnalysis, InsuranceAdvice και FinancialPlanning.


  • Γνωρίζουμε ότι οι πελάτες μας δεν είναι πλέον physical ή citizens, αλλά phygital (physical και digital) και netizens (internetcitizens);
  • Γνωρίζουμε ότι πολλοί εκ των πελατών μας και κυρίως αυτοί της νέας γενιάς, επικοινωνούν λιγότερο «δια ζώσης» και περισσότερο ψηφιακά, στις πλατφόρμες των SocialMedia;
  • Γνωρίζουμε τις δυνατότητες ανάπτυξης πελατολογίου και προσέλκυσης νέων πελατών, με «όχημα» αυτές τις πλατφόρμες των SocialMedia;
  • Πώς διεισδύουμε στις αγορές αυτών των νέων (ψηφιακών) πελατών μας και πώς προσελκύουμε αυτήν τη νέα γενιά του ενδιαφέροντός μας;
  • Ποιοι είναι οι νέοι στόχοι μας και πώς τους επιτυγχάνουμε, σε αυτές τις ανατρεπτικές συνθήκες ασφαλιστικής διαμεσολάβησης;
  • Πώς αξιοποιούμε τις δυνάμεις μας προς αυτές τις νέες κατευθύνσεις;
  • Ποιο είναι το νέο μοντέλο συμβουλευτικών πωλήσεων που καλούμαστε να ακολουθήσουμε;
  • Ποιος είναι ο ρόλος της ψυχολογίας και της συμπεριφορικής στη διαμόρφωση ενός σύγχρονου πλαισίου σχέσεων με τους πελάτες μας;
  • Πώς το συμβουλευτικό μοντέλο πωλήσεων αντικαθιστά το προϊοντικό και υπερισχύει στο puzzle των πωλήσεων;
  • Πώς το FinancialPlanning μας βοηθά να το εφαρμόσουμε και να επιτύχουμε ποιοτικά, ολιστικά και υψηλά αποτελέσματα;
  • Σε τι συνίσταται το FinancialPlanning και πώς επηρεάζει τους παράγοντες ευημερίας του ανθρώπου;
  • Πώς τα προηγούμενα ερωτήματα απαντώνται στην ψηφιακή εποχή μας, εν όψει μάλιστα των νέων εκθετικών τεχνολογιών και των ευκαιριών τους;

Η ακαδημαϊκή συνεργασία του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών και του Πανεπιστημίου Πειραιώς,υπό την αιγίδα Πιστοποίησης της EFICERT,απαντά πλήρως, επιστημονικά και εφαρμοσμένα, στα προηγούμενα ερωτήματα, «φωτίζει» τις πλέον απαιτητικές διαστάσεις τους και παρέχει άριστα «εργαλεία» απόδοσης της εργασίας μας και πολλαπλασιασμού των αποτελεσμάτων μας, κατά τρόπο στέρεο, ποιοτικό και διαχρονικό, σε πείσμα των καιρών και των συνθηκών αβεβαιότητας.

Περιγραφή και Θεματολογία

Τα ασφαλιστικά προϊόντα και οι υπηρεσίες πολύ περισσότερο πωλούνται παρά αγοράζονται. Δεν έχουν χρώμα, γεύση ή οσμή, προκειμένου να διεγείρουν τις αισθήσεις μας και, έτσι, να μας προκαλέσουν ώστε να τα αγοράσουμε, ακριβώς όπως τείνουμε να αγοράσουμε συνήθη υλικά αγαθά. Τα ασφαλιστικά προϊόντα είναι άυλα αγαθά, δηλ. υπηρεσίες, που, αγοραζόμενα, ικανοποιούν σαφείς ανάγκες μας, επιθυμίες ή προσδοκίες. Τέτοιες ανάγκες, επιθυμίες ή προσδοκίες μας σχετίζονται με την ασφαλιστική προστασία μας από κινδύνους που μπορεί να μας απειλούν, ενδεικτικά κατά την έννοια της υγείας μας, της περιουσίας μας, κ.ο.κ.


Οι συνάνθρωποί μας, στην πλειονότητά τους, τείνουν να αντιλαμβάνονται αυτούς τους κινδύνους, αλλά δεν είναι απαραίτητο να θεωρήσουμε πως αυτενεργούν οι ίδιοι προς την κατεύθυνση επίλυσης ή άμβλυνσης των επιδράσεών τους. Οι συνάνθρωποί μας γνωρίζουν, επί παραδείγματι, ότι ενόσω εργάζονται διασφαλίζουν εισόδημα σαφώς υψηλότερο εκείνου που θα έχουν συνταξιοδοτούμενοι, αλλά δεν φροντίζουν πάντοτε να γεφυρώσουν την απόσταση. Επίσης, γνωρίζουν ότι σημαντικά περιουσιακά τους στοιχεία, όπως η κατοικία ή η επιχείρησή τους, εκτίθενται σε σειρά κινδύνων (έντονα καιρικά φαινόμενα, κ.ο.κ), αλλά δεν φροντίζουν πάντοτε για την ασφαλιστική τους προστασία.


Οι προαναφερόμενες ενδεικτικές περιπτώσεις φανερώνουν τον σημαντικό ρόλο του Ασφαλιστικού Διαμεσολαβητή ως εκείνου του τεχνογνώστη και εμπειρογνώμονα, που θα τους συμβουλεύσει σωστά και θα τους δείξει αντικειμενικά τα οφέλη ασφάλισής τους, έναντι των προηγούμενων κινδύνων. Επομένως, ο συμβουλευτικός ρόλος του Ασφαλιστικού Διαμεσολαβητή αναδεικνύεται ως πολύς σημαντικός, αφού συμβάλλει αποτελεσματικά στην ευημερία και ασφαλιστική προστασία των συνανθρώπων του.

Ο Ασφαλιστικός Διαμεσολαβητής χρειάζεται να αντιλαμβάνεται τον ρόλο του ως απολύτως συμβουλευτικό, πελατοκεντρικό και επεξηγηματικό, ενώ χρειάζεται να θέτει ως υψηλή και πρώτιστη προτεραιότητά του την αντικειμενική ικανοποίηση του πελάτη του και την αποτελεσματική εξυπηρέτηση των συμφερόντων του. Σε αυτή την έννοια, ο Ασφαλιστικός Διαμεσολαβητής δεν έχει ως αυτοσκοπό την άκριτη πώληση ασφαλιστικών προϊόντων και την επίτευξη μεγάλων επιδόσεων πωλήσεων, όσο έχει ως κύριο μέλημά του τη σωστή κάλυψη των ασφαλιστικών αναγκών των πελατών του, διαμέσου των κατάλληλων ασφαλιστικών προϊόντων και υπηρεσιών. Εάν έτσι σκέπτεται και ενεργεί ο Ασφαλιστικός Διαμεσολαβητής, τότε οι αντικειμενικά ικανοποιημένοι πελάτες του θα διευκολύνουν την επαγγελματική πρόοδο του και την αναγνώρισή του σε FinancialPlannerυψηλής εξειδίκευσης, και ικανότητας ολιστικής ικανοποίησης  των αναγκών, των προσδοκιών και των συμφερόντων τους.

Σε αυτό το πλαίσιο, το Πρόγραμμα Σπουδών Financial Planning και Συμβουλευτικών Πωλήσεων, συνολικής διάρκειας σαράντα οκτώ (48) εκπαιδευτικών ωρών, συμπεριλαμβανομένης ειδικής ενότητας ψηφιακής εκπαίδευσης, e–learning, εστιάζει το ενδιαφέρον του στη συμβουλευτική διάσταση των πωλήσεων και στην πελατοκεντρική αντίληψη που πρέπει να διέπει τη λειτουργία του Ασφαλιστικού Διαμεσολαβητή και του FinancialPlanner, καθ’ όλα τα μέρη της σχέσης και της συνεργασίας του με το πελατειακό του κοινό.  Έτσι, έμφαση δίδεται στην ανάγκη διαρκούς εξυπηρέτησης του πελάτη, σωστής αξιολόγησης των ασφαλιστικών αναγκών του και τεκμηριωμένης συγκρότησης των προτεινόμενων ως κατάλληλων ασφαλιστικών λύσεων.

Η ουσιαστική ενασχόληση με την εξυπηρέτηση των συμφερόντων του πελάτη, η αναλυτικότητα, η επεξηγηματικότητα, η σαφήνεια και η αντικειμενικά τεκμηριωμένη επιχειρηματολογία, αποτελούν διευκολυντικά στοιχεία επαγγελματικής προόδου του Ασφαλιστικού Διαμεσολαβητή και, πρωτίστως, στοιχεία που πρέπει να διέπουν τη σχέση του FinancialPlanner με το πελατειακό του κοινό, διαρκώς.

Το Πρόγραμμα Σπουδών FinancialPlanning και Συμβουλευτικών Πωλήσεων αναλύει τις προαναφερόμενες αλλαγές και εξελίξεις, καθώς και τις επιδράσεις τους στα ανθρώπινα ή φυσικά Δίκτυα Πωλήσεων, ενώ προτείνει τεκμηριωμένους και εμπεριστατωμένους τρόπους αποτελεσματικής και «αειφόρας» ανάπτυξης των εργασιών τους, αλλά και τρόπους ανάπτυξης των ποιοτικών δεικτών της εργασίας τους, της διατηρησιμότητας, της ανανεωσιμότητας και της ολιστικής εμβέλειάς της.

Οι Θεματικές Ενότητες του Προγράμματος έχουν ως εξής:


α. Το Νέο Περιβάλλον των Πωλήσεων

  • Οι Θεσμοί και το Νομοθετικό Πλαίσιο
  • Η Οικονομία και οι Κοινωνικές Αναστρωματώσεις
  • Οι Νέες Τεχνολογίες
  • Η Νέα Αγοραστική Συμπεριφορά και οι Σύγχρονες Ασφαλιστικές Τάσεις

β. Το Μοντέλο FinancialPlanning ως Θεμελιώδης Αρχή των Συμβουλευτικών Πωλήσεων

γ. Οι Παράγοντες Ευημερίας του Ανθρώπου

  • Ασφαλιστικός Προγραμματισμός Ζωής και Υγείας
  • Αποταμιευτικός και Επενδυτικός Προγραμματισμός
  • Συνταξιοδοτικός Προγραμματισμός
  • Περιουσιακός Προγραμματισμός
  • Φορολογικός Προγραμματισμός

δ.  Ψυχολογία της Ανθρώπινης Συμπεριφοράς και της Επικοινωνίας

ε. Συμπεριφορική Χρηματοοικονομική και Ψυχολογία της Αποταμίευσης, της Ασφάλισης και της Επένδυσης

στ. Ψυχολογία της Συμβουλευτικής και Ανάπτυξη Συμβουλευτικών Πωλήσεων

  • Φιλοσοφία
  • Στάδια
  • Εφαρμοσμένες Τεχνικές
  • Άριστες Εργασιακές Συνήθειες

ζ. Ο Ψηφιακός  Μετασχηματισμός των Ασφαλιστικών Εργασιών

  • Οι νέες εκθετικές τεχνολογίες
  • Η Ψηφιακή συμπεριφορά των πελατών μας
  • e-Commerce και e-Sales
  • Η συμβουλευτική σε ψηφιακό περιβάλλον

η. Συγκρότηση BusinessPlan και Εφαρμογή Μοντέλου FinancialPlanning


Οι προαναφερόμενες ενότητες εμπεριέχουν πλούτο δεδομένων, στατιστικών μεγεθών διεθνούς και ελληνικής τεχνογνωσίας, workshops και casestudies, ενώ η ανάπτυξή τους θα εξελίσσεται κατά τρόπο διαδραστικό και συμμετοχικό.

Μαθησιακό Μοντέλο

Το ακολουθούμενο μαθησιακό μοντέλο είναι πολυσχιδές και εμπεριέχει έντονα στοιχεία διάδρασης, συστηματικής ανταλλαγής εμπειριών, μαθησιακά videos, ασκήσεις εργασίας και ασκήσεις προσομοίωσης, workshops και αναλύσεις εναλλακτικών καταστάσεων FinancialPlanning και Συμβουλευτικών Πωλήσεων (casestudies). Παρέχονται πλήρεις επιστημονικές σημειώσεις, tests αξιολόγησης προσωπικοτήτων και stylesFinancialPlanning και Συμβουλευτικών Πωλήσεων, καθώς και υπερσύχρονες βιβλιογραφικές αναφορές.

Σε ποιους απευθύνεται

Το Πρόγραμμα απευθύνεται σε:

  • Διοικητικά Στελέχη Πωλήσεων Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης (Διευθυντές Πωλήσεων, Επιθεωρητές Πωλήσεων και AccountManagers), που επιθυμούν να εμβαθύνουν στις συνιστώσες του Μοντέλου Financial Planning και Συμβουλευτικών Πωλήσεων, ώστε να οδηγήσουν τα Δίκτυα Πωλήσεων Ευθύνης τους από το προηγούμενο προϊοντικό και συμβολαιοκεντρικό μοντέλο πωλήσεων, στο πλέον σύγχρονο και αποτελεσματικό Μοντέλο Financial Planning και Συμβουλευτικών Πωλήσεων.
  • Στελέχη Ασφαλιστικής Διαμεσολάβησης που ασκούν καθήκοντα Management (AgencyManagers, UnitManagers, Πράκτορες και Μεσίτες Ασφαλίσεων, ….), που επίσης επιθυμούν να μετατοπίσουν το ενδιαφέρον των συνεργατών τους, από τις προηγούμενες συνήθειες και πρακτικές εργασίας τους, στο νέο και εξαιρετικά αποδοτικό Μοντέλο Financial Planning και Συμβουλευτικών Πωλήσεων.
  • Ασφαλιστικούς Διαμεσολαβητές της πρώτης γραμμής καιFinancialPlanners, που επιθυμούν να «εισέλθουν» συντεταγμένα και αποτελεσματικά στη νέα εποχή των πωλήσεων, όπου ο σύγχρονος πελάτης της διαδικτυακής πληροφορίας και των SocialMedia, είναι άριστα ενημερωμένος και απαιτεί να συνεργάζεται με άριστους τεχνογνώστες και επιστημονικά καταρτισμένους Ασφαλιστικούς Διαμεσολαβητές και FinancialPlanners.
  • Στελέχη και Υπαλλήλους Τραπεζών και Bancassurance που διαχειρίζονται θέματα ασφαλιστικών, αποταμιευτικών και επενδυτικών προϊόντων και καλούνται να διαμορφώσουν τεκμηριωμένες προτάσεις υπέρ των πελατών τους.
  • Όσους επιθυμούν να αποκτήσουν ή να προάγουν τις γνώσεις και τις εμπειρίες τους στους τομείς FinancialPlanning και Συμβουλευτικών Πωλήσεων.


Στόχοι Προγράμματος

Το εν λόγω Πρόγραμμα Σπουδών Financial Planning και Συμβουλευτικών Πωλήσεων, έχει τους εξής κύριους στόχους:

  • Να αποκαλύψει το νέο τρόπο σκέψης των καταναλωτών και τα νέα στοιχεία της αγοραστικής συμπεριφοράς τους, στην τρέχουσα εποχή της αβεβαιότητας.
  • Να εξοικειώσει τα συμμετέχοντα στελέχη με τη νέα λογική χρηματοοικονομικών επιλογών και ασφαλιστικής ψυχολογίας του πελατειακού τους κοινού, καθώς και με τα απορρέοντα σφάλματα διαχείρισης καταστάσεων που συνήθως παρατηρούνται εκατέρωθεν.
  • Να αναλύσει διεξοδικά τους παράγοντες που επιδρούν στην αποτελεσματικότητα της λειτουργίας και της απόδοσης των Ασφαλιστικών Διαμεσολαβητών και των FinancialPlanners, εν μέσω των αβεβαιοτήτων και ανησυχιών που επηρεάζουν το πελατειακό τους κοινό και τη συμπεριφορά του.
  • Να προτείνει, εν μέσω των σημαντικών εξελίξεων και αλλαγών, τα ενδεδειγμένα μοντέλα οργάνωσης και εργασίας των Ασφαλιστικών Διαμεσολαβητών και τωνFinancialPlannersτου ψηφιακού παρόντος και μέλλοντος των νέων εκθετικών τεχνολογιών.
  • Να προτείνει τεκμηριωμένους τρόπους επαύξησης της ανταγωνιστικότητάς τους, της απόδοσής τους και της αποτελεσματικότητάς τους, κατά την καθημερινή άσκηση των απαιτητικών καθηκόντων τους.
  • Να συμβάλει στην ουσιαστική αύξηση των πωλήσεών τους και στην περαιτέρω βελτίωση των ποιοτικών δεικτών της εργασίας τους, δια της ανάδειξης κατάλληλων συνηθειών και δια της εφαρμογής κατάλληλων μεθόδων και προτύπων σύγχρονης συμβουλευτικής και συστηματικής εργασίας.
  • Να παρουσιάσει, κατά τρόπο εμπεριστατωμένο, τις προκλήσεις και τις συνθήκες του παρόντος και του αύριο, προς τον σκοπό της αξιοποίησής τους δια των κατάλληλων μοντέλων ανάπτυξης Financial Planning και Συμβουλευτικών Πωλήσεων.
  • Να συνοψίσει όλα τα προηγούμενα σημεία σε ένα συγκροτημένο Μοντέλο Financial Planning και Συμβουλευτικών Πωλήσεων, που θα αποδειχθεί άριστο «όχημα» μετάβασης του Ασφαλιστικού Διαμεσολαβητή και του FinancialPlannerστο «αύριο» της υψηλής ανταγωνιστικότητας, των ολιστικών προσεγγίσεων, των υψηλών αποτελεσμάτων και των άριστων ποιοτικών δεικτών της εργασίας τους.


Στο σύνολο των ενοτήτων του, το Πρόγραμμα επιδιώκει να εμφυσήσει στα συμμετέχοντα στελέχη άριστο πνεύμα συμβουλευτικής προσέγγισης της εργασίας τους και πελατοκεντρικής αντίληψής της και εμπράκτως να συμβάλει στην περαιτέρω ανέλιξη των σχετικών δεξιοτήτων, γνώσεων, αντιλήψεων και εμπειριών τους.

Εκπαιδευτικές Σημειώσεις

Οι συμμετέχοντες στο Πρόγραμμα Σπουδών θα λάβουν πλήρες σετ ηλεκτρονικών σημειώσεων και παρουσιάσεων, στο προσωπικό ή εργασιακό τους e-mail.

Τίτλοι Σπουδών και αναγνωρισιμότητα

Οι απόφοιτοι του Προγράμματος θα λάβουν Βεβαίωση ΣπουδώνFinancialPlanning και Συμβουλευτικών Πωλήσεων (CertificateofStudyinFinancialPlanningandInsuranceAdvice), του Πανεπιστημίου Πειραιώςκαι του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών.  Επίσης, θα λάβουν την Πιστοποίηση EuropeanInsuranceIntermediary (SQF 3) του Ευρωπαϊκού Οργανισμού Χρηματοοικονομικών και Ασφαλιστικών ΠιστοποιήσεωνEFICERT, μετά από επιτυχή ανταπόκρισή τους στις εξεταστικές απαιτήσεις της. Προς αυτή την κατεύθυνση, το Ινστιτούτο θα διευκολύνει δια της παροχής ειδικού προγράμματος ασύγχρονης ψηφιακής εκπαίδευσης,e-learning. Οι απόφοιτοι του Προγράμματος θα εμφανίζονται εσαεί στις κατάλληλες ενότητες των ιστοσελίδων του Πανεπιστημίου, του Ινστιτούτου και της EFICERT.

Επιστημονικός Υπεύθυνος και Εισηγητές

Επιστημονικός Υπεύθυνος του Προγράμματος είναιο κοςNίκος Φίλιππας,Οικονομολόγος,  Καθηγητής Χρηματοοικονομικής του Πανεπιστημίου Πειραιώς, Πρόεδρος του Ινστιτούτου Χρηματοοικονομικού Αλφαβητισμού και διατελέσας Πρόεδρος του Κέντρου Προγραμματισμού και Οικονομικών Ερευνών (ΚΕΠΕ). Διετέλεσε Μέλος της Συγκλήτου του Πανεπιστημίου Πειραιώς, διαθέτει πλούσιο συγγραφικό έργο σε θεματικούς τομείς της Χρηματοοικονομικής Επιστήμης και υψηλή εξειδίκευση στη Χρηματοοικονομική Διοικητική, με έμφαση και εφαρμογή στις Χρηματιστηριακές Επενδύσεις, στους Θεσμικούς Επενδυτές, στη Συμπεριφορική Χρηματοοικονομική και στον Χρηματοοικονομικό Αλφαβητισμό. Είναι Σύμβουλος Επιχειρήσεων, κυρίως τραπεζικών και ασφαλιστικών οργανισμών, ενώ διαθέτει αξιοπρόσεκτες παραστάσεις, ως εκ της συμμετοχής του σε παγκόσμια Φόρα χρηματοοικονομικού ενδιαφέροντος.

Διδάσκοντες στο Πρόγραμμα, επίπροσθέτως του κου Νίκου Φίλιππα, είναι IndustryExperts,  Τεχνογνώστες και Εμπειρογνώμονες της ασφαλιστικής αγοράς, ως ακολούθως:


  • η Δρ. Σμαρούλα Παντελή,εμπειρότατη Ψυχολόγος, με μεταπτυχιακές και διδακτορικές σπουδές Ψυχολογίας στο Πανεπιστήμιο Surrey της Αγγλίας, κάτοχος Μ.Sc. και Ph.D. in Psychology. H Δρ Παντελή έχει αναπτύξει πολυετείς εκπαιδευτικές και συμβουλευτικές συνεργασίες με σημαντικές ασφαλιστικές επιχειρήσεις της χώρας μας και έχει ηγηθεί εξειδικευμένων ενδοεπιχειρησιακών προγραμμάτων, με θεματικά αντικείμενά τους την Ψυχολογία της Ανθρώπινης Συμπεριφοράς, την Ηγεσία, τη Συναισθηματική Νοημοσύνη, την Ανάπτυξη Ομαδικότητας, την Εξωστρέφεια και την Επικοινωνία. Η εμπειρία της, εκτείνεται, επίσης, σε αγορές πέραν της ασφαλιστικής, πάντοτε όμως με κέντρο του ενδιαφέροντός της το διοικητικό προσωπικό και τα δίκτυα πωλήσεων των επιχειρήσεων. Έχει διδάξει Ηγεσία και Συναισθηματική Νοημοσύνη στα προπτυχιακά και μεταπτυχιακά Προγράμματα Σπουδών του Τμήματος Οργάνωσης και Διοίκησης Επιχειρήσεων του Πανεπιστημίου Πειραιώς. Διετέλεσε Τακτικό Μέλος της Εθνικής Αρχής Ιατρικώς Υποβοηθούμενης Αναπαραγωγής. Είναι συγγραφέας βιβλίων ψυχολογίας και παιδαγωγικών ιστοριών. Ενδεικτικά, από τις Εκδόσεις ΚΡΙΤΙΚΗ κυκλοφορεί το βιβλίο της «Τα μυστικά της ομαδικής επιτυχίας: από την θεωρία στην πράξη». Αρθρογραφεί στον ημερήσιο και περιοδικό τύπο, ενώ διατηρεί τακτική παρουσία σε εκπομπές της τηλεόρασης και του ραδιοφώνου. Είναι ανεξάρτητη Ψυχολόγος και διευθύνει ομάδες ψυχοθεραπείας και αυτογνωσίας, διπλωματούχος ψυχοδραματίστρια και κοινωνιοδραματίστρια από πιστοποιημένα εκπαιδευτικά κέντρα της Αγγλίας.
  • ο κος Σπύρος Λευθεριώτης, Σύμβουλος Ανάπτυξης Ανθρωπίνων Πόρων, με υψηλή εξειδίκευση και εμπειρία στους Τομείς  Επικοινωνίας και  Διοίκησης, τέως Γενικός Διευθυντής Πωλήσεων, Marketing και Επικοινωνίας του Ομίλου της ΕΘΝΙΚΗΣ Ασφαλιστικής, Πτυχιούχος Οικονομικών και Πολιτικών Επιστημών του Παντείου Πανεπιστημίου και του Πανεπιστημίου Μακεδονίας. Σήμερα, ο κος Λευθεριώτης είναι Διευθύνων Σύμβουλος της Εταιρείας Bonum Terrae A.E., ενώ επιδεικνύει συστηματική, ερευνητική και συγγραφική ενασχόληση σε θέματα συμπεριφορικής ψυχολογίας, στάσεων και επικοινωνίας.


  • ο κος Γιώργος Χανός,Εμπειρότατο Στέλεχος της ασφαλιστικής αγοράς μας, Σύμβουλος Ανάπτυξης, Πωλήσεων και Επικοινωνίας, Πτυχιούχος της Νομικής Σχολής του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών, διαθέτων σημαντική εφαρμοσμένη εμπειρία και εξειδίκευση επί θεμάτων Επικοινωνίας, Marketing και Πωλήσεων. Ο κος Χανός είναι τακτικός Εισηγητής του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών, περιοδικός Εισηγητής των Πανεπιστημίων Μακεδονίας και Δυτικής Μακεδονίας, αλλά και Εκπαιδευτικός Σύμβουλος ασφαλιστικών και χρηματοοικονομικών επιχειρήσεων. Κατά τη σταδιοδρομία του, έχει διατελέσει σε διευθυντικές θέσεις ασφαλιστικών και χρηματοοικονομικών επιχειρήσεων, ενώ έχει αναπτύξει εξειδικευμένο συγγραφικό έργο και συστηματική εκπαιδευτική δραστηριότητα σε καίριους τομείς ασφαλιστικού και χρηματοοικονομικού ενδιαφέροντος.


Προσκεκλημένοι Guest Speakers είναι εμπειρότατοι Financial Planners, επίλεκτα μέλη της Ένωσης Financial Planners Ελλάδος.

Διάρκεια, Ημερομηνίες και Περιβάλλον Διεξαγωγής

Το Εκπαιδευτικό Πρόγραμμα προβλέπει την υλοποίησή του σε περιβάλλον webinar ή φυσικής τάξης, κατά την επιλογή σας και ασύγχρονης ψηφιακής εκπαίδευσης, e-learning, ως εξής:

  • Ημερομηνίες και ώρες διεξαγωγής σε περιβάλλον webinar ή φυσικής τάξης

Τετάρτη, 10/2/21, 17/2/21, 24/2/21, 3/3/21, 10/3/21, 17/3/21, 24/3/21, 31/3/21, 15:00-18:20

  • Ενότητα Ασύγχρονης Ψηφιακής Εκπαίδευσης, e–learning

H ενότητα θα έχει την έναρξή της τηΔευτέρα, 12 Απριλίου 2021 και την ολοκλήρωσή της την Παρασκευή, 4 Ιουνίου 2021.


Κόστος Συμμετοχής

Εταιρείες – Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €760
  • πολλαπλές συμμετοχές (άνω των τριών): €640ανά συμμετοχή


Εταιρείες – μη Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €880
  • πολλαπλές συμμετοχές (άνω των τριών): €760ανά συμμετοχή


  • Μέλη ΕΙΑΣ ALUMNI SOCIETY€420
  • Μέλη HFPA €420

Οι προαναφερόμενες τιμές διδάκτρων συμπεριλαμβάνουν και τα εξέταστρα πιστοποίησης EFICERT ύψους €80.

Αιτήσεις εγγραφής & τρόποι πληρωμής

Οι αιτήσεις εγγραφής στο Πρόγραμμα, θα γίνονται δεκτέςέως και τηνΠαρασκευή, 5 Φεβρουαρίου 2021.

Με την αίτηση εγγραφής προκαταβάλλεται ποσοστό 50% των διδάκτρων, ενώ το υπόλοιπο αποπληρώνεται έως τη λήξη του προγράμματος. Παρέχεται, επίσης, η δυνατότητα αποπληρωμής των διδάκτρων σε δώδεκα ισόποσες μηνιαίες δόσεις μέσω πιστωτικής ή χρεωστικής κάρτας.

ΕΠΙΔΟΤΗΣΕΙΣ ΚΑΙ ΦΟΡΟΕΚΠΤΩΣΕΙΣ ΑΣΦΑΛΙΣΤΙΚΩΝ ΔΙΑΜΕΣΟΛΑΒΗΤΩΝ

Το Εκπαιδευτικό Πρόγραμμα είναι εντάξιμο στην επιδότηση ΟΑΕΔ/ΛΑΕΚ (0,24%), ενώ, ειδικά για τους Ασφαλιστικούς Διαμεσολαβητές, σημειώνουμε ότι οι εκπαιδευτικές δαπάνες φοροεκπίπτουν.

  • Αίτηση Εγγραφής, επισυνάπτεται ακολούθως

ΑΙΤΗΣΗ ΕΓΓΡΑΦΗΣ SQF 3


Μητσοτάκης: Ψηφιακό πιστοποιητικό για το εμβόλιο

0

Κάθε πολίτης που εμβολιάζεται στη χώρα μας θα λαμβάνει ένα ψηφιακό πιστοποιητικό, που θα αποθηκεύεται στην ψηφιακή του θυρίδα, ώστε να επιδεικνύεται ανά πάσα στιγμή όπου χρειάζεται. Η Ελλάδα αναλαμβάνει σήμερα μια κοινή ευρωπαϊκή πρωτοβουλία για την υιοθέτηση ενός ενιαίου ψηφιακού μορφότυπου για το πιστοποιητικό εμβολιασμού Covid.

Ο Πρωθυπουργός Κ. Μητσοτάκης έθεσε σήμερα το θεμα αυτό με επιστολή του προς την Πρόεδρο της Ευρωπαϊκής Επιτροπής Ursula von der Leyen, ώστε να ξεκινήσουν άμεσα οι σχετικές διεργασίες σε ευρωπαϊκό επίπεδο – όπως αναφέρει το Politico. Η ελληνική πλευρά εύλογα πιστεύει ότι, αν η Ε.Ε. υιοθετήσει μια κοινή ευρωπαϊκή πολιτική σε αυτό το ζήτημα τα οφέλη για την επανεκκίνηση της τουριστικής οικονομίας θα είναι πολύ σημαντικά το 2021.

O Έλληνας πρωθυπουργός αναφέρει ότι “η Ελλάδα δεν πρόκειται να κάνει τον εμβολιασμό υποχρεωτικό ή προαπαιτούμενο για τα ταξίδια”, αλλά σημειώνει ότι “άτομα που έχουν εμβολιαστεί πρέπει να ταξιδεύουν ελεύθερα“. Στόχος της χώρας μας είναι το θέμα να συζητηθεί στη Σύνοδο Κορυφής, που έχει προγραμματιστεί στις 21 Ιανουαρίου.

πηγή: virus.com.gr

Καμπανάκι προς ασφαλιστές να ανεβάσουν τα αποθέματα τους

0

της Ελενας Ερμείδου

Πέφτει η ποιότητα των περιουσιακών στοιχείων σταθερού εισοδήματος των ασφαλιστών Ζωής, εν μέσω της συνεχιζόμενης κρίσης που δημιουργεί η πανδημία, επακολούθως καλούνται να αυξήσουν τα αποθεματικά τους κεφάλαια, σύμφωνα με σημερινή μελέτη της Moody’s.

Υπό το καθεστώς Solvency II  τα ομόλογα σταθερού εισοδήματος προσελκύουν κεφαλαιακές επιβαρύνσεις οι οποίες διαφέρουν ανάλογα με την πιστοληπτική τους ισχύ. Η επιδείνωση της ποιότητας των στοιχείων αυτών του ενεργητικού προκαλεί αρνητικές συνέπειες στους δείκτες Φερεγγυότητας.

Προσθέτως, τα εξαιρετικά χαμηλού επιπέδου επιτόκια καθιστούν τους δείκτες αυτούς ευαίσθητούς στις αυξομειώσεις των τιμών των περιουσιακών στοιχείων του ενεργητικού. Με αυτά τα δεδομένα η Moody’s αναμένει πτώση 3-5 ποσοστιαίων μονάδων του δείκτη φερεγγυότητα στο βασικό σενάριο. Σε ένα δυσμενές σενάριο, η πτώση μπορεί να πλησιάζει τα επίπεδα της χρηματοπιστωτικής κρίσης του 2000-2001, η πτώση, τότε θα κλείσει στις 10 ποσοστιαίες μονάδες, ενώ σε ένα ακραίο σενάριο, η πτώση μπορεί να αγγίξει ακόμα και τις 30 μονάδες. Ωστόσο, αναφέρει η Moody’s οι ασφαλιστές διαχειρίζονται το κίνδυνο του χαρτοφυλακίου τους.

Επί πλέον, καθώς τα επιτόκια μειώθηκαν σημαντικά, ανοίγει η ψαλίδα των spreads

Σε σχέση με τους συναδέλφους τους, οι ασφαλιστές Ζωής στο Ηνωμένο Βασίλειο είναι περισσότερο ευάλωτοι στον πιστωτικό κίνδυνο, επειδή έχουν υψηλή έκθεση σε εταιρικά ομόλογα. Η πτώση επίσης αντικατοπτρίζει της χρήση της «προσαρμογής αντιστοίχισης», της κανονιστικής διάταξης που επιτρέπει στους ασφαλιστές του Ηνωμένου Βασιλείου να προεξοφλούν τις υποχρεώσεις τους, με υψηλότερο επιτόκιο,  επειδή συνδυάζονται με περιουσιακά στοιχεία ισοδύναμης διάρκειας.

Ο κίνδυνος για τους ασφαλιστές από την έκθεση σε εμπορικά ακίνητα είναι περιορισμένος, καθώς αντιπροσωπεύει μόνο ένα μικρό μέρος της συνολικής έκθεσής τους στον κλάδο ακινήτων.

ΟΕΕ: 8 μέτρα για την ομαλή μετάβαση των ενήμερων δανείων στην επόμενη μέρα

0

Οκτώ συγκεκριμένα και απόλυτα εφικτά μέτρα προτείνει το Οικονομικό Επιμελητήριο της Ελλάδας προς την Κυβέρνηση και την Τράπεζα της Ελλάδος, ώστε – πέραν όσων αντιμετωπίζουν δυσκολίες εξυπηρέτησης των δανείων τους – να στηριχθούν και οι συνεπείς δανειολήπτες.

Δεδομένου ότι, μέχρι σήμερα, οι τράπεζες και οι εταιρείες διαχείρισης έχουν εγκρίνει αναστολές για δάνεια κοντά στα 30 δισ. ευρώ, ο προβληματισμός όλων έγκειται στην επόμενη μέρα και στο κατά πόσο οι δανειολήπτες, φυσικά και νομικά πρόσωπα, που έχουν ενταχθεί σε αυτήν τη ρύθμιση, θα μπορέσουν να είναι φέτος συνεπείς στις υποχρεώσεις τους.

Σύμφωνα με το καλό σενάριο, ένα 20% περίπου, δηλαδή περίπου 6 δισ. ευρώ, δεν θα μπορέσει να τηρήσει τις δεσμεύσεις του. Στο δυσμενές σενάριο, το ποσοστό μπορεί να ξεπεράσει και το 50%.

Επίσης, να λάβουμε υπόψη μας και το γεγονός ότι τα μη εξυπηρετούμενα δάνεια ανέρχονται σε 58,7 δισ. ευρώ και αποτελούν το 35,8% του συνόλου (Σεπτέμβριος 2020).

Σε αυτό το πλαίσιο, το Οικονομικό Επιμελητήριο Ελλάδος, δηλώνει αντίθετο στη συνήθη πρακτική των Τραπεζών και ιδιαίτερα των εταιρειών διαχείρισης δανείων, να προσκαλούν τους δανειολήπτες για άμεση ρύθμιση των δανείων τους, που βρίσκονταν σε κατάσταση μορατόριουμ. Η ελληνική οικονομία και ο επιχειρηματικός κόσμος θα χρειαστούν ένα εύλογο χρονικό διάστημα για να μπορέσουν να ορθοποδήσουν και να είναι συνεπείς προς τις υποχρεώσεις τους. Επίσης, οι Τράπεζες θα πρέπει να προετοιμάσουν κοστολογημένα σχέδια για το επόμενο έτος και να παρέχουν διευκολύνσεις για τη σταδιακή επαναφορά, ιδιαίτερα στους ενήμερους πολίτες – επιχειρήσεις, όπως η καταβολή της μισής δόσης δανείου (50%) για το 2021 και η καταβολή των ¾ (75%) για το 2022, με αντίστοιχη επιμήκυνση των δανειακών συμβάσεων. Προς αυτήν την κατεύθυνση, ορθά η Ελληνική Ένωση Τραπεζών προτρέπει τα χρηματοπιστωτικά ιδρύματα να εξετάζουν την πιθανότητα ένταξης των συνεπών δανειοληπτών σε βραχυπρόθεσμο πρόγραμμα σταδιακής επαναφοράς στην καταβολή της συμβατικής δόσης.

Το ΟΕΕ, πιστό στον θεσμικό του ρόλου ως αρμόδιος φορέας επί οικονομικών θεμάτων, εφιστά την προσοχή τόσο στην Πολιτεία όσο και στις Τράπεζες, με απώτερο σκοπό την ταχύτερη επαναφορά στην κανονικότητα, και προτείνει:

  • Την επέκταση του Προγράμματος «Γέφυρα» για όλο το 2021.
  • Τη δυνατότητα παράτασης του προγράμματος των αναστολών πληρωμών δόσεων των ενήμερων δανείων, πέρα των 9 μηνών.
  • Άμεση ρύθμιση των ενήμερων δανείων, που βρίσκονταν σε κατάσταση μορατόριουμ, αφού η επαναφορά θα έρθει σταδιακά. Την προετοιμασία κοστολογημένων σχεδίων από τις Τράπεζες και τις εταιρείες διαχείρισης δανείων ώστε να παρέχουν διευκολύνσεις για τη σταδιακή επαναφορά στην κανονικότητα, ιδιαίτερα στους ενήμερους πολίτες – επιχειρήσεις, όπως η καταβολή της μισής δόσης δανείου (50%) για το 2021 και η καταβολή των ¾ (75%) για το 2022, με αντίστοιχη επιμήκυνση των δανειακών τους συμβάσεων.
  • Τη δημιουργία ενός «πλέγματος ασφαλείας» ώστε να αποφευχθούν φαινόμενα καθυστερήσεων πληρωμών αλλά και να ενισχυθεί και η ρευστότητα των επιχειρήσεων.
  • Η περαιτέρω ενίσχυση της χρηματοδότησης των επιχειρήσεων μέσω αξιοποίησης κοινοτικών πόρων, πρέπει να αποτελέσει θέμα συζήτησης μεταξύ Πολιτείας και Τραπεζών, όπως και η συνεννόηση με Φορείς που συγχρηματοδοτούν (Ελληνική Αναπτυξιακή Τράπεζα, Ευρωπαϊκό Ταμείο Επενδύσεων), ώστε να επιτευχθεί και στα προϊόντα αυτά, αντίστοιχη μεταβατική περίοδος ρύθμισης των συμβάσεών τους.
  • Την άμεση εφαρμογή του πλαισίου χορήγησης μικροχρηματοδοτήσεων (ν. 4701/2020) για τη χορήγηση δανείων έως 25.000 ευρώ χωρίς εμπράγματες εξασφαλίσεις σε πολύ μικρές επιχειρήσεις και αυτοαπασχολούμενους.
  • Η κυβέρνηση οφείλει να εντείνει τις προσπάθειές της, σε Ευρωπαϊκό επίπεδο, για τη δημιουργία ενός μηχανισμού που θα αναλάβει τη διαχείριση των μη εξυπηρετούμενων δανείων που δημιουργήθηκαν κατά την περίοδο της πανδημίας.
  • Οι νέες ρυθμίσεις θα πρέπει να συνοδεύονται από δέσμευση της επιχείρησης για διατήρηση του υφιστάμενου αριθμού θέσεων απασχόλησης.

Ο Πρόεδρος του ΟΕΕ, Κωνσταντίνος Κόλλιας, δήλωσε:

«Οι τράπεζες οφείλουν να προστατεύσουν τους συνεπείς δανειολήπτες τους, που – παρά τις δυσκολίες – στήριξαν το τραπεζικό σύστημα, και, μέσω επέκτασης των διευκολύνσεων ή παροχής εναλλακτικών προτάσεων, να δημιουργήσουν ένα δίχτυ ασφαλείας, ώστε να αποφευχθούν φαινόμενα καθυστερήσεων πληρωμών, αλλά και να ενισχυθεί και η ρευστότητά τους.

Η κουλτούρα πληρωμών, που δημιουργήθηκε το προηγούμενο διάστημα, πρέπει να διατηρηθεί και τα φυσικά και νομικά πρόσωπα, τα οποία στήριξαν με τις πληρωμές τους το κράτος την προηγούμενη δεκαετία, να ανταμειφθούν».

ΜΗΤΕΡΑ: Μοναδική εμπειρία ευεξίας και αποκατάστασης με τις ενδοφλέβιες θεραπείες REVIV

0

Tο Τμήμα Αισθητικής Δερματολογίας και Αντιγήρανσης DoCare ΜΗΤΕΡΑ, σε συνεργασία με το Athens Beverly Hills – Medical Group, παρέχει για πρώτη φορά στην Ελλάδα, υπηρεσίες ευεξίας και αποκατάστασης μέσω των Ενδοφλέβιων Θεραπειών REVIV, με την ασφάλεια και την αξιοπιστία του οργανωμένου νοσοκομειακού περιβάλλοντος του ΜΗΤΕΡΑ.

Ακολουθώντας τις παγκόσμιες τάσεις, το ΜΗΤΕΡΑ μέσω της σύμπραξης με το Athens Beverly Hills – Medical Group εισάγει τις υπηρεσίες ευεξίας REVIV, που απευθύνονται σε γυναίκες και άνδρες, παρέχοντας υψηλής ποιότητας φροντίδα με τις πιο εξελιγμένες μεθόδους και τα πλέον σύγχρονα θεραπευτικά πρωτόκολλα.

Οι ενδοφλέβιες θεραπείες REVIV και οι ενέσιμες βιταμίνες, που βασίζονται σε ιατρικά πρωτόκολλα, αποτελούν μια καινοτόμο θεραπεία, καλύπτοντας ποικίλες ανάγκες ευεξίας και ενυδάτωσης, βοηθώντας στην αποκατάσταση από ασθένεια, αποκαθιστώντας τα επίπεδα βιταμινών και θρεπτικών ουσιών, προσφέροντάς με τον τρόπο αυτό αναζωογονημένη εμφάνιση, και ενέργεια.

Το άρτια εκπαιδευμένο ιατρικό και νοσηλευτικό προσωπικό του Τμήματος Αισθητικής Δερματολογίας και Αντιγήρανσης DoCare ΜΗΤΕΡΑ, σας υποδέχεται σε έναν υπέροχα διαμορφωμένο χώρο, φιλόξενο και ζεστό, προσφέροντας με την αξιοπιστία του ΜΗΤΕΡΑ μια μοναδική εμπειρία ευεξίας και ομορφιάς.

Διαβάστε αναλυτικά όλες τις ενδοφλέβιες θεραπείες REVIV εδώ και επιλέξτε αυτή που καλύπτει τις δικές σας ανάγκες. Νιώστε το μέλλον της ευεξίας και γίνετε η καλύτερη εκδοχή του εαυτού σας, προγραμματίζοντας σήμερα το ραντεβού σας στο Τμήμα Αισθητικής Δερματολογίας και Αντιγήρανσης DoCare ΜΗΤΕΡΑ στο τηλέφωνο 210 6869 911.

Ποιες είναι οι μεταλλάξεις του SARS-CoV-2

0

Φως στις μεταλλάξεις του SARS-CoV-2 ρίχνει δημοσίευση στο περιοδικό JAMA με τίτλο Genetic Variants of SARS-CoV-2—What Do They Mean?, σχολιάζοντας τα δεδομένα που έχουν συλλεχθεί.

Για παράδειγμα η μετάλλαξη D614G, ήταν από τις πρώτες που καταγράφηκε αλλά αντιμετωπίστηκε από τους επιστήμονες με δυσπιστία. Πλέον η εμφάνιση του νέας ομάδας Β.1.1.7 στο Ηνωμένο Βασίλειο έχει προκαλέσει έντονη ανησυχία.

Ωστόσο, επειδή τα τρέχοντα εμβόλια προκαλούν ανοσιακή απόκριση σε ολόκληρη την εξωτερική γλυκοπρωτεΐνη, εκτιμάται ότι είναι δυνατή η αποτελεσματική προστασία παρά τις μεταλλάξεις του SARS-CoV-2.

H βιβλιογραφία ανασκοπείται από τους Καθηγητές του ΕΚΠΑ Δημήτριο Παρασκευή (Αναπληρωτής Καθηγητής Επιδημιολογίας & Προληπτικής Ιατρικής, ΕΚΠΑ) και Θάνο Δημόπουλο (Καθηγητής Θεραπευτικής και Πρύτανης ΕΚΠΑ)

διαβάστε αναλυτικά στο virus.com.gr

EY: Μόλις το 2% των επιχειρήσεων ήταν προετοιμασμένες για τις επιπτώσεις της πανδημίας στις εφοδιαστικές αλυσίδες

0
  • Το 72% των επιχειρήσεων ανέφεραν ότι η πανδημία είχε αρνητικές επιπτώσεις στην εφοδιαστική τους αλυσίδα
  • 57% αντιμετώπισαν διαταραχές στις λειτουργίες εφοδιαστικής αλυσίδας
  • Η ορατότητα και η ανθεκτικότητα, οι κυρίαρχες προτεραιότητες τους επόμενους 12-36 μήνες
  • 64% αναμένουν επιτάχυνση του ψηφιακού μετασχηματισμού, και 52% εδραίωση της αυτονομίας των εφοδιαστικών αλυσίδων, μέχρι το 2025

Η πανδημία έπληξε τρεις στις τέσσερις εφοδιαστικές αλυσίδες (72%), με μόλις 11% των επιχειρήσεων να δηλώνουν ότι παρατήρησαν θετικά αποτελέσματα, σύμφωνα με τα ευρήματα πρόσφατης έρευνας της EY. Η έρευνα κατέγραψε τις απόψεις 200 ανωτάτων στελεχών από επιχειρήσεις με έσοδα άνω του $1 δισ., στους κλάδους των καταναλωτικών προϊόντων, της λιανικής, των βιοεπιστημών, των βιομηχανικών προϊόντων, της αυτοκινητοβιομηχανίαςκαι της προηγμένης τεχνολογίας, στις Ηνωμένες Πολιτείες της Αμερικής.

Ο COVID-19 είχε ουσιαστικό αντίκτυπο στις εφοδιαστικές αλυσίδες

Σύμφωνα με την έρευνα, πάνω από τις μισές επιχειρήσεις (57%) αντιμετώπισαν λειτουργικές διαταραχές κατά μήκος της εφοδιαστικής τους αλυσίδας, με κυρίως πληττόμενους, τους κλάδους της λιανικής (74%), των βιομηχανικών προϊόντων (82%), αλλά και της αυτοκινητοβιομηχανίας, όπου και οι 23 εταιρείες του κλάδου που συμμετείχαν στην έρευνα, δήλωσαν ότι η εφοδιαστική τους αλυσίδα επηρεάστηκε αρνητικά. Μεταξύ των αρνητικών επιπτώσεων, περιλαμβάνονται η μείωση της παραγωγικότητας (69%), η αδυναμία επίτευξης αναπτυξιακών στόχων (64%) και η μείωση των εσόδων (61%). Παρόλα αυτά, ιδιαίτερο ενδιαφέρον προκαλεί το εύρημα ότι οι εταιρείες που βίωσαν αρνητικές επιπτώσεις, παρέμειναν προσηλωμένες στον ψηφιακό μετασχηματισμό τους, με 92% να συνεχίζουν απρόσκοπτα τις τεχνολογικές τους επενδύσεις.

Αντίθετα, οι επιχειρήσεις που εμφανίζονται ωφελημένες, προέρχονται κυρίως από τον κλάδο των βιοεπιστημών, με 14 από τις 44 επιχειρήσεις του κλάδουνα αναφέρουν θετικές επιδράσεις στην απόδοσή τους και 74% να δηλώνουν ότι συνέχισαν ομαλά τη λειτουργία τους. Οι θετικές αυτές επιδράσεις, περιλαμβάνουν, κυρίως, την αύξηση της ζήτησης από την πλευρά των καταναλωτών (71%), την ενισχυμένη ευελιξία (67%), αλλά και την αυξημένη παραγωγικότητα (57%).

Ο βαθμός ετοιμότητας των επιχειρήσεων, αποτέλεσε κρίσιμο παράγοντα για τη διαχείριση των επιπτώσεων της πανδημίας, με μόλις 2% να απαντούν ότι είχαν προετοιμάσει επαρκώς την εφοδιαστική τους αλυσίδα για ανάλογες διαταραχές.

Τέλος, το μέγεθος των επιχειρήσεων επηρέασε τη δυνατότητά τους ως προς τη διαχείριση των λειτουργικών διαταραχών, με τις μεγαλύτερες να αναφέρουν ότι δεν αντιμετώπισαν ισχυρές διαταραχές ή διαταραχές μέτριας έντασης (26%, έναντι 57% του συνολικού δείγματος). Παράλληλα, τρεις στις τέσσερις επιχειρήσεις που βίωσαν διαταραχές, σχεδιάζουν να αναπροσαρμόσουν τη στρατηγική και το μοντέλο λειτουργίας των εφοδιαστικών τους αλυσίδων, ενώ, ακόμα και οι επιχειρήσεις που επηρεάστηκαν σε μικρότερο βαθμό, σκέφτονται να ενισχύσουν τις επενδύσεις τους σε τεχνολογία.

Η ορατότητα και η ανθεκτικότητα στο προσκήνιο

Όσον αφορά τις προοπτικές των εφοδιαστικών αλυσίδων για το άμεσο μέλλον, η ορατότητα αναδεικνύεται ως πρωταρχική προτεραιότηταγια τους επόμενους 12-36 μήνες, και ως μία από τις τρεις πιο σημαντικές προτεραιότητες αυτή την χρονιά, σε συνδυασμό με την αύξηση της αποτελεσματικότητας και τη διατήρηση / επανακατάρτιση του ανθρώπινου δυναμικού. Επίσης, 60% των επιχειρήσεων υποστηρίζουν ότι η πανδημία ενίσχυσε τη στρατηγική σημασία των εφοδιαστικών αλυσίδων, ενώ οι μισές εξετάζουν τον επαναπροσδιορισμό της στρατηγικής τους για την εφοδιαστική αλυσίδα.

Αξίζει να αναφερθεί ότι οι επενδύσεις σε τεχνολογίες, όπως η Τεχνητή Νοημοσύνη και η μηχανική μάθηση (machinelearning),ενισχύονται, ενώ προβληματισμό προκαλεί το γεγονός ότι οι επιχειρήσεις δεν εξετάζουν τη χρήση καινοτόμων νέων τεχνολογιών, όπως η τρισδιάστατη εκτύπωση, τα drones και οι τεχνολογίες προσομοίωσης (π.χ. digitaltwin).

Παράλληλα, ανάμεσα στις σημαντικές αλλαγές που επίκεινται για τις εφοδιαστικές αλυσίδες, περιλαμβάνεται και η αυξημένη εστίαση σε ζητήματα περιβάλλοντος, κοινωνίας και διακυβέρνησης (Environmental, SocialandGovernance–ESG), αλλά και στους τρόπους μετριασμού των κινδύνων κατά μήκος της εφοδιαστικής αλυσίδας, όπως η διαφοροποίηση των προμηθευτών και η προτεραιοποίηση της in-houseπαραγωγής.

Το μέλλον των εφοδιαστικών αλυσίδων είναι ψηφιακό και αυτόνομο

Τέλος, η έρευνα αναδεικνύει την πεποίθηση των επικεφαλής των λειτουργιών εφοδιαστικής αλυσίδας, ότι η πανδημία θα επιφέρει την επιτάχυνση του ψηφιακού μετασχηματισμού (64%) και την εδραίωση της αυτονομίας των εφοδιαστικών αλυσίδων(52%), μέχρι το 2025. Αναφορικά με την υιοθέτηση νέων τεχνολογιών, το 59% των επιχειρήσεων έχουν δρομολογήσει πιλοτικές δοκιμές χρήσης της μηχανικής μάθησης ή της Τεχνητής Νοημοσύνης, με ένα 36% να βρίσκονται σε φάση σχεδιασμού των επενδύσεών τους.

Σχολιάζοντας τα ευρήματα της έρευνας, ο κος Θάνος Μαύρος, Εταίρος και Επικεφαλής του Τμήματος Εφοδιαστικής Αλυσίδας και Διεπιχειρησιακών Λειτουργιών της EY Ελλάδος και της EY Κεντρικής, Ανατολικής, Νοτιοανατολικής Ευρώπης και Κεντρικής Ασίας (CESA), δήλωσε: «Οι σοβαρές διαταραχές που προκαλεί η πανδημία COVID-19, ωθούν τις επιχειρήσεις σε ολόκληρο τον κόσμο, αλλά και στην Ελλάδα, σε επαναπροσδιορισμότων στρατηγικών και των μοντέλων εφοδιαστικής αλυσίδας,στοχεύοντας στην ενίσχυση της ανθεκτικότητας, της ευελιξίας, της διασυνδεσιμότητας, καθώς και της διαφάνειάς της. Για να γίνει αυτό, θα χρειαστεί να αυξήσουν τις επενδύσεις σε τεχνολογίες αιχμής, όπως η Τεχνητή Νοημοσύνη και τα λογισμικά προσομοίωσης, ενώ θα πρέπει, παράλληλα, να εκπαιδεύσουν το υπάρχον ανθρώπινο δυναμικό τους, για να ανταποκριθεί στις απαιτήσεις των ψηφιακών και αυτόνομων εφοδιαστικών αλυσίδων του μέλλοντος».

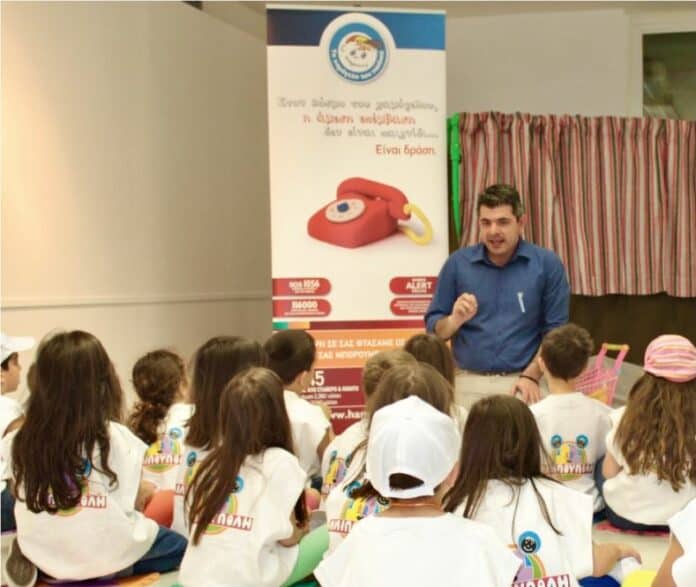
Με «Το Χαμόγελο του Παιδιού» ανοίγει η INTERAMERICAN το 2021

0

«Το Χαμόγελο του Παιδιού» είναι ο Οργανισμός που για την INTERAMERICAN συνδέεται σημειολογικά με την πιο σημαντική προσδοκία για το νέο έτος και το μέλλον: «να χαμογελούν όλα τα παιδιά». Ο Οργανισμός έχει σημαντικό αποτύπωμα έργου κοινωνικής προσφοράς 25 ετών γι’ αυτόν τον σκοπό. Γι’ αυτό η εταιρεία ανανέωσε και φέτος όλα τα ασφαλιστήρια συμβόλαια που του παρέχει χορηγικά και προσέθεσε ακόμη 11 για την κάλυψη λειτουργικών αναγκών του.

Συγκεκριμένα, η INTERAMERICAN χορηγεί την ασφάλιση του στόλου 124 οχημάτων διαφόρων χρήσεων (αυτοκινήτων, δικύκλων, ασθενοφόρων, λεωφορείων, φορτηγών, οχημάτων ειδικού τύπου για επιχειρησιακές ανάγκες σε εξαφανίσεις κ.ά.) που «Το Χαμόγελο του Παιδιού» χρησιμοποιεί για άμεση επέμβαση, για την ασφαλή μεταφορά παιδιών, για μεταφορά αγαθών και για παροχή υπηρεσιών υγείας. Ακόμη, παρέχει την ασφάλιση σε 2 κτήρια: στο Κέντρο Στήριξης Παιδιού και Οικογένειας στη Νέα Μάκρη Αττικής και στο Σπίτι στο Περιστέρι.

Επιπλέον, κατά τον περασμένο Δεκέμβριο, με αφορμή έρευνα που η εταιρεία διενήργησε για την ικανοποίηση του πελατολογίου της από τις υπηρεσίες του ιδιόκτητου CARPOINT, Κέντρου Aποζημίωσης και EπισκευήςAυτοκινήτου, προσέφερε στον Οργανισμό ένα ποσόν με βάση τον αριθμό των ερωτηματολογίων που συμπληρώθηκαν, ευαισθητοποιώντας με αυτό τον τρόπο τους πελάτες της για «Το Χαμόγελο του Παιδιού». Ας σημειωθεί ότι η INTERAMERICAN – με εξαίρεση το 2020 λόγω των περιοριστικών μέτρων της πανδημίας – καλύπτει ασφαλιστικά και όλες τις εκδηλώσεις εορταστικών πωλήσεων που πραγματοποιεί ο Οργανισμός σε δημόσιους χώρους.

Από το 1995 έως σήμερα «Το Χαμόγελο του Παιδιού», αναγνωρισμένο στην Ελλάδα και διεθνώς για τις δραστηριότητες που έχει αναπτύξει, έχει υποστηρίξει χιλιάδες παιδιά θύματα βίας και εξαφάνισης, παιδιά που αντιμετωπίζουν σοβαρά προβλήματα υγείας ή που ζουν σε συνθήκες ακραίας φτώχειας. Όπως υπογραμμίζει ο Κώστας Γιαννόπουλος, Πρόεδρος του Δ.Σ. του Οργανισμού «Το Χαμόγελο του Παιδιού»: «κάθε παιδί είναι μοναδικό και η επιστημονική ομάδα του Οργανισμού εργάζεται εντατικά για να παρέχει σε κάθε παιδί όλα όσα έχει ανάγκη, δίνοντας άμεσα λύσεις σε συνεργασία με τον αρμόδιο κατά περίπτωση φορέα». Αναφερόμενος ειδικότερα στη συνεργασία με την INTERAMERICAN, ο κ. Γιαννόπουλος τονίζει: «η εταιρεία παρέχει στον Οργανισμό επί 20ετία και πλέον πολύτιμη υποστήριξη, επιδεικνύοντας σταθερή εμπιστοσύνη στο έργο του και απαλλάσσοντάς τον από τη σημαντική οικονομική επιβάρυνση της ασφάλισης περιουσιακών στοιχείων».

«Το Χαμόγελο του Παιδιού» μεγαλώνει στα 11 Σπίτια που λειτουργεί σε όλη την Ελλάδα 301 παιδιά και στηρίζει 74 ενήλικα παιδιά που μεγάλωσαν στα Σπίτια του Οργανισμού. Στο «Σπίτι του Παιδιού», ένα Κέντρο Ημέρας Εξατομικευμένης Παροχής Υπηρεσιών Ψυχικής Υγείας πραγματοποιούνται καθημερινά θεραπευτικές συνεδρίες για παιδιά και εφήβους θύματα κάθε μορφής βίας, ενώ σχετικά με την εξαφάνιση παιδιών και ενηλίκων ο Οργανισμός διαχειρίζεται συνεχώς περιστατικά με σύγχρονη οργανωτική δομή, μεθοδολογία και δικτύωση αναζήτησης και εντοπισμού, αλλά και με εφαρμογές ψηφιακής τεχνολογίας. Επίσης, φροντίζει ετησίως χιλιάδες παιδιά με προβλήματα υγείας και για την αντιμετώπιση της φτώχειας. «Το Χαμόγελο του Παιδιού» έχει, μεταξύ άλλων, τον συντονισμό του προγράμματος AmberAlert για την Ελλάδα, ενώ λειτουργεί την Εθνική  Γραμμή για τα Παιδιά SOS 1056, που δέχεται ετησίως περισσότερες από 250.000 κλήσεις.