back to top
21.8 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1181

Ποια στοιχεία πρέπει να έχει μαζί του ο πολίτης για τον εμβολιασμό

0

Οδηγίες για την καλύτερη διεξαγωγή της διαδικασίας του εμβολιασμού έχουν εκδοθεί στο πλαίσιο της Εθνικής Εκστρατείας Εμβολιασμού.

Σύμφωνα με τις συστάσεις που έχουν αναρτηθεί στη σελίδα emvolio.gov.gr, ο πολίτης θα πρέπει να φροντίσει για την έγκαιρη προσέλευσή του στο Εμβολιαστικό Κέντρο (τουλάχιστον 15’ πριν από την ώρα του ραντεβού), προκειμένου να μην επιβαρύνει την ομαλή ροή της διαδικασίας εμβολιασμού και να αποφευχθούν τυχόν καθυστερήσεις.

Για την ολοκλήρωση της διαδικασίας, ο πολίτης οφείλει να έχει μαζί του:

*Αστυνομική Ταυτότητα ή Διαβατήριο ή άλλο επίσημο έγγραφο, ώστε να πραγματοποιηθεί ταυτοποίηση των στοιχείων του.
*Αριθμό Δελτίου Ταυτότητας (ΑΔΤ), τον Αριθμό Μητρώου Κοινωνικής Ασφάλισης (ΑΜΚΑ) ή τον Αριθμό Φορολογικού Μητρώου (ΑΦΜ), για να πραγματοποιηθεί η αναζήτηση του ραντεβού του.
*Επιπλέον, να φέρει τον κωδικό QR, όπως δημιουργήθηκε κατά τον προγραμματισμό του ραντεβού, σε έντυπη ή ηλεκτρονική μορφή (γραπτό μήνυμα SMS ή e-mail).

πηγή: virus.com.gr

Ένας στους 10 gamers έχει υποστεί κλοπή του ID του

0

Πάνω από ένας στους 10 gamers (12%, ~ 179 εκατομμύρια1 παγκοσμίως) έχει πέσει θύμα κλοπής του ID του – η αξία των οποίων θα μπορούσε να αγγίζει τα 347 δις2.  παγκοσμίως, σύμφωνα με παγκόσμια έρευνα της Kaspersky. Ακολουθούν επίσης και απλές συμβουλές για την αποφυγή αυτού και άλλων ζητημάτων που σχετίζονται με το gaming.

Η νέα αυτή έρευνα ανατέθηκε από την Kaspersky και πραγματοποιήθηκε από τη Savanta τον Νοέμβριο του 2020, για να εξετάσει την κατάσταση του παγκόσμιου gaming το 2020. Σύμφωνα με τους 5.031 gamers που ρωτήθηκαν από 17 χώρες, σχεδόν το ένα πέμπτο (19%) έχει επίσης εκφοβιστεί κατά τη διάρκεια παιχνιδιού. Αυτή η ανησυχητική τάση είναι ακόμη πιο διαδεδομένη στη Ρωσία (44%), τη Σαουδική Αραβία (27%), την Τουρκία (28%) και τις ΗΠΑ (27%). 

Ακόμα χειρότερα, ένας στους τρεις (33%) gamers υπέφερε από cheaters. Όλα αυτά έχουν ως αποτέλεσμα στρες και άγχος για το 31%. Αυτό είναι απογοητευτικό καθώς η ανακούφιση από το άγχος είναι αυτό που οι περισσότεροι από αυτούς (62%) επιζητούν στο παιχνίδι, καθώς και συγκινήσεις (62%) και στη συνέχεια φιλία (46%).


Η Marina Titova, επικεφαλής του τμήματος μάρκετινγκ καταναλωτικών προϊόντων στην Kaspersky, δήλωσε: «Κατά τη διάρκεια του gaming, είναι σημαντικό να εξετάσετε εξαρχής πώς μπορείτε να αποφύγετε ή να χειρίζεστε καλύτερα τους εκφοβιστές, τους απατεώνες και τους χάκερ. Αν λάβετε τα μέτρα σας εξαρχής μπορείτε να βάλετε πολλούς από αυτούς τους φόβους σας στην άκρη και να επικεντρωθείτε στην απόλαυση του παιχνιδιού».

Η Kaspersky προσφέρει επτά τρόπους για να είστε όσο το δυνατόν πιο ασφαλείς ενώ παίζετε διαδικτυακά:

1. Αγορά από επίσημες πηγές

Πάντα να αγοράζετε PC games είτε από γνωστές πλατφόρμες όπως το Steam και το GOG, είτε από επίσημους ιστότοπους προγραμματιστών.

2. Αποταμιεύστε έξυπνα

Τα επίσημα καταστήματα προσφέρουν συχνά εκπληκτικές εκπτώσεις ή ακόμη και δωρεάν παιχνίδια. Ωστόσο, πολλές προσφορές μέσω email μπορεί να είναι απάτη – μεταβείτε στον ιστότοπο του προγραμματιστή ή του καταστήματος για να δείτε αν αναφέρεται η έκπτωση εκεί – αν όχι, δεν είναι πραγματική.

3. Ελέγξτε την πολιτική επιστροφής

Πριν αγοράσετε, μάθετε τους κανόνες του καταστήματος για την επιστροφή ενός παιχνιδιού που δεν σας αρέσει ή που δεν λειτουργεί στον υπολογιστή σας.

4. Χρησιμοποιήστε μια ειδική κάρτα για online αγορές

Αντί να συνδέσετε μια κάρτα με όλες τις αποταμιεύσεις σας, πάρτε μια χρεωστική κάρτα για online αγορές και συμπληρώστε την όπως απαιτείται. Με αυτόν τον τρόπο, εάν οι εισβολείς εισέλθουν σε έναν ιστότοπο που χρησιμοποιείτε, δεν θα κερδίσουν πολλά.

5. Χρησιμοποιήστε μια ασφαλή σύνδεση

Συνιστούμε να συνδεθείτε σε διαδικτυακά καταστήματα μόνο από το σπίτι – έχοντας ασφαλίσει σωστά το οικιακό σας δίκτυο και χρησιμοποιώντας προϊόντα όπως το Kaspersky VPN Secure Connection.

6. Προστατέψτε τους λογαριασμούς σας

Προστατέψτε τον λογαριασμό σας στο Steam και το Battle.net και σε οποιαδήποτε προφίλ κοινωνικών δικτύων που χρησιμοποιείτε για να συνδεθείτε σε καταστήματα παιχνιδιών (αλλά μην χρησιμοποιείτε λογαριασμούς κοινωνικών δικτύων για να συνδεθείτε αλλού αν μπορείτε να το αποφύγετε).

7. Προστατέψτε τις συσκευές σας

Οι υπολογιστές, τα smartphone και τα tablet που χρησιμοποιείτε για παιχνίδια χρειάζονται επίσης προστασία. Μια αξιόπιστη λύση όπως το Kaspersky Security Cloud μπλοκάρει ψευδείς ιστότοπους και κακόβουλα προγράμματα, παρέχει ειδοποιήσεις για ζητήματα ασφάλειας και, σε αντίθεση με τη λανθασμένη αντίληψη, δεν καταστρέφει το παιχνίδι. Το Gaming Mode που θα βρείτε στις σύγχρονες λύσεις ασφαλείας ενεργοποιείται αυτόματα όταν παίζετε σε λειτουργία πλήρους οθόνης. 

Για να διαβάσετε την πλήρη έκθεση επισκεφθείτε το blog της εταιρείας.


ERGO: Nέα Διεύθυνση Πωλήσεων υπό τον Γ. Παπαδάκη

0

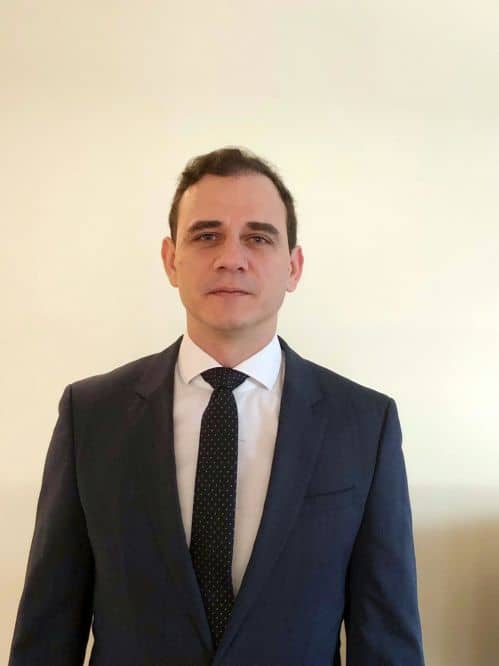
H ERGO Ασφαλιστική αναγνωρίζοντας την αξία του θεσμού της ασφαλιστικής διαμεσολάβησης κι έχοντας ως στόχο την καλύτερη εξυπηρέτηση και εξειδικευμένη υποστήριξη όλων των δικτύων πωλήσεων προχώρησε στη δημιουργία μιας νέας Διεύθυνσης Πωλήσεων με τίτλο “Διεύθυνση Πωλήσεων Δικτύου Μεσιτών και Εταιρικών Πελατών”. Επικεφαλής της νεοσύστατης Διεύθυνσης τέθηκε ο κ. Γιώργος Παπαδάκης, ένα έμπειρο και ικανό στέλεχος της ασφαλιστικής αγοράς με εξειδικευμένες γνώσεις σε θέματα ανάληψης ασφαλιστικών κινδύνων και αντασφάλισης.

Η νέα “Διεύθυνση Πωλήσεων Δικτύου Μεσιτών και Εταιρικών Πελατών” μαζί με τις Διευθύνσεις Πωλήσεων “Δικτύου Εταιρικών Συνεργατών”, “Δικτύου Ανεξάρτητων Συνεργατών” και “Bancassurance”, καθιστούν τον Τομέα Εμπορικών Λειτουργιών της ERGO, περισσότερο ευέλικτο, αποτελεσματικό και οργανωτικά προσανατολισμένο στον πελάτη. Στη νέα αυτή Διεύθυνση Πωλήσεων θα υπαχθούν Συνεργάτες της εταιρείας που μέχρι σήμερα ανήκουν στη “Διεύθυνση Πωλήσεων Δικτύου Ανεξάρτητων Συνεργατών” και ασκούν την ασφαλιστική διαμεσολάβηση με τρόπο που αντικειμενικά συνάδει με όσα η πρακτική της αγοράς και η σχετική νομοθεσία προβλέπουν για τους Μεσίτες ασφαλίσεων.

Από τη θέση του Διευθυντή Πωλήσεων Δικτύου Μεσιτών και Εταιρικών Πελατών ο κ. Γιώργος Παπαδάκης θα συμβάλλει στην περαιτέρω ενίσχυση των σχέσεων της εταιρείας με τους ασφαλιστικούς Μεσίτες και στην ανάδειξη της Διεύθυνσής του σε βασικό παράγοντα επίτευξης μιας διαχρονικής ανάπτυξης με κερδοφορία για τους ασφαλιστικούς Μεσίτες Συνεργάτες της, αλλά και για την εταιρεία.

Ο Διευθυντής του Τομέα Εμπορικών Λειτουργιών της ERGO κ. Στάθης Τσαούσης καλωσορίζοντας τον κ. Γιώργο Παπαδάκη στην οικογένεια της ERGO δήλωσε: “Είμαι βέβαιος ότι ο κ. Παπαδάκης με τον επαγγελματισμό του και τις αξιόλογες εμπειρίες του θα συμβάλλει καθοριστικά στη δυναμική και αναπτυξιακή πορεία των Μεσιτών Συνεργατών μας προσθέτοντας αξία στις υπηρεσίες που τους προσφέρουμε. Του εύχομαι καλή επιτυχία στα νέα και πολύ σημαντικά καθήκοντά του, τα οποία είναι άρρηκτα συνδεδεμένα με τον εταιρικό στρατηγικό στόχο για “κερδοφόρα ανάπτυξη”.

Οι ασφαλιστικές χαρτογραφούν εκ νέου τους κινδύνους

0

Οι ασφαλιστικές εταιρείες καλό θα ήταν να τοποθετούνται σε κεφάλαια εναρμονισμένα με τους ESG, με την προϋπόθεση ότι πρωτίστως εναρμονίζονται με τις υποχρεώσεις τους σύμφωνα με το πλαίσιο Solvency II, τονίζουν στην από κοινού συνέντευξή τους στο περιοδικό IW οι κύριοι Απόστολος Μιντζέλας, manager του Συμβουλευτικού Τμήματος της KPMG και Γεώργιος Καραφύλλιας, advisor του Συμβουλευτικού Τμήματος της KPMG. Μάλιστα διερωτώνται: Μήπως ο Covid-19 μάς οδηγεί σε μια κατηγορία νέων περιουσιακών στοιχείων;

Συνέντευξη της KPMG στην Έλενα Ερμείδου

Η περίοδος του Covid-19 τόνισε και τις τρεις πτυχές των ESG: Για το κομμάτι “Ε”, το περιβαλλοντικό, είδαμε μείωση της θαλάσσιας και εναέριας μόλυνσης. Για το κομμάτι “S”, είδαμε τη σημασία του ανθρώπινου κεφαλαίου, του υγειονομικού, μεταφορικού/ταχυμεταφορών, καθώς και του λιανικού κλάδου πώλησης τροφίμων και προϊόντων πρώτης ανάγκης. Για το κομμάτι “G”, είδαμε την κρισιμότητα της επιτυχούς διακυβέρνησης των εταιρειών μέσω της άμεσης μεταστροφής τους μέσω της καθολικής/μερικής τηλεργασίας.

  • Τι νέο έχουν να μας «πουν» οι παράγοντες ESG; Τι σημαίνουν αυτοί: α) για τις επιχειρήσεις, β) για τις ασφαλιστικές και γ) για τις ασφαλιστικές που τοποθετούνται σε επενδυτικά περιουσιακά στοιχεία;

Οι ESG παράγοντες έρχονται να «φωτίσουν» μια περιοχή που αφορά το περιβάλλον, τα ζητήματα κοινωνικής ευθύνης και εταιρικής διακυβέρνησης. Σε αυτήν την περιοχή «κρύβονται» κίνδυνοι τους οποίους οι εταιρείες αγνοούν, είτε γιατί δεν θεωρούνται σημαντικοί είτε γιατί δεν τους γνωρίζουν.

Επομένως, όλες οι εταιρείες, είτε ασφαλιστικές είτε του ευρύτερου χρηματοοικονομικού τομέα, θα πρέπει να επαναξιολογήσουν με βάση (και) τους ESG παράγοντες το κατά πόσο βρίσκονται εκτεθειμένες άμεσα ή έμμεσα σε τέτοιους κινδύνους.

Ειδικότερα οι ασφαλιστικές χρειάζεται να δείξουν ιδιαίτερη προσοχή, γιατί μπορεί οι ίδιες σαν οντότητες να μην έχουν άμεση έκθεση σε ESG κινδύνους, αλλά μέσω της τοποθέτησής τους σε επενδυτικά περιουσιακά στοιχεία να βρίσκονται εκτεθειμένες σε αυτούς.

  •  Επιβάλλονται αλλαγές στα διοικητικά συμβούλια και στα μέλη τους; Με ποια κριτήρια θα λαμβάνονται οι αποφάσεις των διοικητικών συμβουλίων;

Τα διοικητικά συμβούλια δεν χρειάζεται να προβούν απαραίτητα σε αλλαγές σύνθεσης, καθώς δεν είναι τόσο αναγκαίες για τη θωράκισή τους. Αρχικά, πρέπει να ενημερωθούν λεπτομερώς σχετικά με το τι είναι οι ESG παράγοντες/κίνδυνοι και να κατανοήσουν πώς αυτοί επηρεάζουν πολλαπλούς τομείς της εταιρείας (και όχι μόνο το τμήμα της διαχείρισης κινδύνων). Γενικώς, χρειάζεται μια πλήρης κατανόηση της νέας κατάστασης όχι μόνο από το ΔΣ αλλά από το σύνολο των εργαζομένων της εταιρείας.

Φυσικά, για να επιτευχθεί αυτό θα χρειαστούν υποστήριξη. Αυτή μπορεί να βρεθεί είτε μέσω της πρόσληψης στελεχών με γνώσεις και εμπειρία στη διαχείριση των ESG κινδύνων είτε με την υποστήριξη από εξειδικευμένους εξωτερικούς συμβούλους.

Ειδικότερα, το εκάστοτε ΔΣ θα πρέπει να επικαιροποιήσει τους τρόπους δράσης, την επενδυτική πολιτική, τη στρατηγική, το πλαίσιο ανάληψης κινδύνων, τους στόχους, τη διακυβέρνηση καθώς και τον τρόπο δραστηριοποίησης της εταιρείας. Αυτό θα βοηθήσει όχι μόνο να προλάβουν δυσάρεστες επιπτώσεις, αλλά και να ευεργετηθούν από τους ESG παράγοντες.

Τα κριτήρια με τα οποία παίρνονται οι αποφάσεις δεν θα αλλάξουν, απλά θα διαφοροποιηθούν. Με άλλα λόγια, το ΔΣ κατά τη λήψη αποφάσεων θα πρέπει να λαμβάνει υπόψη του και τους ESG παράγοντες ως προς την επίδραση που έχουν τόσο στην οικονομική κατάσταση της εταιρείας όσο και στη στρατηγική της, στο επιχειρηματικό τους σχέδιο.

Για παράδειγμα, μια ασφαλιστική που επενδύει σε ομόλογα εταιρειών με υψηλό αποτύπωμα άνθρακα αντιμετωπίζει ESG κινδύνους σε δύο διαστάσεις. Στη μία διάσταση, υπάρχει το αυξημένο ομολογιακό ρίσκο των εταιρειών που δεν είναι συμβατές με τους νέους κανονισμούς μείωσης των εκπομπών άνθρακα. Στη δεύτερη διάσταση, μία ασφαλιστική που επενδύει σε εταιρείες μη φιλικές προς το περιβάλλον έχει αυξημένο κίνδυνο φήμης.

  • Οι επενδύσεις των ασφαλιστικών σε δείκτες ESG και Solvency II πάνε μαζί; Τι θα πρέπει να γνωρίζουν οι ασφαλιστικές πριν τοποθετηθούν σε κατηγορίες κεφαλαίων;

Οι ESG παράγοντες αποτελούν θεμέλιο λίθο στην προσπάθεια της Κομισιόν για τη στροφή της Ευρώπης στην αειφόρο οικονομία, χωρίς αποτύπωμα άνθρακα, μακροπρόθεσμα.

Σύμφωνα με ακαδημαϊκές έρευνες καθώς και έρευνες του χρηματοοικονομικού κλάδου, έχει αποδειχθεί ότι οι εταιρείες που εναρμονίζονται με τους ESG παράγοντες έχουν πρόσβαση σε κεφάλαια χαμηλότερου κόστους, με αποτέλεσμα την καλύτερη λειτουργία τους και συνεπώς την καλύτερη απόδοσή τους.

Η Οδηγία Solvency II ως μελλοντοστραφές πλαίσιο, εγκολπώνει και τους ESG παράγοντες/κινδύνους. Αυτό φαίνεται και από τις σχετικές κινήσεις της αρμόδιας Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων, με την πρόσφατη έκδοση εγγράφων προς διαβούλευση για τον έλεγχο των κλιματικών σεναρίων για τις εκθέσεις ORSA των ασφαλιστικών και με την εξέταση για πιθανή επικαιροποίηση του πλαισίου.

Αξίζει να σημειωθεί όμως ότι οι ασφαλιστικές εταιρείες καλό θα ήταν να τοποθετούνται σε κεφάλαια εναρμονισμένα με τους ESG, με την προϋπόθεση ότι πρωτίστως εναρμονίζονται με τις υποχρεώσεις τους σύμφωνα με το πλαίσιο Solvency II.

  • Πρόσφατα, σε μελέτη ενός από τους πιο γνωστούς οίκους αξιολόγησης διάβαζα ότι η πανδημία ενδεχομένως θα δυσκολέψει την πρόοδο για την ενσωμάτωση των δεικτών ESG στις επιχειρήσεις. Εσείς τι πιστεύετε για αυτό;

Η περίοδος της πανδημίας αποτελεί μια σημαντική απόδειξη για την αναγκαιότητα κατανόησης των ESG και γι’ αυτόν ακριβώς τον λόγο θεωρούμε ότι θα αποτελέσει περίοδο-καταλύτη για την ταχύτερη ένταξή τους στην επιχειρηματική καθημερινότητα.

Η περίοδος του Covid-19 μάς τόνισε και τις τρεις πτυχές των ESG. Για το κομμάτι “Ε”, το περιβαλλοντικό, είδαμε την αισθητή μείωση της θαλάσσιας και εναέριας μόλυνσης ως επίπτωση από την επιβολή των περιοριστικών μέτρων κυκλοφορίας παγκοσμίως. Για το κομμάτι “S”, είδαμε τη σημαντικότητα του ανθρωπίνου κεφαλαίου, του υγειονομικού, μεταφορικού/ταχυμεταφορών καθώς και του λιανικού κλάδου πώλησης τροφίμων και προϊόντων πρώτης ανάγκης. Ενώ, τέλος, για το κομμάτι “G”, είδαμε την κρισιμότητα της επιτυχούς διακυβέρνησης των εταιρειών μέσω της άμεσης μεταστροφής τους, μέσω της καθολικής/μερικής τηλεργασίας.

Όλα τα παραπάνω αποτέλεσαν μια συγκλονιστική βιωματική εμπειρία, η οποία (κατά τη γνώμη μας) λειτούργησε καταλυτικά στη δημιουργία ενσυναίσθησης σε σχέση με τους ESG. Με άλλα λόγια, πραγματοποιήθηκε η μετάβαση από τον θεωρητικό ESG κόσμο σε έναν κόσμο με πραγματικά ESG ερεθίσματα (ακόμη κι αν δεν μας είναι τόσο γνωστός ο όρος).

  • Όπως έχετε πει, οι μεγάλοι θεσμικοί επενδυτές και τα κεφάλαια αντιστάθμισης κινδύνων τα τελευταία χρόνια έτειναν να επενδύουν σε επιχειρήσεις που αποεπένδυαν από τον άνθρακα, οι ασφαλιστικές μείωναν τις τοποθετήσεις σε επενδύσεις σε άνθρακα ενώ αύξαναν σε κατηγορίες πράσινων περιουσιακών στοιχείων, παράλληλα μείωναν τα όρια στην ασφάλιση περιουσίας σε επιχειρήσεις με αρνητικό αντίκτυπο στο περιβάλλον. Μήπως ο Covid-19 μάς οδηγεί στον σχεδιασμό μιας άλλης κατηγορίας περιουσιακών στοιχείων που θα ευθυγραμμίζονται με τους δείκτες ESG;

Πιστεύουμε ότι οι κατηγορίες περιουσιακών στοιχείων θα εμπλουτιστούν, καθώς υπάρχουν κάποια προϊόντα που είναι ήδη συνυφασμένα με το περιβαλλοντικό κομμάτι των ESG, όπως είναι τα ομόλογα «καταστροφής» (catastrophe bonds), καθώς και μια σειρά πράσινων ομολόγων σχετικά με την αειφόρο ανάπτυξη.

Όπως είπαμε, η πανδημία του κορωναϊού μάς τόνισε όχι τόσο το περιβαλλοντικό “Ε” όσο το κοινωνικό κομμάτι “S” και το κομμάτι της διακυβέρνησης “G”. Συνεπώς, προϊόντα που έχουν ως στόχο τους παράγοντες “S” και “G” είναι κάτι που αναμένουμε να εμφανιστούν. Θα είναι προϊόντα που θα βοηθήσουν τις επιχειρήσεις να θωρακιστούν εναντίον κινδύνων στους οποίους ενδέχεται να εκτεθούν και αφορούν αυτές τις δύο μεγάλες ομάδες παραγόντων.

Για παράδειγμα, ένα ασφάλιστρο κινδύνου έναντι της μη ικανής λειτουργίας μιας επιχείρησης εξαιτίας μιας πανδημίας (που είναι και επίκαιρο). Πιο συγκεκριμένα, ο κάτοχος του εν λόγω ασφαλίστρου θα αποζημιώνεται όταν το 50% του προσωπικού του δεν θα μπορεί να εργασθεί λόγω μόλυνσης.

  • Πόσο διασυνδεδεμένοι είναι μεταξύ τους οι επιχειρηματικοί κίνδυνοι;

Όπως γνωρίζουμε, οι επιχειρηματικοί κίνδυνοι είναι στενά συνδεδεμένοι μεταξύ τους. Κάποιες φορές, αυτή η σύνδεση γίνεται εύκολα αντιληπτή ενώ κάποιες άλλες φορές όχι. Γι’ αυτόν ακριβώς τον λόγο, οι επιχειρήσεις προχωρούν σε «χαρτογράφηση» των κινδύνων τους. Τέτοιες αναλύσεις έχουν ως στόχο την αναγνώριση των σχετικών κινδύνων, τη σχέση που εμφανίζουν μεταξύ τους, το πώς μπορούν να αντιμετωπιστούν για να μειωθεί η επίδρασή τους και τέλος την ενημέρωση όλων των σχετικών μερών για την καλύτερη λειτουργία της εταιρείας.

Μέχρι στιγμής, ο ορίζοντας στον οποίο μελετάμε τις πιθανές επιπτώσεις καθώς και τη διασύνδεση των κινδύνων είναι ο άμεσος, 3-5 έτη. Οι ESG κίνδυνοι έρχονται τώρα να ενώσουν τον άμεσο με τον μακροπρόθεσμο ορίζοντα. Δηλαδή οι κίνδυνοι χαρακτήρα περιβαλλοντικού, κοινωνικού και διακυβέρνησης περιπλέκονται με τους «παραδοσιακούς» κινδύνους και μας υποχρεώνουν να επεκτείνουμε την ανάλυσή μας σε όλο τον χρονικό ορίζοντα. Αυτό, πέραν του γεγονότος ότι αποτελεί τη μεγαλύτερη πρόκληση, θα μας φανερώσει και το πόσο σφικτά διασυνδεδεμένοι είναι μεταξύ τους οι επιχειρηματικοί κίνδυνοι.

  • Πιστεύετε ότι οι επενδύσεις σε ESG θα διευκολύνουν τις ασφαλιστικές να τηρήσουν τις εγγυήσεις τους;

Πιστεύουμε πως ναι. Αρχικά, οι εταιρείες που εκδίδουν τέτοια επενδυτικά προϊόντα (δηλαδή οι αντισυμβαλλόμενοι) χρειάζεται να έχουν μια ολοκληρωμένη και επικαιροποιημένη διαδικασία εσωτερικών πολιτικών και διαχείρισης κινδύνων, με συχνή δημοσιοποίηση εκθέσεων διαφάνειας σε σχέση με τις οικονομικές θέσεις τους, καθώς και των ESG θέσεών τους.

Άμεση συνέπεια αυτού είναι να βρίσκονται «εύκολα» διαθέσιμες οι σχετικές πληροφορίες για τα ίδια τα προϊόντα αλλά και για τις εταιρείες που αφορούν. Μαζί με το γεγονός ότι οι τάσεις για τέτοια προϊόντα είναι αυξητικές, οι επενδυτές θα προτιμούν τέτοια προϊόντα, γιατί πολύ απλά έχουν πληρέστερη εικόνα με επιπλέον μακροπρόθεσμες πληροφορίες για το πού έχουν επενδυμένα τα χρήματά τους. Οπότε αυτά θα έχουν αυξημένη ζήτηση και, συνεπώς, ρευστότητα.

Περαιτέρω, δεν πρέπει να ξεχνάμε ότι μια μεγάλη γκάμα ασφαλιστικών προϊόντων (όπως ασφάλειες ζωής, συνταξιοδοτικά προϊόντα κ.ο.κ.) έχουν μακροπρόθεσμη διάρκεια ζωής. Για την εξασφάλιση αυτών των προϊόντων οι ασφαλιστικές εταιρείες προβαίνουν σε ανάλογη επένδυση προϊόντων αντίστοιχης διαρκείας με τις υποχρεώσεις που καλούνται να εξασφαλίσουν.

Η κατοχή ESG προϊόντων έρχεται σε συμφωνία με τον μακροπρόθεσμο ασφαλιστικό ορίζοντα καθώς και με την ενδεχόμενη ανάγκη άμεσης ρευστοποίησης, λόγω της μεγάλης ρευστότητας που θα έχουν τέτοια προϊόντα. Βάσει των παραπάνω, καθίσταται προφανές ότι τέτοια προϊόντα θα διευκολύνουν τις ασφαλιστικές να τηρήσουν τις εγγυήσεις τους.

  • Οι μεγάλοι θεσμικοί επενδυτές και οι ασφαλιστικές τι θα πρέπει να λάβουν υπόψη τους επενδύοντας σε ESG δείκτες;

Αρχικά, θα πρέπει να έχουν ξεκαθαρίσει για ποιο λόγο θέλουν να πάρουν θέση σε προϊόντα εναρμονισμένα με τους ESG. Με αυτόν τον τρόπο όλες οι ενδιαφερόμενες ενδοεταιρικές πλευρές θα έχουν ενεργή συμμετοχή στη διαδικασία στρατηγικού επενδυτικού σχεδιασμού και υλοποίηση του ESG χαρτοφυλακίου.

Μετέπειτα, θα πρέπει να ορισθεί η πολιτική διαχείρισης, ο έλεγχος του συγκεκριμένου χαρτοφυλακίου από άποψης έμψυχου και άυλου δυναμικού. Αυτό είναι αναγκαίο, διότι και τα ESG προϊόντα ενέχουν κινδύνους, οι οποίοι μπορεί να κρύβονται πίσω από κάθε θέση και αντισυμβαλλόμενο, και να μην είναι πάντοτε εύκολα διακριτοί.

Όσο πιο μεγάλη είναι η έκθεση σε τέτοια προϊόντα τόσο μεγαλύτερος είναι και ο ενδεχόμενος κίνδυνος. Εξάλλου, δεν πρέπει να ξεχνάμε ότι δεν παύουν να είναι επενδυτικά προϊόντα. Φιλικά προς το περιβάλλον και τον άνθρωπο μεν, επενδυτικά προϊόντα δε, με το δικό τους προφίλ κινδύνου.

  • Και να πάμε, τέλος, στο κομμάτι του underwriting. Πιστεύετε ότι οι underwriters των ασφαλιστικών θα λαμβάνουν υπόψη τους την ενσωμάτωση των δεικτών ESG πριν συνάψουν λοιπά ασφαλιστήρια συμβόλαια με τις επιχειρήσεις;

Σαφώς θα πρέπει να λαμβάνονται υπόψη όλοι οι ESG παράγοντες και οι ενδεχόμενοι ESG κίνδυνοι κατά τη διαδικασία αναδοχής (underwriting) και κοστολόγησης (pricing) ενός ασφαλιστικού προϊόντος.

Οι ESG έρχονται να διαφοροποιήσουν ακόμη περισσότερο τα πιθανά ασφαλιστικά συμβόλαια τόσο από άποψη κινδύνων όσο και τελικής κοστολόγησης.

Πιο συγκεκριμένα, για το κομμάτι “E” θα πρέπει να λαμβάνονται υπόψη παράγοντες όπως η γεωγραφική περιοχή που βρίσκονται οι εγκαταστάσεις του «εν δυνάμει» ασφαλιζομένου και αν διατρέχει κινδύνους από ακραία καιρικά φαινόμενα και άλλες φυσικές καταστροφές. Επίσης, θα συνυπολογίζεται αν η επιχειρηματική δραστηριότητα έχει βαρύ ή όχι αντίκτυπο στο περιβάλλον (π.χ. υψηλό αποτύπωμα άνθρακα).

Για το κομμάτι “S” θα πρέπει να λαμβάνονται υπόψη μια σειρά από ζητήματα που αφορούν το ανθρώπινο δυναμικό της εταιρείας, καθώς και τη θέση της εταιρείας στην κοινωνία, όπου κρύβονται κίνδυνοι φήμης. Ενδεικτικά παραδείγματα αποτελούν οι συνθήκες εργασίας και φροντίδας του προσωπικού, η ενεργή ή μη ενασχόληση με την κοινωνία και τα προβλήματά της (π.χ. κοινωνική ανισότητα) κ.ο.κ.

Τέλος, για το κομμάτι “G”, που αφορά τη διακυβέρνηση (μεταξύ άλλων κινδύνων διακυβέρνησης, λειτουργικών κ.ο.κ.) για την απρόσκοπτη λειτουργία της εταιρείας, θα πρέπει να λαμβάνονται υπόψη ζητήματα όπως η χρήση σύγχρονων τεχνολογικών μέσων, η ύπαρξη δυνατού στρατηγικού εταιρικού πλάνου κ.ο.κ.

Συνεπώς, μια εταιρεία που έχει θετική επίδραση ESG παραγόντων μπορούμε να αντιληφθούμε ότι θα αποτελεί μικρότερο κίνδυνο για μια ασφαλιστική εταιρεία, πράγμα που θα αντικατοπτρίζεται και στα ασφάλιστρά της. 

  • Ποιες θα πρέπει να είναι οι επόμενες κινήσεις των ελληνικών ασφαλιστικών επιχειρήσεων;

Αρχικά, θα πρέπει τα διοικητικά στελέχη των ασφαλιστικών εταιρειών να καταλάβουν ποια είναι η φιλοσοφία των ESG, τι καινούργιο έχει να προσθέσει και πώς αυτή έρχεται να επηρεάσει την ίδια την εταιρεία, καθώς και τα προϊόντα της.

Εν συνεχεία, τα διοικητικά στελέχη πρέπει να αποφασίσουν μια νέα επενδυτική στρατηγική, λαμβάνοντας υπόψη τους ESG, καθώς και πολιτικές σχετικά με τη διαχείριση των κινδύνων και τους μηχανισμούς ελέγχου αυτών. Όσον αφορά τους μηχανισμούς ελέγχου, θα πρέπει να περιλαμβάνουν αναλύσεις κλιματικών σεναρίων και ευαισθησίας, μελέτη των επιδράσεων των σχετικών κινδύνων σε ορίζοντα άνω των 5 ετών (όπως συνηθίζεται μέχρι στιγμής στις μελέτες ORSA).

Ακολούθως, οι ασφαλιστικές εταιρείες πρέπει να γίνουν πιο προδραστικές και να διεξάγουν έρευνες προκειμένου να κατανοήσουν κατά πόσο το κοινό/επιχειρήσεις ενδιαφέρεται για προϊόντα ESG. Επίσης, θα πρέπει να δημιουργήσουν τέτοια προϊόντα και να προσπαθήσουν να τα προωθήσουν, κάνοντας ξεκάθαρη τη διαφοροποίηση αυτών από τα συνηθισμένα επενδυτικά προϊόντα. Εξάλλου, βρισκόμαστε ακόμη σε αρχικό στάδιο, οπότε τέτοιες κινήσεις μπορούν να αποτελέσουν «παράσημο» για τις ενεργές εταιρείες και να τις κατατάξουν υψηλά στις προτιμήσεις των πελατών και εν τέλει της αγοράς.

Θεωρούμε ότι οι ελληνικές ασφαλιστικές επιχειρήσεις θα πρέπει να έχουν ενεργητικό ρόλο στην ESG φιλοσοφία και να μην ακολουθήσουν παθητικά το «ρεύμα».


ΕΟΔΥ: 671 κρούσματα, 340 διασωληνωμένοι, 25 θάνατοι

0

671 νέα κρούσματα της λοίμωξης του νέου κορονοϊού (COVID-19), εκ των οποίων 17 εντοπίστηκαν κατόπιν ελέγχων στις πύλες εισόδου της χώρας ανακοίνωσε χθες ο ΕΟΔΥ.

Ο συνολικός αριθμός των κρουσμάτων ανέρχεται στα 146.688, εκ των οποίων 52,1% άνδρες. Κατά την ιχνηλάτηση βρέθηκε ότι 5.673 (3,9%) θεωρούνται σχετιζόμενα με ταξίδι από το εξωτερικό και 44.562 (30,4%) είναι σχετιζόμενα με ήδη γνωστό κρούσμα.

Διασωληνωμένοι νοσηλεύονται 340. Η διάμεση ηλικία τους είναι 68 ετών. 239 (70,3%) εκ των διασωληνωμένων είναι άνδρες. To 86,5%, των διασωληνωμένων, έχει υποκείμενο νόσημα ή είναι ηλικιωμένοι 70 ετών και άνω.1.000 ασθενείς έχουν εξέλθει από τις ΜΕΘ από την αρχή της πανδημίας.

Τέλος, έχουμε 25 νέους θανάτους από τη νόσο COVID-19, φθάνοντας τους 5.354 θανάτους συνολικά στη χώρα, εκ των οποίων 3.161 (59,0%) άνδρες. Η διάμεση ηλικία των θανόντων συμπολιτών μας ήταν τα 79 έτη και το 95,5% είχε κάποιο υποκείμενο νόσημα ή/και ηλικία 70 ετών και άνω.

Έφθασαν οι πρώτες δόσεις του εμβολίου της Moderna

0

Στην χώρα μας βρίσκονται πλέον οι πρώτες δόσεις του εμβολίου της Moderna που ανέρχονται στις 8.000.

Συγκεκριμένα, αργά χθες το βράδυ μεταφέρθηκαν οι πρώτες δόσεις από τα σύνορα του Προμαχώνα με ειδικά φορτηγά ψυγεία στο hub Αττικής. Οι νέες δόσεις θα ενισχύσουν την «φαρέτρα» του ιατρονοσηλευτικού προσωπικού στα Εμβολιαστικά Κέντρα της χώρας μας

Υπενθυμίζεται ότι το εμβόλιο της Moderna δεν απαιτεί ιδιαίτερα χαμηλές θερμοκρασίες ψύξης όπως συμβαίνει με το εμβόλιο των BionTech/Pfizer (περίπου -70 βαθμών Κελσίου).

Οι προδιαγραφές για το εμβόλιο της Moderna  επιτάσσουν φύλαξη μεταξύ +2ºC και +8ºC, καθώς λόγω του mRNA παραμένει σταθερό στις ανωτέρω θερμοκρασίες για έως και 30 ημέρες. Ακόμη, σε θερμοκρασία δωματίου αντέχει για έως 12 ώρες και στην κατάψυξη στους -20ºC για έως και 6 μήνες. Επίσης προβλέπεται  η πρόληψη μέτρων για την προφύλαξη του από έκθεση σε σκόνη και φως. Συνεπώς, ο εμβολιασμός  δεν χρειάζεται να περιοριστεί σε εμβολιαστικά κέντρα.

Συνολικά, οι  παραδόσεις της Moderna για το πρώτο τρίμηνο εκτιμώνται σε 240.000 δόσεις, δηλαδή να φθάσουν στη χώρα μας 20.000 δόσεις εμβολίων από τη  Moderna εντός του Ιανουαρίου, 115.000 δόσεις τον Φεβρουάριο και 105.000 δόσεις τον Μάρτιο.

Διαβάστε περισσότερα στο virus.com.gr

Στις 20 Ιανουαρίου το Greek Exports Forum & Awards 2020

0

20 Ιανουαρίου, η γιορτή της εξωστρέφειας!

Σε μια εποχή που η εξωστρέφεια αποτελεί σημαντική διέξοδο για πολλές ελληνικές επιχειρήσεις η ethosEVENTS και η Ένωση Διπλωματικών Υπαλλήλων Οικονομικών & Εμπορικών Υποθέσεων (ΕΝΔΥ ΟΕΥ) του Υπουργείου Εξωτερικών, σε συνεργασία με το οικονομικό και επιχειρηματικό portal banks.com.gr και το οικονομικό και επενδυτικό περιοδικό ΧΡΗΜΑ διοργανώνουν για ένατη χρονιά την εκδήλωση-θεσμό
Greek Exports Forum & Awards
!

Ομιλητές των Βραβείων

Κορυφαία στελέχη από τον διπλωματικό και εξαγωγικό χώρο θα μιλήσουν για την εξωστρέφεια της ελληνικής οικονομίας και την επιχειρηματική καινοτομία.

Νίκος Παπαθανάσης, Αναπληρωτής Υπουργός Ανάπτυξης και  Επενδύσεων, Ιδιωτικές Επενδύσεις & ΣΔΙΤ
Χρίστος Δήμας PhD, Υφυπουργός Ανάπτυξης και Επενδύσεων
Ιωάννης Σμυρλής, Γενικός Γραμματέας Διεθνών Οικονομικών Σχέσεων και Εξωστρέφειας, Υπουργείο Εξωτερικών & Πρόεδρος ΔΣ, Enterprise Greece
Αντώνιος Κατεπόδης, Πρόεδρος ΕΝΔΥ ΟΕΥ, Σύμβουλος ΟΕΥ Α΄, Διευθυντής, Β8 Διεύθυνση Επιχειρηματικής Ανάπτυξης, Υπουργείο Εξωτερικών
Κωνσταντίνος Ουζούνης, CEO, ethosGROUP
Μπέττυ Αλεξανδροπούλου, Εντεταλμένη Σύμβουλος και Εκτελεστικό Μέλος του ΔΣ, Enterprise Greece
Δάφνη Βιτσικουνάκη, Γραμματέας Οικονομικών & Εμπορικών Υποθέσεων Α’, Γενικό Προξενείο της Ελλάδας, Σαν Φρανσίσκο
Δρ Γεώργιος Κωνσταντόπουλος, Πρόεδρος, Σύνδεσμος Εξαγωγέων – ΣΕΒΕ & Πρόεδρος της ΕΓΝΑΤΙΑΣ ΟΔΟΥ ΑΕ
Εμμανουήλ Μαρκιανός, Σύμβουλος Οικονομικών και Εμπορικών Υποθέσεων,
Γραφείο ΟΕΥ, Σιγκαπούρη
Δρ Νικόλαος Μπελιάς, Σύμβουλος Οικονομικών και Εμπορικών Υποθέσεων,
Γραφείο ΟΕΥ, Μόναχο
Αλέξανδρος Νούσιας, Country Director, Envolve Entrepreneurship στην Ελλάδα
Γρηγόριος Σταματόπουλος, Γενικός Διευθυντής, Οργανισμός Ασφάλισης Εξαγωγικών Πιστώσεων (ΟΑΕΠ)

Γεράσιμος Τζέης, Managing Director, Atradius Greece
Σαράντος Θ. Χαραλαμπόπουλος, Managing Partner STC_Int’l Business Development Ltd | Advisory Board Member, European Business Association Georgia
Νικόλαος Χριστοδουλίδης, Σύμβουλος ΟΕΥ Α΄, Γραφείο ΟΕΥ Τελ Αβίβ, Ισραήλ
Λάμπης Λούκας, Chief Commercial Officer, LiveOn
Ιωάννης Τριανταφύλλου, Chief Marketing Officer, LiveOn

Δείτε αναλυτικά τους Ομιλητές

Η “γιορτή της εξωστρέφειας” συνεχίζεται στις 21 Ιανουαρίου με κλειστές συναντήσεις επαγγελματιών με εκπροσώπους των επιμελητηρίων μέσα σε ένα ειδικά διαμορφωμένο ασφαλές περιβάλλον συζήτησης. Αυτή η πρωτοβουλία αποτελεί μοναδική ευκαιρία ώστε επαγγελματίες του χώρου να ενημερωθούν για τις εξαγωγικές αγορές, σημαντικό στόχο της Ελλάδας, για την τοπική επιχειρηματικότητα και να λάβουν απαντήσεις σε όλα τα τους τα ερωτήματα.

Δηλώστε Συμμετοχή

Γίνετε Χορηγός

Δείτε περισσότερα στο ethosevents.eu

Πληρωμές στις 25 Ιανουαρίου για την Επιστρεπτέα Προκαταβολή 5

0

Στις 25 Ιανουαρίου θα ξεκινήσουν οι πληρωμές της επιστρεπτέας προκαταβολής 5, με τις αιτήσεις να λήγουν την Παρασκευή 15 Ιανουαρίου.

Ο υπουργός Οικονομικών Χρήστος Σταϊκούρας, αναφερόμενος στη Επιστρεπτέα Προκαταβολή 6 τόνισε πως υπάρχει πρόβλεψη για 6η επιστρεπτέα προκαταβολή που θα δοθεί μέσα στον Μάρτιο, λαμβάνοντας υπόψιν την εικόνα της οικονομίας τον Ιανουάριο και τον Φεβρουάριο ανεξάρτητα από τις επιλογές που θα γίνουν στον υγειονομικό τομέα.

«Η οικονομία θα πρέπει να συνεχίσει να κινείται μέχρι να επιστρέψει η κανονικότητα» υπογράμμισε χαρακτηριστικά ο κ. Σταϊκούρας. Ο ίδιος παράλληλα τόνισε πως πρόθεση της κυβέρνησης αποτελεί μέσα στον Ιανουάριο να καταβληθεί στους δικαιούχους το σύνολο της επιστρεπτέας προκαταβολή 5.

Tα οφέλη των Big Data Analytics για τις επιχειρήσεις

0

Η προμήθεια σύγχρονων εργαλείων ανάλυσης μεγάλου όγκου δεδομένων (Big Data Analytics) είναι ιδιαίτερα διαδεδομένη στον ιδιωτικό τομέα στην Ελλάδα, πάνω από το μέσο όρο της ΕΕ (12η θέση στην ΕΕ-28).

Όμως τα εργαλεία αυτά σε μεγάλο βαθμό παραμένουν αναξιοποίητα: παρόλο που ζούμε στην εποχή της 4ης Βιομηχανικής Επανάστασης, η ανθρώπινη “διαίσθηση” και η “εμπειρία” παραμένουν κυρίαρχα κριτήρια των επιχειρηματικών επιλογών στην Ελλάδα, καθώς τα ψηφιακά εργαλεία δεν συνοδεύονται από τον ανάλογο διοικητικό και λειτουργικό μετασχηματισμό.

Αυτά προκύπτουν από σχετική μελέτη του ΣΕΒ, σύμφωνα με την οποία μόνο το 39% των επιχειρήσεων διαθέτει κουλτούρα και διαδικασίες λήψης διοικητικών αποφάσεων που βασίζονται σε ανάλυση δεδομένων.

Σύμφωνα με τον ΣΕΒ η εφαρμογή τέτοιου είδους λύσεων σύγχρονης τεχνολογίας αποφέρει σημαντικά και συγκεκριμένα οφέλη στις επιχειρήσεις.

Ενδεικτικά:

– Η βιομηχανία έχει τη δυνατότητα να προσαρμόσει την ποσότητα παραγωγής βάσει προβλεπόμενης ζήτησης, να διαχειριστεί το ύψος των αποθεμάτων, να διενεργήσει προληπτική συντήρηση, να βελτιστοποιήσει το μίγμα πωλήσεων ανά κανάλι προώθησης, κ.λπ.

– Το εμπόριο, εφαρμόζει λύσεις πρόβλεψης της ζήτησης, διαχείρισης των αποθεμάτων, δυναμικής τιμολόγησης, σύστασης προϊόντων σε πελάτες, κ.λπ. Ενδεικτικά, εταιρεία ηλεκτρονικού εμπορίου αναλύει δεδομένα διαδικτυακών πωλήσεων, με το 35% των εσόδων της να προέρχεται πλέον από τις αναλύσεις αυτές.

– Στις χρηματοοικονομικές υπηρεσίες, τα εργαλεία επιτρέπουν την ανάλυση και έλεγχο κινδύνου, την αξιολόγηση της πιστοληπτικής ικανότητας, την ανάλυση cross-selling σε πραγματικό χρόνο.

– Στο δημόσιο τομέα, εργαλεία analytics υποστηρίζουν τη γενικότερη βελτιστοποίηση των διαδικασιών, την αυτοματοποίηση μέσω ρομποτικών συστημάτων (robotic process automation) και το σχεδιασμό βέλτιστων υπηρεσιών προς πολίτες και επιχειρήσεις.

Τα οφέλη από την υιοθέτηση εργαλείων ανάλυσης δεδομένων ποσοτικοποιούνται ως εξής:

– 20-35% μείωση του χρόνου εκτέλεσης εργασιών μέσω αυτοματοποίησης των διοικητικών λειτουργιών,

– 15-25% μείωση των αποθεμάτων μέσω καλύτερης πρόβλεψης της ζήτησης και αμεσότερης ανταπόκρισης της αλυσίδας εφοδιασμού,

– 1-3% αύξηση εσόδων με χρήση πραγματικών στοιχείων πωλήσεων της αγοράς, με σκοπό τη βελτιστοποίηση της τιμολόγησης, του ύψους των αποθεμάτων και της τοποθέτησης και εμπορικής προώθησης προϊόντων,

– 5-7 μονάδες υψηλότερη απόδοση επένδυσης (ROI) μέσω βελτιστοποίησης στις τιμές των προϊόντων,

– 10-25% μείωση των δαπανών Ε&Α με τη χρήση big data για την καλύτερη πρόβλεψη πετυχημένων καινοτομιών και τη σωστή καθοδήγηση επενδυτικών αποφάσεων,

– 5% μείωση σε δαπάνες marketing με την αξιοποίηση πληροφοριών που σχετίζονται με την ανταπόκριση του καταναλωτή στα διάφορα κανάλια, για την καλύτερη εφαρμογή των προωθητικών ενεργειών, την ενίσχυση του loyalty και την αύξηση των πωλήσεων,

– 50% λιγότερος χρόνος για τη συλλογή και ανάλυση δεδομένων μέσω διαχείρισης απόδοσης επόμενης γενιάς.

Πηγή: banks.com.gr

Ριμπάουντ αντασφαλιστών με 625 δισ. στο καλάθι

0

της Ελενας Ερμείδου

Ριμπάουντ στα 625 δισεκατομμύρια δολάρια ΗΠΑ έκαναν τα κεφάλαια των αντασφαλιστών παγκοσμίως το τρίτο τρίμηνο του 2020, καθώς η αγορά σταδιακά εξομαλύνονταν, σύμφωνα με την ΑΟΝ.

Τα νέα υψηλά ρεκόρ οφείλονται τόσο στην άνοδο των παραδοσιακών κεφαλαίων αντασφάλισης όσο και στην άνοδο που σημείωσαν οι αγορές κεφαλαίων κατά το δεύτερο και τρίμηνο, καθώς και σε νέες εκδόσεις ύψους 10 δισεκατομμυρίων δολαρίων.

Ωστόσο, παρά το γεγονός ότι τα υπό διαχείριση τρίτων επενδυτικά κεφάλαια έκαναν ριμπάουντ κάπου μεταξύ δευτέρου και τρίτου τριμήνου του έτους, διατηρήθηκαν υπό των επιπέδων του τρίτου τριμήνου 2019, στα 92 δισεκατομμύρια.

Τα ομόλογα καταστροφών και τα ILS το 2020 σημείωσαν νέο υψηλό στα 16,4 δισεκατομμύρια. Συνολικά τα παγκόσμια αντασφαλιστικά κεφάλαια διαμορφώθηκαν στα 625 δισεκατομμύρια ίσα περίπου με τα επίπεδα του 2019.

Στα επιμέρους η αντασφαλιστική αγορά κινείται βηματίζει σε hard ρυθμούς σύμφωνα με την αναλυτές της Peel Hunt, οι οποίοι μετά από την συνάντηση που είχαν με τους underwriters των Lloyds συμπεραίνουν ότι το ανοδικό μομέντουμ για τις τιμές των αντασφαλίστρων θα συνεχιστεί με περαιτέρω τάσεις ανόδου, σε όλο το 2021.

Ο αντίκτυπος της πανδημίας τονίζουν μόνο σε βραχυπρόθεσμο επίπεδο μπορεί να διαβρώσει τα κεφάλαια των αντασφαλιστών.

Αντίθετα σε μακροπρόθεσμο επίπεδο οι αναλυτές προβλέπουν ότι η αγορά θα επανάσυγκροτηθεί, γράφοντας βελτιώσεις στην κερδοφορία της, τις αποδόσεις ίδιων κεφαλαίων.